
Tamanho e Participação do Mercado de Têxteis Técnicos para Construção na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
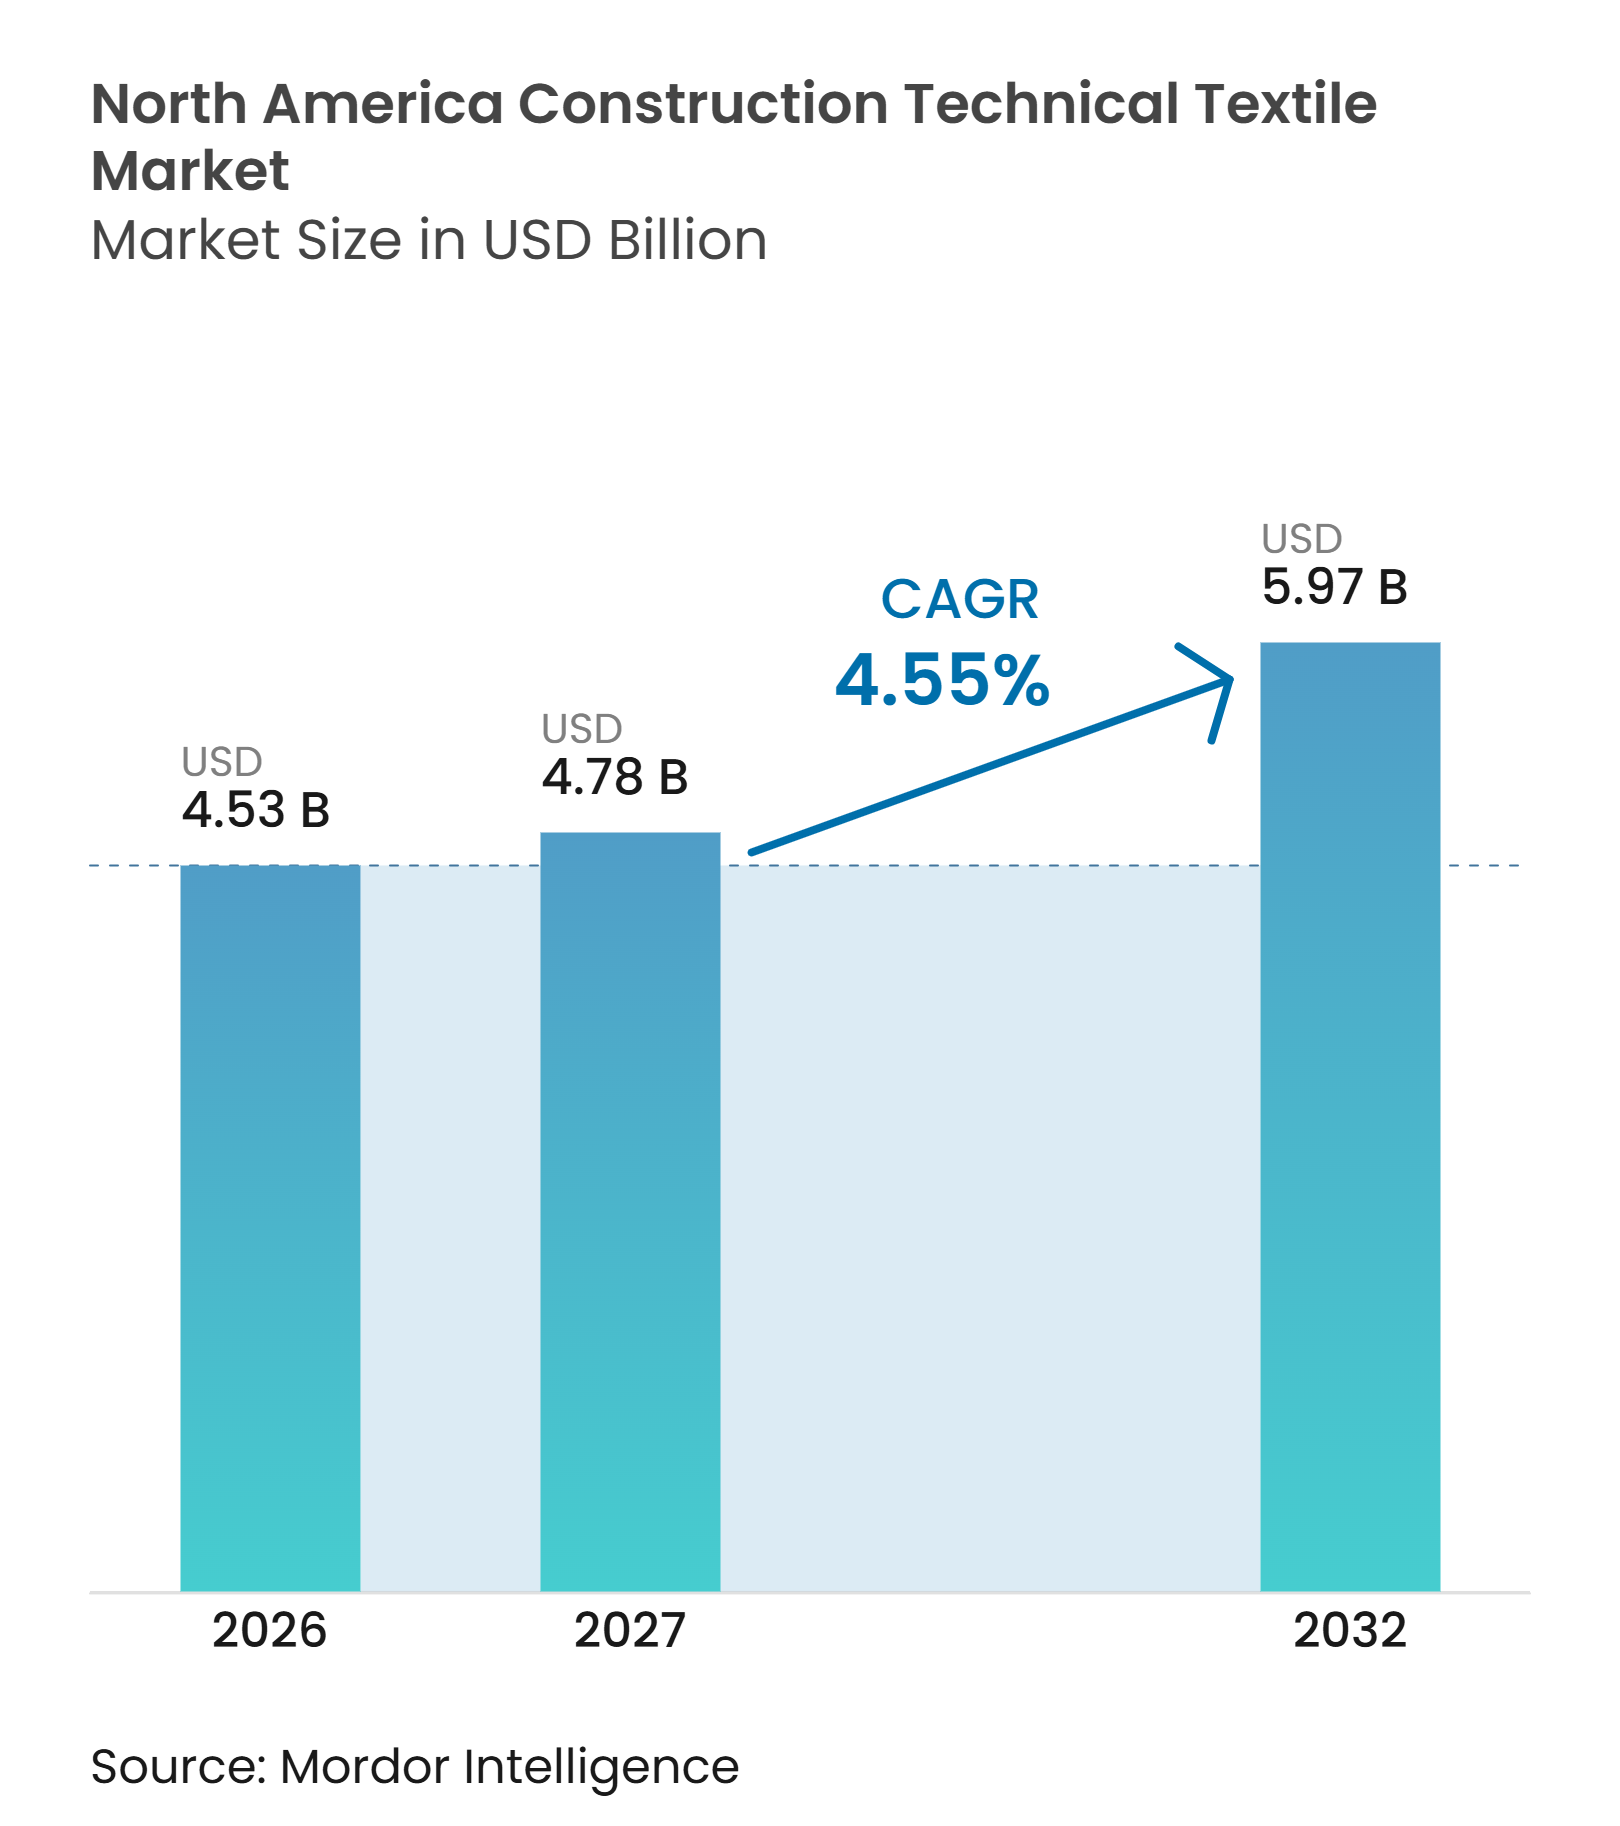
| Tamanho do mercado no ano base (2026) | 4.53 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.78 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.97 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.55 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos para Construção na América do Norte por Mordor Intelligence
O tamanho do Mercado de Têxteis Técnicos para Construção na América do Norte foi avaliado em 4,53 bilhões de USD em 2026 e estima-se que cresça de 4,78 bilhões de USD em 2027 para atingir 5,97 bilhões de USD até 2032, a um CAGR de 4,55% durante o período de previsão (2027-2032).
As regras de aquisição federal e os padrões mais rigorosos para a envolvente do edifício estão alterando a seleção de produtos em projetos de infraestrutura e construção. O fim da Isenção de Aplicabilidade Geral para produtos manufaturados em projetos rodoviários com financiamento federal exige a montagem final nos Estados Unidos a partir de 1º de outubro de 2025, enquanto o limite de componentes domésticos sobe para 55% a partir de 1º de outubro de 2026. Essas regras estimulam a demanda por geossintéticos conformes, sistemas de membrana, barreiras de ar e tecidos de reforço, ao mesmo tempo que favorecem fornecedores com abastecimento doméstico, registros de componentes domésticos, certificados de produto e desempenho ambiental documentado, e direcionam as decisões para sistemas que atendam às especificações do projeto sem adicionar etapas complexas de instalação para obras rodoviárias, hídricas, de envolvente de edifícios e de reabilitação. A volatilidade de custos, a capacidade doméstica limitada para graus especializados, regimes de aprovação separados e escassez de mão de obra de instalação permanecem como restrições materiais ao mercado de têxteis técnicos para construção na América do Norte, podendo atrasar a qualificação de sistemas laminados, elevar os custos de entrega de insumos especializados importados e limitar a velocidade com que a demanda gerada por projetos se converte em instalações concluídas em infraestruturas com financiamento federal, recobertura comercial, reconstrução resiliente e grandes programas de construção industrial.
Principais Conclusões do Relatório
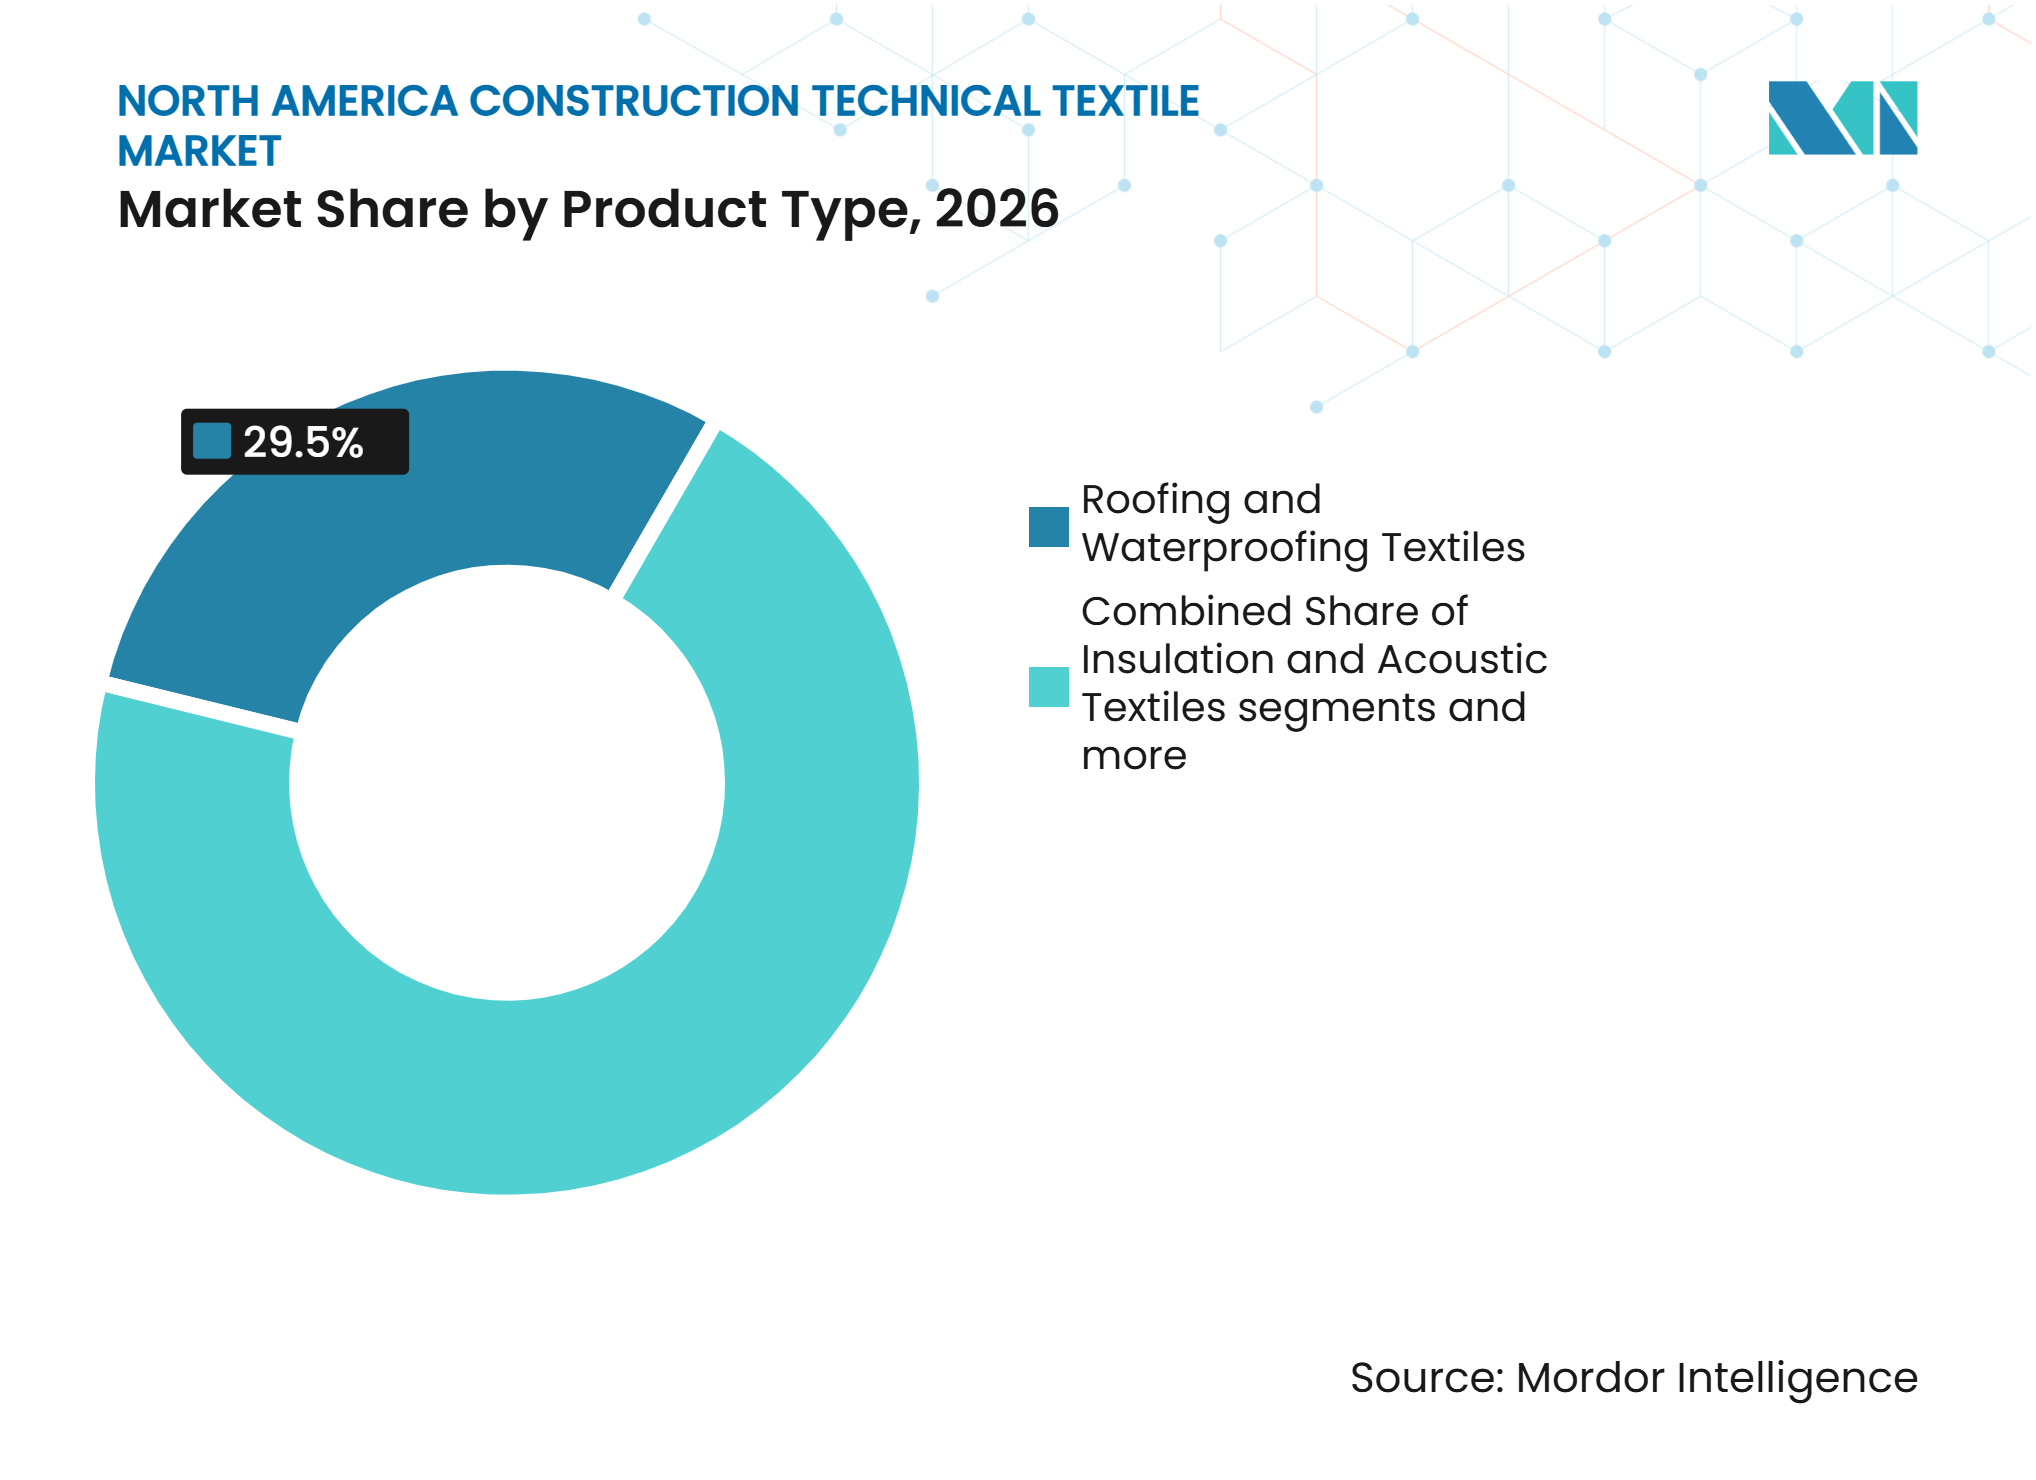
- Por tipo de produto, os têxteis para cobertura e impermeabilização detinham 29,5% da participação do mercado de têxteis técnicos para construção na América do Norte em 2026, enquanto as membranas arquitetônicas e tecidos tensionados têm previsão de crescer a um CAGR de 6,2% até 2032.
- Por tipo de material, o poliéster detinha 31,6% do tamanho do mercado de têxteis técnicos para construção na América do Norte em 2026, enquanto as fibras de carbono, aramida e outras fibras de alto desempenho têm previsão de crescer a um CAGR de 6,5% até 2032.
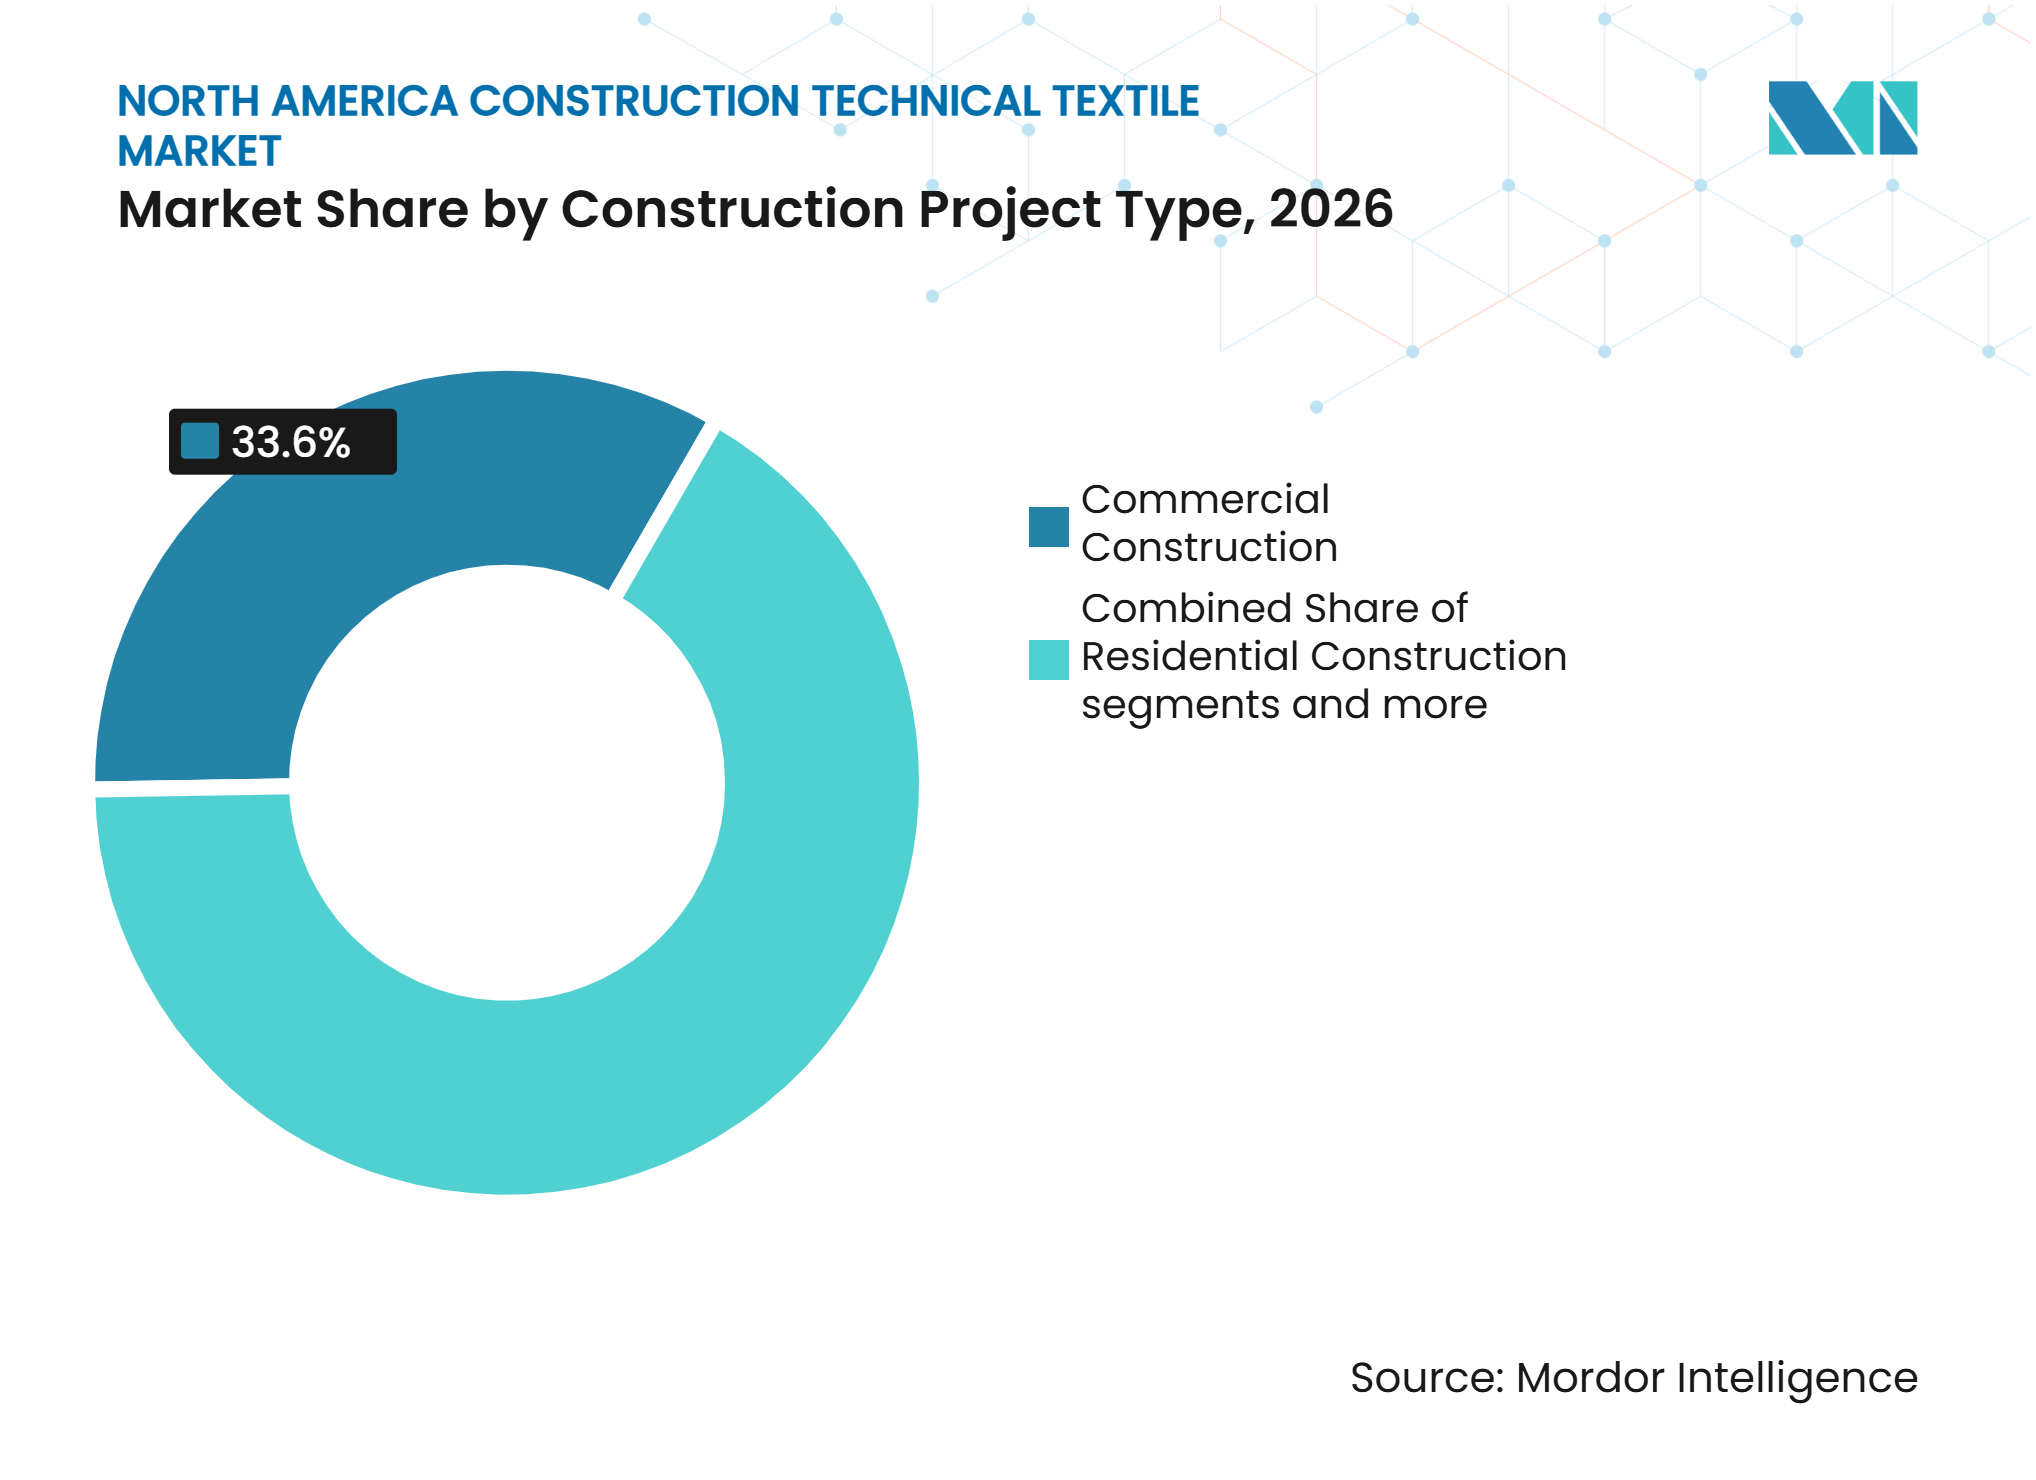
- Por tipo de projeto de construção, a construção comercial detinha uma participação de 33,6% em 2026, enquanto a construção industrial e logística tem previsão de crescer a um CAGR de 5,9% até 2032.
- Por geografia, os Estados Unidos detinham uma participação de 82,8% em 2026, enquanto o México tem previsão de crescer a um CAGR de 5,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização de Infraestrutura com Financiamento Federal e Requisitos de Abastecimento Doméstico | +1.2% | Estados Unidos como principal, Canadá por meio de cadeias de abastecimento transfronteiriças | Médio prazo (2-4 anos) |
| Descarbonização da Envolvente do Edifício e Endurecimento dos Códigos de Energia | +1.0% | Estados Unidos e Canadá, com repercussão no México | Longo prazo (≥ 4 anos) |
| Gastos com Resiliência Climática para Exposição a Inundações, Erosão, Calor e Incêndios Florestais | +0.8% | Estados Unidos como principal e México costeiro | Médio prazo (2-4 anos) |
| Demanda por Retrofit de Coberturas, Estradas, Pontes e Ativos Hídricos Envelhecidos | +0.7% | Toda a América do Norte | Longo prazo (≥ 4 anos) |
| Sistemas Leves e de Instalação Rápida para Projetos com Restrição de Mão de Obra | +0.5% | Estados Unidos e Canadá, com o Cinturão Solar dos Estados Unidos como principal | Curto prazo (≤ 2 anos) |
| Sensoriamento por Fibra Óptica Embutido em Geossintéticos e Tecidos Estruturais | +0.2% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização de Infraestrutura com Financiamento Federal e Requisitos de Abastecimento Doméstico
O mercado de têxteis técnicos para construção na América do Norte se beneficia de uma mudança substancial nas aquisições federais. A Administração Federal de Rodovias publicou sua regra final de Compra Americana em 14 de janeiro de 2025, encerrando a longeva Isenção de Aplicabilidade Geral para produtos manufaturados em projetos rodoviários com financiamento federal.[1] A montagem final de produtos manufaturados permanentemente incorporados deve ocorrer nos Estados Unidos a partir de 1º de outubro de 2025, e os componentes de origem norte-americana devem superar 55% do custo total dos componentes a partir de 1º de outubro de 2026.[2] Geossintéticos poliméricos com adições menores podem ser classificados como materiais de construção sob os requisitos de Construção Americana e Compra Americana, o que pode exigir que todos os processos de fabricação ocorram nos Estados Unidos. As agências estaduais de transporte podem pré-qualificar fornecedores que apresentem certificados para sistemas complexos, elevando as barreiras para conversores dependentes de importação. Isso favorece produtores que conseguem rastrear componentes por meio da produção doméstica e atender às necessidades de documentação em obras rodoviárias nos Estados Unidos, com o Canadá relevante por meio de cadeias de abastecimento transfronteiriças.
Descarbonização da Envolvente do Edifício e Endurecimento dos Códigos de Energia
O mercado de têxteis técnicos para construção na América do Norte está ganhando suporte com a adoção de códigos de energia e melhorias na envolvente do edifício. O Departamento de Energia emitiu uma determinação afirmativa sobre o Código Internacional de Conservação de Energia de 2024 em dezembro de 2024, exigindo que os estados revisem seus códigos de energia residencial em até 2 anos.[3] O departamento constatou que a edição de 2024 alcança 7,8% de economia de energia no local em relação à edição de 2021. Suas disposições sobre barreiras de ar contínuas e pontes térmicas apoiam membranas de fachada, envoltórios de casas e barreiras resistentes às intempéries. A DuPont emitiu uma declaração ambiental de produto atualizada para os produtos Tyvek em julho de 2025, reportando uma redução de 7% no carbono incorporado A1-A3 desde 2022. Esses atributos de produto podem oferecer aos proprietários uma base documentada para especificações de retrofit de maior desempenho.
Resiliência Climática e Demanda por Retrofit de Ativos Envelhecidos
O mercado de têxteis técnicos para construção na América do Norte é apoiado por necessidades de reconstrução e reabilitação decorrentes de riscos climáticos e infraestrutura envelhecida. A FEMA reportou 62,5 bilhões de USD em autoridade orçamentária do Fundo de Alívio a Desastres para o ano fiscal de 2025, incluindo 29 bilhões de USD em dotações suplementares sob a Lei Pública 118-158, Divisão B. A FEMA encerrou o programa de Construção de Infraestrutura e Comunidades Resilientes em abril de 2025, deslocando a ênfase para a reconstrução gerenciada por agências de transporte, habitação e estaduais. Esses projetos utilizam mantas de controle de erosão, tapetes de reforço de gramado, sistemas de taludes, redes de contenção de detritos, tecidos de drenagem e não tecidos de alto desempenho. A Birdair contratou em abril de 2025 a substituição da cobertura de membrana tensionada em PTFE que instalou em 1994 no Centro Rita Rossi Colwell por um sistema Tensotherm. A documentação de maior vida útil e os sistemas leves e autoadesivos fortalecem o argumento em favor de produtos que podem ser instalados rapidamente com equipes reduzidas.
Tecidos Estruturais Inteligentes e Sistemas de Monitoramento
O mercado de têxteis técnicos para construção na América do Norte está começando a incluir produtos que oferecem monitoramento além do reforço. Um estudo revisado por pares publicado na revista Smart Materials and Structures em abril de 2025 reportou um coeficiente de transferência de deformação de 93,88% para geogrelhas com Redes de Bragg em Fibra embutidas. O resultado apoia geossintéticos sensorizados em programas de monitoramento de pontes e taludes nos Estados Unidos e no Canadá. A ASTM emitiu a norma D8538/D8538M-25 em 2025 para reforço de malha composta de aramida utilizado na prevenção de lascamento do concreto. Sistemas técnicos que reduzem o tempo de instalação também abordam as restrições de mão de obra. A Associação de Empreiteiros Gerais dos Estados Unidos reportou em agosto de 2025 que 92% das empresas contratantes tinham dificuldade em preencher vagas, apoiando a demanda por sistemas de instalação mais simples.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Resina de Fibra Sintética e Energia | -0.8% | Toda a América do Norte, com exposição dos Estados Unidos à perturbação de importações por tarifas | Curto prazo (≤ 2 anos) |
| Restrições de Capacidade Doméstica Qualificada sob as Regras de Compra Americana | -0.6% | Estados Unidos como principal, com implicações na cadeia de abastecimento para o Canadá | Médio prazo (2-4 anos) |
| Requisitos Fragmentados de Aprovação e Testes em Jurisdições da América do Norte | -0.4% | Toda a América do Norte | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Especializada em Instalação, Soldagem e Detalhamento | -0.3% | Mercados urbanos dos Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Resina de Fibra Sintética, Energia e Mão de Obra
O mercado de têxteis técnicos para construção na América do Norte permanece exposto a variações nos custos de resina, energia e mão de obra. Os preços do polipropileno na América do Norte caíram 2,7% em agosto de 2025, enquanto o poliéster e o polipropileno podem oscilar em ciclos diferentes devido às suas diferentes ligações com matérias-primas. A termofixação, a calandragem e o revestimento por extrusão aumentam a exposição aos custos de eletricidade industrial. Conversores especializados de menor porte enfrentam maior risco quando não dispõem de contratos de fornecimento de longo prazo ou de cobertura de energia. A Associação de Empreiteiros Gerais dos Estados Unidos associou a escassez de mão de obra a atrasos em projetos em agosto de 2025. Sistemas autoadesivos e métodos que reduzem a soldagem a ar quente podem diminuir a pressão de programação quando as janelas de mão de obra e climáticas são limitadas.
Capacidade Doméstica e Requisitos Fragmentados de Aprovação
O mercado de têxteis técnicos para construção na América do Norte enfrenta uma lacuna de capacidade para graus especializados que devem atender às regras de Compra Americana. A montagem final nos Estados Unidos é exigida a partir de outubro de 2025, e o limite de 55% de custo de componentes domésticos se aplica a partir de outubro de 2026. A Administração Federal de Rodovias estimou custos anuais adicionais de materiais entre 41 milhões de USD e 980 milhões de USD para os produtos manufaturados cobertos. A conformidade pode se estender ao abastecimento de fibra bruta e à composição de polímeros, enquanto o fornecimento doméstico pode ainda não ter capacidade certificada suficiente para todos os graus exigidos. O Canadá utiliza o sistema do Centro Canadense de Materiais de Construção em paralelo às rotas de avaliação dos Estados Unidos, criando necessidades de dupla certificação para fornecedores transfronteiriços. Caminhos de teste separados e questões de interpretação para conjuntos laminados podem retardar a qualificação mesmo quando os produtos atendem aos requisitos técnicos de desempenho. O mercado de têxteis técnicos para construção na América do Norte recompensa produtores que conseguem apoiar testes, certificados e submissões específicas por jurisdição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Têxteis para Cobertura e Impermeabilização Detêm a Maior Posição Enquanto as Membranas Arquitetônicas Crescem Mais RapidamenteOs têxteis para cobertura e impermeabilização detinham 29,5% do tamanho do mercado de têxteis técnicos para construção na América do Norte em 2026, tornando esta a maior categoria de produto. A recobertura comercial, as substituições após eventos climáticos e as melhorias nos códigos de energia sustentam a demanda. As membranas de camada única reforçadas com TPO são amplamente utilizadas em coberturas comerciais de baixa inclinação porque as tramas de poliéster proporcionam desempenho de tração em sistemas fixados mecanicamente e totalmente aderidos. Os produtos de TPO autoadesivos reduzem a soldagem a ar quente e podem ampliar as condições de instalação viáveis. Isso é importante em mercados com restrição de mão de obra, onde a disponibilidade de equipes e as janelas climáticas afetam os cronogramas.
As membranas arquitetônicas e os tecidos tensionados apresentam o maior crescimento previsto, com um CAGR de 6,2% até 2032. Infraestruturas públicas e empreendimentos de uso misto utilizam fibra de vidro revestida com PTFE para sombreamento, desempenho acústico, translucidez moduladora de energia e longa vida útil. Instalações esportivas, coberturas de estações de transporte, reformas de centros de convenções e anfiteatros são contextos relevantes de demanda. A Birdair recebeu um contrato em outubro de 2025 para projetar, engenheirar, fabricar e instalar 59 estruturas de cobertura de membrana tensionada em 150.000 pés quadrados no Ontario Sports Empire Complex na Califórnia. Têxteis de fachada, reforço, isolamento, acústica, sombreamento e proteção de canteiro atendem tanto à nova construção quanto a obras de retrofit.



Por Tipo de Material:
O Poliéster Lidera em Volume Enquanto as Fibras de Alto Desempenho Avançam em Obras de ReabilitaçãoO poliéster detinha 31,6% da participação do mercado de têxteis técnicos para construção na América do Norte em 2026. Sua posição reflete seu uso como trama de reforço em membranas de cobertura comercial, subcamadas de impermeabilização e não tecidos geotêxteis. Sua eficiência de custo, consistência de tração e compatibilidade com sistemas de revestimento termoplástico e betuminoso tornam a substituição difícil em produtos de alto volume. O polipropileno é importante para não tecidos de drenagem, separação e controle de erosão. A fibra de vidro apoia malhas de reforço para estuque, suporte de reboco e aplicações estruturais compostas.
As fibras de carbono, aramida e outras fibras de alto desempenho têm previsão de crescer a um CAGR de 6,5% até 2032. Seu uso na reabilitação de pontes e concreto reflete o alto desempenho de resistência em relação ao peso e a resistência à corrosão. A norma ASTM D8538/D8538M-25 fornece uma especificação para malha composta de aramida utilizada na prevenção de lascamento do concreto. A Owens Corning concordou em fevereiro de 2025 em vender seu negócio global de reforços de vidro para o Grupo Praana por 755 milhões de USD, mantendo seu negócio de não tecidos de vidro verticalmente integrado no segmento de Cobertura. Fibras acrílicas, poliamida, naturais e regeneradas atendem a aplicações de sombreamento estável aos raios UV e projetos que buscam certificação de conteúdo reciclado ou base biológica.
Por Tipo de Projeto de Construção:
A Construção Comercial Lidera Enquanto os Projetos Industriais e Logísticos Expandem Mais RapidamenteA construção comercial detinha 33,6% do tamanho do mercado de têxteis técnicos para construção na América do Norte em 2026. Novas instalações institucionais e de saúde contribuem para a demanda, juntamente com a reabilitação de coberturas e envolventes em escritórios, propriedades de varejo e armazéns envelhecidos. Os elevados níveis de vacância nos principais mercados comerciais dos Estados Unidos podem encorajar os proprietários a investir em recobertura e reabilitação completa da envolvente em vez de nova construção. As barreiras de ar contínuas e as membranas de cobertura refletivas são cada vez mais importantes nas especificações de construção sustentável. A construção residencial permanece relevante para os volumes de envoltório de casas, membranas respiráveis e a consideração estadual das disposições de barreira de ar do Código Internacional de Conservação de Energia de 2024.
A construção industrial e logística tem previsão de crescer a um CAGR de 5,9% até 2032. Instalações de manufatura e centros de distribuição no Texas, Arizona e no Sudeste necessitam de grandes membranas de cobertura, subcamadas de impermeabilização e barreiras de controle de vapor. O nearshoring apoia esse padrão de construção no Cinturão Solar dos Estados Unidos e no norte do México. Os grandes formatos de um único pavimento tornam a velocidade de instalação e o custo de mão de obra importantes. O setor de têxteis técnicos para construção na América do Norte se beneficia quando esses sistemas oferecem menor custo instalado sem comprometer os requisitos de desempenho.

Análise Geográfica
Os Estados Unidos responderam por 82,8% da participação do mercado de têxteis técnicos para construção na América do Norte em 2026. O financiamento federal de infraestrutura, a diversificada construção comercial e os requisitos de Compra Americana conferem ao país uma clara vantagem de escala. Projetos de água, saneamento, energia, rodovias e utilidades utilizam geotêxteis, tecidos de drenagem, materiais de controle de erosão e sistemas de contenção. Texas, Flórida, Geórgia e as Carolinas sustentam a demanda por meio do desenvolvimento industrial, da substituição de coberturas após eventos climáticos e da reabilitação de rodovias. Os marcos de Compra Americana dos Estados Unidos criam um prêmio de abastecimento doméstico que torna a documentação e a capacidade local centrais para obras com financiamento federal.
O Canadá ocupa a segunda maior posição em nível de país, embora as elevadas taxas de hipoteca e o menor número de inícios de obras estejam restringindo a atividade de construção no curto prazo. Programas civis financiados pelo Banco de Infraestrutura do Canadá e por autoridades provinciais de transporte apoiam aplicações de infraestrutura. O Centro Canadense de Materiais de Construção avalia barreiras resistentes às intempéries, geossintéticos e outros produtos de construção. Seu sistema funciona em paralelo às rotas de avaliação dos Estados Unidos, exigindo caminhos de dupla certificação para vendas transfronteiriças. A demanda por painéis metálicos isolados permanece uma força relativa onde projetos de centros de dados e baterias para veículos elétricos requerem sistemas de construção com classificação de resistência ao fogo.
O México tem previsão de crescer a um CAGR de 5,8% até 2032, a maior taxa geográfica no mercado de têxteis técnicos para construção na América do Norte. A Comissão Econômica das Nações Unidas para a América Latina e o Caribe identificou o nearshoring como uma significativa oportunidade de expansão industrial para o México em fevereiro de 2025. O desenvolvimento industrial em Monterrey, Juárez e Querétaro sustenta a demanda por tecidos de cobertura, membranas de impermeabilização e barreiras de vapor. A Câmara Mexicana da Indústria da Construção identifica energia, água e infraestrutura logística como necessidades de investimento fundamentais sob as prioridades de nearshoring e do Plano México.
Cenário Competitivo
Concentração do Mercado
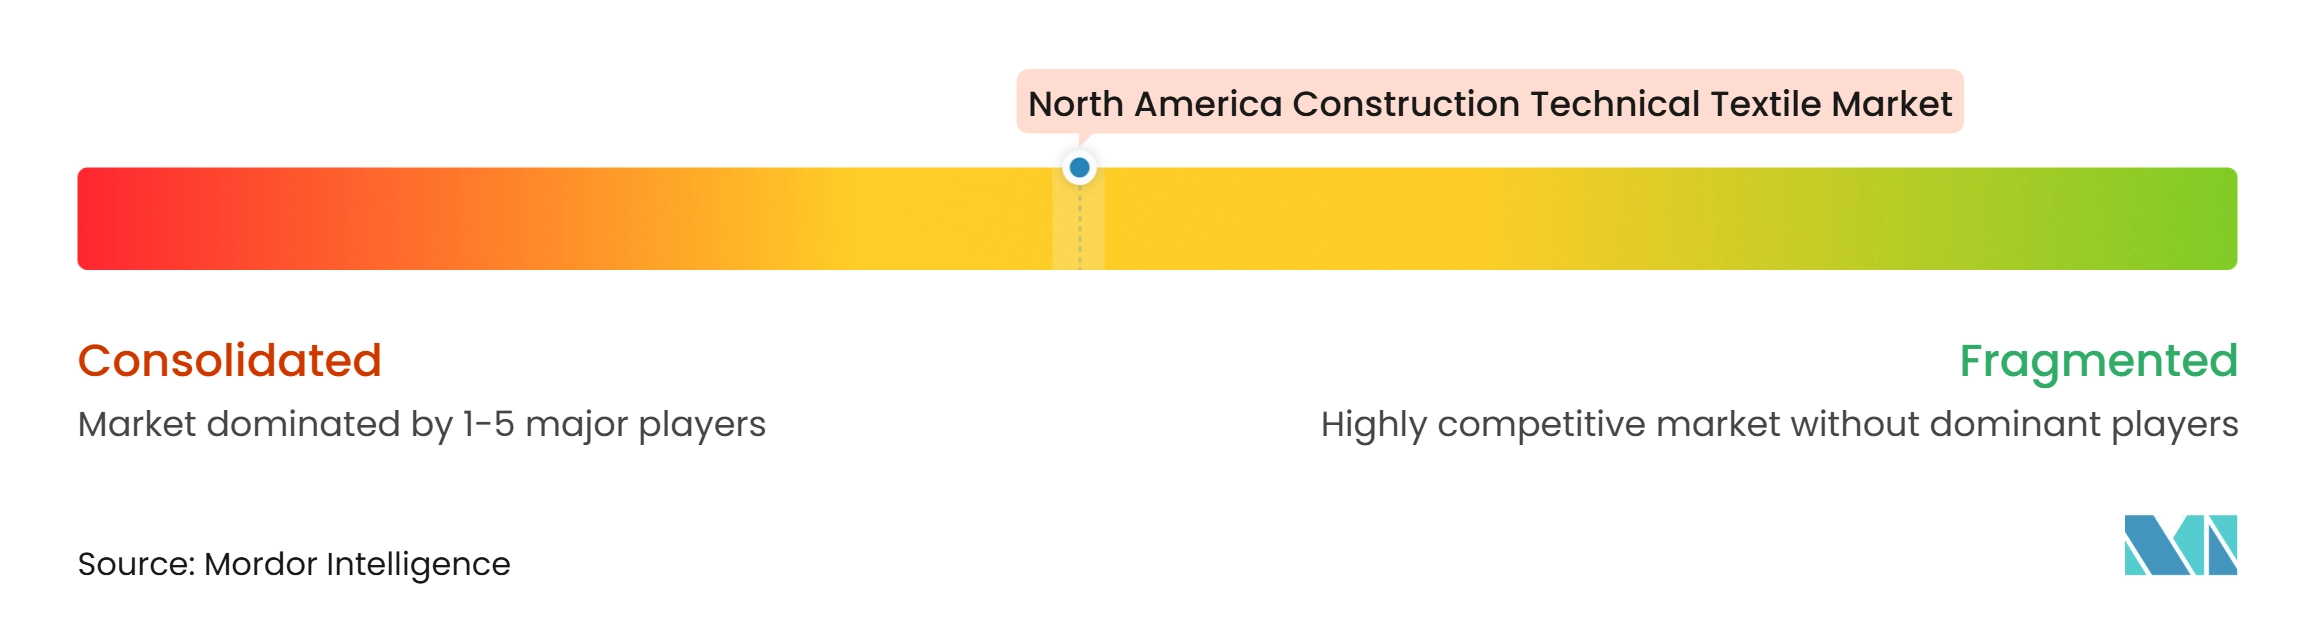
O mercado de têxteis técnicos para construção na América do Norte apresenta um nível médio de concentração de mercado. DuPont, Freudenberg Performance Materials, Berry Global Group, Solmax e outras empresas globais de materiais têm posições em envoltórios de casas, subcamadas não tecidas e não tecidos geotêxteis. Produtores especializados e conversores verticalmente integrados competem em produtos que exigem desempenho definido, certificação ou garantias de sistema. A concentração é maior em membranas de cobertura, enquanto os geossintéticos atendem a muitas agências de transporte, empresas de engenharia e empreiteiros. A seleção de produtos em geossintéticos pode mudar com os padrões de projeto específicos do projeto e os requisitos de aprovação.
As empresas estão investindo em capacidade, documentação ambiental e desempenho de sistemas. A DuPont atualizou a declaração ambiental de produto para o envoltório de construção Tyvek em julho de 2025 e reportou uma redução de 7% no carbono incorporado A1-A3 desde 2022. A Seaman Corporation obteve uma classificação de vida útil de referência de 40 anos para as membranas de cobertura FiberTite em janeiro de 2025. A Kingspan aumentou seu investimento comprometido em cobertura nos Estados Unidos para 1 bilhão de USD em junho de 2025, com novas instalações de produção em Maryland e Oklahoma previstas para 2026. Essas iniciativas apoiam fornecedores que conseguem oferecer capacidade local, atributos de produto verificados e distribuição estabelecida.
A tecnologia acrescenta um ponto adicional de diferenciação para o mercado de têxteis técnicos para construção na América do Norte. Geossintéticos inteligentes com sensoriamento embutido podem combinar o fornecimento de materiais com monitoramento estrutural e serviços de dados. A produção de graus especializados certificáveis pela Compra Americana permanece uma abertura importante porque o fornecimento ainda não acompanhou a demanda gerada por políticas. Sistemas de instalação mais simples também abordam a escassez de mão de obra qualificada em soldagem e detalhamento.
Líderes do Setor de Têxteis Técnicos para Construção na América do Norte
-
Milliken & Company
-
Berry Global Group, Inc.
-
DuPont de Nemours, Inc.
-
Saint-Gobain ADFORS
-
Owens Corning
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos para Construção na América do Norte Empresas cobertas neste relatório
- Milliken & Company
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Saint-Gobain ADFORS
- Owens Corning
- Solmax
- GAF Materials Corporation
- Freudenberg Performance Materials
- Seaman Corporation
- Sika AG
- Propex Operating Company, LLC
- Fibertex Nonwovens A/S
- AGRU America, Inc.
- HUESKER Group
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- TYPAR
- Nilex, Inc.
- Low & Bonar
- Carlisle Companies Incorporated
- Johns Manville
- Kingspan Group plc
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos para Construção na América do Norte
- Junho de 2026: A Officine Maccaferri inaugurou oficialmente sua nova instalação de fabricação na América do Norte em Fort Lawn, Carolina do Sul. A instalação integra múltiplas tecnologias de produção e fortalece as capacidades de fabricação regional da empresa para aplicações de engenharia civil e ambiental, incluindo soluções de infraestrutura geotécnica.
- Janeiro de 2026: A Messe Frankfurt abriu as inscrições para os Prêmios de Inovação da Techtextil América do Norte 2026, abrangendo novos materiais, produtos, aplicações, materiais reciclados e tecnologias de produção. A iniciativa apoia a inovação em têxteis técnicos e não tecidos, incluindo materiais utilizados em aplicações de construção e infraestrutura.
- Novembro de 2025: A Sika inicia a construção de uma instalação de produção de coberturas de 25 milhões de USD em Sealy, Texas (130.847 pés quadrados, cobrindo fabricação e armazém), refletindo investimento estratégico na capacidade de produção de membranas de TPO e impermeabilização na América do Norte, antecipando o crescimento esperado da demanda no corredor industrial do Cinturão Solar.
Escopo do Relatório do Mercado de Têxteis Técnicos para Construção na América do Norte
O Relatório do Mercado de Têxteis Técnicos para Construção na América do Norte é Segmentado por Tipo de Produto (Têxteis para Cobertura e Impermeabilização, Têxteis para Isolamento e Acústica e Mais), por Tipo de Material (Poliéster (PET), Polipropileno (PP) e Mais), por Tipo de Projeto de Construção (Construção Residencial, Construção Comercial e Mais) e por Geografia (Estados Unidos e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Membranas Arquitetônicas e Tecidos Tensionados (Membranas Revestidas com PVC, Membranas de Fibra de Vidro Revestidas com PTFE, etc.) |
| Têxteis para Cobertura e Impermeabilização |
| Têxteis para Fachada e Envolvente do Edifício (Envoltórios e Barreiras Resistentes às Intempéries, Tecidos de Membrana para Fachada, etc.) |
| Têxteis de Reforço para Construção (Reboco de Fibra de Vidro, Tecidos e Malhas de Reforço, Tramas, etc.) |
| Têxteis para Isolamento e Acústica |
| Têxteis Arquitetônicos para Sombreamento e Coberturas |
| Têxteis de Proteção de Canteiro de Obras (Redes de Contenção de Detritos, Tecidos de Contenção de Poeira, etc.) |
| Outros Têxteis Técnicos para Construção |
| Poliéster (PET) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibra de Vidro |
| Fibras Acrílicas e Poliamida |
| Fibras de Carbono, Aramida e Outras Fibras de Alto Desempenho |
| Fibras Naturais e Regeneradas |
| Outros Materiais Especializados |
| Construção Residencial |
| Construção Comercial |
| Construção Industrial e Logística |
| Construção Institucional e Outros Tipos de Edificação |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Produto | Membranas Arquitetônicas e Tecidos Tensionados (Membranas Revestidas com PVC, Membranas de Fibra de Vidro Revestidas com PTFE, etc.) |
| Têxteis para Cobertura e Impermeabilização | |
| Têxteis para Fachada e Envolvente do Edifício (Envoltórios e Barreiras Resistentes às Intempéries, Tecidos de Membrana para Fachada, etc.) | |
| Têxteis de Reforço para Construção (Reboco de Fibra de Vidro, Tecidos e Malhas de Reforço, Tramas, etc.) | |
| Têxteis para Isolamento e Acústica | |
| Têxteis Arquitetônicos para Sombreamento e Coberturas | |
| Têxteis de Proteção de Canteiro de Obras (Redes de Contenção de Detritos, Tecidos de Contenção de Poeira, etc.) | |
| Outros Têxteis Técnicos para Construção | |
| Por Tipo de Material | Poliéster (PET) |
| Polipropileno (PP) | |
| Polietileno (PE) | |
| Fibra de Vidro | |
| Fibras Acrílicas e Poliamida | |
| Fibras de Carbono, Aramida e Outras Fibras de Alto Desempenho | |
| Fibras Naturais e Regeneradas | |
| Outros Materiais Especializados | |
| Por Tipo de Projeto de Construção | Construção Residencial |
| Construção Comercial | |
| Construção Industrial e Logística | |
| Construção Institucional e Outros Tipos de Edificação | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Questões Respondidas no Relatório
Qual é a previsão para os têxteis técnicos para construção na América do Norte?
Projeta-se que o setor cresça de 4,53 bilhões de USD em 2026 para 5,97 bilhões de USD até 2032, a um CAGR de 4,55% de 2027 a 2032.
Qual categoria de produto tem a maior posição em receita?
Os têxteis para cobertura e impermeabilização lideram com uma participação de 29,5% em 2026, apoiados pela recobertura comercial e pelas melhorias na envolvente do edifício.
Qual categoria de material está crescendo mais rapidamente?
As fibras de carbono, aramida e outras fibras de alto desempenho têm previsão de expandir a um CAGR de 6,5% até 2032, apoiadas por obras de reabilitação de pontes e concreto.
O que está impulsionando a demanda por têxteis técnicos em projetos de infraestrutura?
Os requisitos de Compra Americana, as obras de reconstrução e a demanda por aplicações de controle de erosão, drenagem, reforço e contenção sustentam a demanda de infraestrutura.
Qual país deve registrar o crescimento mais rápido?
O México tem previsão de crescer a um CAGR de 5,8% até 2032, à medida que o nearshoring apoia o investimento industrial, logístico, energético, hídrico e de transporte.
Como as regras de Compra Americana afetam os fornecedores?
A partir de outubro de 2026, os produtos manufaturados cobertos precisarão de componentes de origem norte-americana acima de 55% do custo total dos componentes, tornando o abastecimento doméstico e a documentação essenciais.