
Taille et part du marché des textiles techniques de construction en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
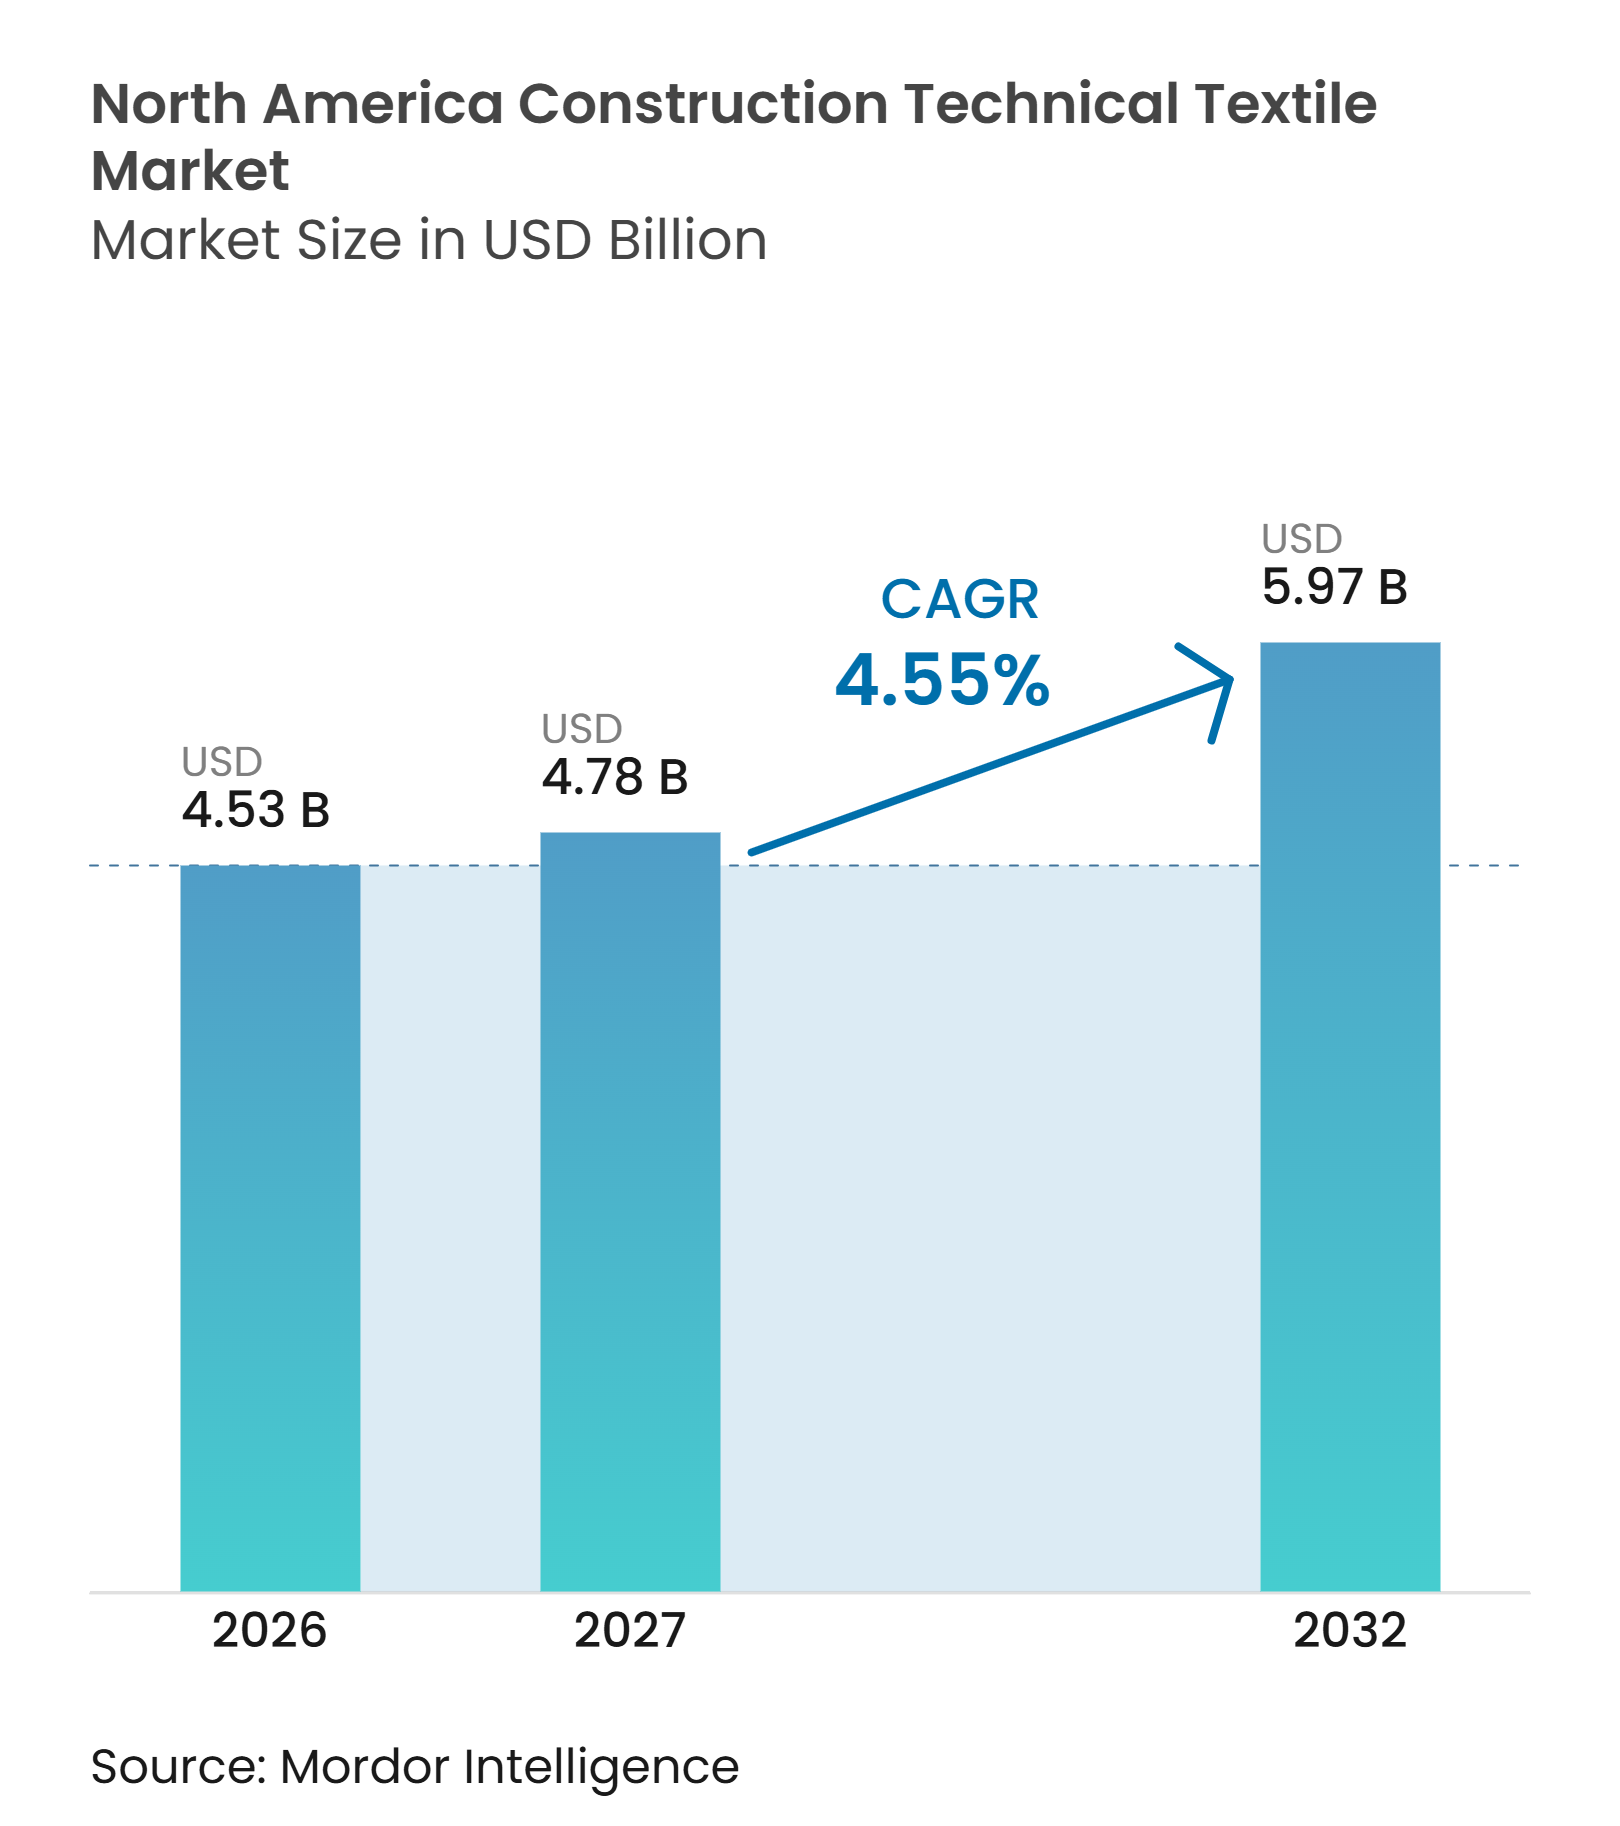
| Taille du marché de l'année de base (2026) | 4.53 Milliards de dollars |
| Taille du Marché (2027) | 4.78 Milliards de dollars |
| Taille du Marché (2032) | 5.97 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.55 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles techniques de construction en Amérique du Nord par Mordor Intelligence
La taille du marché des textiles techniques de construction en Amérique du Nord était évaluée à 4,53 milliards USD en 2026 et devrait croître de 4,78 milliards USD en 2027 pour atteindre 5,97 milliards USD d'ici 2032, à un CAGR de 4,55 % durant la période de prévision (2027-2032).
Les règles de passation des marchés fédéraux et les normes plus strictes relatives à l'enveloppe du bâtiment modifient la sélection des produits dans les projets d'infrastructure et de construction. La fin de la dérogation d'applicabilité générale pour les produits manufacturés dans les projets routiers financés par le gouvernement fédéral exige que l'assemblage final soit réalisé aux États-Unis à compter du 1er octobre 2025, tandis que le seuil des composants d'origine nationale passe à 55 % à compter du 1er octobre 2026. Ces règles stimulent la demande de géosynthétiques conformes, de systèmes de membranes, de barrières à l'air et de tissus de renforcement, tout en favorisant les fournisseurs disposant d'un approvisionnement national, de registres de composants nationaux, de certificats de produits et de performances environnementales documentées, et en orientant les décisions vers des systèmes répondant aux spécifications des projets sans ajouter d'étapes d'installation complexes pour les travaux routiers, hydrauliques, d'enveloppe de bâtiment et de réhabilitation. La volatilité des coûts, la capacité nationale limitée pour les grades spécialisés, les régimes d'approbation distincts et les pénuries de main-d'œuvre d'installation demeurent des contraintes importantes sur le marché des textiles techniques de construction en Amérique du Nord, pouvant retarder la qualification des systèmes laminés, augmenter les coûts de livraison des intrants spécialisés importés et limiter la vitesse à laquelle la demande portée par les projets se convertit en installations achevées dans les infrastructures financées par le gouvernement fédéral, la re-toiture commerciale, la reconstruction résiliente et les grands programmes de construction industrielle.
Principaux enseignements du rapport
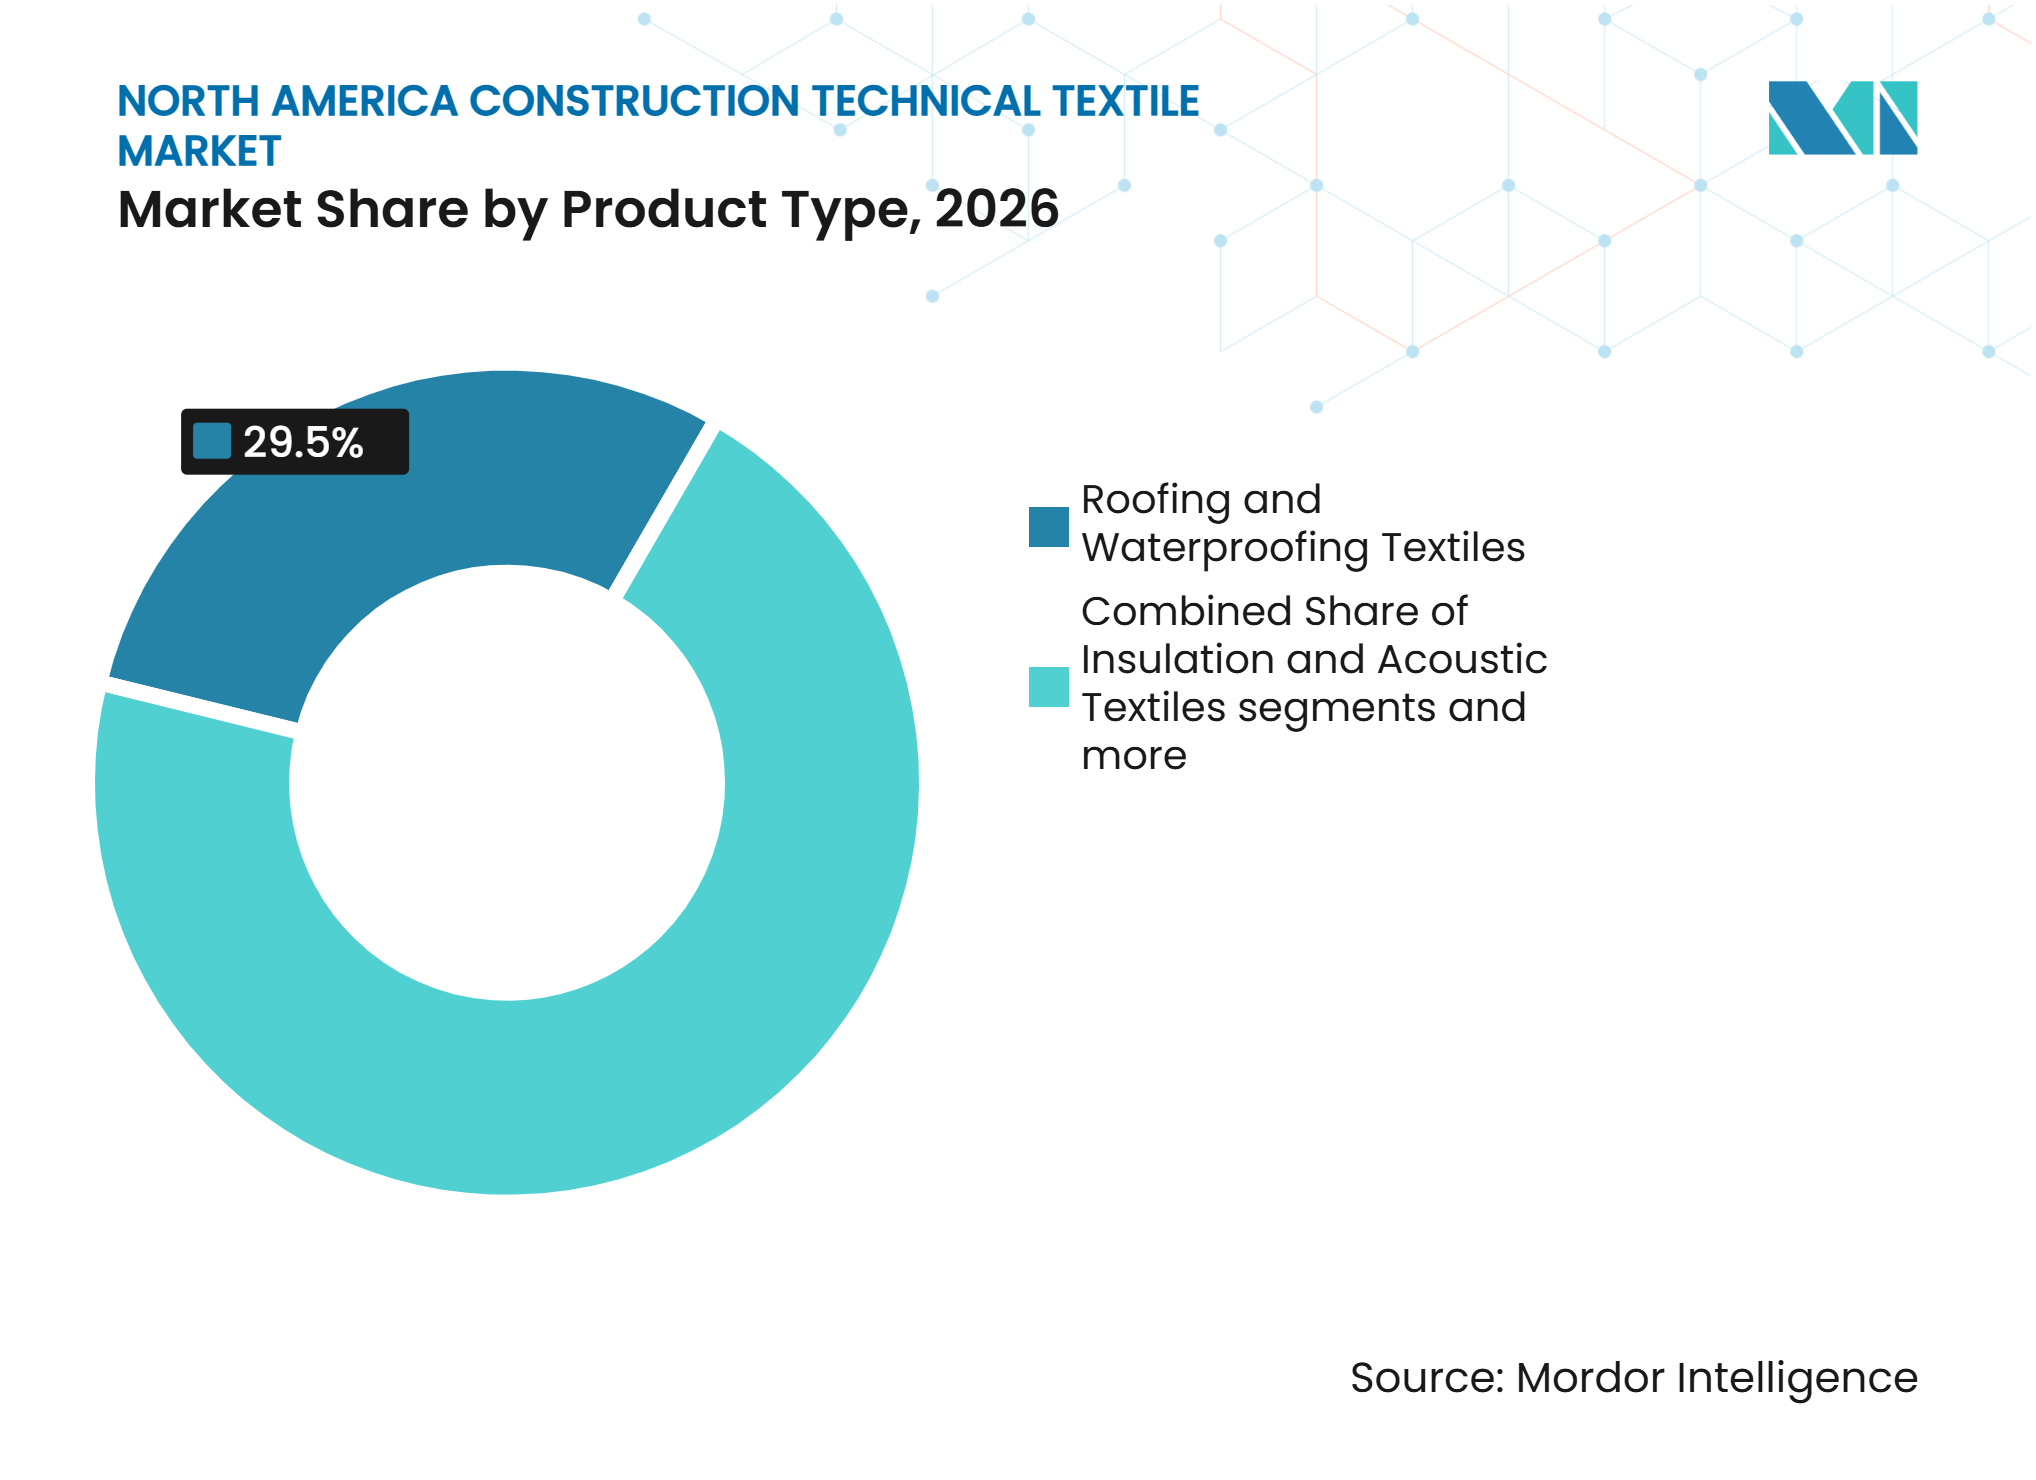
- Par type de produit, les textiles de toiture et d'étanchéité détenaient 29,5 % de la part du marché des textiles techniques de construction en Amérique du Nord en 2026, tandis que les membranes architecturales et les tissus tendus devraient croître à un CAGR de 6,2 % jusqu'en 2032.
- Par type de matériau, le polyester détenait 31,6 % de la taille du marché des textiles techniques de construction en Amérique du Nord en 2026, tandis que les fibres à haute performance (carbone, aramide et autres) devraient croître à un CAGR de 6,5 % jusqu'en 2032.
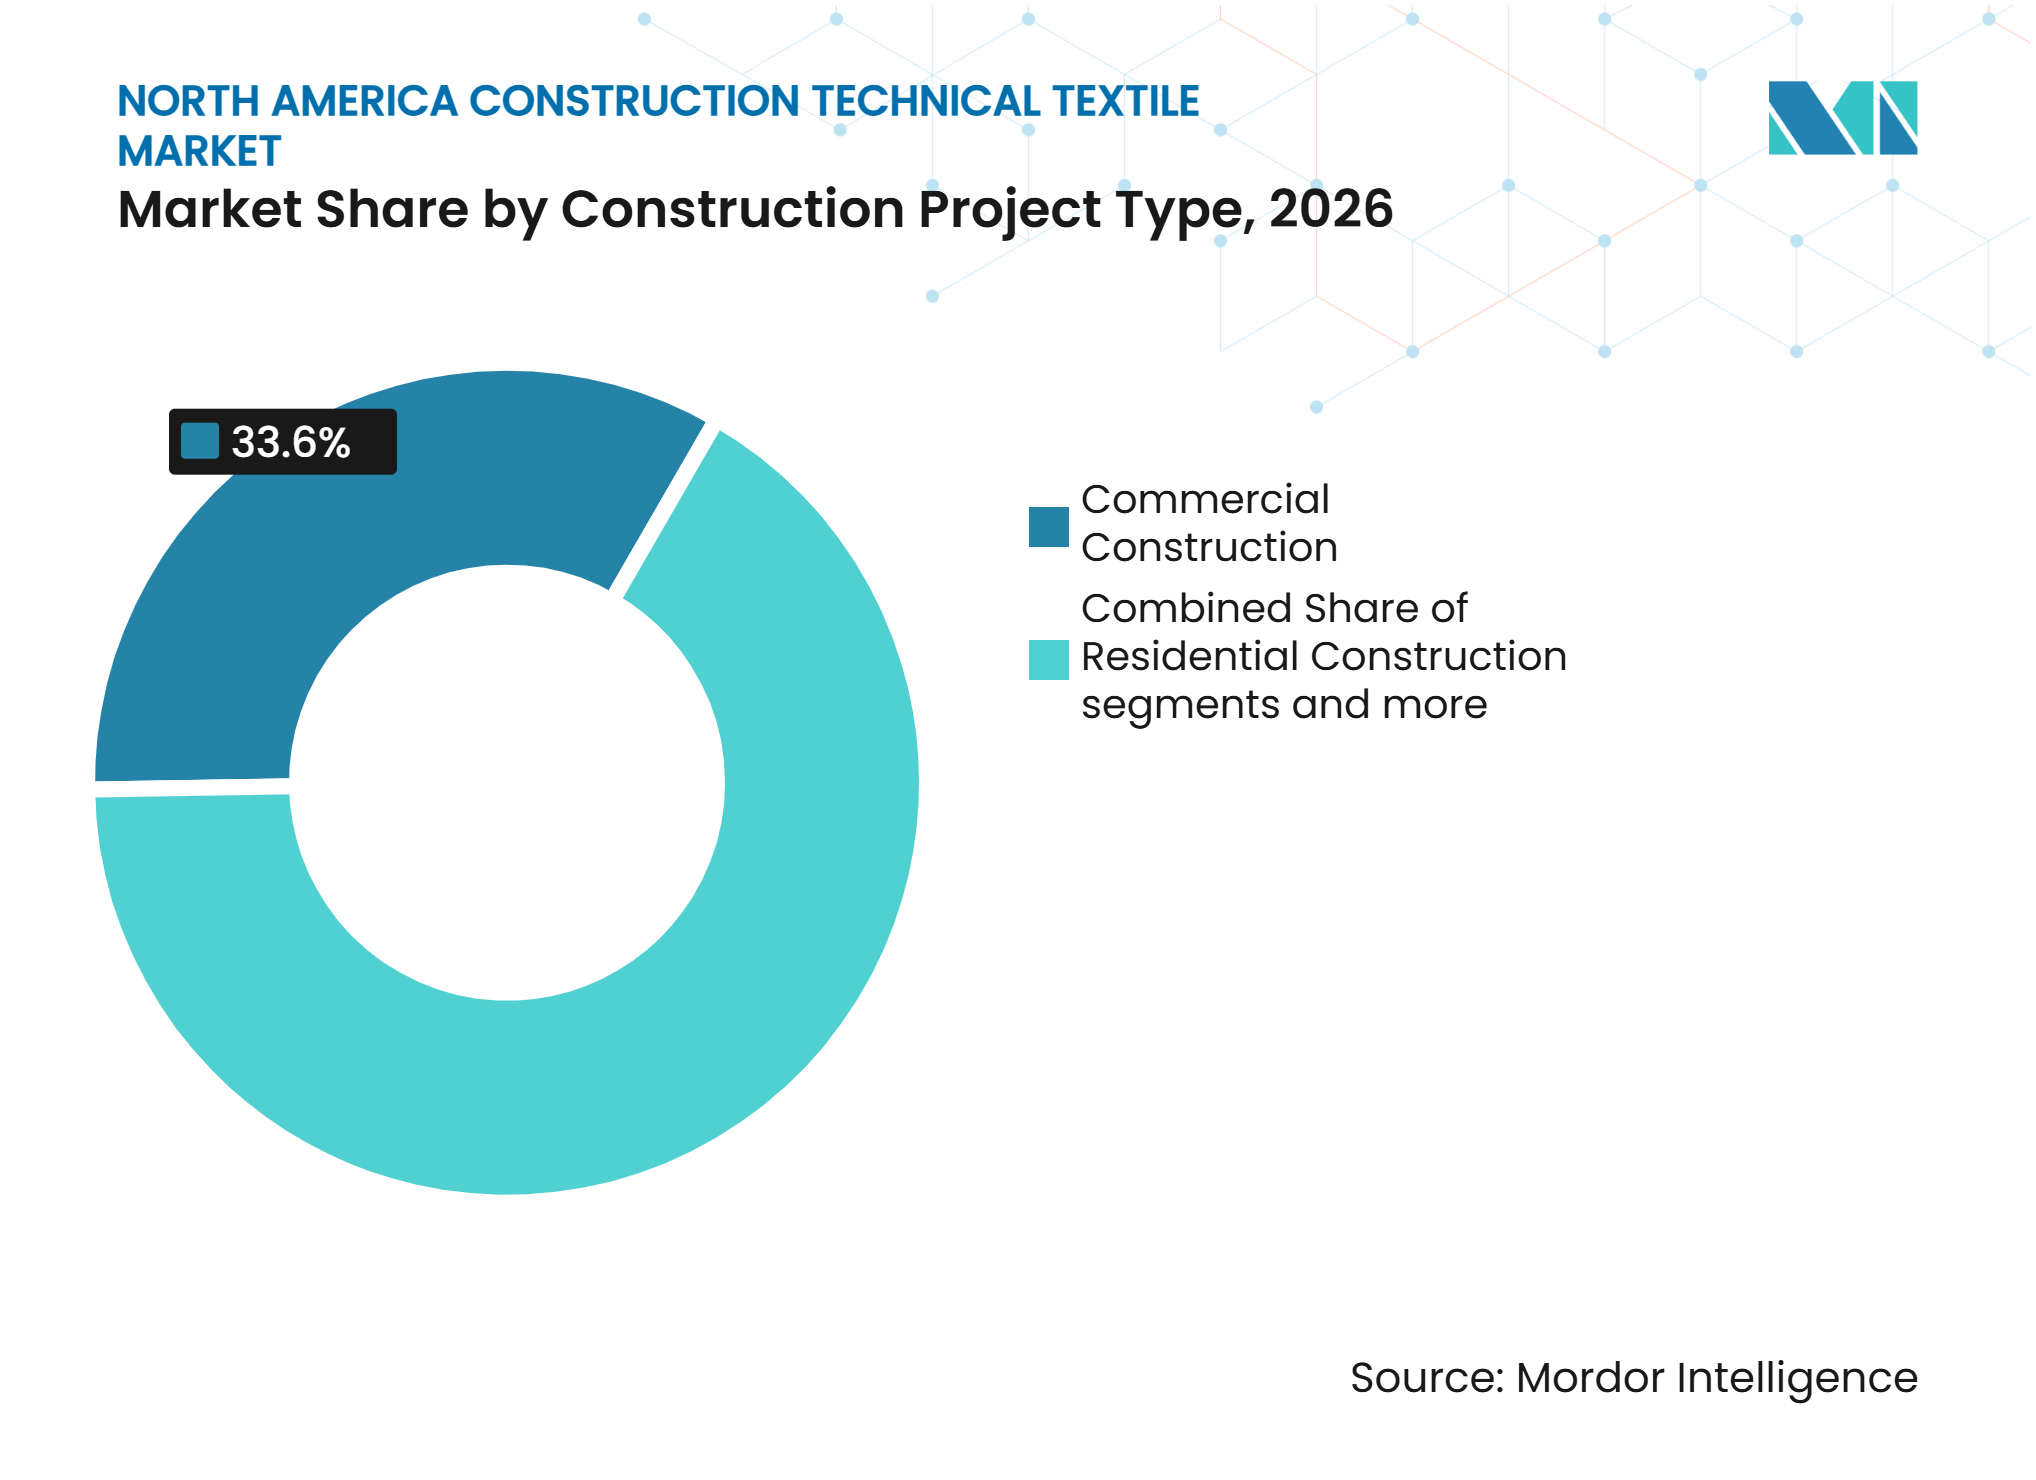
- Par type de projet de construction, la construction commerciale détenait une part de 33,6 % en 2026, tandis que la construction industrielle et logistique devrait croître à un CAGR de 5,9 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de 82,8 % en 2026, tandis que le Mexique devrait croître à un CAGR de 5,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Modernisation des infrastructures financées par le gouvernement fédéral et exigences d'approvisionnement national | +1.2% | États-Unis en priorité, Canada via les chaînes d'approvisionnement transfrontalières | Moyen terme (2-4 ans) |
| Décarbonation de l'enveloppe du bâtiment et renforcement des codes énergétiques | +1.0% | États-Unis et Canada, avec répercussions au Mexique | Long terme (≥ 4 ans) |
| Dépenses de résilience climatique face aux risques d'inondation, d'érosion, de chaleur et d'incendie de forêt | +0.8% | États-Unis en priorité et côtes mexicaines | Moyen terme (2-4 ans) |
| Demande de rénovation liée au vieillissement des toitures, routes, ponts et infrastructures hydrauliques | +0.7% | Ensemble de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Systèmes légers et à installation rapide pour les projets à main-d'œuvre limitée | +0.5% | États-Unis et Canada, avec la ceinture solaire américaine en priorité | Court terme (≤ 2 ans) |
| Détection par fibre optique intégrée dans les géosynthétiques et les tissus structurels | +0.2% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation des infrastructures financées par le gouvernement fédéral et exigences d'approvisionnement national
Le marché des textiles techniques de construction en Amérique du Nord bénéficie d'un changement substantiel dans les marchés publics fédéraux. La Federal Highway Administration a publié sa règle finale Buy America le 14 janvier 2025, mettant fin à la dérogation d'applicabilité générale de longue date pour les produits manufacturés dans les projets routiers financés par le gouvernement fédéral.[1] L'assemblage final des produits manufacturés incorporés de façon permanente doit avoir lieu aux États-Unis à compter du 1er octobre 2025, et les composants d'origine américaine doivent dépasser 55 % du coût total des composants à compter du 1er octobre 2026.[2] Les géosynthétiques polymères avec des ajouts mineurs peuvent être classés comme matériaux de construction au titre des exigences Build America, Buy America, ce qui peut nécessiter que tous les processus de fabrication se déroulent aux États-Unis. Les agences de transport des États peuvent préqualifier les fournisseurs qui fournissent des certificats pour les systèmes complexes, ce qui élève les barrières pour les transformateurs dépendants des importations. Cela favorise les producteurs capables de tracer les composants tout au long de la production nationale et de répondre aux besoins de documentation dans les travaux routiers américains, le Canada étant concerné via les chaînes d'approvisionnement transfrontalières.
Décarbonation de l'enveloppe du bâtiment et renforcement des codes énergétiques
Le marché des textiles techniques de construction en Amérique du Nord bénéficie du soutien de l'adoption des codes énergétiques et des améliorations de l'enveloppe du bâtiment. Le Département de l'Énergie a émis une détermination affirmative sur l'IECC 2024 en décembre 2024, exigeant que les États révisent leurs codes énergétiques résidentiels dans un délai de 2 ans.[3] Le département a constaté que l'édition 2024 permet d'économiser 7,8 % d'énergie sur site par rapport à l'édition 2021. Ses dispositions relatives aux barrières à l'air continues et aux ponts thermiques soutiennent les membranes de façade, les pare-pluie et les barrières résistantes aux intempéries. DuPont a publié une déclaration environnementale de produit mise à jour pour les produits Tyvek en juillet 2025, faisant état d'une réduction de 7 % du carbone incorporé A1-A3 depuis 2022. Ces attributs de produit peuvent donner aux propriétaires une base documentée pour des spécifications de rénovation plus performantes.
Résilience climatique et demande de rénovation liée au vieillissement des actifs
Le marché des textiles techniques de construction en Amérique du Nord est soutenu par les besoins de reconstruction et de réhabilitation face aux aléas climatiques et au vieillissement des infrastructures. La FEMA a déclaré une autorisation budgétaire de 62,5 milliards USD pour le Fonds de secours en cas de catastrophe pour l'exercice fiscal 2025, dont 29 milliards USD en crédits supplémentaires au titre de la loi publique 118-158, Division B. La FEMA a mis fin au programme Building Resilient Infrastructure and Communities en avril 2025, déplaçant l'accent vers la reconstruction gérée par les agences de transport, de logement et d'État. Ces projets utilisent des couvertures anti-érosion, des nattes de renforcement de gazon, des systèmes de talus, des filets de débris, des géotextiles de drainage et des non-tissés haute performance. Birdair a contracté en avril 2025 pour remplacer la toiture en membrane tendue PTFE qu'elle avait installée en 1994 au Rita Rossi Colwell Center par un système Tensotherm. Une documentation de durée de vie plus longue et des systèmes légers et auto-adhésifs renforcent l'argumentaire en faveur de produits pouvant être installés rapidement avec des équipes réduites.
Tissus structurels intelligents et systèmes de surveillance
Le marché des textiles techniques de construction en Amérique du Nord commence à intégrer des produits offrant à la fois surveillance et renforcement. Une étude évaluée par des pairs publiée dans Smart Materials and Structures en avril 2025 a rapporté un coefficient de transfert de déformation de 93,88 % pour les géogrilles intégrant des réseaux de Bragg sur fibre optique. Ce résultat soutient les géosynthétiques équipés de capteurs dans les programmes de surveillance des ponts et des talus aux États-Unis et au Canada. L'ASTM a publié la norme D8538/D8538M-25 en 2025 pour le renforcement en treillis composite d'aramide utilisé pour prévenir l'écaillage du béton. Les systèmes techniques qui réduisent le temps d'installation répondent également aux contraintes de main-d'œuvre. L'Associated General Contractors of America a rapporté en août 2025 que 92 % des entreprises qui recrutaient avaient des difficultés à pourvoir des postes, soutenant la demande de systèmes d'installation plus simples.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des coûts des résines de fibres synthétiques et de l'énergie | -0.8% | Ensemble de l'Amérique du Nord, avec une exposition américaine aux perturbations d'importation liées aux droits de douane | Court terme (≤ 2 ans) |
| Contraintes de capacité nationale qualifiée au titre des règles Buy America | -0.6% | États-Unis en priorité, avec des implications pour la chaîne d'approvisionnement au Canada | Moyen terme (2-4 ans) |
| Exigences d'approbation et de test fragmentées dans les juridictions nord-américaines | -0.4% | Ensemble de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre spécialisée en installation, soudage et détail | -0.3% | Marchés urbains des États-Unis et du Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des résines de fibres synthétiques, de l'énergie et de la main-d'œuvre
Le marché des textiles techniques de construction en Amérique du Nord reste exposé aux variations des coûts des résines, de l'énergie et de la main-d'œuvre. Les prix du polypropylène en Amérique du Nord ont baissé de 2,7 % en août 2025, tandis que le polyester et le polypropylène peuvent évoluer selon des cycles différents en raison de leurs liens distincts avec les matières premières. Le thermoformage, le calandrage et le revêtement par extrusion ajoutent une exposition aux coûts de l'électricité industrielle. Les petits transformateurs spécialisés sont plus exposés lorsqu'ils ne disposent pas de contrats d'approvisionnement à long terme ou de couverture énergétique. L'Associated General Contractors of America a associé les pénuries de main-d'œuvre aux retards de projets en août 2025. Les systèmes auto-adhésifs et les méthodes réduisant le soudage à l'air chaud peuvent diminuer la pression sur la planification lorsque les disponibilités en main-d'œuvre et les fenêtres météorologiques sont limitées.
Capacité nationale et exigences d'approbation fragmentées
Le marché des textiles techniques de construction en Amérique du Nord est confronté à un déficit de capacité pour les grades spécialisés devant satisfaire aux règles Buy America. L'assemblage final aux États-Unis est requis à partir d'octobre 2025, et le seuil de 55 % du coût des composants d'origine nationale s'applique à partir d'octobre 2026. La Federal Highway Administration a estimé une augmentation annuelle des coûts des matériaux de 41 millions USD à 980 millions USD pour l'ensemble des produits manufacturés concernés. La conformité peut s'étendre à l'approvisionnement en fibres brutes et à la formulation des polymères, tandis que l'offre nationale peut ne pas encore disposer d'une capacité certifiée suffisante pour chaque grade requis. Le Canada utilise le système du Centre canadien des matériaux de construction parallèlement aux voies d'évaluation américaines, créant des besoins de double certification pour les fournisseurs transfrontaliers. Des voies de test distinctes et des questions d'interprétation pour les assemblages laminés peuvent ralentir la qualification même lorsque les produits satisfont aux exigences de performance technique. Le marché des textiles techniques de construction en Amérique du Nord récompense les producteurs capables de prendre en charge les tests, les certificats et les dossiers spécifiques à chaque juridiction.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les textiles de toiture et d'étanchéité occupent la position la plus importante tandis que les membranes architecturales connaissent la croissance la plus rapideLes textiles de toiture et d'étanchéité détenaient 29,5 % de la taille du marché des textiles techniques de construction en Amérique du Nord en 2026, ce qui en fait la plus grande catégorie de produits. La re-toiture commerciale, les remplacements liés aux événements climatiques et les mises à niveau des codes énergétiques soutiennent la demande. Les membranes monocouches renforcées au TPO sont largement utilisées dans la toiture commerciale à faible pente, car les armatures en polyester offrent des performances en traction dans les systèmes fixés mécaniquement et entièrement collés. Les produits TPO auto-adhésifs réduisent le soudage à l'air chaud et peuvent élargir les conditions d'installation praticables. Cela est important sur les marchés à main-d'œuvre limitée où la disponibilité des équipes et les fenêtres météorologiques affectent les plannings.
Les membranes architecturales et les tissus tendus affichent la croissance prévisionnelle la plus élevée à un CAGR de 6,2 % jusqu'en 2032. Les infrastructures publiques et les développements à usage mixte utilisent la fibre de verre enduite de PTFE pour l'ombrage, la performance acoustique, la translucidité modulant l'énergie et la longue durée de vie. Les équipements sportifs, les auvents de transit, les rénovations de centres de congrès et les amphithéâtres constituent des contextes de demande pertinents. Birdair a reçu en octobre 2025 un contrat pour concevoir, ingénier, fabriquer et installer 59 structures de toiture en membrane tendue sur 150 000 pieds carrés au Ontario Sports Empire Complex en Californie. Les textiles de façade, de renforcement, d'isolation, acoustiques, d'ombrage et de protection de chantier servent à la fois la construction neuve et les travaux de rénovation.



Par type de matériau :
le polyester est en tête en volume tandis que les fibres haute performance progressent dans les travaux de réhabilitationLe polyester détenait 31,6 % de la part du marché des textiles techniques de construction en Amérique du Nord en 2026. Sa position reflète son utilisation comme armature dans les membranes de toiture commerciale, les sous-couches d'étanchéité et les non-tissés géotextiles. Son efficacité en termes de coût, sa cohérence en traction et sa compatibilité avec les systèmes de revêtement thermoplastiques et bitumineux rendent son remplacement difficile dans les produits à fort volume. Le polypropylène est important pour les non-tissés de drainage, de séparation et de contrôle de l'érosion. La fibre de verre soutient les treillis de renforcement pour les enduits, les supports de plâtre et les applications structurelles composites.
Les fibres à haute performance (carbone, aramide et autres) devraient croître à un CAGR de 6,5 % jusqu'en 2032. Leur utilisation dans la réhabilitation des ponts et du béton reflète leurs performances élevées en termes de rapport résistance/poids et de résistance à la corrosion. La norme ASTM D8538/D8538M-25 fournit une spécification pour le treillis composite d'aramide utilisé dans la prévention de l'écaillage du béton. Owens Corning a accepté en février 2025 de vendre son activité mondiale de renforcements en verre à Praana Group pour 755 millions USD, tout en conservant son activité de non-tissés en verre intégrée verticalement dans le segment Toiture. Les fibres acryliques, polyamides, naturelles et régénérées servent les applications d'ombrage stables aux UV et les projets recherchant une certification à contenu recyclé ou biosourcé.
Par type de projet de construction :
la construction commerciale est en tête tandis que les projets industriels et logistiques se développent plus rapidementLa construction commerciale détenait 33,6 % de la taille du marché des textiles techniques de construction en Amérique du Nord en 2026. Les nouveaux établissements institutionnels et de soins de santé contribuent à la demande, ainsi que la réhabilitation des toitures et des enveloppes des bureaux, commerces et entrepôts vieillissants. Les niveaux élevés de vacance dans les principaux marchés commerciaux américains peuvent inciter les propriétaires à investir dans la re-toiture et la réhabilitation complète de l'enveloppe plutôt que dans la construction neuve. Les barrières à l'air continues et les membranes de toiture réfléchissantes sont de plus en plus importantes dans les spécifications de construction verte. La construction résidentielle reste pertinente pour les volumes de pare-pluie, de membranes respirantes et pour la prise en compte par les États des dispositions relatives aux barrières à l'air de l'IECC 2024.
La construction industrielle et logistique devrait croître à un CAGR de 5,9 % jusqu'en 2032. Les installations de fabrication et les centres de distribution au Texas, en Arizona et dans le Sud-Est ont besoin de grandes membranes de toiture, de sous-couches d'étanchéité et de barrières de contrôle de la vapeur. La délocalisation de proximité soutient ce schéma de construction dans la ceinture solaire américaine et dans le nord du Mexique. Les grands formats à un seul niveau rendent la vitesse d'installation et le coût de la main-d'œuvre importants. Le secteur des textiles techniques de construction en Amérique du Nord bénéficie lorsque ces systèmes offrent un coût installé plus faible sans compromettre les exigences de performance.

Analyse géographique
Les États-Unis représentaient 82,8 % de la part du marché des textiles techniques de construction en Amérique du Nord en 2026. Le financement fédéral des infrastructures, la diversité de la construction commerciale et les exigences Buy America confèrent au pays un avantage d'échelle évident. Les projets d'eau, d'eaux usées, d'énergie, de routes et de services publics utilisent des géotextiles, des géotextiles de drainage, des matériaux de contrôle de l'érosion et des systèmes de confinement. Le Texas, la Floride, la Géorgie et les Carolines soutiennent la demande grâce au développement industriel, au remplacement des toitures après des événements climatiques et à la réhabilitation des routes. Les jalons Buy America aux États-Unis créent une prime d'approvisionnement national qui place la documentation et la capacité locale au cœur des travaux financés par le gouvernement fédéral.
Le Canada occupe la deuxième position au niveau national, bien que la hausse des taux hypothécaires et la baisse des mises en chantier freinent l'activité de construction à court terme. Les programmes civils financés par la Banque de l'infrastructure du Canada et les autorités provinciales de transport soutiennent les applications d'infrastructure. Le Centre canadien des matériaux de construction évalue les barrières résistantes aux intempéries, les géosynthétiques et d'autres produits de construction. Son système fonctionne parallèlement aux voies d'évaluation américaines, nécessitant des voies de double certification pour les ventes transfrontalières. La demande de panneaux métalliques isolés reste un point fort relatif là où les projets de centres de données et de batteries pour véhicules électriques nécessitent des systèmes de construction résistants au feu.
Le Mexique devrait croître à un CAGR de 5,8 % jusqu'en 2032, le taux géographique le plus élevé du marché des textiles techniques de construction en Amérique du Nord. La Commission économique des Nations Unies pour l'Amérique latine et les Caraïbes a identifié la délocalisation de proximité comme une opportunité importante de montée en puissance industrielle pour le Mexique en février 2025. Le développement industriel à Monterrey, Juárez et Querétaro soutient la demande de tissus de toiture, de membranes d'étanchéité et de barrières de vapeur. La Chambre mexicaine de l'industrie de la construction identifie l'énergie, l'eau et les infrastructures logistiques comme des besoins d'investissement clés dans le cadre des priorités de délocalisation de proximité et du Plan México.
Paysage concurrentiel
Concentration du Marché
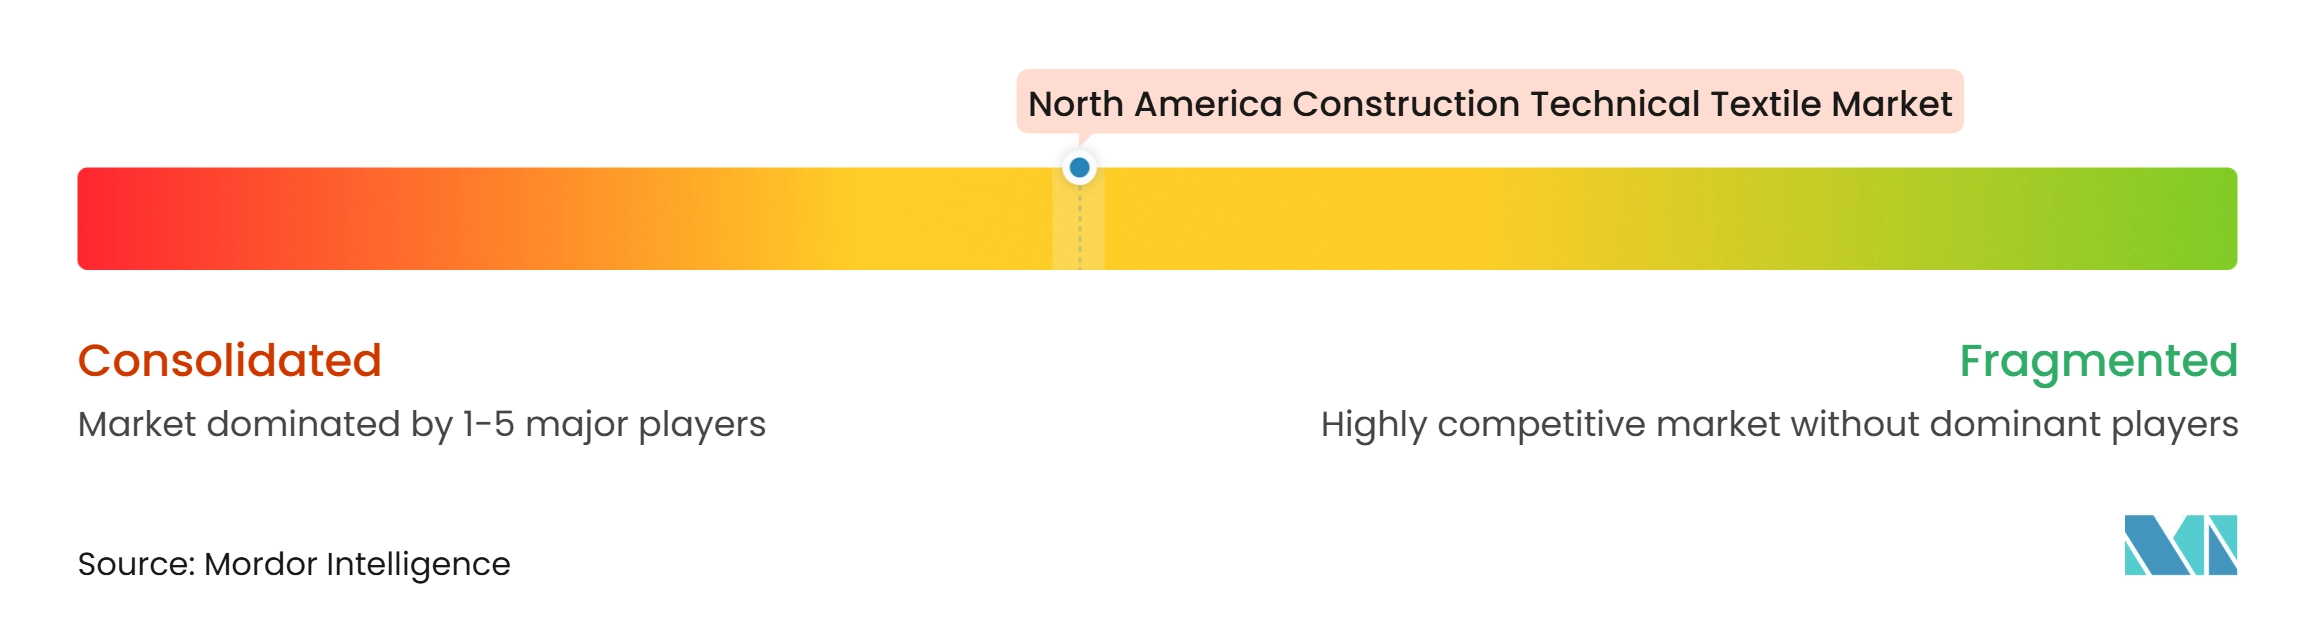
Le marché des textiles techniques de construction en Amérique du Nord présente un niveau de concentration moyen. DuPont, Freudenberg Performance Materials, Berry Global Group, Solmax et d'autres grandes entreprises de matériaux ont des positions dans les pare-pluie, les sous-couches non-tissées et les non-tissés géotextiles. Les producteurs spécialisés et les transformateurs intégrés verticalement sont en concurrence sur les produits nécessitant des performances définies, des certifications ou des garanties de système. La concentration est plus élevée dans les membranes de toiture, tandis que les géosynthétiques servent de nombreuses agences de transport, bureaux d'études et entrepreneurs. La sélection des produits dans les géosynthétiques peut varier selon les normes de conception spécifiques aux projets et les exigences d'approbation.
Les entreprises investissent dans la capacité, la documentation environnementale et la performance des systèmes. DuPont a mis à jour la déclaration environnementale de produit pour le pare-pluie Tyvek en juillet 2025 et a rapporté une réduction de 7 % du carbone incorporé A1-A3 depuis 2022. Seaman Corporation a obtenu une notation de durée de vie de référence de 40 ans pour les membranes de toiture FiberTite en janvier 2025. Kingspan a porté son investissement engagé dans la toiture aux États-Unis à 1 milliard USD en juin 2025, avec de nouvelles installations de production dans le Maryland et en Oklahoma prévues pour 2026. Ces initiatives soutiennent les fournisseurs capables d'offrir une capacité locale, des attributs de produit vérifiés et une distribution établie.
La technologie constitue un point de différenciation supplémentaire pour le marché des textiles techniques de construction en Amérique du Nord. Les géosynthétiques intelligents avec détection intégrée peuvent combiner la fourniture de matériaux avec la surveillance structurelle et les services de données. La production de grades spécialisés certifiables Buy America reste une opportunité importante car l'offre n'a pas encore répondu à la demande portée par les politiques. Les systèmes d'installation plus simples répondent également à la pénurie de main-d'œuvre qualifiée en soudage et en détail.
Leaders du secteur des textiles techniques de construction en Amérique du Nord
-
Milliken & Company
-
Berry Global Group, Inc.
-
DuPont de Nemours, Inc.
-
Saint-Gobain ADFORS
-
Owens Corning
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques de construction en Amérique du Nord Entreprises couvertes dans ce rapport
- Milliken & Company
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Saint-Gobain ADFORS
- Owens Corning
- Solmax
- GAF Materials Corporation
- Freudenberg Performance Materials
- Seaman Corporation
- Sika AG
- Propex Operating Company, LLC
- Fibertex Nonwovens A/S
- AGRU America, Inc.
- HUESKER Group
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- TYPAR
- Nilex, Inc.
- Low & Bonar
- Carlisle Companies Incorporated
- Johns Manville
- Kingspan Group plc
Développements industriels récents dans Marché des textiles techniques de construction en Amérique du Nord
- Juin 2026 : Officine Maccaferri a officiellement inauguré sa nouvelle installation de fabrication nord-américaine à Fort Lawn, en Caroline du Sud. L'installation intègre plusieurs technologies de production et renforce les capacités de fabrication régionale de l'entreprise pour les applications de génie civil et environnemental, notamment les solutions d'infrastructure géotechnique.
- Janvier 2026 : Messe Frankfurt a ouvert les candidatures pour les Prix d'innovation Techtextil Amérique du Nord 2026, couvrant les nouveaux matériaux, produits, applications, matériaux recyclés et technologies de production. L'initiative soutient l'innovation dans les textiles techniques et les non-tissés, y compris les matériaux utilisés dans les applications de construction et d'infrastructure.
- Novembre 2025 : Sika entame la construction d'une installation de production de toiture de 25 millions USD à Sealy, au Texas (130 847 pieds carrés, couvrant la fabrication et l'entreposage), reflétant un investissement stratégique dans la capacité de production de membranes TPO et d'étanchéité en Amérique du Nord en prévision de la croissance anticipée de la demande dans le corridor industriel de la ceinture solaire.
Périmètre du rapport sur le marché des textiles techniques de construction en Amérique du Nord
Le rapport sur le marché des textiles techniques de construction en Amérique du Nord est segmenté par type de produit (textiles de toiture et d'étanchéité, textiles d'isolation et acoustiques, et autres), par type de matériau (polyester (PET), polypropylène (PP), et autres), par type de projet de construction (construction résidentielle, construction commerciale, et autres), et par géographie (États-Unis, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Membranes architecturales et tissus tendus (membranes enduites de PVC, membranes en fibre de verre enduites de PTFE, etc.) |
| Textiles de toiture et d'étanchéité |
| Textiles de façade et d'enveloppe du bâtiment (pare-pluie et barrières résistantes aux intempéries, tissus de membrane de façade, etc.) |
| Textiles de renforcement de construction (plâtre en fibre de verre, tissus et treillis de renforcement, armatures, etc.) |
| Textiles d'isolation et acoustiques |
| Textiles d'ombrage architectural et de toiture tendue |
| Textiles de protection de chantier (filets de débris, tissus de confinement et anti-poussière, etc.) |
| Autres textiles techniques de construction |
| Polyester (PET) |
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Fibre de verre |
| Fibres acryliques et polyamides |
| Fibres à haute performance (carbone, aramide et autres) |
| Fibres naturelles et régénérées |
| Autres matériaux spéciaux |
| Construction résidentielle |
| Construction commerciale |
| Construction industrielle et logistique |
| Construction institutionnelle et autres bâtiments |
| États-Unis |
| Canada |
| Mexique |
| Par type de produit | Membranes architecturales et tissus tendus (membranes enduites de PVC, membranes en fibre de verre enduites de PTFE, etc.) |
| Textiles de toiture et d'étanchéité | |
| Textiles de façade et d'enveloppe du bâtiment (pare-pluie et barrières résistantes aux intempéries, tissus de membrane de façade, etc.) | |
| Textiles de renforcement de construction (plâtre en fibre de verre, tissus et treillis de renforcement, armatures, etc.) | |
| Textiles d'isolation et acoustiques | |
| Textiles d'ombrage architectural et de toiture tendue | |
| Textiles de protection de chantier (filets de débris, tissus de confinement et anti-poussière, etc.) | |
| Autres textiles techniques de construction | |
| Par type de matériau | Polyester (PET) |
| Polypropylène (PP) | |
| Polyéthylène (PE) | |
| Fibre de verre | |
| Fibres acryliques et polyamides | |
| Fibres à haute performance (carbone, aramide et autres) | |
| Fibres naturelles et régénérées | |
| Autres matériaux spéciaux | |
| Par type de projet de construction | Construction résidentielle |
| Construction commerciale | |
| Construction industrielle et logistique | |
| Construction institutionnelle et autres bâtiments | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les textiles techniques de construction en Amérique du Nord ?
Le secteur devrait croître de 4,53 milliards USD en 2026 à 5,97 milliards USD d'ici 2032, à un CAGR de 4,55 % de 2027 à 2032.
Quelle catégorie de produits affiche la position de revenus la plus importante ?
Les textiles de toiture et d'étanchéité sont en tête avec une part de 29,5 % en 2026, soutenus par la re-toiture commerciale et les mises à niveau de l'enveloppe du bâtiment.
Quelle catégorie de matériaux connaît la croissance la plus rapide ?
Les fibres à haute performance (carbone, aramide et autres) devraient se développer à un CAGR de 6,5 % jusqu'en 2032, soutenues par les travaux de réhabilitation des ponts et du béton.
Qu'est-ce qui stimule la demande de textiles techniques dans les projets d'infrastructure ?
Les exigences Buy America, les travaux de reconstruction et la demande pour les applications de contrôle de l'érosion, de drainage, de renforcement et de confinement soutiennent la demande en infrastructure.
Quel pays devrait enregistrer la croissance la plus rapide ?
Le Mexique devrait croître à un CAGR de 5,8 % jusqu'en 2032, la délocalisation de proximité soutenant les investissements industriels, logistiques, énergétiques, hydrauliques et de transport.
Comment les règles Buy America affectent-elles les fournisseurs ?
À partir d'octobre 2026, les produits manufacturés concernés devront comporter des composants d'origine américaine représentant plus de 55 % du coût total des composants, rendant l'approvisionnement national et la documentation essentiels.