
Tamaño y Participación del Mercado de Textiles Técnicos para la Construcción en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 4.53 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.78 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.97 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.55 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos para la Construcción en América del Norte por Mordor Intelligence
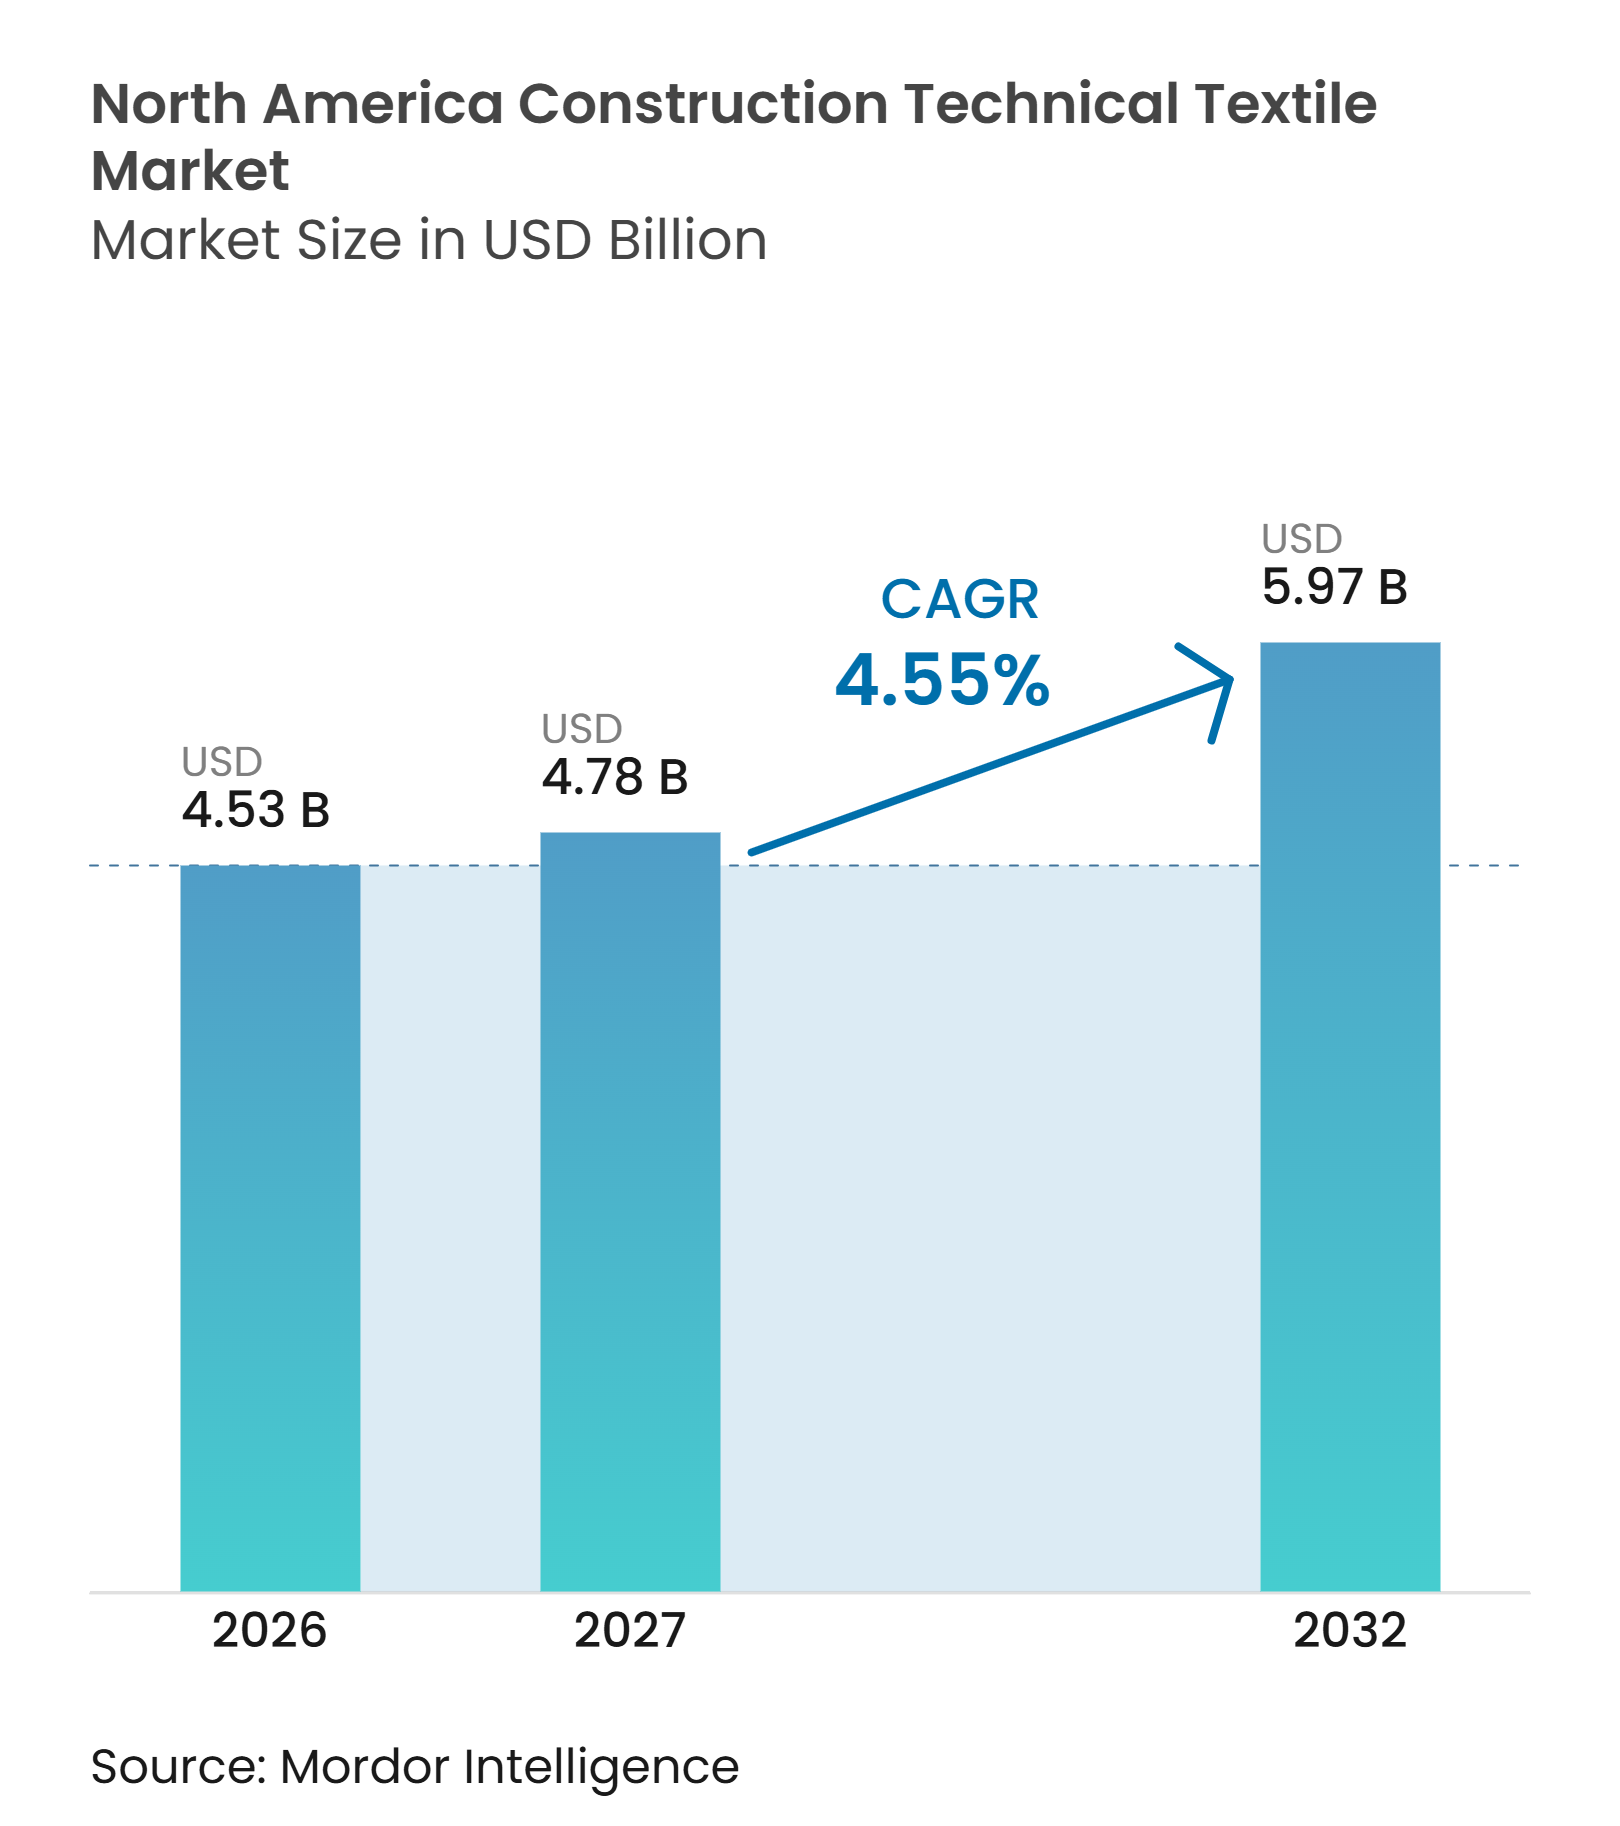
El tamaño del Mercado de Textiles Técnicos para la Construcción en América del Norte fue valorado en 4,53 mil millones de USD en 2026 y se estima que crecerá desde 4,78 mil millones de USD en 2027 hasta alcanzar los 5,97 mil millones de USD para 2032, a una CAGR del 4,55% durante el período de pronóstico (2027-2032).
Las normas de contratación federal y los estándares más estrictos para la envolvente del edificio están cambiando la selección de productos en proyectos de infraestructura y construcción. El fin de la Exención de Aplicabilidad General para productos manufacturados en proyectos de carreteras con financiación federal exige el ensamblaje final en los Estados Unidos a partir del 1 de octubre de 2025, mientras que el umbral de componentes nacionales aumenta al 55% a partir del 1 de octubre de 2026. Estas normas fomentan la demanda de geosinténticos conformes, sistemas de membrana, barreras de aire y telas de refuerzo, al tiempo que favorecen a los proveedores con abastecimiento nacional, registros de componentes nacionales, certificados de producto y desempeño ambiental documentado, y orientan las decisiones hacia sistemas que cumplen las especificaciones del proyecto sin añadir pasos de instalación complejos para obras de carreteras, agua, envolvente del edificio y rehabilitación. La volatilidad de costos, la capacidad nacional limitada para grados especializados, los regímenes de aprobación separados y la escasez de mano de obra de instalación siguen siendo restricciones materiales en el mercado de textiles técnicos para la construcción en América del Norte, lo que puede retrasar la calificación de sistemas laminados, elevar los costos de entrega de insumos especializados importados y limitar la velocidad a la que la demanda impulsada por proyectos se convierte en instalaciones completadas en infraestructura con financiación federal, reteching comercial, reconstrucción resiliente y grandes programas de edificios industriales.
Conclusiones Clave del Informe
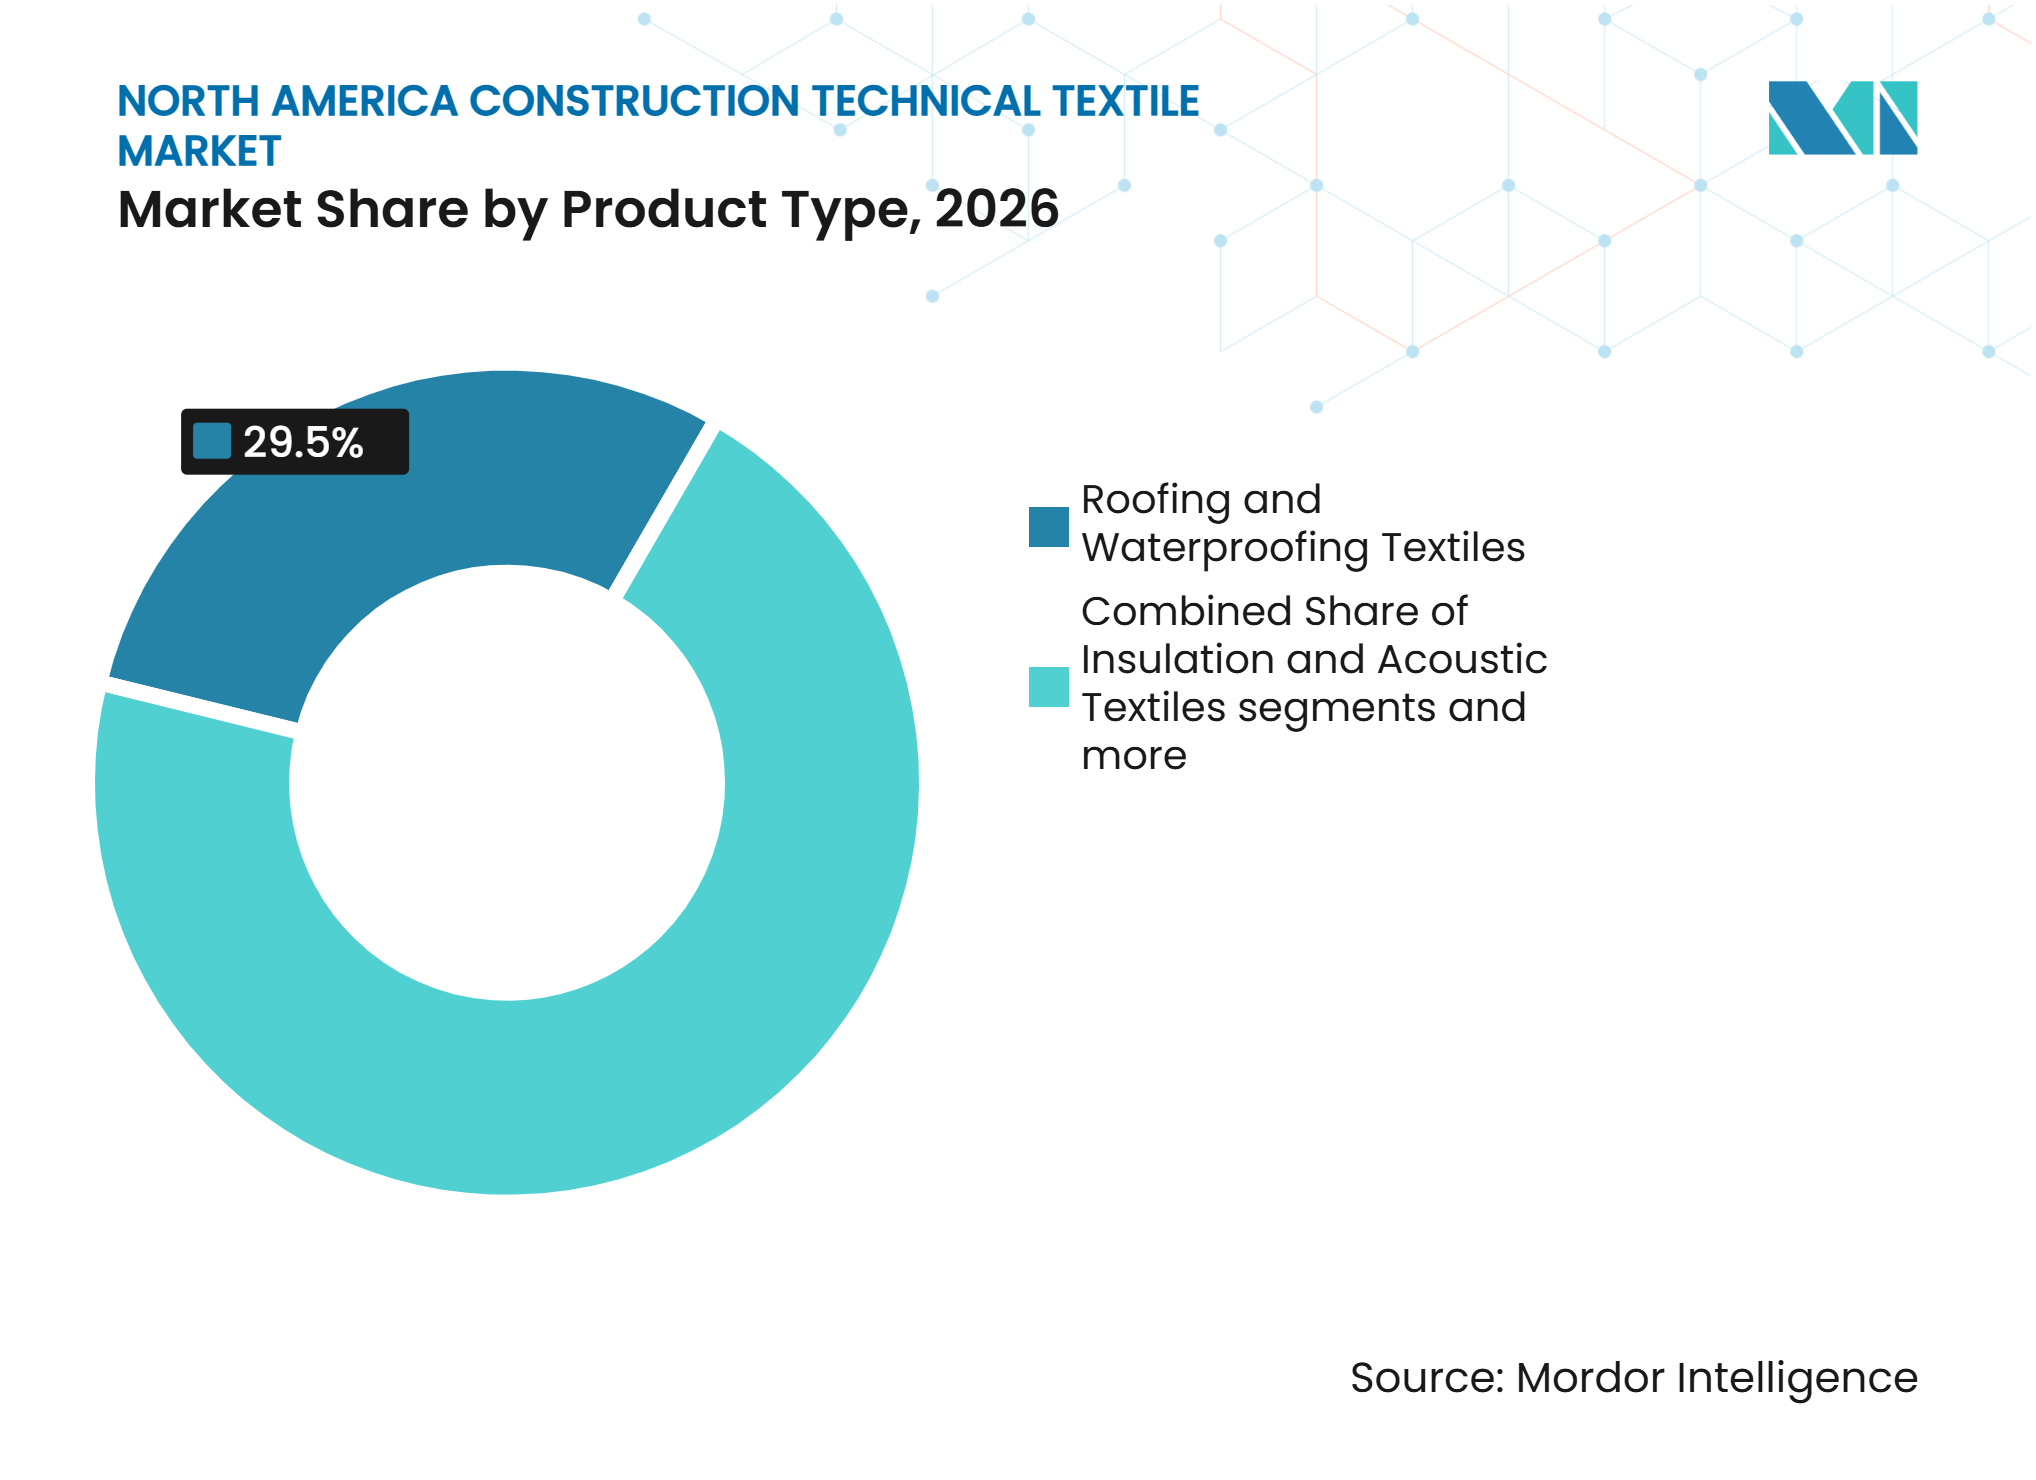
- Por tipo de producto, los textiles para techos e impermeabilización representaron el 29,5% de la participación del mercado de textiles técnicos para la construcción en América del Norte en 2026, mientras que se prevé que las membranas arquitectónicas y las telas tensadas crezcan a una CAGR del 6,2% hasta 2032.
- Por tipo de material, el poliéster representó el 31,6% del tamaño del mercado de textiles técnicos para la construcción en América del Norte en 2026, mientras que se prevé que las fibras de carbono, aramida y otras fibras de alto rendimiento crezcan a una CAGR del 6,5% hasta 2032.
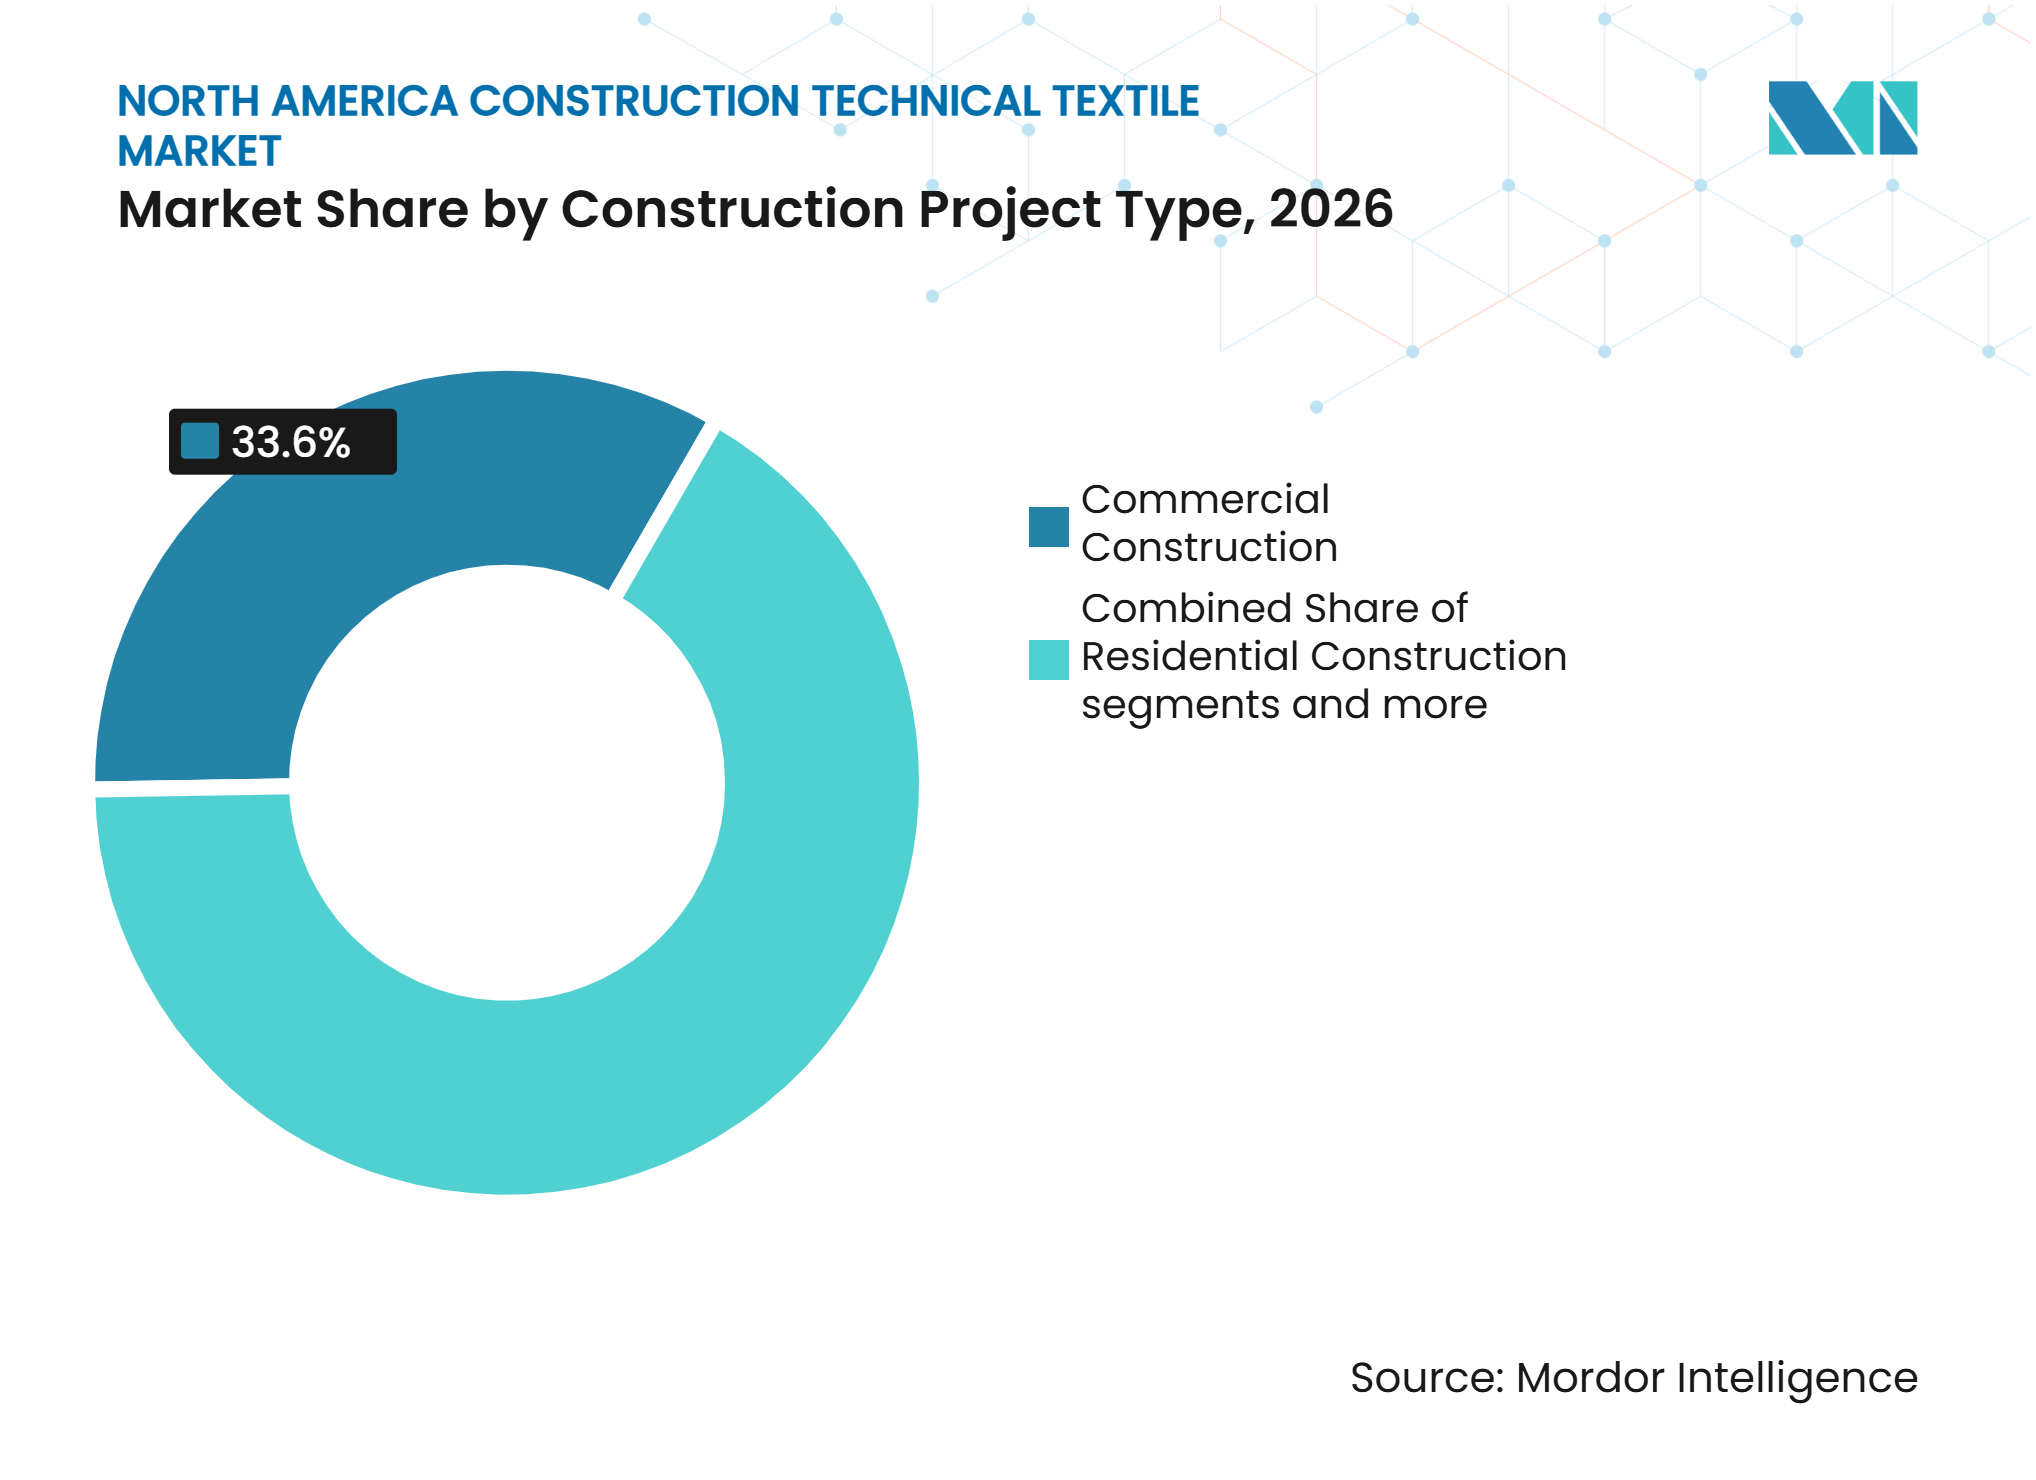
- Por tipo de proyecto de construcción, la construcción comercial representó una participación del 33,6% en 2026, mientras que se prevé que la construcción industrial y logística crezca a una CAGR del 5,9% hasta 2032.
- Por geografía, los Estados Unidos representaron una participación del 82,8% en 2026, mientras que se prevé que México crezca a una CAGR del 5,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de Infraestructura con Financiación Federal y Requisitos de Abastecimiento Nacional | +1.2% | Estados Unidos como mercado principal, Canadá a través de cadenas de suministro transfronterizas | Mediano plazo (2-4 años) |
| Descarbonización de la Envolvente del Edificio y Endurecimiento de los Códigos de Energía | +1.0% | Estados Unidos y Canadá, con efecto secundario en México | Largo plazo (≥ 4 años) |
| Gasto en Resiliencia Climática ante Inundaciones, Erosión, Calor y Exposición a Incendios Forestales | +0.8% | Estados Unidos como mercado principal y México costero | Mediano plazo (2-4 años) |
| Demanda de Rehabilitación por Techos, Carreteras, Puentes y Activos Hídricos Envejecidos | +0.7% | América del Norte en general | Largo plazo (≥ 4 años) |
| Sistemas Ligeros y de Instalación Rápida para Proyectos con Restricciones de Mano de Obra | +0.5% | Estados Unidos y Canadá, con el Cinturón Solar de los Estados Unidos como mercado principal | Corto plazo (≤ 2 años) |
| Sensores de Fibra Óptica Integrados en Geosinténticos y Telas Estructurales | +0.2% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de Infraestructura con Financiación Federal y Requisitos de Abastecimiento Nacional
El mercado de textiles técnicos para la construcción en América del Norte se beneficia de un cambio sustancial en la contratación federal. La Administración Federal de Carreteras publicó su norma definitiva de Compra en América el 14 de enero de 2025, poniendo fin a la histórica Exención de Aplicabilidad General para productos manufacturados en proyectos de carreteras con financiación federal.[1] El ensamblaje final de los productos manufacturados incorporados de forma permanente debe realizarse en los Estados Unidos a partir del 1 de octubre de 2025, y los componentes de origen estadounidense deben superar el 55% del costo total de los componentes a partir del 1 de octubre de 2026.[2] Los geosinténticos poliméricos con adiciones menores pueden clasificarse como materiales de construcción bajo los requisitos de Construir en América, Comprar en América, lo que puede exigir que todos los procesos de fabricación se realicen en los Estados Unidos. Las agencias estatales de transporte pueden precalificar a los proveedores que presenten certificados para sistemas complejos, elevando las barreras para los convertidores dependientes de importaciones. Esto favorece a los productores que pueden rastrear componentes a través de la producción nacional y satisfacer las necesidades de documentación en obras de carreteras de los Estados Unidos, con Canadá relevante a través de cadenas de suministro transfronterizas.
Descarbonización de la Envolvente del Edificio y Endurecimiento de los Códigos de Energía
El mercado de textiles técnicos para la construcción en América del Norte está ganando apoyo gracias a la adopción de códigos de energía y las mejoras en la envolvente del edificio. El Departamento de Energía emitió una determinación afirmativa sobre el IECC 2024 en diciembre de 2024, requiriendo que los estados revisen sus códigos de energía residencial en un plazo de 2 años.[3] El departamento determinó que la edición 2024 logra un ahorro de energía en el sitio del 7,8% respecto a la edición 2021. Sus disposiciones sobre barreras de aire continuas y puentes térmicos respaldan las membranas de fachada, las envolturas para casas y las barreras resistentes a la intemperie. DuPont emitió una declaración ambiental de producto actualizada para los productos Tyvek en julio de 2025, reportando una reducción del 7% en el carbono incorporado A1-A3 desde 2022. Estos atributos del producto pueden proporcionar a los propietarios una base documentada para especificaciones de rehabilitación de mayor rendimiento.
Resiliencia Climática y Demanda de Rehabilitación por Activos Envejecidos
El mercado de textiles técnicos para la construcción en América del Norte está respaldado por las necesidades de reconstrucción y rehabilitación ante riesgos climáticos e infraestructura envejecida. La FEMA reportó 62,5 mil millones de USD en autoridad presupuestaria del Fondo de Alivio por Desastres para el año fiscal 2025, incluyendo 29 mil millones de USD en asignaciones suplementarias bajo la Ley Pública 118-158, División B. La FEMA puso fin al programa de Construcción de Infraestructura y Comunidades Resilientes en abril de 2025, trasladando el énfasis hacia la reconstrucción gestionada a través de agencias de transporte, vivienda y estatales. Estos proyectos utilizan mantas antierosión, esteras de refuerzo de césped, sistemas de taludes, redes de contención de escombros, telas de drenaje y no tejidos de alto rendimiento. Birdair contrató en abril de 2025 la sustitución de la cubierta de membrana tensada de PTFE que instaló en 1994 en el Centro Rita Rossi Colwell por un sistema Tensotherm. La documentación de mayor vida útil y los sistemas ligeros y autoadhesivos refuerzan el argumento a favor de productos que pueden instalarse rápidamente con equipos reducidos.
Telas Estructurales Inteligentes y Sistemas de Monitoreo
El mercado de textiles técnicos para la construcción en América del Norte está comenzando a incluir productos que proporcionan monitoreo además de refuerzo. Un estudio revisado por pares publicado en Smart Materials and Structures en abril de 2025 reportó un coeficiente de transferencia de deformación del 93,88% para geomallas con Redes de Bragg en Fibra integradas. El resultado respalda los geosinténticos sensorizados en programas de monitoreo de puentes y taludes en los Estados Unidos y Canadá. ASTM emitió la norma D8538/D8538M-25 en 2025 para el refuerzo de malla compuesta de aramida utilizado para prevenir el desconchamiento del concreto. Los sistemas técnicos que reducen el tiempo de instalación también abordan las restricciones de mano de obra. La Asociación de Contratistas Generales de América reportó en agosto de 2025 que el 92% de las empresas contratantes tenían dificultades para cubrir puestos, lo que respalda la demanda de sistemas de instalación más sencillos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo de Resina de Fibra Sintética y Energía | -0.8% | América del Norte en general, con exposición de los Estados Unidos a la disrupción de importaciones impulsada por aranceles | Corto plazo (≤ 2 años) |
| Restricciones de Capacidad Nacional Calificada bajo las Normas de Compra en América | -0.6% | Estados Unidos como mercado principal, con implicaciones en la cadena de suministro para Canadá | Mediano plazo (2-4 años) |
| Requisitos de Aprobación y Pruebas Fragmentados en las Jurisdicciones de América del Norte | -0.4% | América del Norte en general | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra Especializada en Instalación, Soldadura y Detallado | -0.3% | Mercados urbanos de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo de Resina de Fibra Sintética, Energía y Mano de Obra
El mercado de textiles técnicos para la construcción en América del Norte sigue expuesto a cambios en los costos de resina, energía y mano de obra. Los precios del polipropileno en América del Norte disminuyeron un 2,7% en agosto de 2025, mientras que el poliéster y el polipropileno pueden moverse en ciclos diferentes debido a sus distintos vínculos con las materias primas. El termofijado, el calandrado y el recubrimiento por extrusión añaden exposición a los costos de electricidad industrial. Los convertidores especializados más pequeños enfrentan mayor riesgo cuando carecen de contratos de suministro a largo plazo o coberturas de energía. La Asociación de Contratistas Generales de América vinculó la escasez de mano de obra con retrasos en proyectos en agosto de 2025. Los sistemas autoadhesivos y los métodos que reducen la soldadura con aire caliente pueden disminuir la presión de programación cuando la mano de obra y las ventanas climáticas son limitadas.
Capacidad Nacional y Requisitos de Aprobación Fragmentados
El mercado de textiles técnicos para la construcción en América del Norte enfrenta una brecha de capacidad para grados especializados que deben cumplir las normas de Compra en América. El ensamblaje final en los Estados Unidos es obligatorio a partir de octubre de 2025, y el umbral del 55% de costo de componentes nacionales se aplica a partir de octubre de 2026. La Administración Federal de Carreteras estimó costos anuales adicionales de materiales de entre 41 millones de USD y 980 millones de USD en los productos manufacturados cubiertos. El cumplimiento puede extenderse al abastecimiento de fibra en bruto y la composición de polímeros, mientras que el suministro nacional puede no tener aún suficiente capacidad certificada para cada grado requerido. Canadá utiliza el sistema del Centro Canadiense de Materiales de Construcción junto con las rutas de evaluación de los Estados Unidos, creando necesidades de doble certificación para los proveedores transfronterizos. Las vías de prueba separadas y las preguntas de interpretación para ensamblajes laminados pueden ralentizar la calificación incluso cuando los productos cumplen los requisitos técnicos de rendimiento. El mercado de textiles técnicos para la construcción en América del Norte recompensa a los productores que pueden respaldar pruebas, certificados y presentaciones específicas por jurisdicción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Textiles para Techos e Impermeabilización Ocupan la Mayor Posición Mientras las Membranas Arquitectónicas Crecen Más RápidoLos textiles para techos e impermeabilización representaron el 29,5% del tamaño del mercado de textiles técnicos para la construcción en América del Norte en 2026, siendo esta la categoría de producto más grande. La rehabilitación de techos comerciales, los reemplazos por eventos climáticos y las mejoras en los códigos de energía respaldan la demanda. Las membranas de una sola capa reforzadas con TPO son ampliamente utilizadas en techos comerciales de pendiente baja porque los refuerzos de poliéster proporcionan rendimiento a la tracción en sistemas fijados mecánicamente y totalmente adheridos. Los productos de TPO autoadhesivos reducen la soldadura con aire caliente y pueden ampliar las condiciones de instalación viables. Esto es importante en mercados con restricciones de mano de obra donde la disponibilidad de cuadrillas y las ventanas climáticas afectan los cronogramas.
Las membranas arquitectónicas y las telas tensadas tienen el mayor crecimiento previsto con una CAGR del 6,2% hasta 2032. La infraestructura pública y los desarrollos de uso mixto utilizan fibra de vidrio recubierta de PTFE para sombreado, rendimiento acústico, translucidez moduladora de energía y larga vida útil. Las instalaciones deportivas, los doseles de tránsito, las renovaciones de centros de convenciones y los anfiteatros son entornos de demanda relevantes. Birdair recibió en octubre de 2025 un contrato para diseñar, diseñar, fabricar e instalar 59 estructuras de dosel de membrana tensada en 150.000 pies cuadrados en el Ontario Sports Empire Complex en California. Los textiles de fachada, refuerzo, aislamiento, acústica, sombreado y protección de obra sirven tanto para nueva construcción como para trabajos de rehabilitación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Poliéster Lidera en Volumen Mientras las Fibras de Alto Rendimiento Avanzan en Trabajos de RehabilitaciónEl poliéster representó el 31,6% de la participación del mercado de textiles técnicos para la construcción en América del Norte en 2026. Su posición refleja su uso como refuerzo en membranas de techos comerciales, sustratos impermeabilizantes y no tejidos geotextiles. Su eficiencia de costos, consistencia a la tracción y compatibilidad con sistemas de recubrimiento termoplástico y bituminoso dificultan su sustitución en productos de alto volumen. El polipropileno es importante para los no tejidos de drenaje, separación y control de erosión. La fibra de vidrio respalda las mallas de refuerzo para estuco, respaldo de yeso y aplicaciones estructurales compuestas.
Se prevé que las fibras de carbono, aramida y otras fibras de alto rendimiento crezcan a una CAGR del 6,5% hasta 2032. Su uso en la rehabilitación de puentes y concreto refleja un alto rendimiento resistencia-peso y resistencia a la corrosión. La norma ASTM D8538/D8538M-25 proporciona una especificación para la malla compuesta de aramida utilizada en la prevención del desconchamiento del concreto. Owens Corning acordó en febrero de 2025 vender su negocio global de refuerzos de vidrio a Praana Group por 755 millones de USD, manteniendo su negocio de no tejidos de vidrio integrado verticalmente en el segmento de Techos. Las fibras acrílicas, de poliamida, naturales y regeneradas sirven para aplicaciones de sombreado estables a los rayos UV y proyectos que buscan certificación de contenido reciclado o de base biológica.
Por Tipo de Proyecto de Construcción:
La Construcción Comercial Lidera Mientras los Proyectos Industriales y Logísticos se Expanden Más RápidoLa construcción comercial representó el 33,6% del tamaño del mercado de textiles técnicos para la construcción en América del Norte en 2026. Las nuevas instalaciones institucionales y de atención médica contribuyen a la demanda, junto con la rehabilitación de techos y envolventes en oficinas, propiedades comerciales y almacenes envejecidos. Los altos niveles de vacancia en los principales mercados comerciales de los Estados Unidos pueden alentar a los propietarios a invertir en la rehabilitación de techos y envolventes completas en lugar de nueva construcción. Las barreras de aire continuas y las membranas de techos reflectantes son cada vez más importantes en las especificaciones de construcción sostenible. La construcción residencial sigue siendo relevante para los volúmenes de envoltura para casas, membranas transpirables y la consideración estatal de las disposiciones de barrera de aire del IECC 2024.
Se prevé que la construcción industrial y logística crezca a una CAGR del 5,9% hasta 2032. Las instalaciones de fabricación y los centros de distribución en Texas, Arizona y el Sureste necesitan grandes membranas de techos, sustratos impermeabilizantes y barreras de control de vapor. El nearshoring respalda este patrón de construcción en el Cinturón Solar de los Estados Unidos y el norte de México. Los grandes formatos de una sola planta hacen que la velocidad de instalación y el costo de mano de obra sean importantes. La industria de textiles técnicos para la construcción en América del Norte se beneficia cuando estos sistemas ofrecen un costo instalado más bajo sin comprometer los requisitos de rendimiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Los Estados Unidos representaron el 82,8% de la participación del mercado de textiles técnicos para la construcción en América del Norte en 2026. El financiamiento federal de infraestructura, la diversa construcción comercial y los requisitos de Compra en América otorgan al país una clara ventaja de escala. Los proyectos de agua, aguas residuales, energía, carreteras y servicios públicos utilizan geotextiles, telas de drenaje, materiales de control de erosión y sistemas de contención. Texas, Florida, Georgia y las Carolinas respaldan la demanda a través del desarrollo industrial, el reemplazo de techos tras eventos climáticos y la rehabilitación de carreteras. Los hitos de Compra en América de los Estados Unidos crean una prima de abastecimiento nacional que hace que la documentación y la capacidad local sean fundamentales para los trabajos con financiación federal.
Canadá ocupa la segunda posición más grande a nivel de país, aunque las elevadas tasas hipotecarias y el menor número de inicios de construcción están restringiendo la actividad constructiva a corto plazo. Los programas civiles financiados por el Banco de Infraestructura de Canadá y las autoridades provinciales de transporte respaldan las aplicaciones de infraestructura. El Centro Canadiense de Materiales de Construcción evalúa las barreras resistentes a la intemperie, los geosinténticos y otros productos de construcción. Su sistema funciona junto con las rutas de evaluación de los Estados Unidos, requiriendo vías de doble certificación para las ventas transfronterizas. La demanda de paneles metálicos aislados sigue siendo una fortaleza relativa donde los proyectos de centros de datos y baterías para vehículos eléctricos requieren sistemas de construcción con clasificación de resistencia al fuego.
Se prevé que México crezca a una CAGR del 5,8% hasta 2032, la tasa geográfica más alta en el mercado de textiles técnicos para la construcción en América del Norte. La Comisión Económica para América Latina y el Caribe de las Naciones Unidas identificó el nearshoring como una oportunidad significativa de escalamiento industrial para México en febrero de 2025. El desarrollo industrial en Monterrey, Juárez y Querétaro respalda la demanda de telas para techos, membranas impermeabilizantes y barreras de vapor. La Cámara Mexicana de la Industria de la Construcción identifica la energía, el agua y la infraestructura logística como necesidades clave de inversión bajo las prioridades del nearshoring y el Plan México.
Panorama Competitivo
Concentración del Mercado
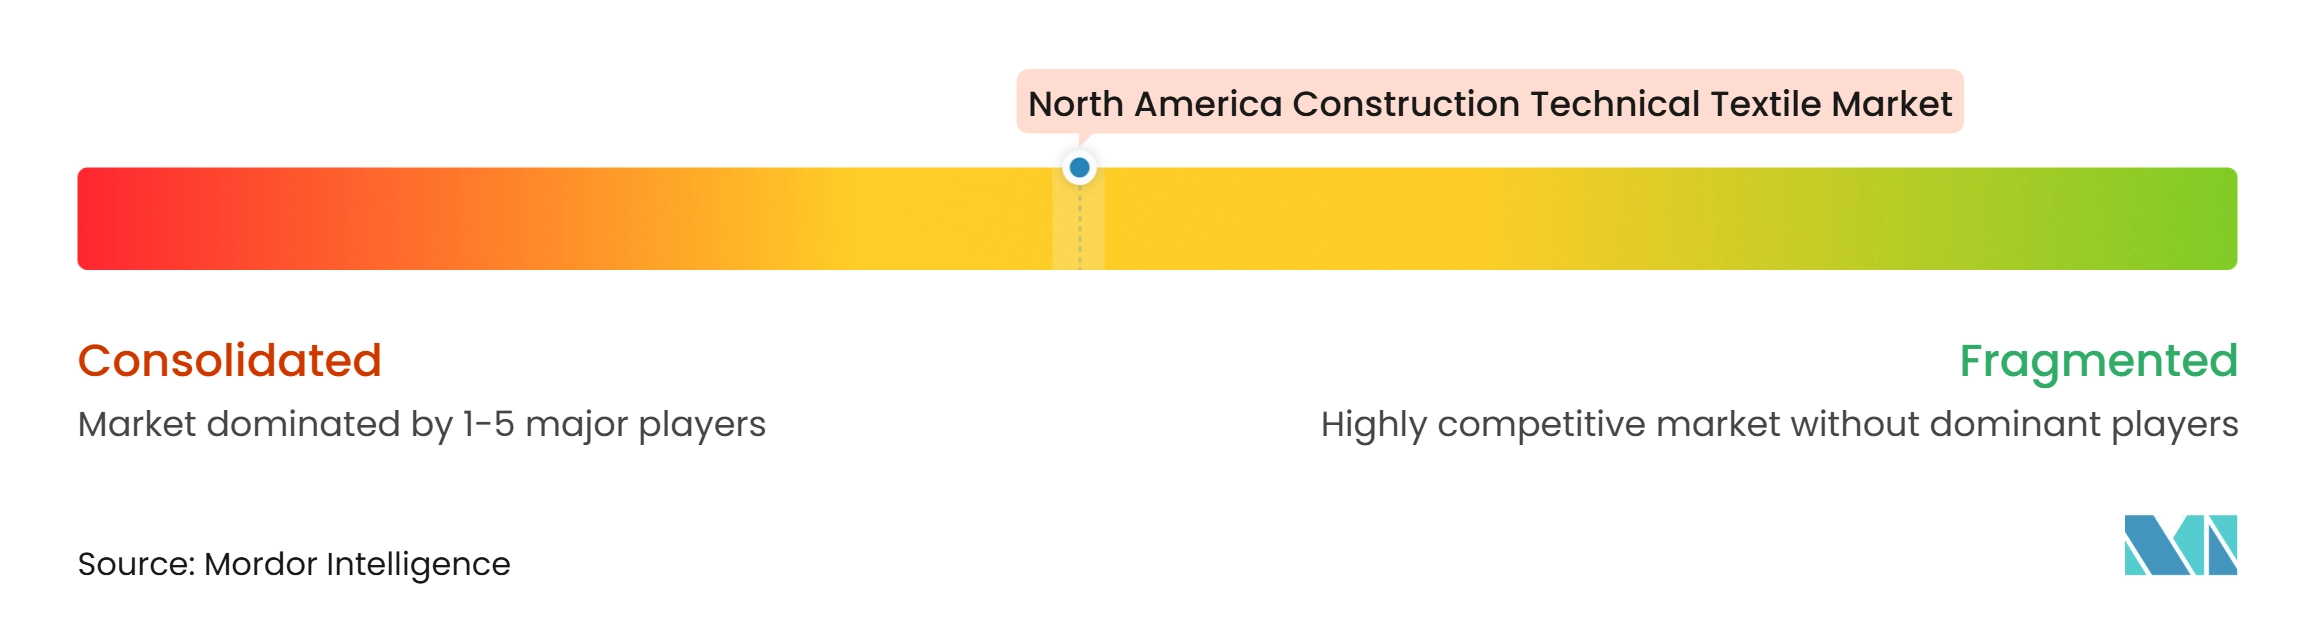
El mercado de textiles técnicos para la construcción en América del Norte exhibe un nivel medio de concentración de mercado. DuPont, Freudenberg Performance Materials, Berry Global Group, Solmax y otras empresas globales de materiales tienen posiciones en envolturas para casas, sustratos no tejidos y no tejidos geotextiles. Los productores especializados y los convertidores integrados verticalmente compiten en productos que requieren rendimiento definido, certificación o garantías de sistema. La concentración es mayor en las membranas de techos, mientras que los geosinténticos sirven a muchas agencias de transporte, empresas de ingeniería y contratistas. La selección de productos en geosinténticos puede cambiar con los estándares de diseño específicos del proyecto y los requisitos de aprobación.
Las empresas están invirtiendo en capacidad, documentación ambiental y rendimiento del sistema. DuPont actualizó la declaración ambiental de producto para la envoltura de edificios Tyvek en julio de 2025 y reportó una reducción del 7% en el carbono incorporado A1-A3 desde 2022. Seaman Corporation obtuvo una calificación de vida útil de referencia de 40 años para las membranas de techos FiberTite en enero de 2025. Kingspan aumentó su inversión comprometida en techos en los Estados Unidos a 1 mil millones de USD en junio de 2025, con nuevas instalaciones de producción en Maryland y Oklahoma previstas para 2026. Estos movimientos respaldan a los proveedores que pueden ofrecer capacidad local, atributos de producto verificados y distribución establecida.
La tecnología añade un punto adicional de diferenciación para el mercado de textiles técnicos para la construcción en América del Norte. Los geosinténticos inteligentes con sensores integrados pueden combinar el suministro de materiales con el monitoreo estructural y los servicios de datos. La producción de grados especializados certificables bajo Compra en América sigue siendo una apertura importante porque el suministro aún no ha igualado la demanda impulsada por políticas. Los sistemas de instalación más sencillos también abordan la escasez de mano de obra especializada en soldadura y detallado.
Líderes de la Industria de Textiles Técnicos para la Construcción en América del Norte
-
Milliken & Company
-
Berry Global Group, Inc.
-
DuPont de Nemours, Inc.
-
Saint-Gobain ADFORS
-
Owens Corning
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos para la Construcción en América del Norte Empresas cubiertas en este informe
- Milliken & Company
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Saint-Gobain ADFORS
- Owens Corning
- Solmax
- GAF Materials Corporation
- Freudenberg Performance Materials
- Seaman Corporation
- Sika AG
- Propex Operating Company, LLC
- Fibertex Nonwovens A/S
- AGRU America, Inc.
- HUESKER Group
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- TYPAR
- Nilex, Inc.
- Low & Bonar
- Carlisle Companies Incorporated
- Johns Manville
- Kingspan Group plc
Desarrollos recientes de la industria en Mercado de Textiles Técnicos para la Construcción en América del Norte
- Junio de 2026: Officine Maccaferri inauguró oficialmente su nueva instalación de fabricación en América del Norte en Fort Lawn, Carolina del Sur. La instalación integra múltiples tecnologías de producción y fortalece las capacidades de fabricación regional de la empresa para aplicaciones de ingeniería civil y ambiental, incluidas soluciones de infraestructura geotécnica.
- Enero de 2026: Messe Frankfurt abrió las inscripciones para los Premios de Innovación de Techtextil América del Norte 2026, que abarcan nuevos materiales, productos, aplicaciones, materiales reciclados y tecnologías de producción. La iniciativa apoya la innovación en textiles técnicos y no tejidos, incluidos los materiales utilizados en aplicaciones de construcción e infraestructura.
- Noviembre de 2025: Sika inicia la construcción de una instalación de producción de techos de 25 millones de USD en Sealy, Texas (130.847 pies cuadrados, que incluye fabricación y almacén), lo que refleja una inversión estratégica en la capacidad de producción de membranas de TPO e impermeabilización en América del Norte ante el crecimiento anticipado de la demanda en el corredor industrial del Cinturón Solar.
Alcance del Informe del Mercado de Textiles Técnicos para la Construcción en América del Norte
El Informe del Mercado de Textiles Técnicos para la Construcción en América del Norte está Segmentado por Tipo de Producto (Textiles para Techos e Impermeabilización, Textiles de Aislamiento y Acústicos, y Más), por Tipo de Material (Poliéster (PET), Polipropileno (PP), y Más), por Tipo de Proyecto de Construcción (Construcción Residencial, Construcción Comercial, y Más), y por Geografía (Estados Unidos, y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Membranas Arquitectónicas y Telas Tensadas (Membranas Recubiertas de PVC, Membranas de Fibra de Vidrio Recubiertas de PTFE, etc.) |
| Textiles para Techos e Impermeabilización |
| Textiles para Fachadas y Envolventes del Edificio (Envolturas y Barreras Resistentes a la Intemperie, Telas de Membrana para Fachadas, etc.) |
| Textiles de Refuerzo para la Construcción (Yeso de Fibra de Vidrio, Telas y Mallas de Refuerzo, Refuerzos, etc.) |
| Textiles de Aislamiento y Acústicos |
| Textiles de Sombreado Arquitectónico y Doseles |
| Textiles de Protección de Obra (Redes de Contención de Escombros, Telas de Contención de Polvo, etc.) |
| Otros Textiles Técnicos para la Construcción |
| Poliéster (PET) |
| Polipropileno (PP) |
| Polietileno (PE) |
| Fibra de Vidrio |
| Fibras Acrílicas y de Poliamida |
| Fibras de Carbono, Aramida y Otras Fibras de Alto Rendimiento |
| Fibras Naturales y Regeneradas |
| Otros Materiales Especializados |
| Construcción Residencial |
| Construcción Comercial |
| Construcción Industrial y Logística |
| Construcción Institucional y Otros Tipos de Edificios |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Producto | Membranas Arquitectónicas y Telas Tensadas (Membranas Recubiertas de PVC, Membranas de Fibra de Vidrio Recubiertas de PTFE, etc.) |
| Textiles para Techos e Impermeabilización | |
| Textiles para Fachadas y Envolventes del Edificio (Envolturas y Barreras Resistentes a la Intemperie, Telas de Membrana para Fachadas, etc.) | |
| Textiles de Refuerzo para la Construcción (Yeso de Fibra de Vidrio, Telas y Mallas de Refuerzo, Refuerzos, etc.) | |
| Textiles de Aislamiento y Acústicos | |
| Textiles de Sombreado Arquitectónico y Doseles | |
| Textiles de Protección de Obra (Redes de Contención de Escombros, Telas de Contención de Polvo, etc.) | |
| Otros Textiles Técnicos para la Construcción | |
| Por Tipo de Material | Poliéster (PET) |
| Polipropileno (PP) | |
| Polietileno (PE) | |
| Fibra de Vidrio | |
| Fibras Acrílicas y de Poliamida | |
| Fibras de Carbono, Aramida y Otras Fibras de Alto Rendimiento | |
| Fibras Naturales y Regeneradas | |
| Otros Materiales Especializados | |
| Por Tipo de Proyecto de Construcción | Construcción Residencial |
| Construcción Comercial | |
| Construcción Industrial y Logística | |
| Construcción Institucional y Otros Tipos de Edificios | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los textiles técnicos para la construcción en América del Norte?
Se proyecta que el sector crecerá desde 4,53 mil millones de USD en 2026 hasta 5,97 mil millones de USD para 2032 a una CAGR del 4,55% de 2027 a 2032.
¿Qué categoría de producto tiene la mayor posición en ingresos?
Los textiles para techos e impermeabilización lideran con una participación del 29,5% en 2026, respaldados por la rehabilitación de techos comerciales y las mejoras en la envolvente del edificio.
¿Qué categoría de material está creciendo más rápido?
Se prevé que las fibras de carbono, aramida y otras fibras de alto rendimiento se expandan a una CAGR del 6,5% hasta 2032, respaldadas por trabajos de rehabilitación de puentes y concreto.
¿Qué está impulsando la demanda de textiles técnicos en proyectos de infraestructura?
Los requisitos de Compra en América, los trabajos de reconstrucción y la demanda de aplicaciones de control de erosión, drenaje, refuerzo y contención respaldan la demanda de infraestructura.
¿Qué país se espera que registre el crecimiento más rápido?
Se prevé que México crezca a una CAGR del 5,8% hasta 2032, ya que el nearshoring respalda la inversión industrial, logística, energética, hídrica y de transporte.
¿Cómo afectan las normas de Compra en América a los proveedores?
A partir de octubre de 2026, los productos manufacturados cubiertos necesitan componentes de origen estadounidense que superen el 55% del costo total de los componentes, lo que hace que el abastecimiento nacional y la documentación sean esenciales.