
北米建設用テクニカルキスタイル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 4.53 十億米ドル |
| 市場規模 (2027) | 4.78 十億米ドル |
| 市場規模 (2032) | 5.97 十億米ドル |
| 成長率 (2027 - 2032) | 4.55 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米建設用テクニカルテキスタイル市場分析
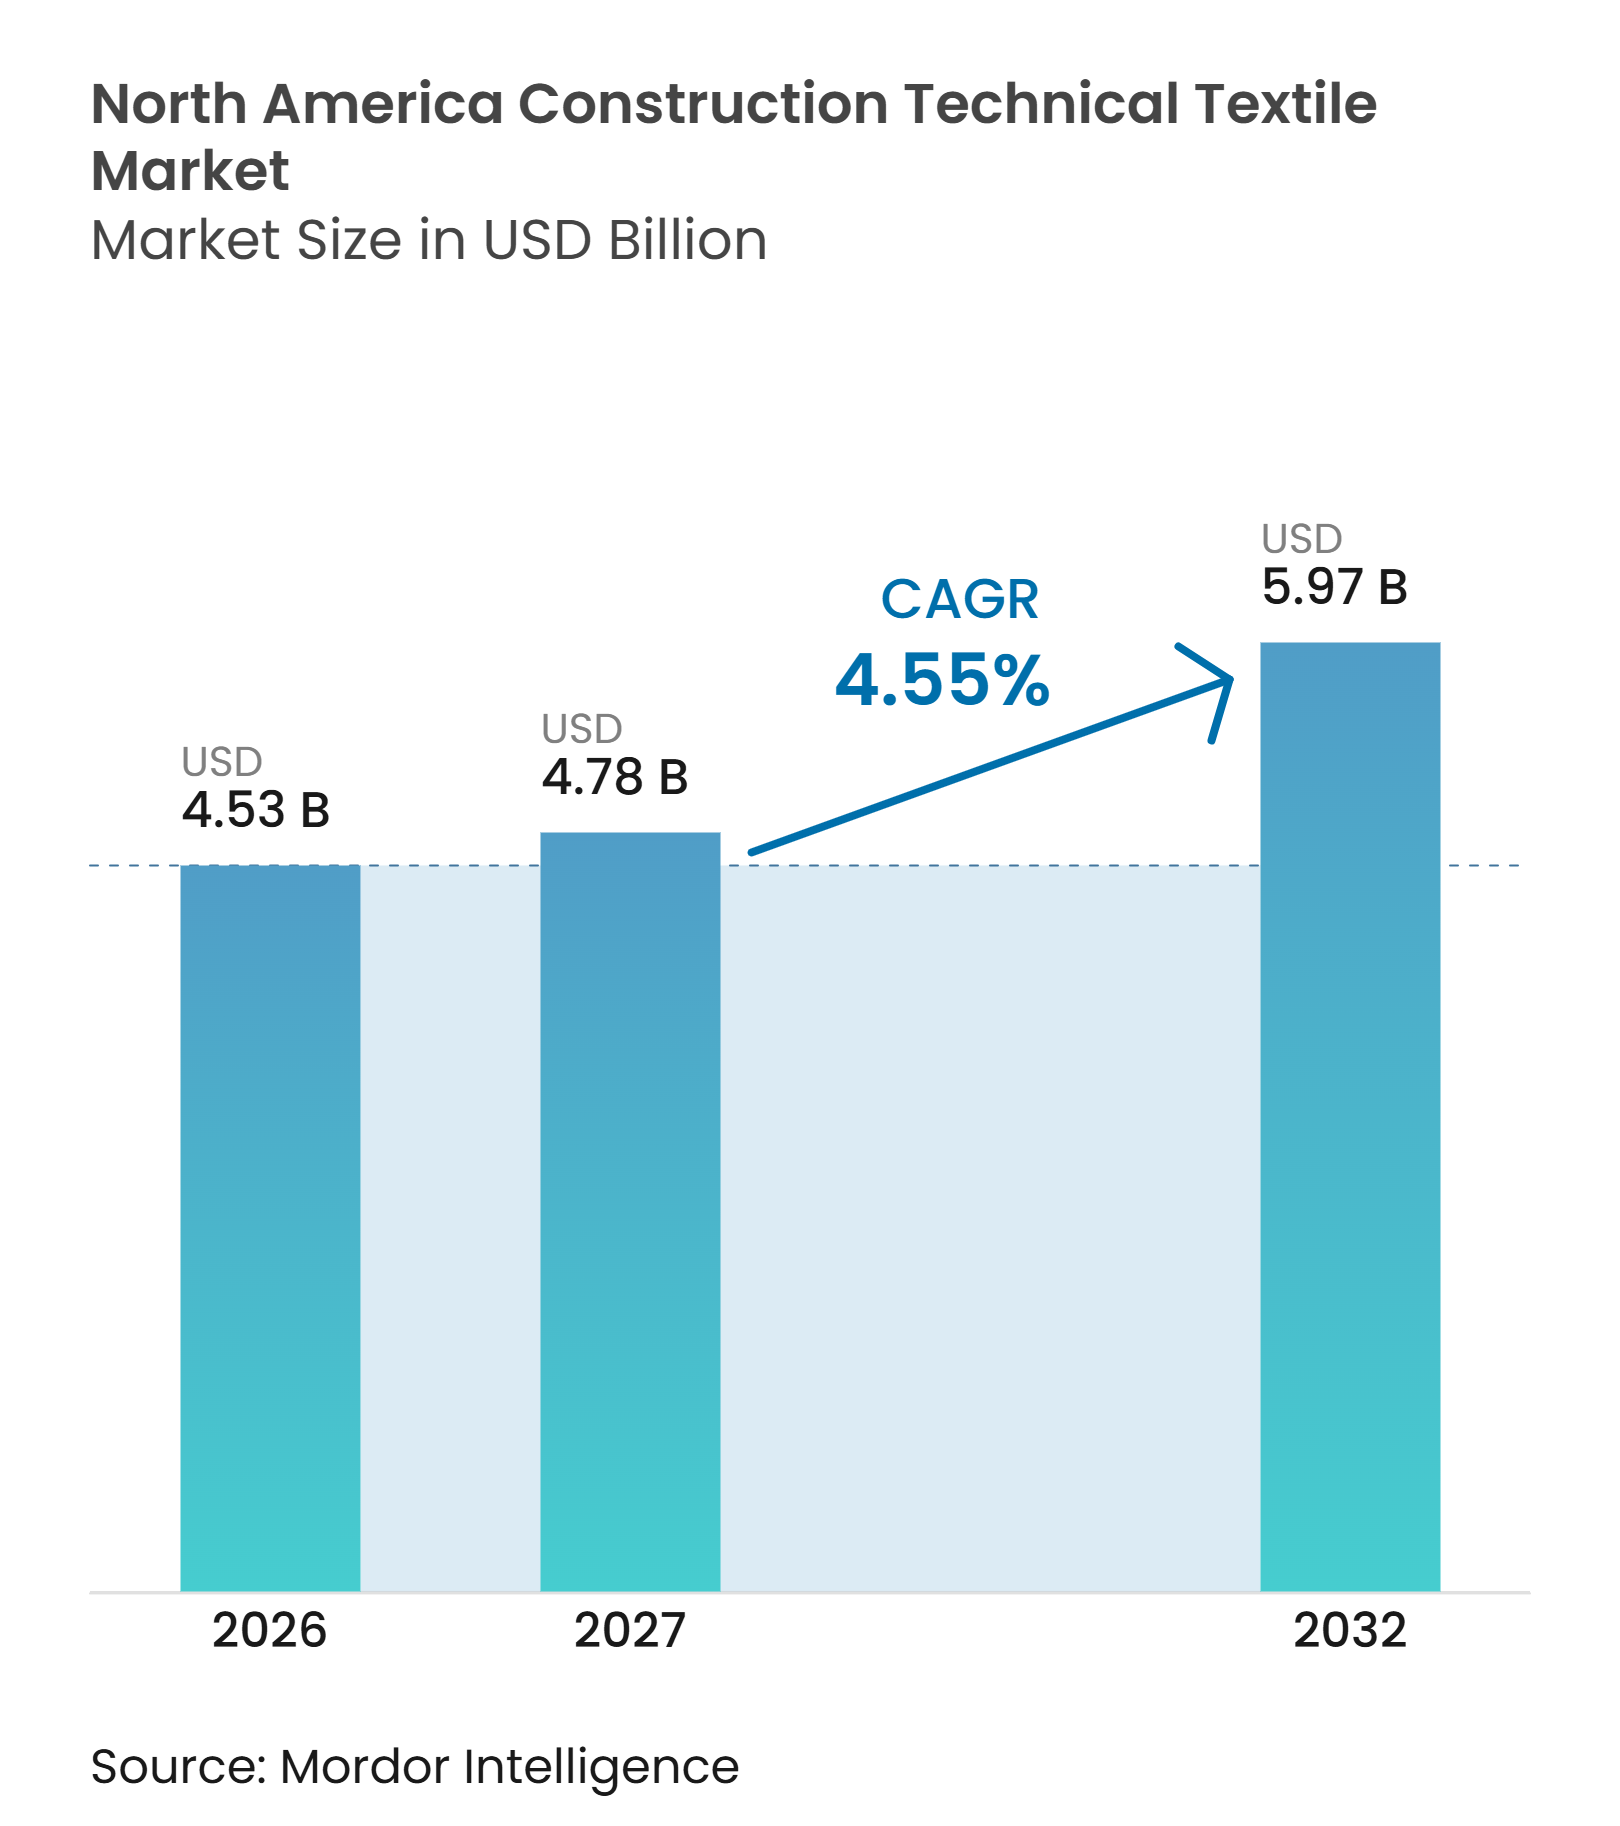
北米建設用テクニカルテキスタイル市場規模は2026年に4.53 ビリオン 米ドルと評価され、2027年の4.78 ビリオン 米ドルから2032年には5.97 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは4.55%です。
連邦調達規則と建物外皮基準の強化が、インフラおよび建設プロジェクト全体における製品選定を変えつつあります。連邦補助高速道路プロジェクトにおける製造品に対する一般適用免除の終了により、2025年10月1日以降は米国内での最終組立が義務付けられ、2026年10月1日以降は国内部品の閾値が55%に引き上げられます。これらの規則は、準拠したジオシンセティクス、膜システム、気密バリア、補強ファブリックへの需要を促進するとともに、国内調達、国内部品記録、製品証明書、および文書化された環境性能を持つサプライヤーを優遇し、高速道路、水道、建物外皮、および改修工事において複雑な施工手順を追加することなくプロジェクト仕様を満たすシステムへと意思決定を誘導しています。コストの変動性、特殊グレードにおける国内生産能力の限界、個別の承認制度、および施工労働力の不足は、北米建設用テクニカルテキスタイル市場における重大な制約として残っており、積層システムの認定を遅らせ、輸入特殊原材料の納入コストを引き上げ、連邦補助インフラ、商業再屋根工事、強靭化再建、および大型産業建築プログラム全体においてプロジェクト主導の需要が完成施工に転換する速度を制限する可能性があります。
主要レポートのポイント
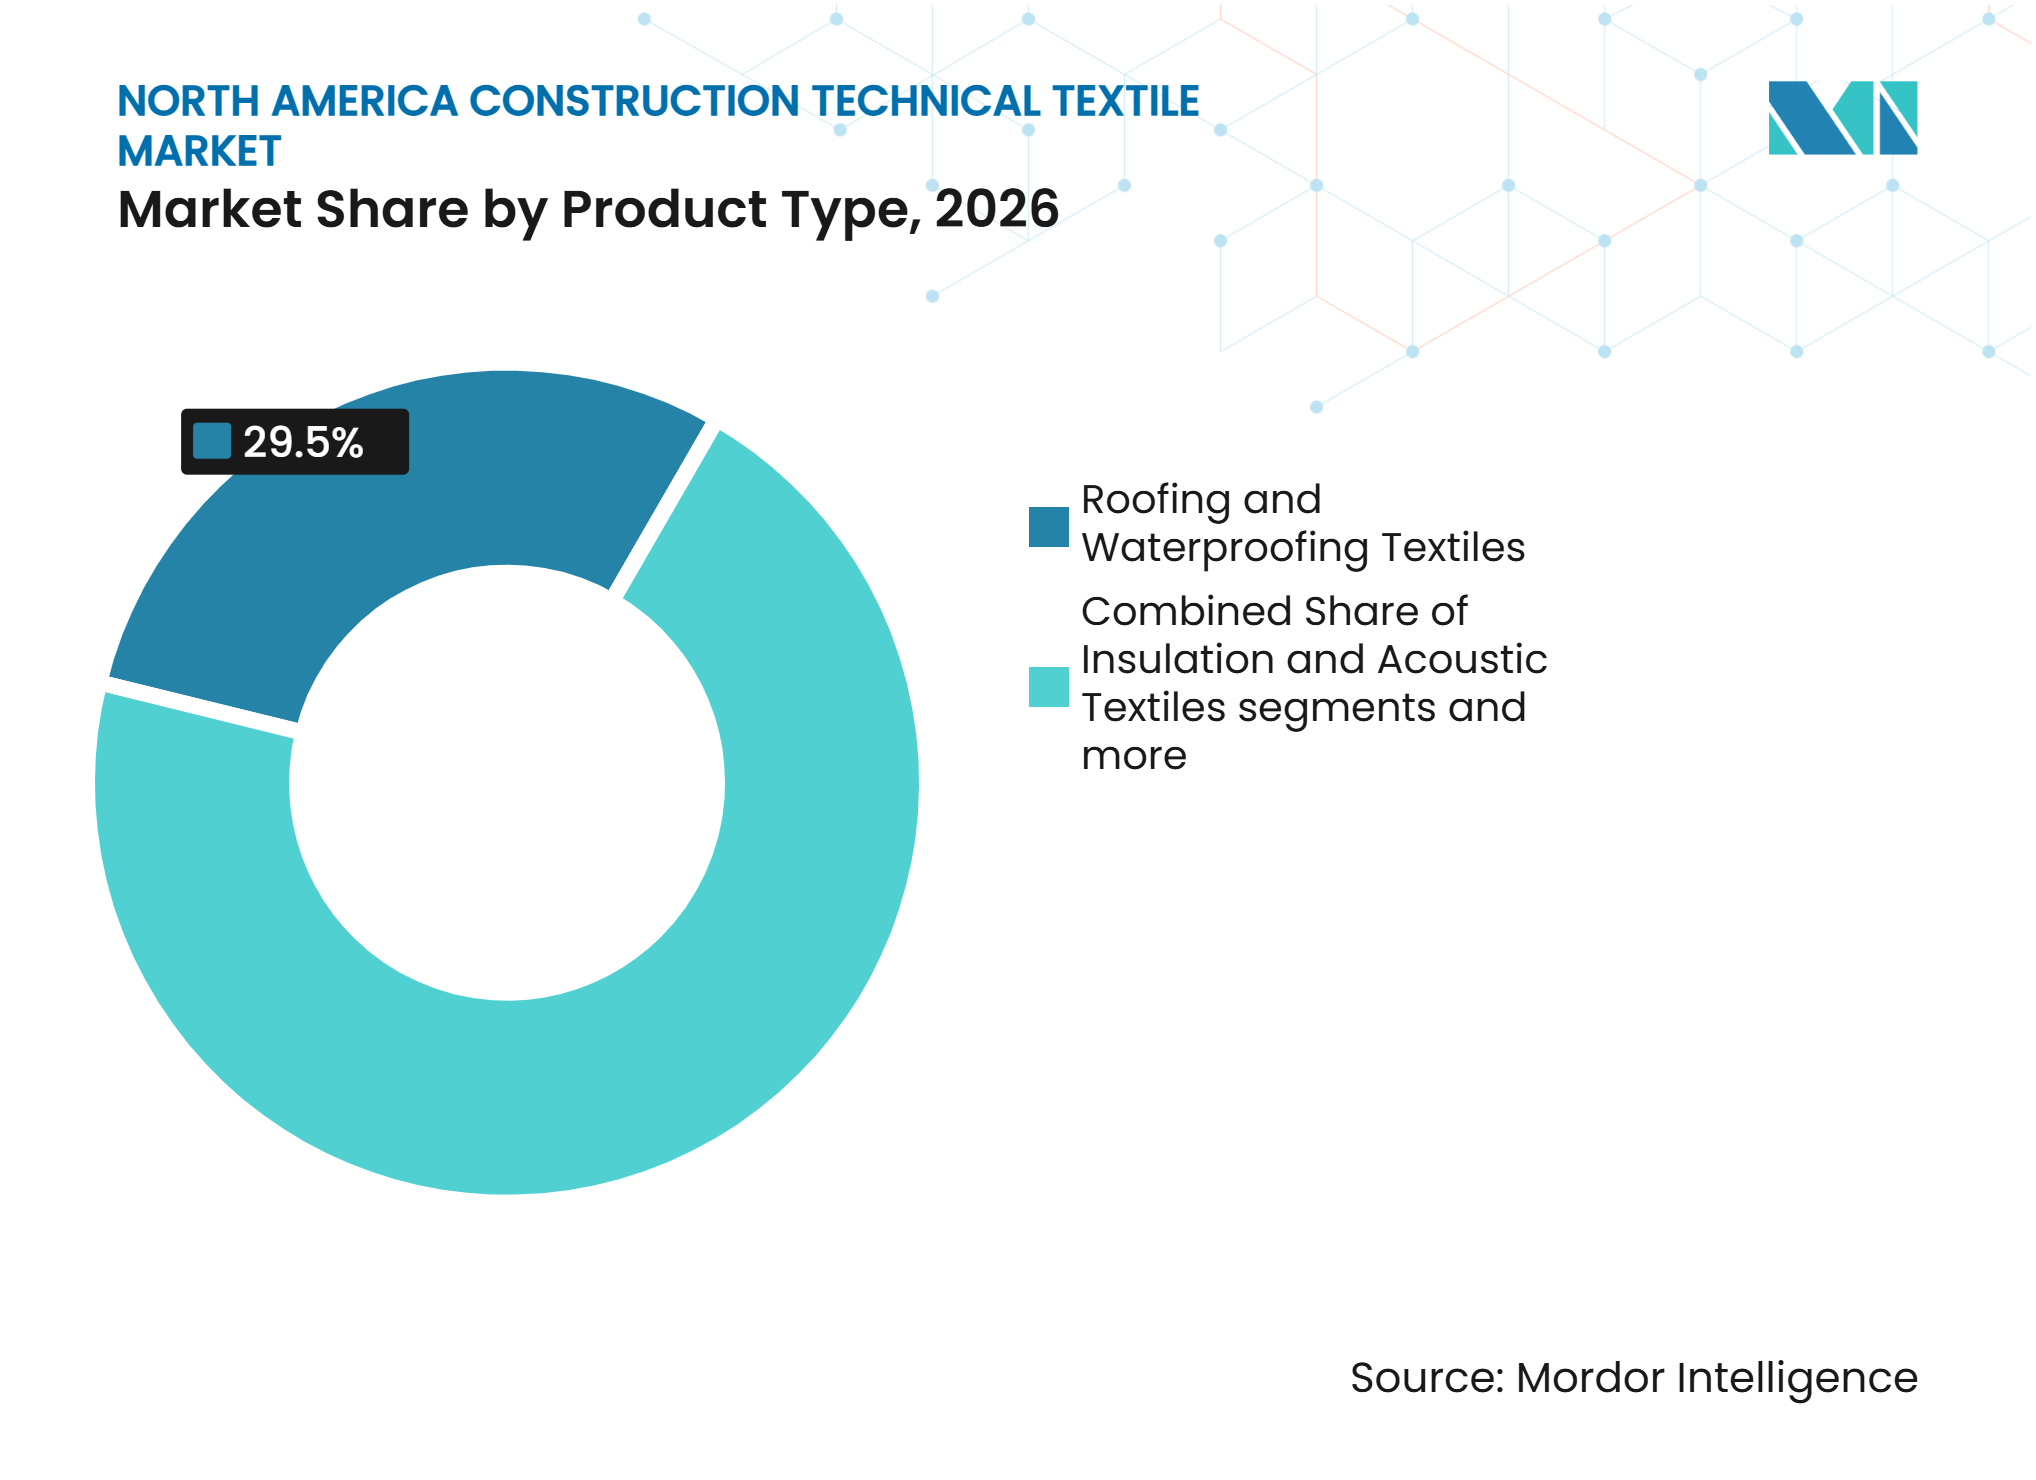
- 製品タイプ別では、屋根・防水テキスタイルが2026年の北米建設用テクニカルテキスタイル市場シェアの29.5%を占め、建築用膜・テンション構造ファブリックは2032年までに6.2%のCAGRで成長すると予測されています。
- 素材タイプ別では、ポリエステルが2026年の北米建設用テクニカルテキスタイル市場規模の31.6%を占め、炭素繊維、アラミド繊維、その他の高性能繊維は2032年までに6.5%のCAGRで成長すると予測されています。
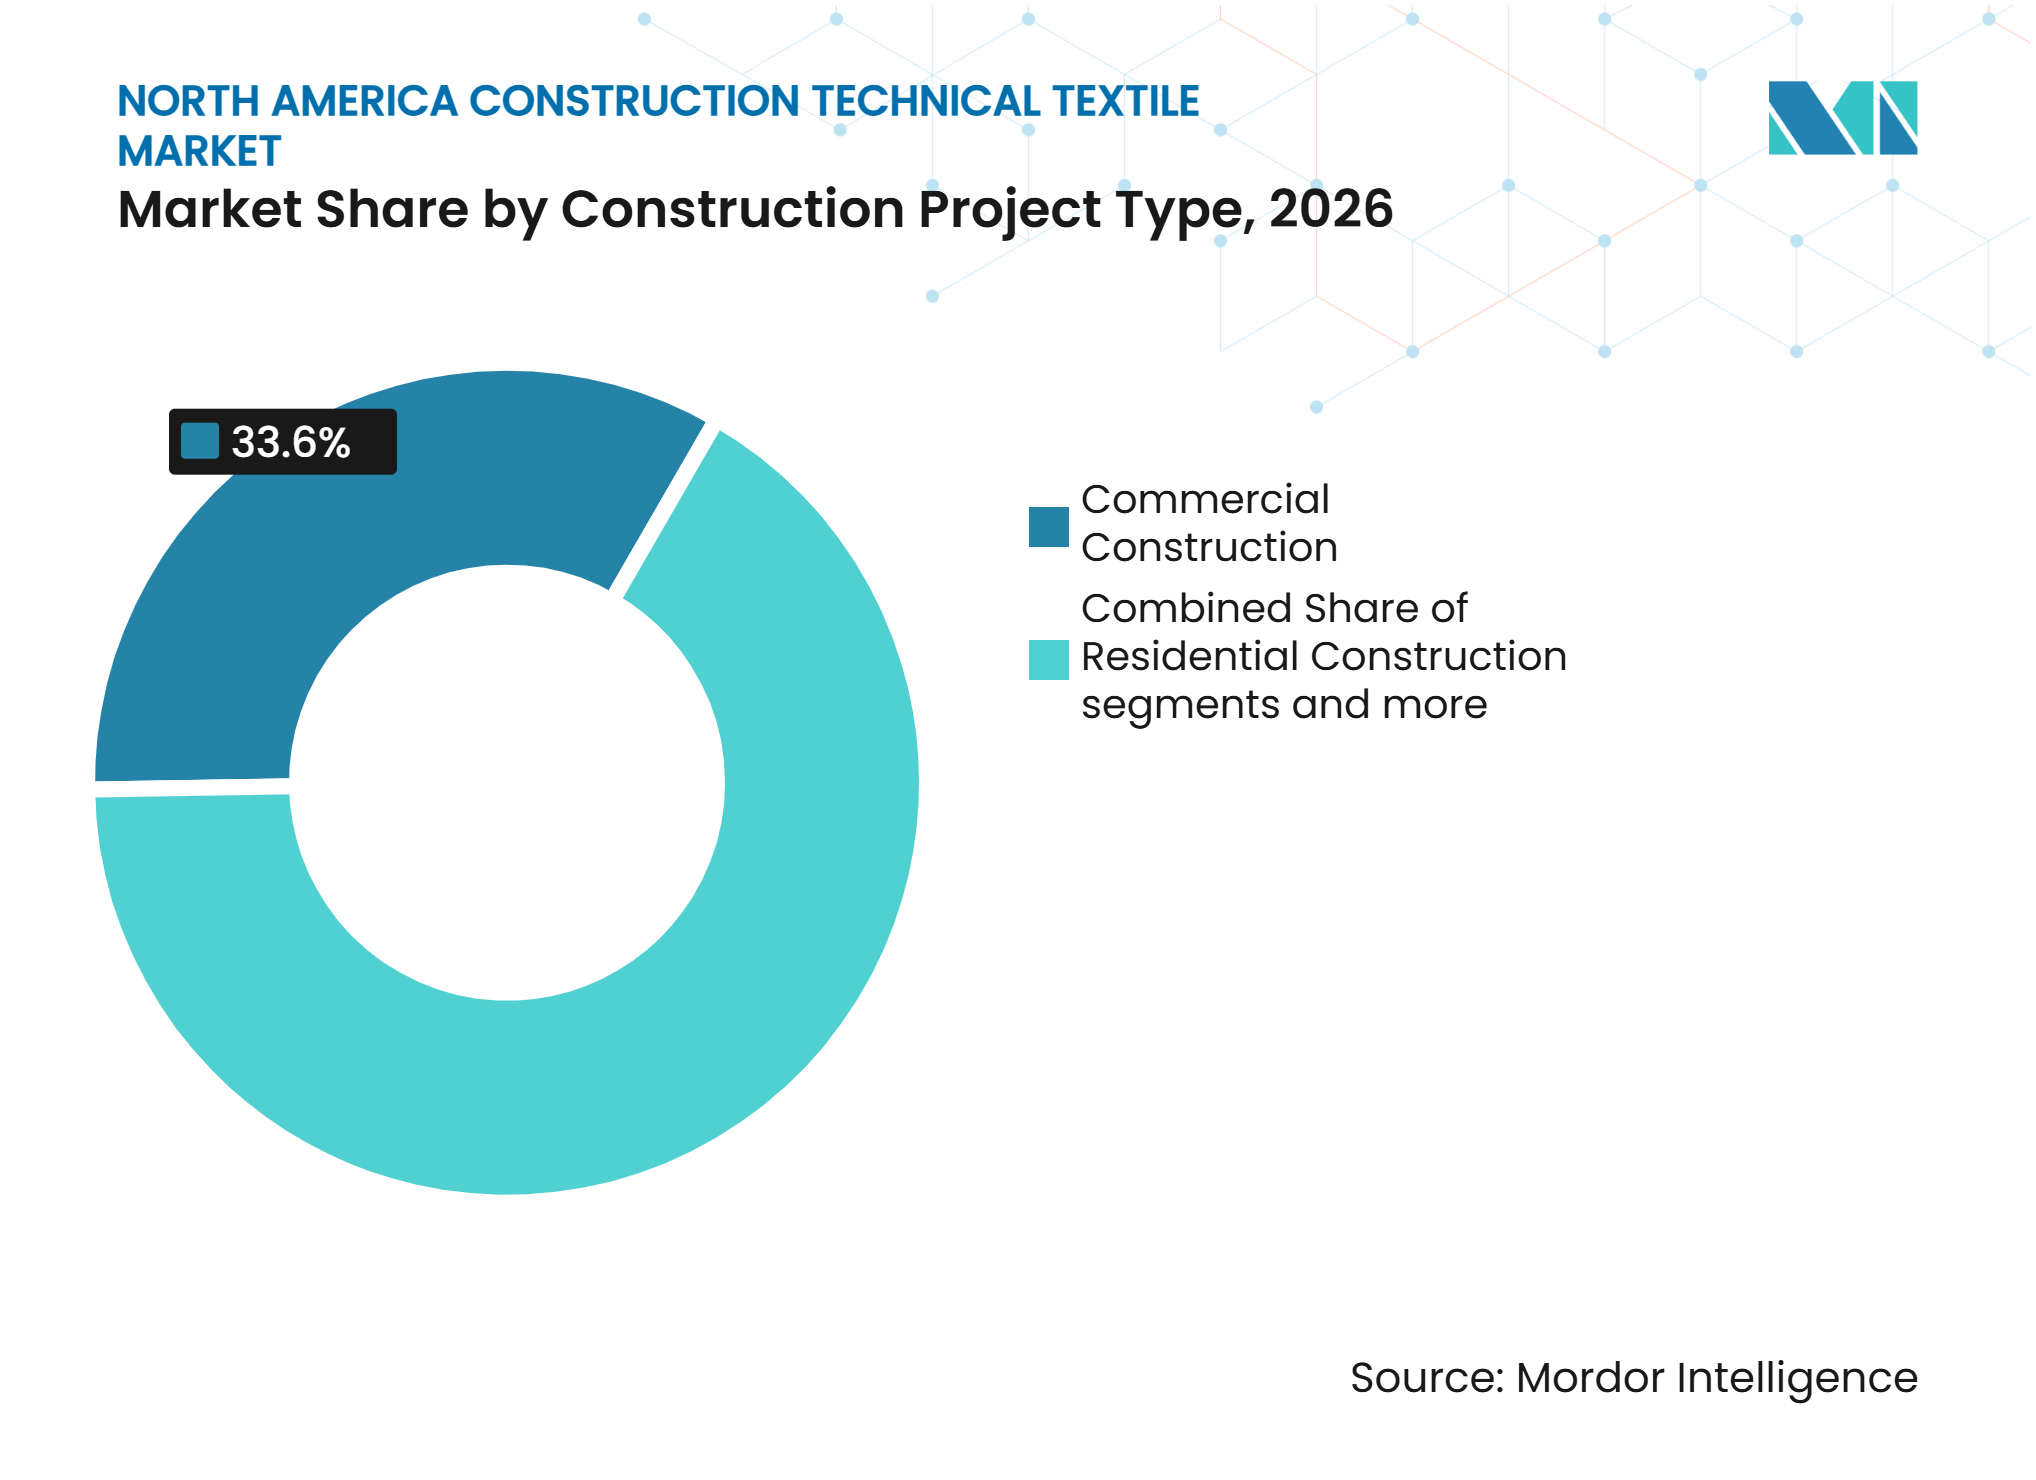
- 建設プロジェクトタイプ別では、商業建設が2026年に33.6%のシェアを占め、産業・物流建設は2032年までに5.9%のCAGRで成長すると予測されています。
- 地域別では、米国が2026年に82.8%のシェアを占め、メキシコは2032年までに5.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 連邦資金によるインフラ近代化と 国内調達要件 | +1.2% | 米国が主要、カナダは国境を越えたサプライチェーンを通じて関連 | 中期(2〜4年) |
| 建物外皮の脱炭素化とエネルギーコードの 強化 | +1.0% | 米国とカナダ、メキシコへの波及効果あり | 長期(4年以上) |
| 洪水、侵食、熱、 山火事リスクに対する気候強靭化支出 | +0.8% | 米国が主要、沿岸部メキシコ | 中期(2〜4年) |
| 老朽化した屋、道路、橋梁、 水道資産からの改修需要 | +0.7% | 北米全域 | 長期(4年以上) |
| 労働力不足プロジェクト向けの軽量・ 迅速施工システム | +0.5% | 米国とカナダ、米国サンベルトが主要 | 短期(2年以内) |
| ジオシンセティクスおよび構造ファブリックに 組み込まれた光ファイバーセンシング | +0.2% | 米国とカナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
連邦資金によるインフラ近代化と国内調達要件
北米建設用テクニカルテキスタイル市場は、連邦調達における大きな変化から恩恵を受けています。連邦道路局は2025年1月14日に最終的なバイ・アメリカ規則を公表し、連邦補助高速道路プロジェクトにおける製造品に対する長年の一般適用免除を終了させました。[1] 恒久的に組み込まれる製造品の最終組立は2025年10月1日以降に米国内で行われなければならず、米国調達品は2026年10月1日以降に総部品コストの55%を超えなければなりません。[2] 軽微な添加物を含むポリマージオシンセティクスは、ビルド・アメリカ、バイ・アメリカ要件の下で建設資材として分類される場合があり、すべての製造工程が米国内で行われることが求められる可能性があります。州の交通機関は、複雑なシステムの証明書を提供するサプライヤーを事前認定することができ、輸入依存のコンバーターに対する参入障壁を高めています。これは、国内生産を通じて部品を追跡し、米国高速道路工事における文書要件を満たすことができる生産者を優遇するものであり、カナダは国境を越えたサプライチェーンを通じて関連しています。
建物外皮脱炭素化とエネルギーコードの強化
北米建設用テクニカルテキスタイル市場は、エネルギーコードの採用と建物外皮のアップグレードから支持を得ています。エネルギー省は2024年12月に2024年版IECCに関する肯定的な決定を発行し、各州に2年以内に住宅エネルギーコードを見直すことを求めました。[3] 同省は、2024年版が2021年版に比べてサイトエネルギーを7.8%削減することを確認しました。連続気密バリアおよび熱橋に関する規定は、ファサード膜、ハウスラップ、および耐候性バリアを支援します。DuPontは2025年7月にTyvek製品の更新された環境製品宣言を発行し、2022年以降にA1-A3の内包炭素が7%削減されたことを報告しました。これらの製品属性は、オーナーに対して高性能改修仕様の文書化された根拠を提供することができます。
気候強靭化と老朽化資産からの改修需要
北米建設用テクニカルテキスタイル市場は、気候ハザードおよび老朽化インフラ全体にわたる再建・改修ニーズによって支えられています。FEMAは2025年度の災害救援基金予算権限として625億 米ドルを報告しており、これには公法118-158第B編に基づく290億 米ドルの補正予算が含まれます。FEMAは2025年4月に強靭なインフラとコミュニティの構築プログラムを終了し、交通、住宅、州機関を通じて管理される再建に重点を移しました。これらのプロジェクトでは、侵食防止ブランケット、芝補強マット、法面システム、デブリネット、排水ファブリック、および高性能不織布が使用されます。Birdairは2025年4月に、1994年にリタ・ロッシ・コルウェルセンターに設置したPTFEテンション構造膜屋根をTensothermシステムに交換する契約を締結しました。より長いサービス寿命の文書化と軽量・自己接着システムは、限られた作業員で迅速に施工できる製品の採用を強化します。
スマート構造ファブリックとモニタリングシステム
北米建設用テクニカルテキスタイル市場は、補強だけでなくモニタリング機能も提供する製品を含み始めています。2025年4月にSmart Materials and Structures誌に掲載された査読済み研究では、ファイバー・ブラッグ・グレーティングを組み込んだジオグリッドの歪み伝達係数が93.88%であることが報告されました。この結果は、米国とカナダにおける橋梁・法面モニタリングプログラムにおけるセンサー搭載ジオシンセティクスを支持するものです。ASTMは2025年にコンクリートの剥落防止に使用されるアラミド複合メッシュ補強材に関するD8538/D8538M-25を発行しました。施工時間を短縮する技術システムは、労働力不足の課題にも対応します。米国ゼネコン協会は2025年8月に、採用企業の92%が人材確保に困難を抱えていると報告しており、より簡便な施工システムへの需要を支持しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 合成繊維樹脂とエネルギーコストの変動性 | -0.8% | 北米全域、米国は関税主導の輸入混乱にさらされる | 短期(2年以内) |
| バイ・アメリカ規則の下での認定国内生産能力の制約 | -0.6% | 米国が主要、カナダへのサプライチェーンへの影響あり | 中期(2〜4年) |
| 北米管轄区域全体にわたる断片化した承認・試験要件 | -0.4% | 北米全域 | 長期(4年以上) |
| 専門施工、溶接、詳細施工の労働力不足 | -0.3% | 米国とカナダの都市市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
合成繊維樹脂、エネルギーコスト、および労働力の変動性
北米建設用テクニカルテキスタイル市場は、樹脂、エネルギー、および労働コストの変動にさらされ続けています。北米のポリプロピレン価格は2025年8月に2.7%下落しましたが、ポリエステルとポリプロピレンは異なる原料リンクを持つため、異なるサイクルで動く可能性があります。ヒートセット、カレンダー加工、および押出コーティングは産業用電力コストへのエクスポージャーを加えます。長期供給契約やエネルギーヘッジを持たない小規模特殊コンバーターはより大きなリスクに直面します。米国ゼネコン協会は2025年8月に労働力不足をプロジェクト遅延と結びつけました。自己接着システムおよびホットエア溶接を削減する工法は労働力と天候の作業窓が限られている場合のスケジュール圧力を軽減することができます。
国内生産能力と断片化した承認要件
北米建設用テクニカルテキスタイル市場は、バイ・アメリカ規則を満たさなければならない特殊グレードにおける生産能力のギャップに直面しています。米国内での最終組立は2025年10月以降に義務付けられ、55%の国内部品コスト閾値は2026年10月以降に適用されます。連邦道路局は、対象製造品全体で年間4,100万 米ドルから9億8,000万 米ドルの材料コスト増加を見積もりました。コンプライアンスは原料繊維の調達やポリマーコンパウンディングにまで及ぶ可能性があり、国内供給はすべての必要グレードに対して十分な認定生産能力をまだ持っていない可能性があります。カナダはカナダ建設資材センターシステムを米国の評価ルートと並行して使用しており、国境を越えたサプライヤーに対して二重認定の必要性を生み出しています。積層アセンブリに対する個別の試験経路と解釈上の問題は、製品が技術的性能要件を満たしている場合でも認定を遅らせる可能性がありま。北米建設用テクニカルテキスタイル市場は、試験、証明書、および管轄区域固有の提出書類をサポートできる生産者を優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
屋根・防水テキスタイルが最大のポジションを維持し、建築用膜が最も速く成長屋根・防水テキスタイルは2026年の北米建設用テクニカルテキスタイル市場規模の29.5%を占め、最大の製品カテゴリーとなっています。商業用再屋根工事、気候イベントによる交換、およびエネルギーコードのアップグレードが需要を支えています。TPO強化シングルプライ膜は、ポリエステルスクリムが機械的固定および完全接着システムにおいて引張性能を提供するため、商業用低勾配屋根工事で広く使用されています。自己接着型TPO製品はホットエア溶接を削減し、施工可能な条件を拡大することができます。これは、作業員の確保と天候の作業窓がスケジュールに影響する労働力不足市場において重要です。
建築用膜・テンション構造ファブリックは、2032年までに6.2%のCAGRという最も高い予測成長率を持っています。公共インフラおよび複合途開発では、遮光、音響性能、エネルギー調整透光性、および長いサービス寿命のためにPTFEコーティングガラス繊維が使用されています。スポーツ施設、交通機関のキャノピー、コンベンションセンターのアップグレード、および野外劇場が関連する需要の場です。Birdairは2025年10月に、カリフォルニア州のオンタリオ・スポーツ・エンパイア・コンプレックスにおいて150,000平方フィートにわたる59のテンション構造膜キャノピー構造物の設計、エンジニアリング、製作、および施工を行う契約を受注しました。ファサード、補強、断熱、音響、遮光、および現場保護テキスタイルは、新築工事と改修工事の両方に対応します。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリエステルが数量でリードし、高性能繊維が改修工事で前進ポリエステルは2026年の北米建設用テクニカルテキスタイル市場シェアの31.6%を占めました。その地位は、商業用屋根膜、防水下地材、およびジオテキスタイル不織布における補強スクリムとしての使用を反映しています。そのコスト効率、引張一貫性、および熱可塑性・ビチューメンコーティングシステムとの適合性は、大量生産品における代替を困難にしています。ポリプロピレンは排水、分離、および侵食防止不織布において重要です。ガラス繊維はスタッコ、プラスター裏打ち、および複合構造用途の補強メッシュを支援します。
炭素繊維、アラミド繊維、およびその他の高性能繊維は2032年までに6.5%のCAGRで成長すると予測されています。橋梁およびコンクリート改修における使用は、高い強度対重量比性能と耐腐食性を反映しています。ASTM D8538/D8538M-25、コンクリート剥落防止に使用されるアラミド複合メッシュの仕様を提供します。Owens Corningは2025年2月に、グローバルガラス補強材事業をPraana Groupに7億5,500万 米ドルで売却することに合意し、屋根セグメントにおける垂直統合ガラス不織布事業は保持することとしました。アクリル、ポリアミド、天然、および再生繊維は、UV安定遮光用途およびリサイクルコンテンツまたはバイオベース認証を求めるプロジェクトに対応します。
建設プロジェクトタイプ別:
商業建設がリードし、産業・物流プロジェクトがより速く拡大商業建設は2026年の北米建設用テクニカルテキスタイル市場規模の33.6%を占めました。新規の機関・医療施設が需要に貢献しており、老朽化したオフィス、小売物件、倉庫全体の屋根・外皮改修も同様です。米国主要商業市場における高い空室率は、オーナーが新築ではなく再屋根工事や完全な外皮改修に投資することを促す可能性があります。連続気密バリアと反射型屋根膜は、グリーンビルディング仕様においてますます重要になっています。住宅建設は、ハウスラップ、通気性膜の数量、および2024年版IECCの気密バリア規定に関する州の検討において引き続き関連性があります。
産業・物流建設は2032年までに5.9%のCAGRで成長すると予測されています。テキサス州、アリゾナ州、および南東部の製造施設と物流センターは、大型屋根膜、防水下地材、および蒸気制御バリアを必要としています。ニアショアリングは、米国サンベルトおよびメキシコ北部におけるこの建設パターンを支援しています。大型平屋フォーマットは施工速度と労働コストを重要にしています。北米建設用テクニカルテキスタイル産業は、これらのシステムが性能要件を損なうことなく低い施工コストを提供する場合に恩恵を受けます。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
米国は2026年の北米建設用テクニカルテキスタイル市場シェアの82.8%を占めました。連邦インフラ資金、多様な商業建設、およびバイ・アメリカ要件が、同国に明確な規模優位性を与えています。水道、下水道、電力、高速道路、および公益事業プロジェクトでは、ジオテキスタイル、排水ファブリック、侵食防止材料、および封じ込めシステムが使用されています。テキサス州、フロリダ州、ジョージア州、およびカロライナ州は、産業開発、気候イベント後の屋根交換、および高速道路改修を通じて需要を支えています。米国のバイ・アメリカのマイルストーンは、文書化と地域生産能力を連邦資金による工事の中心に置く国内調達プレミアムを生み出しています。
カナダは国別では第2位のポジションを保持していますが、高い住宅ローン金利と低い建設着工件数が近期の建設活動を制限しています。カナダ・インフラストラクチャー・バンクおよび州の交通機関が資金提供する土木プログラムは、インフラ用途を支援しています。カナダ建設資材センターは、耐候性バリア、ジオシンセティクス、およびその他の建設製品を評価しています。そのシステムは米国の評価ルートと並行して運用されており、国境を越えた販売に対して二重認定経路が必要です。断熱金属パネルへの需要は、データセンターおよびEVバッテリープロジェクトが耐火建築システムを必要とする場所での相対的な強みとして残っています。
メキシコは2032年までに5.8%のCAGRで成長すると予測されてお、北米建設用テクニカルテキスタイル市場において最も高い地理的成長率となっています。国連ラテンアメリカ・カリブ経済委員会は2025年2月に、ニアショアリングをメキシコにとって重要な産業拡大機会として特定しました。モンテレイ、フアレス、およびケレタロにおける産業開発は、屋根ファブリック、防水膜、および蒸気バリアへの需要を支援しています。メキシコ建設業会議所は、ニアショアリングおよびプラン・メヒコの優先事項の下で、エネルギー、水道、および物流インフラを主要な投資ニーズとして特定しています。
競合環境
市場集中度
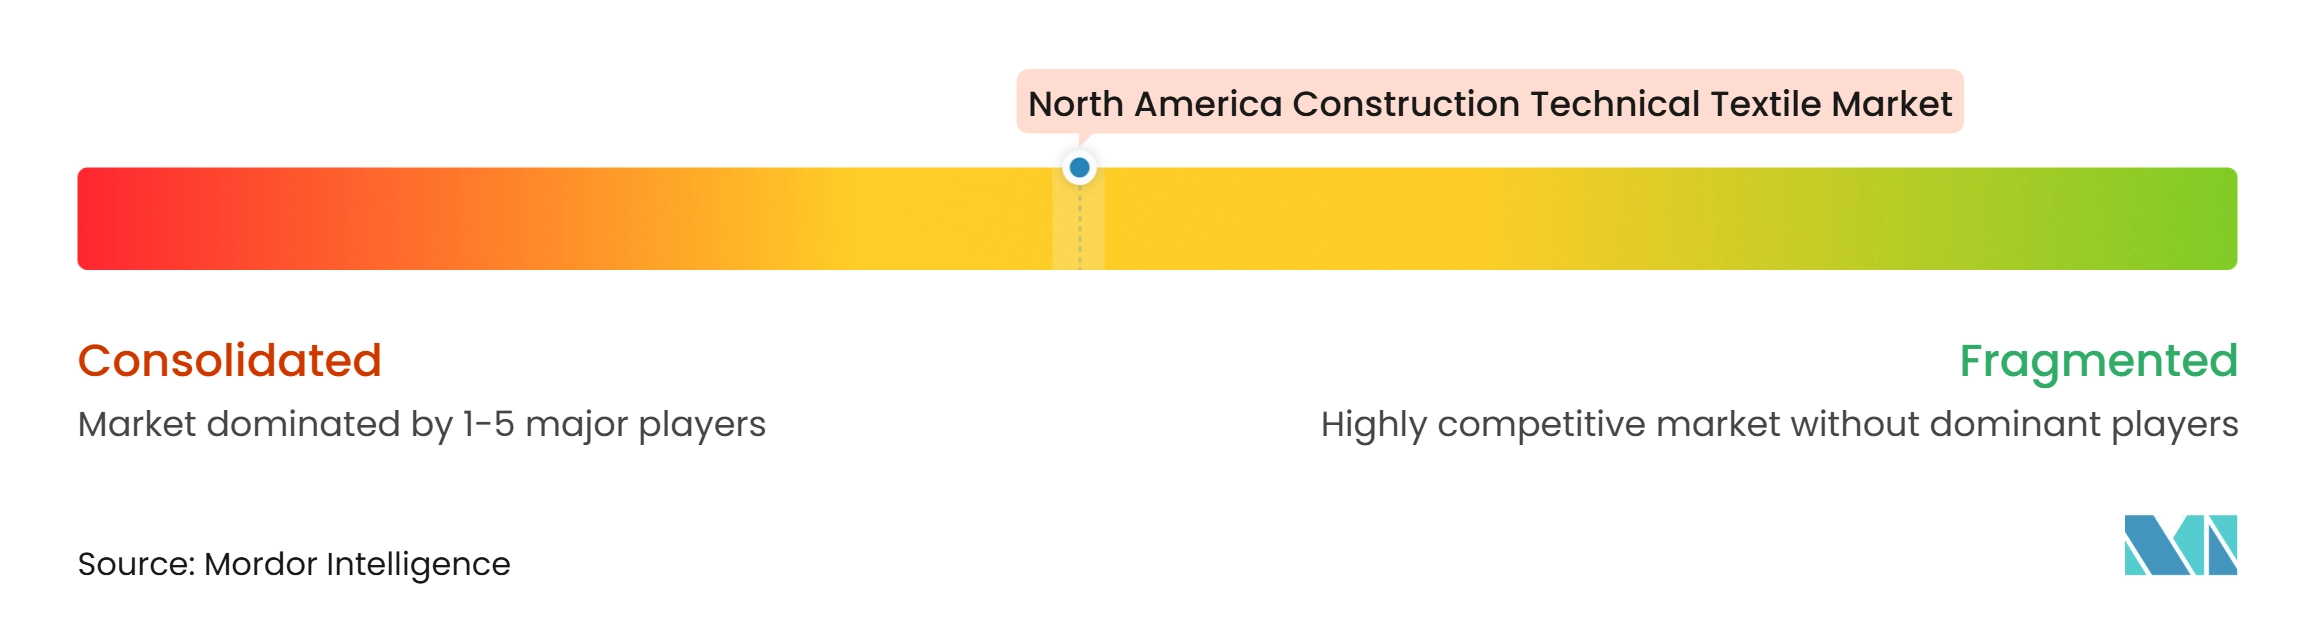
北米建設用テクニカルテキスタイル市場は中程度の市場集中度を示しています。DuPont、Freudenberg Performance Materials、Berry Global Group、Solmax、およびその他のグローバル素材企業は、ハウスラップ、不織布下地材、およびジオテキスタイル不織布においてポジションを持っています。専門生産者および垂直統合コンバーターは、定義された性能、認定、またはシステム保証を必要とする製品において競争しています。屋根膜では集中度が高く、ジオシンセティクス多くの交通機関、エンジニアリング会社、および建設業者に対応しています。ジオシンセティクスにおける製品選定は、プロジェクト固有の設計基準と承認要件によって変わる可能性があります。
各社は生産能力、環境文書化、およびシステム性能への投資を行っています。DuPontは2025年7月にTyvekビルディングラップの環境製品宣言を更新し、2022年以降にA1-A3の内包炭素が7%削減されたことを報告しました。Seaman Corporationは2025年1月にFiberTite屋根膜の40年参照サービス寿命評価を取得しました。Kingspanは2025年6月に米国屋根工事への投資コミットメントを10億 米ドルに増額し、メリーランド州とオクラホマ州の新規生産施設を2026年に向けて計画しています。これらの動きは、地域生産能力、検証済み製品属性、および確立された流通を提供できるサプライヤーを支援します。
テクノロジーは北米建設用テクニカルテキスタイル市場にさらなる差別化ポイントを加えています。センシングを組み込んだスマートジオシンセティクスは、材料供給と構造モニタリングおよびデータサービスを組み合わせることできます。バイ・アメリカ認定可能な特殊グレード生産は、供給がまだ政策主導の需要に追いついていないため、重要な機会として残っています。より簡便な施工システムも、熟練した溶接・詳細施工労働力の不足に対応します。
北米建設用テクニカルテキスタイル産業リーダー
-
Milliken & Company
-
Berry Global Group, Inc.
-
DuPont de Nemours, Inc.
-
Saint-Gobain ADFORS
-
Owens Corning
- 注:主要企業の掲載順は順位を示すものではありません。
北米建設用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Milliken & Company
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Saint-Gobain ADFORS
- Owens Corning
- Solmax
- GAF Materials Corporation
- Freudenberg Performance Materials
- Seaman Corporation
- Sika AG
- Propex Operating Company, LLC
- Fibertex Nonwovens A/S
- AGRU America, Inc.
- HUESKER Group
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- TYPAR
- Nilex, Inc.
- Low & Bonar
- Carlisle Companies Incorporated
- Johns Manville
- Kingspan Group plc
最近の産業開発事情 北米建設用テクニカルテキスタイル市場
- 2026年6月:Officine Maccaferriがサウスカロライナ州フォートローンに新たな北米製造施設を正式に開設しました。同施設は複数の生産技術を統合し、地盤工学的インフラソリューションを含む土木・環境エンジニアリング用途における同社の地域製造能力を強化します。
- 2026年1月:Messe Frankfurtがテクテキスタイル北米2026イノベーションアワードの応募受付を開始しました。新素材、製品、用途、リサイクル素材、および生産技術を対象としており、建設・インフラ用途に使用される素材を含むテクニカルテキスタイルおよび不織布全体のイノベーションを支援します。
- 2025年11月:Sikaがテキサス州シーリーに2,500万 米ドルの屋根工事生産施設(製造・倉庫を含む130,847平方フィート)の建設を開始しました。これはサンベルト産業回廊における予想される需要成長に先立ち、北米のTPOおよび防水膜生産能力への戦略的投資を反映しています。
北米建設用テクニカルテキスタイル市場レポートの範囲
北米建設用テクニカルテキスタイル市場レポートは、製品タイプ別(屋根・防水テキスタイル、断熱・音響テキスタイル、その他)、素材タイプ別(ポリエステル(PET)、ポリプロピレン(PP)、その他)、建設プロジェクトタイプ別(住宅建設、商業建設、その他)、地域別(米国、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 建築用膜・テンション構造ファブリック(PVCコーティング膜、PTFEコーティングガラス繊維膜など) |
| 屋根・防水テキスタイル |
| ファサード・建物外皮テキスタイル(ラップおよび耐候性バリア、ファサード膜ファブリックなど) |
| 建設補強テキスタイル(ガラス繊維プラスター、補強ファブリック・メッシュ、スクリムなど) |
| 断熱・音響テキスタイル |
| 建築用遮光・キャノピーテキスタイル |
| 建設現場保護テキスタイル(デブリネット、防塵・封じ込めファブリックなど) |
| その他の建設用テクニカルテキスタイル |
| ポリエステル(PET) |
| ポリプロピレン(PP) |
| ポリエチレン(PE) |
| ガラス繊維 |
| アクリルおよびポリアミド繊維 |
| 炭素繊維、アラミド繊維、およびその他の高性能繊維 |
| 天然および再生繊維 |
| その他の特殊素材 |
| 住宅建設 |
| 商業建設 |
| 産業・物流建設 |
| 機関・その他建築建設 |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ別 | 建築用膜・テンション構造ファブリック(PVCコーティング膜、PTFEコーティングガラス繊維膜など) |
| 屋根・防水テキスタイル | |
| ファサード・建物外皮テキスタイル(ラップおよび耐候性バリア、ファサード膜ファブリックなど) | |
| 建設補強テキスタイル(ガラス繊維プラスター、補強ファブリック・メッシュ、スクリムなど) | |
| 断熱・音響テキスタイル | |
| 建築用遮光・キャノピーテキスタイル | |
| 建設現場保護テキスタイル(デブリネット、防塵・封じ込めファブリックなど) | |
| その他の建設用テクニカルテキスタイル | |
| 素材タイプ別 | ポリエステル(PET) |
| ポリプロピレン(PP) | |
| ポリエチレン(PE) | |
| ガラス繊維 | |
| アクリルおよびポリアミド繊維 | |
| 炭素繊維、アラミド繊維、およびその他の高性能繊維 | |
| 天然および再生繊維 | |
| その他の特殊素材 | |
| 建設プロジェクトタイプ別 | 住宅建設 |
| 商業建設 | |
| 産業・物流建設 | |
| 機関・その他建築建設 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米建設用テクニカルテキスタイルの予測はどのようなものですか?
このセクターは2026年の4.53 ビリオン 米ドルから2032年には5.97 ビリオン 米ドルに成長し、2027年から2032年にかけてCAGR 4.55%で推移すると予測されています。
最大の収益ポジションを持つ製品カテゴリーはどれですか?
屋根・防水テキスタイルが2026年に29.5%のシェアでリードしており、商業用再屋根工事と建物外皮のアップグレードによって支えられています。
最も速く成長している素材カテリーはどれですか?
炭素繊維、アラミド繊維、およびその他の高性能繊維は、橋梁およびコンクリート改修工事に支えられ、2032年までに6.5%のCAGRで拡大すると予測されています。
インフラプロジェクトにおけるテクニカルテキスタイルへの需要を牽引しているものは何ですか?
バイ・アメリカ要件、再建工事、ならびに侵食防止、排水、補強、および封じ込め用途への需要がインフラ需要を支えています。
最も速い成長が見込まれる国はどこですか?
メキシコはニアショアリングが産業、物流、エネルギー、水道、および交通投資を支援することで、2032年までに5.8%のCAGRで成長すると予測されています。
バイ・アメリカ規則はサプライヤーにどのような影響を与えますか?
2026年10月以降、対象製造品は総部品コストの55%を超える米国調達部品が必要となり、国内調達と文書化が不可欠となります。