
Marktgröße und Marktanteil für Bautechnische Textilien in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
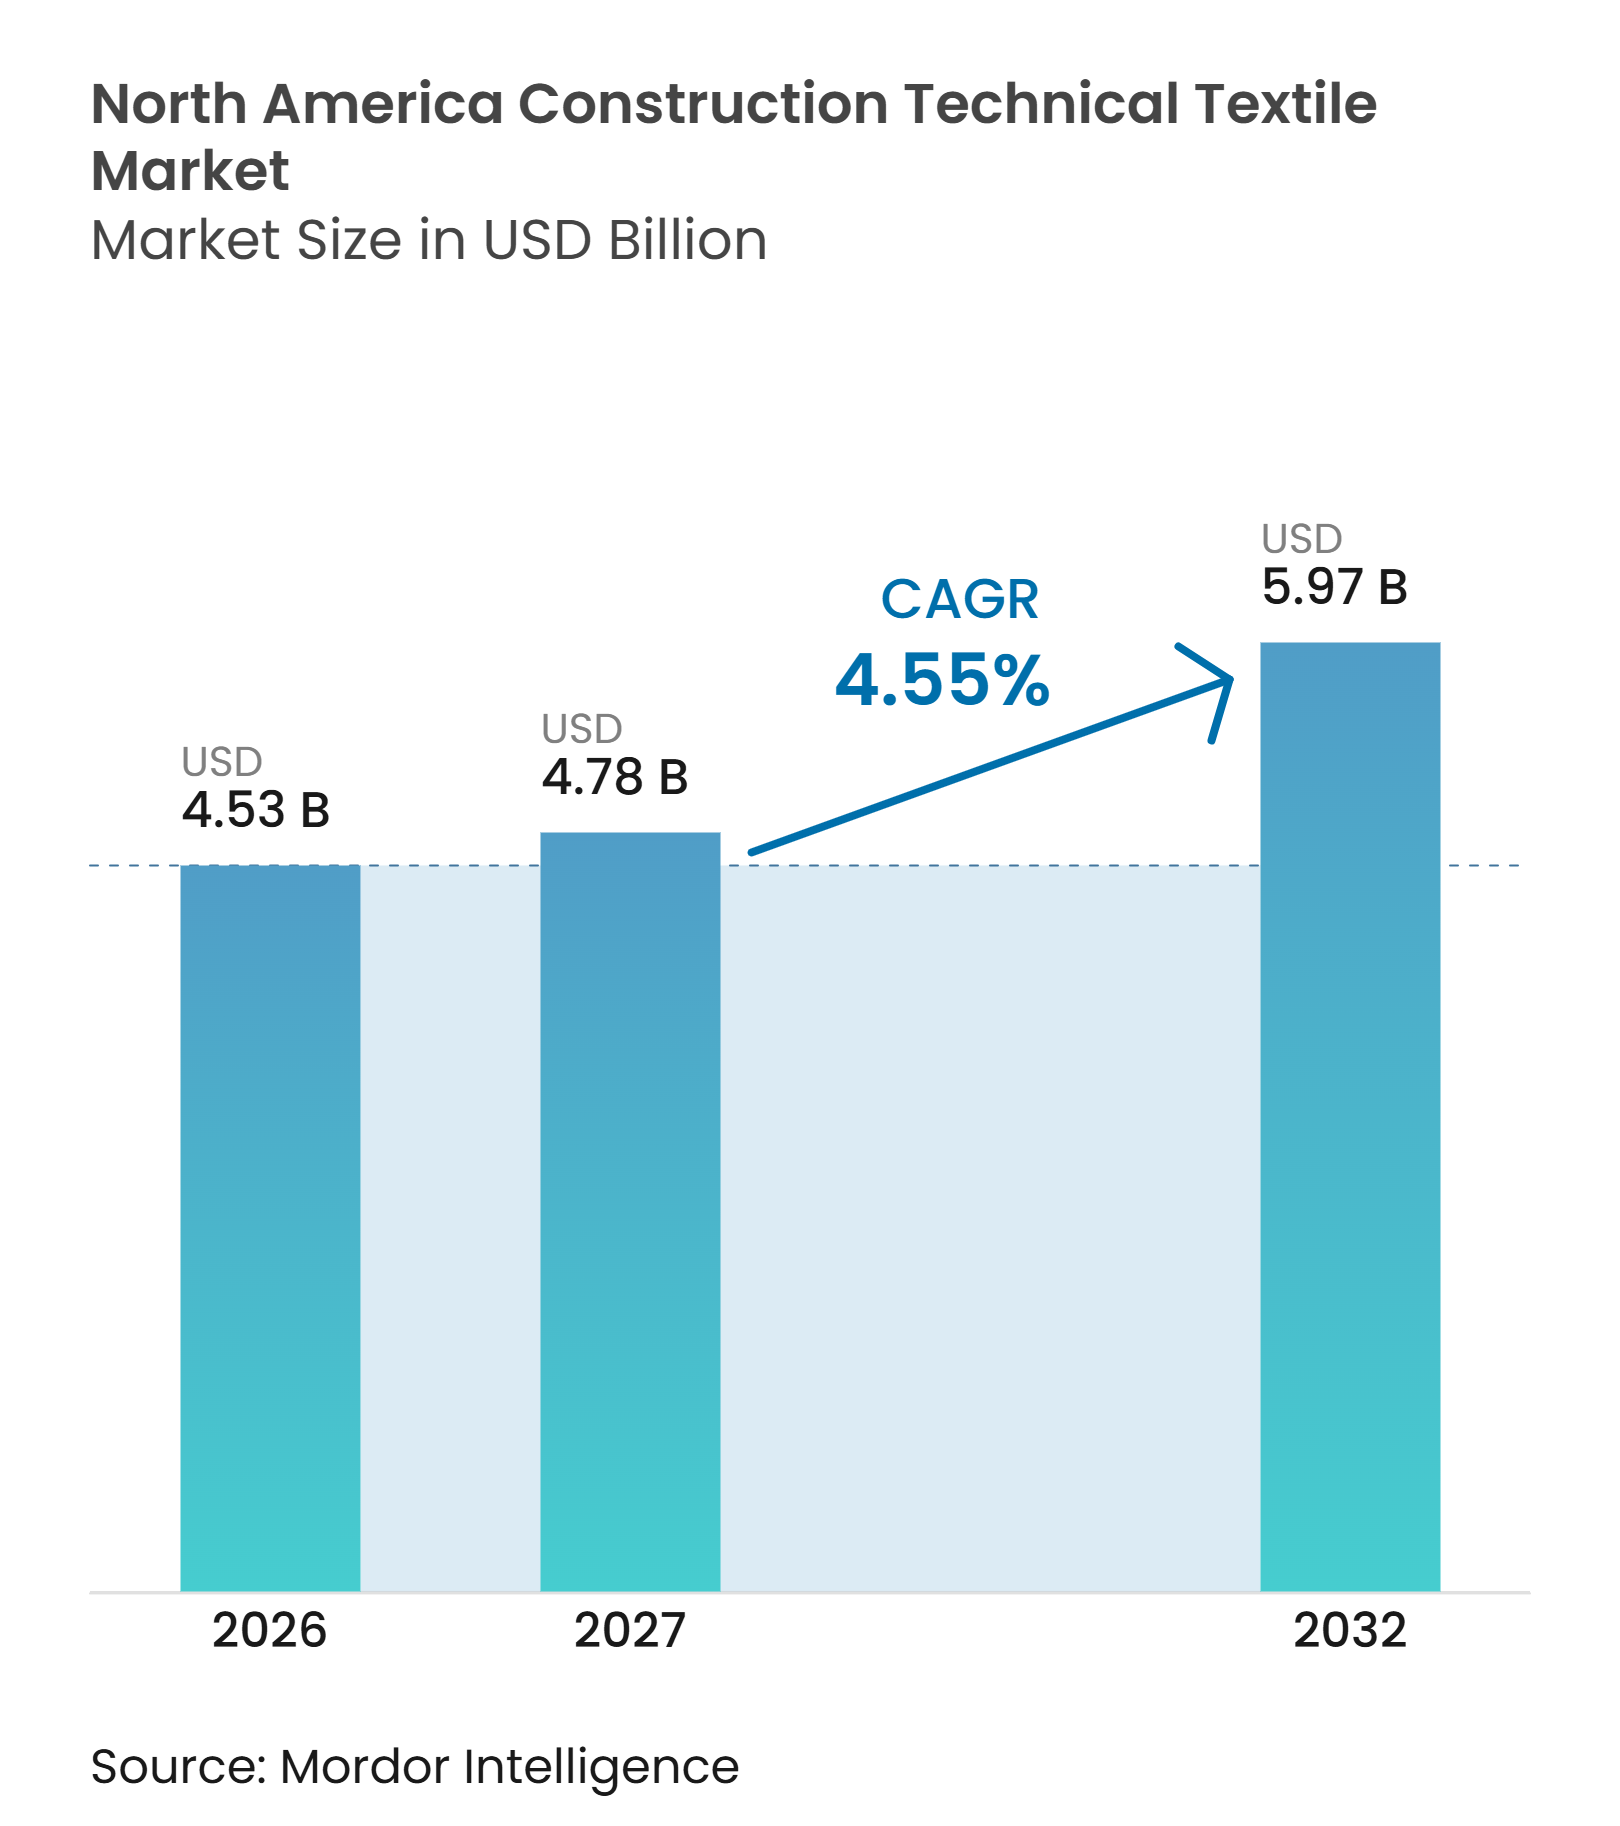
| Marktgröße im Basisjahr (2026) | 4.53 Milliarden US-Dollar |
| Marktgröße (2027) | 4.78 Milliarden US-Dollar |
| Marktgröße (2032) | 5.97 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.55 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bautechnische Textilien in Nordamerika von Mordor Intelligence
Die Marktgröße für Bautechnische Textilien in Nordamerika wurde im Jahr 2026 auf 4,53 Milliarden USD geschätzt und soll von 4,78 Milliarden USD im Jahr 2027 auf 5,97 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,55 % während des Prognosezeitraums (2027–2032).
Bundesbeschaffungsvorschriften und strengere Standards für die Gebäudehülle verändern die Produktauswahl bei Infrastruktur- und Bauprojekten. Das Ende der allgemeinen Anwendbarkeitsbefreiung für Fertigprodukte bei bundesgeförderten Straßenbauprojekten erfordert ab dem 1. Oktober 2025 eine Endmontage in den Vereinigten Staaten, während der Schwellenwert für inländische Komponenten ab dem 1. Oktober 2026 auf 55 % ansteigt. Diese Vorschriften fördern die Nachfrage nach konformen Geokunststoffen, Membransystemen, Luftsperren und Verstärkungsgeweben, begünstigen gleichzeitig Lieferanten mit inländischer Beschaffung, Nachweisen über inländische Komponenten, Produktzertifikaten und dokumentierter Umweltleistung und verlagern Entscheidungen hin zu Systemen, die Projektspezifikationen erfüllen, ohne komplexe Installationsschritte für Straßenbau-, Wasser-, Gebäudehüllen- und Sanierungsarbeiten hinzuzufügen. Kostenvolatilität, begrenzte inländische Kapazitäten für Spezialqualitäten, getrennte Genehmigungsregime und Engpässe bei Installationsfachkräften bleiben wesentliche Einschränkungen für den Markt für Bautechnische Textilien in Nordamerika, die die Qualifizierung für laminierte Systeme verzögern, die Lieferkosten für importierte Spezialvorleistungen erhöhen und die Geschwindigkeit begrenzen können, mit der projektgetriebene Nachfrage in abgeschlossene Installationen bei bundesgeförderten Infrastrukturprojekten, gewerblicher Dachsanierung, widerstandsfähigem Wiederaufbau und großen Industriebauprogrammen umgewandelt wird.
Wesentliche Erkenntnisse des Berichts
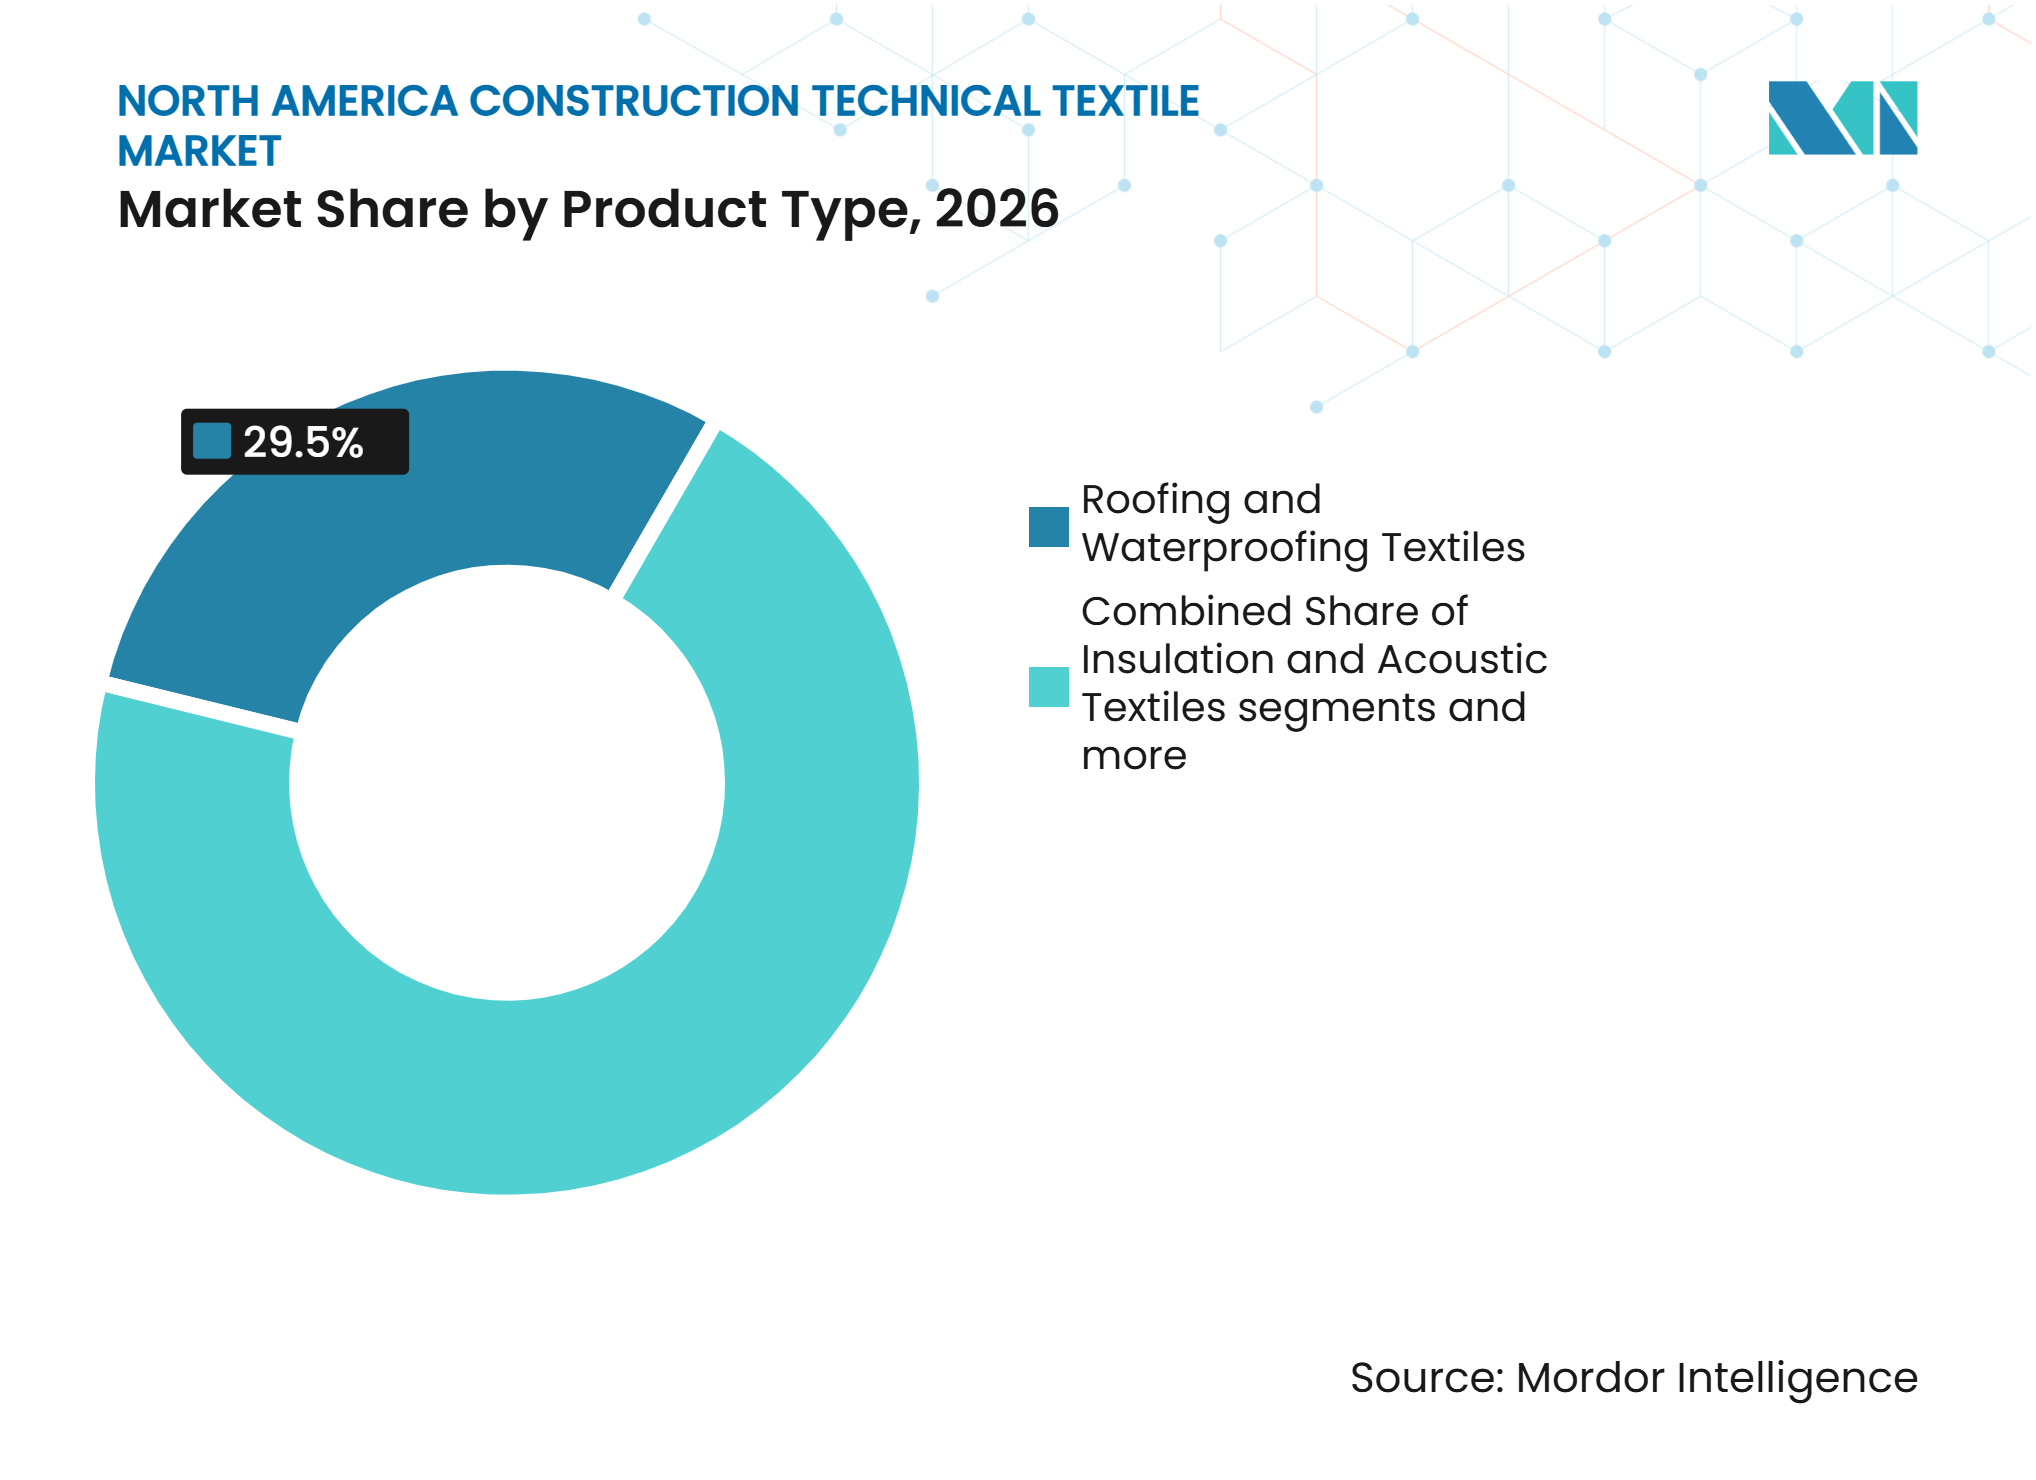
- Nach Produkttyp hielten Dach- und Abdichtungstextilien im Jahr 2026 einen Anteil von 29,5 % am Markt für Bautechnische Textilien in Nordamerika, während für Architekturmembranen und Zugkonstruktionsgewebe eine CAGR von 6,2 % bis 2032 prognostiziert wird.
- Nach Materialtyp hielt Polyester im Jahr 2026 einen Anteil von 31,6 % an der Marktgröße für Bautechnische Textilien in Nordamerika, während für Kohlenstoff-, Aramid- und andere Hochleistungsfasern eine CAGR von 6,5 % bis 2032 prognostiziert wird.
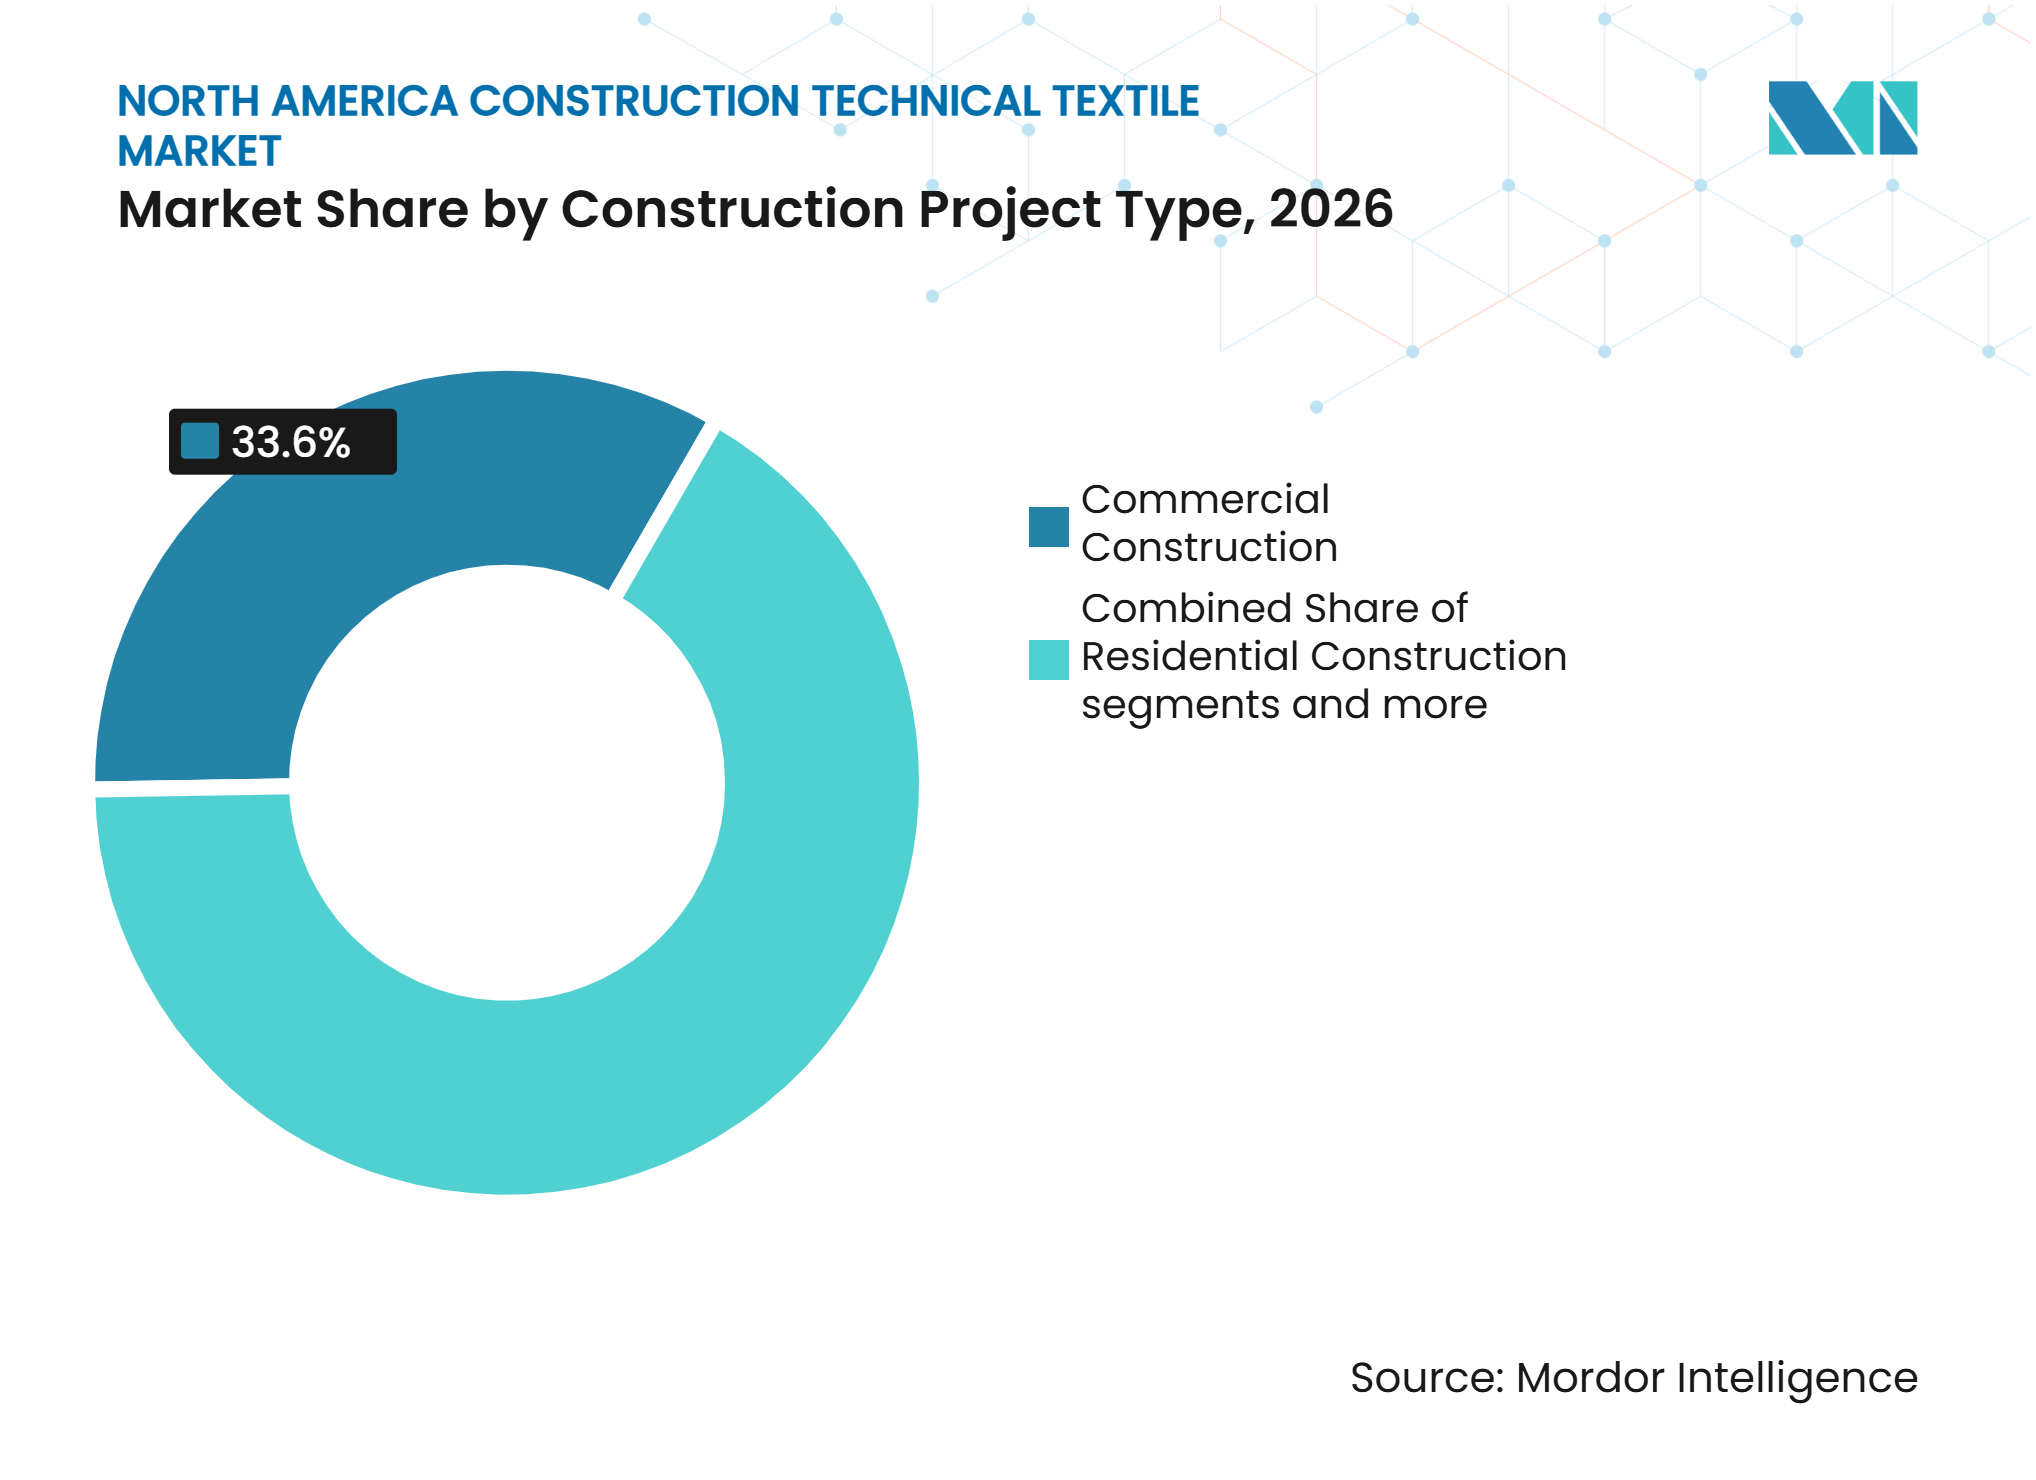
- Nach Bauprojekttyp hielt der Gewerbebau im Jahr 2026 einen Anteil von 33,6 %, während für den Industrie- und Logistikbau eine CAGR von 5,9 % bis 2032 prognostiziert wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 82,8 %, während für Mexiko eine CAGR von 5,8 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung der bundesgeförderten Infrastruktur und Anforderungen an die inländische Beschaffung | +1.2% | Vereinigte Staaten primär, Kanada über grenzüberschreitende Lieferketten | Mittelfristig (2–4 Jahre) |
| Dekarbonisierung der Gebäudehülle und Verschärfung der Energievorschriften | +1.0% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf Mexiko | Langfristig (≥ 4 Jahre) |
| Ausgaben für Klimaresilienz bei Überschwemmungs-, Erosions-, Hitze- und Waldbrandrisiken | +0.8% | Vereinigte Staaten primär und Küstenregionen Mexikos | Mittelfristig (2–4 Jahre) |
| Sanierungsbedarf bei alternden Dächern, Straßen, Brücken und Wasseranlagen | +0.7% | Nordamerika-weit | Langfristig (≥ 4 Jahre) |
| Leichte und schnell zu installierende Systeme für Projekte mit eingeschränkten Arbeitskräften | +0.5% | Vereinigte Staaten und Kanada, mit dem US-amerikanischen Sun Belt als primärem Markt | Kurzfristig (≤ 2 Jahre) |
| In Geokunststoffe und Strukturgewebe eingebettete faseroptische Sensorik | +0.2% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung der bundesgeförderten Infrastruktur und Anforderungen an die inländische Beschaffung
Der Markt für Bautechnische Textilien in Nordamerika profitiert von einem erheblichen Wandel im Bundesbeschaffungswesen. Die Federal Highway Administration veröffentlichte am 14. Januar 2025 ihre endgültige Buy-America-Regelung und beendete damit die langjährige allgemeine Anwendbarkeitsbefreiung für Fertigprodukte bei bundesgeförderten Straßenbauprojekten.[1] Die Endmontage dauerhaft eingebauter Fertigprodukte muss ab dem 1. Oktober 2025 in den Vereinigten Staaten erfolgen, und in den Vereinigten Staaten beschaffte Komponenten müssen ab dem 1. Oktober 2026 mehr als 55 % der gesamten Komponentenkosten ausmachen.[2] Polymer-Geokunststoffe mit geringfügigen Zusätzen können gemäß den Build-America-Buy-America-Anforderungen als Baumaterialien eingestuft werden, was erfordern kann, dass alle Fertigungsprozesse in den Vereinigten Staaten stattfinden. Staatliche Verkehrsbehörden können Lieferanten vorqualifizieren, die Zertifikate für komplexe Systeme bereitstellen, was die Hürden für importabhängige Verarbeiter erhöht. Dies begünstigt Hersteller, die Komponenten durch inländische Produktion nachverfolgen und Dokumentationsanforderungen für US-amerikanische Straßenbauprojekte erfüllen können, wobei Kanada über grenzüberschreitende Lieferketten relevant ist.
Dekarbonisierung der Gebäudehülle und Verschärfung der Energievorschriften
Der Markt für Bautechnische Textilien in Nordamerika erhält Unterstützung durch die Einführung von Energievorschriften und die Modernisierung der Gebäudehülle. Das Energieministerium erließ im Dezember 2024 eine positive Feststellung zum IECC 2024 und verpflichtete die Bundesstaaten, ihre Wohngebäude-Energievorschriften innerhalb von 2 Jahren zu überprüfen.[3] Das Ministerium stellte fest, dass die Ausgabe 2024 gegenüber der Ausgabe 2021 eine Einsparung von 7,8 % an Standortenergie erzielt. Die Bestimmungen zu kontinuierlichen Luftsperren und Wärmebrücken unterstützen Fassadenmembranen, Hausverkleidungen und witterungsbeständige Barrieren. DuPont veröffentlichte im Juli 2025 eine aktualisierte Umweltproduktdeklaration für Tyvek-Produkte, in der eine Reduzierung des eingebetteten Kohlenstoffs in den Phasen A1–A3 um 7 % seit 2022 gemeldet wurde. Diese Produkteigenschaften können Eigentümern eine dokumentierte Grundlage für höherwertige Sanierungsspezifikationen bieten.
Klimaresilienz und Sanierungsbedarf bei alternden Anlagen
Der Markt für Bautechnische Textilien in Nordamerika wird durch Wiederaufbau- und Sanierungsbedarfe bei Klimarisiken und alternder Infrastruktur gestützt. FEMA meldete für das Haushaltsjahr 2025 ein Haushaltsvolumen des Katastrophenhilfefonds von 62,5 Milliarden USD, einschließlich 29 Milliarden USD an Ergänzungsmitteln gemäß Public Law 118-158, Division B. FEMA beendete im April 2025 das Programm „Building Resilient Infrastructure and Communities” und verlagerte den Schwerpunkt auf den Wiederaufbau, der über Verkehrs-, Wohnungs- und staatliche Behörden abgewickelt wird. Diese Projekte verwenden Erosionsschutzmatten, Rasenverstärkungsmatten, Böschungssysteme, Schuttnetze, Drainagegewebe und Hochleistungsvliesstoffe. Birdair erhielt im April 2025 den Auftrag, das 1994 installierte PTFE-Zugkonstruktionsmembrandach am Rita Rossi Colwell Center durch ein Tensotherm-System zu ersetzen. Dokumentation längerer Nutzungsdauern sowie leichte, selbsthaftende Systeme stärken die Argumentation für Produkte, die mit begrenzten Arbeitskräften schnell installiert werden können.
Intelligente Strukturgewebe und Überwachungssysteme
Der Markt für Bautechnische Textilien in Nordamerika beginnt, Produkte einzuschließen, die sowohl Überwachungs- als auch Verstärkungsfunktionen bieten. Eine im April 2025 in Smart Materials and Structures veröffentlichte, von Fachleuten begutachtete Studie berichtete von einem Dehnungsübertragungskoeffizienten von 93,88 % für in Geogitter eingebettete Faser-Bragg-Gitter. Das Ergebnis unterstützt sensorisierte Geokunststoffe in Brücken- und Hangüberwachungsprogrammen in den Vereinigten Staaten und Kanada. ASTM veröffentlichte 2025 die Norm D8538/D8538M-25 für Aramidfaserverbundgitter zur Verhinderung von Betonabplatzungen. Technische Systeme, die die Installationszeit verkürzen, adressieren auch Engpässe bei Arbeitskräften. Die Associated General Contractors of America berichteten im August 2025, dass 92 % der einstellenden Unternehmen Schwierigkeiten hatten, Stellen zu besetzen, was die Nachfrage nach einfacheren Installationssystemen unterstützt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Kosten für synthetische Faserharze und Energie | -0.8% | Nordamerika-weit, mit US-amerikanischer Exposition gegenüber zollbedingten Importstörungen | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei qualifizierten inländischen Kapazitäten gemäß Buy-America-Regelungen | -0.6% | Vereinigte Staaten primär, mit Lieferkettenimplikationen für Kanada | Mittelfristig (2–4 Jahre) |
| Fragmentierte Genehmigungs- und Prüfanforderungen in nordamerikanischen Rechtsgebieten | -0.4% | Nordamerika-weit | Langfristig (≥ 4 Jahre) |
| Engpässe bei Fachkräften für Installation, Schweißen und Detailausführung | -0.3% | Städtische Märkte in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Kosten für synthetische Faserharze, Energie und Arbeitskräfte
Der Markt für Bautechnische Textilien in Nordamerika bleibt Veränderungen bei Harz-, Energie- und Arbeitskosten ausgesetzt. Die Polypropylenpreise in Nordamerika sanken im August 2025 um 2,7 %, während Polyester und Polypropylen aufgrund ihrer unterschiedlichen Rohstoffbindungen in verschiedenen Zyklen schwanken können. Thermofixierung, Kalandrierung und Extrusionsbeschichtung erhöhen die Abhängigkeit von industriellen Stromkosten. Kleinere Spezialverarbeiter sind einem größeren Risiko ausgesetzt, wenn ihnen langfristige Lieferverträge oder Energieabsicherungen fehlen. Die Associated General Contractors of America verknüpften im August 2025 Arbeitskräftemangel mit Projektverzögerungen. Selbsthaftende Systeme und Methoden, die Heißluftschweißen reduzieren, können den Terminierungsdruck verringern, wenn Arbeitskräfte und Wetterfenster begrenzt sind.
Inländische Kapazitäten und fragmentierte Genehmigungsanforderungen
Der Markt für Bautechnische Textilien in Nordamerika sieht sich einer Kapazitätslücke bei Spezialqualitäten gegenüber, die die Buy-America-Regelungen erfüllen müssen. Die endgültige US-amerikanische Montage ist ab Oktober 2025 erforderlich, und der Schwellenwert von 55 % für inländische Komponentenkosten gilt ab Oktober 2026. Die Federal Highway Administration schätzte jährliche Mehrkosten für Materialien von 41 Millionen USD bis 980 Millionen USD für abgedeckte Fertigprodukte. Die Einhaltung kann sich auf die Rohfaserbeschaffung und die Polymercompoundierung erstrecken, während die inländische Versorgung möglicherweise noch nicht über ausreichend zertifizierte Kapazitäten für jede erforderliche Qualität verfügt. Kanada verwendet das Canadian Construction Materials Centre-System neben US-amerikanischen Bewertungsverfahren, was für grenzüberschreitende Lieferanten doppelte Zertifizierungsanforderungen schafft. Getrennte Prüfwege und Auslegungsfragen für laminierte Baugruppen können die Qualifizierung verlangsamen, selbst wenn Produkte die technischen Leistungsanforderungen erfüllen. Der Markt für Bautechnische Textilien in Nordamerika belohnt Hersteller, die Prüfungen, Zertifikate und jurisdiktionsspezifische Einreichungen unterstützen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dach- und Abdichtungstextilien halten die größte Position, während Architekturmembranen am schnellsten wachsenDach- und Abdichtungstextilien hielten im Jahr 2026 einen Anteil von 29,5 % an der Marktgröße für Bautechnische Textilien in Nordamerika und sind damit die größte Produktkategorie. Gewerbliche Dachsanierungen, klimaereignisbedingte Ersatzmaßnahmen und Energievorschriften-Upgrades stützen die Nachfrage. TPO-verstärkte Einschichtmembranen werden im gewerblichen Flachdachbereich weit verbreitet eingesetzt, da Polyestergitter in mechanisch befestigten und vollflächig verklebten Systemen Zugleistung bieten. Selbsthaftende TPO-Produkte reduzieren das Heißluftschweißen und können die nutzbaren Installationsbedingungen erweitern. Dies ist in arbeitskräftebeschränkten Märkten wichtig, wo die Verfügbarkeit von Arbeitskräften und Wetterfenster die Zeitpläne beeinflussen.
Architekturmembranen und Zugkonstruktionsgewebe verzeichnen mit einer CAGR von 6,2 % bis 2032 das höchste prognostizierte Wachstum. Öffentliche Infrastruktur und gemischt genutzte Entwicklungen verwenden PTFE-beschichtetes Fiberglas für Beschattung, akustische Leistung, energiemodulierendes Transluzenz und lange Nutzungsdauer. Sportstätten, Transitüberdachungen, Kongresszentrum-Upgrades und Amphitheater sind relevante Nachfrageumgebungen. Birdair erhielt im Oktober 2025 den Auftrag, 59 Zugkonstruktionsmembran-Überdachungsstrukturen auf einer Fläche von 150.000 Quadratfuß am Ontario Sports Empire Complex in Kalifornien zu entwerfen, zu konstruieren, herzustellen und zu installieren. Fassaden-, Verstärkungs-, Dämm-, Akustik-, Beschattungs- und Standortschutztextilien dienen sowohl dem Neubau als auch der Sanierung.



Nach Materialtyp:
Polyester führt beim Volumen, während Hochleistungsfasern bei Sanierungsarbeiten vorrückenPolyester hielt im Jahr 2026 einen Anteil von 31,6 % am Markt für Bautechnische Textilien in Nordamerika. Seine Position spiegelt seinen Einsatz als Verstärkungsgitter in gewerblichen Dachmembranen, Abdichtungsunterlagen und Geotextilvliesstoffen wider. Seine Kosteneffizienz, Zugkonsistenz und Kompatibilität mit thermoplastischen und bituminösen Beschichtungssystemen machen eine Substitution bei Hochvolumenprodukten schwierig. Polypropylen ist wichtig für Drainage-, Trenn- und Erosionsschutz-Vliesstoffe. Glasfaser unterstützt Verstärkungsgitter für Putz, Verputzunterlagen und strukturelle Verbundanwendungen.
Für Kohlenstoff-, Aramid- und andere Hochleistungsfasern wird eine CAGR von 6,5 % bis 2032 prognostiziert. Ihr Einsatz bei der Brücken- und Betonsanierung spiegelt hohe Festigkeit-Gewicht-Leistung und Korrosionsbeständigkeit wider. ASTM D8538/D8538M-25 bietet eine Spezifikation für Aramidfaserverbundgitter zur Verhinderung von Betonabplatzungen. Owens Corning vereinbarte im Februar 2025, sein globales Glasverstärkungsgeschäft für 755 Millionen USD an die Praana Group zu verkaufen, während es sein vertikal integriertes Glasvliesstoffgeschäft im Dachsegment behält. Acryl-, Polyamid-, Natur- und Regeneratfasern dienen UV-stabilen Beschattungsanwendungen und Projekten, die eine Zertifizierung für Recyclinganteil oder biobasierte Materialien anstreben.
Nach Bauprojekttyp:
Gewerbebau führt, während Industrie- und Logistikprojekte schneller expandierenDer Gewerbebau hielt im Jahr 2026 einen Anteil von 33,6 % an der Marktgröße für Bautechnische Textilien in Nordamerika. Neue institutionelle Einrichtungen und Gesundheitseinrichtungen tragen zur Nachfrage bei, ebenso wie Dach- und Hüllensanierungen bei alternden Büros, Einzelhandelsimmobilien und Lagerhäusern. Hohe Leerstandsquoten in wichtigen US-amerikanischen Gewerbemärkten können Eigentümer dazu veranlassen, in Dachsanierungen und vollständige Hüllensanierungen statt in Neubauten zu investieren. Kontinuierliche Luftsperren und reflektierende Dachmembranen gewinnen in grünen Gebäudespezifikationen zunehmend an Bedeutung. Der Wohnungsbau bleibt relevant für Hausverkleidungen, atmungsaktive Membranvolumina und die staatliche Prüfung der Luftsperrenbestimmungen des IECC 2024.
Für den Industrie- und Logistikbau wird eine CAGR von 5,9 % bis 2032 prognostiziert. Fertigungsanlagen und Verteilzentren in Texas, Arizona und dem Südosten benötigen große Dachmembranen, Abdichtungsunterlagen und Dampfsperren. Nearshoring unterstützt dieses Baumuster im US-amerikanischen Sun Belt und im nördlichen Mexiko. Große einstöckige Formate machen Installationsgeschwindigkeit und Arbeitskosten wichtig. Die Bautechnische-Textilien-Branche in Nordamerika profitiert, wenn diese Systeme niedrigere Installationskosten bieten, ohne die Leistungsanforderungen zu beeinträchtigen.

Geografische Analyse
Die Vereinigten Staaten machten im Jahr 2026 einen Anteil von 82,8 % am Markt für Bautechnische Textilien in Nordamerika aus. Bundesinfrastrukturfinanzierung, vielfältiger Gewerbebau und Buy-America-Anforderungen verschaffen dem Land einen klaren Skalenvorteil. Wasser-, Abwasser-, Energie-, Straßenbau- und Versorgungsprojekte verwenden Geotextilien, Drainagegewebe, Erosionsschutzmaterialien und Rückhaltesysteme. Texas, Florida, Georgia und die Carolinas stützen die Nachfrage durch Industrieentwicklung, Dacherneuerung nach Klimaereignissen und Straßenbausanierung. Die Buy-America-Meilensteine der Vereinigten Staaten schaffen eine inländische Beschaffungsprämie, die Dokumentation und lokale Kapazitäten zu zentralen Elementen bundesgeförderter Arbeiten macht.
Kanada hält die zweitgrößte Länderposition, obwohl erhöhte Hypothekenzinsen und niedrigere Baubeginne die kurzfristige Bautätigkeit einschränken. Zivilprogramme, die von der Canada Infrastructure Bank und provinziellen Verkehrsbehörden finanziert werden, unterstützen Infrastrukturanwendungen. Das Canadian Construction Materials Centre bewertet witterungsbeständige Barrieren, Geokunststoffe und andere Bauprodukte. Sein System läuft neben US-amerikanischen Bewertungsverfahren und erfordert doppelte Zertifizierungswege für grenzüberschreitende Verkäufe. Die Nachfrage nach gedämmten Metallpaneelen bleibt eine relative Stärke, wo Rechenzentrum- und Elektrofahrzeugbatterieprojekte feuerwiderstandsfähige Gebäudesysteme erfordern.
Für Mexiko wird eine CAGR von 5,8 % bis 2032 prognostiziert, die höchste geografische Wachstumsrate im Markt für Bautechnische Textilien in Nordamerika. Die Wirtschaftskommission der Vereinten Nationen für Lateinamerika und die Karibik identifizierte Nearshoring im Februar 2025 als bedeutende industrielle Skalierungsmöglichkeit für Mexiko. Industrieentwicklungen in Monterrey, Juárez und Querétaro stützen die Nachfrage nach Dachgeweben, Abdichtungsmembranen und Dampfsperren. Die Mexikanische Kammer der Bauindustrie identifiziert Energie-, Wasser- und Logistikinfrastruktur als wichtige Investitionsbedarfe im Rahmen der Nearshoring- und Plan-México-Prioritäten.
Wettbewerbslandschaft
Marktkonzentration
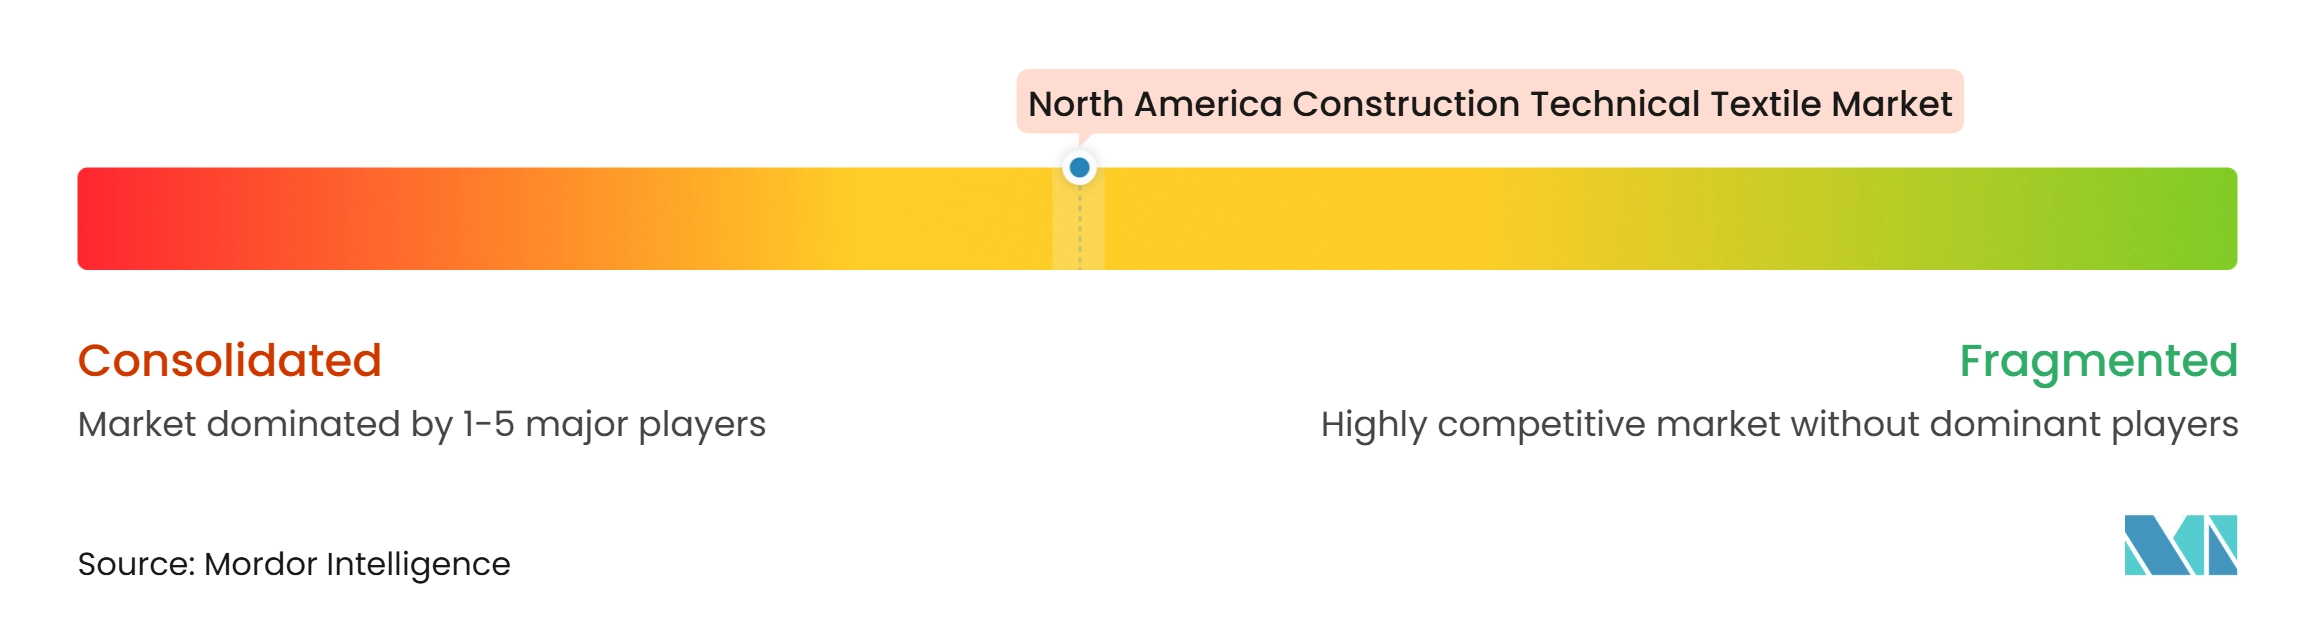
Der Markt für Bautechnische Textilien in Nordamerika weist ein mittleres Maß an Marktkonzentration auf. DuPont, Freudenberg Performance Materials, Berry Global Group, Solmax und andere globale Materialunternehmen haben Positionen bei Hausverkleidungen, Vliesstoffunterlagen und Geotextilvliesstoffen. Spezialisten und vertikal integrierte Verarbeiter konkurrieren bei Produkten, die definierte Leistung, Zertifizierung oder Systemgarantien erfordern. Die Konzentration ist bei Dachmembranen höher, während Geokunststoffe vielen Verkehrsbehörden, Ingenieurbüros und Auftragnehmern dienen. Die Produktauswahl bei Geokunststoffen kann sich mit projektspezifischen Designstandards und Genehmigungsanforderungen ändern.
Unternehmen investieren in Kapazitäten, Umweltdokumentation und Systemleistung. DuPont aktualisierte im Juli 2025 die Umweltproduktdeklaration für Tyvek-Gebäudeverkleidung und berichtete von einer Reduzierung des eingebetteten Kohlenstoffs in den Phasen A1–A3 um 7 % seit 2022. Seaman Corporation sicherte sich im Januar 2025 eine Referenznutzungsdauerbewertung von 40 Jahren für FiberTite-Dachmembranen. Kingspan erhöhte im Juni 2025 seine zugesagten US-amerikanischen Dachinvestitionen auf 1 Milliarde USD, mit neuen Produktionsanlagen in Maryland und Oklahoma, die für 2026 geplant sind. Diese Schritte unterstützen Lieferanten, die lokale Kapazitäten, verifizierte Produkteigenschaften und etablierte Distribution anbieten können.
Technologie bietet einen weiteren Differenzierungspunkt für den Markt für Bautechnische Textilien in Nordamerika. Intelligente Geokunststoffe mit eingebetteter Sensorik können Materialversorgung mit Strukturüberwachung und Datendiensten kombinieren. Buy-America-zertifizierbare Produktion von Spezialqualitäten bleibt eine wichtige Marktlücke, da das Angebot die politisch getriebene Nachfrage noch nicht gedeckt hat. Einfachere Installationssysteme adressieren auch den Mangel an qualifizierten Schweiß- und Detailausführungsfachkräften.
Marktführer in der Branche für Bautechnische Textilien in Nordamerika
-
Milliken & Company
-
Berry Global Group, Inc.
-
DuPont de Nemours, Inc.
-
Saint-Gobain ADFORS
-
Owens Corning
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bautechnische Textilien in Nordamerika Unternehmen in diesem Bericht
- Milliken & Company
- Berry Global Group, Inc.
- DuPont de Nemours, Inc.
- Saint-Gobain ADFORS
- Owens Corning
- Solmax
- GAF Materials Corporation
- Freudenberg Performance Materials
- Seaman Corporation
- Sika AG
- Propex Operating Company, LLC
- Fibertex Nonwovens A/S
- AGRU America, Inc.
- HUESKER Group
- NAUE GmbH & Co. KG
- Officine Maccaferri S.p.A.
- TYPAR
- Nilex, Inc.
- Low & Bonar
- Carlisle Companies Incorporated
- Johns Manville
- Kingspan Group plc
Neueste Industrielle Entwicklungen in Markt für Bautechnische Textilien in Nordamerika
- Juni 2026: Officine Maccaferri eröffnete offiziell seine neue nordamerikanische Fertigungsanlage in Fort Lawn, South Carolina. Die Anlage integriert mehrere Produktionstechnologien und stärkt die regionalen Fertigungskapazitäten des Unternehmens für Anwendungen im Tief- und Umweltingenieurwesen, einschließlich geotechnischer Infrastrukturlösungen.
- Januar 2026: Messe Frankfurt eröffnete die Einreichungen für die Techtextil North America 2026 Innovation Awards, die neue Materialien, Produkte, Anwendungen, Recyclingmaterialien und Produktionstechnologien abdecken. Die Initiative fördert Innovationen bei technischen Textilien und Vliesstoffen, einschließlich Materialien für Bau- und Infrastrukturanwendungen.
- November 2025: Sika beginnt mit dem Bau einer Dachproduktionsanlage im Wert von 25 Millionen USD in Sealy, Texas (130.847 Quadratfuß, umfasst Fertigung und Lager), was strategische Investitionen in nordamerikanische TPO- und Abdichtungsmembranproduktionskapazitäten im Vorfeld des erwarteten Nachfragewachstums im industriellen Korridor des Sun Belt widerspiegelt.
Berichtsumfang für den Markt für Bautechnische Textilien in Nordamerika
Der Bericht über den Markt für Bautechnische Textilien in Nordamerika ist segmentiert nach Produkttyp (Dach- und Abdichtungstextilien, Dämm- und Akustiktextilien und weitere), nach Materialtyp (Polyester (PET), Polypropylen (PP) und weitere), nach Bauprojekttyp (Wohnungsbau, Gewerbebau und weitere) sowie nach Geografie (Vereinigte Staaten und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Architekturmembranen und Zugkonstruktionsgewebe (PVC-beschichtete Membranen, PTFE-beschichtete Fiberglasmembranen usw.) |
| Dach- und Abdichtungstextilien |
| Fassaden- und Gebäudehüllentextilien (Verkleidungen und witterungsbeständige Barrieren, Fassadenmembrangewebe usw.) |
| Bau-Verstärkungstextilien (Fiberglas-Putzgewebe, Verstärkungsgewebe und -gitter, Gelegeeinlagen usw.) |
| Dämm- und Akustiktextilien |
| Architektonische Beschattungs- und Überdachungstextilien |
| Baustellen-Schutztextilien (Schuttnetze, Staub- und Rückhaltegewebe usw.) |
| Sonstige Bautechnische Textilien |
| Polyester (PET) |
| Polypropylen (PP) |
| Polyethylen (PE) |
| Glasfaser |
| Acryl- und Polyamidfasern |
| Kohlenstoff-, Aramid- und andere Hochleistungsfasern |
| Natur- und Regeneratfasern |
| Sonstige Spezialwerkstoffe |
| Wohnungsbau |
| Gewerbebau |
| Industrie- und Logistikbau |
| Institutioneller und sonstiger Hochbau |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Architekturmembranen und Zugkonstruktionsgewebe (PVC-beschichtete Membranen, PTFE-beschichtete Fiberglasmembranen usw.) |
| Dach- und Abdichtungstextilien | |
| Fassaden- und Gebäudehüllentextilien (Verkleidungen und witterungsbeständige Barrieren, Fassadenmembrangewebe usw.) | |
| Bau-Verstärkungstextilien (Fiberglas-Putzgewebe, Verstärkungsgewebe und -gitter, Gelegeeinlagen usw.) | |
| Dämm- und Akustiktextilien | |
| Architektonische Beschattungs- und Überdachungstextilien | |
| Baustellen-Schutztextilien (Schuttnetze, Staub- und Rückhaltegewebe usw.) | |
| Sonstige Bautechnische Textilien | |
| Nach Materialtyp | Polyester (PET) |
| Polypropylen (PP) | |
| Polyethylen (PE) | |
| Glasfaser | |
| Acryl- und Polyamidfasern | |
| Kohlenstoff-, Aramid- und andere Hochleistungsfasern | |
| Natur- und Regeneratfasern | |
| Sonstige Spezialwerkstoffe | |
| Nach Bauprojekttyp | Wohnungsbau |
| Gewerbebau | |
| Industrie- und Logistikbau | |
| Institutioneller und sonstiger Hochbau | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Bautechnische Textilien in Nordamerika?
Es wird prognostiziert, dass der Sektor von 4,53 Milliarden USD im Jahr 2026 auf 5,97 Milliarden USD bis 2032 bei einer CAGR von 4,55 % von 2027 bis 2032 wächst.
Welche Produktkategorie hat die größte Umsatzposition?
Dach- und Abdichtungstextilien führen mit einem Anteil von 29,5 % im Jahr 2026, gestützt durch gewerbliche Dachsanierungen und Modernisierungen der Gebäudehülle.
Welche Materialkategorie wächst am schnellsten?
Für Kohlenstoff-, Aramid- und andere Hochleistungsfasern wird eine Expansion mit einer CAGR von 6,5 % bis 2032 prognostiziert, gestützt durch Brücken- und Betonsanierungsarbeiten.
Was treibt die Nachfrage nach technischen Textilien bei Infrastrukturprojekten an?
Buy-America-Anforderungen, Wiederaufbauarbeiten sowie die Nachfrage nach Erosionsschutz-, Drainage-, Verstärkungs- und Rückhalteanwendungen stützen die Infrastrukturnachfrage.
Welches Land wird voraussichtlich das schnellste Wachstum verzeichnen?
Für Mexiko wird eine CAGR von 5,8 % bis 2032 prognostiziert, da Nearshoring Investitionen in Industrie, Logistik, Energie, Wasser und Verkehr unterstützt.
Wie wirken sich Buy-America-Regelungen auf Lieferanten aus?
Ab Oktober 2026 müssen abgedeckte Fertigprodukte US-amerikanisch beschaffte Komponenten von mehr als 55 % der gesamten Komponentenkosten aufweisen, was inländische Beschaffung und Dokumentation unerlässlich macht.