
Tamanho e Participação do Mercado de Aquecedores de Água Comerciais da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
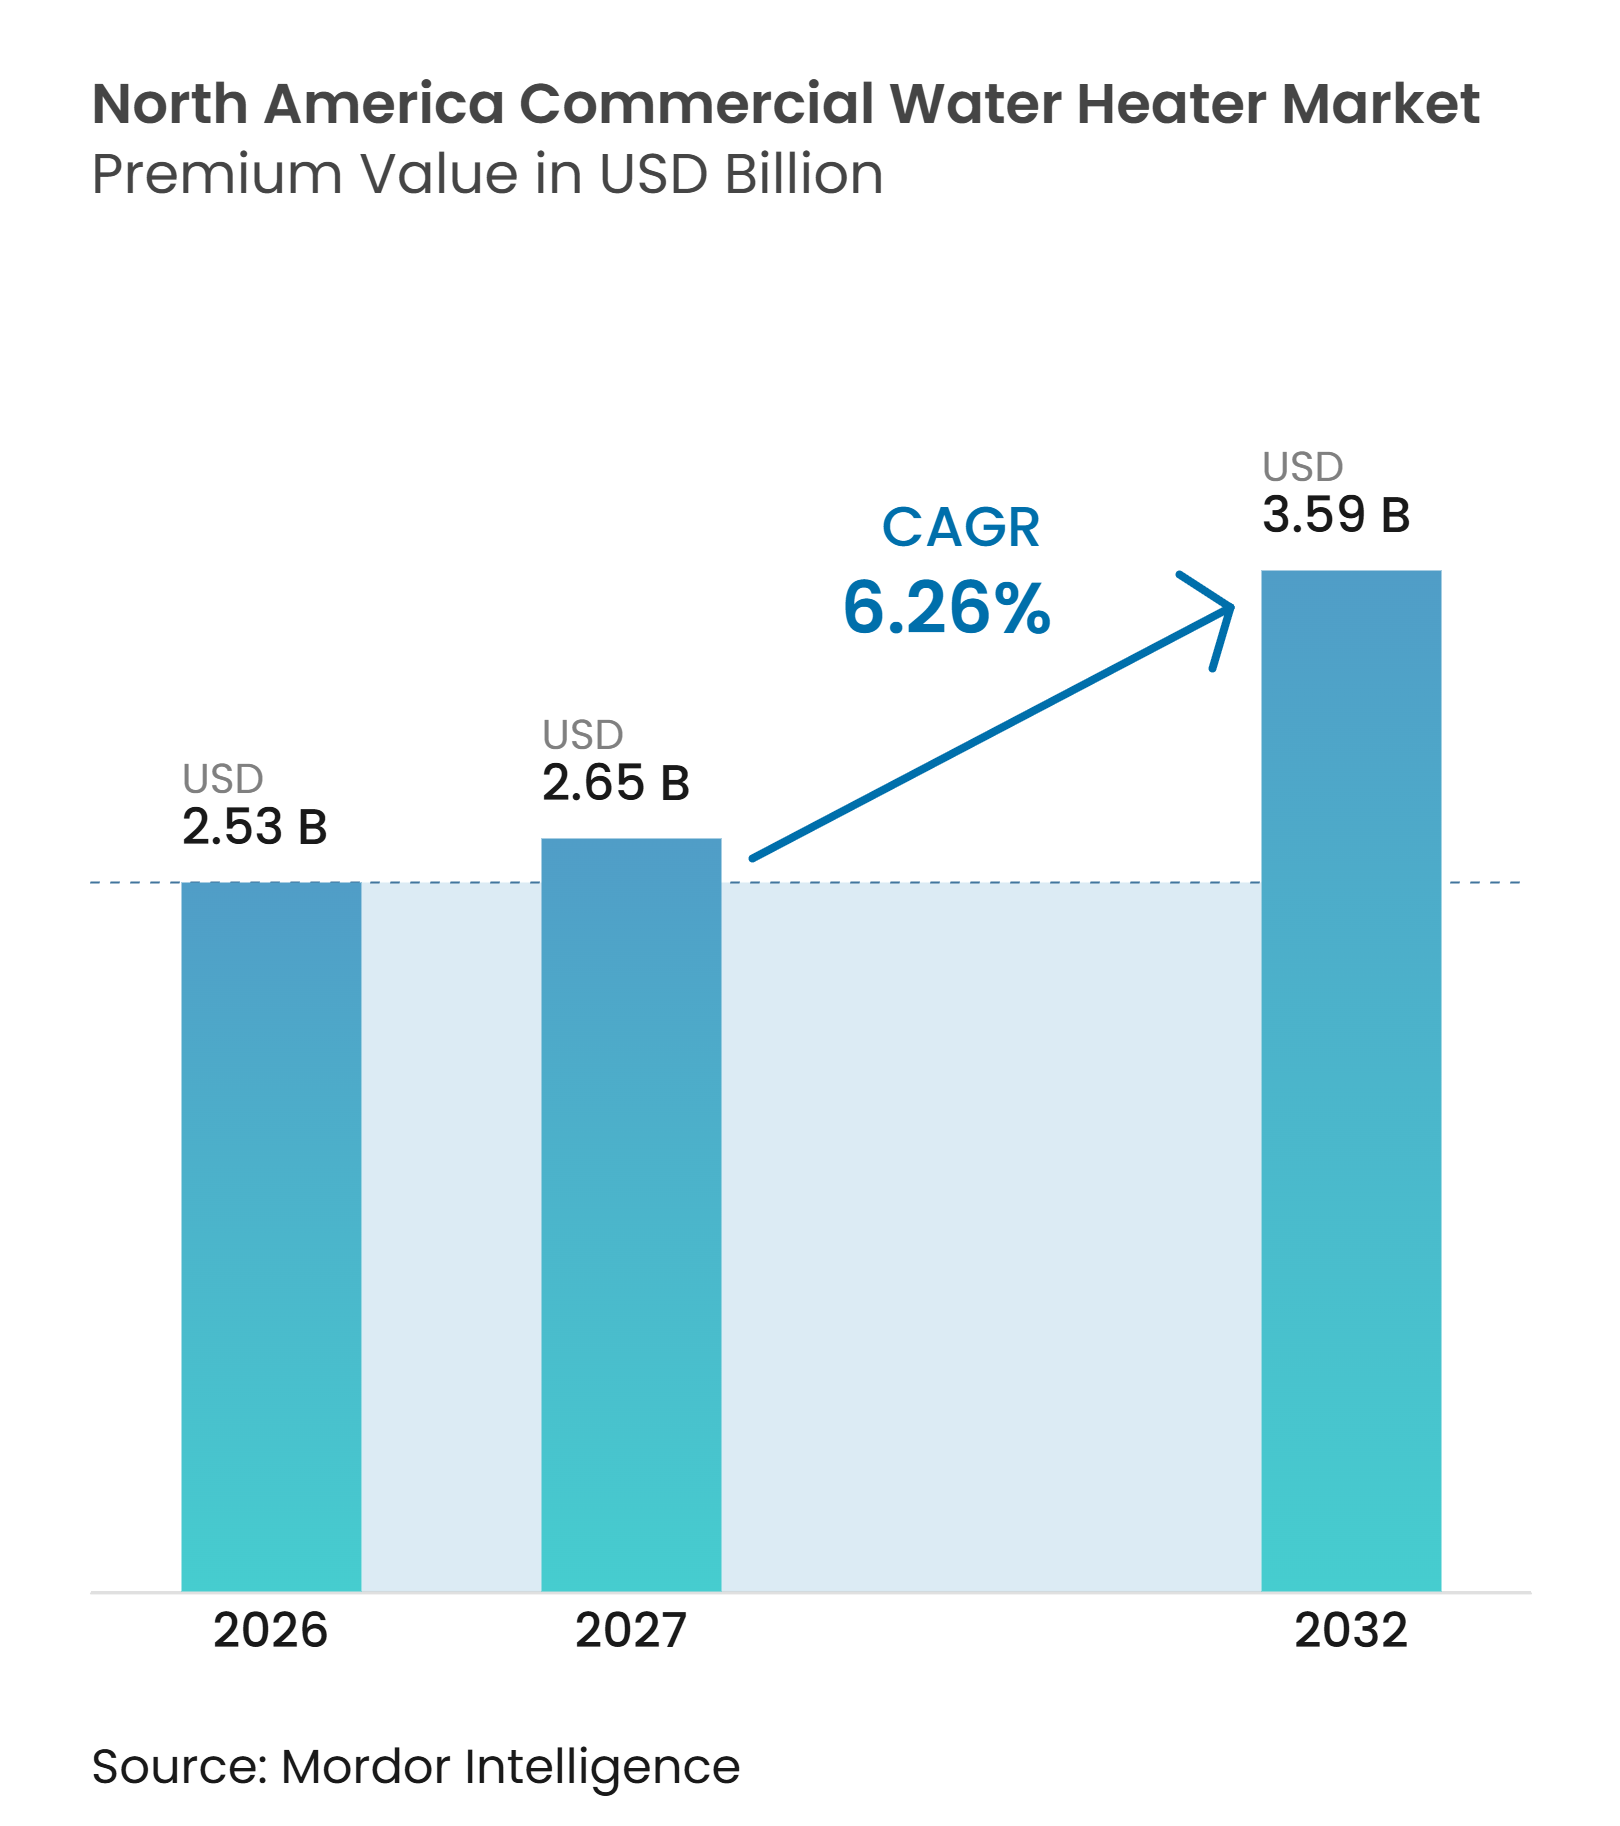
| Tamanho do mercado no ano base (2026) | 2.53 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.65 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.59 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.26 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aquecedores de Água Comerciais da América do Norte por Mordor Intelligence
O tamanho do mercado de aquecedores de água comerciais da América do Norte está projetado para expandir de 2,53 bilhões de USD em 2026 para 2,65 bilhões de USD em 2027 e deve atingir 3,59 bilhões de USD até 2032, registrando um CAGR de 6,29% entre 2027 e 2032. O mercado de aquecedores de água comerciais da América do Norte é sustentado pela demanda de substituição em hotéis, instalações de saúde, estabelecimentos de alimentação e propriedades multifamiliares. As normas federais de eficiência estão alterando as especificações de substituição para equipamentos a gás, enquanto as normas estaduais de construção e os programas de concessionárias estão incentivando sistemas elétricos e de bomba de calor. As instalações também estão atribuindo maior valor ao monitoramento remoto, à compatibilidade com automação predial e ao fornecimento confiável de água quente. Isso favorece fornecedores capazes de oferecer equipamentos, controles, suporte de comissionamento e cobertura de serviços. A escassez de técnicos qualificados em refrigeração e controles continua sendo uma restrição prática à adoção de sistemas mais complexos.
Principais Conclusões do Relatório
-
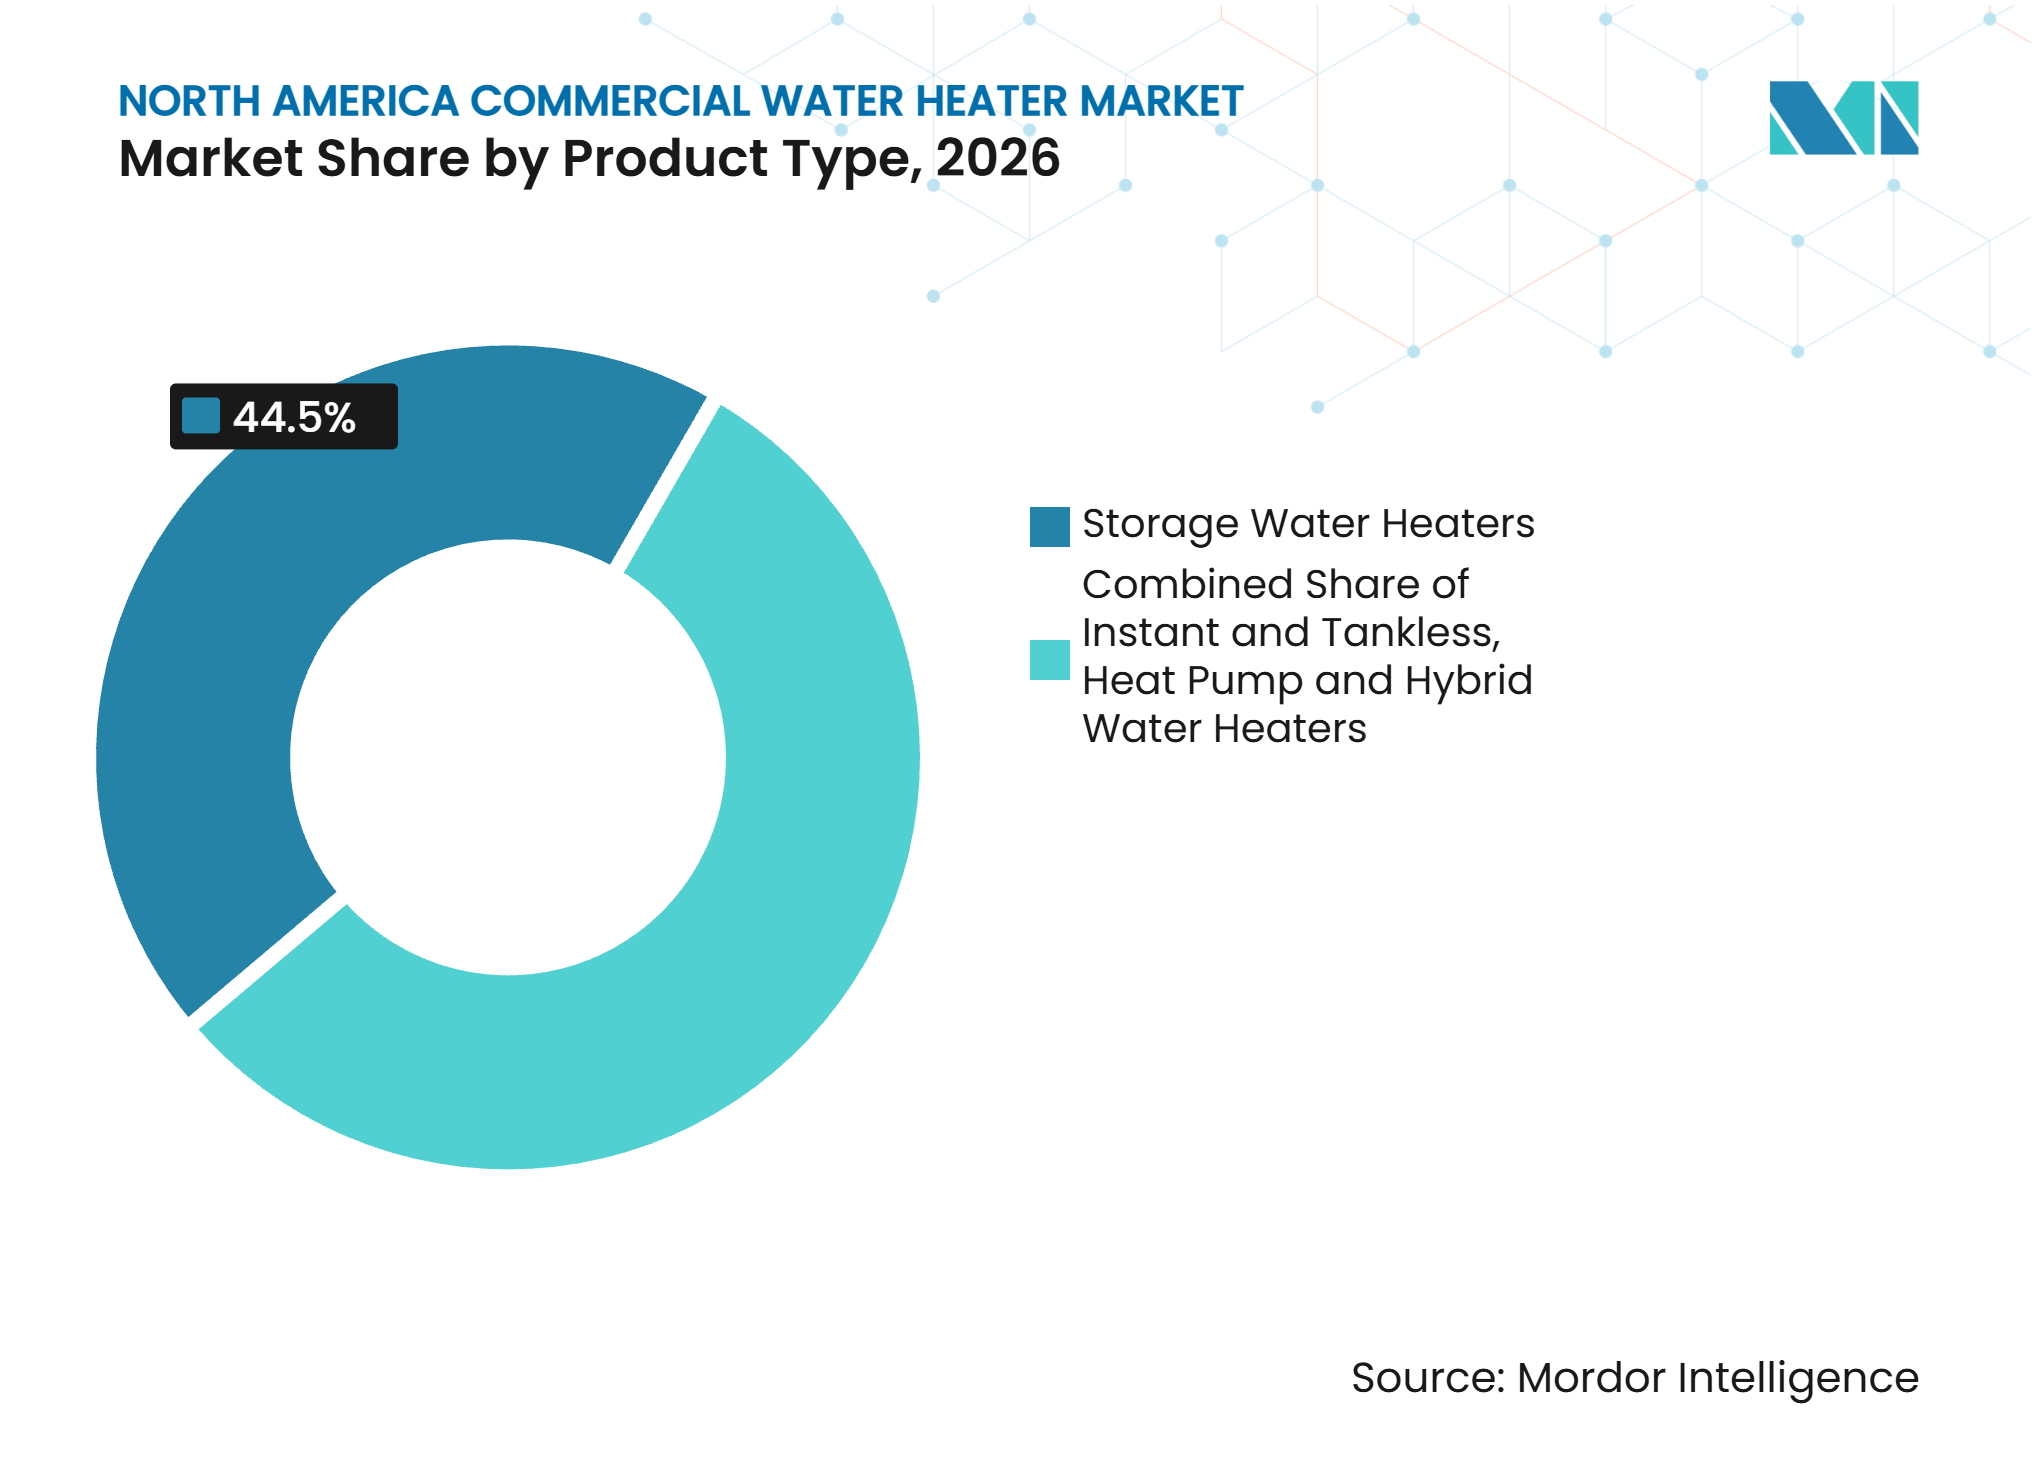
Por tipo de produto, os aquecedores de água de armazenamento detinham 44,5% da participação do mercado de aquecedores de água comerciais da América do Norte em 2026, enquanto os aquecedores de água com bomba de calor e híbridos estão projetados para crescer a um CAGR de 9,1% até 2032.
-
Por fonte de energia, o gás natural e o GLP detinham 47,6% da participação do mercado de aquecedores de água comerciais da América do Norte em 2026, enquanto os sistemas elétricos estão projetados para crescer a um CAGR de 7,2% até 2032.
-
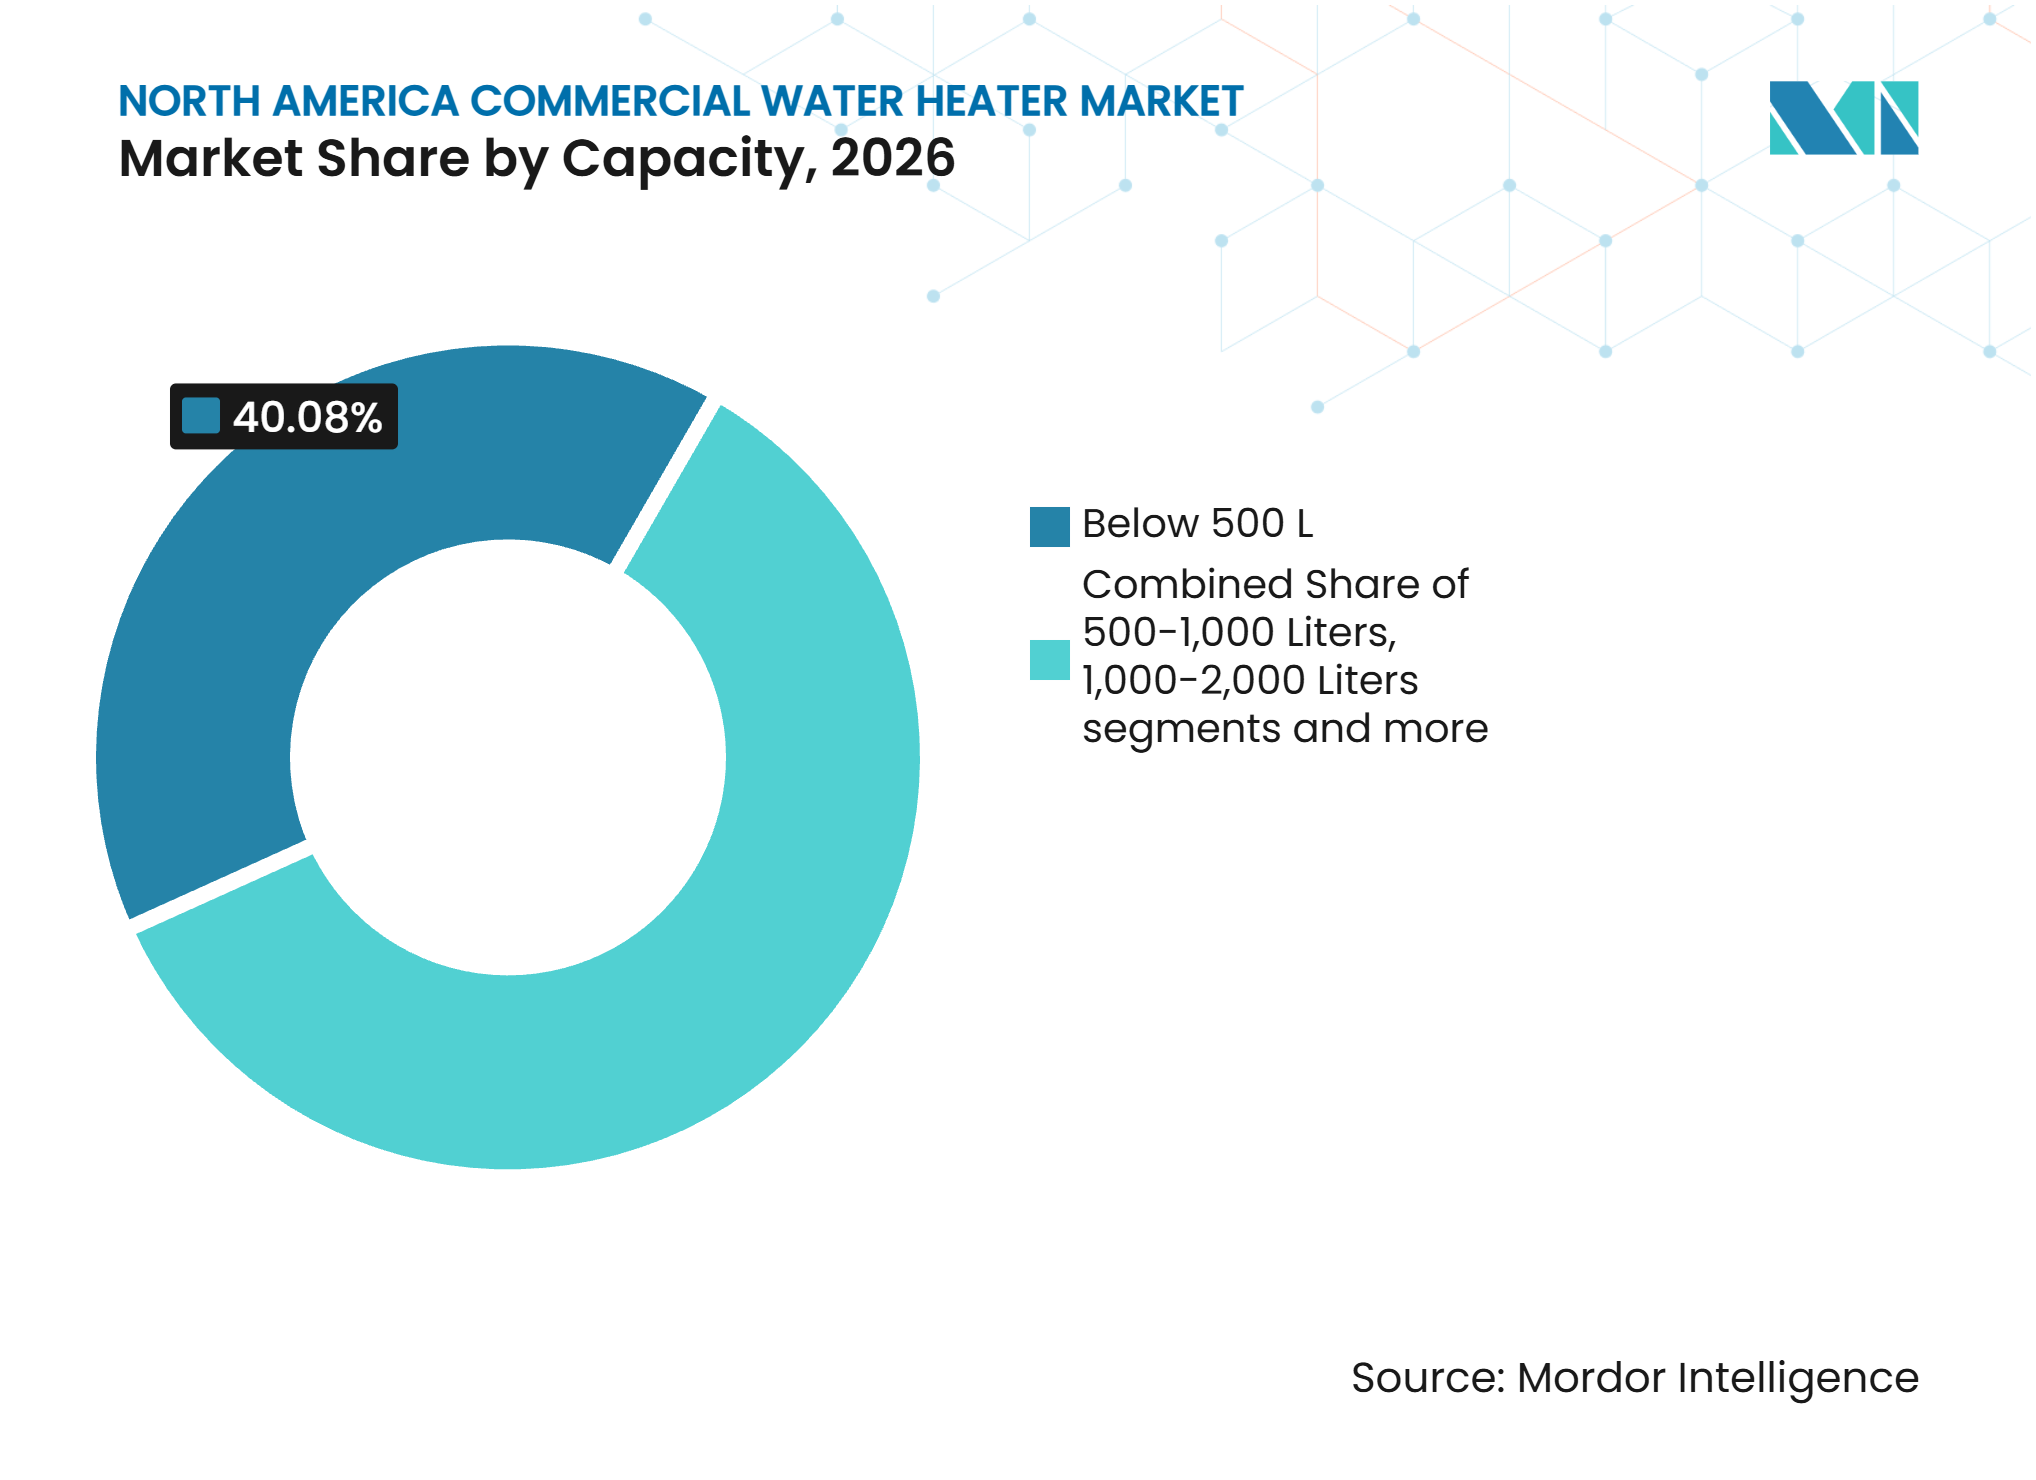
Por capacidade, os sistemas abaixo de 500 litros detinham 40,1% das vendas em 2026, enquanto os sistemas acima de 3.000 litros estão projetados para crescer a um CAGR de 7,5% até 2032.
-
Por usuário final, a hotelaria detinha 24,1% das vendas em 2026, enquanto as instalações de manufatura, lavanderias e outras instalações industriais estão projetadas para crescer a um CAGR de 6,9% até 2032.
-
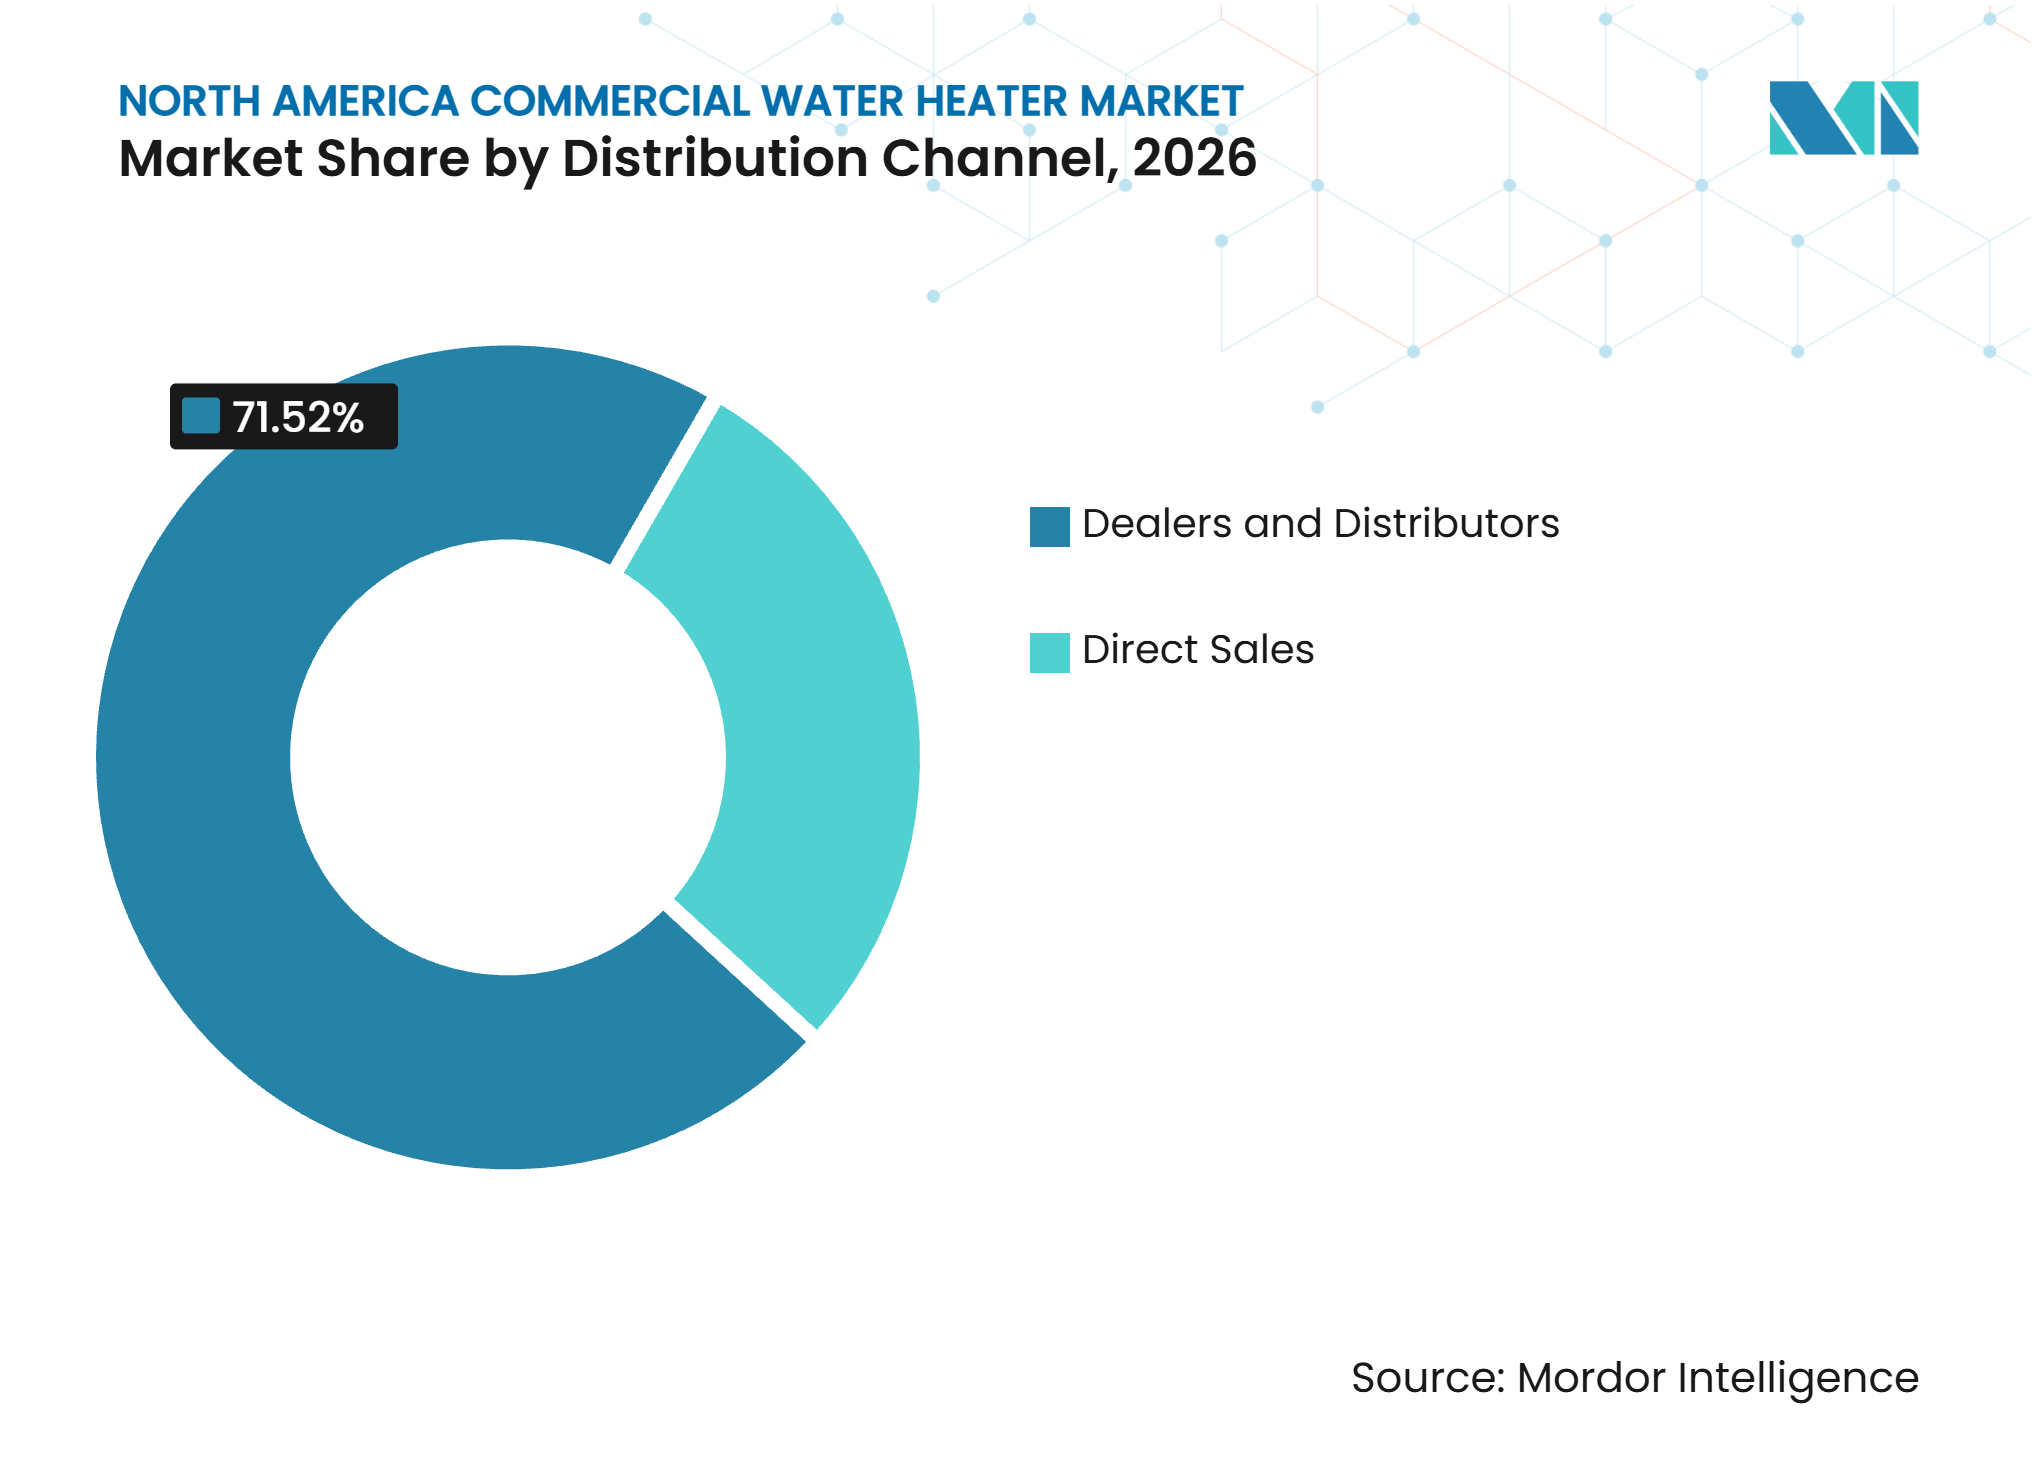
Por canal de distribuição, revendedores e distribuidores detinham 71,5% das vendas em 2026, enquanto as vendas diretas estão projetadas para crescer a um CAGR de 6,8% até 2032.
-
Por geografia, os Estados Unidos detinham 78,2% das vendas em 2026, enquanto o México está projetado para crescer a um CAGR de 6,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição Comercial de Equipamentos de Aquecimento de Água Envelhecidos | +1.5% | Nacional, com ganhos iniciais em mercados urbanos de alta densidade | Curto prazo (≤ 2 anos) |
| Construção em Hotelaria, Saúde e Setor Institucional | +1.2% | Nacional, mais forte nos estados do Sun Belt e regiões fronteiriças com o México | Médio prazo (2 a 4 anos) |
| Normas de Eficiência do Departamento de Energia e Códigos Estaduais de Construção | +1.4% | Nacional, com impacto inicial na Califórnia e em Nova York | Médio prazo (2 a 4 anos) |
| Adoção Comercial de Bombas de Calor Apoiada por Incentivos de Concessionárias | +1.0% | Califórnia, Noroeste do Pacífico e Nordeste, com expansão para o Sudeste e Médio Atlântico | Médio prazo (2 a 4 anos) |
| Integração de Automação Predial e Flexibilidade de Carga para Instalações Comerciais | +0.6% | Instalações de escritórios e institucionais no Nordeste e Oeste dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Requisitos de Redundância N+1 em Instalações de Hotelaria e Saúde | +0.3% | Nacional, concentrado em campi hospitalares e complexos hoteleiros urbanos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição Comercial de Equipamentos de Aquecimento de Água Envelhecidos
O mercado de aquecedores de água comerciais da América do Norte se beneficia da demanda recorrente de substituição, pois uma falha de equipamento exige resposta rápida em hotéis, hospitais e outros locais que dependem de água quente contínua. O ciclo de substituição está se tornando mais complexo porque os novos equipamentos a gás devem atender a requisitos de eficiência mais elevados. O Departamento de Energia dos Estados Unidos adiou a aplicação das normas atualizadas para aquecedores de água comerciais a gás para outubro de 2027, fornecendo aos operadores uma data de conformidade definida para especificações futuras[1]. A norma exige equipamentos de nível condensante para as categorias relevantes de produtos a gás de armazenamento e instantâneos, o que pode alterar as necessidades de ventilação e gerenciamento de condensado[2]. Isso acrescenta trabalho de engenharia aos projetos de substituição e fortalece a demanda por fornecedores com suporte técnico e a contratistas. O mercado de aquecedores de água comerciais da América do Norte, portanto, atrai demanda tanto de substituições essenciais quanto de atualizações de equipamentos.
Construção em Hotelaria, Saúde e Setor Institucional
A nova construção sustenta a demanda por aquecedores de água porque hotéis, hospitais, escolas e instituições necessitam de sistemas centrais confiáveis de água quente. Os hotéis requerem capacidade substancial de água quente para quartos de hóspedes, cozinhas, operações de lavanderia e áreas de lazer. As instalações de saúde têm requisitos operacionais mais rigorosos porque o controle da temperatura da água, a recirculação e a confiabilidade do sistema afetam a prestação de serviços. O Instituto Americano de Arquitetos esperava um aumento de 6% nos gastos com construção no setor hoteleiro em 2026, sustentando o pipeline de projetos para equipamentos mecânicos comerciais[3]. Essas instalações frequentemente utilizam projetos de sistemas redundantes, o que aumenta o número de unidades instaladas além dos requisitos básicos de carga. Essa atividade de construção também cria uma oportunidade para fornecedores que podem ajudar engenheiros a especificar equipamentos para necessidades complexas de instalações.
Normas de Eficiência do Departamento de Energia e Códigos Estaduais de Construção
Os requisitos federais de eficiência são um fator central na seleção de produtos em todo o mercado de aquecedores de água comerciais da América do Norte. As normas do Departamento de Energia estabelecem limites de desempenho mais elevados para os equipamentos comerciais a gás afetados, direcionando as especificações futuras de substituição para a tecnologia de condensação[4]. O Título 24 da Califórnia e a Lei Local 97 de Nova York acrescentam fatores de conformidade locais que incentivam os proprietários de edifícios a avaliar opções eletrificadas e de alta eficiência. Esses requisitos podem criar dois caminhos de aquisição, com algumas instalações favorecendo equipamentos a gás de alta eficiência e outras priorizando sistemas elétricos ou de bomba de calor. O planejamento de conformidade é particularmente importante para instalações com grandes plantas centrais, pois as mudanças podem exigir trabalhos de ventilação, drenagem, controles ou instalações elétricas. Os fabricantes que fornecem equipamentos em conformidade com suporte claro de aplicação estão melhor posicionados para participar deste ciclo de atualização.
Adoção Comercial de Bombas de Calor Apoiada por Incentivos de Concessionárias
Os aquecedores de água comerciais com bomba de calor estão ganhando atenção porque podem reduzir o uso de combustíveis fósseis no local e apoiar planos de eletrificação predial. Os incentivos podem reduzir a diferença de custo inicial para projetos que, de outra forma, optariam por equipamentos a gás convencionais. As instalações de bombas de calor requerem conhecimento do ciclo de refrigeração, capacidade elétrica e comissionamento cuidadoso, o que torna a capacidade do contratista importante. A Lochinvar afirma que seu sistema comercial de aquecedor de água com bomba de calor Veritus pode ser configurado em instalações em cascata de até 64 unidades, atendendo à escala exigida por instalações maiores. Esse tipo de projeto de sistema pode tornar os equipamentos de bomba de calor mais relevantes para usuários de alta demanda que anteriormente dependiam de plantas a gás maiores. O mercado de aquecedores de água comerciais da América do Norte tem espaço para fornecedores que combinam o fornecimento de produtos com orientação de instalação e suporte de serviço de longo prazo.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Equipamentos, Instalação e Comissionamento | -0.9% | Nacional, com maior pressão em regiões com custos de mão de obra mais elevados | Médio prazo (2 a 4 anos) |
| Escassez de Técnicos em Ciclo de Refrigeração e Controles Comerciais | -0.8% | Nacional, com restrições severas em mercados rurais e cidades secundárias | Médio prazo (2 a 4 anos) |
| Dependência da Infraestrutura de Gás em Mercados de Clima Frio | -0.5% | Nordeste dos Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Barreiras de Integração com BACnet Legado e Controles Prediais Proprietários | -0.3% | Nacional, particularmente em edifícios comerciais e institucionais urbanos mais antigos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Equipamentos, Instalação e Comissionamento
Os aquecedores de água comerciais de alta eficiência podem impor custos que não surgem em uma substituição simples. Os equipamentos de condensação podem exigir neutralização de condensado, ventilação compatível e alterações mecânicas relacionadas. As unidades híbridas e de bomba de calor também podem necessitar de atualizações no painel elétrico, planejamento de espaço e comissionamento especializado. Esses requisitos tornam o custo do projeto mais difícil de absorver para hotéis independentes, clínicas regionais e outros operadores de mdio porte. As condições de financiamento podem levar alguns operadores a adiar atualizações eletivas até que os equipamentos existentes cheguem ao fim de sua vida útil. O mercado de aquecedores de água comerciais da América do Norte ainda se beneficia das necessidades de substituição obrigatória, mas os custos podem retardar a adoção voluntária de produtos premium.
Escassez de Técnicos em Ciclo de Refrigeração e Controles Comerciais
A escassez de técnicos treinados restringe a implantação de equipamentos que dependem de expertise em ciclo de refrigeração e controles. O Bureau de Estatísticas do Trabalho dos Estados Unidos projeta 40.100 vagas anuais para mecânicos e instaladores de aquecimento, ar-condicionado e refrigeração entre 2023 e 2033. A capacidade padrão de encanamento nem sempre é suficiente para o comissionamento comercial de bombas de calor ou para a integração com controles prediais. A restrição é especialmente relevante em mercados rurais e cidades secundárias com reservas menores de mão de obra especializada. A Carrier lançou o TechVantage Ignite em 2025 para expandir o treinamento de técnicos e engenheiros de controles, o que demonstra como os fabricantes estão respondendo às necessidades de mão de obra. O desenvolvimento da força de trabalho continuará sendo importante à medida que o mix de produtos avança em direção a bombas de calor e equipamentos conectados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Categorias de Bomba de Calor Superam o Armazenamento Convencional Durante o Período de PrevisãoOs aquecedores de água de armazenamento detinham 44,5% do tamanho do mercado de aquecedores de água comerciais da América do Norte em 2026, refletindo seu uso consolidado em hotéis, restaurantes, operações de alimentação, edifícios multifamiliares e outras instalações onde a demanda sustentada de água quente favorece sistemas centrais baseados em tanque. Sua posição se baseia na familiaridade estabelecida dos contratistas, na capacidade de gerenciar demandas de alto volume e na adequação prática dos sistemas de armazenamento em propriedades com espaço adequado para salas mecânicas. A data de conformidade federal de outubro de 2027 altera o caminho de substituição para os produtos de armazenamento a gás afetados, pois os equipamentos recém-fabricados devem atender a requisitos de eficiência mais elevados, o que pode alterar o projeto do trocador de calor, as disposições de ventilação, o manuseio de condensado e as práticas de instalação dos contratistas. Os sistemas instantâneos e sem tanque continuam a atender a configurações de retrofit onde o espaço no piso é limitado, enquanto as instalações modulares podem oferecer aos operadores de instalações mais flexibilidade para adequar a capacidade à demanda variável. Essas escolhas mantêm o setor de aquecedores de água comerciais da América do Norte focado no desempenho dos equipamentos, na praticidade de instalação, na compatibilidade de controles e no serviço confiável, em vez de apenas na disponibilidade inicial do produto.
Os aquecedores de água com bomba de calor e híbridos estão previstos para crescer a um CAGR de 9,1% até 2032, tornando-os o grupo de produtos de crescimento mais rápido à medida que os planos de eletrificação e os requisitos de eficiência incentivam as instalações a considerar alternativas aos sistemas a gás convencionais. Seu uso se torna mais prático quando os fabricantes podem configurar múltiplas unidades como um sistema coordenado, permitindo que uma propriedade maior adote a tecnologia de bomba de calor sem depender de um único ativo superdimensionado. A Lochinvar afirma que sua plataforma comercial de aquecedor de água com bomba de calor Veritus pode suportar configurações em cascata de até 64 unidades, ilustrando como os fornecedores estão atendendo às necessidades de escalabilidade de hotéis, usuários institucionais e outras instalações de alta demanda. A categoria ainda requer infraestrutura elétrica adequada, planejamento cuidadoso de espaço e técnicos que entendam equipamentos de ciclo de refrigeração, portanto, a adoção do produto está intimamente ligada à capacidade de executar a instalação completa. Os fabricantes que podem combinar engenharia de aplicação, integração de controles, treinamento de contratistas e suporte de serviço estarão em melhor posição para abordar as preocupações operacionais que moldam as decisões de compra comercial.



Por Fonte de Energia:
Os Sistemas Elétricos Ganham Impulso em uma Base Instalada Dominada pelo GásO gás natural e o GLP detinham 47,6% do mercado de aquecedores de água comerciais da América do Norte em 2026, refletindo a profunda infraestrutura de combustível, a ampla familiaridade dos contratistas e a necessidade contínua de altas taxas de recuperação em muitos ambientes comerciais. Os equipamentos a gás continuam relevantes em instalações com grandes plantas centrais, em regiões com redes de gás estabelecidas e em climas frios onde os operadores podem valorizar uma configuração de backup baseada em gás ou híbrida. As normas federais estão elevando o limite de desempenho para os aquecedores de água comerciais a gás afetados, favorecendo a tecnologia de condensação em instalações futuras e exigindo que os proprietários de edifícios considerem as necessidades relacionadas de ventilação e drenagem. Isso não elimina o papel dos equipamentos a gás, mas muda a decisão de substituição de uma simples compra equivalente para uma avaliação mais ampla de eficiência, infraestrutura da instalação e conformidade futura. O mercado de aquecedores de água comerciais da América do Norte, portanto, continuará a incluir produtos a gás, embora sua proposta de valor dependa cada vez mais do desempenho de condensação e do projeto do sistema no nível do projeto.
Os sistemas elétricos estão previstos para crescer a um CAGR de 7,2% até 2032, a taxa mais alta na categoria de fonte de energia, à medida que os incentivos das concessionárias e os requisitos estaduais de construção melhoram o caso para o aquecimento de água eletrificado. A tecnologia de bomba de calor amplia a gama de locais comerciais que podem usar sistemas elétricos, especialmente quando os projetos têm capacidade elétrica adequada e os proprietários estão trabalhando para reduzir as emissões no local. O projeto do sistema é cada vez mais importante porque a seleção de refrigerantes, controles, capacidade de armazenamento e equipamentos de backup pode afetar tanto o desempenho quanto a conformidade. Os sistemas a óleo permanecem menos competitivos fora de aplicações limitadas em climas frios porque enfrentam incerteza de preço de combustível e uma base de fornecimento de suporte mais estreita, enquanto o aquecimento solar de água permanece especializado porque sua adequação depende das condições do local e da complexidade do projeto. Esses fatores indicam que o setor de aquecedores de água comerciais da América do Norte reterá vários caminhos de energia, com os requisitos de código regional e as necessidades operacionais das instalações determinando qual será selecionado.
Por Capacidade:
Sistemas de Grande Porte Sustentam a Demanda Industrial e InstitucionalOs sistemas abaixo de 500 litros representaram 40,1% das vendas em 2026, atendendo a hotéis independentes, restaurantes, clínicas, instalações institucionais menores e outros usuários que podem trabalhar com configurações compactas de unidade única. O segmento tem uma ampla base instalada porque o espaço e a capacidade dos equipamentos se alinham com muitas aplicações comerciais rotineiras, particularmente onde os operadores estão substituindo sistemas existentes em salas mecânicas estabelecidas. As instalações também podem usar mais de um sistema menor quando desejam redundância operacional sem migrar para um único ativo central grande, o que pode ajudar a manter o serviço durante eventos de manutenção. A seleção de produtos nessa faixa depende da demanda de pico de água quente, das necessidades de recuperação, da área de piso disponível, do fornecimento de combustível ou elétrico e dos requisitos de instalação locais. Revendedores e contratistas continuam sendo importantes para o mercado de aquecedores de água comerciais da América do Norte nessa faixa de capacidade porque ajudam os proprietários a traduzir essas condições do local em um produto e plano de instalação adequados.
Os sistemas acima de 3.000 litros estão previstos para crescer a um CAGR de 7,5% até 2032, à medida que locais industriais, lavanderias, grandes hotéis e outras instalações com demanda contínua de saneamento ou água de processo requerem infraestrutura de água quente mais substancial. Esses projetos normalmente envolvem consultores de engenharia, envolvimento direto do fabricante, projeto mecânico personalizado e planejamento cuidadoso para redundância, comissionamento e serviço ao longo do ciclo de vida. Os grupos de capacidade entre 500 litros e 2.000 litros continuam a atender aos requisitos de propriedades hoteleiras de médio porte, alas hospitalares, grandes operações de alimentação e locais institucionais que precisam de mais capacidade do que um sistema compacto pode oferecer. A decisão de usar múltiplas unidades em vez de um único ativo central pode fortalecer a resiliência em instalações onde a interrupção da água quente perturbaria os serviços aos hóspedes, os procedimentos de higiene ou as operações diárias. Esse mix de capacidade sustenta o envolvimento direto do fabricante em projetos maiores, preservando o papel dos distribuidores e contratistas no trabalho rotineiro de substituição comercial.

Por Usuário Final:
A Hotelaria Ancora o Valor Enquanto as Instalações Industriais Ganham VelocidadeA hotelaria detinha 24,1% das vendas de 2026, tornando-se o maior grupo de usuários finais porque os hotéis precisam de água quente doméstica confiável em quartos de hóspedes, cozinhas, operações de lavanderia, instalações de fitness, piscinas e outras áreas de lazer. Essas cargas variadas favorecem sistemas centrais duráveis com capacidade de recuperação confiável e controles que podem acomodar variações na ocupação, no serviço de refeições e nos horários de limpeza. O Instituto Americano de Arquitetos previu um crescimento de 6% nos gastos com construção no setor hoteleiro para 2026, sustentando o pipeline de desenvolvimento para equipamentos mecânicos comerciais. As instalações de saúde também impõem altas exigências ao controle da temperatura da água, à recirculação, à confiabilidade do sistema e à capacidade de manter a continuidade do serviço durante manutenção ou problemas com equipamentos. Esses requisitos conferem vantagem aos fornecedores que podem apoiar projetos de plantas redundantes, controles específicos para aplicações, comissionamento e programas de manutenção de longo prazo.
As instalações de manufatura, lavanderias e outras instalações industriais estão previstas para crescer a um CAGR de 6,9% até 2032 porque seus processos criam requisitos sustentados de saneamento, limpeza, água de processo e entrega de água quente em grande volume. Esses usuários frequentemente precisam de equipamentos de maior capacidade e podem atribuir mais valor à engenharia de aplicação direta, particularmente onde o sistema deve se encaixar em um projeto de planta mais amplo ou operar ao lado de equipamentos de produção especializados. Os usuários de alimentação e institucionais continuam a fornecer demanda de substituição confiável mesmo quando seus impulsionadores de crescimento estrutural são menos pronunciados do que os das instalações industriais. Os projetos multifamiliares formam uma oportunidade relacionada porque os desenvolvedores podem considerar sistemas de bomba de calor de nível comercial onde os requisitos de desempenho do edifício e as necessidades centrais de água quente doméstica se alinham. Esse mix permite que o mercado de aquecedores de água comerciais da América do Norte se beneficie da demanda estável de substituição na hotelaria, ao mesmo tempo em que participa da expansão industrial e da adoção gradual de equipamentos de maior eficiência.
Por Canal de Distribuição:
As Vendas Diretas Ganham Terreno em uma Rede Liderada por DistribuidoresRevendedores e distribuidores detinham 71,5% das vendas em 2026 porque as compras de aquecedores de água comerciais são moldadas por especificações técnicas, preferência do contratista, disponibilidade de estoque local e a necessidade de obter equipamentos de substituição sem longos atrasos. Esses parceiros de canal fornecem escolha de produtos, estoque local, relacionamentos com contratistas e arranjos de crédito que podem ajudar os contratistas mecânicos a responder a necessidades urgentes de substituição. O modelo é particularmente importante para projetos comerciais convencionais e locais menores onde os proprietários de edifícios dependem de seus contratistas para identificar um produto em conformidade e providenciar a instalação. Os distribuidores também podem apoiar a seleção de produtos ajudando os contratistas a navegar pelas considerações de código local, limitações de espaço e a compatibilidade de um sistema de substituição com a infraestrutura mecânica existente. A rota liderada por revendedores continuará sendo central para o mercado de aquecedores de água comerciais da América do Norte, mesmo que os fabricantes busquem relacionamentos mais profundos com proprietários de instalações maiores.
As vendas diretas estão previstas para crescer a um CAGR de 6,8% até 2032, à medida que redes hospitalares, redes hoteleiras, sistemas universitários e outros compradores com múltiplos locais têm escala de aquisição suficiente para trabalhar diretamente com os fabricantes por meio de acordos de serviço e plataformas digitais. Os equipamentos conectados podem reforçar essa abordagem, dando aos fabricantes e proprietários melhor visibilidade das condições operacionais, necessidades de manutenção e desempenho dos ativos de aquecimento de água em vários locais. A A.O. Smith oferece conectividade iCOMM para aquecedores de água comerciais, ilustrando como os controles de equipamentos podem apoiar o envolvimento direto com o cliente além da compra inicial. O envolvimento direto é mais relevante para sistemas grandes e complexos onde o comissionamento, a integração de controles, o planejamento de manutenção e o suporte ao ciclo de vida são centrais para a decisão de compra. A distribuição e as vendas diretas, portanto, coexistirão, com a escolha do canal refletindo o tamanho da instalação, a complexidade do sistema, as práticas de aquisição e o nível de suporte técnico necessário.
Análise Geográfica
Estados Unidos
Os Estados Unidos representaram 78,2% do tamanho do mercado de aquecedores de água comerciais da América do Norte em 2026. Sua posição reflete uma grande base de edifícios comerciais e demanda substancial de propriedades de hotelaria, saúde, institucional, alimentação e multifamiliares. A data de conformidade federal de outubro de 2027 cria um horizonte de planejamento definido para as substituições de aquecedores de água comerciais a gás afetados. O Título 24 da Califórnia e a Lei Local 97 de Nova York acrescentam fatores de conformidade regionais que podem favorecer equipamentos de maior eficiência e eletrificados. As instalações também estão adotando ativos conectados que podem se encaixar em práticas mais amplas de gestão predial. O resultado é um mercado onde a escolha de equipamentos depende cada vez mais de normas de energia, controles de instalações e capacidade dos contratistas, em vez de apenas do custo inicial.
México
O México está previsto para crescer a um CAGR de 6,8% até 2032. A construção industrial e de hotelaria sustenta a demanda por sistemas de grande capacidade usados para água de processo, saneamento, lavanderia e serviços aos hóspedes. A atividade de nearshoring apoia o desenvolvimento de instalações que precisam de infraestrutura mecânica confiável. Isso aumenta a relevância de sistemas comerciais que podem atender a cargas operacionais contínuas. Os fornecedores com suporte direto de especificação e linhas de produtos para aplicações maiores estão posicionados para participar desses projetos. O tamanho do mercado de aquecedores de água comerciais da América do Norte no México permanece menor do que nos Estados Unidos, mas sua taxa de crescimento aponta para uma oportunidade mais forte liderada pela construção.
Canadá e a Região Mais Ampla
O Canadá contribui com demanda estável por meio de substituição em retrofit e construção institucional. As condições frias podem limitar a adequação de algumas instalações de bomba de calor e aumentar o valor de configurações híbridas com capacidade de backup confiável. O Conselho Americano para uma Economia Energeticamente Eficiente identifica os usos finais difíceis de edifícios como uma consideração importante no planejamento de descarbonização. Isso torna o clima local, o projeto do edifício e a disponibilidade de combustível importantes na seleção de sistemas. Em toda a região, os códigos de energia e as práticas de gestão de instalações estão incentivando sistemas de aquecimento de água mais eficientes e conectados. O mercado de aquecedores de água comerciais da América do Norte continua a mostrar padrões nacionais distintos, com regulamentação e substituição da base instalada moldando a demanda nos Estados Unidos, atividade de construção no México e condições climáticas no Canadá.
Cenário Competitivo
Concentração do Mercado
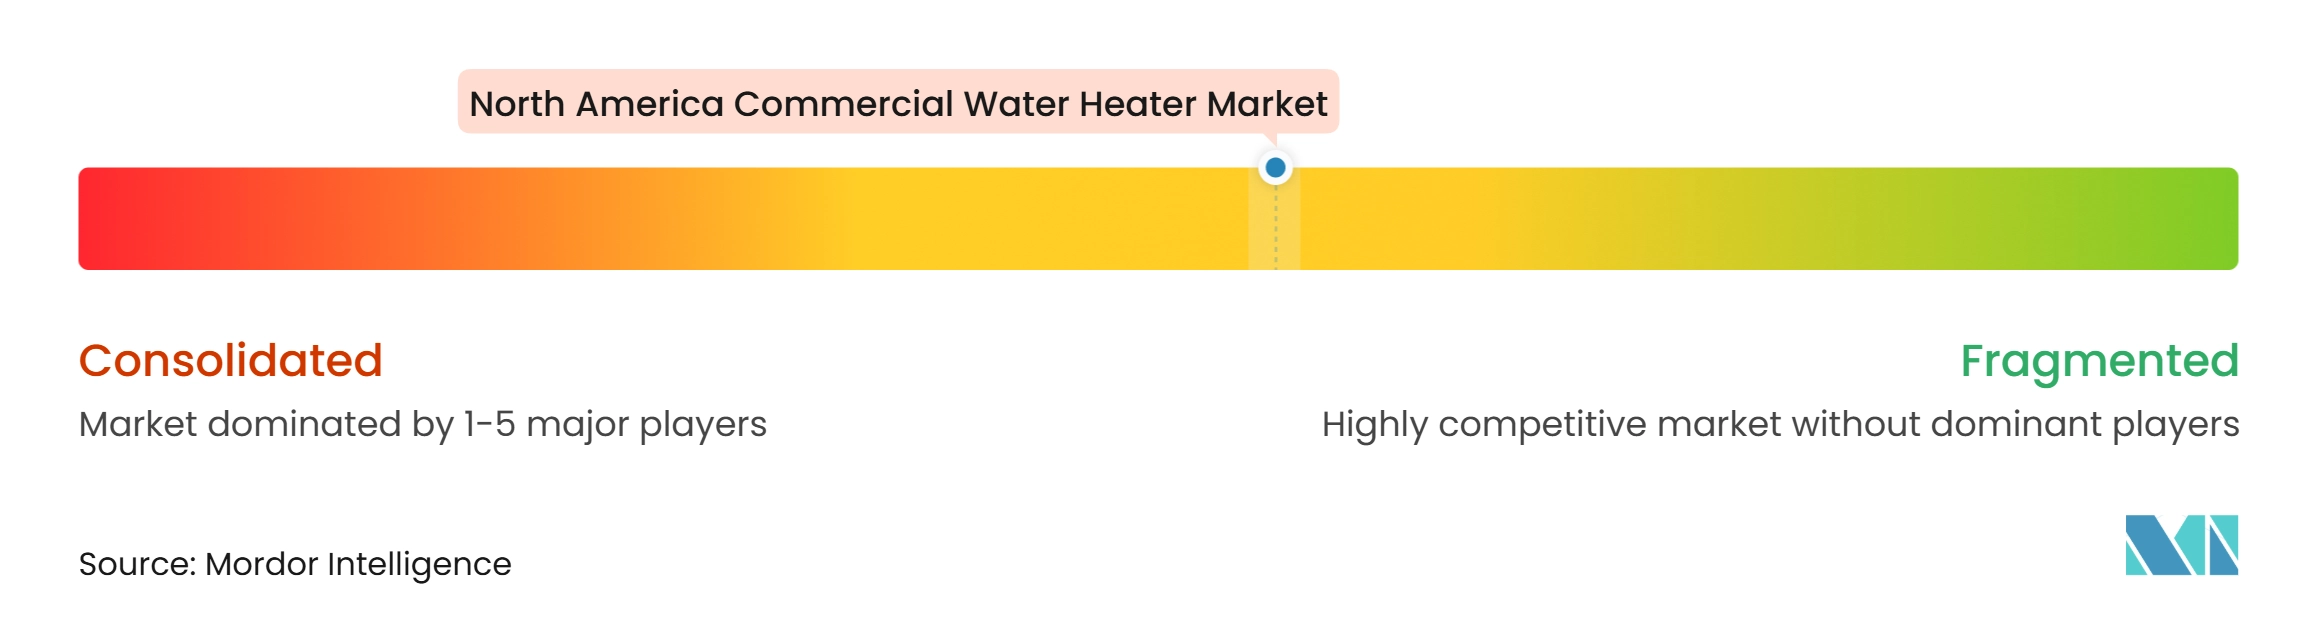
O mercado de aquecedores de água comerciais da América do Norte conta com vários fabricantes bem estabelecidos ao lado de fornecedores especializados em aplicações de alta eficiência e institucionais. A.O. Smith, Rheem e Bradford White ocupam posições de liderança nas categorias de armazenamento a gás, sem tanque, condensação e produtos relacionados. Lochinvar, AERCO, Navien, PVI Industries e outros especialistas competem em sistemas premium e projetos complexos. A competição depende cada vez mais da capacidade do sistema, do suporte ao contratista, do monitoramento remoto e da conformidade com as normas de eficiência. A compatibilidade com ENERGY STAR e ASHRAE pode ser um requisito importante de aquisição para aplicações governamentais e de saúde. Isso deixa um papel significativo para os fabricantes que podem atender às especificações técnicas e fornecer suporte de campo confiável.
O desenvolvimento de produtos mostra como os fornecedores estão competindo por aplicações de alta eficiência. A A.O. Smith introduziu o Adapt Premium Condensing Commercial Water Heater em maio de 2026 com um trocador de calor helicoidal de aço inoxidável e um fator de energia uniforme de 0,95 a 199.000 BTU de entrada. A Lochinvar lançou sua linha comercial de aquecedores sem tanque Regent em março de 2026 com modelos de 500.000 BTU por hora a 1.000.000 BTU por hora, até 97% de eficiência térmica e uma relação de modulação de 25:1. A Rheem lançou sua linha comercial de aquecedores de água a gás sem tanque IKONIC em março de 2025 com 98% de eficiência térmica e conectividade de controle por manifold para até 32 unidades. Esses movimentos atendem à demanda por equipamentos eficientes que podem atender a cargas grandes e variáveis.
A capacidade de serviço digital está se tornando uma parte mais importante da competição. O monitoramento remoto pode ajudar os proprietários de instalações a identificar problemas operacionais e planejar a manutenção em vários locais. A plataforma iCOMM da A.O. Smith reflete essa mudança em direção a equipamentos comerciais conectados. A Navien inaugurou um Centro de Inovação e Academia de Treinamento em Irvine, Califórnia, em outubro de 2026, combinando desenvolvimento de produtos, engenharia, testes e treinamento de contratistas. O investimento em treinamento é relevante porque o mercado precisa de mais técnicos que possam instalar e comissionar sistemas avançados. As posições competitivas dependerão da capacidade de combinar desempenho de equipamentos com treinamento, suporte de especificação e serviço pós-venda.
Líderes do Setor de Aquecedores de Água Comerciais da América do Norte
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Bradford White Corporation
-
Rinnai America Corporation
-
Navien Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aquecedores de Água Comerciais da América do Norte Empresas cobertas neste relatório
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Bradford White Corporation
- Navien Inc.
- Rinnai America Corporation
- GE Appliances
- Hubbell Water Heaters
- NORITZ America Corporation
- Laars Heating Systems
- Bosch Thermotechnology
- Ariston Holding N.V.
- Lochinvar, LLC
- AERCO International, Inc.
- Intellihot Inc.
- PVI Industries, LLC
- Lync by Watts
- Nyle Systems
- Stiebel Eltron, Inc.
- Mitsubishi Electric Corporation
- Daikin Applied
Desenvolvimentos industriais recentes em Mercado de Aquecedores de Água Comerciais da América do Norte
- Outubro de 2026: A Navien, Inc. inaugurou seu Centro de Inovação e Academia de Treinamento em Irvine, Califórnia, integrando desenvolvimento de produtos, engenharia, testes e treinamento de contratistas em uma única instalação. As aulas começam em dezembro de 2026. O centro acelera a localização de produtos para as condições do mercado dos Estados Unidos e expande a colaboração com concessionárias e organizações de pesquisa.
- Maio de 2026: A A.O. Smith lançou o Adapt® Premium Condensing Commercial Water Heater, com o trocador de calor helicoidal de aço inoxidável patenteado pela empresa de sua plataforma tecnológica Cyclone®, proporcionando um fator de energia uniforme de 0,95 a 199.000 BTU de entrada, voltado para aplicações comerciais de alto volume que exigem desempenho em conformidade com o Departamento de Energia.
- Março de 2026: A Lochinvar lançou o aquecedor de água comercial sem tanque Regent™ em 3 modelos de 500.000 a 1.000.000 BTU por hora com até 97% de eficiência térmica e uma relação de modulação de 25:1, minimizando as perdas em espera durante períodos de baixa ocupação.
- Fevereiro de 2026: A Rinnai America Corporation estreou a Série RECT™ de aquecedores de água elétricos comerciais com tanque nos modelos de 50 e 80 galões na AHR Expo 2026, marcando a entrada formal da empresa no segmento de tanques elétricos comerciais ao lado de seu portfólio estabelecido de aquecedores a gás sem tanque.
Escopo do Relatório do Mercado de Aquecedores de Água Comerciais da América do Norte
Visão geral da segmentação
| Aquecedores de Água de Armazenamento |
| Aquecedores de Água Instantâneos e Sem Tanque |
| Aquecedores de Água com Bomba de Calor e Híbridos |
| Elétrico |
| Gás Natural e GLP |
| A Óleo |
| Solar |
| Outras Fontes de Energia |
| Abaixo de 500 Litros |
| 500 a 1.000 Litros |
| 1.000 a 2.000 Litros |
| 2.000 a 3.000 Litros |
| Acima de 3.000 Litros |
| Hotelaria — Hotéis, Resorts, Hospedagem |
| Saúde — Hospitais, Clínicas, Instalações de Cuidados |
| Institucional — Educação, Edifícios Públicos |
| Alimentação — Restaurantes, Cozinhas Comerciais |
| Edifícios Multifamiliares e Residenciais Comerciais |
| Manufatura, Lavanderias e Outras Instalações |
| Vendas Diretas |
| Revendedores e Distribuidores |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Produto | Aquecedores de Água de Armazenamento |
| Aquecedores de Água Instantâneos e Sem Tanque | |
| Aquecedores de Água com Bomba de Calor e Híbridos | |
| Por Fonte de Energia | Elétrico |
| Gás Natural e GLP | |
| A Óleo | |
| Solar | |
| Outras Fontes de Energia | |
| Por Capacidade | Abaixo de 500 Litros |
| 500 a 1.000 Litros | |
| 1.000 a 2.000 Litros | |
| 2.000 a 3.000 Litros | |
| Acima de 3.000 Litros | |
| Por Usuário Final | Hotelaria — Hotéis, Resorts, Hospedagem |
| Saúde — Hospitais, Clínicas, Instalações de Cuidados | |
| Institucional — Educação, Edifícios Públicos | |
| Alimentação — Restaurantes, Cozinhas Comerciais | |
| Edifícios Multifamiliares e Residenciais Comerciais | |
| Manufatura, Lavanderias e Outras Instalações | |
| Por Canal de Distribuição | Vendas Diretas |
| Revendedores e Distribuidores | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é a previsão para o mercado de aquecedores de água comerciais da América do Norte?
O mercado de aquecedores de água comerciais da América do Norte está projetado para aumentar de 2,53 bilhões de USD em 2026 para 3,59 bilhões de USD até 2032, registrando um CAGR de 6,3% de 2027 a 2032. A demanda é sustentada pela substituição de equipamentos instalados e por atualizações para sistemas que atendem a novos requisitos de eficiência e operação.
Qual categoria de produto está crescendo mais rapidamente na América do Norte?
Os aquecedores de água com bomba de calor e híbridos estão previstos para crescer a um CAGR de 9,1% até 2032. Sua adoção é sustentada pelo planejamento de eletrificação, configurações de produtos em escala comercial, incentivos de concessionárias e uma necessidade mais ampla de equipamentos que possam funcionar com abordagens modernas de gestão de energia de instalações.
Qual fonte de energia lidera as vendas de aquecedores de água comerciais na América do Norte?
O gás natural e o GLP detinham 47,6% das vendas de 2026, embora os sistemas elétricos estejam previstos para crescer mais rapidamente a um CAGR de 7,2% até 2032. O gás continua importante onde a infraestrutura de combustível, os altos requisitos de recuperação e as condições operacionais em climas frios favorecem uma configuração baseada em gás ou híbrida.
Por que as instalações comerciais estão substituindo aquecedores de água?
As falhas de equipamentos exigem uma substituição imediata em instalações que dependem de água quente contínua. A data de conformidade federal de outubro de 2027 também está alterando as especificações futuras de equipamentos a gás, levando os proprietários a avaliar eficiência, ventilação, drenagem, controles e trabalhos mecânicos relacionados ao planejar uma substituição.
Qual usuário final tem a maior demanda por aquecedores de água comerciais?
A hotelaria detinha 24,1% das vendas de 2026 porque os hotéis precisam de água quente confiável para quartos, cozinhas, operações de lavanderia, piscinas, áreas de fitness e outras comodidades. O segmento também valoriza a capacidade de recuperação, o projeto de sistema redundante e o suporte de serviço que limita a perturbação aos hóspedes e às operações das instalações.