
Taille et part du marché des chauffe-eau commerciaux en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
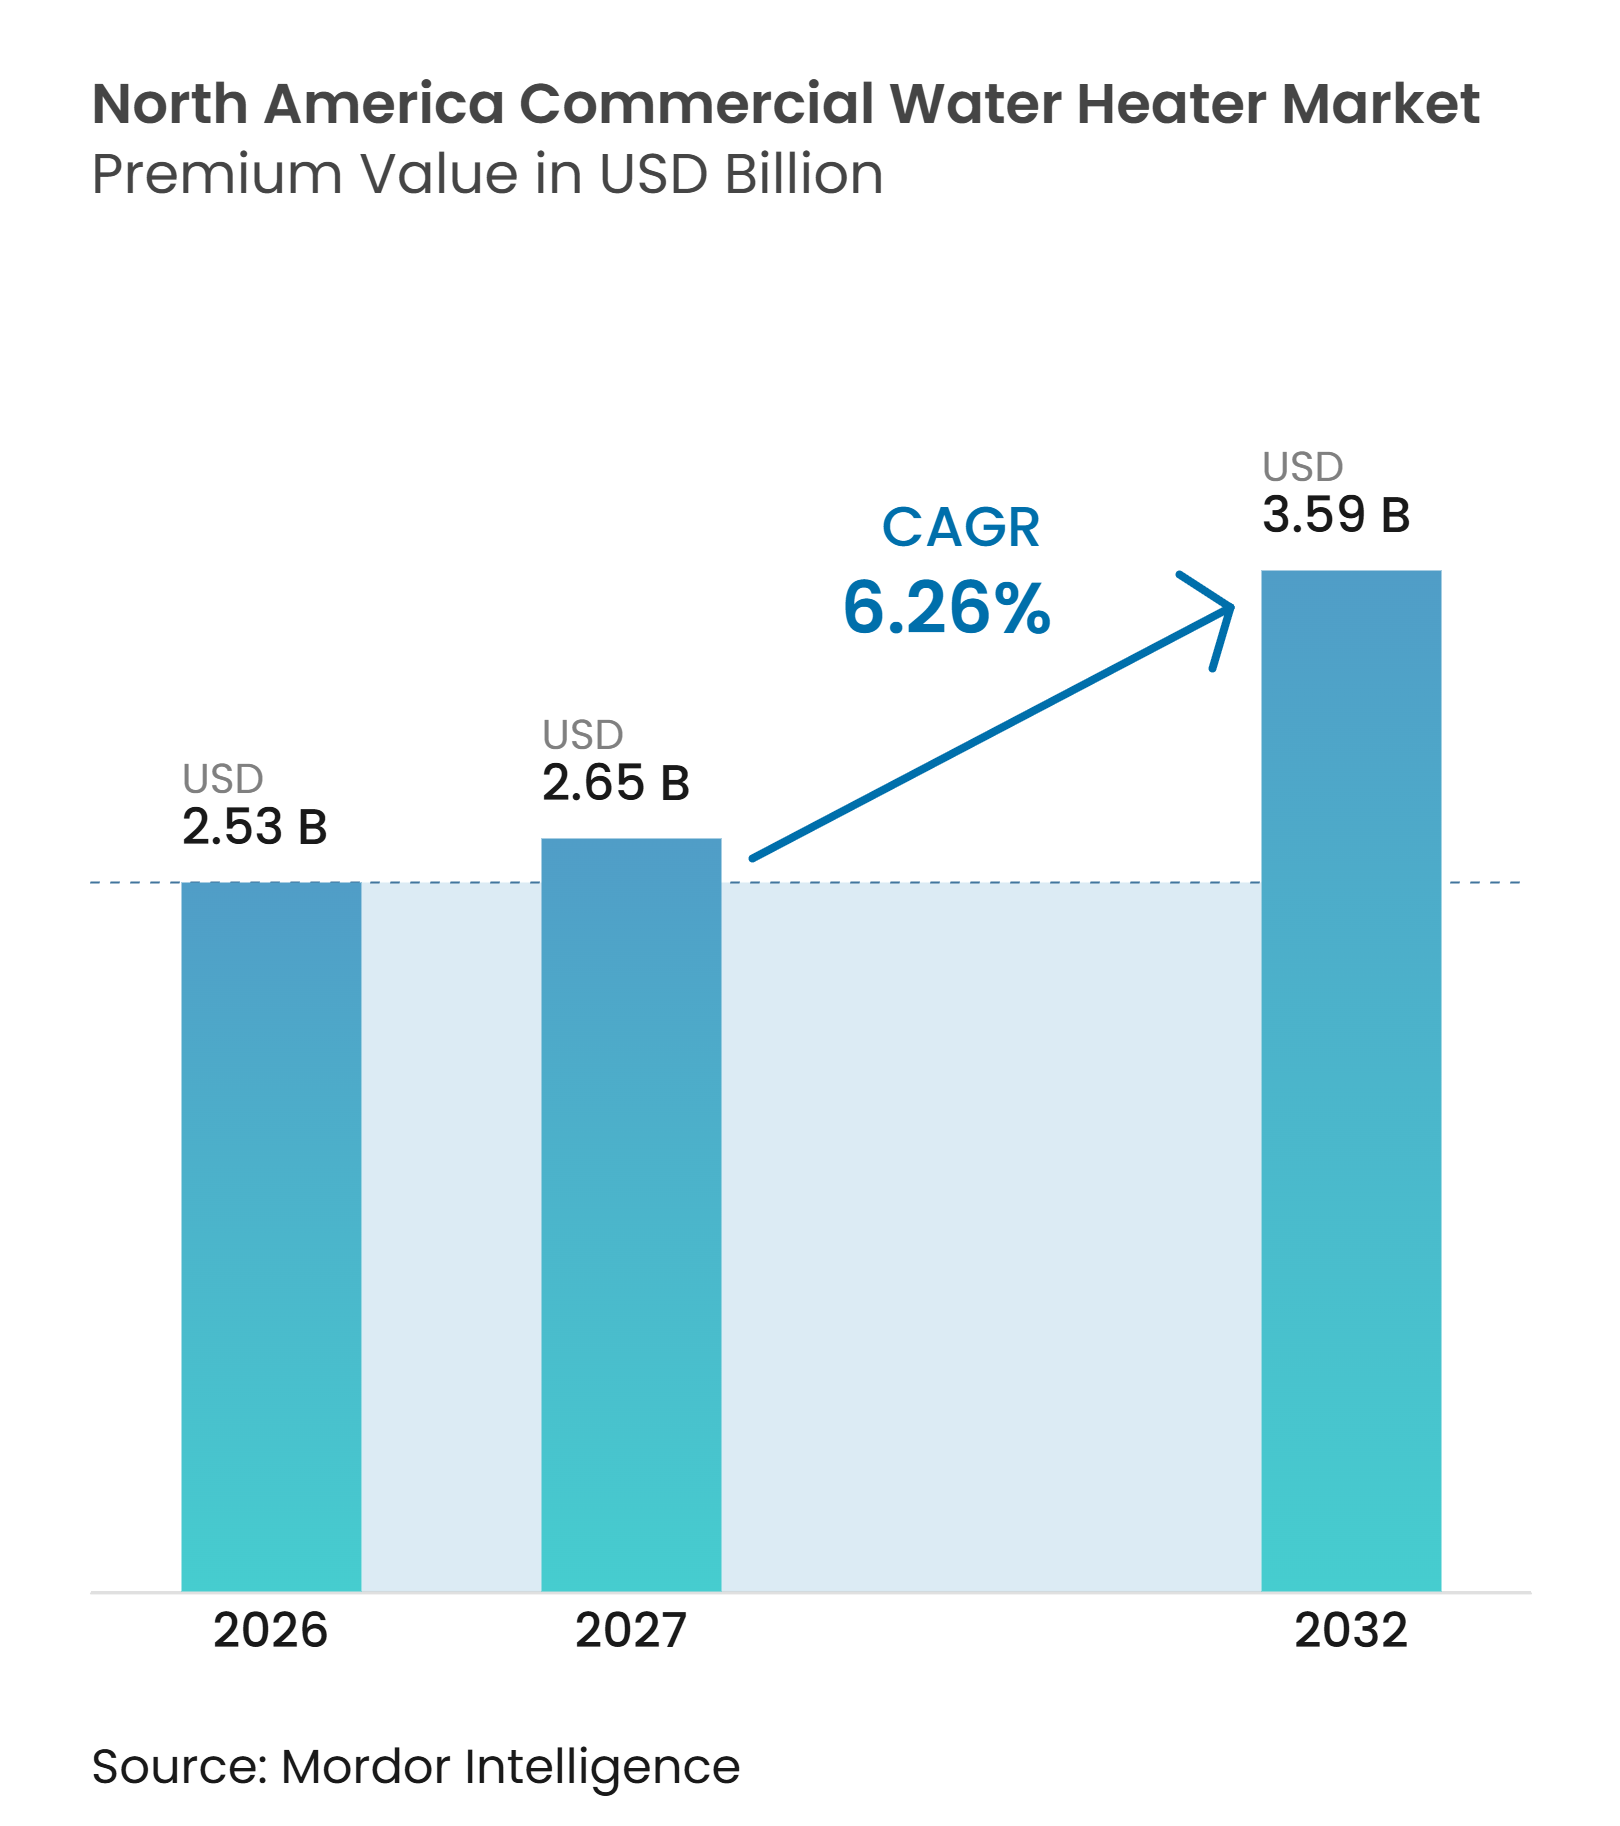
| Taille du marché de l'année de base (2026) | 2.53 Milliards de dollars |
| Taille du Marché (2027) | 2.65 Milliards de dollars |
| Taille du Marché (2032) | 3.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.26 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chauffe-eau commerciaux en Amérique du Nord par Mordor Intelligence
La taille du marché des chauffe-eau commerciaux en Amérique du Nord devrait s'étendre de 2,53 milliards USD en 2026 à 2,65 milliards USD en 2027 et devrait atteindre 3,59 milliards USD d'ici 2032, enregistrant un CAGR de 6,29 % entre 2027 et 2032. Le marché des chauffe-eau commerciaux en Amérique du Nord est soutenu par la demande de remplacement dans les hôtels, les établissements de santé, les sites de restauration et les propriétés multifamiliales. Les règles fédérales d'efficacité énergétique modifient les spécifications de remplacement des équipements à gaz, tandis que les règles de construction des États et les programmes des services publics encouragent les systèmes électriques et à pompe à chaleur. Les établissements accordent également plus de valeur à la surveillance à distance, à la compatibilité avec l'automatisation des bâtiments et à un approvisionnement fiable en eau chaude. Cela favorise les fournisseurs capables de proposer des équipements, des commandes, un soutien à la mise en service et une couverture de service. La pénurie de techniciens qualifiés en réfrigération et en commandes reste une contrainte pratique à l'adoption de systèmes plus complexes.
Points clés du rapport
-
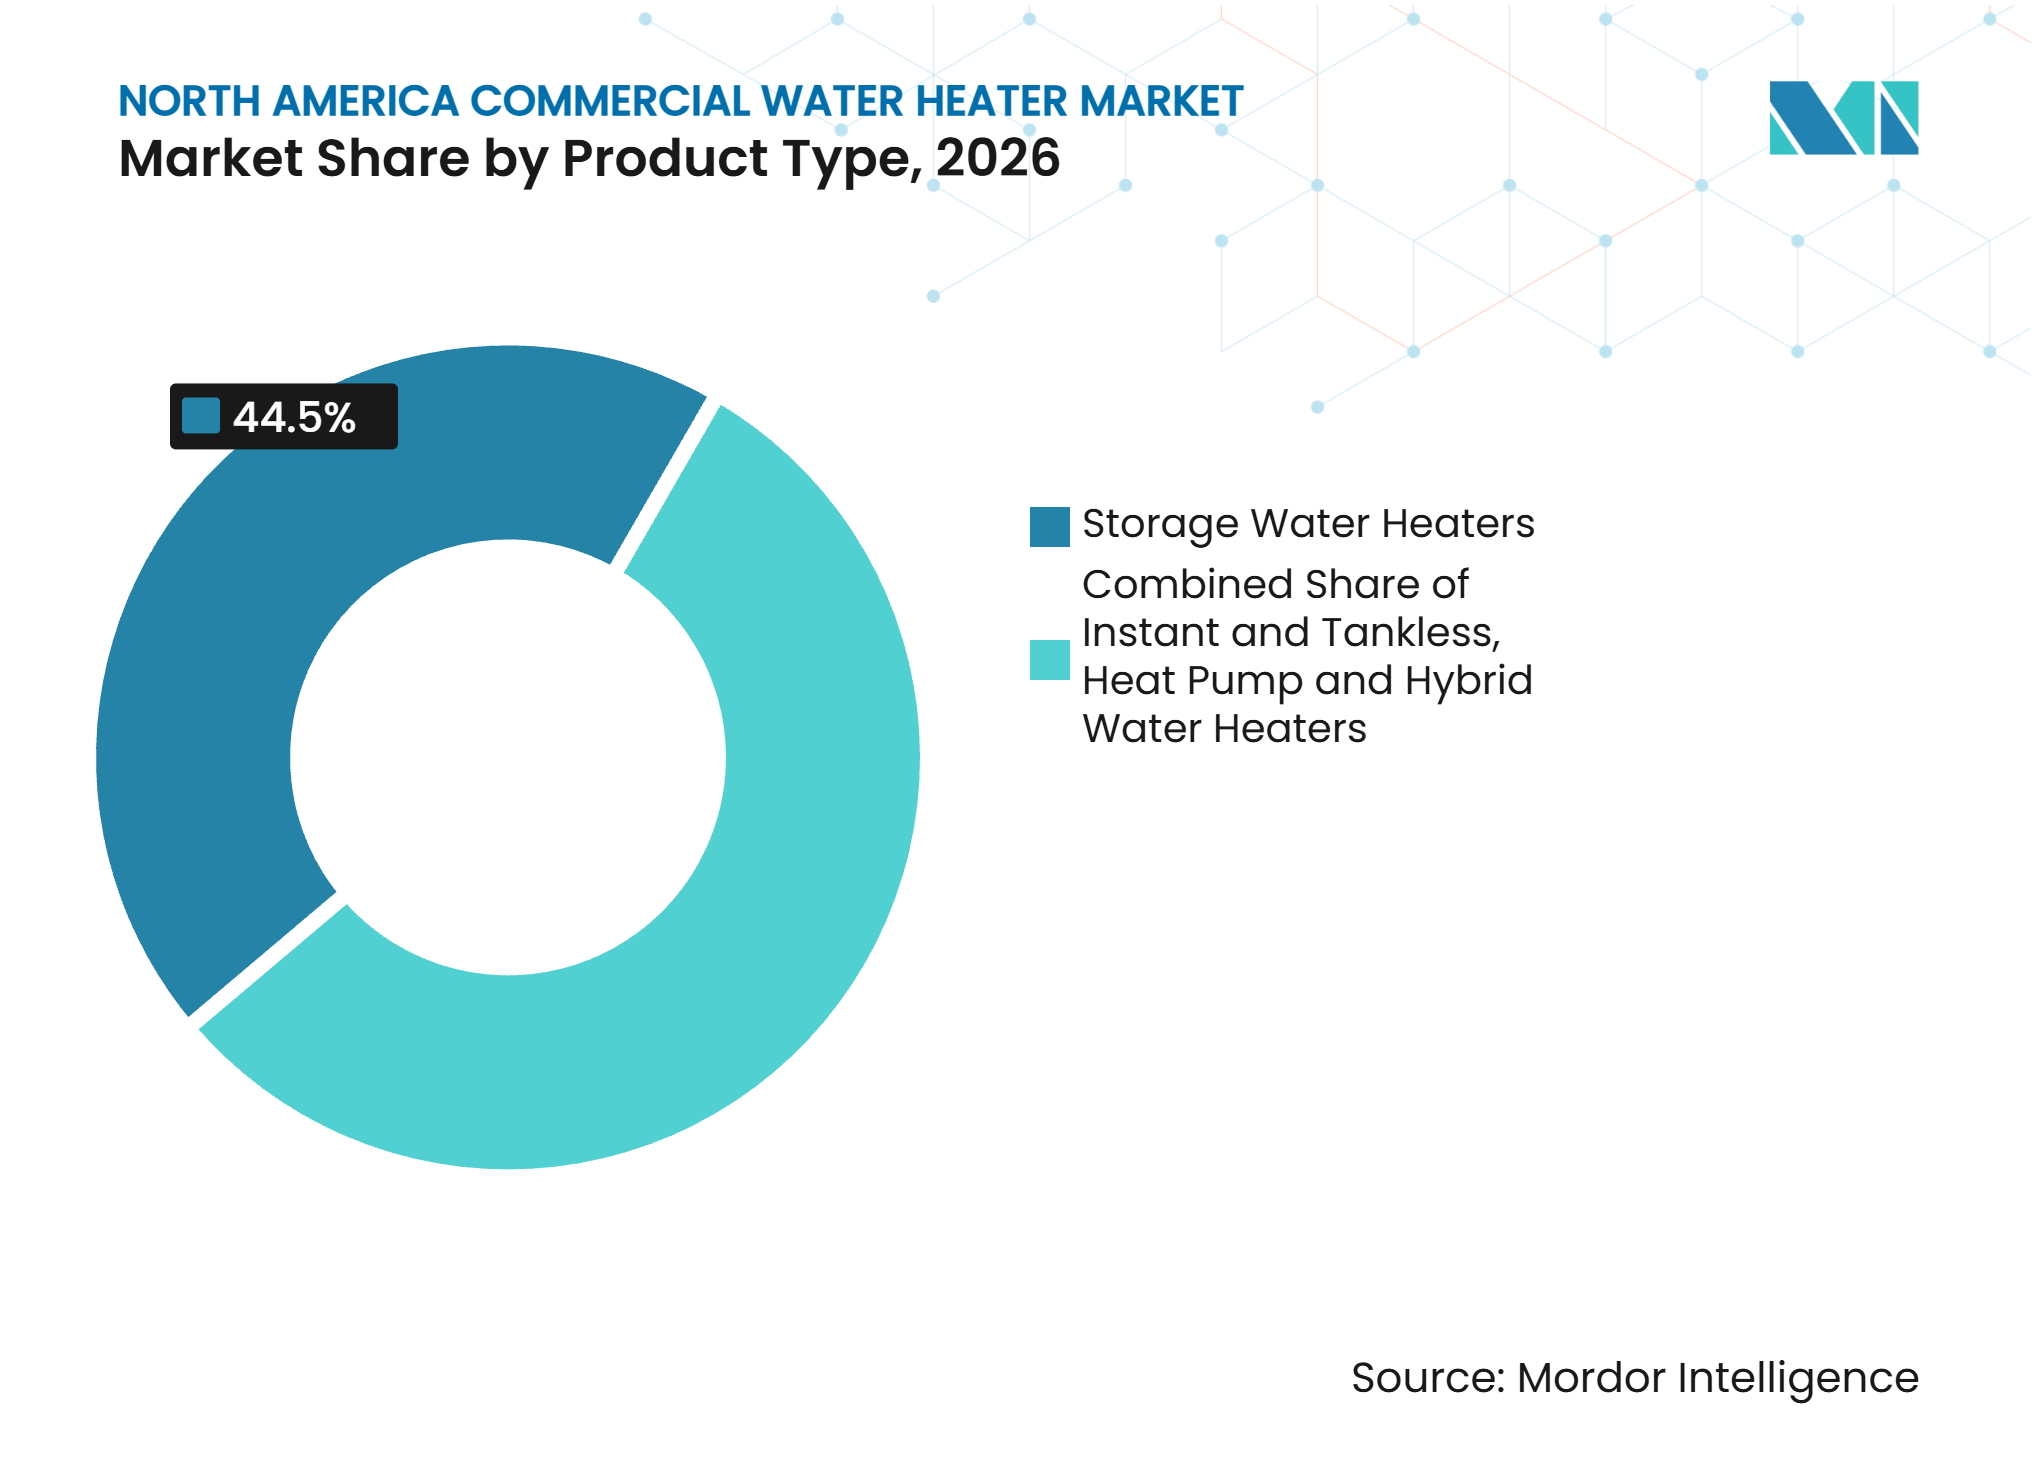
Par type de produit, les chauffe-eau à accumulation détenaient 44,5 % de la part du marché des chauffe-eau commerciaux en Amérique du Nord en 2026, tandis que les chauffe-eau à pompe à chaleur et hybrides devraient croître à un CAGR de 9,1 % jusqu'en 2032.
-
Par source d'énergie, le gaz naturel et le GPL détenaient 47,6 % de la part du marché des chauffe-eau commerciaux en Amérique du Nord en 2026, tandis que les systèmes électriques devraient croître à un CAGR de 7,2 % jusqu'en 2032.
-
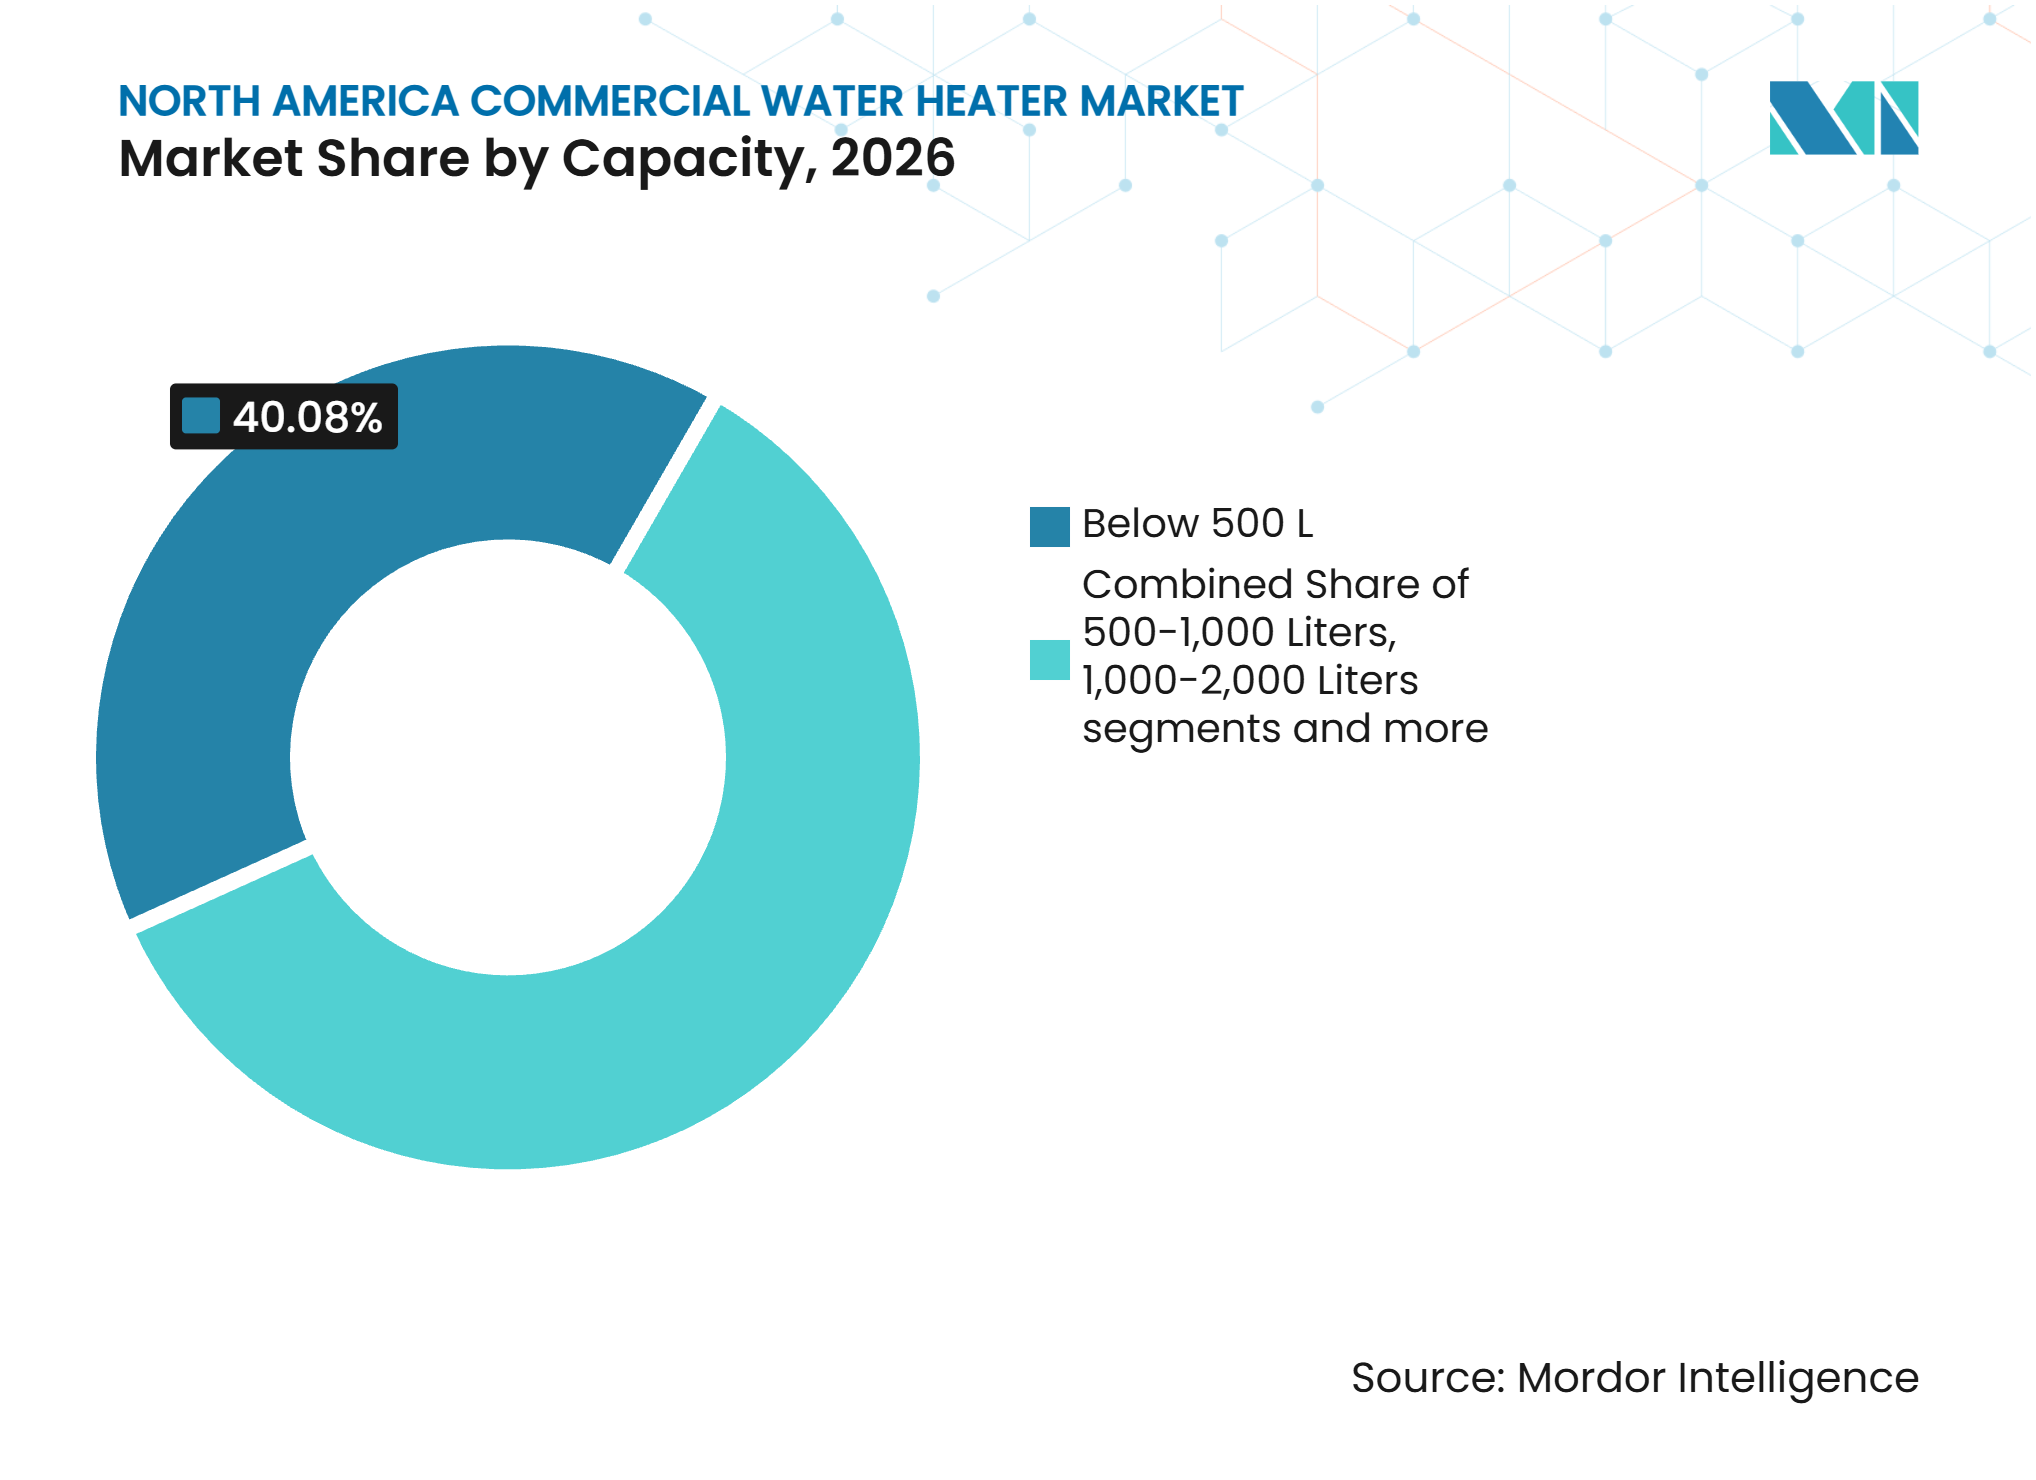
Par capacité, les systèmes de moins de 500 litres détenaient 40,1 % des ventes en 2026, tandis que les systèmes de plus de 3 000 litres devraient croître à un CAGR de 7,5 % jusqu'en 2032.
-
Par utilisateur final, l'hôtellerie détenait 24,1 % des ventes en 2026, tandis que les installations industrielles, les blanchisseries et autres établissements industriels devraient croître à un CAGR de 6,9 % jusqu'en 2032.
-
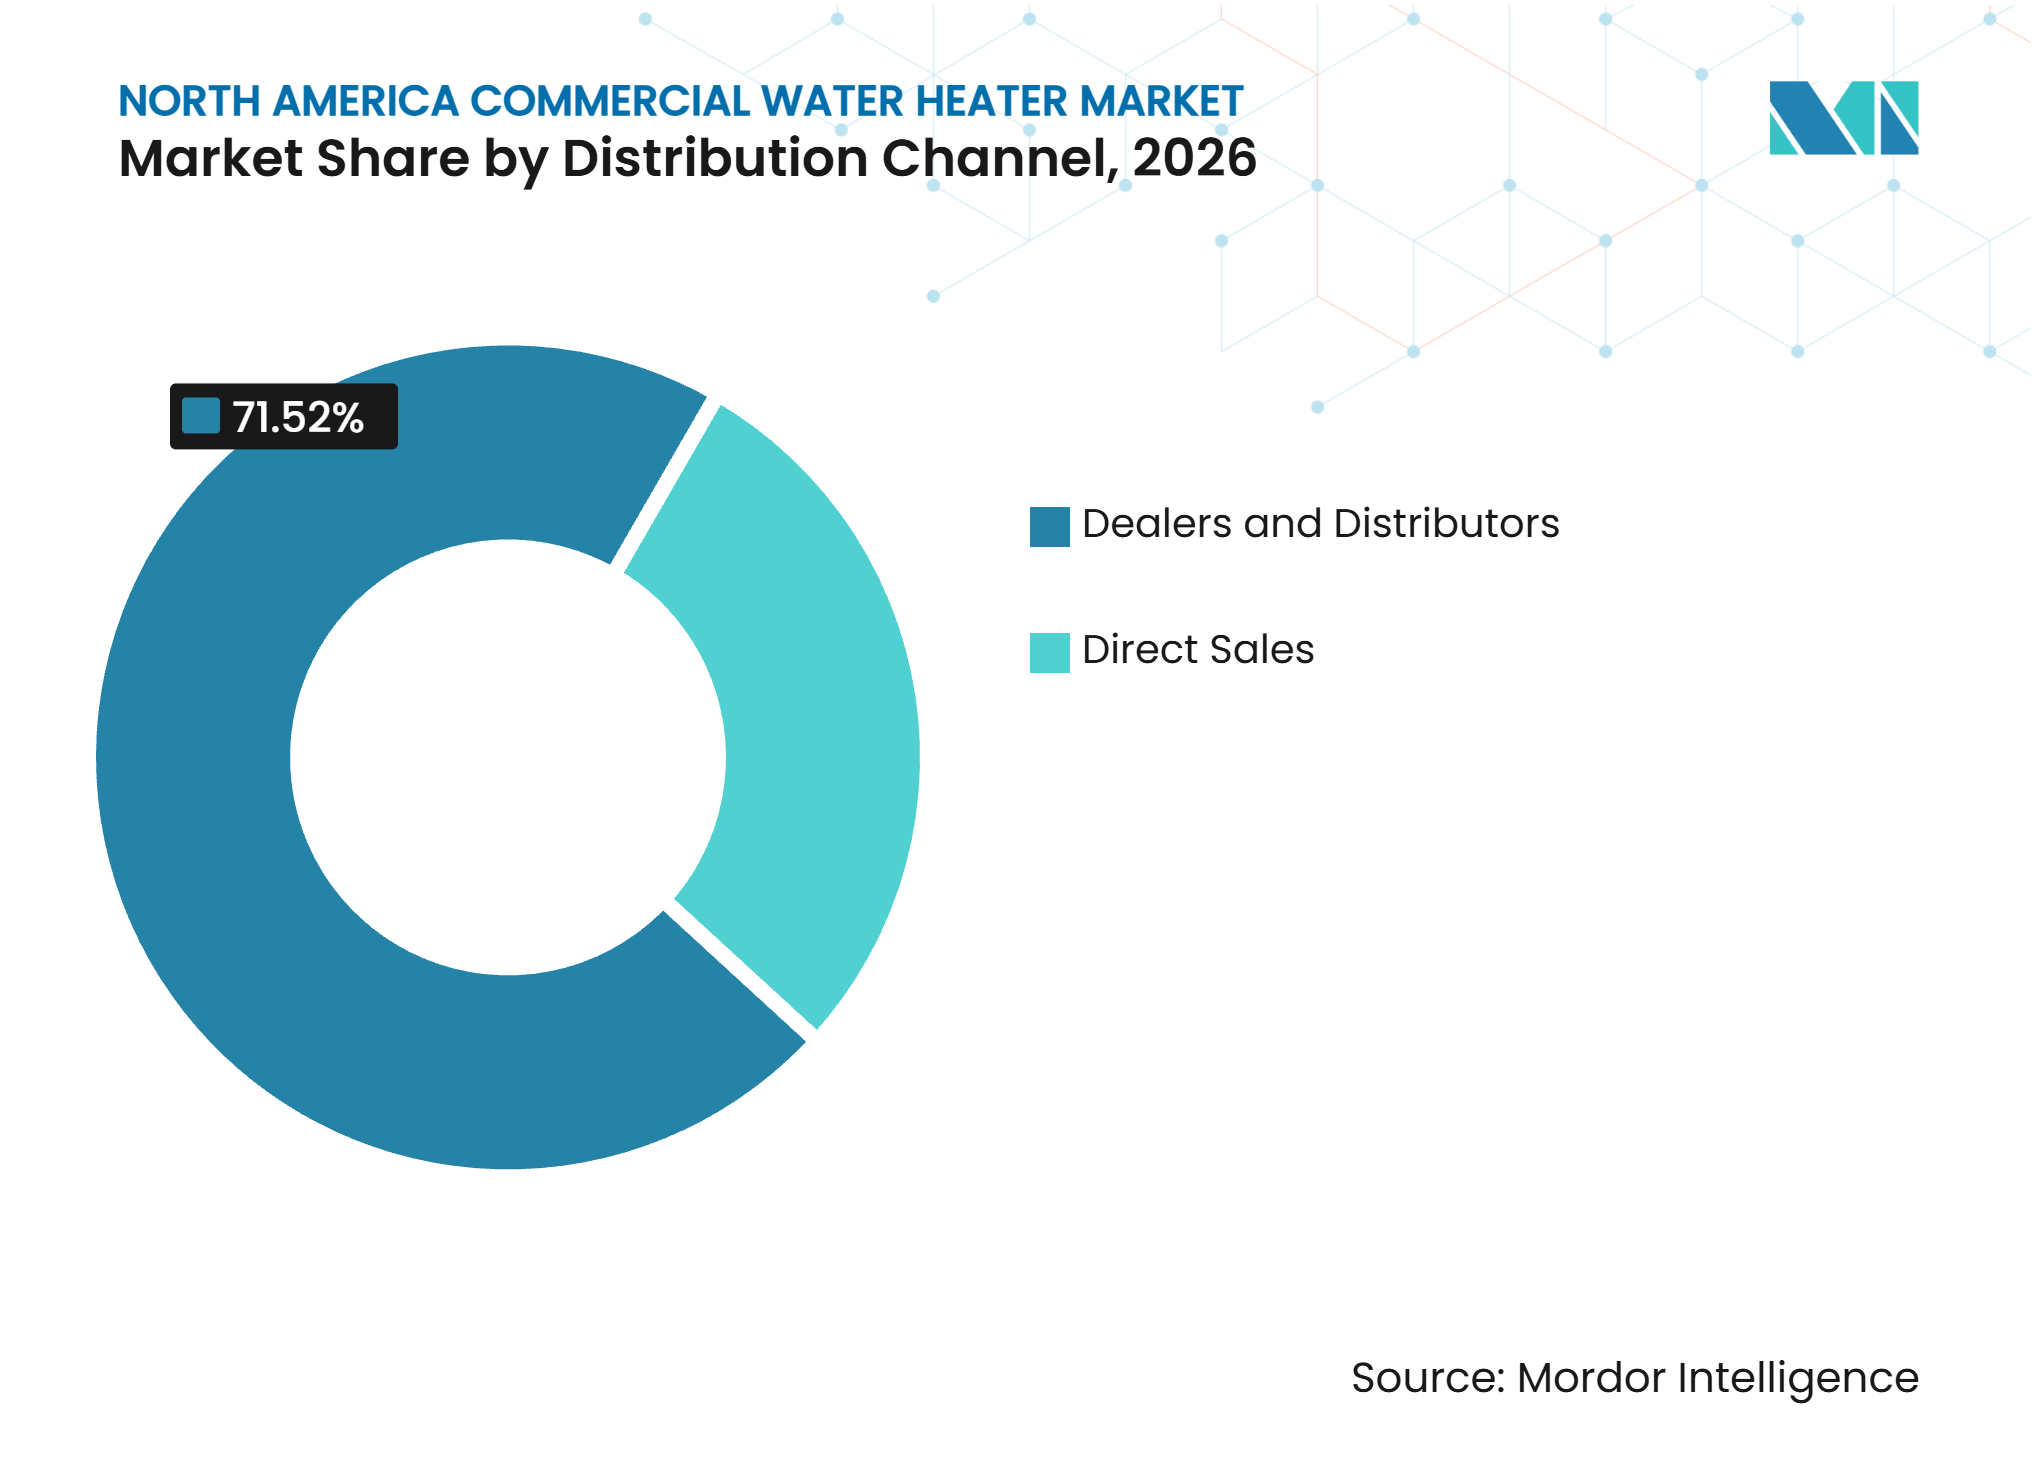
Par canal de distribution, les revendeurs et distributeurs détenaient 71,5 % des ventes en 2026, tandis que les ventes directes devraient croître à un CAGR de 6,8 % jusqu'en 2032.
-
Par géographie, les États-Unis détenaient 78,2 % des ventes en 2026, tandis que le Mexique devrait croître à un CAGR de 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement commercial des équipements de chauffage de l'eau vieillissants | +1.5% | National, avec des gains précoces sur les marchés urbains à forte densité | Court terme (≤ 2 ans) |
| Construction dans l'hôtellerie, la santé et le secteur institutionnel | +1.2% | National, plus fort dans les États de la Sun Belt et les régions frontalières du Mexique | Moyen terme (2-4 ans) |
| Normes d'efficacité du Département de l'Énergie et codes de construction au niveau des États | +1.4% | National, avec un impact précoce en Californie et à New York | Moyen terme (2-4 ans) |
| Adoption commerciale de pompes à chaleur soutenue par des remises des services publics | +1.0% | Californie, Pacifique Nord-Ouest et Nord-Est, avec expansion vers le Sud-Est et le Mid-Atlantique | Moyen terme (2-4 ans) |
| Intégration de l'automatisation des bâtiments et flexibilité de charge pour les installations commerciales | +0.6% | Bureaux et établissements institutionnels du Nord-Est et de l'Ouest des États-Unis | Long terme (≥ 4 ans) |
| Exigences de redondance N+1 dans les établissements d'hôtellerie et de santé | +0.3% | National, concentré dans les campus hospitaliers et les complexes hôteliers urbains | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Remplacement commercial des équipements de chauffage de l'eau vieillissants
Le marché des chauffe-eau commerciaux en Amérique du Nord bénéficie d'une demande de remplacement récurrente, car une défaillance d'équipement nécessite une réponse rapide dans les hôtels, les hôpitaux et autres sites qui dépendent d'un approvisionnement continu en eau chaude. Le cycle de remplacement devient plus complexe car les nouveaux équipements à gaz doivent répondre à des exigences d'efficacité plus élevées. Le Département de l'Énergie des États-Unis a reporté l'application des normes mises à jour pour les chauffe-eau commerciaux à gaz à octobre 2027, donnant aux opérateurs une date de conformité définie pour les futures spécifications[1]. La règle exige des équipements à condensation pour les catégories de produits à gaz à accumulation et instantanés concernés, ce qui peut modifier les besoins en ventilation et en gestion des condensats[2]. Cela ajoute un travail d'ingénierie aux projets de remplacement et renforce la demande pour les fournisseurs disposant d'un soutien aux entrepreneurs et d'un service technique. Le marché des chauffe-eau commerciaux en Amérique du Nord tire donc sa demande des remplacements essentiels ainsi que des mises à niveau des équipements.
Construction dans l'hôtellerie, la santé et le secteur institutionnel
La nouvelle construction soutient la demande de chauffe-eau car les hôtels, les hôpitaux, les écoles et les institutions ont besoin de systèmes centraux d'eau chaude fiables. Les hôtels nécessitent une capacité d'eau chaude substantielle pour les chambres, les cuisines, les opérations de blanchisserie et les espaces d'agrément. Les établissements de santé ont des exigences opérationnelles plus strictes car le contrôle de la température de l'eau, la recirculation et la fiabilité du système affectent la prestation de services. L'Institut américain des architectes prévoyait une augmentation de 6 % des dépenses de construction dans le secteur hôtelier en 2026, soutenant le pipeline de projets pour les équipements mécaniques commerciaux[3]. Ces établissements utilisent souvent des conceptions de systèmes redondants, ce qui augmente le nombre d'unités installées au-delà des exigences de charge de base. Cette activité de construction crée également une opportunité pour les fournisseurs capables d'aider les ingénieurs à spécifier des équipements pour des besoins d'installations complexes.
Normes d'efficacité du Département de l'Énergie et codes de construction au niveau des États
Les exigences fédérales d'efficacité énergétique constituent un facteur central dans la sélection des produits sur le marché des chauffe-eau commerciaux en Amérique du Nord. Les règles du Département de l'Énergie fixent des seuils de performance plus élevés pour les équipements commerciaux à gaz concernés, orientant les futures spécifications de remplacement vers la technologie à condensation[4]. Le Titre 24 de la Californie et la Loi locale 97 de New York ajoutent des facteurs de conformité locaux qui encouragent les propriétaires de bâtiments à évaluer les options électrifiées et à haute efficacité. Ces exigences peuvent créer deux voies d'approvisionnement, certains établissements privilégiant des équipements à gaz très efficaces et d'autres donnant la priorité aux systèmes électriques ou à pompe à chaleur. La planification de la conformité est particulièrement importante pour les établissements disposant de grandes centrales car les modifications peuvent nécessiter des travaux de ventilation, de drainage, de commandes ou d'électricité. Les fabricants qui fournissent des équipements conformes avec un soutien applicatif clair sont mieux positionnés pour participer à ce cycle de mise à niveau.
Adoption commerciale de pompes à chaleur soutenue par des remises des services publics
Les chauffe-eau commerciaux à pompe à chaleur attirent l'attention car ils peuvent réduire l'utilisation de combustibles fossiles sur site et soutenir les plans d'électrification des bâtiments. Les incitations peuvent réduire l'écart de coût initial pour les projets qui choisiraient autrement des équipements à gaz conventionnels. Les installations de pompes à chaleur nécessitent des connaissances du cycle de réfrigération, une capacité électrique et une mise en service soigneuse, ce qui rend la compétence des entrepreneurs importante. Lochinvar indique que son système de chauffe-eau commercial à pompe à chaleur Veritus peut être configuré en installations en cascade allant jusqu'à 64 unités, répondant à l'échelle requise par les installations plus grandes. Ce type de conception de système peut rendre les équipements à pompe à chaleur plus pertinents pour les utilisateurs à forte demande qui dépendaient auparavant de grandes centrales à gaz. Le marché des chauffe-eau commerciaux en Amérique du Nord offre de la place pour les fournisseurs qui associent l'approvisionnement en produits à des conseils d'installation et à un soutien de service à long terme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'équipement, d'installation et de mise en service | -0.9% | National, avec une pression plus forte dans les régions à coût de main-d'œuvre élevé | Moyen terme (2-4 ans) |
| Pénurie de techniciens en cycle de réfrigération et en commandes commerciales | -0.8% | National, avec des contraintes sévères dans les marchés ruraux et les villes secondaires | Moyen terme (2-4 ans) |
| Verrouillage de l'infrastructure gazière dans les marchés à climat froid | -0.5% | Nord-Est des États-Unis et Canada | Long terme (≥ 4 ans) |
| Obstacles à l'intégration des systèmes de contrôle de bâtiment BACnet hérités et propriétaires | -0.3% | National, en particulier dans les bâtiments commerciaux et institutionnels urbains plus anciens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'équipement, d'installation et de mise en service
Les chauffe-eau commerciaux à haute efficacité peuvent imposer des coûts qui n'apparaissent pas dans un remplacement simple. Les équipements à condensation peuvent nécessiter une neutralisation des condensats, une ventilation compatible et des modifications mécaniques connexes. Les unités hybrides et à pompe à chaleur peuvent également nécessiter des mises à niveau du tableau électrique, une planification de l'espace et une mise en service spécialisée. Ces exigences rendent le coût du projet plus difficile à absorber pour les hôtels indépendants, les cliniques régionales et autres opérateurs de taille moyenne. Les conditions de financement peuvent amener certains opérateurs à reporter les mises à niveau facultatives jusqu'à ce que l'équipement existant atteigne sa fin de vie. Le marché des chauffe-eau commerciaux en Amérique du Nord bénéficie toujours des besoins de remplacement obligatoires, mais les coûts peuvent ralentir l'adoption volontaire de produits haut de gamme.
Pénurie de techniciens en cycle de réfrigération et en commandes commerciales
La pénurie de techniciens qualifiés limite le déploiement d'équipements qui reposent sur une expertise en cycle de réfrigération et en commandes. Le Bureau of Labor Statistics des États-Unis prévoit 40 100 ouvertures annuelles pour les mécaniciens et installateurs de chauffage, de climatisation et de réfrigération entre 2023 et 2033. Les compétences standard en plomberie ne sont pas toujours suffisantes pour la mise en service de pompes à chaleur commerciales ou l'intégration avec les commandes de bâtiment. La contrainte est particulièrement pertinente dans les marchés ruraux et les villes secondaires disposant de bassins de main-d'œuvre spécialisée plus restreints. Carrier a lancé TechVantage Ignite en 2025 pour élargir la formation des techniciens et des ingénieurs en commandes, ce qui montre comment les fabricants répondent aux besoins en main-d'œuvre. Le développement de la main-d'œuvre restera important à mesure que la gamme de produits évolue vers les pompes à chaleur et les équipements connectés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les catégories de pompes à chaleur dépassent les chauffe-eau à accumulation traditionnels pendant la période de prévisionLes chauffe-eau à accumulation détenaient 44,5 % de la taille du marché des chauffe-eau commerciaux en Amérique du Nord en 2026, reflétant leur utilisation bien établie dans les hôtels, les restaurants, les opérations de restauration, les immeubles multifamiliaux et autres établissements où une consommation soutenue d'eau chaude favorise les systèmes centraux à réservoir. Leur position repose sur la familiarité établie des entrepreneurs, la capacité à gérer une demande à volume élevé et l'adéquation pratique des systèmes à accumulation dans les propriétés disposant d'un espace suffisant en salle des machines. La date de conformité fédérale d'octobre 2027 modifie la voie de remplacement pour les produits à gaz à accumulation concernés car les équipements nouvellement fabriqués doivent répondre à des exigences d'efficacité plus élevées, ce qui peut modifier la conception des échangeurs de chaleur, les configurations de ventilation, la gestion des condensats et les pratiques d'installation des entrepreneurs. Les systèmes instantanés et sans réservoir continuent de servir les contextes de rénovation où l'espace au sol est limité, tandis que les installations modulaires peuvent offrir aux opérateurs d'installations plus de flexibilité pour adapter la capacité à l'évolution de la demande. Ces choix maintiennent le secteur des chauffe-eau commerciaux en Amérique du Nord axé sur la performance des équipements, la praticité de l'installation, la compatibilité des commandes et un service fiable plutôt que sur la seule disponibilité initiale des produits.
Les chauffe-eau à pompe à chaleur et hybrides devraient croître à un CAGR de 9,1 % jusqu'en 2032, ce qui en fait le groupe de produits à la croissance la plus rapide, car les plans d'électrification et les exigences d'efficacité encouragent les établissements à envisager des alternatives aux systèmes à gaz conventionnels. Leur utilisation devient plus pratique lorsque les fabricants peuvent configurer plusieurs unités en tant que système coordonné, permettant à une grande propriété de poursuivre la technologie à pompe à chaleur sans dépendre d'un seul actif surdimensionné. Lochinvar indique que sa plateforme de chauffe-eau commercial à pompe à chaleur Veritus peut prendre en charge des configurations en cascade allant jusqu'à 64 unités, illustrant comment les fournisseurs répondent aux besoins d'évolutivité des hôtels, des utilisateurs institutionnels et autres établissements à forte demande. La catégorie nécessite toujours une infrastructure électrique appropriée, une planification réfléchie de l'espace et des techniciens qui comprennent les équipements à cycle de réfrigération, de sorte que l'adoption des produits est étroitement liée à la capacité à exécuter l'installation complète. Les fabricants capables de combiner l'ingénierie applicative, l'intégration des commandes, la formation des entrepreneurs et le soutien de service seront mieux à même de répondre aux préoccupations opérationnelles qui façonnent les décisions d'achat commerciales.



Par source d'énergie :
les systèmes électriques gagnent en dynamisme sur une base installée dominée par le gazLe gaz naturel et le GPL détenaient 47,6 % du marché des chauffe-eau commerciaux en Amérique du Nord en 2026, reflétant une infrastructure de combustible profonde, une familiarité généralisée des entrepreneurs et le besoin continu de taux de récupération élevés dans de nombreux contextes commerciaux. Les équipements à gaz restent pertinents dans les établissements disposant de grandes centrales, dans les régions dotées de réseaux de gaz établis et dans les climats froids où les opérateurs peuvent valoriser une configuration de secours à base de gaz ou hybride. Les normes fédérales relèvent le seuil de performance pour les chauffe-eau commerciaux à gaz concernés, favorisant la technologie à condensation dans les futures installations et obligeant les propriétaires de bâtiments à prendre en compte les besoins de ventilation et de drainage associés. Cela ne supprime pas le rôle des équipements à gaz, mais cela transforme la décision de remplacement d'un simple achat identique en une évaluation plus large de l'efficacité, de l'infrastructure des installations et de la conformité future. Le marché des chauffe-eau commerciaux en Amérique du Nord continuera donc d'inclure des produits à gaz, bien que leur proposition de valeur dépende de plus en plus des performances à condensation et de la conception du système au niveau du projet.
Les systèmes électriques devraient croître à un CAGR de 7,2 % jusqu'en 2032, le taux le plus élevé dans la catégorie des sources d'énergie, car les incitations des services publics et les exigences de construction des États améliorent le cas du chauffage de l'eau électrifié. La technologie à pompe à chaleur élargit la gamme des sites commerciaux pouvant utiliser des systèmes électriques, en particulier lorsque les projets disposent d'une capacité électrique adéquate et que les propriétaires travaillent à réduire les émissions sur site. La conception du système est de plus en plus importante car la sélection des réfrigérants, des commandes, de la capacité de stockage et des équipements de secours peut affecter à la fois les performances et la conformité. Les systèmes à fioul restent moins compétitifs en dehors des applications limitées en climat froid car ils font face à une incertitude sur les prix du carburant et à une base d'approvisionnement de soutien plus étroite, tandis que le chauffage solaire de l'eau reste spécialisé car son adéquation dépend des conditions du site et de la complexité du projet. Ces facteurs indiquent que le secteur des chauffe-eau commerciaux en Amérique du Nord conservera plusieurs voies énergétiques, les exigences des codes régionaux et les besoins opérationnels des installations déterminant laquelle est sélectionnée.
Par capacité :
les systèmes grand format soutiennent la demande industrielle et institutionnelleLes systèmes de moins de 500 litres représentaient 40,1 % des ventes en 2026, servant les hôtels indépendants, les restaurants, les cliniques, les petits établissements institutionnels et autres utilisateurs pouvant travailler avec des configurations compactes à unité unique. Le segment dispose d'une large base installée car l'empreinte et la capacité de ses équipements correspondent à de nombreuses applications commerciales courantes, en particulier lorsque les opérateurs remplacent des systèmes existants dans des salles des machines établies. Les établissements peuvent également utiliser plusieurs systèmes plus petits lorsqu'ils souhaitent une redondance opérationnelle sans passer à un seul grand actif central, ce qui peut aider à maintenir le service lors des événements de maintenance. La sélection des produits dans cette gamme dépend de la demande maximale en eau chaude, des besoins de récupération, de la surface au sol disponible, de l'alimentation en carburant ou en électricité et des exigences d'installation locales. Les revendeurs et les entrepreneurs restent importants pour le marché des chauffe-eau commerciaux en Amérique du Nord dans cette tranche de capacité car ils aident les propriétaires à traduire ces conditions de site en un plan de produit et d'installation approprié.
Les systèmes de plus de 3 000 litres devraient croître à un CAGR de 7,5 % jusqu'en 2032, car les sites industriels, les blanchisseries, les grands hôtels et autres établissements ayant des besoins continus en eau sanitaire ou en eau de process nécessitent une infrastructure d'eau chaude plus substantielle. Ces projets impliquent généralement des consultants en ingénierie, un engagement direct du fabricant, une conception mécanique sur mesure et une planification soigneuse pour la redondance, la mise en service et le service sur le cycle de vie. Les groupes de capacité entre 500 litres et 2 000 litres continuent de répondre aux exigences des propriétés hôtelières de taille moyenne, des ailes hospitalières, des grandes opérations de restauration et des sites institutionnels qui ont besoin de plus de capacité qu'un système compact peut offrir. La décision d'utiliser plusieurs unités plutôt qu'un seul actif central peut renforcer la résilience dans les établissements où une interruption de l'eau chaude perturberait les services aux clients, les procédures d'hygiène ou les opérations quotidiennes. Cette combinaison de capacités soutient l'implication directe du fabricant dans les projets plus importants tout en préservant le rôle des distributeurs et des entrepreneurs dans les travaux de remplacement commercial courants.

Par utilisateur final :
l'hôtellerie ancre la valeur tandis que les installations industrielles gagnent en vitesseL'hôtellerie détenait 24,1 % des ventes de 2026, ce qui en fait le plus grand groupe d'utilisateurs finaux car les hôtels ont besoin d'eau chaude domestique fiable dans les chambres, les cuisines, les opérations de blanchisserie, les installations de fitness, les piscines et autres espaces d'agrément. Ces charges variées favorisent des systèmes centraux durables avec une capacité de récupération fiable et des commandes pouvant s'adapter aux variations d'occupation, de service de restauration et de plannings d'entretien ménager. L'Institut américain des architectes prévoyait une croissance de 6 % des dépenses de construction dans le secteur hôtelier pour 2026, soutenant le pipeline de développement pour les équipements mécaniques commerciaux. Les établissements de santé imposent également des exigences élevées en matière de contrôle de la température de l'eau, de recirculation, de fiabilité du système et de capacité à maintenir la continuité du service lors des opérations de maintenance ou des problèmes d'équipement. Ces exigences donnent un avantage aux fournisseurs capables de soutenir des conceptions d'installations redondantes, des commandes spécifiques aux applications, la mise en service et des programmes de maintenance à long terme.
Les installations industrielles, les blanchisseries et autres établissements industriels devraient croître à un CAGR de 6,9 % jusqu'en 2032 car leurs processus créent des besoins soutenus en matière d'assainissement, de nettoyage, d'eau de process et de livraison d'eau chaude en grande quantité. Ces utilisateurs ont souvent besoin d'équipements de plus grande capacité et peuvent accorder plus de valeur à l'ingénierie applicative directe, en particulier lorsque le système doit s'intégrer à une conception d'usine plus large ou fonctionner aux côtés d'équipements de production spécialisés. Les utilisateurs de la restauration et les utilisateurs institutionnels continuent de fournir une demande de remplacement fiable même lorsque leurs moteurs de croissance structurelle sont moins prononcés que ceux des installations industrielles. Les projets multifamiliaux constituent une opportunité connexe car les promoteurs peuvent envisager des systèmes à pompe à chaleur de qualité commerciale lorsque les exigences de performance des bâtiments et les besoins en eau chaude domestique centrale s'alignent. Cette combinaison permet au marché des chauffe-eau commerciaux en Amérique du Nord de s'appuyer sur une demande de remplacement stable dans l'hôtellerie tout en participant à l'expansion industrielle et à l'adoption progressive d'équipements à plus haute efficacité.
Par canal de distribution :
les ventes directes gagnent du terrain dans un réseau dominé par les distributeursLes revendeurs et distributeurs détenaient 71,5 % des ventes en 2026 car les achats de chauffe-eau commerciaux sont façonnés par les spécifications techniques, les préférences des entrepreneurs, la disponibilité des stocks locaux et la nécessité d'obtenir des équipements de remplacement sans longs délais. Ces partenaires de canal offrent un choix de produits, un inventaire local, des relations avec les entrepreneurs et des arrangements de crédit qui peuvent aider les entrepreneurs en mécanique à répondre aux besoins de remplacement urgents. Le modèle est particulièrement important pour les projets commerciaux courants et les petits sites où les propriétaires de bâtiments s'appuient sur leur entrepreneur pour identifier un produit conforme et organiser l'installation. Les distributeurs peuvent également soutenir la sélection des produits en aidant les entrepreneurs à naviguer dans les considérations de code local, les contraintes d'espace et la compatibilité d'un système de remplacement avec l'infrastructure mécanique existante. La voie par les revendeurs restera centrale pour le marché des chauffe-eau commerciaux en Amérique du Nord même si les fabricants cherchent des relations plus profondes avec les grands propriétaires d'installations.
Les ventes directes devraient croître à un CAGR de 6,8 % jusqu'en 2032 car les réseaux hospitaliers, les chaînes hôtelières, les systèmes universitaires et autres acheteurs multi-sites disposent d'une échelle d'approvisionnement suffisante pour travailler directement avec les fabricants via des accords de service et des plateformes numériques. Les équipements connectés peuvent renforcer cette approche en donnant aux fabricants et aux propriétaires une meilleure visibilité sur les conditions de fonctionnement, les besoins de maintenance et les performances des actifs de chauffage de l'eau sur plusieurs sites. A.O. Smith propose la connectivité iCOMM pour les chauffe-eau commerciaux, illustrant comment les commandes d'équipement peuvent soutenir l'engagement direct des clients au-delà de l'achat initial. L'implication directe est la plus pertinente pour les systèmes grands et complexes où la mise en service, l'intégration des commandes, la planification de la maintenance et le soutien sur le cycle de vie sont au cœur de la décision d'achat. La distribution et les ventes directes coexisteront donc, le choix du canal reflétant la taille de l'installation, la complexité du système, les pratiques d'approvisionnement et le niveau de soutien technique requis.
Analyse géographique
États-Unis
Les États-Unis représentaient 78,2 % de la taille du marché des chauffe-eau commerciaux en Amérique du Nord en 2026. Leur position reflète une large base de bâtiments commerciaux et une demande substantielle de l'hôtellerie, de la santé, du secteur institutionnel, de la restauration et des propriétés multifamiliales. La date de conformité fédérale d'octobre 2027 crée un horizon de planification défini pour les remplacements de chauffe-eau commerciaux à gaz concernés. Le Titre 24 de la Californie et la Loi locale 97 de New York ajoutent des facteurs de conformité régionaux qui peuvent favoriser des équipements à plus haute efficacité et électrifiés. Les établissements adoptent également des actifs connectés pouvant s'intégrer à des pratiques plus larges de gestion des bâtiments. Il en résulte un marché où le choix des équipements dépend de plus en plus des règles énergétiques, des commandes des installations et de la compétence des entrepreneurs plutôt que du seul coût initial.
Mexique
Le Mexique devrait croître à un CAGR de 6,8 % jusqu'en 2032. La construction industrielle et hôtelière soutient la demande de systèmes à grande capacité utilisés pour l'eau de process, l'assainissement, la blanchisserie et les services aux clients. L'activité de délocalisation à proximité soutient le développement d'installations nécessitant une infrastructure mécanique fiable. Cela accroît la pertinence des systèmes commerciaux pouvant servir des charges opérationnelles continues. Les fournisseurs disposant d'un soutien direct à la spécification et de gammes de produits pour les applications plus importantes sont positionnés pour participer à ces projets. La taille du marché des chauffe-eau commerciaux en Amérique du Nord au Mexique reste inférieure à celle des États-Unis, mais son taux de croissance indique une opportunité plus forte tirée par la construction.
Canada et la région élargie
Le Canada contribue à une demande stable grâce au remplacement en rénovation et à la construction institutionnelle. Les conditions froides peuvent limiter l'adéquation de certaines installations de pompes à chaleur et accroître la valeur des configurations hybrides avec une capacité de secours fiable. L'American Council for an Energy-Efficient Economy identifie les utilisations finales difficiles des bâtiments comme une considération importante dans la planification de la décarbonisation. Cela rend le climat local, la conception des bâtiments et la disponibilité du carburant importants lors de la sélection des systèmes. Dans toute la région, les codes énergétiques et les pratiques de gestion des installations encouragent des systèmes de chauffage de l'eau plus efficaces et connectés. Le marché des chauffe-eau commerciaux en Amérique du Nord continue de présenter des schémas nationaux distincts, avec la réglementation et le remplacement de la base installée façonnant la demande aux États-Unis, l'activité de construction au Mexique et les conditions climatiques au Canada.
Paysage concurrentiel
Concentration du Marché
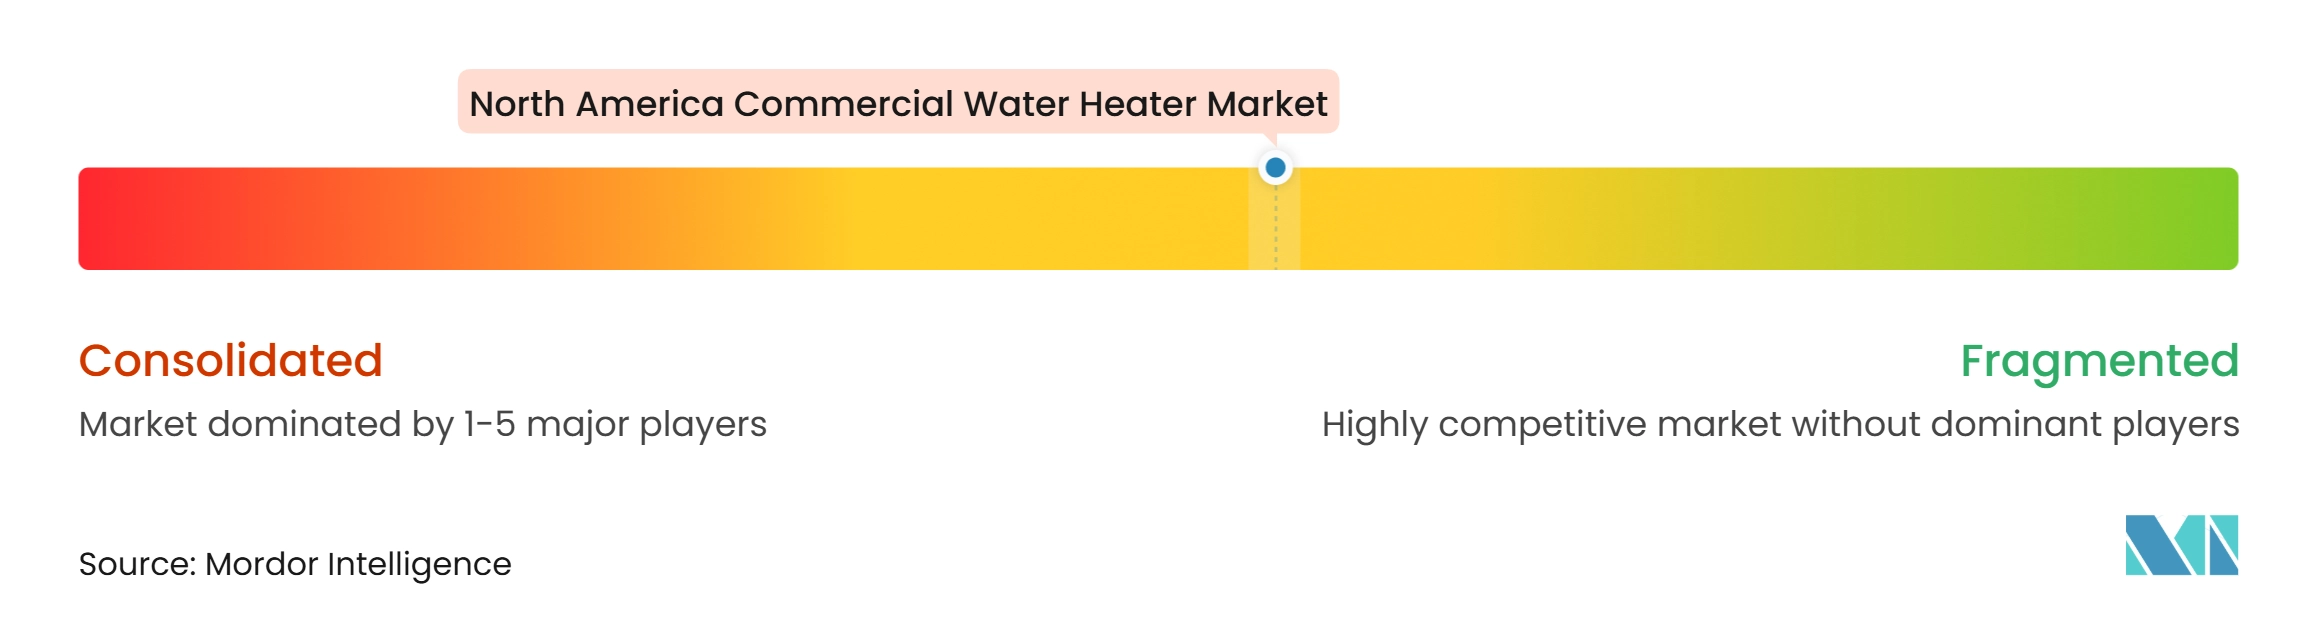
Le marché des chauffe-eau commerciaux en Amérique du Nord compte plusieurs fabricants bien établis aux côtés de fournisseurs spécialisés dans les applications à haute efficacité et institutionnelles. A.O. Smith, Rheem et Bradford White occupent des positions de premier plan dans les catégories de produits à gaz à accumulation, sans réservoir, à condensation et connexes. Lochinvar, AERCO, Navien, PVI Industries et d'autres spécialistes sont en concurrence sur les systèmes haut de gamme et les projets complexes. La concurrence dépend de plus en plus de la capacité du système, du soutien aux entrepreneurs, de la surveillance à distance et de la conformité aux règles d'efficacité. La compatibilité ENERGY STAR et ASHRAE peut constituer une exigence d'approvisionnement importante pour les applications gouvernementales et de santé. Cela laisse un rôle significatif aux fabricants capables de répondre aux spécifications techniques et de fournir un soutien fiable sur le terrain.
Le développement de produits montre comment les fournisseurs se disputent les applications à haute efficacité. A.O. Smith a présenté le chauffe-eau commercial à condensation Adapt Premium en mai 2026 avec un échangeur de chaleur hélicoïdal en acier inoxydable et un facteur d'énergie uniforme de 0,95 à une entrée de 199 000 BTU. Lochinvar a lancé sa gamme de chauffe-eau commerciaux sans réservoir Regent en mars 2026 avec des modèles de 500 000 BTU par heure à 1 000 000 BTU par heure, jusqu'à 97 % d'efficacité thermique et un rapport de modulation de 25:1. Rheem a lancé sa gamme de chauffe-eau commerciaux sans réservoir à gaz IKONIC en mars 2025 avec 98 % d'efficacité thermique et une connectivité de commande par collecteur pour jusqu'à 32 unités. Ces mouvements répondent à la demande d'équipements efficaces pouvant servir des charges importantes et variables.
La capacité de service numérique devient une partie de plus en plus importante de la concurrence. La surveillance à distance peut aider les propriétaires d'installations à identifier les problèmes de fonctionnement et à planifier la maintenance sur plusieurs sites. La plateforme iCOMM d'A.O. Smith reflète ce virage vers les équipements commerciaux connectés. Navien a ouvert un Centre d'innovation et une Académie de formation à Irvine, en Californie, en octobre 2026, combinant le développement de produits, l'ingénierie, les tests et la formation des entrepreneurs. L'investissement dans la formation est pertinent car le marché a besoin de plus de techniciens capables d'installer et de mettre en service des systèmes avancés. Les positions concurrentielles dépendront de la capacité à combiner les performances des équipements avec la formation, le soutien à la spécification et le service après-vente.
Leaders du secteur des chauffe-eau commerciaux en Amérique du Nord
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Bradford White Corporation
-
Rinnai America Corporation
-
Navien Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des chauffe-eau commerciaux en Amérique du Nord Entreprises couvertes dans ce rapport
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Bradford White Corporation
- Navien Inc.
- Rinnai America Corporation
- GE Appliances
- Hubbell Water Heaters
- NORITZ America Corporation
- Laars Heating Systems
- Bosch Thermotechnology
- Ariston Holding N.V.
- Lochinvar, LLC
- AERCO International, Inc.
- Intellihot Inc.
- PVI Industries, LLC
- Lync by Watts
- Nyle Systems
- Stiebel Eltron, Inc.
- Mitsubishi Electric Corporation
- Daikin Applied
Développements industriels récents dans Marché des chauffe-eau commerciaux en Amérique du Nord
- Octobre 2026 : Navien, Inc. a ouvert son Centre d'innovation et son Académie de formation à Irvine, en Californie, intégrant le développement de produits, l'ingénierie, les tests et la formation des entrepreneurs dans un seul établissement. Les cours débutent en décembre 2026. Le centre accélère la localisation des produits pour les conditions du marché américain et élargit la collaboration avec les services publics et les organisations de recherche.
- Mai 2026 : A.O. Smith a lancé le chauffe-eau commercial à condensation Adapt® Premium, doté de l'échangeur de chaleur hélicoïdal en acier inoxydable breveté de la société issu de sa plateforme technologique Cyclone® et offrant un facteur d'énergie uniforme de 0,95 à une entrée de 199 000 BTU, ciblant les applications commerciales à volume élevé nécessitant des performances conformes au Département de l'Énergie.
- Mars 2026 : Lochinvar a lancé le chauffe-eau sans réservoir commercial Regent™ en 3 modèles de 500 000 à 1 000 000 BTU par heure avec jusqu'à 97 % d'efficacité thermique et un rapport de modulation de 25:1, minimisant les pertes en veille pendant les périodes de faible occupation.
- Février 2026 : Rinnai America Corporation a présenté les chauffe-eau électriques à réservoir commerciaux de la série RECT™ en modèles de 50 et 80 gallons à l'AHR Expo 2026, marquant l'entrée formelle de la société dans le segment des réservoirs électriques commerciaux aux côtés de son portefeuille établi de chauffe-eau sans réservoir à gaz.
Périmètre du rapport sur le marché des chauffe-eau commerciaux en Amérique du Nord
Aperçu de la segmentation
| Chauffe-eau à accumulation |
| Chauffe-eau instantanés et sans réservoir |
| Chauffe-eau à pompe à chaleur et hybrides |
| Électrique |
| Gaz naturel et GPL |
| À fioul |
| Solaire |
| Autres sources d'énergie |
| Moins de 500 litres |
| 500-1 000 litres |
| 1 000-2 000 litres |
| 2 000-3 000 litres |
| Plus de 3 000 litres |
| Hôtellerie — hôtels, complexes hôteliers, hébergement |
| Santé — hôpitaux, cliniques, établissements de soins |
| Institutionnel — éducation, bâtiments publics |
| Restauration — restaurants, cuisines commerciales |
| Immeubles multifamiliaux et résidentiels commerciaux |
| Industrie manufacturière, blanchisseries et autres établissements |
| Ventes directes |
| Revendeurs et distributeurs |
| États-Unis |
| Canada |
| Mexique |
| Par type de produit | Chauffe-eau à accumulation |
| Chauffe-eau instantanés et sans réservoir | |
| Chauffe-eau à pompe à chaleur et hybrides | |
| Par source d'énergie | Électrique |
| Gaz naturel et GPL | |
| À fioul | |
| Solaire | |
| Autres sources d'énergie | |
| Par capacité | Moins de 500 litres |
| 500-1 000 litres | |
| 1 000-2 000 litres | |
| 2 000-3 000 litres | |
| Plus de 3 000 litres | |
| Par utilisateur final | Hôtellerie — hôtels, complexes hôteliers, hébergement |
| Santé — hôpitaux, cliniques, établissements de soins | |
| Institutionnel — éducation, bâtiments publics | |
| Restauration — restaurants, cuisines commerciales | |
| Immeubles multifamiliaux et résidentiels commerciaux | |
| Industrie manufacturière, blanchisseries et autres établissements | |
| Par canal de distribution | Ventes directes |
| Revendeurs et distributeurs | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le marché des chauffe-eau commerciaux en Amérique du Nord ?
Le marché des chauffe-eau commerciaux en Amérique du Nord devrait augmenter de 2,53 milliards USD en 2026 à 3,59 milliards USD d'ici 2032, enregistrant un CAGR de 6,3 % de 2027 à 2032. La demande est soutenue par le remplacement des équipements installés et par les mises à niveau vers des systèmes répondant aux nouvelles exigences d'efficacité et d'exploitation.
Quelle catégorie de produits connaît la croissance la plus rapide en Amérique du Nord ?
Les chauffe-eau à pompe à chaleur et hybrides devraient croître à un CAGR de 9,1 % jusqu'en 2032. Leur adoption est soutenue par la planification de l'électrification, les configurations de produits à l'échelle commerciale, les incitations des services publics et un besoin plus large d'équipements pouvant fonctionner avec les approches modernes de gestion de l'énergie des installations.
Quelle source d'énergie domine les ventes de chauffe-eau commerciaux en Amérique du Nord ?
Le gaz naturel et le GPL détenaient 47,6 % des ventes de 2026, bien que les systèmes électriques devraient croître plus rapidement à un CAGR de 7,2 % jusqu'en 2032. Le gaz reste important là où l'infrastructure de carburant, les exigences élevées de récupération et les conditions d'exploitation en climat froid favorisent une configuration à base de gaz ou hybride.
Pourquoi les installations commerciales remplacent-elles leurs chauffe-eau ?
Les défaillances d'équipement nécessitent un remplacement rapide dans les installations qui dépendent d'un approvisionnement continu en eau chaude. La date de conformité fédérale d'octobre 2027 modifie également les futures spécifications des équipements à gaz, amenant les propriétaires à évaluer l'efficacité, la ventilation, le drainage, les commandes et les travaux mécaniques connexes lors de la planification d'un remplacement.
Quel utilisateur final a la plus grande demande de chauffe-eau commerciaux ?
L'hôtellerie détenait 24,1 % des ventes de 2026 car les hôtels ont besoin d'eau chaude fiable pour les chambres, les cuisines, les opérations de blanchisserie, les piscines, les espaces de fitness et autres équipements. Le segment valorise également la capacité de récupération, la conception de systèmes redondants et le soutien de service qui limite les perturbations pour les clients et les opérations des installations.