
北米商業用給湯器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
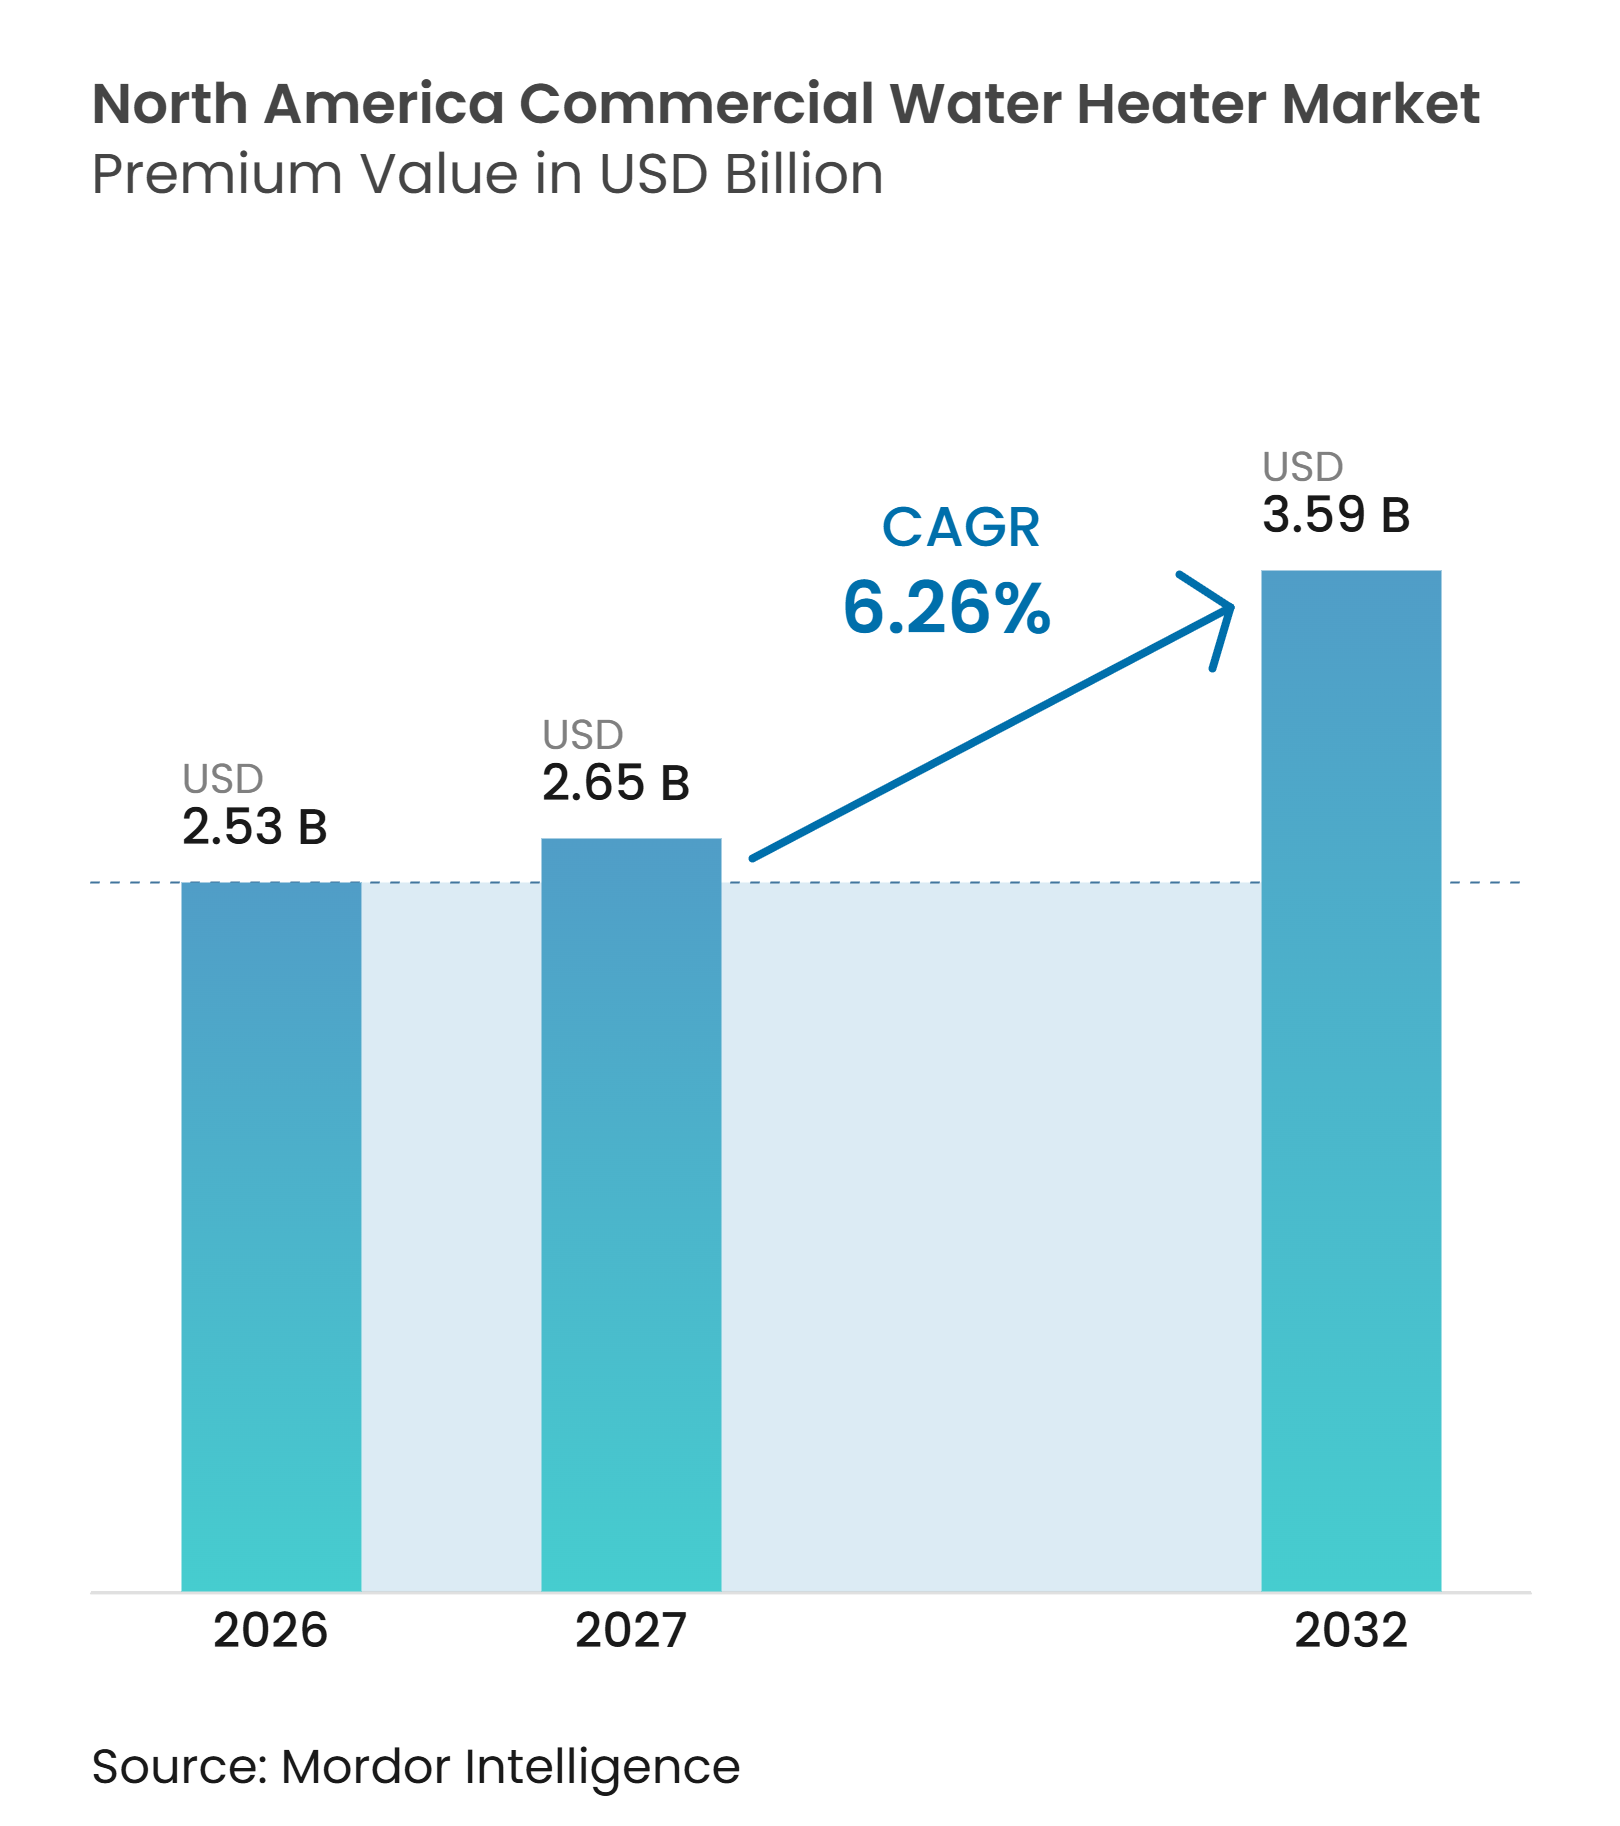
| 基準年の市場規模 (2026) | 2.53 十億米ドル |
| 市場規模 (2027) | 2.65 十億米ドル |
| 市場規模 (2032) | 3.59 十億米ドル |
| 成長率 (2027 - 2032) | 6.26 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceにる北米商業用給湯器市場分析
北米商業用給湯器市場規模は、2026年の2.53 ビリオン 米ドルから2027年には2.65 ビリオン 米ドルへと拡大し、2032年までに3.59 ビリオン 米ドルに達すると予測されており、2027年から2032年の間にCAGR 6.29%を記録する見込みです。北米商業用給湯器市場は、ホテル、医療施設、フードサービス施設、集合住宅物件における更新需要に支えられています。連邦政府の効率規制はガス焚き設備の更新仕様を変えつつあり、州の建築規制や公益事業プログラムは電気式およびヒートポンプシステムを促進しています。施設はまた、遠隔監視、ビルオートメーションとの互換性、安定した温水供給をより重視するようになっています。これは、設備、制御装置、試運転サポート、サービスカバレッジを提供できるサプライヤーに有利に働きます。資格を持つ冷凍・制御技術者の不足は、より複雑なシステムの普及における現実的な制約として残っています。
主要レポートのポイント
-
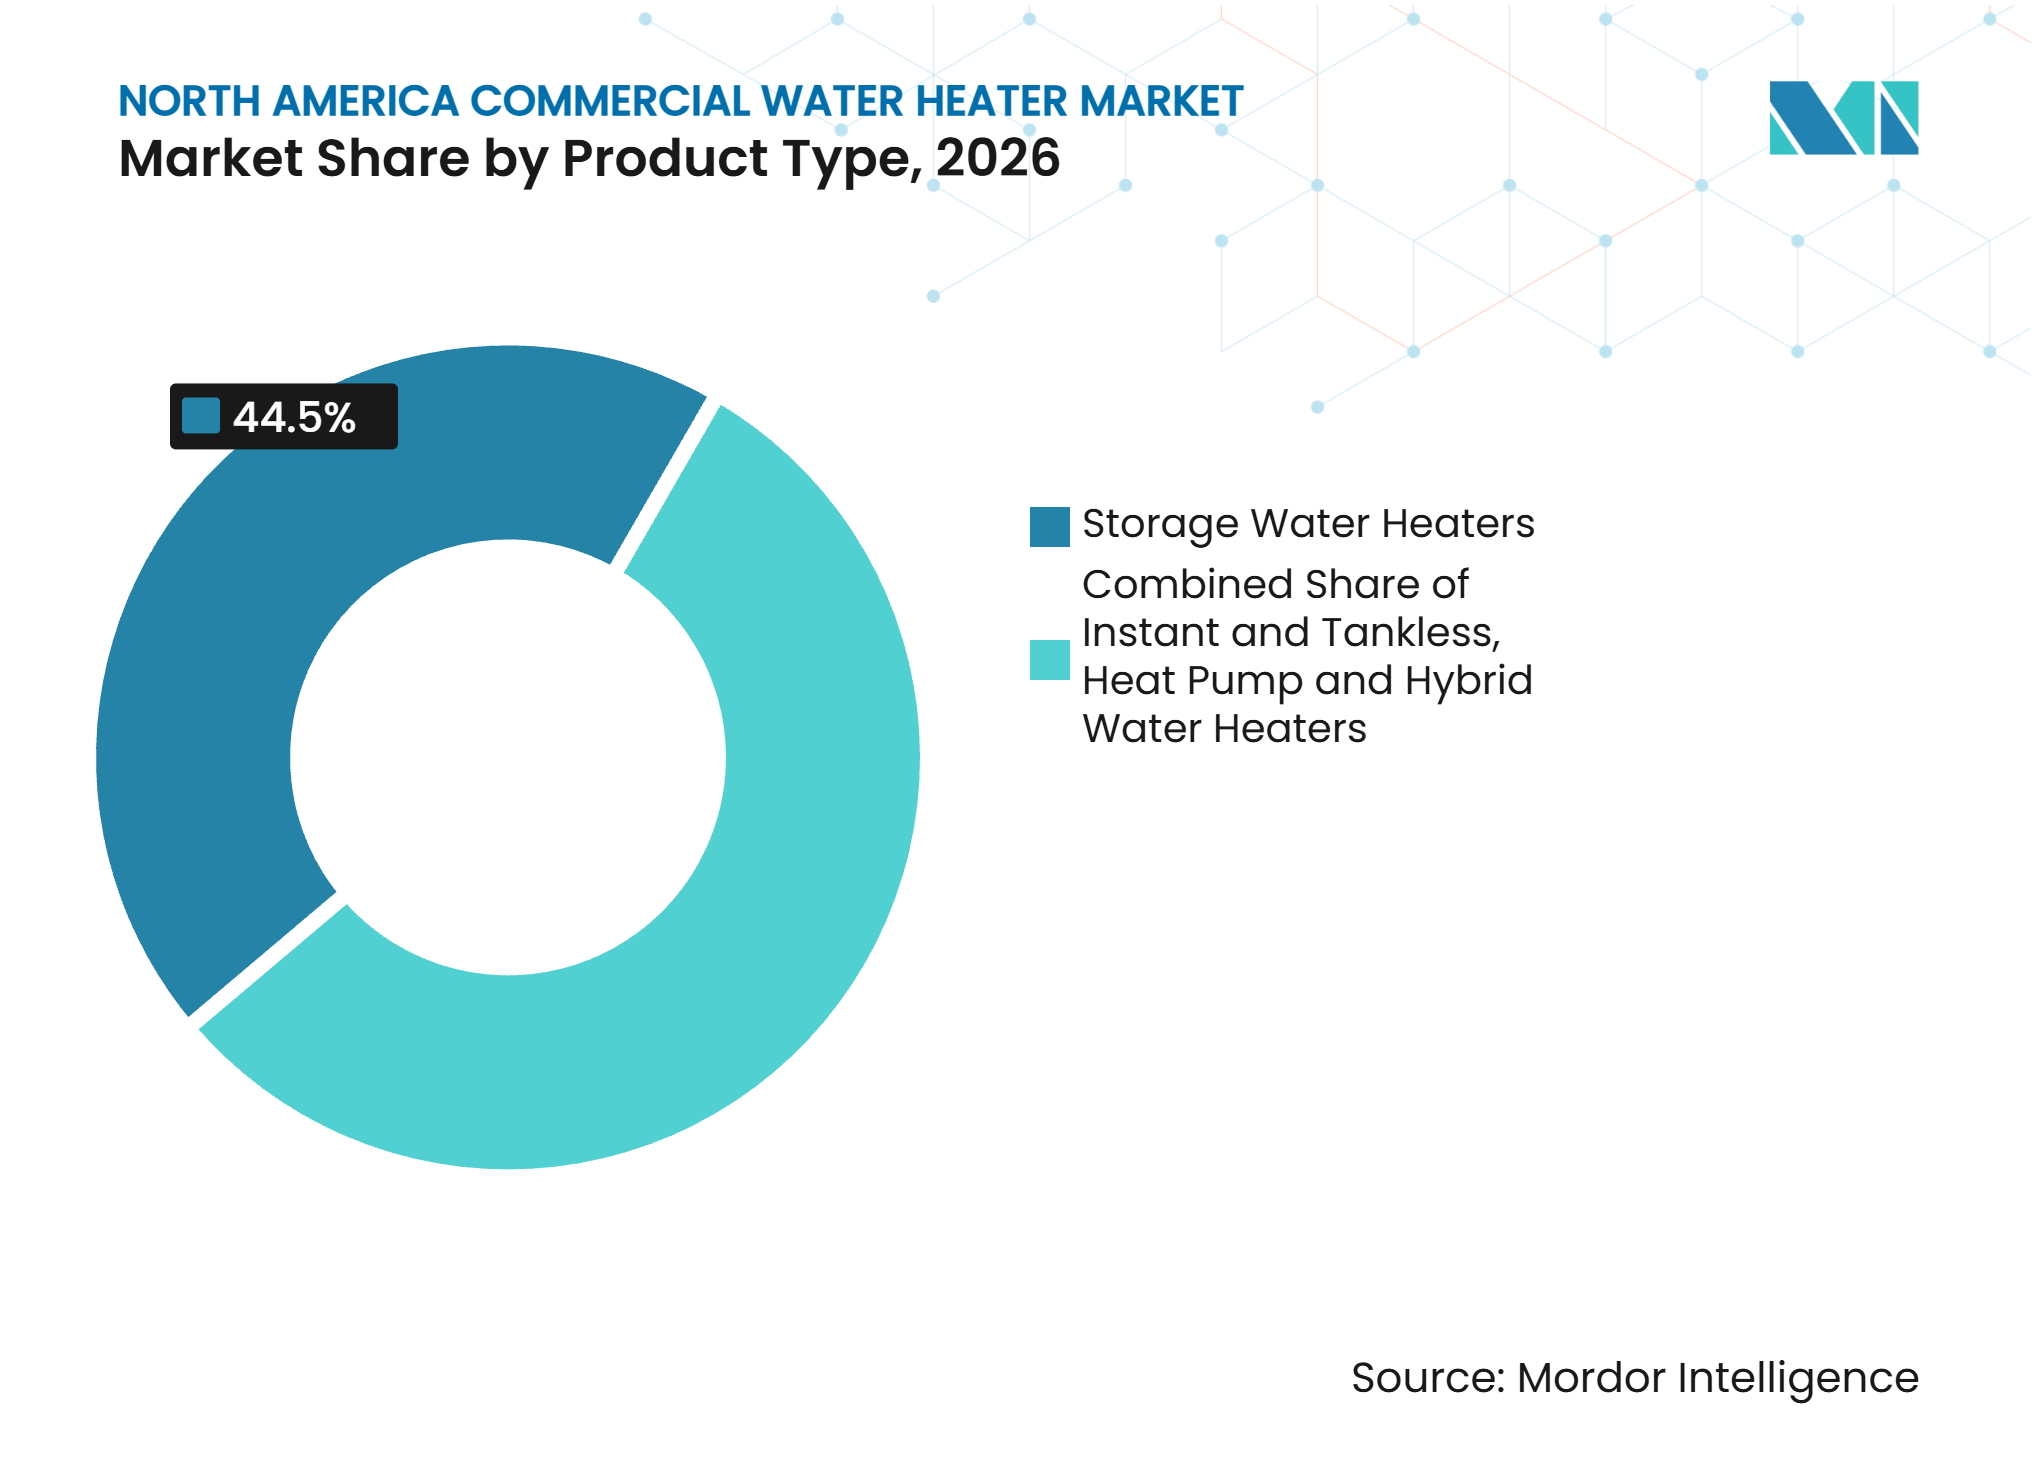
製品タイプ別では、貯湯式給湯器が2026年の北米商用給湯器市場シェアの44.5%を占め、ヒートポンプおよびハイブリッド給湯器は2032年までに9.1%のCAGRで成長すると予測されています。
-
エネルギー源別では、天然ガスおよびLPGが2026年の北米商業用給湯器市場シェアの47.6%を占め、電気システムは2032年までに7.2%のCAGRで成長すると予測されています。
-
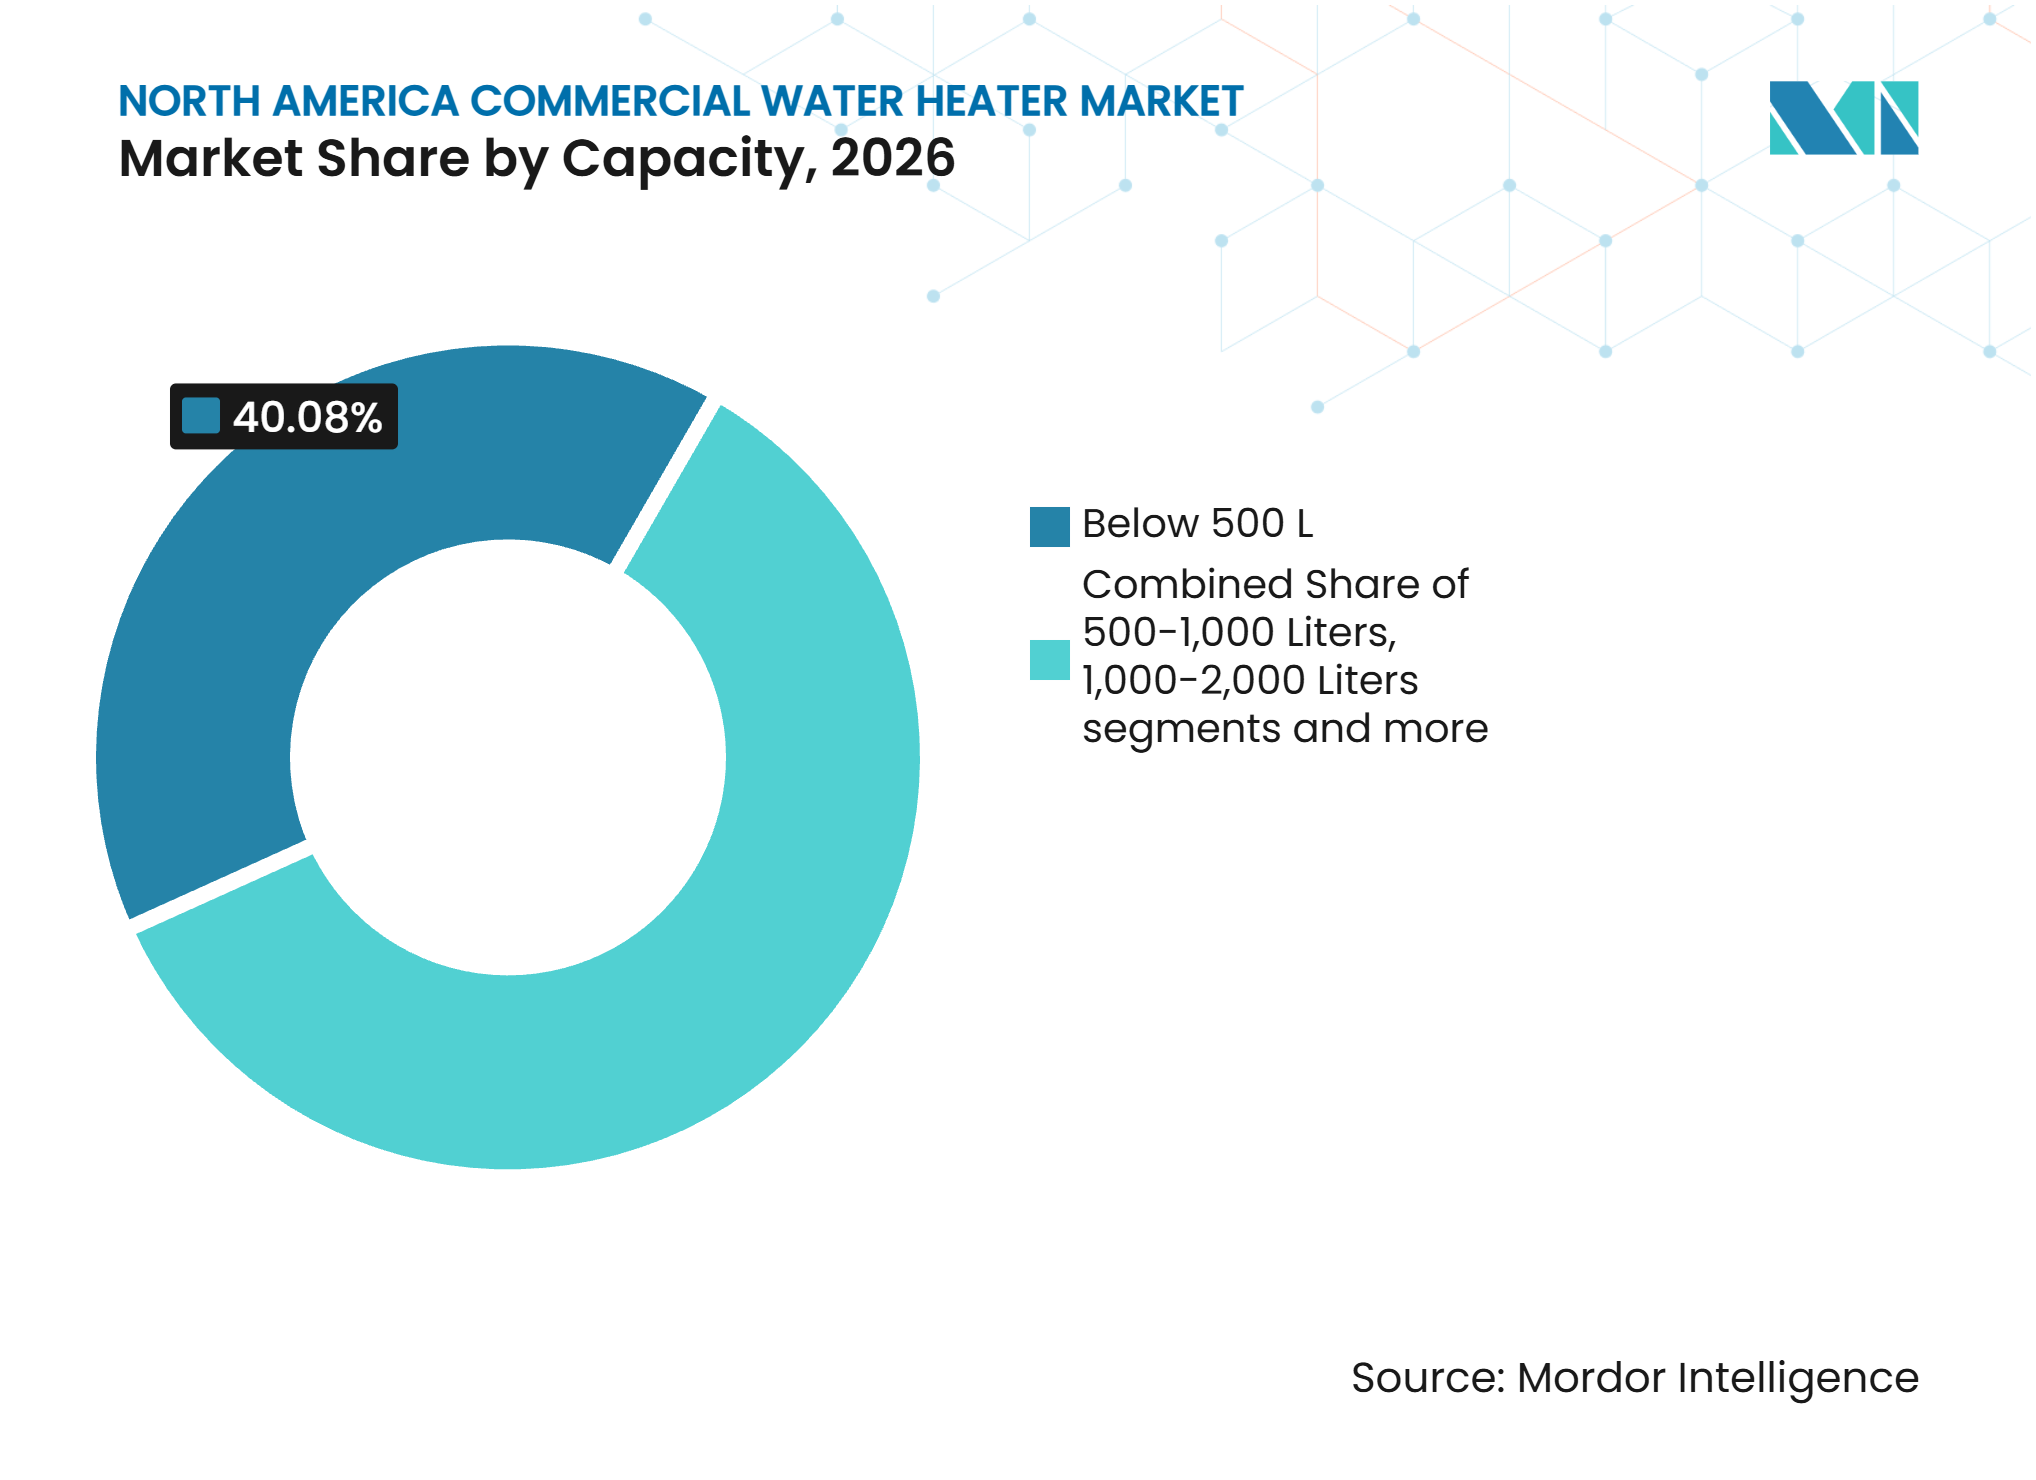
容量別では、500リットル未満のシステムが2026年の販売の40.1%を占め、3,000リットル超のシステムは2032年までに7.5%のCAGRで成長すると予測されています。
-
エンドユーザー別では、ホスピタリティが2026年の販売の24.1%を占め、製造業、ランドリー、その他の産業施設は2032年までに6.9%のCAGRで成長すると予測されています。
-
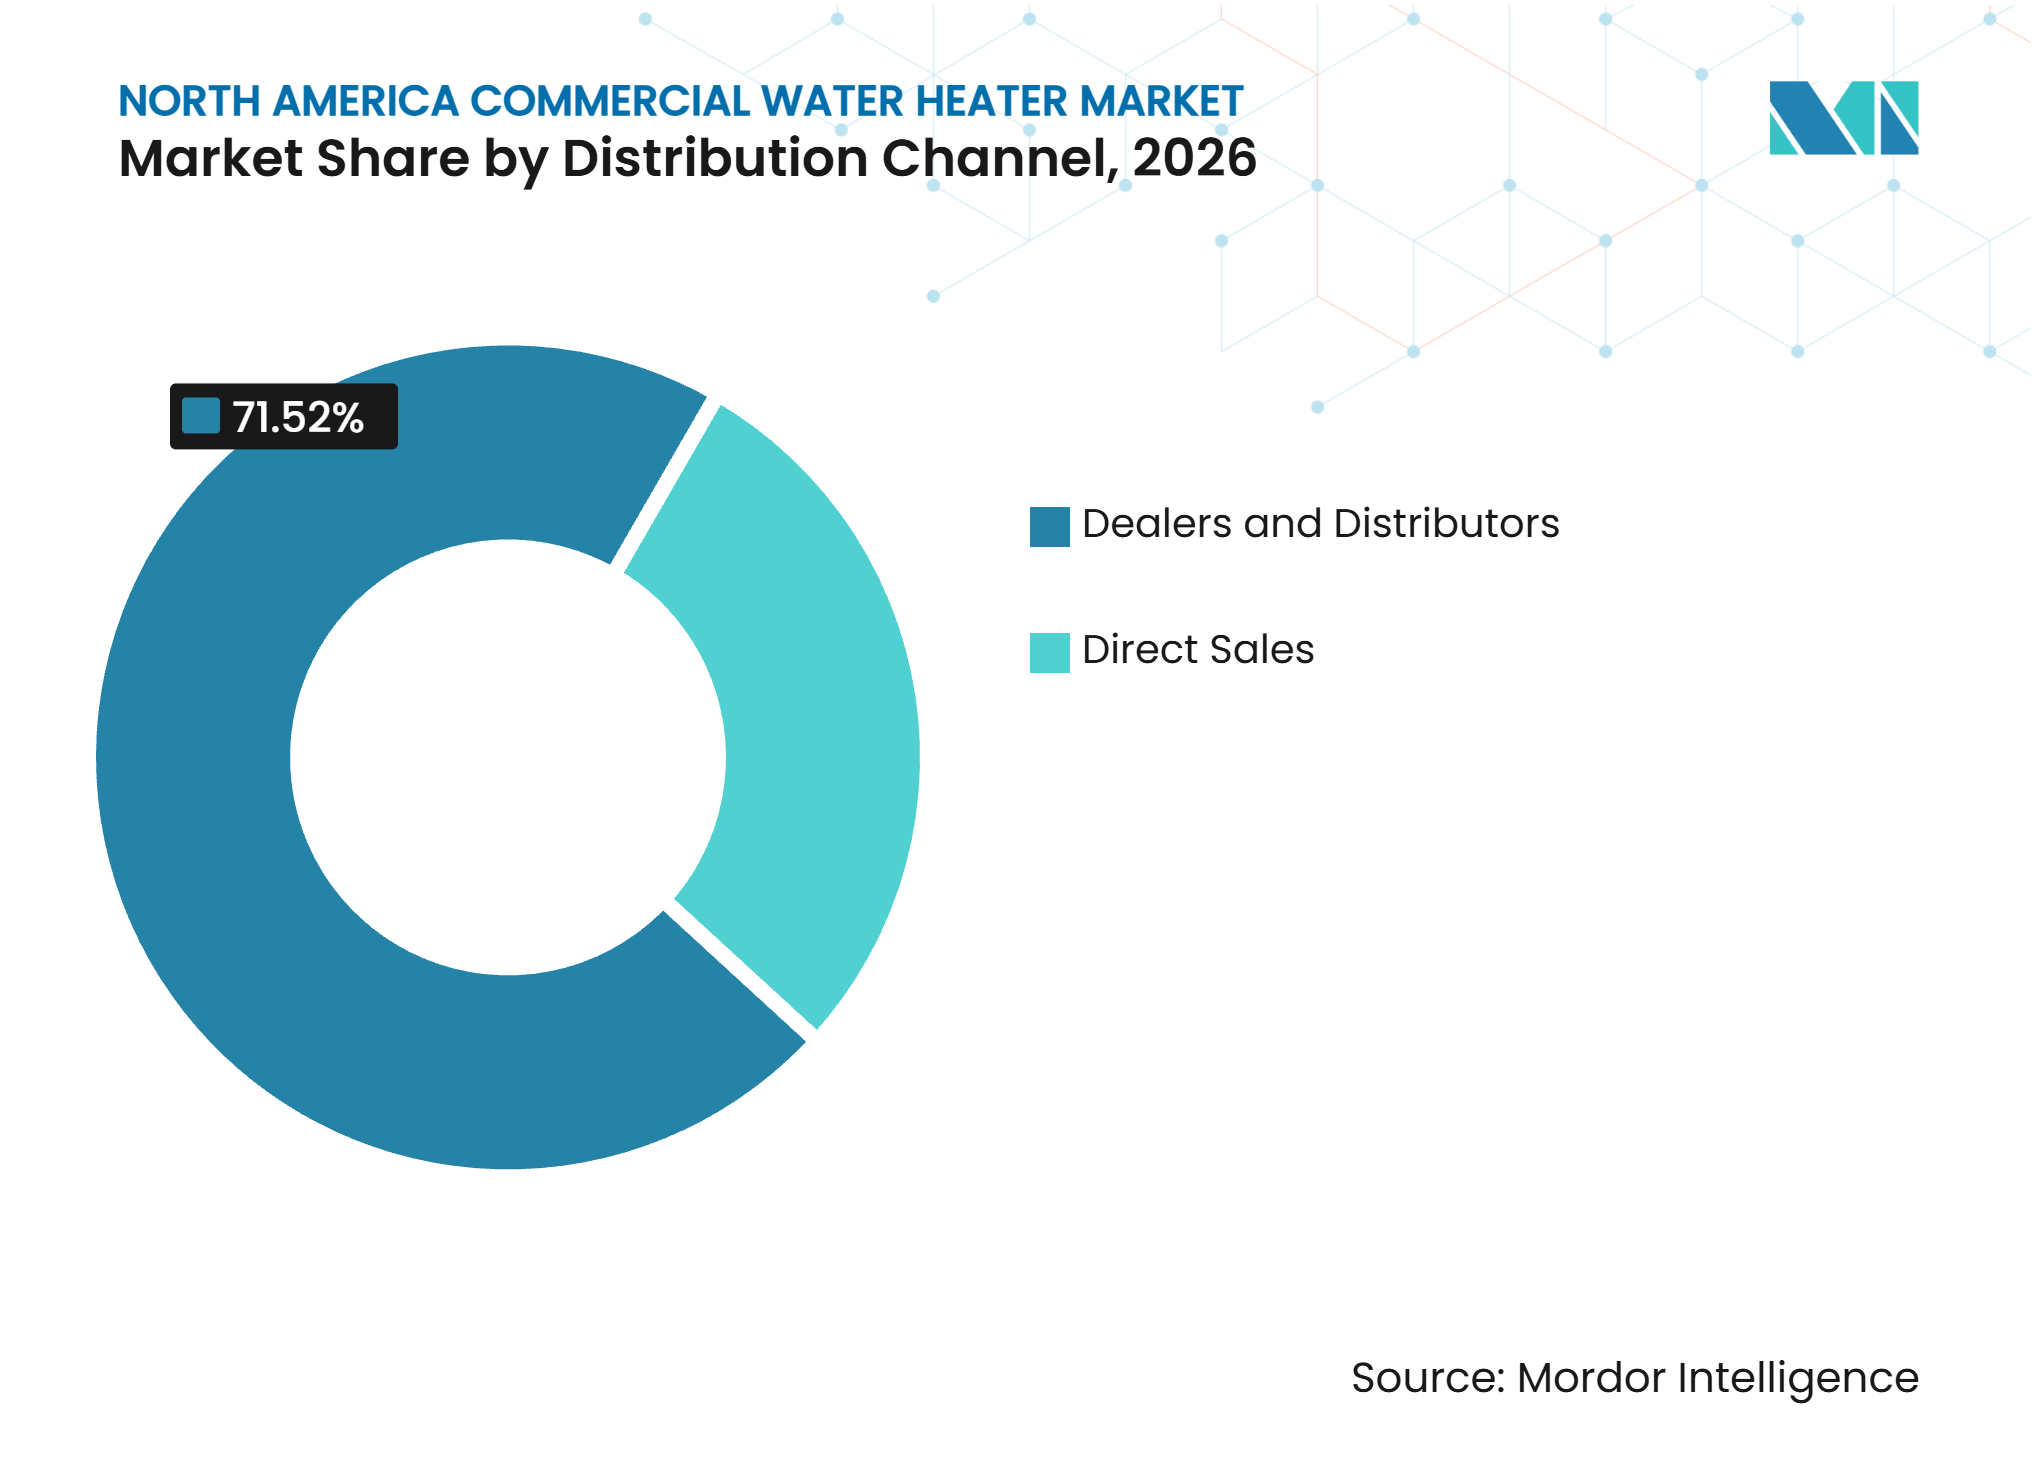
流通チャネル別では、ディーラーおよびディストリビューターが2026年の販売の71.5%を占め、直接販売は2032年までに6.8%のCAGRで成長すると予測されています。
-
地域別では、米国が2026年の販売の78.2%を占め、メキシコは2032年までに6.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した給湯設備の商業的更新 | +1.5% | 全国規模、高密度都市市場での早期利益 | 短期(2年以内) |
| ホスピタリティ、ヘルスケア、機関施設の建設 | +1.2% | 全国規模、サンベルト州およびメキシコ国境地域で最も強い | 中期(2〜4年) |
| 米国エネルギー省効率基準および州レベルの建築基準 | +1.4% | 全国規模、カリフォルニア州とニューヨーク州での早期影響 | 中期(2〜4年) |
| 公益事業者のリベートに支援された商業用ヒートポンプの普及 | +1.0% | カリフォルニア州、太平洋岸北西部、北東部、南東部および中部大西洋岸への拡大 | 中期(2〜4年) |
| 商業施設向けビルオートメーション統合と負荷柔軟性 | +0.6% | 北東部および西部の米国オフィスおよび機関施設 | 長期(4年以上) |
| ホスピタリティおよびヘルスケア施設におけるN+1冗長性要件 | +0.3% | 全国規模、病院キャンパスおよび都市部ホテル複合施設に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
老朽化した給湯設備の商業的更新
北米商業用給湯器市場は、継続的な水供給に依存するホテル、病院、その他の施設では設備故障時に迅速な対応が必要なため、繰り返し発生する更新需要の恩恵を受けています。新しいガス設備はより高い効率要件を満たす必要があるため、更新サイクルはより複雑になっています。米国エネルギー省は、更新された商業用ガス給湯器基準の施行を2027年10月に延期し、オペレーターに将来の仕様に関する明確なコンプライアンス期日を提供しました[1]。この規制は、関連するガス貯湯式および瞬間式製品カテゴリーに対して凝縮式グレードの設備を要求しており、換気および凝縮水管理のニーズを変える可能性があります[2]。これにより更新プロジェクトにエンジニアリング作業が加わり、請負業者および技術サービスサポートを持つサプライヤーへの需要が強まります。北米商業用給湯器市場は、したがって必須の更新需要と設備アップグレードの両方から需要を引き出しています。
ホスピタリティ、ヘルスケア、機関施設の建設
新規建設は、ホテル、病院、学校、機関施設が信頼性の高い中央温水システムを必要とするため、給湯器需要を支えています。ホテルは客室、厨房、ランドリー業務、アメニティエリアに対して相当量の温水容量を必要とします。医療施設は、水温管理、循環、システムの信頼性がサービス提供に影響するため、より厳格な運用要件を持っています。米国建築家協会は2026年のホテル建設支出が6%増加すると予想しており、商業用機械設備のプロジェクトパイプラインを支えています[3]。これらの施設は冗長システム設計を採用することが多く、基本的な負荷要件を超えた設置台数の増加につながります。この建設活動は、複雑な施設ニーズに対応した設備仕様の策定を支援できるサプライヤーにとっても機会を生み出しています。
米国エネルギー省効率基準および州レベルの建築基準
連邦政府の効率要件は、北米商業用給湯器市場全体における製品選択の中心的な要因です。エネルギー省の規制は、対象となる商業用ガス焚き設備に対してより高い性能閾値を設定し、将来の更新仕様を凝縮技術へと押し進めています[4]。カリフォルニア州タイトル24およびニューヨーク州地方法97は、建物所有者が電化および高効率オプションを評価することを促す地域コンプライアンス要因を加えています。これらの要件は2つの調達経路を生み出す可能性があり、一部の施設は高効率ガス設備を好み、他の設は電気またはヒートポンプシステムを優先します。コンプライアンス計画は、変更に換気、排水、制御装置、または電気工事が必要になる可能性があるため、大型中央プラントを持つ施設にとって特に重要です。明確なアプリケーションサポートを伴うコンプライアント設備を提供するメーカーは、このアップグレードサイクルへの参加においてより有利な立場にあります。
公益事業者のリベートに支援された商業用ヒートポンプの普及
商業用ヒートポンプ給湯器は、現地での化石燃料使用を削減し、建物の電化計画を支援できるため、注目を集めています。インセンティブは、従来のガス設備を選択するプロジェクトの初期コスト差を縮小できます。ヒートポンプの設置には冷凍サイクルの知識、電気容量、慎重な試運転が必要であり、請負業者の能力が重要になります。Lochinvarは、同社のVeritus商業用ヒートポンプ給湯器システムが最大64台のカスケード設置に対応でき、大型施設が必要とする規模に対応していると述べています。このようなシステム設計により、以前は大型ガスプラントに依存していた高需要ユーザーにとってヒートポンプ設備がより適切なものになります。北米商業用給湯器市場には、製品供給と設置ガイダンスおよび長期サービスサポートを組み合わせたプロバイダーの余地があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備・設置・試運転コスト | -0.9% | 全国規模、労働コストが高い地域でより大きな圧力 | 中期(2〜4年) |
| 冷凍サイクルおよび商業用制御技術者の不足 | -0.8% | 全国規模、農村市場および地方都市で深刻な制約 | 中期(2〜4年) |
| 寒冷気候市場におけるガスインフラへの依存 | -0.5% | 米国北東部およびカナダ | 長期(4年以上) |
| レガシーBACnetおよび独自ビル制御統合の障壁 | -0.3% | 全国規模、特に老朽化した都市部の商業・機関ビル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備・設置・試運転コスト
高効率商業用給湯器は、単純な更新では生じないコストを課す可能性があります。凝縮式設備は凝縮水中和、対応する換気、および関連する機械的変更を必要とする場合があります。ハイブリッドおよびヒートポプユニットも電気パネルのアップグレード、スペース計画、専門家による試運転が必要になる場合があります。これらの要件により、独立系ホテル、地域クリニック、その他の中規模オペレーターにとってプロジェクトコストの吸収が困難になります。資金調達条件により、一部のオペレーターは既存設備が耐用年数に達するまで任意のアップグレードを延期することがあります。北米商業用給湯器市場は依然として必須の更新需要の恩恵を受けていますが、コストがプレミアム製品の自発的な普及を遅らせる可能性があります。
冷凍サイクルおよび商業用制御技術者の不足
訓練を受けた技術者の不足は、冷凍サイクルおよび制御の専門知識に依存する設備の展開を制限しています。米国労働統計局は、2023年から2033年の間に暖房・空調・冷凍機械工および設置業者の年間求人が40,100件になると予測しています。標準的な配管能力は、商業用ヒートポンプの試運転やビル制御との統合には常に十分とは限りません。この制約は、専門労働力プールが小さい農村市場や地方都市で特に顕著です。Carrierは2025年にTechVantage Igniteを立ち上げ、技術者および制御エンジニアのトレーニングを拡大しており、メーカーが労働力ニーズにどのように対応しているかを示しています。製品ミックスがヒートポンプおよびコネクテッド設備へと移行するにつれ、労働力開発は引き続き重要になります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
予測期間中にヒートポンプカテゴリーがレガシー貯湯式を上回る貯湯式給湯器は2026年の北米商業用給湯器市場規模の44.5%を占め、持続的な温水需要がタンク式中央システムに適したホテル、レストラン、フードサービス業務、集合住宅ビル、その他の施設での定着した使用を反映しています。その地位は、確立された請負業者の習熟度、大量需要への対応能力、および十分な機械室スペースを持つ物件における貯湯システムの実用的な適合性に基づいています。2027年10月の連邦コンプライアンス期日は、新たに製造される設備がより高い効率要件を満たす必要があるため、対象となるガス貯湯製品の更新経路を変え、熱交換器設計、換気配置、凝縮水処理、および請負業者の設置慣行を変える可能性があります。瞬間式およびタンクレスシステムは床面積が制約されるレトロフィット環境での使用を継続し、モジュール式設置は施設オペレーターが変化する需要に容量を合わせる柔軟性を高めることができます。これらの選択肢により、北米商業用給湯器産業は初期製品の入手可能性だけでなく、設備性能、設置の実用性、制御の互換性、および信頼性の高いサービスに焦点を当て続けています。
ヒートポンプおよびハイブリッド給湯器は2032年までに9.1%のCAGRで成長すると予測されており、電化計画と効率要件が施設に従来のガスシステムの代替を検討させるにつれ、最も成長の速い製品グループとなっています。メーカーが複数のユニットを協調システムとして構成できる場合、その使用はより実用的になり、大型物件が1台の過大な資産に依存することなくヒートポンプ技術を追求できるようになります。Lochinvarは、同社のVeritus商業用ヒートポンプ給湯器プラットフォームが最大64台のカスケード構成をサポートできると述べており、サプライヤーがホテル、機関ユーザー、その他の高需要設のスケーラビリティニーズにどのように対応しているかを示しています。このカテゴリーは依然として適切な電気インフラ、慎重なスペース計画、および冷凍サイクル設備を理解する技術者を必要とするため、製品の普及は完全な設置を実行する能力と密接に関連しています。アプリケーションエンジニアリング、制御統合、請負業者トレーニング、およびサービスサポートを組み合わせることができるメーカーは、商業的な購買決定を形成する運用上の懸念に対応するうえでより有利な立場にあります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エネルギー源別:
ガス主導の設置基盤におてエレクトリックシステムが勢いを増す天然ガスおよびLPGは2026年の北米商業用給湯器市場の47.6%を占め、深いガスインフラ、広範な請負業者の習熟度、および多くの商業環境での高い回収率への継続的なニーズを反映しています。ガス焚き設備は、大型中央プラントを持つ施設、確立されたガスネットワークを持つ地域、およびオペレーターがガスベースまたはハイブリッドのバックアップ配置を重視する寒冷気候において引き続き関連性を持ちます。連邦基準は対象となる商業用ガス給湯器の性能閾値を引き上げており、将来の設置において凝縮技術を優遇し、建物所有者に関連する換気および排水ニーズを考慮させています。これはガス設備の役割を排除するものではありませんが、更新の決定を単純な同等品の購入から効率、施設インフラ、および将来のコンプライアンスの広範な評価へと変えます。北米商業用給湯器市場はしたがってガス製品を含み続けますが、その価値提案は凝縮性能とプロジェクトレベルのシステム設計にますます依存するようになります。
電気システムは2032年までに7.2%のCAGRで成長すると予測されており、公益事業インセンティブと州の建築要件が電化給湯の事業性を改善するにつれ、エネルギー源カテゴリーで最も高い成長率となっています。ヒートポンプ技術は、特にプロジェクトが十分な電気容量を持ち、所有者が現地排出量の削減に取り組んでいる場合に、電気システムを使用できる商業施設の範囲を広げます。冷媒、制御装置、貯湯容量、およびバックアップ設備の選択が性能とコンプライアンスの両方に影響する可能性があるため、システム設計はますます重要になっています。石油焚きシステムは燃料価格の不確実性と狭いサポートサプライベースに直面しているため、限られた寒冷気候用途以外では競争力が低く、太陽熱給湯はその適合性が立地条件とプロジェクトの複雑さに依存するため専門的なままです。これらの要因は、北米商業用給湯器産業が複数のエネルギー経路を維持し、地域の建築基準要件と施設の運用ニーズがどれを選択するを決定することを示しています。
容量別:
大型フォーマットシステムが産業・機関需要を支える500リットル未満のシステムは2026年の販売の40.1%を占め、独立系ホテル、レストラン、クリニック、小規模機関施設、およびコンパクトな単体構成で対応できるその他のユーザーにサービスを提供しています。このセグメントは広範な設置基盤を持っており、その設備フットプリントと容量が多くの日常的な商業用途に適合しているためです。特に既存の機械室内で既存システムを更新するオペレーターに適しています。施設はまた、1台の大型中央資産に移行することなく運用冗長性を確保したい場合に複数の小型システムを使用することができ、メンテナンス時のサービス維持に役立ちます。この範囲での製品選択は、ピーク温水需要、回収ニーズ、利用可能な床面積、燃料または電気供給、および地域の設置要件によって異なります。ディーラーおよび請負業者は、この容量帯における北米商業用給湯器市場において引き続き重要であり、所有者がこれらの立地条件を適切な製品と設置計画に変換るのを支援しています。
3,000リットル超のシステムは2032年までに7.5%のCAGRで成長すると予測されており、産業施設、ランドリー、大型ホテル、および継続的な衛生またはプロセス水需要を持つその他の施設がより実質的な温水インフラを必要としています。これらのプロジェクトは通常、エンジニアリングコンサルタント、メーカーとの直接関与、カスタマイズされた機械設計、および冗長性、試運転、ライフサイクルサービスのための慎重な計画を伴います。500リットルから2,000リットルの容量グループは、コンパクトシステムが提供できる以上の容量を必要とする中規模ホテル物件、病院棟、大型フードサービス業務、および機関施設の要件を引き続き満たしています。1台の中央資産ではなく複数のユニットを使用する決定は、温水の中断がゲストサービス、衛生手順、または日常業務を妨げる施設の回復力を強化できます。この容量ミックスは、大型プロジェクトへのメーカーの直接関与を支援しながら、日常的な商業更新作業におけるディストリビューターおよび請負業者の役割を維持しています。

エンドユーザー別:
ホスピタリティが価値を支え、産業施設が勢いを増すホスピタリティは2026年の販売の24.1%を占め、最大のエンドユーザーグループとなっています。ホテルは客室、厨房、ランドリー業務、フィットネス施設、プール、その他のアメニティエリアにわたって信頼性の高い生活用温水を必要とするためです。これらの多様な負荷は、稼働率、食事サービス、ハウスキーピングスケジュールの変化に対応できる制御装置を備えた、信頼性の高い回収容量を持つ耐久性のある中央システムを優先します。米国建築家協会は2026年のホテルセクター建設支出が6%成長すると予測しており、商業用機械設備の開発パイプラインを支えています。医療施設も水温管理、循環、システムの信頼性、およびメンテナンスや設問題時のサービス継続性維持能力に高い要求を課しています。これらの要件は、冗長プラント設計、アプリケーション固有の制御装置、試運転、および長期メンテナンスプログラムをサポートできるサプライヤーに優位性を与えます。
製造業、ランドリー、その他の産業施設は2032年までに6.9%のCAGRで成長すると予測されており、そのプロセスが衛生、洗浄、プロセス水、および大量温水供給に対する持続的な要件を生み出しているためです。このようなユーザーはしばしば高容量設備を必要とし、特にシステムがより広いプラント設計に適合するか専門的な生産設備と並行して動作する必要がある場合に、直接的なアプリケーションエンジニアリングをより重視することができます。フードサービスおよび機関ユーザーは、産業施設ほど顕著な構造的成長ドライバーがない場合でも、信頼性の高い更新需要を提供し続けています。集合住宅プロジェクトは、開発業者が建物性能要件と中央生活用温水ニーズが一致する場合に商業グレードのヒートポンプシステムを検討する可能性があるため、関連する機会形成しています。このミックスにより、北米商業用給湯器市場は安定したホスピタリティ更新需要を引き出しながら、産業拡大と高効率設備の段階的な普及にも参加できます。
流通チャネル別:
ディストリビューター主導のネットワークにおいて直接販売が地位を確立ディーラーおよびディストリビューターは2026年の販売の71.5%を占めており、商業用給湯器の購入は技術仕様、請負業者の好み、地域在庫の入手可能性、および長い遅延なく更新設備を入手する必要性によって形成されているためです。これらのチャネルパートナーは、機械請負業者が緊急の更新ニーズに対応するのを支援できる製品の選択肢、地域在庫、請負業者との関係、および信用手配を提供しています。このモデルは、建物所有者がコンプライアント製品を特定し設置を手配するために請負業者に依存する主流の商業プロジェクトや小規模施設にとって特に重要です。ディストリビューターはまた、請負業者が地域の建築基準の考慮事項、スペースの制限、および更新システムと既存の機械インフラとの互換性をナビゲートするを支援することで製品選択をサポートできます。ディーラー主導のルートは、メーカーが大型施設所有者とより深い関係を求める中でも、北米商業用給湯器市場の中心であり続けます。
直接販売は2032年までに6.8%のCAGRで成長すると予測されており、病院ネットワーク、ホテルチェーン、大学システム、その他の複数拠点バイヤーが、サービス契約やデジタルプラットフォームを通じてメーカーと直接取引するのに十分な調達規模を持っているためです。コネクテッド設備は、メーカーと所有者が複数の場所にわたる給湯資産の運用状況、メンテナンスニーズ、および性能をより良く把握できるようにすることで、このアプローチを強化できます。A.O. Smithは商業用給湯器向けにiCOMM接続性を提供しており、設備制御が初期購入を超えた直接顧客エンゲージメントをどのようにサポートできるかを示しています。直接関与は、試運転、制御統合、メンテナンス計画、およびライフサイクルサポートが購買決定の中心となる大型で複雑なシステムに最も関連しています。流通と直接販売は共存し続け、チャネルの択は施設規模、システムの複雑さ、調達慣行、および必要な技術サポートのレベルを反映します。
地域分析
米国
米国は2026年の北米商業用給湯器市場規模の78.2%を占めました。その地位は、大規模な商業ビル基盤と、ホスピタリティ、ヘルスケア、機関、フードサービス、集合住宅物件からの相当な需要を反映しています。2027年10月の連邦コンプライアンス期日は、対象となるガス焚き商業用給湯器の更新に対して明確な計画期間を生み出しています。カリフォルニア州タイトル24およびニューヨーク州地方法97は、高効率および電化設備を優遇する可能性のある地域コンプライアンス要因を加えています。施設はまた、より広いビル管理慣行に適合できるコネクテッド資産を採用しています。その結、設備の選択は初期コストだけでなく、エネルギー規制、施設制御、および請負業者の能力にますます依存する市場となっています。
メキシコ
メキシコは2032年までに6.8%のCAGRで成長すると予測されています。産業およびホスピタリティ建設は、プロセス水、衛生、ランドリー、ゲストサービスに使用される大容量システムへの需要を支えています。ニアショアリング活動は、信頼性の高い機械インフラを必要とする施設の開発を支援しています。これにより、継続的な運用負荷に対応できる商業システムの関連性が高まります。直接仕様サポートと大型アプリケーション向けの製品ラインを持つサプライヤーは、これらのプロジェクトへの参加に有利な立場にあります。メキシコにおける北米商業用給湯器市場規模は米国より小さいままですが、その成長率は建設主導のより強い機会を示しています。
カナダおよびより広い地域
カナダはレトロフィット更新と機関建設を通じて安定した需要を提供しています。寒冷な条件は一部のヒートポンプ設置の適合性を限し、信頼性の高いバックアップ容量を持つハイブリッド構成の価値を高める可能性があります。米国エネルギー効率経済評議会は、脱炭素化計画において困難な建物用途を重要な考慮事項として特定しています。これにより、システムが選択される際に地域の気候、建物設計、および燃料の入手可能性が重要になります。地域全体で、エネルギー基準と施設管理慣行がより効率的でコネクテッドな給湯システムを促進しています。北米商業用給湯器市場は引き続き明確な国別パターンを示しており、米国では規制と設置基盤の更新が需要を形成し、メキシコでは建設活動が、カナダでは気候条件が需要を形成しています。
競合環境
市場集中度
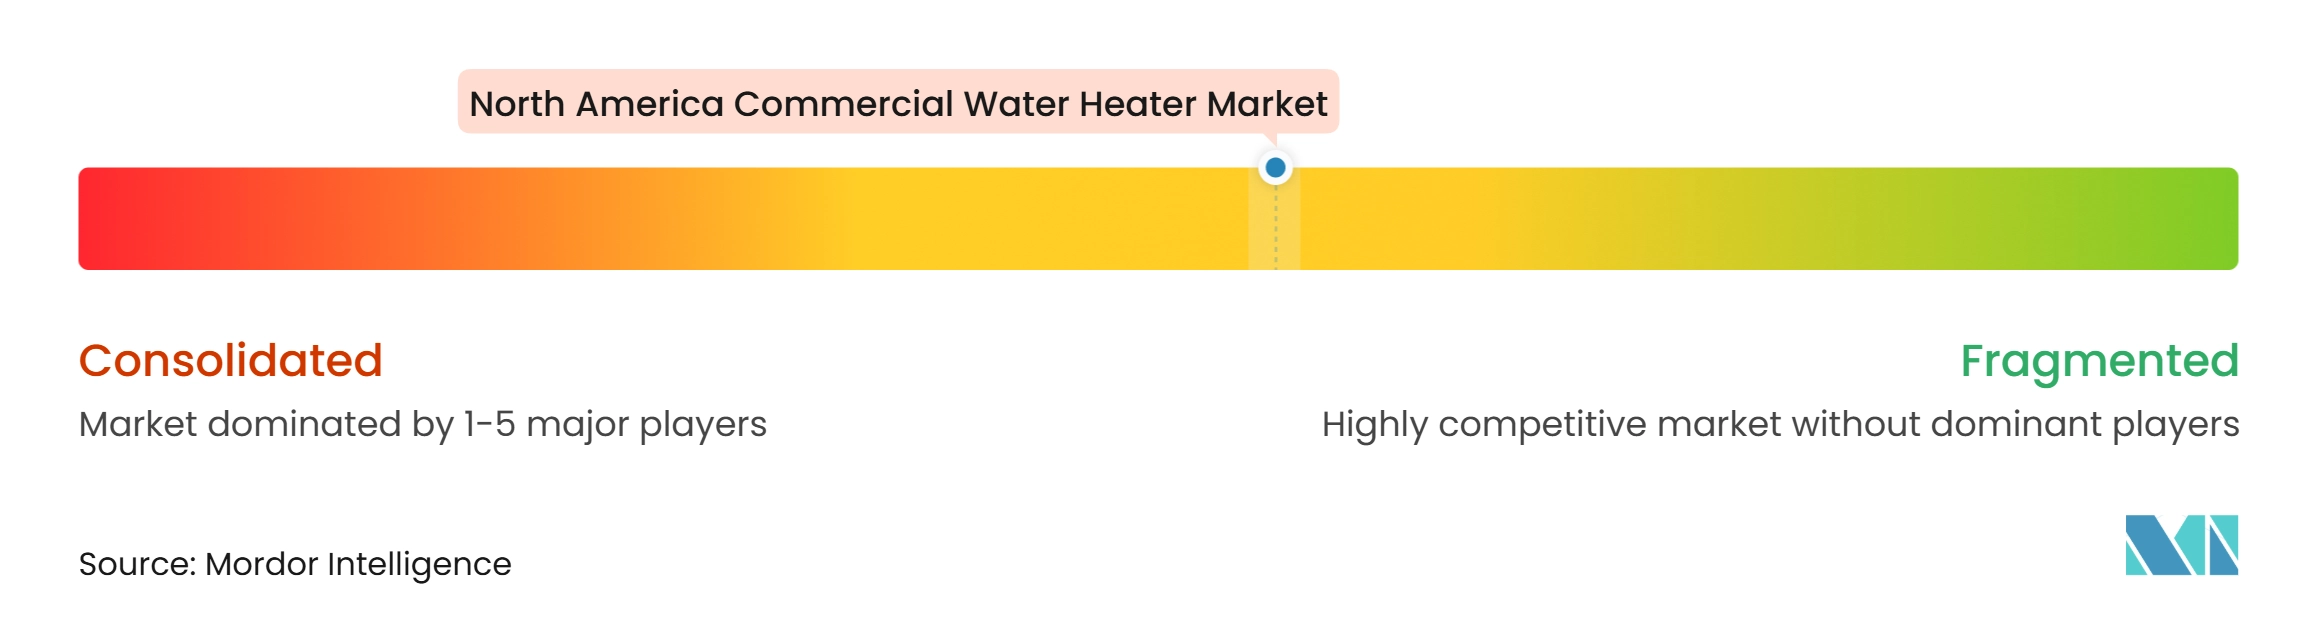
北米商業用給湯器市場には、高効率および機関用途の専門サプライヤーとともに、いくつかの確立されたメーカーが存在しています。A.O. Smith、Rheem、Bradford Whiteは、ガス貯湯式、タンクレス、凝縮式、および関連製品カテゴリーにわたって主導的な地位を占めています。Lochinvar、AERCO、Navien、PVI Industries、その他の専門メーカーはプレミアムシステムと複雑なプロジェクトで競合しています。競争はますますシステム能力、請負業者サポート、遠隔監視、および効率規制への準拠に依存しています。ENERGY STARおよびASHRAEへの適合は、政府および医療用途における重要な調達要件となる場合があります。これにより、技術仕様を満たし信頼性の高いフィールドサポートを提供できるメーカーに意味のある役割が残されています。
製品開発は、サプライヤーが高効率用途でどのように競合しているかを示しています。A.O. Smithは2026年5月に、同社のCyclone®技術プラットフォームからのステンレス鋼ヘリカル熱交換器を特徴とし、199,000 BTU入力で均一エネルギー係数0.95を提供するAdapt Premium凝縮式商業用給湯器を発表しました。Lochinvarは2026年3月に、毎時500,000 BTUから1,000,000 BTUのモデル、最大97%の熱効率、および25:1のターンダウン比を持つRegent商業用タンクレスラインを発売しました。Rheemは2025年3月に、98%の熱効率と最大32台のユニットのマニホールド制御接続性を持つIKONIC商業用タンクレスガス給湯器ラインを発売しました。これらの動きは、大型で変動する負荷に対応できる効率的な設備への需要に対応しています。
デジタルサービス能力は競争においてより重要な部分になっています。遠隔監視は、施設所有者が複数の拠点にわたる運用上の問題を特定し、メンテナンスを計画するのに役立ちます。A.O. SmithのiCOMMプラットフォームは、コネクテッド商業設備へのこのシフトを反映しています。Navienは2026年10月にカリフォルニア州アーバインにイノベーションセンター&トレーニングアカデミーを開設し、製品開発、エンジニアリング、テスト、および請負業者トレーニングを統合しました。トレーニングへの投資は、市場が高度なシステムを設置・試運転できる技術者をより多く必要としているため、関連性があります。競合上の地位は、設備性能とトレーニング、仕様サポート、およびアフターセールスサービスを組み合わせる能力に依存します。
北米商業用給湯器産業のリーダー企業
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Bradford White Corporation
-
Rinnai America Corporation
-
Navien Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米商業用給湯器市場 このレポートでカバーされる企業
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Bradford White Corporation
- Navien Inc.
- Rinnai America Corporation
- GE Appliances
- Hubbell Water Heaters
- NORITZ America Corporation
- Laars Heating Systems
- Bosch Thermotechnology
- Ariston Holding N.V.
- Lochinvar, LLC
- AERCO International, Inc.
- Intellihot Inc.
- PVI Industries, LLC
- Lync by Watts
- Nyle Systems
- Stiebel Eltron, Inc.
- Mitsubishi Electric Corporation
- Daikin Applied
最近の産業開発事情 北米商業用給湯器市場
- 2026年10月:Navien, Inc.はカリフォルニア州アーバインにイノベーションセンター&トレーニングアカデミーを開設し、製品開発、エンジニアリング、テスト、および請負業者トレーニングを1つの施設に統合しました。授業は2026年12月に開始されます。このセンターは米国市場条件向けの製品ローカライゼーションを加速し、公益事業者および研究機関との協力を拡大します。
- 2026年5月:A.O. Smithは、同社のCyclone®技術プラットフォームからの特許取得済みステンレス鋼ヘリカル熱交換器を特徴とし、199,000 BTU入力で均一エネルギー係数0.95を提供するAdapt® Premium凝縮式商業用給湯器を発売し、米国エネルギー省準拠の性能を必要とする大量商業用途をターゲットとしています。
- 2026年3月:Lochinvarは、毎時500,000から1,000,000 BTUの3モデル、最大97%の熱効率、および25:1のターンダウン比を持つRegent™商業用タンクレス給湯器を発売し、低稼働期間中のスタンバイロスを最小化しています。
- 2026年2月:Rinnai America CorporationはAHR Expo 2026で50ガロンおよび80ガロンモデルのRECT Series™商業用電気タンク給湯器を発表し、確立されたガスタンクレスポートフォリオと並んで商業用電気タンクセグメントへの正式参入を示しました。
北米商業用給湯器市場レポートの範囲
セグメンテーション概要
| 貯湯式給湯器 |
| 瞬間式およびタンクレス給湯器 |
| ヒートポンプおよびハイブリッド給湯器 |
| 電気 |
| 天然ガスおよびLPG |
| 石油焚き |
| 太陽熱 |
| その他のエネルギー源 |
| 500リットル未満 |
| 500〜1,000リットル |
| 1,000〜2,000リットル |
| 2,000〜3,000リットル |
| 3,000リットル超 |
| ホスピタリティ — ホテル、リゾート、宿泊施設 |
| ヘルスケア — 病院、クリニック、介護施設 |
| 機関 — 教育、公共施設 |
| フードサービス — レストラン、商業用厨房 |
| 集合住宅・商業用住宅ビル |
| 製造業、ランドリーおよびその他の施設 |
| 直接販売 |
| ディーラーおよびディストリビューター |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ別 | 貯湯式給湯器 |
| 瞬間式およびタンクレス給湯器 | |
| ヒートポンプおよびハイブリッド給湯器 | |
| エネルギー源別 | 電気 |
| 天然ガスおよびLPG | |
| 石油焚き | |
| 太陽熱 | |
| その他のエネルギー源 | |
| 容量別 | 500リットル未満 |
| 500〜1,000リットル | |
| 1,000〜2,000リットル | |
| 2,000〜3,000リットル | |
| 3,000リットル超 | |
| エンドユーザー別 | ホスピタリティ — ホテル、リゾート、宿泊施設 |
| ヘルスケア — 病院、クリニック、介護施設 | |
| 機関 — 教育、公共施設 | |
| フードサービス — レストラン、商業用厨房 | |
| 集合住宅・商業用住宅ビル | |
| 製造業、ランドリーおよびその他の施設 | |
| 流通チャネル別 | 直接販売 |
| ディーラーおよびディストリビューター | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米商業用給湯器市場の予測は?
北米商業用給湯器市場は2026年の2.53 ビリオン 米ドルから2032年までに3.59 ビリオン 米ドルへと増加し、2027年から2032年にかけて6.3%のCAGRを記録すると予測されています。需要は設置済み設備の更新と、新しい効率および運用要件を満たすシステムへのアップグレードによって支えられています。
北米で最も急成長している製品カテゴリーはどれですか?
ヒートポンプおよびハイブリッド給湯器は2032年までに9.1%のCAGRで成長すると予測されています。その普及は電化計画、商業規模の製品構成、公益事業インセンティブ、および現代の施設エネルギー管理アプローチと連携できる設備への幅広いニーズによって支えられています。
北米の商業用給湯器販売においてどのエネルギー源が主導していますか?
天然ガスおよびLPGは2026年の販売の47.6%を占めましたが、電気システムは2032年までに7.2%のCAGRでより速く成長すると予測されています。ガスは、燃料インフラ、高い回収要件、および寒冷気候の運用条件がガスベースまたはハイブリッド構成を優先する場所で引き続き重要です。
商業施設が給湯器を更新する理由は何ですか?
継続的な温水に依存する施設では、設備故障時に迅速な更新が必要です。2027年10月の連邦コンプライアンス期日もまた将来のガス設備仕様を変えており、所有者が更新を計画する際に効率、換、排水、制御装置、および関連する機械作業を評価させています。
商業用給湯器に対する最大の需要を持つエンドユーザーはどこですか?
ホスピタリティは2026年の販売の24.1%を占めており、ホテルが客室、厨房、ランドリー業務、プール、フィットネスエリア、その他のアメニティに信頼性の高い温水を必要とするためです。このセグメントはまた、回収容量、冗長システム設計、およびゲストと施設業務への中断を制限するサービスサポートを重視しています。