
Tamaño y participación del mercado de calentadores de agua comerciales de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
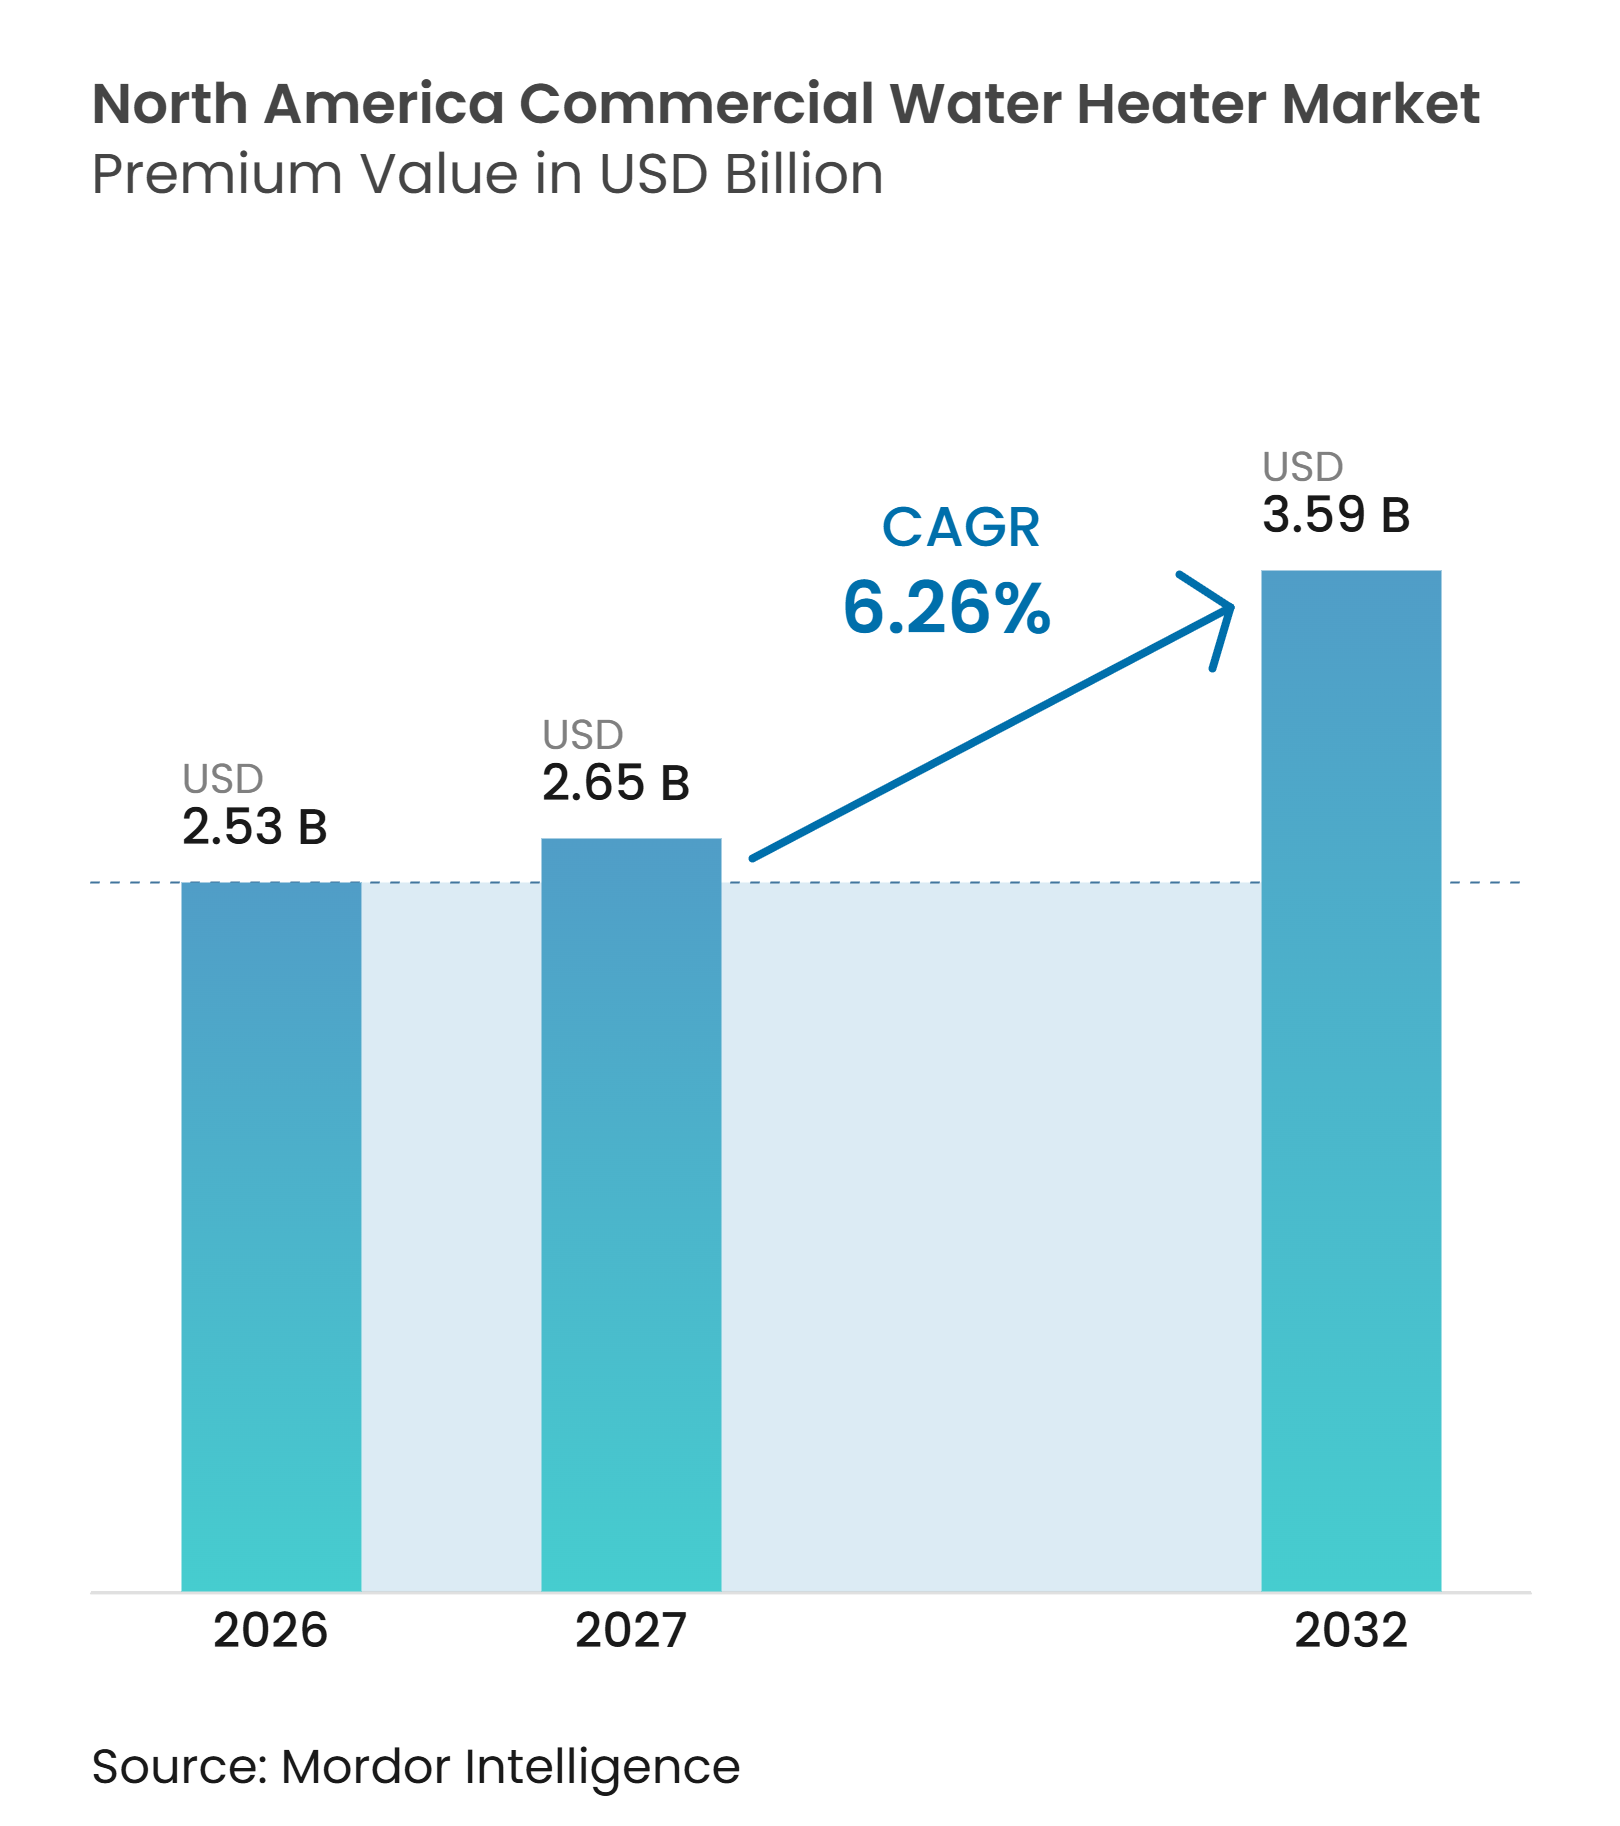
| Tamaño del mercado en el año base (2026) | 2.53 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.65 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.59 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.26 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de calentadores de agua comerciales de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de calentadores de agua comerciales de América del Norte se expanda de 2,53 mil millones de USD en 2026 a 2,65 mil millones de USD en 2027 y se prevé que alcance los 3,59 mil millones de USD para 2032, registrando un CAGR del 6,29% entre 2027 y 2032. El mercado de calentadores de agua comerciales de América del Norte está respaldado por la demanda de sustitución en hoteles, instalaciones de atención médica, establecimientos de servicios de alimentación y propiedades multifamiliares. Las normas federales de eficiencia están cambiando las especificaciones de sustitución de equipos a gas, mientras que las normas de construcción estatales y los programas de las empresas de servicios públicos están fomentando los sistemas eléctricos y de bomba de calor. Las instalaciones también están otorgando mayor valor a la supervisión remota, la compatibilidad con la automatización de edificios y el suministro confiable de agua caliente. Esto favorece a los proveedores que pueden ofrecer equipos, controles, soporte de puesta en marcha y cobertura de servicio. La escasez de técnicos calificados en refrigeración y controles sigue siendo una limitación práctica para la adopción de sistemas más complejos.
Conclusiones clave del informe
-
Por tipo de producto, los calentadores de agua de almacenamiento representaron el 44,5% de la participación del mercado de calentadores de agua comerciales de América del Norte en 2026, mientras que se proyecta que los calentadores de agua de bomba de calor e híbridos crezcan a un CAGR del 9,1% hasta 2032.
-
Por fuente de energía, el gas natural y el GLP representaron el 47,6% de la participación del mercado de calentadores de agua comerciales de América del Norte en 2026, mientras que se proyecta que los sistemas eléctricos crezcan a un CAGR del 7,2% hasta 2032.
-
Por capacidad, los sistemas de menos de 500 litros representaron el 40,1% de las ventas en 2026, mientras que se proyecta que los sistemas de más de 3.000 litros crezcan a un CAGR del 7,5% hasta 2032.
-
Por usuario final, la hostelería representó el 24,1% de las ventas en 2026, mientras que se proyecta que la fabricación, las lavanderías y otras instalaciones industriales crezcan a un CAGR del 6,9% hasta 2032.
-
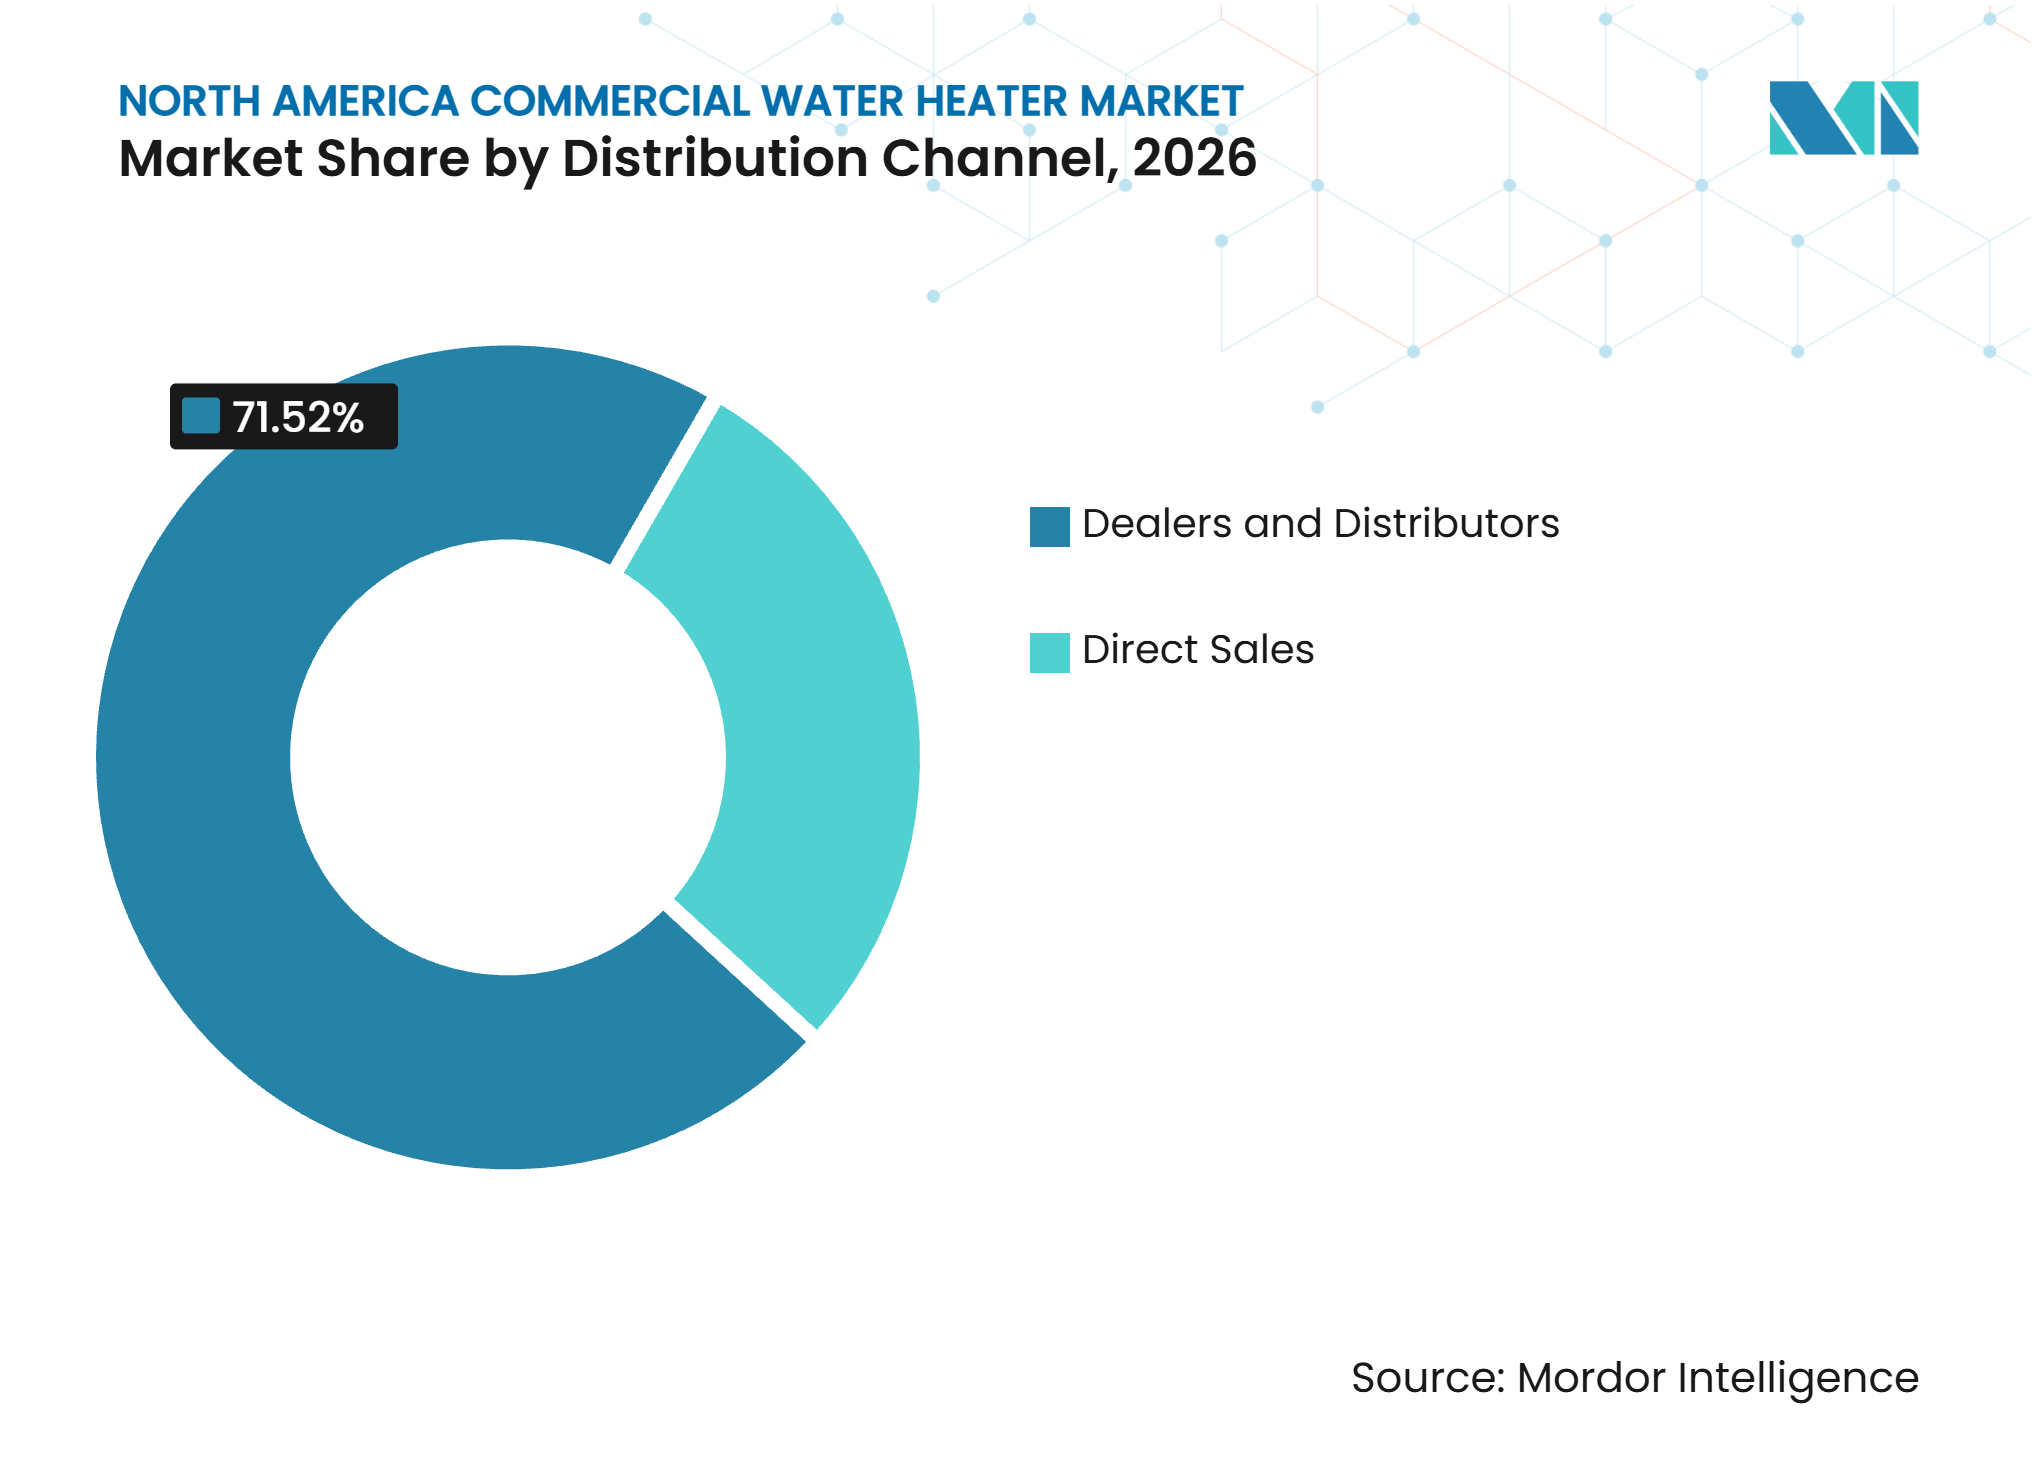
Por canal de distribución, los distribuidores y concesionarios representaron el 71,5% de las ventas en 2026, mientras que se proyecta que las ventas directas crezcan a un CAGR del 6,8% hasta 2032.
-
Por geografía, Estados Unidos representó el 78,2% de las ventas en 2026, mientras que se proyecta que México crezca a un CAGR del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Sustitución comercial de equipos de calentamiento de agua obsoletos | +1.5% | Nacional, con ganancias tempranas en mercados urbanos de alta densidad | Corto plazo (≤ 2 años) |
| Construcción en hostelería, atención médica e institucional | +1.2% | Nacional, con mayor fortaleza en los estados del Cinturón del Sol y las regiones fronterizas con México | Mediano plazo (2-4 años) |
| Normas de eficiencia del Departamento de Energía y códigos de construcción estatales | +1.4% | Nacional, con impacto temprano en California y Nueva York | Mediano plazo (2-4 años) |
| Adopción comercial de bombas de calor respaldada por bonificaciones de empresas de servicios públicos | +1.0% | California, Noroeste del Pacífico y Noreste, con expansión hacia el Sureste y el Atlántico Medio | Mediano plazo (2-4 años) |
| Integración de automatización de edificios y flexibilidad de carga para instalaciones comerciales | +0.6% | Instalaciones de oficinas e institucionales del Noreste y Oeste de Estados Unidos | Largo plazo (≥ 4 años) |
| Requisitos de redundancia N+1 en instalaciones de hostelería y atención médica | +0.3% | Nacional, concentrado en campus hospitalarios y complejos hoteleros urbanos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución comercial de equipos de calentamiento de agua obsoletos
El mercado de calentadores de agua comerciales de América del Norte se beneficia de la demanda recurrente de sustitución porque una falla en el equipo requiere una respuesta rápida en hoteles, hospitales y otros establecimientos que dependen del suministro continuo de agua caliente. El ciclo de sustitución se está volviendo más complejo porque los nuevos equipos a gas deben cumplir requisitos de eficiencia más elevados. El Departamento de Energía de Estados Unidos pospuso la aplicación de las normas actualizadas para calentadores de agua a gas comerciales hasta octubre de 2027, lo que otorga a los operadores una fecha de cumplimiento definida para las especificaciones futuras[1]. La norma exige equipos de grado condensante para las categorías de productos de almacenamiento e instantáneos a gas pertinentes, lo que puede modificar las necesidades de ventilación y gestión de condensados[2]. Esto añade trabajo de ingeniería a los proyectos de sustitución y refuerza la demanda de proveedores con soporte técnico y para contratistas. El mercado de calentadores de agua comerciales de América del Norte, por tanto, genera demanda tanto de sustituciones esenciales como de actualizaciones de equipos.
Construcción en hostelería, atención médica e institucional
La nueva construcción respalda la demanda de calentadores de agua porque los hoteles, hospitales, escuelas e instituciones necesitan sistemas centrales de agua caliente confiables. Los hoteles requieren una capacidad sustancial de agua caliente para las habitaciones de los huéspedes, cocinas, operaciones de lavandería y áreas de servicios. Las instalaciones de atención médica tienen requisitos operativos más estrictos porque el control de la temperatura del agua, la recirculación y la confiabilidad del sistema afectan la prestación del servicio. El Instituto Americano de Arquitectos esperaba que el gasto en construcción del sector hotelero aumentara un 6% en 2026, lo que respalda el flujo de proyectos para equipos mecánicos comerciales[3]. Estas instalaciones suelen utilizar diseños de sistemas redundantes, lo que aumenta el número de unidades instaladas más allá de los requisitos básicos de carga. Esta actividad constructiva también crea una oportunidad para los proveedores que pueden ayudar a los ingenieros a especificar equipos para necesidades complejas de instalaciones.
Normas de eficiencia del Departamento de Energía y códigos de construcción estatales
Los requisitos federales de eficiencia son un factor central en la selección de productos en el mercado de calentadores de agua comerciales de América del Norte. Las normas del Departamento de Energía establecen umbrales de rendimiento más elevados para los equipos comerciales a gas afectados, impulsando las especificaciones de sustitución futuras hacia la tecnología de condensación[4]. El Título 24 de California y la Ley Local 97 de Nueva York añaden factores de cumplimiento locales que alientan a los propietarios de edificios a evaluar opciones electrificadas y de alta eficiencia. Estos requisitos pueden crear dos vías de adquisición, con algunas instalaciones que favorecen equipos a gas de alta eficiencia y otras que priorizan sistemas eléctricos o de bomba de calor. La planificación del cumplimiento es particularmente importante para las instalaciones con grandes plantas centrales porque los cambios pueden requerir trabajos de ventilación, drenaje, controles o instalaciones eléctricas. Los fabricantes que proporcionan equipos conformes con un soporte de aplicación claro están mejor posicionados para participar en este ciclo de actualización.
Adopción comercial de bombas de calor respaldada por bonificaciones de empresas de servicios públicos
Los calentadores de agua de bomba de calor comerciales están ganando atención porque pueden reducir el uso de combustibles fósiles en el sitio y respaldar los planes de electrificación de edificios. Los incentivos pueden reducir la brecha de costos iniciales para proyectos que de otro modo elegirían equipos a gas convencionales. Las instalaciones de bombas de calor requieren conocimientos del ciclo de refrigeración, capacidad eléctrica y una puesta en marcha cuidadosa, lo que hace que la capacidad del contratista sea importante. Lochinvar afirma que su sistema de calentador de agua de bomba de calor comercial Veritus puede configurarse en instalaciones en cascada de hasta 64 unidades, abordando la escala requerida por instalaciones más grandes. Este tipo de diseño de sistema puede hacer que los equipos de bomba de calor sean más relevantes para los usuarios de alta demanda que anteriormente dependían de plantas a gas de mayor tamaño. El mercado de calentadores de agua comerciales de América del Norte tiene espacio para proveedores que combinen el suministro de productos con orientación para la instalación y soporte de servicio a largo plazo.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de equipos, instalación y puesta en marcha | -0.9% | Nacional, con mayor presión en regiones con costos laborales más elevados | Mediano plazo (2-4 años) |
| Escasez de técnicos en ciclos de refrigeración y controles comerciales | -0.8% | Nacional, con restricciones severas en mercados rurales y ciudades secundarias | Mediano plazo (2-4 años) |
| Dependencia de la infraestructura de gas en mercados de clima frío | -0.5% | Noreste de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Barreras de integración con sistemas de control de edificios BACnet heredados y propietarios | -0.3% | Nacional, particularmente en edificios comerciales e institucionales urbanos más antiguos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de equipos, instalación y puesta en marcha
Los calentadores de agua comerciales de alta eficiencia pueden imponer costos que no surgen en una sustitución directa. Los equipos de condensación pueden requerir neutralización de condensados, ventilación compatible y cambios mecánicos relacionados. Las unidades híbridas y de bomba de calor también pueden necesitar actualizaciones del panel eléctrico, planificación del espacio y puesta en marcha especializada. Estos requisitos hacen que el costo del proyecto sea más difícil de absorber para hoteles independientes, clínicas regionales y otros operadores de tamaño mediano. Las condiciones de financiamiento pueden llevar a algunos operadores a aplazar las actualizaciones voluntarias hasta que el equipo existente llegue al final de su vida útil. El mercado de calentadores de agua comerciales de América del Norte sigue beneficiándose de las necesidades de sustitución obligatoria, pero los costos pueden ralentizar la adopción voluntaria de productos premium.
Escasez de técnicos en ciclos de refrigeración y controles comerciales
La escasez de técnicos capacitados restringe el despliegue de equipos que dependen de la experiencia en ciclos de refrigeración y controles. La Oficina de Estadísticas Laborales de Estados Unidos proyecta 40.100 vacantes anuales para mecánicos e instaladores de calefacción, aire acondicionado y refrigeración entre 2023 y 2033. La capacidad estándar de plomería no siempre es suficiente para la puesta en marcha de bombas de calor comerciales o la integración con los controles del edificio. La restricción es especialmente relevante en los mercados rurales y las ciudades secundarias con grupos de mano de obra especializada más pequeños. Carrier lanzó TechVantage Ignite en 2025 para ampliar la formación de técnicos e ingenieros de controles, lo que muestra cómo los fabricantes están respondiendo a las necesidades de la fuerza laboral. El desarrollo de la fuerza laboral seguirá siendo importante a medida que la combinación de productos avance hacia bombas de calor y equipos conectados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
las categorías de bomba de calor superan al almacenamiento tradicional durante el período de pronósticoLos calentadores de agua de almacenamiento representaron el 44,5% del tamaño del mercado de calentadores de agua comerciales de América del Norte en 2026, lo que refleja su uso arraigado en hoteles, restaurantes, operaciones de servicios de alimentación, edificios multifamiliares y otras instalaciones donde la demanda sostenida de agua caliente favorece los sistemas centrales basados en depósito. Su posición se basa en la familiaridad establecida de los contratistas, la capacidad de gestionar una demanda de alto volumen y la adecuación práctica de los sistemas de almacenamiento en propiedades con espacio suficiente en la sala de máquinas. La fecha de cumplimiento federal de octubre de 2027 cambia la vía de sustitución de los productos de almacenamiento a gas afectados porque los equipos de nueva fabricación deben cumplir requisitos de eficiencia más elevados, lo que puede alterar el diseño del intercambiador de calor, las disposiciones de ventilación, el manejo de condensados y las prácticas de instalación de los contratistas. Los sistemas instantáneos y sin depósito continúan sirviendo en entornos de modernización donde el espacio en el suelo es limitado, mientras que las instalaciones modulares pueden dar a los operadores de instalaciones más flexibilidad para adaptar la capacidad a la demanda cambiante. Estas opciones mantienen al sector de calentadores de agua comerciales de América del Norte enfocado en el rendimiento del equipo, la practicidad de la instalación, la compatibilidad de los controles y el servicio confiable, en lugar de centrarse únicamente en la disponibilidad inicial del producto.
Se prevé que los calentadores de agua de bomba de calor e híbridos crezcan a un CAGR del 9,1% hasta 2032, convirtiéndolos en el grupo de productos de más rápido crecimiento a medida que los planes de electrificación y los requisitos de eficiencia alientan a las instalaciones a considerar alternativas a los sistemas a gas convencionales. Su uso se vuelve más práctico cuando los fabricantes pueden configurar múltiples unidades como un sistema coordinado, lo que permite a una propiedad más grande adoptar la tecnología de bomba de calor sin depender de un único activo sobredimensionado. Lochinvar afirma que su plataforma de calentador de agua de bomba de calor comercial Veritus puede admitir configuraciones en cascada de hasta 64 unidades, lo que ilustra cómo los proveedores están abordando las necesidades de escalabilidad de hoteles, usuarios institucionales y otras instalaciones de alta demanda. La categoría aún requiere una infraestructura eléctrica adecuada, una planificación cuidadosa del espacio y técnicos que comprendan los equipos del ciclo de refrigeración, por lo que la adopción del producto está estrechamente vinculada a la capacidad de ejecutar la instalación completa. Los fabricantes que puedan combinar ingeniería de aplicaciones, integración de controles, formación de contratistas y soporte de servicio estarán mejor posicionados para abordar las preocupaciones operativas que dan forma a las decisiones de compra comerciales.


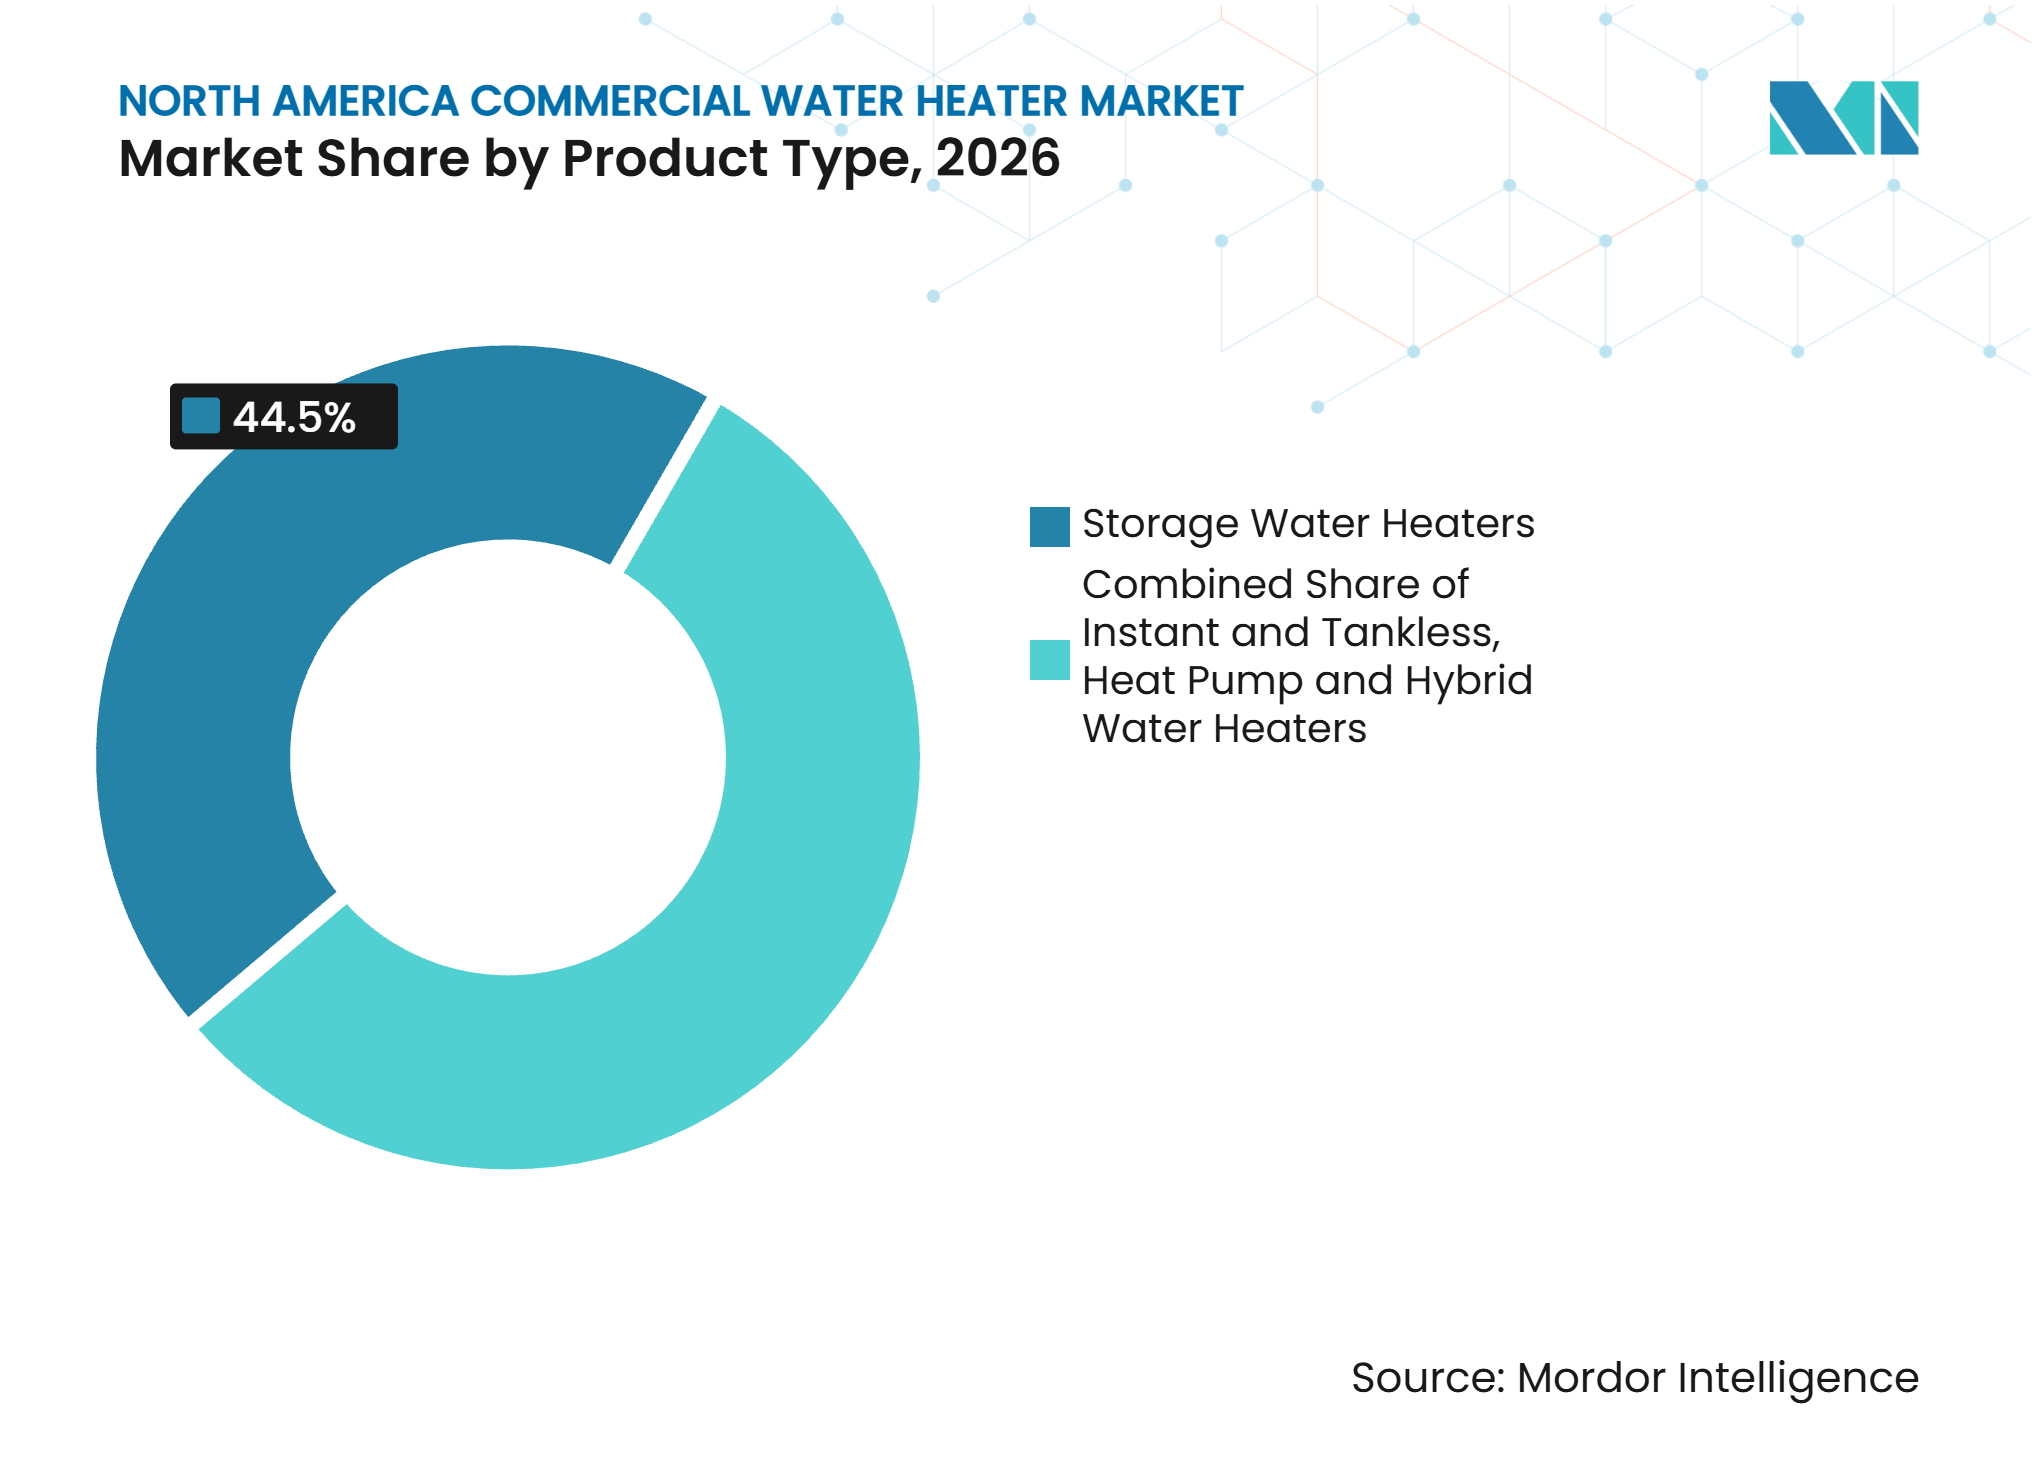
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por fuente de energía:
los sistemas eléctricos ganan impulso sobre una base instalada dominada por el gasEl gas natural y el GLP representaron el 47,6% del mercado de calentadores de agua comerciales de América del Norte en 2026, lo que refleja una profunda infraestructura de combustible, una amplia familiaridad de los contratistas y la necesidad continua de altas tasas de recuperación en muchos entornos comerciales. Los equipos a gas siguen siendo relevantes en instalaciones con grandes plantas centrales, en regiones con redes de gas establecidas y en climas fríos donde los operadores pueden valorar una configuración de respaldo basada en gas o híbrida. Las normas federales están elevando el umbral de rendimiento para los calentadores de agua a gas comerciales afectados, favoreciendo la tecnología de condensación en futuras instalaciones y requiriendo que los propietarios de edificios consideren las necesidades relacionadas de ventilación y drenaje. Esto no elimina el papel de los equipos a gas, pero cambia la decisión de sustitución de una simple compra equivalente a una evaluación más amplia de eficiencia, infraestructura de la instalación y cumplimiento futuro. El mercado de calentadores de agua comerciales de América del Norte, por tanto, seguirá incluyendo productos a gas, aunque su propuesta de valor dependerá cada vez más del rendimiento de condensación y el diseño del sistema a nivel de proyecto.
Se prevé que los sistemas eléctricos crezcan a un CAGR del 7,2% hasta 2032, la tasa más alta en la categoría de fuente de energía, a medida que los incentivos de las empresas de servicios públicos y los requisitos de construcción estatales mejoran el caso para el calentamiento de agua electrificado. La tecnología de bomba de calor amplía el rango de sitios comerciales que pueden utilizar sistemas eléctricos, especialmente cuando los proyectos tienen capacidad eléctrica adecuada y los propietarios trabajan hacia menores emisiones en el sitio. El diseño del sistema es cada vez más importante porque la selección de refrigerantes, controles, capacidad de almacenamiento y equipos de respaldo puede afectar tanto el rendimiento como el cumplimiento. Los sistemas a petróleo siguen siendo menos competitivos fuera de aplicaciones limitadas en climas fríos porque enfrentan incertidumbre en el precio del combustible y una base de suministro de apoyo más estrecha, mientras que el calentamiento de agua solar sigue siendo especializado porque su idoneidad depende de las condiciones del sitio y la complejidad del proyecto. Estos factores indican que el sector de calentadores de agua comerciales de América del Norte mantendrá varias vías energéticas, con los requisitos del código regional y las necesidades operativas de las instalaciones determinando cuál se selecciona.
Por capacidad:
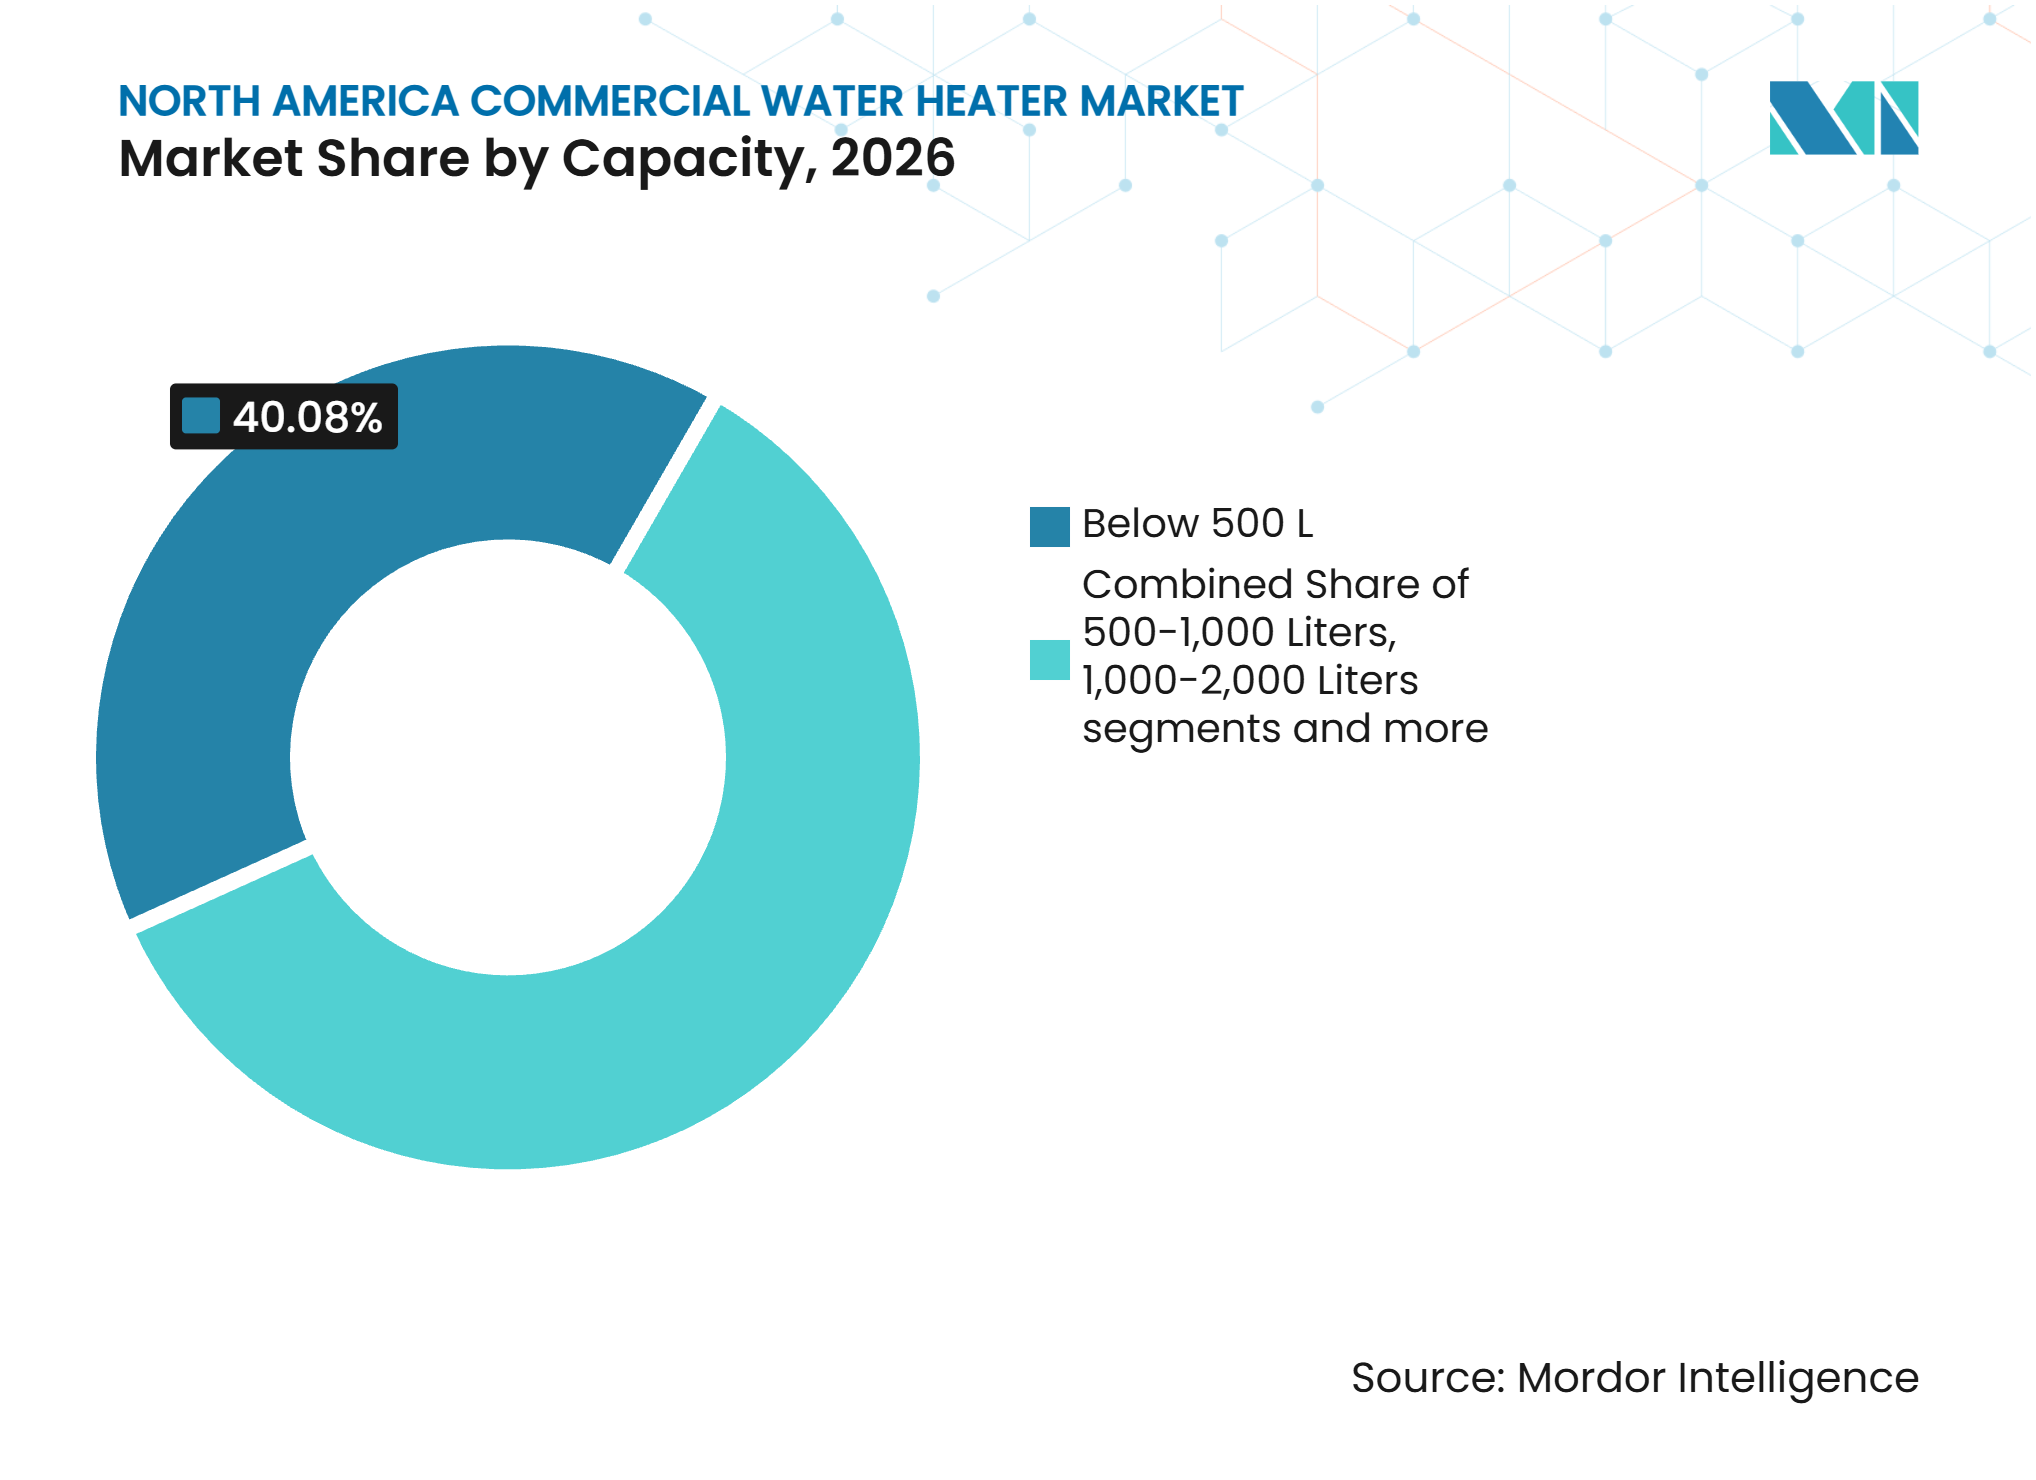
los sistemas de gran formato respaldan la demanda industrial e institucionalLos sistemas de menos de 500 litros representaron el 40,1% de las ventas en 2026, sirviendo a hoteles independientes, restaurantes, clínicas, instalaciones institucionales más pequeñas y otros usuarios que pueden trabajar con configuraciones compactas de una sola unidad. El segmento tiene una amplia base instalada porque la huella y la capacidad de sus equipos se alinean con muchas aplicaciones comerciales rutinarias, particularmente donde los operadores están reemplazando sistemas existentes dentro de salas de máquinas establecidas. Las instalaciones también pueden usar más de un sistema más pequeño cuando desean redundancia operativa sin cambiar a un único activo central grande, lo que puede ayudar a mantener el servicio durante los eventos de mantenimiento. La selección de productos en este rango depende de la demanda máxima de agua caliente, las necesidades de recuperación, el área de suelo disponible, el suministro de combustible o electricidad y los requisitos de instalación locales. Los distribuidores y contratistas siguen siendo importantes para el mercado de calentadores de agua comerciales de América del Norte en esta banda de capacidad porque ayudan a los propietarios a traducir estas condiciones del sitio en un plan de producto e instalación apropiado.
Se prevé que los sistemas de más de 3.000 litros crezcan a un CAGR del 7,5% hasta 2032 a medida que los sitios industriales, lavanderías, grandes hoteles y otras instalaciones con demanda continua de saneamiento o agua de proceso requieren una infraestructura de agua caliente más sustancial. Estos proyectos generalmente involucran consultores de ingeniería, participación directa del fabricante, diseño mecánico personalizado y una planificación cuidadosa para la redundancia, la puesta en marcha y el servicio durante el ciclo de vida. Los grupos de capacidad entre 500 litros y 2.000 litros continúan satisfaciendo los requisitos de propiedades hoteleras de escala media, alas hospitalarias, grandes operaciones de servicios de alimentación y sitios institucionales que necesitan más capacidad de la que puede ofrecer un sistema compacto. La decisión de usar múltiples unidades en lugar de un único activo central puede fortalecer la resiliencia en instalaciones donde la interrupción del agua caliente interrumpiría los servicios a los huéspedes, los procedimientos de higiene o las operaciones diarias. Esta combinación de capacidades respalda la participación directa del fabricante en proyectos más grandes, al tiempo que preserva el papel de los distribuidores y contratistas en el trabajo rutinario de sustitución comercial.

Por usuario final:
la hostelería ancla el valor mientras las instalaciones industriales ganan velocidadLa hostelería representó el 24,1% de las ventas de 2026, convirtiéndola en el grupo de usuarios finales más grande porque los hoteles necesitan agua caliente doméstica confiable en habitaciones de huéspedes, cocinas, operaciones de lavandería, instalaciones de fitness, piscinas y otras áreas de servicios. Estas cargas variadas favorecen los sistemas centrales duraderos con capacidad de recuperación confiable y controles que pueden adaptarse a los cambios en la ocupación, el servicio de comidas y los horarios de limpieza. El Instituto Americano de Arquitectos pronosticó un crecimiento del 6% en el gasto en construcción del sector hotelero para 2026, respaldando el flujo de desarrollo para equipos mecánicos comerciales. Las instalaciones de atención médica también imponen altas exigencias al control de la temperatura del agua, la recirculación, la confiabilidad del sistema y la capacidad de mantener la continuidad del servicio durante el mantenimiento o los problemas con los equipos. Estos requisitos otorgan ventaja a los proveedores cuando pueden respaldar diseños de plantas redundantes, controles específicos para la aplicación, puesta en marcha y programas de mantenimiento a largo plazo.
Se prevé que la fabricación, las lavanderías y otras instalaciones industriales crezcan a un CAGR del 6,9% hasta 2032 porque sus procesos crean requisitos sostenidos de saneamiento, limpieza, agua de proceso y entrega de agua caliente en grandes volúmenes. Dichos usuarios a menudo necesitan equipos de mayor capacidad y pueden otorgar más valor a la ingeniería de aplicaciones directa, particularmente cuando el sistema debe adaptarse a un diseño de planta más amplio u operar junto a equipos de producción especializados. Los usuarios de servicios de alimentación e institucionales continúan proporcionando una demanda de sustitución confiable incluso cuando sus impulsores de crecimiento estructural son menos pronunciados que los de las instalaciones industriales. Los proyectos multifamiliares forman una oportunidad relacionada porque los desarrolladores pueden considerar sistemas de bomba de calor de grado comercial donde los requisitos de rendimiento del edificio y las necesidades centrales de agua caliente doméstica se alinean. Esta combinación permite al mercado de calentadores de agua comerciales de América del Norte aprovechar la demanda estable de sustitución en hostelería mientras también participa en la expansión industrial y la adopción gradual de equipos de mayor eficiencia.
Por canal de distribución:
las ventas directas ganan terreno en una red liderada por distribuidoresLos distribuidores y concesionarios representaron el 71,5% de las ventas en 2026 porque las compras de calentadores de agua comerciales están determinadas por especificaciones técnicas, preferencias de los contratistas, disponibilidad de inventario local y la necesidad de obtener equipos de sustitución sin largos retrasos. Estos socios de canal proporcionan variedad de productos, inventario local, relaciones con contratistas y acuerdos de crédito que pueden ayudar a los contratistas mecánicos a responder a necesidades urgentes de sustitución. El modelo es particularmente importante para los proyectos comerciales convencionales y los sitios más pequeños donde los propietarios de edificios dependen de su contratista para identificar un producto conforme y organizar la instalación. Los distribuidores también pueden apoyar la selección de productos ayudando a los contratistas a navegar por las consideraciones del código local, las limitaciones de espacio y la compatibilidad de un sistema de sustitución con la infraestructura mecánica existente. La vía liderada por distribuidores seguirá siendo central para el mercado de calentadores de agua comerciales de América del Norte incluso cuando los fabricantes busquen relaciones más profundas con los propietarios de instalaciones más grandes.
Se prevé que las ventas directas crezcan a un CAGR del 6,8% hasta 2032 a medida que las redes hospitalarias, las cadenas hoteleras, los sistemas universitarios y otros compradores de múltiples sitios tienen suficiente escala de adquisición para trabajar directamente con los fabricantes a través de acuerdos de servicio y plataformas digitales. Los equipos conectados pueden reforzar este enfoque al dar a los fabricantes y propietarios una mejor visibilidad de las condiciones operativas, las necesidades de mantenimiento y el rendimiento de los activos de calentamiento de agua en varias ubicaciones. A.O. Smith ofrece conectividad iCOMM para calentadores de agua comerciales, lo que ilustra cómo los controles de equipos pueden respaldar la participación directa del cliente más allá de la compra inicial. La participación directa es más relevante para sistemas grandes y complejos donde la puesta en marcha, la integración de controles, la planificación del mantenimiento y el soporte durante el ciclo de vida son fundamentales para la decisión de compra. La distribución y las ventas directas, por tanto, coexistirán, con la elección del canal reflejando el tamaño de la instalación, la complejidad del sistema, las prácticas de adquisición y el nivel de soporte técnico requerido.
Análisis geográfico
Estados Unidos
Estados Unidos representó el 78,2% del tamaño del mercado de calentadores de agua comerciales de América del Norte en 2026. Su posición refleja una gran base de edificios comerciales y una demanda sustancial de propiedades de hostelería, atención médica, institucionales, servicios de alimentación y multifamiliares. La fecha de cumplimiento federal de octubre de 2027 crea un horizonte de planificación definido para las sustituciones de calentadores de agua a gas comerciales afectados. El Título 24 de California y la Ley Local 97 de Nueva York añaden factores de cumplimiento regionales que pueden favorecer equipos de mayor eficiencia y electrificados. Las instalaciones también están adoptando activos conectados que pueden integrarse en prácticas más amplias de gestión de edificios. El resultado es un mercado donde la elección del equipo depende cada vez más de las normas energéticas, los controles de las instalaciones y la capacidad de los contratistas, en lugar del costo inicial únicamente.
México
Se prevé que México crezca a un CAGR del 6,8% hasta 2032. La construcción industrial y de hostelería respalda la demanda de sistemas de gran capacidad utilizados para agua de proceso, saneamiento, lavandería y servicios a huéspedes. La actividad de relocalización de empresas respalda el desarrollo de instalaciones que necesitan una infraestructura mecánica confiable. Esto aumenta la relevancia de los sistemas comerciales que pueden atender cargas operativas continuas. Los proveedores con soporte directo de especificación y gamas de productos para aplicaciones más grandes están posicionados para participar en estos proyectos. El tamaño del mercado de calentadores de agua comerciales de América del Norte en México sigue siendo menor que en Estados Unidos, pero su tasa de crecimiento apunta a una oportunidad más sólida impulsada por la construcción.
Canadá y la región más amplia
Canadá contribuye con una demanda estable a través de la sustitución en modernizaciones y la construcción institucional. Las condiciones de frío pueden limitar la idoneidad de algunas instalaciones de bomba de calor y aumentar el valor de las configuraciones híbridas con capacidad de respaldo confiable. El Consejo Americano para una Economía Energéticamente Eficiente identifica los usos finales difíciles de los edificios como una consideración importante en la planificación de la descarbonización. Esto hace que el clima local, el diseño del edificio y la disponibilidad de combustible sean importantes al seleccionar los sistemas. En toda la región, los códigos de energía y las prácticas de gestión de instalaciones están fomentando sistemas de calentamiento de agua más eficientes y conectados. El mercado de calentadores de agua comerciales de América del Norte continúa mostrando patrones nacionales distintos, con la regulación y la sustitución de la base instalada dando forma a la demanda en Estados Unidos, la actividad de construcción en México y las condiciones climáticas en Canadá.
Panorama competitivo
Concentración del Mercado
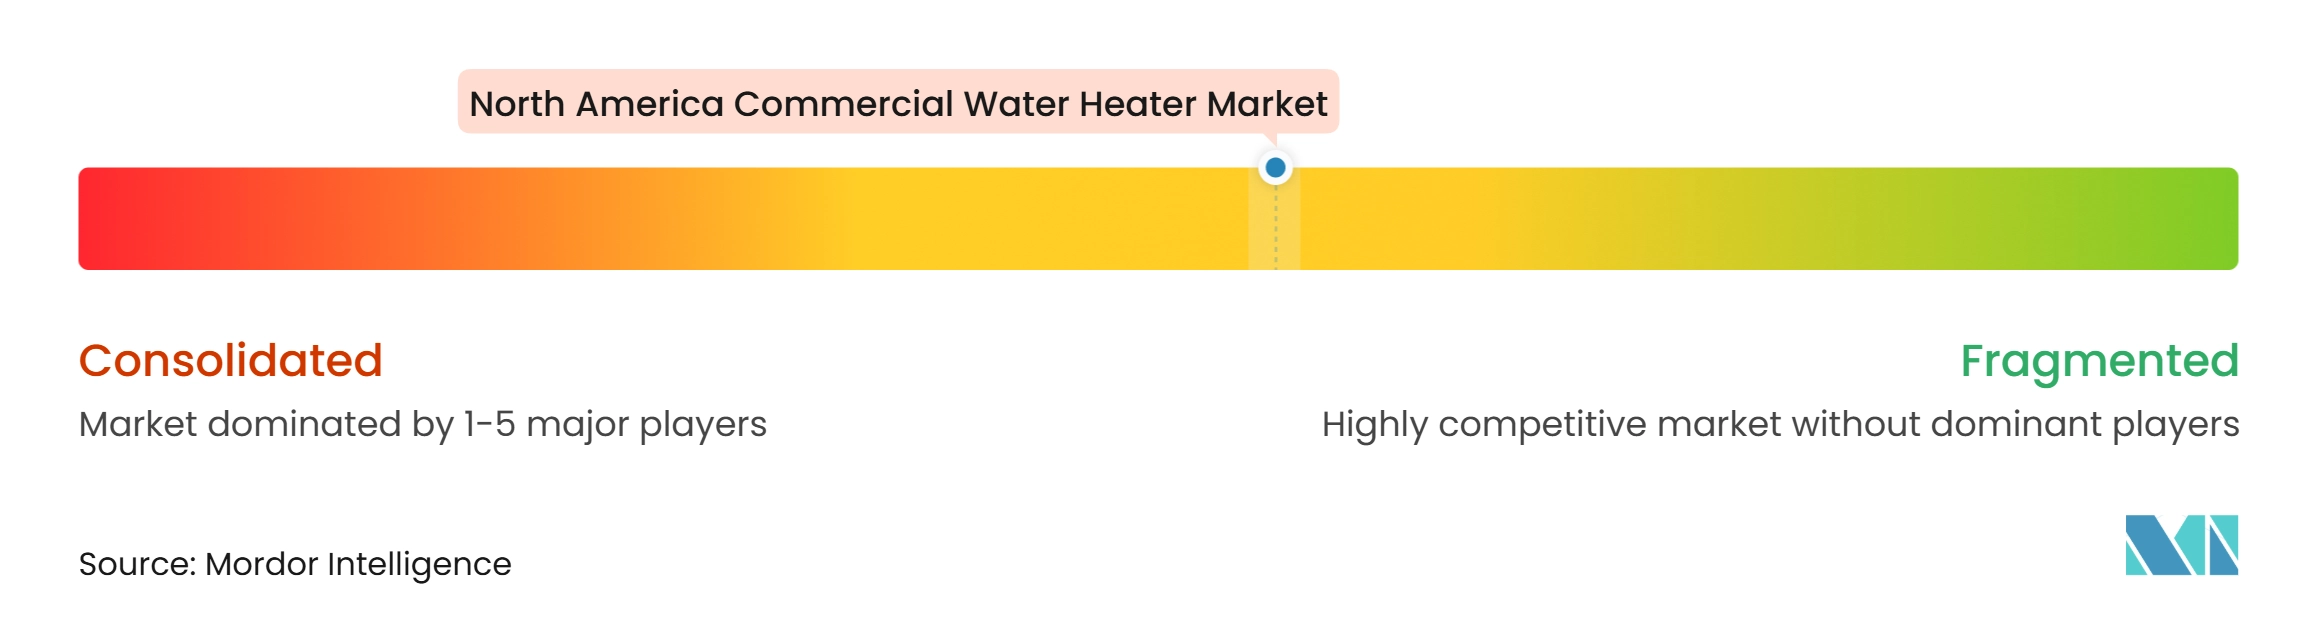
El mercado de calentadores de agua comerciales de América del Norte cuenta con varios fabricantes bien establecidos junto a proveedores especializados en aplicaciones de alta eficiencia e institucionales. A.O. Smith, Rheem y Bradford White ocupan posiciones de liderazgo en las categorías de almacenamiento a gas, sin depósito, condensación y productos relacionados. Lochinvar, AERCO, Navien, PVI Industries y otros especialistas compiten en sistemas premium y proyectos complejos. La competencia depende cada vez más de la capacidad del sistema, el soporte a los contratistas, la supervisión remota y el cumplimiento de las normas de eficiencia. La compatibilidad con ENERGY STAR y ASHRAE puede ser un requisito de adquisición importante para aplicaciones gubernamentales y de atención médica. Esto deja un papel significativo para los fabricantes que pueden cumplir las especificaciones técnicas y proporcionar un soporte de campo confiable.
El desarrollo de productos muestra cómo los proveedores compiten por aplicaciones de alta eficiencia. A.O. Smith presentó el calentador de agua comercial de condensación Adapt Premium en mayo de 2026 con un intercambiador de calor helicoidal de acero inoxidable y un factor de energía uniforme de 0,95 a 199.000 BTU de entrada. Lochinvar lanzó su línea de calentadores de agua sin depósito comerciales Regent en marzo de 2026 con modelos de 500.000 BTU por hora a 1.000.000 BTU por hora, hasta un 97% de eficiencia térmica y una relación de modulación de 25:1. Rheem lanzó su línea de calentadores de agua a gas sin depósito comerciales IKONIC en marzo de 2025 con un 98% de eficiencia térmica y conectividad de control en colector para hasta 32 unidades. Estos movimientos abordan la demanda de equipos eficientes que pueden atender cargas grandes y variables.
La capacidad de servicio digital se está convirtiendo en una parte más importante de la competencia. La supervisión remota puede ayudar a los propietarios de instalaciones a identificar problemas operativos y planificar el mantenimiento en múltiples sitios. La plataforma iCOMM de A.O. Smith refleja este cambio hacia equipos comerciales conectados. Navien inauguró un Centro de Innovación y Academia de Formación en Irvine, California, en octubre de 2026, combinando desarrollo de productos, ingeniería, pruebas y formación de contratistas. La inversión en formación es relevante porque el mercado necesita más técnicos que puedan instalar y poner en marcha sistemas avanzados. Las posiciones competitivas dependerán de la capacidad de combinar el rendimiento del equipo con la formación, el soporte de especificación y el servicio posventa.
Líderes de la industria de calentadores de agua comerciales de América del Norte
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Bradford White Corporation
-
Rinnai America Corporation
-
Navien Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de calentadores de agua comerciales de América del Norte Empresas cubiertas en este informe
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Bradford White Corporation
- Navien Inc.
- Rinnai America Corporation
- GE Appliances
- Hubbell Water Heaters
- NORITZ America Corporation
- Laars Heating Systems
- Bosch Thermotechnology
- Ariston Holding N.V.
- Lochinvar, LLC
- AERCO International, Inc.
- Intellihot Inc.
- PVI Industries, LLC
- Lync by Watts
- Nyle Systems
- Stiebel Eltron, Inc.
- Mitsubishi Electric Corporation
- Daikin Applied
Desarrollos recientes de la industria en Mercado de calentadores de agua comerciales de América del Norte
- Octubre de 2026: Navien, Inc. inauguró su Centro de Innovación y Academia de Formación en Irvine, California, integrando el desarrollo de productos, la ingeniería, las pruebas y la formación de contratistas en una única instalación. Las clases comienzan en diciembre de 2026. El centro acelera la localización de productos para las condiciones del mercado de Estados Unidos y amplía la colaboración con empresas de servicios públicos y organizaciones de investigación.
- Mayo de 2026: A.O. Smith lanzó el calentador de agua comercial de condensación Adapt® Premium, que incorpora el intercambiador de calor helicoidal de acero inoxidable patentado de la empresa de su plataforma tecnológica Cyclone® y ofrece un factor de energía uniforme de 0,95 a 199.000 BTU de entrada, dirigido a aplicaciones comerciales de alto volumen que requieren un rendimiento conforme con el Departamento de Energía.
- Marzo de 2026: Lochinvar lanzó el calentador de agua sin depósito comercial Regent™ en 3 modelos de 500.000 a 1.000.000 BTU por hora con hasta un 97% de eficiencia térmica y una relación de modulación de 25:1, minimizando las pérdidas en espera durante los períodos de baja ocupación.
- Febrero de 2026: Rinnai America Corporation presentó los calentadores de agua eléctricos de depósito comerciales de la serie RECT™ en modelos de 50 y 80 galones en la Exposición AHR 2026, marcando la entrada formal de la empresa en el segmento de depósito eléctrico comercial junto a su cartera establecida de calentadores a gas sin depósito.
Alcance del informe del mercado de calentadores de agua comerciales de América del Norte
Resumen de la segmentación
| Calentadores de agua de almacenamiento |
| Calentadores de agua instantáneos y sin depósito |
| Calentadores de agua de bomba de calor e híbridos |
| Eléctrico |
| Gas natural y GLP |
| A petróleo |
| Solar |
| Otras fuentes de energía |
| Menos de 500 litros |
| 500-1.000 litros |
| 1.000-2.000 litros |
| 2.000-3.000 litros |
| Más de 3.000 litros |
| Hostelería — hoteles, centros turísticos, alojamiento |
| Atención médica — hospitales, clínicas, centros de cuidado |
| Institucional — educación, edificios públicos |
| Servicios de alimentación — restaurantes, cocinas comerciales |
| Edificios residenciales multifamiliares y comerciales |
| Fabricación, lavanderías y otras instalaciones |
| Ventas directas |
| Distribuidores y concesionarios |
| Estados Unidos |
| Canadá |
| México |
| Por tipo de producto | Calentadores de agua de almacenamiento |
| Calentadores de agua instantáneos y sin depósito | |
| Calentadores de agua de bomba de calor e híbridos | |
| Por fuente de energía | Eléctrico |
| Gas natural y GLP | |
| A petróleo | |
| Solar | |
| Otras fuentes de energía | |
| Por capacidad | Menos de 500 litros |
| 500-1.000 litros | |
| 1.000-2.000 litros | |
| 2.000-3.000 litros | |
| Más de 3.000 litros | |
| Por usuario final | Hostelería — hoteles, centros turísticos, alojamiento |
| Atención médica — hospitales, clínicas, centros de cuidado | |
| Institucional — educación, edificios públicos | |
| Servicios de alimentación — restaurantes, cocinas comerciales | |
| Edificios residenciales multifamiliares y comerciales | |
| Fabricación, lavanderías y otras instalaciones | |
| Por canal de distribución | Ventas directas |
| Distribuidores y concesionarios | |
| Por geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas clave respondidas en el informe
¿Cuál es el pronóstico para el mercado de calentadores de agua comerciales de América del Norte?
Se proyecta que el mercado de calentadores de agua comerciales de América del Norte aumente de 2,53 mil millones de USD en 2026 a 3,59 mil millones de USD para 2032, registrando un CAGR del 6,3% de 2027 a 2032. La demanda está respaldada por la sustitución de equipos instalados y por las actualizaciones a sistemas que cumplen con los nuevos requisitos de eficiencia y operación.
¿Qué categoría de producto está creciendo más rápido en América del Norte?
Se prevé que los calentadores de agua de bomba de calor e híbridos crezcan a un CAGR del 9,1% hasta 2032. Su adopción está respaldada por la planificación de la electrificación, las configuraciones de productos a escala comercial, los incentivos de las empresas de servicios públicos y una necesidad más amplia de equipos que puedan funcionar con enfoques modernos de gestión de energía en instalaciones.
¿Qué fuente de energía lidera las ventas de calentadores de agua comerciales en América del Norte?
El gas natural y el GLP representaron el 47,6% de las ventas de 2026, aunque se prevé que los sistemas eléctricos crezcan más rápido a un CAGR del 7,2% hasta 2032. El gas sigue siendo importante donde la infraestructura de combustible, los altos requisitos de recuperación y las condiciones operativas en climas fríos favorecen una configuración basada en gas o híbrida.
¿Por qué las instalaciones comerciales están reemplazando los calentadores de agua?
Las fallas en los equipos requieren una sustitución rápida en instalaciones que dependen del suministro continuo de agua caliente. La fecha de cumplimiento federal de octubre de 2027 también está cambiando las especificaciones futuras de los equipos a gas, lo que lleva a los propietarios a evaluar la eficiencia, la ventilación, el drenaje, los controles y los trabajos mecánicos relacionados cuando planifican una sustitución.
¿Qué usuario final tiene la mayor demanda de calentadores de agua comerciales?
La hostelería representó el 24,1% de las ventas de 2026 porque los hoteles necesitan agua caliente confiable para habitaciones, cocinas, operaciones de lavandería, piscinas, áreas de fitness y otras instalaciones. El segmento también valora la capacidad de recuperación, el diseño de sistemas redundantes y el soporte de servicio que limita las interrupciones para los huéspedes y las operaciones de las instalaciones.