
Marktgröße und Marktanteil des nordamerikanischen Marktes für gewerbliche Warmwasserbereiter
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
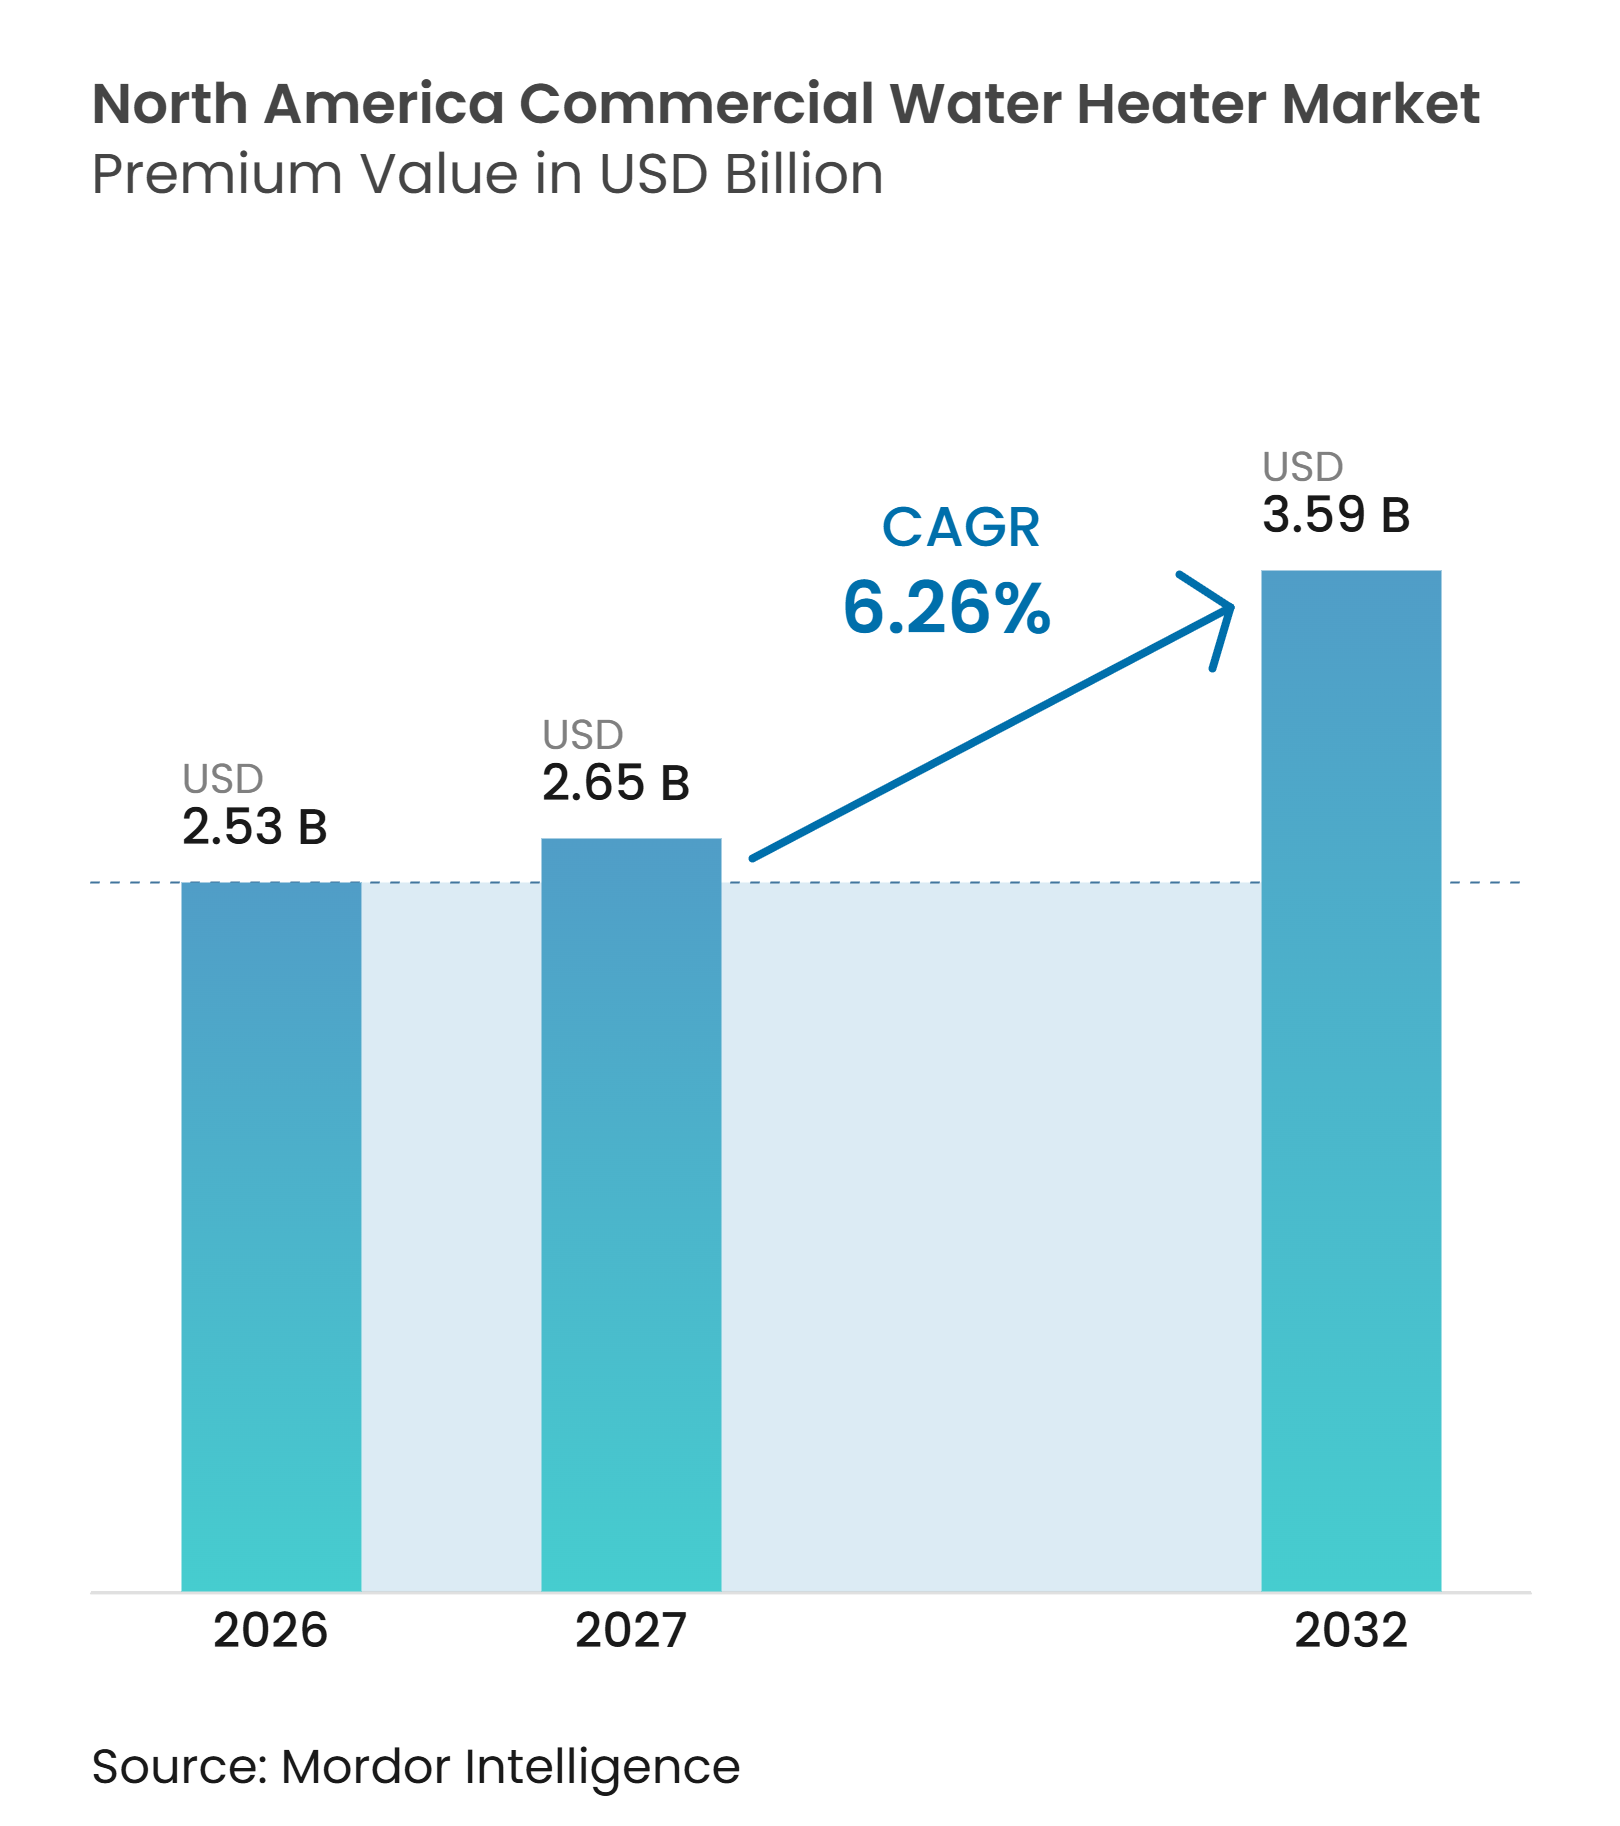
| Marktgröße im Basisjahr (2026) | 2.53 Milliarden US-Dollar |
| Marktgröße (2027) | 2.65 Milliarden US-Dollar |
| Marktgröße (2032) | 3.59 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.26 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für gewerbliche Warmwasserbereiter von Mordor Intelligence
Die Marktgröße des nordamerikanischen Marktes für gewerbliche Warmwasserbereiter wird voraussichtlich von 2,53 Milliarden USD im Jahr 2026 auf 2,65 Milliarden USD im Jahr 2027 anwachsen und bis 2032 einen Wert von 3,59 Milliarden USD erreichen, was einem CAGR von 6,29 % zwischen 2027 und 2032 entspricht. Der nordamerikanische Markt für gewerbliche Warmwasserbereiter wird durch Ersatzbedarf in Hotels, Gesundheitseinrichtungen, Gastronomiebetrieben und Mehrfamilienhäusern gestützt. Bundesweite Effizienzvorschriften verändern die Ersatzspezifikationen für gasbetriebene Geräte, während staatliche Bauvorschriften und Versorgungsunternehmen-Programme elektrische Systeme und Wärmepumpensysteme fördern. Einrichtungen legen zudem mehr Wert auf Fernüberwachung, Kompatibilität mit Gebäudeautomation und eine zuverlässige Warmwasserversorgung. Dies begünstigt Anbieter, die Geräte, Steuerungen, Inbetriebnahmeunterstützung und Serviceabdeckung bereitstellen können. Der Mangel an qualifizierten Kältetechnik- und Steuerungstechnikern bleibt eine praktische Einschränkung für die Einführung komplexerer Systeme.
Wichtigste Erkenntnisse des Berichts
-
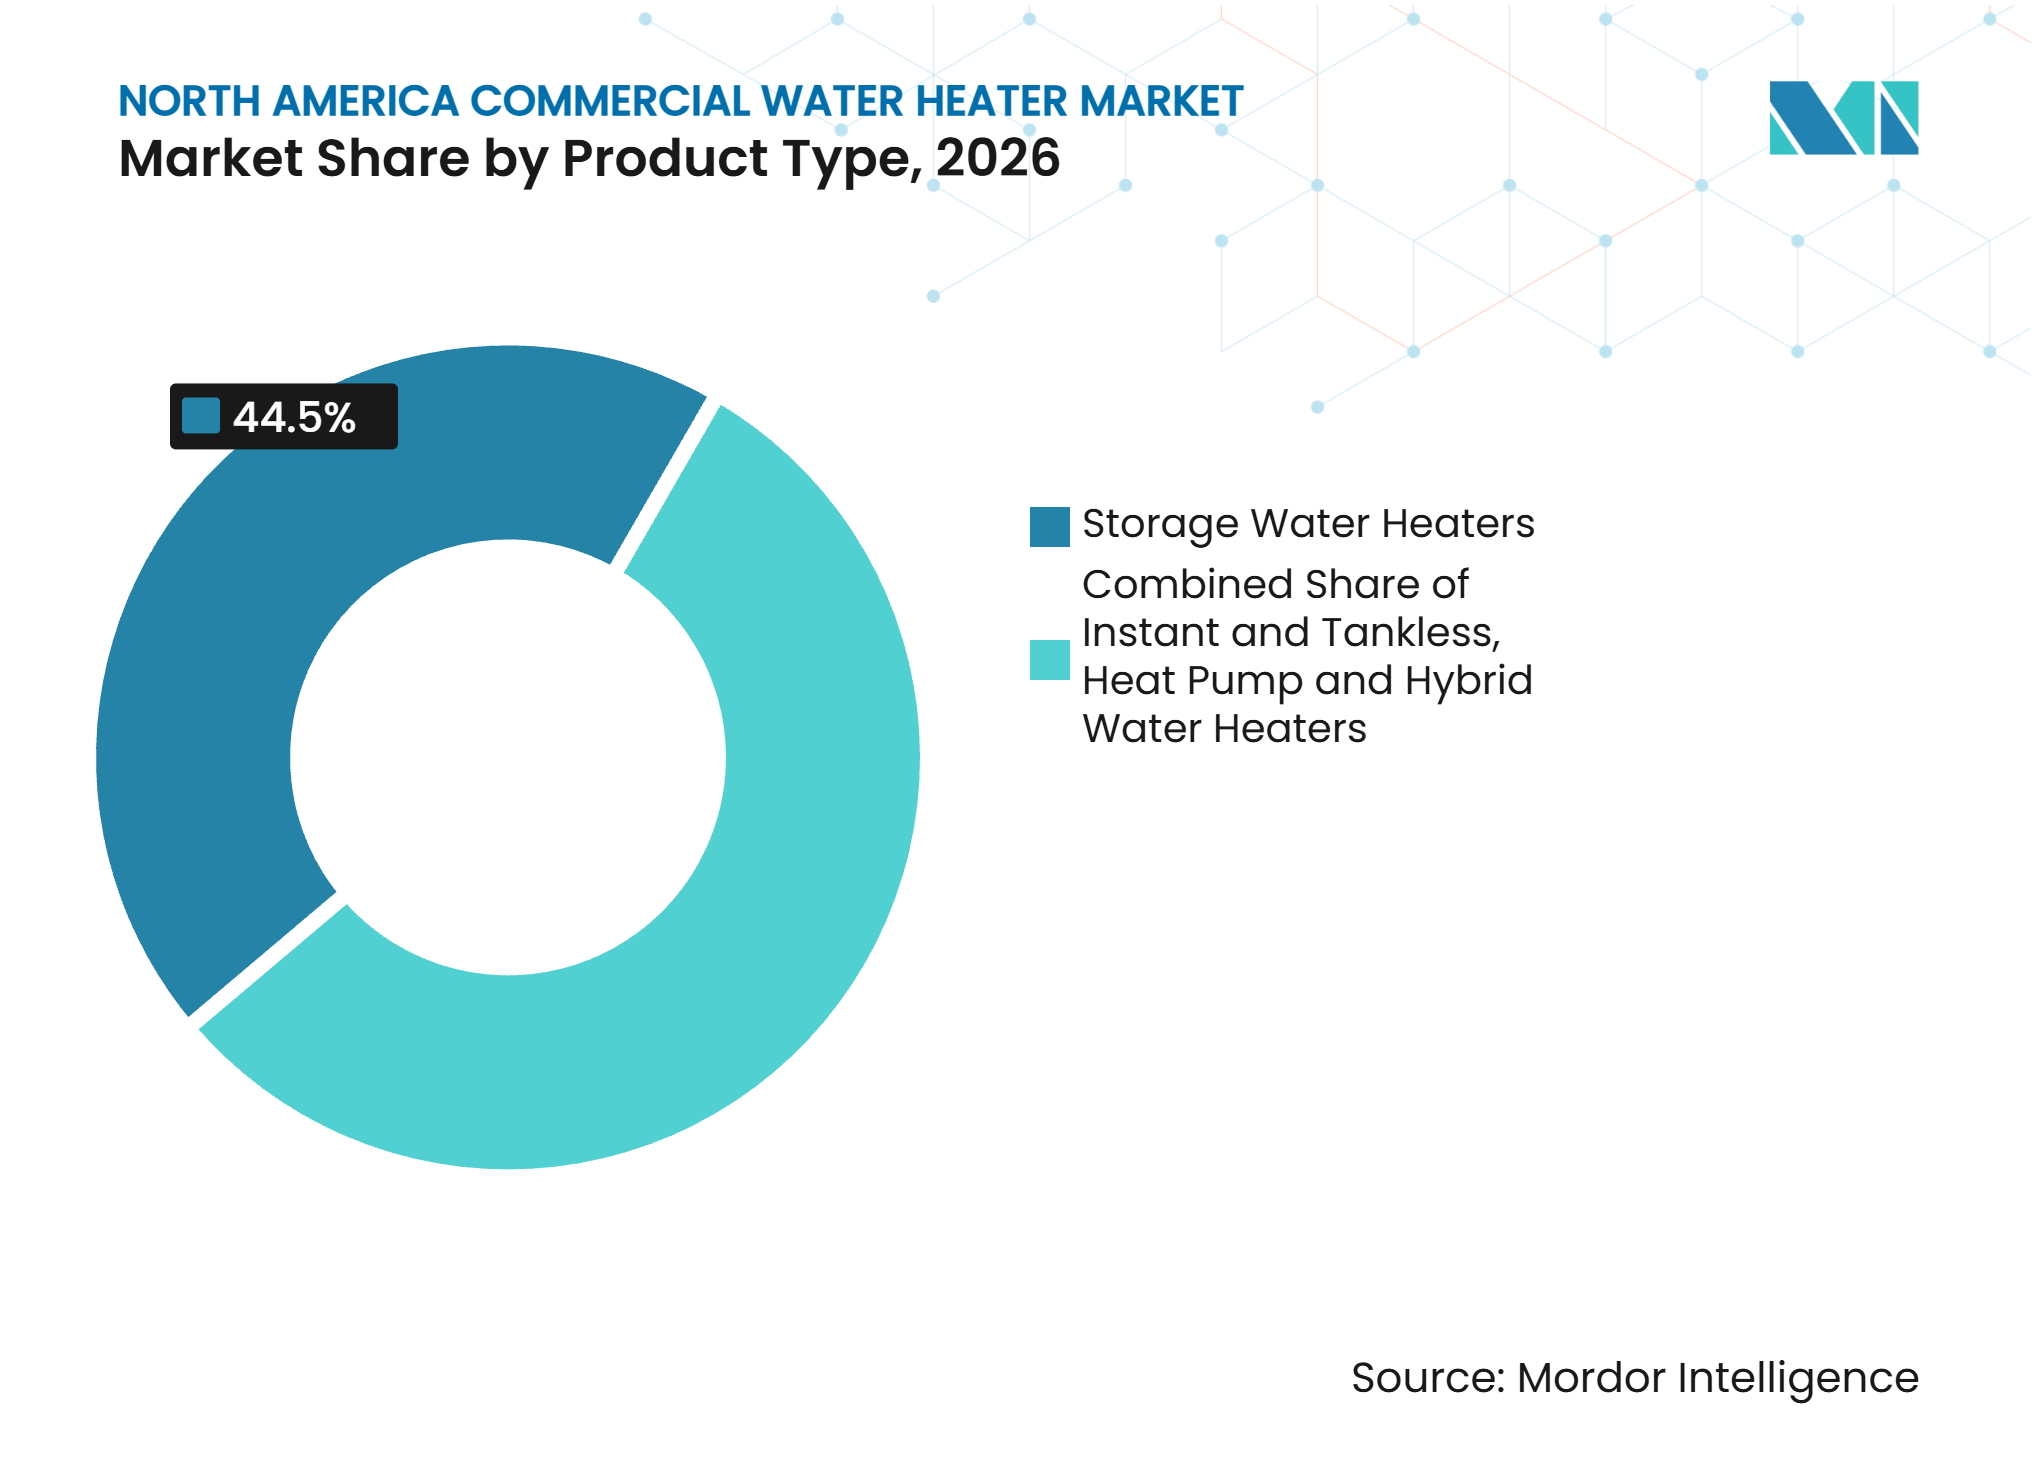
Nach Produkttyp hielten Speicherwarmwasserbereiter im Jahr 2026 einen Marktanteil von 44,5 % am nordamerikanischen Markt für gewerbliche Warmwasserbereiter, während Wärmepumpen- und Hybridwarmwasserbereiter bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen werden.
-
Nach Energiequelle hielten Erdgas und Flüssiggas im Jahr 2026 einen Marktanteil von 47,6 % am nordamerikanischen Markt für gewerbliche Warmwasserbereiter, während elektrische Systeme bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
-
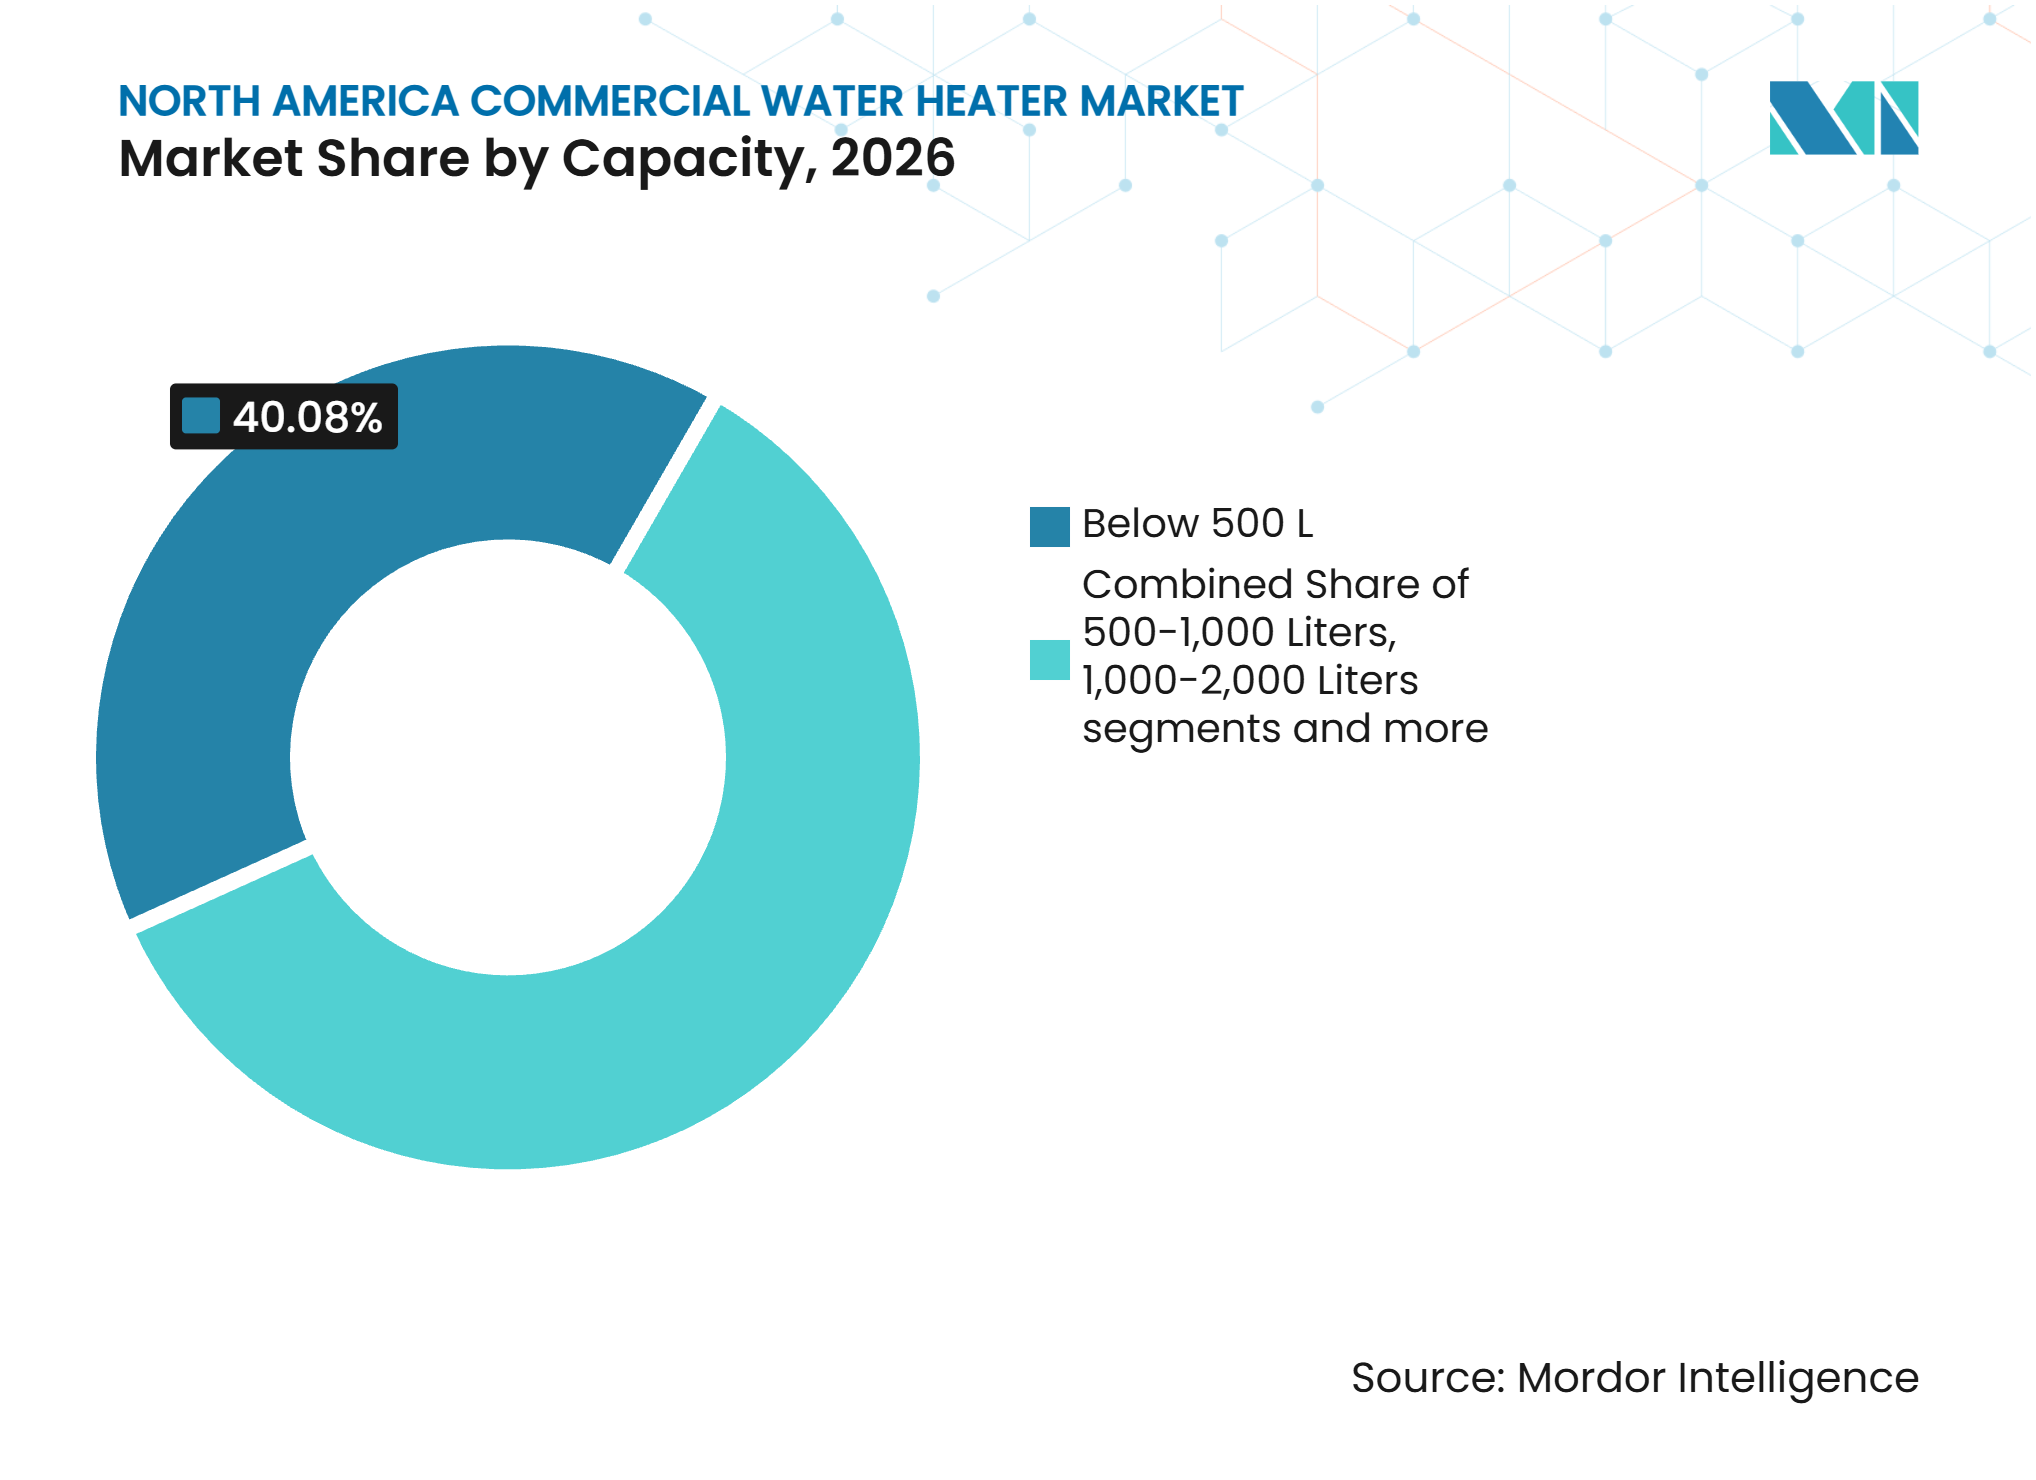
Nach Kapazität hielten Systeme unter 500 Liter im Jahr 2026 einen Umsatzanteil von 40,1 %, während Systeme über 3.000 Liter bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen werden.
-
Nach Endnutzer hielt das Gastgewerbe im Jahr 2026 einen Umsatzanteil von 24,1 %, während Fertigungsbetriebe, Wäschereien und andere Industrieanlagen bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
-
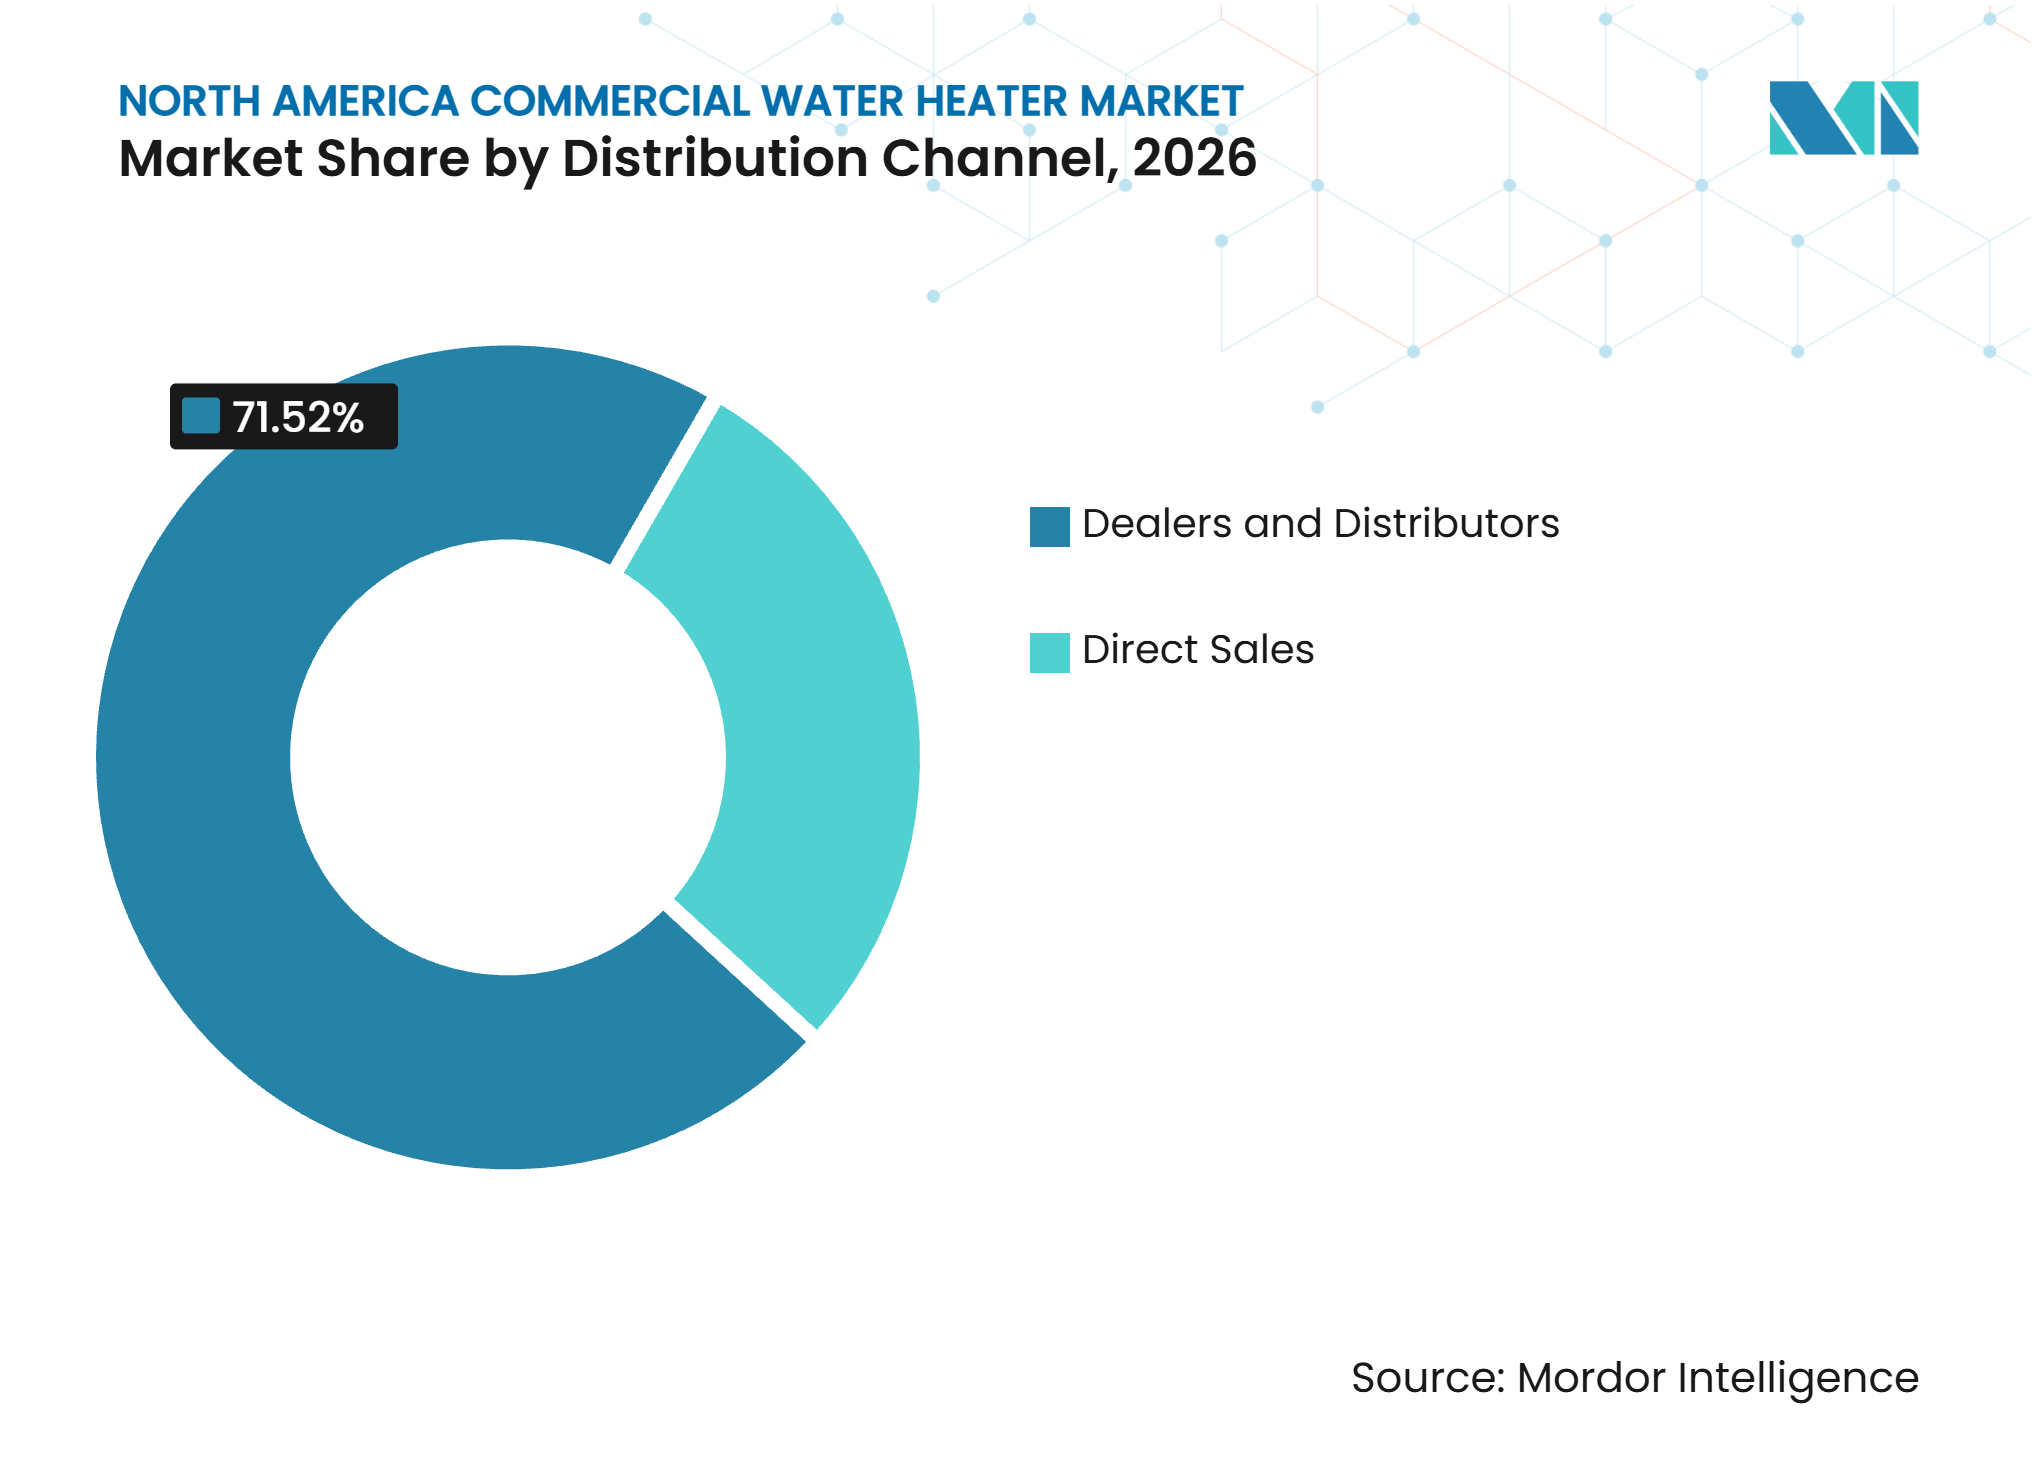
Nach Vertriebskanal hielten Händler und Distributoren im Jahr 2026 einen Umsatzanteil von 71,5 %, während der Direktvertrieb bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen wird.
-
Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Umsatzanteil von 78,2 %, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gewerblicher Austausch veralteter Warmwasserbereitungsanlagen | +1.5% | National, mit frühen Gewinnen in dicht besiedelten städtischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Bau von Gastgewerbe-, Gesundheits- und institutionellen Einrichtungen | +1.2% | National, am stärksten in den Sun-Belt-Staaten und den Grenzregionen zu Mexiko | Mittelfristig (2–4 Jahre) |
| Effizienzstandards des Energieministeriums und staatliche Bauvorschriften | +1.4% | National, mit frühen Auswirkungen in Kalifornien und New York | Mittelfristig (2–4 Jahre) |
| Gewerbliche Wärmepumpenadoption, unterstützt durch Versorgungsunternehmen-Rabatte | +1.0% | Kalifornien, Pazifischer Nordwesten und Nordosten, mit Ausweitung in den Südosten und den mittleren Atlantikraum | Mittelfristig (2–4 Jahre) |
| Integration von Gebäudeautomation und Lastflexibilität für gewerbliche Einrichtungen | +0.6% | Büro- und institutionelle Einrichtungen im Nordosten und Westen der USA | Langfristig (≥ 4 Jahre) |
| N+1-Redundanzanforderungen in Gastgewerbe- und Gesundheitseinrichtungen | +0.3% | National, konzentriert auf Krankenhausgeländen und städtischen Hotelkomplexen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gewerblicher Austausch veralteter Warmwasserbereitungsanlagen
Der nordamerikanische Markt für gewerbliche Warmwasserbereiter profitiert von wiederkehrendem Ersatzbedarf, da ein Geräteausfall in Hotels, Krankenhäusern und anderen Einrichtungen, die auf kontinuierliche Warmwasserversorgung angewiesen sind, eine schnelle Reaktion erfordert. Der Ersatzzyklus wird komplexer, da neue Gasgeräte höhere Effizienzanforderungen erfüllen müssen. Das Energieministerium der Vereinigten Staaten hat die Durchsetzung der aktualisierten gewerblichen Gas-Warmwasserbereiter-Standards auf Oktober 2027 verschoben und gibt den Betreibern damit einen definierten Compliance-Termin für künftige Spezifikationen[1]. Die Vorschrift verlangt Kondensationstechnik für relevante gasbetriebene Speicher- und Durchlaufproduktklassen, was die Anforderungen an Abgasführung und Kondensatmanagement verändern kann[2]. Dies erhöht den Planungsaufwand bei Ersatzprojekten und stärkt die Nachfrage nach Anbietern mit Auftragnehmer- und technischem Serviceunterstützung. Der nordamerikanische Markt für gewerbliche Warmwasserbereiter zieht daher Nachfrage sowohl aus notwendigen Ersatzbeschaffungen als auch aus Geräteaufrüstungen.
Bau von Gastgewerbe-, Gesundheits- und institutionellen Einrichtungen
Neubauten stützen die Nachfrage nach Warmwasserbereitern, da Hotels, Krankenhäuser, Schulen und institutionelle Einrichtungen zuverlässige zentrale Warmwassersysteme benötigen. Hotels benötigen erhebliche Warmwasserkapazitäten für Gästezimmer, Küchen, Wäschereibetrieb und Freizeitbereiche. Gesundheitseinrichtungen haben strengere Betriebsanforderungen, da Wassertemperaturkontrolle, Zirkulation und Systemzuverlässigkeit die Serviceerbringung beeinflussen. Das Amerikanische Institut der Architekten erwartete für 2026 einen Anstieg der Bauausgaben im Hotelsektor um 6 %, was die Projektpipeline für gewerbliche Haustechnikausrüstung stützt[3]. Diese Einrichtungen verwenden häufig redundante Systemdesigns, die die Anzahl der installierten Einheiten über den Grundlastbedarf hinaus erhöhen. Diese Bautätigkeit schafft auch eine Chance für Anbieter, die Ingenieure bei der Spezifikation von Geräten für komplexe Einrichtungsanforderungen unterstützen können.
Effizienzstandards des Energieministeriums und staatliche Bauvorschriften
Bundesweite Effizienzanforderungen sind ein zentraler Faktor bei der Produktauswahl im nordamerikanischen Markt für gewerbliche Warmwasserbereiter. Die Vorschriften des Energieministeriums legen höhere Leistungsschwellen für betroffene gewerbliche gasbetriebene Geräte fest und drängen künftige Ersatzspezifikationen in Richtung Kondensationstechnologie[4]. California Title 24 und New York Local Law 97 fügen lokale Compliance-Faktoren hinzu, die Gebäudeeigentümer dazu veranlassen, elektrifizierte und hocheffiziente Optionen zu prüfen. Diese Anforderungen können zwei Beschaffungswege schaffen, wobei einige Einrichtungen hocheffiziente Gasgeräte bevorzugen und andere elektrische oder Wärmepumpensysteme priorisieren. Die Compliance-Planung ist besonders wichtig für Einrichtungen mit großen zentralen Anlagen, da Änderungen Belüftungs-, Entwässerungs-, Steuerungs- oder Elektroarbeiten erfordern können. Hersteller, die konforme Geräte mit klarer Anwendungsunterstützung bereitstellen, sind besser positioniert, um an diesem Aufrüstungszyklus teilzunehmen.
Gewerbliche Wärmepumpenadoption, unterstützt durch Versorgungsunternehmen-Rabatte
Gewerbliche Wärmepumpen-Warmwasserbereiter gewinnen an Aufmerksamkeit, da sie den Einsatz fossiler Brennstoffe vor Ort reduzieren und Gebäudeelektrifizierungspläne unterstützen können. Anreize können die Anfangskostenlücke für Projekte verringern, die sonst konventionelle Gasgeräte wählen würden. Wärmepumpeninstallationen erfordern Kenntnisse des Kältekreislaufs, ausreichende elektrische Kapazität und eine sorgfältige Inbetriebnahme, was die Kompetenz der Auftragnehmer wichtig macht. Lochinvar gibt an, dass sein gewerbliches Wärmepumpen-Warmwasserbereiter-System Veritus in kaskadierten Installationen von bis zu 64 Einheiten angeordnet werden kann, um den Bedarf größerer Einrichtungen zu decken. Diese Art von Systemdesign kann Wärmepumpengeräte für Hochbedarfsnutzer relevanter machen, die bisher auf größere Gasanlagen angewiesen waren. Der nordamerikanische Markt für gewerbliche Warmwasserbereiter bietet Raum für Anbieter, die Produktlieferung mit Installationsberatung und langfristiger Serviceunterstützung verbinden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte-, Installations- und Inbetriebnahmekosten | -0.9% | National, mit stärkerem Druck in Regionen mit höheren Arbeitskosten | Mittelfristig (2–4 Jahre) |
| Mangel an Kältekreislauf- und gewerblichen Steuerungstechnikern | -0.8% | National, mit gravierenden Engpässen in ländlichen Märkten und Mittelstädten | Mittelfristig (2–4 Jahre) |
| Gasinfrastruktur-Bindung in Kaltklimamärkten | -0.5% | Nordöstliche Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Integrationshürden durch veraltete BACnet- und proprietäre Gebäudesteuerungssysteme | -0.3% | National, insbesondere in älteren städtischen Gewerbe- und Institutionsgebäuden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Geräte-, Installations- und Inbetriebnahmekosten
Hocheffiziente gewerbliche Warmwasserbereiter können Kosten verursachen, die bei einem einfachen Austausch nicht anfallen. Kondensationsgeräte können eine Kondensatneutralisierung, kompatible Abgasführung und damit verbundene mechanische Änderungen erfordern. Hybrid- und Wärmepumpengeräte können zudem Upgrades der Elektroverteilung, Raumplanung und spezialisierte Inbetriebnahme erfordern. Diese Anforderungen erschweren es unabhängigen Hotels, regionalen Kliniken und anderen mittelgroßen Betreibern, die Projektkosten zu tragen. Finanzierungsbedingungen können dazu führen, dass einige Betreiber freiwillige Aufrüstungen aufschieben, bis die vorhandenen Geräte das Ende ihrer Lebensdauer erreichen. Der nordamerikanische Markt für gewerbliche Warmwasserbereiter profitiert weiterhin von obligatorischem Ersatzbedarf, aber die Kosten können die freiwillige Einführung von Premiumprodukten verlangsamen.
Mangel an Kältekreislauf- und gewerblichen Steuerungstechnikern
Der Mangel an ausgebildeten Technikern schränkt den Einsatz von Geräten ein, die auf Kältekreislauf- und Steuerungskenntnissen beruhen. Das Statistikamt für Arbeit der Vereinigten Staaten prognostiziert zwischen 2023 und 2033 jährlich 40.100 offene Stellen für Heizungs-, Klima- und Kältetechniker sowie Installateure. Standardmäßige Klempnerkenntnisse sind nicht immer ausreichend für die Inbetriebnahme gewerblicher Wärmepumpen oder die Integration in Gebäudesteuerungen. Die Einschränkung ist besonders relevant in ländlichen Märkten und Mittelstädten mit kleineren Facharbeiterpools. Carrier führte 2025 TechVantage Ignite ein, um die Ausbildung von Technikern und Steuerungsingenieuren zu erweitern, was zeigt, wie Hersteller auf den Arbeitskräftebedarf reagieren. Die Personalentwicklung wird wichtig bleiben, da sich der Produktmix in Richtung Wärmepumpen und vernetzter Geräte verschiebt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wärmepumpenkategorien übertreffen herkömmliche Speichersysteme im PrognosezeitraumSpeicherwarmwasserbereiter hielten im Jahr 2026 einen Anteil von 44,5 % an der Marktgröße des nordamerikanischen Marktes für gewerbliche Warmwasserbereiter, was ihre fest verankerte Nutzung in Hotels, Restaurants, Gastronomiebetrieben, Mehrfamilienhäusern und anderen Einrichtungen widerspiegelt, in denen ein anhaltender Warmwasserbedarf tankbasierte Zentralsysteme begünstigt. Ihre Position beruht auf der etablierten Vertrautheit der Auftragnehmer, der Fähigkeit, hohe Nachfragemengen zu bewältigen, und der praktischen Eignung von Speichersystemen in Gebäuden mit ausreichend Technikraumfläche. Der bundesweite Compliance-Termin im Oktober 2027 verändert den Ersatzweg für betroffene gasbetriebene Speicherprodukte, da neu hergestellte Geräte höhere Effizienzanforderungen erfüllen müssen, was das Wärmetauscherdesign, die Abgasführung, die Kondensathandhabung und die Installationspraktiken der Auftragnehmer verändern kann. Durchlauf- und Tankless-Systeme bedienen weiterhin Nachrüstumgebungen, in denen der Bodenraum begrenzt ist, während modulare Installationen den Einrichtungsbetreibern mehr Flexibilität bei der Anpassung der Kapazität an den sich ändernden Bedarf geben können. Diese Entscheidungen halten den nordamerikanischen Markt für gewerbliche Warmwasserbereiter auf Geräteleistung, Installationspraktikabilität, Steuerungskompatibilität und zuverlässigen Service ausgerichtet, anstatt nur auf die anfängliche Produktverfügbarkeit.
Wärmepumpen- und Hybridwarmwasserbereiter werden bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen und sind damit die am schnellsten wachsende Produktgruppe, da Elektrifizierungspläne und Effizienzanforderungen Einrichtungen dazu veranlassen, Alternativen zu konventionellen Gassystemen in Betracht zu ziehen. Ihre Nutzung wird praktischer, wenn Hersteller mehrere Einheiten als koordiniertes System konfigurieren können, sodass eine größere Immobilie Wärmepumpentechnologie einsetzen kann, ohne auf ein einziges überdimensioniertes Gerät angewiesen zu sein. Lochinvar gibt an, dass seine gewerbliche Wärmepumpen-Warmwasserbereiter-Plattform Veritus kaskadierte Konfigurationen von bis zu 64 Einheiten unterstützen kann, was zeigt, wie Anbieter den Skalierungsbedarf von Hotels, institutionellen Nutzern und anderen Hochbedarfseinrichtungen adressieren. Die Kategorie erfordert weiterhin geeignete elektrische Infrastruktur, durchdachte Raumplanung und Techniker, die Kältekreislaufgeräte verstehen, sodass die Produkteinführung eng mit der Fähigkeit zur vollständigen Installationsdurchführung verknüpft ist. Hersteller, die Anwendungstechnik, Steuerungsintegration, Auftragnehmerausbildung und Serviceunterstützung kombinieren können, werden besser in der Lage sein, die betrieblichen Bedenken zu adressieren, die gewerbliche Kaufentscheidungen prägen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Energiequelle:
Elektrische Systeme gewinnen an Dynamik auf einer gasdominanten installierten BasisErdgas und Flüssiggas hielten im Jahr 2026 einen Anteil von 47,6 % am nordamerikanischen Markt für gewerbliche Warmwasserbereiter, was die tiefe Kraftstoffinfrastruktur, die weit verbreitete Vertrautheit der Auftragnehmer und den anhaltenden Bedarf an hohen Aufheizraten in vielen gewerblichen Umgebungen widerspiegelt. Gasbetriebene Geräte bleiben in Einrichtungen mit großen zentralen Anlagen, in Regionen mit etablierten Gasnetzen und in Kaltklimagebieten relevant, in denen Betreiber eine gasbasierte oder hybride Backup-Lösung schätzen können. Bundesweite Standards erhöhen die Leistungsschwelle für betroffene gewerbliche Gas-Warmwasserbereiter und begünstigen Kondensationstechnologie bei künftigen Installationen, wobei Gebäudeeigentümer die damit verbundenen Abgasführungs- und Entwässerungsanforderungen berücksichtigen müssen. Dies beseitigt nicht die Rolle von Gasgeräten, ändert aber die Ersatzentscheidung von einem einfachen gleichartigen Kauf zu einer umfassenderen Bewertung von Effizienz, Gebäudeinfrastruktur und künftiger Compliance. Der nordamerikanische Markt für gewerbliche Warmwasserbereiter wird daher weiterhin Gasprodukte umfassen, obwohl ihr Wertversprechen zunehmend von Kondensationsleistung und projektbezogenem Systemdesign abhängen wird.
Elektrische Systeme werden bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen, der höchsten Rate in der Energiequellenkategorie, da Versorgungsunternehmen-Anreize und staatliche Bauanforderungen den Fall für elektrifizierte Warmwasserbereitung verbessern. Wärmepumpentechnologie erweitert die Bandbreite gewerblicher Standorte, die elektrische Systeme nutzen können, insbesondere wenn Projekte über ausreichende elektrische Kapazität verfügen und Eigentümer auf niedrigere Emissionen vor Ort hinarbeiten. Das Systemdesign wird zunehmend wichtiger, da die Auswahl von Kältemitteln, Steuerungen, Speicherkapazität und Backup-Geräten sowohl die Leistung als auch die Compliance beeinflussen kann. Ölbetriebene Systeme bleiben außerhalb begrenzter Kaltklima-Anwendungen weniger wettbewerbsfähig, da sie mit Kraftstoffpreisrisiken und einer schmaleren Versorgungsbasis konfrontiert sind, während solarthermische Warmwasserbereitung spezialisiert bleibt, da ihre Eignung von den Standortbedingungen und der Projektkomplexität abhängt. Diese Faktoren deuten darauf hin, dass der nordamerikanische Markt für gewerbliche Warmwasserbereiter mehrere Energiepfade beibehalten wird, wobei regionale Vorschriften und betriebliche Anforderungen der Einrichtungen bestimmen, welcher gewählt wird.
Nach Kapazität:
Großformatige Systeme unterstützen industriellen und institutionellen BedarfSysteme unter 500 Liter machten im Jahr 2026 40,1 % des Umsatzes aus und bedienen unabhängige Hotels, Restaurants, Kliniken, kleinere institutionelle Einrichtungen und andere Nutzer, die mit kompakten Einzelgerätkonfigurationen arbeiten können. Das Segment verfügt über eine breite installierte Basis, da der Geräteplatzbedarf und die Kapazität mit vielen routinemäßigen gewerblichen Anwendungen übereinstimmen, insbesondere wenn Betreiber bestehende Systeme in etablierten Technikräumen ersetzen. Einrichtungen können auch mehr als ein kleineres System verwenden, wenn sie betriebliche Redundanz ohne Umstieg auf ein großes zentrales Gerät wünschen, was dazu beitragen kann, den Betrieb während Wartungsereignissen aufrechtzuerhalten. Die Produktauswahl in diesem Bereich hängt von der Spitzenwarmwassernachfrage, dem Aufheizungsbedarf, der verfügbaren Bodenfläche, der Strom- oder Gasversorgung und den lokalen Installationsanforderungen ab. Händler und Auftragnehmer bleiben für den nordamerikanischen Markt für gewerbliche Warmwasserbereiter in diesem Kapazitätsbereich wichtig, da sie Eigentümern helfen, diese Standortbedingungen in einen geeigneten Produkt- und Installationsplan umzusetzen.
Systeme über 3.000 Liter werden bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen, da Industriestandorte, Wäschereien, große Hotels und andere Einrichtungen mit kontinuierlichem Sanitär- oder Prozesswasserbedarf eine umfangreichere Warmwasserinfrastruktur benötigen. Diese Projekte umfassen in der Regel Ingenieurberater, direkte Herstellerbeteiligung, maßgeschneidertes mechanisches Design und sorgfältige Planung für Redundanz, Inbetriebnahme und Lebenszyklusservice. Kapazitätsgruppen zwischen 500 Liter und 2.000 Liter erfüllen weiterhin die Anforderungen mittelgroßer Hotelimmobilien, Krankenhausflügel, großer Gastronomiebetriebe und institutioneller Standorte, die mehr Kapazität benötigen, als ein kompaktes System bieten kann. Die Entscheidung, mehrere Einheiten anstelle eines zentralen Geräts zu verwenden, kann die Resilienz in Einrichtungen stärken, in denen eine Warmwasserunterbrechung den Gästeservice, Hygieneverfahren oder den täglichen Betrieb stören würde. Dieser Kapazitätsmix unterstützt die direkte Herstellerbeteiligung bei größeren Projekten und bewahrt gleichzeitig die Rolle von Distributoren und Auftragnehmern bei routinemäßigen gewerblichen Ersatzarbeiten.

Nach Endnutzer:
Gastgewerbe verankert den Wert, während Industrieanlagen an Dynamik gewinnenDas Gastgewerbe hielt im Jahr 2026 24,1 % des Umsatzes und ist damit die größte Endnutzergruppe, da Hotels zuverlässiges Warmwasser für Gästezimmer, Küchen, Wäschereibetrieb, Fitnesseinrichtungen, Pools und andere Freizeitbereiche benötigen. Diese vielfältigen Lasten begünstigen langlebige Zentralsysteme mit zuverlässiger Aufheizkapazität und Steuerungen, die Schwankungen in der Belegung, dem Mahlzeitenservice und den Housekeeping-Plänen berücksichtigen können. Das Amerikanische Institut der Architekten prognostizierte für 2026 ein Wachstum der Bauausgaben im Hotelsektor um 6 %, was die Entwicklungspipeline für gewerbliche Haustechnikausrüstung stützt. Gesundheitseinrichtungen stellen ebenfalls hohe Anforderungen an Wassertemperaturkontrolle, Zirkulation, Systemzuverlässigkeit und die Fähigkeit, die Servicekontinuität während Wartungs- oder Geräteausfällen aufrechtzuerhalten. Diese Anforderungen verschaffen Anbietern einen Vorteil, wenn sie redundante Anlagendesigns, anwendungsspezifische Steuerungen, Inbetriebnahme und langfristige Wartungsprogramme unterstützen können.
Fertigungsbetriebe, Wäschereien und andere Industrieanlagen werden bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen, da ihre Prozesse anhaltende Anforderungen an Sanitär, Reinigung, Prozesswasser und die Lieferung großer Warmwassermengen schaffen. Solche Nutzer benötigen häufig Geräte mit höherer Kapazität und können mehr Wert auf direkte Anwendungstechnik legen, insbesondere wenn das System in ein breiteres Anlagendesign passen oder neben speziellen Produktionsgeräten betrieben werden muss. Gastronomie- und institutionelle Nutzer bieten weiterhin zuverlässigen Ersatzbedarf, auch wenn ihre strukturellen Wachstumstreiber weniger ausgeprägt sind als die der Industrieanlagen. Mehrfamilienprojekte bilden eine verwandte Chance, da Entwickler gewerbliche Wärmepumpensysteme in Betracht ziehen können, wenn Gebäudeleistungsanforderungen und zentrale Warmwasserversorgungsanforderungen übereinstimmen. Dieser Mix ermöglicht es dem nordamerikanischen Markt für gewerbliche Warmwasserbereiter, von stabilem Ersatzbedarf im Gastgewerbe zu profitieren und gleichzeitig an industrieller Expansion und der schrittweisen Einführung hocheffizienterer Geräte teilzunehmen.
Nach Vertriebskanal:
Direktvertrieb gewinnt in einem händlergeführten Netzwerk an BodenHändler und Distributoren hielten im Jahr 2026 71,5 % des Umsatzes, da gewerbliche Warmwasserbereiterkäufe durch technische Spezifikationen, Auftragnehmervorlieben, lokale Lagerverfügbarkeit und die Notwendigkeit geprägt sind, Ersatzgeräte ohne lange Verzögerungen zu beschaffen. Diese Kanalpartner bieten Produktauswahl, lokale Lagerbestände, Auftragnehmerbeziehungen und Kreditvereinbarungen, die Haustechnikunternehmen helfen können, auf dringende Ersatzanforderungen zu reagieren. Das Modell ist besonders wichtig für gängige gewerbliche Projekte und kleinere Standorte, bei denen Gebäudeeigentümer auf ihren Auftragnehmer angewiesen sind, um ein konformes Produkt zu identifizieren und die Installation zu arrangieren. Distributoren können auch die Produktauswahl unterstützen, indem sie Auftragnehmern helfen, lokale Vorschriften, Platzbeschränkungen und die Kompatibilität eines Ersatzsystems mit der vorhandenen Haustechnikinfrastruktur zu berücksichtigen. Der händlergeführte Weg wird für den nordamerikanischen Markt für gewerbliche Warmwasserbereiter zentral bleiben, auch wenn Hersteller tiefere Beziehungen zu größeren Einrichtungseigentümern anstreben.
Der Direktvertrieb wird bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen, da Krankenhausnetzwerke, Hotelketten, Universitätssysteme und andere Mehrstandardkäufer über ausreichendes Beschaffungsvolumen verfügen, um direkt mit Herstellern über Serviceverträge und digitale Plattformen zusammenzuarbeiten. Vernetzte Geräte können diesen Ansatz stärken, indem sie Herstellern und Eigentümern einen besseren Einblick in Betriebsbedingungen, Wartungsbedarf und die Leistung von Warmwasserbereitungsanlagen an mehreren Standorten geben. A.O. Smith bietet iCOMM-Konnektivität für gewerbliche Warmwasserbereiter an, was zeigt, wie Gerätesteuerungen die direkte Kundenbindung über den Erstkauf hinaus unterstützen können. Die direkte Beteiligung ist am relevantesten für große und komplexe Systeme, bei denen Inbetriebnahme, Steuerungsintegration, Wartungsplanung und Lebenszyklusunterstützung zentral für die Kaufentscheidung sind. Vertrieb und Direktverkauf werden daher nebeneinander bestehen, wobei die Kanalwahl die Einrichtungsgröße, Systemkomplexität, Beschaffungspraktiken und das erforderliche Maß an technischer Unterstützung widerspiegelt.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten machten im Jahr 2026 78,2 % der Marktgröße des nordamerikanischen Marktes für gewerbliche Warmwasserbereiter aus. Ihre Position spiegelt eine große gewerbliche Gebäudebasis und erhebliche Nachfrage aus dem Gastgewerbe, dem Gesundheitswesen, institutionellen Einrichtungen, der Gastronomie und Mehrfamilienhäusern wider. Der bundesweite Compliance-Termin im Oktober 2027 schafft einen definierten Planungshorizont für betroffene gasbetriebene gewerbliche Warmwasserbereiter-Ersatzbeschaffungen. California Title 24 und New York Local Law 97 fügen regionale Compliance-Faktoren hinzu, die hocheffiziente und elektrifizierte Geräte begünstigen können. Einrichtungen übernehmen auch vernetzte Geräte, die in breitere Gebäudemanagementsysteme passen können. Das Ergebnis ist ein Markt, bei dem die Geräteauswahl zunehmend von Energievorschriften, Einrichtungssteuerungen und Auftragnehmerkapazitäten abhängt, anstatt nur von den Anschaffungskosten.
Mexiko
Mexiko wird bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen. Industrie- und Gastgewerbebauten stützen die Nachfrage nach Großkapazitätssystemen für Prozesswasser, Sanitär, Wäscherei und Gästeservices. Nearshoring-Aktivitäten unterstützen die Entwicklung von Einrichtungen, die eine zuverlässige Haustechnikinfrastruktur benötigen. Dies erhöht die Relevanz gewerblicher Systeme, die kontinuierliche Betriebslasten bedienen können. Anbieter mit direkter Spezifikationsunterstützung und Produktpaletten für größere Anwendungen sind positioniert, um an diesen Projekten teilzunehmen. Die Marktgröße des nordamerikanischen Marktes für gewerbliche Warmwasserbereiter in Mexiko bleibt kleiner als in den Vereinigten Staaten, aber seine Wachstumsrate deutet auf eine stärkere bauleitende Chance hin.
Kanada und die weitere Region
Kanada trägt durch Nachrüstungsersatz und institutionellen Bau zu einer stabilen Nachfrage bei. Kalte Bedingungen können die Eignung einiger Wärmepumpeninstallationen einschränken und den Wert von Hybridkonfigurationen mit zuverlässiger Backup-Kapazität erhöhen. Der Amerikanische Rat für eine energieeffiziente Wirtschaft identifiziert schwierige Gebäudeanwendungen als wichtige Überlegung bei der Dekarbonisierungsplanung. Dies macht lokales Klima, Gebäudedesign und Kraftstoffverfügbarkeit wichtig bei der Systemauswahl. In der gesamten Region fördern Energievorschriften und Einrichtungsmanagementpraktiken effizientere und vernetzte Warmwasserbereitungssysteme. Der nordamerikanische Markt für gewerbliche Warmwasserbereiter zeigt weiterhin unterschiedliche nationale Muster, wobei Regulierung und Ersatz der installierten Basis die Nachfrage in den Vereinigten Staaten, Bautätigkeit in Mexiko und Klimabedingungen in Kanada prägen.
Wettbewerbslandschaft
Marktkonzentration
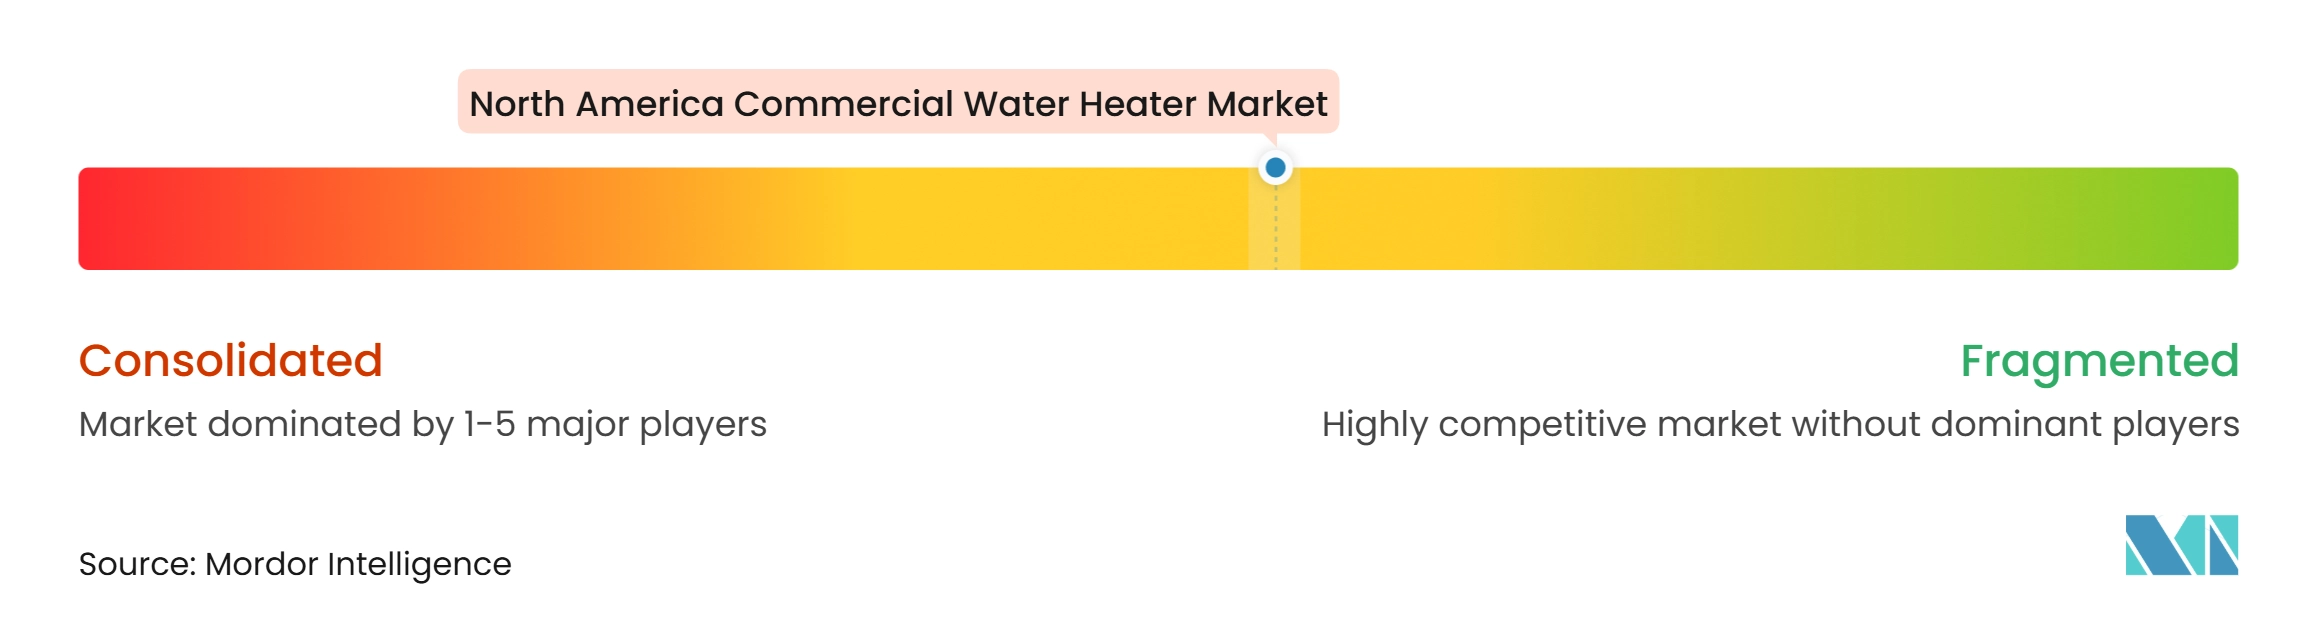
Der nordamerikanische Markt für gewerbliche Warmwasserbereiter umfasst mehrere etablierte Hersteller neben Spezialanbietern in hocheffizienten und institutionellen Anwendungen. A.O. Smith, Rheem und Bradford White halten führende Positionen in den Kategorien Gasspeicher, Tankless, Kondensation und verwandten Produktkategorien. Lochinvar, AERCO, Navien, PVI Industries und andere Spezialisten konkurrieren in Premiuumsystemen und komplexen Projekten. Der Wettbewerb hängt zunehmend von Systemfähigkeit, Auftragnehmerunterstützung, Fernüberwachung und Einhaltung von Effizienzvorschriften ab. ENERGY STAR- und ASHRAE-Kompatibilität können wichtige Beschaffungsanforderungen für staatliche und Gesundheitsanwendungen sein. Dies lässt eine bedeutende Rolle für Hersteller, die technische Spezifikationen erfüllen und zuverlässigen Außendienst bereitstellen können.
Die Produktentwicklung zeigt, wie Anbieter um hocheffiziente Anwendungen konkurrieren. A.O. Smith stellte im Mai 2026 den Adapt Premium Condensing Commercial Water Heater mit einem Edelstahl-Helix-Wärmetauscher und einem einheitlichen Energiefaktor von 0,95 bei 199.000 BTU Eingangsleistung vor. Lochinvar brachte im März 2026 seine gewerbliche Tankless-Linie Regent mit Modellen von 500.000 BTU pro Stunde bis 1.000.000 BTU pro Stunde, bis zu 97 % thermischer Effizienz und einem Modulationsverhältnis von 25:1 auf den Markt. Rheem brachte im März 2025 seine gewerbliche Tankless-Gas-Warmwasserbereiter-Linie IKONIC mit 98 % thermischer Effizienz und Verteilersteuerungskonnektivität für bis zu 32 Einheiten auf den Markt. Diese Schritte adressieren die Nachfrage nach effizienten Geräten, die große und variable Lasten bedienen können.
Digitale Servicefähigkeit wird zu einem immer wichtigeren Wettbewerbsfaktor. Fernüberwachung kann Einrichtungseigentümern helfen, Betriebsprobleme zu identifizieren und die Wartung an mehreren Standorten zu planen. A.O. Smiths iCOMM-Plattform spiegelt diesen Wandel hin zu vernetzten gewerblichen Geräten wider. Navien eröffnete im Oktober 2026 ein Innovationszentrum und eine Ausbildungsakademie in Irvine, Kalifornien, und kombinierte Produktentwicklung, Ingenieurwesen, Tests und Auftragnehmerausbildung. Investitionen in die Ausbildung sind relevant, da der Markt mehr Techniker benötigt, die fortschrittliche Systeme installieren und in Betrieb nehmen können. Wettbewerbspositionen werden von der Fähigkeit abhängen, Geräteleistung mit Ausbildung, Spezifikationsunterstützung und Kundendienst zu kombinieren.
Marktführer der nordamerikanischen Branche für gewerbliche Warmwasserbereiter
-
A. O. Smith Corporation
-
Rheem Manufacturing Company
-
Bradford White Corporation
-
Rinnai America Corporation
-
Navien Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Markt für gewerbliche Warmwasserbereiter Unternehmen in diesem Bericht
- A. O. Smith Corporation
- Rheem Manufacturing Company
- Bradford White Corporation
- Navien Inc.
- Rinnai America Corporation
- GE Appliances
- Hubbell Water Heaters
- NORITZ America Corporation
- Laars Heating Systems
- Bosch Thermotechnology
- Ariston Holding N.V.
- Lochinvar, LLC
- AERCO International, Inc.
- Intellihot Inc.
- PVI Industries, LLC
- Lync by Watts
- Nyle Systems
- Stiebel Eltron, Inc.
- Mitsubishi Electric Corporation
- Daikin Applied
Neueste Industrielle Entwicklungen in Nordamerikanischer Markt für gewerbliche Warmwasserbereiter
- Oktober 2026: Navien, Inc. eröffnete sein Innovationszentrum und seine Ausbildungsakademie in Irvine, Kalifornien, und integrierte Produktentwicklung, Ingenieurwesen, Tests und Auftragnehmerausbildung in einer einzigen Einrichtung. Die Kurse beginnen im Dezember 2026. Das Zentrum beschleunigt die Produktlokalisierung für die Marktbedingungen in den Vereinigten Staaten und erweitert die Zusammenarbeit mit Versorgungsunternehmen und Forschungsorganisationen.
- Mai 2026: A.O. Smith veröffentlichte den Adapt® Premium Condensing Commercial Water Heater mit dem patentierten Edelstahl-Helix-Wärmetauscher des Unternehmens aus seiner Cyclone®-Technologieplattform und einem einheitlichen Energiefaktor von 0,95 bei 199.000 BTU Eingangsleistung, der auf gewerbliche Hochvolumenanwendungen abzielt, die DOE-konforme Leistung erfordern.
- März 2026: Lochinvar brachte den Regent™ gewerblichen Tankless-Warmwasserbereiter in 3 Modellen von 500.000 bis 1.000.000 BTU pro Stunde mit bis zu 97 % thermischer Effizienz und einem Modulationsverhältnis von 25:1 auf den Markt, um Bereitschaftsverluste in Zeiten geringer Belegung zu minimieren.
- Februar 2026: Rinnai America Corporation debütierte die RECT Series™ gewerbliche elektrische Speicher-Warmwasserbereiter in 50- und 80-Gallonen-Modellen auf der AHR Expo 2026 und markierte damit den formellen Einstieg des Unternehmens in das gewerbliche elektrische Speichersegment neben seinem etablierten gasbetriebenen Tankless-Portfolio.
Berichtsumfang des nordamerikanischen Marktes für gewerbliche Warmwasserbereiter
Segmentierungsübersicht
| Speicherwarmwasserbereiter |
| Durchlauf- und Tankless-Warmwasserbereiter |
| Wärmepumpen- und Hybridwarmwasserbereiter |
| Elektrisch |
| Erdgas und Flüssiggas |
| Ölbetrieben |
| Solar |
| Sonstige Energiequellen |
| Unter 500 Liter |
| 500–1.000 Liter |
| 1.000–2.000 Liter |
| 2.000–3.000 Liter |
| Über 3.000 Liter |
| Gastgewerbe — Hotels, Resorts, Beherbergungsbetriebe |
| Gesundheitswesen — Krankenhäuser, Kliniken, Pflegeeinrichtungen |
| Institutionell — Bildung, öffentliche Gebäude |
| Gastronomie — Restaurants, gewerbliche Küchen |
| Mehrfamilien- und gewerbliche Wohngebäude |
| Fertigungsbetriebe, Wäschereien und sonstige Einrichtungen |
| Direktvertrieb |
| Händler und Distributoren |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Speicherwarmwasserbereiter |
| Durchlauf- und Tankless-Warmwasserbereiter | |
| Wärmepumpen- und Hybridwarmwasserbereiter | |
| Nach Energiequelle | Elektrisch |
| Erdgas und Flüssiggas | |
| Ölbetrieben | |
| Solar | |
| Sonstige Energiequellen | |
| Nach Kapazität | Unter 500 Liter |
| 500–1.000 Liter | |
| 1.000–2.000 Liter | |
| 2.000–3.000 Liter | |
| Über 3.000 Liter | |
| Nach Endnutzer | Gastgewerbe — Hotels, Resorts, Beherbergungsbetriebe |
| Gesundheitswesen — Krankenhäuser, Kliniken, Pflegeeinrichtungen | |
| Institutionell — Bildung, öffentliche Gebäude | |
| Gastronomie — Restaurants, gewerbliche Küchen | |
| Mehrfamilien- und gewerbliche Wohngebäude | |
| Fertigungsbetriebe, Wäschereien und sonstige Einrichtungen | |
| Nach Vertriebskanal | Direktvertrieb |
| Händler und Distributoren | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den nordamerikanischen Markt für gewerbliche Warmwasserbereiter?
Der nordamerikanische Markt für gewerbliche Warmwasserbereiter wird voraussichtlich von 2,53 Milliarden USD im Jahr 2026 auf 3,59 Milliarden USD bis 2032 anwachsen, was einem CAGR von 6,3 % von 2027 bis 2032 entspricht. Die Nachfrage wird durch den Austausch installierter Geräte und durch Aufrüstungen auf Systeme gestützt, die neue Effizienz- und Betriebsanforderungen erfüllen.
Welche Produktkategorie wächst in Nordamerika am schnellsten?
Wärmepumpen- und Hybridwarmwasserbereiter werden bis 2032 voraussichtlich mit einem CAGR von 9,1 % wachsen. Ihre Einführung wird durch Elektrifizierungsplanung, gewerbliche Produktkonfigurationen, Versorgungsunternehmen-Anreize und einen breiteren Bedarf an Geräten unterstützt, die mit modernen Energiemanagementsystemen von Einrichtungen zusammenarbeiten können.
Welche Energiequelle führt den gewerblichen Warmwasserbereitersatz in Nordamerika an?
Erdgas und Flüssiggas hielten im Jahr 2026 47,6 % des Umsatzes, obwohl elektrische Systeme bis 2032 voraussichtlich schneller mit einem CAGR von 7,2 % wachsen werden. Gas bleibt wichtig, wo Kraftstoffinfrastruktur, hohe Aufheizanforderungen und Kaltklima-Betriebsbedingungen eine gasbasierte oder hybride Konfiguration begünstigen.
Warum ersetzen gewerbliche Einrichtungen Warmwasserbereiter?
Geräteausfälle erfordern einen schnellen Austausch in Einrichtungen, die auf kontinuierliches Warmwasser angewiesen sind. Der bundesweite Compliance-Termin im Oktober 2027 verändert auch künftige Gasgerätespezifikationen, was Eigentümer dazu veranlasst, Effizienz, Abgasführung, Entwässerung, Steuerungen und damit verbundene Haustechnikarbeiten bei der Planung eines Austauschs zu bewerten.
Welcher Endnutzer hat die größte Nachfrage nach gewerblichen Warmwasserbereitern?
Das Gastgewerbe hielt im Jahr 2026 24,1 % des Umsatzes, da Hotels zuverlässiges Warmwasser für Zimmer, Küchen, Wäschereibetrieb, Pools, Fitnessbereiche und andere Einrichtungen benötigen. Das Segment schätzt auch Aufheizkapazität, redundantes Systemdesign und Serviceunterstützung, die Störungen für Gäste und den Einrichtungsbetrieb minimiert.