
Tamanho e Participação do Mercado de Coberturas Comerciais da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 15.54 Bilhões de dólares |
| Tamanho do Mercado (2027) | 16.56 Bilhões de dólares |
| Tamanho do Mercado (2032) | 21.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.50 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas Comerciais da América do Norte por Mordor Intelligence
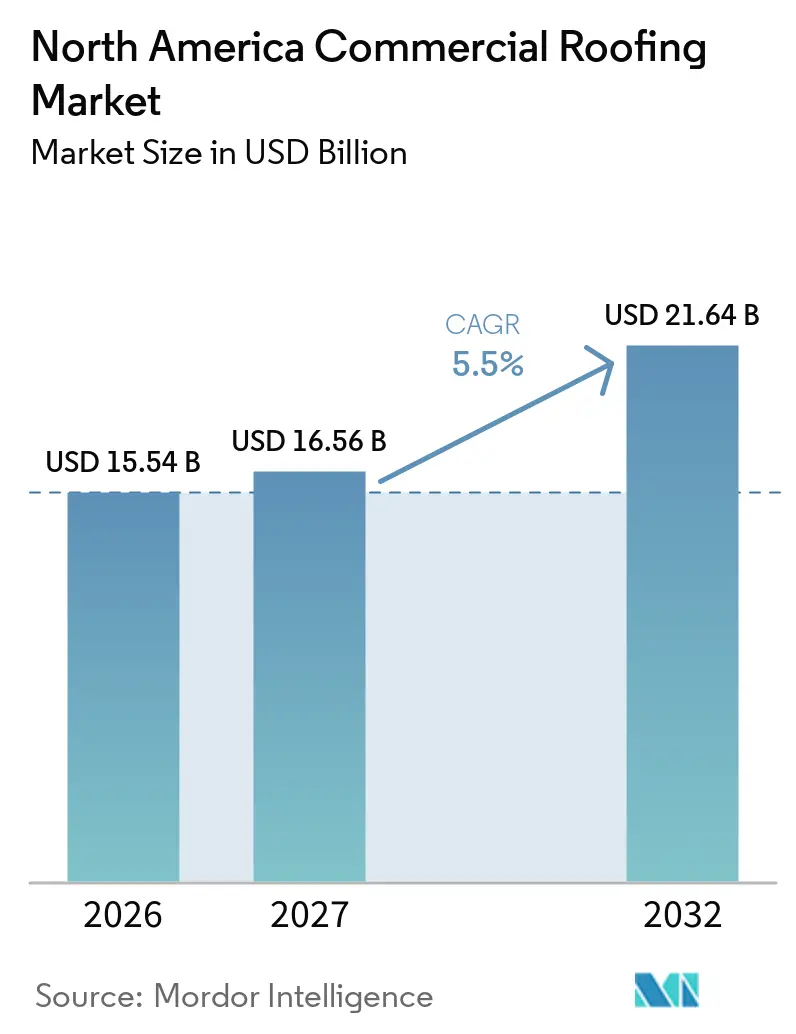
O tamanho do Mercado de Coberturas Comerciais da América do Norte está projetado em 15,54 bilhões de USD em 2026, 16,56 bilhões de USD em 2027, e deve atingir 21,64 bilhões de USD até 2032, crescendo a um CAGR de 5,5% de 2027 a 2032.
O mercado de coberturas comerciais da América do Norte é sustentado por uma base de edifícios não residenciais envelhecida, que gera trabalho recorrente de substituição mesmo quando a nova construção é irregular. A Carlisle relatou que a recobertura representou uma parcela relevante de sua atividade de coberturas comerciais e ajudou a sustentar a receita enquanto a nova construção comercial permaneceu fraca em 2025. Especificações premium de cobertura para propriedades logísticas, data centers, instalações de saúde e outros edifícios de alta demanda podem elevar os valores dos projetos, pois os proprietários exigem membranas mais resistentes, isolamento, sistemas de borda detalhados e coordenação confiável com outros trabalhos no telhado. As relações de fornecimento estão se tornando mais organizadas à medida que proprietários institucionais buscam disponibilidade confiável de produtos em grandes portfólios e desejam um planejamento mais claro para trabalhos de reparo e substituição. O mercado de coberturas comerciais da América do Norte também enfrenta custos de insumos mais elevados, planejamento de aquisição mais longo e condições de projeto mais complexas em edifícios mais antigos, o que pode afetar o cronograma dos contratos e o tipo de trabalho que os proprietários autorizam.
Principais Conclusões do Relatório
- Por tipo de material, as membranas de camada única detinham 50,00% da participação do mercado de coberturas comerciais da América do Norte em 2026 e têm previsão de expansão a um CAGR de 6,80% até 2032.
- Por tipo de construção, a recobertura e substituição representou 72,00% do tamanho do mercado de coberturas comerciais da América do Norte em 2026, com projeção de crescimento a um CAGR de 6,33% até 2032.
- Por aplicação, o varejo detinha 20,00% da participação do mercado de coberturas comerciais da América do Norte em 2026, enquanto as demais categorias têm previsão de registrar um CAGR de 8,50% até 2032.
- Por geografia, os Estados Unidos detinham 72,00% do tamanho do mercado de coberturas comerciais da América do Norte em 2026, enquanto o México tem previsão de crescer a um CAGR de 7,00% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Coberturas Comerciais da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Campi de Data Centers e Especificações de Coberturas Redundantes | +1.1% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Requisitos de Resiliência a Granizo, Vento, Incêndios Florestais e Ciclos de Gelo-Degelo | +0.9% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Modernização de Armazéns e Crescimento do Setor de Distribuição | +0.8% | Estados Unidos, México | Médio prazo (2-4 anos) |
| Programas de Recobertura do Setor Público e de Saúde | +0.7% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Reformas de Coberturas Comerciais Preparadas para Energia Solar | +0.5% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Consolidação de Distribuidores e Expansão da Rede de Empreiteiros | +0.4% | Estados Unidos, Canadá, México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Campi de Data Centers e Especificações de Coberturas Redundantes
O desenvolvimento de data centers está aumentando a necessidade de conjuntos de cobertura de alto desempenho no mercado de coberturas comerciais da América do Norte. Essas instalações operam continuamente e podem abrigar equipamentos densos de resfriamento no telhado, o que torna a impermeabilização, a drenagem, o acesso seguro e a durabilidade da cobertura essenciais para as operações diárias. Os proprietários frequentemente exigem membranas mais espessas, isolamento cônico, sistemas de borda detalhados e medidas de impermeabilização de reserva que excedem as especificações comerciais padrão. Conjuntos de cobertura de maior valor também são necessários onde um vazamento poderia interromper equipamentos de computação sensíveis ou sistemas de resfriamento. A demanda se estende além dos grandes campi para instalações regionais de colocalização e de treinamento de inteligência artificial nos principais corredores tecnológicos dos Estados Unidos. Esse trabalho confere aos empreiteiros com conhecimento técnico de projeto e experiência em equipamentos complexos de telhado uma posição mais forte em projetos premium.
Requisitos de Resiliência a Granizo, Vento, Incêndios Florestais e Ciclos de Gelo-Degelo
A exposição a condições climáticas severas está elevando os requisitos de desempenho para coberturas comerciais em diversas partes da América do Norte. Os proprietários de edifícios estão dando mais importância à resistência ao vento, proteção contra granizo, placas de cobertura duráveis, detalhes de borda seguros e sistemas de materiais que funcionem sob ciclos repetidos de gelo-degelo. Esses requisitos podem acrescentar trabalho aos projetos de substituição, pois o proprietário deve melhorar o conjunto da cobertura em vez de apenas substituir a membrana visível. O efeito é mais forte no Sul, no Meio-Oeste e nas áreas ocidentais dos Estados Unidos sujeitas a incêndios florestais, bem como nas regiões canadenses expostas a granizo e clima frio. A documentação de seguros e as normas de construção também podem influenciar como o sistema é projetado e quais registros o empreiteiro deve fornecer. Os requisitos de resiliência, portanto, apoiam atualizações de especificações juntamente com o ciclo normal de substituição.
Modernização de Armazéns e Crescimento do Setor de Distribuição
A modernização de armazéns continua a agregar demanda ao mercado de coberturas comerciais da América do Norte, particularmente onde os proprietários precisam de conjuntos de cobertura de alto desempenho para grandes edifícios logísticos que operam por longas horas e abrigam extensos equipamentos mecânicos no telhado. Grandes instalações requerem impermeabilização confiável, isolamento, drenagem, acesso seguro e um projeto de cobertura que possa ser mantido sem interromper as operações do armazém. Esse trabalho é valioso porque um único edifício pode ter uma ampla superfície de telhado, um escopo de instalação complexo e um custo significativo de interrupção do serviço caso a cobertura falhe. A SRS Distribution firmou um acordo exclusivo com a Prologis em novembro de 2025 para fornecer produtos de coberturas comerciais nas instalações da Prologis nos Estados Unidos, demonstrando a crescente importância da aquisição em nível de portfólio[1]. O acordo pode tornar o planejamento de fornecimento mais previsível para proprietários de edifícios e empreiteiros, especialmente quando instalações semelhantes precisam de produtos comuns, processos de entrega padronizados e manutenção programada. No México, o desenvolvimento industrial associado ao nearshoring sustenta a demanda por instalações de membranas de cobertura em locais de manufatura e logística, onde grandes edifícios são adicionados à medida que as redes de produção e distribuição se expandem.
Programas de Recobertura do Setor Público e de Saúde
Edifícios públicos e propriedades de saúde criam uma fonte mais estável de trabalho de cobertura, pois a manutenção não pode ser adiada indefinidamente sem risco operacional para pacientes, funcionários, estudantes, serviços públicos e os equipamentos dentro do edifício. Escolas, hospitais, tribunais, ativos de transporte e outros edifícios institucionais requerem substituição planejada de cobertura à medida que os sistemas atingem o fim de sua vida útil e os reparos não fornecem mais uma solução durável. A Universidade Estadual da Geórgia emitiu uma solicitação em fevereiro de 2026 para substituir uma cobertura de betume modificado por um sistema de cloreto de polivinila, ou PVC, de camada única em seu Edifício Commerce do Campus de Atlanta[2]. Tais projetos favorecem empreiteiros que podem trabalhar em instalações ocupadas, requisitos de segurança, procedimentos formais de aquisição, regras de segurança e períodos de acesso limitado. No Canadá, a Estratégia de Edifícios Verdes apoia reformas de edifícios com eficiência energética e fornece um contexto político que favorece sistemas de cobertura com melhor isolamento e reflexividade[3]. Esses programas ajudam a manter a atividade de recobertura quando os cronogramas de construção privada são menos certos e dão aos proprietários um motivo para combinar um projeto de substituição com melhorias no envelope do edifício.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos de Remediação de Deck Legado, Amianto e Umidade | -0.8% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Requisitos de Salário Vigente e Mão de Obra Sindicalizada | -0.6% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fragmentação de Códigos Estaduais e Provinciais | -0.5% | Estados Unidos, Canadá, México | Longo prazo (≥ 4 anos) |
| Documentação de Seguros e Exposição a Responsabilidade | -0.4% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Remediação de Deck Legado, Amianto e Umidade
As condições de deck legado, amianto e umidade oculta podem tornar os projetos de recobertura mais lentos e caros, pois o escopo original pode mudar após os empreiteiros removerem os materiais existentes. Um empreiteiro pode começar com um escopo de substituição de membrana e descobrir que o reparo do deck, trabalho de remoção, substituição de isolamento, correção de drenagem ou tempo adicional de secagem também são necessários. O trabalho extra afeta orçamentos, cronogramas de projetos e a capacidade dos proprietários de prosseguir com as reformas planejadas, especialmente quando um edifício deve permanecer aberto e o acesso é restrito. Essas condições são mais desafiadoras em propriedades industriais, institucionais e comerciais mais antigas, onde os registros podem estar incompletos e várias gerações de sistemas de cobertura podem existir abaixo da membrana atual. Proprietários bem capitalizados geralmente conseguem lidar com o escopo mais amplo, enquanto proprietários menores podem adiar o trabalho apesar da idade de sua cobertura existente e da crescente probabilidade de vazamentos futuros. Esse padrão pode atrasar a demanda no curto prazo, ao mesmo tempo que aumenta o estoque de edifícios que precisarão de substituição posteriormente, criando um acúmulo que é mais difícil e caro de resolver.
Requisitos de Salário Vigente e Mão de Obra Sindicalizada
Os requisitos de mão de obra podem restringir as margens e a participação em licitações em trabalhos de cobertura financiados com recursos públicos, especialmente onde os cronogramas de projetos, as regras salariais e as expectativas de segurança no local são fixados antes de um empreiteiro apresentar um preço. Os empreiteiros devem considerar as regras salariais locais, a disponibilidade de equipes qualificadas, as práticas de segurança, as necessidades de treinamento e os compromissos de cronograma ao precificar um projeto que pode envolver um edifício ocupado ou um serviço público sensível. A Associação Nacional de Empreiteiros de Cobertura relatou expansão contínua em seu índice de contratos de projetos de baixa inclinação no primeiro trimestre de 2026, o que indica que os empreiteiros estavam gerenciando acúmulos de trabalho ativos. A forte demanda pode tornar a mão de obra qualificada mais difícil de programar, especialmente onde o trabalho público tem requisitos fixos de aquisição, períodos de fechamento estreitos e flexibilidade limitada para atrasos relacionados ao clima. No Canadá, projetos institucionais podem enfrentar pressão semelhante das condições locais de mão de obra, padrões formais de projeto e a necessidade de coordenação com os usuários do edifício. Essas restrições podem levar os empreiteiros a preferir projetos com cronogramas e perfis de risco mais claros, enquanto os proprietários podem precisar de mais tempo para estimativas, decisões de adjudicação e mobilização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Membranas de Camada Única Lideram a Demanda e o Crescimento
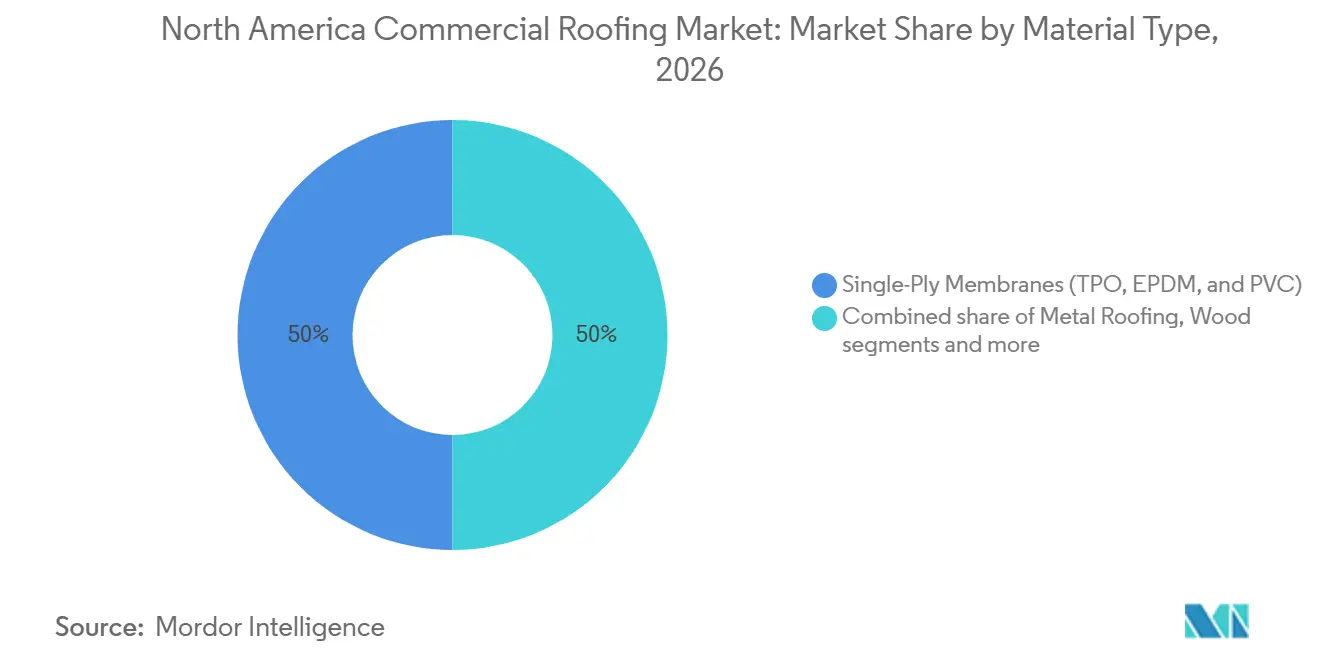
As membranas de camada única detinham 50,00% da participação do mercado de coberturas comerciais da América do Norte em 2026 e têm previsão de crescer a um CAGR de 6,80% até 2032. O segmento inclui sistemas de poliolefina termoplástica, ou TPO, monômero de etileno propileno dieno, ou EPDM, e PVC. Sua escala reflete o uso amplo em edifícios comerciais de baixa inclinação, onde os proprietários valorizam costuras soldadas, capacidade de reparo, opções de superfície reflexiva e cobertura consistente de membrana em grandes áreas de telhado. O TPO é amplamente utilizado para aplicações reflexivas em locais quentes, enquanto o PVC é usado onde os proprietários exigem resistência a produtos químicos ou um sistema de especificação mais elevada. O EPDM permanece relevante em locais canadenses que experimentam condições exigentes de ciclos de gelo-degelo.
O tamanho do mercado de coberturas comerciais da América do Norte para sistemas de camada única também é sustentado por trabalhos de substituição que atualizam coberturas mais antigas de betume aplicado a quente ou betume modificado. Essa substituição pode aumentar o valor do projeto porque a instalação frequentemente inclui isolamento, placas de cobertura, rufos, trabalho de drenagem, detalhes de borda aprimorados e um projeto de sistema com garantia. A cobertura metálica permanece importante para propriedades comerciais de alta inclinação e locais expostos a condições climáticas severas. Ao mesmo tempo, as membranas betuminosas continuam a atender à grande base instalada de edifícios de baixa inclinação, incluindo uso estabelecido em Quebec. Telhas asfálticas, revestimentos e espuma de poliuretano projetada permanecem relevantes em ambientes comerciais específicos, especialmente onde a geometria do telhado, a aparência do edifício ou as restrições de instalações ocupadas moldam a escolha do sistema. Essas alternativas garantem que a seleção de materiais permaneça vinculada às condições do edifício, às necessidades operacionais, ao clima e à abordagem de manutenção planejada do proprietário.

Por Tipo de Construção: Recobertura e Substituição Fornecem o Principal Volume
A recobertura e substituição representou 72,00% do tamanho do mercado de coberturas comerciais da América do Norte em 2026 e tem previsão de crescer a um CAGR de 6,33% até 2032. Esse tipo de construção é impulsionado por necessidades de ciclo de vida, e não por uma expansão discricionária do espaço construído. A Carlisle declarou que a demanda por recobertura sustentou seu negócio de coberturas comerciais em 2025, enquanto a nova construção enfrentou condições mais fracas. A recobertura permite que os proprietários melhorem o isolamento, a drenagem, a impermeabilização e a resistência às intempéries ao substituir uma membrana envelhecida. O índice contínuo de contratos de projetos de baixa inclinação relatado pela Associação Nacional de Empreiteiros de Cobertura sustenta a visão de que a atividade contratual permanece ativa.
A nova construção representou os 28% restantes do mercado de coberturas comerciais da América do Norte em 2026. Sua atividade está concentrada em propriedades que precisam de sistemas de cobertura especializados, incluindo data centers, instalações logísticas industriais e edifícios de saúde. Esses projetos podem gerar alto valor por metro quadrado porque exigem conjuntos detalhados e estreita coordenação com equipamentos de telhado, serviços prediais, segurança no local e o cronograma operacional do proprietário. A construção padrão de escritórios e varejo permanece menos favorável onde as vagas limitam os gastos de capital, mas o México oferece uma exceção por meio de novos locais de manufatura e logística conectados ao nearshoring. A combinação de trabalho de substituição e nova construção seletiva de alto valor oferece aos empreiteiros várias rotas para manter a demanda, equilibrando o trabalho de serviço rotineiro com a entrega de projetos mais complexos.
Por Aplicação: Varejo Lidera o Volume Enquanto Outros Crescem Mais Rapidamente
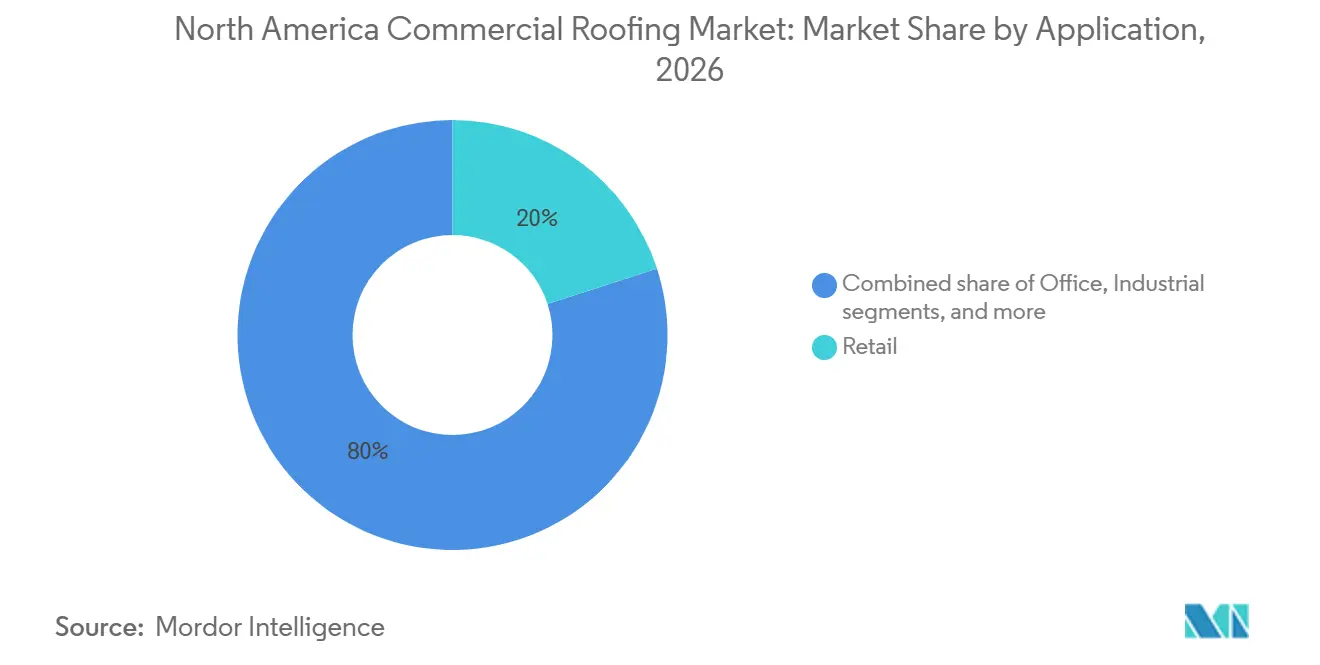
O varejo detinha 20,00% da participação do mercado de coberturas comerciais da América do Norte em 2026, tornando-o a maior categoria de aplicação. Shoppings, grandes lojas e outras grandes propriedades de varejo têm áreas de telhado existentes significativas que requerem manutenção periódica, reparo e eventual substituição. Seus sistemas de cobertura são frequentemente de baixa inclinação e adequados para membranas de camada única ou produtos de betume modificado. A categoria oferece um pipeline recorrente porque os proprietários devem proteger inquilinos, estoque, acesso de clientes e atividade comercial normal. Os proprietários de varejo também podem incorporar membranas reflexivas, melhor isolamento e reparos de drenagem quando uma cobertura atinge a idade de substituição.
A categoria de aplicação Outros tem previsão de crescer a um CAGR de 8,50% até 2032, a taxa mais rápida entre as aplicações fornecidas. Ela inclui data centers e instalações de armazenamento a frio, que requerem conjuntos de alto valor e tratamento cuidadoso de penetrações, equipamentos de telhado, camadas de impermeabilização e acesso contínuo para manutenção. As propriedades industriais também sustentam a demanda por meio da construção de armazéns e da expansão da manufatura mexicana, enquanto a atividade de escritórios é comparativamente mais fraca onde as vagas reduzem o investimento em edifícios. As oportunidades mais fortes combinam uma grande área de telhado com uma alta consequência de falha, como visto em instalações de logística, alimentação, armazenamento a frio e infraestrutura digital. Esse padrão cria demanda por empreiteiros que possam combinar uma prática de instalação sólida com coordenação cuidadosa entre vários ramos da construção.
Análise Geográfica
Os Estados Unidos detinham 72,00% da participação do mercado de coberturas comerciais da América do Norte em 2026, tornando-os o maior segmento geográfico. A demanda por substituição é particularmente importante em áreas onde edifícios comerciais envelhecidos e exposição frequente a condições climáticas se sobrepõem. O Atlântico Sul, o Litoral do Golfo e o Meio-Oeste fornecem atividade notável porque contêm amplos estoques de edifícios comerciais e condições climáticas variadas, incluindo exposição a tempestades que podem transformar uma substituição planejada em uma decisão urgente de reparo. A Carlisle Construction Materials gerou 3.721,7 milhões de USD em receita em 2025, e a empresa vinculou seu desempenho em coberturas comerciais à sólida demanda por recobertura. Projetos de alta especificação em corredores de logística e data centers também requerem produtos e expertise de instalação que podem sustentar valores de contrato mais elevados e dar aos empreiteiros qualificados um motivo para investir em equipes especializadas, procedimentos de instalação mais seguros e estreita coordenação com equipes mecânicas e elétricas.
O Canadá representa uma parte menor, mas importante, do mercado de coberturas comerciais da América do Norte. Seu trabalho de recobertura comercial e institucional é moldado pelo clima frio, pelos ciclos de gelo-degelo e pelos requisitos de eficiência do envelope do edifício que influenciam a seleção de materiais e a necessidade de isolamento confiável. A Estratégia Canadense de Edifícios Verdes apoia a redução de emissões em edifícios e incentiva reformas que melhoram o desempenho energético. Esse contexto favorece membranas reflexivas, mais isolamento e retrofits de cobertura que podem melhorar o desempenho do edifício sem uma reforma completa, especialmente onde os proprietários desejam reduzir o consumo de energia e limitar a interrupção das operações normais do edifício.
O México tem previsão de registrar um CAGR de 7,00% até 2032, a taxa de crescimento mais rápida no mercado de coberturas comerciais da América do Norte. A construção de manufatura e logística relacionada ao nearshoring sustenta a demanda por grandes instalações de membranas em corredores industriais do norte, onde novas instalações frequentemente têm extensas áreas de telhado e precisam de gestão consistente da água. Os proprietários de edifícios nesses locais podem valorizar sistemas reflexivos porque controlar o calor interno pode reduzir a carga sobre os sistemas de resfriamento e melhorar as condições para equipamentos e trabalhadores. O México também oferece uma rota para trabalhos de cobertura em nova construção que compensa parcialmente a construção de escritórios mais fraca em outras partes da região. O país permanece conectado a fabricantes e canais de distribuição norte-americanos para muitos produtos de membrana especializados, de modo que o planejamento de fornecimento transfronteiriço permanece importante onde equipamentos, disponibilidade de produtos, tarifas, cronogramas de frete e prazos de projetos estão estreitamente vinculados.
Cenário Competitivo
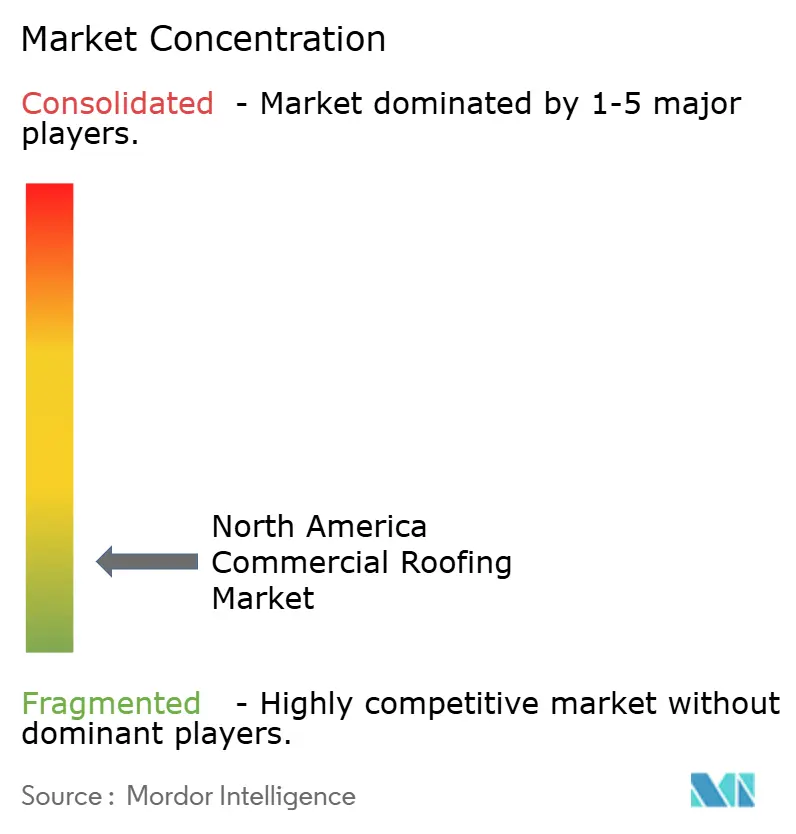
O mercado de coberturas comerciais da América do Norte é fragmentado no nível dos empreiteiros, enquanto os níveis de manufatura e distribuição são mais concentrados. Grandes empreiteiros competem em alcance geográfico, capacidade técnica, capacidade de serviço, desempenho em segurança e sua capacidade de concluir trabalhos em instalações ocupadas. A Carlisle descreve sua plataforma de coberturas comerciais como um participante significativo em sistemas de camada única e relatou 3.721,7 milhões de USD em receita em 2025 para seu segmento de Materiais de Construção. Os fabricantes competem por meio de desempenho de membrana, sistemas de isolamento, portfólios de acessórios, garantias e relacionamentos com empreiteiros. O mercado também inclui empreiteiros de cobertura independentes que estão estreitamente vinculados a proprietários de edifícios locais, códigos locais, condições climáticas e requisitos de reparo de emergência.
A consolidação da distribuição está mudando como os produtos circulam pelo mercado de coberturas comerciais da América do Norte. A SRS Distribution firmou parceria com a Prologis em novembro de 2025 como distribuidora exclusiva de produtos de coberturas comerciais para as instalações do proprietário nos Estados Unidos. Essa estratégia alinha o fornecimento de produtos com os requisitos de um grande portfólio logístico e fornece um modelo para aquisições mais padronizadas. A QXO concluiu a aquisição da Beacon Building Products em abril de 2025, destacando ainda mais o interesse na escala de distribuição de coberturas. A Kingspan aumentou seu investimento planejado em coberturas nos Estados Unidos para 1 bilhão de USD em junho de 2025 e identificou novas instalações em Maryland e Oklahoma para produção em 2026.
As aquisições de empreiteiros também mostram que as empresas buscam especialização técnica e maior cobertura regional. A Latite Roofing and Sheet Metal se uniu à Roof Management em agosto de 2025, adicionando capacidades que incluíam instalações de cobertura exigentes. A Tecta America adquiriu a Alpine Roofing em janeiro de 2025 para expandir sua presença em coberturas comerciais em Nevada e no norte da Califórnia. As ofertas não solicitadas relatadas da Carlisle pela Owens Corning em 2026 combinariam a força em camada única comercial com outras categorias de materiais de construção, caso uma transação ocorra.
Líderes do Setor de Coberturas Comerciais da América do Norte
-
GAF Materials Corporation
-
Owens Corning
-
Carlisle Companies Incorporated
-
Johns Manville
-
Duro-Last Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: O Roof Restoration Group concluiu sua primeira parceria com o Exterior Solutions Group, um empreiteiro de coberturas comerciais de Edmond, Oklahoma, especializado em substituição e restauração de coberturas institucionais para escolas K-12 e clientes do setor público. A plataforma fornece capital, aquisição e infraestrutura nacional de vendas, preservando marcas e lideranças locais.
- Outubro de 2026: A Polyglass entrou no mercado de coberturas comerciais de camada única dos Estados Unidos com o Mapeplan PVC, um sistema integrado de baixa inclinação que combina membranas de PVC, adesivos de colagem, acessórios pré-fabricados e isolamento de poliisocianurato. O sistema suporta conjuntos aderidos, fixados mecanicamente e soldados por indução, com compatibilidade híbrida com sistemas de betume modificado.
- Setembro de 2026: A Guaranteed Roof ingressou na plataforma EM Exteriors da LB Capital, obtendo acesso a tecnologia, aquisição e recursos operacionais compartilhados. A parceria apoia a expansão para vários estados, da Geórgia para o Tennessee, Carolina do Norte e Carolina do Sul, mantendo a marca e a liderança local da Guaranteed Roof.
Escopo do Relatório do Mercado de Coberturas Comerciais da América do Norte
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Coberturas Metálicas |
| Membranas Betuminosas / de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recobertura e Substituição |
| Varejo |
| Escritório |
| Industrial |
| Outros |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Material | Telhas Asfálticas |
| Telhas de Argila e Concreto | |
| Coberturas Metálicas | |
| Membranas Betuminosas / de Betume Modificado | |
| Membranas de Camada Única (TPO, EPDM e PVC) | |
| Madeira | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Recobertura e Substituição | |
| Por Aplicação | Varejo |
| Escritório | |
| Industrial | |
| Outros | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de coberturas comerciais da América do Norte em 2026?
O mercado de coberturas comerciais da América do Norte foi avaliado em 15,54 bilhões de USD em 2026 e tem previsão de atingir 21,64 bilhões de USD até 2032. O período de previsão é de 2027 a 2032, com um CAGR de 5,50%. Essa perspectiva reflete tanto as amplas necessidades de recobertura quanto a construção seletiva de alto valor em propriedades de logística, saúde, data centers e institucionais.
O que está impulsionando a demanda por recobertura comercial na América do Norte?
O estoque de edifícios envelhecidos, as reformas do envelope do edifício, as necessidades de manutenção institucional e os projetos especializados de logística e data centers sustentam o trabalho de substituição. A recobertura e substituição representou 72,00% da demanda em 2026, conferindo ao mercado de coberturas comerciais da América do Norte uma base de trabalho menos dependente da construção padrão de escritórios.
Qual material de cobertura comercial lidera a América do Norte?
As membranas de camada única lideraram com uma participação de 50,00% em 2026 e têm previsão de crescer a um CAGR de 6,80% até 2032. TPO, EPDM e PVC são os principais tipos de sistemas de camada única discutidos neste relatório, e cada um atende a diferentes necessidades de clima, uso do telhado e especificação.
Por que o México está crescendo mais rapidamente do que outros países norte-americanos?
O México tem projeção de expansão a um CAGR de 7,00% até 2032, sustentado pela construção de manufatura e logística vinculada ao nearshoring. Grandes projetos industriais sustentam a demanda por amplas instalações de membranas de cobertura.
Qual aplicação tem o crescimento previsto mais forte?
A categoria Outros, que inclui data centers e instalações de armazenamento a frio, tem previsão de crescer a um CAGR de 8,50% até 2032. Essas instalações podem exigir impermeabilização mais detalhada e acesso para manutenção.
Quão concentrada é a concorrência em coberturas comerciais na América do Norte?
O mercado é fragmentado no nível dos empreiteiros, embora a manufatura e a distribuição sejam mais concentradas e grandes plataformas estejam se expandindo por meio de aquisições e parcerias. A concorrência também depende do alcance de serviço local e da capacidade técnica.