
北米商業用屋根葺き市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 15.54 十億米ドル |
| 市場規模 (2027) | 16.56 十億米ドル |
| 市場規模 (2032) | 21.64 十億米ドル |
| 成長率 (2027 - 2032) | 5.50 % |
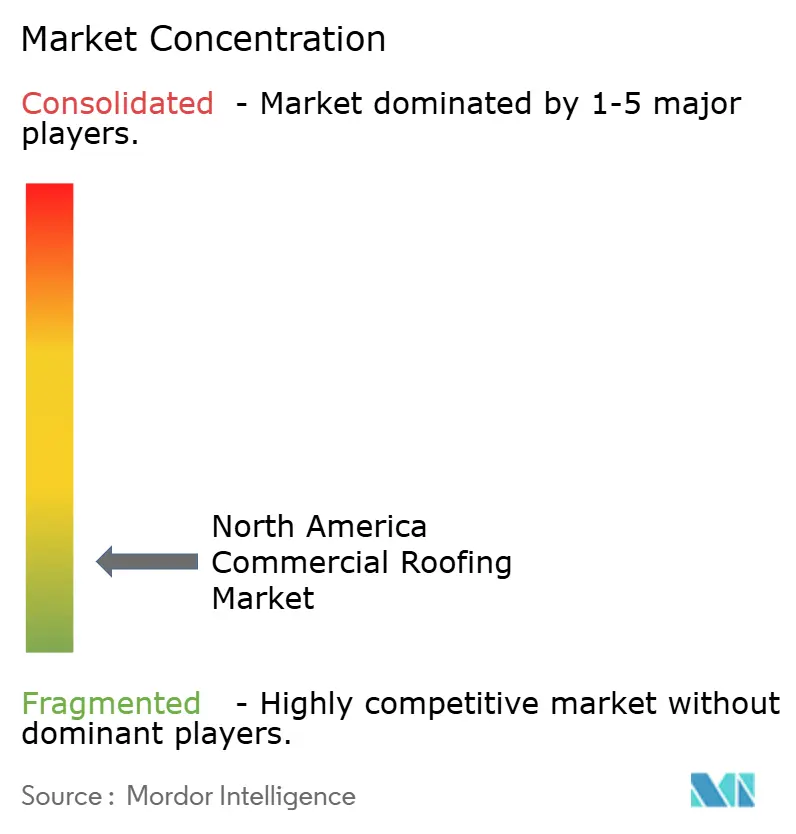
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米商業用屋根葺き市場分析
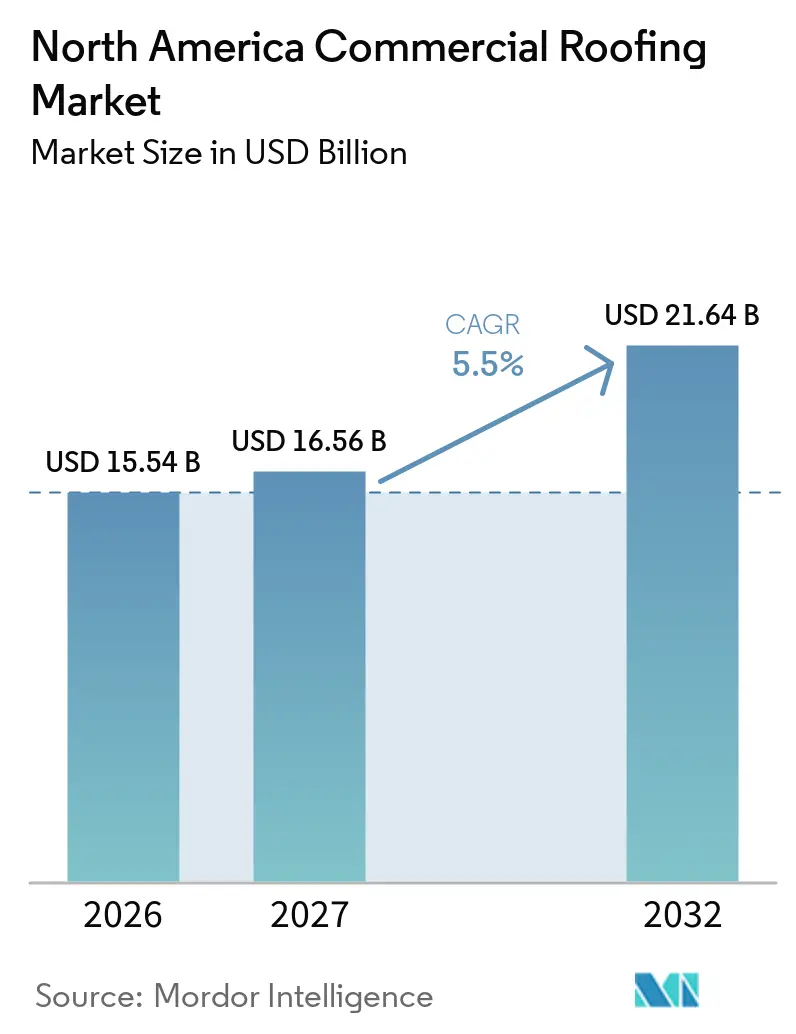
北米商業用屋根葺き市場規模は、2026年に15.54 ビリオン 米ドル、2027年に16.56 ビリオン 米ドルと予測され、2027年から2032年にかけて5.5%のCAGRで成長し、2032年までに21.64 ビリオン 米ドルに達する見込みです。
北米商業用屋根葺き市場は、老朽化した非住宅建築物ベースによって支えられており、新築工事が不均一な場合でも定期的な交換工事が発生します。Carlisleは、再屋根葺きが商業用屋根葺き活動の相当なシェアを占め、2025年に新規商業建設が低調な中でも収益を支えたと報告しました。物流施設、データセンター、医療施設、その他の需要の高い建物向けのプレミアム屋根葺き仕様は、オーナーがより強力なメンブレン、断熱材、詳細なエッジシステム、および屋上作業との信頼性の高い調整を必要とするため、プロジェクト価値を高める可能性があります。機関投資家オーナーが大規模なポートフォリオ全体で信頼性の高い製品供給を求め、修繕・交換工事のより明確な計画を望むにつれて、サプライ関係はより組織化されつつあります。北米商業用屋根葺き市場はまた、より高い原材料コスト、より長い調達計画、および古い建物におけるより複雑なプロジェクト条件に直面しており、これらが契約のタイミングやオーナーが承認する工事の種類に影響を与える可能性があります。
主要レポートのポイント
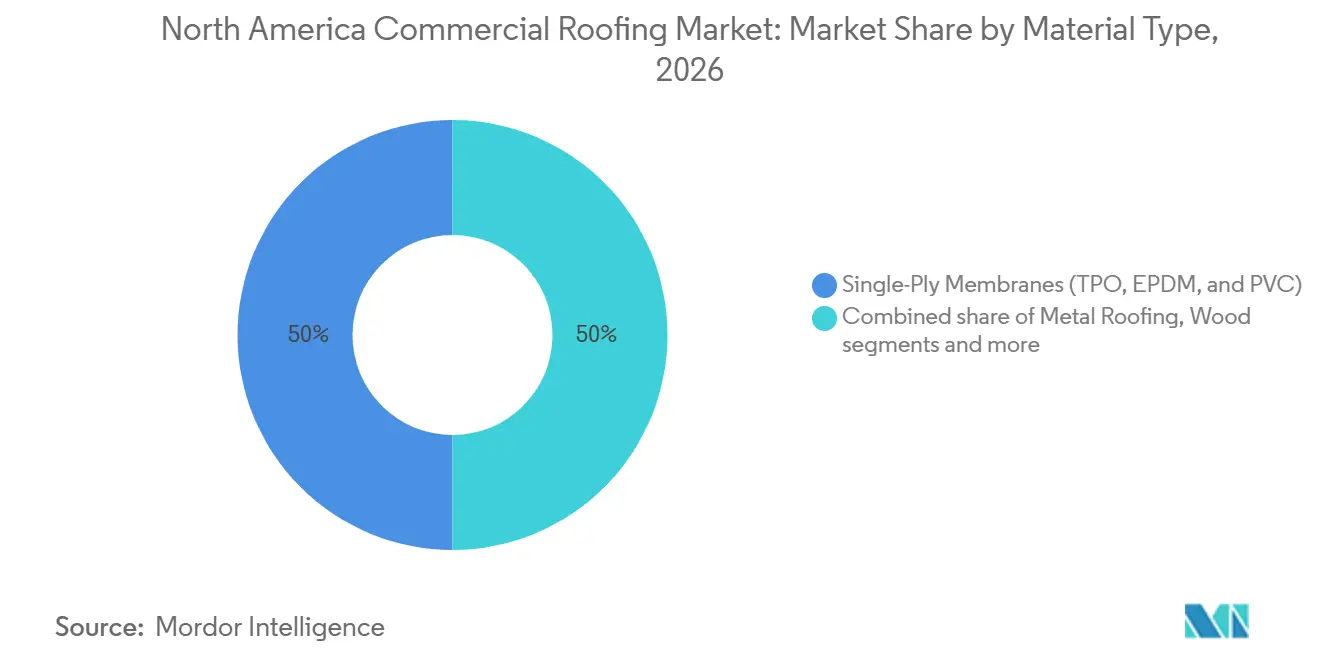
- 材料タイプ別では、単層メンブレンが2026年の北米商業用屋根葺き市場シェアの50.00%を占め、2032年まで6.80%のCAGRで拡大すると予測されています。
- 建設タイプ別では、再屋根葺きおよび交換が2026年の北米商業用屋根葺き市場規模の72.00%を占め、2032年まで6.33%のCAGRで成長すると予測されています。
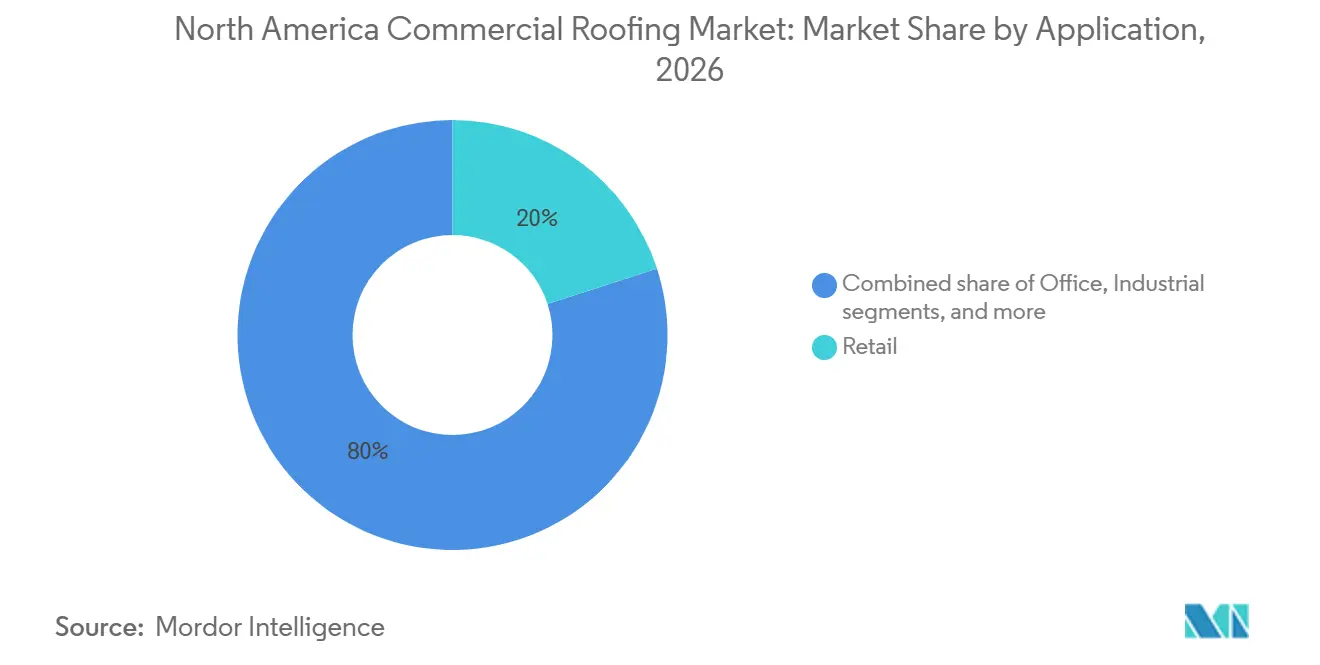
- 用途別では、小売が2026年の北米商業用屋根葺き市場シェアの20.00%を占め、その他のカテゴリーは2032年まで8.50%のCAGRを記録すると予測されています。
- 地域別では、米国が2026年の北米商業用屋根葺き市場規模の72.00%を占め、メキシコは2032年まで7.00%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
北米商業用屋根葺き市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンターキャンパスの拡張と 冗長屋根仕様 | +1.1% | 米国、カナダ | 短期(2年以内) |
| ひょう、風、山火事、および 凍結融解耐性要件 | +0.9% | 米国、カナダ | 中期(2〜4年) |
| 倉庫の近代化と フルフィルメントの成長 | +0.8% | 米国、メキシコ | 中期(2〜4年) |
| 公共部門および医療施設の 再屋根葺きプログラム | +0.7% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| ソーラー対応商業用屋根の アップグレード | +0.5% | 米国、カナダ | 短期(2年以内) |
| 販売業者の統合と 請負業者ネットワークの拡大 | +0.4% | 米国、カナダ、メキシコ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンターキャンパスの拡張と冗長屋根仕様
データセンターの開発は、北米商業用屋根葺き市場全体で高性能屋根アセンブリの需要を高めています。これらの施設は継続的に稼働しており、屋上に密集した冷却設備を搭載している場合があるため、防水、排水、安全なアクセス、および屋根の耐久性が日常業務にとって重要です。オーナーは多くの場合、標準的な商業仕様を超える、より厚いメンブレン、テーパー断熱材、詳細なエッジシステム、およびバックアップ防水対策を必要とします。漏水が精密なコンピューター機器や冷却システムを妨害する可能性がある場所では、より高価値の屋根アセンブリ必要です。需要は非常に大規模なキャンパスを超えて、米国の主要テクノロジー回廊における地域のコロケーションおよび人工知能トレーニング施設にまで及んでいます。この工事は、複雑な屋上設備に関する技術的な設計知識と経験を持つ請負業者に、プレミアムプロジェクトにおけるより強力な立場を与えます。
ひょう、風、山火事、および凍結融解耐性要件
激しい気象への暴露は、北米のいくつかの地域で商業用屋根の性能要件を高めています。建物オーナーは、耐風性、ひょう保護、耐久性のあるカバーボード、安全なエッジ詳細、および繰り返しの凍結融解サイクルに耐える材料システムにより多くの重点を置いています。これらの要件は、オーナーが目に見えるメンブレンを交換するだけでなく、屋根アセンブリを改善しなければならないため、交換プロジェクトに工事を追加する可能性があります。この影響は、米国の南部、中西部、および山火事が多発する西部地域、ならびにひょうと寒冷気候にさらされるカナダの地域で最も強く現れます。保険書類と建築基準も、システムの設計法や請負業者が提供しなければならない記録に影響を与える可能性があります。したがって、耐性要件は通常の交換サイクルとともに仕様のアップグレードを支援します。
倉庫の近代化とフルフィルメントの成長
倉庫の近代化は、特に長時間稼働し広範な屋上機械設備を搭載する大型物流建物に高性能屋根アセンブリを必要とするオーナーがいる場合に、北米商業用屋根葺き市場への需要を引き続き追加しています。大型施設は、信頼性の高い防水、断熱、排水、安全なアクセス、および倉庫業務を中断することなく維持できる屋根設計を必要とします。この工事は、単一の建物が広い屋根面積、複雑な設置範囲、および屋根が失敗した場合の意味のあるサービス中断コストを持つ可能性があるため、価値があります。SRS Distributionは2025年11月にPrologisと独占契約を締結し、米国のPrologis施設全体に商業用屋根葺き製品を供給することになり、ポートフォリオレルの調達の重要性の高まりを示しました[1]。この契約は、特に類似施設が共通製品、標準的な納品プロセス、および定期的なメンテナンスを必要とする場合に、建物オーナーと請負業者の供給計画をより予測可能にすることができます。メキシコでは、ニアショアリングに関連した工業開発が、生産・流通ネットワークの拡大に伴い大型建物が追加される製造・物流拠点でのメンブレン屋根設置の需要を支えています。
公共部門および医療施設の再屋根葺きプログラム
公共建物および医療施設は、患者、スタッフ、学生、公共サービス、および建物内の設備への運営上のリスクなしにメンテナンスを無期限に延期することができないため、より安定した屋根葺き工事の供給源を生み出します。学校、病院、裁判所、交通資産、およびその他の公共施設は、システムが耐用年数の終わりに達し、修繕が耐久性のある解決策を提供しなくなった時点で計画的な屋根交換を必要とします。ジョージア州立大学は2026年2月に、アトランタコマースビルの改質ビチューメン屋根を単層ポリ塩化ビニル(PVC)システムに交換するための入札を発行しました[2]。このようなプロジェクトは、使用中の施設、安全要件、正式な購買手続き、セキュリティ規則、および限られたアクセス期間に対応できる請負業者を優遇します。カナダでは、グリーンビルディング戦略がエネルギー効率の高い建物のアップグレードを支援し、より優れた断熱性と反射性の屋根システムを優遇する政策環境を提供しています[3]。これらのプログラムは、民間建設スケジュールが不確実な場合に再屋根葺き活動を維持し、オーナーが交換プロジェクトを建物外皮の改善と組み合わせる理由を与えます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 既存デッキ、アスベスト、および 湿気修復コスト | -0.8% | 米国、カナダ | 中期(2〜4年) |
| 適正賃金および組合労働 要件 | -0.6% | 米国、カナダ | 長期(4年以上) |
| 州・州省のコード 断片化 | -0.5% | 米国、カナダ、メキシコ | 長期(4年以上) |
| 保険書類および 責任リスク | -0.4% | 米国、カナダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
既存デッキ、アスベスト、および湿気修復コスト
既存デッキの状態、アスベスト、および隠れた湿気は、請負業者が既存の材料を撤去した後に当初の範囲が変わる可能性があるため、再屋根葺きプロジェクトを遅くし、より費用がかかるものにする可能性があります。請負業者はメンブレン交換の範囲で開始し、デッキ修繕、撤去作業、断熱材交換、排水修正、または追加の乾燥時間も必要であることを発見する場合があります。追加の工事は、特に建物が開放されたままでなければならずアクセスが制限されている場合に、予算、プロジェクトスケジュール、および計画されたアップグレードを進めるオーナーの能力に影響を与えます。これらの状況は、記録が不完全な場合があり、現在のメンブレンの下に複数世代の屋根システムが存在する可能性がある、古い工業、公共、および商業施設で最も困難です。資本力のあるオーナーは通常、より広い範囲に対処できますが、小規模なオーナーは既存の屋根の老朽化と将来の漏水の可能性が高まっているにもかかわらず、工事を延期する場合があります。このパターンは短期的に需要を遅らせる可能性がある一方で、後で交換が必要な建物のストックを増加させ、対処がより困難でコストがかかるバックログを生み出します。
適正賃金および組合労働要件
労働要件は、特にプロジェクトスケジュール、賃金規則、および現場安全期待が請負業者が価格を提出する前に固定されている公的資金による屋根葺き工事において、マージンと入札参加を制約する可能性があります。請負業者は、使用中の建物または機密性の高い公共サービスを含む可能性があるプロジェクトの価格設定において、地域の賃金規則、熟練した作業員の確保、安全慣行、研修ニーズ、およびスケジュールのコミットメントを考慮しなければなりません。全米屋根葺き請負業者協会は、2026年第1四半期に低勾配プロジェクト契約指数が継続的に拡大したと報告しており、請負業者が活発な工事バックログを管理していたことを示しています。強い需要は、特に公共工事に固定された調達要件、狭い閉鎖期間、および気象関連の遅延に対する限られた柔軟性がある場合に、資格のある労働力のスケジュール調整をより困難にする可能性があります。カナダでは、公共施設プロジェクトが地域の労働条件、正式なプロジェクト基準、および建物利用者との調整の必要性から同様の圧力に直面する可能性があります。これらの制約は、請負業者がより明確なスケジュールとリスクプロファイルを持つプロジェクトを優先する可能性がある一方で、オーナーは見積もり、落札決定、および動員のためにより多くの時間を確保する必要がある場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:単層メンブレンが需要と成長をリード
単層メンブレンは2026年の北米商業用屋根葺き市場シェアの50.00%を占め、2032年まで6.80%のCAGRで成長すると予測されています。このセグメントには、熱可塑性ポリオレフィン(TPO)、エチレンプロピレンジエンモノマー(EPDM)、およびPVCシステムが含まれます。その規模は、オーナーが溶接シーム、修繕性、反射面オプション、および大きな屋根面積にわたる一貫したメンブレンカバレッジを重視する低勾配商業建物での広範な使用を反映しています。TPOは温暖な地域での反射用途に広く使用されており、PVCはオーナーが化学薬品への耐性または高仕様システムを必要とする場所で使用されています。EPDMは、厳しい凍結融解条件を経験するカナダの地域で引き続き関連性があります。
単層システムの北米商業用屋根葺き市場規模は、古い積層または改質ビチューメン屋根をアップグレードする交換工事によってもえられています。この代替は、設置に断熱材、カバーボード、フラッシング、排水工事、改善されたエッジ詳細、および保証付きシステム設計が含まれることが多いため、プロジェクト価値を高める可能性があります。金属屋根葺きは、急勾配の商業施設や激しい気象にさらされる場所で引き続き重要です。同時に、ビチューメンメンブレンは、ケベック州での確立された使用を含む低勾配建物の大規模な既設ベースに引き続き対応しています。アスファルトシングル、コーティング、およびスプレーポリウレタンフォームは、特に屋根の形状、建物の外観、または使用中の施設の制約がシステムの選択を形成する特定の商業環境で引き続き関連性があります。これらの代替手段は、材料の選択が建物の状態、運営ニーズ、気候、およびオーナーの計画されたメンテナンスアプローチに結びついたままであることを保証します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
建設タイプ別:再屋根葺きおよび交換が主要な量を提供
再屋根葺きおよび交換は2026年の北米商業用屋根葺き市場規模の72.00%を占め、2032年まで6.33%のCAGRで成長すると予測されています。この建設タイプは、建物スペースの任意の拡張ではなく、ライフサイクルのニーズによって推進されています。Carlisleは、新築工事が弱い状況に直面した2025年に再屋根葺き需要が商業用屋根葺き事業を支えたと述べました。再屋根葺きにより、オーナーは老朽化したメンブレンを交換しながら断熱、排水、防水、および耐候性を改善することができます。全米屋根葺き請負業者協会が報告した継続的な低勾配プロジェクト契約指数は、契約活動が活発なままであるという見方を支持しています。
新築工事は2026年の北米商業用屋根葺き市場の残りの28%を占めました。その活動は、データセンター、工業物流施設、および医療建物を含む特殊な屋根システムを必要とする施設に集中しています。これらのプロジェクトは、詳細なアセンブリと屋上設備、建物サービス、現場安全、およびオーナーの運営スケジュールとの緊密な調整を必要とするため、平方フィートあたりの高い価値を生み出す可能性があります。標準的なオフィスおよび小売建設は、空室率が資本支出を制限する場所では依然として好ましくありませんが、メキシコはニアショアリングに関連した新しい製造・物流サイトを通じて例外を提供しています。交換工事と選択的な高価値新築工事の組み合わせは、請負業者が定期的なサービス工事とより複雑なプロジェクト納品のバランスを取りながら需要を維持するいくつかのルートを提供します。
用途別:小売が量をリードし、その他が最も速く成長
小売は2026年の北米商業用屋根葺き市場シェアの20.00%を占め、最大の用途カテゴリーとなっています。ショッピングセンター、大型店舗、およびその他の大型小売施設は、定期的なメンテナンス、修繕、および最終的な交換を必要とする相当な既存屋根面を持っています。それらの屋根システムは多くの場合、低勾配であり、単層メンブレンまたは改質ビチューメン製品に適しています。このカテゴリーは、オーナーがテナント、在庫、顧客アクセス、および通常の取引活動を保護しなければならないため、定期的なパイプラインを提供します。小売オーナーは、屋根が交換時期に達した際に、反射メンブレン、より優れた断熱材、および排水修繕を組み込む場合もあります。
その他の用途カテゴリーは、2032年まで8.50%のCAGRで成長すると予測されており、提供された用途の中で最も速い成長率です。これには、高価値アセンブリと貫通部、屋上設備、防水層、および継続的なメンテナンスアクセスの慎重な処理を必要とするデータセンターおよび冷蔵保管施設が含まれます。工業施設も倉庫建設とメキシコの製造拡大を通じて需要を支えており、オフィス活動は空室率が建物投資を減少させる場所では比較的弱いです。最も強い機会は、物流、食品関連、冷蔵保管、およびデジタルインフラ施設に見られるように、大きな屋根面積と高い失敗の結果を組み合わせています。このパターンは、健全な設置実践と複数の建設業種にわたる慎重な調整を組み合わせることができる請負業者への需要を生み出します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国は2026年の北米商業用屋根葺き市場シェアの72.00%を占め、最大の地理的セグメントとなっています。交換需要は、老朽化した商業建物と頻繁な気象暴露が重なる地域で特に重要です。南大西洋、メキシコ湾岸、および中西部は、広範な商業建物ストックと、計画的な交換を緊急修繕の決定に変える可能性のある嵐の暴露を含む多様な気候条件を含むため、注目すべき活動を提供します。Carlisle Construction Materialsは2025年に3,721.7 ミリオン 米ドルの収益を生み出し、同社は商業用屋根葺きのパフォーマンスを堅調な再屋根葺き需要に結びつけました。物流およびデータセンター回廊における高仕様プロジェクトも、より強力な契約価値を支援し、資格のある請負業者が専門的な作業員、より安全な設置手順、および機械・電気チームとの緊密な調整に投資する理由を与える製品と設置の専門知識を必要とします。
カナダは北米商業用屋根葺き市場の小さいながらも重要な部分を占めています。その商業・公共施設の再屋根葺き工事は、材料の選択と信頼性の高い断熱材の必要性に影響を与える寒冷気候、凍結融解サイクル、および建物外皮の効率要件によって形成されています。カナダのグリーンビルディング戦略は建物の排出削減を支援し、エネルギー性能を改善するアップグレードを奨励しています。この環境は、特にオーナーがエネルギー使用を削減し、通常の建物運営への中断を制限したい場合に、完全な建物改修なしに建物性能を改善できる反射メンブレン、より多くの断熱材、および屋根改修を支援します。
メキシコは2032年まで7.00%のCAGRを記録すると予測されており、北米商業用屋根葺き市場で最も速い成長率で。ニアショアリング関連の製造・物流建設は、新しい施設が広大な屋根面積を持ち、一貫した水管理を必要とする北部工業回廊での大型メンブレン設置の需要を支えています。これらの場所の建物オーナーは、内部の熱を制御することで冷却システムへの負担を軽減し、設備と作業員の条件を改善できるため、反射システムを重視する場合があります。メキシコはまた、地域の他の場所での軟調なオフィス建設を部分的に相殺する新築屋根葺き工事のルートを提供しています。同国は多くの特殊メンブレン製品について北米のメーカーおよび流通チャネルと引き続き接続されているため、設備、製品の入手可能性、関税、輸送スケジュール、およびプロジェクトのタイムラインが密接に関連している場合、国境を越えた供給計画が引き続き重要です。
競争環境
北米商業用屋根葺き市場は請負業者レベルでは断片化されており、製造・流通層はより集中しています。大手請負業者は、地理的なリーチ、技術的能力、サービス能力、安全性能、および使用中の施設での工事完了能力で競争しています。Carlisleは商業用屋根葺きプラットフォームを単層システムの重要な参加者として説明し、建設材料セグメントで2025年に3,721.7 ミリオン 米ドルの収益を報告しました。メーカーはメンブレン性能、断熱システム、アクセサリーポートフォリオ、保証、および請負業者との関係を通じて競争しています。市場にはまた、地域の建物オーナー、地域コード、気候条件、および緊急修繕要件と密接に結びついた独立した屋根葺き請負業者も含まれています。
流通の統合は、北米商業用屋根葺き市場での製品の流通方法を変えています。SRS Distributionは2025年11月にPrologisと提携し、家主の米国施設向けの独占的な商業用屋根葺き製品販売業者となりました。この戦略は製品供給を大型物流ポートフォリオの要件に合わせ、より標準化された購買のモデルを提供します。QXOは2025年4月にBeacon Building Productsの買収を完了し、屋根葺き流通規模への関心をさらに強調しました。Kingspanは2025年6月に計画された米国屋根葺き投資を10億米ドルに増加させ、2026年の生産に向けてメリーランド州とオクラホマ州の新施設を特定しました。
請負業者の買収も、企業が技術的な専門化とより広い地域カバレッジを求めていることを示しています。Latite Roofing and Sheet MetalはRoof Managementと2025年8月に統合し、要求の高い屋根葺き設置を含む能力を追加しました。Tecta AmericaはAlpine Roofingを2025年1月に買収し、ネバダ州と北カリフォルニアでの商業用屋根葺きの足跡を拡大しました。Carlisleが2026年にOwens Corningに対して報告した非公開の申し出は、取引が成立した場合、商業用単層の強みを他の建材カテゴリーと組み合わせることになります。
北米商業用屋根葺き産業リーダー
-
GAF Materials Corporation
-
Owens Corning
-
Carlisle Companies Incorporated
-
Johns Manville
-
Duro-Last Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Roof Restoration Groupは、K-12学校および公共部門クライアント向けの公共施設屋根交換・修復を専門とするオクラホマ州エドモンドの商業用屋根葺き請負業者Exterior Solutions Groupとの最初のパートナーシップを完了しました。このプラットフォームは、地域ブランドとリーダーシッを維持しながら、資本、調達、および全国販売インフラを提供します。
- 2026年10月:PolyglasMapeplan PVCで米国の単層商業用屋根葺き市場に参入しました。これは、PVCメンブレン、接着剤、プレファブリケートアクセサリー、およびポリイソ断熱材を組み合わせた統合低勾配システムです。このシステムは、接着、機械的固定、および誘導溶接アセンブリをサポートし、改質ビチューメンシステムとのハイブリッド互換性があります。
- 2026年9月:Guaranteed RoofがLB CapitalのEM Exteriorsプラットフォームに参加し、共有技術、購買、および運営リソースへのアクセスを獲得しました。このパートナーシップは、Guaranteed Roofのブランドと地域リーダーシップを維持しながら、ジョージア州からテネシー州、ノースカロライナ州、サウスカロライナ州への複数州展開を支援します。
北米商業用屋根葺き市場レポートの範囲
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根葺き |
| ビチューメン・改質ビチューメンメンブレン |
| 単層メンブレン(TPO、EPDM、およびPVC) |
| 木材 |
| その他 |
| 新築 |
| 再屋根葺きおよび交換 |
| 小売 |
| オフィス |
| 工業 |
| その他 |
| 米国 |
| カナダ |
| メキシコ |
| 材料タイプ別 | アスファルトシングル |
| 粘土・コンクリートタイル | |
| 金属屋根葺き | |
| ビチューメン・改質ビチューメンメンブレン | |
| 単層メンブレン(TPO、EPDM、およびPVC) | |
| 木材 | |
| その他 | |
| 建設タイプ別 | 新築 |
| 再屋根葺きおよび交換 | |
| 用途別 | 小売 |
| オフィス | |
| 工業 | |
| その他 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答された主要な質問
北米商業用屋根葺き市場の2026年の価値はいくらですか?
北米商業用屋根葺き市場は2026年に15.54 ビリオン 米ドルと評価され、2032年までに21.64 ビリオン 米ドルに達すると予測されています。予測期間は2027年から2032年で、CAGRは5.50%です。この見通しは、広範な再屋根葺きニーズと、物流、医療、データセンタ、および公共施設における選択的な高価値建設の両方を反映しています。
北米における商業用再屋根葺き需要を促進しているものは何ですか?
老朽化した建物ストック、建物外皮のアップグレード、公共施設のメンテナンスニーズ、および特殊な物流・データセンタープロジェクトが交換工事を支えています。再屋根葺きおよび交換は2026年の需要の72.00%を占め、北米商業用屋根葺き市場に標準的なオフィス建設への依存度が低い工事ベースを提供しています。
北米をリードする商業用屋根葺き材料はどれですか?
単層メンブレンは2026年に50.00%のシェアでリードし、2032年まで6.80%のCAGRで成長すると予測されています。TPO、EPDM、およびPVCがこのレポートで議論されている主要な単層システムタイプであり、それぞれが異なる気候、屋根の使用、および仕様ニーズを満たしています。
メキシコが他の北米諸国よりも速く成長しているのはなぜですか?
メキシコはニアショアリングに関連した製造・物流建設に支えられ、2032年まで7.00%のCAGRで拡大すると予測されています。大型工業プロジェクトは広範なメンブレン屋根設置の需要を支えています。
最も強い予測成長を示す用途はどれですか?
データセンターおよび冷蔵保管施設を含むその他カテゴリーは、2032年まで8.50%のCAGRで成長すると予測されています。これらの施設はより詳細な防水と維持管理アクセスを必要とする場合があります。
北米における商業用屋根葺きの競争はどの程度集中していますか?
市場は請負業者レベルでは断片化されていますが、製造・流通はより集中しており、大型プラットフォームが買収とパートナーシップを通じて拡大しています。競争はまた、地域のサービスリーチと技術的能力にも依存しています。