
Tamanho e Participação do Mercado de Athleisure da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
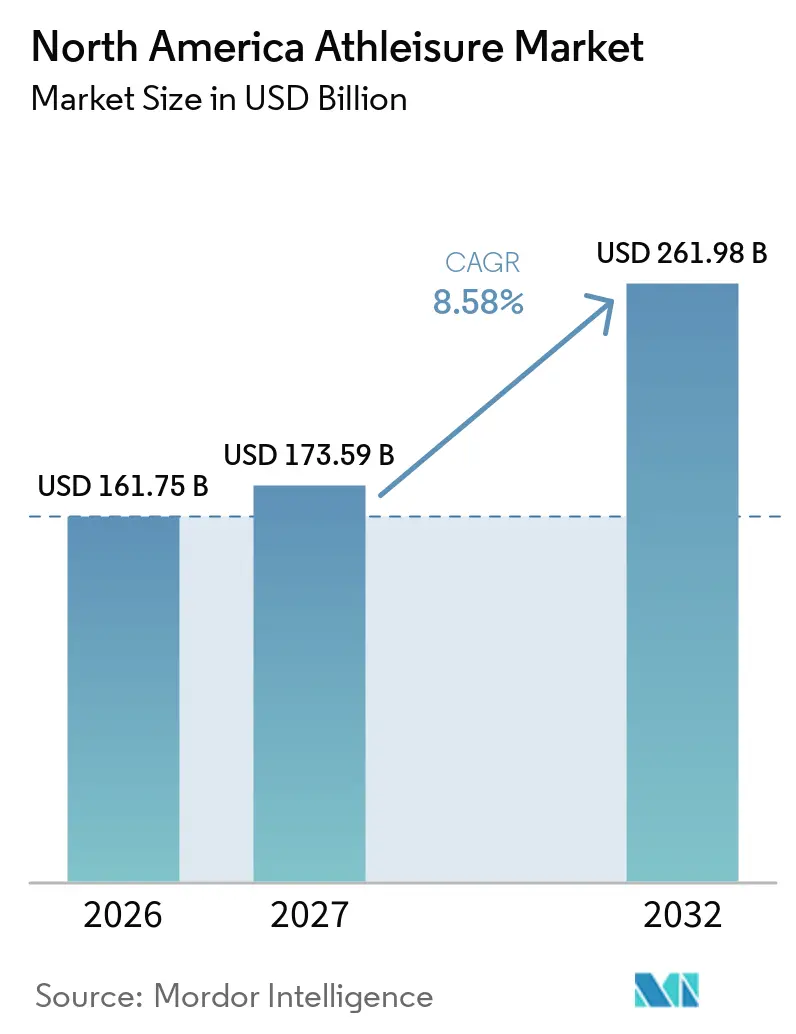
| Tamanho do mercado no ano base (2026) | 161.75 Bilhões de dólares |
| Tamanho do Mercado (2027) | 173.59 Bilhões de dólares |
| Tamanho do Mercado (2032) | 261.98 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.58 % |
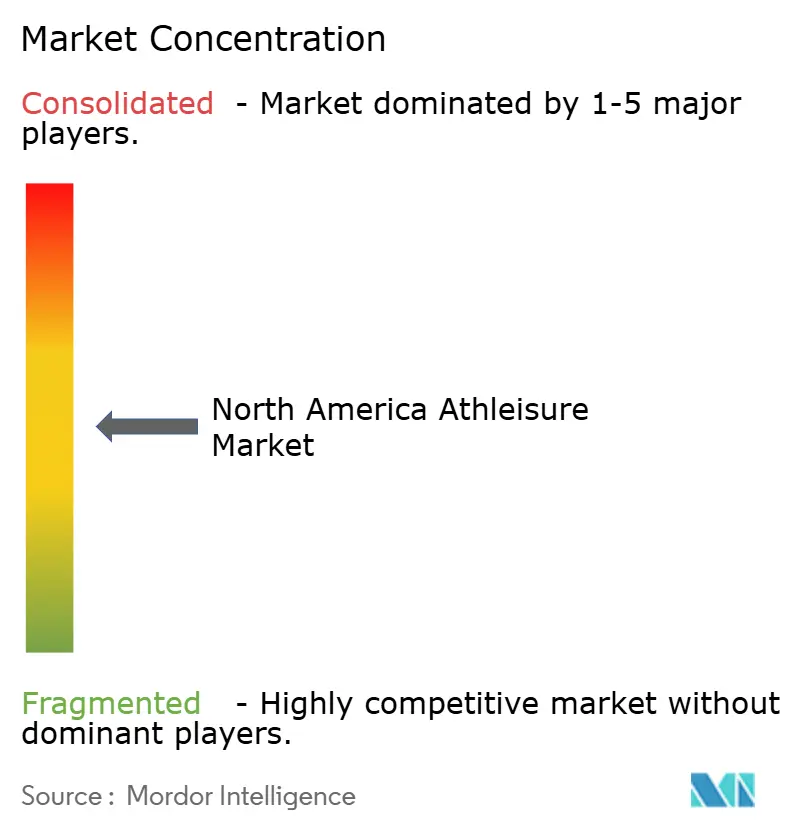
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Athleisure da América do Norte por Mordor Intelligence
O tamanho do mercado de athleisure da América do Norte está projetado para se expandir de 161,75 bilhões de USD em 2026 para 261,98 bilhões de USD até 2032, registrando um CAGR de 8,58% entre 2027 e 2032. A categoria avançou muito além do vestuário para treino, pois os consumidores agora utilizam roupas de desempenho em rotinas diárias, ambientes de trabalho informais, tarefas cotidianas e atividades sociais. O mercado de athleisure da América do Norte é sustentado por uma ampla base de consumidores ativos e por compras recorrentes tanto em ocasiões de exercício quanto fora delas. A participação em atividades físicas, a descoberta digital e os recursos técnicos dos produtos estão elevando as expectativas em relação ao conforto, à durabilidade e à versatilidade. Varejistas e marcas estão respondendo com operações online diretas mais robustas, lançamentos de produtos mais focados e estratégias de faixas de preço que separam as ofertas de massa dos produtos premium. Tarifas, regulamentações de materiais e imitação de design continuam sendo restrições importantes, pois podem elevar os custos e reduzir a margem para competir por preço.
Principais Conclusões do Relatório
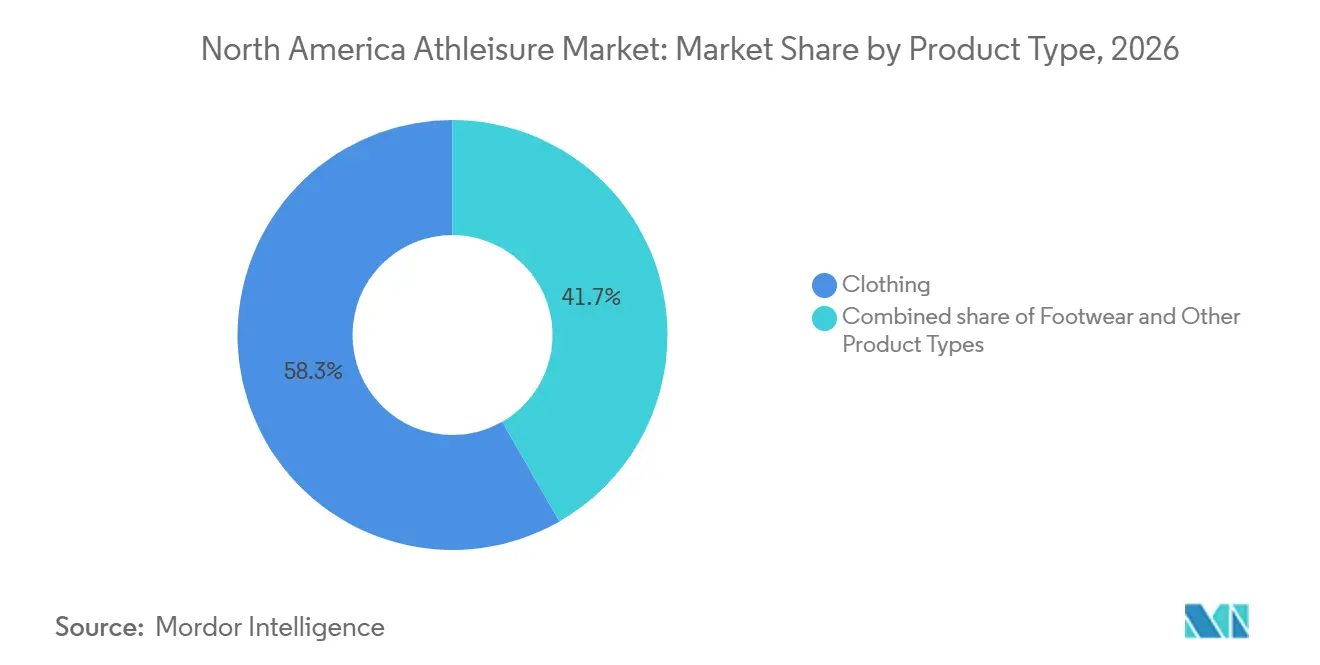
- Por tipo de produto, o Vestuário detinha uma participação de 58,3% em 2026, enquanto os Calçados têm previsão de crescer a um CAGR de 9,7% até 2032.
- Por usuário final, os Adultos detinham uma participação de 86,7% em 2026, enquanto as Crianças têm previsão de crescer a um CAGR de 10,6% até 2032.
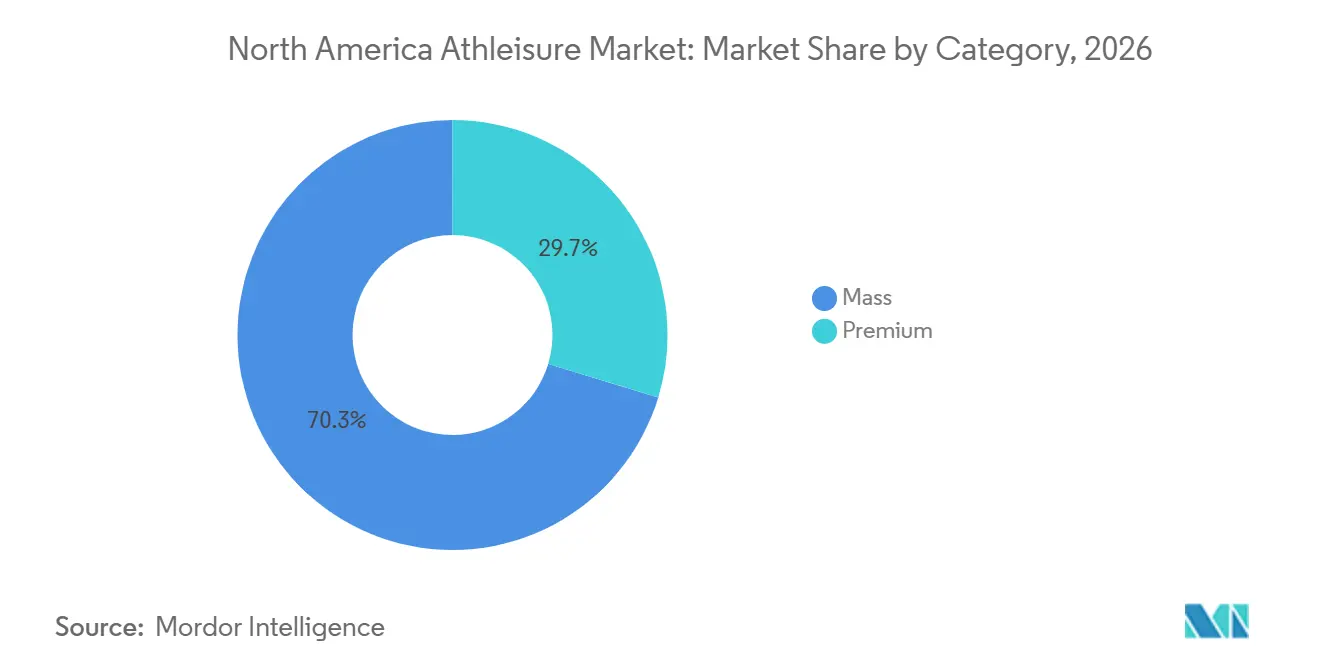
- Por categoria, a Massa detinha uma participação de 70,3% em 2026, enquanto o Premium tem previsão de crescer a um CAGR de 9,8% até 2032.
- Por canal de distribuição, as Lojas de Artigos Esportivos e Atléticos detinham uma participação de 36,9% em 2026, enquanto as Lojas de Varejo Online têm previsão de crescer a um CAGR de 10,4% até 2032.
- Por geografia, os Estados Unidos detinham uma participação de 81,2% em 2026, enquanto o México tem previsão de crescer a um CAGR de 9,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente conscientização sobre saúde e condicionamento físico | +1.9% | Global; maior intensidade nos Estados Unidos e no Canadá | Médio prazo (2–4 anos) |
| Integração tecnológica em vestuário | +1.2% | Estados Unidos e Canadá; expansão inicial para o México | Longo prazo (≥ 4 anos) |
| Influência de atletas, celebridades e influenciadores de condicionamento físico | +1.4% | Global; concentrado nos mercados urbanos e suburbanos dos EUA | Curto prazo (≤ 2 anos) |
| Tendências de moda sustentável e ecologicamente responsável | +0.8% | Estados Unidos e Canadá; México ganhando tração inicial | Médio prazo (2–4 anos) |
| Crescente popularidade entre a Geração Z e os millennials | +1.5% | Em toda a América do Norte; mais forte nos mercados urbanos dos EUA e do Canadá | Médio prazo (2–4 anos) |
| Versatilidade e apelo multifuncional | +1.2% | Em toda a América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Conscientização sobre Saúde e Condicionamento Físico
O mercado de athleisure da América do Norte se beneficia de uma base maior de pessoas que participam de exercícios organizados e informais. O relatório de 2025 da SFIA descreveu ganhos amplos no treinamento de força e afirmou que a participação em corrida e jogging ultrapassou 50 milhões de pessoas[1]. Esse padrão sustenta a demanda recorrente por roupas de treino, calçados e compras de reposição. A Cotton Incorporated constatou que consumidores ativos dos EUA usam athleisure em casa, ao realizar tarefas cotidianas e ao fazer compras. Esse uso amplo oferece às marcas mais oportunidades de vender produtos que combinam funcionalidade com conforto diário. Também torna a categoria menos dependente de o consumidor praticar um esporte ou atividade física específica antes de decidir comprar.
Integração Tecnológica em Vestuário
A tecnologia de produto está criando uma distinção mais clara entre o vestuário básico e o athleisure orientado ao desempenho. Um estudo de 2025 publicado na Advanced Fiber Materials demonstrou um têxtil que funcionou como sensor de ângulo e rastreador de condicionamento físico ao longo de 2.600 ciclos e 10 rodadas de lavagem, mantendo a saída elétrica. Uma revisão separada de 2025 constatou que compósitos de grafeno, MXene e polímero condutor podem suportar monitoramento biométrico em fibras, preservando a construção respirável. Esses desenvolvimentos oferecem ao mercado de athleisure da América do Norte um caminho em direção a produtos que oferecem valor funcional mensurável, em vez de depender apenas da aparência. Marcas com capacidade de pesquisa podem usar esses recursos para sustentar preços premium e maior retenção de clientes. Empresas menores podem ter mais dificuldade em financiar testes, fornecimento de materiais e mudanças de produção no mesmo ritmo.
Influência de Atletas, Celebridades e Influenciadores de Condicionamento Físico
Atletas, criadores de conteúdo e parcerias com o setor de entretenimento continuam moldando a forma como os consumidores descobrem o vestuário esportivo. Nike e SKIMS lançaram a NikeSKIMS em 2025 como uma marca feminina desenvolvida em torno de vestuário, calçados e acessórios, utilizando uma ampla plataforma de lançamento liderada por atletas. A primeira coleção da NikeSKIMS foi construída em torno de 58 silhuetas em sete coleções, demonstrando como as parcerias de marca podem alcançar simultaneamente os públicos de desempenho e estilo de vida. O mercado de athleisure da América do Norte, portanto, recompensa empresas que combinam embaixadores reconhecidos com afirmações de produto que os consumidores conseguem compreender. Criadores de conteúdo de fitness menores também são importantes porque seu conteúdo pode parecer mais relevante para comunidades de treinamento de nicho e públicos locais. Uma abordagem equilibrada pode ajudar as marcas a evitar depender exclusivamente do alcance de celebridades, ao mesmo tempo em que ganham visibilidade nas jornadas de compra digital.
Crescente Popularidade entre a Geração Z e os Millennials
Consumidores mais jovens aumentaram a importância da descoberta online, do feedback rápido sobre produtos e da mudança de silhuetas. O mercado de athleisure da América do Norte precisa atender consumidores que desejam tanto peças de desempenho quanto estilos adequados para o uso cotidiano. A pesquisa de consumidores de 2025 da Cotton Incorporated mostra que o vestuário esportivo é usado em contextos de exercício e fora deles, o que sustenta sortimentos de produtos mais amplos. As marcas precisam usar os sinais de demanda com cuidado, pois as preferências dentro dos grupos etários mais jovens não se movem na mesma direção. Uma estratégia de produto focada em apenas uma silhueta ou uma tendência social pode deixar o estoque exposto se os consumidores mudarem rapidamente. Empresas que combinam merchandising digital oportuno com produtos básicos confiáveis estão melhor posicionadas para gerenciar essa mudança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade da cadeia de suprimentos e inflação dos custos de matérias-primas | -1.8% | Global; mais aguda nas marcas dependentes de importações nos EUA | Curto prazo (≤ 2 anos) |
| Falsificação e produtos imitados | -0.9% | Estados Unidos e México; a proximidade da fronteira amplifica a circulação | Médio prazo (2–4 anos) |
| Complexidade da conformidade regulatória | -0.5% | Principalmente nos Estados Unidos; regulamentações de PFAS e substâncias químicas em cascata para o Canadá | Médio prazo (2–4 anos) |
| Baixa demanda em regiões rurais e com menor orientação para o condicionamento físico | -0.7% | Estados rurais do México; mercados do interior dos EUA e do Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Cadeia de Suprimentos e Inflação dos Custos de Matérias-Primas
Os custos de importação e as mudanças na cadeia de suprimentos estão pressionando as marcas que dependem de fornecimento externo. A American Apparel & Footwear Association destacou a importância das tarifas para os custos de importação de vestuário em 2025[2]. O mercado de athleisure da América do Norte é especialmente vulnerável quando as empresas não têm escala para absorver custos mais elevados de tarifas, transporte e conformidade. Marcas que competem principalmente por preço têm pouca margem para aumentar os preços no varejo sem tornar as alternativas de marca própria mais atraentes. A documentação da cadeia de suprimentos exigida pela Lei de Prevenção do Trabalho Forçado Uigur também adiciona requisitos de processo para os importadores. Empresas com registros de fornecedores estabelecidos e fornecimento diversificado podem responder mais rapidamente do que negócios com uma base de fornecedores restrita.
Falsificação e Produtos Imitados
A imitação de design afeta a confiança na marca, a diferenciação de produtos e os gastos jurídicos em toda a categoria. Em junho de 2025, a lululemon entrou com uma ação judicial contra a Costco alegando que certos produtos Kirkland copiaram designs patenteados e registrados. As autoridades do Condado de Miami-Dade também relataram uma operação em 2025 envolvendo vestuário Adidas falsificado com valor declarado de mais de 530.000 USD. Esses casos mostram por que as empresas premium precisam de monitoramento consistente em lojas, marketplaces e canais de comércio social. As falsificações podem enfraquecer o valor percebido de designs reconhecíveis quando produtos de aparência semelhante chegam aos consumidores a preços muito mais baixos. A proteção jurídica e a autenticação de produtos podem reduzir esse risco, mas exigem recursos difíceis de igualar para marcas menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Vestuário Ancora a Receita enquanto os Calçados Ganham ImpulsoO Vestuário detinha 58,3% do tamanho do mercado de athleisure da América do Norte em 2026, tornando-o o maior conjunto de produtos da região. Sua posição reflete a demanda por peças que os consumidores podem usar durante exercícios, deslocamentos, trabalho informal e encontros com amigos. O segmento abrange leggings, tops, moletons, calças jogger e camadas de treino, oferecendo aos varejistas diversas formas de renovar os sortimentos. A Kohl's lançou o vestuário FLX para crianças em 300 lojas em setembro de 2025, com produtos com preços entre 14,99 USD e 50 USD. O segmento de vestuário se beneficia quando o design do produto equilibra maciez, durabilidade, elasticidade e uma aparência apresentável para o dia a dia.
Os Calçados têm projeção de registrar um CAGR de 9,7% de 2027 a 2032, a taxa mais rápida entre os tipos de produtos no mercado de athleisure da América do Norte. Os consumidores utilizam cada vez mais calçados de inspiração esportiva em atividades físicas e rotinas diárias, sustentando a demanda por estilos que transitam entre ambientes externos, academias e urbanos. Recursos técnicos e design reconhecível ajudam as marcas a permanecerem relevantes mesmo quando as compras de vestuário desaceleram. Os calçados também oferecem oportunidades frequentes para novas combinações de cores, lançamentos limitados e modelos específicos para cada atividade. Acessórios e outros tipos de produtos permanecem menores, mas podem ampliar os relacionamentos com os clientes por meio de bolsas, chapéus, meias e produtos adjacentes a equipamentos.

Por Usuário Final:
Adultos Sustentam a Escala enquanto as Crianças Entregam Crescimento Mais RápidoOs Adultos representaram 86,7% da participação do mercado de athleisure da América do Norte em 2026, conferindo a esse grupo a maior base de receita. A demanda adulta abrange consumidores que priorizam conforto, desempenho específico para esportes, durabilidade e preferências de estilo de vida em evolução. A Cotton Incorporated relatou em 2025 que consumidores ativos possuem múltiplas peças de athleisure superiores e inferiores para uso em exercícios e fora deles. Essa profundidade de guarda-roupa sustenta as compras de reposição e permite que as marcas vendam em diversas ocasiões. Os adultos também fornecem um grande público para produtos premium com credenciais de material, modelagens direcionadas e reconhecimento de marca estabelecido.
As Crianças têm projeção de crescer a um CAGR de 10,6% de 2027 a 2032, a taxa mais rápida entre os usuários finais. A demanda está ligada às atividades escolares, esportes organizados, gastos familiares e reposição frequente à medida que as crianças crescem. Os pais valorizam produtos que suportem uso repetido, mas o preço continua sendo importante no orçamento doméstico. A introdução do FLX pela Kohl's ilustra o interesse dos varejistas em produtos dedicados para consumidores mais jovens. Marcas que oferecem qualidade confiável, tamanhos inclusivos e valor claro podem construir fidelidade familiar desde cedo.
Por Categoria:
A Massa Sustenta a Dominância de Volume enquanto o Premium Ganha Potencial de MargemA Massa detinha 70,3% do tamanho do mercado de athleisure da América do Norte em 2026, refletindo a disponibilidade em diferentes faixas de renda e formatos de varejo. Grandes varejistas e linhas de marca própria tornaram o vestuário de inspiração esportiva mais fácil de encontrar a preços acessíveis. Esse segmento se beneficia do alto fluxo de clientes e da capacidade de oferecer produtos básicos familiares em múltiplas cores e tamanhos. Também enfrenta maior exposição a mudanças de tarifas e custos de materiais, pois os compradores são sensíveis a aumentos de preços. A pesquisa de 2025 da Cotton Incorporated constatou que os consumidores valorizam recursos de desempenho demonstráveis no vestuário esportivo.
O Premium tem previsão de crescer a um CAGR de 9,8% até 2032, sustentado por recursos técnicos, prestígio da marca e maior atenção à longevidade do produto. Os clientes premium têm maior probabilidade de recompensar a inovação em tecidos, a construção cuidadosa, os programas de reparo e os relacionamentos diretos com a marca. A Amer Sports declarou que a Arc'teryx aumentou a receita em mais de 30% em 2025 em regiões e canais, enquanto operava 43 centros de circularidade ReBIRD globalmente. As escolhas de materiais e as afirmações claras sobre os produtos continuam sendo considerações importantes para produtos de maior valor. As marcas premium precisam garantir que suas afirmações permaneçam claras e possam ser sustentadas por evidências.
Por Canal de Distribuição:
O Varejo Especializado Lidera enquanto o Comércio Online Cresce Mais RapidamenteAs Lojas de Artigos Esportivos e Atléticos detinham 36,9% da participação do mercado de athleisure da América do Norte em 2026. Essas lojas oferecem experimentação de produtos, orientação de funcionários e contexto sobre modelagem ou uso específico para cada atividade, o que pode ser difícil de reproduzir online. Os pontos de venda especializados são especialmente úteis para calçados técnicos e vestuário de preço mais elevado, onde os clientes desejam segurança antes de comprar. A Amer Sports anunciou uma parceria da Arc'teryx com a Dick's Sporting Goods para locais premium House of Sport a partir da temporada Outono/Inverno 2026. Supermercados, hipermercados, lojas de departamento e lojas de marca continuam atendendo a diferentes faixas de preço e missões de compra.
As Lojas de Varejo Online têm projeção de crescer a um CAGR de 10,4% até 2032, tornando-as a rota de distribuição de crescimento mais rápido. O mercado de athleisure da América do Norte se beneficia de ferramentas online que facilitam a comparação de estilos, a busca de tamanhos e o recebimento de sugestões personalizadas de produtos. Os canais digitais permitem que as marcas alcancem consumidores fora dos principais centros de varejo e testem coleções menores com menor risco de estoque em loja. A Adidas relatou que seu negócio direto ao consumidor cresceu 20% em base neutra em relação à moeda no primeiro trimestre de 2025, enquanto a receita de comércio eletrônico cresceu 34%. O canal ainda precisa lidar com devoluções, custos de atendimento e o desafio de replicar a experiência física de experimentação.
Análise Geográfica
Mercado de Athleisure dos Estados Unidos
Os Estados Unidos responderam por 81,2% do tamanho do mercado de athleisure da América do Norte em 2026, tornando-se a principal base de demanda da região. Sua escala é sustentada por uma ampla base de participação esportiva, cobertura varejista madura e investimentos expressivos de marcas internacionais e domésticas. Os relatórios da SFIA de 2025 destacam o interesse contínuo em atividade física, incluindo treinamento de força e corrida. Os Estados Unidos possuem uma densa combinação de lojas especializadas, grandes varejistas, sites diretos de marcas e plataformas de marketplace. Isso oferece às marcas diversas formas de alcançar consumidores com diferentes hábitos de compra.
Mercado de Athleisure do Canadá e México
O Canadá permanece como um segmento orientado ao premium no mercado de athleisure da América do Norte, pois a prática de atividades ao ar livre, a cultura fitness e as considerações de sustentabilidade sustentam a demanda por produtos técnicos. Marcas que oferecem camadas adequadas para condições climáticas adversas, calçados duráveis e informações claras sobre sustentabilidade estão bem posicionadas nesse ambiente. O México tem previsão de expansão a um CAGR de 9,9% até 2032, o ritmo mais acelerado entre os mercados nacionais da região. O estudo do México de 2025 da Cotton Incorporated relatou que consumidores ativos participam regularmente de caminhadas, treinamento cardiovascular e musculação. Marcas internacionais que entram no México precisam considerar a sensibilidade a preços, a distribuição local e os requisitos de conformidade têxtil.
Mercado de Athleisure do Restante da América do Norte
O restante da América do Norte representa uma parcela menor no mercado de athleisure da América do Norte, mas está ganhando acesso por meio do comércio eletrônico e do comércio digital transfronteiriço. Esses mercados podem ser atendidos de forma eficiente por meio de estoques online, logística regional e parcerias focadas. Os consumidores compram cada vez mais roupas de desempenho para tarefas cotidianas, viagens e uso social, não apenas para treinos. Os varejistas precisam adequar a profundidade do estoque à demanda local, pois um sortimento regional uniforme pode não ter o mesmo desempenho em todos os mercados.
Cenário Competitivo
O mercado de athleisure da América do Norte é moderadamente consolidado, com dois líderes incumbentes respondendo por mais da metade dos gastos mensais dos consumidores nos EUA. O cenário competitivo inclui grupos globais de vestuário esportivo, especialistas premium, marcas diretas ao consumidor, varejistas e fornecedores de marca própria. As marcas competem em modelagem, desempenho de tecido, design, preço e experiência online. Grandes empresas se beneficiam de relacionamentos com atacadistas e escala de publicidade, enquanto os desafiantes constroem fidelidade por meio de identidades de produto focadas e engajamento digital.
A colaboração é uma estratégia fundamental para combinar credibilidade de desempenho com relevância cultural. Nike e SKIMS lançaram a NikeSKIMS em 2025, com 58 silhuetas em 7 coleções. A lululemon e a NFL anunciaram uma coleção de vestuário oficialmente licenciada para todos os 32 times em outubro de 2025, expandindo a marca para o vestuário de torcedores esportivos. A PUMA renovou sua parceria com a HYROX até 2030 como patrocinadora principal do Campeonato Mundial HYROX, vinculando o desenvolvimento de produtos a uma crescente comunidade fitness.
A tecnologia e a conformidade regulatória são fontes crescentes de vantagem competitiva. Um melhor planejamento de estoque, varejo personalizado e inovação em materiais melhoram a experiência do cliente e reduzem o risco do produto. As regulamentações de PFAS e a documentação da cadeia de suprimentos elevam o valor dos sistemas de conformidade estabelecidos. A ação judicial de 2025 da lululemon contra a Costco destaca a proteção da propriedade intelectual como uma ferramenta competitiva ativa. Os concorrentes mais fortes combinarão valor claro do produto com fornecimento disciplinado e uma experiência consistente nos canais físicos e digitais.
Líderes do Setor de Athleisure da América do Norte
-
Nike, Inc.
-
adidas AG
-
Lululemon Athletica Inc.
-
Under Armour, Inc.
-
PUMA SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Athleisure da América do Norte Empresas cobertas neste relatório
- Nike, Inc.
- adidas AG
- Lululemon Athletica Inc.
- Under Armour, Inc.
- PUMA SE
- Columbia Sportswear Company
- VF Corporation
- Amer Sports, Inc.
- ASICS Corporation
- New Balance Athletics, Inc.
- Skechers U.S.A., Inc.
- Anta Sports Products Limited
- Li Ning Company Limited
- Mizuno Corporation
- Deckers Outdoor Corporation
- Gap Inc.
- Wolverine World Wide, Inc.
- Fila Holdings Corp.
- Hanesbrands Inc.
- Patagonia, Inc.
Desenvolvimentos industriais recentes em Mercado de Athleisure da América do Norte
- Outubro de 2026: A Addison Bay, uma marca de athleisure sediada na Filadélfia, expandiu-se de uma coleção inicial de quatro peças para um negócio nacional de vestuário com envios para todos os 50 estados dos EUA. A marca lança atualmente cerca de 20 coleções por ano, opera quatro lojas em Dallas além de outras localidades, e reforçou sua visibilidade por meio de uma parceria com o Philadelphia Eagles.
- Setembro de 2026: A Old Navy, subsidiária da Gap Inc., lançou a Old Navy Sport em 15 de setembro de 2026, estabelecendo uma submarca dedicada ao vestuário esportivo com foco na combinação de estilo, desempenho, conforto e acessibilidade. O lançamento abrange seu site, aplicativo e lojas em todo o país, com 42 locais selecionados contando com ambientes dedicados de loja dentro da loja, com base na classificação de número 5 da marca no mercado de vestuário esportivo dos EUA, de acordo com a Circana.
- Maio de 2026: A Hugo Boss inaugurou sua primeira loja independente de athleisure nos EUA no Fashion Show Las Vegas, com vestuário inspirado no golfe, roupas de tênis, roupas de desempenho técnico e itens essenciais de estilo de vida casual. O lançamento apoia a expansão do varejo da Boss nos EUA e fortalece sua presença no segmento premium de athleisure por meio de um conceito de loja dedicado que combina produtos voltados para o desempenho com sua estética de alfaiataria característica.
- Março de 2026: A PUMA firmou parceria com o designer J.L-A.L para lançar uma coleção adaptável com inspiração em uniformes, centrada no tênis CELL Geo. A coleção busca inspiração no vestuário funcional de trabalho, mesclando praticidade com design moderno. Tornou-se disponível globalmente a partir de março de 2026.
Escopo do Relatório do Mercado de Athleisure da América do Norte
O Mercado de Athleisure da América do Norte refere-se ao mercado de vestuário, calçados e produtos relacionados projetados para combinar funcionalidade atlética com uso casual e cotidiano, atendendo a consumidores que buscam conforto, flexibilidade e versatilidade para atividades físicas e uso diário. Por tipo de produto, o mercado é segmentado em vestuário, calçados e outros tipos de produtos. Por usuário final, o mercado é dividido em adultos e crianças. Por categoria, o mercado é segmentado em produtos premium e de massa. Por canal de distribuição, o mercado é dividido em supermercados/hipermercados, lojas de artigos esportivos e atléticos, lojas de varejo online e outros canais de distribuição. Geograficamente, o mercado abrange os Estados Unidos, o Canadá, o México e o restante da América do Norte. As previsões de mercado são apresentadas em termos de valor (USD).
Visão geral da segmentação
| Vestuário |
| Calçados |
| Outros Tipos de Produtos |
| Adultos |
| Crianças |
| Premium |
| Massa |
| Supermercados / Hipermercados |
| Lojas de Artigos Esportivos e Atléticos |
| Lojas de Varejo Online |
| Outros Canais de Distribuição |
| Estados Unidos |
| Canadá |
| México |
| Restante da América do Norte |
| Por Tipo de Produto | Vestuário |
| Calçados | |
| Outros Tipos de Produtos | |
| Por Usuário Final | Adultos |
| Crianças | |
| Por Categoria | Premium |
| Massa | |
| Por Canal de Distribuição | Supermercados / Hipermercados |
| Lojas de Artigos Esportivos e Atléticos | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de athleisure da América do Norte até 2032?
O mercado de athleisure da América do Norte tem projeção de atingir 261,98 bilhões de USD até 2032, expandindo-se a um CAGR de 8,58% de 2027 a 2032.
Qual tipo de produto lidera a demanda por athleisure na América do Norte?
O Vestuário lidera, com participação de 58,3% em 2026, pois os consumidores o utilizam para exercícios, trabalho informal, tarefas cotidianas e ocasiões sociais.
Qual grupo de usuários finais está crescendo mais rapidamente no athleisure da América do Norte?
As Crianças têm projeção de crescer a um CAGR de 10,6% até 2032, sustentadas pela participação em esportes e pelas necessidades de reposição.
Por que as lojas de varejo online são importantes para as marcas de athleisure?
As Lojas de Varejo Online são o canal de crescimento mais rápido, com um CAGR de 10,4% até 2032, ajudando as marcas a melhorar o alcance, os dados de clientes e a descoberta de produtos.