
Tamaño y participación del mercado de athleisure en América del Norte
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
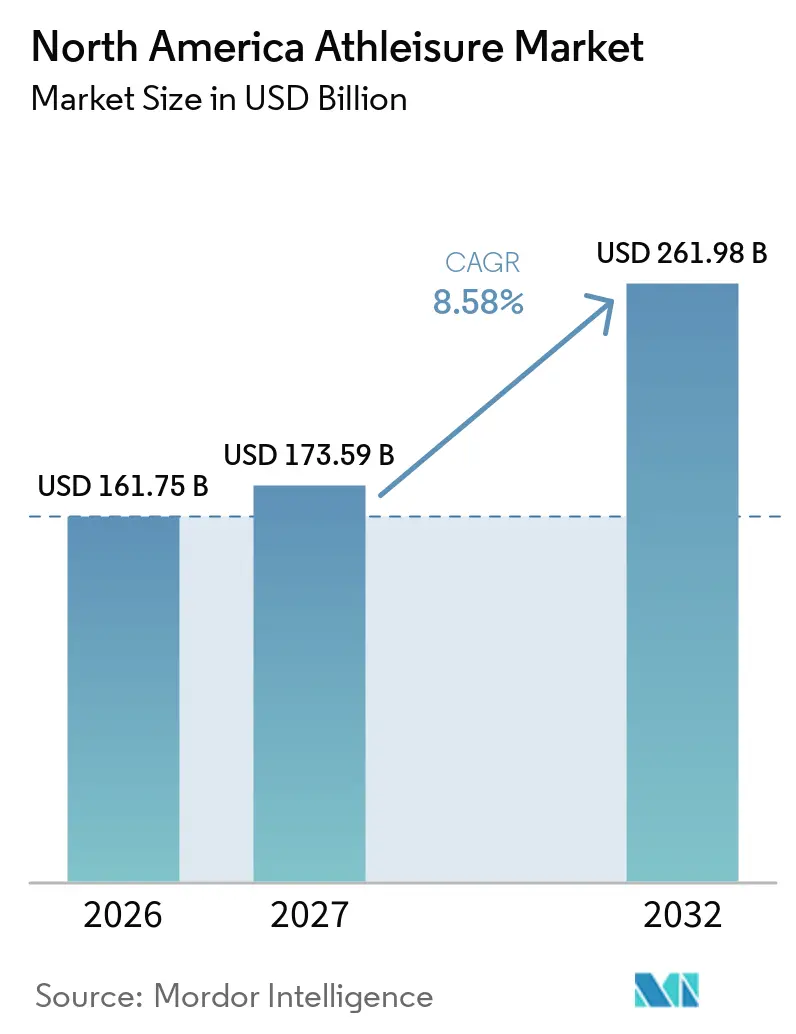
| Tamaño del mercado en el año base (2026) | 161.75 Mil millones de dólares |
| Tamaño del Mercado (2027) | 173.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 261.98 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.58 % |
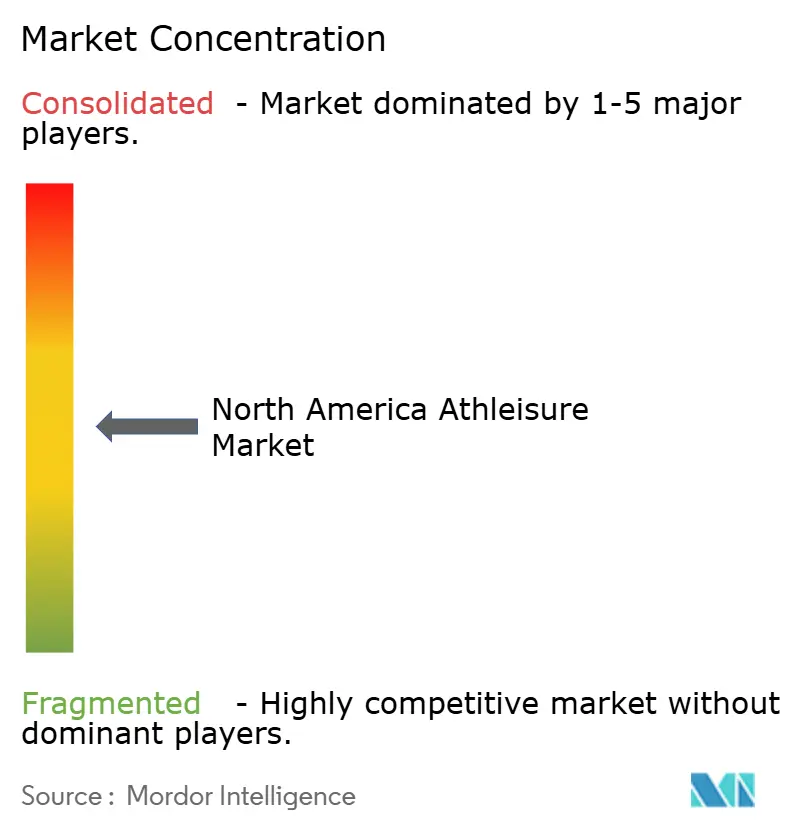
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de athleisure en América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de athleisure en América del Norte se expanda de 161,75 mil millones de USD en 2026 a 261,98 mil millones de USD en 2032, registrando una CAGR del 8,58% entre 2027 y 2032. La categoría ha ido mucho más allá de la ropa deportiva, ya que los consumidores utilizan ahora la ropa de rendimiento en sus rutinas diarias, entornos de trabajo informales, recados y actividades sociales. El mercado de athleisure en América del Norte está respaldado por una amplia base de consumidores activos y por compras recurrentes tanto en ocasiones de ejercicio como fuera de él. La participación en actividades físicas, el descubrimiento digital y las características técnicas de los productos están elevando las expectativas en cuanto a comodidad, durabilidad y versatilidad. Los minoristas y las marcas responden con operaciones directas en línea más sólidas, lanzamientos de productos más enfocados y estrategias de segmentación por precio que diferencian las ofertas masivas de los productos premium. Los aranceles, las normativas sobre materiales y la imitación de diseños siguen siendo restricciones importantes, ya que pueden elevar los costos y reducir el margen para competir en precio.
Conclusiones clave del informe
- Por tipo de producto, la ropa representó una participación del 58,3% en 2026, mientras que se prevé que el calzado crezca a una CAGR del 9,7% hasta 2032.
- Por usuario final, los adultos representaron una participación del 86,7% en 2026, mientras que se prevé que los niños crezcan a una CAGR del 10,6% hasta 2032.
- Por categoría, el segmento masivo representó una participación del 70,3% en 2026, mientras que se prevé que el segmento premium crezca a una CAGR del 9,8% hasta 2032.
- Por canal de distribución, las tiendas de artículos deportivos y atléticos representaron una participación del 36,9% en 2026, mientras que se prevé que las tiendas minoristas en línea crezcan a una CAGR del 10,4% hasta 2032.
- Por geografía, Estados Unidos representó una participación del 81,2% en 2026, mientras que se prevé que México crezca a una CAGR del 9,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente conciencia sobre la salud y el bienestar físico | +1.9% | Global; mayor intensidad en Estados Unidos y Canadá | Mediano plazo (2 a 4 años) |
| Integración tecnológica en prendas de vestir | +1.2% | Estados Unidos y Canadá; expansión temprana hacia México | Largo plazo (≥ 4 años) |
| Influencia de atletas, celebridades e influenciadores de fitness | +1.4% | Global; concentrado en mercados urbanos y suburbanos de Estados Unidos | Corto plazo (≤ 2 años) |
| Tendencias de moda sostenible y ecológica | +0.8% | Estados Unidos y Canadá; México con tracción incipiente | Mediano plazo (2 a 4 años) |
| Creciente popularidad entre la Generación Z y los millennials | +1.5% | América del Norte en general; mayor intensidad en mercados urbanos de Estados Unidos y Canadá | Mediano plazo (2 a 4 años) |
| Versatilidad y atractivo multifuncional | +1.2% | América del Norte en general | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente conciencia sobre la salud y el bienestar físico
El mercado de athleisure en América del Norte se beneficia de una base más amplia de personas que participan en ejercicio organizado e informal. El informe de 2025 de la SFIA describió amplias ganancias en el entrenamiento de fuerza y señaló que la participación en carreras y trote superó los 50 millones de personas[1]. Este patrón respalda la demanda recurrente de ropa de entrenamiento, calzado y compras de reposición. Cotton Incorporated encontró que los consumidores activos en Estados Unidos usan athleisure en casa, mientras realizan recados y mientras hacen compras. Este uso amplio brinda a las marcas más oportunidades para vender productos que combinan funcionalidad con comodidad cotidiana. También hace que la categoría sea menos dependiente de que el consumidor complete una actividad deportiva o de fitness específica antes de decidir comprar.
Integración tecnológica en prendas de vestir
La tecnología en los productos está creando una distinción más clara entre la ropa básica y el athleisure orientado al rendimiento. Un estudio de 2025 publicado en Advanced Fiber Materials demostró un textil que funcionó como sensor de ángulo y rastreador de fitness durante 2.600 ciclos y 10 rondas de lavado, manteniendo la salida eléctrica. Una revisión separada de 2025 encontró que el grafeno, el MXene y los compuestos de polímeros conductores pueden admitir monitoreo biométrico en fibras mientras preservan una construcción transpirable. Estos avances ofrecen al mercado de athleisure en América del Norte un camino hacia productos que ofrecen valor funcional medible en lugar de depender únicamente de la apariencia. Las marcas con capacidad de investigación pueden utilizar esas características para respaldar precios premium y una mayor retención de clientes. Las empresas más pequeñas pueden encontrar más difícil financiar pruebas, abastecimiento de materiales y cambios de producción al mismo ritmo.
Influencia de atletas, celebridades e influenciadores de fitness
Los atletas, creadores y asociaciones con el mundo del entretenimiento continúan moldeando la forma en que los consumidores descubren la ropa deportiva. Nike y SKIMS lanzaron NikeSKIMS en 2025 como una marca femenina diseñada en torno a ropa, calzado y accesorios, utilizando una amplia plataforma de lanzamiento liderada por atletas. La primera colección de NikeSKIMS se construyó en torno a 58 siluetas en siete colecciones, mostrando cómo las asociaciones de marca pueden llegar simultáneamente a audiencias de rendimiento y estilo de vida. El mercado de athleisure en América del Norte recompensa, por tanto, a las empresas que combinan embajadores reconocibles con afirmaciones de producto que los consumidores pueden comprender. Los creadores de fitness más pequeños también son importantes porque su contenido puede resultar más relevante para comunidades de entrenamiento especializadas y audiencias locales. Un enfoque equilibrado puede ayudar a las marcas a evitar depender únicamente del alcance de las celebridades, al tiempo que mantienen visibilidad en los recorridos de compra digital.
Creciente popularidad entre la Generación Z y los millennials
Los compradores más jóvenes han aumentado la importancia del descubrimiento en línea, la retroalimentación rápida sobre productos y los cambios en las siluetas. El mercado de athleisure en América del Norte debe atender a consumidores que desean tanto prendas de rendimiento como estilos adecuados para entornos cotidianos. La investigación de consumidores de 2025 de Cotton Incorporated muestra que la ropa deportiva se usa tanto en contextos de ejercicio como fuera de él, lo que respalda surtidos de productos más amplios. Las marcas deben utilizar las señales de demanda con cuidado, ya que las preferencias dentro de los grupos de edad más jóvenes no se mueven en la misma dirección. Una estrategia de producto centrada en una sola silueta o una sola tendencia social puede dejar el inventario expuesto si los consumidores cambian rápidamente. Las empresas que combinan una comercialización digital oportuna con productos básicos confiables están mejor posicionadas para gestionar este cambio.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de la cadena de suministro e inflación en el costo de materias primas | -1.8% | Global; más aguda en marcas de Estados Unidos dependientes de importaciones | Corto plazo (≤ 2 años) |
| Falsificación y productos de imitación | -0.9% | Estados Unidos y México; la proximidad fronteriza amplifica la circulación | Mediano plazo (2 a 4 años) |
| Complejidad del cumplimiento normativo | -0.5% | Principalmente Estados Unidos; regulaciones de PFAS y químicos en cascada hacia Canadá | Mediano plazo (2 a 4 años) |
| Baja demanda en regiones rurales y con menor orientación al fitness | -0.7% | Estados rurales de México; mercados interiores de Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de la cadena de suministro e inflación en el costo de materias primas
Los costos de importación y los cambios en la cadena de suministro están ejerciendo presión sobre las marcas que dependen del abastecimiento externo. La American Apparel & Footwear Association destacó la importancia de los aranceles en los costos de importación de ropa en 2025[2]. El mercado de athleisure en América del Norte está especialmente expuesto cuando las empresas carecen de la escala necesaria para absorber los mayores costos de aranceles, transporte y cumplimiento normativo. Las marcas que compiten principalmente en precio tienen un margen limitado para aumentar los precios al por menor sin hacer que las alternativas de marca propia resulten más atractivas. La documentación de la cadena de suministro en virtud de la Ley de Prevención del Trabajo Forzado Uigur también añade requisitos de proceso para los importadores. Las empresas con registros de proveedores establecidos y abastecimiento diversificado pueden responder con mayor rapidez que los negocios con una base de proveedores reducida.
Falsificación y productos de imitación
La imitación de diseños afecta la confianza en la marca, la diferenciación de productos y el gasto legal en toda la categoría. En junio de 2025, lululemon presentó una demanda contra Costco alegando que ciertos productos Kirkland copiaban diseños patentados y registrados. Las autoridades del condado de Miami-Dade también informaron de una operación en 2025 relacionada con ropa Adidas falsificada con un valor declarado de más de 530.000 USD. Estos casos muestran por qué las empresas premium necesitan un monitoreo constante en tiendas, mercados en línea y canales de comercio social. Las falsificaciones pueden debilitar el valor percibido de los diseños reconocibles cuando productos de apariencia similar llegan a los consumidores a precios mucho más bajos. La protección legal y la autenticación de productos pueden reducir ese riesgo, pero requieren recursos que son difíciles de igualar para las marcas más pequeñas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
la ropa ancla los ingresos mientras el calzado gana impulsoLa ropa representó el 58,3% del tamaño del mercado de athleisure en América del Norte en 2026, convirtiéndola en el mayor grupo de productos de la región. Su posición refleja la demanda de prendas que los consumidores pueden usar durante el ejercicio, los desplazamientos, el trabajo informal y las reuniones con amigos. El segmento abarca leggings, tops, sudaderas con capucha, pantalones jogger y capas de entrenamiento, lo que ofrece a los minoristas varias formas de renovar los surtidos. Kohl's lanzó ropa FLX para niños en 300 tiendas en septiembre de 2025, con productos con precios de entre 14,99 USD y 50 USD. El segmento de ropa se beneficia cuando el diseño del producto equilibra suavidad, durabilidad, elasticidad y una apariencia presentable para el uso diario.
Se proyecta que el calzado registre una CAGR del 9,7% de 2027 a 2032, la tasa más rápida entre los tipos de productos en el mercado de athleisure en América del Norte. Los consumidores utilizan cada vez más calzado de inspiración deportiva tanto en actividades físicas como en rutinas diarias, lo que respalda la demanda de estilos que se adaptan entre entornos al aire libre, el gimnasio y entornos urbanos. Las características técnicas y el diseño reconocible ayudan a las marcas a mantenerse relevantes incluso cuando las compras de ropa se desaceleran. El calzado también ofrece frecuentes oportunidades para nuevas combinaciones de colores, lanzamientos limitados y modelos específicos para cada actividad. Los accesorios y otros tipos de productos siguen siendo más pequeños, pero pueden ampliar las relaciones con los clientes a través de bolsos, gorras, calcetines y productos adyacentes al equipamiento.
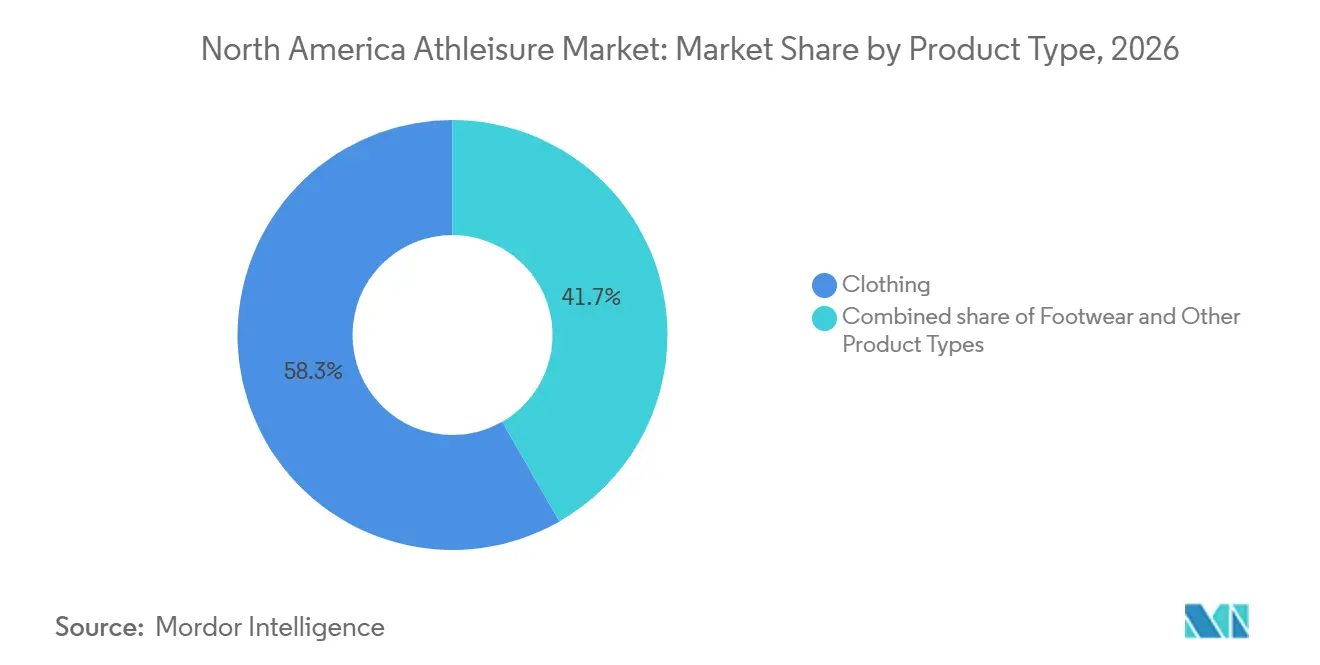
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final:
los adultos sostienen la escala mientras los niños ofrecen un crecimiento más rápidoLos adultos representaron el 86,7% de la participación del mercado de athleisure en América del Norte en 2026, lo que otorga a este grupo la mayor base de ingresos. La demanda adulta abarca consumidores que priorizan la comodidad, el rendimiento específico para cada deporte, la durabilidad y las cambiantes preferencias de estilo de vida. Cotton Incorporated informó en 2025 que los consumidores activos poseen múltiples tops y pantalones de athleisure para uso deportivo y no deportivo. Esa profundidad de guardarropa respalda las compras de reposición y permite a las marcas vender en varias ocasiones. Los adultos también constituyen una gran audiencia para productos premium con credenciales de materiales, tallas específicas y reconocimiento de marca establecido.
Se proyecta que los niños crezcan a una CAGR del 10,6% de 2027 a 2032, la tasa más rápida entre los usuarios finales. La demanda está vinculada a las actividades escolares, los deportes organizados, el gasto familiar y la reposición frecuente a medida que los niños crecen. Los padres valoran los productos que pueden soportar un uso repetido, pero el precio sigue siendo importante en el presupuesto familiar. La introducción de FLX por parte de Kohl's ilustra el interés de los minoristas en productos dedicados a los consumidores más jóvenes. Las marcas que ofrecen calidad confiable, tallas inclusivas y un valor claro pueden construir lealtad familiar desde temprano.
Por categoría:
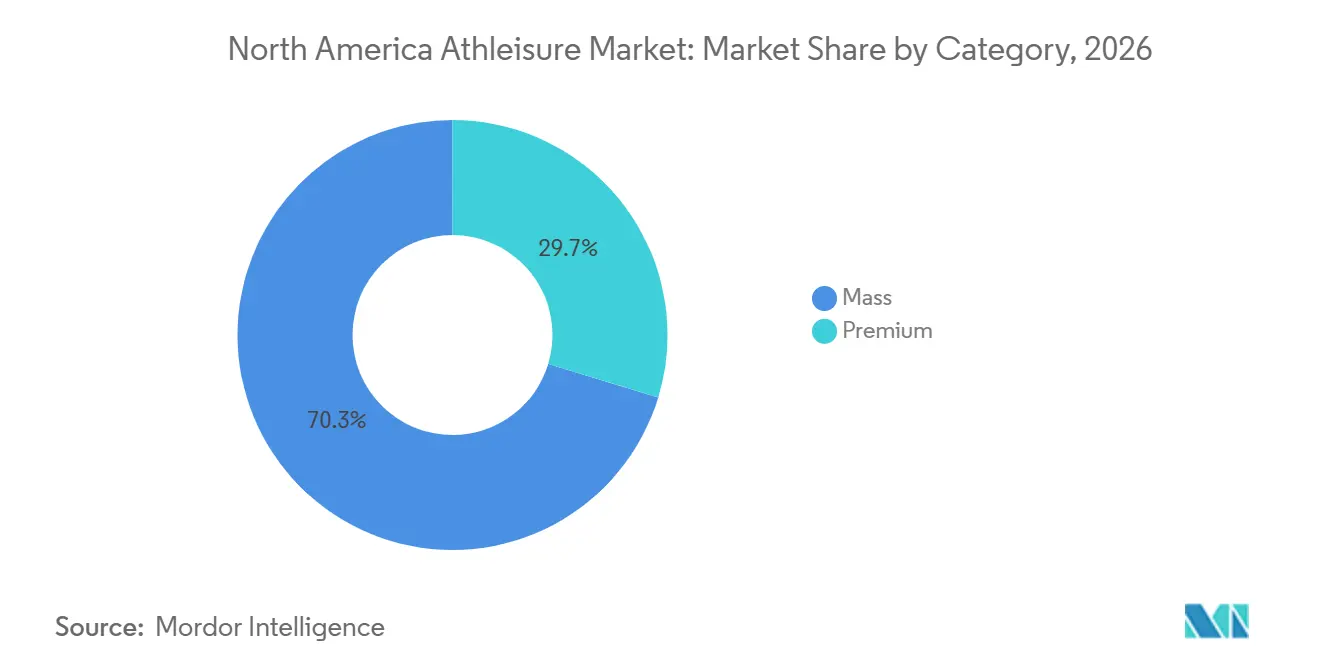
el segmento masivo sostiene el dominio en volumen mientras el premium gana potencial de margenEl segmento masivo representó el 70,3% del tamaño del mercado de athleisure en América del Norte en 2026, lo que refleja su disponibilidad en todos los grupos de ingresos y formatos minoristas. Los grandes minoristas y las líneas de marca propia han facilitado el acceso a ropa de inspiración deportiva a precios accesibles. Este segmento se beneficia del alto tráfico de clientes y de la capacidad de ofrecer productos básicos familiares en múltiples colores y tallas. También está más expuesto a los cambios en aranceles y costos de materiales, ya que los compradores son sensibles a los aumentos de precios. La investigación de 2025 de Cotton Incorporated encontró que los consumidores valoran las características de rendimiento demostrables en la ropa deportiva.
Se prevé que el segmento premium crezca a una CAGR del 9,8% hasta 2032, respaldado por características técnicas, prestigio de marca y mayor atención a la longevidad del producto. Los clientes premium son más propensos a recompensar la innovación en tejidos, la construcción cuidadosa, los programas de reparación y las relaciones directas con la marca. Amer Sports declaró que Arc'teryx aumentó sus ingresos en más del 30% en 2025 en todas las regiones y canales, mientras operaba 43 centros de circularidad ReBIRD a nivel mundial. Las elecciones de materiales y las afirmaciones claras sobre los productos siguen siendo consideraciones importantes para los productos de mayor valor. Las marcas premium deben asegurarse de que sus afirmaciones sean claras y puedan respaldarse con evidencia.
Por canal de distribución:
el comercio minorista especializado lidera mientras el comercio en línea crece más rápidoLas tiendas de artículos deportivos y atléticos representaron el 36,9% de la participación del mercado de athleisure en América del Norte en 2026. Estas tiendas ofrecen la posibilidad de probar los productos, asesoramiento del personal y contexto sobre la talla o el uso específico para cada actividad, algo que puede ser difícil de reproducir en línea. Las ubicaciones especializadas son especialmente útiles para el calzado técnico y la ropa de mayor precio, donde los clientes desean seguridad antes de comprar. Amer Sports anunció una asociación de Arc'teryx con Dick's Sporting Goods para ubicaciones premium House of Sport a partir de la temporada otoño/invierno 2026. Los supermercados, hipermercados, grandes almacenes y tiendas de marca continúan atendiendo diferentes niveles de precio y misiones de compra.
Se proyecta que las tiendas minoristas en línea crezcan a una CAGR del 10,4% hasta 2032, convirtiéndolas en la ruta de distribución de más rápido crecimiento. El mercado de athleisure en América del Norte se beneficia de las herramientas en línea que facilitan la comparación de estilos, la búsqueda de tallas y la recepción de sugerencias de productos personalizadas. Los canales digitales permiten a las marcas llegar a consumidores fuera de los principales centros minoristas y probar colecciones más pequeñas con menor riesgo de inventario en tienda. Adidas informó que su negocio directo al consumidor creció un 20% en términos neutrales a divisas en el primer trimestre de 2025, mientras que los ingresos del comercio electrónico crecieron un 34%. El canal aún debe abordar las devoluciones, los costos de cumplimiento y el desafío de replicar la experiencia física de ajuste.
Análisis geográfico
Mercado de Athleisure en Estados Unidos
Estados Unidos representó el 81,2% del tamaño del mercado de athleisure en América del Norte en 2026, convirtiéndose en la base de demanda central de la región. Su escala está respaldada por una amplia base de participación deportiva, una cobertura minorista consolidada y una profunda inversión por parte de marcas internacionales y nacionales. Los informes de 2025 de la SFIA destacan el interés continuo en la actividad física, incluido el entrenamiento de fuerza y la carrera. Estados Unidos cuenta con una densa combinación de tiendas especializadas, grandes minoristas, sitios directos de marcas y plataformas de marketplace. Esto ofrece a las marcas diversas formas de llegar a consumidores con distintos hábitos de compra.
Mercado de Athleisure en Canadá y México
Canadá sigue siendo una parte orientada al segmento premium del mercado de athleisure en América del Norte, dado que la actividad al aire libre, la cultura del fitness y las consideraciones de sostenibilidad impulsan la demanda de productos técnicos. Las marcas que ofrecen capas resistentes a las condiciones climáticas, calzado duradero e información clara sobre sostenibilidad están bien posicionadas en este entorno. Se prevé que México se expanda a una CAGR del 9,9% hasta 2032, el ritmo más rápido entre los mercados nacionales de la región. El estudio de 2025 sobre México realizado por Cotton Incorporated reportó que los consumidores activos participan regularmente en caminata, entrenamiento cardiovascular y entrenamiento con pesas. Las marcas internacionales que ingresan a México deben considerar la sensibilidad al precio, la distribución local y los requisitos de cumplimiento textil.
Mercado de Athleisure en el Resto de América del Norte
El resto de América del Norte representa una porción menor del mercado de athleisure en América del Norte, pero está ganando acceso a través del comercio electrónico y el comercio digital transfronterizo. Estos mercados pueden atenderse de manera eficiente mediante inventarios en línea, logística regional y alianzas estratégicas focalizadas. Los consumidores compran cada vez más ropa de orientación técnica para realizar diligencias, viajar y uso social, no solo para entrenar. Los minoristas deben ajustar la profundidad del inventario a la demanda local, ya que un surtido regional uniforme puede no tener el mismo desempeño en todos los mercados.
Panorama competitivo
El mercado de athleisure en América del Norte está moderadamente consolidado, con dos líderes que representan más de la mitad del gasto mensual de los consumidores en Estados Unidos. El panorama competitivo incluye grupos globales de ropa deportiva, especialistas premium, marcas directas al consumidor, minoristas y proveedores de marca propia. Las marcas compiten en talla, rendimiento de tejidos, diseño, precio y experiencia en línea. Las grandes empresas se benefician de las relaciones mayoristas y la escala publicitaria, mientras que los competidores emergentes construyen lealtad a través de identidades de producto enfocadas y participación digital.
La colaboración es una estrategia clave para combinar credibilidad en el rendimiento con relevancia cultural. Nike y SKIMS lanzaron NikeSKIMS en 2025, con 58 siluetas en 7 colecciones. lululemon y la NFL anunciaron una colección de ropa con licencia oficial para los 32 equipos en octubre de 2025, expandiendo la marca hacia la ropa para aficionados deportivos. PUMA renovó su asociación con HYROX hasta 2030 como patrocinador principal del Campeonato Mundial HYROX, vinculando el desarrollo de productos con una creciente comunidad de fitness.
La tecnología y el cumplimiento normativo son fuentes crecientes de ventaja competitiva. Una mejor planificación del inventario, el comercio minorista personalizado y la innovación en materiales mejoran la experiencia del cliente y reducen el riesgo del producto. Las regulaciones de PFAS y la documentación de la cadena de suministro aumentan el valor de los sistemas de cumplimiento establecidos. La demanda de lululemon contra Costco en 2025 destaca la protección de la propiedad intelectual como una herramienta competitiva activa. Los competidores más sólidos combinarán un valor de producto claro con un abastecimiento disciplinado y una experiencia coherente en los canales físicos y digitales.
Líderes de la industria de athleisure en América del Norte
-
Nike, Inc.
-
adidas AG
-
Lululemon Athletica Inc.
-
Under Armour, Inc.
-
PUMA SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Athleisure en América del Norte Empresas cubiertas en este informe
- Nike, Inc.
- adidas AG
- Lululemon Athletica Inc.
- Under Armour, Inc.
- PUMA SE
- Columbia Sportswear Company
- VF Corporation
- Amer Sports, Inc.
- ASICS Corporation
- New Balance Athletics, Inc.
- Skechers U.S.A., Inc.
- Anta Sports Products Limited
- Li Ning Company Limited
- Mizuno Corporation
- Deckers Outdoor Corporation
- Gap Inc.
- Wolverine World Wide, Inc.
- Fila Holdings Corp.
- Hanesbrands Inc.
- Patagonia, Inc.
Desarrollos recientes de la industria en Mercado de Athleisure en América del Norte
- Octubre de 2026: Addison Bay, una marca de athleisure con sede en Filadelfia, se ha expandido desde una colección inicial de cuatro piezas hasta convertirse en un negocio de ropa a nivel nacional con envíos a los 50 estados de EE. UU. La marca lanza actualmente alrededor de 20 colecciones al año, opera cuatro tiendas en Dallas además de otras ubicaciones, y ha reforzado su visibilidad a través de una asociación con los Philadelphia Eagles.
- Septiembre de 2026: Old Navy, una subsidiaria de Gap Inc., lanzó Old Navy Sport el 15 de septiembre de 2026, estableciendo una submarca de ropa deportiva dedicada a combinar estilo, rendimiento, comodidad y accesibilidad económica. El lanzamiento abarca su sitio web, aplicación y tiendas en todo el país, con 42 ubicaciones seleccionadas que cuentan con entornos dedicados de tienda dentro de la tienda, basándose en el puesto número 5 de la marca en el mercado de ropa deportiva de EE. UU. según Circana.
- Mayo de 2026: Hugo Boss abrió su primera tienda independiente de athleisure en EE. UU. en Fashion Show Las Vegas, con ropa inspirada en el golf, ropa de tenis, prendas técnicas de alto rendimiento y artículos esenciales de estilo de vida casual. El lanzamiento respalda la expansión minorista de Boss en EE. UU. y refuerza su presencia en el segmento premium de athleisure a través de un concepto de tienda dedicado que combina productos orientados al rendimiento con su característica estética de sastrería.
- Marzo de 2026: PUMA se asoció con el diseñador J.L-A.L para lanzar una colección adaptable de inspiración uniformada centrada en la zapatilla CELL Geo. La colección se inspira en la ropa de trabajo funcional, combinando practicidad con diseño moderno. Estuvo disponible a nivel mundial a partir de marzo de 2026.
Alcance del informe del mercado de athleisure en América del Norte
El mercado de athleisure en América del Norte hace referencia al mercado de ropa, calzado y productos relacionados diseñados para combinar la funcionalidad atlética con el uso casual y cotidiano, atendiendo a consumidores que buscan comodidad, flexibilidad y versatilidad para actividades físicas y uso diario. Por tipo de producto, el mercado está segmentado en ropa, calzado y otros tipos de productos. Por usuario final, el mercado se divide en adultos y niños. Por categoría, el mercado está segmentado en productos premium y masivos. Por canal de distribución, el mercado se divide en supermercados/hipermercados, tiendas de artículos deportivos y atléticos, tiendas minoristas en línea y otros canales de distribución. Geográficamente, el mercado abarca Estados Unidos, Canadá, México y el resto de América del Norte. Los pronósticos del mercado se presentan en términos de valor (USD).
Resumen de la segmentación
| Ropa |
| Calzado |
| Otros tipos de productos |
| Adultos |
| Niños |
| Premium |
| Masivo |
| Supermercados / Hipermercados |
| Tiendas de artículos deportivos y atléticos |
| Tiendas minoristas en línea |
| Otros canales de distribución |
| Estados Unidos |
| Canadá |
| México |
| Resto de América del Norte |
| Por tipo de producto | Ropa |
| Calzado | |
| Otros tipos de productos | |
| Por usuario final | Adultos |
| Niños | |
| Por categoría | Premium |
| Masivo | |
| Por canal de distribución | Supermercados / Hipermercados |
| Tiendas de artículos deportivos y atléticos | |
| Tiendas minoristas en línea | |
| Otros canales de distribución | |
| Por geografía | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte |
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del sector de athleisure en América del Norte para 2032?
Se proyecta que el mercado de athleisure en América del Norte alcance los 261,98 mil millones de USD en 2032, expandiéndose a una CAGR del 8,58% de 2027 a 2032.
¿Qué tipo de producto lidera la demanda de athleisure en América del Norte?
La ropa lidera, con una participación del 58,3% en 2026, porque los consumidores la utilizan para el ejercicio, el trabajo informal, los recados y las ocasiones sociales.
¿Qué grupo de usuarios finales crece más rápido en el athleisure de América del Norte?
Se proyecta que los niños crezcan a una CAGR del 10,6% hasta 2032, respaldados por la participación deportiva y las necesidades de reposición.
¿Por qué son importantes las tiendas minoristas en línea para las marcas de athleisure?
Las tiendas minoristas en línea son el canal de más rápido crecimiento con una CAGR del 10,4% hasta 2032, ayudando a las marcas a mejorar el alcance, los datos de clientes y el descubrimiento de productos.