
北米アスレジャー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
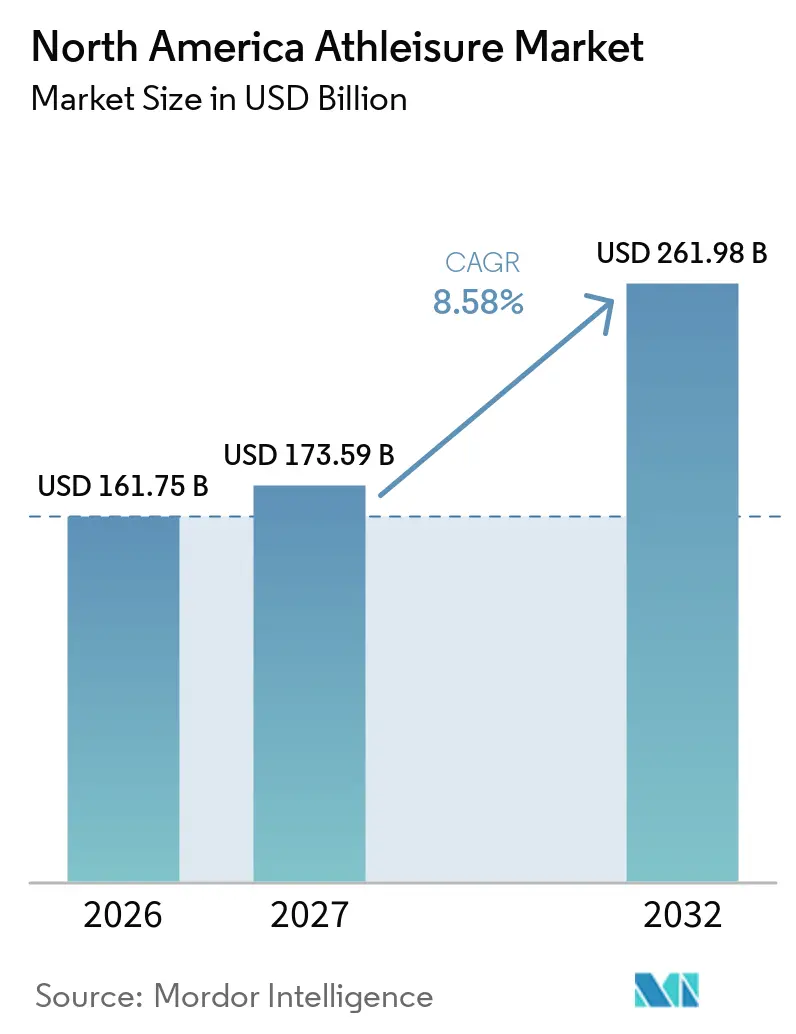
| 基準年の市場規模 (2026) | 161.75 十億米ドル |
| 市場規模 (2027) | 173.59 十億米ドル |
| 市場規模 (2032) | 261.98 十億米ドル |
| 成長率 (2027 - 2032) | 8.58 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米アスレジャー市場分析
北米アスレジャー市場規模は、2026年の161.75 ビリオン 米ドルから2032年までに261.98 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 8.58%を記録する見込みです。このカテゴリーはワークアウト用衣料品の枠を大きく超え、消費者が日常のルーティン、カジュアルな職場環境、買い物、社交活動においてパフォーマンスアパレルを活用するようになっています。北米アスレジャー市場は、幅広いアクティブ消費者層と、運動・非運動の両機会にわたる継続的な購買によって支えられています。フィットネスへの参加、デジタルによる発見、製品の技術的特性が、快適性・耐久性・汎用性への期待を高めています。小売業者とブランドは、より強力なダイレクトオンライン事業、より焦点を絞った製品ローンチ、マス製品とプレミアム製品を区別する価格帯戦略で対応しています。関税、素材規制、デザイン模倣は、コストを引き上げ価格競争の余地を狭める可能性があるため、依然として重要な制約要因となっています。
レポートの主要ポイント
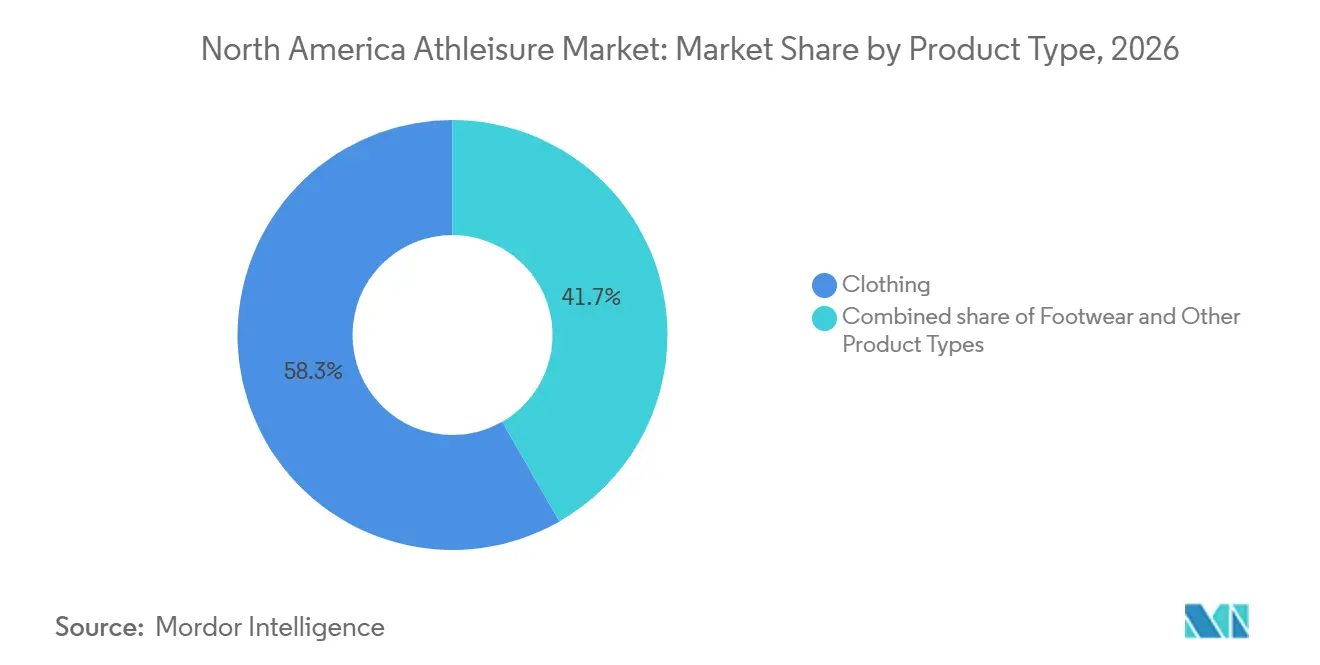
- 製品タイプ別では、衣料品が2026年に58.3%のシェアを占め、フットウェアは2032年にかけてCAGR 9.7%で成長する見込みです。
- エンドユーザー別では、大人が2026年に86.7%のシェアを占め、子供/児童は2032年にかけてCAGR 10.6%で成長する見込みです。
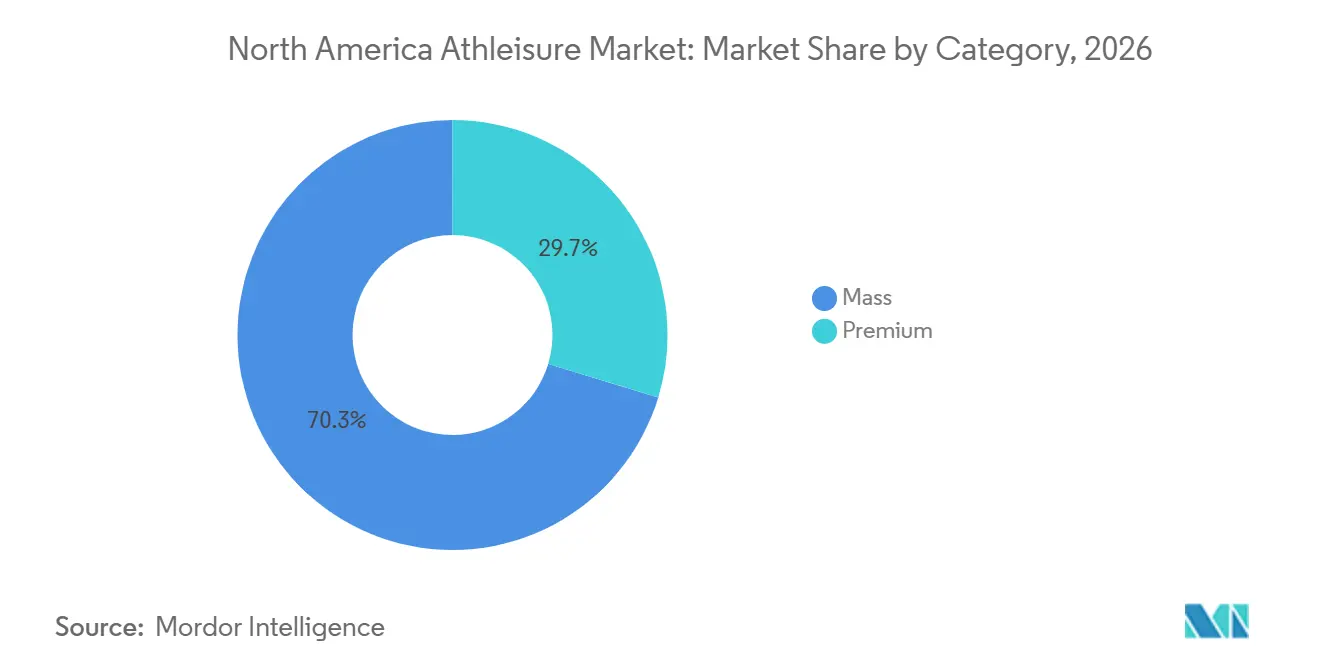
- カテゴリー別では、マスが2026年に70.3%のシェアを占め、プレミアムは2032年にかけてCAGR 9.8%で成長する見込みです。
- 流通チャネル別では、スポーツ・アスレチック用品店が2026年に36.9%のシェアを占め、オンライン小売店は2032年にかけてCAGR 10.4%で成長する見込みです。
- 地域別では、米国が2026年に81.2%のシェアを占め、メキシコは2032年にかけてCAGR 9.9%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康・フィットネス意識の高まり | +1.9% | グローバル;米国とカナダで最も高い強度 | 中期(2〜4年) |
| 衣料品へのテクノロジー統合 | +1.2% | 米国とカナダ;メキシコへの早期波及 | 長期(4年以上) |
| アスリート、セレブリティ、フィットネスインフルエンサーの影響 | +1.4% | グローバル;米国の都市部・郊外市場に集中 | 短期(2年以内) |
| サステナビリティとエコフレンドリーなファッショントレンド | +0.8% | 米国とカナダ;メキシコでも早期に牽引力を獲得 | 中期(2〜4年) |
| ジェネレーションZとミレニアル世代の間での人気拡大 | +1.5% | 北米全域;米国とカナダの都市部市場で最も強い | 中期(2〜4年) |
| 汎用性と多機能的な魅力 | +1.2% | 北米全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
健康・フィットネス意識の高まり
北米アスレジャー市場は、組織的・非公式な運動に参加する人々の基盤拡大から恩恵を受けています。SFIAの2025年レポートは筋力トレーニングにおける幅広い増加を示し、ランニングとジョギングへの参加者が5,000万人を超えたと述べています[1]。このパターンは、トレーニング用衣料品、フットウェア、および買い替え購入に対する継続的な需要を支えています。コットン・インコーポレーテッドは、アクティブな米国消費者が自宅で、買い物中、ショッピング中にアスレジャーを着用していることを明らかにしました。この幅広い用途により、ブランドは機能性と日常の快適性を組み合わせた製品を販売する機会が増えています。また、消費者が購入を決める前に特定のスポーツやフィットネス活動を完了する必要がないため、このカテゴリーの依存度が低下しています。
衣料品へのテクノロジー統合
製品技術は、基本的なアパレルとパフォーマンス主導のアスレジャーの間に、より明確な差別化をもたらしています。2025年の「アドバンスト・ファイバー・マテリアルズ」誌の研究では、2,600サイクルおよび10回の洗濯を経ても電気出力を維持しながら、角度センサーおよびフィットネストラッカーとして機能するテキスタイルが実証されました。別の2025年のレビューでは、グラフェン、MXene、導電性ポリマー複合材料が、通気性のある構造を維持しながら繊維内でのバイオメトリクスモニタリングをサポートできることが明らかになりました。これらの開発により、北米アスレジャー市場は外観だけに頼らず、測定可能な機能的価値を提供する製品への道筋を得ています。研究能力を持つブランドは、これらの特性を活用してプレミアム価格設定と顧客維持の強化を図ることができます。中小企業は、同じペースでテスト、素材調達、生産変更の資金を確保することが難しい場合があります。
アスリート、セレブリティ、フィットネスインフルエンサーの影響
アスリート、クリエイター、エンターテインメントパートナーシップは、消費者がアクティブウェアを発見する方法を形成し続ています。NikeとSKIMSは2025年にNikeSKIMSを女性向けブランドとして立ち上げ、アパレル、フットウェア、アクセサリーを中心に、幅広いアスリート主導のローンチプラットフォームを活用しました。最初のNikeSKIMSコレクションは7つのコレクションにわたる58のシルエットで構成され、ブランドパートナーシップがパフォーマンスとライフスタイルの両方のオーディエンスに同時にリーチできることを示しました。北米アスレジャー市場は、消費者が理解できる製品訴求と認知度の高いアンバサダーを組み合わせる企業に報いています。小規模なフィットネスクリエイターも重要であり、そのコンテンツはニッチなトレーニングコミュニティやローカルオーディエンスにより関連性が高く感じられる場合があります。バランスの取れたアプローチは、ブランドがセレブリティのリーチだけに依存することを避けながら、デジタルショッピングジャーニーでの認知度を高めるのに役立ちます。
ジェネレーションZとミレニアル世代の間での人気拡大
若い消費者は、オンラインでの発見、迅速な製品フィードバック、変化するシルエットの重要性を高めています。北米アスレジャー市場は、パフォーマンスピースと日常的な場面に適したスタイルの両方を求める消費者にサービスを提供する必要があります。コットン・インコーポレーテッドの2025年消費者調査では、アクティブウェアが運動・非運動の両方の場面で着用されており、より幅広い製品品揃えを支持していることが示されています。ブランドは需要シグナルを慎重に活用する必要がありますなぜなら、若い年齢層内の嗜好は同じ方向に動くわけではないからです。特定のシルエットや特定のソーシャルトレンドだけに焦点を当てた製品戦略は、消費者が急速にシフトした場合に在庫リスクをもたらす可能性があります。タイムリーなデジタルマーチャンダイジングと信頼性の高いコア製品を組み合わせる企業は、この変化をより適切に管理できる立場にあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプライチェーンの不安定性と原材料コストのインフレ | -1.8% | グローバル;輸入依存の米国ブランドで最も深刻 | 短期(2年以内) |
| 偽造品とコピー製品 | -0.9% | 米国とメキシコ;国境近接が流通を増幅 | 中期(2〜4年) |
| 規制コンプライアンスの複雑性 | -0.5% | 主に米国;PFASおよび化学物質規制がカナダにも波及 | 中期(2〜4年) |
| 農村部およびフィットネス志向の低い地域での低需要 | -0.7% | メキシコの農村州;米国とカナダの内陸市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サプライチェーンの不安定性と原材料コストのインフレ
輸入コストとサプライチェーンの変化が、海外調達に依存するブランドに圧力をかけています。アメリカン・アパレル・アンド・フットウェア協会は、2025年にアパレル輸入コストに対する関税の重要性を強調しました[2]。北米アスレジャー市場は、より高い関税、輸送、コンプライアンスコストを吸収するスケールを持たない企業が特に影響を受けやすい状況にあります。主に価格で競争するブランドは、プライベートブランドの代替品をより魅力的にすることなく小売価格を引き上げる余地が限られています。ウイグル強制労働防止法に基づくサプライチェーンの文書化も、輸入業者にプロセス要件を追加しています。確立されたサプライヤー記録と多様化された調達を持つ企業は、狭いベンダー基盤を持つ企業よりも迅速に対応できます。
偽造品とコピー製品
デザインの模倣は、カテゴリー全体でブランドの信頼、製品の差別化、法的支出に影響を与えています。2025年6月、lululemonはコストコに対し、特定のカークランド製品が特許取得済みおよび商標登録済みのデザインをコピーしたと主張する訴訟を起こしました。マイアミ・デイド郡当局も、530,000 ミリオン 米ドル以上の申告価値を持つアディダスの偽造アパレルに関わる2025年の摘発作戦を報告しました。これらの事例は、プレミアム企業が店舗、マーケットプレイス、ソーシャルコマースチャネル全体で一貫した監視を必要とする理由を示しています。類似した外観の商品がはるかに低い価格で消費者に届く場合、偽造品は認知度の高いデザインの知覚価値を弱める可能性があります。法的保護と製品認証はそのリスクを軽減できますが、小規模ブランドが対応するのが難しいリソースを必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
衣料品が収益を牽引し、フットウェアが勢いを増す衣料品は2026年の北米アスレジャー市場規模の58.3%を占め、地域最大の製品プールとなっています。その地位は、消費者が運動、通勤、非公式な仕事、友人との交流の際に着用できる衣料品への需要を反映しています。このグメントはレギンス、トップス、フーディー、ジョガーパンツ、トレーニングレイヤーにわたり、小売業者が品揃えを刷新するいくつかの方法を提供しています。コールズは2025年9月に300店舗でFLXアパレルを子供向けに発売し、製品価格は14.99米ドルから50米ドルとなっています。衣料品セグメントは、製品デザインが柔らかさ、耐久性、伸縮性、日常的な見栄えのバランスを取る場合に恩恵を受けます。
フットウェアは2027年から2032年にかけてCAGR 9.7%を記録する見込みで、北米アスレジャー市場の製品タイプの中で最も高い成長率となっています。消費者はパフォーマンスにインスパイアされたシューズをフィットネスと日常のルーティンの両方でますます使用しており、屋外、ジム、都市環境を行き来するスタイルへの需要を支えています。技術的な特性と認知度の高いデザインは、アパレルの購買が鈍化した場合でもブランドの関連性を維持するのに役立ちます。フットウェアはまた、新しいカラーウェイ、限定リリース、活動特化型モデルの頻繁な機会を提供します。アクセサリーやその他の製品タイプは規模が小さいままですが、バッグ、ヘッドウェア、ソックス、機器関連製品を通じて顧客との関係を広げることができます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
大人が規模を維持し、子供がより速い成長をもたらす大人は2026年の北米アスレジャー市場シェアの86.7%を占め、このグループが最大の収益基盤となっています。大人の需要は、快適性、スポーツ特化型パフォーマンス、耐久性、変化するライフスタイルの嗜好を優先する消費者にわたっています。コットン・インコーポレーテッドは2025年に、アクティブな消費者が運動・非運動用途のアスレジャーのトップスとボトムスを複数所有していると報告しました。このワードローブの深さは買い替え購入を支え、ブランドが複数の場面にわたって販売できるようにします。大人はまた、素材の信頼性、ターゲットを絞ったフィット感、確立されたブランド認知度を持つプレミアム製品の大きなオーディエンスを提供します。
子供・児童は2027年から2032年にかけてCAGR 10.6%で成長する見込みで、エンドユーザーの中で最も高い成長率となっています。需要は学校活動、組織的スポーツ、家族の支出、子供の成長に伴う頻繁な買い替えと結びついています。親は繰り返しの使用に耐えられる製品を重視しますが、家計予算において価格は依然として重要です。コールズのFLX導入は、若い消費者向けの専用製品に対する小売業者の関心を示しています。信頼性の高い品質、インクルーシブなサイジング、明確な価値を提供するブランドは、早期に家族のロイヤルティを構築できます。
カテゴリー別:
マスが数量支配を維持し、プレミアムがマージンポテンシャルを獲得マスは2026年の北米アスレジャー市場規模の70.3%を占め、所得層と小売フォーマット全体での入手可能性を反映しています。大型小売業者とプライベートランドのラインナップが、パフォーマンスにインスパイアされた衣料品を手頃な価格で入手しやすくしています。このセグメントは高い来客数と、複数の色やサイズで定番品を提供できる能力から恩恵を受けています。また、買い物客が価格上昇に敏感であるため、関税や素材コストの変化に対してより大きなエクスポージャーに直面しています。コットン・インコーポレーテッドの2025年調査では、消費者がアクティブウェアに実証可能なパフォーマンス特性を重視していることが明らかになりました。
プレミアムは技術的特性、ブランドの威信、製品の長寿命性への注目の高まりに支えられ、2032年にかけてCAGR 9.8%で成長する見込みです。プレミアム顧客は、素材革新、丁寧な構造、修理プログラム、ダイレクトなブランド関係に報いる可能性が高いです。アメール・スポーツは、Arc'teryxが2025年に地域とチャネル全体で30%以上の収益成長を達成し、世界43か所のReBIRDサーキュラリティセンターを運営していると述べました。素材の選択と明確な製品訴求は、高付加価値製品にとって引き続き重要な考慮事項です。プレミアムブランドは、その訴求が明確であり、証拠で裏付けられることを確保する必要があります。
流通チャネル別:
専門小売が主導し、オンラインコマースが最速で成長スポーツ・アスレチック用品店は2026年の北米アスレジャー市場シェアの36.9%を占めています。これらの店舗は、製品の試着、スタッフのアドバイス、フィット感や活動特化型の用途に関するコンテキストを提供しており、オンラインでは再現が難しい場合があります。専門店は特に、購入前に安心感を求める顧客がいる技術的なフットウェアや高価格帯のアパレルに有用です。アメール・スポーツは、2026年秋冬シーズンからディックス・スポーティング・グッズのプレミアム「ハウス・オブ・スポーツ」ロケーションとのArc'teryxパートナーシップを発表しました。スーパーマーケット、ハイパーマーケット、デパート、ブランドストアは引き続き異なる価格帯とショッピングミッションに対応しています。
オンライン小売店は2032年にかけてCAGR 10.4%で成長する見込みで、最も成長の速い流通ルートとなっています。北米アスレジャー市場は、スタイルの比較、サイズの検索、パーソナライズされた製品提案の受け取りを容易にするオンラインツールから恩恵を受けています。デジタルチャネルにより、ブランドは主要な小売センター以外の消費者にリーチし、店舗在庫リスクを抑えながら小規模なコレクションをテストできます。アディダスは、2025年第1四半期に直販事業が通貨中立ベースで20%成長し、eコマース収益が34%成長したと報告しました。このチャネルは依然として、返品、フルフィルメントコスト、物理的なフィット体験の再現という課題に対処する必要があります。
地域分析
米国アスレジャー市場
米国は2026年の北米アスレジャー市場規模の81.2%を占め、同地域における中心的な需要基盤となっている。その規模は、幅広いスポーツ参加基盤、成熟した小売網、および国内外ブランドによる多大な投資によって支えられている。SFIAの2025年レポートは、筋力トレニングやランニングを含む身体活動への継続的な関心を強調している。米国には、専門店、大型小売店、ブランド直営サイト、マーケットプレイスプラットフォームが密に混在している。これにより、ブランドは異なる購買習慣を持つ消費者にアプローチするための複数の手段を持つことができる。
カナダおよびメキシコのアスレジャー市場
カナダは、アウトドア活動、フィットネス文化、およびサステナビリティへの配慮が高機能製品の需要を支えているため、北米アスレジャー市場においてプレミアム志向の位置づけを維持している。天候に対応したレイヤリングウェア、耐久性の高いフットウェア、および明確なサステナビリティ情報を提供するブランドは、この環境に適している。メキシコは2032年までに9.9%のCAGRで拡大すると予測されており、同地域の国別市場の中で最も速い成長ペースとなっている。Cotton Incorporatedの2025年メキシコ調査によると、アクティブな消費者はウォーキング、有酸素運動トレーニング、およびウェイトトレーニングに定期的に参加している。メキシコに参入する国ブランドは、価格感度、現地流通、および繊維製品のコンプライアンス要件を考慮する必要がある。
北米アスレジャー市場の全体像
北米のその他の地域は北米アスレジャー市場において規模は小さいものの、eコマースおよびクロスボーダーデジタルコマースを通じてアクセスが拡大しつつある。これらの市場は、オンライン在庫、地域物流、および重点的なパートナーシップを通じて効率的に対応することができる。消費者はトレーニング目的だけでなく、日常の用事、旅行、および社交的な場面においても、パフォーマンス志向のウェアを購入するケースが増えている。小売業者は地域の需要に合わせて在庫の深さを調整する必要があり、画一的な地域品揃えはすべての市場で同等のパフォーマンスを発揮するとは限らない。
競合環境
北米アスレジャー市場は適度に集中しており、2社の主要な既存企業が米国の月間消費者支出の半分以上を占めています。競合環境には、グローバルなスポーツウェアグループ、プレミアム専門企業、ダイレクト・トゥ・コンシューマーブランド、小売業者、プライベートブランドサプライヤーが含まれます。ブランドはフィット感、素材パフォーマンス、デザイン、価格、オンライン体験で競争しています。大企業は卸売関係と広告スケールから恩恵を受け、チャレンジャーは焦点を絞った製品アイデンティティとデジタルエンゲージメントを通じてロイヤルティを構築しています。
コラボレーションは、パフォーマンスの信頼性と文化的関連性を組み合わせるための重要な戦略です。NikeとSKIMSは2025年にNikeSKIMSを立ち上げ、7つのコレクションにわたる58のシルエットを展開しました。lululemonとNFLは2025年10月に全32チームの公式ライセンスアパレルコレクションを発表し、ブランドをスポーツファンアパレルへと拡大しました。PUMAは2030年までHYROXパートナーシップをHYROX世界選手権のタイトルパートナーとして更新し、製品開発を成長するフィットネスコミュニティと結びつけました。
テクノロジーと規制コンプライアンスは、競争優位性の高まる源泉となっています。より優れた在庫計画、パーソナライズされた小売、素材革新が顧客体験を向上させ、製品リスクを低減します。PFAS規制とサプライチェーンの文書化は、確立されたコンプライアンスシステムの価値を高めています。lululemonの2025年のコストコに対する訴訟は、知的財産保護を積極的な競争ツールとして浮き彫りにしています。最も強力な競合他社は、明確な製価値と規律ある調達、および物理的・デジタルチャネル全体での一貫した体験を組み合わせるでしょう。
北米アスレジャー産業のリーダー企業
-
Nike, Inc.
-
adidas AG
-
Lululemon Athletica Inc.
-
Under Armour, Inc.
-
PUMA SE
- 注:主要企業の掲載順は順位を示すものではありません。
北米アスレジャー市場 このレポートでカバーされる企業
- Nike, Inc.
- adidas AG
- Lululemon Athletica Inc.
- Under Armour, Inc.
- PUMA SE
- Columbia Sportswear Company
- VF Corporation
- Amer Sports, Inc.
- ASICS Corporation
- New Balance Athletics, Inc.
- Skechers U.S.A., Inc.
- Anta Sports Products Limited
- Li Ning Company Limited
- Mizuno Corporation
- Deckers Outdoor Corporation
- Gap Inc.
- Wolverine World Wide, Inc.
- Fila Holdings Corp.
- Hanesbrands Inc.
- Patagonia, Inc.
最近の産業開発事情 北米アスレジャー市場
- 2026年10月:フィラデルフィアを拠点とするアスレジャーブランドのAddison Bayは、当初の4点コレクションから全米50州に出荷する全国規模のアパレルビジネスへと拡大しました。同ブランドは現在、年間約20のコレクションを発表し、ダラスに4店舗を含む複数の店舗を運営しており、フィラデルフィア・イーグルスとのパートナーシップを通じてブランド認知度を強化しています。
- 2026年9月:Gap Inc.の子会社であるOld Navyは、2026年9月15日にOld Navy Sportを立ち上げ、スタイル・パフォーマンス・快適性・手頃な価格の融合に特化したアクティブウェアのサブブランドを設立しました。ローンチはウェブサイト、アプリ、全国の店舗にわたり、42の厳選された店舗ではショップインショップ形式の専用スペースを設けており、Circanaによる米国アクティブウェア市場での第5位というブランドランキングを基盤としています。
- 2026年5月:Hugo Bossは、ラスベガスのFashion Show Las Vegasに米国初のアスレジャー単独店舗をオープンしました。同店舗では、ゴルフインスパイアのアパレル、テニスウェア、テクニカルパフォーマンスウェア、カジュアルライフスタイルの必需品を取り揃えています。このローンチはBossの米国小売展開を支援し、パフォーマンス重視の製品とブランド独自のテーラードデザインを融合した専用店舗コンセプトを通じて、プレミアムアスレジャーセグメントにおけるプレゼンスを強化するものです。
- 2026年3月:PUMAはデザイナーのJ.L-A.Lとパートナーシップを結び、CELL Geoスニーカーを中心としたアダプタブルなユニフォームインスパイアのコレクションを発売しました。このコレクションは機能的なワークウェアからインスピレーションを得ており、実用性とモダンなデザインを融合させています。2026年3月よりグローバルに発売されました。
北米アスレジャー市場レポートの範囲
北米アスレジャー市場とは、アスレチック機能性とカジュアルな日常着を組み合わせるよう設計された衣料品、フットウェア、および関連製品の市場を指し、身体活動と日常使用における快適性、柔軟性、汎用性を求める消費者に対応しています。製品タイプ別では、市場は衣料品、フットウェア、その他の製品タイプにセグメント化されています。エンドユーザー別では、市場は大人と子供/児童に分けられています。カテゴリー別では、市場はプレミアムとマス市場製品にセグメント化されています。流通チャネル別では、市場はスーパーマーケット/ハイパーマーケット、スポーツ・アスレチック用品店、オンライン小売店、その他の流通チャネルに分けられています。地理的には、市場は米国、カナダ、メキシコ、北米その他をカバーしています。市場予測は金額(米ドル)ベースで提示されています。
セグメンテーション概要
| 衣料品 |
| フットウェア |
| その他の製品タイプ |
| 大人 |
| 子供/児童 |
| プレミアム |
| マス |
| スーパーマーケット/ハイパーマーケット |
| スポーツ・アスレチック用品店 |
| オンライン小売店 |
| その他の流通チャネル |
| 米国 |
| カナダ |
| メキシコ |
| 北米その他 |
| 製品タイプ別 | 衣料品 |
| フットウェア | |
| その他の製品タイプ | |
| エンドユーザー別 | 大人 |
| 子供/児童 | |
| カテゴリー別 | プレミアム |
| マス | |
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット |
| スポーツ・アスレチック用品店 | |
| オンライン小売店 | |
| その他の流通チャネル | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 |
レポートで回答される主要な質問
2032年までの北米アスレジャーセクターの予測値は?
北米アスレジャー市場は2032年までに261.98 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 8.58%で拡大する見込みです。
北米でアスレジャー需要をリードする製品タイプは何ですか?
衣料品がリードしており、2026年に58.3%のシェアを占めています。消費者が運動、非公式な仕事、買い物、社交の場面で使用しているためです。
北米アスレジャーで最も速く成長しているエンドユーザーグループはどれですか?
子供・児童は2032年にかけてCAGR 10.6%で成長する見込みで、スポーツ参加と買い替え需要に支えられています。
オンライン小売店がアスレジャーブランドにとって重要な理由は何ですか?
オンライン小売店は2032年にかけてCAGR 10.4%で最も成長の速いチャネルであり、ブランドのリーチ、顧客データ、製品発見の向上に役立っています。