
Nordamerika Athleisure-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
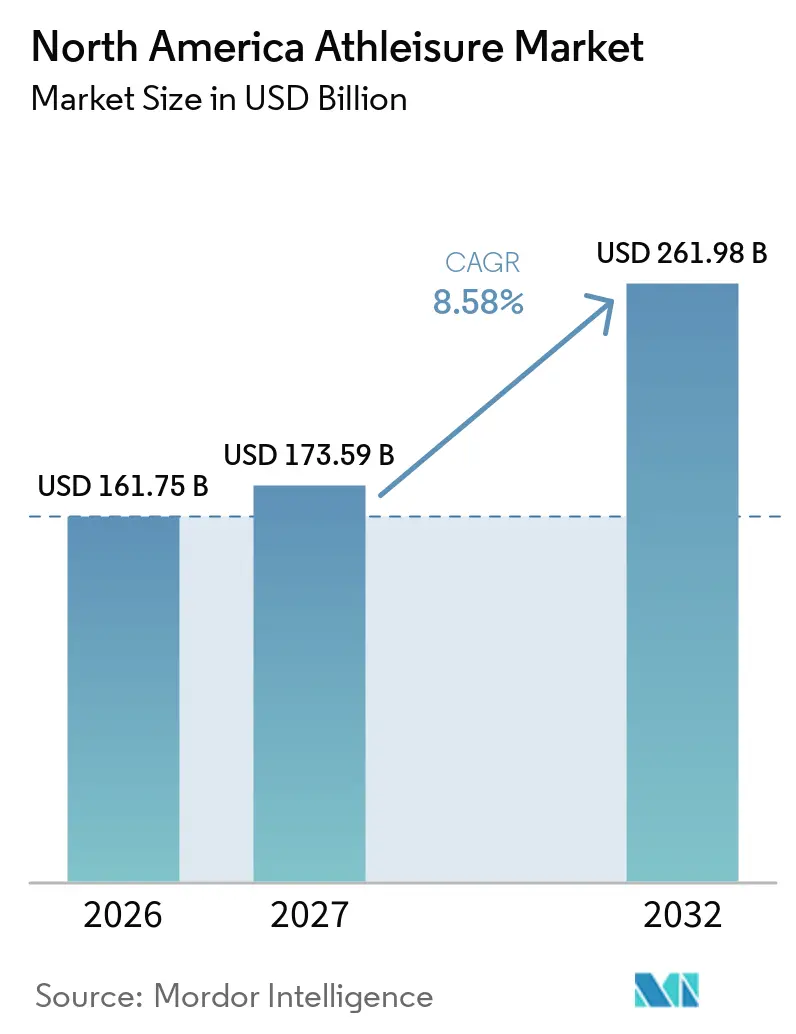
| Marktgröße im Basisjahr (2026) | 161.75 Milliarden US-Dollar |
| Marktgröße (2027) | 173.59 Milliarden US-Dollar |
| Marktgröße (2032) | 261.98 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.58 % |
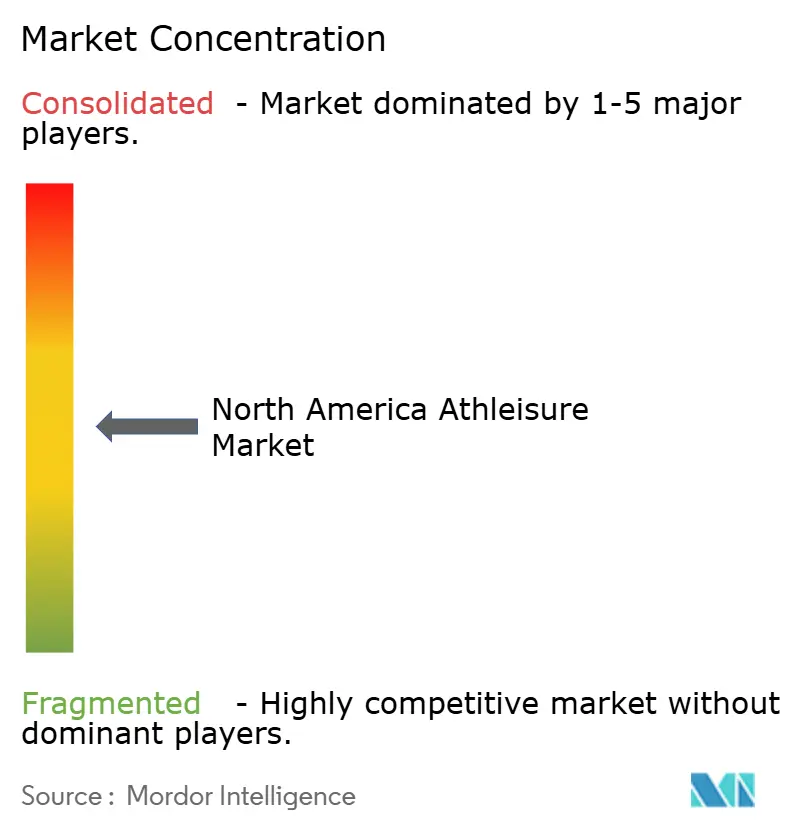
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Athleisure-Marktanalyse von Mordor Intelligence
Die Größe des Nordamerika Athleisure-Marktes wird voraussichtlich von 161,75 Milliarden USD im Jahr 2026 auf 261,98 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 8,58 % verzeichnen. Die Kategorie hat sich weit über Sportbekleidung hinaus entwickelt, da Verbraucher Funktionsbekleidung nun im Alltag, in informellen Arbeitsumgebungen, beim Erledigen von Besorgungen und bei sozialen Aktivitäten tragen. Der Nordamerika Athleisure-Markt wird durch eine breite Basis aktiver Verbraucher und durch Wiederholungskäufe sowohl bei sportlichen als auch bei nicht-sportlichen Anlässen gestützt. Fitnessbeteiligung, digitale Entdeckung und technische Produktmerkmale erhöhen die Erwartungen an Komfort, Langlebigkeit und Vielseitigkeit. Einzelhändler und Marken reagieren mit stärkerem direktem Online-Betrieb, gezielteren Produkteinführungen und Preisstufenstrategien, die Massenangebote von Premiumprodukten trennen. Zölle, Materialvorschriften und Designimitation bleiben wichtige Einschränkungen, da sie die Kosten erhöhen und den Spielraum für Preiswettbewerb verringern können.
Wichtigste Erkenntnisse des Berichts
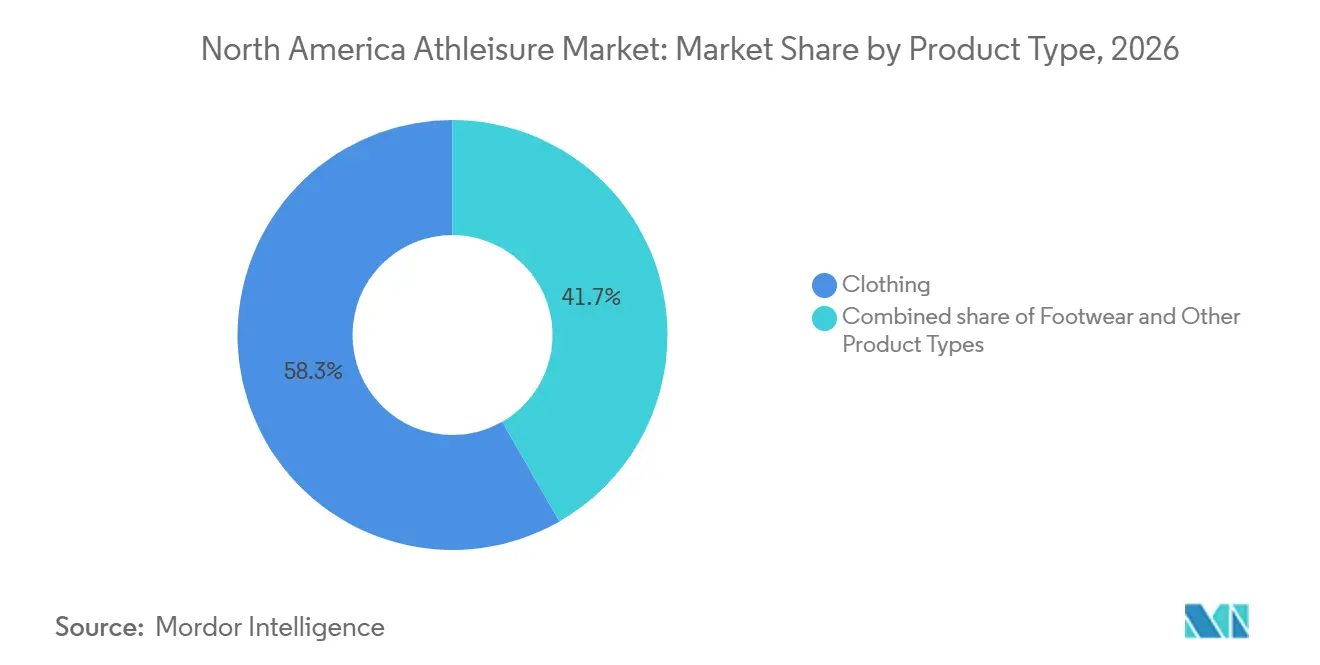
- Nach Produkttyp hielt Bekleidung im Jahr 2026 einen Anteil von 58,3 %, während Schuhe bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen werden.
- Nach Endnutzer hielten Erwachsene im Jahr 2026 einen Anteil von 86,7 %, während Kinder bis 2032 voraussichtlich mit einer CAGR von 10,6 % wachsen werden.
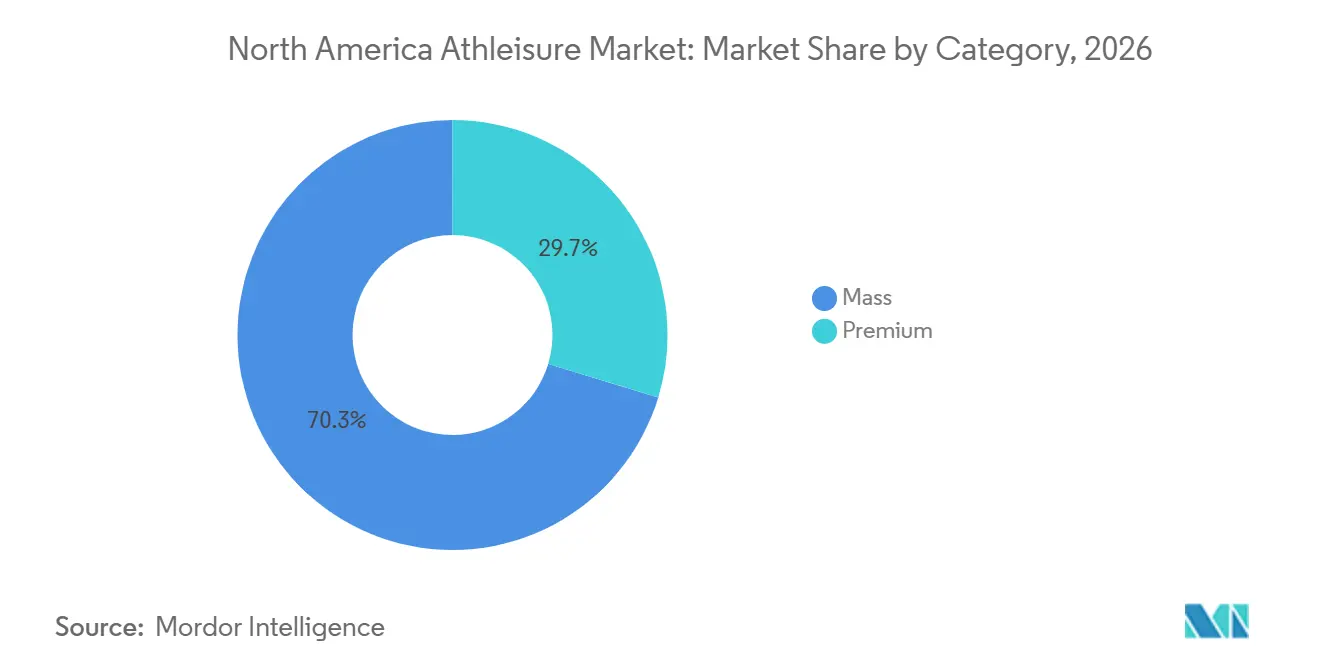
- Nach Kategorie hielt der Massenmarkt im Jahr 2026 einen Anteil von 70,3 %, während Premium bis 2032 voraussichtlich mit einer CAGR von 9,8 % wachsen wird.
- Nach Vertriebskanal hielten Sport- und Sportartikelgeschäfte im Jahr 2026 einen Anteil von 36,9 %, während Online-Einzelhandelsgeschäfte bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 81,2 %, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 9,9 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Gesundheits- und Fitnessbewusstsein | +1.9% | Global; höchste Intensität in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Technologische Integration in Kleidungsstücken | +1.2% | Vereinigte Staaten und Kanada; frühe Ausbreitung nach Mexiko | Langfristig (≥ 4 Jahre) |
| Einfluss von Sportlern, Prominenten und Fitness-Influencern | +1.4% | Global; konzentriert in städtischen und vorstädtischen Märkten der USA | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeits- und umweltfreundliche Modetrends | +0.8% | Vereinigte Staaten und Kanada; Mexiko gewinnt früh an Dynamik | Mittelfristig (2–4 Jahre) |
| Wachsende Beliebtheit bei Generation Z und Millennials | +1.5% | Nordamerikaweit; am stärksten in städtischen US-amerikanischen und kanadischen Märkten | Mittelfristig (2–4 Jahre) |
| Vielseitigkeit und multifunktionale Attraktivität | +1.2% | Nordamerikaweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Gesundheits- und Fitnessbewusstsein
Der Nordamerika Athleisure-Markt profitiert von einer größeren Basis von Menschen, die an organisiertem und informellem Sport teilnehmen. Der Bericht der SFIA (Sports & Fitness Industry Association) von 2025 beschrieb breite Zuwächse im Krafttraining und stellte fest, dass die Beteiligung am Laufen und Joggen 50 Millionen Menschen überstieg[1]. Dieses Muster unterstützt die wiederkehrende Nachfrage nach Trainingskleidung, Schuhen und Ersatzkäufen. Cotton Incorporated stellte fest, dass aktive US-amerikanische Verbraucher Athleisure zu Hause, beim Erledigen von Besorgungen und beim Einkaufen tragen. Diese breite Nutzung gibt Marken mehr Möglichkeiten, Produkte zu verkaufen, die Funktion mit alltäglichem Komfort verbinden. Es macht die Kategorie auch weniger abhängig davon, dass ein Verbraucher eine bestimmte Sport- oder Fitnessaktivität abschließt, bevor er sich zum Kauf entscheidet.
Technologische Integration in Kleidungsstücken
Produkttechnologie schafft eine klarere Unterscheidung zwischen einfacher Bekleidung und leistungsorientiertem Athleisure. Eine Studie aus dem Jahr 2025 in Advanced Fiber Materials demonstrierte ein Textil, das als Winkelsensor und Fitness-Tracker über 2.600 Zyklen und 10 Waschgänge funktionierte und dabei die elektrische Leistung beibehielt. Eine separate Übersicht aus dem Jahr 2025 ergab, dass Graphen, MXene und leitfähige Polymerverbundwerkstoffe die biometrische Überwachung in Fasern unterstützen können, während eine atmungsaktive Konstruktion erhalten bleibt. Diese Entwicklungen eröffnen dem Nordamerika Athleisure-Markt einen Weg zu Produkten, die messbaren funktionalen Mehrwert bieten, anstatt sich nur auf das Erscheinungsbild zu verlassen. Marken mit Forschungskapazitäten können diese Merkmale nutzen, um Premium-Preisgestaltung und eine stärkere Kundenbindung zu unterstützen. Kleinere Unternehmen könnten es schwieriger finden, Tests, Materialbeschaffung und Produktionsänderungen im gleichen Tempo zu finanzieren.
Einfluss von Sportlern, Prominenten und Fitness-Influencern
Sportler, Kreative und Unterhaltungspartnerschaften prägen weiterhin die Art und Weise, wie Verbraucher Aktivbekleidung entdecken. Nike und SKIMS führten NikeSKIMS im Jahr 2025 als Damenmarke ein, die rund Bekleidung, Schuhe und Accessoires konzipiert wurde und eine breite, von Sportlern geführte Einführungsplattform nutzte. Die erste NikeSKIMS-Kollektion wurde um 58 Silhouetten in sieben Kollektionen aufgebaut und zeigt, wie Markenpartnerschaften gleichzeitig Performance- und Lifestyle-Zielgruppen erreichen können. Der Nordamerika Athleisure-Markt belohnt daher Unternehmen, die erkennbare Markenbotschafter mit Produktaussagen kombinieren, die Verbraucher verstehen können. Kleinere Fitness-Ersteller sind ebenfalls wichtig, da ihre Inhalte für Nischen-Trainingsgemeinschaften und lokale Zielgruppen relevanter wirken können. Ein ausgewogener Ansatz kann Marken helfen, eine alleinige Abhängigkeit von der Reichweite von Prominenten zu vermeiden und gleichzeitig Sichtbarkeit in digitalen Einkaufsreisen zu gewinnen.
Wachsende Beliebtheit bei Generation Z und Millennials
Jüngere Käufer haben die Bedeutung von Online-Entdeckung, schnellem Produktfeedback und wechselnden Silhouetten erhöht. Der Nordamerika Athleisure-Markt muss Verbraucher bedienen, die sowohl Leistungsstücke als auch für den Alltag geeignete Styles wünschen. Die Verbraucherforschung von Cotton Incorporated aus dem Jahr 2025 zeigt, dass Aktivbekleidung sowohl bei sportlichen als auch bei nicht-sportlichen Anlässen getragen wird, was breitere Produktsortimente unterstützt. Marken müssen Nachfragesignale sorgfältig nutzen, da sich Präferenzen innerhalb jüngerer Altersgruppen nicht in dieselbe Richtung bewegen. Eine Produktstrategie, die sich nur auf eine Silhouette oder einen sozialen Trend konzentriert, kann Lagerbestände gefährden, wenn Verbraucher sich schnell verlagern. Unternehmen, die zeitgemäßes digitales Merchandising mit zuverlässigen Kernprodukten kombinieren, sind besser positioniert, um diesen Wandel zu bewältigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Lieferkette und Inflation der Rohstoffkosten | -1.8% | Global; am stärksten bei importabhängigen Marken in den USA | Kurzfristig (≤ 2 Jahre) |
| Produktfälschung und Nachahmungsprodukte | -0.9% | Vereinigte Staaten und Mexiko; Grenznähe verstärkt die Verbreitung | Mittelfristig (2–4 Jahre) |
| Komplexität der regulatorischen Compliance | -0.5% | Primär Vereinigte Staaten; PFAS- und Chemikalienvorschriften breiten sich auf Kanada aus | Mittelfristig (2–4 Jahre) |
| Geringe Nachfrage in ländlichen und weniger fitnessorientierten Regionen | -0.7% | Ländliche Bundesstaaten Mexikos; Binnenregionen der USA und Kanadas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Lieferkette und Inflation der Rohstoffkosten
Importkosten und Veränderungen in der Lieferkette üben Druck auf Marken aus, die auf ausländische Beschaffung angewiesen sind. Die American Apparel & Footwear Association hob im Jahr 2025 die Bedeutung von Zöllen für die Importkosten von Bekleidung hervor[2]. Der Nordamerika Athleisure-Markt ist besonders gefährdet, wenn Unternehmen nicht die Größe haben, um höhere Zoll-, Transport- und Compliance-Kosten zu absorbieren. Marken, die hauptsächlich über den Preis konkurrieren, haben begrenzten Spielraum, die Einzelhandelspreise zu erhöhen, ohne Eigenmarkenalternativen attraktiver zu machen. Die Lieferkettendokumentation gemäß dem Uyghur Forced Labor Prevention Act fügt Importeuren zusätzliche Prozessanforderungen hinzu. Unternehmen mit etablierten Lieferantenunterlagen und diversifizierter Beschaffung können schneller reagieren als Unternehmen mit einer engen Lieferantenbasis.
Produktfälschung und Nachahmungsprodukte
Designimitation beeinträchtigt das Markenvertrauen, die Produktdifferenzierung und die Rechtsausgaben in der gesamten Kategorie. Im Juni 2025 reichte lululemon eine Klage gegen Costco ein und behauptete, dass bestimmte Kirkland-Produkte patentierte und markenrechtlich geschützte Designs kopierten. Behörden des Miami-Dade County berichteten ebenfalls von einer Operation im Jahr 2025, bei der gefälschte Adidas-Bekleidung mit einem angegebenen Wert von mehr als 530.000 USD beschlagnahmt wurde. Diese Fälle zeigen, warum Premiumunternehmen eine konsequente Überwachung in Geschäften, Marktplätzen und Social-Commerce-Kanälen benötigen. Fälschungen können den wahrgenommenen Wert erkennbarer Designs schwächen, wenn ähnlich aussehende Waren Verbraucher zu viel niedrigeren Preisen erreichen. Rechtlicher Schutz und Produktauthentifizierung können dieses Risiko verringern, erfordern jedoch Ressourcen, die für kleinere Marken schwer zu mobilisieren sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Bekleidung verankert den Umsatz, während Schuhe an Dynamik gewinnenBekleidung hielt im Jahr 2026 58,3 % der Nordamerika Athleisure-Marktgröße und war damit der größte Produktbereich in der Region. Ihre Position spiegelt die Nachfrage nach Kleidungsstücken wider, die Verbraucher beim Sport, beim Pendeln, bei informeller Arbeit und beim Treffen mit Freunden tragen können. Das Segment umfasst Leggings, Oberteile, Hoodies, Jogginghosen und Trainingslagen und gibt Einzelhändlern mehrere Möglichkeiten, Sortimente aufzufrischen. Kohl's führte im September 2025 FLX-Bekleidung für Kinder in 300 Filialen ein, mit Produkten im Preisbereich von 14,99 USD bis 50 USD. Das Bekleidungssegment profitiert, wenn das Produktdesign Weichheit, Langlebigkeit, Dehnbarkeit und ein präsentables Alltagserscheinungsbild in Einklang bringt.
Schuhe werden voraussichtlich von 2027 bis 2032 eine CAGR von 9,7 % verzeichnen, die schnellste Rate unter den Produkttypen im Nordamerika Athleisure-Markt. Verbraucher nutzen leistungsinspirierte Schuhe zunehmend für Fitness und den Alltag, was die Nachfrage nach Styles unterstützt, die zwischen Outdoor-, Fitness- und städtischen Umgebungen wechseln. Technische Merkmale und erkennbares Design helfen Marken, relevant zu bleiben, auch wenn der Bekleidungskauf nachlässt. Schuhe bieten auch häufige Möglichkeiten für neue Farbvarianten, limitierte Auflagen und aktivitätsspezifische Modelle. Accessoires und andere Produkttypen bleiben kleiner, können aber Kundenbeziehungen durch Taschen, Kopfbedeckungen, Socken und ausrüstungsnahe Produkte erweitern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Erwachsene sichern das Volumen, während Kinder schnelleres Wachstum liefernErwachsene machten im Jahr 2026 86,7 % des Nordamerika Athleisure-Marktanteils aus und stellten damit die größte Umsatzbasis dieser Gruppe dar. Die Erwachsenennachfrage umfasst Verbraucher, die Komfort, sportartspezifische Leistung, Langlebigkeit und sich verändernde Lifestyle-Präferenzen priorisieren. Cotton Incorporated berichtete im Jahr 2025, dass aktive Verbraucher mehrere Athleisure-Oberteile und -Unterteile für sportliche und nicht-sportliche Nutzung besitzen. Diese Garderobenbreite unterstützt Ersatzkäufe und ermöglicht es Marken, über mehrere Anlässe hinweg zu verkaufen. Erwachsene bieten auch ein großes Publikum für Premiumprodukte mit Materialnachweisen, gezielten Passformen und etablierter Markenbekanntheit.
Kinder werden voraussichtlich von 2027 bis 2032 mit einer CAGR von 10,6 % wachsen, der schnellsten Rate unter den Endnutzern. Die Nachfrage ist mit schulischen Aktivitäten, organisiertem Sport, Familienausgaben und häufigem Ersatz beim Wachsen der Kinder verbunden. Eltern schätzen Produkte, die wiederholter Nutzung standhalten, aber der Preis bleibt im Haushaltsbudget wichtig. Die FLX-Einführung von Kohl's veranschaulicht das Interesse des Einzelhandels an dedizierten Produkten für jüngere Verbraucher. Marken, die zuverlässige Qualität, inklusive Größen und klaren Mehrwert bieten, können frühzeitig Familienloyalität aufbauen.
Nach Kategorie:
Massenmarkt sichert Volumendominanz, während Premium Margenspielraum gewinntDer Massenmarkt hielt im Jahr 2026 70,3 % der Nordamerika Athleisure-Marktgröße und spiegelt die Verfügbarkeit über Einkommensgruppen und Einzelhandelsformate hinweg wider. Große Einzelhändler und Eigenmarkensortimente haben leistungsinspirierte Bekleidung zu zugänglichen Preisen leichter auffindbar gemacht. Dieses Segment profitiert von hohem Kundenaufkommen und der Möglichkeit, vertraute Grundprodukte in mehreren Farben und Größen anzubieten. Es ist auch stärker dem Einfluss von Zoll- und Materialkostenänderungen ausgesetzt, da Käufer auf Preiserhöhungen sensibel reagieren. Die Forschung von Cotton Incorporated aus dem Jahr 2025 ergab, dass Verbraucher nachweisbare Leistungsmerkmale in Aktivbekleidung schätzen.
Premium wird bis 2032 voraussichtlich mit einer CAGR von 9,8 % wachsen, unterstützt durch technische Merkmale, Markenprestige und größere Aufmerksamkeit für die Produktlebensdauer. Premium-Kunden belohnen eher Gewebeinnovationen, durchdachte Konstruktion, Reparaturprogramme und direkte Markenbeziehungen. Amer Sports gab an, dass Arc'teryx im Jahr 2025 über Regionen und Kanäle hinweg einen Umsatzanstieg von mehr als 30 % verzeichnete und dabei weltweit 43 ReBIRD-Kreislaufzentren betrieb. Materialauswahl und klare Produktaussagen bleiben wichtige Überlegungen für höherwertige Produkte. Premiummarken müssen sicherstellen, dass ihre Aussagen klar bleiben und durch Belege unterstützt werden können.
Nach Vertriebskanal:
Fachhandel führt, während der Online-Handel am schnellsten wächstSport- und Sportartikelgeschäfte hielten im Jahr 2026 36,9 % des Nordamerika Athleisure-Marktanteils. Diese Geschäfte bieten Produkterprobung, Mitarbeiterberatung und Kontext zu Passform oder aktivitätsspezifischer Nutzung, die online schwer zu reproduzieren sind. Fachgeschäfte sind besonders nützlich für technisches Schuhwerk und höherpreisige Bekleidung, bei der Kunden vor dem Kauf Sicherheit wünschen. Amer Sports kündigte eine Arc'teryx-Partnerschaft mit Dick's Sporting Goods für Premium-House-of-Sport-Standorte ab der Herbst-/Wintersaison 2026 an. Supermärkte, Hypermärkte, Kaufhäuser und Markenfilialen bedienen weiterhin unterschiedliche Preisstufen und Einkaufsmissionen.
Online-Einzelhandelsgeschäfte werden bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen und sind damit der am schnellsten wachsende Vertriebsweg. Der Nordamerika Athleisure-Markt profitiert von Online-Tools, die es einfacher machen, Styles zu vergleichen, Größen zu finden und personalisierte Produktvorschläge zu erhalten. Digitale Kanäle ermöglichen es Marken, Verbraucher außerhalb großer Einzelhandelszentren zu erreichen und kleinere Kollektionen mit geringerem Lagerrisiko im Geschäft zu testen. Adidas berichtete, dass sein Direktkundengeschäft im ersten Quartal 2025 auf währungsneutraler Basis um 20 % wuchs, während der E-Commerce-Umsatz um 34 % stieg. Der Kanal muss weiterhin Retouren, Fulfillment-Kosten und die Herausforderung der Reproduktion des physischen Anprobeerlebnisses bewältigen.
Geografische Analyse
Vereinigte Staaten Athleisure-Markt
Die Vereinigten Staaten machten im Jahr 2026 81,2 % des Marktvolumens für Athleisure in Nordamerika aus und sind damit die zentrale Nachfragebasis der Region. Das Marktvolumen wird durch eine breite Basis an Sportaktiven, eine ausgereifte Einzelhandelsabdeckung und umfangreiche Investitionen internationaler und inländischer Marken gestützt. Der SFIA-Bericht 2025 hebt das anhaltende Interesse an körperlicher Aktivität hervor, einschließlich Krafttraining und Laufen. Die Vereinigten Staaten verfügen über eine dichte Mischung aus Fachgeschäften, großen Einzelhändlern, direkten Markenwebsites und Marktplattformen. Dies bietet Marken mehrere Möglichkeiten, Verbraucher mit unterschiedlichen Einkaufsgewohnheiten zu erreichen.
Kanada und Mexiko Athleisure-Markt
Kanada bleibt ein auf Premiumprodukte ausgerichteter Teil des nordamerikanischen Athleisure-Markts, da Outdoor-Aktivitäten, Fitnesskultur und Nachhaltigkeitsaspekte die Nachfrage nach technischen Produkten stützen. Marken, die wetterfeste Lagen, langlebiges Schuhwerk und klare Nachhaltigkeitsinformationen anbieten, sind in diesem Umfeld gut positioniert. Für Mexiko wird bis 2032 ein CAGR von 9,9 % prognostiziert – das schnellste Wachstumstempo unter den Ländermärkten der Region. Die Mexiko-Studie von Cotton Incorporated aus dem Jahr 2025 ergab, dass aktive Verbraucher regelmäßig an Wandern, Cardiotraining und Krafttraining teilnehmen. Internationale Marken, die in den mexikanischen Markt eintreten, müssen Preissensibilität, lokale Distribution und textile Compliance-Anforderungen berücksichtigen.
Breiterer nordamerikanischer Athleisure-Markt
Der Rest Nordamerikas ist im nordamerikanischen Athleisure-Markt kleiner, gewinnt jedoch durch E-Commerce und grenzüberschreitenden digitalen Handel an Zugänglichkeit. Diese Märkte können effizient über Online-Bestände, regionale Logistik und gezielte Partnerschaften bedient werden. Verbraucher kaufen zunehmend leistungsorientierte Kleidung für Besorgungen, Reisen und soziale Anlässe – nicht nur für das Training. Einzelhändler müssen die Lagertiefe an die lokale Nachfrage anpassen, da ein einheitliches regionales Sortiment nicht in jedem Markt gleich gut abschneiden wird.
Wettbewerbslandschaft
Der nordamerikanische Athleisure-Markt ist mäßig konsolidiert, wobei zwei führende Anbieter mehr als die Hälfte der monatlichen US-Verbraucherausgaben auf sich vereinen. Die Wettbewerbslandschaft umfasst globale Sportbekleidungsgruppen, Premium-Spezialisten, Direktkundenmarken, Einzelhändler und Eigenmarkenlieferanten. Marken konkurrieren über Passform, Gewebeleistung, Design, Preis und Online-Erlebnis. Große Unternehmen profitieren von Großhandelsbeziehungen und Werbereichweite, während Herausforderer durch fokussierte Produktidentitäten und digitales Engagement Loyalität aufbauen.
Zusammenarbeit ist eine Schlüsselstrategie zur Kombination von Leistungsglaubwürdigkeit mit kultureller Relevanz. Nike und SKIMS lancierten NikeSKIMS im Jahr 2025 mit 58 Silhouetten in 7 Kollektionen. lululemon und die NFL kündigten im Oktober 2025 eine offiziell lizenzierte Bekleidungskollektion für alle 32 Teams an und erweiterten damit die Marke in den Bereich der Sportfan-Bekleidung. PUMA verlängerte seine HYROX-Partnerschaft bis 2030 als Titelpartner der HYROX-Weltmeisterschaften und verknüpfte die Produktentwicklung mit einer wachsenden Fitness-Community.
Technologie und regulatorische Compliance werden zu wachsenden Quellen von Wettbewerbsvorteilen. Bessere Bestandsplanung, personalisierter Einzelhandel und Materialinnovation verbessern das Kundenerlebnis und reduzieren das Produktrisiko. PFAS-Vorschriften und Lieferkettendokumentation erhöhen den Wert etablierter Compliance-Systeme. Die Klage von lululemon gegen Costco im Jahr 2025 unterstreicht den Schutz geistigen Eigentums als aktives Wettbewerbsinstrument. Die stärksten Wettbewerber werden klaren Produktmehrwert mit disziplinierter Beschaffung und einem konsistenten Erlebnis über physische und digitale Kanäle hinweg kombinieren.
Nordamerika Athleisure-Branchenführer
-
Nike, Inc.
-
adidas AG
-
Lululemon Athletica Inc.
-
Under Armour, Inc.
-
PUMA SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Athleisure-Markt Unternehmen in diesem Bericht
- Nike, Inc.
- adidas AG
- Lululemon Athletica Inc.
- Under Armour, Inc.
- PUMA SE
- Columbia Sportswear Company
- VF Corporation
- Amer Sports, Inc.
- ASICS Corporation
- New Balance Athletics, Inc.
- Skechers U.S.A., Inc.
- Anta Sports Products Limited
- Li Ning Company Limited
- Mizuno Corporation
- Deckers Outdoor Corporation
- Gap Inc.
- Wolverine World Wide, Inc.
- Fila Holdings Corp.
- Hanesbrands Inc.
- Patagonia, Inc.
Neueste Industrielle Entwicklungen in Nordamerika Athleisure-Markt
- Oktober 2026: Addison Bay, eine in Philadelphia ansässige Athleisure-Marke, hat sich von einer anfänglichen Vier-Teile-Kollektion zu einem nationalen Bekleidungsunternehmen entwickelt, das in alle 50 US-Bundesstaaten liefert. Die Marke veröffentlicht nun rund 20 Kollektionen pro Jahr, betreibt vier Geschäfte in Dallas sowie weitere Standorte und hat ihre Sichtbarkeit durch eine Partnerschaft mit den Philadelphia Eagles gestärkt.
- September 2026: Old Navy, eine Tochtergesellschaft von Gap Inc., lancierte am 15. September 2026 Old Navy Sport und etablierte damit eine eigenständige Activewear-Untermarke, die sich auf die Kombination von Stil, Leistung, Komfort und Erschwinglichkeit konzentriert. Die Einführung umfasst die Website, die App und landesweite Filialen, wobei 42 ausgewählte Standorte spezielle Shop-in-Shop-Umgebungen bieten – aufbauend auf dem fünften Platz der Marke im US-amerikanischen Activewear-Markt gemäß Circana.
- Mai 2026: Hugo Boss eröffnete sein erstes eigenständiges Athleisure-Geschäft in den USA im Fashion Show Las Vegas mit golfinspirierter Bekleidung, Tennisbekleidung, technischer Leistungskleidung und lässigen Lifestyle-Grundausstattungen. Die Eröffnung unterstützt die US-Einzelhandelsexpansion von Boss und stärkt seine Präsenz im Premium-Athleisure-Segment durch ein dediziertes Ladenkonzept, das leistungsorientierte Produkte mit seiner charakteristischen maßgeschneiderten Ästhetik verbindet.
- März 2026: PUMA kooperierte mit dem Designer J.L-A.L, um eine anpassungsfähige, uniforminspirierte Kollektion rund um den CELL Geo Sneaker herauszubringen. Die Kollektion lässt sich von funktionaler Arbeitskleidung inspirieren und verbindet Praktikabilität mit modernem Design. Sie wurde ab März 2026 weltweit erhältlich.
Berichtsumfang des Nordamerika Athleisure-Marktes
Der Nordamerika Athleisure-Markt bezieht sich auf den Markt für Bekleidung, Schuhe und verwandte Produkte, die darauf ausgelegt sind, sportliche Funktionalität mit lässigem Alltagstragen zu verbinden, und die auf Verbraucher ausgerichtet sind, die Komfort, Flexibilität und Vielseitigkeit für körperliche Aktivitäten und den täglichen Gebrauch suchen. Nach Produkttyp ist der Markt in Bekleidung, Schuhe und sonstige Produkttypen segmentiert. Nach Endnutzer ist der Markt in Erwachsene und Kinder unterteilt. Nach Kategorie ist der Markt in Premium- und Massenmarktprodukte segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Sport- und Sportartikelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle unterteilt. Geografisch deckt der Markt die Vereinigten Staaten, Kanada, Mexiko und das übrige Nordamerika ab. Marktprognosen werden in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| Bekleidung |
| Schuhe |
| Sonstige Produkttypen |
| Erwachsene |
| Kinder |
| Premium |
| Massenmarkt |
| Supermärkte / Hypermärkte |
| Sport- und Sportartikelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Übriges Nordamerika |
| Nach Produkttyp | Bekleidung |
| Schuhe | |
| Sonstige Produkttypen | |
| Nach Endnutzer | Erwachsene |
| Kinder | |
| Nach Kategorie | Premium |
| Massenmarkt | |
| Nach Vertriebskanal | Supermärkte / Hypermärkte |
| Sport- und Sportartikelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der nordamerikanische Athleisure-Sektor bis 2032 erreichen?
Der Nordamerika Athleisure-Markt wird voraussichtlich bis 2032 einen Wert von 261,98 Milliarden USD erreichen und dabei von 2027 bis 2032 mit einer CAGR von 8,58 % wachsen.
Welcher Produkttyp führt die Athleisure-Nachfrage in Nordamerika an?
Bekleidung führt mit einem Anteil von 58,3 % im Jahr 2026, da Verbraucher sie für Sport, informelle Arbeit, Besorgungen und soziale Anlässe nutzen.
Welche Endnutzergruppe wächst im nordamerikanischen Athleisure-Markt am schnellsten?
Kinder werden bis 2032 voraussichtlich mit einer CAGR von 10,6 % wachsen, unterstützt durch Sportbeteiligung und Ersatzbedarf.
Warum sind Online-Einzelhandelsgeschäfte für Athleisure-Marken wichtig?
Online-Einzelhandelsgeschäfte sind der am schnellsten wachsende Kanal mit einer CAGR von 10,4 % bis 2032 und helfen Marken, Reichweite, Kundendaten und Produktentdeckung zu verbessern.