
Taille et part du marché de l'athleisure en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
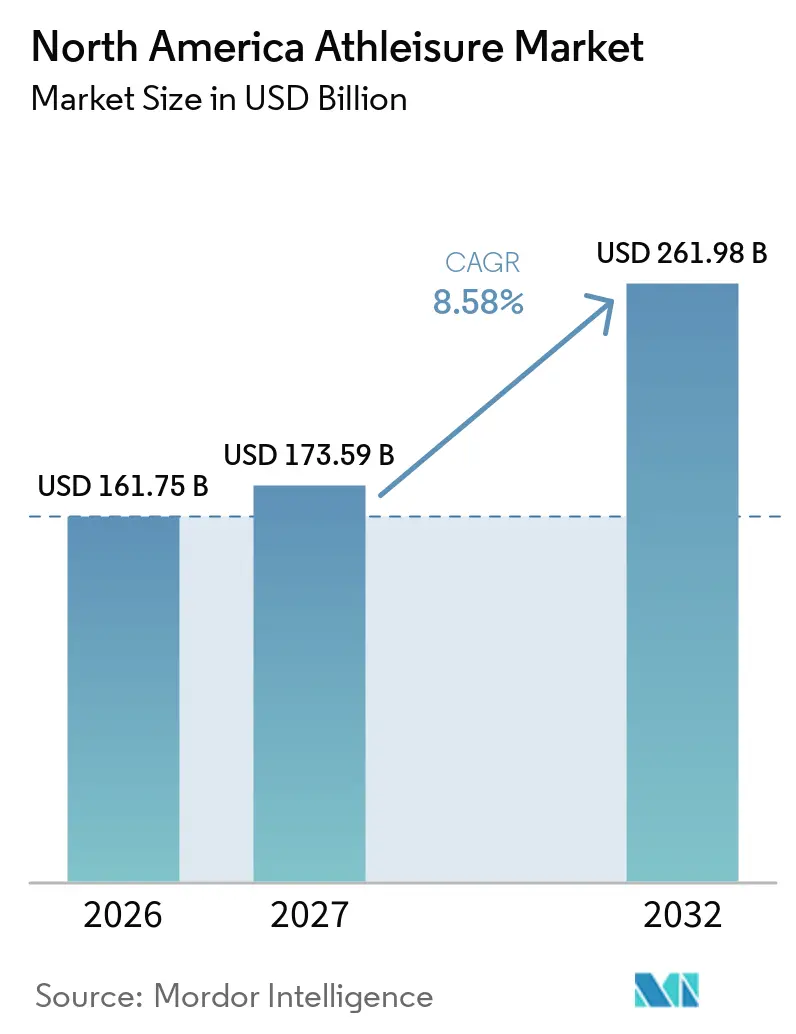
| Taille du marché de l'année de base (2026) | 161.75 Milliards de dollars |
| Taille du Marché (2027) | 173.59 Milliards de dollars |
| Taille du Marché (2032) | 261.98 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.58 % |
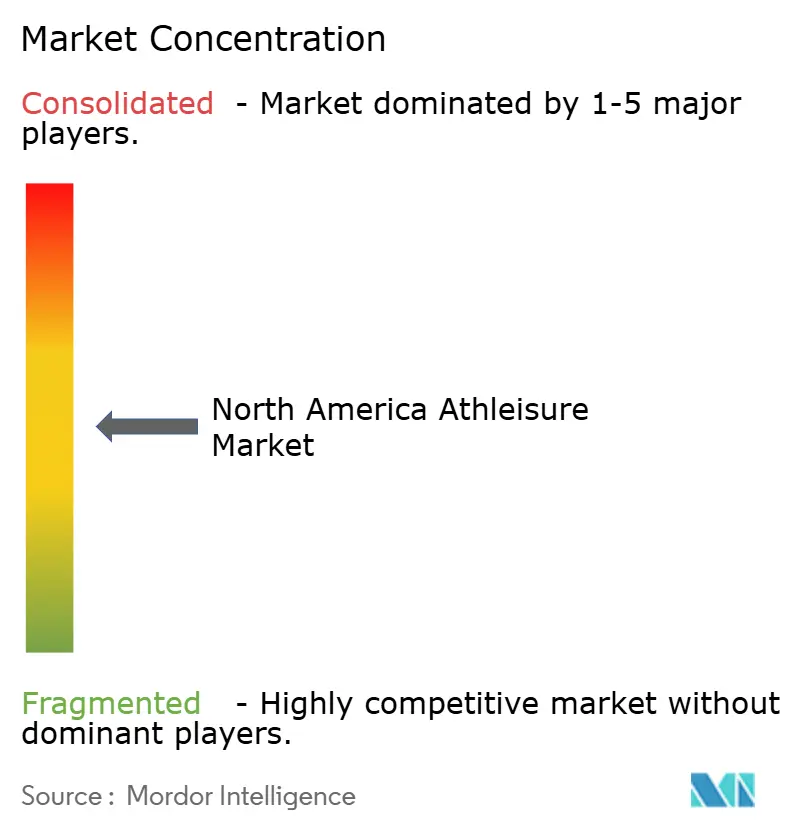
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'athleisure en Amérique du Nord par Mordor Intelligence
La taille du marché de l'athleisure en Amérique du Nord devrait s'étendre de 161,75 milliards USD en 2026 à 261,98 milliards USD d'ici 2032, enregistrant un CAGR de 8,58 % entre 2027 et 2032. La catégorie a largement dépassé le cadre des vêtements de sport, les consommateurs utilisant désormais les vêtements de performance dans leurs routines quotidiennes, leurs environnements de travail informels, leurs courses et leurs activités sociales. Le marché de l'athleisure en Amérique du Nord est soutenu par une large base de consommateurs actifs et par des achats récurrents aussi bien lors d'occasions sportives que non sportives. La participation aux activités physiques, la découverte numérique et les caractéristiques techniques des produits élèvent les attentes en matière de confort, de durabilité et de polyvalence. Les détaillants et les marques répondent par des opérations directes en ligne plus solides, des lancements de produits plus ciblés et des stratégies de positionnement tarifaire qui distinguent les offres grande diffusion des produits premium. Les droits de douane, les réglementations sur les matières premières et l'imitation de design restent des contraintes importantes, car ils peuvent augmenter les coûts et réduire la marge de manœuvre pour concurrencer sur les prix.
Points clés du rapport
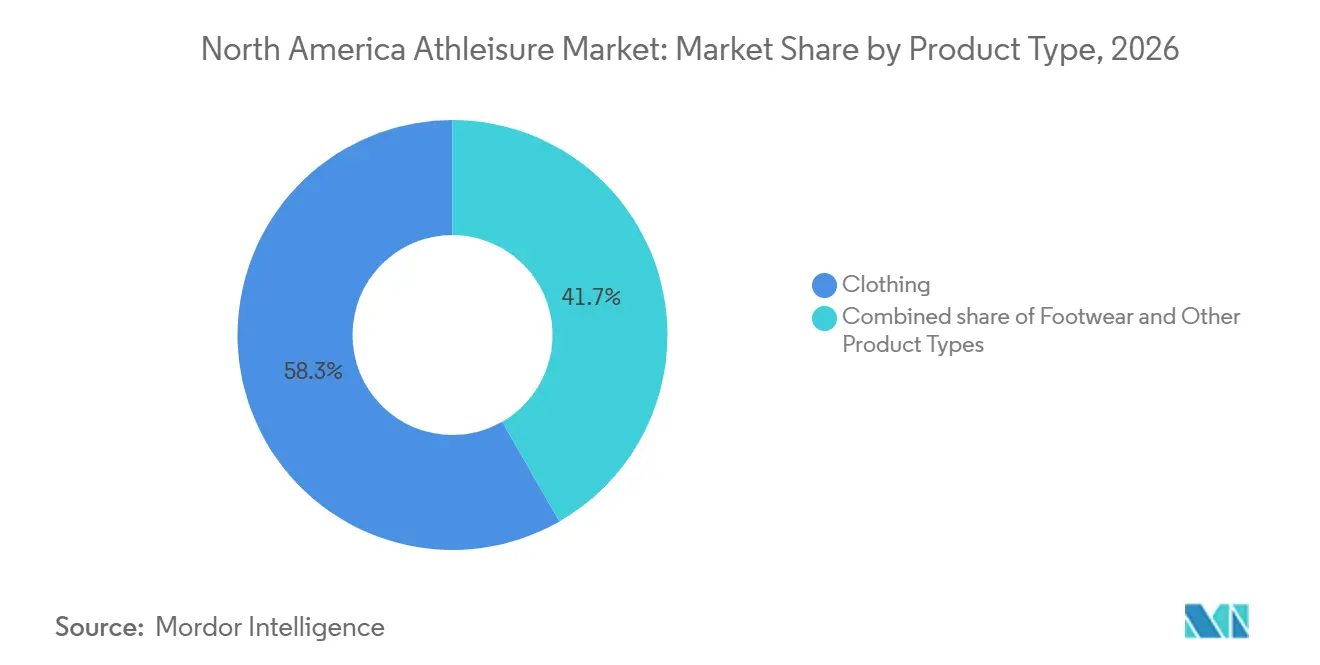
- Par type de produit, les vêtements détenaient une part de 58,3 % en 2026, tandis que les chaussures devraient croître à un CAGR de 9,7 % jusqu'en 2032.
- Par utilisateur final, les adultes détenaient une part de 86,7 % en 2026, tandis que les enfants devraient croître à un CAGR de 10,6 % jusqu'en 2032.
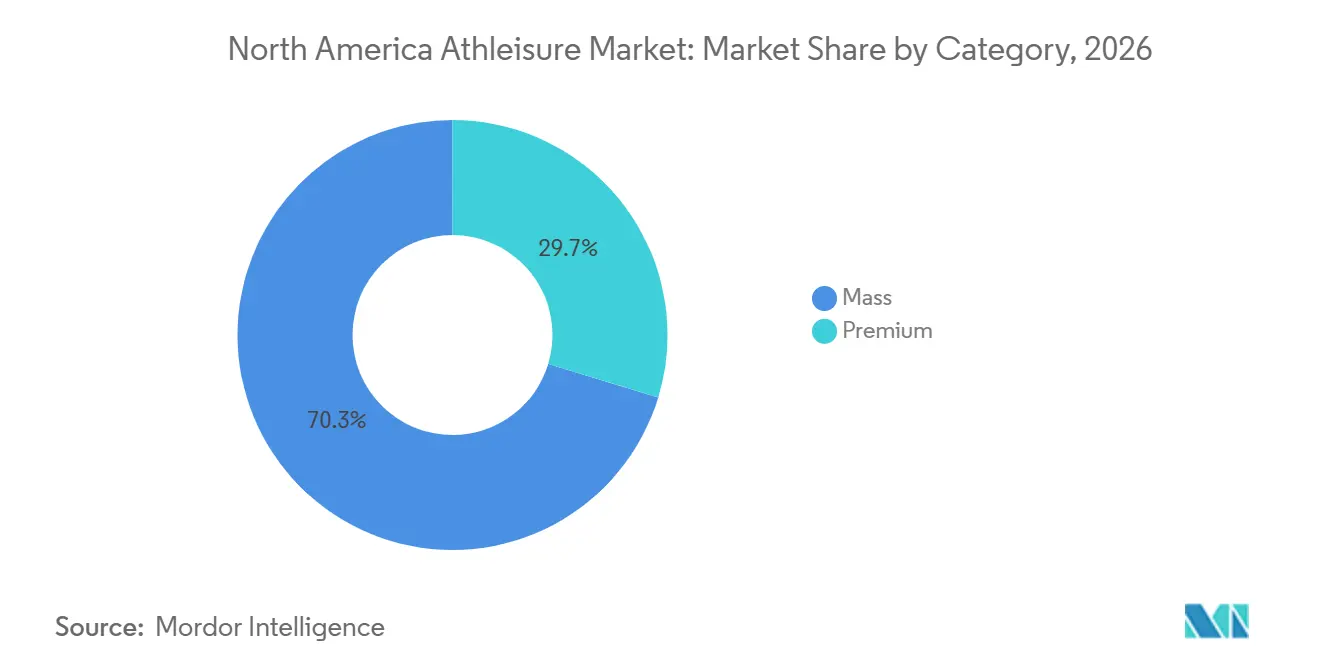
- Par catégorie, la grande diffusion détenait une part de 70,3 % en 2026, tandis que le premium devrait croître à un CAGR de 9,8 % jusqu'en 2032.
- Par canal de distribution, les magasins de sport et d'articles sportifs détenaient une part de 36,9 % en 2026, tandis que les magasins de vente au détail en ligne devraient croître à un CAGR de 10,4 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de 81,2 % en 2026, tandis que le Mexique devrait croître à un CAGR de 9,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante à la santé et au bien-être | +1.9% | Mondial ; intensité la plus élevée aux États-Unis et au Canada | Moyen terme (2 à 4 ans) |
| Intégration technologique dans les vêtements | +1.2% | États-Unis et Canada ; premiers effets d'entraînement vers le Mexique | Long terme (≥ 4 ans) |
| Influence des athlètes, des célébrités et des influenceurs fitness | +1.4% | Mondial ; concentré dans les marchés urbains et périurbains américains | Court terme (≤ 2 ans) |
| Tendances de la mode durable et écologique | +0.8% | États-Unis et Canada ; le Mexique commence à s'y intéresser | Moyen terme (2 à 4 ans) |
| Popularité croissante auprès de la génération Z et des millennials | +1.5% | À l'échelle de l'Amérique du Nord ; plus forte dans les marchés urbains américains et canadiens | Moyen terme (2 à 4 ans) |
| Polyvalence et attrait multifonctionnel | +1.2% | À l'échelle de l'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à la santé et au bien-être
Le marché de l'athleisure en Amérique du Nord bénéficie d'une base plus large de personnes participant à des activités physiques organisées et informelles. Le rapport 2025 de la SFIA a décrit des gains généralisés dans la musculation et a indiqué que la participation à la course à pied et au jogging dépassait 50 millions de personnes[1]. Cette tendance soutient une demande récurrente pour les vêtements d'entraînement, les chaussures et les achats de remplacement. Cotton Incorporated a constaté que les consommateurs américains actifs portent de l'athleisure à la maison, lors de leurs courses et lors de leurs achats. Cette utilisation étendue offre aux marques davantage d'opportunités de vendre des produits qui combinent fonctionnalité et confort quotidien. Elle rend également la catégorie moins dépendante du fait qu'un consommateur pratique un sport ou une activité physique spécifique avant de décider d'acheter.
Intégration technologique dans les vêtements
La technologie des produits crée une distinction plus nette entre les vêtements basiques et l'athleisure axé sur la performance. Une étude de 2025 publiée dans Advanced Fiber Materials a démontré un textile servant de capteur d'angle et de traqueur de condition physique sur 2 600 cycles et 10 cycles de lavage tout en maintenant une production électrique. Une autre revue de 2025 a révélé que le graphène, le MXène et les composites de polymères conducteurs peuvent prendre en charge la surveillance biométrique dans les fibres tout en préservant une construction respirante. Ces développements offrent au marché de l'athleisure en Amérique du Nord une voie vers des produits offrant une valeur fonctionnelle mesurable plutôt que de reposer uniquement sur l'apparence. Les marques disposant de capacités de recherche peuvent utiliser ces caractéristiques pour soutenir une tarification premium et une meilleure fidélisation des clients. Les petites entreprises pourraient avoir plus de difficultés à financer les tests, l'approvisionnement en matériaux et les changements de production au même rythme.
Influence des athlètes, des célébrités et des influenceurs fitness
Les athlètes, les créateurs de contenu et les partenariats dans le domaine du divertissement continuent de façonner la manière dont les consommateurs découvrent les vêtements de sport. Nike et SKIMS ont lancé NikeSKIMS en 2025 en tant que marque féminine conçue autour des vêtements, des chaussures et des accessoires, en utilisant une large plateforme de lancement portée par des athlètes. La première collection NikeSKIMS était composée de 58 silhouettes réparties en sept collections, illustrant comment les partenariats de marques peuvent toucher simultanément les publics de la performance et du style de vie. Le marché de l'athleisure en Amérique du Nord récompense donc les entreprises qui associent des ambassadeurs reconnus à des arguments produits que les consommateurs peuvent comprendre. Les créateurs de contenu fitness de plus petite envergure sont également importants, car leur contenu peut sembler plus pertinent pour les communautés d'entraînement de niche et les audiences locales. Une approche équilibrée peut aider les marques à éviter de dépendre uniquement de la notoriété des célébrités tout en maintenant leur visibilité dans les parcours d'achat numériques.
Popularité croissante auprès de la génération Z et des millennials
Les jeunes acheteurs ont accru l'importance de la découverte en ligne, du retour rapide sur les produits et de l'évolution des silhouettes. Le marché de l'athleisure en Amérique du Nord doit servir des consommateurs qui souhaitent à la fois des pièces de performance et des styles adaptés aux situations quotidiennes. Les recherches consommateurs 2025 de Cotton Incorporated montrent que les vêtements de sport sont portés dans des contextes sportifs et non sportifs, ce qui soutient des assortiments de produits plus larges. Les marques doivent utiliser les signaux de demande avec soin, car les préférences au sein des groupes d'âge plus jeunes n'évoluent pas dans la même direction. Une stratégie produit axée sur une seule silhouette ou une seule tendance sociale peut exposer les stocks si les consommateurs changent rapidement. Les entreprises qui combinent un merchandising numérique opportun avec des produits de base fiables sont mieux placées pour gérer ce changement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité de la chaîne d'approvisionnement et inflation des coûts des matières premières | -1.8% | Mondial ; le plus aigu pour les marques américaines dépendantes des importations | Court terme (≤ 2 ans) |
| Contrefaçon et produits imités | -0.9% | États-Unis et Mexique ; la proximité des frontières amplifie la circulation | Moyen terme (2 à 4 ans) |
| Complexité de la conformité réglementaire | -0.5% | Principalement les États-Unis ; les réglementations sur les PFAS et les produits chimiques se répercutent sur le Canada | Moyen terme (2 à 4 ans) |
| Faible demande dans les régions rurales et moins axées sur le fitness | -0.7% | États ruraux du Mexique ; marchés intérieurs américains et canadiens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la chaîne d'approvisionnement et inflation des coûts des matières premières
Les coûts d'importation et les changements dans la chaîne d'approvisionnement exercent une pression sur les marques qui dépendent de l'approvisionnement étranger. L'American Apparel & Footwear Association a mis en évidence l'importance des droits de douane sur les coûts d'importation des vêtements en 2025[2]. Le marché de l'athleisure en Amérique du Nord est particulièrement exposé lorsque les entreprises n'ont pas la taille suffisante pour absorber les coûts plus élevés liés aux droits de douane, au transport et à la conformité. Les marques qui se concurrencent principalement sur les prix disposent d'une marge limitée pour augmenter les prix de détail sans rendre les alternatives à marque propre plus attractives. La documentation de la chaîne d'approvisionnement dans le cadre de la loi sur la prévention du travail forcé des Ouïghours ajoute également des exigences de procédure pour les importateurs. Les entreprises disposant de dossiers fournisseurs établis et d'un approvisionnement diversifié peuvent réagir plus rapidement que les entreprises ayant une base de fournisseurs restreinte.
Contrefaçon et produits imités
L'imitation de design affecte la confiance envers les marques, la différenciation des produits et les dépenses juridiques dans l'ensemble de la catégorie. En juin 2025, lululemon a intenté une action en justice contre Costco, alléguant que certains produits Kirkland copiaient des designs brevetés et des marques déposées. Les autorités du comté de Miami-Dade ont également signalé en 2025 une opération impliquant des vêtements Adidas contrefaits d'une valeur déclarée de plus de 530 000 USD. Ces affaires montrent pourquoi les entreprises premium ont besoin d'une surveillance constante dans les magasins, les places de marché et les canaux de commerce social. Les contrefaçons peuvent affaiblir la valeur perçue des designs reconnaissables lorsque des produits d'apparence similaire parviennent aux consommateurs à des prix bien inférieurs. La protection juridique et l'authentification des produits peuvent réduire ce risque, mais elles nécessitent des ressources difficiles à mobiliser pour les petites marques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les vêtements ancrent les revenus tandis que les chaussures gagnent en dynamismeLes vêtements représentaient 58,3 % de la taille du marché de l'athleisure en Amérique du Nord en 2026, ce qui en fait le plus grand segment de produits de la région. Sa position reflète la demande de vêtements que les consommateurs peuvent porter lors d'exercices physiques, de trajets domicile-travail, de travail informel et de sorties entre amis. Le segment couvre les leggings, les hauts, les sweats à capuche, les joggings et les couches d'entraînement, offrant aux détaillants plusieurs façons de renouveler leurs assortiments. Kohl's a lancé la gamme de vêtements FLX pour enfants dans 300 magasins en septembre 2025, avec des produits dont les prix varient de 14,99 USD à 50 USD. Le segment des vêtements bénéficie lorsque la conception des produits équilibre douceur, durabilité, élasticité et une apparence quotidienne soignée.
Les chaussures devraient enregistrer un CAGR de 9,7 % de 2027 à 2032, le taux le plus rapide parmi les types de produits sur le marché de l'athleisure en Amérique du Nord. Les consommateurs utilisent de plus en plus des chaussures inspirées de la performance dans leurs activités sportives et quotidiennes, soutenant la demande pour des styles qui s'adaptent aux environnements extérieurs, de salle de sport et urbains. Les caractéristiques techniques et le design reconnaissable aident les marques à rester pertinentes même lorsque les achats de vêtements ralentissent. Les chaussures offrent également de fréquentes opportunités pour de nouveaux coloris, des sorties en édition limitée et des modèles spécifiques à une activité. Les accessoires et autres types de produits restent plus modestes, mais ils peuvent élargir les relations avec les clients grâce aux sacs, aux couvre-chefs, aux chaussettes et aux produits adjacents à l'équipement.

Par utilisateur final :
les adultes maintiennent l'échelle tandis que les enfants affichent une croissance plus rapideLes adultes représentaient 86,7 % de la part du marché de l'athleisure en Amérique du Nord en 2026, ce qui en fait le groupe disposant de la plus grande base de revenus. La demande des adultes couvre les consommateurs qui privilégient le confort, la performance spécifique à un sport, la durabilité et l'évolution des préférences de style de vie. Cotton Incorporated a rapporté en 2025 que les consommateurs actifs possèdent plusieurs hauts et bas d'athleisure pour un usage sportif et non sportif. Cette profondeur de garde-robe soutient les achats de remplacement et permet aux marques de vendre sur plusieurs occasions. Les adultes constituent également un large public pour les produits premium dotés de caractéristiques matérielles, de coupes ciblées et d'une reconnaissance de marque établie.
Les enfants devraient croître à un CAGR de 10,6 % de 2027 à 2032, le taux le plus rapide parmi les utilisateurs finaux. La demande est liée aux activités scolaires, aux sports organisés, aux dépenses familiales et aux remplacements fréquents au fur et à mesure que les enfants grandissent. Les parents apprécient les produits capables de résister à une utilisation répétée, mais le prix reste important dans un budget familial. L'introduction de la gamme FLX de Kohl's illustre l'intérêt des détaillants pour des produits dédiés aux jeunes consommateurs. Les marques qui offrent une qualité fiable, des tailles inclusives et une valeur claire peuvent fidéliser les familles dès le plus jeune âge.
Par catégorie :
la grande diffusion maintient sa domination en volume tandis que le premium gagne en potentiel de margeLa grande diffusion représentait 70,3 % de la taille du marché de l'athleisure en Amérique du Nord en 2026, reflétant la disponibilité dans tous les groupes de revenus et les formats de vente au détail. Les grands détaillants et les gammes à marque propre ont rendu les vêtements inspirés de la performance plus accessibles à des prix abordables. Ce segment bénéficie d'un fort trafic en magasin et de la capacité à proposer des articles de base familiers en plusieurs couleurs et tailles. Il est également plus exposé aux variations des droits de douane et des coûts des matières premières, car les acheteurs sont sensibles aux hausses de prix. Les recherches 2025 de Cotton Incorporated ont révélé que les consommateurs accordent de la valeur aux caractéristiques de performance démontrables dans les vêtements de sport.
Le premium devrait croître à un CAGR de 9,8 % jusqu'en 2032, soutenu par les caractéristiques techniques, le prestige de la marque et une plus grande attention à la longévité des produits. Les clients premium sont plus susceptibles de récompenser l'innovation en matière de tissus, la construction réfléchie, les programmes de réparation et les relations directes avec les marques. Amer Sports a indiqué qu'Arc'teryx a enregistré une croissance de ses revenus de plus de 30 % en 2025 dans toutes les régions et tous les canaux, tout en exploitant 43 centres de circularité ReBIRD dans le monde. Les choix de matériaux et les arguments produits clairs restent des considérations importantes pour les produits à plus haute valeur ajoutée. Les marques premium doivent s'assurer que leurs arguments restent clairs et peuvent être étayés par des preuves.
Par canal de distribution :
le commerce spécialisé en tête tandis que le commerce en ligne connaît la croissance la plus rapideLes magasins de sport et d'articles sportifs détenaient 36,9 % de la part du marché de l'athleisure en Amérique du Nord en 2026. Ces magasins offrent des essayages de produits, des conseils du personnel et un contexte sur la coupe ou l'utilisation spécifique à une activité qui peut être difficile à reproduire en ligne. Les emplacements spécialisés sont particulièrement utiles pour les chaussures techniques et les vêtements à prix élevé, où les clients souhaitent être rassurés avant d'acheter. Amer Sports a annoncé un partenariat Arc'teryx avec Dick's Sporting Goods pour les emplacements premium House of Sport à partir de la saison automne/hiver 2026. Les supermarchés, les hypermarchés, les grands magasins et les boutiques de marque continuent de servir différents niveaux de prix et différentes missions d'achat.
Les magasins de vente au détail en ligne devraient croître à un CAGR de 10,4 % jusqu'en 2032, ce qui en fait le canal de distribution à la croissance la plus rapide. Le marché de l'athleisure en Amérique du Nord bénéficie des outils en ligne qui facilitent la comparaison des styles, la recherche de tailles et la réception de suggestions de produits personnalisées. Les canaux numériques permettent aux marques d'atteindre les consommateurs en dehors des grands centres commerciaux et de tester des collections plus petites avec moins de risques liés aux stocks en magasin. Adidas a rapporté que son activité directe aux consommateurs a progressé de 20 % sur une base neutre en devises au premier trimestre 2025, tandis que les revenus du commerce électronique ont augmenté de 34 %. Le canal doit encore faire face aux retours, aux coûts de traitement des commandes et au défi de reproduire l'expérience d'essayage physique.
Analyse géographique
Marché de l'Athleisure aux États-Unis
Les États-Unis représentaient 81,2 % de la taille du marché de l'athleisure en Amérique du Nord en 2026, ce qui en fait la principale base de demande de la région. Son envergure est soutenue par une large base de participation sportive, une couverture commerciale mature et des investissements importants de la part de marques internationales et nationales. Les rapports 2025 de la SFIA mettent en évidence un intérêt continu pour l'activité physique, notamment la musculation et la course à pied. Les États-Unis disposent d'un réseau dense de magasins spécialisés, de grandes enseignes, de sites de vente directe des marques et de plateformes de marché. Cela offre aux marques plusieurs moyens d'atteindre les consommateurs aux habitudes d'achat variées.
Marché de l'Athleisure au Canada et au Mexique
Le Canada demeure un segment orienté vers le haut de gamme du marché de l'athleisure en Amérique du Nord, car les activités de plein air, la culture du fitness et les considérations liées au développement durable soutiennent la demande de produits techniques. Les marques proposant des vêtements adaptés aux intempéries, des chaussures durables et des informations claires sur la durabilité sont bien positionnées dans cet environnement. Le Mexique devrait se développer à un CAGR de 9,9 % jusqu'en 2032, soit le rythme le plus rapide parmi les marchés nationaux de la région. L'étude 2025 de Cotton Incorporated sur le Mexique indique que les consommateurs actifs pratiquent régulièrement la marche, l'entraînement cardio et la musculation. Les marques internationales qui s'implantent au Mexique doivent tenir compte de la sensibilité aux prix, de la distribution locale et des exigences de conformité textile.
Marché plus large de l'Athleisure en Amérique du Nord
Le reste de l'Amérique du Nord représente une part plus modeste du marché de l'athleisure en Amérique du Nord, mais gagne en accessibilité grâce au commerce électronique et au commerce numérique transfrontalier. Ces marchés peuvent être servis efficacement via des stocks en ligne, une logistique régionale et des partenariats ciblés. Les consommateurs achètent de plus en plus de vêtements à vocation performance pour leurs courses, leurs voyages et leurs sorties sociales, et pas uniquement pour leurs séances d'entraînement. Les détaillants doivent adapter la profondeur de leurs stocks à la demande locale, car un assortiment régional uniforme peut ne pas être également performant sur chaque marché.
Paysage concurrentiel
Le marché nord-américain de l'athleisure est modérément consolidé, les deux principaux acteurs représentant plus de la moitié des dépenses mensuelles des consommateurs américains. Le paysage concurrentiel comprend des groupes de vêtements de sport mondiaux, des spécialistes du premium, des marques en vente directe aux consommateurs, des détaillants et des fournisseurs à marque propre. Les marques se concurrencent sur la coupe, la performance des tissus, le design, le prix et l'expérience en ligne. Les grandes entreprises bénéficient de relations de gros et d'une envergure publicitaire, tandis que les challengers fidélisent grâce à des identités de produits ciblées et à un engagement numérique.
La collaboration est une stratégie clé pour combiner crédibilité en matière de performance et pertinence culturelle. Nike et SKIMS ont lancé NikeSKIMS en 2025, avec 58 silhouettes réparties en 7 collections. lululemon et la NFL ont annoncé une collection de vêtements sous licence officielle pour les 32 équipes en octobre 2025, élargissant la marque aux vêtements pour supporters sportifs. PUMA a renouvelé son partenariat HYROX jusqu'en 2030 en tant que partenaire titre des Championnats du monde HYROX, liant le développement de produits à une communauté fitness en pleine croissance.
La technologie et la conformité réglementaire deviennent des sources croissantes d'avantage concurrentiel. Une meilleure planification des stocks, un commerce de détail personnalisé et l'innovation en matière de matériaux améliorent l'expérience client et réduisent le risque produit. Les réglementations sur les PFAS et la documentation de la chaîne d'approvisionnement valorisent les systèmes de conformité établis. L'action en justice de lululemon contre Costco en 2025 met en évidence la protection de la propriété intellectuelle comme outil concurrentiel actif. Les concurrents les plus solides combineront une valeur produit claire avec un approvisionnement discipliné et une expérience cohérente sur les canaux physiques et numériques.
Leaders du secteur de l'athleisure en Amérique du Nord
-
Nike, Inc.
-
adidas AG
-
Lululemon Athletica Inc.
-
Under Armour, Inc.
-
PUMA SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Athleisure en Amérique du Nord Entreprises couvertes dans ce rapport
- Nike, Inc.
- adidas AG
- Lululemon Athletica Inc.
- Under Armour, Inc.
- PUMA SE
- Columbia Sportswear Company
- VF Corporation
- Amer Sports, Inc.
- ASICS Corporation
- New Balance Athletics, Inc.
- Skechers U.S.A., Inc.
- Anta Sports Products Limited
- Li Ning Company Limited
- Mizuno Corporation
- Deckers Outdoor Corporation
- Gap Inc.
- Wolverine World Wide, Inc.
- Fila Holdings Corp.
- Hanesbrands Inc.
- Patagonia, Inc.
Développements industriels récents dans Marché de l'Athleisure en Amérique du Nord
- Octobre 2026 : Addison Bay, une marque d'athleisure basée à Philadelphie, est passée d'une collection initiale de quatre pièces à une entreprise de prêt-à-porter nationale expédiant ses produits dans l'ensemble des 50 États américains. La marque lance désormais environ 20 collections par an, exploite quatre boutiques à Dallas ainsi que d'autres points de vente, et a renforcé sa visibilité grâce à un partenariat avec les Philadelphia Eagles.
- Septembre 2026 : Old Navy, filiale de Gap Inc., a lancé Old Navy Sport le 15 septembre 2026, créant une sous-marque de vêtements de sport dédiée, axée sur la combinaison du style, de la performance, du confort et de l'accessibilité. Le lancement couvre son site web, son application et ses boutiques à l'échelle nationale, avec 42 emplacements sélectionnés proposant des espaces shop-in-shop dédiés, s'appuyant sur le classement n° 5 de la marque sur le marché américain des vêtements de sport selon Circana.
- Mai 2026 : Hugo Boss a ouvert sa première boutique d'athleisure autonome aux États-Unis au Fashion Show Las Vegas, proposant des vêtements inspirés du golf, des tenues de tennis, des vêtements de performance technique et des essentiels de style de vie décontracté. Ce lancement soutient l'expansion du réseau de distribution de Boss aux États-Unis et renforce sa présence dans le segment de l'athleisure premium grâce à un concept de boutique dédié alliant des produits axés sur la performance à son esthétique taillée emblématique.
- Mars 2026 : PUMA s'est associé au designer J.L-A.L pour lancer une collection adaptable d'inspiration uniforme, centrée sur la sneaker CELL Geo. La collection s'inspire des vêtements de travail fonctionnels, mêlant praticité et design contemporain. Elle est disponible à l'échelle mondiale depuis mars 2026.
Périmètre du rapport sur le marché de l'athleisure en Amérique du Nord
Le marché de l'athleisure en Amérique du Nord désigne le marché des vêtements, des chaussures et des produits connexes conçus pour combiner fonctionnalité sportive et port décontracté au quotidien, répondant aux besoins des consommateurs en quête de confort, de flexibilité et de polyvalence pour les activités physiques et l'usage quotidien. Par type de produit, le marché est segmenté en vêtements, chaussures et autres types de produits. Par utilisateur final, le marché est divisé en adultes et en enfants. Par catégorie, le marché est segmenté en produits premium et grande diffusion. Par canal de distribution, le marché est divisé en supermarchés/hypermarchés, magasins de sport et d'articles sportifs, magasins de vente au détail en ligne et autres canaux de distribution. Géographiquement, le marché couvre les États-Unis, le Canada, le Mexique et le reste de l'Amérique du Nord. Les prévisions du marché sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| Vêtements |
| Chaussures |
| Autres types de produits |
| Adultes |
| Enfants |
| Premium |
| Grande diffusion |
| Supermarchés / Hypermarchés |
| Magasins de sport et d'articles sportifs |
| Magasins de vente au détail en ligne |
| Autres canaux de distribution |
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par type de produit | Vêtements |
| Chaussures | |
| Autres types de produits | |
| Par utilisateur final | Adultes |
| Enfants | |
| Par catégorie | Premium |
| Grande diffusion | |
| Par canal de distribution | Supermarchés / Hypermarchés |
| Magasins de sport et d'articles sportifs | |
| Magasins de vente au détail en ligne | |
| Autres canaux de distribution | |
| Par géographie | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur de l'athleisure en Amérique du Nord d'ici 2032 ?
Le marché de l'athleisure en Amérique du Nord devrait atteindre 261,98 milliards USD d'ici 2032, avec une expansion à un CAGR de 8,58 % de 2027 à 2032.
Quel type de produit domine la demande d'athleisure en Amérique du Nord ?
Les vêtements sont en tête, avec une part de 58,3 % en 2026, car les consommateurs les utilisent pour l'exercice, le travail informel, les courses et les occasions sociales.
Quel groupe d'utilisateurs finaux connaît la croissance la plus rapide dans l'athleisure en Amérique du Nord ?
Les enfants devraient croître à un CAGR de 10,6 % jusqu'en 2032, soutenus par la participation sportive et les besoins de remplacement.
Pourquoi les magasins de vente au détail en ligne sont-ils importants pour les marques d'athleisure ?
Les magasins de vente au détail en ligne sont le canal à la croissance la plus rapide avec un CAGR de 10,4 % jusqu'en 2032, aidant les marques à améliorer leur portée, leurs données clients et la découverte de produits.