
Tamanho e Participação do Mercado de Rede Core 5G da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.39 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.07 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 19.79 % |
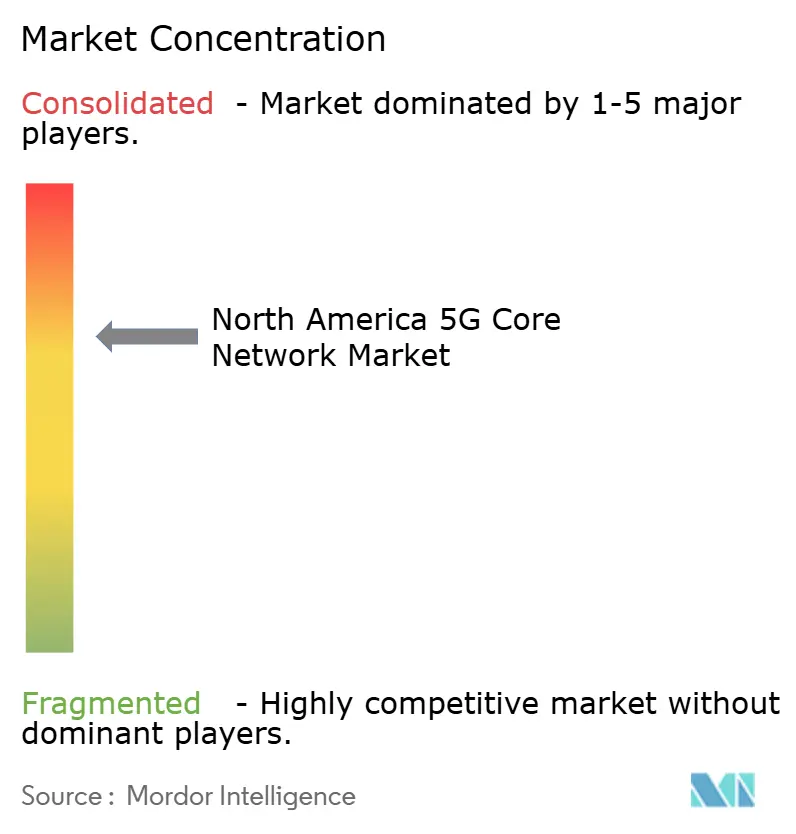
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rede Core 5G da América do Norte por Mordor Intelligence
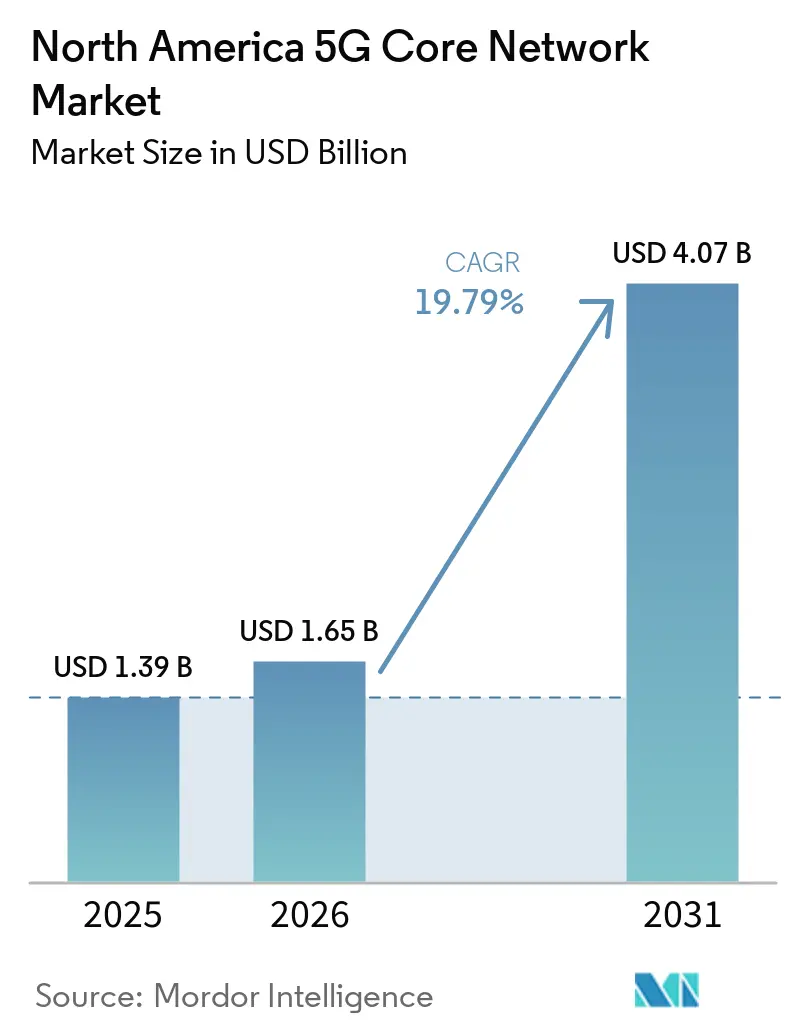
Espera-se que o tamanho do mercado de rede core 5G da América do Norte cresça de 1,39 bilhões de USD em 2025 para 1,65 bilhões de USD em 2026 e está previsto para atingir 4,07 bilhões de USD até 2031 a um CAGR de 19,79% no período de 2026 a 2031. A conclusão das implantações de rede core 5G autônoma em escala nacional pelas 3 operadoras Tier-1 dos Estados Unidos durante 2025 deslocou o investimento da construção inicial da rede para a entrega de serviços e escala operacional. O mercado de rede core 5G da América do Norte agora se beneficia de uma base maior de assinantes autônomos, o que permite às operadoras distribuir os custos fixos de rede core em mais serviços. Voz sobre Nova Rádio, fatiamento de rede e interfaces de programação de aplicações criam novas formas de atender agências públicas e clientes empresariais. O software nativo em nuvem também está mudando as decisões de aquisição, pois as operadoras podem selecionar software, integração e capacidades de nuvem separadamente. O mercado de rede core 5G da América do Norte enfrenta pressão contínua de execução, pois as operadoras devem operar redes legadas de Núcleo de Pacotes Evoluído juntamente com redes core 5G e desenvolver competências em operações de nuvem.
Principais Conclusões do Relatório
- Por componente, as soluções detinham 63,55% da participação do mercado de rede core 5G da América do Norte em 2025, enquanto os serviços no mercado de rede core 5G da América do Norte estão projetados para expandir a um CAGR de 21,21% até 2031.
- Por modelo de implantação, o modelo local/dedicado detinha 51,95% da participação do mercado de rede core 5G da América do Norte em 2025, enquanto a nuvem pública no mercado de rede core 5G da América do Norte está projetada para expandir a um CAGR de 24,76% até 2031.
- Por usuário final, as operadoras de telecomunicações responderam por 76,45% da participação do mercado de rede core 5G da América do Norte em 2025, enquanto as empresas no mercado de rede core 5G da América do Norte estão projetadas para expandir a um CAGR de 24,26% até 2031.
- Por função de rede, a função de plano de usuário detinha 22,10% da participação do mercado de rede core 5G da América do Norte em 2025, enquanto a função de exposição de rede está projetada para expandir a um CAGR de 27,98% até 2031.
- Por país, os Estados Unidos detinham 86,50% da participação do mercado de rede core 5G da América do Norte em 2025, enquanto o México está projetado para expandir a um CAGR de 21,30% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Rede Core 5G da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações de 5G Autônomo Atingem um Ponto de Inflexão | +4.8% | Estados Unidos como primário, Canadá como secundário | Curto prazo (≤ 2 anos) |
| Adoção de Rede Core Nativa em Nuvem pelas Operadoras Norte-Americanas | +3.9% | Estados Unidos e Canadá | Médio prazo (2 a 4 anos) |
| Demanda por 5G Privado Empresarial em Manufatura e Logística | +2.7% | Estados Unidos como primário, com ganhos iniciais nos corredores industriais de Ontário, Canadá | Médio prazo (2 a 4 anos) |
| Requisitos de Fatiamento de Rede para Serviços de Missão Crítica | +2.3% | Estados Unidos, Canadá | Médio prazo (2 a 4 anos) |
| Programas de Open RAN e Interoperabilidade Exigem Arquiteturas de Rede Core Flexíveis | +1.6% | Estados Unidos, incluindo o programa NSF PAWR e o ecossistema CBRS | Longo prazo (≥ 4 anos) |
| Automação Orientada por IA e Modernização do Controle de Políticas | +1.4% | Operadoras Tier-1 dos Estados Unidos, com repercussão no Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantações de 5G Autônomo Atingem um Ponto de Inflexão
A AT&T e a Verizon lançaram redes core autônomas no final de 2025, juntando-se à T-Mobile e conferindo às 3 operadoras Tier-1 dos Estados Unidos serviços autônomos comercialmente diferenciados. Essa mudança aumentou a pressão para migrar assinantes e o desenvolvimento de serviços para arquiteturas autônomas. A AT&T descreveu sua plataforma como uma arquitetura aberta e virtualizada que opera no Microsoft Azure e em seus próprios centros de dados. A VTel Wireless selecionou a Ericsson em março de 2026 para uma rede core 5G de modo duplo e rede de acesso por rádio que suporta roaming de Voz sobre Nova Rádio autônomo de ponta a ponta com provedores nacionais. Isso demonstra que o mercado de rede core 5G da América do Norte está se expandindo além das grandes operadoras urbanas. A ATIS identificou a limitação de espectro dedicado e a economia remanescente das atualizações não autônomas como barreiras importantes para operadoras menores.
Adoção de Rede Core Nativa em Nuvem pelas Operadoras Norte-Americanas
A adoção de rede core nativa em nuvem avançou de um objetivo estratégico para um modelo operacional entre as principais operadoras regionais. O software pode ser implantado em infraestrutura compatível com Kubernetes, o que amplia a base de fornecedores para incluir fornecedores de software, integradores de sistemas e provedores de plataformas de nuvem. A Ericsson lançou sua plataforma de Rede Core 5G como Serviço sob Demanda com o Google Cloud em junho de 2025.[1]Ericsson e Google Cloud, "Ericsson e Google Cloud se unem para entregar Rede Core 5G como Serviço de nível operadora, construída com IA na base," Google Cloud Press Corner, googlecloudpresscorner.com A Boost Mobile implantou a Rede Core de Voz 5G nativa em nuvem da Nokia em uma nuvem pública em março de 2025 e consolidou múltiplas funções de voz IMS em 1 função de rede nativa em nuvem. A Mavenir relatou que 82% das operadoras pesquisadas operavam redes core nativas em nuvem ou planejavam fazê-lo até o final de 2026. O mercado de rede core 5G da América do Norte, portanto, conta com uma gama mais ampla de modelos de implementação, mas as operadoras ainda precisam das competências para gerenciá-los.
Demanda por 5G Privado Empresarial em Manufatura e Logística
O 5G privado está migrando de pilotos limitados para programas de infraestrutura de múltiplos sites, particularmente em manufatura e logística. O espectro do Serviço de Rádio de Banda Larga para Cidadãos confere às empresas dos Estados Unidos uma vantagem de custo para implantação privada em comparação com países que exigem licenças de espectro industrial premium. A NTT DATA anunciou em fevereiro de 2026 que a rede 5G privada da Cargill havia atingido 50 sites, em grande parte nos Estados Unidos. O programa suporta robótica conectada, automação e operações digitais, com mais sites planejados durante 2026. Essas implantações exigem plataformas de rede core autônoma dedicadas, em vez de simplesmente transferir o tráfego de consumidores das redes públicas. Manufatura, energia e serviços públicos, transporte e logística, segurança pública e serviços de emergência, e cidades inteligentes e municípios criam requisitos separados de integração e suporte para o mercado de rede core 5G da América do Norte.
Requisitos de Fatiamento de Rede para Serviços de Missão Crítica
O fatiamento de rede está se tornando um recurso comercial para comunicações de missão crítica, com a segurança pública fornecendo o caso de uso mais visível. A AT&T e a Autoridade da Rede de Primeiros Socorristas ativaram uma rede core 5G autônoma dedicada ao FirstNet em julho de 2026. A rede core é fisicamente separada da infraestrutura comercial da AT&T e atende mais de 27.500 agências de segurança pública e 5,5 milhões de conexões em 56 estados e territórios dos Estados Unidos. O investimento superou 8 bilhões de USD, incluindo um contrato de rede de 6,3 bilhões de USD e um compromisso de 2 bilhões de USD anunciado em março de 2026. A AT&T, a Verizon e a T-Mobile agora oferecem produtos distintos de fatia de missão crítica, aumentando a necessidade de trabalho de padronização e interoperabilidade até 2031. A Rogers, a Bell e a Telus testaram aplicações de fatiamento para transmissão, segurança pública e primeiros socorristas durante 2025, enquanto a rede core autônoma avançada 5G+ da Bell suporta futura diferenciação de serviços.[2]Bell Canada, "Bell apresenta o 5G+ Advanced, sua rede mais rápida e avançada até o momento," BCE Newsroom, bce.ca
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Modernização da Rede Core | -2.8% | Operadoras regionais dos Estados Unidos, operadoras de médio porte do Canadá, todas as operadoras do México | Curto prazo (≤ 2 anos) |
| Complexidade de Integração do EPC Legado | -2.1% | Operadoras dos Estados Unidos e do Canadá que operam pilhas paralelas de EPC e 5GC | Médio prazo (2 a 4 anos) |
| Escassez de Competências Nativas em Nuvem nas Operações de Telecomunicações | -1.3% | Mercados de operadoras core dos Estados Unidos e do Canadá | Médio prazo (2 a 4 anos) |
| Restrições de Segurança, Soberania e Conformidade | -1.0% | Estruturas da FCC e do DOJ dos Estados Unidos, regulamentações de espectro e dados da CRT do México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Modernização da Rede Core
A modernização da rede core pressiona as operadoras de todos os portes a reduzir os custos de capital e operacionais. As operadoras regionais e rurais frequentemente enfrentam custos de integração por site semelhantes aos das operadoras Tier-1, apesar de terem bases de assinantes menores. A operação de pilhas de Núcleo de Pacotes Evoluído e de rede core 5G durante uma migração de vários anos também pode elevar os custos de suporte pós-migração. O México enfrenta incerteza adicional porque o Congresso define as taxas de espectro anualmente. A AT&T México indicou que poderia não participar do próximo leilão de espectro 5G industrial. A Mavenir constatou que a adoção autônoma planejada depende de os fornecedores apresentarem evidências credíveis de custo total de propriedade para a migração de rede core nativa em nuvem.
Complexidade de Integração do EPC Legado
As redes paralelas de Núcleo de Pacotes Evoluído e de rede core 5G tornam os cronogramas de migração mais difíceis de executar. A Ericsson observou que a migração do EPS para o 5GS exige que os dados e as políticas de usuário suportem 2 redes enquanto mantêm os serviços de roaming de entrada. A Telus construiu sua própria pilha nativa em nuvem para manter a consistência em um ambiente de múltiplos fornecedores, demonstrando o esforço de engenharia necessário para migrar clientes legados sem reduzir a qualidade do serviço. Uma plataforma de nuvem de fornecedor único pode simplificar as operações, mas também pode aumentar a dependência do fornecedor. Um ambiente de nuvem horizontal melhora a flexibilidade, mas eleva os requisitos de design e competências. As regras de segurança da cadeia de suprimentos do programa de autorização de equipamentos da Comissão Federal de Comunicações acrescentam outra consideração de conformidade à seleção de fornecedores.[3]Comissão Federal de Comunicações, "Proteção contra ameaças à segurança nacional para a cadeia de suprimentos de comunicações por meio do Programa de Autorização de Equipamentos," Registro Federal, federalregister.gov
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Os Serviços Apontam para uma Mudança em Direção às Operações Gerenciadas
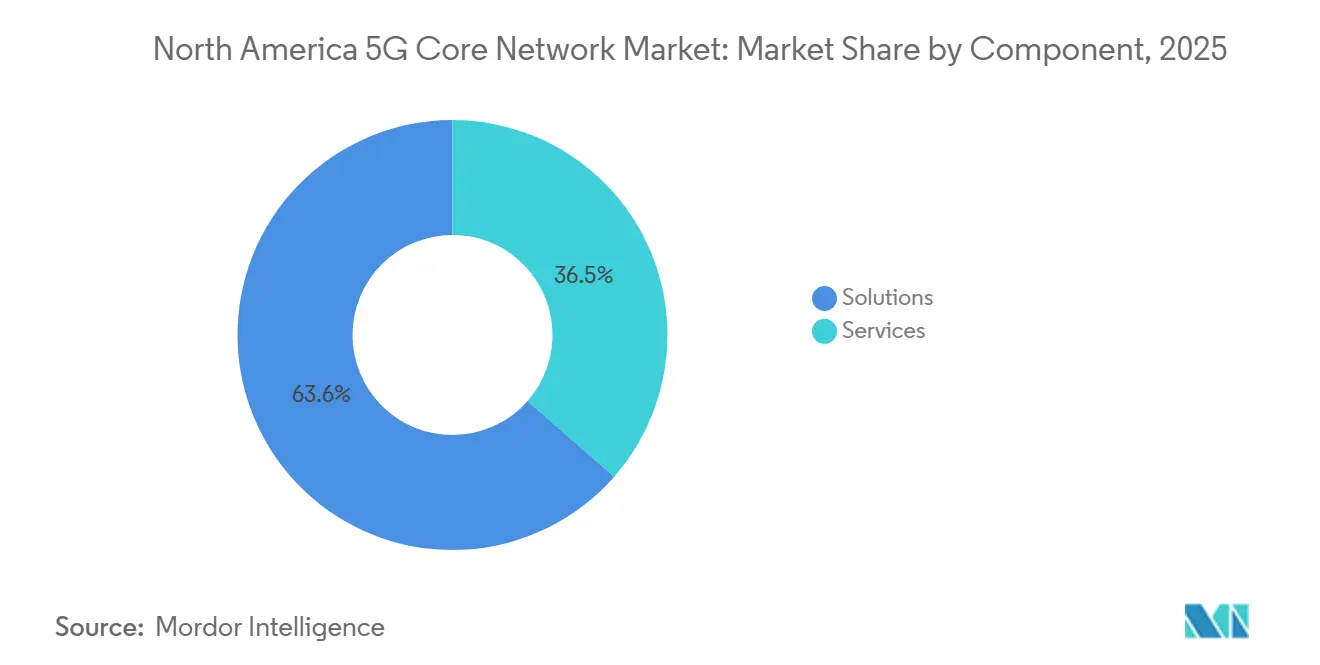
As soluções responderam por 63,55% da receita do mercado de rede core 5G da América do Norte em 2025. O segmento inclui software de rede core de pacotes, infraestrutura de virtualizaão de funções de rede e plataformas de orquestração e gerenciamento. Sua posição refletiu os gastos liderados por software nas implantações autônomas Tier-1 da AT&T, Verizon, T-Mobile, Bell, Rogers e Telus. O software de rede core de pacotes permaneceu central porque as operadoras precisam de funções de rede nativas em nuvem para substituir os sistemas legados baseados em hardware.
Os serviços no mercado de rede core 5G da América do Norte estão projetados para expandir a um CAGR de 21,21% até 2031. O segmento abrange integração e implantação, consultoria e assessoria, e suporte e manutenção. As redes core autônomas nativas em nuvem exigem atualizações frequentes de software, enquanto as operadoras continuam a enfrentar escassez de competências em operações nativas em nuvem. A Ericsson concordou em abril de 2025 em implantar e operar uma rede core 5G de modo duplo para a GCI Communication Corp no Alasca, incluindo tecnologia de rede core em nuvem, ferramentas de IA e gerenciamento contínuo de rede. Espera-se que a demanda por suporte e manutenção continue à medida que as operadoras desativam os sistemas paralelos de Núcleo de Pacotes Evoluído.


Por Modelo de Implantação: O Controle Local Compete com a Flexibilidade da Nuvem Pública
As implantações locais/dedicadas responderam por 51,95% da receita do mercado de rede core 5G da América do Norte em 2025. As operadoras e empresas selecionaram esse modelo quando exigiam baixa latência, conformidade no tratamento de dados e controle de infraestrutura. As implantações dedicadas são particularmente relevantes para ambientes de fábrica com requisitos rigorosos de nível de serviço. A estratégia de Rede de Borda Inteligente da Verizon reflete sua preferência pela propriedade de ponta a ponta em áreas críticas de rede core e autonomia de Nível 4.
A Nuvem Pública no mercado de rede core 5G da América do Norte está projetada para expandir a um CAGR de 24,76% até 2031. A AT&T implantou sua rede core autônoma nacional no Microsoft Azure em outubro de 2025, executando mais de 60 funções de rede em contêineres para centenas de milhões de assinantes. Essa implantação demonstrou que a infraestrutura de nuvem pública pode atender aos requisitos de escala e confiabilidade Tier-1. A plataforma da Ericsson com o Google Cloud oferece às operadoras uma opção gerenciada quando a capacidade interna de engenharia de nuvem é limitada. A Nuvem Híbrida e de Borda de Operadora combina infraestrutura local com orquestração nativa em nuvem e é relevante para operadoras canadenses e mexicanas de médio porte, ajudando-as a substituir sistemas legados de rede core de pacotes.
Por Usuário Final: O 5G Privado Empresarial Adiciona Demanda Além das Operadoras
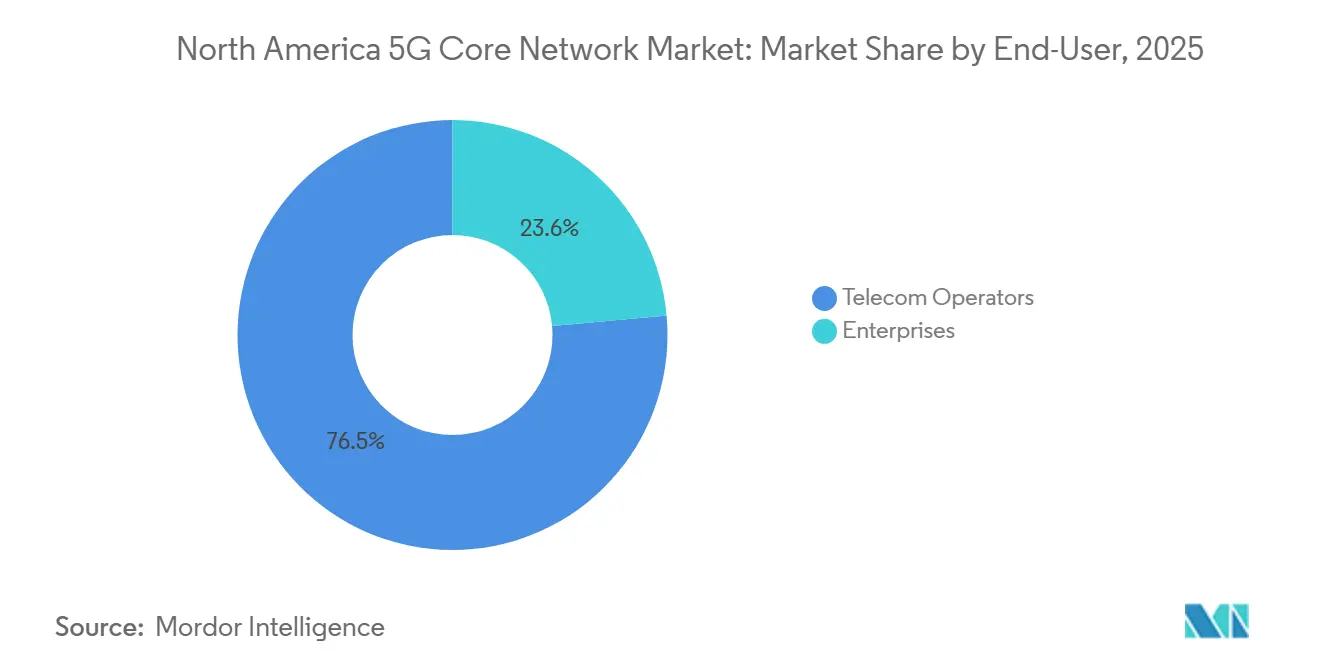
As Operadoras de Telecomunicações responderam por 76,45% da receita do mercado de rede core 5G da América do Norte em 2025. Esse resultado refletiu os gastos liderados pelas operadoras durante o primeiro ciclo de construção autônoma. O grupo inclui operadoras Tier-1 e operadoras regionais que adquirem funções de rede, operações gerenciadas, licenças de orquestração e gerenciamento de ciclo de vida. A distribuição da Função de Plano de Usuário, a modernização da Função de Controle de Políticas e o fatiamento de rede permanecem áreas importantes dos gastos das operadoras.
As empresas no mercado de rede core 5G da América do Norte estão projetadas para expandir a um CAGR de 24,26% até 2031. Manufatura e logística são as áreas de implantação empresarial mais desenvolvidas. A NTT DATA relatou que a Cargill reduziu os custos de cabeamento e instalação em 70% em comparação com infraestrutura Wi-Fi comparável em seu programa de 5G privado de 50 sites. Energia e serviços públicos utilizam o 5G privado para monitoramento remoto e automação, enquanto transporte e logística o utilizam para rastreamento de ativos e infraestrutura de veículos autônomos. Segurança pública, agências de emergência, cidades inteligentes e municípios o utilizam para sistemas de missão crítica e de alta densidade de sensores, suportados pelas especificações das Versões 15 a 17 do 3GPP e pelos frameworks da Aliança O-RAN.
Por Função de Rede: A UPF Suporta o Tráfego e a NEF Habilita a Exposição de Serviços
A Função de Plano de Usuário detinha 22,10% da receita do mercado de rede core 5G da América do Norte em 2025. Toda rede core autônoma a exige para ancoragem de sessão no plano de dados, roteamento de tráfego e aplicação de qualidade de serviço. As operadoras adicionam instâncias de borda distribuídas à medida que os assinantes autônomos e o tráfego de dados aumentam, o que reduz a latência para aplicações empresariais e de consumidores. A NEC demonstrou em fevereiro de 2026 que a IA agêntica poderia gerenciar o ciclo de vida completo da Função de Plano de Usuário, desde o design até o monitoramento operacional, e reduzir o tempo de implantação de várias semanas para horas.
A Função de Exposição de Rede está projetada para expandir a um CAGR de 27,98% até 2031. Ela expõe controles de qualidade de serviço, serviços de localização e análises de rede por meio de interfaces de programação de aplicações padronizadas. A T-Mobile delineou planos para 2026 para permitir que clientes empresariais criem fatias de rede de ponta a ponta via provisionamento orientado por API. A Função de Controle de Políticas nativa em nuvem da Oracle suporta pipelines de implantação contínua e migração de políticas de 4G para 5G. A Função de Gerenciamento de Acesso e Mobilidade, a Função de Gerenciamento de Sessão, a Função de Seleção de Fatia de Rede, o Gerenciamento Unificado de Dados, a Função de Servidor de Autenticação, a Funço de Repositório de Rede e a Função de Aplicação fornecem funções relacionadas de plano de controle e gerenciamento de dados.
Análise Geográfica
Os Estados Unidos detinham 86,50% da participação do mercado de rede core 5G da América do Norte em 2025. As implantações autônomas nacionais pelas 3 operadoras Tier-1 sustentaram sua posição. O investimento federal na rede core para primeiros socorristas superou 8 bilhões de USD. O país também possui o pipeline de 5G privado mais amplo da região. A FirstNet ativou uma rede core 5G autônoma dedicada em julho de 2026 para mais de 27.500 agências em 56 estados e territórios. O espectro do Serviço de Rádio de Banda Larga para Cidadãos também reduz os custos de entrada no 5G privado para as empresas.
O Canadá manteve a segunda maior posição regional em 2025. A Bell lançou sua rede 5G+ Advanced em uma nova rede core autônoma em março de 2026. Ela proporcionou velocidades de download de pico teóricas de 4,3 Gbps na Grande Área de Toronto e Hamilton. A Telus continuou sua migração de rede core da Ericsson e desenvolveu uma pilha de orquestração nativa em nuvem para um ambiente de múltiplos fornecedores. A Samsung implantou uma rede core 5G Não Autônoma e um Gateway de Rede Core 4G LTE para a Videotron em fevereiro de 2026. A Bell e a Nokia também expandiram sua parceria de Cloud RAN e Open RAN em fevereiro de 2025.
O México está projetado para expandir a um CAGR de 21,30% até 2031. O estágio anterior de modernização da rede core deixa um espaço substancial para que as operadoras migrem de arquiteturas não autônomas para autônomas. A América Móvil relatou que a Telcel encerrou 2025 com cobertura 5G atingindo 60% da população do México. A AT&T México manteve cobertura 5G em 56 cidades, enquanto a Movistar saiu do país, com a AT&T tornando-se sua sucessora. Os altos custos de espectro permanecem uma barreira estrutural, conforme documentado pela GSMA. O planejado leilão de espectro 5G industrial poderia apoiar a implantação de redes privadas, mas espera-se que a política de espectro afete o investimento até 2028.
Cenário Competitivo
O mercado de rede core 5G da América do Norte combina uma base instalada concentrada entre fornecedores de infraestrutura estabelecidos com crescente concorrência de provedores de software nativo em nuvem. A Ericsson e a Nokia têm posições amplas junto às grandes operadoras, enquanto a Samsung tem uma posição relevante por meio da Verizon e de sua implantação na Videotron em fevereiro de 2026 no Canadá. A Ericsson suporta a rede core autônoma hospedada no Azure da AT&T e garantiu contratos com a VTel Wireless e a GCI Communication Corp em 2026 e 2025. A Nokia manteve relevância no software de rede core por meio de seu Cloud Native Communication Suite, conforme demonstrado pela implantação da Rede Core de Voz 5G nativa em nuvem da Boost Mobile em março de 2025.
A Mavenir fez parceria com a TextNow em fevereiro de 2026 para fornecer uma pilha de rede core nativa em nuvem e sistema de suporte a negócios móveis para uma operadora de rede móvel virtual dos Estados Unidos com 8 milhões de usuários. Ela também recebeu a certificação BSI NESAS para sua Função de Repositório de Rede Core de Pacotes 5G em junho de 2026. A NEC demonstrou IA agêntica para o gerenciamento do ciclo de vida da Função de Plano de Usuário em fevereiro de 2026, tornando a automação habilitada por IA uma área visível de concorrência. A Cisco Systems, a Oracle e a Hewlett Packard Enterprise fornecem plataformas de políticas, segurança e redes privadas para necessidades adjacentes de operadoras e empresas. Essas posições mostram que a concorrência ocorre nos níveis de software, nuvem, integração e função de rede.
A Parallel Wireless, a Druid Software e a Athonet concentram-se em implantações especializadas de redes privadas empresariais. Sua posição de longo prazo depende da integração com ambientes de rede core 5G mais amplos por meio de APIs abertas e interoperabilidade com a Aliança O-RAN. A Ribbon Communications e a Ciena operam nas áreas de rede core de voz e transporte óptico que se conectam cada vez mais com redes core unificadas nativas em nuvem. Os fornecedores estabelecidos mantêm vantagens decorrentes de relacionamentos instalados, enquanto os provedores focados em software podem competir onde as operadoras priorizam portabilidade, automação ou integração especializada.
Líderes do Setor de Rede Core 5G da América do Norte
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Amdocs Limited
Cisco Systems, Inc.
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A AT&T e a Ericsson anunciaram uma iniciativa de implantação de espectro de 600 MHz utilizando rádios de banda dupla com tecnologia de uplink de 8 receptores (8RX), apoiando o roteiro de capacidade de rede da AT&T para a era da IA com despesas de capital incorporadas às orientações financeiras do segundo trimestre de 2026 da AT&T.
- Julho de 2026: A AT&T e a Autoridade da Rede de Primeiros Socorristas ativaram a rede core 5G autônoma dedicada nacional do FirstNet, fisicamente isolada da infraestrutura comercial da AT&T, atendendo mais de 27.500 agências de segurança pública e aproximadamente 5,5 milhões de conexões em todos os 56 estados e territórios dos Estados Unidos, respaldada por um compromisso de 2 bilhões de USD firmado em março de 2026 entre o Departamento de Comércio e a AT&T.
- Junho de 2026: A Mavenir recebeu a certificação de segurança BSI NESAS da Alemanha para sua Função de Repositório de Rede Core de Pacotes 5G, tornando-se o primeiro fornecedor de software de rede Tier-1 a atingir esse marco sob os requisitos obrigatórios que entraram em vigor em 1º de janeiro de 2026, nos termos da Lei de Telecomunicações Alemã.
- Maio de 2026: A T-Mobile e a Ericsson avançaram o Agendador Nativo de IA com Adaptação de Link para ensaios comerciais em larga escala em tráfego 5G Advanced ao vivo, melhorando a eficiência espectral na primeira operadora dos Estados Unidos a alcançar a implantação nacional de 5G Advanced.


Escopo do Relatório do Mercado de Rede Core 5G da América do Norte
O mercado de rede core 5G da América do Norte compreende soluções de rede core baseadas em software e serviços associados que permitem a implantação, o gerenciamento, a orquestração e a operação de redes 5G autônomas e nativas em nuvem em ambientes de telecomunicações e empresariais nos Estados Unidos, no Canadá e no México. A receita do mercado é gerada por meio da venda, licenciamento e assinatura de software de rede core de pacotes, infraestrutura de virtualização de funções de rede, soluções de orquestração e gerenciamento, e funções de rede 5G, juntamente com serviços de integração e implantação, consultoria, suporte e manutenção entregues em implantações locais, de nuvem pública, híbridas e de borda de operadora.
O relatório do mercado de rede core 5G da América do Norte é segmentado por componente (soluções (software de rede core de pacotes, infraestrutura de virtualização de funções de rede e orquestração e gerenciamento) e serviços (integração e implantação, consultoria e assessoria, e suporte e manutenção)), modelo de implantação (local/dedicado, nuvem pública e nuvem híbrida e de borda de operadora), usuário final (operadoras de telecomunicações e empresas (manufatura, energia e serviços públicos, transporte e logística, segurança pública e emergência, e cidades inteligentes e municípios)), função de rede (função de exposição de rede (NEF), função de plano de usuário (UPF), função de aplicação (AF), gerenciamento unificado de dados (UDM), função de gerenciamento de sessão (SMF), função de seleção de fatia de rede (NSSF), função de controle de políticas (PCF), função de repositório de rede (NRF), função de servidor de autenticação (AUSF) e função de gerenciamento de acesso e mobilidade (AMF)) e país (Estados Unidos, Canadá e México). As previsões de mercado são fornecidas em termos de valor (USD).
| Soluções | Software de Rede Core de Pacotes |
| Infraestrutura de Virtualização de Funções de Rede | |
| Orquestração e Gerenciamento | |
| Serviços | Integração e Implantação |
| Consultoria e Assessoria | |
| Suporte e Manutenção |
| Local/Dedicado |
| Nuvem Pública |
| Nuvem Híbrida e de Borda de Operadora |
| Operadoras de Telecomunicações | |
| Empresas | Manufatura |
| Energia e Serviços Públicos | |
| Transporte e Logística | |
| Segurança Pública e Emergência | |
| Cidades Inteligentes e Municípios |
| Função de Exposição de Rede (NEF) |
| Função de Plano de Usuário (UPF) |
| Função de Aplicação (AF) |
| Gerenciamento Unificado de Dados (UDM) |
| Função de Gerenciamento de Sessão (SMF) |
| Função de Seleção de Fatia de Rede (NSSF) |
| Função de Controle de Políticas (PCF) |
| Função de Repositório de Rede (NRF) |
| Função de Servidor de Autenticação (AUSF) |
| Função de Gerenciamento de Acesso e Mobilidade (AMF) |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Soluções | Software de Rede Core de Pacotes |
| Infraestrutura de Virtualização de Funções de Rede | ||
| Orquestração e Gerenciamento | ||
| Serviços | Integração e Implantação | |
| Consultoria e Assessoria | ||
| Suporte e Manutenção | ||
| Por Modelo de Implantação | Local/Dedicado | |
| Nuvem Pública | ||
| Nuvem Híbrida e de Borda de Operadora | ||
| Por Usuário Final | Operadoras de Telecomunicações | |
| Empresas | Manufatura | |
| Energia e Serviços Públicos | ||
| Transporte e Logística | ||
| Segurança Pública e Emergência | ||
| Cidades Inteligentes e Municípios | ||
| Por Função de Rede | Função de Exposição de Rede (NEF) | |
| Função de Plano de Usuário (UPF) | ||
| Função de Aplicação (AF) | ||
| Gerenciamento Unificado de Dados (UDM) | ||
| Função de Gerenciamento de Sessão (SMF) | ||
| Função de Seleção de Fatia de Rede (NSSF) | ||
| Função de Controle de Políticas (PCF) | ||
| Função de Repositório de Rede (NRF) | ||
| Função de Servidor de Autenticação (AUSF) | ||
| Função de Gerenciamento de Acesso e Mobilidade (AMF) | ||
| Por País | Estados Unidos | |
| Canadá | ||
| México | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de rede core 5G da América do Norte?
O tamanho do mercado de rede core 5G da América do Norte é estimado em 1,65 bilhões de USD em 2026 e está projetado para atingir 4,07 bilhões de USD até 2031.
O que está impulsionando a demanda por redes core 5G autônomas na América do Norte?
As implantações autônomas nacionais, os programas de 5G privado, a adoção nativa em nuvem e o fatiamento de rede para missão crítica estão sustentando a demanda.
Qual componente está se expandindo mais rapidamente até 2031?
Os serviços estão projetados para expandir a um CAGR de 21,21%, sustentados por integração, operações gerenciadas e necessidades contínuas de suporte.
Qual modelo de implantação está se expandindo mais rapidamente?
A Nuvem Pública está projetada para expandir a um CAGR de 24,76% até 2031, à medida que as operadoras utilizam plataformas de rede core nativa em nuvem gerenciadas.
Qual usuário final está se expandindo mais rapidamente?
As empresas estão projetadas para expandir a um CAGR de 24,26%, com manufatura e logística entre os casos de uso mais maduros.
Qual país deve se expandir mais rapidamente?
O México está projetado para expandir a um CAGR de 21,30% até 2031, à medida que suas operadoras migram de redes core não autônomas para autônomas.
Página atualizada pela última vez em:



