
北米5Gコアネットワーク市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
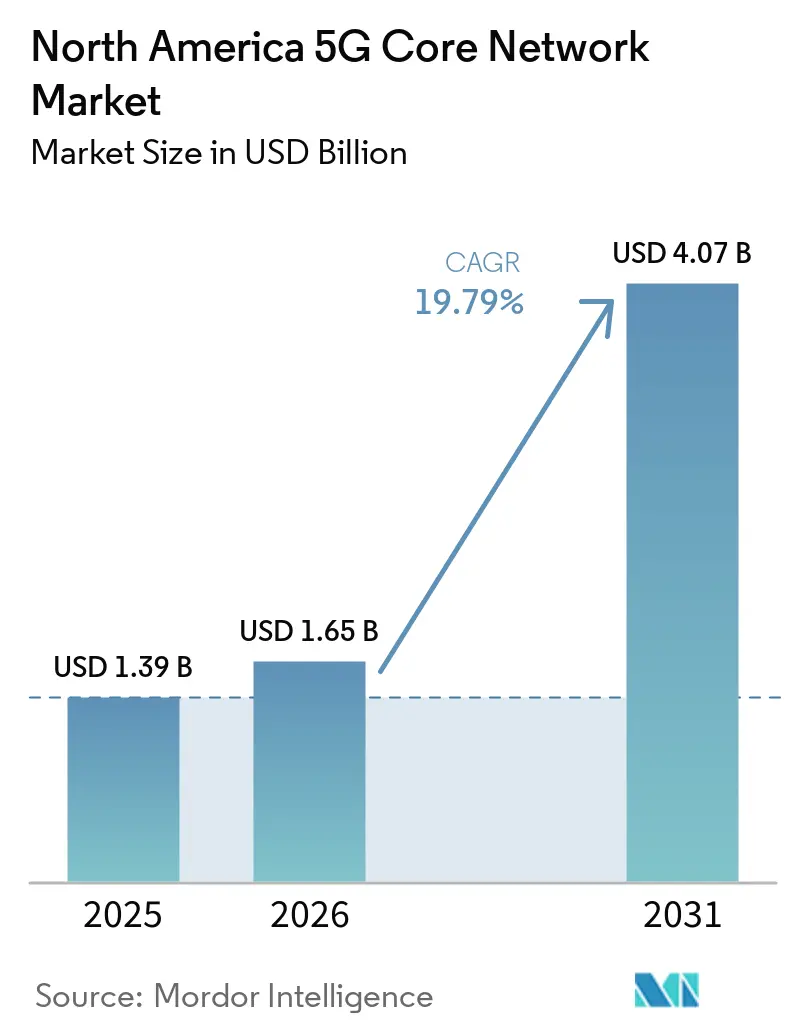
| 基準年の市場規模 (2025) | 1.39 十億米ドル |
| 市場規模 (2026) | 1.65 十億米ドル |
| 市場規模 (2031) | 4.07 十億米ドル |
| Growth Rate (2026 - 2031) | 19.79 % |
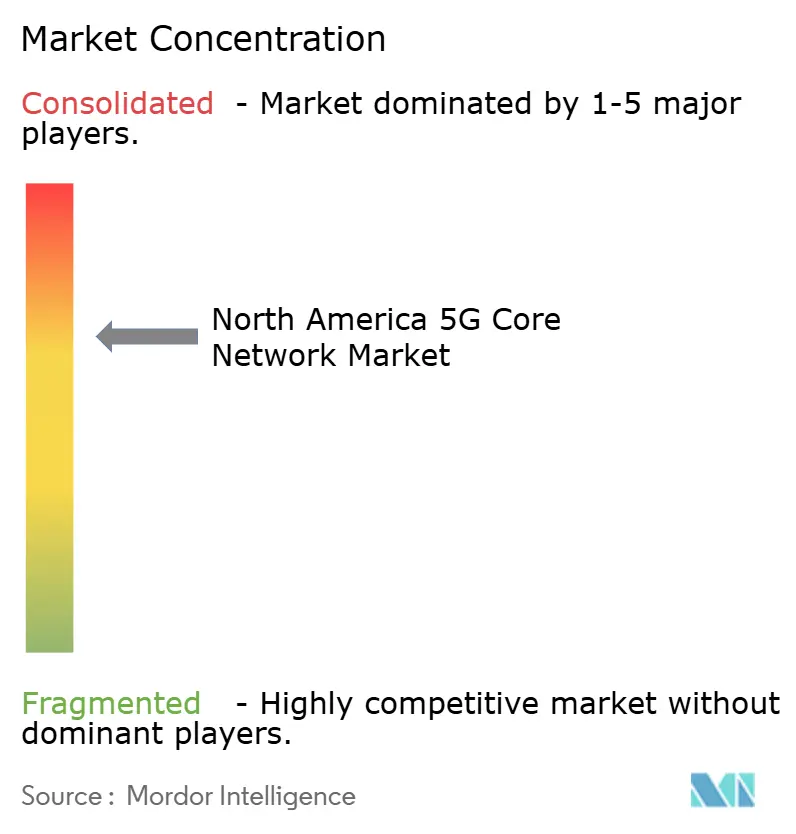
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米5Gコアネットワーク市場分析
北米5Gコアネットワーク市場規模は、2025年の1.39 ビリオン 米ドルから2026年には1.65 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 19.79%で2031年までに4.07 ビリオン 米ドルに達すると予測されています。2025年に米国の3大ティア1通信事業者が全国規模のスタンドアローン5Gコア展開を完了したことで、投資の重点が初期ネットワーク構築からサービス提供および運用規模の拡大へとシフトしました。北米5Gコアネットワーク市場は現在、スタンドアローン加入者のより大きな基盤から恩恵を受けており、通信事業者は固定コアコストをより多くのサービスに分散させることが可能となっています。ニューラジオ上の音声通話、ネットワークスライシング、およびアプリケーションプログラミングインターフェースは、公共機関および企業顧客へのサービス提供に新たな手段をもたらしています。クラウドネイティブソフトウェアは、事業者がソフトウェア、インテグレーション、クラウド機能を個別に選択できるため、調達の意思決定にも変化をもたらしています。北米5Gコアネットワーク市場は、事業者がレガシーの進化型パケットコアネットワークと5Gコアを並行して運用し、クラウド運用スキルを構築しなければならないという継続的な実行上のプレッシャーに直面しています。
主要レポートのポイント
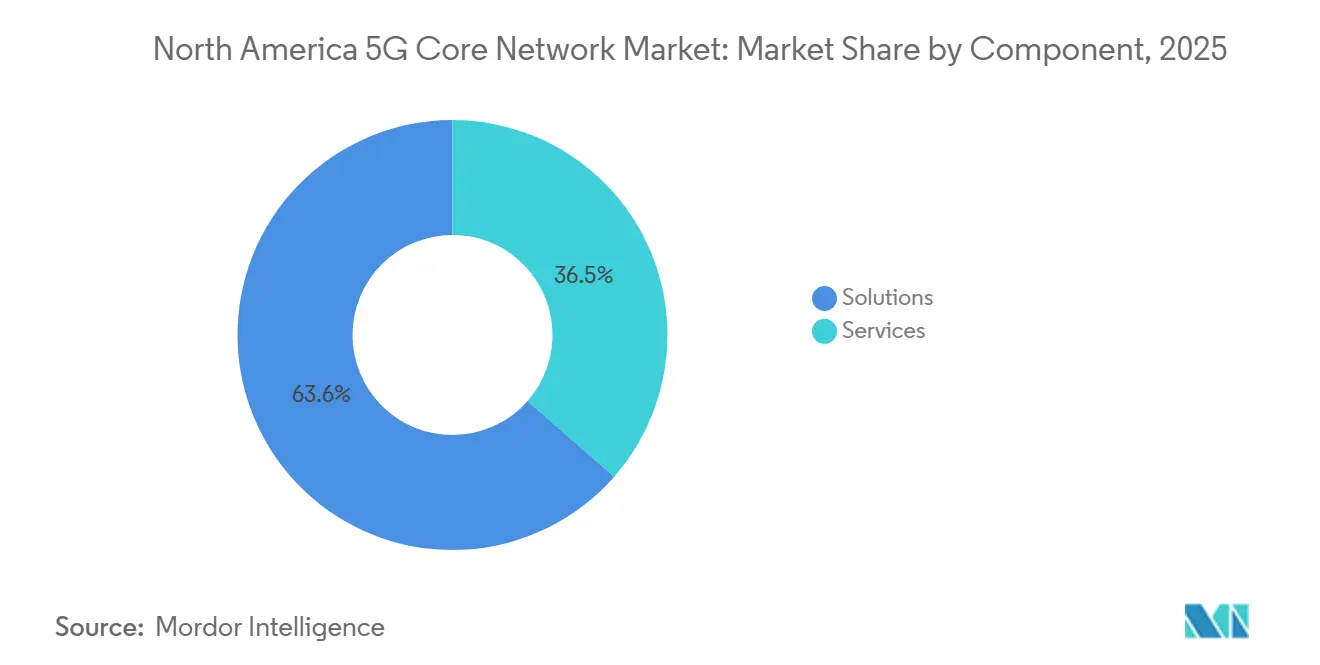
- コンポーネント別では、ソリューションが2025年の北米5Gコアネットワーク市場シェアの63.55%を占め、北米5Gコアネットワーク市場におけるサービスは2031年までにCAGR 21.21%で拡大すると予測されています。
- 展開モデル別では、オンプレミス/専用が2025年の北米5Gコアネットワーク市場シェアの51.95%を占め、北米5Gコアネットワーク市場におけるパブリッククラウドは2031年までにCAGR 24.76%で拡大すると予測されています。
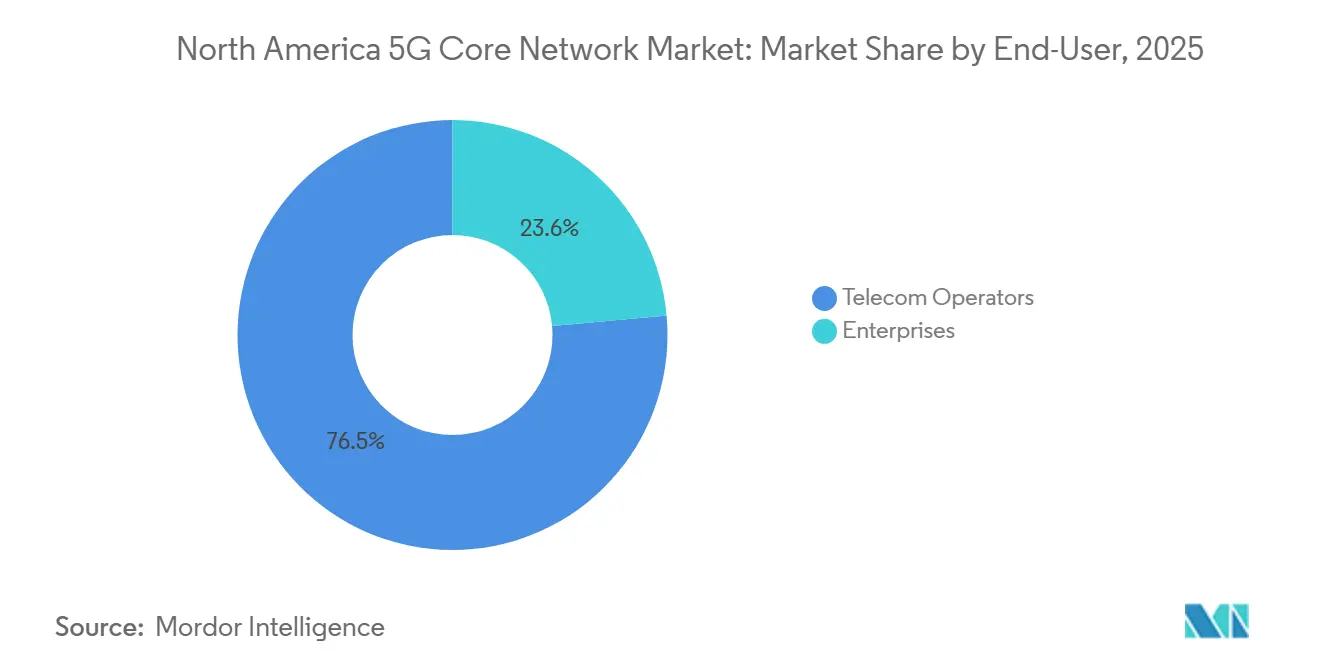
- エンドユーザー別では、通信事業者が2025年の北米5Gコアネットワーク市場シェアの76.45%を占め、北米5Gコアネットワーク市場における企業は2031年までにCAGR 24.26%で拡大すると予測されています。
- ネットワーク機能別では、ユーザープレーン機能が2025年の北米5Gコアネットワーク市場シェアの22.10%を占め、ネットワーク公開機能は2031年までにCAGR 27.98%で拡大すると予測されています。
- 国別では、米国が2025年の北米5Gコアネットワーク市場シェアの86.50%を占め、メキシコは2031年までにCAGR 21.30%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米5Gコアネットワーク市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スタンドアローン5Gの展開が変曲点に到達 | +4.8% | 米国が主要、カナダが副次的 | 短期(2年以内) |
| 北米事業者全体でのクラウドネイティブコアの採用 | +3.9% | 米国およびカナダ | 中期(2〜4年) |
| 製造業および物流業における企業向けプライベート5G需要 | +2.7% | 米国が主要、カナダのオンタリオ州工業地帯での初期拡大を含む | 中期(2〜4年) |
| ミッションクリティカルサービスに向けたネットワークスライシング要件 | +2.3% | 米国、カナダ | 中期(2〜4年) |
| オープンRANおよび相互運用性プログラムによる柔軟なコアアーキテクチャの必要性 | +1.6% | 米国(NSF PAWRプログラムおよびCBRSエコシステムを含む) | 長期(4年以上) |
| AI駆動の自動化およびポリシー制御の近代化 | +1.4% | 米国ティア1事業者(カナダへの波及効果を含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スタンドアローン5Gの展開が変曲点に到達
AT&TとVerizonは2025年後半にスタンドアローンコアを立ち上げ、T-Mobileに続いて米国の3大ティア1通信事業者すべてが商業的に差別化されたスタンドアローンサービスを提供するに至りました。このシフトにより、加入者およびサービス開発をスタンドアローンアーキテクチャへ移行させる圧力が高まりました。AT&Tは自社プラットフォームをMicrosoft Azureと自社データセンター上で稼働するオープンな仮想化アーキテクチャとして説明しました。VTel Wirelessは2026年3月にEricssonを選定し、全国規模のプロバイダーとのエンドツーエンドのスタンドアローンニューラジオ上の音声通話ローミングをサポートするデュアルモード5Gコアおよび無線アクセスネットワークを導入しました。これは、北米5Gコアネットワーク市場が大都市圏の通信事業者を超えて拡大していることを示しています。ATISは、限られた専用スペクトルと非スタンドアローンアップグレードの残存する経済性を、小規模通信事業者にとっての重要な障壁として特定しました。
北米事業者全体でのクラウドネイティブコアの採用
クラウドネイティブコアの採用は、主要な地域事業者の間で戦略的目標から運用モデルへと進展しています。ソフトウェアはKubernetes互換インフラストラクチャ上に展開できるため、サプライヤーベースがソフトウェアベンダー、システムインテグレーター、クラウドプラットフォームプロバイダーにまで拡大しています。Ericssonは2025年6月にGoogle Cloudとともにオンデマンド5Gコアのサービスとしてのプラットフォームを立ち上げました。[1]EricssonとGoogle Cloud、「EricssonとGoogle CloudがAIを基盤としたキャリアグレードの5Gコアのサービスとしての提供に向けて提携」、Google Cloudプレスコーナー、googlecloudpresscorner.com Boost Mobileは2025年3月にNokiaのクラウドネイティブ5G音声コアをパブリッククラウド上に展開し、複数のIMSの音声機能を1つのクラウドネイティブネットワーク機能に統合しました。Mavenirは、調査対象事業者の82%がクラウドネイティブコアを運用しているか、2026年末までに運用する計画があると報告しました。したがって、北米5Gコアネットワーク市場はより幅広い実装モデルを有していますが、事業者はそれらを管理するスキルを依然として必要としています。
製造業および物流業における企業向けプライベート5G需要
プライベート5Gは、特に製造業および物流業において、限定的なパイロットから複数拠点のインフラストラクチャプログラムへと移行しています。市民ブロードバンド無線サービス(CBRS)スペクトルは、プレミアム産業スペクトルライセンスを必要とする国々と比較して、米国企業にプライベート展開のコスト優位性をもたらしています。NTT DATAは2026年2月に、Cargillのプライベート5Gネットワークが主に米国内で50拠点に達したと発表しました。このプログラムは、接続されたロボティクス、自動化、およびデジタル運用を支援しており、2026年中にさらなる拠点の追加が計画されています。これらの展開には、単に消費者トラフィックをパブリックネットワークからオフロードするだけでなく、専用のスタンドアローンコアプラットフォームが必要です。製造業、エネルギーおよびユーティリティ、輸送および物流、公共安全および緊急サービス、スマートシティおよび自治体はそれぞれ、北米5Gコアネットワーク市場に対して個別のインテグレーションおよびサポート要件をもたらしています。
ミッションクリティカルサービスに向けたネットワークスライシング要件
ネットワークスライシングは、ミッションクリティカルな通信の商業的機能として普及しつつあり、公共安全が最も目立つユースケースとなっています。AT&Tと第一応答者ネットワーク機構(First Responder Network Authority)は2026年7月に専用のFirstNet 5Gスタンドアローンコアを稼働させました。このコアはAT&Tの商業インフラストラクチャから物理的に分離されており、米国の56の州および準州にわたる27,500以上の公共安全機関および550万の接続を提供しています。投資額は8 ビリオン 米ドルを超え、63億米ドルのネットワーク契約と2026年3月に発表された20億米ドルのコミットメントが含まれています。AT&T、Verizon、T-Mobileはそれぞれ異なるミッションクリティカルスライス製品を提供しており、2031年に向けた標準化作業と相互運用性の必要性が高まっています。Rogers、Bell、Telusは2025年中に放送、公共安全、および第一応答者向けのスライシングアプリケーションをテストし、BellのAdvanced 5G+スタンドアローンコアは将来のサービス差別化を支援しています。[2]Bell Canada、「Bellが最速かつ最先端のネットワークであるAdvanced 5G+を発表」、BCEニュースルーム、bce.ca
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コアの近代化に伴う高い初期費用 | -2.8% | 米国の地域事業者、カナダの中堅通信事業者、メキシコの全事業者 | 短期(2年以内) |
| レガシー進化型パケットコアのインテグレーションの複雑性 | -2.1% | 進化型パケットコアと5Gコアスタックを並行運用する米国およびカナダの事業者 | 中期(2〜4年) |
| 通信運用におけるクラウドネイティブスキルの不足 | -1.3% | 米国およびカナダのコア事業者市場 | 中期(2〜4年) |
| セキュリティ、主権、およびコンプライアンス上の制約 | -1.0% | 米国FCCおよび司法省(DOJ)の枠組み、メキシコCRTスペクトルおよびデータ規制 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コアの近代化に伴う高い初期費用
コアの近代化は、あらゆる規模の通信事業者に対して資本コストおよび運用コストの削減圧力をもたらしています。地域および農村部の通信事業者は、加入者基盤が小さいにもかかわらず、ティア1事業者と同様の拠点あたりのインテグレーションコストに直面することが多くあります。複数年にわたる移行期間中に進化型パケットコアと5Gコアスタックを並行運用することで、移行後のサポートコストが上昇する可能性もあります。メキシコでは、議会がスペクトル料金を毎年設定するため、さらなる不確実性が生じています。AT&Tメキシコは、予定されている産業用5Gスペクトルオークションへの参加を見送る可能性を示唆しました。Mavenirは、スタンドアローン採用の計画がベンダーによるクラウドネイティブコア移行の信頼できる総所有コストの根拠提示に依存していることを明らかにしました。
レガシー進化型パケットコアのインテグレーションの複雑性
進化型パケットコアと5Gコアネットワークの並行運用は、移行スケジュールの実行をより困難にしています。Ericssonは、EPSから5GSへの移行には、インバウンドローミングサービスを維持しながら2つのネットワークをサポートするユーザーデータおよびポリシーが必要であると指摘しました。Telusは、マルチベンダー環境全体で一貫性を維持するために独自のクラウドネイティブスタックを構築しており、サービス品質を低下させることなくレガシー顧客を移行するために必要なエンジニアリング上の取り組みを示しています。単一ベンダーのクラウドプラットフォーは運用を簡素化できますが、ベンダー依存度を高める可能性もあります。水平型クラウド環境は柔軟性を向上させますが、設計およびスキル要件を高めます。連邦通信委員会(FCC)の機器認証サプライチェーンセキュリティ規則は、サプライヤー選定にさらなるコンプライアンス上の考慮事項を加えています。[3]連邦通信委員会(FCC)、「機器認証プログラムを通じた通信サプライチェーンへの国家安全保障上の脅威からの保護」、連邦官報、federalregister.gov
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:サービスがマネージドオペレーションへのシフトを示す
ソリューションは2025年の北米5Gコアネットワーク市場収益の63.55%を占めました。このセグメントには、パケットコアソフトウェア、ネットワーク機能仮想化インフラストラクチャ、オーケストレーションおよび管理プラットフォームが含まれます。その地位は、AT&T、Verizon、T-Mobile、Bell、Rogers、Telusによるティア1スタンドアローン構築におけるソフトウェア主導の支出を反映しています。パケットコアソフトウェアは、事業者がハードウェアベースのレガシーシステムを置き換えるためにクラウドネイティブネットワーク機能を必要とするため、引き続き中心的な役割を担っています。
北米5Gコアネットワーク市場におけるサービスは、2031年までにCAGR 21.21%で拡大すると予測されています。このセグメントは、インテグレーションおよび展開、コンサルティングおよびアドバイザリー、サポートおよびメンテナンスをカバーしています。クラウドネイティブのスタンドアローンコアは頻繁なソフトウェアアップデートを必要とする一方、事業者はクラウドネイティブ運用スキルの不足に引き続き直面しています。Ericssonは2025年4月に、クラウドコア技術、AIツール、および継続的なネットワーク管理を含む、アラスカ州のGCI Communication Corp向けデュアルモード5Gコアの展開および運用に合意しました。事業者が並行する進化型パケットコアシステムを廃止するにつれ、サポートおよびメンテナンスの需要は継続すると見込まれています。


展開モデル別:オンプレミスの制御とパブリッククラウドの柔軟性が競合
オンプレミス/専用展開は2025年の北米5Gコアネットワーク市場収益の51.95%を占めました。事業者および企業は、低遅延、データ処理コンプライアンス、およびインフラストラクチャ制御を必要とする場合にこのモデルを選択しました。専用展開は、厳格なサービスレベル要件を持つ工場環境に特に適しています。Verizonのインテリジェントエッジネットワーク戦略は、重要なコア領域におけるエンドツーエンドの所有権とレベル4の自律性に対する同社の選好を反映しています。
北米5Gコアネットワーク市場におけるパブリッククラウドは、2031年までにCAGR 24.76%で拡大すると予測されています。AT&Tは2025年10月に全国規模のスタンドアローンコアをMicrosoft Azure上に展開し、数億の加入者向けに60以上のコンテナ化されたネットワーク機能を稼働させました。この展開により、パブリッククラウドインフラストラクチャがティア1規模の信頼性要件を満たせることが実証されました。EricssonのGoogle Cloudとのプラットフォームは、内部クラウドエンジニアリング能力が限られている場合に通信事業者にマネージドオプションを提供します。ハイブリッドおよびテルコエッジクラウドは、ローカルインフラストラクチャとクラウドネイティブオーケストレーションを組み合わせており、カナダおよびメキシコの中堅事業者がレガシーパケットコアシステムを置き換えるのに適しています。
エンドユーザー別:企業向けプライベート5Gが通信事業者を超えた需要を創出
通信事業者は2025年の北米5Gコアネットワーク市場収益の76.45%を占めました。この結果は、最初のスタンドアローン構築サイクルにおける通信事業者主導の支出を反映しています。このグループには、ネットワーク機能、マネージドオペレーション、オーケストレーションライセンス、およびライフサイクル管理を購入するティア1通信事業者および地域事業者が含まれます。ユーザープレーン機能の分散、ポリシー制御機能の近代化、およびネットワークスライシングは、事業者支出の重要な領域であり続けています。
北米5Gコアネットワーク市場における企業は、2031年までにCAGR 24.26%で拡大すると予測されています。製造業および物流業は最も発展した企業向け展開分野です。NTT DATAは、Cargillが50拠点のプライベート5Gプログラム全体で、同等のWi-Fiインフラストラクチャと比較してケーブル配線および設置コストを70%削減したと報告しました。エネルギーおよびユーティリティはリモートモニタリングおよび自動化にプライベート5Gを活用し、輸送および物流は資産追跡および自律走行車インフラストラクチャに活用しています。公共安全、緊急機関、スマートシティ、および自治体は、3GPPリリース15〜17仕様およびO-RANアライアンスフレームワークに支援されたミッションクリティカルおよびセンサー密集型システムに活用しています。
ネットワーク機能別:UPFがトラフィックを支援し、NEFがサービス公開を実現
ユーザープレーン機能は2025年の北米5Gコアネットワーク市場収益の22.10%を占めました。すべてのスタンドアローンコアは、データプレーンセッションのアンカリング、トラフィックルーティング、およびサービス品質の適用にこれを必要とします。事業者はスタンドアローン加入者の増加に伴い分散エッジインスタンスを追加し、データトラフィックの増加に伴い企業および消費者向けアプリケーションの遅延を低減しています。NECは2026年2月に、エージェンティックAIがユーザープレーン機能のライフサイクル全体を設計から運用監視まで管理し、展開時間を数週間から数時間に短縮できることを実証しました。
ネットワーク公開機能は、2031年までにCAGR 27.98%で拡大すると予測されています。標準化されたアプリケーションプログラミングインタフェースを通じて、サービス品質制御、位置情報サービス、およびネットワーク分析を公開します。T-Mobileは2026年に向けて、APIドリブンのプロビジョニングを通じて企業顧客がエンドツーエンドのネットワークスライスを作成できるようにする計画を概説しました。Oracleのクラウドネイティブポリシー制御機能は、継続的なデプロイメントパイプラインと4Gから5Gへのポリシー移行をサポートしています。アクセスおよびモビリティ管理機能、セッション管理機能、ネットワークスライス選択機能、統合データ管理、認証サーバー機能、ネットワークリポジトリ機能、およびアプリケーション機能は、関連するコントロールプレーンおよびデータ管理の役割を担っています。
地理的分析
米国は2025年の北米5Gコアネットワーク市場シェアの86.50%を占めました。3大ティア1通信事業者による全国規模のスタンドアローン展開がその地位を支えました。連邦政府の第一応答者向けコア投資は8 ビリオン 米ドルを超えました。同国はまた、地域内で最も広範なプライベート5Gパイプラインを有しています。FirstNetは2026年7月に、米国の56の州および準州にわたる27,500以上の機関向けに専用の5Gスタンドアローンコアを稼働させました。市民ブロードバンド無線サービス(CBRS)スペクトルも企業のプライベート5G参入コストを低減しています。
カナダは2025年に地域内第2位の地位を維持しました。Bellは2026年3月に新しいスタンドアローンコア上でAdvanced 5G+ネットワークを立ち上げました。グレータートロントおよびハミルトンエリア全体で理論上のピークダウンロード速度4.3 Gbpsを提供しました。Telusはマルチベンダー環境向けのクラウドネイティブオーケストレーションスタックを開発しながら、Ericssonコアへの移行を継続しました。Samsungは2026年2月にVideotron向けに5G非スタンドアローンコアおよび4G LTEコアゲートウェイを展開しました。BellとNokiaも2025年2月にクラウドRANおよびオープンRANパートナーシップを拡大しました。
メキシコは2031年までにCAGR 21.30%で拡大すると予測されています。コア近代化の初期段階にあることから、事業者が非スタンドアローンからスタンドアローンアーキテクチャへ移行する余地が大きく残っています。América Móvilは、Telcelが2025年末にメキシコの人口の60%をカバーする5Gカバレッジを達成したと報告しました。AT&Tメキシコは56都市で5Gカバレッジを維持し、Movistarが同国から撤退したことでAT&Tがその後継となりました。GSMAが記録しているように、高いスペクトルコストは構造的な障壁として残っています。計画されている産業用5Gスペクトルオークションはプライベートネットワーク展開を支援する可能性がありますが、スペクトル政策は2028年まで投資に影響を与えると見込まれています。
競合環境
北米5Gコアネットワーク市場は、確立されたインフラストラクチャサプライヤーによる集中したインストールベースと、クラウドネイティブソフトウェアプロバイダーからの競争激化を組み合わせています。EricssonとNokiaは大手事業者との間で広範なポジションを有し、SamsungはVerizonおよび2026年2月のカナダにおけるVideotron展開を通じて重要なポジションを確立しています。EricssonはAT&TのAzureホスト型スタンドアローンコアを支援し、2026年および2025年にVTel WirelessおよびGCI Communication Corpとの契約を獲得しました。Nokiaはクラウドネイティブコミュニケーションスイートを通じてコアソフトウェアにおける存在感を維持しており、Boost Mobileの2025年3月のクラウドネイティブ5G音声コア展開がその証左となっています。
Mavenirは2026年2月にTextNowと提携し、800万ユーザーの米国モバイル仮想ネットワーク事業者向けにクラウドネイティブコアおよびモバイルビジネスサポートシステムスタックを提供しました。また、2026年6月に5Gパケットコアネットワークリポジトリ機能についてBSI NESASセキュリティ認証を取得しました。NECは2026年2月にユーザープレーン機能のライフサイクル管理向けエージェンティックAIを実証し、AI対応の自動化を競争の可視的な領域としました。Cisco Systems、Oracle、Hewlett Packard Enterpriseは、隣接する事業者および企業ニーズ向けのポリシー、セキュリティ、およびプライベートネットワークプラットフォームを提供しています。これらのポジションは、競争がソフトウェア、クラウド、インテグレーション、およびネットワーク機能レベルで発生していることを示しています。
Parallel Wireless、Druid Software、およびAthonetは、特化した企業向けプライベートネットワーク展開に注力しています。それらの長期的なポジションは、オープンAPIおよびO-RANアライアンスの相互運用性を通じた、より広範な5Gコア環境とのインテグレーションに依存しています。Ribbon CommunicationsおよびCienaは、統合されたクラウドネイティブコアとの接続が増加している音声コアおよび光トランスポート分野で事業を展開しています。確立されたベンダーはインストール済みの関係から優位性を維持し、ソフトウェア重視のプロバイダーは事業者がポータビリティ、自動化、または特化したインテグレーションを優先する場合に競争力を発揮できます。
北米5Gコアネットワーク産業リーダー
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Amdocs Limited
Cisco Systems, Inc.
Oracle Corporation
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:AT&TとEricssonは、8受信機(8RX)アップリンク技術を搭載したデュアルバンド無線機を使用した600 MHzスペクトル展開イニシアチブを発表し、AT&TのQ2 2026財務ガイダンスに組み込まれた設備投資でAT&TのAI時代のネットワーク容量ロードマップを支援します。
- 2026年7月:AT&Tと第一応答者ネットワーク機構(First Responder Network Authority)は、AT&Tの商業インフラストラクチャから物理的に分離された全国規模の専用FirstNet 5G SAコアを稼働させ、米国の56の州および準州全体で27,500以上の公共安全機関および約550万の接続を提供しており、2026年3月の商務省とAT&Tによる20億米ドルのコミットメントに裏付けられています。
- 2026年6月:Mavenirは、2026年1月1日に発効したドイツ電気通信法に基づく義務的要件のもとで、5Gパケットコアネットワークリポジトリ機能についてドイツのBSI NESASセキュリティ認証を取得し、このマイルストーンを達成した最初のティア1ネットワークソフトウェアベンダーとなりました。
- 2026年5月:T-MobileとEricssonは、ライブの5G Advancedトラフィック上でAIネイティブスケジューラとリンクアダプテーションを大規模な商業試験に進め、全国規模の5G Advanced展開を達成した最初の米国事業者のスペクトル効率を向上させました。


北米5Gコアネットワーク市場レポートの調査範囲
北米5Gコアネットワーク市場は、米国、カナダ、メキシコにおける通信および企業環境全体で5Gスタンドアローンおよびクラウドネイティブネットワークの展開、管理、オーケストレーション、および運用を可能にするソフトウェアベースのコアネットワークソリューションおよび関連サービスで構成されています。市場収益は、パケットコアソフトウェア、NFVインフラストラクチャ、オーケストレーションおよび管理ソリューション、5Gネットワーク機能の販売、ライセンス、およびサブスクリプション、ならびにオンプレミス、パブリッククラウド、ハイブリッド、テルコエッジクラウド展開全体で提供されるインテグレーションおよび展開、コンサルティング、サポート、およびメンテナンスサービスを通じて生み出されます。
北米5Gコアネットワーク市場レポートは、コンポーネント(ソリューション(パケットコアソフトウェア、NFVインフラストラクチャ、オーケストレーションおよび管理)、およびサービス(インテグレーションおよび展開、コンサルティングおよびアドバイザリー、サポートおよびメンテナンス))、展開モデル(オンプレミス/専用、パブリッククラウド、ハイブリッドおよびテルコエッジクラウド)、エンドユーザー(通信事業者および企業(製造業、エネルギーおよびユーティリティ、輸送および物流、公共安全および緊急、スマートシティおよび自治体))、ネットワーク機能(ネットワーク公開機能(NEF)、ユーザープレーン機能(UPF)、アプリケーション機能(AF)、統合データ管理(UDM)、セッション管理機能(SMF)、ネットワークスライス選択機能(NSSF)、ポリシー制御機能(PCF)、ネットワークリポジトリ機能(NRF)、認証サーバー機能(AUSF)、アクセスおよびモビリティ管理機能(AMF))、および国別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソリューション | パケットコアソフトウェア |
| NFVインフラストラクチャ | |
| オーケストレーションおよび管理 | |
| サービス | インテグレーションおよび展開 |
| コンサルティングおよびアドバイザリー | |
| サポートおよびメンテナンス |
| オンプレミス/専用 |
| パブリッククラウド |
| ハイブリッドおよびテルコエッジクラウド |
| 通信事業者 | |
| 企業 | 製造業 |
| エネルギーおよびユーティリティ | |
| 輸送および物流 | |
| 公共安全および緊急 | |
| スマートシティおよび自治体 |
| ネットワーク公開機能(NEF) |
| ユーザープレーン機能(UPF) |
| アプリケーション機能(AF) |
| 統合データ管理(UDM) |
| セッション管理機能(SMF) |
| ネットワークスライス選択機能(NSSF) |
| ポリシー制御機能(PCF) |
| ネットワークリポジトリ機能(NRF) |
| 認証サーバー機能(AUSF) |
| アクセスおよびモビリティ管理機能(AMF) |
| 米国 |
| カナダ |
| メキシコ |
| コンポーネント別 | ソリューション | パケットコアソフトウェア |
| NFVインフラストラクチャ | ||
| オーケストレーションおよび管理 | ||
| サービス | インテグレーションおよび展開 | |
| コンサルティングおよびアドバイザリー | ||
| サポートおよびメンテナンス | ||
| 展開モデル別 | オンプレミス/専用 | |
| パブリッククラウド | ||
| ハイブリッドおよびテルコエッジクラウド | ||
| エンドユーザー別 | 通信事業者 | |
| 企業 | 製造業 | |
| エネルギーおよびユーティリティ | ||
| 輸送および物流 | ||
| 公共安全および緊急 | ||
| スマートシティおよび自治体 | ||
| ネットワーク機能別 | ネットワーク公開機能(NEF) | |
| ユーザープレーン機能(UPF) | ||
| アプリケーション機能(AF) | ||
| 統合データ管理(UDM) | ||
| セッション管理機能(SMF) | ||
| ネットワークスライス選択機能(NSSF) | ||
| ポリシー制御機能(PCF) | ||
| ネットワークリポジトリ機能(NRF) | ||
| 認証サーバー機能(AUSF) | ||
| アクセスおよびモビリティ管理機能(AMF) | ||
| 国別 | 米国 | |
| カナダ | ||
| メキシコ | ||


レポートで回答される主要な質問
北米5Gコアネットワーク市場規模はどのくらいですか?
北米5Gコアネットワーク市場規模は2026年に1.65 ビリオン 米ドルと推定され、2031年までに4.07 ビリオン 米ドルに達すると予測されています。
北米でのスタンドアローン5Gコアの需要を牽引しているものは何ですか?
全国規模のスタンドアローン展開、プライベート5Gプログラム、クラウドネイティブの採用、およびミッションクリティカルなネットワークスライシングが需要を支えています。
2031年まで最も急速に拡大するコンポーネントはどれですか?
サービスはCAGR 21.21%で拡大すると予測されており、インテグレーション、マネージドオペレーション、および継続的なサポートニーズに支えられています。
最も急速に拡大する展開モデルはどれですか?
パブリッククラウドは、事業者がマネージドクラウドネイティブコアプラットフォームを活用するにつれ、2031年までにCAGR 24.76%で拡大すると予測されています。
最も急速に拡大るエンドユーザーはどれですか?
企業はCAGR 24.26%で拡大すると予測されており、製造業および物流業がより成熟したユースケースの一つとなっています。
最も急速に拡大すると予測される国はどこですか?
メキシコは、事業者が非スタンドアローンからスタンドアローンコアへ移行するにつれ、2031年までにCAGR 21.30%で拡大すると予測されています。
最終更新日:



