
Taille et Part du Marché des Réseaux Cœur 5G en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
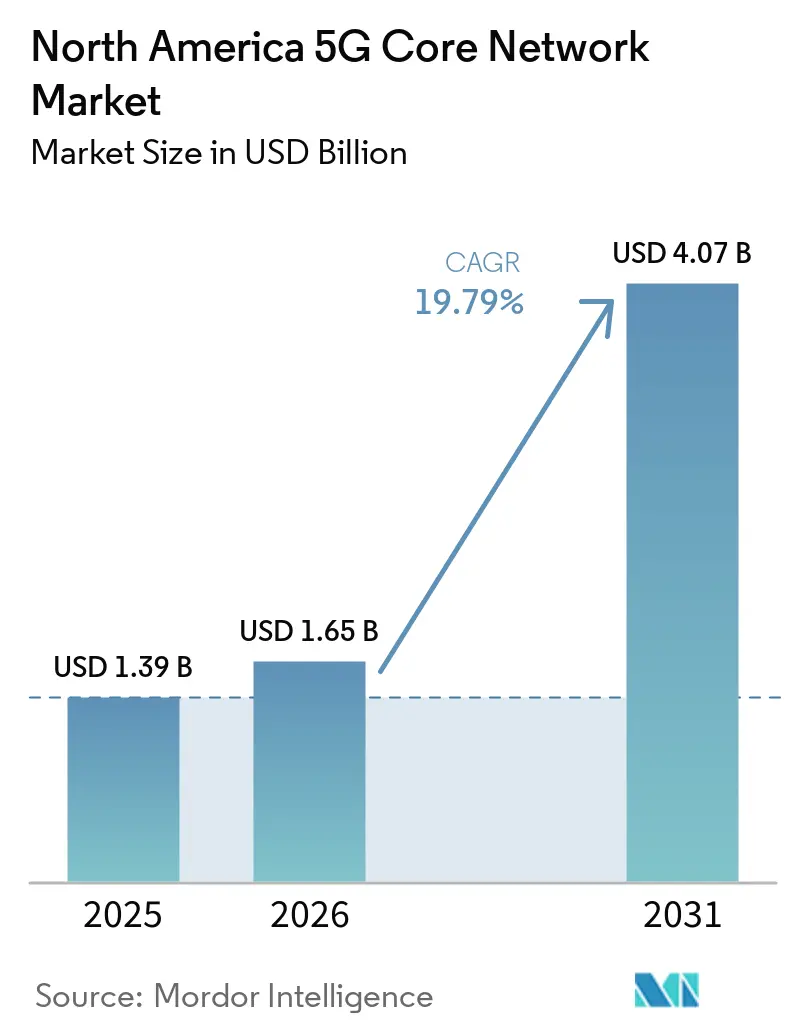
| Taille du marché de l'année de base (2025) | 1.39 Milliards de dollars |
| Taille du Marché (2026) | 1.65 Milliards de dollars |
| Taille du Marché (2031) | 4.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 19.79 % |
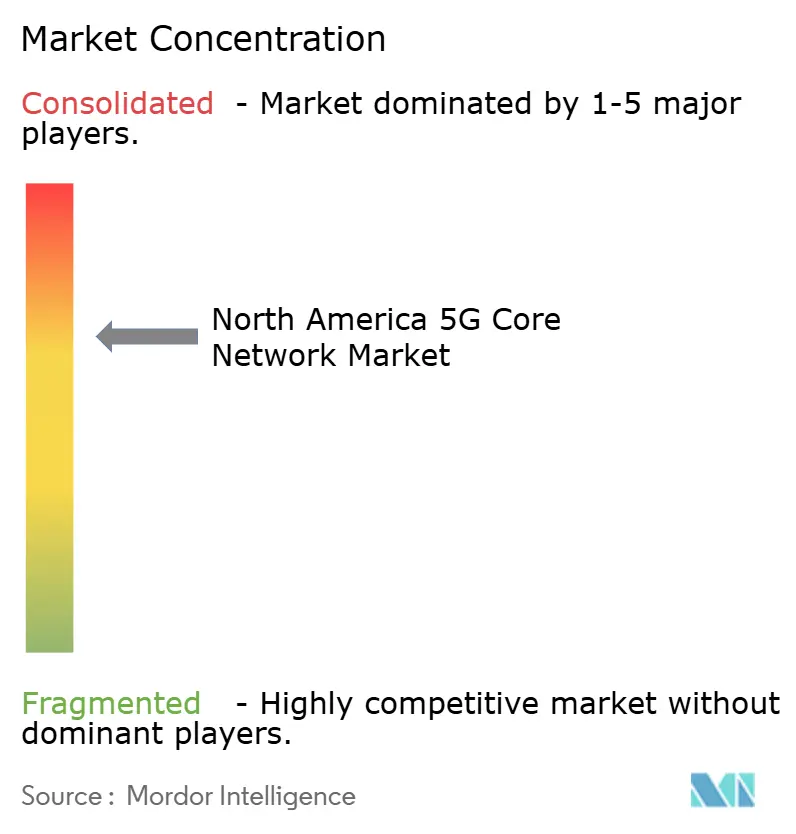
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Réseaux Cœur 5G en Amérique du Nord par Mordor Intelligence
La taille du marché des réseaux cœur 5G en Amérique du Nord devrait passer de 1,39 milliard USD en 2025 à 1,65 milliard USD en 2026 et devrait atteindre 4,07 milliards USD d'ici 2031, à un CAGR de 19,79 % sur la période 2026-2031. L'achèvement des déploiements de cœurs 5G autonomes à l'échelle nationale par les 3 opérateurs de niveau 1 des États-Unis au cours de 2025 a déplacé les investissements de la construction initiale du réseau vers la fourniture de services et l'échelle opérationnelle. Le marché des réseaux cœur 5G en Amérique du Nord bénéficie désormais d'une base plus large d'abonnés autonomes, ce qui permet aux opérateurs de répartir les coûts fixes du cœur sur davantage de services. La voix sur nouvelle radio, le découpage réseau et les interfaces de programmation d'applications créent de nouvelles façons de servir les agences publiques et les clients entreprises. Les logiciels natifs du cloud modifient également les décisions d'approvisionnement, car les opérateurs peuvent sélectionner séparément les capacités logicielles, d'intégration et de cloud. Le marché des réseaux cœur 5G en Amérique du Nord fait face à une pression d'exécution continue, car les opérateurs doivent exploiter les réseaux Evolved Packet Core hérités parallèlement aux cœurs 5G et développer des compétences en opérations cloud.
Principaux Enseignements du Rapport
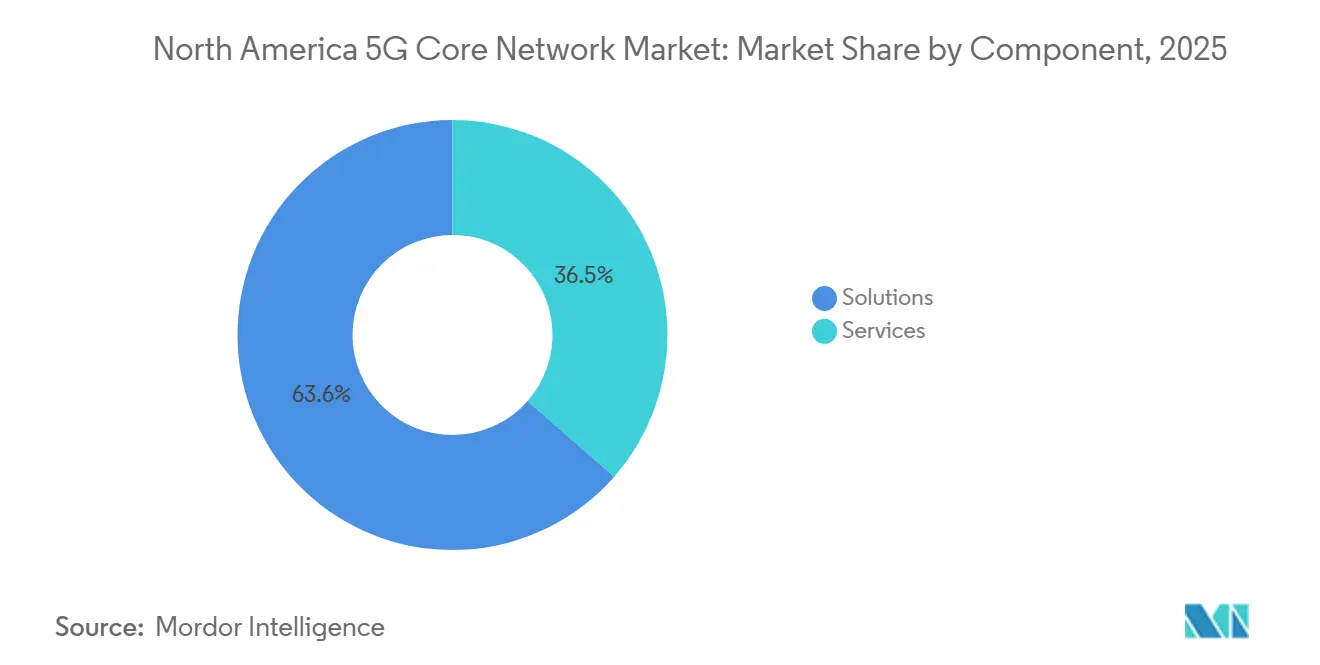
- Par composant, les solutions détenaient 63,55 % de la part du marché des réseaux cœur 5G en Amérique du Nord en 2025, tandis que les services sur ce marché devraient se développer à un CAGR de 21,21 % jusqu'en 2031.
- Par modèle de déploiement, le déploiement sur site/dédié détenait 51,95 % de la part du marché des réseaux cœur 5G en Amérique du Nord en 2025, tandis que le cloud public sur ce marché devrait se développer à un CAGR de 24,76 % jusqu'en 2031.
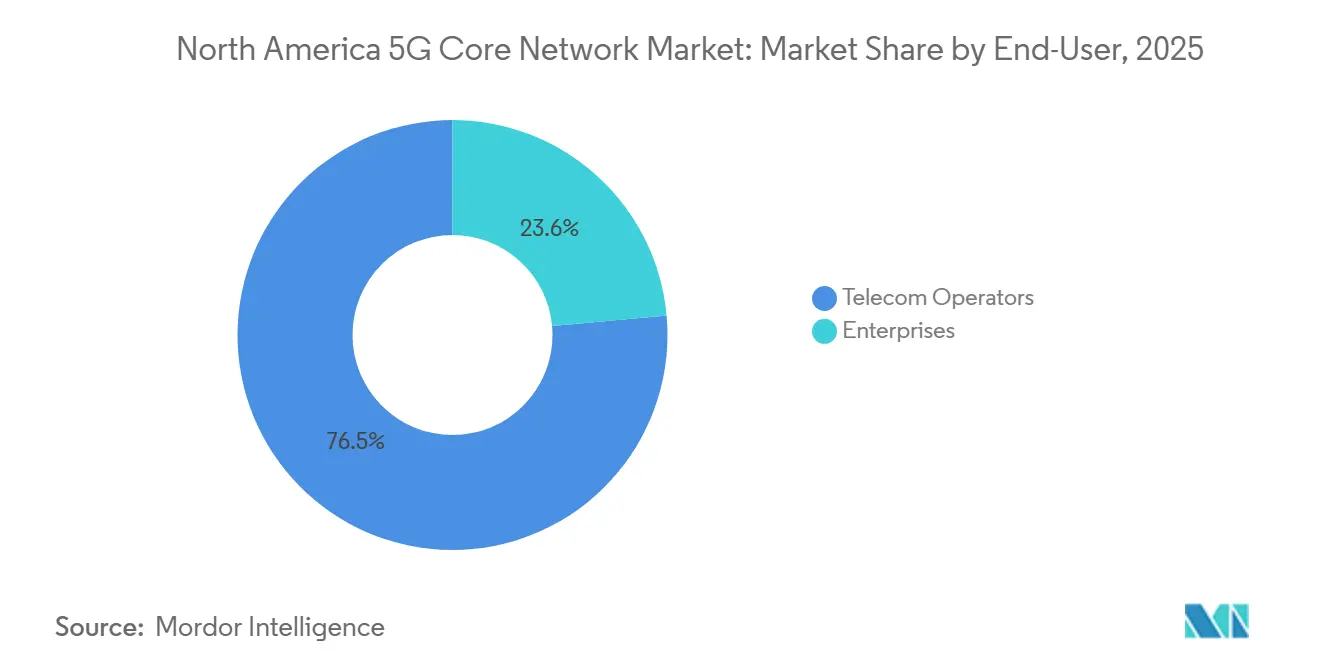
- Par utilisateur final, les opérateurs télécom représentaient 76,45 % de la part du marché des réseaux cœur 5G en Amérique du Nord en 2025, tandis que les entreprises sur ce marché devraient se développer à un CAGR de 24,26 % jusqu'en 2031.
- Par fonction réseau, la fonction de plan utilisateur détenait 22,10 % de la part du marché des réseaux cœur 5G en Amérique du Nord en 2025, tandis que la fonction d'exposition réseau devrait se développer à un CAGR de 27,98 % jusqu'en 2031.
- Par pays, les États-Unis détenaient 86,50 % de la part du marché des réseaux cœur 5G en Amérique du Nord en 2025, tandis que le Mexique devrait se développer à un CAGR de 21,30 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Réseaux Cœur 5G en Amérique du Nord
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Les Déploiements 5G Autonomes Atteignent un Point d'Inflexion | +4.8% | États-Unis en priorité, Canada en secondaire | Court terme (≤ 2 ans) |
| Adoption du Cœur Natif Cloud par les Opérateurs Nord-Américains | +3.9% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Demande Privée 5G des Entreprises dans la Fabrication et la Logistique | +2.7% | États-Unis en priorité, avec des gains précoces dans les corridors industriels de l'Ontario, Canada | Moyen terme (2-4 ans) |
| Exigences de Découpage Réseau pour les Services Mission-Critiques | +2.3% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Les Programmes Open RAN et d'Interopérabilité Nécessitent des Architectures Cœur Flexibles | +1.6% | États-Unis, y compris le programme PAWR de la NSF et l'écosystème CBRS | Long terme (≥ 4 ans) |
| Automatisation Pilotée par l'IA et Modernisation du Contrôle des Politiques | +1.4% | Opérateurs de niveau 1 des États-Unis, avec des retombées au Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Déploiements 5G Autonomes Atteignent un Point d'Inflexion
AT&T et Verizon ont lancé des cœurs autonomes fin 2025, rejoignant T-Mobile et donnant aux 3 opérateurs de niveau 1 des États-Unis des services autonomes commercialement différenciés. Ce changement a accru la pression pour migrer les abonnés et le développement de services vers des architectures autonomes. AT&T a décrit sa plateforme comme une architecture ouverte et virtualisée fonctionnant sur Microsoft Azure et ses propres centres de données. VTel Wireless a sélectionné Ericsson en mars 2026 pour un cœur 5G double mode et un réseau d'accès radio prenant en charge l'itinérance voix sur nouvelle radio autonome de bout en bout avec des fournisseurs nationaux. Cela démontre que le marché des réseaux cœur 5G en Amérique du Nord s'étend au-delà des grands opérateurs urbains. L'ATIS a identifié le spectre dédié limité et l'économie résiduelle des mises à niveau non autonomes comme des obstacles importants pour les petits opérateurs.
Adoption du Cœur Natif Cloud par les Opérateurs Nord-Américains
L'adoption du cœur natif cloud est passée d'un objectif stratégique à un modèle opérationnel parmi les principaux opérateurs régionaux. Les logiciels peuvent être déployés sur une infrastructure compatible Kubernetes, ce qui élargit la base de fournisseurs pour inclure les éditeurs de logiciels, les intégrateurs de systèmes et les fournisseurs de plateformes cloud. Ericsson a lancé sa plateforme de cœur 5G natif cloud à la demande en tant que service avec Google Cloud en juin 2025.[1]Ericsson et Google Cloud, "Ericsson et Google Cloud s'associent pour fournir un cœur 5G de qualité opérateur en tant que service, construit avec l'IA comme fondation," Google Cloud Press Corner, googlecloudpresscorner.com Boost Mobile a déployé le cœur voix 5G natif cloud de Nokia sur un cloud public en mars 2025 et a consolidé plusieurs fonctions voix IMS en 1 fonction réseau native cloud. Mavenir a rapporté que 82 % des opérateurs interrogés exploitaient des cœurs natifs cloud ou prévoyaient de le faire d'ici fin 2026. Le marché des réseaux cœur 5G en Amérique du Nord dispose donc d'une gamme plus large de modèles de mise en œuvre, mais les opérateurs ont toujours besoin des compétences pour les gérer.
Demande Privée 5G des Entreprises dans la Fabrication et la Logistique
La 5G privée passe de projets pilotes limités à des programmes d'infrastructure multi-sites, notamment dans la fabrication et la logistique. Le spectre du service radio à large bande pour citoyens donne aux entreprises des États-Unis un avantage en termes de coûts pour le déploiement privé par rapport aux pays qui exigent des licences de spectre industriel premium. NTT DATA a annoncé en février 2026 que le réseau 5G privé de Cargill avait atteint 50 sites, principalement aux États-Unis. Le programme prend en charge la robotique connectée, l'automatisation et les opérations numériques, avec davantage de sites prévus en 2026. Ces déploiements nécessitent des plateformes cœur autonomes dédiées plutôt que de simplement déplacer le trafic des consommateurs hors des réseaux publics. La fabrication, l'énergie et les services publics, le transport et la logistique, la sécurité publique et les services d'urgence, ainsi que les villes intelligentes et les municipalités créent chacun des exigences d'intégration et de support distinctes pour le marché des réseaux cœur 5G en Amérique du Nord.
Exigences de Découpage Réseau pour les Services Mission-Critiques
Le découpage réseau devient une fonctionnalité commerciale pour les communications mission-critiques, la sécurité publique fournissant le cas d'usage le plus visible. AT&T et la First Responder Network Authority ont activé un cœur 5G autonome FirstNet dédié en juillet 2026. Le cœur est physiquement séparé de l'infrastructure commerciale d'AT&T et dessert plus de 27 500 agences de sécurité publique et 5,5 millions de connexions dans 56 États et territoires des États-Unis. L'investissement a dépassé 8 milliards USD, dont un contrat réseau de 6,3 milliards USD et un engagement de 2 milliards USD annoncé en mars 2026. AT&T, Verizon et T-Mobile proposent désormais des produits de tranches mission-critiques distincts, augmentant le besoin de travaux de normalisation et d'interopérabilité jusqu'en 2031. Rogers, Bell et Telus ont testé des applications de découpage pour la diffusion, la sécurité publique et les premiers intervenants en 2025, tandis que le cœur autonome avancé 5G+ de Bell prend en charge la différenciation future des services.[2]Bell Canada, "Bell présente le 5G+ Avancé, son réseau le plus rapide et le plus avancé à ce jour," Salle de presse BCE, bce.ca
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Initiaux Élevés de Modernisation du Cœur | -2.8% | Opérateurs régionaux des États-Unis, opérateurs de niveau intermédiaire au Canada, tous les opérateurs au Mexique | Court terme (≤ 2 ans) |
| Complexité de l'Intégration de l'EPC Hérité | -2.1% | Opérateurs des États-Unis et du Canada exploitant des piles EPC et 5GC en parallèle | Moyen terme (2-4 ans) |
| Pénurie de Compétences Natives Cloud dans les Opérations Télécom | -1.3% | Marchés des opérateurs cœur aux États-Unis et au Canada | Moyen terme (2-4 ans) |
| Contraintes de Sécurité, de Souveraineté et de Conformité | -1.0% | Cadres FCC et DOJ des États-Unis, réglementations sur le spectre CRT et les données au Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Initiaux Élevés de Modernisation du Cœur
La modernisation du cœur exerce une pression sur les opérateurs de toutes tailles pour réduire les coûts d'investissement et d'exploitation. Les opérateurs régionaux et ruraux font souvent face à des coûts d'intégration par site similaires à ceux des opérateurs de niveau 1, malgré des bases d'abonnés plus petites. L'exploitation des piles Evolved Packet Core et de cœur 5G pendant une migration pluriannuelle peut également augmenter les coûts de support post-migration. Le Mexique fait face à une incertitude supplémentaire car le Congrès fixe les redevances de spectre annuellement. AT&T Mexico a indiqué qu'il pourrait ne pas participer à la prochaine enchère de spectre 5G industriel. Mavenir a constaté que l'adoption autonome planifiée dépend des fournisseurs qui fournissent des preuves crédibles du coût total de possession pour la migration vers un cœur natif cloud.
Complexité de l'Intégration de l'EPC Hérité
Les réseaux Evolved Packet Core et de cœur 5G parallèles rendent les calendriers de migration plus difficiles à exécuter. Ericsson a noté que la migration d'EPS vers 5GS nécessite que les données utilisateur et les politiques prennent en charge 2 réseaux tout en maintenant les services d'itinérance entrante. Telus a construit sa propre pile native cloud pour maintenir la cohérence dans un environnement multi-fournisseurs, montrant l'effort d'ingénierie nécessaire pour migrer les clients hérités sans réduire la qualité de service. Une plateforme cloud à fournisseur unique peut simplifier les opérations, mais elle peut également accroître la dépendance vis-à-vis du fournisseur. Un environnement cloud horizontal améliore la flexibilité mais augmente les exigences en matière de conception et de compétences. Les règles de sécurité de la chaîne d'approvisionnement pour l'autorisation d'équipements de la Commission fédérale des communications ajoutent une autre considération de conformité à la sélection des fournisseurs.[3]Commission fédérale des communications, "Protection contre les menaces à la sécurité nationale pesant sur la chaîne d'approvisionnement des communications via le programme d'autorisation d'équipements," Registre fédéral, federalregister.gov
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant : Les Services Indiquent un Glissement vers les Opérations Gérées
Les solutions représentaient 63,55 % du chiffre d'affaires du marché des réseaux cœur 5G en Amérique du Nord en 2025. Le segment comprend les logiciels de cœur de paquets, l'infrastructure de virtualisation des fonctions réseau et les plateformes d'orchestration et de gestion. Sa position reflétait les dépenses axées sur les logiciels pour les déploiements autonomes de niveau 1 par AT&T, Verizon, T-Mobile, Bell, Rogers et Telus. Les logiciels de cœur de paquets sont restés centraux car les opérateurs ont besoin de fonctions réseau natives cloud pour remplacer les systèmes hérités basés sur le matériel.
Les services sur le marché des réseaux cœur 5G en Amérique du Nord devraient se développer à un CAGR de 21,21 % jusqu'en 2031. Le segment couvre l'intégration et le déploiement, le conseil et l'assistance, ainsi que le support et la maintenance. Les cœurs autonomes natifs cloud nécessitent des mises à jour logicielles fréquentes, tandis que les opérateurs continuent de faire face à une pénurie de compétences en opérations natives cloud. Ericsson a accepté en avril 2025 de déployer et d'exploiter un cœur 5G double mode pour GCI Communication Corp en Alaska, incluant la technologie de cœur cloud, des outils d'IA et la gestion continue du réseau. La demande de support et de maintenance devrait se poursuivre à mesure que les opérateurs retirent les systèmes Evolved Packet Core parallèles.


Par Modèle de Déploiement : Le Contrôle Sur Site Rivalise avec la Flexibilité du Cloud Public
Les déploiements sur site/dédiés représentaient 51,95 % du chiffre d'affaires du marché des réseaux cœur 5G en Amérique du Nord en 2025. Les opérateurs et les entreprises ont sélectionné ce modèle lorsqu'ils nécessitaient une faible latence, une conformité en matière de traitement des données et un contrôle de l'infrastructure. Les déploiements dédiés sont particulièrement pertinents pour les environnements d'usine avec des exigences strictes en matière de niveau de service. La stratégie de réseau intelligent en périphérie de Verizon reflète sa préférence pour la propriété de bout en bout dans les zones cœur critiques et l'autonomie de niveau 4.
Le cloud public sur le marché des réseaux cœur 5G en Amérique du Nord devrait se développer à un CAGR de 24,76 % jusqu'en 2031. AT&T a déployé son cœur autonome national sur Microsoft Azure en octobre 2025, exécutant plus de 60 fonctions réseau conteneurisées pour des centaines de millions d'abonnés. Ce déploiement a démontré que l'infrastructure cloud public peut répondre aux exigences de fiabilité et d'échelle de niveau 1. La plateforme d'Ericsson avec Google Cloud offre aux opérateurs une option gérée lorsque la capacité d'ingénierie cloud interne est limitée. Le cloud hybride et edge télécom combine l'infrastructure locale avec l'orchestration native cloud et est pertinent pour les opérateurs canadiens et mexicains de niveau intermédiaire, les aidant à remplacer les systèmes de cœur de paquets hérités.
Par Utilisateur Final : La 5G Privée des Entreprises Ajoute une Demande au-delà des Opérateurs
Les opérateurs télécom représentaient 76,45 % du chiffre d'affaires du marché des réseaux cœur 5G en Amérique du Nord en 2025. Ce résultat reflétait les dépenses menées par les opérateurs lors du premier cycle de construction autonome. Le groupe comprend les opérateurs de niveau 1 et les opérateurs régionaux achetant des fonctions réseau, des opérations gérées, des licences d'orchestration et la gestion du cycle de vie. La distribution de la fonction de plan utilisateur, la modernisation de la fonction de contrôle des politiques et le découpage réseau restent des domaines importants des dépenses des opérateurs.
Les entreprises sur le marché des réseaux cœur 5G en Amérique du Nord devraient se développer à un CAGR de 24,26 % jusqu'en 2031. La fabrication et la logistique sont les domaines de déploiement en entreprise les plus développés. NTT DATA a rapporté que Cargill a réduit les coûts de câblage et d'installation de 70 % par rapport à une infrastructure Wi-Fi comparable dans son programme 5G privé de 50 sites. L'énergie et les services publics utilisent la 5G privée pour la surveillance à distance et l'automatisation, tandis que le transport et la logistique l'utilisent pour le suivi des actifs et l'infrastructure de véhicules autonomes. La sécurité publique, les agences d'urgence, les villes intelligentes et les municipalités l'utilisent pour les systèmes mission-critiques et à forte densité de capteurs, soutenus par les spécifications 3GPP Release 15-17 et les cadres de l'Alliance O-RAN.
Par Fonction Réseau : L'UPF Prend en Charge le Trafic et la NEF Permet l'Exposition des Services
La fonction de plan utilisateur détenait 22,10 % du chiffre d'affaires du marché des réseaux cœur 5G en Amérique du Nord en 2025. Chaque cœur autonome en a besoin pour l'ancrage des sessions du plan de données, le routage du trafic et l'application de la qualité de service. Les opérateurs ajoutent des instances de périphérie distribuées à mesure que les abonnés autonomes et que le trafic de données augmente, ce qui réduit la latence pour les applications d'entreprise et grand public. NEC a démontré en février 2026 que l'IA agentique pouvait gérer l'intégralité du cycle de vie de la fonction de plan utilisateur, de la conception à la surveillance opérationnelle, et réduire le temps de déploiement de plusieurs semaines à quelques heures.
La fonction d'exposition réseau devrait se développer à un CAGR de 27,98 % jusqu'en 2031. Elle expose les contrôles de qualité de service, les services de localisation et les analyses réseau via des interfaces de programmation d'applications standardisées. T-Mobile a présenté des plans pour 2026 permettant aux clients entreprises de créer des tranches réseau de bout en bout via un provisionnement piloté par API. La fonction de contrôle des politiques native cloud d'Oracle prend en charge les pipelines de déploiement continu et la migration des politiques de la 4G vers la 5G. La fonction de gestion des accès et de la mobilité, la fonction de gestion des sessions, la fonction de sélection des tranches réseau, la gestion unifiée des données, la fonction de serveur d'authentification, la fonction de référentiel réseau et la fonction d'application fournissent des rôles connexes de plan de contrôle et de gestion des données.
Analyse Géographique
Les États-Unis détenaient 86,50 % de la part du marché des réseaux cœur 5G en Amérique du Nord en 2025. Les déploiements autonomes à l'échelle nationale par les 3 opérateurs de niveau 1 ont soutenu leur position. L'investissement fédéral dans le cœur pour les premiers intervenants a dépassé 8 milliards USD. Le pays dispose également du pipeline 5G privé le plus large de la région. FirstNet a activé un cœur 5G autonome dédié en juillet 2026 pour plus de 27 500 agences dans 56 États et territoires. Le spectre du service radio à large bande pour citoyens réduit également les coûts d'entrée de la 5G privée pour les entreprises.
Le Canada a conservé la deuxième position régionale en 2025. Bell a lancé son réseau 5G+ Avancé sur un nouveau cœur autonome en mars 2026. Il a fourni des vitesses de téléchargement maximales théoriques de 4,3 Gbps dans la région du Grand Toronto et de Hamilton. Telus a poursuivi sa migration vers le cœur Ericsson et a développé une pile d'orchestration native cloud pour un environnement multi-fournisseurs. Samsung a déployé un cœur 5G non autonome et une passerelle de cœur 4G LTE pour Videotron en février 2026. Bell et Nokia ont également élargi leur partenariat Cloud RAN et Open RAN en février 2025.
Le Mexique devrait se développer à un CAGR de 21,30 % jusqu'en 2031. Le stade antérieur de modernisation du cœur laisse une marge substantielle aux opérateurs pour passer des architectures non autonomes aux architectures autonomes. América Móvil a rapporté que Telcel a terminé 2025 avec une couverture 5G atteignant 60 % de la population mexicaine. AT&T Mexico a maintenu une couverture 5G dans 56 villes, tandis que Movistar a quitté le pays, AT&T devenant son successeur. Les coûts élevés du spectre restent un obstacle structurel, comme le documente la GSMA. L'enchère de spectre 5G industriel prévue pourrait soutenir le déploiement de réseaux privés, mais la politique de spectre devrait affecter les investissements jusqu'en 2028.
Paysage Concurrentiel
Le marché des réseaux cœur 5G en Amérique du Nord combine une base installée concentrée parmi les fournisseurs d'infrastructure établis avec une concurrence croissante des fournisseurs de logiciels natifs cloud. Ericsson et Nokia ont des positions larges auprès des grands opérateurs, tandis que Samsung a une position significative via Verizon et son déploiement Videotron de février 2026 au Canada. Ericsson soutient le cœur autonome hébergé sur Azure d'AT&T et a obtenu des contrats avec VTel Wireless et GCI Communication Corp en 2026 et 2025. Nokia a maintenu sa pertinence dans les logiciels de cœur grâce à sa suite de communication native cloud, comme le démontre le déploiement du cœur voix 5G natif cloud de Boost Mobile en mars 2025.
Mavenir s'est associé à TextNow en février 2026 pour fournir une pile de cœur natif cloud et de système de support aux activités mobiles pour un opérateur de réseau mobile virtuel des États-Unis comptant 8 millions d'utilisateurs. Il a également reçu la certification BSI NESAS pour sa fonction de référentiel réseau de cœur de paquets 5G en juin 2026. NEC a démontré l'IA agentique pour la gestion du cycle de vie de la fonction de plan utilisateur en février 2026, faisant de l'automatisation pilotée par l'IA un domaine de concurrence visible. Cisco Systems, Oracle et Hewlett Packard Enterprise fournissent des plateformes de politique, de sécurité et de réseau privé pour les besoins adjacents des opérateurs et des entreprises. Ces positions montrent que la concurrence se produit aux niveaux des logiciels, du cloud, de l'intégration et des fonctions réseau.
Parallel Wireless, Druid Software et Athonet se concentrent sur des déploiements de réseaux privés d'entreprise spécialisés. Leur position à long terme dépend de l'intégration avec des environnements de cœur 5G plus larges via des API ouvertes et l'interopérabilité de l'Alliance O-RAN. Ribbon Communications et Ciena opèrent dans les domaines du cœur voix et du transport optique qui se connectent de plus en plus avec des cœurs natifs cloud unifiés. Les fournisseurs établis conservent des avantages grâce aux relations installées, tandis que les fournisseurs axés sur les logiciels peuvent concurrencer là où les opérateurs privilégient la portabilité, l'automatisation ou l'intégration spécialisée.
Leaders du Secteur des Réseaux Cœur 5G en Amérique du Nord
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Amdocs Limited
Cisco Systems, Inc.
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : AT&T et Ericsson ont annoncé une initiative de déploiement de spectre 600 MHz utilisant des radios double bande avec une technologie de liaison montante à 8 récepteurs (8RX), soutenant la feuille de route de capacité réseau à l'ère de l'IA d'AT&T avec des dépenses d'investissement intégrées dans les orientations financières du T2 2026 d'AT&T.
- Juillet 2026 : AT&T et la First Responder Network Authority ont activé le cœur 5G SA FirstNet dédié national, physiquement isolé de l'infrastructure commerciale d'AT&T, desservant plus de 27 500 agences de sécurité publique et environ 5,5 millions de connexions dans les 56 États et territoires des États-Unis, soutenu par un engagement de 2 milliards USD du Département du Commerce et d'AT&T annoncé en mars 2026.
- Juin 2026 : Mavenir a reçu la certification de sécurité BSI NESAS de l'Allemagne pour sa fonction de référentiel réseau de cœur de paquets 5G, devenant le premier fournisseur de logiciels réseau de niveau 1 à atteindre cette étape dans le cadre des exigences obligatoires entrées en vigueur le 1er janvier 2026, conformément à la loi allemande sur les télécommunications.
- Mai 2026 : T-Mobile et Ericsson ont fait progresser le planificateur natif IA avec adaptation de lien vers des essais commerciaux à grande échelle sur du trafic 5G Advanced en direct, améliorant l'efficacité spectrale sur le premier opérateur des États-Unis à atteindre un déploiement 5G Advanced à l'échelle nationale.


Périmètre du Rapport sur le Marché des Réseaux Cœur 5G en Amérique du Nord
Le marché des réseaux cœur 5G en Amérique du Nord comprend des solutions de réseau cœur basées sur des logiciels et des services associés qui permettent le déploiement, la gestion, l'orchestration et l'exploitation des réseaux 5G autonomes et natifs cloud dans les environnements télécom et d'entreprise aux États-Unis, au Canada et au Mexique. Le chiffre d'affaires du marché est généré par la vente, la concession de licences et l'abonnement de logiciels de cœur de paquets, d'infrastructure de virtualisation des fonctions réseau, de solutions d'orchestration et de gestion, et de fonctions réseau 5G, ainsi que par des services d'intégration et de déploiement, de conseil, de support et de maintenance fournis dans des déploiements sur site, cloud public, hybride et edge télécom.
Le rapport sur le marché des réseaux cœur 5G en Amérique du Nord est segmenté par composant (solutions (logiciels de cœur de paquets, infrastructure de virtualisation des fonctions réseau, et orchestration et gestion), et services (intégration et déploiement, conseil et assistance, et support et maintenance)), modèle de déploiement (sur site/dédié, cloud public, et cloud hybride et edge télécom), utilisateur final (opérateurs télécom et entreprises (fabrication, énergie et services publics, transport et logistique, sécurité publique et urgences, et villes intelligentes et municipalités)), fonction réseau (fonction d'exposition réseau (NEF), fonction de plan utilisateur (UPF), fonction d'application (AF), gestion unifiée des données (UDM), fonction de gestion des sessions (SMF), fonction de sélection des tranches réseau (NSSF), fonction de contrôle des politiques (PCF), fonction de référentiel réseau (NRF), fonction de serveur d'authentification (AUSF), et fonction de gestion des accès et de la mobilité (AMF)), et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Solutions | Logiciels de Cœur de Paquets |
| Infrastructure de Virtualisation des Fonctions Réseau | |
| Orchestration et Gestion | |
| Services | Intégration et Déploiement |
| Conseil et Assistance | |
| Support et Maintenance |
| Sur Site/Dédié |
| Cloud Public |
| Cloud Hybride et Edge Télécom |
| Opérateurs Télécom | |
| Entreprises | Fabrication |
| Énergie et Services Publics | |
| Transport et Logistique | |
| Sécurité Publique et Urgences | |
| Villes Intelligentes et Municipalités |
| Fonction d'Exposition Réseau (NEF) |
| Fonction de Plan Utilisateur (UPF) |
| Fonction d'Application (AF) |
| Gestion Unifiée des Données (UDM) |
| Fonction de Gestion des Sessions (SMF) |
| Fonction de Sélection des Tranches Réseau (NSSF) |
| Fonction de Contrôle des Politiques (PCF) |
| Fonction de Référentiel Réseau (NRF) |
| Fonction de Serveur d'Authentification (AUSF) |
| Fonction de Gestion des Accès et de la Mobilité (AMF) |
| États-Unis |
| Canada |
| Mexique |
| Par Composant | Solutions | Logiciels de Cœur de Paquets |
| Infrastructure de Virtualisation des Fonctions Réseau | ||
| Orchestration et Gestion | ||
| Services | Intégration et Déploiement | |
| Conseil et Assistance | ||
| Support et Maintenance | ||
| Par Modèle de Déploiement | Sur Site/Dédié | |
| Cloud Public | ||
| Cloud Hybride et Edge Télécom | ||
| Par Utilisateur Final | Opérateurs Télécom | |
| Entreprises | Fabrication | |
| Énergie et Services Publics | ||
| Transport et Logistique | ||
| Sécurité Publique et Urgences | ||
| Villes Intelligentes et Municipalités | ||
| Par Fonction Réseau | Fonction d'Exposition Réseau (NEF) | |
| Fonction de Plan Utilisateur (UPF) | ||
| Fonction d'Application (AF) | ||
| Gestion Unifiée des Données (UDM) | ||
| Fonction de Gestion des Sessions (SMF) | ||
| Fonction de Sélection des Tranches Réseau (NSSF) | ||
| Fonction de Contrôle des Politiques (PCF) | ||
| Fonction de Référentiel Réseau (NRF) | ||
| Fonction de Serveur d'Authentification (AUSF) | ||
| Fonction de Gestion des Accès et de la Mobilité (AMF) | ||
| Par Pays | États-Unis | |
| Canada | ||
| Mexique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des réseaux cœur 5G en Amérique du Nord ?
La taille du marché des réseaux cœur 5G en Amérique du Nord est estimée à 1,65 milliard USD en 2026 et devrait atteindre 4,07 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de cœurs 5G autonomes en Amérique du Nord ?
Les déploiements autonomes à l'échelle nationale, les programmes 5G privés, l'adoption native cloud et le découpage réseau mission-critique soutiennent la demande.
Quel composant se développe le plus rapidement jusqu'en 2031 ?
Les services devraient se développer à un CAGR de 21,21 %, soutenus par l'intégration, les opérations gérées et les besoins de support continus.
Quel modèle de déploiement se développe le plus rapidement ?
Le cloud public devrait se développer à un CAGR de 24,76 % jusqu'en 2031, car les opérateurs utilisent des plateformes de cœur natif cloud gérées.
Quel utilisateur final se développe le plus rapidement ?
Les entreprises devraient se développer à un CAGR de 24,26 %, la fabrication et la logistique figurant parmi les cas d'usage les plus matures.
Quel pays devrait se développer le plus rapidement ?
Le Mexique devrait se développer à un CAGR de 21,30 % jusqu'en 2031, car ses opérateurs passent des architectures non autonomes aux architectures autonomes.
Dernière mise à jour de la page le:



