
Nordamerika 5G-Kernnetzwerk Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.39 Milliarden US-Dollar |
| Marktgröße (2026) | 1.65 Milliarden US-Dollar |
| Marktgröße (2031) | 4.07 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 19.79 % |
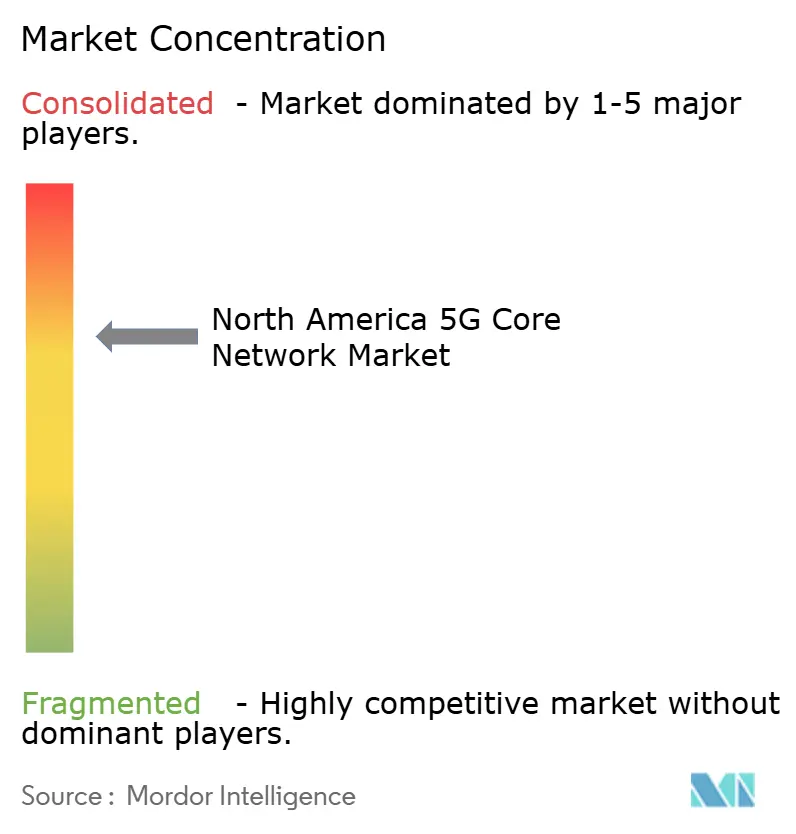
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika 5G-Kernnetzwerk Marktanalyse von Mordor Intelligence
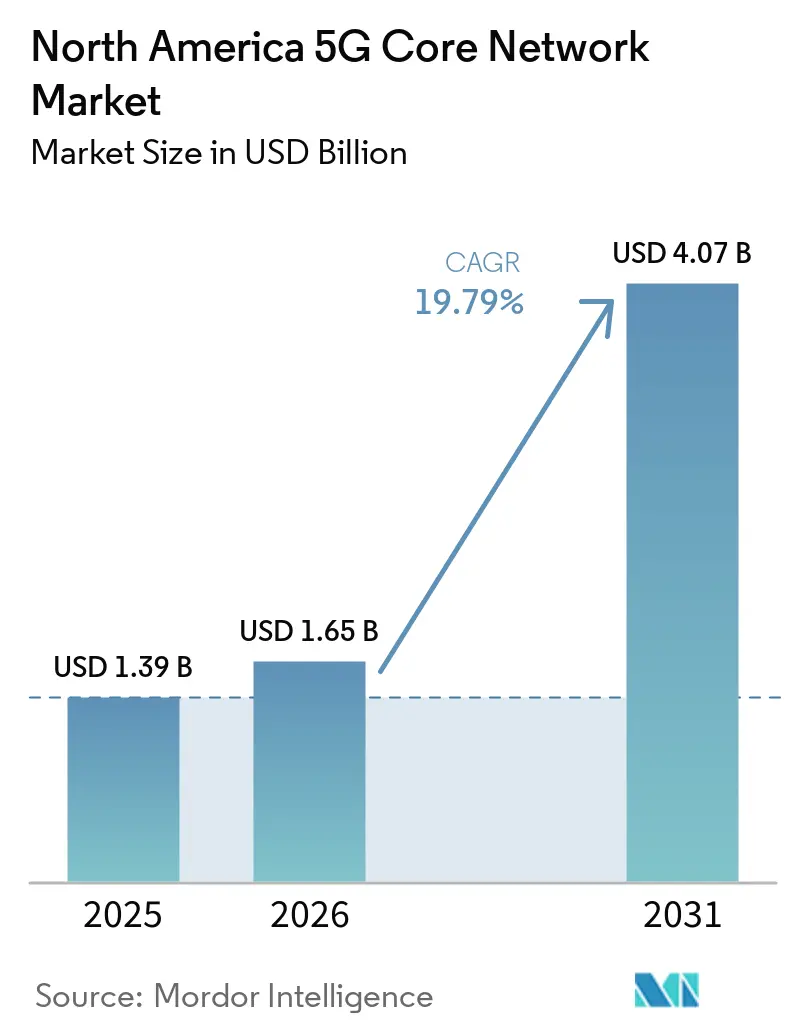
Die Marktgröße des nordamerikanischen 5G-Kernnetzwerks wird voraussichtlich von 1,39 Milliarden USD im Jahr 2025 auf 1,65 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 19,79 % über den Zeitraum 2026–2031 4,07 Milliarden USD erreichen. Der Abschluss landesweiter Standalone-5G-Kernnetzwerk-Deployments durch die 3 US-amerikanischen Tier-1-Betreiber im Jahr 2025 verlagerte die Investitionen vom anfänglichen Netzwerkaufbau hin zur Servicebereitstellung und operativen Skalierung. Der nordamerikanische 5G-Kernnetzwerk Markt profitiert nun von einer größeren Basis an Standalone-Abonnenten, was es Netzbetreibern ermöglicht, die fixen Kernkosten auf mehr Dienste zu verteilen. Voice over New Radio, Network Slicing und Application Programming Interfaces schaffen neue Möglichkeiten zur Bedienung von Behörden und Unternehmenskunden. Cloud-native Software verändert auch Beschaffungsentscheidungen, da Betreiber Software, Integration und Cloud-Kapazitäten separat auswählen können. Der nordamerikanische 5G-Kernnetzwerk Markt steht unter anhaltendem Umsetzungsdruck, da Betreiber Legacy-Evolved-Packet-Core-Netzwerke parallel zu 5G-Kernnetzwerken betreiben und Cloud-Betriebskompetenzen aufbauen müssen.
Wichtigste Erkenntnisse des Berichts
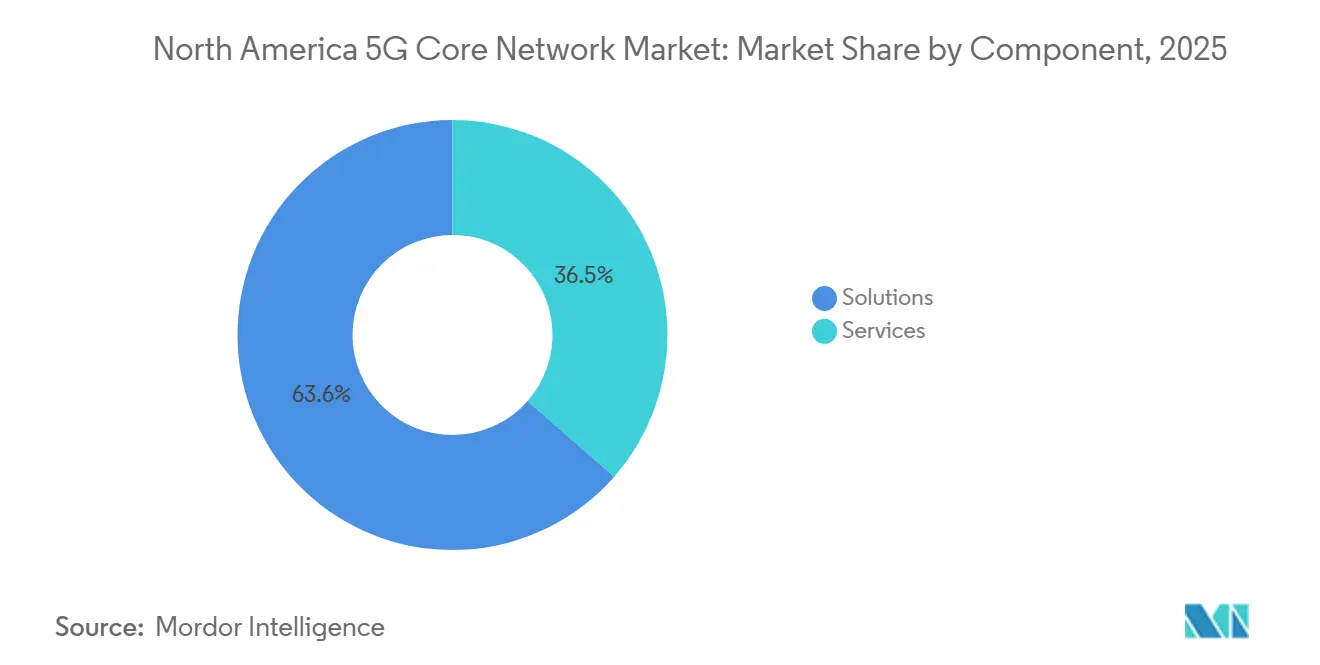
- Nach Komponente hielten Lösungen im Jahr 2025 einen Marktanteil von 63,55 % am nordamerikanischen 5G-Kernnetzwerk Markt, während Dienstleistungen im nordamerikanischen 5G-Kernnetzwerk Markt bis 2031 voraussichtlich mit einem CAGR von 21,21 % wachsen werden.
- Nach Bereitstellungsmodell hielt On-Premise/Dediziert im Jahr 2025 einen Marktanteil von 51,95 % am nordamerikanischen 5G-Kernnetzwerk Markt, während Public Cloud im nordamerikanischen 5G-Kernnetzwerk Markt bis 2031 voraussichtlich mit einem CAGR von 24,76 % wachsen wird.
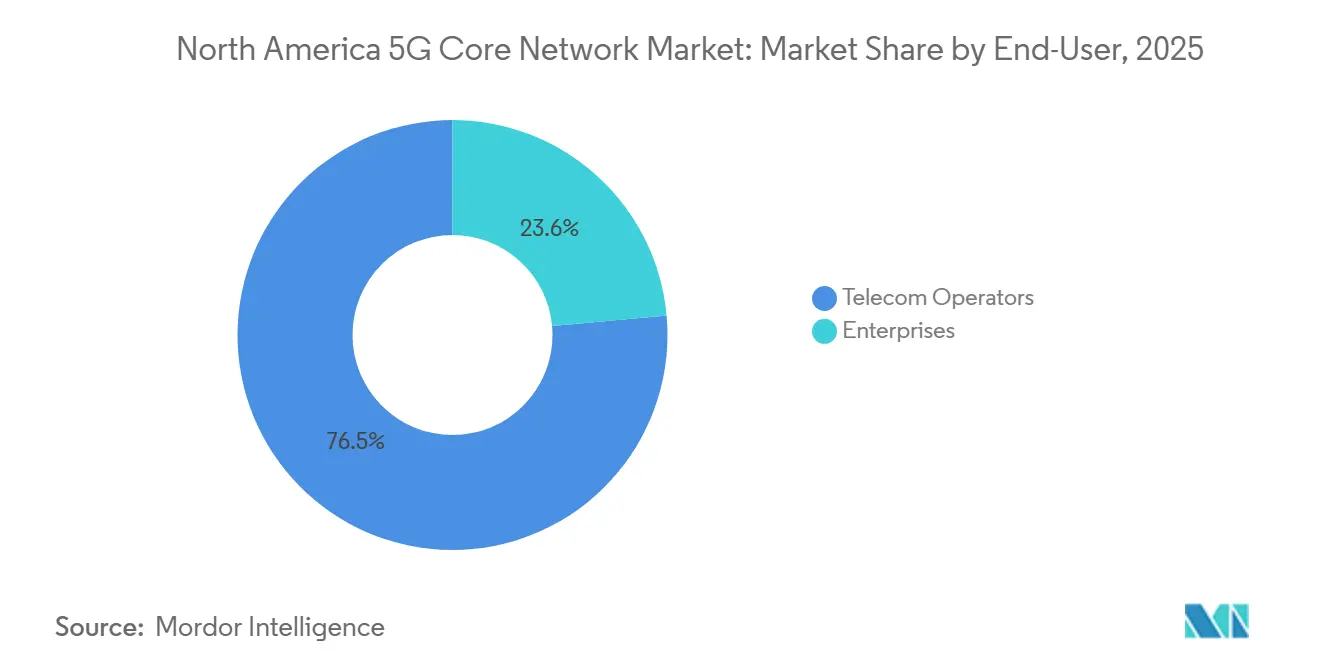
- Nach Endnutzer entfielen auf Telekommunikationsbetreiber im Jahr 2025 76,45 % des Marktanteils am nordamerikanischen 5G-Kernnetzwerk Markt, während Unternehmen im nordamerikanischen 5G-Kernnetzwerk Markt bis 2031 voraussichtlich mit einem CAGR von 24,26 % wachsen werden.
- Nach Netzwerkfunktion hielt die User Plane Function im Jahr 2025 einen Marktanteil von 22,10 % am nordamerikanischen 5G-Kernnetzwerk Markt, während die Network Exposure Function bis 2031 voraussichtlich mit einem CAGR von 27,98 % wachsen wird.
- Nach Land hielten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 86,50 % am nordamerikanischen 5G-Kernnetzwerk Markt, während Mexiko bis 2031 voraussichtlich mit einem CAGR von 21,30 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Nordamerika 5G-Kernnetzwerk Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Standalone-5G-Rollouts erreichen einen Wendepunkt | +4.8% | Vereinigte Staaten primär, Kanada sekundär | Kurzfristig (≤ 2 Jahre) |
| Cloud-native Kernnetzwerk-Einführung bei nordamerikanischen Betreibern | +3.9% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Nachfrage nach privatem Enterprise-5G in Fertigung und Logistik | +2.7% | Vereinigte Staaten primär, mit frühen Zuwächsen in den Industriekorridoren Ontarios, Kanada | Mittelfristig (2–4 Jahre) |
| Network-Slicing-Anforderungen für missionskritische Dienste | +2.3% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Open-RAN- und Interoperabilitätsprogramme erfordern flexible Kernnetzwerkarchitekturen | +1.6% | Vereinigte Staaten, einschließlich des NSF-PAWR-Programms und des CBRS-Ökosystems | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte Automatisierung und Modernisierung der Richtliniensteuerung | +1.4% | US-amerikanische Tier-1-Betreiber mit Ausstrahlungseffekten auf Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Standalone-5G-Rollouts erreichen einen Wendepunkt
AT&T und Verizon starteten Ende 2025 Standalone-Kernnetzwerke und schlossen sich damit T-Mobile an, sodass alle 3 US-amerikanischen Tier-1-Netzbetreiber kommerziell differenzierte Standalone-Dienste anbieten. Dieser Wandel erhöhte den Druck, Abonnenten und die Serviceentwicklung auf Standalone-Architekturen zu verlagern. AT&T beschrieb seine Plattform als offene, virtualisierte Architektur, die auf Microsoft Azure und in eigenen Rechenzentren betrieben wird. VTel Wireless wählte Ericsson im März 2026 für ein Dual-Mode-5G-Kernnetzwerk und ein Funkzugangsnetz aus, das End-to-End-Standalone-Voice-over-New-Radio-Roaming mit landesweiten Anbietern unterstützt. Dies zeigt, dass sich der nordamerikanische 5G-Kernnetzwerk Markt über große städtische Netzbetreiber hinaus ausdehnt. ATIS identifizierte begrenztes dediziertes Spektrum und die verbleibende Wirtschaftlichkeit von Non-Standalone-Upgrades als wichtige Hindernisse für kleinere Netzbetreiber.
Cloud-native Kernnetzwerk-Einführung bei nordamerikanischen Betreibern
Die Einführung cloud-nativer Kernnetzwerke hat sich bei großen regionalen Betreibern von einem strategischen Ziel zu einem Betriebsmodell entwickelt. Software kann auf Kubernetes-kompatibler Infrastruktur bereitgestellt werden, was die Lieferantenbasis auf Softwareanbieter, Systemintegratoren und Cloud-Plattformanbieter ausweitet. Ericsson startete im Juni 2025 seine On-Demand-5G-Core-as-a-Service-Plattform mit Google Cloud.[1]Ericsson und Google Cloud, "Ericsson und Google Cloud arbeiten zusammen, um Carrier-Grade 5G Core als Service bereitzustellen, mit KI als Grundlage," Google Cloud Press Corner, googlecloudpresscorner.com Boost Mobile stellte im März 2025 Nokias cloud-natives 5G Voice Core auf einer Public Cloud bereit und konsolidierte mehrere IMS-Sprachfunktionen in 1 cloud-native Netzwerkfunktion. Mavenir berichtete, dass 82 % der befragten Betreiber entweder cloud-native Kernnetzwerke betrieben oder planten, dies bis Ende 2026 zu tun. Der nordamerikanische 5G-Kernnetzwerk Markt verfügt daher über eine breitere Palette an Implementierungsmodellen, aber Betreiber benötigen weiterhin die Kompetenzen, um diese zu verwalten.
Nachfrage nach privatem Enterprise-5G in Fertigung und Logistik
Privates 5G entwickelt sich von begrenzten Pilotprojekten zu Multi-Standort-Infrastrukturprogrammen, insbesondere in Fertigung und Logistik. Das Citizens-Broadband-Radio-Service-Spektrum verschafft US-amerikanischen Unternehmen einen Kostenvorteil bei der privaten Bereitstellung im Vergleich zu Ländern, die teure industrielle Spektrumlizenzen erfordern. NTT DATA gab im Februar 2026 bekannt, dass das private 5G-Netzwerk von Cargill 50 Standorte erreicht hatte, größtenteils in den Vereinigten Staaten. Das Programm unterstützt vernetzte Robotik, Automatisierung und digitale Betriebsabläufe, wobei weitere Standorte für 2026 geplant sind. Diese Deployments erfordern dedizierte Standalone-Kernnetzwerkplattformen und nicht lediglich die Verlagerung von Verbraucherverkehr aus öffentlichen Netzwerken. Fertigung, Energie und Versorgungsunternehmen, Transport und Logistik, öffentliche Sicherheit und Notfalldienste sowie Smart Cities und Kommunen schaffen jeweils separate Integrations- und Supportanforderungen für den nordamerikanischen 5G-Kernnetzwerk Markt.
Network-Slicing-Anforderungen für missionskritische Dienste
Network Slicing entwickelt sich zu einem kommerziellen Merkmal für missionskritische Kommunikation, wobei die öffentliche Sicherheit den sichtbarsten Anwendungsfall darstellt. AT&T und die First Responder Network Authority aktivierten im Juli 2026 ein dediziertes FirstNet-5G-Standalone-Kernnetzwerk. Das Kernnetzwerk ist physisch von AT&Ts kommerzieller Infrastruktur getrennt und bedient mehr als 27.500 Behörden für öffentliche Sicherheit und 5,5 Millionen Verbindungen in 56 US-amerikanischen Bundesstaaten und Territorien. Die Investition überstieg 8 Milliarden USD, einschließlich eines Netzwerkvertrags über 6,3 Milliarden USD und einer im März 2026 angekündigten Verpflichtung über 2 Milliarden USD. AT&T, Verizon und T-Mobile bieten nun unterschiedliche missionskritische Slice-Produkte an, was den Bedarf an Standardisierungsarbeit und Interoperabilität bis 2031 erhöht. Rogers, Bell und Telus testeten 2025 Slicing-Anwendungen für Rundfunk, öffentliche Sicherheit und Ersthelfer, während Bells 5G+ Advanced Standalone-Kernnetzwerk eine zukünftige Servicedifferenzierung unterstützt.[2]Bell Canada, "Bell stellt 5G+ Advanced vor, sein schnellstes und fortschrittlichstes Netzwerk bisher," BCE Newsroom, bce.ca
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabkosten für die Kernnetzwerk-Modernisierung | -2.8% | Regionale US-amerikanische Betreiber, kanadische Netzbetreiber der mittleren Ebene, alle mexikanischen Betreiber | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Legacy-EPC-Integration | -2.1% | US-amerikanische und kanadische Betreiber, die parallele EPC- und 5GC-Stacks betreiben | Mittelfristig (2–4 Jahre) |
| Mangel an cloud-nativen Kompetenzen im Telekommunikationsbetrieb | -1.3% | Kernbetreibermärkte in den Vereinigten Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Sicherheits-, Souveränitäts- und Compliance-Einschränkungen | -1.0% | FCC- und DOJ-Rahmenbedingungen der Vereinigten Staaten, mexikanische CRT-Spektrum- und Datenvorschriften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten für die Kernnetzwerk-Modernisierung
Die Kernnetzwerk-Modernisierung setzt Netzbetreiber aller Größen unter Druck, Kapital- und Betriebskosten zu senken. Regionale und ländliche Netzbetreiber sehen sich häufig ähnlichen standortbezogenen Integrationskosten gegenüber wie Tier-1-Betreiber, obwohl sie über kleinere Abonnentenstämme verfügen. Der parallele Betrieb von Evolved-Packet-Core- und 5G-Kernnetzwerk-Stacks während einer mehrjährigen Migration kann auch die Support-Kosten nach der Migration erhöhen. Mexiko steht vor weiterer Unsicherheit, da der Kongress die Spektrumgebühren jährlich festlegt. AT&T Mexico deutete an, dass es möglicherweise nicht an der bevorstehenden industriellen 5G-Spektrumauktion teilnehmen werde. Mavenir stellte fest, dass die geplante Standalone-Einführung davon abhängt, dass Anbieter glaubwürdige Gesamtbetriebskosten-Nachweise für die cloud-native Kernnetzwerk-Migration liefern.
Komplexität der Legacy-EPC-Integration
Parallele Evolved-Packet-Core- und 5G-Kernnetzwerke erschweren die Ausführung von Migrationsplänen. Ericsson wies darauf hin, dass die Migration von EPS zu 5GS erfordert, dass Benutzerdaten und Richtlinien 2 Netzwerke unterstützen, während eingehende Roaming-Dienste aufrechterhalten werden. Telus baute seinen eigenen cloud-nativen Stack auf, um die Konsistenz in einer Multi-Vendor-Umgebung zu gewährleisten, was den technischen Aufwand zeigt, der erforderlich ist, um Legacy-Kunden ohne Qualitätseinbußen zu migrieren. Eine Single-Vendor-Cloud-Plattform kann den Betrieb vereinfachen, erhöht jedoch auch die Anbieterabhängigkeit. Eine horizontale Cloud-Umgebung verbessert die Flexibilität, stellt jedoch höhere Anforderungen an Design und Kompetenzen. Die Regeln der Federal Communications Commission zur Lieferkettensicherheit bei der Gerätezulassung fügen der Lieferantenauswahl eine weitere Compliance-Überlegung hinzu.[3]Federal Communications Commission, "Schutz vor nationalen Sicherheitsbedrohungen für die Kommunikationslieferkette durch das Gerätezulassungsprogramm," Federal Register, federalregister.gov
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen deuten auf eine Verlagerung hin zu verwalteten Betriebsmodellen hin
Lösungen machten im Jahr 2025 63,55 % des Umsatzes im nordamerikanischen 5G-Kernnetzwerk Markt aus. Das Segment umfasst Packet-Core-Software, Infrastruktur für die Virtualisierung von Netzwerkfunktionen sowie Orchestrierungs- und Managementplattformen. Seine Position spiegelte softwaregetriebene Ausgaben für Tier-1-Standalone-Aufbauten durch AT&T, Verizon, T-Mobile, Bell, Rogers und Telus wider. Packet-Core-Software blieb zentral, da Betreiber cloud-native Netzwerkfunktionen benötigen, um hardwarebasierte Legacy-Systeme zu ersetzen.
Dienstleistungen im nordamerikanischen 5G-Kernnetzwerk Markt werden bis 2031 voraussichtlich mit einem CAGR von 21,21 % wachsen. Das Segment umfasst Integration und Deployment, Beratung und Advisory sowie Support und Wartung. Cloud-native Standalone-Kernnetzwerke erfordern häufige Software-Updates, während Betreiber weiterhin mit einem Mangel an cloud-nativen Betriebskompetenzen konfrontiert sind. Ericsson vereinbarte im April 2025, ein Dual-Mode-5G-Kernnetzwerk für GCI Communication Corp in Alaska zu deployen und zu betreiben, einschließlich Cloud-Core-Technologie, KI-Tools und laufendem Netzwerkmanagement. Die Nachfrage nach Support und Wartung wird voraussichtlich anhalten, da Betreiber parallele Evolved-Packet-Core-Systeme außer Betrieb nehmen.


Nach Bereitstellungsmodell: On-Premise-Kontrolle konkurriert mit Public-Cloud-Flexibilität
On-Premise/Dedizierte Deployments machten im Jahr 2025 51,95 % des Umsatzes im nordamerikanischen 5G-Kernnetzwerk Markt aus. Betreiber und Unternehmen wählten dieses Modell, wenn sie geringe Latenz, Compliance bei der Datenverarbeitung und Infrastrukturkontrolle benötigten. Dedizierte Deployments sind besonders relevant für Fabrikumgebungen mit strengen Service-Level-Anforderungen. Verizons Intelligent-Edge-Network-Strategie spiegelt seine Präferenz für End-to-End-Eigentümerschaft in kritischen Kernnetzwerkbereichen und Level-4-Autonomie wider.
Public Cloud im nordamerikanischen 5G-Kernnetzwerk Markt wird bis 2031 voraussichtlich mit einem CAGR von 24,76 % wachsen. AT&T deployete im Oktober 2025 sein landesweites Standalone-Kernnetzwerk auf Microsoft Azure und betreibt mehr als 60 containerisierte Netzwerkfunktionen für Hunderte von Millionen Abonnenten. Dieses Deployment zeigte, dass Public-Cloud-Infrastruktur Tier-1-Skalierungs- und Zuverlässigkeitsanforderungen erfüllen kann. Ericssons Plattform mit Google Cloud bietet Netzbetreibern eine verwaltete Option, wenn die interne Cloud-Engineering-Kapazität begrenzt ist. Hybrid- und Telco-Edge-Cloud kombiniert lokale Infrastruktur mit cloud-nativer Orchestrierung und ist für kanadische und mexikanische Betreiber der mittleren Ebene relevant, die ihnen helfen, Legacy-Packet-Core-Systeme zu ersetzen.
Nach Endnutzer: Privates Enterprise-5G schafft Nachfrage über Netzbetreiber hinaus
Telekommunikationsbetreiber machten im Jahr 2025 76,45 % des Umsatzes im nordamerikanischen 5G-Kernnetzwerk Markt aus. Dieses Ergebnis spiegelte die betreibergeführten Ausgaben während des ersten Standalone-Aufbauzyklus wider. Die Gruppe umfasst Tier-1-Netzbetreiber und regionale Betreiber, die Netzwerkfunktionen, verwaltete Betriebsleistungen, Orchestrierungslizenzen und Lifecycle-Management erwerben. Die Verteilung der User Plane Function, die Modernisierung der Policy Control Function und Network Slicing bleiben wichtige Bereiche der Betreiberausgaben.
Unternehmen im nordamerikanischen 5G-Kernnetzwerk Markt werden bis 2031 voraussichtlich mit einem CAGR von 24,26 % wachsen. Fertigung und Logistik sind die am weitesten entwickelten Bereiche für Enterprise-Deployments. NTT DATA berichtete, dass Cargill die Verkabelungs- und Einrichtungskosten im Vergleich zu vergleichbarer WLAN-Infrastruktur über sein 50-Standorte-privates-5G-Programm um 70 % reduziert hat. Energie und Versorgungsunternehmen nutzen privates 5G für Fernüberwachung und Automatisierung, während Transport und Logistik es für Asset-Tracking und autonome Fahrzeuginfrastruktur einsetzen. Öffentliche Sicherheit, Notfalldienste, Smart Cities und Kommunen nutzen es für missionskritische und sensorintensive Systeme, unterstützt durch 3GPP-Release-15-17-Spezifikationen und O-RAN-Alliance-Frameworks.
Nach Netzwerkfunktion: UPF unterstützt Datenverkehr und NEF ermöglicht Service-Exposition
Die User Plane Function hielt im Jahr 2025 22,10 % des Umsatzes im nordamerikanischen 5G-Kernnetzwerk Markt. Jedes Standalone-Kernnetzwerk benötigt sie für die Datenebenen-Sitzungsverankerung, das Datenverkehrs-Routing und die Durchsetzung der Dienstqualität. Betreiber fügen verteilte Edge-Instanzen als Standalone-Abonnenten hinzu, und da der Datenverkehr zunimmt, reduziert dies die Latenz für Unternehmens- und Verbraucheranwendungen. NEC demonstrierte im Februar 2026, dass agentische KI den vollständigen User-Plane-Function-Lebenszyklus vom Design bis zur Betriebsüberwachung verwalten und die Deployment-Zeit von mehreren Wochen auf Stunden reduzieren kann.
Die Network Exposure Function wird bis 2031 voraussichtlich mit einem CAGR von 27,98 % wachsen. Sie stellt Dienstqualitätskontrollen, Ortungsdienste und Netzwerkanalysen über standardisierte Application Programming Interfaces bereit. T-Mobile skizzierte Pläne für 2026, um Unternehmenskunden die Erstellung von End-to-End-Netzwerk-Slices über API-gesteuerte Bereitstellung zu ermöglichen. Oracles cloud-native Policy Control Function unterstützt kontinuierliche Deployment-Pipelines und die Richtlinienmigration von 4G zu 5G. Access and Mobility Management Function, Session Management Function, Network Slice Selection Function, Unified Data Management, Authentication Server Function, Network Repository Function und Application Function übernehmen verwandte Steuerungsebenen- und Datenverwaltungsrollen.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 86,50 % des Marktanteils am nordamerikanischen 5G-Kernnetzwerk Markt. Landesweite Standalone-Deployments durch die 3 Tier-1-Netzbetreiber stützten ihre Position. Die bundesstaatliche Investition in das Ersthelfer-Kernnetzwerk überstieg 8 Milliarden USD. Das Land verfügt auch über die breiteste private 5G-Pipeline der Region. FirstNet aktivierte im Juli 2026 ein dediziertes 5G-Standalone-Kernnetzwerk für mehr als 27.500 Behörden in 56 Bundesstaaten und Territorien. Das Citizens-Broadband-Radio-Service-Spektrum senkt auch die Einstiegskosten für privates 5G für Unternehmen.
Kanada behielt im Jahr 2025 die zweitgrößte regionale Position. Bell startete sein 5G+ Advanced-Netzwerk auf einem neuen Standalone-Kernnetzwerk im März 2026. Es bot theoretische Spitzen-Download-Geschwindigkeiten von 4,3 Gbps im Großraum Toronto und Hamilton. Telus setzte seine Ericsson-Kernnetzwerk-Migration fort und entwickelte einen cloud-nativen Orchestrierungs-Stack für eine Multi-Vendor-Umgebung. Samsung deployete im Februar 2026 ein 5G-Non-Standalone-Kernnetzwerk und ein 4G-LTE-Core-Gateway für Videotron. Bell und Nokia erweiterten auch ihre Cloud-RAN- und Open-RAN-Partnerschaft im Februar 2025.
Mexiko wird bis 2031 voraussichtlich mit einem CAGR von 21,30 % wachsen. Das frühere Stadium der Kernnetzwerk-Modernisierung lässt erheblichen Spielraum für Betreiber, von Non-Standalone- zu Standalone-Architekturen zu wechseln. América Móvil berichtete, dass Telcel Ende 2025 eine 5G-Abdeckung von 60 % der mexikanischen Bevölkerung erreicht hatte. AT&T Mexico unterhielt 5G-Abdeckung in 56 Städten, während Movistar das Land verließ und AT&T dessen Nachfolger wurde. Hohe Spektrumkosten bleiben ein strukturelles Hindernis, wie von der GSMA dokumentiert. Die geplante industrielle 5G-Spektrumauktion könnte die Bereitstellung privater Netzwerke unterstützen, aber die Spektrumpolitik wird voraussichtlich die Investitionen bis 2028 beeinflussen.
Wettbewerbslandschaft
Der nordamerikanische 5G-Kernnetzwerk Markt kombiniert eine konzentrierte installierte Basis bei etablierten Infrastrukturanbietern mit zunehmendem Wettbewerb durch cloud-native Softwareanbieter. Ericsson und Nokia haben breite Positionen bei großen Betreibern, während Samsung eine bedeutende Position durch Verizon und sein Videotron-Deployment in Kanada im Februar 2026 innehat. Ericsson unterstützt AT&Ts Azure-gehostetes Standalone-Kernnetzwerk und sicherte sich 2026 und 2025 Verträge mit VTel Wireless und GCI Communication Corp. Nokia behielt seine Relevanz in der Kernnetzwerk-Software durch seine Cloud Native Communication Suite, wie durch Boost Mobiles cloud-natives 5G-Voice-Core-Deployment im März 2025 demonstriert.
Mavenir ging im Februar 2026 eine Partnerschaft mit TextNow ein, um einen cloud-nativen Kernnetzwerk- und mobilen Business-Support-System-Stack für einen US-amerikanischen mobilen virtuellen Netzwerkbetreiber mit 8 Millionen Nutzern bereitzustellen. Es erhielt auch im Juni 2026 die BSI-NESAS-Zertifizierung für seine 5G-Packet-Core-Network-Repository-Function. NEC demonstrierte im Februar 2026 agentische KI für das Lifecycle-Management der User Plane Function und machte KI-gestützte Automatisierung zu einem sichtbaren Wettbewerbsbereich. Cisco Systems, Oracle und Hewlett Packard Enterprise bieten Richtlinien-, Sicherheits- und Private-Network-Plattformen für angrenzende Betreiber- und Unternehmensanforderungen. Diese Positionen zeigen, dass der Wettbewerb auf Software-, Cloud-, Integrations- und Netzwerkfunktionsebene stattfindet.
Parallel Wireless, Druid Software und Athonet konzentrieren sich auf spezialisierte private Enterprise-Netzwerk-Deployments. Ihre langfristige Position hängt von der Integration in breitere 5G-Kernnetzwerkumgebungen durch offene APIs und O-RAN-Alliance-Interoperabilität ab. Ribbon Communications und Ciena sind in den Bereichen Voice-Core und optischer Transport tätig, die zunehmend mit einheitlichen cloud-nativen Kernnetzwerken verbunden werden. Etablierte Anbieter behalten Vorteile aus bestehenden Kundenbeziehungen, während softwareorientierte Anbieter dort konkurrieren können, wo Betreiber Portabilität, Automatisierung oder spezialisierte Integration priorisieren.
Marktführer im nordamerikanischen 5G-Kernnetzwerk
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Amdocs Limited
Cisco Systems, Inc.
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: AT&T und Ericsson kündigten eine Initiative zur Bereitstellung von 600-MHz-Spektrum mit Dual-Band-Radios und 8-Empfänger-(8RX)-Uplink-Technologie an, die AT&Ts Netzwerkkapazitäts-Roadmap für das KI-Zeitalter unterstützt, mit Investitionsausgaben, die in AT&Ts Finanzprognose für Q2 2026 einbezogen sind.
- Juli 2026: AT&T und die First Responder Network Authority aktivierten das landesweite dedizierte FirstNet-5G-SA-Kernnetzwerk, das physisch von AT&Ts kommerzieller Infrastruktur isoliert ist und mehr als 27.500 Behörden für öffentliche Sicherheit sowie rund 5,5 Millionen Verbindungen in allen 56 US-amerikanischen Bundesstaaten und Territorien bedient, gestützt durch eine Verpflichtung des US-Handelsministeriums und AT&T in Höhe von 2 Milliarden USD vom März 2026.
- Juni 2026: Mavenir erhielt die BSI-NESAS-Sicherheitszertifizierung des deutschen Bundesamts für Sicherheit in der Informationstechnik für seine 5G-Packet-Core-Network-Repository-Function und wurde damit der erste Tier-1-Netzwerksoftwareanbieter, der diesen Meilenstein unter den obligatorischen Anforderungen erreichte, die am 1. Januar 2026 gemäß dem deutschen Telekommunikationsgesetz in Kraft traten.
- Mai 2026: T-Mobile und Ericsson brachten den KI-nativen Scheduler mit Link Adaptation in groß angelegte kommerzielle Tests auf Live-5G-Advanced-Datenverkehr vor und verbesserten die Spektraleffizienz beim ersten US-amerikanischen Betreiber, der eine landesweite 5G-Advanced-Bereitstellung erreichte.


Berichtsumfang des nordamerikanischen 5G-Kernnetzwerk Markts
Der nordamerikanische 5G-Kernnetzwerk Markt umfasst softwarebasierte Kernnetzwerklösungen und zugehörige Dienstleistungen, die das Deployment, Management, die Orchestrierung und den Betrieb von 5G-Standalone- und cloud-nativen Netzwerken in Telekommunikations- und Unternehmensumgebungen in den Vereinigten Staaten, Kanada und Mexiko ermöglichen. Der Marktumsatz wird durch den Verkauf, die Lizenzierung und das Abonnement von Packet-Core-Software, NFV-Infrastruktur, Orchestrierungs- und Managementlösungen sowie 5G-Netzwerkfunktionen generiert, zusammen mit Integrations- und Deployment-, Beratungs-, Support- und Wartungsdienstleistungen, die über On-Premise-, Public-Cloud-, Hybrid- und Telco-Edge-Cloud-Deployments erbracht werden.
Der nordamerikanische 5G-Kernnetzwerk Marktbericht ist segmentiert nach Komponente (Lösungen (Packet-Core-Software, NFV-Infrastruktur sowie Orchestrierung und Management) und Dienstleistungen (Integration und Deployment, Beratung und Advisory sowie Support und Wartung)), Bereitstellungsmodell (On-Premise/Dediziert, Public Cloud sowie Hybrid- und Telco-Edge-Cloud), Endnutzer (Telekommunikationsbetreiber und Unternehmen (Fertigung, Energie und Versorgungsunternehmen, Transport und Logistik, öffentliche Sicherheit und Notfall sowie Smart Cities und Kommunen)), Netzwerkfunktion (Network Exposure Function (NEF), User Plane Function (UPF), Application Function (AF), Unified Data Management (UDM), Session Management Function (SMF), Network Slice Selection Function (NSSF), Policy Control Function (PCF), Network Repository Function (NRF), Authentication Server Function (AUSF) und Access and Mobility Management Function (AMF)) sowie Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Lösungen | Packet-Core-Software |
| NFV-Infrastruktur | |
| Orchestrierung und Management | |
| Dienstleistungen | Integration und Deployment |
| Beratung und Advisory | |
| Support und Wartung |
| On-Premise/Dediziert |
| Public Cloud |
| Hybrid- und Telco-Edge-Cloud |
| Telekommunikationsbetreiber | |
| Unternehmen | Fertigung |
| Energie und Versorgungsunternehmen | |
| Transport und Logistik | |
| Öffentliche Sicherheit und Notfall | |
| Smart Cities und Kommunen |
| Network Exposure Function (NEF) |
| User Plane Function (UPF) |
| Application Function (AF) |
| Unified Data Management (UDM) |
| Session Management Function (SMF) |
| Network Slice Selection Function (NSSF) |
| Policy Control Function (PCF) |
| Network Repository Function (NRF) |
| Authentication Server Function (AUSF) |
| Access and Mobility Management Function (AMF) |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Komponente | Lösungen | Packet-Core-Software |
| NFV-Infrastruktur | ||
| Orchestrierung und Management | ||
| Dienstleistungen | Integration und Deployment | |
| Beratung und Advisory | ||
| Support und Wartung | ||
| Nach Bereitstellungsmodell | On-Premise/Dediziert | |
| Public Cloud | ||
| Hybrid- und Telco-Edge-Cloud | ||
| Nach Endnutzer | Telekommunikationsbetreiber | |
| Unternehmen | Fertigung | |
| Energie und Versorgungsunternehmen | ||
| Transport und Logistik | ||
| Öffentliche Sicherheit und Notfall | ||
| Smart Cities und Kommunen | ||
| Nach Netzwerkfunktion | Network Exposure Function (NEF) | |
| User Plane Function (UPF) | ||
| Application Function (AF) | ||
| Unified Data Management (UDM) | ||
| Session Management Function (SMF) | ||
| Network Slice Selection Function (NSSF) | ||
| Policy Control Function (PCF) | ||
| Network Repository Function (NRF) | ||
| Authentication Server Function (AUSF) | ||
| Access and Mobility Management Function (AMF) | ||
| Nach Land | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische 5G-Kernnetzwerk Markt?
Die Größe des nordamerikanischen 5G-Kernnetzwerk Markts wird für 2026 auf 1,65 Milliarden USD geschätzt und soll bis 2031 4,07 Milliarden USD erreichen.
Was treibt die Nachfrage nach 5G-Standalone-Kernnetzwerken in Nordamerika an?
Landesweite Standalone-Deployments, private 5G-Programme, cloud-native Einführung und missionskritisches Network Slicing stützen die Nachfrage.
Welche Komponente wächst bis 2031 am schnellsten?
Dienstleistungen werden voraussichtlich mit einem CAGR von 21,21 % wachsen, unterstützt durch Integration, verwaltete Betriebsleistungen und anhaltenden Supportbedarf.
Welches Bereitstellungsmodell wächst am schnellsten?
Public Cloud wird bis 2031 voraussichtlich mit einem CAGR von 24,76 % wachsen, da Betreiber verwaltete cloud-native Kernnetzwerkplattformen nutzen.
Welcher Endnutzer wächst am schnellsten?
Unternehmen werden voraussichtlich mit einem CAGR von 24,26 % wachsen, wobei Fertigung und Logistik zu den reiferen Anwendungsfällen gehören.
Welches Land wird voraussichtlich am schnellsten wachsen?
Mexiko wird bis 2031 voraussichtlich mit einem CAGR von 21,30 % wachsen, da seine Betreiber von Non-Standalone- zu Standalone-Kernnetzwerken wechseln.
Seite zuletzt aktualisiert am:



