
Tamaño y Participación del Mercado de Redes Centrales 5G en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.39 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.07 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 19.79 % |
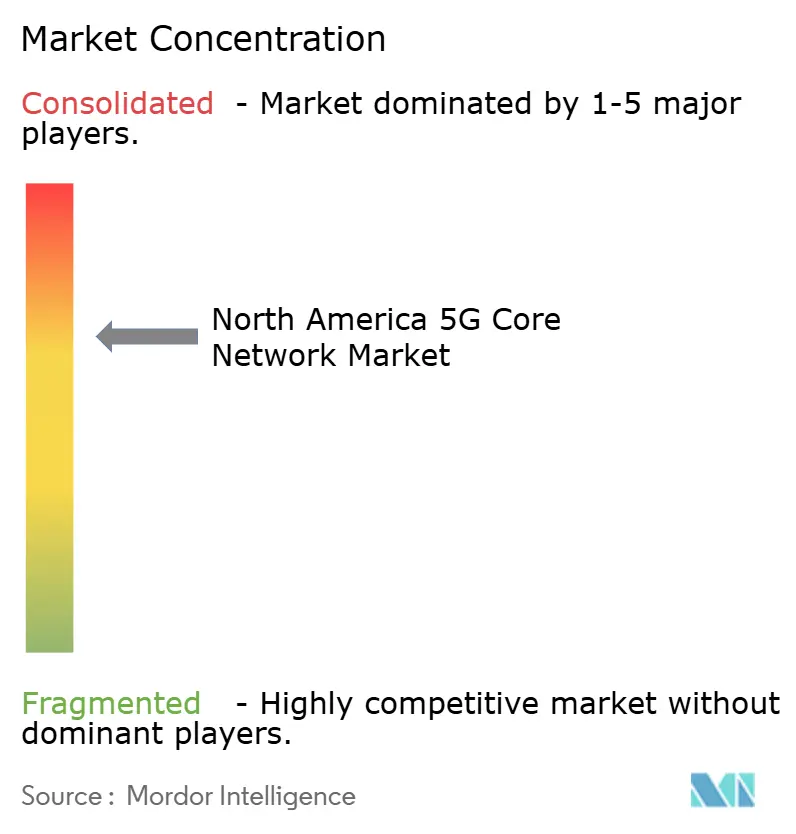
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Redes Centrales 5G en América del Norte por Mordor Intelligence
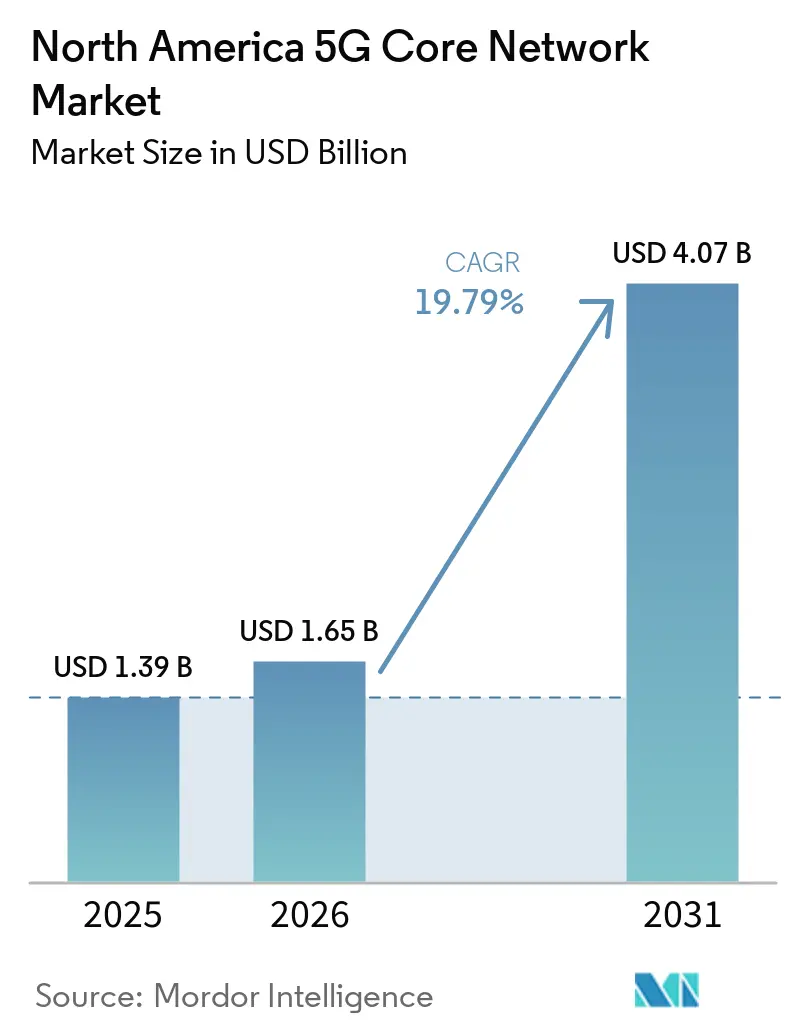
Se espera que el tamaño del mercado de redes centrales 5G en América del Norte crezca de 1,39 mil millones de USD en 2025 a 1,65 mil millones de USD en 2026 y se prevé que alcance los 4,07 mil millones de USD en 2031 a una CAGR del 19,79% durante 2026-2031. La finalización de las implementaciones de núcleo 5G autónomo a nivel nacional por parte de los 3 operadores de Nivel 1 de los Estados Unidos durante 2025 desplazó la inversión desde la construcción inicial de la red hacia la prestación de servicios y la escala operativa. El mercado de redes centrales 5G en América del Norte se beneficia ahora de una base más amplia de suscriptores autónomos, lo que permite a los operadores distribuir los costos fijos del núcleo entre más servicios. La Voz sobre Nueva Radio, el corte de red y las interfaces de programación de aplicaciones crean nuevas formas de atender a organismos públicos y clientes empresariales. El software nativo en la nube también está cambiando las decisiones de adquisición, ya que los operadores pueden seleccionar software, integración y capacidades en la nube por separado. El mercado de redes centrales 5G en América del Norte enfrenta una presión de ejecución continua, ya que los operadores deben operar redes de Núcleo de Paquetes Evolucionado heredadas junto con núcleos 5G y desarrollar habilidades de operaciones en la nube.
Conclusiones Clave del Informe
- Por componente, las soluciones representaron el 63,55% de la participación del mercado de redes centrales 5G en América del Norte en 2025, mientras que se proyecta que los servicios en el mercado de redes centrales 5G en América del Norte se expandan a una CAGR del 21,21% hasta 2031.
- Por modelo de implementación, el modelo local/dedicado representó el 51,95% de la participación del mercado de redes centrales 5G en América del Norte en 2025, mientras que se proyecta que la nube pública en el mercado de redes centrales 5G en América del Norte se expanda a una CAGR del 24,76% hasta 2031.
- Por usuario final, los operadores de telecomunicaciones representaron el 76,45% de la participación del mercado de redes centrales 5G en América del Norte en 2025, mientras que se proyecta que las empresas en el mercado de redes centrales 5G en América del Norte se expandan a una CAGR del 24,26% hasta 2031.
- Por función de red, la función de plano de usuario representó el 22,10% de la participación del mercado de redes centrales 5G en América del Norte en 2025, mientras que se proyecta que la función de exposición de red se expanda a una CAGR del 27,98% hasta 2031.
- Por país, los Estados Unidos representaron el 86,50% de la participación del mercado de redes centrales 5G en América del Norte en 2025, mientras que se proyecta que México se expanda a una CAGR del 21,30% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Redes Centrales 5G en América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Las Implementaciones de 5G Autónomo Alcanzan un Punto de Inflexión | +4.8% | Estados Unidos como principal, Canadá como secundario | Corto plazo (≤ 2 años) |
| Adopción de Núcleo Nativo en la Nube entre los Operadores de América del Norte | +3.9% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Demanda de 5G Privado Empresarial en Manufactura y Logística | +2.7% | Estados Unidos como principal, con ganancias tempranas en los corredores industriales de Ontario, Canadá | Mediano plazo (2-4 años) |
| Requisitos de Corte de Red para Servicios de Misión Crítica | +2.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Los Programas de Open RAN e Interoperabilidad Requieren Arquitecturas de Núcleo Flexibles | +1.6% | Estados Unidos, incluido el programa NSF PAWR y el ecosistema CBRS | Largo plazo (≥ 4 años) |
| Automatización Impulsada por IA y Modernización del Control de Políticas | +1.4% | Operadores de Nivel 1 de Estados Unidos, con efecto secundario en Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Implementaciones de 5G Autónomo Alcanzan un Punto de Inflexión
AT&T y Verizon lanzaron núcleos autónomos a finales de 2025, uniéndose a T-Mobile y otorgando a los 3 operadores de Nivel 1 de los Estados Unidos servicios autónomos diferenciados comercialmente. Este cambio aumentó la presión para migrar suscriptores y el desarrollo de servicios hacia arquitecturas autónomas. AT&T describió su plataforma como una arquitectura abierta y virtualizada que funciona en Microsoft Azure y en sus propios centros de datos. VTel Wireless seleccionó a Ericsson en marzo de 2026 para un núcleo 5G de modo dual y una red de acceso por radio que admite itinerancia de Voz sobre Nueva Radio autónoma de extremo a extremo con proveedores nacionales. Esto demuestra que el mercado de redes centrales 5G en América del Norte se está extendiendo más allá de los grandes operadores urbanos. ATIS identificó el espectro dedicado limitado y la economía restante de las actualizaciones no autónomas como barreras importantes para los operadores más pequeños.
Adopción de Núcleo Nativo en la Nube entre los Operadores de América del Norte
La adopción del núcleo nativo en la nube ha progresado de un objetivo estratégico a un modelo operativo entre los principales operadores regionales. El software puede implementarse en infraestructura compatible con Kubernetes, lo que amplía la base de proveedores para incluir proveedores de software, integradores de sistemas y proveedores de plataformas en la nube. Ericsson lanzó su plataforma de Núcleo 5G como Servicio bajo Demanda con Google Cloud en junio de 2025.[1]Ericsson y Google Cloud, "Ericsson y Google Cloud se unen para ofrecer un Núcleo 5G como Servicio de grado operador, construido con IA en la base," Google Cloud Press Corner, googlecloudpresscorner.com Boost Mobile implementó el Núcleo de Voz 5G nativo en la nube de Nokia en una nube pública en marzo de 2025 y consolidó múltiples funciones de voz IMS en 1 función de red nativa en la nube. Mavenir informó que el 82% de los operadores encuestados operaban núcleos nativos en la nube o planeaban hacerlo antes de finales de 2026. El mercado de redes centrales 5G en América del Norte tiene, por lo tanto, una gama más amplia de modelos de implementación, pero los operadores aún necesitan las habilidades para gestionarlos.
Demanda de 5G Privado Empresarial en Manufactura y Logística
El 5G privado está pasando de pilotos limitados a programas de infraestructura de múltiples sitios, particularmente en manufactura y logística. El espectro del Servicio de Radio de Banda Ancha para Ciudadanos otorga a las empresas de los Estados Unidos una ventaja de costos para la implementación privada en comparación con los países que requieren licencias de espectro industrial premium. NTT DATA anunció en febrero de 2026 que la red 5G privada de Cargill había alcanzado 50 sitios, en gran parte en los Estados Unidos. El programa apoya la robótica conectada, la automatización y las operaciones digitales, con más sitios planificados durante 2026. Estas implementaciones requieren plataformas de núcleo autónomo dedicadas en lugar de simplemente desviar el tráfico de consumidores de las redes públicas. La manufactura, la energía y los servicios públicos, el transporte y la logística, la seguridad pública y los servicios de emergencia, y las ciudades inteligentes y los municipios crean requisitos separados de integración y soporte para el mercado de redes centrales 5G en América del Norte.
Requisitos de Corte de Red para Servicios de Misión Crítica
El corte de red se está convirtiendo en una característica comercial para las comunicaciones de misión crítica, con la seguridad pública como el caso de uso más visible. AT&T y la Autoridad de Red de Primeros Respondedores activaron un núcleo 5G autónomo dedicado de FirstNet en julio de 2026. El núcleo está físicamente separado de la infraestructura comercial de AT&T y sirve a más de 27.500 agencias de seguridad pública y 5,5 millones de conexiones en los 56 estados y territorios de los Estados Unidos. La inversión superó los 8 mil millones de USD, incluido un contrato de red de 6,3 mil millones de USD y un compromiso de 2 mil millones de USD anunciado en marzo de 2026. AT&T, Verizon y T-Mobile ahora ofrecen productos de segmento de misión crítica diferenciados, lo que aumenta la necesidad de trabajo en estándares e interoperabilidad hasta 2031. Rogers, Bell y Telus probaron aplicaciones de corte de red para transmisión, seguridad pública y primeros respondedores durante 2025, mientras que el núcleo autónomo avanzado 5G+ de Bell admite la futura diferenciación de servicios.[2]Bell Canada, "Bell presenta 5G+ Advanced, su red más rápida y avanzada hasta la fecha," BCE Newsroom, bce.ca
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Modernización del Núcleo | -2.8% | Operadores regionales de Estados Unidos, operadores de nivel medio de Canadá, todos los operadores de México | Corto plazo (≤ 2 años) |
| Complejidad de Integración del EPC Heredado | -2.1% | Operadores de Estados Unidos y Canadá que ejecutan pilas paralelas de EPC y 5GC | Mediano plazo (2-4 años) |
| Escasez de Habilidades Nativas en la Nube en Operaciones de Telecomunicaciones | -1.3% | Mercados de operadores principales de Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Restricciones de Seguridad, Soberanía y Cumplimiento | -1.0% | Marcos de la FCC y el DOJ de Estados Unidos, regulaciones de espectro y datos de la CRT de México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Modernización del Núcleo
La modernización del núcleo ejerce presión sobre los operadores de todos los tamaños para reducir los costos de capital y operativos. Los operadores regionales y rurales a menudo enfrentan costos de integración por sitio similares a los de los operadores de Nivel 1, a pesar de tener bases de suscriptores más pequeñas. Ejecutar pilas de Núcleo de Paquetes Evolucionado y núcleo 5G durante una migración de varios años también puede aumentar los costos de soporte posteriores a la migración. México enfrenta mayor incertidumbre porque el Congreso establece las tarifas de espectro anualmente. AT&T México indicó que podría no participar en la próxima subasta de espectro 5G industrial. Mavenir encontró que la adopción autónoma planificada depende de que los proveedores proporcionen evidencia creíble del costo total de propiedad para la migración al núcleo nativo en la nube.
Complejidad de Integración del EPC Heredado
Las redes paralelas de Núcleo de Paquetes Evolucionado y núcleo 5G hacen que los cronogramas de migración sean más difíciles de ejecutar. Ericsson señaló que la migración de EPS a 5GS requiere que los datos de usuario y las políticas admitan 2 redes mientras se mantienen los servicios de itinerancia entrante. Telus construyó su propia pila nativa en la nube para mantener la coherencia en un entorno de múltiples proveedores, lo que demuestra el esfuerzo de ingeniería necesario para migrar clientes heredados sin reducir la calidad del servicio. Una plataforma en la nube de un solo proveedor puede simplificar las operaciones, pero también puede aumentar la dependencia del proveedor. Un entorno de nube horizontal mejora la flexibilidad, pero aumenta los requisitos de diseño y habilidades. Las reglas de seguridad de la cadena de suministro de autorización de equipos de la Comisión Federal de Comunicaciones añaden otra consideración de cumplimiento a la selección de proveedores.[3]Comisión Federal de Comunicaciones, "Protección contra amenazas a la seguridad nacional para la cadena de suministro de comunicaciones a través del Programa de Autorización de Equipos," Registro Federal, federalregister.gov
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Servicios Apuntan a un Cambio hacia Operaciones Gestionadas
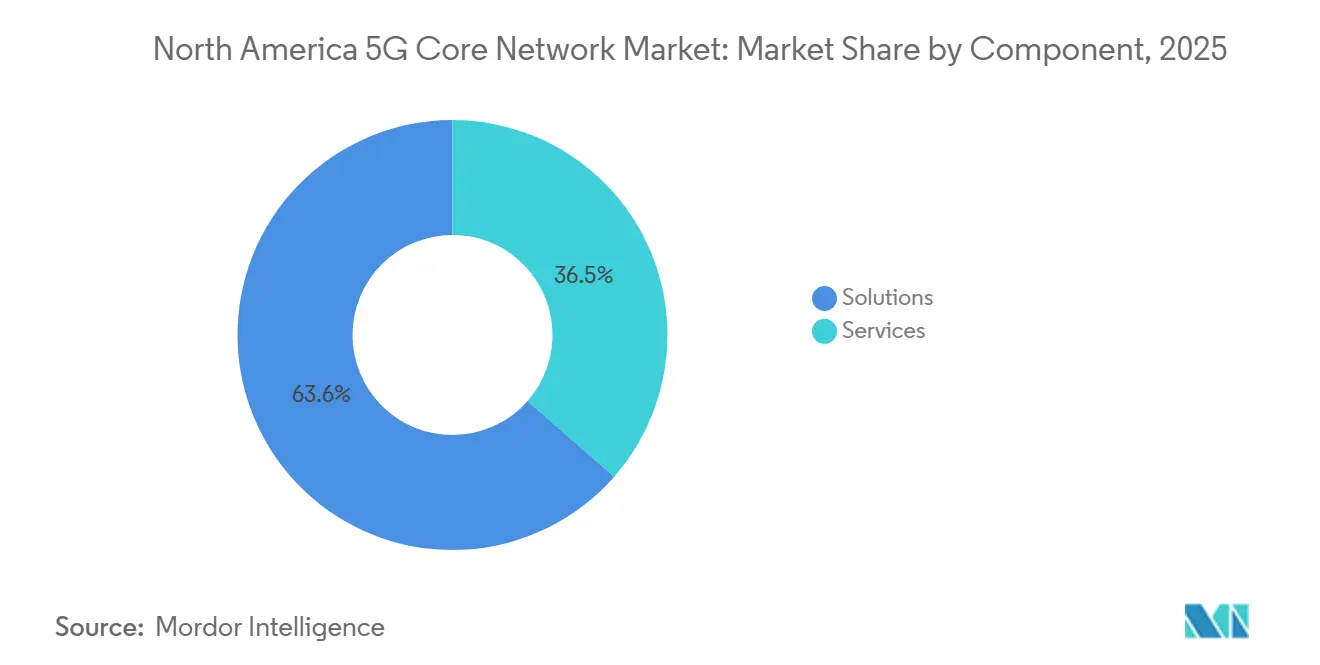
Las soluciones representaron el 63,55% de los ingresos del mercado de redes centrales 5G en América del Norte en 2025. El segmento incluye software de núcleo de paquetes, infraestructura de virtualización de funciones de red y plataformas de orquestación y gestión. Su posición reflejó el gasto liderado por software en las implementaciones autónomas de Nivel 1 de AT&T, Verizon, T-Mobile, Bell, Rogers y Telus. El software de núcleo de paquetes siguió siendo central porque los operadores necesitan funciones de red nativas en la nube para reemplazar los sistemas heredados basados en hardware.
Se proyecta que los servicios en el mercado de redes centrales 5G en América del Norte se expandan a una CAGR del 21,21% hasta 2031. El segmento abarca integración e implementación, consultoría y asesoramiento, y soporte y mantenimiento. Los núcleos autónomos nativos en la nube requieren actualizaciones de software frecuentes, mientras que los operadores continúan enfrentando una escasez de habilidades de operaciones nativas en la nube. Ericsson acordó en abril de 2025 implementar y operar un núcleo 5G de modo dual para GCI Communication Corp en Alaska, incluida tecnología de núcleo en la nube, herramientas de IA y gestión continua de la red. Se espera que la demanda de soporte y mantenimiento continúe a medida que los operadores retiren los sistemas paralelos de Núcleo de Paquetes Evolucionado.


Por Modelo de Implementación: El Control Local Compite con la Flexibilidad de la Nube Pública
Las implementaciones locales/dedicadas representaron el 51,95% de los ingresos del mercado de redes centrales 5G en América del Norte en 2025. Los operadores y las empresas seleccionaron este modelo cuando requerían baja latencia, cumplimiento en el manejo de datos y control de la infraestructura. Las implementaciones dedicadas son particularmente relevantes para entornos de fábrica con requisitos estrictos de nivel de servicio. La estrategia de Red de Borde Inteligente de Verizon refleja su preferencia por la propiedad de extremo a extremo en áreas críticas del núcleo y la autonomía de Nivel 4.
Se proyecta que la Nube Pública en el mercado de redes centrales 5G en América del Norte se expanda a una CAGR del 24,76% hasta 2031. AT&T implementó su núcleo autónomo nacional en Microsoft Azure en octubre de 2025, ejecutando más de 60 funciones de red en contenedores para cientos de millones de suscriptores. Esta implementación demostró que la infraestructura de nube pública puede cumplir con los requisitos de escala y confiabilidad de Nivel 1. La plataforma de Ericsson con Google Cloud ofrece a los operadores una opción gestionada cuando la capacidad interna de ingeniería en la nube es limitada. La Nube Híbrida y de Borde de Telco combina infraestructura local con orquestación nativa en la nube y es relevante para los operadores canadienses y mexicanos de nivel medio, ayudándoles a reemplazar los sistemas heredados de núcleo de paquetes.
Por Usuario Final: El 5G Privado Empresarial Añade Demanda Más Allá de los Operadores
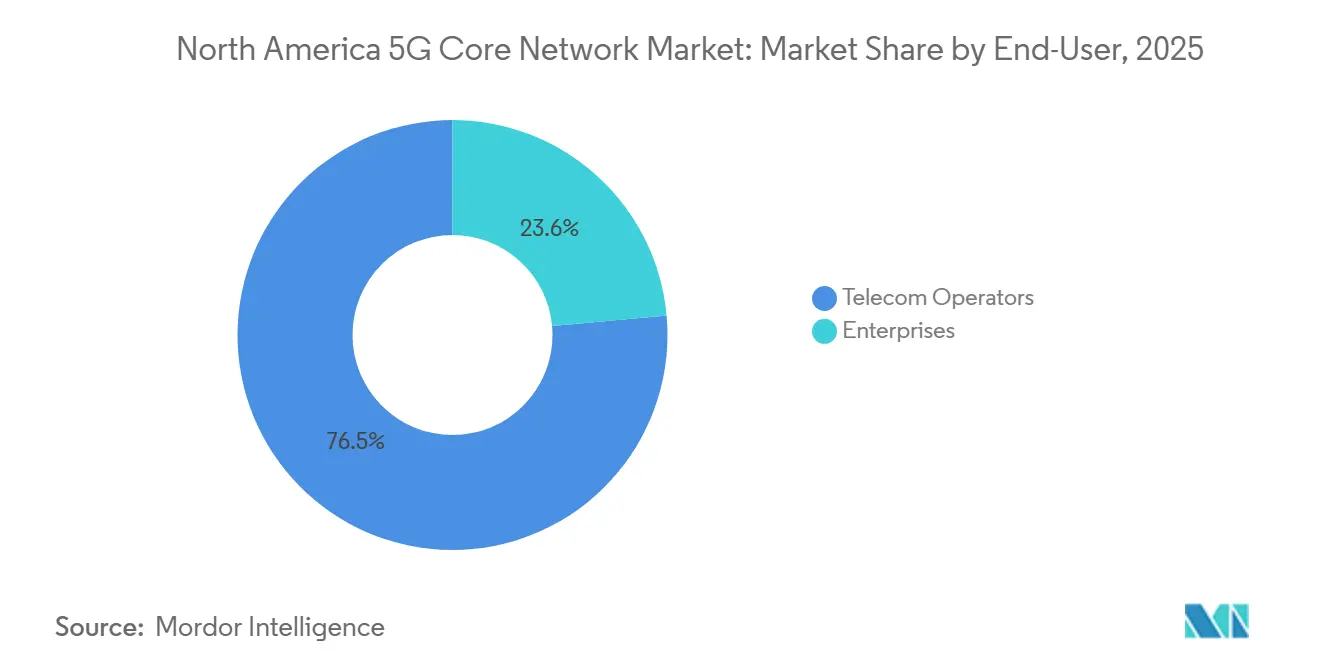
Los Operadores de Telecomunicaciones representaron el 76,45% de los ingresos del mercado de redes centrales 5G en América del Norte en 2025. Este resultado reflejó el gasto liderado por los operadores durante el primer ciclo de construcción autónoma. El grupo incluye operadores de Nivel 1 y operadores regionales que adquieren funciones de red, operaciones gestionadas, licencias de orquestación y gestión del ciclo de vida. La distribución de la Función de Plano de Usuario, la modernización de la Función de Control de Políticas y el corte de red siguen siendo áreas importantes del gasto de los operadores.
Se proyecta que las Empresas en el mercado de redes centrales 5G en América del Norte se expandan a una CAGR del 24,26% hasta 2031. La manufactura y la logística son las áreas de implementación empresarial más desarrolladas. NTT DATA informó que Cargill redujo los costos de cableado e instalación en un 70% en comparación con una infraestructura Wi-Fi comparable en su programa de 5G privado de 50 sitios. La energía y los servicios públicos utilizan el 5G privado para el monitoreo remoto y la automatización, mientras que el transporte y la logística lo utilizan para el seguimiento de activos y la infraestructura de vehículos autónomos. La seguridad pública, las agencias de emergencia, las ciudades inteligentes y los municipios lo utilizan para sistemas de misión crítica y de alta densidad de sensores, respaldados por las especificaciones de las versiones 15-17 de 3GPP y los marcos de la Alianza O-RAN.
Por Función de Red: La UPF Soporta el Tráfico y la NEF Habilita la Exposición de Servicios
La Función de Plano de Usuario representó el 22,10% de los ingresos del mercado de redes centrales 5G en América del Norte en 2025. Todo núcleo autónomo la requiere para el anclaje de sesiones del plano de datos, el enrutamiento de tráfico y la aplicación de la calidad de servicio. Los operadores añaden instancias de borde distribuidas a medida que aumentan los suscriptores autónomos y el tráfico de datos, lo que reduce la latencia para las aplicaciones empresariales y de consumo. NEC demostró en febrero de 2026 que la IA agéntica podía gestionar el ciclo de vida completo de la Función de Plano de Usuario, desde el diseño hasta el monitoreo operativo, y reducir el tiempo de implementación de varias semanas a horas.
Se proyecta que la Función de Exposición de Red se expanda a una CAGR del 27,98% hasta 2031. Expone controles de calidad de servicio, servicios de localización y análisis de red a través de interfaces de programación de aplicaciones estandarizadas. T-Mobile esbozó planes para 2026 para permitir a los clientes empresariales crear segmentos de red de extremo a extremo mediante aprovisionamiento basado en API. La Función de Control de Políticas nativa en la nube de Oracle admite canalizaciones de implementación continua y la migración de políticas de 4G a 5G. La Función de Gestión de Acceso y Movilidad, la Función de Gestión de Sesiones, la Función de Selección de Segmento de Red, la Gestión Unificada de Datos, la Función de Servidor de Autenticación, la Función de Repositorio de Red y la Función de Aplicación proporcionan roles relacionados de plano de control y gestión de datos.
Análisis Geográfico
Los Estados Unidos representaron el 86,50% de la participación del mercado de redes centrales 5G en América del Norte en 2025. Las implementaciones autónomas a nivel nacional por parte de los 3 operadores de Nivel 1 respaldaron su posición. La inversión federal en el núcleo para primeros respondedores superó los 8 mil millones de USD. El país también cuenta con el mayor flujo de proyectos de 5G privado de la región. FirstNet activó un núcleo 5G autónomo dedicado en julio de 2026 para más de 27.500 agencias en los 56 estados y territorios. El espectro del Servicio de Radio de Banda Ancha para Ciudadanos también reduce los costos de entrada al 5G privado para las empresas.
Canadá mantuvo la segunda posición regional más grande en 2025. Bell lanzó su red 5G+ Advanced en un nuevo núcleo autónomo en marzo de 2026. Proporcionó velocidades de descarga máximas teóricas de 4,3 Gbps en el Área Metropolitana de Toronto y Hamilton. Telus continuó su migración al núcleo de Ericsson y desarrolló una pila de orquestación nativa en la nube para un entorno de múltiples proveedores. Samsung implementó un núcleo 5G No Autónomo y una Pasarela de Núcleo LTE 4G para Videotron en febrero de 2026. Bell y Nokia también ampliaron su asociación de Cloud RAN y Open RAN en febrero de 2025.
Se proyecta que México se expanda a una CAGR del 21,30% hasta 2031. La etapa más temprana de modernización del núcleo deja un margen sustancial para que los operadores pasen de arquitecturas no autónomas a autónomas. América Móvil informó que Telcel terminó 2025 con una cobertura 5G que alcanzaba al 60% de la población de México. AT&T México mantuvo cobertura 5G en 56 ciudades, mientras que Movistar salió del país, con AT&T convirtiéndose en su sucesor. Los altos costos del espectro siguen siendo una barrera estructural, como lo documenta la GSMA. La subasta de espectro 5G industrial planificada podría apoyar la implementación de redes privadas, pero se espera que la política de espectro afecte la inversión hasta 2028.
Panorama Competitivo
El mercado de redes centrales 5G en América del Norte combina una base instalada concentrada entre los proveedores de infraestructura establecidos con una competencia creciente de los proveedores de software nativo en la nube. Ericsson y Nokia tienen posiciones amplias con los grandes operadores, mientras que Samsung tiene una posición significativa a través de Verizon y su implementación de Videotron en febrero de 2026 en Canadá. Ericsson apoya el núcleo autónomo alojado en Azure de AT&T y aseguró contratos con VTel Wireless y GCI Communication Corp en 2026 y 2025. Nokia mantuvo relevancia en el software de núcleo a través de su Suite de Comunicaciones Nativa en la Nube, como lo demuestra la implementación del Núcleo de Voz 5G nativo en la nube de Boost Mobile en marzo de 2025.
Mavenir se asoció con TextNow en febrero de 2026 para proporcionar un núcleo nativo en la nube y una pila de sistema de soporte empresarial móvil para un operador de red móvil virtual de los Estados Unidos con 8 millones de usuarios. También recibió la certificación BSI NESAS para su Función de Repositorio de Red de Núcleo de Paquetes 5G en junio de 2026. NEC demostró IA agéntica para la gestión del ciclo de vida de la Función de Plano de Usuario en febrero de 2026, convirtiendo la automatización habilitada por IA en un área visible de competencia. Cisco Systems, Oracle y Hewlett Packard Enterprise proporcionan plataformas de políticas, seguridad y redes privadas para necesidades adyacentes de operadores y empresas. Estas posiciones muestran que la competencia se produce a nivel de software, nube, integración y función de red.
Parallel Wireless, Druid Software y Athonet se centran en implementaciones especializadas de redes privadas empresariales. Su posición a largo plazo depende de la integración con entornos de núcleo 5G más amplios a través de API abiertas e interoperabilidad con la Alianza O-RAN. Ribbon Communications y Ciena operan en áreas de núcleo de voz y transporte óptico que se conectan cada vez más con núcleos unificados nativos en la nube. Los proveedores establecidos conservan ventajas derivadas de las relaciones instaladas, mientras que los proveedores centrados en software pueden competir donde los operadores priorizan la portabilidad, la automatización o la integración especializada.
Líderes de la Industria de Redes Centrales 5G en América del Norte
Telefonaktiebolaget LM Ericsson
Nokia Corporation
Amdocs Limited
Cisco Systems, Inc.
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: AT&T y Ericsson anunciaron una iniciativa de implementación de espectro de 600 MHz utilizando radios de doble banda con tecnología de enlace ascendente de 8 receptores (8RX), apoyando la hoja de ruta de capacidad de red para la era de IA de AT&T con el gasto de capital incorporado en la orientación financiera del segundo trimestre de 2026 de AT&T.
- Julio de 2026: AT&T y la Autoridad de Red de Primeros Respondedores activaron el núcleo 5G SA dedicado de FirstNet a nivel nacional, físicamente aislado de la infraestructura comercial de AT&T, sirviendo a más de 27.500 agencias de seguridad pública y aproximadamente 5,5 millones de conexiones en los 56 estados y territorios de los Estados Unidos, respaldado por un compromiso de 2 mil millones de USD entre el Departamento de Comercio y AT&T en marzo de 2026.
- Junio de 2026: Mavenir recibió la certificación de seguridad BSI NESAS de Alemania para su Función de Repositorio de Red de Núcleo de Paquetes 5G, convirtiéndose en el primer proveedor de software de red de nivel 1 en alcanzar este hito bajo los requisitos obligatorios que entraron en vigor el 1 de enero de 2026, en virtud de la Ley de Telecomunicaciones de Alemania.
- Mayo de 2026: T-Mobile y Ericsson avanzaron el Planificador Nativo de IA con Adaptación de Enlace a ensayos comerciales a gran escala en tráfico 5G Advanced en vivo, mejorando la eficiencia espectral en el primer operador de los Estados Unidos en lograr la implementación de 5G Advanced a nivel nacional.


Alcance del Informe del Mercado de Redes Centrales 5G en América del Norte
El mercado de redes centrales 5G en América del Norte comprende soluciones de red central basadas en software y servicios asociados que permiten la implementación, gestión, orquestación y operación de redes 5G autónomas y nativas en la nube en entornos de telecomunicaciones y empresariales en los Estados Unidos, Canadá y México. Los ingresos del mercado se generan a través de la venta, licencia y suscripción de software de núcleo de paquetes, infraestructura de virtualización de funciones de red, soluciones de orquestación y gestión, y funciones de red 5G, junto con servicios de integración e implementación, consultoría, soporte y mantenimiento prestados en implementaciones locales, de nube pública, híbridas y de nube de borde de telco.
El informe del mercado de redes centrales 5G en América del Norte está segmentado por componente (soluciones (software de núcleo de paquetes, infraestructura de virtualización de funciones de red, y orquestación y gestión) y servicios (integración e implementación, consultoría y asesoramiento, y soporte y mantenimiento)), modelo de implementación (local/dedicado, nube pública e híbrido y nube de borde de telco), usuario final (operadores de telecomunicaciones y empresas (manufactura, energía y servicios públicos, transporte y logística, seguridad pública y emergencias, y ciudades inteligentes y municipios)), función de red (función de exposición de red (NEF), función de plano de usuario (UPF), función de aplicación (AF), gestión unificada de datos (UDM), función de gestión de sesiones (SMF), función de selección de segmento de red (NSSF), función de control de políticas (PCF), función de repositorio de red (NRF), función de servidor de autenticación (AUSF) y función de gestión de acceso y movilidad (AMF)), y país (Estados Unidos, Canadá y México). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Soluciones | Software de Núcleo de Paquetes |
| Infraestructura de Virtualización de Funciones de Red | |
| Orquestación y Gestión | |
| Servicios | Integración e Implementación |
| Consultoría y Asesoramiento | |
| Soporte y Mantenimiento |
| Local/Dedicado |
| Nube Pública |
| Híbrido y Nube de Borde de Telco |
| Operadores de Telecomunicaciones | |
| Empresas | Manufactura |
| Energía y Servicios Públicos | |
| Transporte y Logística | |
| Seguridad Pública y Emergencias | |
| Ciudades Inteligentes y Municipios |
| Función de Exposición de Red (NEF) |
| Función de Plano de Usuario (UPF) |
| Función de Aplicación (AF) |
| Gestión Unificada de Datos (UDM) |
| Función de Gestión de Sesiones (SMF) |
| Función de Selección de Segmento de Red (NSSF) |
| Función de Control de Políticas (PCF) |
| Función de Repositorio de Red (NRF) |
| Función de Servidor de Autenticación (AUSF) |
| Función de Gestión de Acceso y Movilidad (AMF) |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Soluciones | Software de Núcleo de Paquetes |
| Infraestructura de Virtualización de Funciones de Red | ||
| Orquestación y Gestión | ||
| Servicios | Integración e Implementación | |
| Consultoría y Asesoramiento | ||
| Soporte y Mantenimiento | ||
| Por Modelo de Implementación | Local/Dedicado | |
| Nube Pública | ||
| Híbrido y Nube de Borde de Telco | ||
| Por Usuario Final | Operadores de Telecomunicaciones | |
| Empresas | Manufactura | |
| Energía y Servicios Públicos | ||
| Transporte y Logística | ||
| Seguridad Pública y Emergencias | ||
| Ciudades Inteligentes y Municipios | ||
| Por Función de Red | Función de Exposición de Red (NEF) | |
| Función de Plano de Usuario (UPF) | ||
| Función de Aplicación (AF) | ||
| Gestión Unificada de Datos (UDM) | ||
| Función de Gestión de Sesiones (SMF) | ||
| Función de Selección de Segmento de Red (NSSF) | ||
| Función de Control de Políticas (PCF) | ||
| Función de Repositorio de Red (NRF) | ||
| Función de Servidor de Autenticación (AUSF) | ||
| Función de Gestión de Acceso y Movilidad (AMF) | ||
| Por País | Estados Unidos | |
| Canadá | ||
| México | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de redes centrales 5G en América del Norte?
El tamaño del mercado de redes centrales 5G en América del Norte se estima en 1,65 mil millones de USD en 2026 y se proyecta que alcance los 4,07 mil millones de USD en 2031.
¿Qué está impulsando la demanda de núcleos 5G autónomos en América del Norte?
Las implementaciones autónomas a nivel nacional, los programas de 5G privado, la adopción nativa en la nube y el corte de red de misión crítica están apoyando la demanda.
¿Qué componente se está expandiendo más rápido hasta 2031?
Se proyecta que los Servicios se expandan a una CAGR del 21,21%, respaldados por la integración, las operaciones gestionadas y las necesidades continuas de soporte.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la Nube Pública se expanda a una CAGR del 24,76% hasta 2031 a medida que los operadores utilizan plataformas de núcleo nativo en la nube gestionadas.
¿Qué usuario final se está expandiendo más rápido?
Se proyecta que las Empresas se expandan a una CAGR del 24,26%, con la manufactura y la logística entre los casos de uso más maduros.
¿Qué país se espera que se expanda más rápido?
Se proyecta que México se expanda a una CAGR del 21,30% hasta 2031 a medida que sus operadores pasan de núcleos no autónomos a autónomos.
Última actualización de la página el:



