
Tamanho e Participação do Mercado de Adesivos para Não Tecidos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.63 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Adesivos para Não Tecidos por Mordor Intelligence
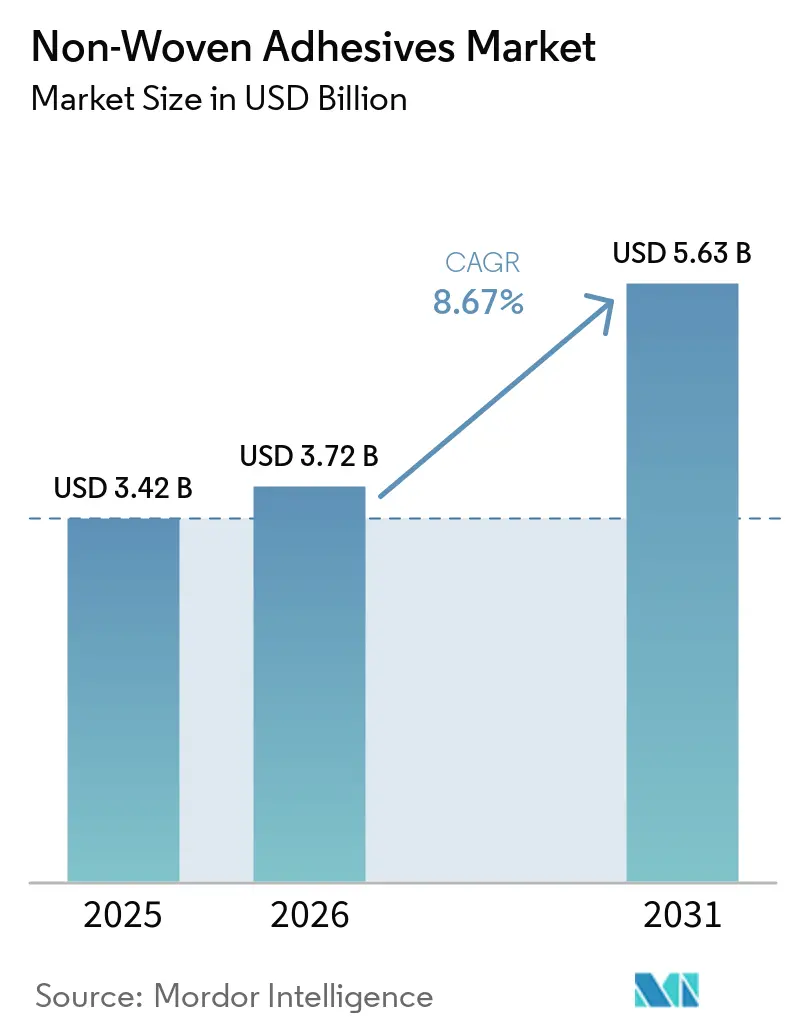
O tamanho do Mercado de Adesivos para Não Tecidos foi avaliado em 3,42 bilhões de USD em 2025 e estima-se que cresça de 3,72 bilhões de USD em 2026 para atingir 5,63 bilhões de USD até 2031, a um CAGR de 8,67% durante o período de previsão (2026-2031). Os produtos de higiene descartáveis continuam sendo a principal base de demanda, pois os adesivos sustentam a integridade estrutural, o conforto e a produção contínua em fraldas e produtos relacionados. A demanda está se expandindo à medida que os consumidores em regiões em desenvolvimento migram de produtos de pano reutilizáveis para formatos descartáveis. Designs premium de higiene também utilizam mais zonas de aplicação de adesivo, mesmo quando o produto acabado se torna mais leve e fino. Esse padrão sustenta a demanda de adesivos por unidade e oferece aos fornecedores espaço para desenvolver produtos com menor odor, menor temperatura e compatíveis com a pele. Os não tecidos médicos fornecem uma fonte mais estável de demanda, pois os padrões de aquisição e os contratos mais longos podem compensar parcialmente a pressão sobre as margens nas aplicações de higiene.
Principais Conclusões do Relatório
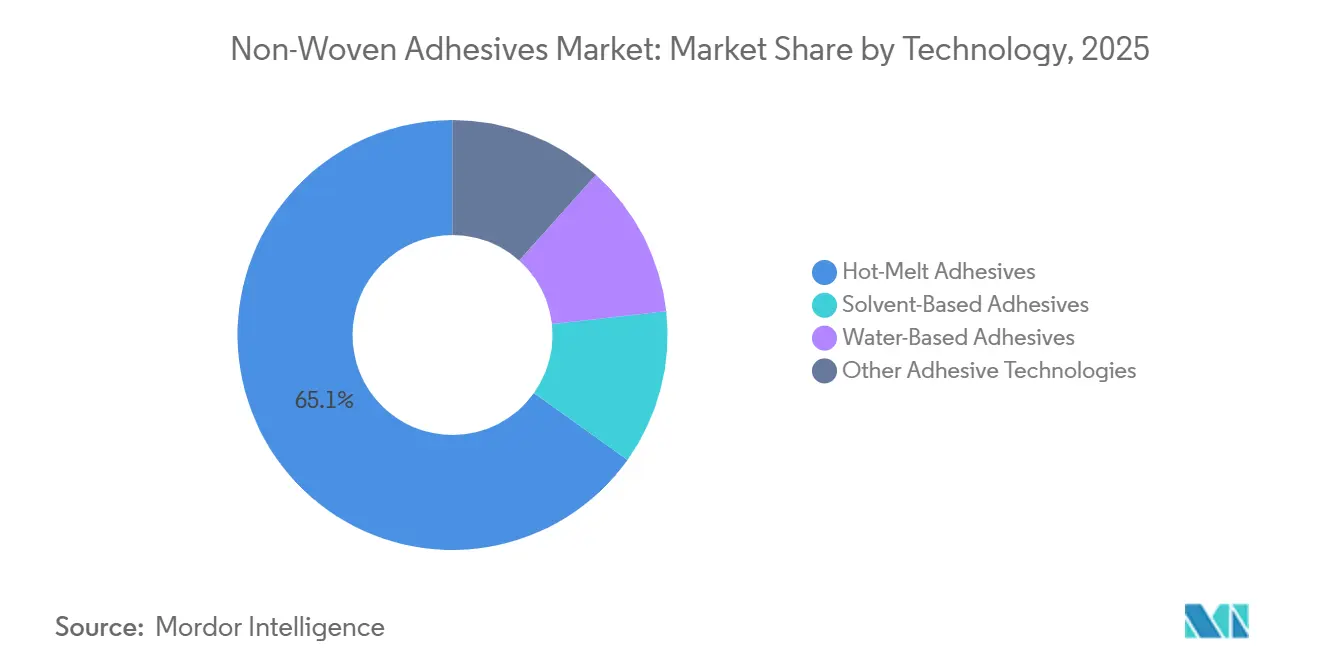
- Por tecnologia, os adesivos termofusíveis detinham 65,13% da participação do Mercado de Adesivos para Não Tecidos em 2025 e estão projetados para avançar a um CAGR de 9,14% até 2031.
- Por tipo de polímero, os copolímeros em bloco estirênicos detinham 70,45% da participação do Mercado de Adesivos para Não Tecidos em 2025, enquanto a poli alfa olefina amorfa está projetada para avançar a um CAGR de 9,43% até 2031.
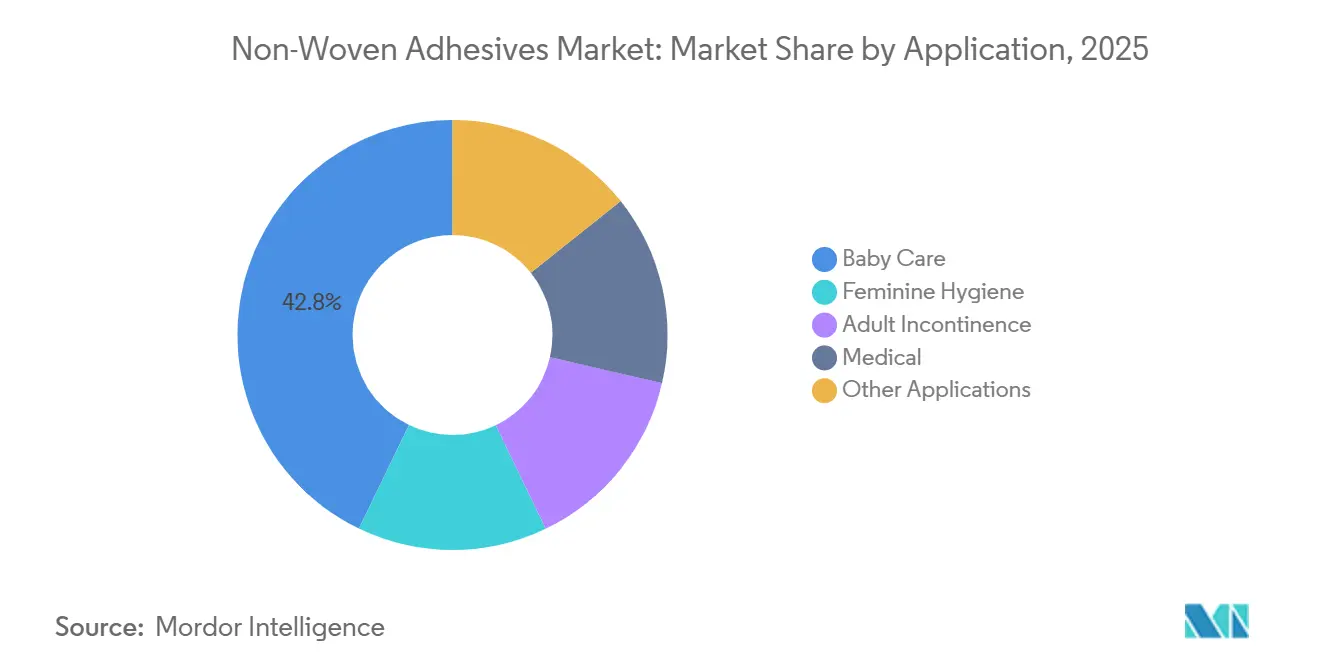
- Por aplicação, os cuidados com bebês detinham 42,84% da participação do Mercado de Adesivos para Não Tecidos em 2025, enquanto a incontinência adulta está projetada para avançar a um CAGR de 9,56% até 2031.
- Por geografia, a Ásia-Pacífico detinha 33,26% da participação do Mercado de Adesivos para Não Tecidos em 2025 e está projetada para avançar a um CAGR de 9,37% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Adesivos para Não Tecidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão do Consumo de Higiene Descartável | +2.1% | Global, com maior intensidade na Ásia-Pacífico, Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Crescimento da Fabricação de Higiene de Alta Velocidade | +1.6% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2–4 anos) |
| Crescente Adoção de Produtos para Incontinência Adulta | +1.2% | Global, com concentração na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Aumento do Consumo de Não Tecidos Médicos | +0.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2–4 anos) |
| Premiumização de Produtos de Higiene Finos e Confortáveis | +0.5% | América do Norte, Europa, Japão, China | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Consumo de Higiene Descartável
As taxas de natalidade no Sul da Ásia, no Sudeste Asiático, na África Subsaariana e em partes da América Latina sustentam a demanda contínua por produtos de higiene descartáveis. A penetração de fraldas na Índia permaneceu abaixo de 30%, enquanto a Indonésia e as Filipinas juntas representavam quase 300 milhões de consumidores migrando para formatos modernos de higiene à medida que a renda e o acesso ao varejo melhoravam. Essa base de consumidores em expansão sustenta o Mercado de Adesivos para Não Tecidos, pois cada produto descartável requer uma colagem confiável em várias camadas de material. Fraldas premium de núcleo fino comumente utilizam de 8 a 12 zonas de aplicação de adesivo para colagem da camada superior, estabilização do núcleo, fixação elástica e construção da cintura. Essa maior intensidade de adesivo significa que a demanda em valor pode crescer mais rapidamente do que as remessas unitárias no Mercado de Adesivos para Não Tecidos.
Crescimento da Fabricação de Higiene de Alta Velocidade
As linhas modernas de fabricação de fraldas podem operar acima de 1.000 unidades por minuto, o que favorece os sistemas termofusíveis que solidificam rapidamente e mantêm a consistência da colagem. Uma linha de conversão de alta velocidade pode exigir de 15 milhões a 25 milhões de USD em capital, tornando as paralisações não planejadas relacionadas a adesivos onerosas para os fabricantes. Esse requisito operacional fortalece a posição do Mercado de Adesivos para Não Tecidos dos fornecedores que oferecem suporte de linha, engenharia de aplicação e arranjos de fornecimento confiáveis. A Henkel AG & Co. KGaA apresentou seu sistema EasyFlow na INDEX 2026, combinando embalagem mini-chub e alimentação automatizada para suportar a produção contínua com menos manuseio manual. Novas linhas de alta velocidade na ASEAN e no Sul da Ásia podem aumentar o rendimento de adesivos muito além da produção de linhas legadas menores. A linha Full-Care 5000 da H.B. Fuller Company foi projetada para suportar a colagem em químicas à base de borracha e à base de olefina, ajudando os conversores a gerenciar mudanças de substrato sem interromper a produção.
Crescente Adoção de Produtos para Incontinência Adulta
A população global com 65 anos ou mais ultrapassou 761 milhões em 2025, fornecendo uma base de demanda duradoura para produtos de incontinência adulta[1]Organização Mundial da Saúde, "Diretrizes de Cuidados Integrados para Pessoas Idosas sobre Intervenções em Nível Comunitário para Gerenciar Declínios na Capacidade Intrínseca," Organização Mundial da Saúde, who.in. Os produtos para incontinência adulta precisam de adesivos que possam manter o desempenho durante períodos de uso de 8 a 12 horas. Seus requisitos de baixo odor, baixa sensibilização e resistência à umidade são mais rigorosos do que os de muitos produtos para cuidados com bebês. Os designs de calça também requerem zonas de colagem adicionais para cintas elásticas e construção da peça. A H.B. Fuller Company identificou a incontinência adulta como a categoria de higiene de varejo global de crescimento mais rápido em 2024, com valor real crescendo 3,1%. Essas necessidades ajudam a explicar por que essa aplicação está crescendo mais rapidamente do que o Mercado de Adesivos para Não Tecidos em geral.
Aumento do Consumo de Não Tecidos Médicos
A demanda por não tecidos médicos está ligada ao uso de serviços de saúde e aos requisitos de controle de infecções, e não aos gastos discricionários dos consumidores. Os estimados 310 milhões de cirurgias de grande porte realizadas anualmente em todo o mundo criam demanda por campos cirúrgicos, aventais descartáveis, curativos e fitas médicas. Os protocolos de produtos de uso único fortaleceram o papel dos materiais não tecidos nas práticas de controle de infecções hospitalares. Os produtos de cuidados com feridas e incontinência adquiridos pelos consumidores também exigem conforto, aparência e desempenho de uso prolongado além de muitos produtos institucionais. Essas aplicações podem fornecer maior valor de adesivo onde os fornecedores atendem às especificações de contato com a pele e de desempenho. Os requisitos de biocompatibilidade da norma ISO 10993 da Organização Internacional de Normalização criam uma barreira para produtores sem capacidades estabelecidas de testes toxicológicos e regulatórios.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas à Base de Petróleo | -1.1% | Global, com maior exposição na Europa e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Conformidade Complexa com Segurança Química e Contato com a Pele | -0.6% | União Europeia, América do Norte, Japão | Médio prazo (2–4 anos) |
| Compromissos de Desempenho em Substratos Mais Finos e Recicláveis | -0.3% | União Europeia, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas à Base de Petróleo
Matérias-primas petroquímicas como estireno, propileno e resinas de tacificação à base de nafta representam uma grande parcela dos insumos de adesivos termofusíveis. Essa exposição deixa o Mercado de Adesivos para Não Tecidos vulnerável a interrupções no fornecimento que podem não seguir os movimentos dos preços do petróleo bruto. Os contratos de conversores de higiene frequentemente têm compromissos de volume de longo prazo, limitando a rapidez com que os formuladores podem repassar os aumentos de custos de insumos aos clientes. A pressão no fornecimento durante as tensões geopolíticas em 2026 aumentou a preocupação com a disponibilidade de matérias-primas C5 e C9 para a produção de tacificantes. Os adesivos termofusíveis convencionais à base de petróleo tiveram uma média de 2.200 a 3.100 USD por tonelada métrica em meados de 2025, enquanto as formulações à base de acetato de etileno e vinila variaram de 2.400 a 2.700 USD por tonelada métrica. Esses movimentos de custo podem restringir as margens e complicar o planejamento de aquisições em todo o Mercado de Adesivos para Não Tecidos.
Conformidade Complexa com Segurança Química e Contato com a Pele
Os adesivos de higiene podem permanecer próximos à pele por períodos prolongados, portanto, a segurança da formulação é um requisito central do produto. O regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) da União Europeia exige revisão contínua de substâncias de muito alta preocupação e informações relacionadas à cadeia de fornecimento[2]Comissão Europeia, "Regulamento REACH," Comissão Europeia, environment.ec.europa.eu. Cada nova listagem de substância pode levar ao rastreamento de materiais, trabalho de reformulação e documentação em toda a cadeia de fornecimento de adesivos e produtos de higiene. A restrição de junho de 2025 sobre N,N-dimetilacetamida adicionou mais requisitos de conformidade para produtos que utilizam o solvente acima do limite permitido. Produtores menores podem enfrentar um ônus administrativo mais pesado quando não dispõem de recursos regulatórios dedicados. Os programas de certificação também restringem substâncias além dos mínimos legais, aumentando o padrão prático para produtos vendidos em aplicações de higiene nórdicas e em toda a Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: Adesivos Termofusíveis Sustentam a Dominância na Fabricação de Higiene
Os adesivos termofusíveis detinham 65,13% da participação do Mercado de Adesivos para Não Tecidos em 2025 e estão projetados para expandir a um CAGR de 9,14% até 2031. Seu comportamento de solidificação rápida é adequado para a produção de higiene de alta velocidade, onde os sistemas à base de água e à base de solvente não conseguem corresponder consistentemente às velocidades de conversão industrial. As formulações termofusíveis podem suportar a colagem da camada superior, a laminação da camada traseira, a fixação elástica e a integridade do núcleo dentro da mesma família de produtos. Isso reduz o trabalho de qualificação e simplifica o gerenciamento de fornecedores para os conversores. Os adesivos à base de água atendem a uma área em desenvolvimento em cascas de fraldas laváveis e roupas íntimas menstruais reutilizáveis. Os conversores europeus e japoneses estão considerando esses sistemas onde os requisitos de circularidade e as preferências dos consumidores estão incentivando formatos de produtos reutilizáveis.
Os adesivos à base de solvente e outras tecnologias continuam a atender laminados médicos especiais, materiais de filtração e aplicações industriais de não tecidos. Esses usos requerem resistência química específica ou compatibilidade de substrato que as opções sem solvente nem sempre fornecem. O tamanho do Mercado de Adesivos para Não Tecidos para sistemas termofusíveis é sustentado por mais zonas de adesivo por produto de higiene e pela expansão das linhas de conversão de alta velocidade. Os formuladores também estão migrando para químicas de poliolefina e metaloceno que podem reduzir o teor de compostos orgânicos voláteis e funcionar com pesos de revestimento reduzidos. Em março de 2026, a Henkel AG & Co. KGaA introduziu o Technomelt DM Advance para aplicações de higiene absorvente com teor muito baixo de compostos orgânicos voláteis, baixo odor e forte colagem em baixos pesos de aplicação. Os produtos de contato com a pele e de grau médico também precisam de conformidade com a ISO 10993 e os requisitos relevantes da Administração de Alimentos e Medicamentos dos Estados Unidos, apoiando os líderes de tecnologia estabelecidos.


Por Tipo de Polímero: Copolímeros em Bloco Estirênicos Lideram a Demanda, Poli Alfa Olefina Amorfa Lidera o Crescimento
Os copolímeros em bloco estirênicos representaram 70,45% da participação do Mercado de Adesivos para Não Tecidos por tipo de polímero em 2025. Sua elasticidade, compatibilidade com substratos e cadeias de fornecimento estabelecidas sustentam o uso em uma variedade de produtos de higiene. O material pode servir às funções de construção, fixação elástica e posicionamento dentro de uma única linha de produtos. Essa flexibilidade o torna uma escolha comum em aplicações de cuidados com bebês, onde os fabricantes valorizam o amplo desempenho. O acetato de etileno e vinila está perdendo participação à medida que os conversores buscam formulações com menor odor e menor teor de compostos orgânicos voláteis para produtos de higiene mais finos. Esses requisitos de desempenho são mais difíceis para o acetato de etileno e vinila atender em pesos de aplicação abaixo de 10 gramas por metro quadrado.
A poli alfa olefina amorfa está projetada para avançar a um CAGR de 9,43% até 2031. Sua estabilidade térmica, perfil de baixo odor e menor temperatura de aplicação suportam substratos de não tecidos finos e sensíveis ao calor. A química também se adapta às necessidades de contato com a pele no Mercado de Adesivos para Não Tecidos para produtos de incontinência adulta. Temperaturas de aplicação mais baixas podem reduzir o consumo de energia na fabricação enquanto protegem a estrutura do não tecido. Outros tipos de polímeros incluem formulações à base biológica e hot melts de poliuretano reativo, que podem ganhar relevância à medida que os conversores estabelecem roteiros de reciclabilidade. O setor de Adesivos para Não Tecidos está, portanto, equilibrando plataformas de polímeros estabelecidas com materiais projetados para circularidade, menor odor e compatibilidade com a pele.
Por Aplicação: Cuidados com Bebês Ancora a Receita, Incontinência Adulta Impulsiona a Criação de Valor
Os cuidados com bebês detinham 42,84% da participação do Mercado de Adesivos para Não Tecidos em 2025, sustentados por quase 140 milhões de nascimentos globais por ano. A construção de fraldas premium aumenta a necessidade de colagem em múltiplas camadas e pontos de fixação do produto. As taxas de natalidade moderaram na China, no Japão e na Coreia do Sul, mas as calças de treinamento e os designs de núcleo fino aumentaram o valor do adesivo por unidade nesses países. Essa combinação mantém os cuidados com bebês como elemento central do Mercado de Adesivos para Não Tecidos. A higiene feminina está migrando para calças menstruais e protetores diários. Esses formatos requerem adesivos sensíveis à pressão reposicionáveis com necessidades de desempenho diferentes dos produtos convencionais de colagem de núcleo.
A incontinência adulta está projetada para avançar a um CAGR de 9,56% até 2031. Estilos de calça, designs de produtos discretos e cintas elásticas extensíveis requerem desempenho especializado de adesivo. Os sistemas de poliolefina metaloceno e de poli alfa olefina amorfa multizona podem atender aos requisitos de colagem que as formulações de commodities podem não atender de forma consistente. Testes dermatológicos, documentação de compatibilidade com a pele certificada pela ISO e resistência à umidade sustentam um valor mais alto para produtos premium. As aplicações médicas incluem curativos, campos cirúrgicos e aventais descartáveis para procedimentos. Esses produtos comandam alto valor de adesivo porque os requisitos de controle de infecções e a documentação de biocompatibilidade limitam a participação de fornecedores menos especializados.
Análise Geográfica
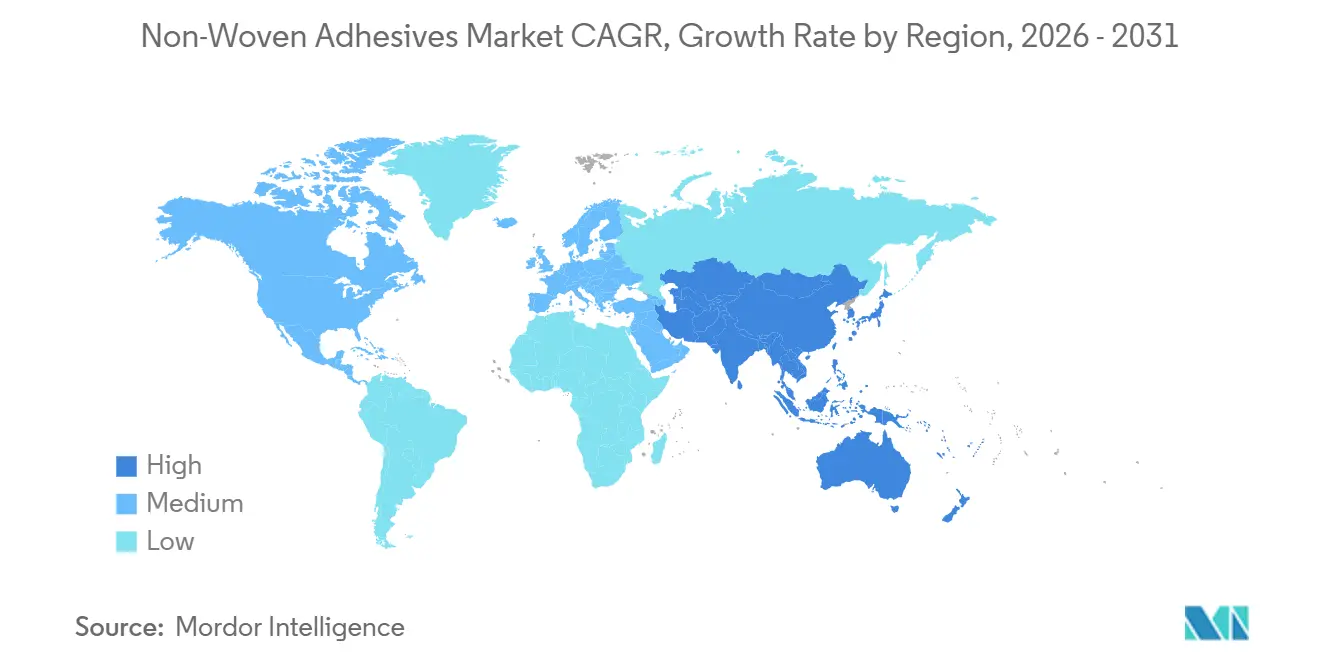
A Ásia-Pacífico detinha 33,26% da participação do Mercado de Adesivos para Não Tecidos em 2025 e está projetada para avançar a um CAGR de 9,37% até 2031. A capacidade de produção de não tecidos termicamente ligados da China atingiu 1,86 milhão de toneladas métricas em 2024. Os produtores domésticos Kangda New Material, Gaomeng New Material e Huitian New Material estão expandindo a produção de termofusíveis de nível intermediário. Seu crescimento aumenta a concorrência para os fornecedores multinacionais no segmento premium da China. A Índia acrescenta um importante incremento de demanda regional porque a penetração de fraldas permaneceu abaixo de 30% nos mercados rurais, e o país registra quase 10 milhões de nascimentos anualmente.
A América do Norte e a Europa são partes mais intensivas em valor do Mercado de Adesivos para Não Tecidos porque as especificações de produtos e a demanda médica são mais avançadas. Os conversores dos Estados Unidos adotaram precocemente hot melts de baixo odor e baixo teor de compostos orgânicos voláteis e adesivos médicos biocompatíveis, moldando as especificações de produtos em outras regiões. Os conversores europeus estão buscando adesivos que possam suportar a separação de materiais e a reciclagem à medida que os requisitos de circularidade avançam. A restrição da União Europeia sobre micropartículas de polímeros sintéticos é relevante para as discussões sobre insumos de adesivos onde materiais poliméricos podem estar envolvidos. Alemanha, França e Reino Unido permanecem como principais locais de fabricação europeus, enquanto os países nórdicos são usuários pioneiros de sistemas à base de água e à base biológica. A Arkema está investindo 130 milhões de EUR (aproximadamente 150,8 milhões de USD) em seu site em Carling, França, para instalar uma nova unidade de purificação de ácido acrílico, melhorando a eficiência energética em 25% e reduzindo a intensidade de carbono em 20%.
A América do Sul, o Oriente Médio e a África estão se expandindo à medida que a fabricação local de higiene e o poder de compra urbano crescem. O Brasil sustenta a demanda sul-americana por meio de sua base de consumidores de higiene descartável, modernização do varejo e produção doméstica de fraldas. A Henkel AG & Co. KGaA inaugurou uma instalação no Cairo, Egito, e expandiu um site nos Emirados Árabes Unidos em maio de 2025, aproximando o fornecimento dos clusters regionais de fabricação de higiene. O programa Visão 2030 da Arábia Saudita está apoiando a diversificação industrial e a nova capacidade de produção de higiene. A África do Sul fornece uma base de setor formal para a África Subsaariana, enquanto o varejo informal permanece importante em toda a região. O fornecimento local e o suporte técnico serão importantes onde os produtos de higiene de nível de valor moldam a demanda.

Cenário Competitivo
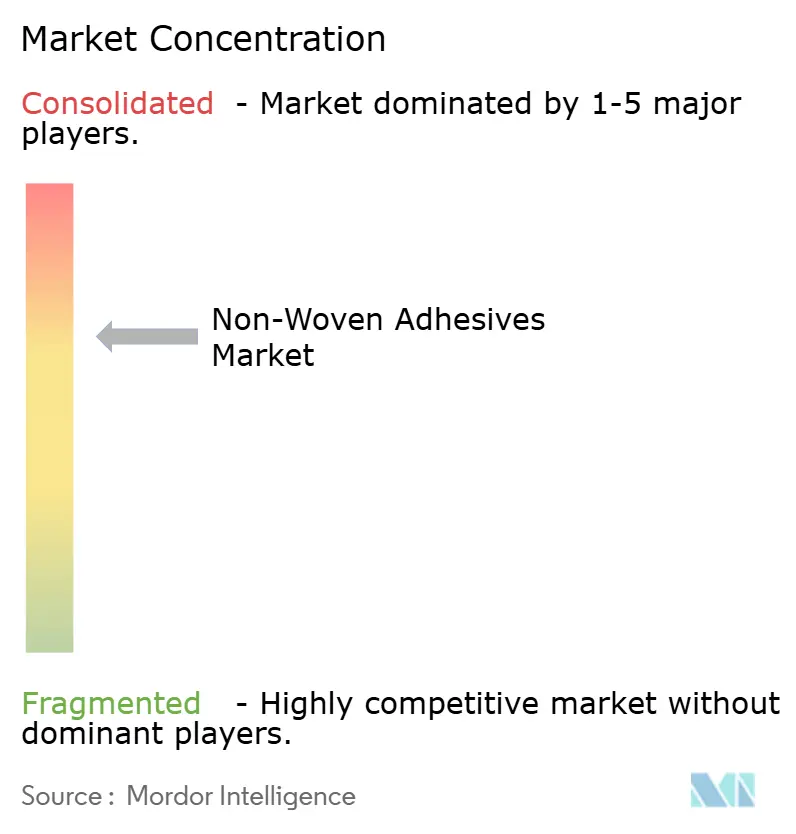
O Mercado de Adesivos para Não Tecidos é moderadamente concentrado, com os cinco principais participantes incluindo Henkel AG & Co. KGaA, Arkema, H.B. Fuller Company, Savare Specialty Adhesives LLC e Lohmann-koester. Seus pontos fortes incluem amplas formulações, escala de fabricação e capacidades de engenharia de aplicação. Savare Specialty Adhesives LLC, Beardow Adams, MORESCO Corporation e Lohmann-koester competem por meio de formulações especializadas, estoque local e suporte técnico próximo. Esses relacionamentos regionais podem ser tão importantes quanto o preço unitário para os clientes conversores. A concorrência no Mercado de Adesivos para Não Tecidos permanece diferenciada por serviço técnico, qualificação de produtos e acesso regional ao fornecimento.
As empresas líderes estão adicionando capacidades de adesivos sustentáveis ao lado de seus portfólios de produtos existentes. A aquisição da ATP Adhesive Systems AG pela Henkel AG & Co. KGaA no primeiro semestre de 2026 adicionou capacidades de fitas especiais à base de água que podem reduzir as emissões de compostos orgânicos voláteis em até 90% em comparação com as alternativas à base de solvente. Na INDEX 2026, a Henkel AG & Co. KGaA também introduziu a alimentação automatizada por meio do Easyflow e lançou o Technomelt DM Advance para produtos de higiene absorvente. A H.B. Fuller Company continua a posicionar a linha Full-Care 5000 em torno da flexibilidade para mudanças de substrato e química. Essas estratégias atendem às necessidades dos conversores por produção confiável, menores emissões e transições de materiais mais simples. O desenvolvimento de produtos está cada vez mais centrado em químicas de baixo odor, baixa temperatura e compatíveis com a pele.
Hot melts à base biológica para incontinência adulta e adesivos compatíveis com substratos recicláveis permanecem áreas de desenvolvimento de produtos. A patente US 12521752 descreve designs de bicos e cabeças de aplicação que podem manter a precisão de colagem em altas velocidades de tela. A Evonik Industries AG e a Kraton Corporation são importantes fornecedores upstream de poli alfa olefina amorfa e copolímeros em bloco estirênicos, respectivamente. Seus preços, alocação de fornecimento e relacionamentos de codesenvolvimento afetam a posição competitiva dos formuladores de adesivos. Essa dependência da cadeia de valor deixa os fornecedores focados tanto no acesso a polímeros quanto no atendimento direto ao cliente.
Líderes do Setor de Adesivos para Não Tecidos
-
Henkel AG & Co. KGaA
-
Arkema
-
H.B. Fuller Company
-
Savare Specialty Adhesives LLC
-
Lohmann-koester
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Arkema comissionou uma expansão de 15% de sua capacidade de produção de Fluoreto de Polivinilideno (PVDF) em seu site em Calvert City, Kentucky, aumentando a disponibilidade de materiais fluoropoliméricos de alto desempenho. A capacidade adicional fortalece o portfólio de materiais especiais da Arkema e suporta aplicações de adesivos que requerem resistência química, durabilidade e propriedades de colagem de alto desempenho.
- Abril de 2026: A Henkel AG & Co. KGaA concluiu a aquisição da ATP Adhesive Systems AG, fortalecendo seu portfólio de fitas especiais de alto desempenho e soluções adesivas. O portfólio expandido de adesivos especiais suporta aplicações em produtos de não tecidos onde fitas e sistemas adesivos são utilizados para colagem, montagem e desempenho funcional.


Escopo do Relatório do Mercado Global de Adesivos para Não Tecidos
Os adesivos para não tecidos são materiais de colagem utilizados para unir camadas e componentes em produtos de não tecidos, proporcionando flexibilidade, adesão e resistência à umidade e às tensões mecânicas. Eles permitem a montagem de produtos de higiene absorvente, materiais médicos e outras estruturas de não tecidos, ao mesmo tempo em que sustentam a integridade do produto e a eficiência da fabricação.
O Mercado de Adesivos para Não Tecidos é segmentado por tecnologia, tipo de polímero, aplicação e geografia. Por tecnologia, o mercado é segmentado em adesivos termofusíveis, adesivos à base de água, adesivos à base de solvente e outras tecnologias de adesivos. Por tipo de polímero, o mercado é segmentado em copolímeros em bloco estirênicos, poli alfa olefina amorfa, acetato de etileno e vinila e outros tipos de polímeros. Por aplicação, o mercado é segmentado em cuidados com bebês, higiene feminina, incontinência adulta, médico e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para adesivos para não tecidos em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Adesivos Termofusíveis |
| Adesivos à Base de Água |
| Adesivos à Base de Solvente |
| Outras Tecnologias de Adesivos |
| Copolímeros em Bloco Estirênicos |
| Poli Alfa Olefina Amorfa |
| Acetato de Etileno e Vinila |
| Outros Tipos de Polímeros |
| Cuidados com Bebês |
| Higiene Feminina |
| Incontinência Adulta |
| Médico |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Adesivos Termofusíveis | |
| Adesivos à Base de Água | ||
| Adesivos à Base de Solvente | ||
| Outras Tecnologias de Adesivos | ||
| Por Tipo de Polímero | Copolímeros em Bloco Estirênicos | |
| Poli Alfa Olefina Amorfa | ||
| Acetato de Etileno e Vinila | ||
| Outros Tipos de Polímeros | ||
| Por Aplicação | Cuidados com Bebês | |
| Higiene Feminina | ||
| Incontinência Adulta | ||
| Médico | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de adesivos para não tecidos?
O mercado de adesivos para não tecidos está em 3,72 bilhões de USD em 2026 e está projetado para atingir 5,63 bilhões de USD até 2031.
O que está impulsionando a demanda por adesivos para não tecidos?
O consumo de higiene descartável, as linhas de conversão de alta velocidade, os produtos para incontinência adulta e os não tecidos médicos sustentam a demanda. Os designs premium de produtos de núcleo fino também utilizam mais zonas de aplicação de adesivo por unidade acabada.
Qual tecnologia liderou a demanda do mercado em 2025?
Os adesivos termofusíveis detinham uma participação de 65,13% em 2025. Seu comportamento de solidificação rápida suporta velocidades de linha acima de 1.000 unidades por minuto e várias funções de colagem dentro de um único produto de higiene.
Qual tipo de polímero deve crescer mais rapidamente até 2031?
A poli alfa olefina amorfa está projetada para avançar a um CAGR de 9,43% até 2031.
Página atualizada pela última vez em:



