
Marktgröße und Marktanteil für Vliesstoffklebstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 3.72 Milliarden US-Dollar |
| Marktgröße (2031) | 5.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Vliesstoffklebstoffe von Mordor Intelligence
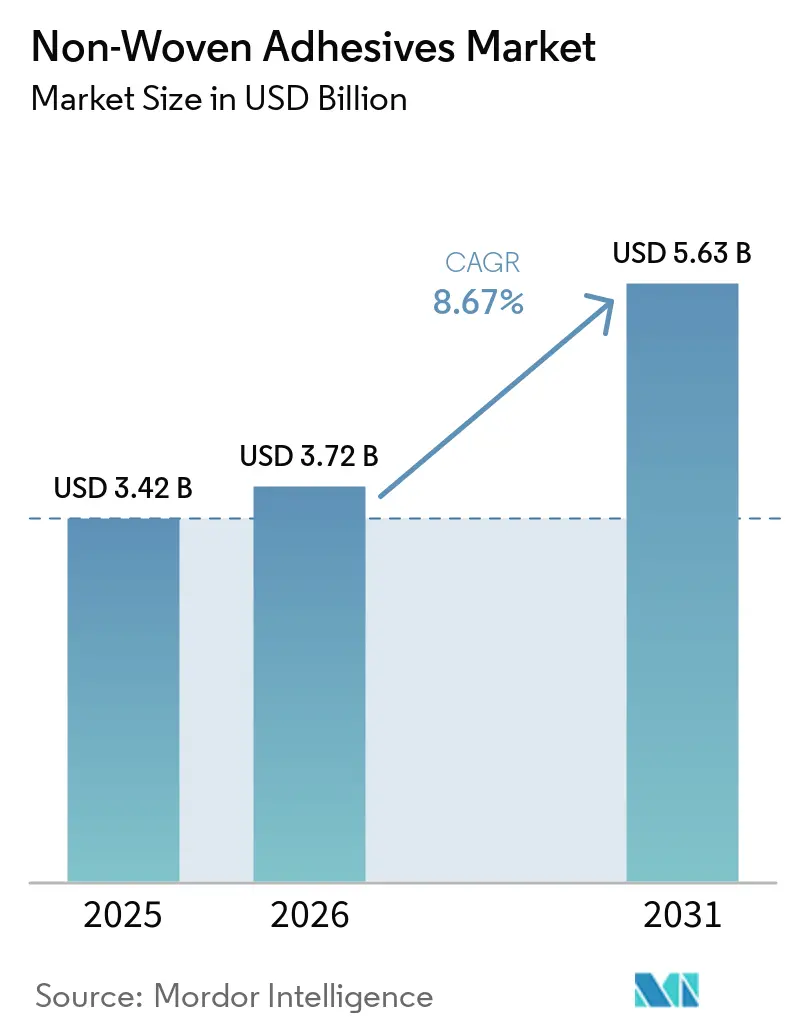
Die Marktgröße für Vliesstoffklebstoffe wurde im Jahr 2025 auf 3,42 Milliarden USD geschätzt und soll von 3,72 Milliarden USD im Jahr 2026 auf 5,63 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,67 % während des Prognosezeitraums (2026–2031). Einwegprodukte für die Hygiene bleiben die wichtigste Nachfragebasis, da Klebstoffe die strukturelle Integrität, den Tragekomfort und die kontinuierliche Produktion bei Windeln und verwandten Produkten gewährleisten. Die Nachfrage steigt, da Verbraucher in Entwicklungsregionen von wiederverwendbaren Textilprodukten auf Einwegformate umsteigen. Premium-Hygieneprodukte verwenden zudem mehr Klebstoffauftragszonen, selbst wenn das fertige Produkt leichter und dünner wird. Dieses Muster stützt die Klebstoffnachfrage pro Einheit und gibt Lieferanten Spielraum, geruchsärmere, niedertemperaturgeeignete und hautverträgliche Produkte zu entwickeln. Medizinische Vliesstoffe bieten eine stabilere Nachfragequelle, da Beschaffungsstandards und längere Verträge den Margendruck bei Hygieneanwendungen teilweise ausgleichen können.
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielten Schmelzklebstoffe im Jahr 2025 einen Marktanteil von 65,13 % am Markt für Vliesstoffklebstoffe und sollen bis 2031 mit einer CAGR von 9,14 % wachsen.
- Nach Polymertyp hielten Styrol-Blockcopolymere im Jahr 2025 einen Marktanteil von 70,45 % am Markt für Vliesstoffklebstoffe, während amorphes Poly-Alpha-Olefin bis 2031 voraussichtlich mit einer CAGR von 9,43 % wachsen wird.
- Nach Anwendung hielt Babypflege im Jahr 2025 einen Marktanteil von 42,84 % am Markt für Vliesstoffklebstoffe, während Erwachseneninkontinenz bis 2031 voraussichtlich mit einer CAGR von 9,56 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 33,26 % am Markt für Vliesstoffklebstoffe und soll bis 2031 mit einer CAGR von 9,37 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Vliesstoffklebstoffe
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des Verbrauchs von Einweghygieneprodukten | +2.1% | Global, mit höchster Intensität in Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Hochgeschwindigkeitsproduktion von Hygieneprodukten | +1.6% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Akzeptanz von Produkten zur Erwachseneninkontinenz | +1.2% | Global, mit Schwerpunkt in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| Steigender Verbrauch medizinischer Vliesstoffe | +0.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Premiumisierung dünner und komfortabler Hygieneprodukte | +0.5% | Nordamerika, Europa, Japan, China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des Verbrauchs von Einweghygieneprodukten
Geburtenraten in Südasien, Südostasien, Sub-Sahara-Afrika und Teilen Lateinamerikas stützen die anhaltende Nachfrage nach Einweghygieneprodukten. Die Windeldurchdringung in Indien lag unter 30 %, während Indonesien und die Philippinen zusammen fast 300 Millionen Verbraucher repräsentierten, die mit steigendem Einkommen und verbessertem Einzelhandelszugang auf moderne Hygieneformate umsteigen. Diese wachsende Verbraucherbasis stützt den Markt für Vliesstoffklebstoffe, da jedes Einwegprodukt eine zuverlässige Verbindung über mehrere Materialschichten hinweg erfordert. Premium-Dünnkernwindeln verwenden üblicherweise 8 bis 12 Klebstoffauftragszonen für die Decklagenverklebung, Kernstabilisierung, Elastikbefestigung und den Bund. Diese höhere Klebstoffintensität bedeutet, dass die Wertnachfrage im Markt für Vliesstoffklebstoffe schneller steigen kann als die Stücklieferungen.
Wachstum der Hochgeschwindigkeitsproduktion von Hygieneprodukten
Moderne Windellinien können mit mehr als 1.000 Einheiten pro Minute betrieben werden, was Schmelzklebstoffsysteme begünstigt, die schnell abbinden und eine gleichbleibende Verbindungsqualität gewährleisten. Eine Hochgeschwindigkeits-Konvertierungslinie kann Investitionskosten von 15 Millionen bis 25 Millionen USD erfordern, was ungeplante klebstoffbedingte Stillstände für Hersteller kostspielig macht. Diese Betriebsanforderung stärkt die Marktposition von Lieferanten im Markt für Vliesstoffklebstoffe, die Linienunterstützung, Applikationstechnik und zuverlässige Versorgungsvereinbarungen anbieten. Henkel AG & Co. KGaA präsentierte sein EasyFlow-System auf der INDEX 2026 und kombinierte Mini-Chub-Verpackungen mit automatischer Zuführung, um eine kontinuierliche Produktion mit weniger manuellem Handling zu unterstützen. Neue Hochgeschwindigkeitslinien in ASEAN und Südasien können den Klebstoffdurchsatz weit über die Produktion kleinerer Altanlagen hinaus steigern. Das Full-Care-5000-Sortiment von H.B. Fuller Company wurde entwickelt, um die Verklebung über kautschukbasierte und olefinbasierte Chemien hinweg zu unterstützen und Konvertern zu helfen, Substratänderungen ohne Produktionsunterbrechungen zu bewältigen.
Zunehmende Akzeptanz von Produkten zur Erwachseneninkontinenz
Die weltweite Bevölkerung im Alter von 65 Jahren und älter überstieg im Jahr 2025 761 Millionen und bildet eine dauerhafte Nachfragebasis für Produkte zur Erwachseneninkontinenz[1]Weltgesundheitsorganisation, "Integrierte Pflege für ältere Menschen – Leitlinien zu gemeindebasierten Interventionen zur Bewältigung des Rückgangs der intrinsischen Kapazität," Weltgesundheitsorganisation, who.in. Produkte zur Erwachseneninkontinenz benötigen Klebstoffe, die während Tragezeiten von 8 bis 12 Stunden ihre Leistung aufrechterhalten. Ihre Anforderungen an geringe Geruchsbelastung, geringe Sensibilisierung und Feuchtigkeitsbeständigkeit sind strenger als bei vielen Babypflegeprodukten. Pull-up-Designs erfordern zudem zusätzliche Verbindungszonen für elastische Bünde und die Kleidungskonstruktion. H.B. Fuller Company identifizierte Erwachseneninkontinenz im Jahr 2024 als die am schnellsten wachsende globale Einzelhandelshygienekategorie mit einem realen Wertzuwachs von 3,1 %. Diese Anforderungen erklären, warum diese Anwendung schneller wächst als der breitere Markt für Vliesstoffklebstoffe.
Steigender Verbrauch medizinischer Vliesstoffe
Die Nachfrage nach medizinischen Vliesstoffen ist eher an den Gesundheitsversorgungsbedarf und Infektionskontrollanforderungen als an diskretionäre Verbraucherausgaben geknüpft. Die geschätzten 310 Millionen großen chirurgischen Eingriffe, die jährlich weltweit durchgeführt werden, erzeugen Nachfrage nach chirurgischen Abdecktüchern, Einwegkitteln, Wundverbänden und medizinischen Klebebändern. Protokolle für Einwegprodukte haben die Rolle von Vliesstoffmaterialien in der Infektionskontrollpraxis von Krankenhäusern gestärkt. Vom Verbraucher erworbene Wundversorgungsprodukte und Inkontinenzprodukte erfordern ebenfalls Komfort, Erscheinungsbild und Langzeitleistung, die über viele institutionelle Produkte hinausgehen. Diese Anwendungen können einen höheren Klebstoffwert bieten, wenn Lieferanten Haut-Kontakt- und Leistungsspezifikationen erfüllen. Die Biokompatibilitätsanforderungen gemäß ISO 10993 der Internationalen Organisation für Normung schaffen eine Markteintrittsbarriere für Hersteller ohne etablierte toxikologische Test- und Regulierungskapazitäten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei petrochemischen Rohstoffen | -1.1% | Global, mit erhöhter Exposition in Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Komplexe chemische Sicherheits- und Hautkontakt-Compliance | -0.6% | EU, Nordamerika, Japan | Mittelfristig (2–4 Jahre) |
| Leistungskompromisse bei dünneren und recyclingfähigen Substraten | -0.3% | EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei petrochemischen Rohstoffen
Petrochemische Einsatzstoffe wie Styrol, Propylen und naphthabasierte Klebharze machen einen großen Anteil der Schmelzklebstoff-Inputs aus. Diese Abhängigkeit macht den Markt für Vliesstoffklebstoffe anfällig für Versorgungsunterbrechungen, die möglicherweise nicht den Rohölpreisbewegungen folgen. Verträge mit Hygienekonvertern haben häufig langfristige Mengenverpflichtungen, was die Möglichkeit der Formulierer einschränkt, Inputkostensteigerungen schnell an Kunden weiterzugeben. Versorgungsdruck während geopolitischer Spannungen im Jahr 2026 verstärkte die Bedenken hinsichtlich der Verfügbarkeit von C5- und C9-Einsatzstoffen für die Klebharzproduktion. Konventionelle petrochemische Schmelzklebstoffe kosteten Mitte 2025 durchschnittlich 2.200 bis 3.100 USD pro Tonne, während Ethylen-Vinylacetat-basierte Formulierungen zwischen 2.400 und 2.700 USD pro Tonne lagen. Diese Kostenbewegungen können die Margen einschränken und die Beschaffungsplanung im gesamten Markt für Vliesstoffklebstoffe erschweren.
Komplexe chemische Sicherheits- und Hautkontakt-Compliance
Hygieneklebstoffe können über längere Zeiträume in Hautnähe verbleiben, weshalb die Formulierungssicherheit eine zentrale Produktanforderung darstellt. Der REACH-Rahmen der Europäischen Union (Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe) erfordert eine laufende Überprüfung besonders besorgniserregender Stoffe und zugehöriger Lieferketteninformationen[2]Europäische Kommission, "REACH-Verordnung," Europäische Kommission, environment.ec.europa.eu. Jede neue Stoffeinstufung kann zu Materialrückverfolgung, Reformulierungsarbeiten und Dokumentation in den Klebstoff- und Hygieneprodukt-Lieferketten führen. Die im Juni 2025 eingeführte Beschränkung für N,N-Dimethylacetamid fügte weitere Compliance-Anforderungen für Produkte hinzu, die das Lösungsmittel oberhalb des zulässigen Schwellenwerts verwenden. Kleinere Hersteller können mit einer höheren Verwaltungsbelastung konfrontiert sein, wenn ihnen dedizierte Regulierungsressourcen fehlen. Zertifizierungsprogramme beschränken Stoffe auch über gesetzliche Mindestanforderungen hinaus, was den praktischen Standard für Produkte erhöht, die in nordischen und weiteren europäischen Hygieneanwendungen verkauft werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: Schmelzklebstoffe behaupten die Dominanz in der Hygieneproduktion
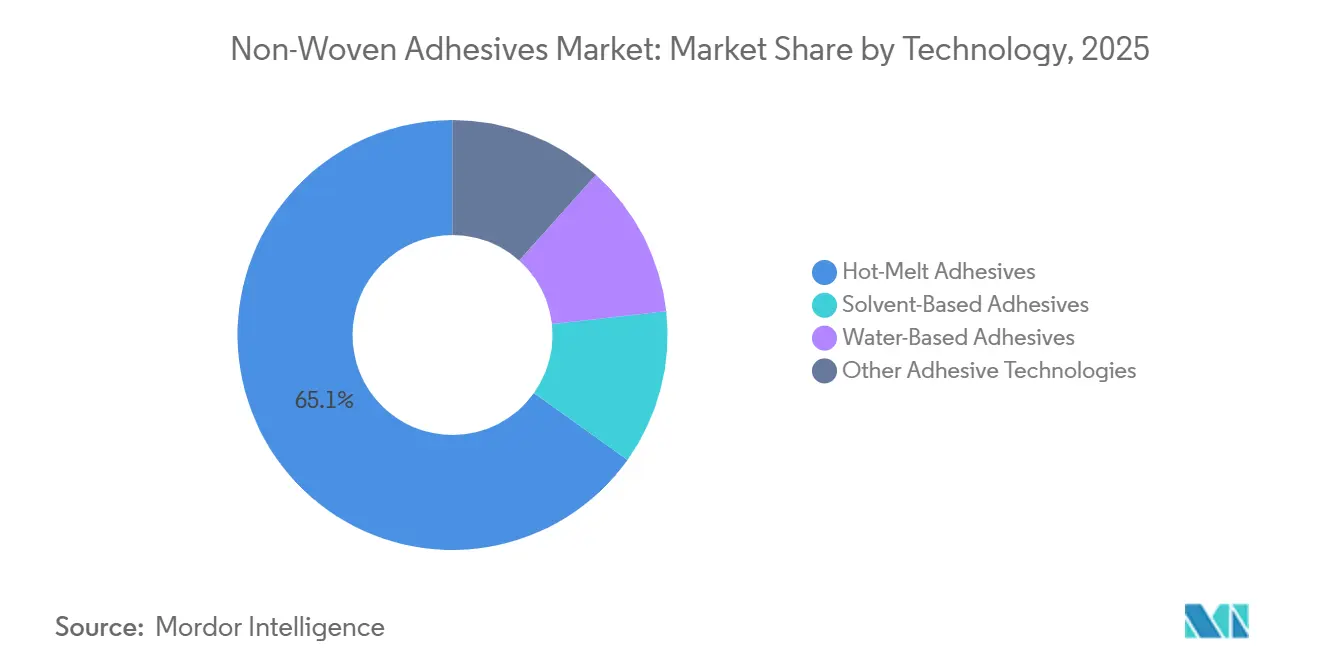
Schmelzklebstoffe hielten im Jahr 2025 einen Marktanteil von 65,13 % am Markt für Vliesstoffklebstoffe und sollen bis 2031 mit einer CAGR von 9,14 % wachsen. Ihr schnelles Abbindeverhalten eignet sich für die Hochgeschwindigkeitsproduktion von Hygieneprodukten, bei der wasserbasierte und lösungsmittelbasierte Systeme die industriellen Konvertierungsgeschwindigkeiten nicht immer zuverlässig erreichen. Schmelzklebstoffformulierungen können Decklagenverklebung, Rückseitenkaschierung, Elastikbefestigung und Kernintegrität innerhalb derselben Produktfamilie unterstützen. Dies reduziert den Qualifizierungsaufwand und vereinfacht das Lieferantenmanagement für Konverter. Wasserbasierte Klebstoffe bedienen einen wachsenden Bereich bei waschbaren Windelschalen und wiederverwendbarer Menstruationswäsche. Europäische und japanische Konverter prüfen diese Systeme, wo Kreislaufanforderungen und Verbraucherpräferenzen wiederverwendbare Produktformate fördern.
Lösungsmittelbasierte Klebstoffe und andere Technologien bedienen weiterhin spezielle medizinische Laminate, Filtermaterialien und industrielle Vliesstoffanwendungen. Diese Anwendungen erfordern spezifische chemische Beständigkeit oder Substratkompatibilität, die lösungsmittelfreie Optionen nicht immer bieten. Die Marktgröße für Schmelzklebstoffe im Markt für Vliesstoffklebstoffe wird durch mehr Klebstoffzonen pro Hygieneprodukt und die Verbreitung von Hochgeschwindigkeits-Konvertierungslinien gestützt. Formulierer wechseln zudem zu Polyolefin- und Metallocen-Chemien, die den Gehalt an flüchtigen organischen Verbindungen senken und bei reduzierten Auftragsgewichten funktionieren können. Im März 2026 führte Henkel AG & Co. KGaA Technomelt DM Advance für saugfähige Hygieneanwendungen ein, mit sehr geringem Gehalt an flüchtigen organischen Verbindungen, geringem Geruch und starker Haftung bei niedrigen Auftragsgewichten. Haut-Kontakt- und medizinische Produkte müssen zudem die ISO-10993-Anforderungen und relevante Anforderungen der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit erfüllen, was etablierte Technologieführer begünstigt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Polymertyp: Styrol-Blockcopolymere führen die Nachfrage an, amorphes Poly-Alpha-Olefin führt das Wachstum an
Styrol-Blockcopolymere machten im Jahr 2025 70,45 % des Marktanteils für Vliesstoffklebstoffe nach Polymertyp aus. Ihre Elastizität, Substratkompatibilität und etablierten Lieferketten unterstützen den Einsatz in einer Reihe von Hygieneprodukten. Das Material kann Konstruktions-, Elastikbefestigungs- und Positionierungsfunktionen innerhalb einer einzigen Produktreihe übernehmen. Diese Flexibilität macht es zu einer gängigen Wahl in Babypflegeanwendungen, wo Hersteller eine breite Leistungsfähigkeit schätzen. Ethylen-Vinylacetat verliert Marktanteile, da Konverter geruchsärmere und flüchtige organische Verbindungen ärmere Formulierungen für dünnere Hygieneprodukte suchen. Diese Leistungsanforderungen sind für Ethylen-Vinylacetat bei Auftragsgewichten unter 10 Gramm pro Quadratmeter schwieriger zu erfüllen.
Amorphes Poly-Alpha-Olefin soll bis 2031 mit einer CAGR von 9,43 % wachsen. Seine thermische Stabilität, sein geringes Geruchsprofil und seine niedrigere Anwendungstemperatur unterstützen dünne und wärmeempfindliche Vliesstoffsubstrate. Die Chemie passt auch zu den Hautkontaktanforderungen im Markt für Vliesstoffklebstoffe für Produkte zur Erwachseneninkontinenz. Niedrigere Anwendungstemperaturen können den Energieverbrauch in der Fertigung senken und gleichzeitig die Vliesstoffstruktur schützen. Andere Polymertypen umfassen biobasierte Formulierungen und reaktive Polyurethan-Schmelzklebstoffe, die an Bedeutung gewinnen können, wenn Konverter Recyclingfähigkeits-Roadmaps festlegen. Die Vliesstoffklebstoffbranche balanciert daher etablierte Polymerplattformen mit Materialien, die auf Kreislauffähigkeit, geringeren Geruch und Hautverträglichkeit ausgelegt sind.
Nach Anwendung: Babypflege sichert den Umsatz, Erwachseneninkontinenz treibt die Wertschöpfung voran
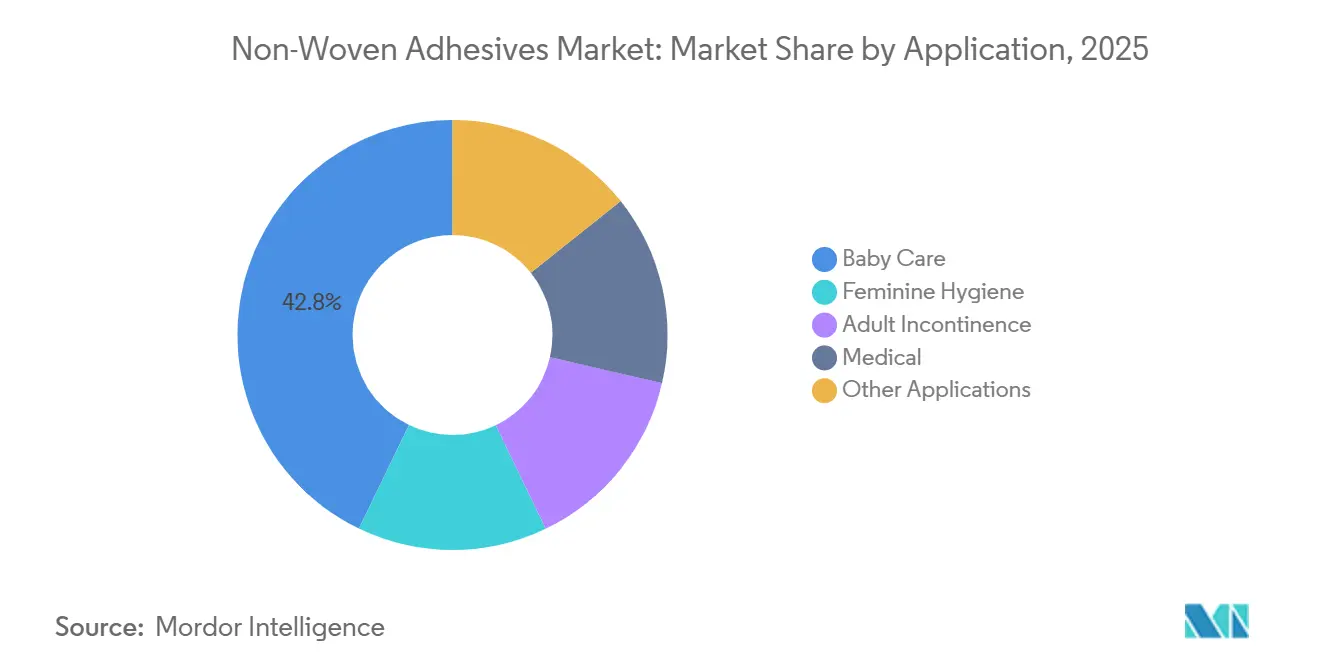
Babypflege hielt im Jahr 2025 einen Marktanteil von 42,84 % am Markt für Vliesstoffklebstoffe, gestützt durch fast 140 Millionen Geburten weltweit pro Jahr. Die Premium-Windelkonstruktion erhöht den Bedarf an Verklebung über mehrere Produktschichten und Befestigungspunkte hinweg. Die Geburtenraten haben sich in China, Japan und Südkorea verlangsamt, aber Lernhosen und Dünnkerndesigns haben den Klebstoffwert pro Einheit in diesen Ländern erhöht. Diese Kombination hält Babypflege im Mittelpunkt des Marktes für Vliesstoffklebstoffe. Damenhygiene entwickelt sich in Richtung Menstruationshosen und Tageseinlagen. Diese Formate erfordern repositionierbare Haftklebstoffe mit anderen Leistungsanforderungen als herkömmliche Kernverklebungsprodukte.
Erwachseneninkontinenz soll bis 2031 mit einer CAGR von 9,56 % wachsen. Pull-up-Stile, diskrete Produktdesigns und dehnbare Bünde erfordern spezialisierte Klebstoffleistung. Metallocen-Polyolefin- und Mehrzonensysteme aus amorphem Poly-Alpha-Olefin können Verklebungsanforderungen erfüllen, die Standardformulierungen möglicherweise nicht zuverlässig erfüllen. Dermatologische Tests, ISO-zertifizierte Hautverträglichkeitsdokumentation und Feuchtigkeitsbeständigkeit unterstützen einen höheren Wert für Premiumprodukte. Medizinische Anwendungen umfassen Wundverbände, chirurgische Abdecktücher und Einweg-Verfahrenskittel. Diese Produkte erzielen einen hohen Klebstoffwert, da Infektionskontrollanforderungen und Biokompatibilitätsdokumentation die Beteiligung weniger spezialisierter Lieferanten einschränken.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
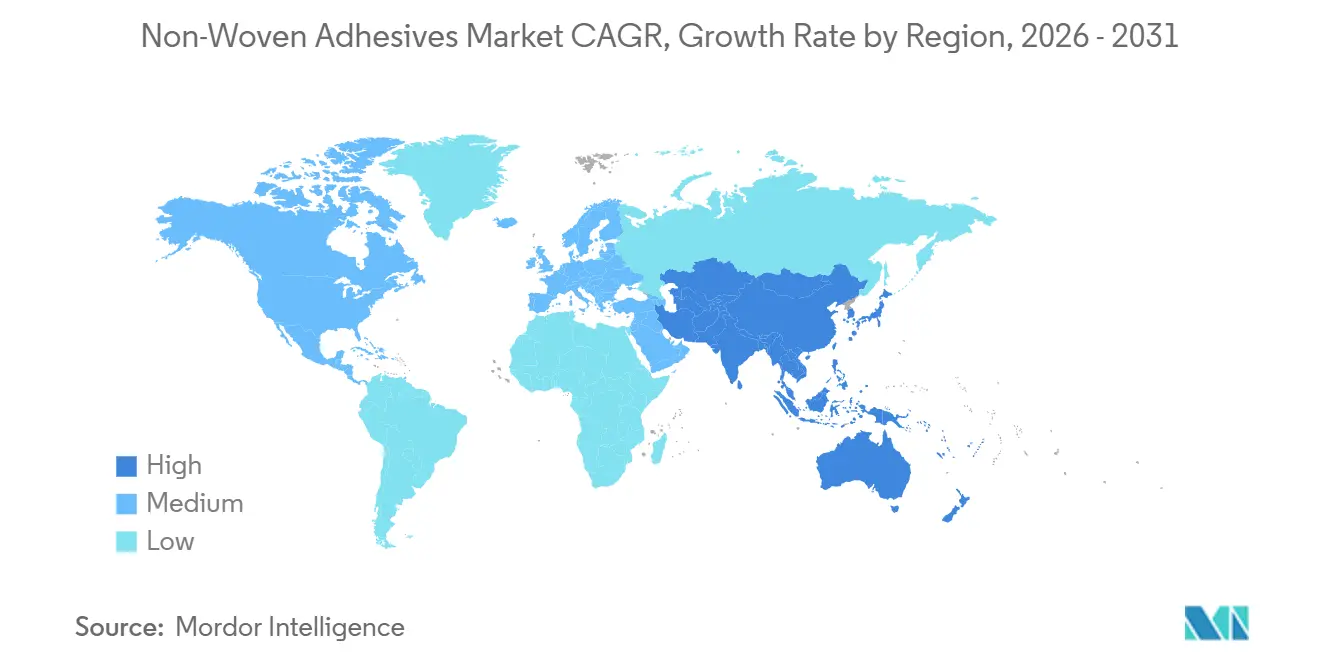
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 33,26 % am Markt für Vliesstoffklebstoffe und soll bis 2031 mit einer CAGR von 9,37 % wachsen. Chinas Produktionskapazität für thermisch gebundene Vliesstoffe erreichte im Jahr 2024 1,86 Millionen Tonnen. Inländische Hersteller Kangda New Material, Gaomeng New Material und Huitian New Material bauen die Schmelzklebstoffproduktion im mittleren Preissegment aus. Ihr Wachstum verstärkt den Wettbewerb für multinationale Lieferanten im chinesischen Premiumsegment. Indien trägt einen wesentlichen regionalen Nachfragezuwachs bei, da die Windeldurchdringung in ländlichen Märkten unter 30 % lag und das Land jährlich fast 10 Millionen Geburten verzeichnet.
Nordamerika und Europa sind wertintensivere Teile des Marktes für Vliesstoffklebstoffe, da Produktspezifikationen und medizinische Nachfrage weiter fortgeschritten sind. Konverter in den Vereinigten Staaten haben geruchsarme, flüchtige organische Verbindungen arme Schmelzklebstoffe und biokompatible medizinische Klebstoffe frühzeitig übernommen und damit Produktspezifikationen in anderen Regionen geprägt. Europäische Konverter suchen nach Klebstoffen, die Materialtrennung und Recycling unterstützen können, da Kreislaufanforderungen zunehmen. Die Beschränkung der Europäischen Union für synthetische Polymermikropartikel ist für Klebstoff-Input-Diskussionen relevant, bei denen Polymermaterialien beteiligt sein können. Deutschland, Frankreich und das Vereinigte Königreich bleiben wichtige europäische Fertigungsstandorte, während nordische Länder frühe Anwender wasserbasierter und biobasierter Systeme sind. Arkema investiert 130 Millionen EUR (ca. 150,8 Millionen USD) an seinem Standort in Carling, Frankreich, um eine neue Acrylsäure-Reinigungsanlage zu installieren, die die Energieeffizienz um 25 % verbessert und die Kohlenstoffintensität um 20 % reduziert.
Südamerika sowie der Nahe Osten und Afrika expandieren, da die lokale Hygieneproduktion und die städtische Kaufkraft steigen. Brasilien stützt die südamerikanische Nachfrage durch seine Verbraucherbasis für Einweghygieneprodukte, die Modernisierung des Einzelhandels und die inländische Windelproduktion. Henkel AG & Co. KGaA eröffnete im Mai 2025 eine Einrichtung in Kairo, Ägypten, und erweiterte einen Standort in den Vereinigten Arabischen Emiraten, um die Versorgung näher an regionale Hygieneproduktionscluster zu bringen. Das Vision-2030-Programm Saudi-Arabiens unterstützt die industrielle Diversifizierung und neue Hygieneproduktionskapazitäten. Südafrika bietet eine Basis im formellen Sektor für Sub-Sahara-Afrika, während der informelle Einzelhandel in der gesamten Region wichtig bleibt. Lokale Versorgung und technischer Support werden dort wichtig sein, wo Hygieneprodukte im Wertsegment die Nachfrage prägen.

Wettbewerbslandschaft
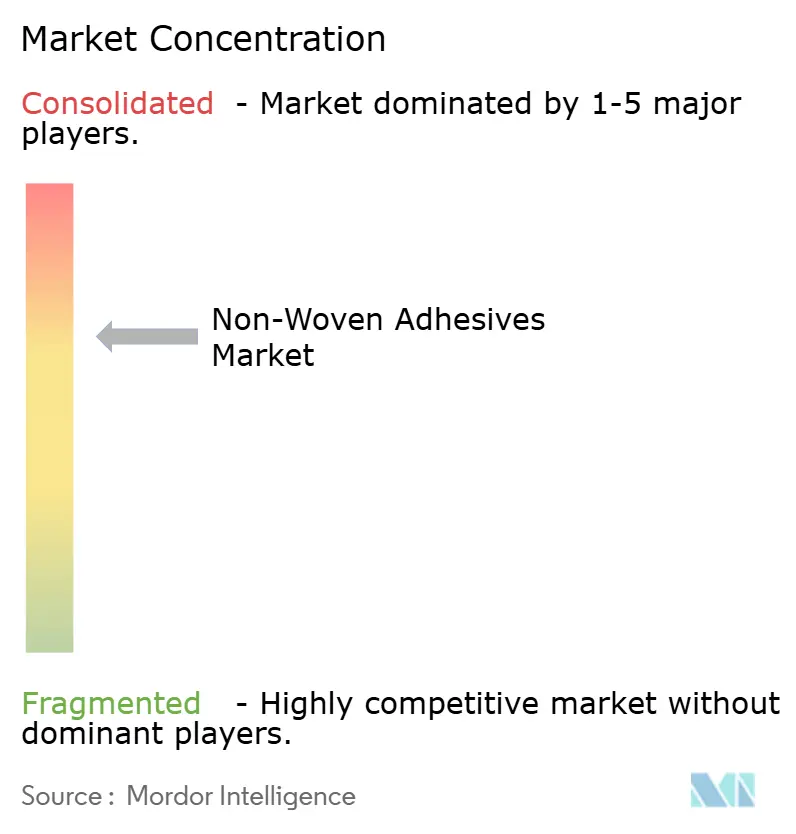
Der Markt für Vliesstoffklebstoffe ist mäßig konzentriert, wobei die fünf führenden Unternehmen Henkel AG & Co. KGaA, Arkema, H.B. Fuller Company, Savare Specialty Adhesives LLC und Lohmann-koester umfassen. Ihre Stärken liegen in breiten Formulierungsportfolios, Fertigungskapazitäten und Applikationstechnik-Kompetenzen. Savare Specialty Adhesives LLC, Beardow Adams, MORESCO Corporation und Lohmann-koester konkurrieren durch spezialisierte Formulierungen, lokale Lagerbestände und engen technischen Support. Diese regionalen Beziehungen können für Konverterkunden genauso wichtig sein wie der Stückpreis. Der Wettbewerb im Markt für Vliesstoffklebstoffe bleibt durch technischen Service, Produktqualifizierung und regionalen Versorgungszugang differenziert.
Führende Unternehmen bauen nachhaltige Klebstoffkapazitäten neben ihren bestehenden Produktportfolios auf. Die Übernahme von ATP Adhesive Systems AG durch Henkel AG & Co. KGaA in der ersten Hälfte des Jahres 2026 fügte wasserbasierte Spezialklebebandkapazitäten hinzu, die den Ausstoß flüchtiger organischer Verbindungen im Vergleich zu lösungsmittelbasierten Alternativen um bis zu 90 % reduzieren können. Auf der INDEX 2026 führte Henkel AG & Co. KGaA auch die automatische Zuführung über Easyflow ein und lancierte Technomelt DM Advance für saugfähige Hygieneprodukte. H.B. Fuller Company positioniert Full-Care 5000 weiterhin rund um Flexibilität bei Substrat- und Chemiewechseln. Diese Strategien adressieren die Konverterbedürfnisse nach zuverlässiger Produktion, geringeren Emissionen und einfacheren Materialübergängen. Die Produktentwicklung konzentriert sich zunehmend auf geruchsarme, niedertemperaturgeeignete und hautverträgliche Chemien.
Biobasierte Schmelzklebstoffe für Erwachseneninkontinenz und mit recyclingfähigen Substraten kompatible Klebstoffe bleiben Bereiche der Produktentwicklung. Patent US 12521752 beschreibt Düsen- und Applikationskopfdesigns, die die Verklebungspräzision bei hohen Bahngeschwindigkeiten aufrechterhalten können. Evonik Industries AG und Kraton Corporation sind wichtige vorgelagerte Lieferanten von amorphem Poly-Alpha-Olefin bzw. Styrol-Blockcopolymeren. Ihre Preisgestaltung, Versorgungszuteilung und Co-Entwicklungsbeziehungen beeinflussen die Wettbewerbsposition von Klebstoffformulierern. Diese Wertkettenabhängigkeit lässt Lieferanten sowohl auf Polymerzugang als auch auf direkten Kundendienst fokussiert bleiben.
Marktführer in der Vliesstoffklebstoffbranche
-
Henkel AG & Co. KGaA
-
Arkema
-
H.B. Fuller Company
-
Savare Specialty Adhesives LLC
-
Lohmann-koester
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Arkema nahm eine 15-prozentige Erweiterung seiner Produktionskapazität für Polyvinylidenfluorid (PVDF) an seinem Standort in Calvert City, Kentucky, in Betrieb und erhöhte damit die Verfügbarkeit von Hochleistungs-Fluorpolymermaterialien. Die zusätzliche Kapazität stärkt Arkemas Portfolio an Spezialwerkstoffen und unterstützt Klebstoffanwendungen, die chemische Beständigkeit, Langlebigkeit und Hochleistungsverbindungseigenschaften erfordern.
- April 2026: Henkel AG & Co. KGaA schloss die Übernahme von ATP Adhesive Systems AG ab und stärkte damit sein Portfolio an Hochleistungs-Spezialklebebändern und Klebstofflösungen. Das erweiterte Spezialklebebandportfolio unterstützt Anwendungen in Vliesstoffprodukten, bei denen Klebebänder und Klebstoffsysteme für Verbindung, Montage und funktionale Leistung eingesetzt werden.


Globaler Berichtsumfang des Marktes für Vliesstoffklebstoffe
Vliesstoffklebstoffe sind Verbindungsmaterialien, die zum Verbinden von Schichten und Komponenten in Vliesstoffprodukten verwendet werden und dabei Flexibilität, Haftung sowie Beständigkeit gegen Feuchtigkeit und mechanische Beanspruchungen bieten. Sie ermöglichen die Montage von saugfähigen Hygieneprodukten, medizinischen Materialien und anderen Vliesstoffstrukturen und unterstützen dabei die Produktintegrität und Fertigungseffizienz.
Der Markt für Vliesstoffklebstoffe ist nach Technologie, Polymertyp, Anwendung und Geografie segmentiert. Nach Technologie ist der Markt in Schmelzklebstoffe, wasserbasierte Klebstoffe, lösungsmittelbasierte Klebstoffe und andere Klebstofftechnologien segmentiert. Nach Polymertyp ist der Markt in Styrol-Blockcopolymere, amorphes Poly-Alpha-Olefin, Ethylen-Vinylacetat und andere Polymertypen segmentiert. Nach Anwendung ist der Markt in Babypflege, Damenhygiene, Erwachseneninkontinenz, medizinische Anwendungen und andere Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Vliesstoffklebstoffe in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
| Schmelzklebstoffe |
| Wasserbasierte Klebstoffe |
| Lösungsmittelbasierte Klebstoffe |
| Andere Klebstofftechnologien |
| Styrol-Blockcopolymere |
| Amorphes Poly-Alpha-Olefin |
| Ethylen-Vinylacetat |
| Andere Polymertypen |
| Babypflege |
| Damenhygiene |
| Erwachseneninkontinenz |
| Medizinisch |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Schmelzklebstoffe | |
| Wasserbasierte Klebstoffe | ||
| Lösungsmittelbasierte Klebstoffe | ||
| Andere Klebstofftechnologien | ||
| Nach Polymertyp | Styrol-Blockcopolymere | |
| Amorphes Poly-Alpha-Olefin | ||
| Ethylen-Vinylacetat | ||
| Andere Polymertypen | ||
| Nach Anwendung | Babypflege | |
| Damenhygiene | ||
| Erwachseneninkontinenz | ||
| Medizinisch | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Vliesstoffklebstoffe?
Der Markt für Vliesstoffklebstoffe hat im Jahr 2026 einen Wert von 3,72 Milliarden USD und soll bis 2031 einen Wert von 5,63 Milliarden USD erreichen.
Was treibt die Nachfrage nach Vliesstoffklebstoffen an?
Der Verbrauch von Einweghygieneprodukten, Hochgeschwindigkeits-Konvertierungslinien, Produkte zur Erwachseneninkontinenz und medizinische Vliesstoffe stützen die Nachfrage. Premium-Dünnkernproduktdesigns verwenden zudem mehr Klebstoffauftragszonen pro fertigem Produkt.
Welche Technologie führte im Jahr 2025 die Marktnachfrage an?
Schmelzklebstoffe hielten im Jahr 2025 einen Anteil von 65,13 %. Ihr schnelles Abbindeverhalten unterstützt Liniengeschwindigkeiten von mehr als 1.000 Einheiten pro Minute und mehrere Verbindungsfunktionen innerhalb eines Hygieneprodukts.
Welcher Polymertyp soll bis 2031 am schnellsten wachsen?
Amorphes Poly-Alpha-Olefin soll bis 2031 mit einer CAGR von 9,43 % wachsen.
Seite zuletzt aktualisiert am:



