
Taille et part du marché des adhésifs pour non-tissés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.72 Milliards de dollars |
| Taille du Marché (2031) | 5.63 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des adhésifs pour non-tissés par Mordor Intelligence
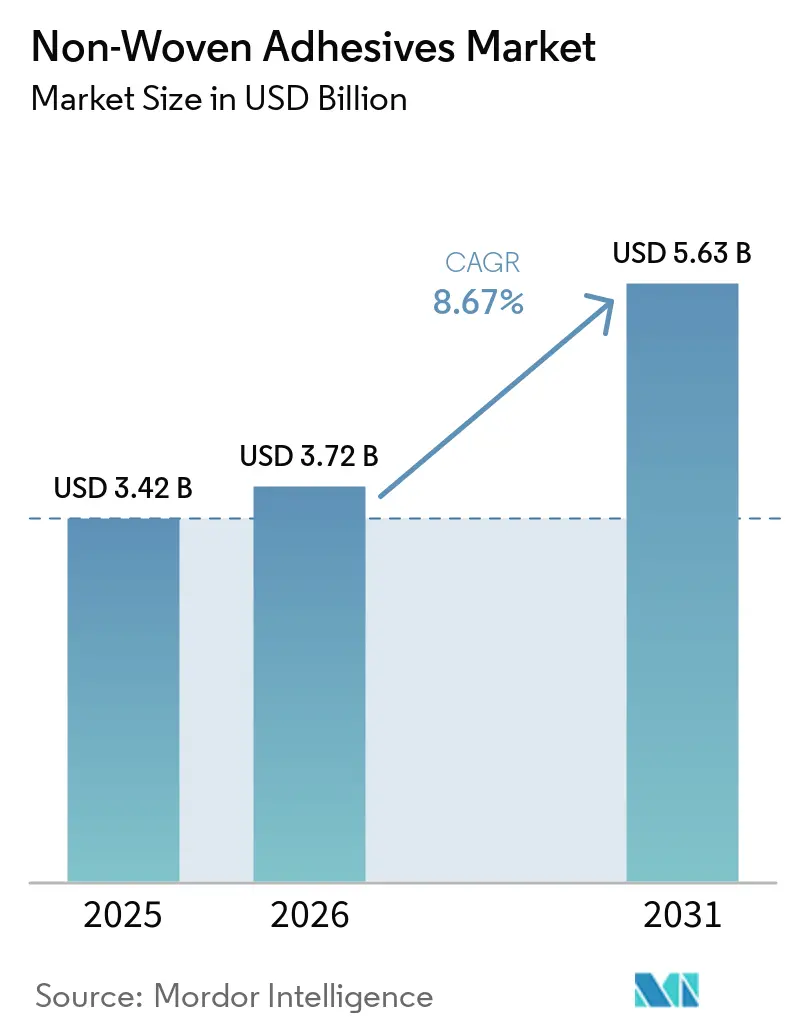
La taille du marché des adhésifs pour non-tissés était évaluée à 3,42 milliards USD en 2025 et devrait croître de 3,72 milliards USD en 2026 pour atteindre 5,63 milliards USD d'ici 2031, à un CAGR de 8,67 % durant la période de prévision (2026-2031). Les produits d'hygiène jetables restent la principale base de demande, car les adhésifs assurent l'intégrité structurelle, le confort et la production continue dans les couches et produits connexes. La demande s'élargit à mesure que les consommateurs des régions en développement passent des produits en tissu réutilisables aux formats jetables. Les conceptions d'hygiène haut de gamme utilisent également davantage de zones d'application d'adhésif, même lorsque le produit fini devient plus léger et plus fin. Cette tendance soutient la demande d'adhésifs par unité et offre aux fournisseurs la possibilité de développer des produits à faible odeur, à basse température et compatibles avec la peau. Les non-tissés médicaux constituent une source de demande plus stable, car les normes d'approvisionnement et les contrats à plus long terme peuvent en partie compenser la pression sur les marges dans les applications d'hygiène.
Principaux enseignements du rapport
- Par technologie, les adhésifs thermofusibles détenaient 65,13 % de la part du marché des adhésifs pour non-tissés en 2025 et devraient progresser à un CAGR de 9,14 % jusqu'en 2031.
- Par type de polymère, les copolymères séquencés styréniques détenaient 70,45 % de la part du marché des adhésifs pour non-tissés en 2025, tandis que la polyalphaoléfine amorphe devrait progresser à un CAGR de 9,43 % jusqu'en 2031.
- Par application, les soins pour bébés détenaient 42,84 % de la part du marché des adhésifs pour non-tissés en 2025, tandis que l'incontinence adulte devrait progresser à un CAGR de 9,56 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 33,26 % de la part du marché des adhésifs pour non-tissés en 2025 et devrait progresser à un CAGR de 9,37 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des adhésifs pour non-tissés
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la consommation de produits d'hygiène jetables | +2.1% | Mondial, avec la plus forte intensité en Asie-Pacifique, au Moyen-Orient et Afrique, et en Amérique du Sud | Court terme (≤ 2 ans) |
| Croissance de la fabrication d'hygiène à grande vitesse | +1.6% | Asie-Pacifique en cœur, avec des retombées au Moyen-Orient et Afrique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Adoption croissante des produits pour l'incontinence adulte | +1.2% | Mondial, avec une concentration en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Augmentation de la consommation de non-tissés médicaux | +0.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Premiumisation des produits d'hygiène fins et confortables | +0.5% | Amérique du Nord, Europe, Japon, Chine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la consommation de produits d'hygiène jetables
Les taux de natalité en Asie du Sud, en Asie du Sud-Est, en Afrique subsaharienne et dans certaines parties de l'Amérique latine soutiennent une demande continue de produits d'hygiène jetables. Le taux de pénétration des couches en Inde est resté inférieur à 30 %, tandis que l'Indonésie et les Philippines représentaient ensemble près de 300 millions de consommateurs se tournant vers des formats d'hygiène modernes à mesure que les revenus et l'accès au commerce de détail s'amélioraient. Cette base de consommateurs en expansion soutient le marché des adhésifs pour non-tissés, car chaque produit jetable nécessite un collage fiable sur plusieurs couches de matériaux. Les couches à cœur fin haut de gamme utilisent couramment 8 à 12 zones d'application d'adhésif pour le collage de la couche supérieure, la stabilisation du cœur, la fixation des élastiques et la construction de la ceinture. Cette intensité d'adhésif plus élevée signifie que la demande en valeur peut augmenter plus rapidement que les expéditions unitaires sur le marché des adhésifs pour non-tissés.
Croissance de la fabrication d'hygiène à grande vitesse
Les lignes de production modernes de couches peuvent fonctionner à plus de 1 000 unités par minute, ce qui favorise les systèmes thermofusibles qui se solidifient rapidement et maintiennent une cohérence de collage. Une ligne de transformation à grande vitesse peut nécessiter entre 15 millions et 25 millions USD de capital, rendant les arrêts imprévus liés aux adhésifs coûteux pour les fabricants. Cette exigence opérationnelle renforce la position sur le marché des adhésifs pour non-tissés des fournisseurs qui assurent le support de ligne, l'ingénierie d'application et des arrangements d'approvisionnement fiables. Henkel AG & Co. KGaA a présenté son système EasyFlow à INDEX 2026, combinant un emballage mini-chub et une alimentation automatisée pour soutenir une production continue avec moins de manutention manuelle. Les nouvelles lignes à grande vitesse en ASEAN et en Asie du Sud peuvent augmenter le débit d'adhésif bien au-delà de la production des lignes héritées plus petites. La gamme Full-Care 5000 de H.B. Fuller Company a été conçue pour soutenir le collage sur des chimies à base de caoutchouc et à base d'oléfines, aidant les transformateurs à gérer les changements de substrat sans perturber la production.
Adoption croissante des produits pour l'incontinence adulte
La population mondiale âgée de 65 ans et plus a dépassé 761 millions en 2025, constituant une base de demande durable pour les produits d'incontinence adulte[1]Organisation mondiale de la Santé, "Soins intégrés pour les personnes âgées - Lignes directrices sur les interventions au niveau communautaire pour gérer le déclin de la capacité intrinsèque," Organisation mondiale de la Santé, who.in. Les produits d'incontinence adulte nécessitent des adhésifs capables de maintenir leurs performances pendant des périodes de port de 8 à 12 heures. Leurs exigences en matière de faible odeur, de faible sensibilisation et de résistance à l'humidité sont plus strictes que celles de nombreux produits de soins pour bébés. Les modèles de type culotte nécessitent également des zones de collage supplémentaires pour les ceintures élastiques et la construction du vêtement. H.B. Fuller Company a identifié l'incontinence adulte comme la catégorie d'hygiène au détail mondial à la croissance la plus rapide en 2024, avec une valeur réelle en hausse de 3,1 %. Ces besoins expliquent en partie pourquoi cette application croît plus rapidement que le marché des adhésifs pour non-tissés dans son ensemble.
Augmentation de la consommation de non-tissés médicaux
La demande de non-tissés médicaux est liée à l'utilisation des soins de santé et aux exigences de contrôle des infections plutôt qu'aux dépenses discrétionnaires des consommateurs. Les quelque 310 millions de chirurgies majeures réalisées chaque année dans le monde créent une demande de champs opératoires, de blouses jetables, de pansements et de rubans médicaux. Les protocoles de produits à usage unique ont renforcé le rôle des matériaux non-tissés dans les pratiques de contrôle des infections hospitalières. Les produits de soins des plaies et d'incontinence achetés par les consommateurs nécessitent également un confort, une apparence et des performances de longue durée supérieurs à ceux de nombreux produits institutionnels. Ces applications peuvent offrir une valeur d'adhésif plus élevée lorsque les fournisseurs répondent aux spécifications de contact cutané et de performance. Les exigences de biocompatibilité de la norme ISO 10993 de l'Organisation internationale de normalisation constituent une barrière pour les producteurs ne disposant pas de capacités établies en matière de tests toxicologiques et de réglementation.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières d'origine pétrolière | -1.1% | Mondial, avec une exposition accrue en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Conformité complexe en matière de sécurité chimique et de contact cutané | -0.6% | Union européenne, Amérique du Nord, Japon | Moyen terme (2 à 4 ans) |
| Compromis de performance sur les substrats plus fins et recyclables | -0.3% | Union européenne, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières d'origine pétrolière
Les matières premières pétrochimiques telles que le styrène, le propylène et les résines tackifiantes à base de naphta représentent une part importante des intrants des adhésifs thermofusibles. Cette exposition rend le marché des adhésifs pour non-tissés vulnérable aux perturbations d'approvisionnement qui ne suivent pas nécessairement les mouvements des prix du pétrole brut. Les contrats des transformateurs d'hygiène comportent souvent des engagements de volume à long terme, ce qui limite la rapidité avec laquelle les formulateurs peuvent répercuter les hausses de coûts des intrants sur les clients. Les tensions géopolitiques de 2026 ont accru les inquiétudes concernant la disponibilité des matières premières C5 et C9 pour la production de tackifiants. Les adhésifs thermofusibles conventionnels à base de pétrole affichaient en moyenne entre 2 200 et 3 100 USD par tonne métrique à la mi-2025, tandis que les formulations à base d'acétate d'éthylène-vinyle (EVA) variaient entre 2 400 et 2 700 USD par tonne métrique. Ces mouvements de coûts peuvent contraindre les marges et compliquer la planification des achats sur l'ensemble du marché des adhésifs pour non-tissés.
Conformité complexe en matière de sécurité chimique et de contact cutané
Les adhésifs d'hygiène peuvent rester proches de la peau pendant de longues périodes, de sorte que la sécurité de la formulation est une exigence centrale du produit. Le cadre réglementaire de l'Union européenne relatif à l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) exige un examen continu des substances extrêmement préoccupantes et des informations connexes sur la chaîne d'approvisionnement[2]Commission européenne, "Règlement REACH," Commission européenne, environment.ec.europa.eu. Chaque nouvelle inscription de substance peut entraîner un traçage des matériaux, des travaux de reformulation et une documentation tout au long des chaînes d'approvisionnement en adhésifs et en produits d'hygiène. La restriction de juin 2025 sur le N,N-diméthylacétamide a ajouté de nouvelles exigences de conformité pour les produits utilisant le solvant au-delà du seuil autorisé. Les petits producteurs peuvent faire face à une charge administrative plus lourde lorsqu'ils ne disposent pas de ressources réglementaires dédiées. Les programmes de certification restreignent également les substances au-delà des minimums légaux, augmentant la norme pratique pour les produits vendus dans les applications d'hygiène nordiques et plus largement européennes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : les adhésifs thermofusibles maintiennent leur dominance dans la fabrication d'hygiène
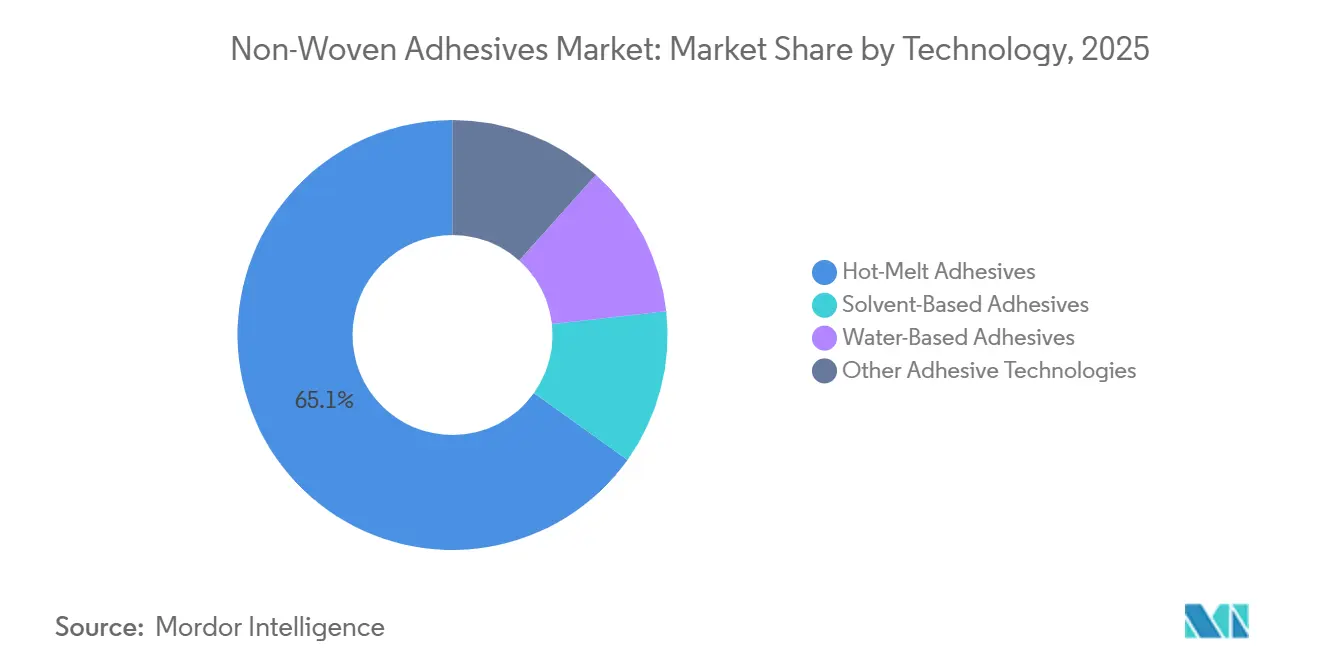
Les adhésifs thermofusibles détenaient 65,13 % de la part du marché des adhésifs pour non-tissés en 2025 et devraient se développer à un CAGR de 9,14 % jusqu'en 2031. Leur comportement de prise rapide convient à la production d'hygiène à grande vitesse, où les systèmes à base d'eau et à base de solvants ne peuvent pas toujours égaler les vitesses de transformation industrielles. Les formulations thermofusibles peuvent assurer le collage de la couche supérieure, la stratification de la couche de fond, la fixation des élastiques et l'intégrité du cœur au sein d'une même gamme de produits. Cela réduit le travail de qualification et simplifie la gestion des fournisseurs pour les transformateurs. Les adhésifs à base d'eau servent un domaine en développement dans les coques de couches lavables et les sous-vêtements menstruels réutilisables. Les transformateurs européens et japonais envisagent ces systèmes là où les exigences de circularité et les préférences des consommateurs encouragent les formats de produits réutilisables.
Les adhésifs à base de solvants et les autres technologies continuent de servir les stratifiés médicaux de spécialité, les matériaux de filtration et les applications industrielles de non-tissés. Ces utilisations nécessitent une résistance chimique spécifique ou une compatibilité avec les substrats que les options sans solvant ne fournissent pas toujours. La taille du marché des adhésifs pour non-tissés pour les systèmes thermofusibles est soutenue par davantage de zones d'adhésif par produit d'hygiène et par la diffusion des lignes de transformation à grande vitesse. Les formulateurs se tournent également vers des chimies polyoléfiniques et métallocènes qui peuvent réduire la teneur en composés organiques volatils et fonctionner à des poids de revêtement réduits. En mars 2026, Henkel AG & Co. KGaA a introduit Technomelt DM Advance pour les applications d'hygiène absorbante avec une très faible teneur en composés organiques volatils, une faible odeur et un collage solide à de faibles poids d'application. Les produits en contact avec la peau et les produits de qualité médicale nécessitent également la conformité avec la norme ISO 10993 et les exigences pertinentes de la Food and Drug Administration des États-Unis, ce qui soutient les leaders technologiques établis.


Par type de polymère : les copolymères séquencés styréniques dominent la demande, la polyalphaoléfine amorphe mène la croissance
Les copolymères séquencés styréniques représentaient 70,45 % de la part du marché des adhésifs pour non-tissés par type de polymère en 2025. Leur élasticité, leur compatibilité avec les substrats et leurs chaînes d'approvisionnement établies soutiennent leur utilisation dans une gamme de produits d'hygiène. Le matériau peut assurer des fonctions de construction, de fixation élastique et de positionnement au sein d'une même gamme de produits. Cette flexibilité en fait un choix courant dans les applications de soins pour bébés où les fabricants apprécient les performances polyvalentes. L'acétate d'éthylène-vinyle perd des parts de marché à mesure que les transformateurs recherchent des formulations à faible odeur et à faible teneur en composés organiques volatils pour les produits d'hygiène plus fins. Ces exigences de performance sont plus difficiles à satisfaire pour l'acétate d'éthylène-vinyle à des poids d'application inférieurs à 10 grammes par mètre carré.
La polyalphaoléfine amorphe devrait progresser à un CAGR de 9,43 % jusqu'en 2031. Sa stabilité thermique, son faible profil d'odeur et sa température d'application plus basse conviennent aux substrats non-tissés fins et sensibles à la chaleur. La chimie répond également aux besoins de contact cutané au sein du marché des adhésifs pour non-tissés pour les produits d'incontinence adulte. Des températures d'application plus basses peuvent réduire la consommation d'énergie de fabrication tout en protégeant la structure non-tissée. Les autres types de polymères comprennent les formulations biosourcées et les thermofusibles polyuréthane réactifs, qui pourraient gagner en pertinence à mesure que les transformateurs établissent des feuilles de route en matière de recyclabilité. Le secteur des adhésifs pour non-tissés équilibre donc les plateformes polymères établies avec des matériaux conçus pour la circularité, la faible odeur et la compatibilité cutanée.
Par application : les soins pour bébés ancrent les revenus, l'incontinence adulte stimule la création de valeur
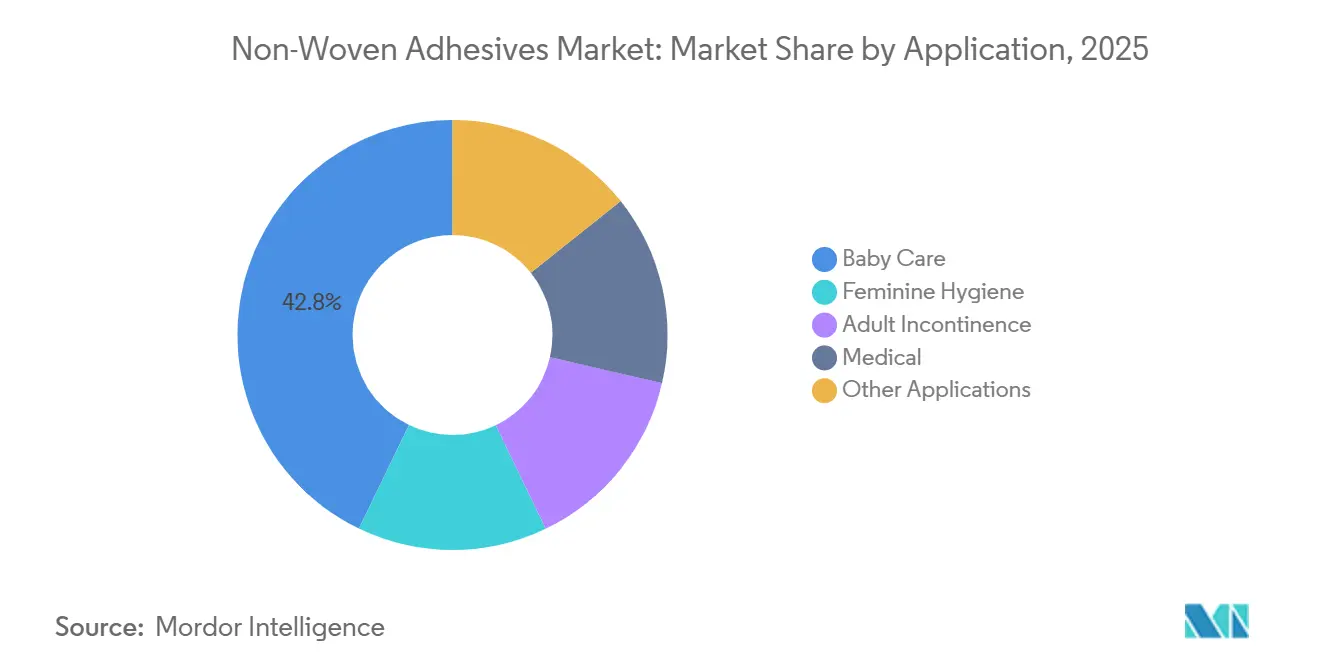
Les soins pour bébés détenaient 42,84 % de la part du marché des adhésifs pour non-tissés en 2025, soutenus par près de 140 millions de naissances mondiales chaque année. La construction de couches haut de gamme accroît le besoin de collage sur plusieurs couches de produits et points de fixation. Les taux de natalité ont modéré en Chine, au Japon et en Corée du Sud, mais les culottes d'apprentissage et les conceptions à cœur fin ont augmenté la valeur d'adhésif par unité dans ces pays. Cette combinaison maintient les soins pour bébés au cœur du marché des adhésifs pour non-tissés. L'hygiène féminine évolue vers les culottes menstruelles et les protège-slips quotidiens. Ces formats nécessitent des adhésifs sensibles à la pression repositionnables avec des besoins de performance différents des produits conventionnels de collage de cœur.
L'incontinence adulte devrait progresser à un CAGR de 9,56 % jusqu'en 2031. Les styles de type culotte, les conceptions de produits discrets et les ceintures extensibles nécessitent des performances d'adhésif spécialisées. Les systèmes polyoléfiniques métallocènes et les systèmes polyalphaoléfine amorphe multi-zones peuvent répondre aux exigences de collage que les formulations de base ne satisfont pas toujours de manière cohérente. Les tests dermatologiques, la documentation de compatibilité cutanée certifiée ISO et la résistance à l'humidité soutiennent une valeur plus élevée pour les produits haut de gamme. Les applications médicales comprennent les pansements, les champs opératoires et les blouses de procédure jetables. Ces produits commandent une valeur d'adhésif élevée car les exigences de contrôle des infections et la documentation de biocompatibilité limitent la participation des fournisseurs moins spécialisés.
Analyse géographique
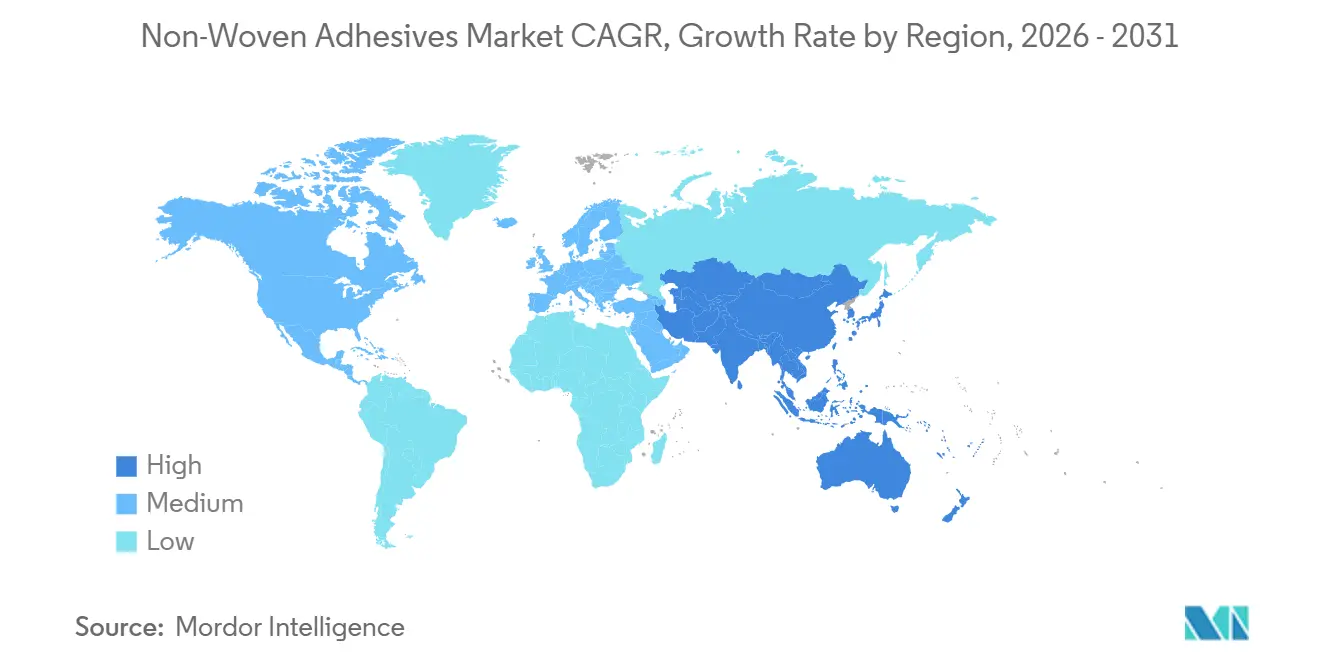
L'Asie-Pacifique détenait 33,26 % de la part du marché des adhésifs pour non-tissés en 2025 et devrait progresser à un CAGR de 9,37 % jusqu'en 2031. La capacité de production de non-tissés thermosoudés en Chine a atteint 1,86 million de tonnes métriques en 2024. Les producteurs nationaux Kangda New Material, Gaomeng New Material et Huitian New Material développent la production de thermofusibles de gamme intermédiaire. Leur croissance accroît la concurrence pour les fournisseurs multinationaux dans le segment premium de la Chine. L'Inde représente un incrément de demande régionale majeur, car le taux de pénétration des couches est resté inférieur à 30 % dans les marchés ruraux, et le pays enregistre près de 10 millions de naissances annuelles.
L'Amérique du Nord et l'Europe sont des parties du marché des adhésifs pour non-tissés à plus forte valeur ajoutée, car les spécifications des produits et la demande médicale y sont plus avancées. Les transformateurs américains ont adopté tôt les thermofusibles à faible odeur et à faible teneur en composés organiques volatils ainsi que les adhésifs médicaux biocompatibles, façonnant les spécifications des produits dans d'autres régions. Les transformateurs européens recherchent des adhésifs pouvant soutenir la séparation des matériaux et le recyclage à mesure que les exigences de circularité progressent. La restriction de l'Union européenne sur les microparticules de polymères synthétiques est pertinente pour les discussions sur les intrants d'adhésifs lorsque des matériaux polymères peuvent être impliqués. L'Allemagne, la France et le Royaume-Uni restent des sites de fabrication européens clés, tandis que les pays nordiques sont des utilisateurs précoces des systèmes à base d'eau et biosourcés. Arkema investit 130 millions EUR (environ 150,8 millions USD) sur son site de Carling, en France, pour installer une nouvelle unité de purification d'acide acrylique, améliorant l'efficacité énergétique de 25 % et réduisant l'intensité carbone de 20 %.
L'Amérique du Sud, le Moyen-Orient et l'Afrique se développent à mesure que la fabrication locale d'hygiène et le pouvoir d'achat urbain augmentent. Le Brésil soutient la demande sud-américaine grâce à sa base de consommateurs d'hygiène jetable, à la modernisation du commerce de détail et à la production nationale de couches. Henkel AG & Co. KGaA a ouvert une installation au Caire, en Égypte, et a étendu un site aux Émirats arabes unis en mai 2025, rapprochant l'approvisionnement des clusters de fabrication d'hygiène régionaux. Le programme Vision 2030 de l'Arabie saoudite soutient la diversification industrielle et les nouvelles capacités de production d'hygiène. L'Afrique du Sud constitue une base de secteur formel pour l'Afrique subsaharienne, tandis que le commerce de détail informel reste important dans toute la région. L'approvisionnement local et le support technique seront importants là où les produits d'hygiène à prix abordable façonnent la demande.

Paysage concurrentiel
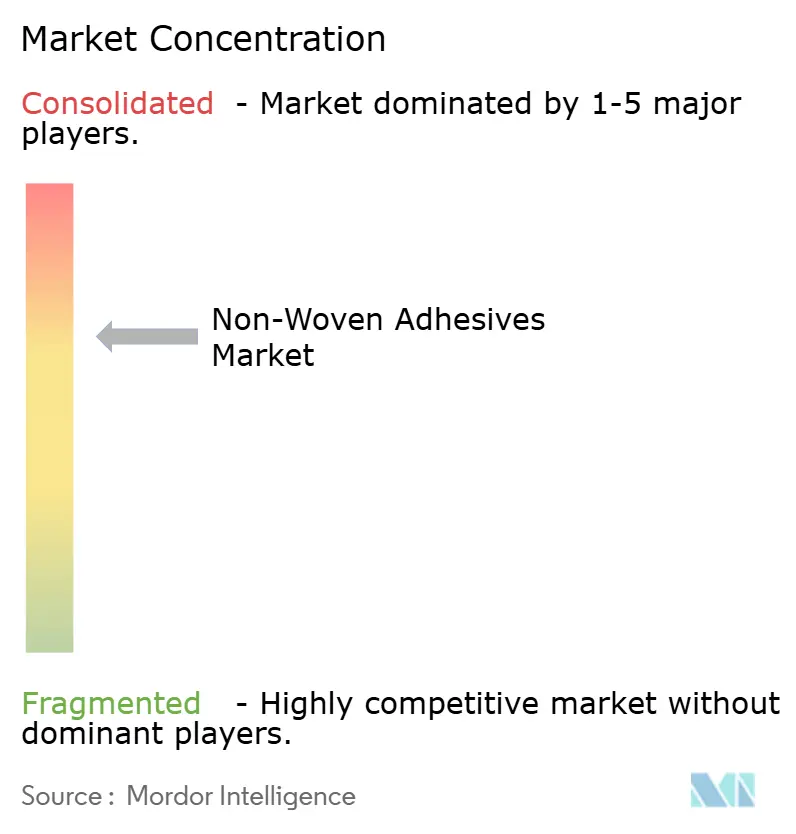
Le marché des adhésifs pour non-tissés est modérément concentré, avec les cinq premiers acteurs comprenant Henkel AG & Co. KGaA, Arkema, H.B. Fuller Company, Savare Specialty Adhesives LLC et Lohmann-koester. Leurs atouts comprennent des formulations étendues, une échelle de fabrication et des capacités d'ingénierie d'application. Savare Specialty Adhesives LLC, Beardow Adams, MORESCO Corporation et Lohmann-koester se distinguent par des formulations spécialisées, des stocks locaux et un support technique de proximité. Ces relations régionales peuvent avoir autant d'importance que le prix unitaire pour les clients transformateurs. La concurrence sur le marché des adhésifs pour non-tissés reste différenciée par le service technique, la qualification des produits et l'accès à l'approvisionnement régional.
Les entreprises leaders ajoutent des capacités d'adhésifs durables à leurs portefeuilles de produits existants. L'acquisition par Henkel AG & Co. KGaA d'ATP Adhesive Systems AG au premier semestre 2026 a ajouté des capacités de rubans adhésifs spéciaux à base d'eau pouvant réduire les émissions de composés organiques volatils jusqu'à 90 % par rapport aux alternatives à base de solvants. À INDEX 2026, Henkel AG & Co. KGaA a également introduit l'alimentation automatisée via Easyflow et lancé Technomelt DM Advance pour les produits d'hygiène absorbante. H.B. Fuller Company continue de positionner Full-Care 5000 autour de la flexibilité face aux changements de substrat et de chimie. Ces stratégies répondent aux besoins des transformateurs en matière de production fiable, de réduction des émissions et de transitions de matériaux simplifiées. Le développement de produits est de plus en plus centré sur des chimies à faible odeur, à basse température et compatibles avec la peau.
Les thermofusibles biosourcés pour l'incontinence adulte et les adhésifs compatibles avec les substrats recyclables restent des domaines de développement de produits. Le brevet US 12521752 décrit des conceptions de buses et de têtes d'application pouvant maintenir la précision de collage à des vitesses de bande élevées. Evonik Industries AG et Kraton Corporation sont d'importants fournisseurs en amont de polyalphaoléfine amorphe et de copolymères séquencés styréniques, respectivement. Leurs prix, leurs allocations d'approvisionnement et leurs relations de co-développement affectent la position concurrentielle des formulateurs d'adhésifs. Cette dépendance à la chaîne de valeur amène les fournisseurs à se concentrer à la fois sur l'accès aux polymères et sur le service direct aux clients.
Leaders du secteur des adhésifs pour non-tissés
-
Henkel AG & Co. KGaA
-
Arkema
-
H.B. Fuller Company
-
Savare Specialty Adhesives LLC
-
Lohmann-koester
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Arkema a mis en service une expansion de 15 % de sa capacité de production de fluorure de polyvinylidène (PVDF) sur son site de Calvert City, Kentucky, augmentant la disponibilité de matériaux fluoropolymères haute performance. La capacité supplémentaire renforce le portefeuille de matériaux spéciaux d'Arkema et soutient les applications d'adhésifs nécessitant une résistance chimique, une durabilité et des propriétés de collage haute performance.
- Avril 2026 : Henkel AG & Co. KGaA a finalisé l'acquisition d'ATP Adhesive Systems AG, renforçant son portefeuille de rubans adhésifs spéciaux et de solutions adhésives haute performance. Le portefeuille d'adhésifs spéciaux élargi soutient les applications dans les produits non-tissés où les rubans et les systèmes adhésifs sont utilisés pour le collage, l'assemblage et les performances fonctionnelles.


Périmètre du rapport mondial sur le marché des adhésifs pour non-tissés
Les adhésifs pour non-tissés sont des matériaux de collage utilisés pour assembler des couches et des composants dans des produits non-tissés tout en offrant flexibilité, adhérence et résistance à l'humidité et aux contraintes mécaniques. Ils permettent l'assemblage de produits d'hygiène absorbants, de matériaux médicaux et d'autres structures non-tissées tout en soutenant l'intégrité du produit et l'efficacité de la fabrication.
Le marché des adhésifs pour non-tissés est segmenté par technologie, type de polymère, application et géographie. Par technologie, le marché est segmenté en adhésifs thermofusibles, adhésifs à base d'eau, adhésifs à base de solvants et autres technologies d'adhésifs. Par type de polymère, le marché est segmenté en copolymères séquencés styréniques, polyalphaoléfine amorphe, acétate d'éthylène-vinyle et autres types de polymères. Par application, le marché est segmenté en soins pour bébés, hygiène féminine, incontinence adulte, médical et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les adhésifs pour non-tissés dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Adhésifs thermofusibles |
| Adhésifs à base d'eau |
| Adhésifs à base de solvants |
| Autres technologies d'adhésifs |
| Copolymères séquencés styréniques |
| Polyalphaoléfine amorphe |
| Acétate d'éthylène-vinyle |
| Autres types de polymères |
| Soins pour bébés |
| Hygiène féminine |
| Incontinence adulte |
| Médical |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Adhésifs thermofusibles | |
| Adhésifs à base d'eau | ||
| Adhésifs à base de solvants | ||
| Autres technologies d'adhésifs | ||
| Par type de polymère | Copolymères séquencés styréniques | |
| Polyalphaoléfine amorphe | ||
| Acétate d'éthylène-vinyle | ||
| Autres types de polymères | ||
| Par application | Soins pour bébés | |
| Hygiène féminine | ||
| Incontinence adulte | ||
| Médical | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des adhésifs pour non-tissés ?
Le marché des adhésifs pour non-tissés s'élève à 3,72 milliards USD en 2026 et devrait atteindre 5,63 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande d'adhésifs pour non-tissés ?
La consommation d'hygiène jetable, les lignes de transformation à grande vitesse, les produits d'incontinence adulte et les non-tissés médicaux soutiennent la demande. Les conceptions de produits à cœur fin haut de gamme utilisent également davantage de zones d'application d'adhésif par unité finie.
Quelle technologie a dominé la demande du marché en 2025 ?
Les adhésifs thermofusibles détenaient une part de 65,13 % en 2025. Leur comportement de prise rapide soutient des vitesses de ligne supérieures à 1 000 unités par minute et plusieurs fonctions de collage au sein d'un même produit d'hygiène.
Quel type de polymère devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La polyalphaoléfine amorphe devrait progresser à un CAGR de 9,43 % jusqu'en 2031.
Dernière mise à jour de la page le:



