
Tamaño y Participación del Mercado de Adhesivos para No Tejidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
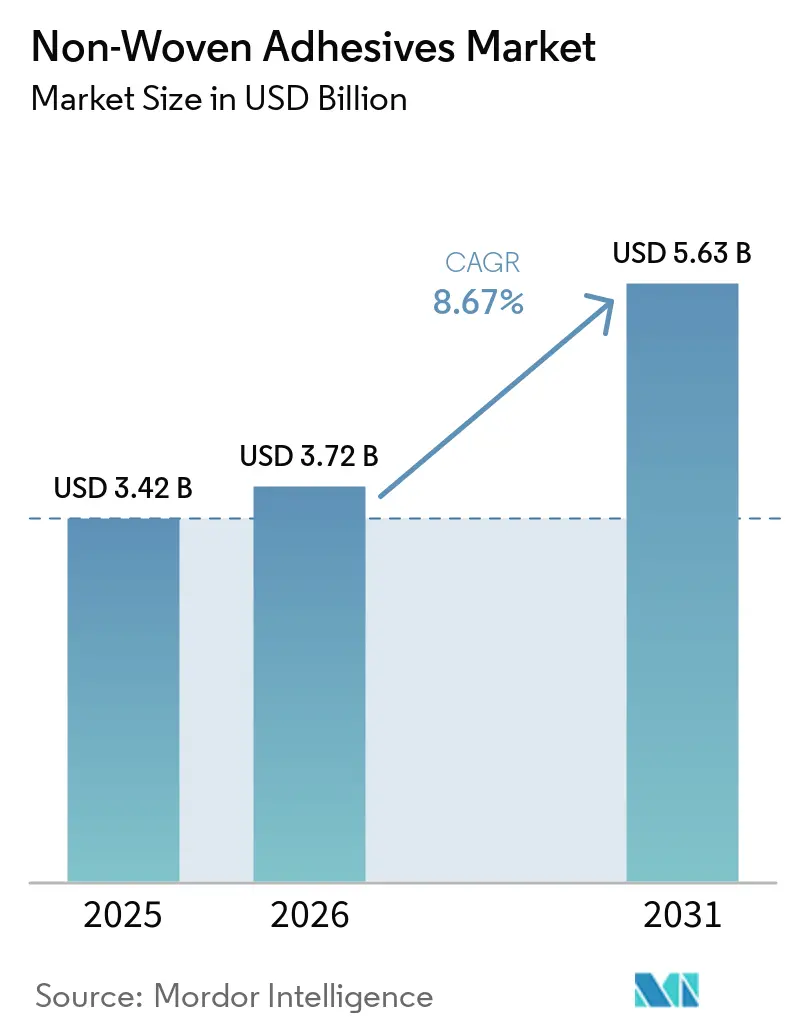
| Tamaño del Mercado (2026) | 3.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Adhesivos para No Tejidos por Mordor Intelligence
El tamaño del Mercado de Adhesivos para No Tejidos se valoró en 3,42 mil millones de USD en 2025 y se estima que crecerá desde 3,72 mil millones de USD en 2026 hasta alcanzar 5,63 mil millones de USD en 2031, a una CAGR del 8,67% durante el período de pronóstico (2026-2031). Los productos de higiene desechables siguen siendo la principal base de demanda, ya que los adhesivos sostienen la integridad estructural, la comodidad y la producción continua en pañales y productos relacionados. La demanda se expande a medida que los consumidores en regiones en desarrollo pasan de productos de tela reutilizables a formatos desechables. Los diseños de higiene premium también utilizan más zonas de aplicación de adhesivos, incluso cuando el producto terminado se vuelve más ligero y delgado. Este patrón sostiene la demanda de adhesivos por unidad y brinda a los proveedores margen para desarrollar productos con menor olor, menor temperatura y compatibles con la piel. Los no tejidos médicos proporcionan una fuente de demanda más estable porque los estándares de adquisición y los contratos más largos pueden compensar parcialmente la presión sobre los márgenes en las aplicaciones de higiene.
Conclusiones Clave del Informe
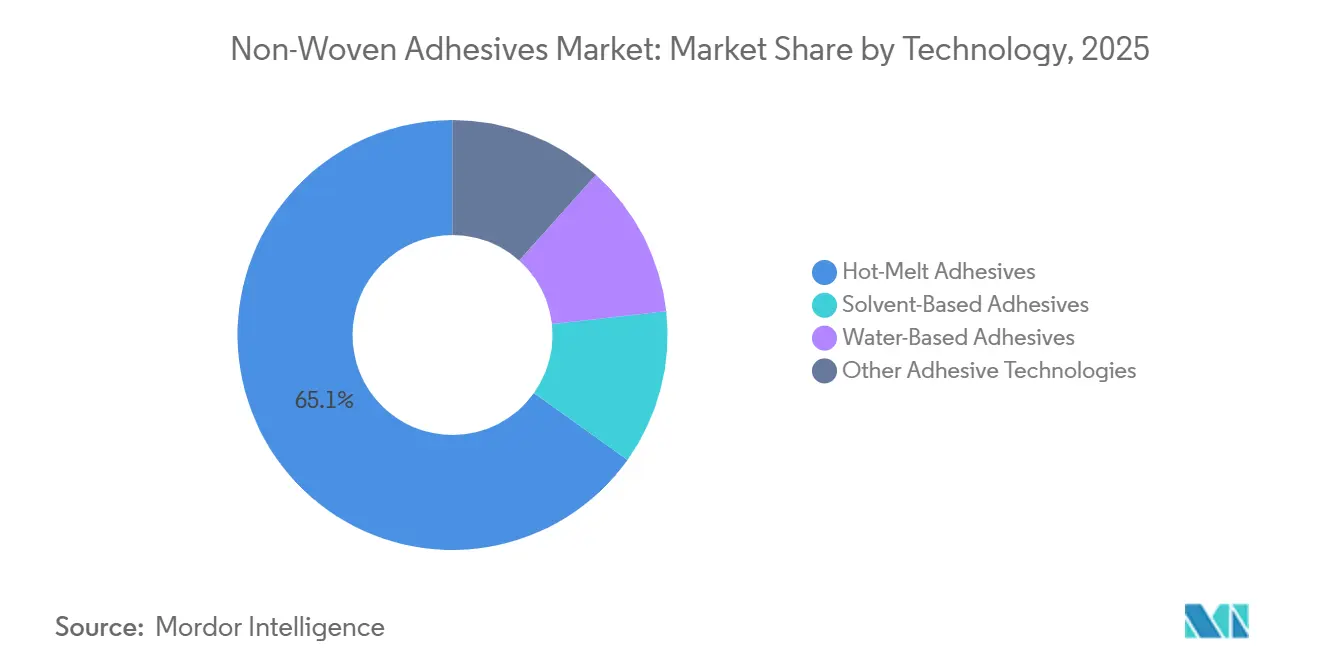
- Por tecnología, los adhesivos termofusibles representaron el 65,13% de la participación del mercado de adhesivos para no tejidos en 2025 y se proyecta que avancen a una CAGR del 9,14% hasta 2031.
- Por tipo de polímero, los copolímeros de bloque estirénicos representaron el 70,45% de la participación del mercado de adhesivos para no tejidos en 2025, mientras que se proyecta que la polialfa olefina amorfa avance a una CAGR del 9,43% hasta 2031.
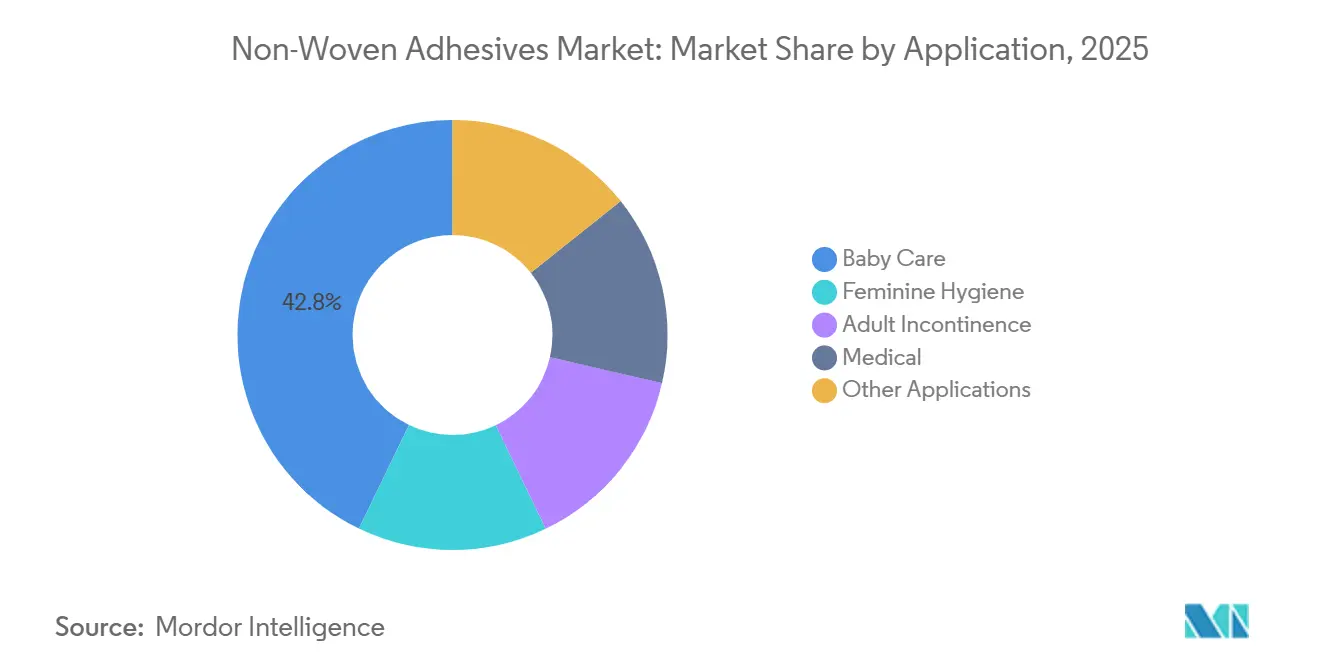
- Por aplicación, el cuidado del bebé representó el 42,84% de la participación del mercado de adhesivos para no tejidos en 2025, mientras que se proyecta que la incontinencia adulta avance a una CAGR del 9,56% hasta 2031.
- Por geografía, Asia-Pacífico representó el 33,26% de la participación del mercado de adhesivos para no tejidos en 2025 y se proyecta que avance a una CAGR del 9,37% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Adhesivos para No Tejidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Consumo de Higiene Desechable | +2.1% | Global, con mayor intensidad en Asia-Pacífico, Oriente Medio y África, y América del Sur | Corto plazo (≤ 2 años) |
| Crecimiento de la Fabricación de Higiene de Alta Velocidad | +1.6% | Núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y África y América del Sur | Mediano plazo (2–4 años) |
| Aumento en la Adopción de Productos para Incontinencia Adulta | +1.2% | Global, con concentración en América del Norte, Europa y Japón | Largo plazo (≥ 4 años) |
| Aumento del Consumo de No Tejidos Médicos | +0.8% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2–4 años) |
| Premiumización de Productos de Higiene Delgados y Cómodos | +0.5% | América del Norte, Europa, Japón, China | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Consumo de Higiene Desechable
Las tasas de natalidad en el sur de Asia, el sudeste asiático, el África subsahariana y partes de América Latina sostienen la demanda continua de productos de higiene desechables. La penetración de pañales en India se mantuvo por debajo del 30%, mientras que Indonesia y Filipinas juntas representaron casi 300 millones de consumidores que avanzan hacia formatos de higiene modernos a medida que mejoran los ingresos y el acceso al comercio minorista. Esta base de consumidores en expansión sostiene el mercado de adhesivos para no tejidos, ya que cada producto desechable requiere un enlace confiable entre varias capas de material. Los pañales delgados de núcleo premium utilizan comúnmente de 8 a 12 zonas de aplicación de adhesivos para el enlace de la capa superior, la estabilización del núcleo, la fijación elástica y la construcción de la cintura. Esa mayor intensidad de adhesivo significa que la demanda en valor puede crecer más rápido que los envíos unitarios en el mercado de adhesivos para no tejidos.
Crecimiento de la Fabricación de Higiene de Alta Velocidad
Las líneas modernas de fabricación de pañales pueden operar por encima de 1.000 unidades por minuto, lo que favorece los sistemas termofusibles que se fijan rápidamente y mantienen la consistencia del enlace. Una línea de conversión de alta velocidad puede requerir entre 15 millones y 25 millones de USD de capital, lo que hace que las paradas no planificadas relacionadas con adhesivos sean costosas para los fabricantes. Este requisito operativo fortalece la posición en el mercado de adhesivos para no tejidos de los proveedores que brindan soporte de línea, ingeniería de aplicación y acuerdos de suministro confiables. Henkel AG & Co. KGaA presentó su sistema EasyFlow en INDEX 2026, combinando envases mini-chub y alimentación automatizada para apoyar la producción continua con menos manipulación manual. Las nuevas líneas de alta velocidad en la ASEAN y el sur de Asia pueden aumentar el rendimiento de adhesivos muy por encima de la producción de líneas heredadas más pequeñas. La gama Full-Care 5000 de H.B. Fuller Company fue diseñada para soportar el enlace en químicas a base de caucho y a base de olefinas, ayudando a los convertidores a gestionar los cambios de sustrato sin interrumpir la producción.
Aumento en la Adopción de Productos para Incontinencia Adulta
La población mundial de 65 años o más superó los 761 millones en 2025, proporcionando una base de demanda duradera para los productos de incontinencia adulta[1]Organización Mundial de la Salud, "Atención Integrada para Personas Mayores: Directrices sobre Intervenciones a Nivel Comunitario para Gestionar el Declive de la Capacidad Intrínseca," Organización Mundial de la Salud, who.in. Los productos de incontinencia adulta necesitan adhesivos que puedan mantener el rendimiento durante períodos de uso de 8 a 12 horas. Sus requisitos de bajo olor, baja sensibilización y resistencia a la humedad son más estrictos que los de muchos productos para el cuidado del bebé. Los diseños tipo calzón también requieren zonas de enlace adicionales para cinturones elásticos y la construcción de la prenda. H.B. Fuller Company identificó la incontinencia adulta como la categoría de higiene minorista global de más rápido crecimiento en 2024, con un valor real que aumentó un 3,1%. Estas necesidades ayudan a explicar por qué esta aplicación crece más rápido que el mercado de adhesivos para no tejidos en general.
Aumento del Consumo de No Tejidos Médicos
La demanda de no tejidos médicos está vinculada al uso sanitario y a los requisitos de control de infecciones, más que al gasto discrecional del consumidor. Los aproximadamente 310 millones de cirugías mayores realizadas cada año a nivel mundial generan demanda de paños quirúrgicos, batas desechables, apósitos para heridas y cintas médicas. Los protocolos de productos de un solo uso han fortalecido el papel de los materiales no tejidos en las prácticas de control de infecciones hospitalarias. Los productos de cuidado de heridas e incontinencia adquiridos por los consumidores también requieren comodidad, apariencia y rendimiento de uso prolongado más allá de muchos productos institucionales. Estas aplicaciones pueden proporcionar un mayor valor de adhesivo donde los proveedores cumplen con las especificaciones de contacto con la piel y de rendimiento. Los requisitos de biocompatibilidad de la norma ISO 10993 de la Organización Internacional de Normalización crean una barrera para los productores sin capacidades establecidas de pruebas toxicológicas y regulatorias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas a Base de Petróleo | -1.1% | Global, con mayor exposición en Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Cumplimiento Complejo de Seguridad Química y Contacto con la Piel | -0.6% | Unión Europea, América del Norte, Japón | Mediano plazo (2–4 años) |
| Compromisos de Rendimiento en Sustratos Más Delgados y Reciclables | -0.3% | Unión Europea, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas a Base de Petróleo
Las materias primas petroquímicas como el estireno, el propileno y las resinas tackificantes a base de nafta representan una gran parte de los insumos de los adhesivos termofusibles. Esta exposición deja al mercado de adhesivos para no tejidos vulnerable a interrupciones del suministro que pueden no seguir los movimientos del precio del petróleo crudo. Los contratos de los convertidores de higiene a menudo tienen compromisos de volumen a largo plazo, lo que limita la rapidez con que los formuladores pueden trasladar los aumentos de costos de insumos a los clientes. La presión sobre el suministro durante las tensiones geopolíticas en 2026 aumentó la preocupación por la disponibilidad de materias primas C5 y C9 para la producción de tackificantes. Los adhesivos termofusibles convencionales a base de petróleo promediaron entre 2.200 y 3.100 USD por tonelada métrica a mediados de 2025, mientras que las formulaciones a base de acetato de vinilo y etileno oscilaron entre 2.400 y 2.700 USD por tonelada métrica. Estos movimientos de costos pueden restringir los márgenes y complicar la planificación de adquisiciones en todo el mercado de adhesivos para no tejidos.
Cumplimiento Complejo de Seguridad Química y Contacto con la Piel
Los adhesivos de higiene pueden permanecer cerca de la piel durante períodos prolongados, por lo que la seguridad de la formulación es un requisito central del producto. El marco de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) de la Unión Europea requiere una revisión continua de las sustancias de muy alta preocupación y la información relacionada con la cadena de suministro[2]Comisión Europea, "Reglamento REACH," Comisión Europea, environment.ec.europa.eu. Cada nueva inclusión de sustancias puede dar lugar a rastreo de materiales, trabajo de reformulación y documentación en las cadenas de suministro de adhesivos y productos de higiene. La restricción de junio de 2025 sobre la N,N-dimetilacetamida añadió más requisitos de cumplimiento para los productos que utilizan el disolvente por encima del umbral permitido. Los productores más pequeños pueden enfrentar una carga administrativa más pesada cuando carecen de recursos regulatorios dedicados. Los programas de certificación también restringen sustancias más allá de los mínimos legales, elevando el estándar práctico para los productos vendidos en aplicaciones de higiene nórdicas y del resto de Europa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: Los Adhesivos Termofusibles Mantienen el Dominio en la Fabricación de Higiene
Los adhesivos termofusibles representaron el 65,13% de la participación del mercado de adhesivos para no tejidos en 2025 y se proyecta que se expandan a una CAGR del 9,14% hasta 2031. Su comportamiento de fraguado rápido es adecuado para la producción de higiene de alta velocidad, donde los sistemas a base de agua y a base de disolventes no pueden igualar de manera consistente las velocidades de conversión industrial. Las formulaciones termofusibles pueden soportar el enlace de la capa superior, la laminación de la capa posterior, la fijación elástica y la integridad del núcleo dentro de la misma familia de productos. Esto reduce el trabajo de calificación y simplifica la gestión de proveedores para los convertidores. Los adhesivos a base de agua sirven a un área en desarrollo en carcasas de pañales lavables y ropa interior menstrual reutilizable. Los convertidores europeos y japoneses están considerando estos sistemas donde los requisitos de circularidad y las preferencias de los consumidores están fomentando formatos de productos reutilizables.
Los adhesivos a base de disolventes y otras tecnologías continúan sirviendo a laminados médicos especializados, materiales de filtración y aplicaciones industriales de no tejidos. Estos usos requieren resistencia química específica o compatibilidad con sustratos que las opciones sin disolventes no siempre proporcionan. El tamaño del mercado de adhesivos para no tejidos para sistemas termofusibles está respaldado por más zonas de adhesivo por producto de higiene y la expansión de líneas de conversión de alta velocidad. Los formuladores también están avanzando hacia químicas de poliolefinas y metalocenos que pueden reducir el contenido de compuestos orgánicos volátiles y funcionar con pesos de recubrimiento reducidos. En marzo de 2026, Henkel AG & Co. KGaA introdujo Technomelt DM Advance para aplicaciones de higiene absorbente con contenido muy bajo de compuestos orgánicos volátiles, bajo olor y fuerte enlace a bajos pesos de aplicación. Los productos de contacto con la piel y de grado médico también necesitan cumplir con la norma ISO 10993 y los requisitos relevantes de la Administración de Alimentos y Medicamentos de los Estados Unidos, lo que favorece a los líderes tecnológicos establecidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Polímero: Los Copolímeros de Bloque Estirénicos Lideran la Demanda, la Polialfa Olefina Amorfa Lidera el Crecimiento
Los copolímeros de bloque estirénicos representaron el 70,45% de la participación del mercado de adhesivos para no tejidos por tipo de polímero en 2025. Su elasticidad, compatibilidad con sustratos y cadenas de suministro establecidas respaldan su uso en una variedad de productos de higiene. El material puede servir funciones de construcción, fijación elástica y posicionamiento dentro de una sola gama de productos. Esta flexibilidad lo convierte en una opción común en aplicaciones de cuidado del bebé donde los fabricantes valoran el amplio rendimiento. El acetato de vinilo y etileno está perdiendo participación a medida que los convertidores buscan formulaciones con menor olor y menor contenido de compuestos orgánicos volátiles para productos de higiene más delgados. Estos requisitos de rendimiento son más difíciles de cumplir para el acetato de vinilo y etileno a pesos de aplicación inferiores a 10 gramos por metro cuadrado.
Se proyecta que la polialfa olefina amorfa avance a una CAGR del 9,43% hasta 2031. Su estabilidad térmica, perfil de bajo olor y menor temperatura de aplicación favorecen los sustratos de no tejidos delgados y sensibles al calor. La química también se adapta a las necesidades de contacto con la piel dentro del mercado de adhesivos para no tejidos para productos de incontinencia adulta. Las temperaturas de aplicación más bajas pueden reducir el consumo de energía en la fabricación mientras protegen la estructura del no tejido. Otros tipos de polímeros incluyen formulaciones de base biológica y termofusibles de poliuretano reactivo, que pueden ganar relevancia a medida que los convertidores establecen hojas de ruta de reciclabilidad. La industria de adhesivos para no tejidos está, por lo tanto, equilibrando las plataformas de polímeros establecidas con materiales diseñados para la circularidad, menor olor y compatibilidad con la piel.
Por Aplicación: El Cuidado del Bebé Ancla los Ingresos, la Incontinencia Adulta Impulsa la Creación de Valor
El cuidado del bebé representó el 42,84% de la participación del mercado de adhesivos para no tejidos en 2025, respaldado por casi 140 millones de nacimientos globales cada año. La construcción de pañales premium aumenta la necesidad de enlace en múltiples capas de productos y puntos de fijación. Las tasas de natalidad se han moderado en China, Japón y Corea del Sur, pero los pantalones de entrenamiento y los diseños de núcleo delgado han aumentado el valor del adhesivo por unidad en estos países. Esta combinación mantiene el cuidado del bebé como elemento central del mercado de adhesivos para no tejidos. La higiene femenina está avanzando hacia pantalones menstruales y protegeslips diarios. Estos formatos requieren adhesivos sensibles a la presión reposicionables con necesidades de rendimiento diferentes a las de los productos convencionales de enlace de núcleo.
Se proyecta que la incontinencia adulta avance a una CAGR del 9,56% hasta 2031. Los estilos tipo calzón, los diseños de productos discretos y las cinturones elásticos extensibles requieren un rendimiento adhesivo especializado. Los sistemas de poliolefina de metaloceno y de polialfa olefina amorfa de múltiples zonas pueden abordar los requisitos de enlace que las formulaciones de productos básicos pueden no cumplir de manera consistente. Las pruebas dermatológicas, la documentación de compatibilidad con la piel certificada por ISO y la resistencia a la humedad respaldan un mayor valor para los productos premium. Las aplicaciones médicas incluyen apósitos para heridas, paños quirúrgicos y batas desechables para procedimientos. Estos productos tienen un alto valor de adhesivo porque los requisitos de control de infecciones y la documentación de biocompatibilidad limitan la participación de proveedores menos especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
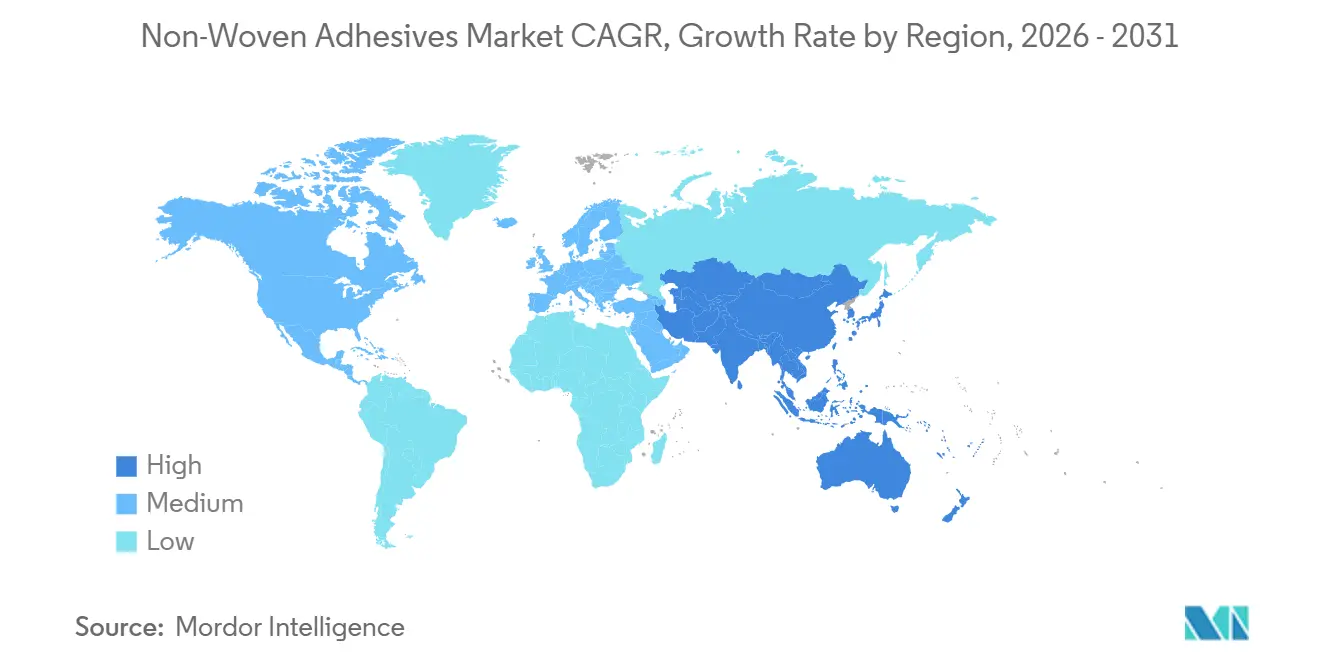
Asia-Pacífico representó el 33,26% de la participación del mercado de adhesivos para no tejidos en 2025 y se proyecta que avance a una CAGR del 9,37% hasta 2031. La capacidad de producción de no tejidos termounidos de China alcanzó 1,86 millones de toneladas métricas en 2024. Los productores nacionales Kangda New Material, Gaomeng New Material y Huitian New Material están expandiendo la producción de termofusibles de gama media. Su crecimiento aumenta la competencia para los proveedores multinacionales en el segmento premium de China. India añade un importante incremento de demanda regional porque la penetración de pañales se mantuvo por debajo del 30% en los mercados rurales, y el país registra casi 10 millones de nacimientos anuales.
América del Norte y Europa son partes del mercado de adhesivos para no tejidos con mayor intensidad de valor porque las especificaciones de productos y la demanda médica son más avanzadas. Los convertidores de los Estados Unidos han adoptado tempranamente termofusibles de bajo olor y bajo contenido de compuestos orgánicos volátiles y adhesivos médicos biocompatibles, configurando las especificaciones de productos en otras regiones. Los convertidores europeos buscan adhesivos que puedan soportar la separación de materiales y el reciclaje a medida que avanzan los requisitos de circularidad. La restricción de la Unión Europea sobre las micropartículas de polímeros sintéticos es relevante para las discusiones sobre insumos de adhesivos donde pueden estar involucrados materiales poliméricos. Alemania, Francia y el Reino Unido siguen siendo ubicaciones clave de fabricación europea, mientras que los países nórdicos son usuarios tempranos de sistemas a base de agua y de base biológica. Arkema está invirtiendo 130 millones de EUR (aproximadamente 150,8 millones de USD) en su planta de Carling, Francia, para instalar una nueva unidad de purificación de ácido acrílico, mejorando la eficiencia energética en un 25% y reduciendo la intensidad de carbono en un 20%.
América del Sur, Oriente Medio y África se están expandiendo a medida que aumentan la fabricación local de higiene y el poder adquisitivo urbano. Brasil sostiene la demanda sudamericana a través de su base de consumidores de higiene desechable, la modernización del comercio minorista y la producción nacional de pañales. Henkel AG & Co. KGaA inauguró una instalación en El Cairo, Egipto, y amplió un sitio en los Emiratos Árabes Unidos en mayo de 2025, acercando el suministro a los centros regionales de fabricación de higiene. El programa Visión 2030 de Arabia Saudita está apoyando la diversificación industrial y la nueva capacidad de producción de higiene. Sudáfrica proporciona una base del sector formal para el África subsahariana, mientras que el comercio minorista informal sigue siendo importante en toda la región. El suministro local y el soporte técnico serán importantes donde los productos de higiene de nivel de valor configuran la demanda.

Panorama Competitivo
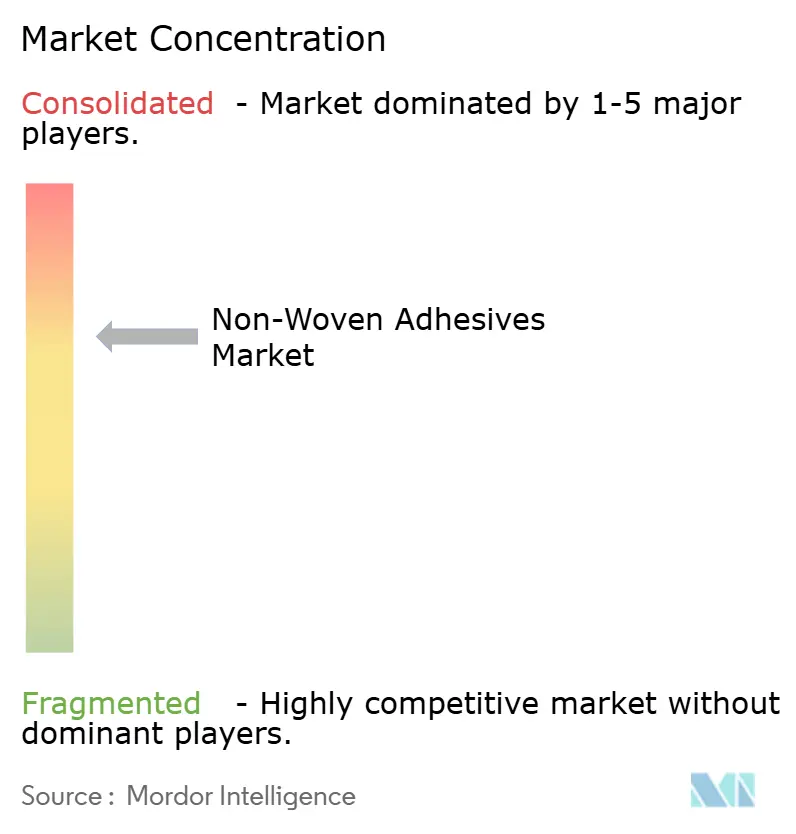
El mercado de adhesivos para no tejidos está moderadamente concentrado, con los cinco principales actores que incluyen Henkel AG & Co. KGaA, Arkema, H.B. Fuller Company, Savare Specialty Adhesives LLC y Lohmann-koester. Sus fortalezas incluyen amplias formulaciones, escala de fabricación y capacidades de ingeniería de aplicación. Savare Specialty Adhesives LLC, Beardow Adams, MORESCO Corporation y Lohmann-koester compiten a través de formulaciones especializadas, inventario local y soporte técnico cercano. Estas relaciones regionales pueden importar tanto como el precio unitario para los clientes convertidores. La competencia en el mercado de adhesivos para no tejidos sigue siendo diferenciada por el servicio técnico, la calificación de productos y el acceso regional al suministro.
Las empresas líderes están añadiendo capacidades de adhesivos sostenibles junto con sus carteras de productos existentes. La adquisición de ATP Adhesive Systems AG por parte de Henkel AG & Co. KGaA en el primer semestre de 2026 añadió capacidades de cintas especiales a base de agua que pueden reducir las emisiones de compuestos orgánicos volátiles hasta en un 90% en comparación con las alternativas a base de disolventes. En INDEX 2026, Henkel AG & Co. KGaA también introdujo la alimentación automatizada a través de Easyflow y lanzó Technomelt DM Advance para productos de higiene absorbente. H.B. Fuller Company continúa posicionando Full-Care 5000 en torno a la flexibilidad ante cambios de sustrato y química. Estas estrategias abordan las necesidades de los convertidores de producción confiable, menores emisiones y transiciones de materiales más sencillas. El desarrollo de productos se centra cada vez más en químicas de bajo olor, baja temperatura y compatibles con la piel.
Los termofusibles de base biológica para incontinencia adulta y los adhesivos compatibles con sustratos reciclables siguen siendo áreas de desarrollo de productos. La patente US 12521752 describe diseños de boquillas y cabezales de aplicación que pueden mantener la precisión del enlace a altas velocidades de banda. Evonik Industries AG y Kraton Corporation son importantes proveedores intermedios de polialfa olefina amorfa y copolímeros de bloque estirénicos, respectivamente. Sus precios, asignación de suministro y relaciones de codesarrollo afectan la posición competitiva de los formuladores de adhesivos. Esta dependencia de la cadena de valor deja a los proveedores enfocados tanto en el acceso a polímeros como en el servicio directo al cliente.
Líderes de la Industria de Adhesivos para No Tejidos
-
Henkel AG & Co. KGaA
-
Arkema
-
H.B. Fuller Company
-
Savare Specialty Adhesives LLC
-
Lohmann-koester
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Arkema puso en marcha una expansión del 15% de su capacidad de producción de Fluoruro de Polivinilideno (PVDF) en su planta de Calvert City, Kentucky, aumentando la disponibilidad de materiales fluoropoliméricos de alto rendimiento. La capacidad adicional fortalece la cartera de materiales especiales de Arkema y apoya las aplicaciones de adhesivos que requieren resistencia química, durabilidad y propiedades de enlace de alto rendimiento.
- Abril de 2026: Henkel AG & Co. KGaA completó la adquisición de ATP Adhesive Systems AG, fortaleciendo su cartera de cintas especiales de alto rendimiento y soluciones adhesivas. La cartera ampliada de adhesivos especiales apoya las aplicaciones en productos no tejidos donde las cintas y los sistemas adhesivos se utilizan para el enlace, el ensamblaje y el rendimiento funcional.


Alcance del Informe Global del Mercado de Adhesivos para No Tejidos
Los adhesivos para no tejidos son materiales de unión utilizados para unir capas y componentes en productos no tejidos, proporcionando flexibilidad, adhesión y resistencia a la humedad y a las tensiones mecánicas. Permiten el ensamblaje de productos de higiene absorbente, materiales médicos y otras estructuras de no tejidos, al tiempo que apoyan la integridad del producto y la eficiencia de fabricación.
El Mercado de Adhesivos para No Tejidos está segmentado por tecnología, tipo de polímero, aplicación y geografía. Por tecnología, el mercado está segmentado en adhesivos termofusibles, adhesivos a base de agua, adhesivos a base de disolventes y otras tecnologías de adhesivos. Por tipo de polímero, el mercado está segmentado en copolímeros de bloque estirénicos, polialfa olefina amorfa, acetato de vinilo y etileno y otros tipos de polímeros. Por aplicación, el mercado está segmentado en cuidado del bebé, higiene femenina, incontinencia adulta, médico y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos de adhesivos para no tejidos en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Adhesivos Termofusibles |
| Adhesivos a Base de Agua |
| Adhesivos a Base de Disolventes |
| Otras Tecnologías de Adhesivos |
| Copolímeros de Bloque Estirénicos |
| Polialfa Olefina Amorfa |
| Acetato de Vinilo y Etileno |
| Otros Tipos de Polímeros |
| Cuidado del Bebé |
| Higiene Femenina |
| Incontinencia Adulta |
| Médico |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tecnología | Adhesivos Termofusibles | |
| Adhesivos a Base de Agua | ||
| Adhesivos a Base de Disolventes | ||
| Otras Tecnologías de Adhesivos | ||
| Por Tipo de Polímero | Copolímeros de Bloque Estirénicos | |
| Polialfa Olefina Amorfa | ||
| Acetato de Vinilo y Etileno | ||
| Otros Tipos de Polímeros | ||
| Por Aplicación | Cuidado del Bebé | |
| Higiene Femenina | ||
| Incontinencia Adulta | ||
| Médico | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de adhesivos para no tejidos?
El mercado de adhesivos para no tejidos se sitúa en 3,72 mil millones de USD en 2026 y se proyecta que alcance 5,63 mil millones de USD en 2031.
¿Qué está impulsando la demanda de adhesivos para no tejidos?
El consumo de higiene desechable, las líneas de conversión de alta velocidad, los productos de incontinencia adulta y los no tejidos médicos sostienen la demanda. Los diseños de productos de núcleo delgado premium también utilizan más zonas de aplicación de adhesivos por unidad terminada.
¿Qué tecnología lideró la demanda del mercado en 2025?
Los adhesivos termofusibles representaron una participación del 65,13% en 2025. Su comportamiento de fraguado rápido soporta velocidades de línea superiores a 1.000 unidades por minuto y varias funciones de enlace dentro de un solo producto de higiene.
¿Qué tipo de polímero se espera que crezca más rápido hasta 2031?
Se proyecta que la polialfa olefina amorfa avance a una CAGR del 9,43% hasta 2031.
Última actualización de la página el:



