
不織布接着剤市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
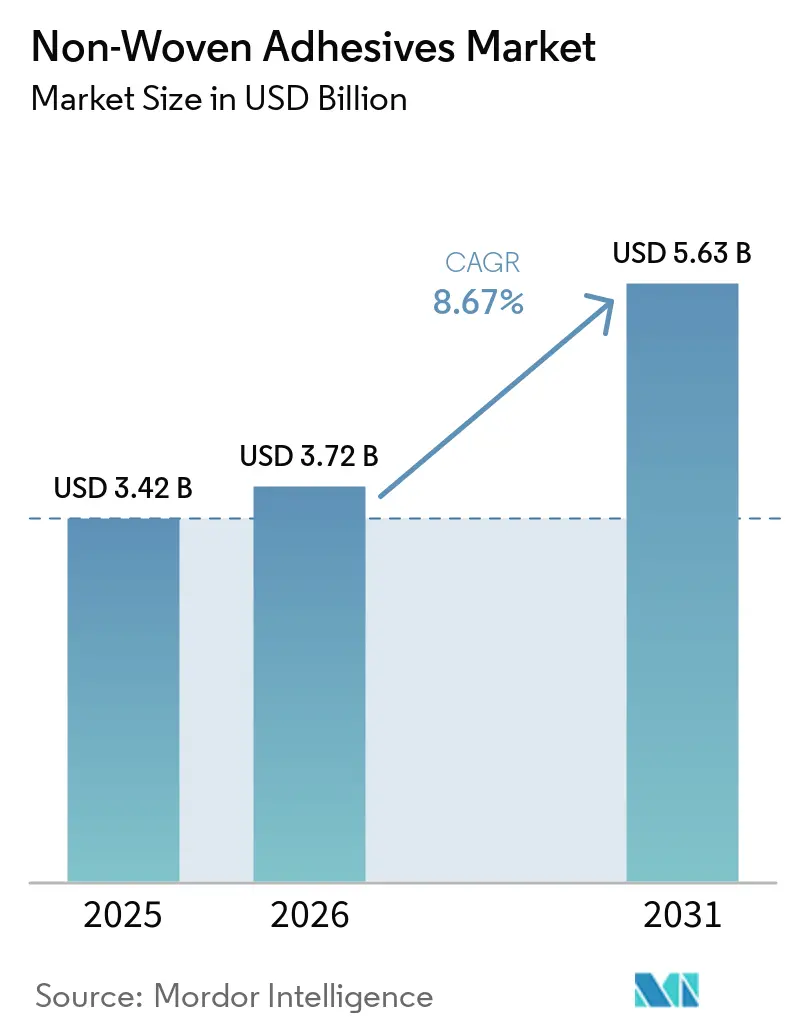
| 市場規模 (2026) | 3.72 十億米ドル |
| 市場規模 (2031) | 5.63 十億米ドル |
| Growth Rate (2026 - 2031) | 8.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる不織布接着剤市場分析
不織布接着剤市場規模は2025年に3.42 ビリオン 米ドルと評価され、2026年の3.72 ビリオン 米ドルから2031年には5.63 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.67%です。使い捨て衛生用品は引き続き主要な需要基盤であり、接着剤はおむつおよび関連製品における構造的完全性、快適性、および連続生産を支えています。発展途上地域の消費者が再利用可能な布製品から使い捨て形式へと移行するにつれ、需要は拡大しています。プレミアム衛生製品のデザインでは、完成品が軽量・薄型化しても、より多くの接着剤塗布ゾーンが使用されています。このパターンは単位当たりの接着剤需要を支え、サプライヤーが低臭気・低温・皮膚適合性製品を開発する余地を生み出しています。医療用不織布は、調達基準と長期契約が衛生用途における利益率圧力を部分的に相殺できるため、より安定した需要源を提供しています。
主要レポートのポイント
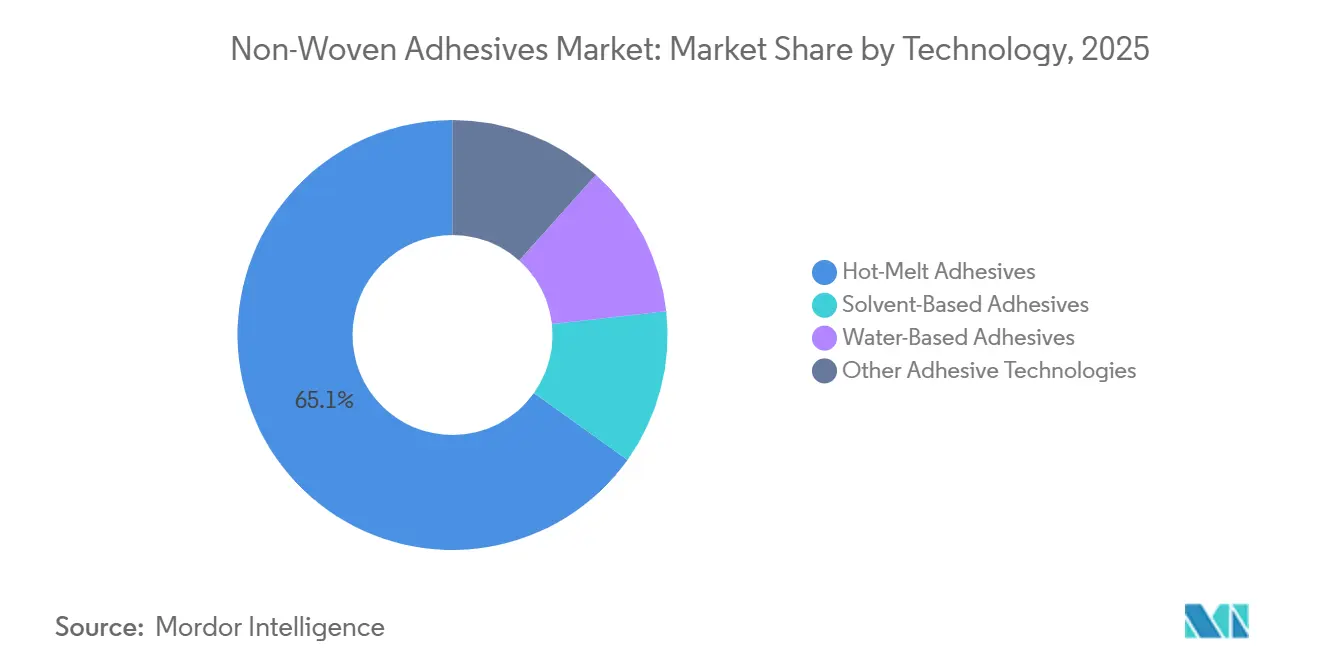
- 技術別では、ホットメルト接着剤が2025年の不織布接着剤市場シェアの65.13%を占め、2031年にかけてCAGR 9.14%で拡大する見込みです。
- ポリマータイプ別では、スチレン系ブロック共重合体が2025年の不織布接着剤市場シェアの70.45%を占め、非晶質ポリアルファオレフィンは2031年にかけてCAGR 9.43%で拡大する見込みです。
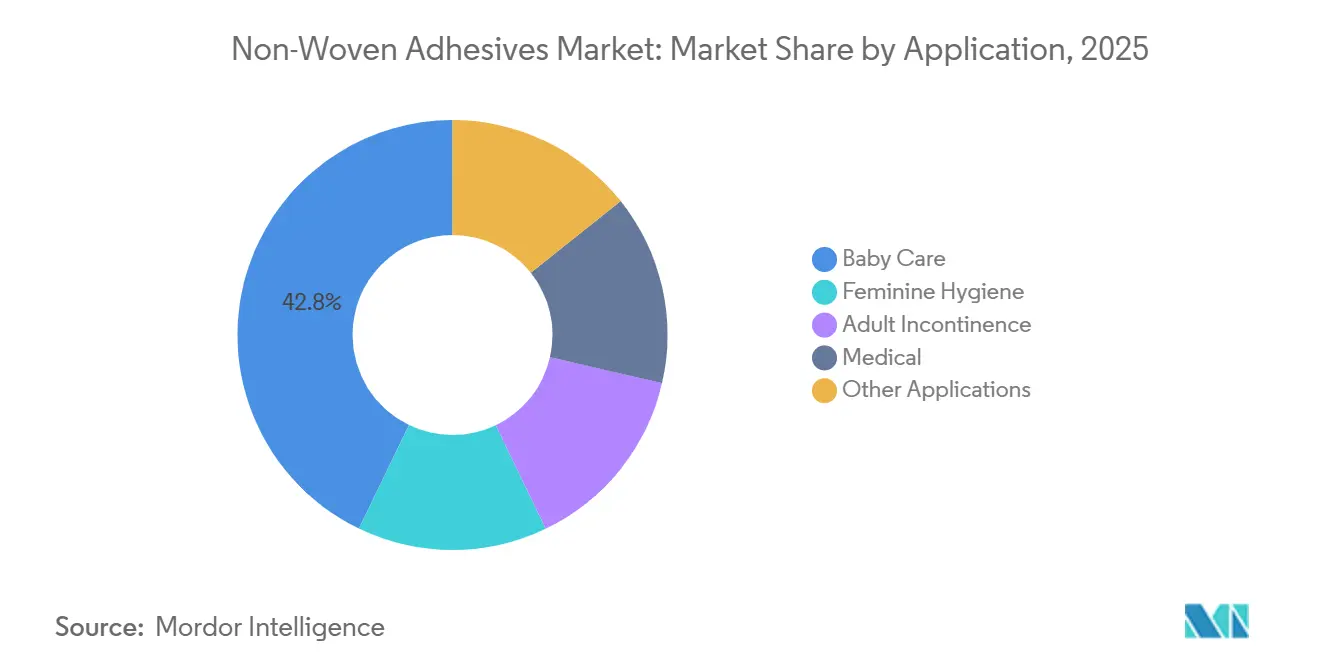
- 用途別では、ベビーケアが2025年の不織布接着剤市場シェアの42.84%を占め、成人用失禁製品は2031年にかけてCAGR 9.56%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の不織布接着剤市場シェアの33.26%を占め、2031年にかけてCAGR 9.37%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の不織布接着剤市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 使い捨て衛生用品消費の拡大 | +2.1% | アジア太平洋、中東・アフリカ、南米で最も高い強度を持つグローバル | 短期(2年以内) |
| 高速衛生製品製造の成長 | +1.6% | アジア太平洋中心、中東・アフリカおよび南米への波及 | 中期(2~4年) |
| 成人用失禁製品採用の増加 | +1.2% | 北米、欧州、日本に集中するグローバル | 長期(4年以上) |
| 医療用不織布消費の増加 | +0.8% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 薄型・快適衛生製品のプレミアム化 | +0.5% | 北米、欧州、日本、中国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
使い捨て衛生用品消費の大
南アジア、東南アジア、サハラ以南アフリカ、ラテンアメリカの一部における出生率は、使い捨て衛生用品への継続的な需要を支えています。インドのおむつ普及率は30%未満にとどまり、インドネシアとフィリピンを合わせると、所得と小売アクセスの改善に伴い近代的な衛生形式へと移行しつつある消費者が約3億人に上ります。この消費者基盤の拡大は不織布接着剤市場を支えており、すべての使い捨て製品は複数の素材層にわたる信頼性の高い接合を必要とします。プレミアム薄型コアおむつは、トップシート接合、コア安定化、弾性取り付け、ウエストバンド構造のために通常8~12の接着剤塗布ゾーンを使用します。この高い接着剤使用強度は、不織布接着剤市場において単位出荷量よりも価値需要が速く上昇する可能性を意味します。
高速衛生製品製造の成長
現代のおむつラインは毎分1,000ユニット以上で稼働可能であり、これは迅速に固化し接合の一貫性を維持するホットメルトシステムに有利です。高速コンバーティングラインには1,500万米ドルから2,500万米ドルの設備投資が必要となる場合があり、接着剤関連の予期せぬ停止はメーカーにとってコスト高となります。この操業要件は、ライン支援、塗布エンジニアリング、および信頼性の高い供給体制を提供するサプライヤーの不織布接着剤市場における地位を強化します。Henkel AG & Co. KGaAはINDEX 2026においてEasyFlowシステムを発表し、ミニチューブ包装と自動供給を組み合わせることで、手作業を減らした連続生産を支援しています。ASEANおよび南アジアの新しい高速ラインは、旧来の小規模ラインの生産量をはるかに超える接着剤スループットを増加させる可能性があります。H.B. Fuller CompanyのFull-Care 5000シリーズは、ゴム系およびオレフィン系化学品にわたる接合をサポートするよう設計されており、コンバーターが生産を中断することなく基材変更を管理できるよう支援します。
成人用失禁製品採用の増加
2025年に65歳以上の世界人口は7億6,100万人を超え、成人用失禁製品への持続的な需要基盤を提供しています[1]世界保健機関、「高齢者のための統合ケア:固有能力の低下を管理するためのコミュニティレベルの介入に関するガイドライン」、世界保健機関、who.in。成人用失禁製品は、8~12時間の着用期間中に性能を維持できる接着剤を必要とします。低臭気、低感作性、耐湿性の要件は、多くのベビーケア製品よりも厳格です。プルアップデザインでは、弾性ウエストバンドと衣服構造のための追加の接合ゾーンも必要です。H.B. Fuller Companyは2024年に成人用失禁製品を世界で最も成長の速い小売衛生カテゴリーとして特定し、実質価値は3.1%上昇しました。これらのニーズは、この用途が不織布接着剤市場全体よりも速く成長している理由を説明しています。
医療用不織布消費の増加
医療用不織布の需要は、裁量的な消費者支出ではなく、医療利用と感染管理要件に関連しています。世界で毎年実施される推定3億1,000万件の大手術は、手術用ドレープ、使い捨てガウン、創傷被覆材、医療用テープへの需要を生み出しています。単回使用製品プロトコルは、病院の感染管理慣行における不織布素材の役割を強化しています。消費者向け創傷ケアおよび失禁製品も、多くの施設向け製品を超える快適性、外観、長時間着用性能を必要とします。これらの用途は、サプライヤーが皮膚接触および性能仕様を満たす場合に、より高い接着剤価値を提供できます。国際標準化機構(ISO)10993の生体適合性要件は、確立された毒性試験および規制能力を持たない生産者にとって参入障壁となります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油系原材料価格の変動 | -1.1% | 欧州および東アジアでリスクが高まるグローバル | 短期(2年以内) |
| 複雑な化学物質安全性および皮膚接触コンプライアンス | -0.6% | 欧州連合、北米、日本 | 中期(2~4年) |
| 薄型・リサイクル可能基材における性能トレードオフ | -0.3% | 欧州連合、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油系原材料価格の変動
スチレン、プロピレン、ナフサ系粘着付与樹脂などの石油化学原料は、ホットメルト接着剤の投入物の大部分を占めています。このエクスポージャーにより、不織布接着剤市場は原油価格の動向に必ずしも連動しない供給混乱に対して脆弱となっています。衛生製品コンバーターの契約は長期的な数量コミットメントを伴うことが多く、配合業者が投入コストの増加を顧客に転嫁できる速度を制限しています。2026年の地政学的緊張による供給圧力は、粘着付与剤生産向けC5およびC9原料の入手可能性に対する懸念を高めました。従来の石油系ホットメルト接着剤は2025年半ばに1メートルトン当たり2,200米ドルから3,100米ドルで推移し、エチレン酢酸ビニル(EVA)系配合品は1メートルトン当たり2,400米ドルから2,700米ドルの範囲でした。これらのコスト変動は、不織布接着剤市場全体でマージンを制約し、調達計画を複雑にする可能性があります。
複雑な化学物質安全性および皮膚接触コンプライアンス
衛生用接着剤は長時間皮膚に近接する可能性があるため、配合の安全性は製品要件の中心です。欧州連合の化学物質の登録・評価・認可・制限(REACH)規制は、高懸念物質および関連するサプライチェーン情報の継続的なレビューを要求しています[2]欧州委員会、「REACH規制」、欧州委員会、environment.ec.europa.eu。新たな物質リストへの追加はそれぞれ、接着剤および衛生製品サプライチェーン全体での素材追跡、再配合作業、および文書化につながる可能性があります。2025年6月のN,N-ジメチルアセトアミドに関する制限は、許可閾値を超えて溶剤を使用する製品に対してさらなるコンプライアンス要件を追加しました。専任の規制リソースを持たない中小規模の生産者は、より重い管理負担に直面する可能性があります。認証プログラムも法的最低基準を超えた物質を制限しており、北欧諸国および欧州全域の衛生用途向けに販売される製品の実質的な基準を引き上げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:ホットメルト接着剤が衛生製品製造における優位性を維持
ホットメルト接着剤は2025年の不織布接着剤市場シェアの65.13%を占め、2031年にかけてCAGR 9.14%で拡大する見込みです。その迅速な固化特性は高速衛生製品生産に適しており、水性および溶剤系システムは産業用コンバーティング速度に一貫して対応できません。ホットメルト配合品は、同一製品ファミリー内でトップシート接合、バックシートラミネーション、弾性取り付け、コア完全性をサポートできます。これにより、コンバーターの適格性確認作業が軽減され、サプライヤー管理が簡素化されます。水性接着剤は、洗濯可能なおむつシェルや再利用可能な生理用下着において発展しつつある分野を担っています。欧州および日本のコンバーターは、循環性要件と消費者の好みが再利用可能な製品形式を促進している場合に、これらのシステムを検討しています。
溶剤系接着剤およびその他の技術は、特殊医療用ラミネート、ろ過材料、および産業用不織布用途に引き続き使用されています。これらの用途は、無溶剤オプションが常に提供できるわけではない特定の耐薬品性または基材適合性を必要とします。ホットメルトシステムの不織布接着剤市場規模は、衛生製品1点当たりの接着剤ゾーンの増加と高速コンバーティングラインの普及によって支えられています。配合業者はまた、揮発性有機化合物含有量を低減し、低塗布量で機能するポリオレフィンおよびメタロセン化学品へと移行しています。2026年3月、Henkel AG & Co. KGaAは吸収性衛生用途向けにTechnomelt DM Advanceを発表し、揮発性有機化合物含有量が非常に低く、低臭気で、低塗布量での強力な接合を実現しています。皮膚接触および医療グレード製品はISO 10993および関連する米国食品医薬品局要件への適合も必要とし、確立された技術リーダーを支援しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


ポリマータイプ別:スチレン系ブロック共重合体が需要をリード、非晶質ポリアルファオレフィンが成長をリード
スチレン系ブロック共重合体は2025年のポリマータイプ別不織布接着剤市場シェアの70.45%を占めました。その弾性、基材適合性、および確立されたサプライチェーンは、幅広い衛製品での使用を支えています。この素材は、単一の製品シリーズ内で構造、弾性取り付け、および位置決め機能を担うことができます。この柔軟性により、幅広い性能を重視するメーカーのベビーケア用途において一般的な選択肢となっています。エチレン酢酸ビニルは、コンバーターが薄型衛生製品向けに低臭気・低揮発性有機化合物配合品を求めるにつれてシェアを失っています。これらの性能要件は、1平方メートル当たり10グラム未満の塗布量ではエチレン酢酸ビニルにとって対応が困難です。
非晶質ポリアルファオレフィンは2031年にかけてCAGR 9.43%で拡大する見込みです。その熱安定性、低臭気プロファイル、および低塗布温度は、薄型および熱感受性不織布基材を支えています。この化学品はまた、成人用失禁製品向けの不織布接着剤市場における皮膚接触ニーズにも適合しています。低塗布温度は製造エネルギー使用量を削減しながら不織布構造を保護できます。その他のポリマータイプには、バイオベース配合品および反応性ポリウレタンホットメルトが含まれ、コンバーターがリサイクル可能性のロードマップを設定するにつれて関連性が高まる可能性があります。不織布接着剤産業は、確立されたポリマープラットフォームと循環性、低臭気、皮膚適合性を目的とした素材のバランスを取っています。
用途別:ベビーケアが収益を支え、成人用失禁製品が価値創造を牽引
ベビーケアは2025年の不織布接着剤市場シェアの42.84%を占め、毎年約1億4,000万件の世界出生数に支えられています。プレミアムおむつの構造は、複数の製品層と取り付けポイントにわたる接合の必要性を高めています。中国、日本、韓国では出生率が緩やかになっていますが、トレーニングパンツと薄型コアデザインがこれらの国々での単位当たりの接着剤価値を高めています。この組み合わせにより、ベビーケアは不織布接着剤市場の中心であり続けています。フェミニンハイジーンは生理用パンツとデイリーライナーへと移行しています。これらの形式は、従来のコア接合製品とは異なる性能ニーズを持つ再配置可能な感圧接着剤を必要とします。
成人用失禁製品は2031年にかけてCAGR 9.56%で拡大する見込みです。プルアップスタイル、目立たない製品デザイン、伸縮性ウエストバンドは特殊な接着剤性能を必要とします。メタロセンポリオレフィンおよびマルチゾーン非晶質ポリアルファオレフィンシステムは、汎用配合品が一貫して対応できない接合要件に対応できます。皮膚科学的試験、ISO認定皮膚適合性文書、および耐湿性はプレミアム製品のより高い価値を支えています。医療用途には創傷被覆材、手術用ドレープ、使い捨て処置用ガウンが含まれます。これらの製品は、感染管理要件と生体適合性文書が専門性の低いサプライヤーの参入を制限するため、高い接着剤価値を持ちます。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
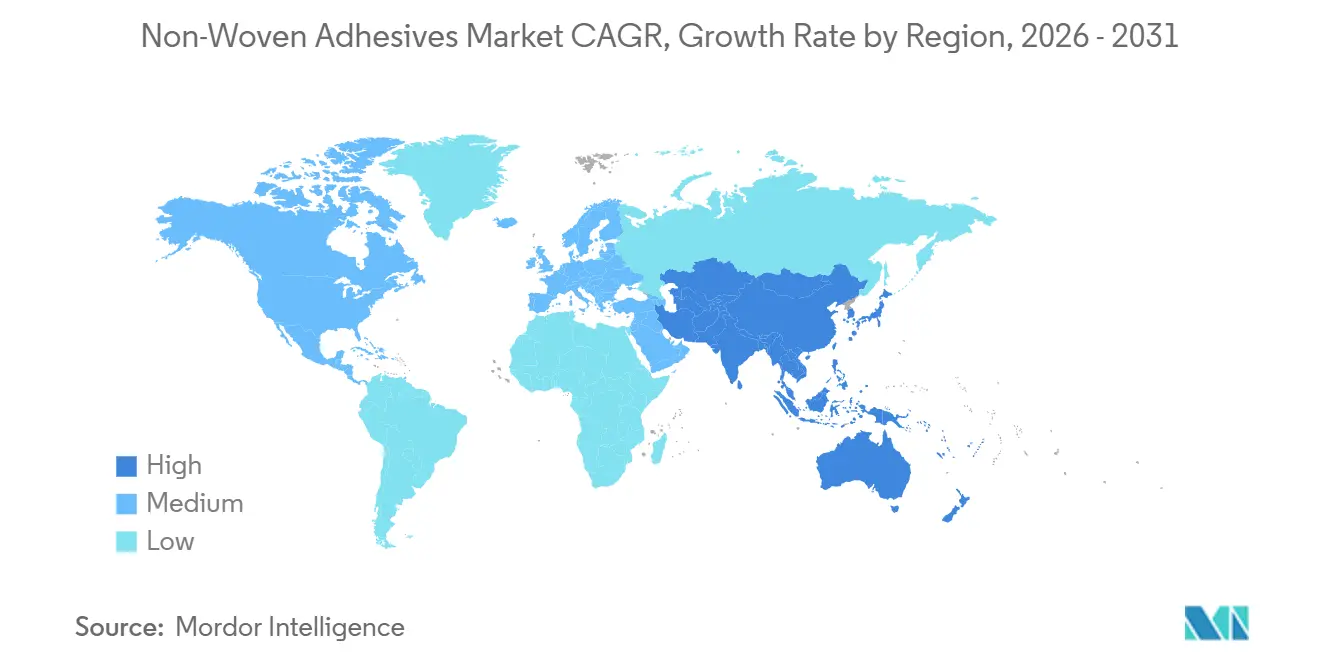
アジア太平洋は2025年の不織布接着剤市場シェアの33.26%占め、2031年にかけてCAGR 9.37%で拡大する見込みです。中国のサーマルボンド不織布生産能力は2024年に186万メートルトンに達しました。国内メーカーの康達新材料、高盟新材料、恵天新材料は中級ホットメルト生産を拡大しています。その成長は中国のプレミアムセグメントにおける多国籍サプライヤーとの競争を激化させています。インドは農村市場でのおむつ普及率が30%未満にとどまり、年間約1,000万件の出生数を有するため、主要な地域需要増分を加えています。
北米と欧州は、製品仕様と医療需要がより高度であるため、不織布接着剤市場においてより価値集約的な部分を占めています。米国のコンバーターは低臭気・低揮発性有機化合物ホットメルトおよび生体適合性医療用接着剤をいち早く採用し、他の地域の製品仕様を形成しています。欧州のコンバーターは、循環性要件が進むにつれて素材分離とリサイクルをサポートできる接着剤を求めています。合成ポリマーマイクロ粒子に関する欧州連合の制限は、ポリマー素材が関与する可能性のある接着剤投入物の議論に関連しています。ドイツ、フランス、英国は欧州の主要製造拠点であり、北欧諸国は水性およびバイオベースシステムの早期採用者です。Arkemaはフランスのカーリングサイトに1億3,000万ユーロ(約1億5,080万米ドル)を投資し、新しいアクリル酸精製ユニットを設置することで、エネルギー効率を25%改善し、炭素集約度を20%削減します。
南米、中東・アフリカは、地域の衛生製品製造と都市部の購買力の上昇に伴い拡大しています。ブラジルは使い捨て衛生消費者基盤、小売の近代化、国内おむつ生産を通じて南米の需要を支えています。Henkel AG & Co. KGaAは2025年5月にエジプトのカイロに施設を開設し、アラブ首長国連邦のサイトを拡張し、地域の衛生製品製造クラスターへの供給を近づけました。サウジアラビアのビジョン2030プログラムは産業多様化と新たな衛生製品生産能力を支援しています。南アフリカはサハラ以南アフリカのフォーマルセクターの基盤を提供し、インフォーマル小売は地域全体で引き続き重要です。バリュー層の衛生製品が需要を形成する地域では、地域供給と技術サポートが重要となります。

競合状況
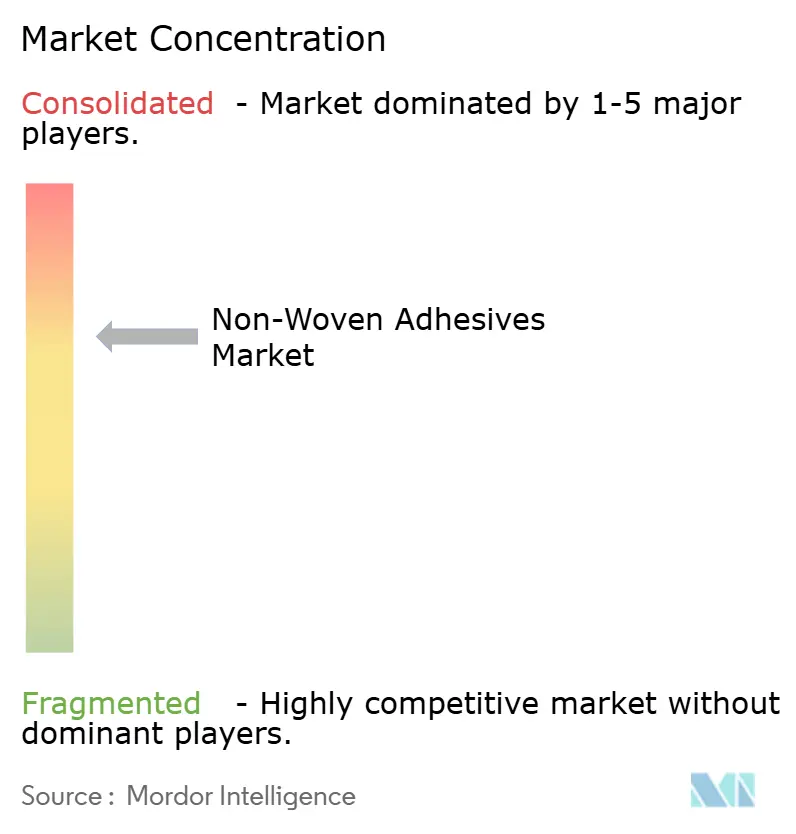
不織布接着剤市場は中程度に集中しており、上位5社にはHenkel AG & Co. KGaA、Arkema、H.B. Fuller Company、Savare Specialty Adhesives LLC、Lohmann-koesterが含まれます。その強みには、幅広い配合品、製造規模、および塗布エンジニアリング能力が含まれます。Savare Specialty Adhesives LLC、Beardow Adams、MORESCO Corporation、Lohmann-koesterは特殊配合品、地域在庫、および密接な技術サポートを通じて競争しています。これらの地域的な関係は、コンバーター顧客にとって単価と同様に重要となる場合があります。不織布接着剤市場における競争は、技術サービス、製品適格性確認、および地域供給アクセスによって差別化されています。
主要企業は既存の製品ポートフォリオに加えて持続可能な接着剤能力を追加しています。Henkel AG & Co. KGaAによる2026年上半期のATP Adhesive Systems AG買収は、溶剤系代替品と比して揮発性有機化合物排出量を最大90%削減できる水性特殊テープ能力を追加しました。INDEX 2026において、Henkel AG & Co. KGaAはEasyflowによる自動供給も導入し、吸収性衛生製品向けにTechnomelt DM Advanceを発売しました。H.B. Fuller Companyは引き続きFull-Care 5000を基材および化学品変更にわたる柔軟性を中心に位置付けています。これらの戦略は、信頼性の高い生産、低排出量、およびより簡単な素材移行に対するコンバーターのニーズに対応しています。製品開発は低臭気、低温、皮膚適合性化学品にますます集中しています。
成人用失禁向けバイオベースホットメルトおよびリサイクル可能基材に適合する接着剤は、製品開発の分野として残っています。特許US 12521752は、高速ウェブ速度での接合精度を維持できるノズルおよび塗布ヘッド設計を説明しています。Evonik Industries AGおよびKraton Corporationはそれぞれ非晶質ポリアルファオレフィンおよびスチレン系ブロック共重合体の重要な上流サプライヤーです。その価格設定、供給配分、および共同開発関係は接着剤配合業者の競争的地位に影響します。このバリューチェーン依存性により、サプライヤーはポリマーアクセスと直接顧客サービスの両方に注力しています。
不織布接着剤産業リーダー
Henkel AG & Co. KGaA
Arkema
H.B. Fuller Company
Savare Specialty Adhesives LLC
Lohmann-koester
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Arkemaはケンタッキー州カルバートシティのサイトでポリフッ化ビニリデン(PVDF)生産能力を15%拡張し、高性能フッ素ポリマー材料の供給可能量を増加させました。この追加能力はArkemaの特殊材料ポートフォリオを強化し、耐薬品性、耐久性、高性能接合特性を必要とする接着剤用途を支援します。
- 2026年4月:Henkel AG & Co. KGaAはATP Adhesive Systems AGの買収を完了し、高性能特殊テープおよび接着剤ソリューションのポートフォリオを強化しました。拡張された特殊接着剤ポートフォリオは、テープおよび接着剤システムが接合、組み立て、および機能的性能に使用される不織布製品の用途を支援します。


世界の不織布接着剤市場レポートの範囲
不織布接着剤は、不織布製品の層とコンポーネントを接合するために使用される接合材料であり、柔軟性、接着性、耐湿性、および機械的応力への耐性を提供します。吸収性衛生製品、医療材料、およびその他の不織布構造の組み立てを可能にし、製品の完全性と製造効率を支えています。
不織布接着剤市場は、技術、ポリマータイプ、用途、および地域別にセグメント化されています。技術別では、市場はホットメルト接着剤、水性接着剤、溶剤系接着剤、およびその他の接着剤技術にセグメント化されています。ポリマータイプ別では、市場はスチレン系ブロック共重合体、非晶質ポリアルファオレフィン、エチレン酢酸ビニル、およびその他のポリマータイプにセグメント化されています。用途別では、市場はベビーケア、フェミニンハイジーン、成人用失禁、医療、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における不織布接着剤の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| ホットメルト接着剤 |
| 水性接着剤 |
| 溶剤系接着剤 |
| その他の接着剤技術 |
| スチレン系ブロック共重合体 |
| 非晶質ポリアルファオレフィン |
| エチレン酢酸ビニル |
| その他のポリマータイプ |
| ベビーケア |
| フェミニンハイジーン |
| 成人用失禁 |
| 医療 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 技術別 | ホットメルト接着剤 | |
| 水性接着剤 | ||
| 溶剤系接着剤 | ||
| その他の接着剤技術 | ||
| ポリマータイプ別 | スチレン系ブロック共重合体 | |
| 非晶質ポリアルファオレフィン | ||
| エチレン酢酸ビニル | ||
| その他のポリマータイプ | ||
| 用途別 | ベビーケア | |
| フェミニンハイジーン | ||
| 成人用失禁 | ||
| 医療 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
不織布接着剤市場の規模はどのくらいですか?
不織布接着剤市場は2026年に3.72 ビリオン 米ドルであり、2031年までに5.63 ビリオン 米ドルに達する見込みです。
不織布接着剤の需要を牽引しているものは何ですか?
使い捨て衛生用品消費、高速コンバーティングライン、成人用失禁製品、および医療用不織布が需要を支えています。プレミアム薄型コア製品デザインも完成品1点当たりより多くの接着剤塗布ゾーンを使用しています。
2025年に市場需要をリードした技術はどれですか?
ホットメルト接着剤は2025年に65.13%のシェアを占めました。その迅速な固化特性は毎分1,000ユニット以上のライン速度と1つの衛生製品内の複数の接合機能をサポートします。
2031年にかけて最も速く成長すると予想されるポリマータイプはどれですか?
非晶質ポリアルファオレフィンは2031年にかけてCAGR 9.43%で拡大する見込みです。
最終更新日:



