
Tamanho e Participação do Mercado de Tratamento não Opioide da Dor
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 51.72 Bilhões de dólares |
| Tamanho do Mercado (2032) | 78.20 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.62 % |
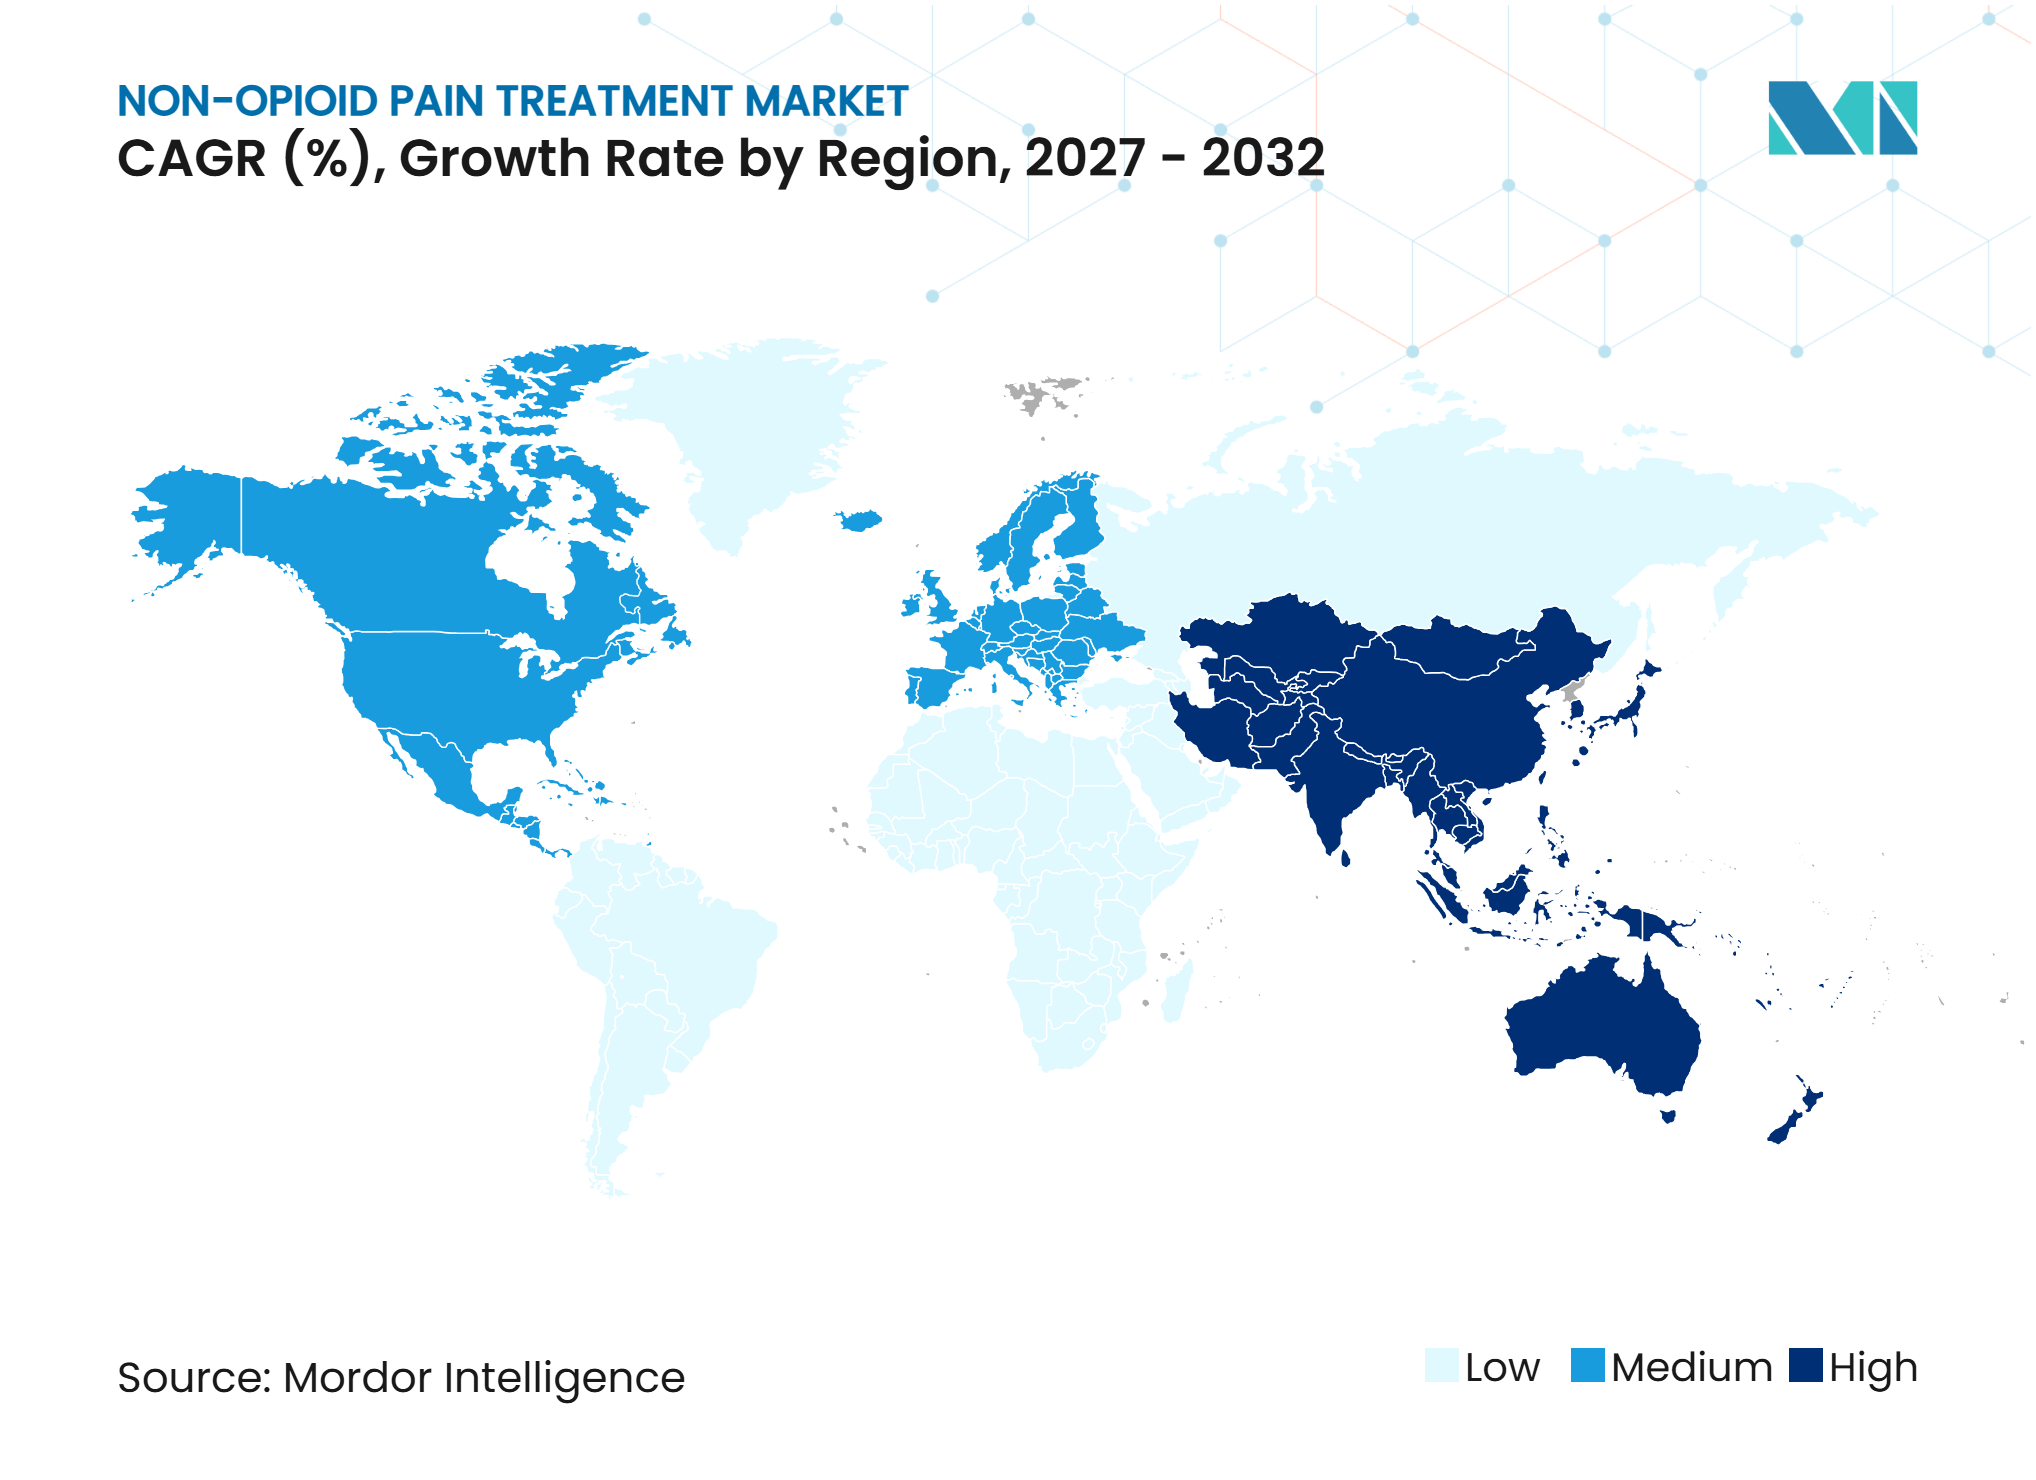
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento não Opioide da Dor por Mordor Intelligence
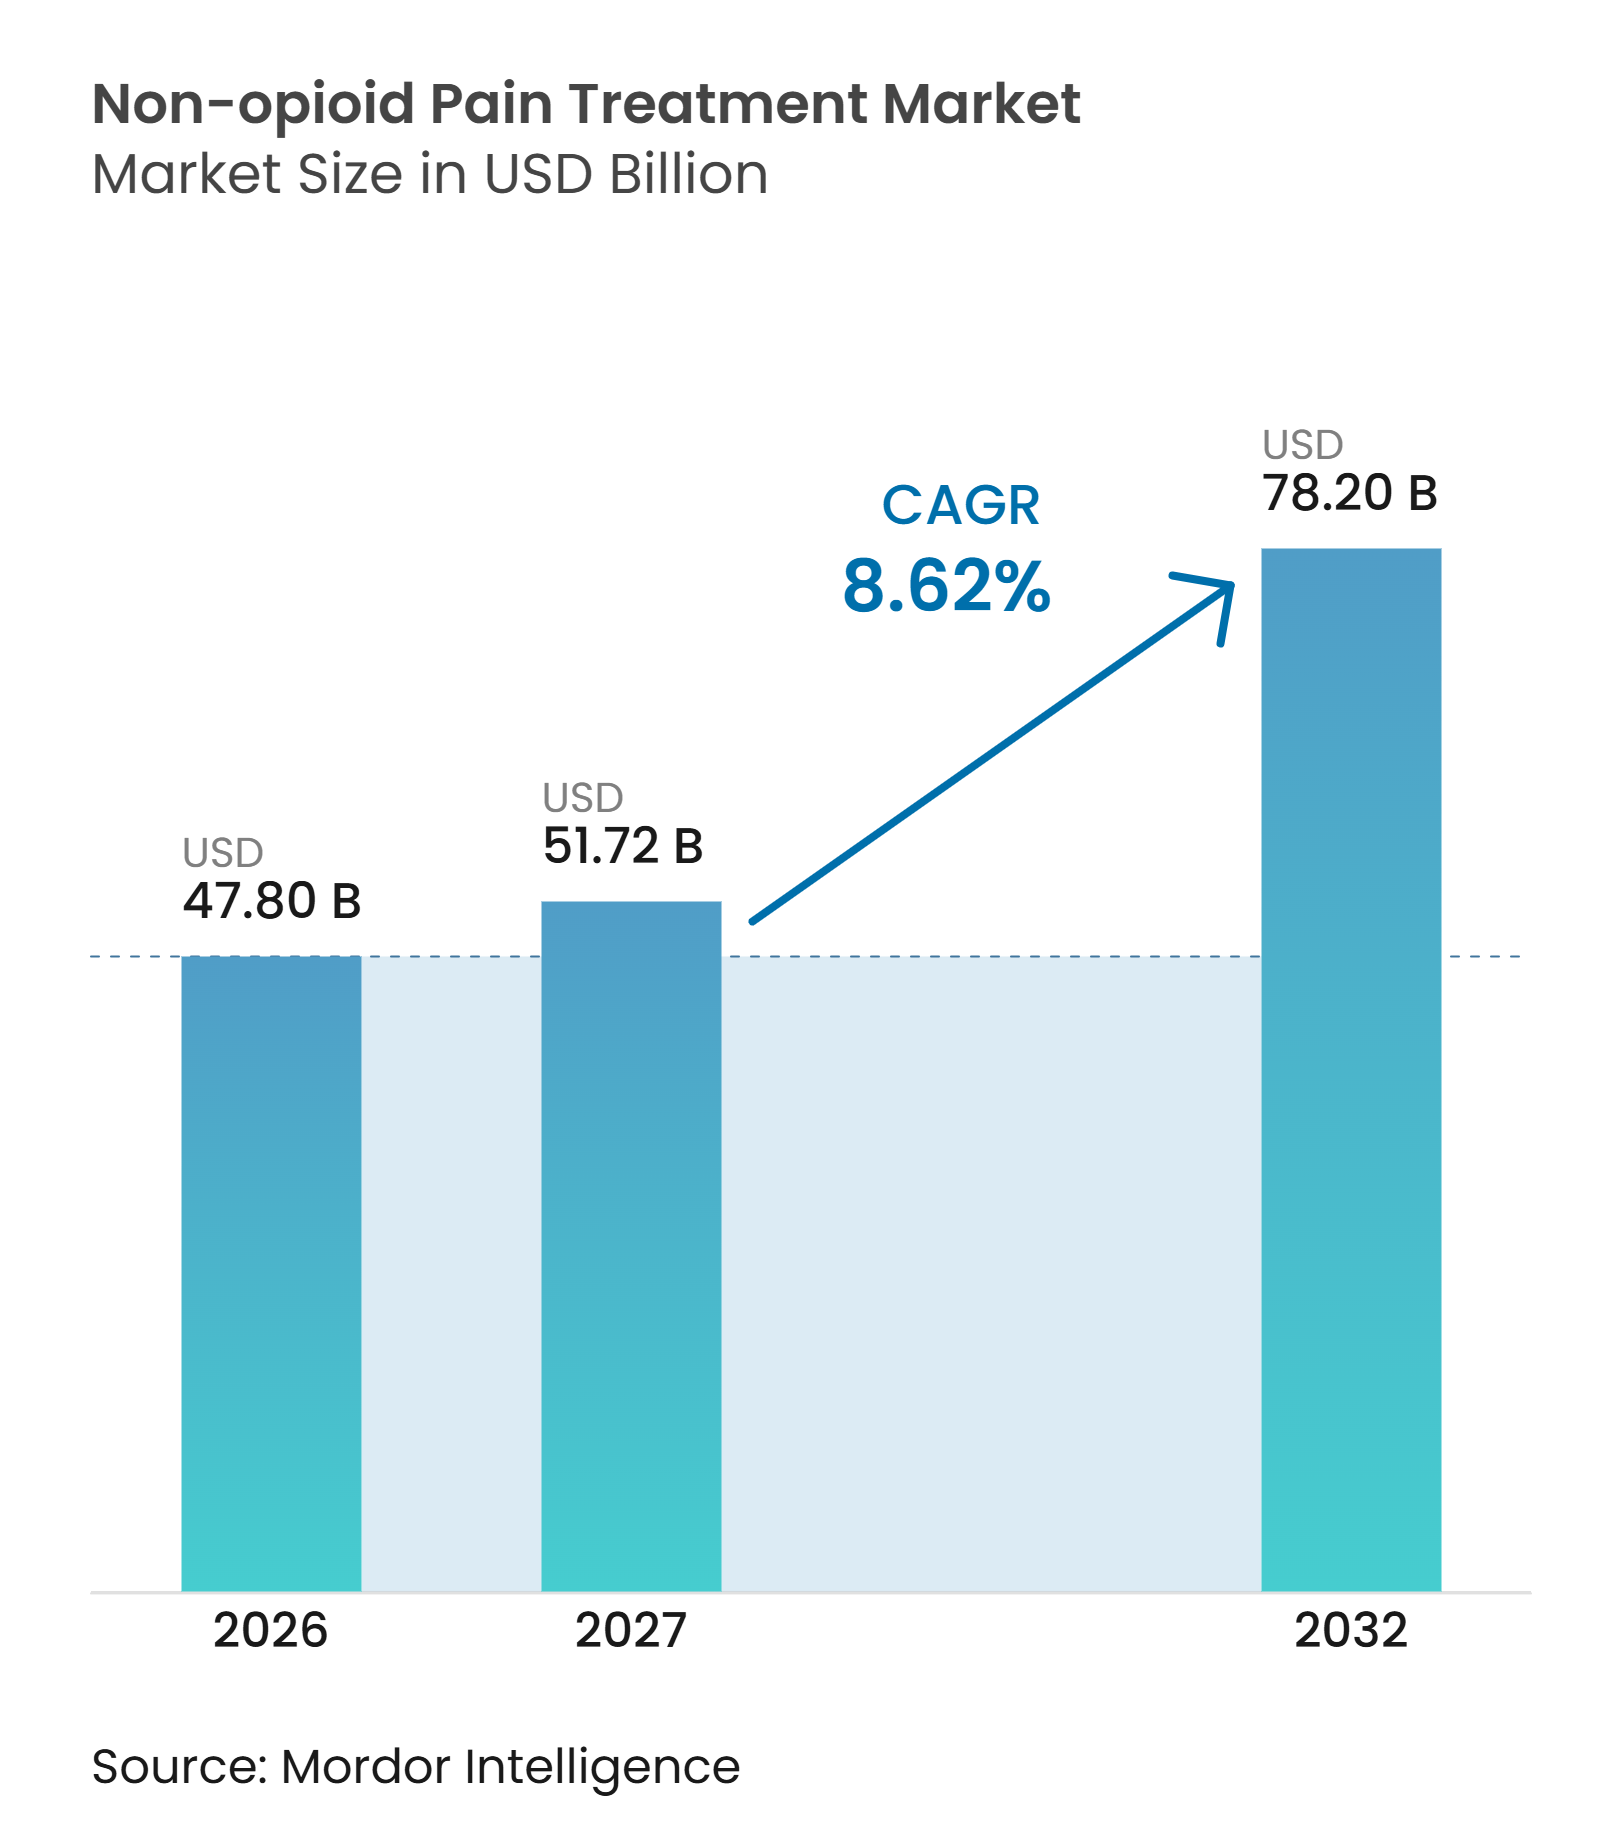
O tamanho do Mercado de Tratamento não Opioide da Dor tem projeção de expansão de 47,80 bilhões de USD em 2026 e 51,72 bilhões de USD em 2027 para 78,20 bilhões de USD até 2032, registrando um CAGR de 8,62% entre 2027 e 2032.
A demanda é sustentada por condições crônicas, cuidados com dor pós-cirúrgica e esforços clínicos para reduzir a exposição a opioides. O mercado de tratamento não opioide da dor também está mudando à medida que pagadores e prestadores atribuem maior peso às vias de tratamento não opioide. Novos inibidores de canais de sódio e anestésicos locais de ação prolongada estão ampliando as opções de prescrição, enquanto os produtos OTC estabelecidos continuam a fornecer a maior parte do acesso ao consumidor. A oportunidade de mercado é moldada pela necessidade de equilibrar alívio da dor, segurança, reembolso e acessibilidade em diferentes sistemas de saúde.
Principais Conclusões do Relatório
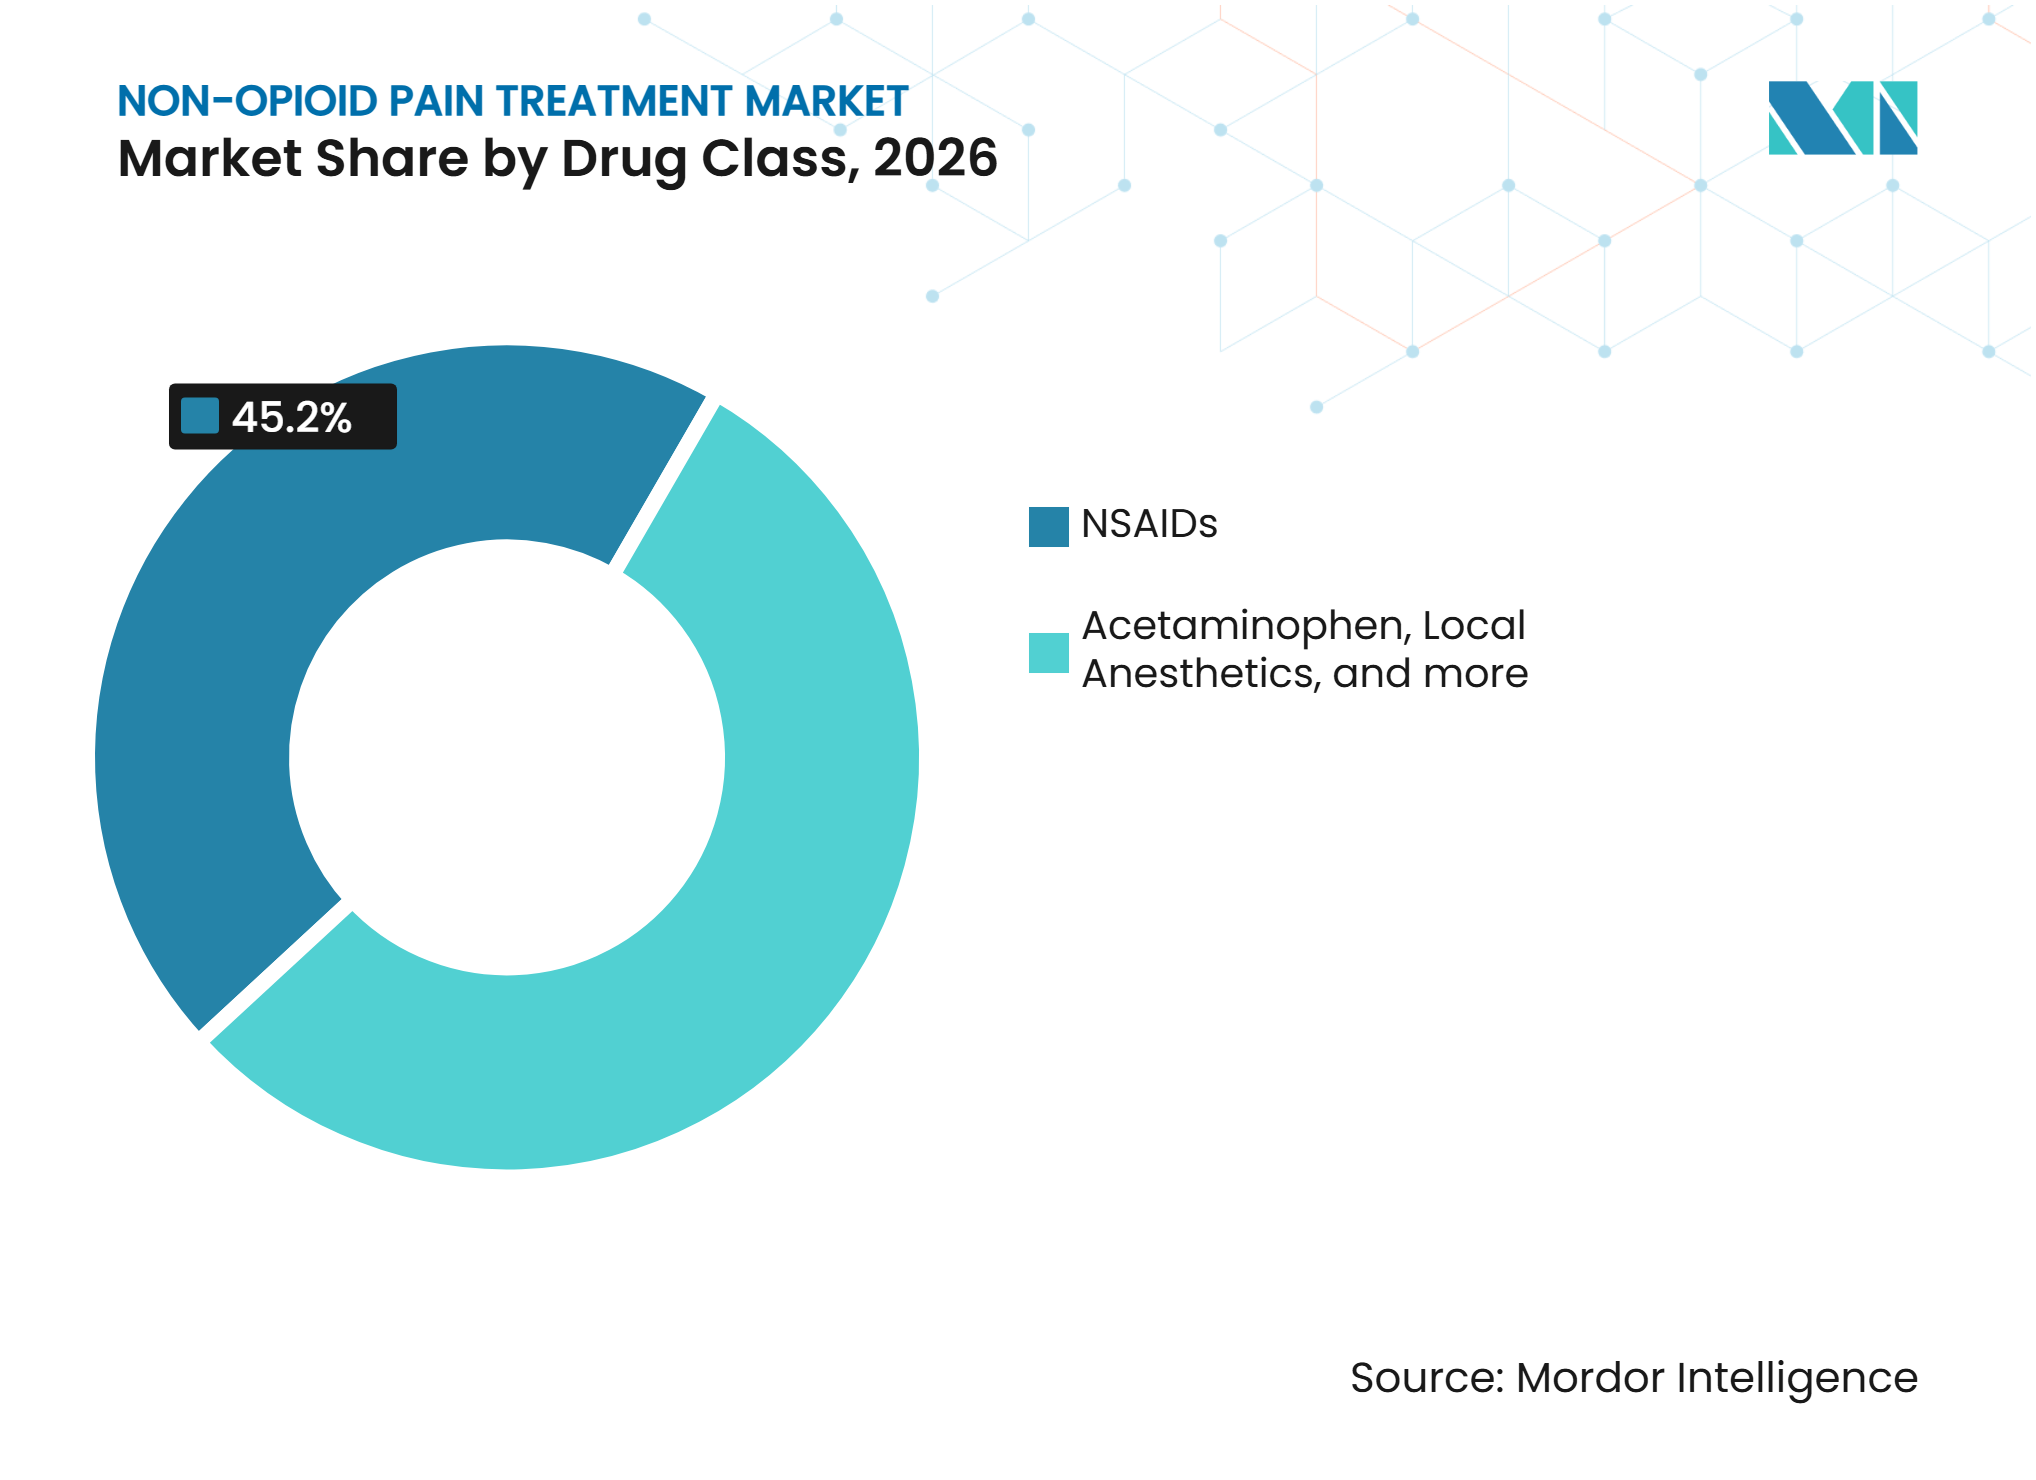
- Por classe de medicamento, os AINEs detinham 45,20% da participação do mercado de tratamento não opioide da dor em 2026, enquanto os anestésicos locais têm projeção de crescimento a um CAGR de 9,31% até 2032.
- Por tipo de dor, a dor crônica representou uma participação de 39,45% em 2026, enquanto a dor aguda tem projeção de crescimento a um CAGR de 9,10% até 2032.
- Por via de administração, os medicamentos orais detinham uma participação de 46,78% em 2026, enquanto os injetáveis têm projeção de crescimento a um CAGR de 8,90% até 2032.
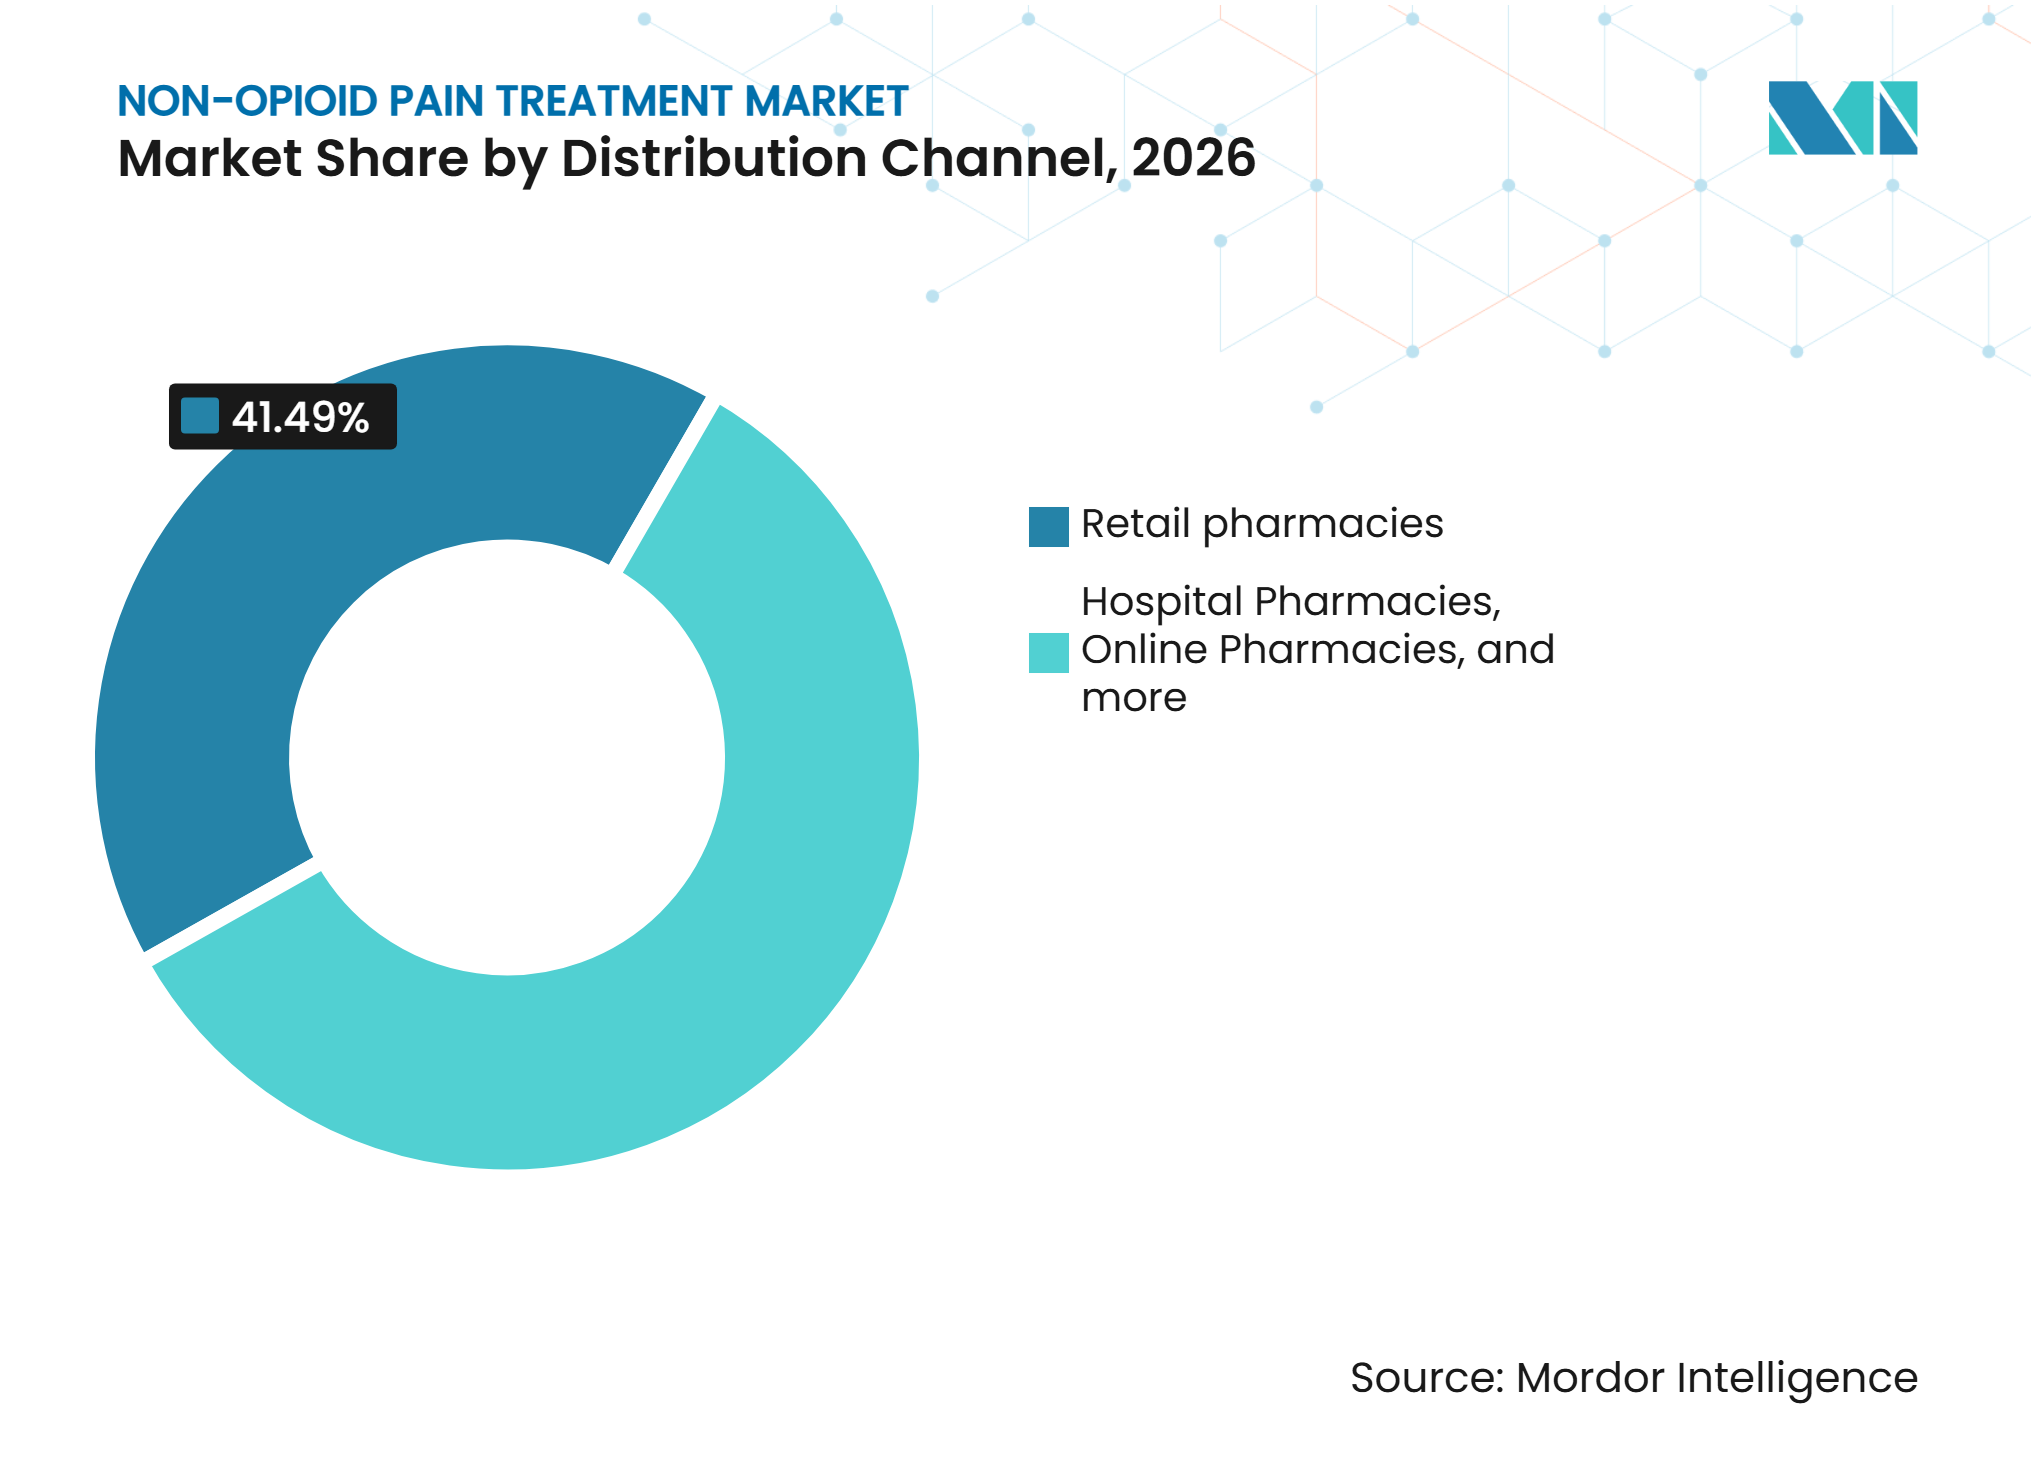
- Por canal de distribuição, as farmácias de varejo detinham uma participação de 41,49% em 2026, enquanto as farmácias online têm projeção de crescimento a um CAGR de 9,81% até 2032.
- Por tipo de prescrição, os medicamentos de venda livre (OTC) detinham uma participação de 57,45% em 2026, enquanto os medicamentos com prescrição têm projeção de crescimento a um CAGR de 9,94% até 2032.
- Por geografia, a América do Norte detinha uma participação de 40,10% em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 9,50% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Tratamento não Opioide da Dor*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Volumes de Dor Crônica e Procedimentos Pós-cirúrgicos | +2.1% | Global | Médio prazo (2-4 anos) |
| Preferência Clínica e dos Pagadores pelo Manejo da Dor com Redução de Opioides | +1.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Comercialização de Novos Inibidores Periféricos de Sinais de Dor | +1.4% | América do Norte, com ganhos iniciais no Japão e na Europa | Médio prazo (2-4 anos) |
| Pagamentos Separados do Medicare para Tratamentos não Opioides Qualificados | +0.9% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Uso Expandido de Anestésicos Locais de Ação Prolongada em Analgesia Multimodal | +0.7% | América do Norte e Europa, com expansão para os principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Produtos OTC de Combinação em Dose Fixa Melhorando a Duração e a Conveniência | +0.5% | América do Norte, com ganhos iniciais na Europa Ocidental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Dor Crônica e Procedimentos Pós-cirúrgicos
Condições crônicas e dor relacionada a cirurgias criam demanda sustentada por opções de tratamento não opioide. Dor lombar, osteoartrite e condições neuropáticas permanecem como fontes proeminentes de necessidade, enquanto episódios agudos pós-cirúrgicos adicionam demanda recorrente. Uma pesquisa da Fundação Americana da Dor de maio de 2025 relatou que quase 80 milhões de adultos americanos recebem anualmente medicação para dor aguda. O mercado de tratamento não opioide da dor se beneficia quando o atendimento cirúrgico migra para ambientes ambulatoriais, pois os pacientes precisam de alívio da dor após a alta. Formulações de ação prolongada podem tratar a dor durante os primeiros dias após a cirurgia, quando o acompanhamento é limitado. Esse cenário apoia o uso mais amplo de produtos que reduzem a dependência do tratamento contínuo com opioides.
A base de demanda não se limita à cirurgia. Osteoartrite, dor lombar e dor oncológica requerem cuidados contínuos ao longo de períodos de tratamento prolongados. Essas condições frequentemente necessitam de cuidados individualizados porque a gravidade da dor, as comorbidades, a tolerabilidade aos medicamentos e os objetivos funcionais diferem por paciente. AINEs, antidepressivos, anticonvulsivantes, paracetamol e anestésicos locais podem cada um desempenhar um papel. O segmento também inclui pacientes cujo longo período de tratamento aumenta a relevância da segurança e da adesão. A dor crônica permanece como uma grande base de demanda mesmo onde novos tratamentos são inicialmente aprovados para indicações agudas.
Preferência Clínica e dos Pagadores pelo Manejo da Dor com Redução de Opioides
Os sistemas de saúde estão formalizando vias de cuidado com redução de opioides para muitos contextos de dor aguda. Uma diretriz da Sociedade Chinesa de Anestesiologia de setembro de 2025 descreveu o paracetamol e os AINEs como centrais para o manejo da dor pós-operatória, posicionando os opioides como terapia de resgate quando necessário. O mercado de tratamento não opioide da dor se beneficia das mudanças de protocolo porque elas influenciam a prescrição rotineira em vez de decisões clínicas isoladas. Os hospitais podem incorporar opções não opioides em conjuntos de pedidos perioperatórios e no planejamento de alta. Essa abordagem também se alinha com os esforços para limitar a depressão respiratória, a sedação e a dependência associadas aos opioides. A adoção é mais forte onde os prestadores podem combinar protocolos clínicos com reembolso confiável.
As evidências sobre regimes de redução de opioides fortalecem o argumento para o cuidado multimodal. Uma revisão sistemática e meta-análise de julho de 2025 publicada em Pain and Therapy, cobrindo 58 ensaios randomizados e 5.614 pacientes, constatou que esses regimes reduziram o uso de morfina pós-operatória em uma média de 9,47 mg durante as primeiras 24 horas e reduziram náuseas e vômitos pós-operatórios. Os pagadores podem considerar esses efeitos clínicos posteriores ao tomar decisões sobre formulários. Os requisitos de terapia escalonada podem incentivar ensaios de terapias não opioides antes de certas prescrições de opioides. O mercado de tratamento não opioide da dor é apoiado quando essa abordagem é aplicada a indicações agudas comuns. As decisões de cobertura ainda dependem de evidências comparativas, custo de aquisição e o padrão de tratamento local.
Comercialização de Novos Inibidores Periféricos de Sinais de Dor
Novos inibidores periféricos de sinais de dor estão mudando o lado das prescrições do mercado de tratamento não opioide da dor. A Agência de Alimentos e Medicamentos dos Estados Unidos aprovou o JOURNAVX, ou suzetrigina, em 30 de janeiro de 2025, como tratamento para dor aguda moderada a grave [1]. A suzetrigina tem como alvo seletivo o NaV1.8, um canal de sódio envolvido na sinalização periférica da dor. Seu mecanismo busca tratar a dor aguda sem agir diretamente no sistema nervoso central da mesma forma que os opioides. Isso cria uma opção distinta para equipes perioperatórias e pacientes para os quais a evitação de opioides é uma prioridade. Seu progresso comercial também estabelece um ponto de referência para outras empresas que desenvolvem terapias seletivas de canais de sódio.
A atividade de pesquisa agora se estende além de um produto ou uma empresa. Uma revisão da Revista Europeia de Química Medicinal de outubro de 2025 descreveu avanços contínuos na descoberta de inibidores de NaV1.8, incluindo trabalhos sobre novos arcabouços moleculares. O mercado de tratamento não opioide da dor pode ver maior diferenciação se futuros candidatos demonstrarem benefício duradouro em contextos de dor aguda, neuropática ou crônica. Esses desenvolvimentos mostram que a inovação inclui abordagens tanto orais quanto injetáveis. O resultado comercial dependerá de evidências clínicas, aprovação regulatória, reembolso e uso prático nas vias de cuidado.
Pagamentos Separados do Medicare para Tratamentos não Opioides Qualificados
O pagamento separado do Medicare melhorou a economia para tratamentos não opioides qualificados em ambientes cirúrgicos ambulatoriais dos Estados Unidos. A Lei NOPAIN criou pagamento separado para tratamentos não opioides qualificados em departamentos ambulatoriais hospitalares e centros cirúrgicos ambulatoriais até 31 de dezembro de 2027. O mercado de tratamento não opioide da dor se beneficia porque as instalações não precisam absorver a diferença de custo total entre certos tratamentos mais novos e alternativas genéricas de baixo custo. Isso pode tornar os anestésicos locais de ação prolongada e outros produtos qualificados mais práticos para uso perioperatório. A política se aplica a ambientes definidos, e não a todos os locais ambulatoriais. Seu valor é, portanto, mais forte para empresas com produtos que se enquadram em procedimentos elegíveis e regras de pagamento.
A regra final do OPPS e ASC do Ano Civil de 2026, emitida pelo CMS em novembro de 2025, identificou medicamentos e dispositivos qualificados no âmbito do quadro de pagamento[2]. Isso fornece aos prestadores uma base mais clara para avaliar opções não opioides em um ambiente específico de procedimento. Produtos que garantem adoção antes do final de 2027 podem estar melhor posicionados para uso contínuo após o encerramento do período de pagamento. A política também oferece aos fabricantes um incentivo para demonstrar valor operacional aos centros cirúrgicos. Os comitês de formulários hospitalares ainda avaliam evidências, fluxo de trabalho e impacto orçamentário. O mercado de tratamento não opioide da dor permanece exposto a mudanças na política de pagamento após o término do período de pagamento separado.
Análise de Impacto das Restrições do Mercado de Tratamento não Opioide da Dor*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de Segurança Cardiovascular, Gastrointestinal e Hepática | -1.3% | Global | Longo prazo (≥ 4 anos) |
| Custo de Aquisição Mais Elevado de Novos Produtos não Opioides | -0.9% | Global, mais agudo na Ásia-Pacífico, no Oriente Médio e África e na América do Sul | Médio prazo (2-4 anos) |
| Evidências Limitadas de Eficácia Duradoura em Dor Crônica Complexa | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Inércia dos Formulários Hospitalares e Substituição por Genéricos de Baixo Custo | -0.6% | Global, mais agudo na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Segurança Cardiovascular, Gastrointestinal e Hepática
Os riscos de segurança limitam o uso de produtos estabelecidos em alguns grupos de pacientes. Os AINEs podem apresentar riscos cardiovasculares e gastrointestinais, especialmente para pacientes mais idosos e aqueles com condições cardiovasculares, renais ou gastrointestinais preexistentes. Uma revisão sistemática e meta-análise de setembro de 2025 publicada em Clinical Pharmacology & Therapeutics constatou que o risco de sangramento gastrointestinal diferia substancialmente entre os AINEs individuais. A revisão relatou uma razão de chances de 20,67 para o cetorolaco e 1,16 para o celecoxibe. Essas diferenças tornam a seleção do produto importante em vez de intercambiável. O mercado de tratamento não opioide da dor deve, portanto, levar em conta os limites clínicos das terapias amplas e de baixo custo.
Os avisos de segurança sobre produtos AINEs abordam eventos trombóticos cardiovasculares e sangramento gastrointestinal grave. Esses avisos restringem o uso prolongado em pacientes que enfrentam maior risco clínico. O paracetamol em dose elevada também requer atenção à segurança hepática. Mecanismos mais novos podem abordar algumas limitações, mas evidências de longo prazo permanecem importantes para a dor crônica complexa. O perfil de segurança de cada tratamento afeta a cobertura dos pagadores, o posicionamento no formulário e a confiança do clínico. O mercado de tratamento não opioide da dor provavelmente manterá classes de medicamentos diversas porque nenhuma terapia única é adequada para todas as populações de pacientes.
Custo de Aquisição Mais Elevado de Novos Produtos não Opioides
As novas terapias enfrentam um claro desafio de acessibilidade em relação aos AINEs genéricos e ao paracetamol. Em janeiro de 2025, a Vertex declarou que o JOURNAVX tinha um custo de aquisição por atacado de USD 15,50 por comprimido de 50 mg quando foi introduzido. Na dose de manutenção duas vezes ao dia, isso equivale a cerca de USD 31 por dia de tratamento. Esse preço pode ser difícil de justificar onde os produtos genéricos permanecem a opção reembolsada padrão. O mercado de tratamento não opioide da dor pode, portanto, se dividir entre terapias premium em sistemas bem financiados e uso genérico de alto volume em sistemas sensíveis a custos. Evidências de complicações reduzidas ou melhor recuperação podem melhorar o argumento de valor, mas as evidências devem ser relevantes para o cuidado rotineiro.
Os organismos de avaliação de tecnologias em saúde e os comitês de formulários exigem evidências comparativas significativas. A Sociedade Americana de Anestesia Regional e Medicina da Dor observou em 2025 que os dados de efetividade comparativa da suzetrigina em relação aos regimes multimodais modernos eram limitados fora dos ensaios pivotais. Isso pode retardar o reembolso de terapias de maior custo. Os modelos de pagamento direto em partes da Ásia-Pacífico, América Latina e África Subsaariana restringem ainda mais o acesso a produtos premium. Os fabricantes devem demonstrar valor clínico enquanto desenvolvem estratégias de preços e acesso adequadas aos sistemas locais. O mercado de tratamento não opioide da dor continuará a depender de genéricos de baixo custo mesmo à medida que produtos avançados se expandem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
Liderança dos AINEs Coexiste com Novas Opções de PrescriçãoOs AINEs detinham 45,20% da participação do mercado de tratamento não opioide da dor em 2026. Sua posição reflete ampla disponibilidade, familiaridade estabelecida dos clínicos e o baixo custo do ibuprofeno genérico, naproxeno, diclofenaco e produtos relacionados. Os AINEs não seletivos permanecem importantes para o tratamento rotineiro da dor, enquanto os inibidores seletivos de COX-2 são usados quando considerações gastrointestinais influenciam a prescrição. A classe está profundamente estabelecida nos contextos OTC e de prescrição. Os riscos de segurança, no entanto, restringem o uso entre pacientes com comorbidades cardiovasculares, gastrointestinais, renais ou outras. Essa limitação deixa espaço para alternativas que possam proporcionar alívio da dor clinicamente significativo com um perfil de risco diferente.
Os anestésicos locais têm previsão de crescimento a um CAGR de 9,31% até 2032. Produtos de ação prolongada estão ganhando atenção na cirurgia ambulatorial porque uma única injeção pode apoiar o controle da dor durante as primeiras 24 a 72 horas após um procedimento. Sob a regra final do OPPS e ASC do Ano Civil de 2026 emitida pelo CMS em novembro de 2025, o quadro de pagamento da Lei NOPAIN apoia o uso de certos produtos não opioides qualificados em ambientes ambulatoriais elegíveis dos Estados Unidos. Os inibidores de NaV1.8 introduzem outra opção de prescrição com um mecanismo periférico. O paracetamol mantém um amplo papel OTC, enquanto antidepressivos e anticonvulsivantes permanecem importantes para o manejo da dor neuropática e crônica. O setor de tratamento não opioide da dor está, portanto, se desenvolvendo por meio de melhorias de formulação e novos mecanismos.



Por Tipo de Dor:
A Dor Aguda Avança Enquanto a Dor Crônica Sustenta a DemandaA dor crônica representou 39,45% da receita em 2026. Osteoartrite, dor lombar e dor oncológica requerem manejo contínuo e criam uma base estável de demanda por tratamento. Essas condições frequentemente necessitam de cuidados individualizados porque a gravidade da dor, as comorbidades, a tolerabilidade aos medicamentos e os objetivos funcionais diferem por paciente. AINEs, antidepressivos, anticonvulsivantes, paracetamol e tratamentos locais podem cada um desempenhar um papel. O segmento também inclui pacientes cujo longo período de tratamento aumenta a relevância da segurança e da adesão. A dor crônica permanece como uma grande base de demanda mesmo onde novos tratamentos são inicialmente aprovados para indicações agudas.
A dor aguda tem previsão de crescimento a um CAGR de 9,10% até 2032. Episódios pós-cirúrgicos e traumáticos são cada vez mais gerenciados por meio de protocolos com prioridade não opioide, particularmente quando os prestadores buscam reduzir a exposição a opioides após a alta. Dois ensaios randomizados de Fase 3 publicados em Anesthesiology em junho de 2025 avaliaram a suzetrigina em modelos de dor pós-cirúrgica após abdominoplastia e bunionectomia. Os estudos apoiam o papel de novas opções orais em contextos definidos de dor aguda. A dor neuropática permanece uma área de necessidade não atendida porque os tratamentos padrão podem proporcionar alívio incompleto ou criar preocupações de tolerabilidade. O mercado de tratamento não opioide da dor pode se beneficiar de tratamentos que demonstrem benefício sustentado nessa população de difícil tratamento.
Por Via de Administração:
O Acesso Oral Permanece Amplo à Medida que o Uso Injetável se ExpandeOs produtos orais representaram 46,78% do tamanho do mercado de tratamento não opioide da dor em 2026. AINEs orais, paracetamol, anticonvulsivantes e antidepressivos são amplamente utilizados porque são familiares, de baixo custo e práticos para administração domiciliar. A maioria dos analgésicos de venda livre é vendida como comprimidos e cápsulas orais, portanto a demanda OTC está concentrada nessa via. A Kenvue anunciou a aprovação pela FDA do TYLENOL com Naproxeno em julho de 2026 como uma combinação em dose fixa OTC contendo paracetamol 650 mg e naproxeno sódico 220 mg [3]. A empresa declarou que o produto tinha exclusividade de comercialização por 3 anos. O desenvolvimento de produtos em formatos orais mostra que as vias estabelecidas ainda podem apoiar a inovação.
Os injetáveis têm previsão de crescimento a um CAGR de 8,90% até 2032. Os anestésicos locais de ação prolongada podem proporcionar alívio localizado sem exigir adesão diária do paciente durante o período pós-cirúrgico imediato. Seu uso é particularmente relevante em centros cirúrgicos ambulatoriais e departamentos ambulatoriais hospitalares. A Pacira celebrou um contrato de licença exclusiva mundial para o AMT-143, um hidrogel de ropivacaína de liberação sustentada por 14 dias, em novembro de 2025. Produtos tópicos como adesivos de lidocaína e géis de diclofenaco fornecem outra via para pacientes que buscam tratamento localizado. Produtos retais e intranasais permanecem opções mais restritas para circunstâncias de cuidados agudos quando a administração oral não é adequada.
Por Canal de Distribuição:
O Acesso Digital Muda os Padrões de Compra do ConsumidorAs farmácias de varejo detinham 41,49% da receita de distribuição em 2026. Seu papel reflete o alto volume de compras de analgésicos OTC e o valor do acesso ao farmacêutico para a seleção de produtos. Os pontos de venda de varejo também permanecem importantes para os consumidores que gerenciam dor musculoesquelética recorrente. As farmácias hospitalares desempenham um papel diferente porque controlam o acesso a produtos usados em ambientes de procedimentos. Supermercados e hipermercados competem em categorias OTC de preço mais baixo onde ibuprofeno e paracetamol são compras familiares ao consumidor. O mercado de tratamento não opioide da dor continua a depender do varejo físico mesmo à medida que o comportamento dos canais muda.
As farmácias online têm previsão de crescimento a um CAGR de 9,81% até 2032. As plataformas digitais podem melhorar a conveniência e o acesso, especialmente em locais onde os serviços de entrega rápida estão se expandindo. A compra online de analgésicos está ganhando terreno em mercados como Índia, Sudeste Asiático e Europa Oriental. Os canais online também podem facilitar as compras repetidas para usuários OTC estabelecidos. Sua expansão requer conformidade com as regras nacionais de farmácia e controles sobre o cumprimento de prescrições. A mudança de canal pode pressionar os varejistas tradicionais a melhorar a capacidade de pedidos e entrega digital.

Por Status de Prescrição:
O Volume OTC Sustenta a Base, Enquanto os Produtos com Prescrição Crescem Mais RápidoOs produtos OTC detinham 57,54% da receita em 2026. Ibuprofeno, paracetamol, naproxeno e suas combinações são centrais para essa posição porque os consumidores podem usá-los para dor aguda e musculoesquelética comum sem prescrição. As empresas estabelecidas de saúde do consumidor apoiam o segmento por meio de investimento em marcas, desenvolvimento de formulações e distribuição no varejo. A disponibilidade OTC também coloca o tratamento próximo ao ponto de necessidade para muitos pacientes. A rotulagem de segurança e a comunicação de uso responsável permanecem importantes porque o fácil acesso não elimina o risco médico. O mercado de tratamento não opioide da dor mantém uma ampla base de consumidores por meio desse segmento de alto volume.
Os produtos com prescrição têm previsão de crescimento a um CAGR de 9,94% até 2032. A perspectiva de crescimento reflete novos inibidores de NaV1.8, suporte de reembolso para alguns tratamentos não opioides e uso estabelecido de antidepressivos e anticonvulsivantes para condições de dor selecionadas. Os formulários são particularmente importantes porque a cobertura pode influenciar a adoção de forma mais direta do que a conscientização do médico isoladamente. Os produtos com prescrição podem oferecer cuidados diferenciados para dor aguda pós-cirúrgica ou para pacientes que não podem usar terapias OTC comuns. O limite entre produtos OTC e com prescrição também pode mudar à medida que combinações em dose fixa oferecem maior duração ou novo posicionamento clínico. O setor de tratamento não opioide da dor tem espaço para vias de produtos lideradas pelo consumidor e pelo prestador.
Análise Geográfica
América do Norte
A América do Norte detinha 40,10% da participação do mercado de tratamento não opioide da dor em 2026. A região combina o uso estabelecido de marcas OTC com um ambiente desenvolvido de prescrição e reembolso. Nos Estados Unidos, a Lei NOPAIN apoia o pagamento separado do Medicare para tratamentos qualificados em departamentos ambulatoriais hospitalares e centros cirúrgicos ambulatoriais até o final de 2027. Essa política melhora a economia das instalações para certas opções não opioides usadas em procedimentos cirúrgicos elegíveis. O Canadá tem amplo acesso OTC, mas segue seu próprio processo de revisão da Health Canada, enquanto o México permanece mais sensível às decisões de formulários dos pagadores públicos e ao custo dos produtos.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,50% até 2032. O envelhecimento da população do Japão apoia a demanda por manejo da dor, enquanto o desenvolvimento contínuo de produtos amplia o interesse em novos mecanismos não opioides. O crescimento da Índia é apoiado pela expansão do acesso ao consumidor e pelas plataformas de entrega rápida para produtos OTC. O tamanho do mercado de tratamento não opioide da dor na Ásia-Pacífico dependerá de se os produtos inovadores podem alcançar os pacientes a preços compatíveis com os sistemas de pagamento locais.
Europa, Oriente Médio e África, e América do Sul
A Europa tem uma base madura para analgésicos genéricos e OTC, apoiada por canais de farmácia estabelecidos e supervisão regulatória por meio de autoridades nacionais e da Agência Europeia de Medicamentos. O Oriente Médio e África inclui mercados do CCG onde o crescimento de hospitais privados e a cobertura de seguros podem apoiar a demanda premium por prescrição. Outros mercados na região dependem mais fortemente de tratamentos OTC genéricos acessíveis. Na América do Sul, o Brasil e a Argentina fornecem amplo acesso ao consumidor a analgésicos, mas podem limitar a adoção rápida de produtos com prescrição caros por meio de formulários de pagadores públicos. A expansão das farmácias digitais é uma oportunidade relevante nessas regiões mistas, especialmente para compras OTC repetidas.
Cenário Competitivo
Concentração do Mercado
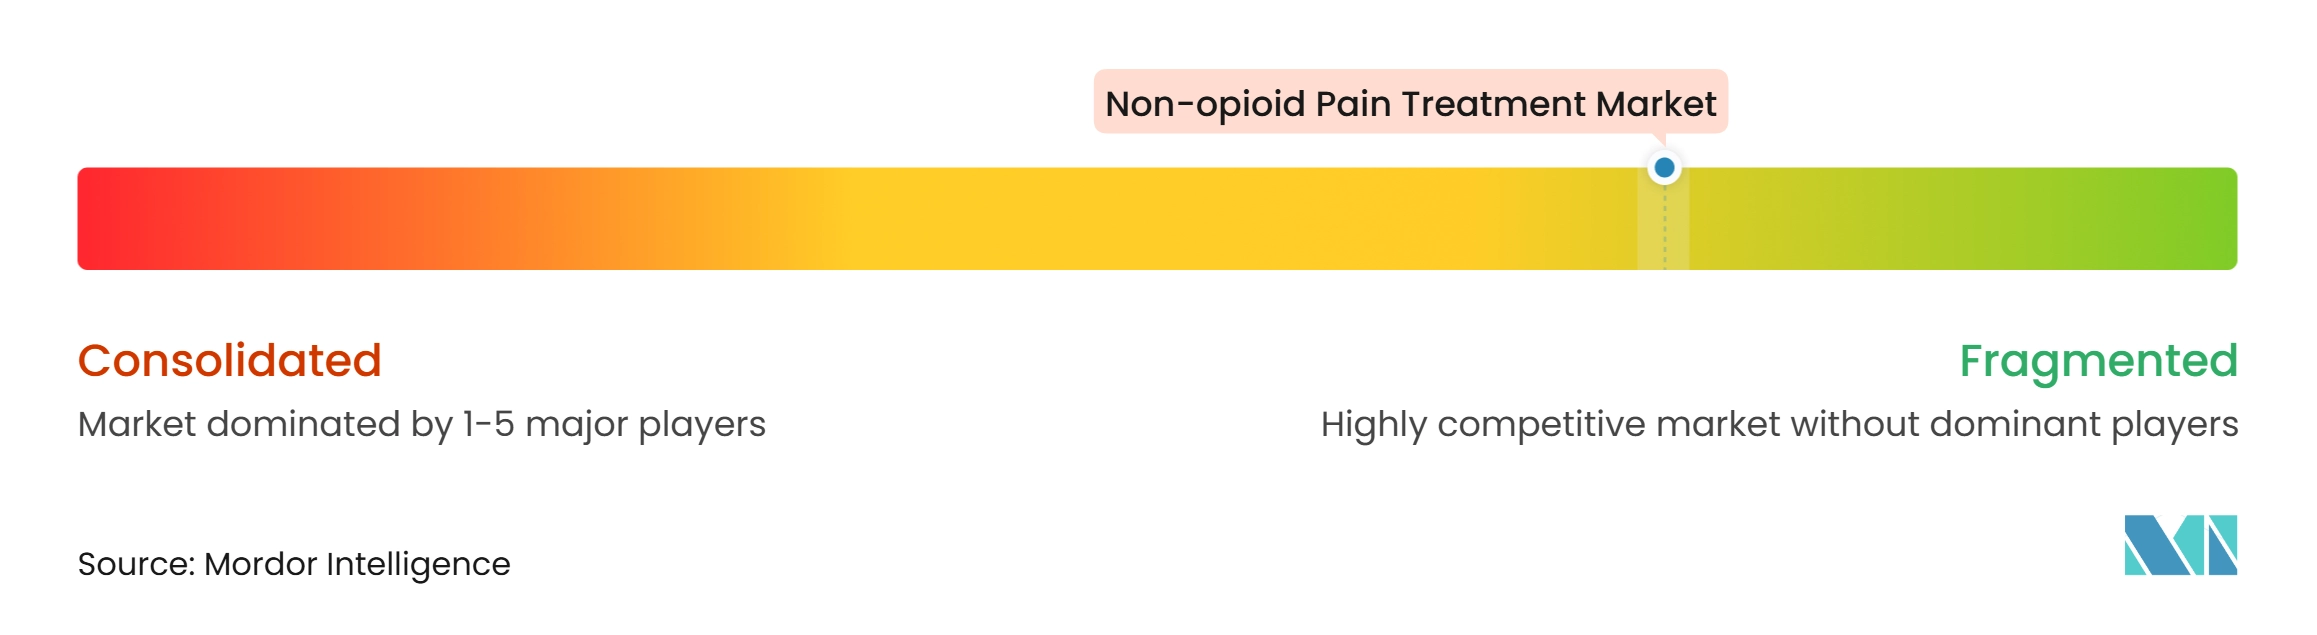
O mercado de tratamento não opioide da dor é altamente fragmentado e nenhuma empresa detém uma posição dominante. Grandes proprietários de marcas OTC lideram as categorias de consumo, enquanto fabricantes de genéricos, empresas farmacêuticas especializadas e fornecedores de produtos hospitalares competem nos canais de prescrição e institucional. Essa fragmentação reflete a ampla disponibilidade de ibuprofeno genérico, naproxeno e paracetamol, o que mantém as barreiras de entrada baixas, e a distribuição da demanda entre muitos tipos de dor, ambientes de cuidado e formatos de produto.
O mercado de tratamento não opioide da dor combina empresas estabelecidas de saúde do consumidor com inovadores focados em prescrição. Kenvue, Haleon, Reckitt e Opella competem nas categorias OTC por meio de força de marca, mudanças de formulação e ampla distribuição no varejo. A Vertex criou um novo ponto de referência na dor aguda com prescrição com o JOURNAVX, que recebeu aprovação da FDA dos Estados Unidos em janeiro de 2025. A concorrência difere por categoria porque os produtos maduros de AINEs e paracetamol competem em acesso e familiaridade de marca, enquanto os produtos mais novos competem em diferenciação clínica e suporte dos pagadores. As empresas devem alinhar o desenvolvimento de produtos com a geração de evidências, os requisitos regulatórios e a estratégia de formulários.
A Viatris concluiu sua aquisição da Pacira BioSciences em 17 de novembro de 2026, tornando a Pacira uma subsidiária integral. A transação traz o portfólio de dor não opioide da Pacira, incluindo EXPAREL e ZILRETTA, para a plataforma mais ampla da Viatris. A Pacira também avançou seu programa de desenvolvimento PCRX-201 para osteoartrite do joelho em julho de 2026. Esses movimentos mostram como as empresas estão usando aquisições, licenciamento e desenvolvimento de pipeline para construir posições além dos analgésicos orais convencionais. O ambiente competitivo favorece os participantes que podem apoiar formulações de longa duração, estudos clínicos e discussões de reembolso.
A Reckitt expandiu a oferta de varejo de sua marca Biofreeze nos Estados Unidos em julho de 2025 com o Ultraflex Patch e o Dry Stick. A aprovação do TYLENOL com Naproxeno da Kenvue também mostra investimento contínuo em combinações OTC diferenciadas. Anestésicos locais de ação prolongada, produtos tópicos e novos mecanismos orais permanecem áreas de competição ativa. O mercado de tratamento não opioide da dor provavelmente permanecerá diverso porque as necessidades dos pacientes diferem por tipo de dor, ambiente, perfil de segurança e capacidade de pagamento.
Líderes do Setor de Tratamento não Opioide da Dor
-
Bayer AG
-
Haleon plc
-
Kenvue Brands LLC
-
Opella Healthcare Group SAS
-
Reckitt Benckiser Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento da Dor Não Opioide Empresas cobertas neste relatório
- AFT Pharmaceuticals Limited
- B. Braun
- Baxter
- Bayer
- Daiichi Sankyo
- Fresenius
- Grünenthal GmbH
- Haleon plc
- Heron Therapeutics
- Hikma Pharmaceuticals
- Hisamitsu Pharmaceutical
- Hyloris Pharmaceuticals SA
- Kenvue Brands LLC
- Opella Healthcare Group SAS
- Pfizer
- Reckitt Benckiser Group
- Scilex Holding
- Vertex Pharmaceuticals
- Viatris
Desenvolvimentos industriais recentes em Mercado de Tratamento da Dor Não Opioide
- Novembro de 2026: A Viatris Inc. concluiu sua aquisição da Pacira BioSciences a USD 36,50 por ação, tornando a Pacira uma subsidiária integral e adicionando os produtos de dor não opioide da Pacira, incluindo EXPAREL e ZILRETTA, ao portfólio da Viatris.
- Julho de 2026: A FDA aprovou o TYLENOL com Naproxeno da Kenvue, a primeira combinação em dose fixa OTC de paracetamol 650 mg e naproxeno sódico 220 mg, com início de ação em menos de 30 minutos e duração de 12 horas apoiada por 8 estudos clínicos. A FDA concedeu exclusividade de mercado por 3 anos, e o produto entrou no varejo de massa dos Estados Unidos após a aprovação.
- Janeiro de 2025: A FDA aprovou o JOURNAVX da Vertex Pharmaceuticals, ou suzetrigina, como o primeiro inibidor seletivo de NaV1.8 e a primeira nova classe de medicamento para dor em mais de 20 anos.
Escopo do Relatório Global do Mercado de Tratamento não Opioide da Dor
De acordo com o escopo do relatório, o tratamento não opioide da dor refere-se a produtos farmacêuticos que previnem ou aliviam a dor aguda, crônica e neuropática sem agir nos receptores opioides.
O relatório do mercado de tratamento não opioide da dor segmenta o mercado por classe de medicamento, incluindo AINEs, paracetamol, anestésicos locais, medicamentos combinados e outras classes de medicamentos. Os AINEs são ainda categorizados em AINEs não seletivos e inibidores seletivos de COX-2. Por tipo de dor, o mercado é categorizado em dor aguda, dor crônica, dor neuropática, dor musculoesquelética, dor de enxaqueca e cefaleia e outros tipos de dor. A dor aguda é ainda dividida em dor pós-cirúrgica, dor traumática e dor dentária. A dor crônica inclui dor por osteoartrite, dor lombar e dor oncológica, enquanto a dor neuropática inclui neuropatia periférica diabética, neuralgia pós-herpética e radiculopatia. Com base na via de administração, o mercado é segmentado em oral, injetável, tópico e outras vias de administração. Com base no canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo, farmácias online e outros canais de distribuição. Por status de prescrição, o mercado é categorizado em produtos com prescrição e de venda livre.
Geograficamente, o mercado de tratamento não opioide da dor é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório fornece ainda estimativas de tamanho de mercado e previsões para os principais países nessas regiões. Para cada segmento, as estimativas e previsões de mercado são apresentadas em termos de valor (USD).
Visão geral da segmentação
| AINEs | AINEs não Seletivos |
| Inibidores Seletivos de COX-2 | |
| Paracetamol | |
| Anestésicos Locais | |
| Medicamentos Combinados | |
| Outras Classes de Medicamentos (Antidepressivos, Anticonvulsivantes, Inibidores de NaV1.8, etc.) |
| Dor Aguda | Dor Pós-cirúrgica |
| Dor Traumática | |
| Dor Dentária | |
| Dor Crônica | Dor por Osteoartrite |
| Dor Lombar | |
| Dor Oncológica | |
| Dor Neuropática | Neuropatia Periférica Diabética |
| Neuralgia Pós-herpética | |
| Radiculopatia | |
| Dor Musculoesquelética | |
| Dor de Enxaqueca e Cefaleia | |
| Outros Tipos de Dor |
| Oral |
| Injetável |
| Tópico |
| Outras Vias de Administração (Retal, Intranasal, etc.) |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Outros Canais de Distribuição (Supermercados, Hipermercados, Lojas de Conveniência, etc.) |
| Com Prescrição |
| Venda Livre |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Classe de Medicamento | AINEs | AINEs não Seletivos |
| Inibidores Seletivos de COX-2 | ||
| Paracetamol | ||
| Anestésicos Locais | ||
| Medicamentos Combinados | ||
| Outras Classes de Medicamentos (Antidepressivos, Anticonvulsivantes, Inibidores de NaV1.8, etc.) | ||
| Por Tipo de Dor | Dor Aguda | Dor Pós-cirúrgica |
| Dor Traumática | ||
| Dor Dentária | ||
| Dor Crônica | Dor por Osteoartrite | |
| Dor Lombar | ||
| Dor Oncológica | ||
| Dor Neuropática | Neuropatia Periférica Diabética | |
| Neuralgia Pós-herpética | ||
| Radiculopatia | ||
| Dor Musculoesquelética | ||
| Dor de Enxaqueca e Cefaleia | ||
| Outros Tipos de Dor | ||
| Por Via de Administração | Oral | |
| Injetável | ||
| Tópico | ||
| Outras Vias de Administração (Retal, Intranasal, etc.) | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Outros Canais de Distribuição (Supermercados, Hipermercados, Lojas de Conveniência, etc.) | ||
| Por Status de Prescrição | Com Prescrição | |
| Venda Livre | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de tratamento não opioide da dor até 2032?
O mercado tem projeção de atingir 78,2 bilhões de USD até 2032, crescendo a um CAGR de 8,62% de 2027 a 2032.
Qual classe de medicamento lidera a receita do tratamento não opioide da dor?
Os AINEs lideram com uma participação de receita de 45,2% em 2026, apoiados pela ampla disponibilidade de genéricos e pelo uso estabelecido.
Qual classe de medicamento tem expectativa de crescimento mais rápido?
Os anestésicos locais têm projeção de crescimento a um CAGR de 9,31% até 2032. Estes incluem anticonvulsivantes para uso em dor, antidepressivos, relaxantes musculares e inibidores seletivos de NaV1.8.
Qual tipo de dor tem expectativa de crescimento mais rápido até 2032?
A dor aguda tem previsão de crescimento a um CAGR de 9,1%, apoiada pelo cuidado pós-cirúrgico e pelos protocolos de tratamento com redução de opioides.
Por que os inibidores de NaV1.8 são importantes para o cuidado da dor?
Eles têm como alvo a sinalização periférica da dor e fornecem uma nova opção de prescrição para dor aguda sem um mecanismo opioide.
Qual região tem expectativa de crescimento mais rápido?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,5%, apoiada pelo envelhecimento das populações, inovação local e expansão do acesso ao consumidor.