
Marktgröße und Marktanteile im Bereich nicht-opioide Schmerzbehandlung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 51.72 Milliarden US-Dollar |
| Marktgröße (2032) | 78.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nicht-opioide Schmerzbehandlung von Mordor Intelligence
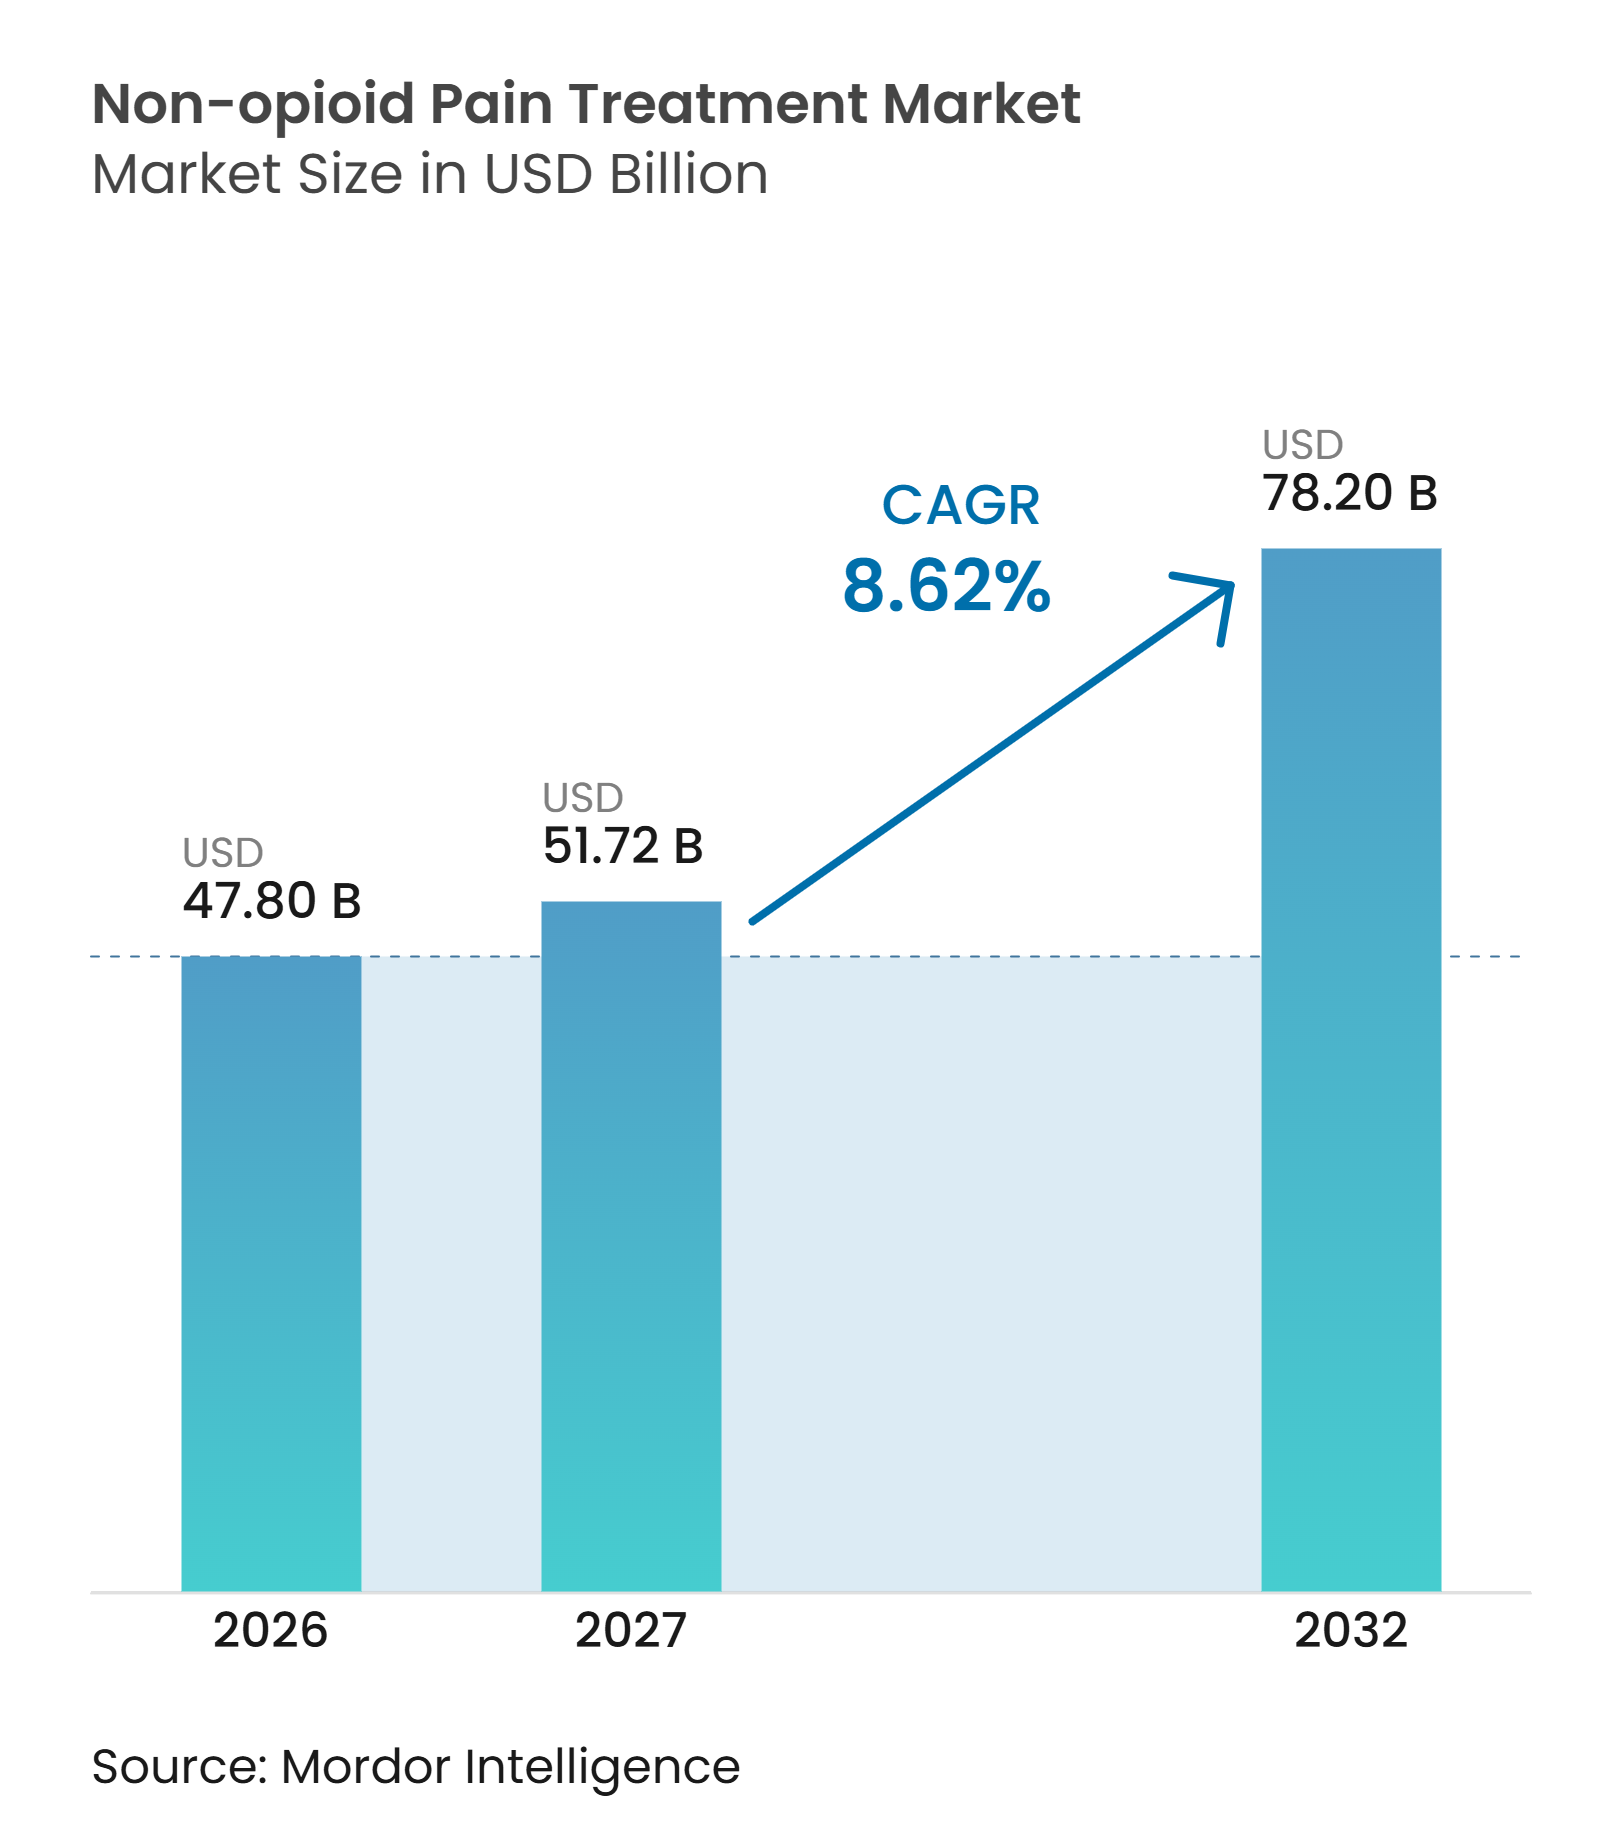
Die Marktgröße für nicht-opioide Schmerzbehandlung soll von 47,80 Milliarden USD im Jahr 2026 und 51,72 Milliarden USD im Jahr 2027 auf 78,20 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 8,62 % verzeichnen.
Die Nachfrage wird durch chronische Erkrankungen, postoperative Schmerzversorgung und klinische Bemühungen zur Reduzierung der Opioidexposition gestützt. Der Markt für nicht-opioide Schmerzbehandlung verändert sich auch dadurch, dass Kostenträger und Leistungserbringer nicht-opioiden Behandlungspfaden ein größeres Gewicht beimessen. Neue Natriumkanal-Inhibitoren und länger wirkende Lokalanästhetika erweitern die Verschreibungsoptionen, während etablierte OTC-Produkte weiterhin den größten Teil des Verbraucherzugangs sicherstellen. Die Marktchance wird durch die Notwendigkeit geprägt, Schmerzlinderung, Sicherheit, Erstattung und Erschwinglichkeit in verschiedenen Gesundheitssystemen in Einklang zu bringen.
Wichtigste Erkenntnisse des Berichts
- Nach Wirkstoffklasse hielten NSAIDs im Jahr 2026 einen Marktanteil von 45,20 % am Markt für nicht-opioide Schmerzbehandlung, während Lokalanästhetika bis 2032 voraussichtlich mit einem CAGR von 9,31 % wachsen werden.
- Nach Schmerztyp entfiel im Jahr 2026 ein Anteil von 39,45 % auf chronischen Schmerz, während akuter Schmerz bis 2032 voraussichtlich mit einem CAGR von 9,10 % wachsen wird.
- Nach Verabreichungsweg hielten orale Arzneimittel im Jahr 2026 einen Anteil von 46,78 %, während injizierbare Produkte bis 2032 voraussichtlich mit einem CAGR von 8,90 % wachsen werden.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2026 einen Anteil von 41,49 %, während Online-Apotheken bis 2032 voraussichtlich mit einem CAGR von 9,81 % wachsen werden.
- Nach Verschreibungsstatus hielten rezeptfreie (OTC) Arzneimittel im Jahr 2026 einen Anteil von 57,45 %, während verschreibungspflichtige Arzneimittel bis 2032 voraussichtlich mit einem CAGR von 9,94 % wachsen werden.
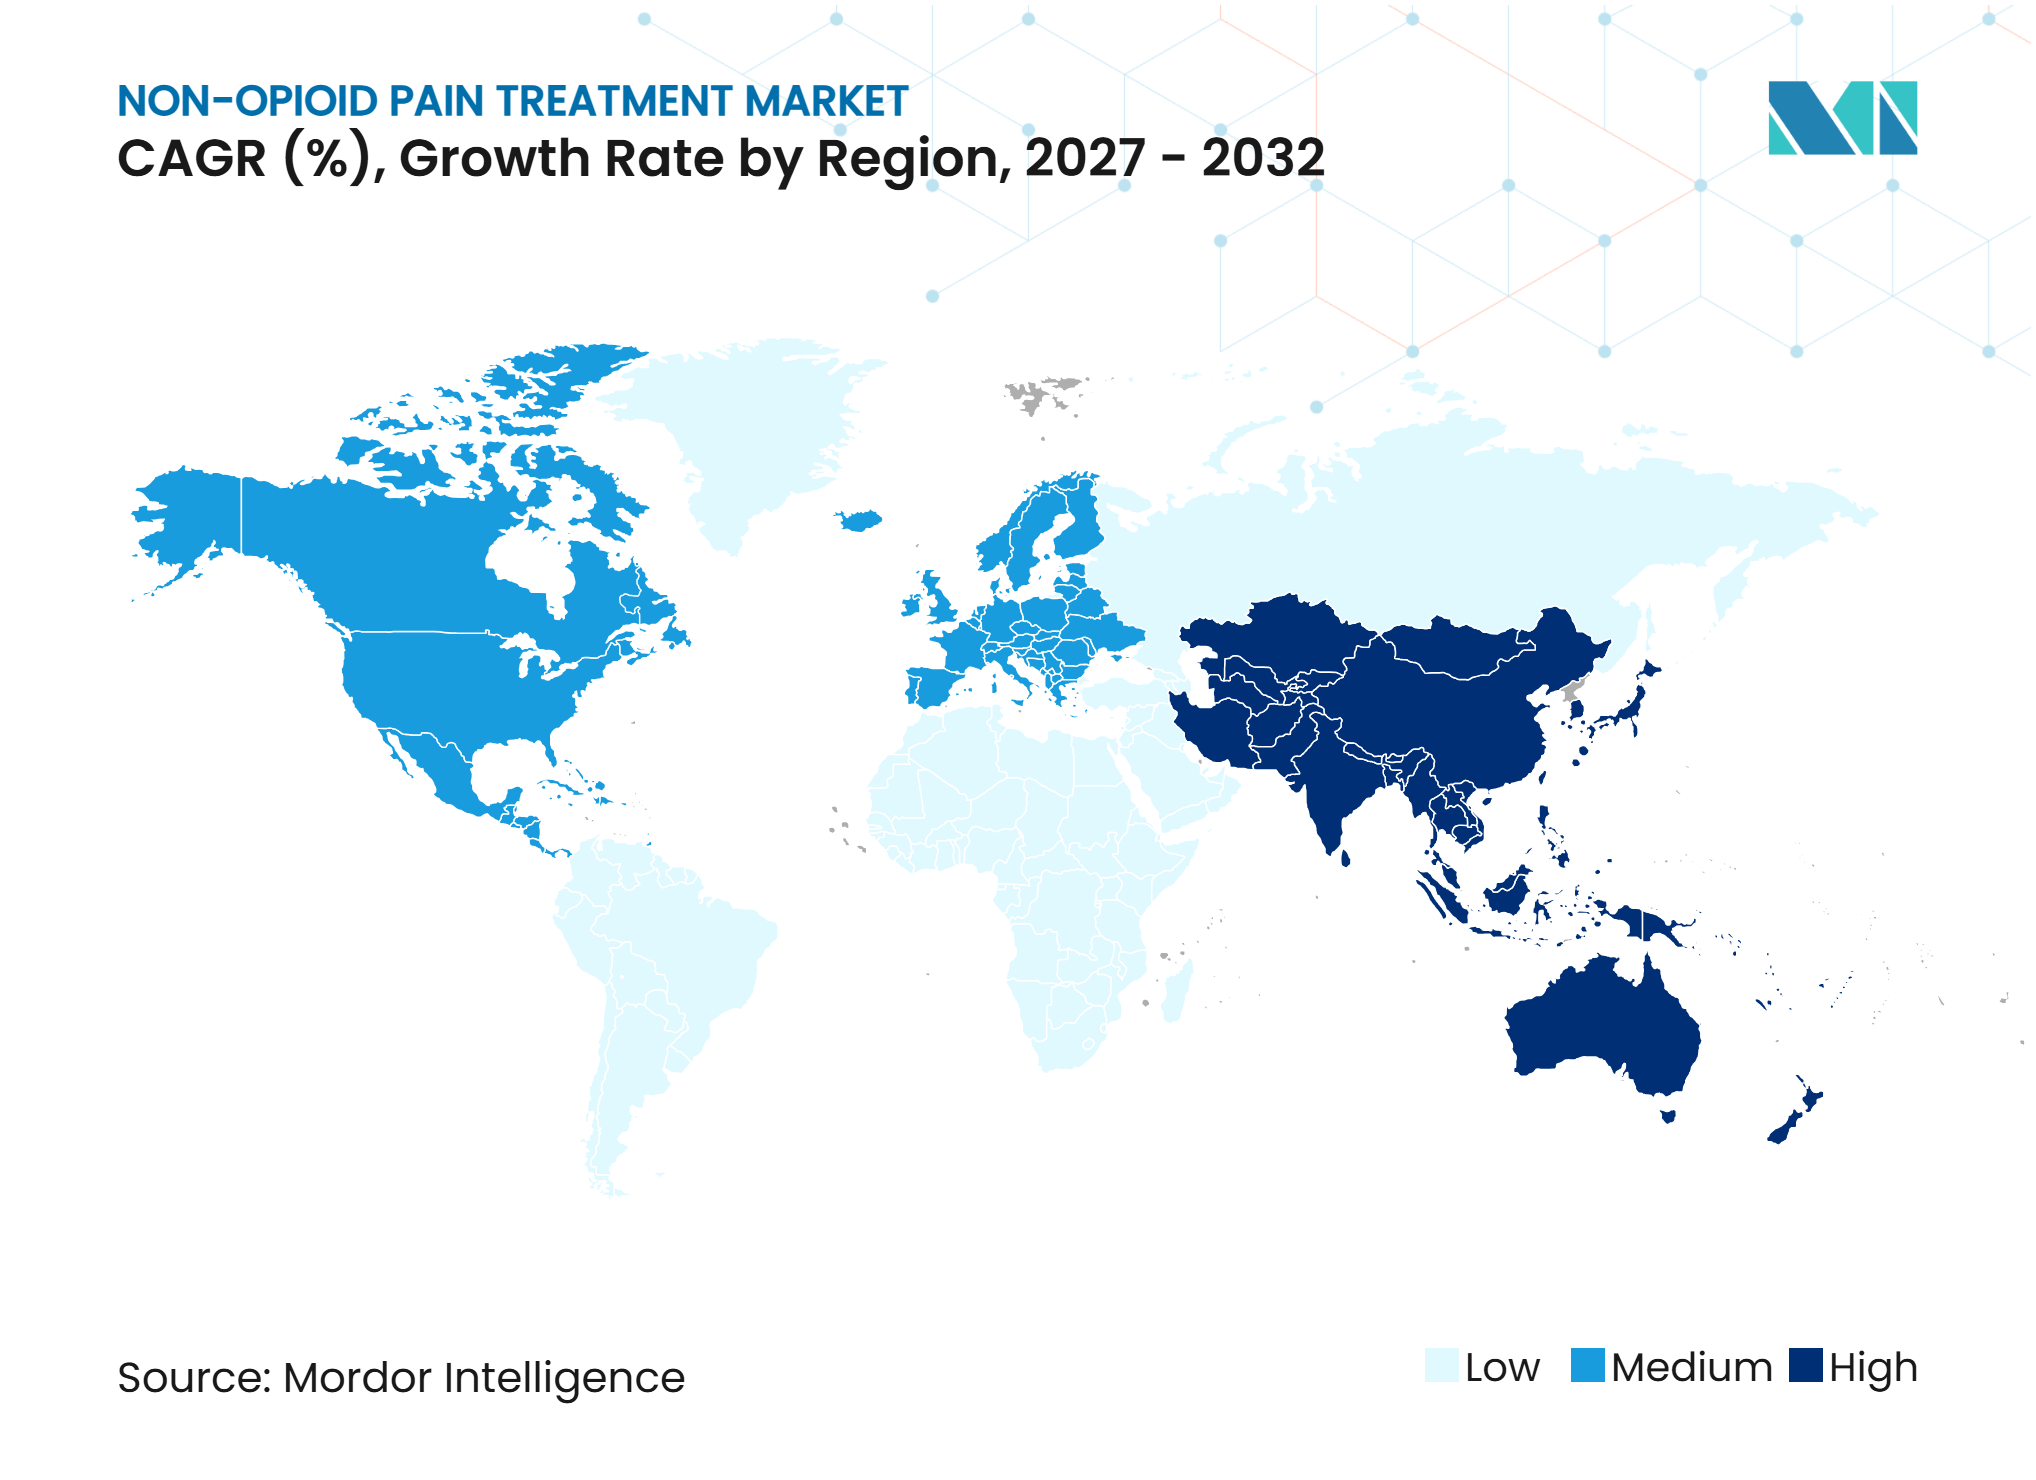
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 40,10 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 9,50 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für nicht-opioide Schmerzbehandlung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme chronischer Schmerzen und postoperativer Eingriffe | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Klinische und kostenträgerseitige Präferenz für opioidschonende Schmerzbehandlung | +1.6% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Vermarktung neuartiger peripherer Schmerzsignal-Inhibitoren | +1.4% | Nordamerika, mit frühen Gewinnen in Japan und Europa | Mittelfristig (2–4 Jahre) |
| Separate Medicare-Zahlungen für qualifizierende nicht-opioide Behandlungen | +0.9% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Erweiterter Einsatz langwirksamer Lokalanästhetika in der multimodalen Analgesie | +0.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf die wichtigsten asiatisch-pazifischen Märkte | Kurzfristig (≤ 2 Jahre) |
| OTC-Fixdosiskombinationsprodukte zur Verbesserung von Wirkdauer und Anwenderfreundlichkeit | +0.5% | Nordamerika, mit frühen Gewinnen in Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme chronischer Schmerzen und postoperativer Eingriffe
Chronische Erkrankungen und operationsbedingte Schmerzen erzeugen eine anhaltende Nachfrage nach nicht-opioiden Behandlungsoptionen. Kreuzschmerzen, Osteoarthritis und neuropathische Erkrankungen bleiben prominente Bedarfsquellen, während akute postoperative Episoden wiederkehrende Nachfrage erzeugen. Eine Umfrage der U.S. Pain Foundation vom Mai 2025 ergab, dass jährlich fast 80 Millionen amerikanische Erwachsene Medikamente gegen akute Schmerzen erhalten. Der Markt für nicht-opioide Schmerzbehandlung profitiert davon, wenn die chirurgische Versorgung in ambulante Einrichtungen verlagert wird, da Patienten nach der Entlassung Schmerzlinderung benötigen. Langwirksame Formulierungen können den Schmerz in den ersten Tagen nach einer Operation lindern, wenn die Nachsorge begrenzt ist. Dieses Umfeld unterstützt den breiteren Einsatz von Produkten, die die Abhängigkeit von einer fortlaufenden Opioidbehandlung reduzieren.
Die Nachfragebasis beschränkt sich nicht auf chirurgische Eingriffe. Osteoarthritis, Kreuzschmerzen und Krebsschmerzen erfordern eine kontinuierliche Behandlung über längere Zeiträume. Diese Erkrankungen erfordern häufig eine individualisierte Versorgung, da Schmerzintensität, Komorbiditäten, Arzneimittelverträglichkeit und funktionelle Ziele je nach Patient unterschiedlich sind. NSAIDs, Antidepressiva, Antikonvulsiva, Paracetamol und Lokalbehandlungen können jeweils eine Rolle spielen. Der Markt für nicht-opioide Schmerzbehandlung bedient daher sowohl episodische als auch anhaltende Schmerzbedürfnisse. Ältere Patienten können eine individuellere Behandlung erfordern, da Komorbiditäten und Polypharmazie die Produktauswahl erschweren. Leistungserbringer müssen bei der Therapieauswahl kardiovaskuläre, gastrointestinale, renale und hepatische Faktoren berücksichtigen. Diese klinische Einschränkung fördert das Interesse an Optionen mit unterschiedlichen Wirkmechanismen.
Klinische und kostenträgerseitige Präferenz für opioidschonende Schmerzbehandlung
Gesundheitssysteme formalisieren opioidschonende Versorgungspfade für viele akute Schmerzindikationen. Eine Leitlinie der Chinesischen Gesellschaft für Anästhesiologie vom September 2025 beschrieb Paracetamol und NSAIDs als zentrale Elemente des postoperativen Schmerzmanagements und positionierte Opioide als Reservetherapie bei Bedarf. Der Markt für nicht-opioide Schmerzbehandlung profitiert von Protokolländerungen, da diese die routinemäßige Verschreibungspraxis beeinflussen und nicht nur isolierte klinische Entscheidungen. Krankenhäuser können nicht-opioide Optionen in perioperative Bestellsätze und Entlassungsplanung integrieren. Dieser Ansatz steht auch im Einklang mit Bemühungen, Atemdepression, Sedierung und Abhängigkeit im Zusammenhang mit Opioiden zu begrenzen. Die Akzeptanz ist dort am stärksten, wo Leistungserbringer klinische Protokolle mit einer zuverlässigen Erstattung verbinden können.
Belege zu opioidschonenden Therapieschemata stärken die Grundlage für eine multimodale Versorgung. Eine im Juli 2025 in Pain and Therapy veröffentlichte systematische Übersichtsarbeit und Metaanalyse, die 58 randomisierte Studien mit 5.614 Patienten umfasste, ergab, dass diese Schemata den postoperativen Morphinverbrauch in den ersten 24 Stunden um durchschnittlich 9,47 mg reduzierten und postoperative Übelkeit und Erbrechen verringerten. Kostenträger können diese nachgelagerten klinischen Effekte bei Formulierungsentscheidungen berücksichtigen. Stufentherapieanforderungen können Versuche mit nicht-opioiden Therapien vor bestimmten Opioidverschreibungen fördern. Der Markt für nicht-opioide Schmerzbehandlung wird gestützt, wenn dieser Ansatz auf häufige akute Indikationen angewendet wird. Erstattungsentscheidungen hängen weiterhin von vergleichenden Belegen, Anschaffungskosten und dem lokalen Behandlungsstandard ab.
Vermarktung neuartiger peripherer Schmerzsignal-Inhibitoren
Neuartige periphere Schmerzsignal-Inhibitoren verändern die verschreibungspflichtige Seite des Marktes für nicht-opioide Schmerzbehandlung. Die U.S. Food and Drug Administration genehmigte JOURNAVX, oder Suzetrigin, am 30. Januar 2025 als Behandlung für moderate bis schwere akute Schmerzen [1]. Suzetrigin zielt selektiv auf NaV1.8 ab, einen Natriumkanal, der an der peripheren Schmerzsignalübertragung beteiligt ist. Sein Wirkmechanismus zielt darauf ab, akute Schmerzen zu behandeln, ohne auf das zentrale Nervensystem in derselben Weise wie Opioide einzuwirken. Dies schafft eine eigenständige Option für perioperative Teams und Patienten, für die die Vermeidung von Opioiden Priorität hat. Sein kommerzieller Fortschritt bildet auch einen Referenzpunkt für andere Unternehmen, die selektive Natriumkanal-Therapien entwickeln.
Die Forschungsaktivität erstreckt sich nun über ein einzelnes Produkt oder ein einzelnes Unternehmen hinaus. Eine im Oktober 2025 im European Journal of Medicinal Chemistry veröffentlichte Übersichtsarbeit beschrieb anhaltende Fortschritte bei der Entdeckung von NaV1.8-Inhibitoren, einschließlich der Arbeit an neuen molekularen Gerüsten. Der Markt für nicht-opioide Schmerzbehandlung könnte eine stärkere Differenzierung erfahren, wenn zukünftige Kandidaten einen dauerhaften Nutzen bei akuten, neuropathischen oder chronischen Schmerzindikationen nachweisen. Diese Entwicklungen zeigen, dass Innovationen sowohl orale als auch injizierbare Ansätze umfassen. Das kommerzielle Ergebnis wird von klinischen Belegen, behördlicher Zulassung, Erstattung und dem praktischen Einsatz in Versorgungspfaden abhängen.
Separate Medicare-Zahlungen für qualifizierende nicht-opioide Behandlungen
Separate Medicare-Zahlungen haben die wirtschaftlichen Rahmenbedingungen für qualifizierende nicht-opioide Behandlungen in ambulanten chirurgischen Einrichtungen in den USA verbessert. Der NOPAIN Act schuf eine separate Zahlung für qualifizierende nicht-opioide Behandlungen in ambulanten Krankenhausabteilungen und ambulanten chirurgischen Zentren bis zum 31. Dezember 2027. Der Markt für nicht-opioide Schmerzbehandlung profitiert davon, da Einrichtungen nicht die vollen Kostendifferenzen zwischen bestimmten neueren Behandlungen und kostengünstigen Generika tragen müssen. Dies kann langwirksame Lokalanästhetika und andere qualifizierende Produkte für den perioperativen Einsatz praktikabler machen. Die Regelung gilt für definierte Einrichtungen und nicht für jeden ambulanten Standort. Ihr Wert ist daher am größten für Unternehmen mit Produkten, die für förderfähige Eingriffe und Zahlungsregeln geeignet sind.
Die endgültige Regelung für OPPS und ASC für das Kalenderjahr 2026, die vom CMS im November 2025 herausgegeben wurde, identifizierte qualifizierende Arzneimittel und Medizinprodukte im Rahmen des Zahlungsrahmens[2]. Dies gibt Leistungserbringern eine klarere Grundlage für die Bewertung nicht-opioider Optionen in einem eingriffsspezifischen Umfeld. Produkte, die vor Ende 2027 eine Akzeptanz erzielen, könnten nach Ablauf des Zahlungszeitraums besser für eine weitere Nutzung positioniert sein. Die Regelung gibt Herstellern auch einen Anreiz, den operativen Mehrwert für chirurgische Zentren nachzuweisen. Krankenhausformularausschüsse bewerten weiterhin Belege, Arbeitsabläufe und Budgetauswirkungen. Der Markt für nicht-opioide Schmerzbehandlung bleibt Änderungen der Zahlungspolitik ausgesetzt, sobald der Zeitraum der separaten Zahlung endet.
Analyse der Hemmnisse im Markt für nicht-opioide Schmerzbehandlung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kardiovaskuläre, gastrointestinale und hepatische Sicherheitsrisiken | -1.3% | Global | Langfristig (≥ 4 Jahre) |
| Höhere Anschaffungskosten neuartiger nicht-opioider Produkte | -0.9% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Belege für eine dauerhafte Wirksamkeit bei komplexen chronischen Schmerzen | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Trägheit bei Krankenhausformularen und kostengünstige Generika-Substitution | -0.6% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kardiovaskuläre, gastrointestinale und hepatische Sicherheitsrisiken
Sicherheitsrisiken schränken den Einsatz etablierter Produkte bei bestimmten Patientengruppen ein. NSAIDs können kardiovaskuläre und gastrointestinale Risiken aufweisen, insbesondere bei älteren Patienten und solchen mit bestehenden kardiovaskulären, renalen oder gastrointestinalen Erkrankungen. Eine im September 2025 in Clinical Pharmacology & Therapeutics veröffentlichte systematische Übersichtsarbeit und Metaanalyse ergab, dass das Risiko gastrointestinaler Blutungen zwischen einzelnen NSAIDs erheblich variierte. Die Übersichtsarbeit berichtete ein Odds Ratio von 20,67 für Ketorolac und 1,16 für Celecoxib. Diese Unterschiede machen die Produktauswahl wichtig und nicht austauschbar. Der Markt für nicht-opioide Schmerzbehandlung muss daher die klinischen Grenzen breiter, kostengünstiger Therapien berücksichtigen.
Sicherheitswarnungen für NSAID-Produkte betreffen kardiovaskuläre thrombotische Ereignisse und schwere gastrointestinale Blutungen. Diese Warnungen schränken den Langzeiteinsatz bei Patienten mit erhöhtem klinischen Risiko ein. Hochdosiertes Paracetamol erfordert ebenfalls Aufmerksamkeit hinsichtlich der hepatischen Sicherheit. Neuere Wirkmechanismen können einige Einschränkungen beheben, aber Langzeitbelege bleiben für komplexe chronische Schmerzen wichtig. Das Sicherheitsprofil jeder Behandlung beeinflusst die Kostenträgerdeckung, die Formulierungsplatzierung und das Vertrauen der Kliniker. Der Markt für nicht-opioide Schmerzbehandlung wird voraussichtlich vielfältige Wirkstoffklassen behalten, da keine einzelne Therapie für alle Patientenpopulationen geeignet ist.
Höhere Anschaffungskosten neuartiger nicht-opioider Produkte
Neuartige Therapien stehen vor einer klaren Erschwinglichkeitsherausforderung gegenüber generischen NSAIDs und Paracetamol. Im Januar 2025 gab Vertex bekannt, dass JOURNAVX bei seiner Einführung einen Großhandels-Anschaffungspreis von 15,50 USD pro 50-mg-Tablette hatte. Bei der zweimal täglichen Erhaltungsdosis entspricht dies etwa 31 USD pro Behandlungstag. Eine solche Preisgestaltung kann schwer zu rechtfertigen sein, wenn Generika die standardmäßig erstattete Option bleiben. Der Markt für nicht-opioide Schmerzbehandlung könnte sich daher zwischen Premium-Therapien in gut finanzierten Systemen und einem hohen Generika-Volumen in kostensensiblen Systemen aufteilen. Belege für reduzierte Komplikationen oder eine bessere Genesung können den Wertnachweis verbessern, aber die Belege müssen für die Routineversorgung relevant sein.
Gesundheitstechnologiebewertungsgremien und Formulierungsausschüsse erfordern aussagekräftige vergleichende Belege. Die American Society of Regional Anesthesia and Pain Medicine stellte 2025 fest, dass vergleichende Wirksamkeitsdaten für Suzetrigin gegenüber modernen multimodalen Therapieschemata außerhalb von Zulassungsstudien begrenzt waren. Dies kann die Erstattung für teurere Therapien verlangsamen. Modelle mit Selbstzahlung in Teilen des asiatisch-pazifischen Raums, Lateinamerikas und Subsahara-Afrikas schränken den Zugang zu Premium-Produkten weiter ein. Hersteller müssen den klinischen Mehrwert nachweisen und gleichzeitig Preis- und Zugangsstrategien entwickeln, die für lokale Systeme geeignet sind. Der Markt für nicht-opioide Schmerzbehandlung wird weiterhin von kostengünstigen Generika abhängen, auch wenn fortschrittliche Produkte expandieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
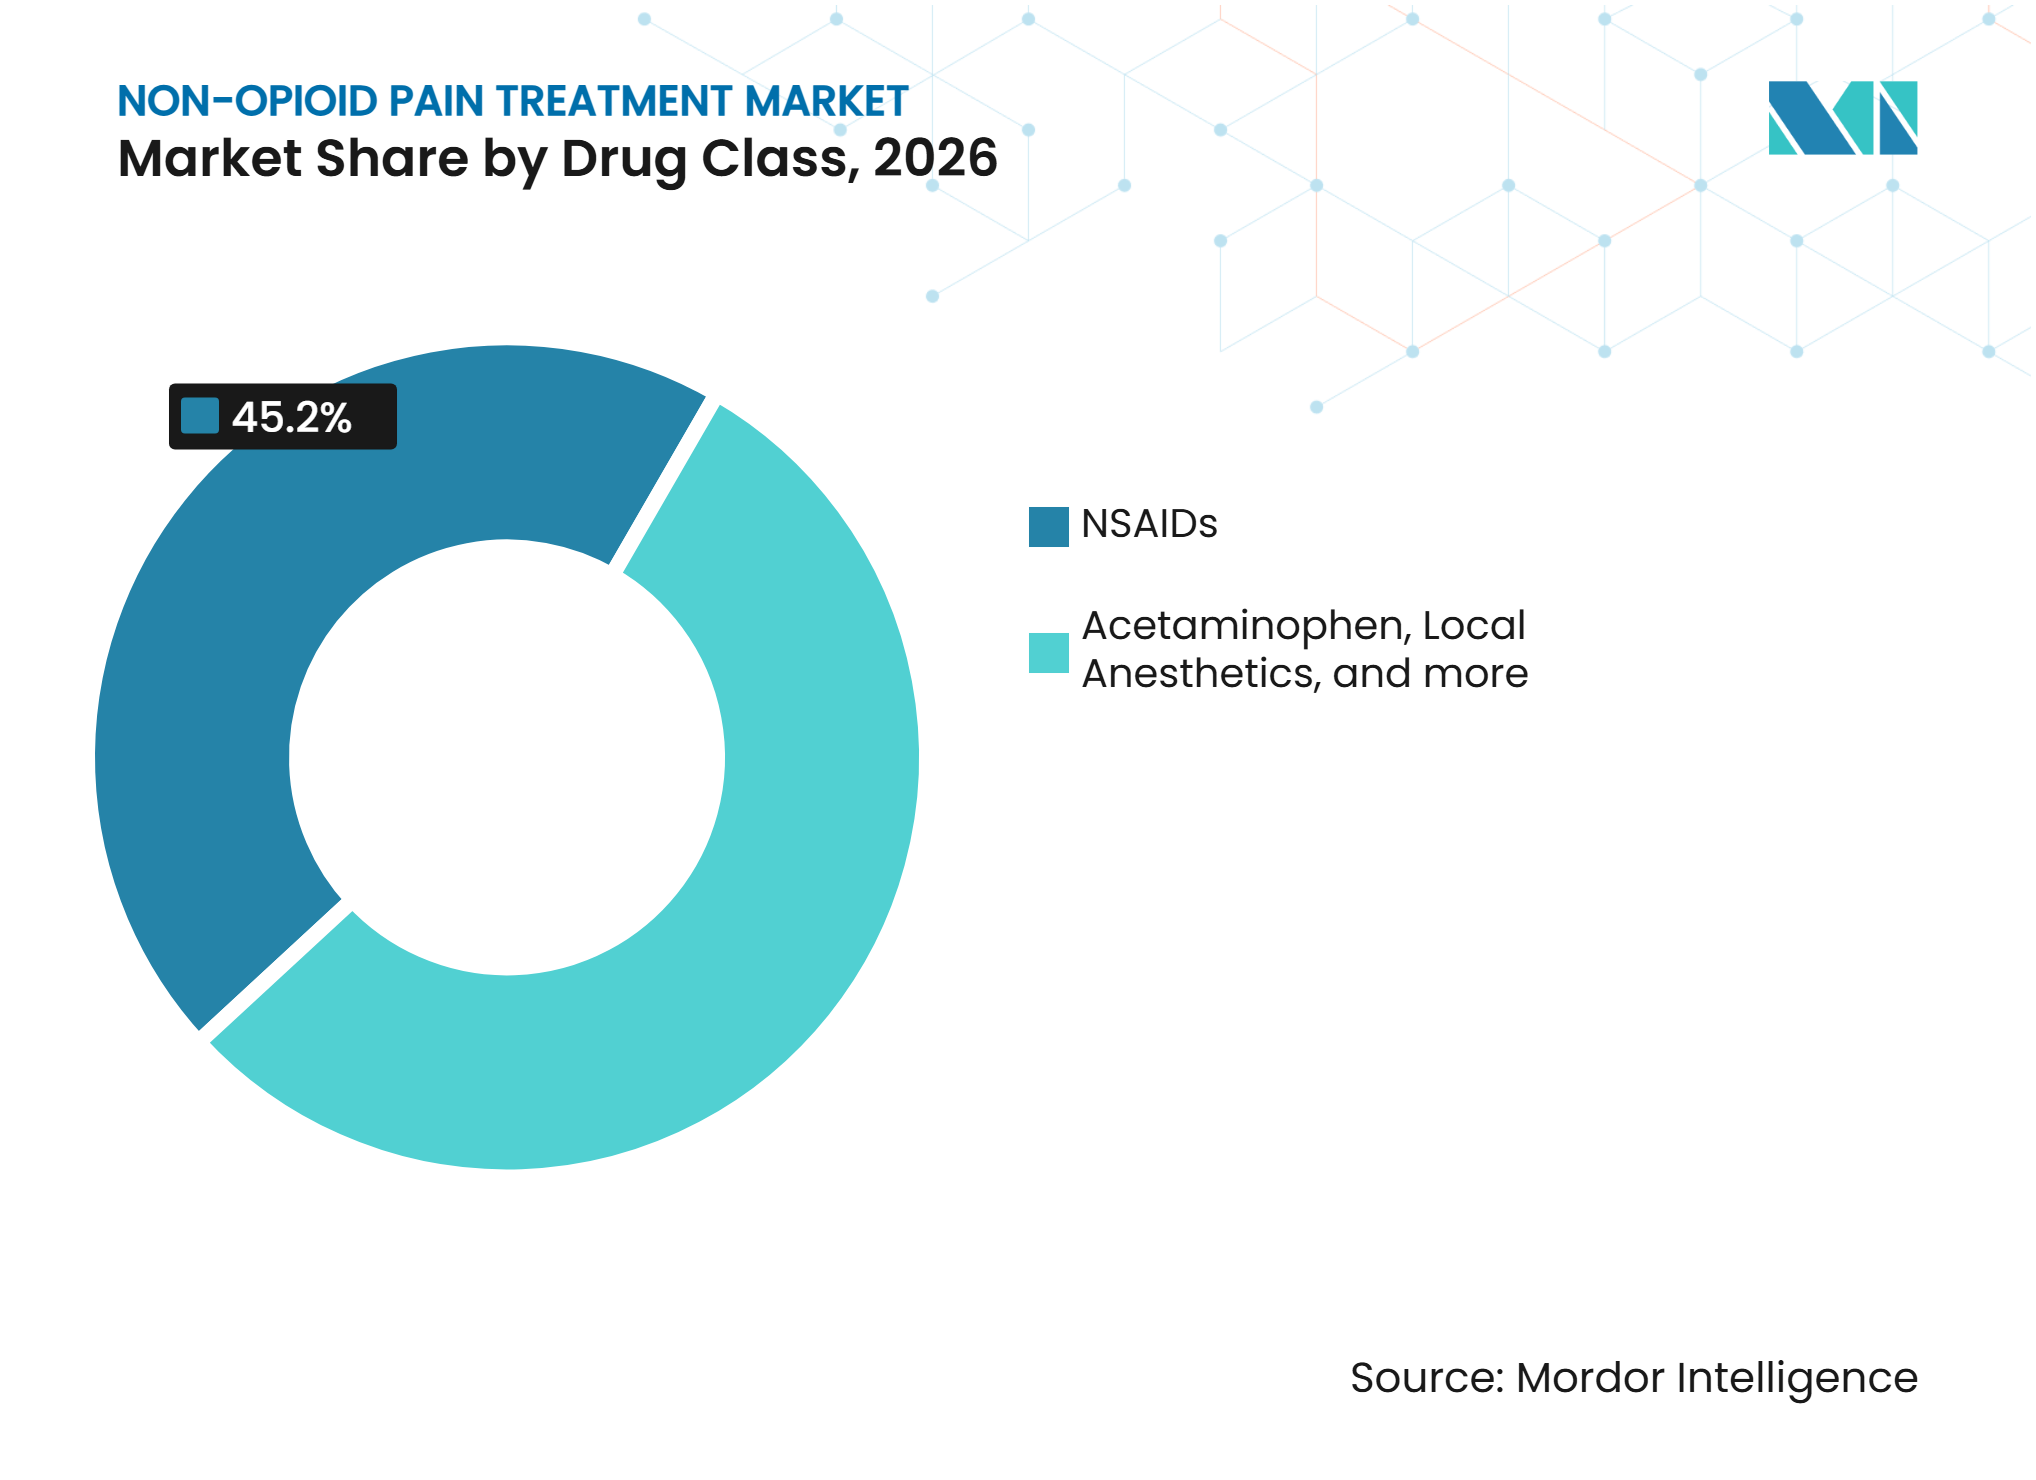
NSAID-Führerschaft koexistiert mit neuen VerschreibungsoptionenNSAIDs hielten im Jahr 2026 einen Marktanteil von 45,20 % am Markt für nicht-opioide Schmerzbehandlung. Ihre Position spiegelt die breite Verfügbarkeit, die etablierte klinische Vertrautheit und die niedrigen Kosten von generischem Ibuprofen, Naproxen, Diclofenac und verwandten Produkten wider. Nicht-selektive NSAIDs bleiben für die routinemäßige Schmerzbehandlung wichtig, während selektive COX-2-Inhibitoren eingesetzt werden, wenn gastrointestinale Überlegungen die Verschreibung beeinflussen. Die Klasse ist sowohl im OTC- als auch im verschreibungspflichtigen Bereich fest etabliert. Sicherheitsrisiken schränken jedoch den Einsatz bei Patienten mit kardiovaskulären, gastrointestinalen, renalen oder anderen Komorbiditäten ein. Diese Einschränkung lässt Raum für Alternativen, die eine klinisch bedeutsame Schmerzlinderung mit einem anderen Risikoprofil bieten können.
Lokalanästhetika sollen bis 2032 mit einem CAGR von 9,31 % wachsen. Langwirksame Produkte gewinnen in der ambulanten Chirurgie an Aufmerksamkeit, da eine einzelne Injektion die Schmerzkontrolle in den ersten 24 bis 72 Stunden nach einem Eingriff unterstützen kann. Im Rahmen der vom CMS im November 2025 herausgegebenen endgültigen Regelung für OPPS und ASC für das Kalenderjahr 2026 unterstützt der NOPAIN Act-Zahlungsrahmen den Einsatz bestimmter qualifizierender nicht-opioider Produkte in förderfähigen ambulanten US-amerikanischen Einrichtungen. NaV1.8-Inhibitoren führen eine weitere Verschreibungsoption mit einem peripheren Wirkmechanismus ein. Paracetamol behält eine breite OTC-Rolle, während Antidepressiva und Antikonvulsiva für das neuropathische und chronische Schmerzmanagement wichtig bleiben. Die Branche für nicht-opioide Schmerzbehandlung entwickelt sich daher sowohl durch Formulierungsverbesserungen als auch durch neue Wirkmechanismen.



Nach Schmerztyp:
Akuter Schmerz schreitet voran, während chronischer Schmerz die Nachfrage aufrechterhältChronischer Schmerz repräsentierte im Jahr 2026 39,45 % des Umsatzes. Osteoarthritis, Kreuzschmerzen und Krebsschmerzen erfordern eine kontinuierliche Behandlung und schaffen eine stabile Nachfragebasis. Diese Erkrankungen erfordern häufig eine individualisierte Versorgung, da Schmerzintensität, Komorbiditäten, Arzneimittelverträglichkeit und funktionelle Ziele je nach Patient unterschiedlich sind. NSAIDs, Antidepressiva, Antikonvulsiva, Paracetamol und Lokalbehandlungen können jeweils eine Rolle spielen. Das Segment umfasst auch Patienten, deren lange Behandlungsdauer die Relevanz von Sicherheit und Therapietreue erhöht. Chronischer Schmerz bleibt eine große Nachfragebasis, auch wenn neuartige Behandlungen zunächst für akute Indikationen zugelassen werden.
Akuter Schmerz soll bis 2032 mit einem CAGR von 9,10 % wachsen. Postoperative und traumatische Episoden werden zunehmend durch nicht-opioide Erstprotokolle behandelt, insbesondere wenn Leistungserbringer die Opioidexposition nach der Entlassung reduzieren möchten. Zwei in Anesthesiology im Juni 2025 veröffentlichte randomisierte Phase-3-Studien evaluierten Suzetrigin in postoperativen Schmerzmodellen nach Abdominoplastik und Hallux-valgus-Operation. Die Studien unterstützen die Rolle neuer oraler Optionen bei definierten akuten Schmerzindikationen. Neuropathischer Schmerz bleibt ein Bereich mit ungedecktem Bedarf, da Standardbehandlungen eine unvollständige Linderung liefern oder Verträglichkeitsprobleme verursachen können. Der Markt für nicht-opioide Schmerzbehandlung könnte von Behandlungen profitieren, die bei dieser schwerer zu behandelnden Population einen anhaltenden Nutzen nachweisen.
Nach Verabreichungsweg:
Oraler Zugang bleibt breit, während der injizierbare Einsatz zunimmtOrale Produkte machten im Jahr 2026 46,78 % der Marktgröße für nicht-opioide Schmerzbehandlung aus. Orale NSAIDs, Paracetamol, Antikonvulsiva und Antidepressiva werden häufig eingesetzt, da sie vertraut, kostengünstig und für die Heimanwendung praktisch sind. Die meisten rezeptfreien Schmerzmittel werden als orale Tabletten und Kapseln verkauft, sodass die OTC-Nachfrage auf diesen Verabreichungsweg konzentriert ist. Kenvue gab im Juli 2026 die FDA-Zulassung von TYLENOL mit Naproxen als OTC-Fixdosiskombination mit 650 mg Paracetamol und 220 mg Naproxen-Natrium bekannt [3]. Das Unternehmen gab an, dass das Produkt eine 3-jährige Vermarktungsexklusivität hatte. Die Produktentwicklung in oralen Formaten zeigt, dass etablierte Verabreichungswege weiterhin Innovationen unterstützen können.
Injizierbare Produkte sollen bis 2032 mit einem CAGR von 8,90 % wachsen. Langwirksame Lokalanästhetika können eine lokalisierte Linderung bieten, ohne dass eine tägliche Patientenadhärenz in der unmittelbaren postoperativen Phase erforderlich ist. Ihr Einsatz ist besonders relevant in ambulanten chirurgischen Zentren und ambulanten Krankenhausabteilungen. Pacira schloss im November 2025 eine exklusive weltweite Lizenzvereinbarung für AMT-143, ein 14-tägiges Ropivacain-Hydrogel mit verzögerter Freisetzung, ab. Topische Produkte wie Lidocain-Pflaster und Diclofenac-Gele bieten einen weiteren Verabreichungsweg für Patienten, die eine lokalisierte Behandlung suchen. Rektale und intranasale Produkte bleiben engere Optionen für akute Versorgungssituationen, wenn eine orale Verabreichung nicht geeignet ist.
Nach Vertriebskanal:
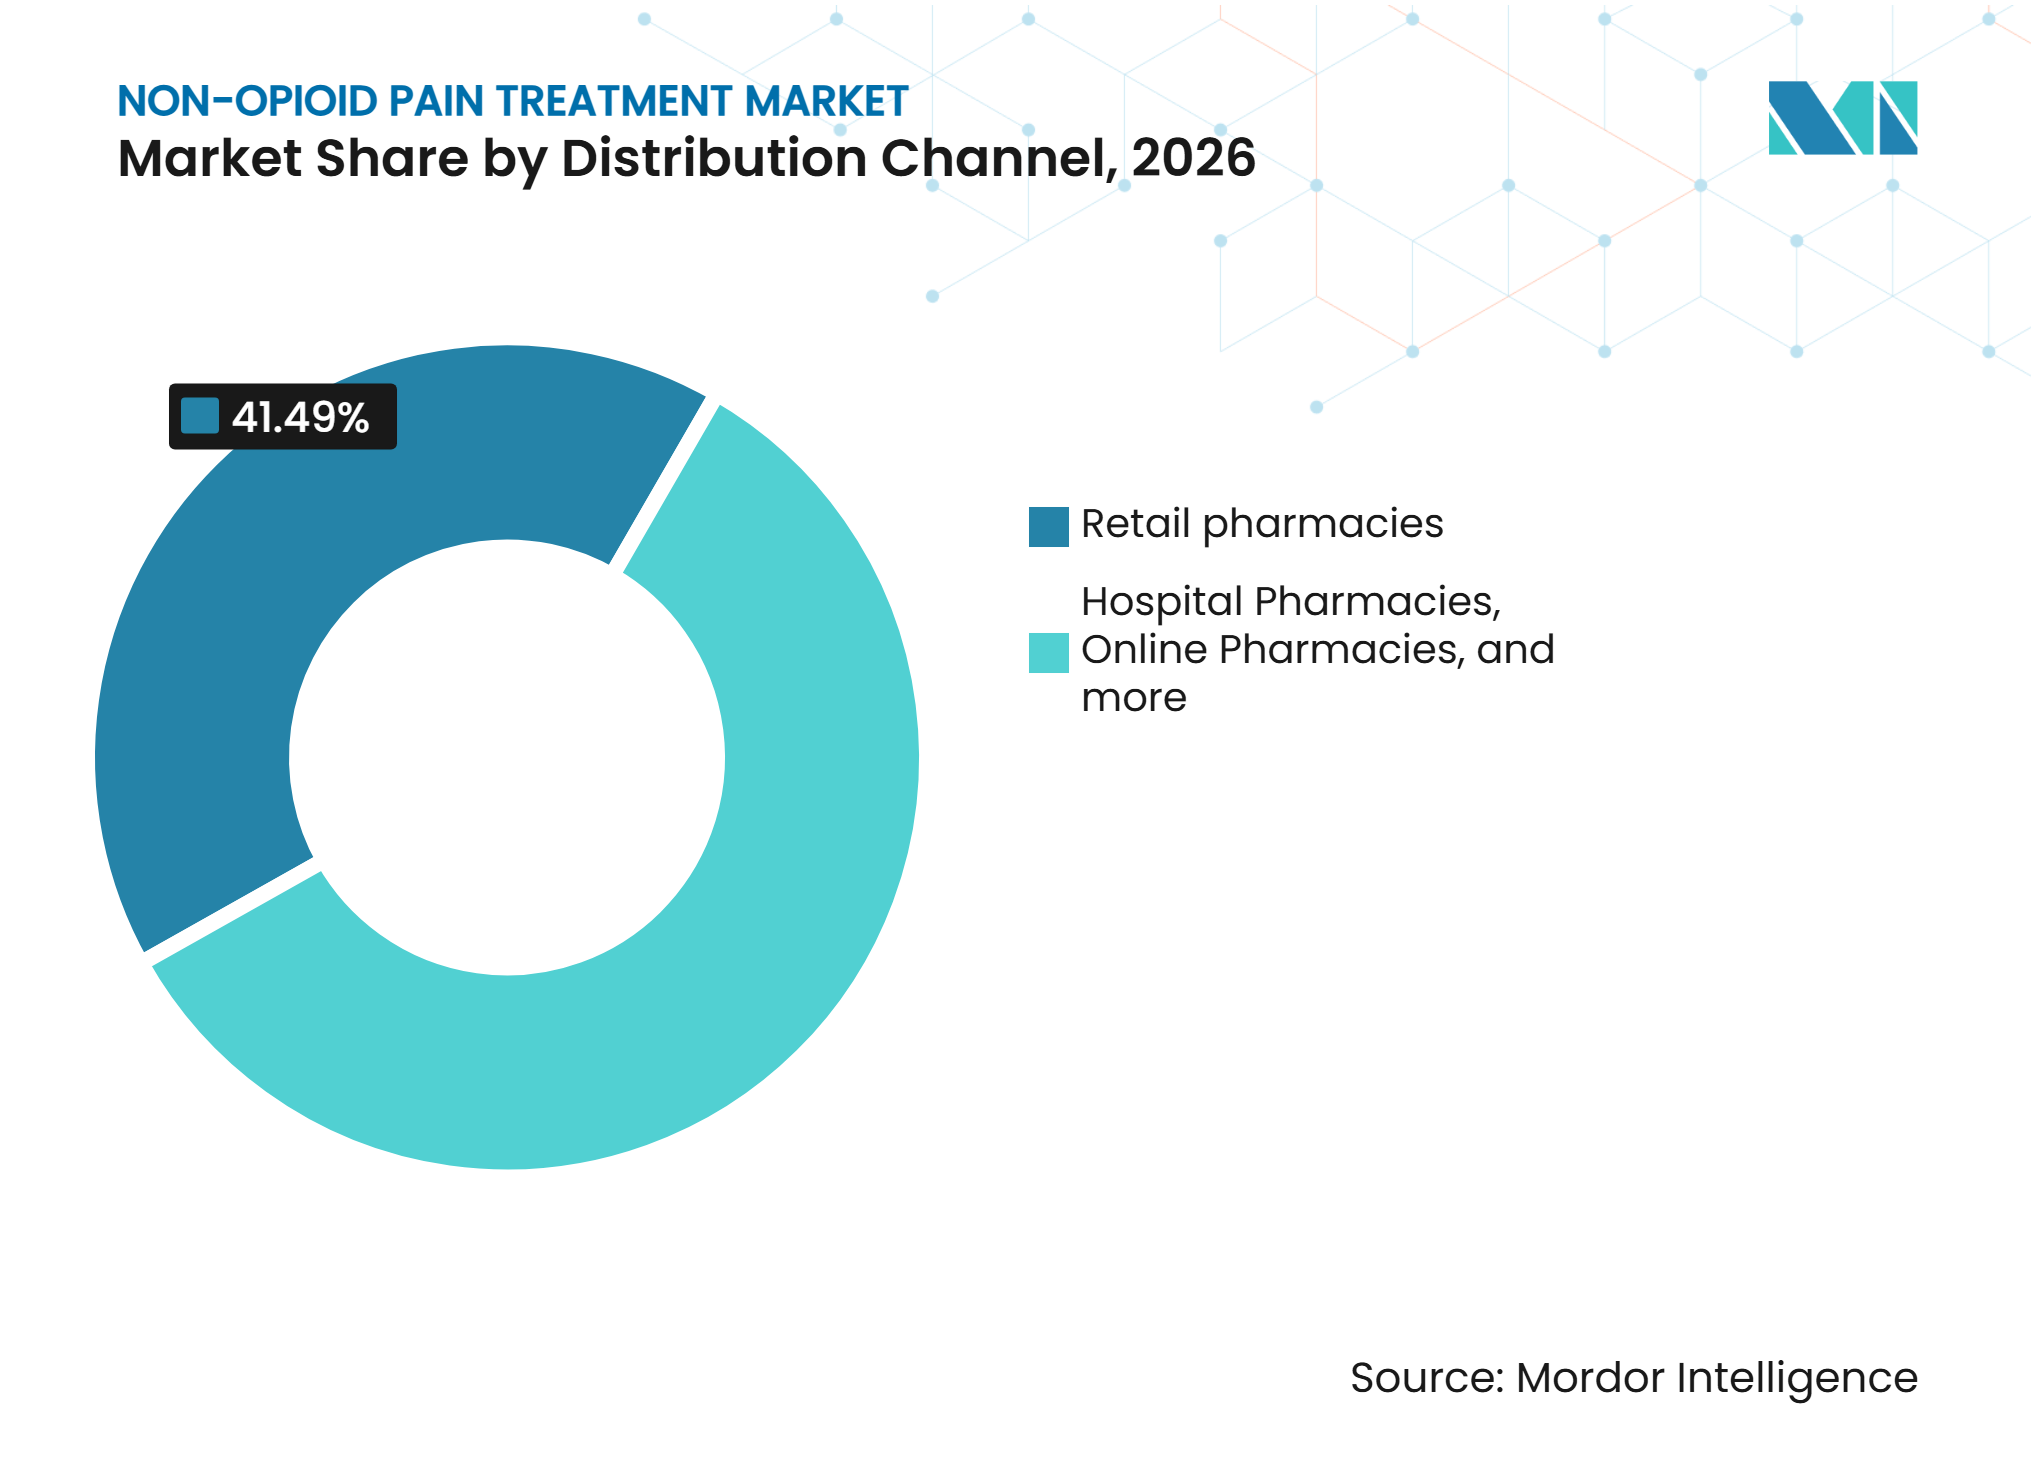
Digitaler Zugang verändert das Kaufverhalten der VerbraucherEinzelhandelsapotheken hielten im Jahr 2026 41,49 % des Vertriebsumsatzes. Ihre Rolle spiegelt das hohe Volumen an OTC-Analgetika-Käufen und den Wert des Apothekerzugangs für die Produktauswahl wider. Einzelhandelsgeschäfte bleiben auch für Verbraucher wichtig, die wiederkehrende Muskel-Skelett-Schmerzen behandeln. Krankenhausapotheken spielen eine andere Rolle, da sie den Zugang zu Produkten kontrollieren, die in Eingriffsumgebungen eingesetzt werden. Supermärkte und Verbrauchermärkte konkurrieren in günstigeren OTC-Kategorien, in denen Ibuprofen und Paracetamol vertraute Verbraucherkäufe sind. Der Markt für nicht-opioide Schmerzbehandlung stützt sich weiterhin auf den stationären Einzelhandel, auch wenn sich das Kanalverhalten ändert.
Online-Apotheken sollen bis 2032 mit einem CAGR von 9,81 % wachsen. Digitale Plattformen können Komfort und Zugang verbessern, insbesondere in Regionen, in denen Schnelllieferdienste expandieren. Der Online-Kauf von Analgetika gewinnt in Märkten wie Indien, Südostasien und Osteuropa an Bedeutung. Online-Kanäle können auch Wiederholungskäufe für etablierte OTC-Nutzer erleichtern. Ihre Expansion erfordert die Einhaltung nationaler Apothekenvorschriften und Kontrollen über die Erfüllung von Verschreibungen. Die Kanalverschiebung könnte traditionelle Einzelhändler unter Druck setzen, ihre digitalen Bestell- und Lieferfähigkeiten zu verbessern.

Nach Verschreibungsstatus:
OTC-Volumen stützt die Basis, während verschreibungspflichtige Produkte schneller wachsenOTC-Produkte hielten im Jahr 2026 57,54 % des Umsatzes. Ibuprofen, Paracetamol, Naproxen und ihre Kombinationen sind zentral für diese Position, da Verbraucher sie für häufige akute und muskuloskelettale Schmerzen ohne Rezept verwenden können. Etablierte Konsumgüterunternehmen im Gesundheitsbereich unterstützen das Segment durch Markeninvestitionen, Formulierungsentwicklung und Einzelhandelsvertrieb. Die OTC-Verfügbarkeit bringt die Behandlung auch für viele Patienten nahe an den Bedarfspunkt. Sicherheitskennzeichnung und Kommunikation zur verantwortungsvollen Nutzung bleiben wichtig, da ein einfacher Zugang das medizinische Risiko nicht beseitigt. Der Markt für nicht-opioide Schmerzbehandlung behält durch dieses volumenstarke Segment eine breite Verbraucherbasis.
Verschreibungspflichtige Produkte sollen bis 2032 mit einem CAGR von 9,94 % wachsen. Der Wachstumsausblick spiegelt neue NaV1.8-Inhibitoren, Erstattungsunterstützung für einige nicht-opioide Behandlungen und den etablierten Einsatz von Antidepressiva und Antikonvulsiva für ausgewählte Schmerzerkrankungen wider. Formulierungen sind besonders wichtig, da die Deckung die Akzeptanz direkter beeinflussen kann als das Bewusstsein der Ärzte allein. Verschreibungspflichtige Produkte können eine differenzierte Versorgung bei akuten postoperativen Schmerzen oder bei Patienten bieten, die gängige OTC-Therapien nicht anwenden können. Die Grenze zwischen OTC- und verschreibungspflichtigen Produkten kann sich auch verschieben, wenn Fixdosiskombinationen eine längere Wirkdauer oder eine neue klinische Positionierung bieten. Die Branche für nicht-opioide Schmerzbehandlung hat Raum für sowohl verbrauchergeführte als auch leistungserbringergeführte Produktpfade.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 40,10 % des Marktanteils für nicht-opioide Schmerzbehandlung. Die Region verbindet einen etablierten OTC-Markeneinsatz mit einem entwickelten Verschreibungs- und Erstattungsumfeld. In den Vereinigten Staaten unterstützt der NOPAIN Act separate Medicare-Zahlungen für qualifizierende Behandlungen in ambulanten Krankenhausabteilungen und ambulanten chirurgischen Zentren bis Ende 2027. Diese Regelung verbessert die Einrichtungsökonomie für bestimmte nicht-opioide Optionen, die bei förderfähigen chirurgischen Eingriffen eingesetzt werden. Kanada hat einen breiten OTC-Zugang, folgt jedoch seinem eigenen Health Canada-Prüfverfahren, während Mexiko empfindlicher gegenüber Formulierungsentscheidungen öffentlicher Kostenträger und Produktkosten bleibt.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 9,50 % wachsen. Japans alternde Bevölkerung unterstützt die Nachfrage nach Schmerzbehandlung, während die laufende Produktentwicklung das Interesse an neuartigen nicht-opioiden Wirkmechanismen verbreitert. Indiens Wachstum wird durch einen erweiterten Verbraucherzugang und schnelle Lieferplattformen für OTC-Produkte gestützt. Die Marktgröße für nicht-opioide Schmerzbehandlung im asiatisch-pazifischen Raum wird davon abhängen, ob innovative Produkte Patienten zu Preisen erreichen können, die mit lokalen Zahlungssystemen vereinbar sind.
Europa, Naher Osten und Afrika sowie Südamerika
Europa verfügt über eine ausgereifte Basis für generische und OTC-Analgetika, die durch etablierte Apothekenkanäle und regulatorische Aufsicht durch nationale Behörden und die Europäische Arzneimittel-Agentur gestützt wird. Der Nahe Osten und Afrika umfasst GCC-Märkte, in denen das Wachstum privater Krankenhäuser und die Versicherungsdeckung eine Premium-Verschreibungsnachfrage unterstützen können. Andere Märkte in der Region sind stärker auf zugängliche generische OTC-Behandlungen angewiesen. In Südamerika bieten Brasilien und Argentinien einen breiten Verbraucherzugang zu Analgetika, können jedoch die schnelle Einführung teurer verschreibungspflichtiger Produkte durch öffentliche Kostenträger-Formulierungen einschränken. Die Expansion digitaler Apotheken ist eine relevante Chance in diesen gemischten Regionen, insbesondere für wiederkehrende OTC-Käufe.
Wettbewerbslandschaft
Marktkonzentration
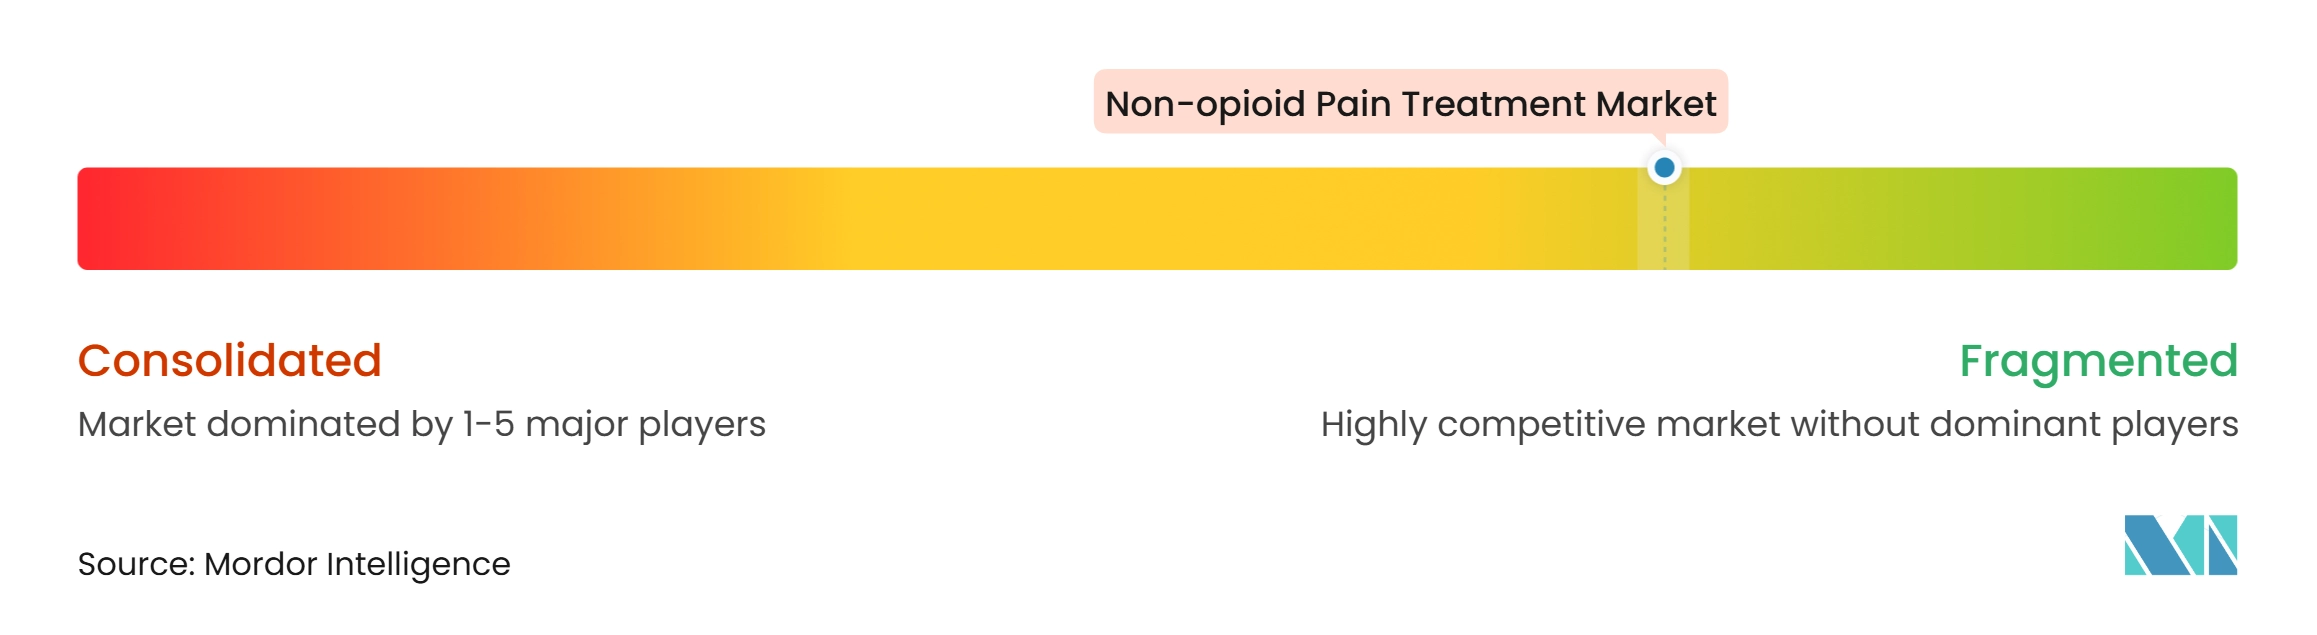
Der Markt für nicht-opioide Schmerzbehandlung ist stark fragmentiert, und kein einzelnes Unternehmen hält eine dominante Position. Große OTC-Markeninhaber führen Verbraucherkategorien an, während Generikahersteller, Spezialpharmaunternehmen und Krankenhausproduktlieferanten in verschreibungspflichtigen und institutionellen Kanälen konkurrieren. Diese Fragmentierung spiegelt die breite Verfügbarkeit von generischem Ibuprofen, Naproxen und Paracetamol wider, die die Eintrittsbarrieren niedrig hält, sowie die Verteilung der Nachfrage auf viele Schmerztypen, Versorgungsumgebungen und Produktformate.
Der Markt für nicht-opioide Schmerzbehandlung vereint etablierte Konsumgüterunternehmen im Gesundheitsbereich mit verschreibungsorientierten Innovatoren. Kenvue, Haleon, Reckitt und Opella konkurrieren in OTC-Kategorien durch Markenstärke, Formulierungsänderungen und breiten Einzelhandelsvertrieb. Vertex hat mit JOURNAVX, das im Januar 2025 die US-amerikanische FDA-Zulassung erhielt, einen neuen Referenzpunkt bei verschreibungspflichtigen akuten Schmerzen geschaffen. Der Wettbewerb unterscheidet sich je nach Kategorie, da ausgereifte NSAID- und Paracetamol-Produkte auf Basis von Zugang und Markenbekanntheit konkurrieren, während neuere Produkte auf klinische Differenzierung und Kostenträgerunterstützung setzen. Unternehmen müssen die Produktentwicklung mit der Evidenzgenerierung, regulatorischen Anforderungen und der Formulierungsstrategie in Einklang bringen.
Viatris schloss am 17. November 2026 die Übernahme von Pacira BioSciences ab und machte Pacira zu einer hundertprozentigen Tochtergesellschaft. Die Transaktion bringt Paciras nicht-opioide Schmerzportfolio, einschließlich EXPAREL und ZILRETTA, in Viatris' breitere Plattform ein. Pacira trieb im Juli 2026 auch sein PCRX-201-Entwicklungsprogramm für Knie-Osteoarthritis voran. Diese Schritte zeigen, wie Unternehmen Übernahmen, Lizenzierungen und Pipeline-Entwicklung nutzen, um Positionen jenseits konventioneller oraler Analgetika aufzubauen. Das Wettbewerbsumfeld begünstigt Akteure, die Langzeitformulierungen, klinische Studien und Erstattungsgespräche unterstützen können.
Reckitt erweiterte im Juli 2025 das Einzelhandelsangebot seiner Biofreeze-Marke in den Vereinigten Staaten um das Ultraflex-Pflaster und den Dry Stick. Die Zulassung von Kenvues TYLENOL mit Naproxen zeigt ebenfalls anhaltende Investitionen in differenzierte OTC-Kombinationen. Langwirksame Lokalanästhetika, topische Produkte und neuartige orale Wirkmechanismen bleiben Bereiche aktiven Wettbewerbs. Der Markt für nicht-opioide Schmerzbehandlung wird voraussichtlich vielfältig bleiben, da die Patientenbedürfnisse je nach Schmerztyp, Versorgungsumgebung, Sicherheitsprofil und Zahlungsfähigkeit unterschiedlich sind.
Marktführer in der Branche für nicht-opioide Schmerzbehandlung
-
Bayer AG
-
Haleon plc
-
Kenvue Brands LLC
-
Opella Healthcare Group SAS
-
Reckitt Benckiser Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nicht-opioide Schmerzbehandlung Unternehmen in diesem Bericht
- AFT Pharmaceuticals Limited
- B. Braun
- Baxter
- Bayer
- Daiichi Sankyo
- Fresenius
- Grünenthal GmbH
- Haleon plc
- Heron Therapeutics
- Hikma Pharmaceuticals
- Hisamitsu Pharmaceutical
- Hyloris Pharmaceuticals SA
- Kenvue Brands LLC
- Opella Healthcare Group SAS
- Pfizer
- Reckitt Benckiser Group
- Scilex Holding
- Vertex Pharmaceuticals
- Viatris
Neueste Industrielle Entwicklungen in Markt für nicht-opioide Schmerzbehandlung
- November 2026: Viatris Inc. schloss die Übernahme von Pacira BioSciences zu 36,50 USD je Aktie ab, machte Pacira zu einer hundertprozentigen Tochtergesellschaft und fügte Paciras nicht-opioide Schmerzprodukte, einschließlich EXPAREL und ZILRETTA, dem Viatris-Portfolio hinzu.
- Juli 2026: Die FDA genehmigte TYLENOL mit Naproxen von Kenvue, die erste OTC-Fixdosiskombination aus 650 mg Paracetamol und 220 mg Naproxen-Natrium, mit einem Wirkungseintritt unter 30 Minuten und einer 12-stündigen Wirkdauer, die durch 8 klinische Studien belegt wird. Die FDA gewährte eine 3-jährige Marktexklusivität, und das Produkt wurde bei Zulassung in den US-amerikanischen Masseneinzelhandel eingeführt.
- Januar 2025: Die FDA genehmigte JOURNAVX von Vertex Pharmaceuticals, oder Suzetrigin, als ersten selektiven NaV1.8-Inhibitor und die erste neue Klasse von Schmerzmitteln seit mehr als 20 Jahren.
Berichtsumfang des globalen Marktes für nicht-opioide Schmerzbehandlung
Gemäß dem Berichtsumfang bezieht sich nicht-opioide Schmerzbehandlung auf pharmazeutische Produkte, die akute, chronische und neuropathische Schmerzen verhindern oder lindern, ohne auf Opioidrezeptoren einzuwirken.
Der Marktbericht für nicht-opioide Schmerzbehandlung segmentiert den Markt nach Wirkstoffklasse, einschließlich NSAIDs, Paracetamol, Lokalanästhetika, Kombinationsarzneimittel und andere Wirkstoffklassen. NSAIDs werden weiter in nicht-selektive NSAIDs und selektive COX-2-Inhibitoren unterteilt. Nach Schmerztyp wird der Markt in akuten Schmerz, chronischen Schmerz, neuropathischen Schmerz, muskuloskelettalen Schmerz, Migräne- und Kopfschmerz sowie andere Schmerztypen kategorisiert. Akuter Schmerz wird weiter in postoperativen Schmerz, traumatischen Schmerz und Zahnschmerz unterteilt. Chronischer Schmerz umfasst Osteoarthritis-Schmerz, Kreuzschmerzen und Krebsschmerzen, während neuropathischer Schmerz diabetische periphere Neuropathie, postherpetische Neuralgie und Radikulopathie umfasst. Basierend auf dem Verabreichungsweg wird der Markt in oral, injizierbar, topisch und andere Verabreichungswege segmentiert. Basierend auf dem Vertriebskanal wird der Markt in Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken und andere Vertriebskanäle segmentiert. Nach Verschreibungsstatus wird der Markt in verschreibungspflichtige und rezeptfreie Produkte kategorisiert.
Geografisch wird der Markt für nicht-opioide Schmerzbehandlung in Nordamerika, Europa, asiatisch-pazifischen Raum, Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht liefert ferner Marktgrößenschätzungen und -prognosen für wichtige Länder in diesen Regionen. Für jedes Segment werden Marktschätzungen und -prognosen in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| NSAIDs | Nicht-selektive NSAIDs |
| Selektive COX-2-Inhibitoren | |
| Paracetamol | |
| Lokalanästhetika | |
| Kombinationsarzneimittel | |
| Andere Wirkstoffklassen (Antidepressiva, Antikonvulsiva, NaV1.8-Inhibitoren usw.) |
| Akuter Schmerz | Postoperativer Schmerz |
| Traumatischer Schmerz | |
| Zahnschmerz | |
| Chronischer Schmerz | Osteoarthritis-Schmerz |
| Kreuzschmerzen | |
| Krebsschmerzen | |
| Neuropathischer Schmerz | Diabetische periphere Neuropathie |
| Postherpetische Neuralgie | |
| Radikulopathie | |
| Muskuloskelettaler Schmerz | |
| Migräne- und Kopfschmerz | |
| Andere Schmerztypen |
| Oral |
| Injizierbar |
| Topisch |
| Andere Verabreichungswege (rektal, intranasal usw.) |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Andere Vertriebskanäle (Supermärkte, Verbrauchermärkte, Convenience-Stores usw.) |
| Verschreibungspflichtig |
| Rezeptfrei |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | NSAIDs | Nicht-selektive NSAIDs |
| Selektive COX-2-Inhibitoren | ||
| Paracetamol | ||
| Lokalanästhetika | ||
| Kombinationsarzneimittel | ||
| Andere Wirkstoffklassen (Antidepressiva, Antikonvulsiva, NaV1.8-Inhibitoren usw.) | ||
| Nach Schmerztyp | Akuter Schmerz | Postoperativer Schmerz |
| Traumatischer Schmerz | ||
| Zahnschmerz | ||
| Chronischer Schmerz | Osteoarthritis-Schmerz | |
| Kreuzschmerzen | ||
| Krebsschmerzen | ||
| Neuropathischer Schmerz | Diabetische periphere Neuropathie | |
| Postherpetische Neuralgie | ||
| Radikulopathie | ||
| Muskuloskelettaler Schmerz | ||
| Migräne- und Kopfschmerz | ||
| Andere Schmerztypen | ||
| Nach Verabreichungsweg | Oral | |
| Injizierbar | ||
| Topisch | ||
| Andere Verabreichungswege (rektal, intranasal usw.) | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Andere Vertriebskanäle (Supermärkte, Verbrauchermärkte, Convenience-Stores usw.) | ||
| Nach Verschreibungsstatus | Verschreibungspflichtig | |
| Rezeptfrei | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße für nicht-opioide Schmerzbehandlung bis 2032?
Der Markt soll bis 2032 einen Wert von 78,2 Milliarden USD erreichen und zwischen 2027 und 2032 mit einem CAGR von 8,62 % wachsen.
Welche Wirkstoffklasse führt den Umsatz bei nicht-opioider Schmerzbehandlung an?
NSAIDs führen mit einem Umsatzanteil von 45,2 % im Jahr 2026, gestützt durch breite Generikaverfügbarkeit und etablierten Einsatz.
Welche Wirkstoffklasse soll am schnellsten wachsen?
Lokalanästhetika sollen bis 2032 mit einem CAGR von 9,31 % wachsen. Dazu gehören schmerztherapeutisch eingesetzte Antikonvulsiva, Antidepressiva, Muskelrelaxanzien und selektive NaV1.8-Inhibitoren.
Welcher Schmerztyp soll bis 2032 am schnellsten wachsen?
Akuter Schmerz soll mit einem CAGR von 9,1 % wachsen, gestützt durch postoperative Versorgung und opioidschonende Behandlungsprotokolle.
Warum sind NaV1.8-Inhibitoren für die Schmerzversorgung wichtig?
Sie zielen auf die periphere Schmerzsignalübertragung ab und bieten eine neue Verschreibungsoption für akute Schmerzen ohne einen Opioid-Wirkmechanismus.
Welche Region soll am schnellsten wachsen?
Der asiatisch-pazifische Raum soll mit einem CAGR von 9,5 % wachsen, gestützt durch alternde Bevölkerungen, lokale Innovationen und einen erweiterten Verbraucherzugang.