
Tamaño y Participación del Mercado de Tratamiento del Dolor No Opioide
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
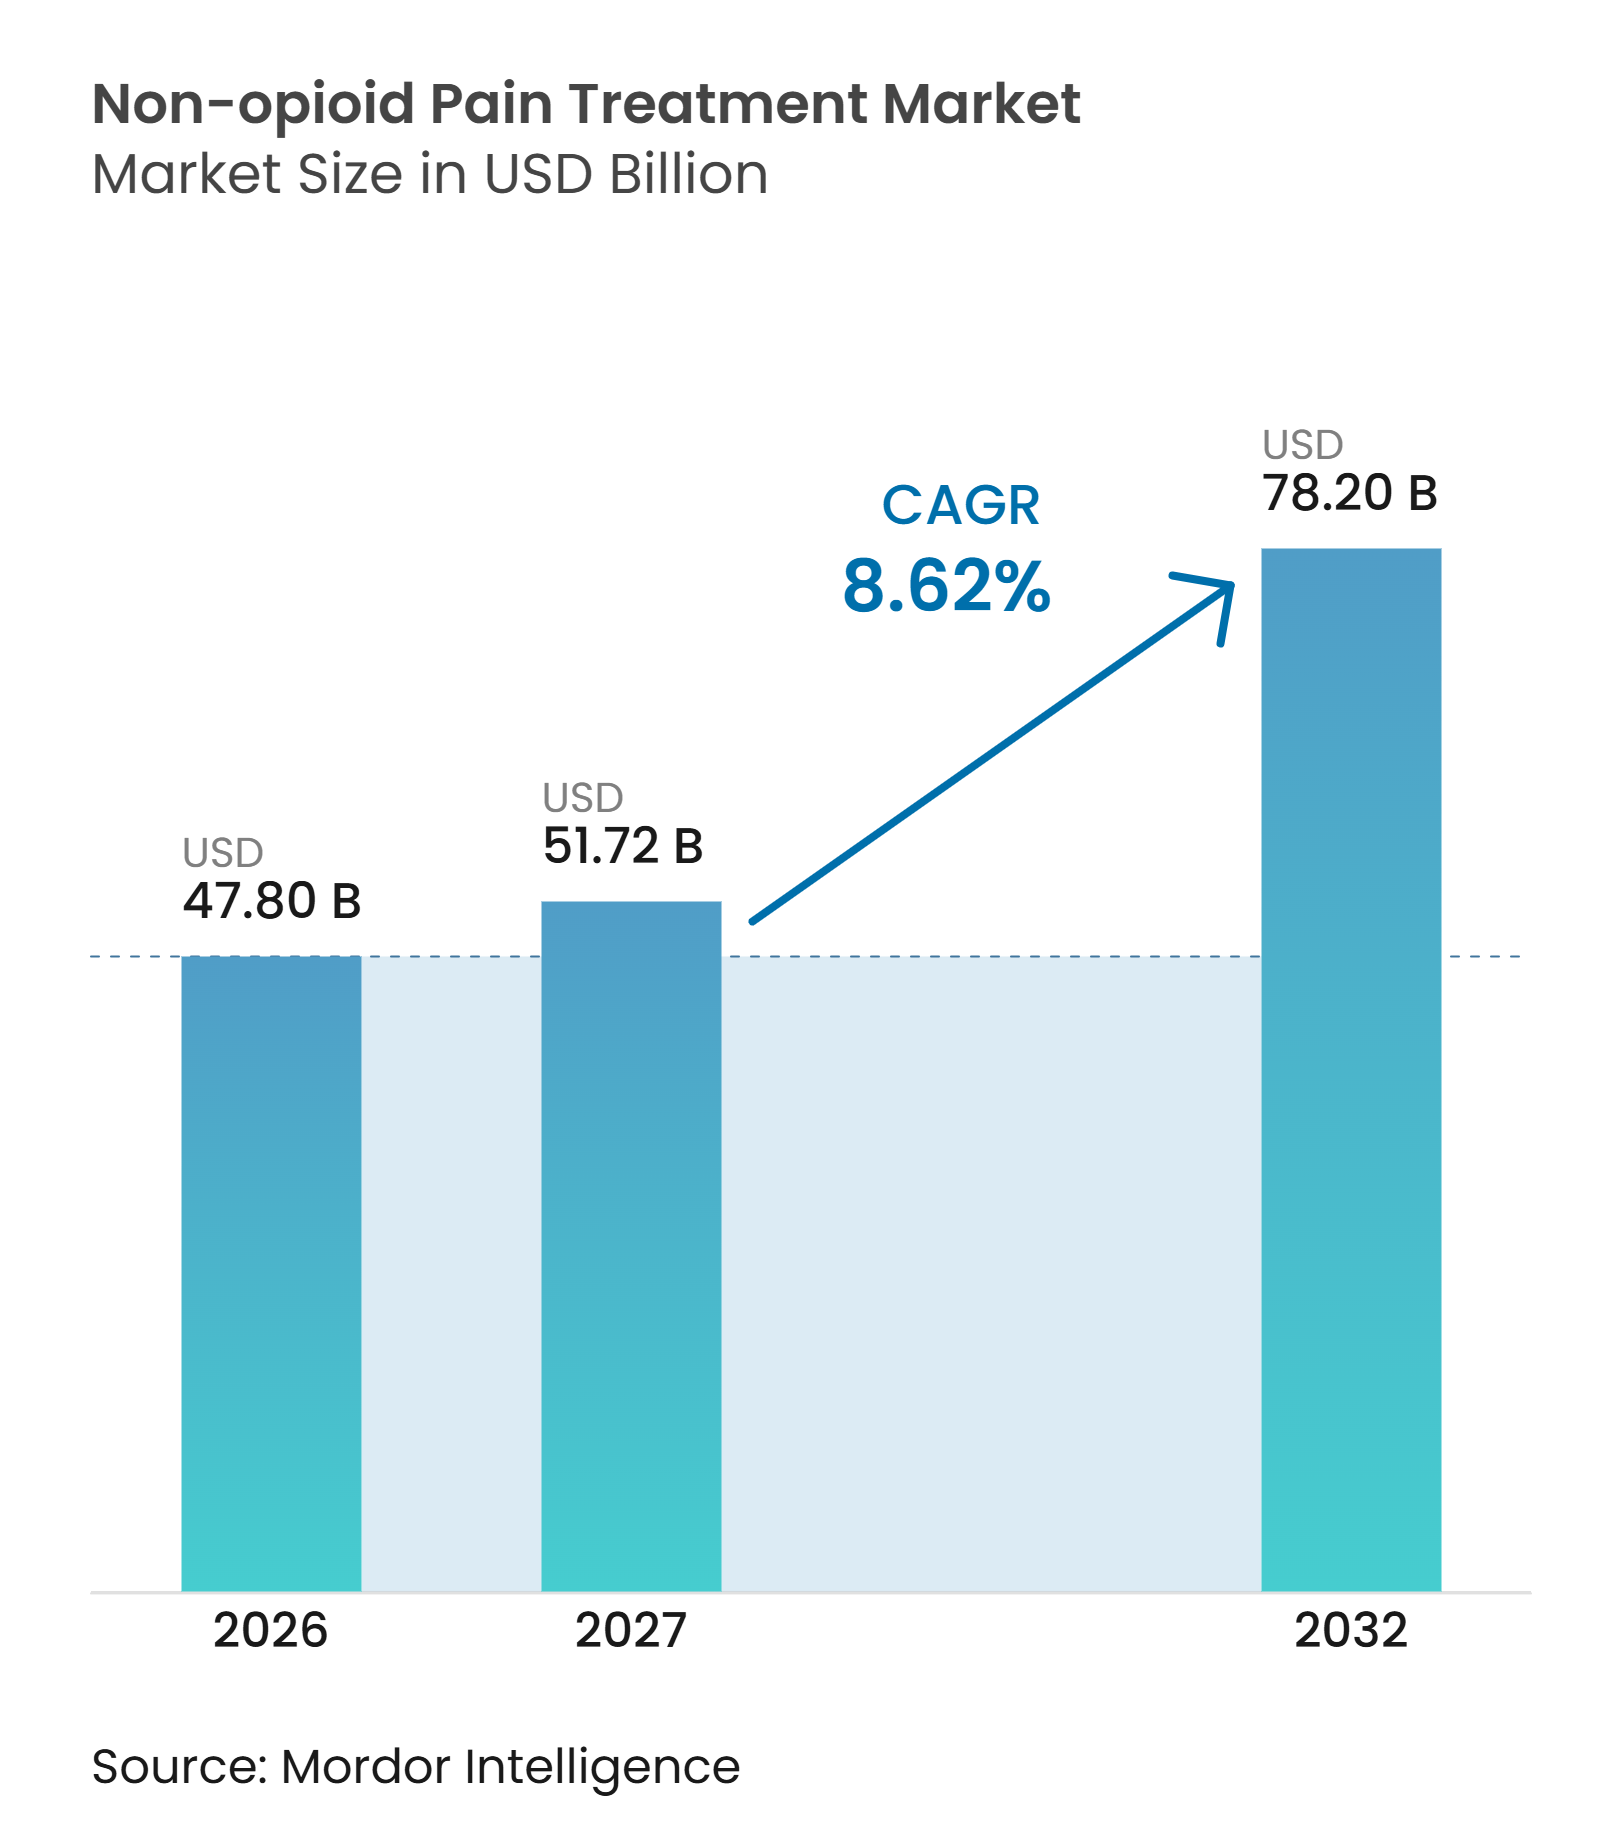
| Tamaño del Mercado (2027) | 51.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 78.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.62 % |
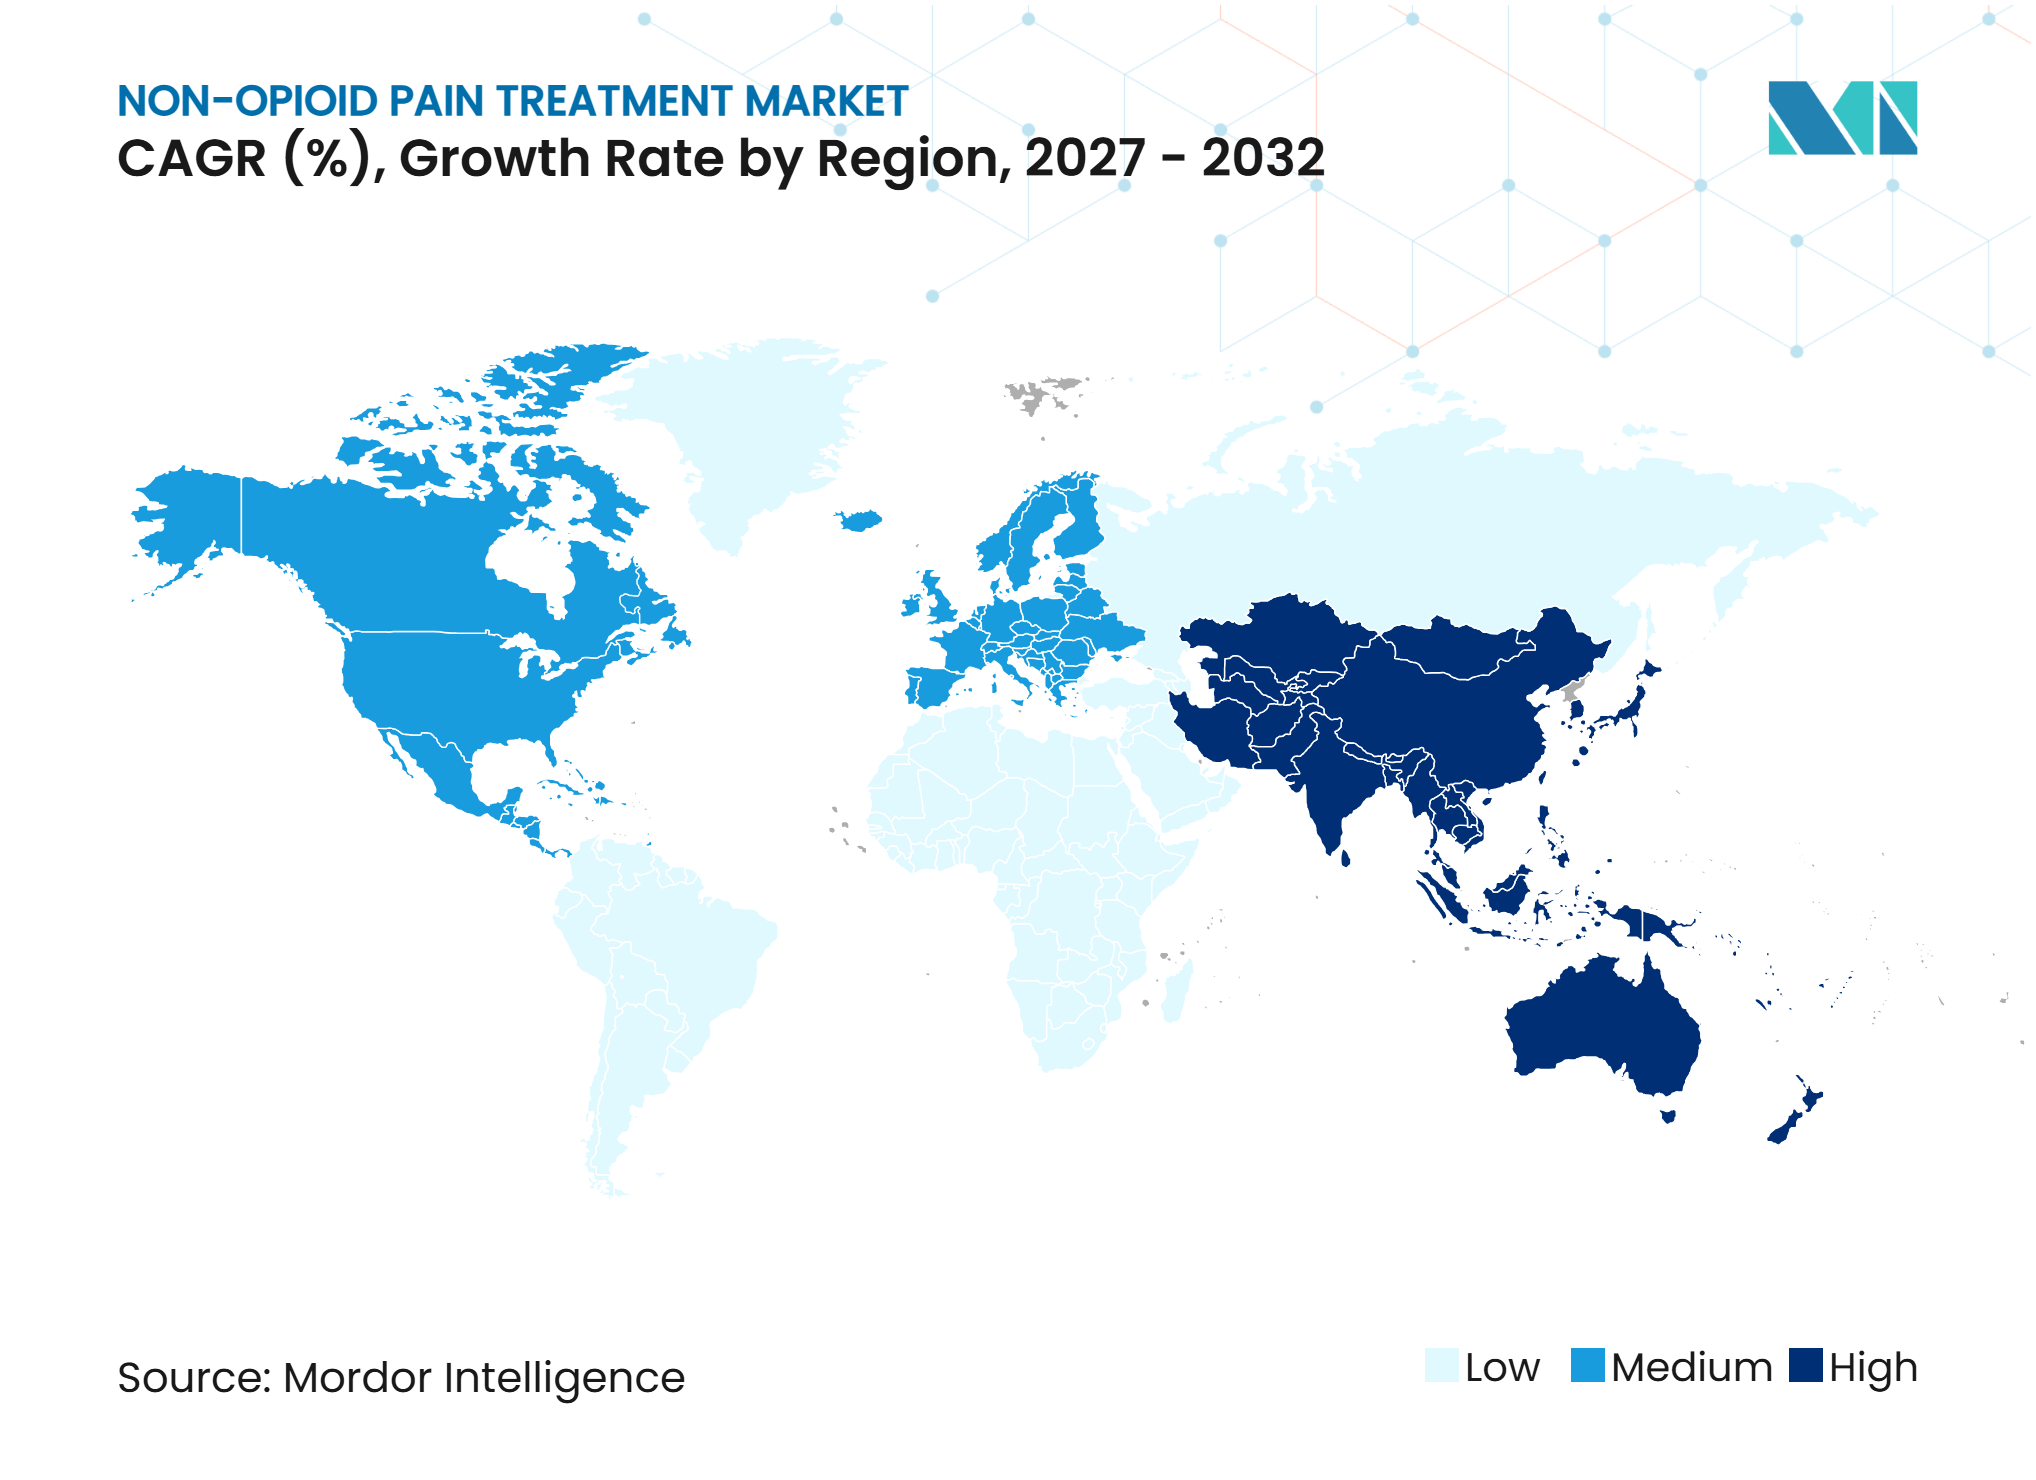
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento del Dolor No Opioide por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Tratamiento del Dolor No Opioide se expanda desde 47,80 mil millones de USD en 2026 y 51,72 mil millones de USD en 2027 hasta 78,20 mil millones de USD para 2032, registrando una CAGR del 8,62% entre 2027 y 2032.
La demanda está respaldada por condiciones crónicas, el manejo del dolor posquirúrgico y los esfuerzos clínicos para reducir la exposición a los opioides. El mercado de tratamiento del dolor no opioide también está cambiando a medida que los pagadores y los proveedores otorgan mayor importancia a las vías de tratamiento no opioide. Los nuevos inhibidores de canales de sodio y los anestésicos locales de acción más prolongada están ampliando las opciones de prescripción, mientras que los productos OTC establecidos continúan proporcionando la mayor parte del acceso al consumidor. La oportunidad de mercado está determinada por la necesidad de equilibrar el alivio del dolor, la seguridad, el reembolso y la asequibilidad en los diferentes sistemas de salud.
Conclusiones Clave del Informe
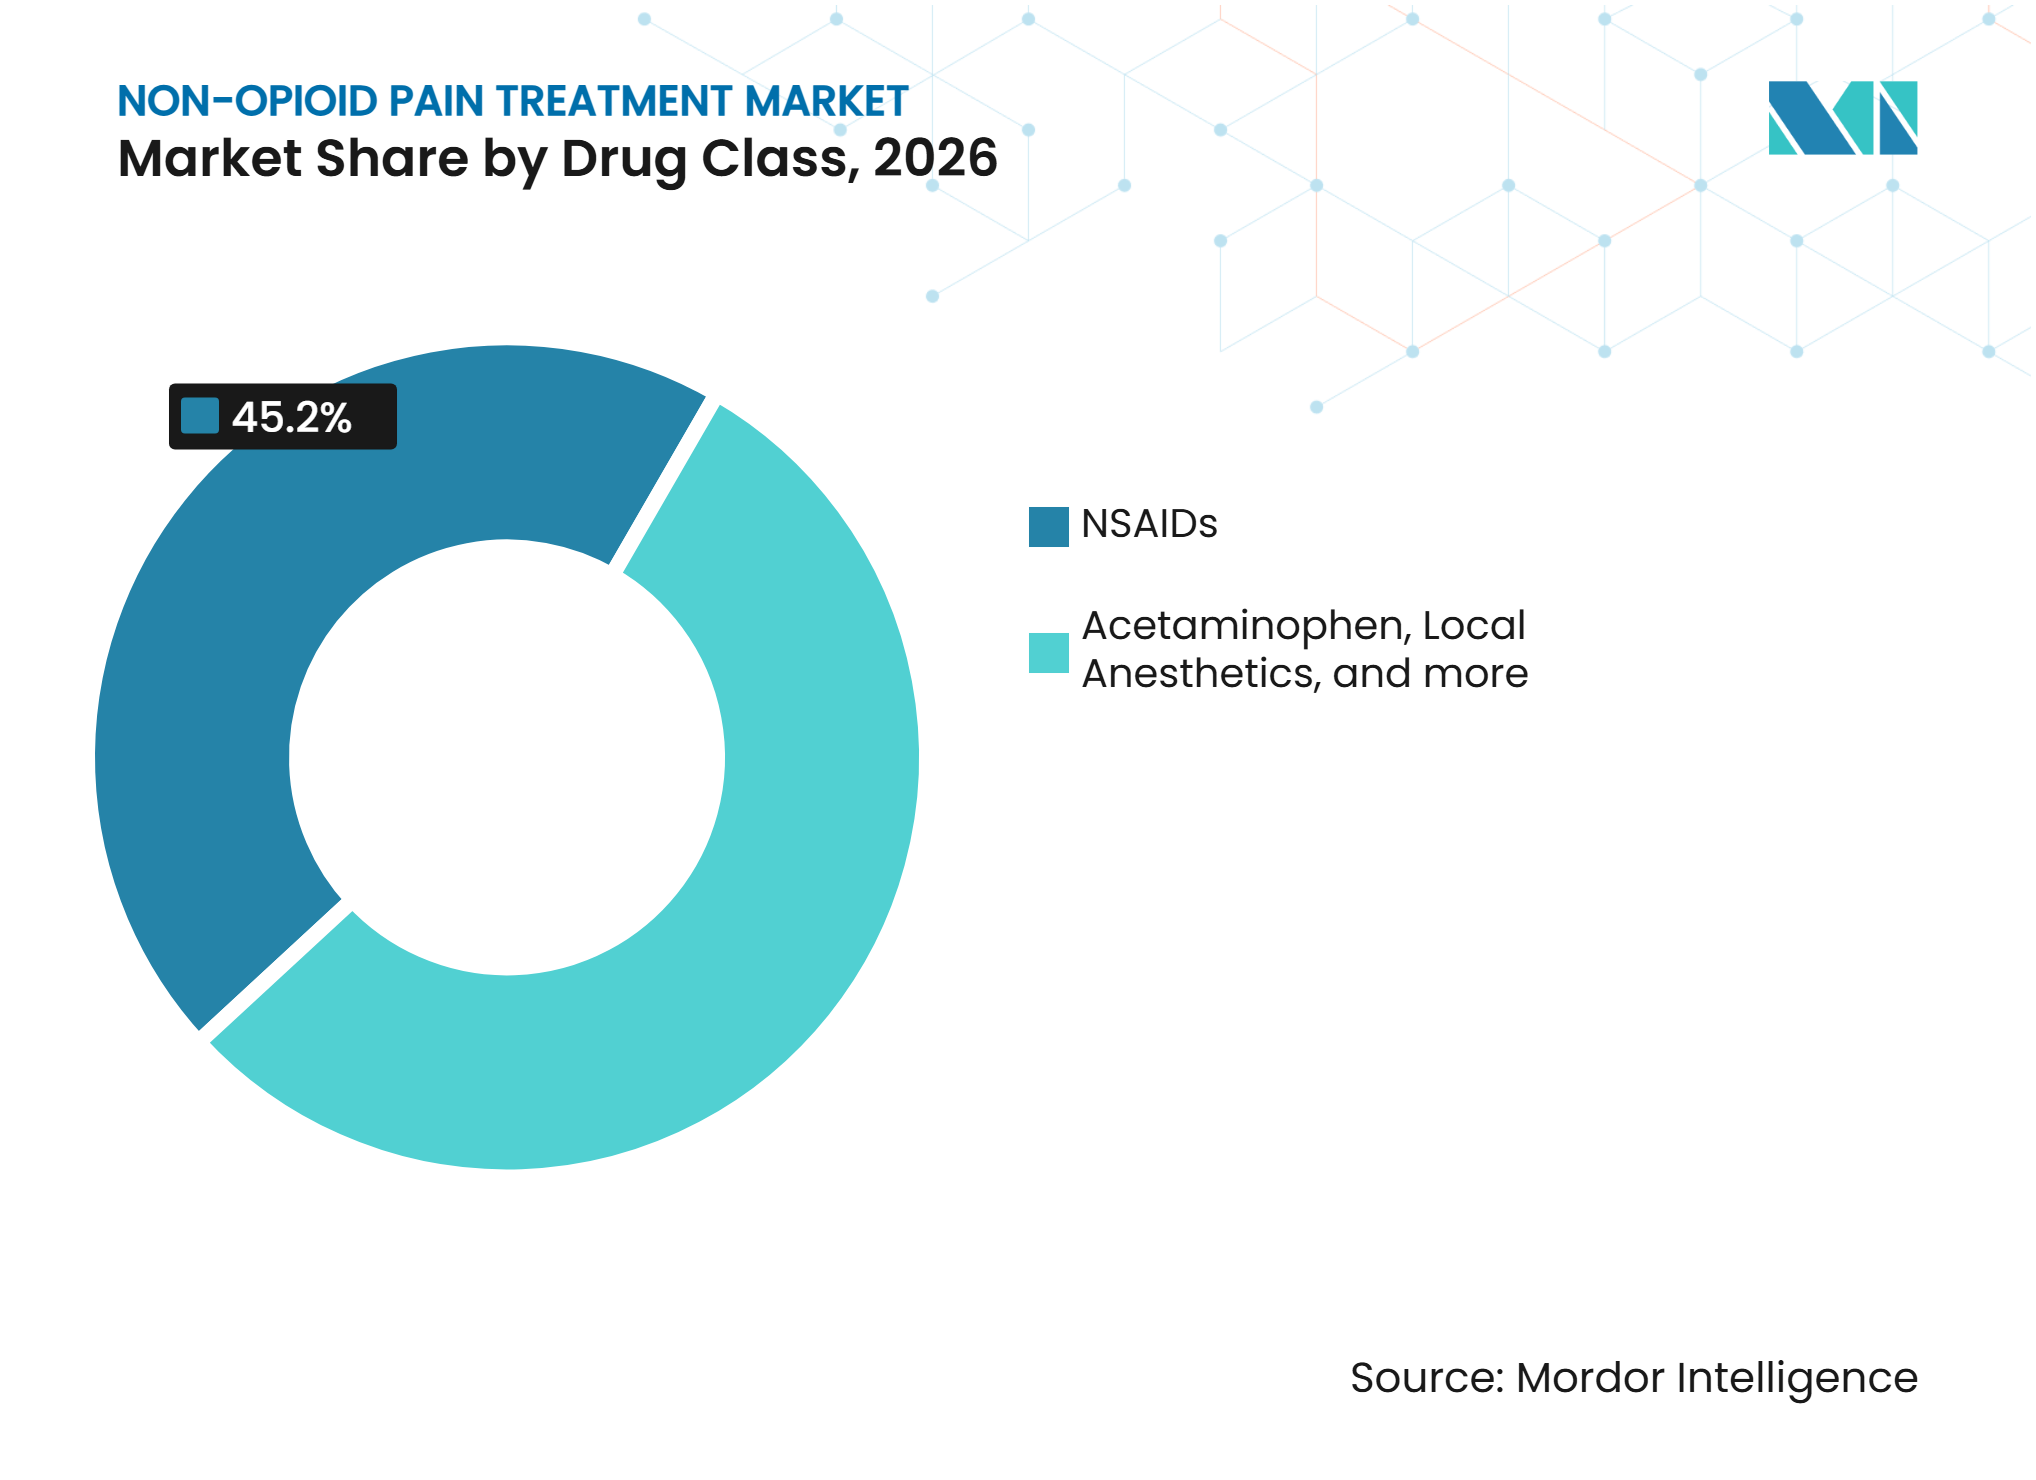
- Por clase de fármaco, los AINEs representaron el 45,20% de la participación del mercado de tratamiento del dolor no opioide en 2026, mientras que se proyecta que los anestésicos locales crezcan a una CAGR del 9,31% hasta 2032.
- Por tipo de dolor, el dolor crónico representó una participación del 39,45% en 2026, mientras que se proyecta que el dolor agudo crezca a una CAGR del 9,10% hasta 2032.
- Por vía de administración, los medicamentos orales representaron una participación del 46,78% en 2026, mientras que se proyecta que los inyectables crezcan a una CAGR del 8,90% hasta 2032.
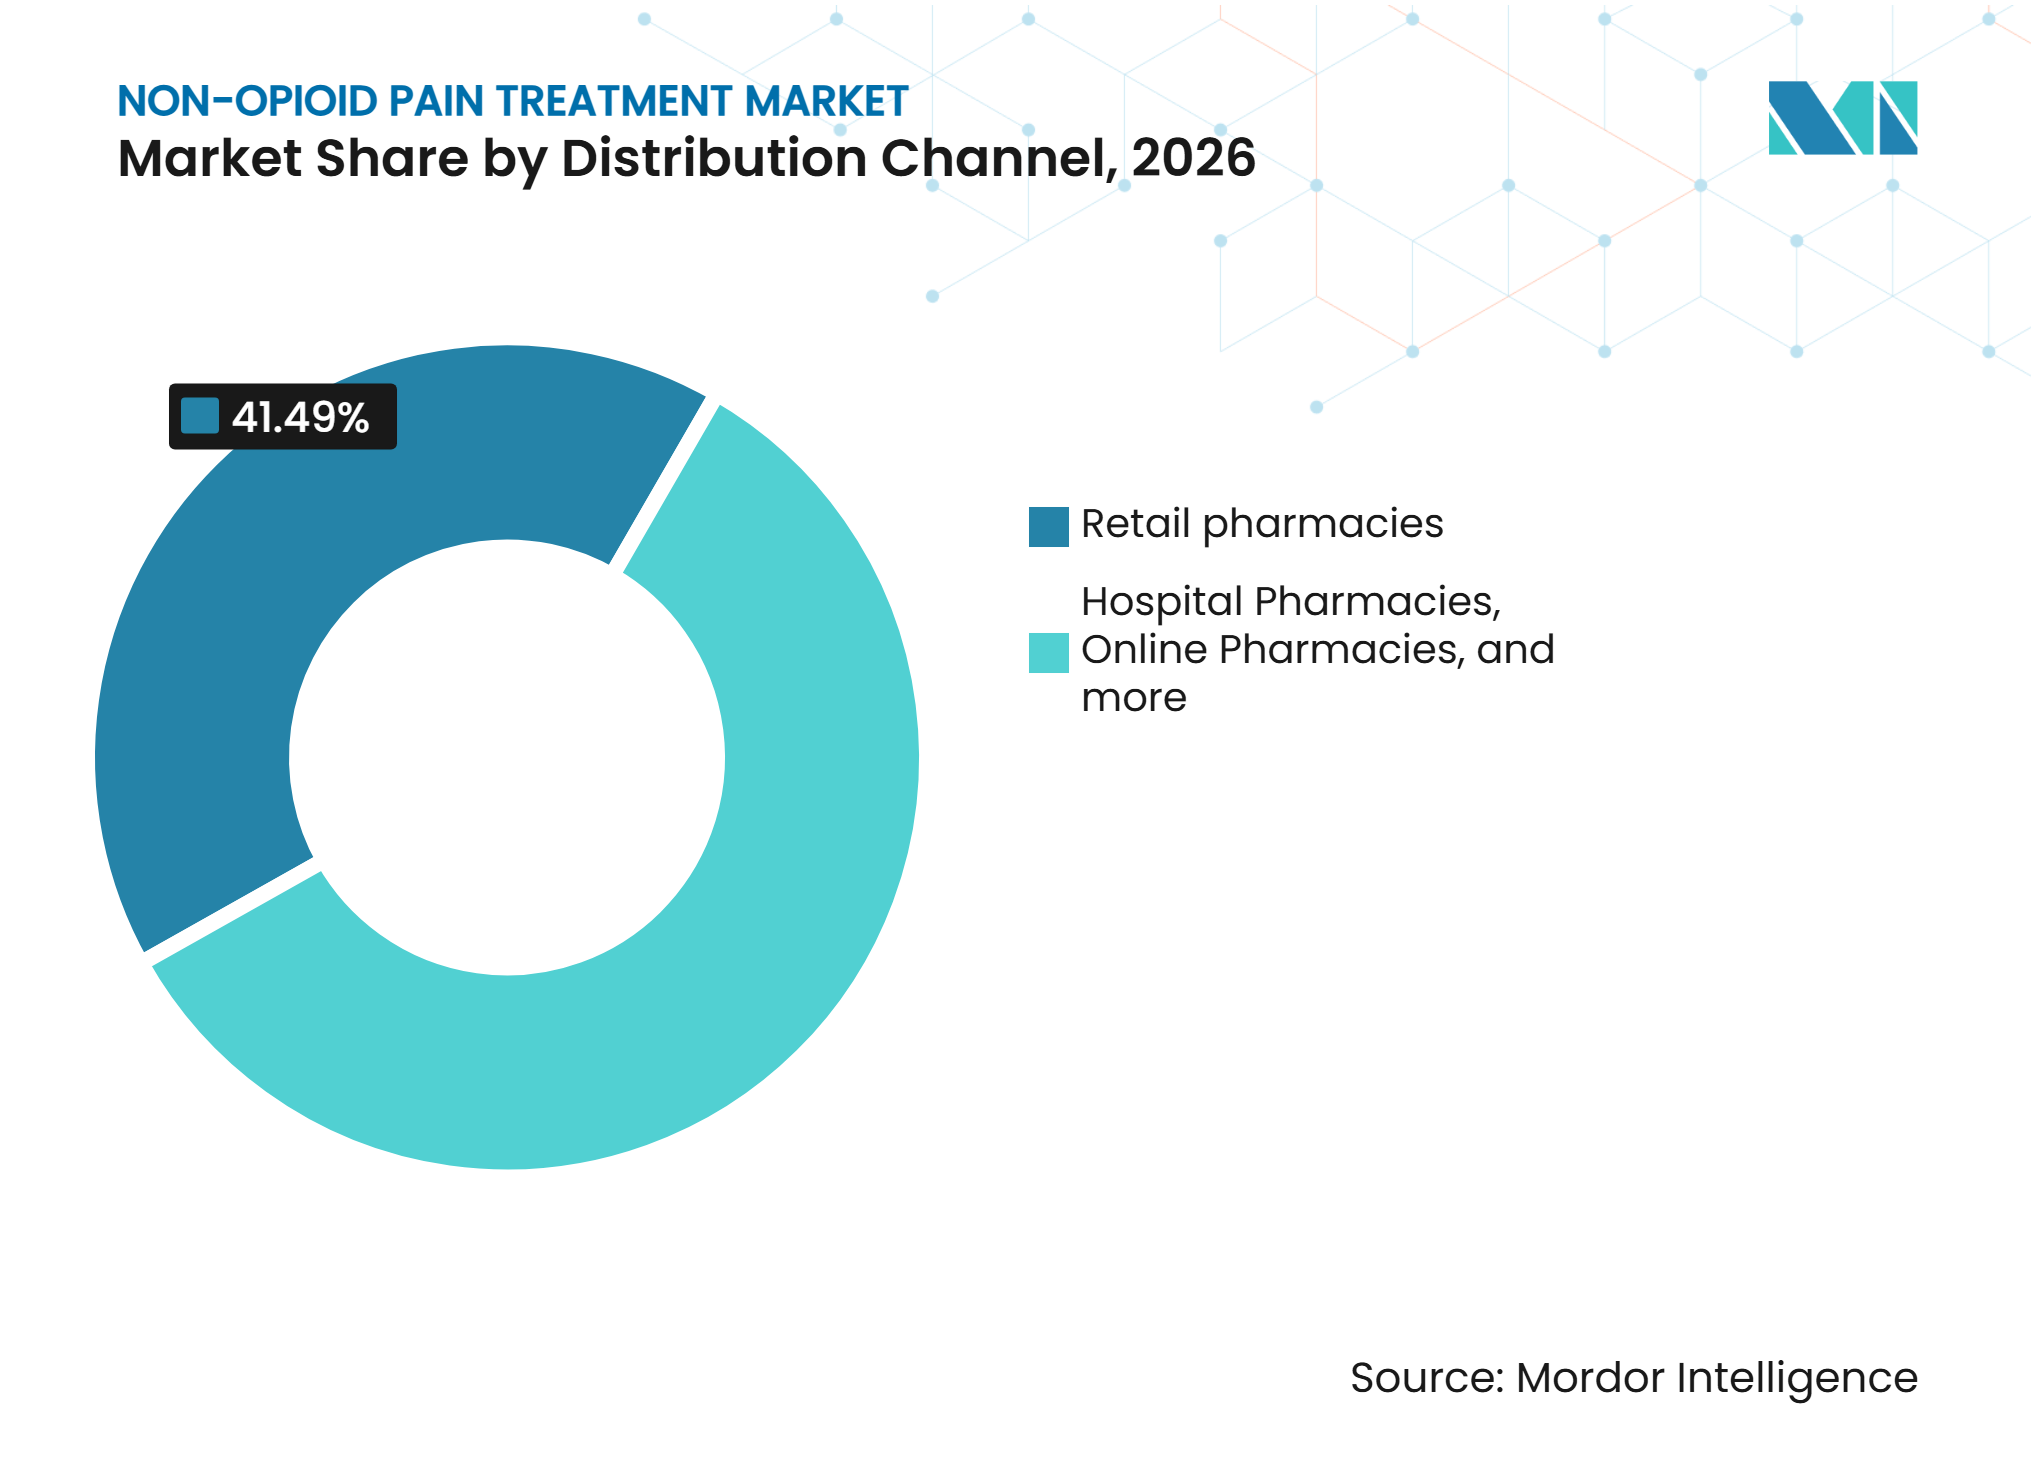
- Por canal de distribución, las farmacias minoristas representaron una participación del 41,49% en 2026, mientras que se proyecta que las farmacias en línea crezcan a una CAGR del 9,81% hasta 2032.
- Por tipo de prescripción, los medicamentos de venta libre (OTC) representaron una participación del 57,45% en 2026, mientras que se proyecta que los medicamentos con prescripción crezcan a una CAGR del 9,94% hasta 2032.
- Por geografía, América del Norte representó una participación del 40,10% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,50% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Tratamiento del Dolor No Opioide*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Volúmenes de Dolor Crónico y Procedimientos Posquirúrgicos | +2.1% | Global | Mediano plazo (2-4 años) |
| Preferencia Clínica y de los Pagadores por el Manejo del Dolor con Ahorro de Opioides | +1.6% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Comercialización de Nuevos Inhibidores Periféricos de Señales de Dolor | +1.4% | América del Norte, con ganancias tempranas en Japón y Europa | Mediano plazo (2-4 años) |
| Pagos Separados de Medicare para Tratamientos No Opioides Calificados | +0.9% | Estados Unidos | Corto plazo (≤ 2 años) |
| Mayor Uso de Anestésicos Locales de Acción Prolongada en Analgesia Multimodal | +0.7% | América del Norte y Europa, con expansión a los principales mercados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Productos OTC de Combinación a Dosis Fija que Mejoran la Duración y la Comodidad | +0.5% | América del Norte, con ganancias tempranas en Europa Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes de Dolor Crónico y Procedimientos Posquirúrgicos
Las condiciones crónicas y el dolor relacionado con la cirugía generan una demanda sostenida de opciones de tratamiento del dolor no opioide. El dolor lumbar, la osteoartritis y las condiciones neuropáticas siguen siendo fuentes prominentes de necesidad, mientras que los episodios agudos posquirúrgicos añaden una demanda recurrente. Una encuesta de la Fundación del Dolor de EE. UU. de mayo de 2025 informó que casi 80 millones de adultos estadounidenses reciben medicación anualmente para el dolor agudo. El mercado de tratamiento del dolor no opioide se beneficia cuando la atención quirúrgica se desplaza hacia entornos ambulatorios, ya que los pacientes necesitan alivio del dolor después del alta. Las formulaciones de acción prolongada pueden abordar el dolor durante los primeros días después de la cirugía, cuando el seguimiento es limitado. Este entorno favorece un uso más amplio de productos que reducen la dependencia del tratamiento continuo con opioides.
La base de demanda no se limita a la cirugía. La osteoartritis, el dolor lumbar y el dolor oncológico requieren una atención continua durante períodos de tratamiento prolongados. Estas condiciones a menudo necesitan atención individualizada porque la gravedad del dolor, la comorbilidad, la tolerabilidad a los fármacos y los objetivos funcionales difieren según el paciente. Los AINEs, los antidepresivos, los anticonvulsivos, el acetaminofén y los anestésicos locales pueden desempeñar cada uno un papel donde sea apropiado. El mercado de tratamiento del dolor no opioide atiende, por tanto, tanto las necesidades de dolor episódico como persistente. Los pacientes mayores pueden requerir un tratamiento más individualizado porque la comorbilidad y la polifarmacia complican la elección del producto. Los proveedores deben considerar los factores cardiovasculares, gastrointestinales, renales y hepáticos al seleccionar la terapia. Esa limitación clínica fomenta el interés en opciones con diferentes mecanismos de acción.
Preferencia Clínica y de los Pagadores por el Manejo del Dolor con Ahorro de Opioides
Los sistemas de salud están formalizando vías de atención con ahorro de opioides para muchos entornos de dolor agudo. Una guía de la Sociedad China de Anestesiología de septiembre de 2025 describió el acetaminofén y los AINEs como elementos centrales del manejo del dolor posoperatorio, posicionando a los opioides como terapia de rescate cuando sea necesario. El mercado de tratamiento del dolor no opioide se beneficia de los cambios en los protocolos porque influyen en la prescripción rutinaria en lugar de en decisiones clínicas aisladas. Los hospitales pueden incorporar opciones no opioides en los conjuntos de órdenes perioperatorias y en la planificación del alta. Este enfoque también se alinea con los esfuerzos para limitar la depresión respiratoria, la sedación y la dependencia asociadas con los opioides. La adopción es más sólida donde los proveedores pueden combinar protocolos clínicos con un reembolso confiable.
La evidencia sobre los regímenes con ahorro de opioides refuerza el argumento a favor de la atención multimodal. Una revisión sistemática y metaanálisis de julio de 2025 publicada en Pain and Therapy, que abarcó 58 ensayos aleatorizados y 5.614 pacientes, encontró que estos regímenes redujeron el uso posoperatorio de morfina en una media de 9,47 mg durante las primeras 24 horas y redujeron las náuseas y los vómitos posoperatorios. Los pagadores pueden considerar estos efectos clínicos posteriores al tomar decisiones sobre el formulario. Los requisitos de terapia escalonada pueden fomentar los ensayos de terapias no opioides antes de ciertas prescripciones de opioides. El mercado de tratamiento del dolor no opioide se ve respaldado cuando este enfoque se aplica a indicaciones agudas comunes. Las decisiones de cobertura siguen dependiendo de la evidencia comparativa, el costo de adquisición y el estándar de tratamiento local.
Comercialización de Nuevos Inhibidores Periféricos de Señales de Dolor
Los nuevos inhibidores periféricos de señales de dolor están cambiando el lado de la prescripción del mercado de tratamiento del dolor no opioide. La Administración de Alimentos y Medicamentos de EE. UU. aprobó JOURNAVX, o suzetrigina, el 30 de enero de 2025, como tratamiento para el dolor agudo de moderado a severo [1]. La suzetrigina actúa selectivamente sobre NaV1.8, un canal de sodio involucrado en la señalización periférica del dolor. Su mecanismo busca abordar el dolor agudo sin actuar directamente sobre el sistema nervioso central de la misma manera que los opioides. Esto crea una opción diferenciada para los equipos perioperatorios y los pacientes para quienes evitar los opioides es una prioridad. Su progreso comercial también establece un punto de referencia para otras empresas que desarrollan terapias selectivas de canales de sodio.
La actividad de investigación ahora se extiende más allá de un solo producto o una sola empresa. Una revisión de octubre de 2025 en el European Journal of Medicinal Chemistry describió los continuos avances en el descubrimiento de inhibidores de NaV1.8, incluido el trabajo sobre nuevos andamiajes moleculares. El mercado de tratamiento del dolor no opioide puede experimentar una mayor diferenciación si los futuros candidatos demuestran un beneficio duradero en entornos de dolor agudo, neuropático o crónico. Estos desarrollos muestran que la innovación incluye tanto enfoques orales como inyectables. El resultado comercial dependerá de la evidencia clínica, la aprobación regulatoria, el reembolso y el uso práctico en las vías de atención.
Pagos Separados de Medicare para Tratamientos No Opioides Calificados
El pago separado de Medicare ha mejorado la economía de los tratamientos no opioides calificados en entornos quirúrgicos ambulatorios de EE. UU. La Ley NOPAIN creó un pago separado para los tratamientos no opioides calificados en departamentos de pacientes ambulatorios hospitalarios y centros quirúrgicos ambulatorios hasta el 31 de diciembre de 2027. El mercado de tratamiento del dolor no opioide se beneficia porque las instalaciones no tienen que absorber la diferencia de costo total entre ciertos tratamientos más nuevos y las alternativas genéricas de bajo costo. Esto puede hacer que los anestésicos locales de acción prolongada y otros productos calificados sean más prácticos para el uso perioperatorio. La política se aplica a entornos definidos, en lugar de a todas las ubicaciones ambulatorias. Su valor es, por tanto, más sólido para las empresas con productos que se ajustan a los procedimientos elegibles y las reglas de pago.
La regla final de OPPS y ASC para el año calendario 2026, emitida por los Centros de Servicios de Medicare y Medicaid en noviembre de 2025, identificó los fármacos y dispositivos calificados bajo el marco de pago[2]. Esto proporciona a los proveedores una base más clara para evaluar las opciones no opioides en un entorno específico de procedimiento. Los productos que aseguren la adopción antes de finales de 2027 pueden estar mejor posicionados para un uso continuo después de que finalice el período de pago. La política también da a los fabricantes un incentivo para demostrar valor operativo a los centros quirúrgicos. Los comités de formulario hospitalario aún evalúan la evidencia, el flujo de trabajo y el impacto presupuestario. El mercado de tratamiento del dolor no opioide sigue expuesto a cambios en la política de pago una vez que finalice el período de pago separado.
Análisis del Impacto de las Restricciones del Mercado de Tratamiento del Dolor No Opioide*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de Seguridad Cardiovascular, Gastrointestinal y Hepática | -1.3% | Global | Largo plazo (≥ 4 años) |
| Mayor Costo de Adquisición de Nuevos Productos No Opioides | -0.9% | Global, más agudo en Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Evidencia Limitada de Eficacia Duradera en el Dolor Crónico Complejo | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Inercia del Formulario Hospitalario y Sustitución por Genéricos de Bajo Costo | -0.6% | Global, más agudo en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Seguridad Cardiovascular, Gastrointestinal y Hepática
Los riesgos de seguridad limitan el uso de los productos establecidos en algunos grupos de pacientes. Los AINEs pueden presentar riesgos cardiovasculares y gastrointestinales, especialmente en pacientes mayores y en aquellos con condiciones cardiovasculares, renales o gastrointestinales preexistentes. Una revisión sistemática y metaanálisis de septiembre de 2025 publicada en Clinical Pharmacology & Therapeutics encontró que el riesgo de hemorragia gastrointestinal difería sustancialmente entre los AINEs individuales. La revisión informó una razón de probabilidades de 20,67 para el ketorolaco y de 1,16 para el celecoxib. Estas diferencias hacen que la selección del producto sea importante en lugar de intercambiable. El mercado de tratamiento del dolor no opioide debe, por tanto, tener en cuenta los límites clínicos de las terapias amplias y de bajo costo.
Las advertencias de seguridad en los productos AINEs abordan los eventos trombóticos cardiovasculares y las hemorragias gastrointestinales graves. Estas advertencias restringen el uso prolongado en pacientes que enfrentan un mayor riesgo clínico. El acetaminofén en dosis altas también requiere atención a la seguridad hepática. Los nuevos mecanismos pueden abordar algunas limitaciones, pero la evidencia a largo plazo sigue siendo importante para el dolor crónico complejo. El perfil de seguridad de cada tratamiento afecta la cobertura del pagador, la ubicación en el formulario y la confianza del médico. Es probable que el mercado de tratamiento del dolor no opioide mantenga diversas clases de fármacos porque ninguna terapia única es adecuada para todas las poblaciones de pacientes.
Mayor Costo de Adquisición de Nuevos Productos No Opioides
Las nuevas terapias enfrentan un claro desafío de asequibilidad frente a los AINEs genéricos y el acetaminofén. En enero de 2025, Vertex declaró que JOURNAVX tenía un costo de adquisición mayorista de 15,50 USD por tableta de 50 mg cuando fue introducido. Con la dosis de mantenimiento de dos veces al día, esto equivale a aproximadamente 31 USD por día de tratamiento. Dicho precio puede ser difícil de justificar donde los productos genéricos siguen siendo la opción reembolsada por defecto. El mercado de tratamiento del dolor no opioide puede, por tanto, dividirse entre terapias premium en sistemas bien financiados y el uso genérico de alto volumen en sistemas sensibles al costo. La evidencia de reducción de complicaciones o mejor recuperación puede mejorar el argumento de valor, pero la evidencia debe ser relevante para la atención rutinaria.
Los organismos de evaluación de tecnologías sanitarias y los comités de formulario requieren evidencia comparativa significativa. La Sociedad Americana de Anestesia Regional y Medicina del Dolor señaló en 2025 que los datos de efectividad comparativa de la suzetrigina frente a los regímenes multimodales modernos eran limitados fuera de los ensayos fundamentales. Esto puede ralentizar el reembolso de las terapias de mayor costo. Los modelos de pago de bolsillo en partes de Asia-Pacífico, América Latina y el África subsahariana restringen aún más el acceso a los productos premium. Los fabricantes deben demostrar valor clínico mientras desarrollan estrategias de precios y acceso adecuadas para los sistemas locales. El mercado de tratamiento del dolor no opioide seguirá dependiendo de los genéricos de bajo costo incluso a medida que los productos avanzados se expandan.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Fármaco:
El Liderazgo de los AINEs Coexiste con Nuevas Opciones de PrescripciónLos AINEs representaron el 45,20% de la participación del mercado de tratamiento del dolor no opioide en 2026. Su posición refleja la amplia disponibilidad, la familiaridad establecida de los médicos y el bajo costo del ibuprofeno genérico, el naproxeno, el diclofenaco y productos relacionados. Los AINEs no selectivos siguen siendo importantes para el tratamiento rutinario del dolor, mientras que los inhibidores selectivos de la COX-2 se utilizan cuando las consideraciones gastrointestinales influyen en la prescripción. La clase está profundamente establecida en entornos OTC y de prescripción. Sin embargo, los riesgos de seguridad restringen el uso en pacientes con comorbilidades cardiovasculares, gastrointestinales, renales u otras. Esta limitación deja espacio para alternativas que puedan proporcionar un alivio del dolor clínicamente significativo con un perfil de riesgo diferente.
Se prevé que los anestésicos locales crezcan a una CAGR del 9,31% hasta 2032. Los productos de acción prolongada están ganando atención en la cirugía ambulatoria porque una sola inyección puede apoyar el control del dolor durante las primeras 24 a 72 horas después de un procedimiento. Bajo la regla final de OPPS y ASC para el año calendario 2026 emitida por los Centros de Servicios de Medicare y Medicaid en noviembre de 2025, el marco de pago de la Ley NOPAIN apoya el uso de ciertos productos no opioides calificados en entornos ambulatorios elegibles de EE. UU. Los inhibidores de NaV1.8 introducen otra opción de prescripción con un mecanismo periférico. El acetaminofén mantiene un amplio papel OTC, mientras que los antidepresivos y los anticonvulsivos siguen siendo importantes para el manejo del dolor neuropático y crónico. La industria del tratamiento del dolor no opioide se está desarrollando, por tanto, tanto a través de mejoras en la formulación como de nuevos mecanismos.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Dolor:
El Dolor Agudo Avanza Mientras el Dolor Crónico Sostiene la DemandaEl dolor crónico representó el 39,45% de los ingresos en 2026. La osteoartritis, el dolor lumbar y el dolor oncológico requieren una gestión continua y crean una base estable de demanda de tratamiento. Estas condiciones a menudo necesitan atención individualizada porque la gravedad del dolor, la comorbilidad, la tolerabilidad a los fármacos y los objetivos funcionales difieren según el paciente. Los AINEs, los antidepresivos, los anticonvulsivos, el acetaminofén y los tratamientos locales pueden desempeñar cada uno un papel. El segmento también incluye pacientes cuya larga duración de tratamiento aumenta la relevancia de la seguridad y la adherencia. El dolor crónico sigue siendo una gran base de demanda incluso donde los nuevos tratamientos se aprueban inicialmente para indicaciones agudas.
Se prevé que el dolor agudo crezca a una CAGR del 9,10% hasta 2032. Los episodios posquirúrgicos y traumáticos se gestionan cada vez más a través de protocolos de primera línea no opioides, particularmente cuando los proveedores buscan reducir la exposición a los opioides después del alta. Dos ensayos aleatorizados de Fase 3 publicados en Anesthesiology en junio de 2025 evaluaron la suzetrigina en modelos de dolor posquirúrgico después de abdominoplastia y bunionectomía. Los estudios respaldan el papel de las nuevas opciones orales en entornos de dolor agudo definidos. El dolor neuropático sigue siendo un área de necesidad no satisfecha porque los tratamientos estándar pueden proporcionar un alivio incompleto o generar preocupaciones de tolerabilidad. El mercado de tratamiento del dolor no opioide puede beneficiarse de los tratamientos que demuestren un beneficio sostenido en esta población más difícil de tratar.
Por Vía de Administración:
El Acceso Oral Sigue Siendo Amplio a Medida que se Expande el Uso InyectableLos productos orales representaron el 46,78% del tamaño del mercado de tratamiento del dolor no opioide en 2026. Los AINEs orales, el acetaminofén, los anticonvulsivos y los antidepresivos se utilizan ampliamente porque son familiares, de bajo costo y prácticos para la administración en el hogar. La mayoría de los analgésicos de venta libre se venden como tabletas y cápsulas orales, por lo que la demanda OTC se concentra en esta vía. Kenvue anunció la aprobación de la FDA de TYLENOL con Naproxeno en julio de 2026 como una combinación a dosis fija OTC que contiene 650 mg de acetaminofén y 220 mg de naproxeno sódico [3]. La empresa declaró que el producto tenía 3 años de exclusividad de comercialización. El desarrollo de productos en formatos orales muestra que las vías establecidas aún pueden respaldar la innovación.
Se prevé que los inyectables crezcan a una CAGR del 8,90% hasta 2032. Los anestésicos locales de acción prolongada pueden proporcionar alivio localizado sin requerir la adherencia diaria del paciente durante el período posquirúrgico inmediato. Su uso es particularmente relevante en centros quirúrgicos ambulatorios y departamentos de pacientes ambulatorios hospitalarios. Pacira celebró un acuerdo de licencia exclusiva mundial para AMT-143, un hidrogel de ropivacaína de liberación sostenida de 14 días, en noviembre de 2025. Los productos tópicos como los parches de lidocaína y los geles de diclofenaco proporcionan otra vía para los pacientes que buscan tratamiento localizado. Los productos rectales e intranasales siguen siendo opciones más limitadas para circunstancias de atención aguda cuando la administración oral no es adecuada.
Por Canal de Distribución:
El Acceso Digital Cambia los Patrones de Compra del ConsumidorLas farmacias minoristas representaron el 41,49% de los ingresos por distribución en 2026. Su papel refleja el alto volumen de compras de analgésicos OTC y el valor del acceso al farmacéutico para la selección de productos. Los puntos de venta minoristas también siguen siendo importantes para los consumidores que gestionan el dolor musculoesquelético recurrente. Las farmacias hospitalarias desempeñan un papel diferente porque controlan el acceso a los productos utilizados en entornos de procedimientos. Los supermercados e hipermercados compiten en categorías OTC de menor precio donde el ibuprofeno y el acetaminofén son compras familiares para el consumidor. El mercado de tratamiento del dolor no opioide sigue dependiendo del comercio minorista físico incluso a medida que cambia el comportamiento del canal.
Se prevé que las farmacias en línea crezcan a una CAGR del 9,81% hasta 2032. Las plataformas digitales pueden mejorar la comodidad y el acceso, especialmente en lugares donde los servicios de entrega rápida se están expandiendo. Las compras en línea de analgésicos están ganando terreno en mercados como India, el Sudeste Asiático y Europa del Este. Los canales en línea también pueden facilitar las compras repetidas para los usuarios OTC establecidos. Su expansión requiere el cumplimiento de las normas nacionales de farmacia y los controles sobre el cumplimiento de las prescripciones. El cambio de canal puede ejercer presión sobre los minoristas tradicionales para mejorar la capacidad de pedidos y entregas digitales.

Por Estado de Prescripción:
El Volumen OTC Sostiene la Base, Mientras los Productos con Prescripción Crecen Más RápidoLos productos OTC representaron el 57,54% de los ingresos en 2026. El ibuprofeno, el acetaminofén, el naproxeno y sus combinaciones son fundamentales para esta posición porque los consumidores pueden usarlos para el dolor agudo y musculoesquelético común sin prescripción. Las empresas establecidas de atención médica al consumidor respaldan el segmento a través de la inversión en marcas, el desarrollo de formulaciones y la distribución minorista. La disponibilidad OTC también acerca el tratamiento al punto de necesidad para muchos pacientes. El etiquetado de seguridad y la comunicación sobre el uso responsable siguen siendo importantes porque el fácil acceso no elimina el riesgo médico. El mercado de tratamiento del dolor no opioide mantiene una amplia base de consumidores a través de este segmento de alto volumen.
Se prevé que los productos con prescripción crezcan a una CAGR del 9,94% hasta 2032. Las perspectivas de crecimiento reflejan los nuevos inhibidores de NaV1.8, el apoyo al reembolso de algunos tratamientos no opioides y el uso establecido de antidepresivos y anticonvulsivos para determinadas condiciones de dolor. Los formularios son particularmente importantes porque la cobertura puede influir en la adopción de manera más directa que el conocimiento del médico por sí solo. Los productos con prescripción pueden ofrecer atención diferenciada para el dolor agudo posquirúrgico o para pacientes que no pueden usar terapias OTC comunes. El límite entre los productos OTC y los productos con prescripción también puede cambiar a medida que las combinaciones a dosis fija ofrezcan mayor duración o un nuevo posicionamiento clínico. La industria del tratamiento del dolor no opioide tiene espacio tanto para vías de productos lideradas por el consumidor como por el proveedor.
Análisis Geográfico
América del Norte
América del Norte representó el 40,10% de la participación del mercado de tratamiento del dolor no opioide en 2026. La región combina el uso establecido de marcas OTC con un entorno desarrollado de prescripción y reembolso. En los Estados Unidos, la Ley NOPAIN apoya el pago separado de Medicare para los tratamientos calificados en departamentos de pacientes ambulatorios hospitalarios y centros quirúrgicos ambulatorios hasta finales de 2027. Esta política mejora la economía de las instalaciones para ciertas opciones no opioides utilizadas en procedimientos quirúrgicos elegibles. Canadá tiene un amplio acceso OTC pero sigue su propio proceso de revisión de Health Canada, mientras que México sigue siendo más sensible a las decisiones del formulario del pagador público y al costo del producto.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,50% hasta 2032. El envejecimiento de la población de Japón respalda la demanda de manejo del dolor, mientras que el desarrollo continuo de productos amplía el interés en nuevos mecanismos no opioides. El crecimiento de India está respaldado por la expansión del acceso al consumidor y las plataformas de entrega rápida para productos OTC. El tamaño del mercado de tratamiento del dolor no opioide en Asia-Pacífico dependerá de si los productos innovadores pueden llegar a los pacientes a precios compatibles con los sistemas de pago locales.
Europa, Oriente Medio y África, y América del Sur
Europa tiene una base madura para los analgésicos genéricos y OTC, respaldada por canales de farmacia establecidos y supervisión regulatoria a través de las autoridades nacionales y la Agencia Europea de Medicamentos. Oriente Medio y África incluye los mercados del CCG donde el crecimiento de los hospitales privados y la cobertura de seguros pueden respaldar la demanda de prescripciones premium. Otros mercados de la región dependen más de los tratamientos OTC genéricos accesibles. En América del Sur, Brasil y Argentina proporcionan un amplio acceso al consumidor a los analgésicos, pero pueden limitar la adopción rápida de productos con prescripción costosos a través de los formularios del pagador público. La expansión de la farmacia digital es una oportunidad relevante en estas regiones mixtas, especialmente para las compras OTC repetidas.
Panorama Competitivo
Concentración del Mercado
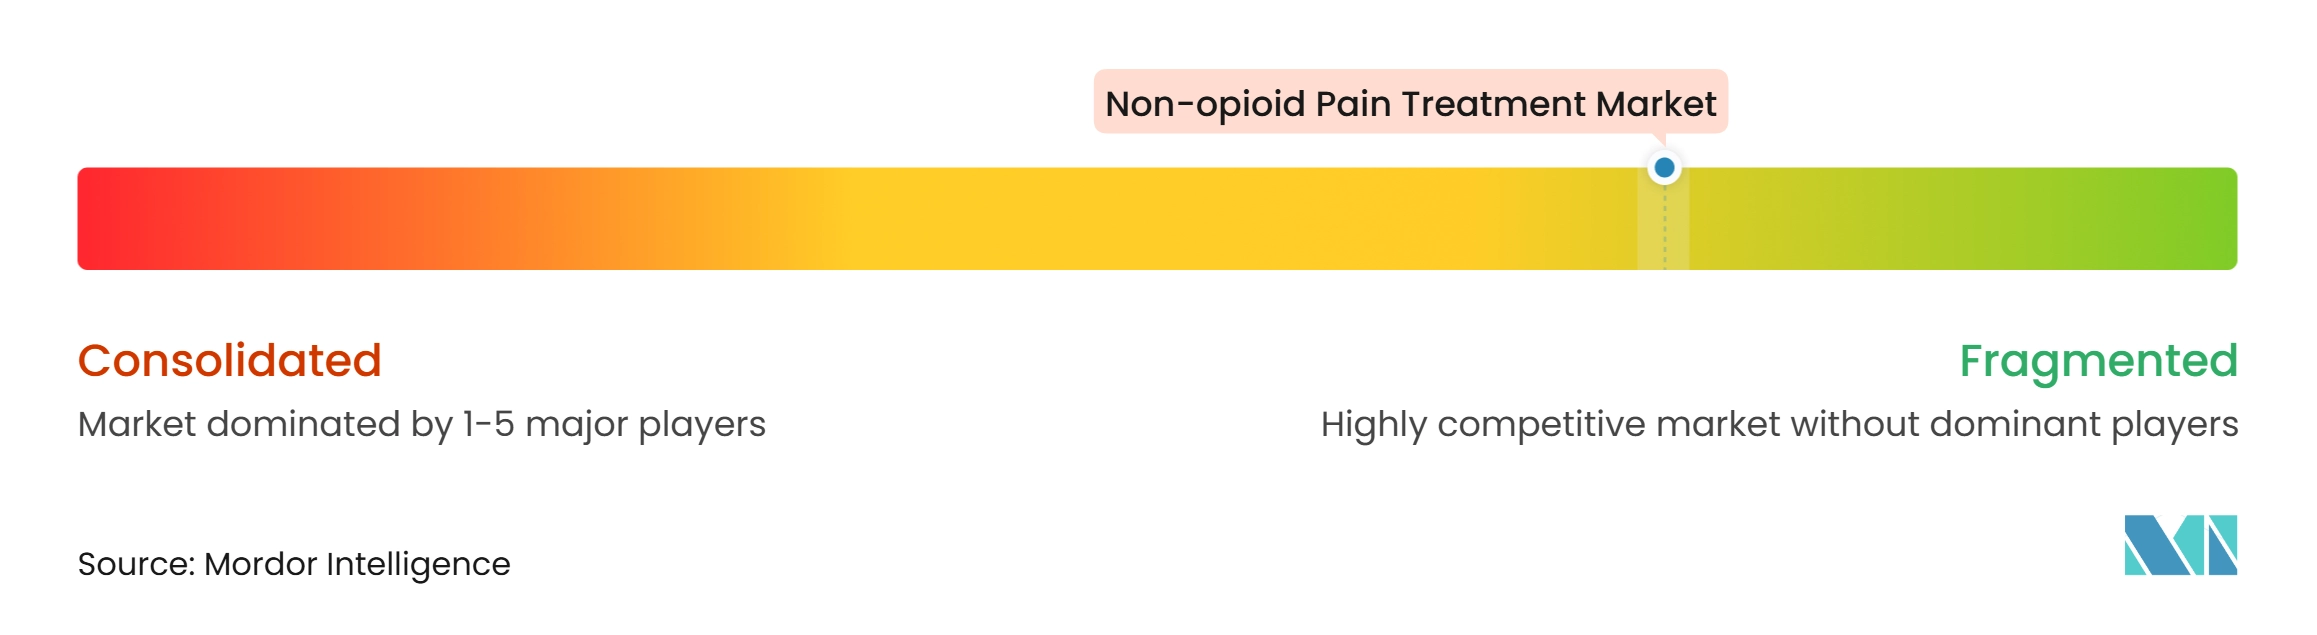
El mercado de tratamiento del dolor no opioide está muy fragmentado y ninguna empresa ocupa una posición dominante. Los grandes propietarios de marcas OTC lideran las categorías de consumo, mientras que los fabricantes de genéricos, las empresas farmacéuticas especializadas y los proveedores de productos hospitalarios compiten en los canales de prescripción e institucionales. Esta fragmentación refleja la amplia disponibilidad del ibuprofeno genérico, el naproxeno y el acetaminofén, que mantienen bajas las barreras de entrada, y la distribución de la demanda entre muchos tipos de dolor, entornos de atención y formatos de productos.
El mercado de tratamiento del dolor no opioide combina empresas establecidas de atención médica al consumidor con innovadores centrados en la prescripción. Kenvue, Haleon, Reckitt y Opella compiten en categorías OTC a través de la fortaleza de la marca, los cambios en la formulación y la amplia distribución minorista. Vertex ha creado un nuevo punto de referencia en el dolor agudo con prescripción con JOURNAVX, que recibió la aprobación de la FDA de EE. UU. en enero de 2025. La competencia difiere por categoría porque los productos maduros de AINEs y acetaminofén compiten en acceso y familiaridad de marca, mientras que los productos más nuevos compiten en diferenciación clínica y apoyo del pagador. Las empresas deben alinear el desarrollo de productos con la generación de evidencia, los requisitos regulatorios y la estrategia de formulario.
Viatris completó su adquisición de Pacira BioSciences el 17 de noviembre de 2026, convirtiendo a Pacira en una subsidiaria de propiedad total. La transacción incorpora la cartera de dolor no opioide de Pacira, incluidos EXPAREL y ZILRETTA, a la plataforma más amplia de Viatris. Pacira también avanzó en su programa de desarrollo PCRX-201 para la osteoartritis de rodilla en julio de 2026. Estos movimientos muestran cómo las empresas están utilizando adquisiciones, licencias y desarrollo de cartera para construir posiciones más allá de los analgésicos orales convencionales. El entorno competitivo favorece a los actores que pueden respaldar formulaciones de larga duración, estudios clínicos y discusiones de reembolso.
Reckitt amplió la oferta minorista de su marca Biofreeze en los Estados Unidos en julio de 2025 con el Parche Ultraflex y el Stick Seco. La aprobación de TYLENOL con Naproxeno de Kenvue también muestra la inversión continua en combinaciones OTC diferenciadas. Los anestésicos locales de acción prolongada, los productos tópicos y los nuevos mecanismos orales siguen siendo áreas de competencia activa. Es probable que el mercado de tratamiento del dolor no opioide siga siendo diverso porque las necesidades de los pacientes difieren según el tipo de dolor, el entorno, el perfil de seguridad y la capacidad de pago.
Líderes de la Industria del Tratamiento del Dolor No Opioide
-
Bayer AG
-
Haleon plc
-
Kenvue Brands LLC
-
Opella Healthcare Group SAS
-
Reckitt Benckiser Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento del Dolor No Opioide Empresas cubiertas en este informe
- AFT Pharmaceuticals Limited
- B. Braun
- Baxter
- Bayer
- Daiichi Sankyo
- Fresenius
- Grünenthal GmbH
- Haleon plc
- Heron Therapeutics
- Hikma Pharmaceuticals
- Hisamitsu Pharmaceutical
- Hyloris Pharmaceuticals SA
- Kenvue Brands LLC
- Opella Healthcare Group SAS
- Pfizer
- Reckitt Benckiser Group
- Scilex Holding
- Vertex Pharmaceuticals
- Viatris
Desarrollos recientes de la industria en Mercado de Tratamiento del Dolor No Opioide
- Noviembre de 2026: Viatris Inc. completó su adquisición de Pacira BioSciences a 36,50 USD por acción, convirtiendo a Pacira en una subsidiaria de propiedad total y añadiendo los productos de dolor no opioide de Pacira, incluidos EXPAREL y ZILRETTA, a la cartera de Viatris.
- Julio de 2026: La FDA aprobó TYLENOL con Naproxeno de Kenvue, la primera combinación a dosis fija OTC de 650 mg de acetaminofén y 220 mg de naproxeno sódico, con inicio de acción en menos de 30 minutos y duración de 12 horas respaldada por 8 estudios clínicos. La FDA otorgó 3 años de exclusividad de mercado, y el producto entró en el comercio minorista masivo de EE. UU. tras la aprobación.
- Enero de 2025: La FDA aprobó JOURNAVX de Vertex Pharmaceuticals, o suzetrigina, como el primer inhibidor selectivo de NaV1.8 y la primera nueva clase de medicamento para el dolor en más de 20 años.
Alcance del Informe Global del Mercado de Tratamiento del Dolor No Opioide
Según el alcance del informe, el tratamiento del dolor no opioide se refiere a los productos farmacéuticos que previenen o alivian el dolor agudo, crónico y neuropático sin actuar sobre los receptores opioides.
El informe del mercado de tratamiento del dolor no opioide segmenta el mercado por clase de fármaco, incluyendo AINEs, acetaminofén, anestésicos locales, fármacos combinados y otras clases de fármacos. Los AINEs se clasifican además en AINEs no selectivos e inhibidores selectivos de la COX-2. Por tipo de dolor, el mercado se categoriza en dolor agudo, dolor crónico, dolor neuropático, dolor musculoesquelético, dolor por migraña y cefalea, y otros tipos de dolor. El dolor agudo se divide además en dolor posquirúrgico, dolor traumático y dolor dental. El dolor crónico incluye el dolor por osteoartritis, el dolor lumbar y el dolor oncológico, mientras que el dolor neuropático incluye la neuropatía periférica diabética, la neuralgia posherpética y la radiculopatía. Según la vía de administración, el mercado se segmenta en oral, inyectable, tópico y otras vías de administración. Según el canal de distribución, el mercado se segmenta en farmacias hospitalarias, farmacias minoristas, farmacias en línea y otros canales de distribución. Por estado de prescripción, el mercado se categoriza en productos con prescripción y de venta libre.
Geográficamente, el mercado de tratamiento del dolor no opioide se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe proporciona además estimaciones del tamaño del mercado y pronósticos para los principales países de estas regiones. Para cada segmento, las estimaciones y pronósticos del mercado se presentan en términos de valor (USD).
Resumen de la segmentación
| AINEs | AINEs No Selectivos |
| Inhibidores Selectivos de la COX-2 | |
| Acetaminofén | |
| Anestésicos Locales | |
| Fármacos Combinados | |
| Otras Clases de Fármacos (Antidepresivos, Anticonvulsivos, Inhibidores de NaV1.8, etc.) |
| Dolor Agudo | Dolor Posquirúrgico |
| Dolor Traumático | |
| Dolor Dental | |
| Dolor Crónico | Dolor por Osteoartritis |
| Dolor Lumbar | |
| Dolor Oncológico | |
| Dolor Neuropático | Neuropatía Periférica Diabética |
| Neuralgia Posherpética | |
| Radiculopatía | |
| Dolor Musculoesquelético | |
| Dolor por Migraña y Cefalea | |
| Otros Tipos de Dolor |
| Oral |
| Inyectable |
| Tópico |
| Otras Vías de Administración (Rectal, Intranasal, etc.) |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Otros Canales de Distribución (Supermercados, Hipermercados, Tiendas de Conveniencia, etc.) |
| Con Prescripción |
| De Venta Libre |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Clase de Fármaco | AINEs | AINEs No Selectivos |
| Inhibidores Selectivos de la COX-2 | ||
| Acetaminofén | ||
| Anestésicos Locales | ||
| Fármacos Combinados | ||
| Otras Clases de Fármacos (Antidepresivos, Anticonvulsivos, Inhibidores de NaV1.8, etc.) | ||
| Por Tipo de Dolor | Dolor Agudo | Dolor Posquirúrgico |
| Dolor Traumático | ||
| Dolor Dental | ||
| Dolor Crónico | Dolor por Osteoartritis | |
| Dolor Lumbar | ||
| Dolor Oncológico | ||
| Dolor Neuropático | Neuropatía Periférica Diabética | |
| Neuralgia Posherpética | ||
| Radiculopatía | ||
| Dolor Musculoesquelético | ||
| Dolor por Migraña y Cefalea | ||
| Otros Tipos de Dolor | ||
| Por Vía de Administración | Oral | |
| Inyectable | ||
| Tópico | ||
| Otras Vías de Administración (Rectal, Intranasal, etc.) | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Otros Canales de Distribución (Supermercados, Hipermercados, Tiendas de Conveniencia, etc.) | ||
| Por Estado de Prescripción | Con Prescripción | |
| De Venta Libre | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de tratamiento del dolor no opioide para 2032?
Se proyecta que el mercado alcance los 78,2 mil millones de USD para 2032, creciendo a una CAGR del 8,62% de 2027 a 2032.
¿Qué clase de fármaco lidera los ingresos del tratamiento del dolor no opioide?
Los AINEs lideran con una participación de ingresos del 45,2% en 2026, respaldados por la amplia disponibilidad de genéricos y el uso establecido.
¿Qué clase de fármaco se espera que crezca más rápido?
Se proyecta que los anestésicos locales crezcan a una CAGR del 9,31% hasta 2032. Estos incluyen anticonvulsivos de uso para el dolor, antidepresivos, relajantes musculares e inhibidores selectivos de NaV1.8.
¿Qué tipo de dolor se espera que crezca más rápido hasta 2032?
Se prevé que el dolor agudo crezca a una CAGR del 9,1%, respaldado por la atención posquirúrgica y los protocolos de tratamiento con ahorro de opioides.
¿Por qué son importantes los inhibidores de NaV1.8 para el tratamiento del dolor?
Actúan sobre la señalización periférica del dolor y proporcionan una nueva opción de prescripción para el dolor agudo sin un mecanismo opioide.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,5%, respaldado por el envejecimiento de la población, la innovación local y la expansión del acceso al consumidor.