
Taille et part du marché des traitements non opioïdes de la douleur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 51.72 Milliards de dollars |
| Taille du Marché (2032) | 78.20 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.62 % |
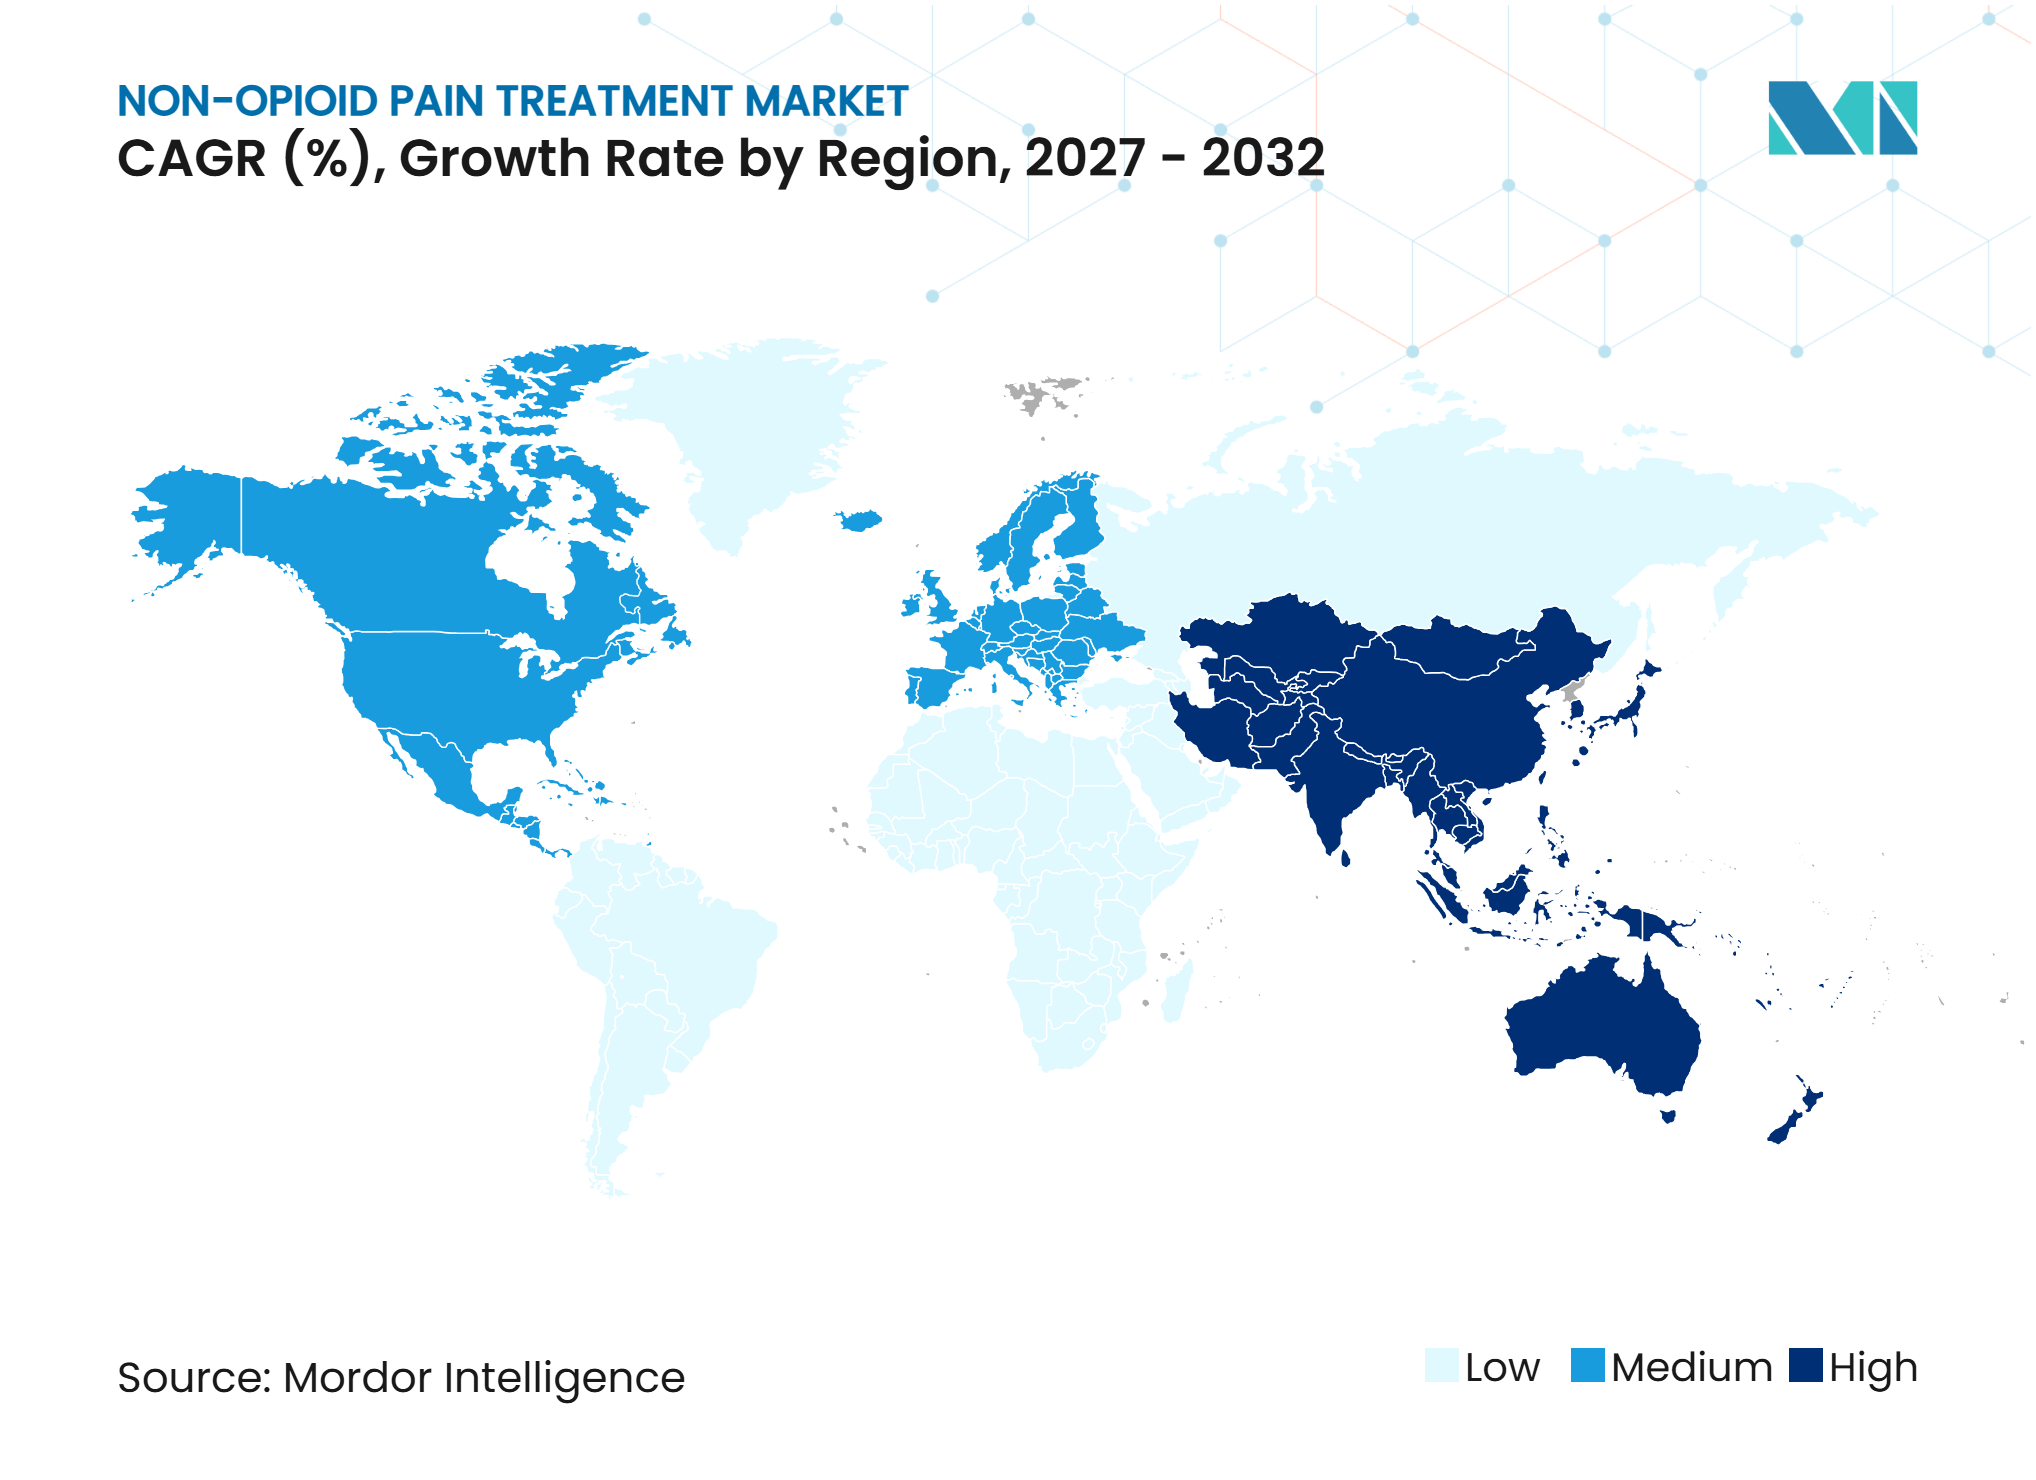
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des traitements non opioïdes de la douleur par Mordor Intelligence
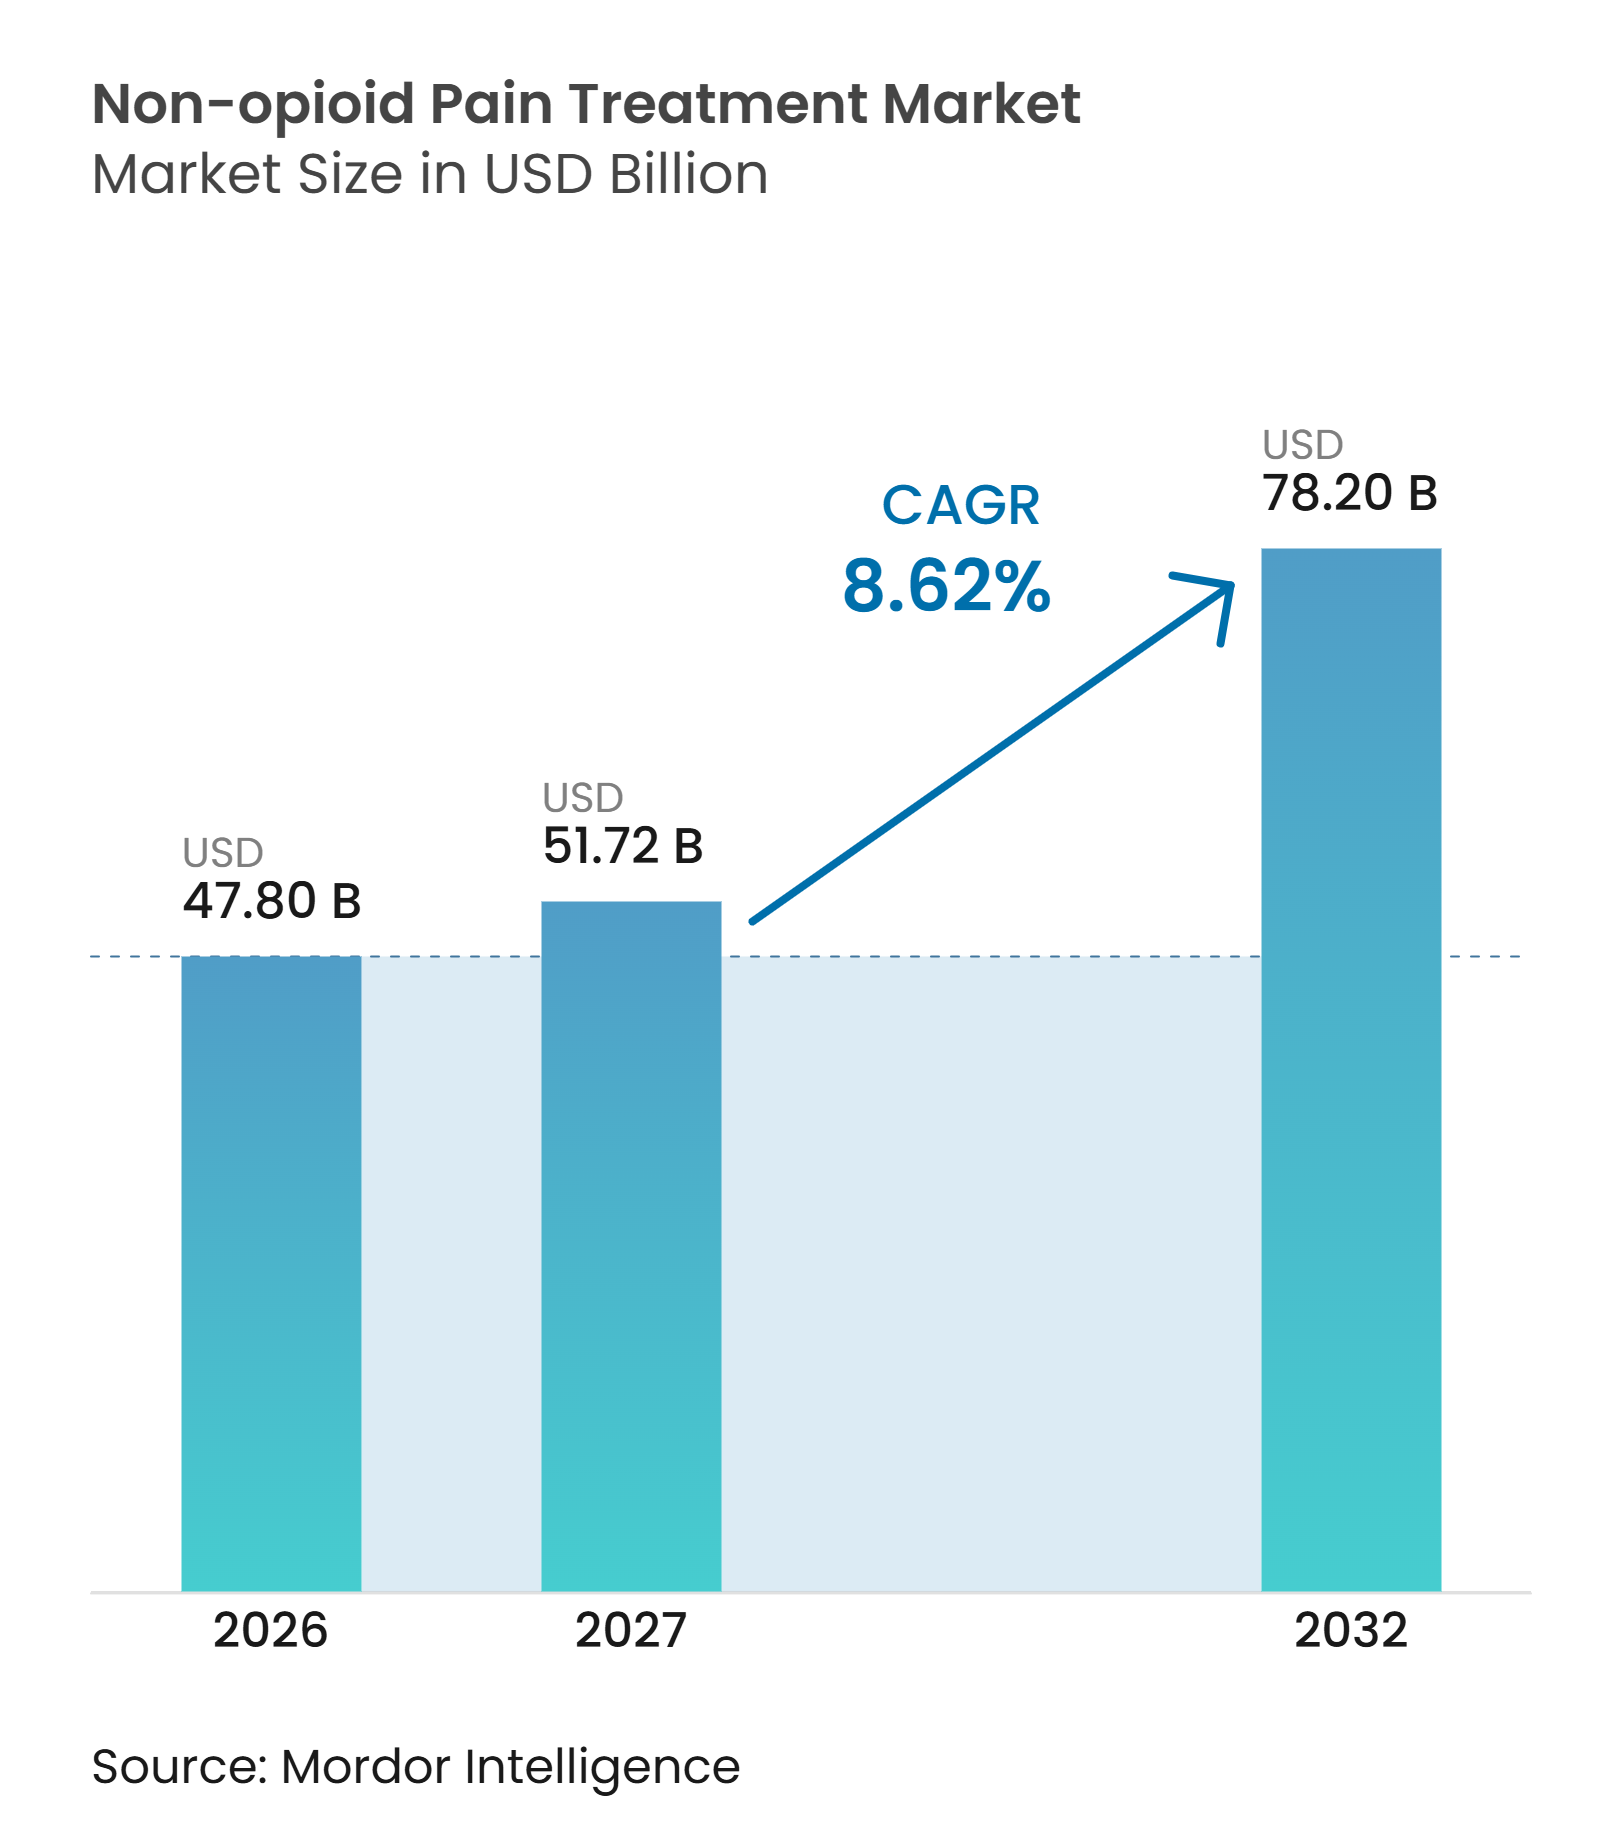
La taille du marché des traitements non opioïdes de la douleur devrait s'étendre de 47,80 milliards USD en 2026 et 51,72 milliards USD en 2027 à 78,20 milliards USD d'ici 2032, enregistrant un CAGR de 8,62 % entre 2027 et 2032.
La demande est soutenue par les maladies chroniques, les soins de la douleur postopératoire et les efforts cliniques visant à réduire l'exposition aux opioïdes. Le marché des traitements non opioïdes de la douleur évolue également à mesure que les payeurs et les prestataires accordent une plus grande importance aux parcours de traitement non opioïdes. Les nouveaux inhibiteurs des canaux sodiques et les anesthésiques locaux à action prolongée élargissent les options de prescription, tandis que les produits sans ordonnance établis continuent d'assurer l'essentiel de l'accès des consommateurs. L'opportunité de marché est façonnée par la nécessité d'équilibrer le soulagement de la douleur, la sécurité, le remboursement et l'accessibilité financière dans différents systèmes de santé.
Points clés du rapport
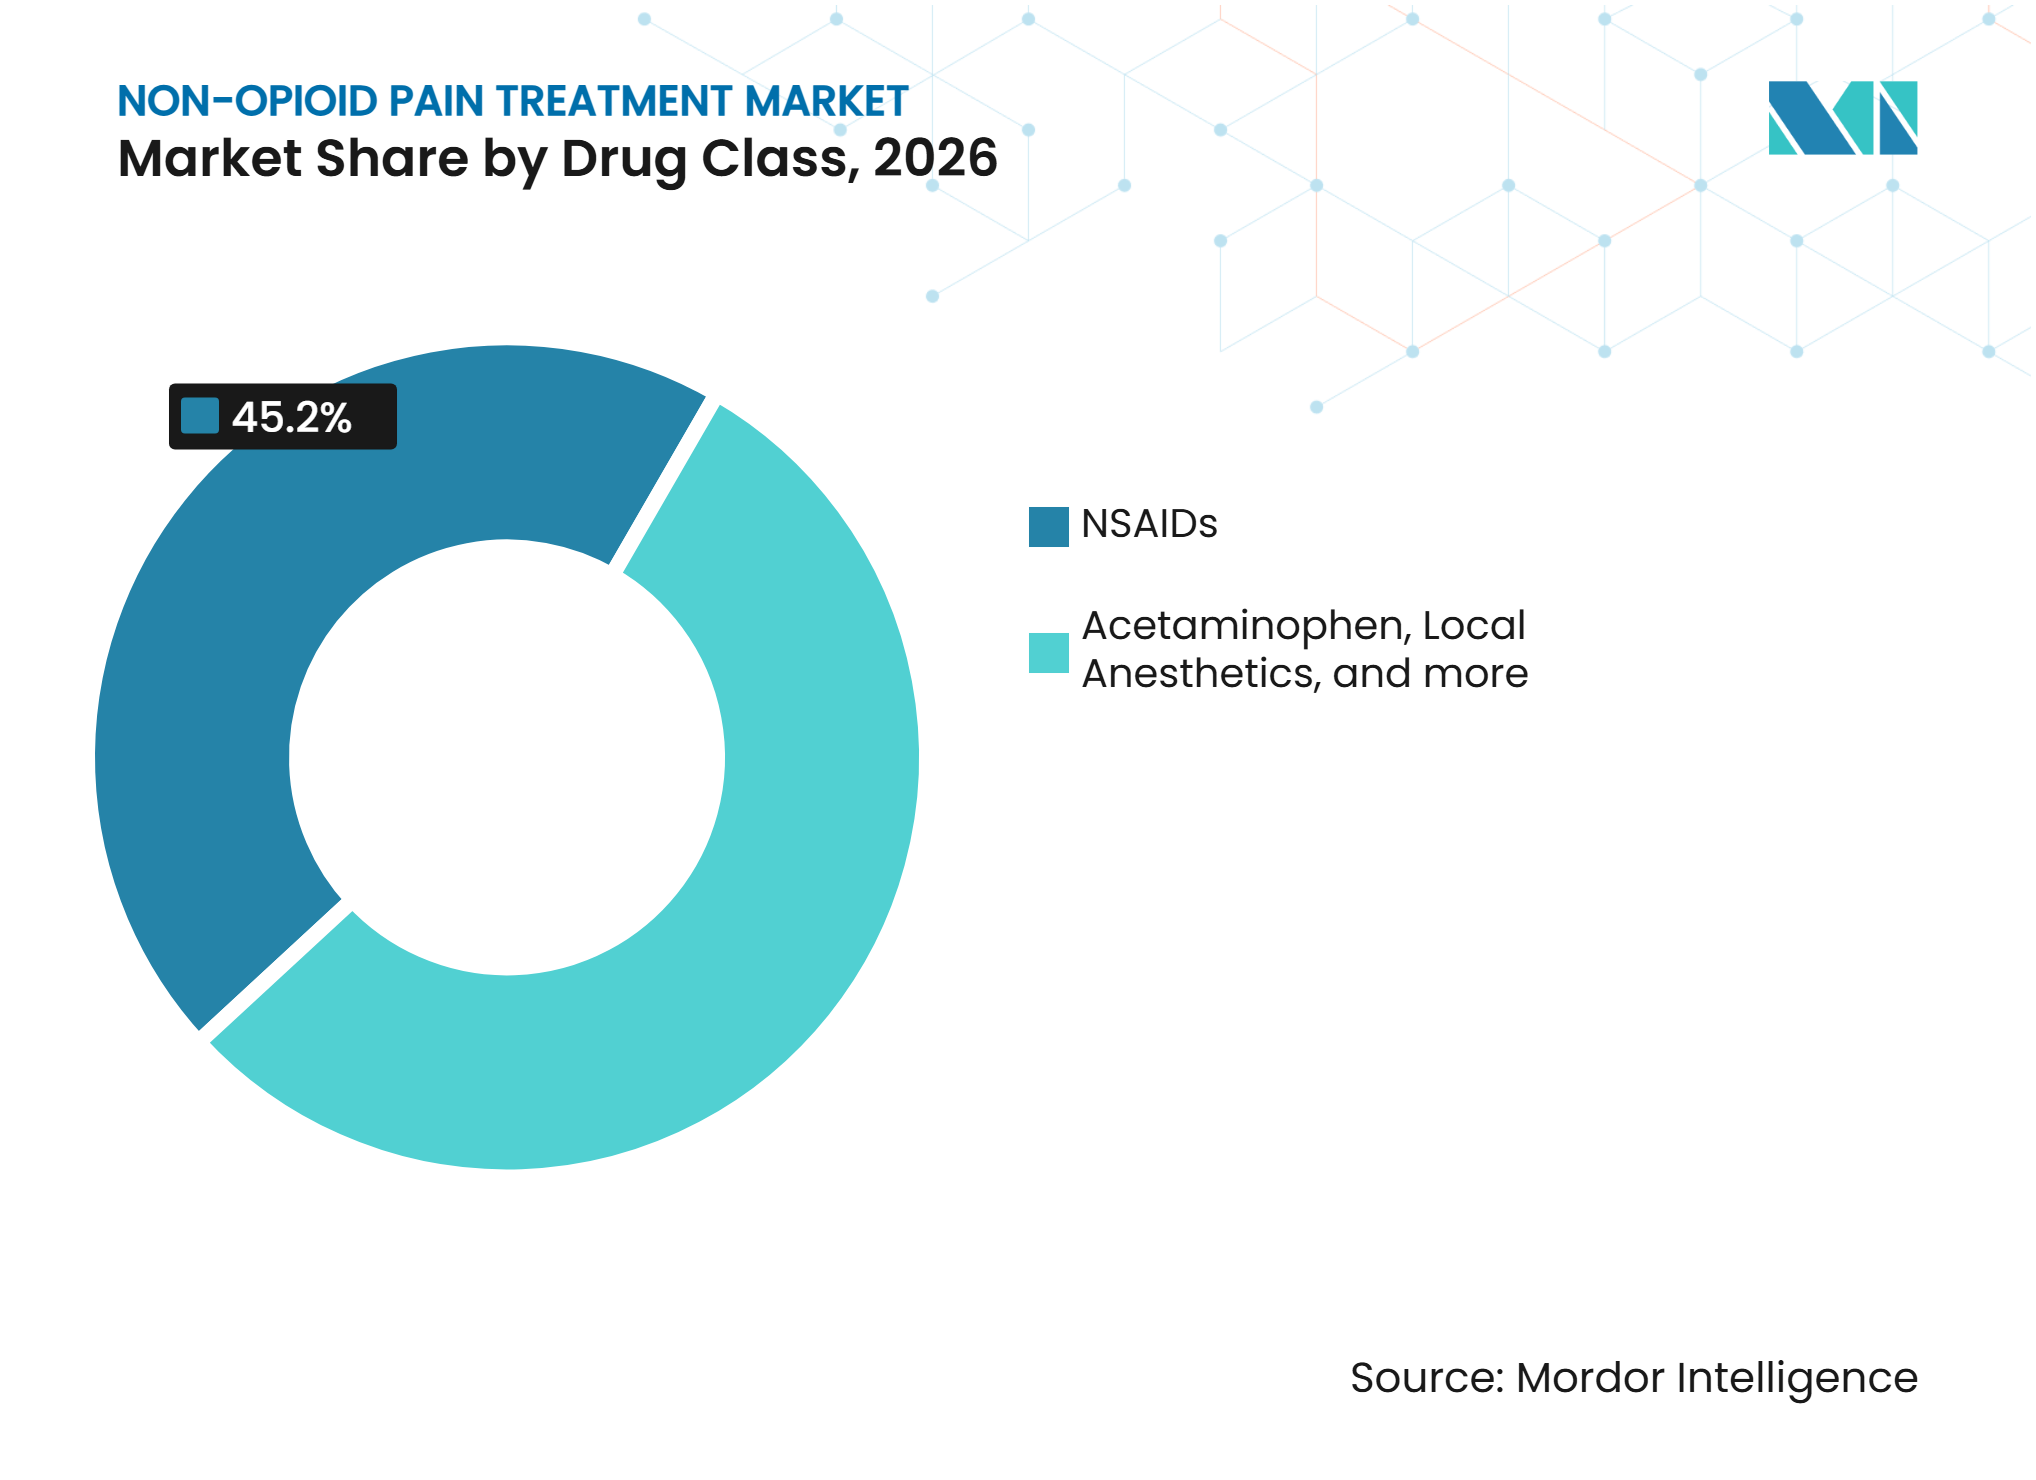
- Par classe thérapeutique, les AINS détenaient 45,20 % de la part du marché des traitements non opioïdes de la douleur en 2026, tandis que les anesthésiques locaux devraient croître à un CAGR de 9,31 % jusqu'en 2032.
- Par type de douleur, la douleur chronique représentait une part de 39,45 % en 2026, tandis que la douleur aiguë devrait croître à un CAGR de 9,10 % jusqu'en 2032.
- Par voie d'administration, les médicaments oraux détenaient une part de 46,78 % en 2026, tandis que les injectables devraient croître à un CAGR de 8,90 % jusqu'en 2032.
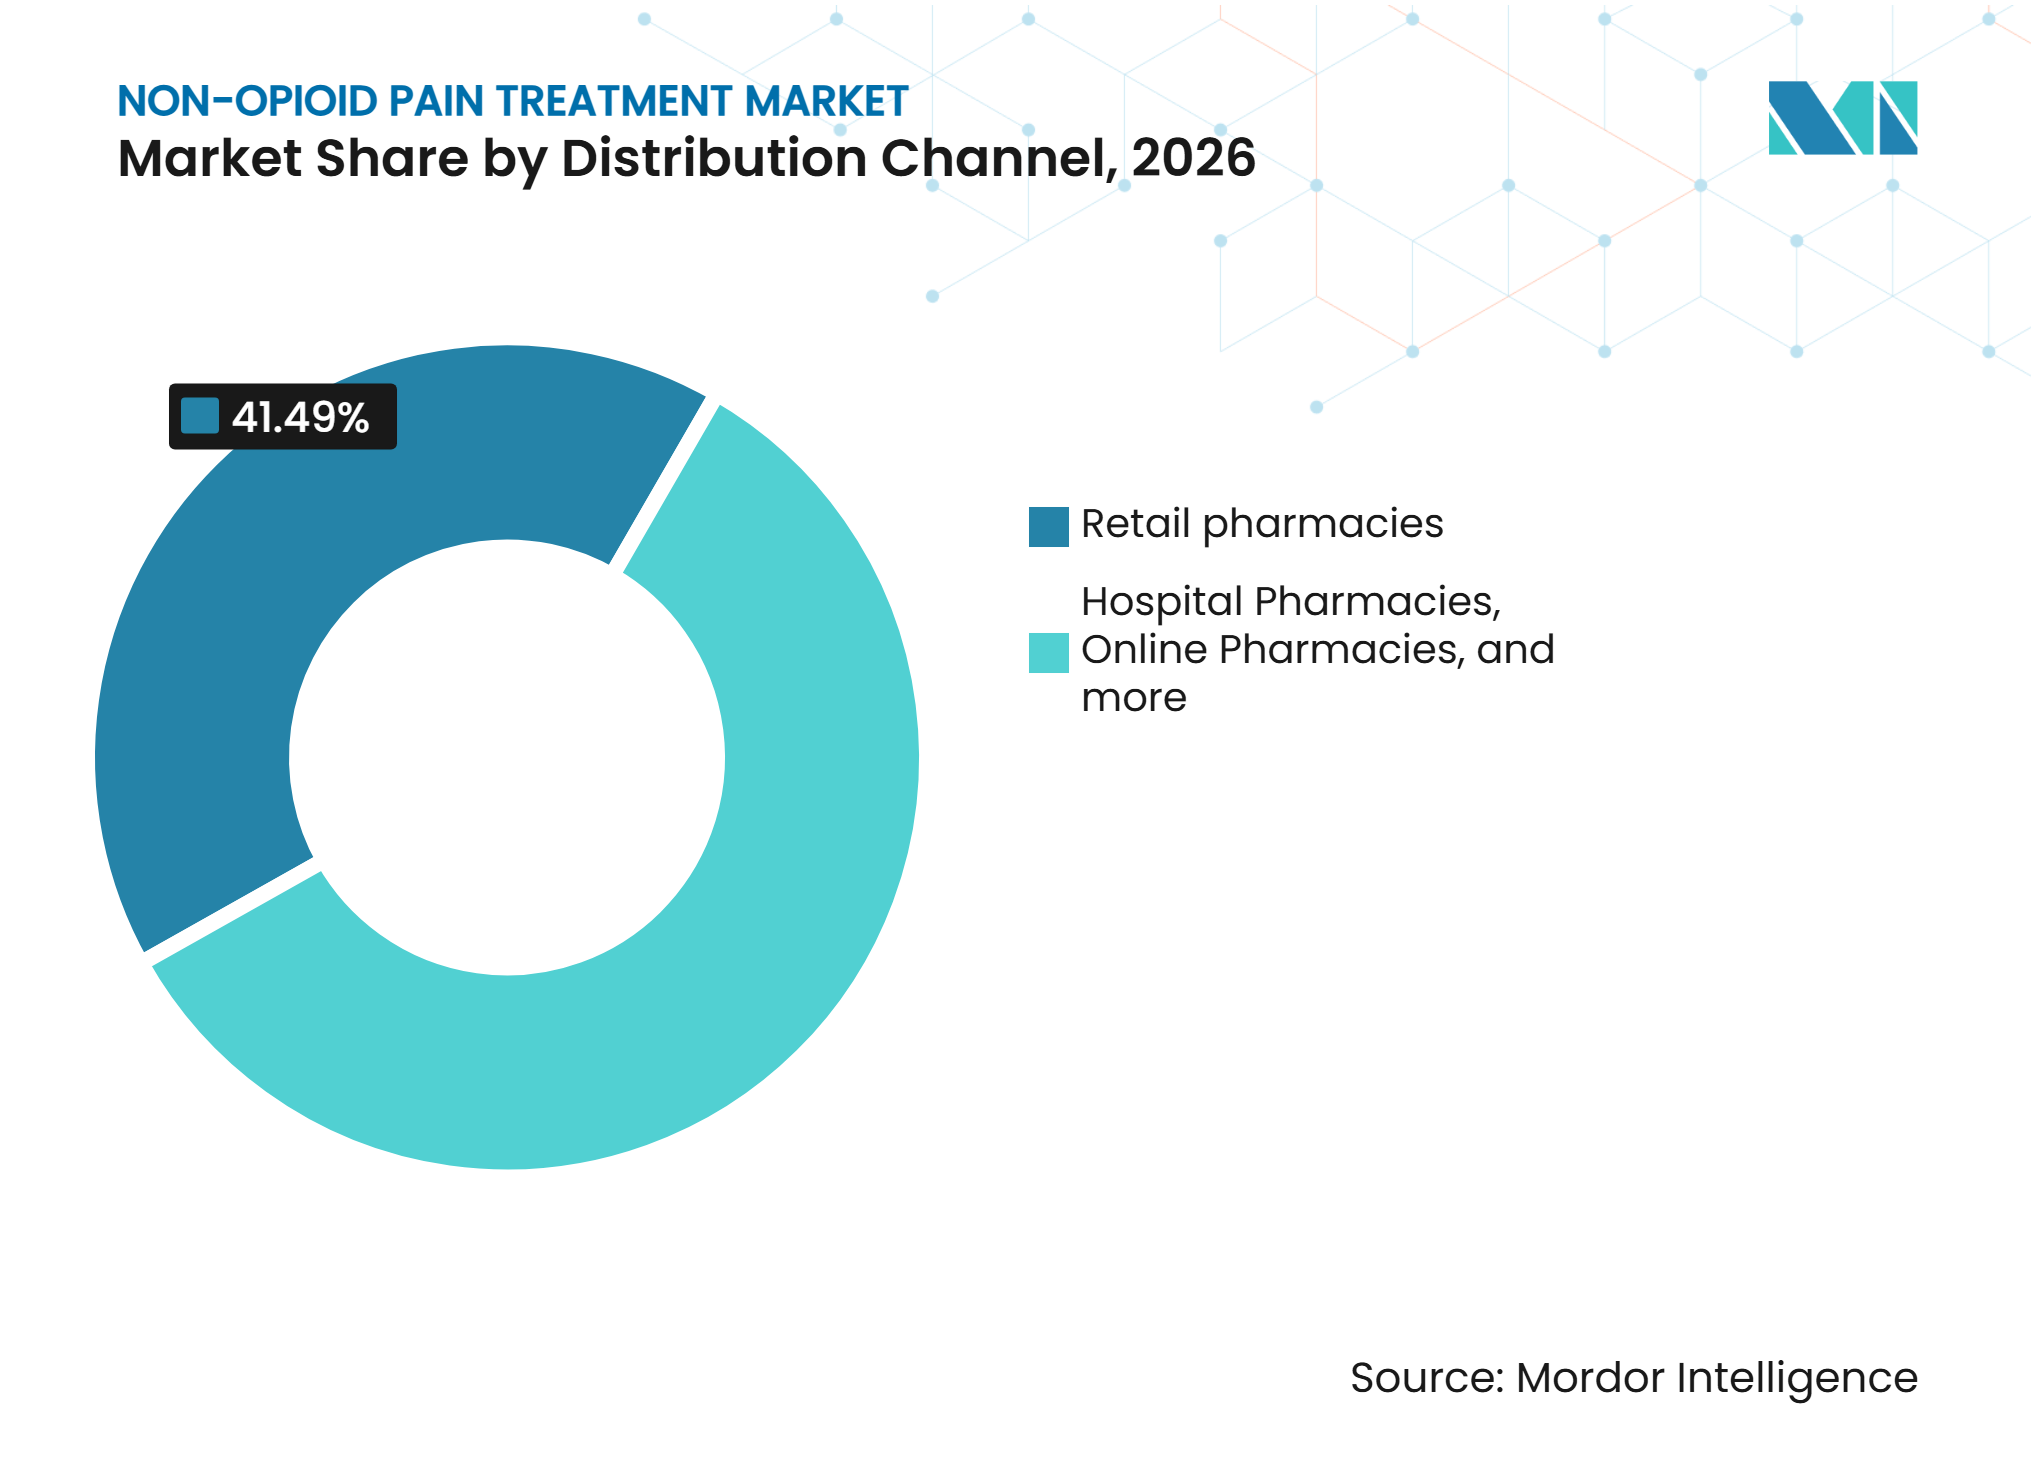
- Par canal de distribution, les pharmacies de détail détenaient une part de 41,49 % en 2026, tandis que les pharmacies en ligne devraient croître à un CAGR de 9,81 % jusqu'en 2032.
- Par type de prescription, les médicaments sans ordonnance détenaient une part de 57,45 % en 2026, tandis que les médicaments sur ordonnance devraient croître à un CAGR de 9,94 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 40,10 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,50 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des traitements non opioïdes de la douleur*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des volumes de douleur chronique et de procédures postopératoires | +2.1% | Mondial | Moyen terme (2 à 4 ans) |
| Préférence clinique et des payeurs pour la gestion de la douleur avec épargne des opioïdes | +1.6% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Commercialisation de nouveaux inhibiteurs périphériques des signaux de douleur | +1.4% | Amérique du Nord, avec des gains précoces au Japon et en Europe | Moyen terme (2 à 4 ans) |
| Paiements Medicare distincts pour les traitements non opioïdes éligibles | +0.9% | États-Unis | Court terme (≤ 2 ans) |
| Utilisation élargie des anesthésiques locaux à action prolongée dans l'analgésie multimodale | +0.7% | Amérique du Nord et Europe, avec des retombées sur les principaux marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Produits en association à dose fixe sans ordonnance améliorant la durée d'action et la commodité | +0.5% | Amérique du Nord, avec des gains précoces en Europe occidentale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des volumes de douleur chronique et de procédures postopératoires
Les maladies chroniques et la douleur liée à la chirurgie créent une demande soutenue pour les options de traitement non opioïdes. Les lombalgies, l'arthrose et les affections neuropathiques restent des sources de besoin importantes, tandis que les épisodes aigus postopératoires génèrent une demande récurrente. Une enquête de la U.S. Pain Foundation de mai 2025 a indiqué que près de 80 millions d'adultes américains reçoivent chaque année des médicaments pour la douleur aiguë. Le marché des traitements non opioïdes de la douleur bénéficie du déplacement des soins chirurgicaux vers les établissements ambulatoires, car les patients ont besoin d'un soulagement de la douleur après leur sortie. Les formulations à action prolongée peuvent traiter la douleur durant les premiers jours suivant une intervention chirurgicale, lorsque le suivi est limité. Ce contexte favorise une utilisation plus large des produits qui réduisent la dépendance au traitement opioïde continu.
La base de demande ne se limite pas à la chirurgie. L'arthrose, les lombalgies et la douleur cancéreuse nécessitent une prise en charge continue sur des périodes de traitement prolongées. Ces affections soutiennent l'utilisation régulière des AINS, du paracétamol, des antidépresseurs, des anticonvulsivants et des anesthésiques locaux selon les cas. Le marché des traitements non opioïdes de la douleur répond donc à la fois aux besoins de douleur épisodique et persistante. Les patients âgés peuvent nécessiter un traitement plus individualisé car la comorbidité et la polymédication compliquent le choix du produit. Les prestataires doivent tenir compte des facteurs cardiovasculaires, gastro-intestinaux, rénaux et hépatiques lors du choix de la thérapie. Cette contrainte clinique suscite de l'intérêt pour des options présentant des mécanismes d'action différents.
Préférence clinique et des payeurs pour la gestion de la douleur avec épargne des opioïdes
Les systèmes de santé formalisent des parcours de soins avec épargne des opioïdes pour de nombreux contextes de douleur aiguë. Une recommandation de la Société chinoise d'anesthésiologie de septembre 2025 a décrit le paracétamol et les AINS comme centraux dans la gestion de la douleur postopératoire, positionnant les opioïdes comme thérapie de secours en cas de besoin. Le marché des traitements non opioïdes de la douleur bénéficie des changements de protocoles car ils influencent la prescription de routine plutôt que les décisions cliniques isolées. Les hôpitaux peuvent intégrer des options non opioïdes dans les ordres périopératoires et la planification de la sortie. Cette approche s'aligne également sur les efforts visant à limiter la dépression respiratoire, la sédation et la dépendance associées aux opioïdes. L'adoption est la plus forte là où les prestataires peuvent associer des protocoles cliniques à un remboursement fiable.
Les données probantes sur les schémas thérapeutiques avec épargne des opioïdes renforcent l'argument en faveur des soins multimodaux. Une revue systématique et méta-analyse de juillet 2025 publiée dans Pain and Therapy, portant sur 58 essais randomisés et 5 614 patients, a constaté que ces schémas réduisaient l'utilisation postopératoire de morphine d'une moyenne de 9,47 mg au cours des premières 24 heures et réduisaient les nausées et vomissements postopératoires. Les payeurs peuvent prendre en compte ces effets cliniques en aval lors des décisions relatives aux formulaires. Les exigences de thérapie par étapes peuvent encourager les essais de thérapies non opioïdes avant certaines prescriptions d'opioïdes. Le marché des traitements non opioïdes de la douleur est soutenu lorsque cette approche est appliquée aux indications aiguës courantes. Les décisions de couverture dépendent toujours des données comparatives, du coût d'acquisition et du standard de traitement local.
Commercialisation de nouveaux inhibiteurs périphériques des signaux de douleur
Les nouveaux inhibiteurs périphériques des signaux de douleur transforment le versant prescription du marché des traitements non opioïdes de la douleur. La Food and Drug Administration américaine a approuvé JOURNAVX, ou suzetrigine, le 30 janvier 2025, comme traitement de la douleur aiguë modérée à sévère [1]. La suzetrigine cible sélectivement NaV1.8, un canal sodique impliqué dans la signalisation périphérique de la douleur. Son mécanisme vise à traiter la douleur aiguë sans agir directement sur le système nerveux central de la même manière que les opioïdes. Cela crée une option distincte pour les équipes périopératoires et les patients pour lesquels l'évitement des opioïdes est une priorité. Sa progression commerciale établit également un point de référence pour d'autres entreprises développant des thérapies sélectives ciblant les canaux sodiques.
L'activité de recherche s'étend désormais au-delà d'un seul produit ou d'une seule entreprise. Une revue publiée en octobre 2025 dans l'European Journal of Medicinal Chemistry a décrit les avancées continues dans la découverte d'inhibiteurs de NaV1.8, notamment des travaux sur de nouveaux squelettes moléculaires. Le marché des traitements non opioïdes de la douleur pourrait connaître une différenciation accrue si les futurs candidats démontrent un bénéfice durable dans les contextes de douleur aiguë, neuropathique ou chronique. Ces développements montrent que l'innovation englobe à la fois des approches orales et injectables. Le résultat commercial dépendra des données cliniques, de l'approbation réglementaire, du remboursement et de l'utilisation pratique dans les parcours de soins.
Paiements Medicare distincts pour les traitements non opioïdes éligibles
Le paiement Medicare distinct a amélioré l'économie des traitements non opioïdes éligibles dans les établissements chirurgicaux ambulatoires américains. La loi NOPAIN a créé un paiement distinct pour les traitements non opioïdes éligibles dans les services ambulatoires hospitaliers et les centres chirurgicaux ambulatoires jusqu'au 31 décembre 2027. Le marché des traitements non opioïdes de la douleur en bénéficie car les établissements n'ont pas à absorber la totalité de la différence de coût entre certains traitements plus récents et les alternatives génériques à faible coût. Cela peut rendre les anesthésiques locaux à action prolongée et d'autres produits éligibles plus pratiques pour une utilisation périopératoire. La politique s'applique à des contextes définis, plutôt qu'à tous les sites ambulatoires. Sa valeur est donc la plus forte pour les entreprises dont les produits correspondent aux procédures éligibles et aux règles de paiement.
La règle finale OPPS et ASC pour l'année civile 2026, publiée par le CMS en novembre 2025, a identifié les médicaments et dispositifs éligibles dans le cadre du paiement[2]. Cela donne aux prestataires une base plus claire pour évaluer les options non opioïdes dans un contexte spécifique à une procédure. Les produits qui obtiennent une adoption avant fin 2027 pourraient être mieux positionnés pour une utilisation continue après la fin de la période de paiement. La politique incite également les fabricants à démontrer la valeur opérationnelle aux centres chirurgicaux. Les comités de formulaire hospitalier évaluent toujours les données probantes, le flux de travail et l'impact budgétaire. Le marché des traitements non opioïdes de la douleur reste exposé aux changements de politique de paiement une fois la période de paiement distinct terminée.
Analyse de l'impact des freins du marché des traitements non opioïdes de la douleur*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques d'innocuité cardiovasculaires, gastro-intestinaux et hépatiques | -1.3% | Mondial | Long terme (≥ 4 ans) |
| Coût d'acquisition élevé des nouveaux produits non opioïdes | -0.9% | Mondial, plus aigu en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Données probantes limitées sur l'efficacité durable dans la douleur chronique complexe | -0.5% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Inertie des formulaires hospitaliers et substitution par des génériques à faible coût | -0.6% | Mondial, plus aigu en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Risques d'innocuité cardiovasculaires, gastro-intestinaux et hépatiques
Les risques d'innocuité limitent l'utilisation des produits établis dans certains groupes de patients. Les AINS peuvent présenter des risques cardiovasculaires et gastro-intestinaux, en particulier pour les patients âgés et ceux présentant des affections cardiovasculaires, rénales ou gastro-intestinales préexistantes. Une revue systématique et méta-analyse de septembre 2025 publiée dans Clinical Pharmacology & Therapeutics a constaté que le risque de saignement gastro-intestinal différait substantiellement selon les AINS individuels. La revue a rapporté un odds ratio de 20,67 pour le kétorolac et de 1,16 pour le célécoxib. Ces différences rendent le choix du produit important plutôt qu'interchangeable. Le marché des traitements non opioïdes de la douleur doit donc tenir compte des limites cliniques des thérapies larges et à faible coût.
Les mises en garde sur les produits AINS portent sur les événements thrombotiques cardiovasculaires et les saignements gastro-intestinaux graves. Ces mises en garde restreignent l'utilisation prolongée chez les patients présentant un risque clinique plus élevé. Le paracétamol à forte dose nécessite également une attention particulière à l'innocuité hépatique. Les nouveaux mécanismes peuvent remédier à certaines limitations, mais les données à long terme restent importantes pour la douleur chronique complexe. Le profil d'innocuité de chaque traitement affecte la couverture des payeurs, le positionnement dans les formulaires et la confiance des cliniciens. Le marché des traitements non opioïdes de la douleur devrait conserver des classes thérapeutiques diversifiées car aucune thérapie unique ne convient à toutes les populations de patients.
Coût d'acquisition élevé des nouveaux produits non opioïdes
Les nouvelles thérapies font face à un défi d'accessibilité financière évident face aux AINS génériques et au paracétamol. En janvier 2025, Vertex a indiqué que JOURNAVX avait un coût d'acquisition en gros de 15,50 USD par comprimé de 50 mg lors de son introduction. À la dose d'entretien de deux fois par jour, cela équivaut à environ 31 USD par jour de traitement. Une telle tarification peut être difficile à justifier là où les produits génériques restent l'option remboursée par défaut. Le marché des traitements non opioïdes de la douleur pourrait donc se diviser entre les thérapies premium dans les systèmes bien financés et l'utilisation à volume élevé de génériques dans les systèmes sensibles aux coûts. Les données sur la réduction des complications ou une meilleure récupération peuvent améliorer l'argument de valeur, mais les données probantes doivent être pertinentes pour les soins courants.
Les organismes d'évaluation des technologies de santé et les comités de formulaire exigent des données comparatives significatives. L'American Society of Regional Anesthesia and Pain Medicine a noté en 2025 que les données d'efficacité comparative de la suzetrigine par rapport aux schémas multimodaux modernes étaient limitées en dehors des essais pivots. Cela peut ralentir le remboursement des thérapies à coût plus élevé. Les modèles de paiement direct dans certaines parties de l'Asie-Pacifique, de l'Amérique latine et de l'Afrique subsaharienne limitent davantage l'accès aux produits premium. Les fabricants doivent démontrer la valeur clinique tout en développant des stratégies de tarification et d'accès adaptées aux systèmes locaux. Le marché des traitements non opioïdes de la douleur continuera de dépendre des génériques à faible coût même à mesure que les produits avancés se développent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe thérapeutique :
le leadership des AINS coexiste avec de nouvelles options de prescriptionLes AINS détenaient 45,20 % de la part du marché des traitements non opioïdes de la douleur en 2026. Leur position reflète la large disponibilité, la familiarité établie des cliniciens et le faible coût de l'ibuprofène générique, du naproxène, du diclofénac et des produits apparentés. Les AINS non sélectifs restent importants pour le traitement courant de la douleur, tandis que les inhibiteurs sélectifs de la COX-2 sont utilisés lorsque des considérations gastro-intestinales influencent la prescription. La classe est profondément établie dans les contextes de vente sans ordonnance et sur ordonnance. Les risques d'innocuité, cependant, restreignent l'utilisation chez les patients présentant des comorbidités cardiovasculaires, gastro-intestinales, rénales ou autres. Cette limitation laisse de la place aux alternatives pouvant fournir un soulagement de la douleur cliniquement significatif avec un profil de risque différent.
Les anesthésiques locaux devraient croître à un CAGR de 9,31 % jusqu'en 2032. Les produits à action prolongée attirent l'attention en chirurgie ambulatoire car une seule injection peut soutenir le contrôle de la douleur durant les 24 à 72 premières heures suivant une procédure. Dans le cadre de la règle finale OPPS et ASC pour l'année civile 2026 publiée par le CMS en novembre 2025, le cadre de paiement de la loi NOPAIN soutient l'utilisation de certains produits non opioïdes éligibles dans les établissements ambulatoires américains éligibles. Les inhibiteurs de NaV1.8 introduisent une autre option de prescription avec un mécanisme périphérique. Le paracétamol conserve un large rôle sans ordonnance, tandis que les antidépresseurs et les anticonvulsivants restent importants pour la gestion de la douleur neuropathique et chronique. Le secteur des traitements non opioïdes de la douleur se développe donc à travers des améliorations de formulation et de nouveaux mécanismes.



Par type de douleur :
la douleur aiguë progresse tandis que la douleur chronique soutient la demandeLa douleur chronique représentait 39,45 % du chiffre d'affaires en 2026. L'arthrose, les lombalgies et la douleur cancéreuse nécessitent une prise en charge continue et créent une base stable de demande de traitement. Ces affections nécessitent souvent des soins individualisés car la sévérité de la douleur, la comorbidité, la tolérance aux médicaments et les objectifs fonctionnels diffèrent selon les patients. Les AINS, les antidépresseurs, les anticonvulsivants, le paracétamol et les traitements locaux peuvent chacun jouer un rôle. Le segment comprend également des patients dont la longue durée de traitement accroît la pertinence de l'innocuité et de l'observance. La douleur chronique reste une large base de demande même là où les nouveaux traitements sont initialement approuvés pour des indications aiguës.
La douleur aiguë devrait croître à un CAGR de 9,10 % jusqu'en 2032. Les épisodes postopératoires et traumatiques sont de plus en plus pris en charge par des protocoles privilégiant les non-opioïdes en première intention, en particulier lorsque les prestataires cherchent à réduire l'exposition aux opioïdes après la sortie. Deux essais randomisés de phase 3 publiés dans Anesthesiology en juin 2025 ont évalué la suzetrigine dans des modèles de douleur postopératoire après abdominoplastie et ostéotomie du premier métatarse. Les études soutiennent le rôle des nouvelles options orales dans des contextes de douleur aiguë définis. La douleur neuropathique reste un domaine de besoin non satisfait car les traitements standard peuvent apporter un soulagement incomplet ou créer des problèmes de tolérance. Le marché des traitements non opioïdes de la douleur pourrait bénéficier de traitements démontrant un bénéfice soutenu dans cette population plus difficile à traiter.
Par voie d'administration :
l'accès oral reste large tandis que l'utilisation des injectables s'étendLes produits oraux représentaient 46,78 % de la taille du marché des traitements non opioïdes de la douleur en 2026. Les AINS oraux, le paracétamol, les anticonvulsivants et les antidépresseurs sont largement utilisés car ils sont familiers, peu coûteux et pratiques pour l'administration à domicile. La plupart des analgésiques sans ordonnance sont vendus sous forme de comprimés et de gélules oraux, de sorte que la demande sans ordonnance est concentrée dans cette voie. Kenvue a annoncé l'approbation par la FDA de TYLENOL with Naproxen en juillet 2026 en tant qu'association à dose fixe sans ordonnance contenant 650 mg de paracétamol et 220 mg de naproxène sodique [3]. L'entreprise a indiqué que le produit bénéficiait d'une exclusivité commerciale de 3 ans. Le développement de produits en formats oraux montre que les voies établies peuvent encore soutenir l'innovation.
Les injectables devraient croître à un CAGR de 8,90 % jusqu'en 2032. Les anesthésiques locaux à action prolongée peuvent fournir un soulagement localisé sans nécessiter une observance quotidienne du patient durant la période postopératoire immédiate. Leur utilisation est particulièrement pertinente dans les centres chirurgicaux ambulatoires et les services ambulatoires hospitaliers. Pacira a conclu un accord de licence mondial exclusif pour AMT-143, un hydrogel de ropivacaïne à libération prolongée sur 14 jours, en novembre 2025. Les produits topiques tels que les patchs de lidocaïne et les gels de diclofénac offrent une autre voie pour les patients recherchant un traitement localisé. Les produits rectaux et intranasaux restent des options plus limitées pour les situations de soins aigus lorsque l'administration orale n'est pas appropriée.
Par canal de distribution :
l'accès numérique modifie les comportements d'achat des consommateursLes pharmacies de détail détenaient 41,49 % du chiffre d'affaires de distribution en 2026. Leur rôle reflète le volume élevé d'achats d'analgésiques sans ordonnance et la valeur de l'accès au pharmacien pour la sélection des produits. Les points de vente au détail restent également importants pour les consommateurs gérant une douleur musculo-squelettique récurrente. Les pharmacies hospitalières jouent un rôle différent car elles contrôlent l'accès aux produits utilisés dans les contextes procéduraux. Les supermarchés et hypermarchés sont en concurrence dans les catégories sans ordonnance à prix plus bas où l'ibuprofène et le paracétamol sont des achats courants pour les consommateurs. Le marché des traitements non opioïdes de la douleur continue de s'appuyer sur la vente au détail physique même si le comportement des canaux évolue.
Les pharmacies en ligne devraient croître à un CAGR de 9,81 % jusqu'en 2032. Les plateformes numériques peuvent améliorer la commodité et l'accès, en particulier dans les zones où les services de livraison rapide se développent. Les achats en ligne d'analgésiques gagnent du terrain sur des marchés tels que l'Inde, l'Asie du Sud-Est et l'Europe de l'Est. Les canaux en ligne peuvent également faciliter les achats répétés pour les utilisateurs établis de produits sans ordonnance. Leur expansion nécessite le respect des règles nationales en matière de pharmacie et des contrôles sur l'exécution des ordonnances. Le déplacement des canaux pourrait exercer une pression sur les détaillants traditionnels pour améliorer leurs capacités de commande et de livraison numériques.

Par statut de prescription :
le volume sans ordonnance soutient la base, tandis que les produits sur ordonnance croissent plus viteLes produits sans ordonnance détenaient 57,54 % du chiffre d'affaires en 2026. L'ibuprofène, le paracétamol, le naproxène et leurs associations sont au cœur de cette position car les consommateurs peuvent les utiliser pour les douleurs aiguës et musculo-squelettiques courantes sans ordonnance. Les grandes entreprises de santé grand public soutiennent le segment par l'investissement dans les marques, le développement de formulations et la distribution au détail. La disponibilité sans ordonnance place également le traitement à proximité du point de besoin pour de nombreux patients. L'étiquetage de sécurité et la communication sur l'utilisation responsable restent importants car la facilité d'accès ne supprime pas le risque médical. Le marché des traitements non opioïdes de la douleur conserve une large base de consommateurs grâce à ce segment à volume élevé.
Les produits sur ordonnance devraient croître à un CAGR de 9,94 % jusqu'en 2032. Les perspectives de croissance reflètent les nouveaux inhibiteurs de NaV1.8, le soutien au remboursement de certains traitements non opioïdes et l'utilisation établie des antidépresseurs et des anticonvulsivants pour certaines affections douloureuses. Les formulaires sont particulièrement importants car la couverture peut influencer l'adoption plus directement que la seule sensibilisation des médecins. Les produits sur ordonnance peuvent offrir des soins différenciés pour la douleur aiguë postopératoire ou pour les patients qui ne peuvent pas utiliser les thérapies sans ordonnance courantes. La frontière entre les produits sans ordonnance et sur ordonnance peut également évoluer à mesure que les associations à dose fixe offrent une durée d'action plus longue ou un nouveau positionnement clinique. Le secteur des traitements non opioïdes de la douleur a de la place pour des parcours de produits à la fois portés par les consommateurs et par les prestataires.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 40,10 % de la part du marché des traitements non opioïdes de la douleur en 2026. La région combine l'utilisation établie de marques sans ordonnance avec un environnement de prescription et de remboursement développé. Aux États-Unis, la loi NOPAIN soutient le paiement Medicare distinct pour les traitements éligibles dans les services ambulatoires hospitaliers et les centres chirurgicaux ambulatoires jusqu'à fin 2027. Cette politique améliore l'économie des établissements pour certaines options non opioïdes utilisées dans les procédures chirurgicales éligibles. Le Canada dispose d'un large accès sans ordonnance mais suit son propre processus d'examen de Santé Canada, tandis que le Mexique reste plus sensible aux décisions de formulaire des payeurs publics et au coût des produits.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,50 % jusqu'en 2032. Le vieillissement de la population japonaise soutient la demande de gestion de la douleur, tandis que le développement continu de produits élargit l'intérêt pour les nouveaux mécanismes non opioïdes. La croissance de l'Inde est soutenue par l'élargissement de l'accès des consommateurs et les plateformes de livraison rapide pour les produits sans ordonnance. La taille du marché des traitements non opioïdes de la douleur en Asie-Pacifique dépendra de la capacité des produits innovants à atteindre les patients à des prix compatibles avec les systèmes de paiement locaux.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe dispose d'une base mature pour les analgésiques génériques et sans ordonnance, soutenue par des canaux de pharmacie établis et une surveillance réglementaire par les autorités nationales et l'Agence européenne des médicaments. Le Moyen-Orient et l'Afrique comprennent les marchés du CCG où la croissance des hôpitaux privés et la couverture d'assurance peuvent soutenir la demande de prescriptions premium. D'autres marchés de la région s'appuient davantage sur des traitements génériques sans ordonnance accessibles. En Amérique du Sud, le Brésil et l'Argentine offrent un large accès des consommateurs aux analgésiques mais peuvent limiter l'adoption rapide de produits sur ordonnance coûteux par le biais des formulaires des payeurs publics. L'expansion des pharmacies numériques est une opportunité pertinente dans ces régions mixtes, en particulier pour les achats répétés de produits sans ordonnance.
Paysage concurrentiel
Concentration du Marché
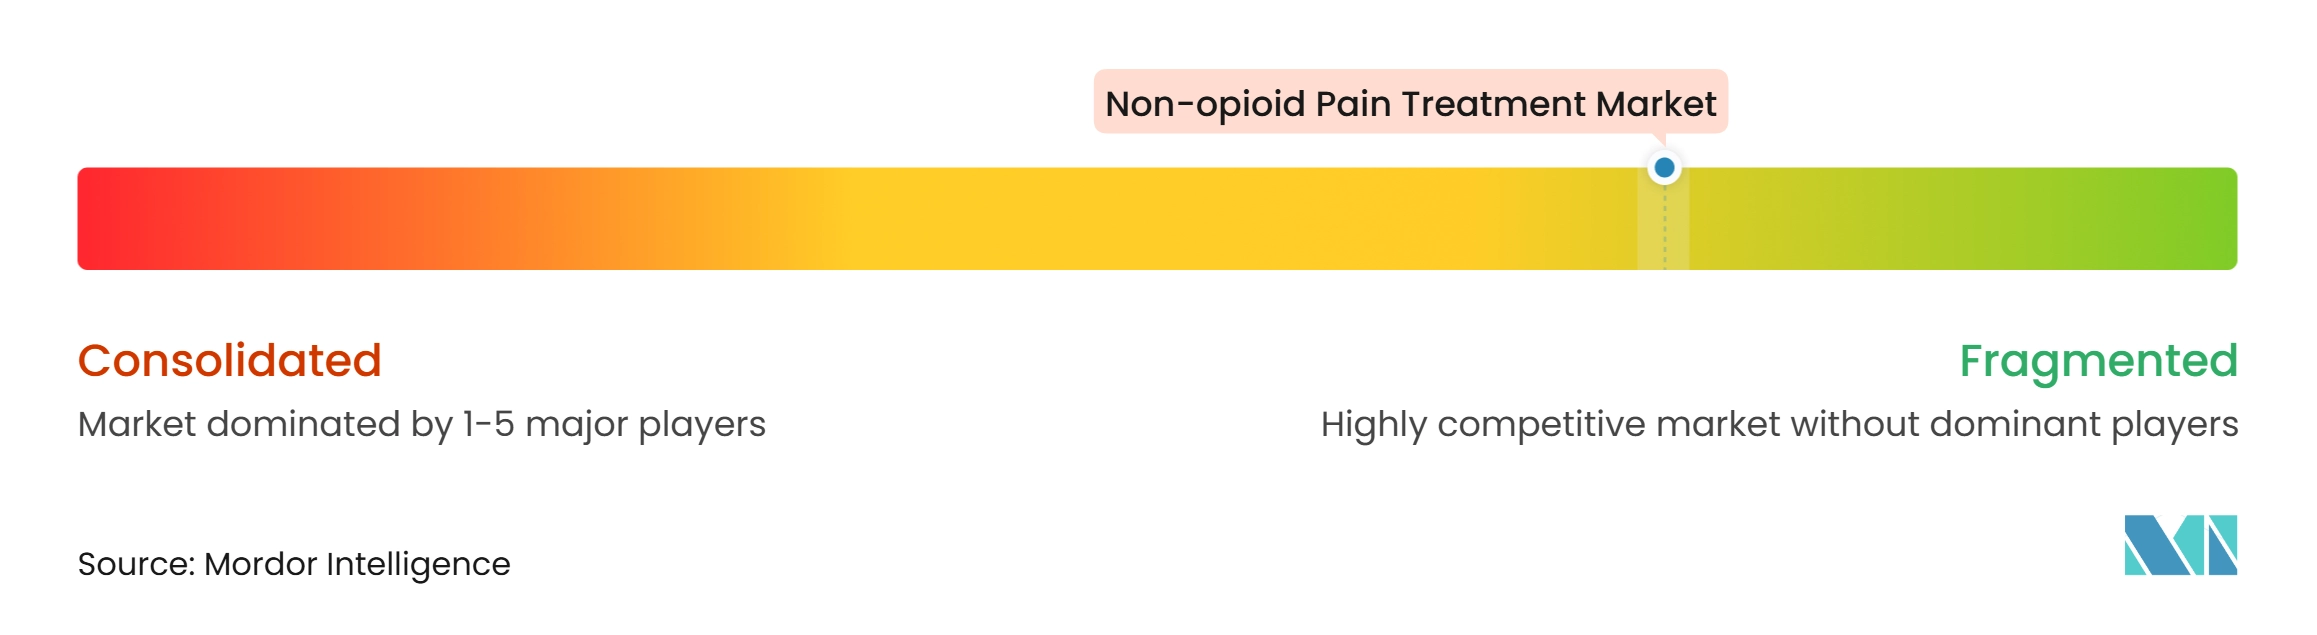
Le marché des traitements non opioïdes de la douleur est très fragmenté et aucune entreprise ne détient une position dominante. Les grands propriétaires de marques sans ordonnance dominent les catégories grand public, tandis que les fabricants de génériques, les entreprises pharmaceutiques spécialisées et les fournisseurs de produits hospitaliers se font concurrence dans les canaux de prescription et institutionnels. Cette fragmentation reflète la large disponibilité de l'ibuprofène générique, du naproxène et du paracétamol, qui maintient les barrières à l'entrée faibles, et la répartition de la demande entre de nombreux types de douleur, contextes de soins et formats de produits.
Le marché des traitements non opioïdes de la douleur associe des entreprises de santé grand public établies à des innovateurs axés sur la prescription. Kenvue, Haleon, Reckitt et Opella se font concurrence dans les catégories sans ordonnance grâce à la force des marques, aux changements de formulation et à la large distribution au détail. Vertex a créé un nouveau point de référence dans la douleur aiguë sur ordonnance avec JOURNAVX, qui a reçu l'approbation de la FDA américaine en janvier 2025. La concurrence diffère selon les catégories car les produits AINS et paracétamol matures se font concurrence sur l'accès et la notoriété de la marque, tandis que les produits plus récents se font concurrence sur la différenciation clinique et le soutien des payeurs. Les entreprises doivent aligner le développement de produits avec la génération de données probantes, les exigences réglementaires et la stratégie de formulaire.
Viatris a finalisé son acquisition de Pacira BioSciences le 17 novembre 2026, faisant de Pacira une filiale à part entière. La transaction intègre le portefeuille de produits non opioïdes de Pacira, notamment EXPAREL et ZILRETTA, dans la plateforme plus large de Viatris. Pacira a également fait progresser son programme de développement PCRX-201 pour l'arthrose du genou en juillet 2026. Ces mouvements montrent comment les entreprises utilisent les acquisitions, les licences et le développement de pipeline pour construire des positions au-delà des analgésiques oraux conventionnels. L'environnement concurrentiel favorise les acteurs capables de soutenir les formulations à longue durée d'action, les études cliniques et les discussions sur le remboursement.
Reckitt a élargi l'offre au détail de sa marque Biofreeze aux États-Unis en juillet 2025 avec le patch Ultraflex et le bâton sec. L'approbation de TYLENOL with Naproxen de Kenvue montre également un investissement continu dans des associations sans ordonnance différenciées. Les anesthésiques locaux à action prolongée, les produits topiques et les nouveaux mécanismes oraux restent des domaines de concurrence active. Le marché des traitements non opioïdes de la douleur devrait rester diversifié car les besoins des patients diffèrent selon le type de douleur, le contexte, le profil d'innocuité et la capacité de paiement.
Leaders du secteur des traitements non opioïdes de la douleur
-
Bayer AG
-
Haleon plc
-
Kenvue Brands LLC
-
Opella Healthcare Group SAS
-
Reckitt Benckiser Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement non opioïde de la douleur Entreprises couvertes dans ce rapport
- AFT Pharmaceuticals Limited
- B. Braun
- Baxter
- Bayer
- Daiichi Sankyo
- Fresenius
- Grünenthal GmbH
- Haleon plc
- Heron Therapeutics
- Hikma Pharmaceuticals
- Hisamitsu Pharmaceutical
- Hyloris Pharmaceuticals SA
- Kenvue Brands LLC
- Opella Healthcare Group SAS
- Pfizer
- Reckitt Benckiser Group
- Scilex Holding
- Vertex Pharmaceuticals
- Viatris
Développements industriels récents dans Marché du traitement non opioïde de la douleur
- Novembre 2026 : Viatris Inc. a finalisé son acquisition de Pacira BioSciences à 36,50 USD par action, faisant de Pacira une filiale à part entière et ajoutant les produits non opioïdes de Pacira, notamment EXPAREL et ZILRETTA, au portefeuille de Viatris.
- Juillet 2026 : La FDA a approuvé TYLENOL with Naproxen de Kenvue, la première association à dose fixe sans ordonnance de 650 mg de paracétamol et 220 mg de naproxène sodique, avec une action en moins de 30 minutes et une durée de 12 heures soutenue par 8 études cliniques. La FDA a accordé une exclusivité commerciale de 3 ans, et le produit est entré dans la grande distribution américaine dès son approbation.
- Janvier 2025 : La FDA a approuvé JOURNAVX de Vertex Pharmaceuticals, ou suzetrigine, en tant que premier inhibiteur sélectif de NaV1.8 et première nouvelle classe de médicaments contre la douleur en plus de 20 ans.
Périmètre du rapport mondial sur le marché des traitements non opioïdes de la douleur
Selon le périmètre du rapport, les traitements non opioïdes de la douleur désignent les produits pharmaceutiques qui préviennent ou soulagent la douleur aiguë, chronique et neuropathique sans agir sur les récepteurs opioïdes.
Le rapport sur le marché des traitements non opioïdes de la douleur segmente le marché par classe thérapeutique, notamment les AINS, le paracétamol, les anesthésiques locaux, les médicaments en association et d'autres classes thérapeutiques. Les AINS sont en outre catégorisés en AINS non sélectifs et inhibiteurs sélectifs de la COX-2. Par type de douleur, le marché est catégorisé en douleur aiguë, douleur chronique, douleur neuropathique, douleur musculo-squelettique, migraine et céphalée, et autres types de douleur. La douleur aiguë est en outre divisée en douleur postopératoire, douleur traumatique et douleur dentaire. La douleur chronique comprend la douleur liée à l'arthrose, les lombalgies et la douleur cancéreuse, tandis que la douleur neuropathique comprend la neuropathie périphérique diabétique, la névralgie post-zostérienne et la radiculopathie. En fonction de la voie d'administration, le marché est segmenté en voies orale, injectable, topique et autres voies d'administration. En fonction du canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail, pharmacies en ligne et autres canaux de distribution. Par statut de prescription, le marché est catégorisé en produits sur ordonnance et sans ordonnance.
Sur le plan géographique, le marché des traitements non opioïdes de la douleur est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport fournit en outre des estimations de taille de marché et des prévisions pour les principaux pays de ces régions. Pour chaque segment, les estimations et prévisions de marché sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| AINS | AINS non sélectifs |
| Inhibiteurs sélectifs de la COX-2 | |
| Paracétamol | |
| Anesthésiques locaux | |
| Médicaments en association | |
| Autres classes thérapeutiques (antidépresseurs, anticonvulsivants, inhibiteurs de NaV1.8, etc.) |
| Douleur aiguë | Douleur postopératoire |
| Douleur traumatique | |
| Douleur dentaire | |
| Douleur chronique | Douleur liée à l'arthrose |
| Lombalgie | |
| Douleur cancéreuse | |
| Douleur neuropathique | Neuropathie périphérique diabétique |
| Névralgie post-zostérienne | |
| Radiculopathie | |
| Douleur musculo-squelettique | |
| Migraine et céphalée | |
| Autres types de douleur |
| Orale |
| Injectable |
| Topique |
| Autres voies d'administration (rectale, intranasale, etc.) |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Autres canaux de distribution (supermarchés, hypermarchés, commerces de proximité, etc.) |
| Sur ordonnance |
| Sans ordonnance |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par classe thérapeutique | AINS | AINS non sélectifs |
| Inhibiteurs sélectifs de la COX-2 | ||
| Paracétamol | ||
| Anesthésiques locaux | ||
| Médicaments en association | ||
| Autres classes thérapeutiques (antidépresseurs, anticonvulsivants, inhibiteurs de NaV1.8, etc.) | ||
| Par type de douleur | Douleur aiguë | Douleur postopératoire |
| Douleur traumatique | ||
| Douleur dentaire | ||
| Douleur chronique | Douleur liée à l'arthrose | |
| Lombalgie | ||
| Douleur cancéreuse | ||
| Douleur neuropathique | Neuropathie périphérique diabétique | |
| Névralgie post-zostérienne | ||
| Radiculopathie | ||
| Douleur musculo-squelettique | ||
| Migraine et céphalée | ||
| Autres types de douleur | ||
| Par voie d'administration | Orale | |
| Injectable | ||
| Topique | ||
| Autres voies d'administration (rectale, intranasale, etc.) | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Autres canaux de distribution (supermarchés, hypermarchés, commerces de proximité, etc.) | ||
| Par statut de prescription | Sur ordonnance | |
| Sans ordonnance | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des traitements non opioïdes de la douleur d'ici 2032 ?
Le marché devrait atteindre 78,2 milliards USD d'ici 2032, avec un CAGR de 8,62 % de 2027 à 2032.
Quelle classe thérapeutique domine le chiffre d'affaires des traitements non opioïdes de la douleur ?
Les AINS sont en tête avec une part de chiffre d'affaires de 45,2 % en 2026, soutenue par la large disponibilité des génériques et l'utilisation établie.
Quelle classe thérapeutique devrait connaître la croissance la plus rapide ?
Les anesthésiques locaux devraient croître à un CAGR de 9,31 % jusqu'en 2032. Ceux-ci comprennent les anticonvulsivants à usage antalgique, les antidépresseurs, les myorelaxants et les inhibiteurs sélectifs de NaV1.8.
Quel type de douleur devrait connaître la croissance la plus rapide jusqu'en 2032 ?
La douleur aiguë devrait croître à un CAGR de 9,1 %, soutenue par les soins postopératoires et les protocoles de traitement avec épargne des opioïdes.
Pourquoi les inhibiteurs de NaV1.8 sont-ils importants pour la prise en charge de la douleur ?
Ils ciblent la signalisation périphérique de la douleur et offrent une nouvelle option de prescription pour la douleur aiguë sans mécanisme opioïde.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,5 %, soutenue par le vieillissement des populations, l'innovation locale et l'élargissement de l'accès des consommateurs.