
非オピオイド疼痛治療市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 51.72 十億米ドル |
| 市場規模 (2032) | 78.20 十億米ドル |
| 成長率 (2027 - 2032) | 8.62 % |
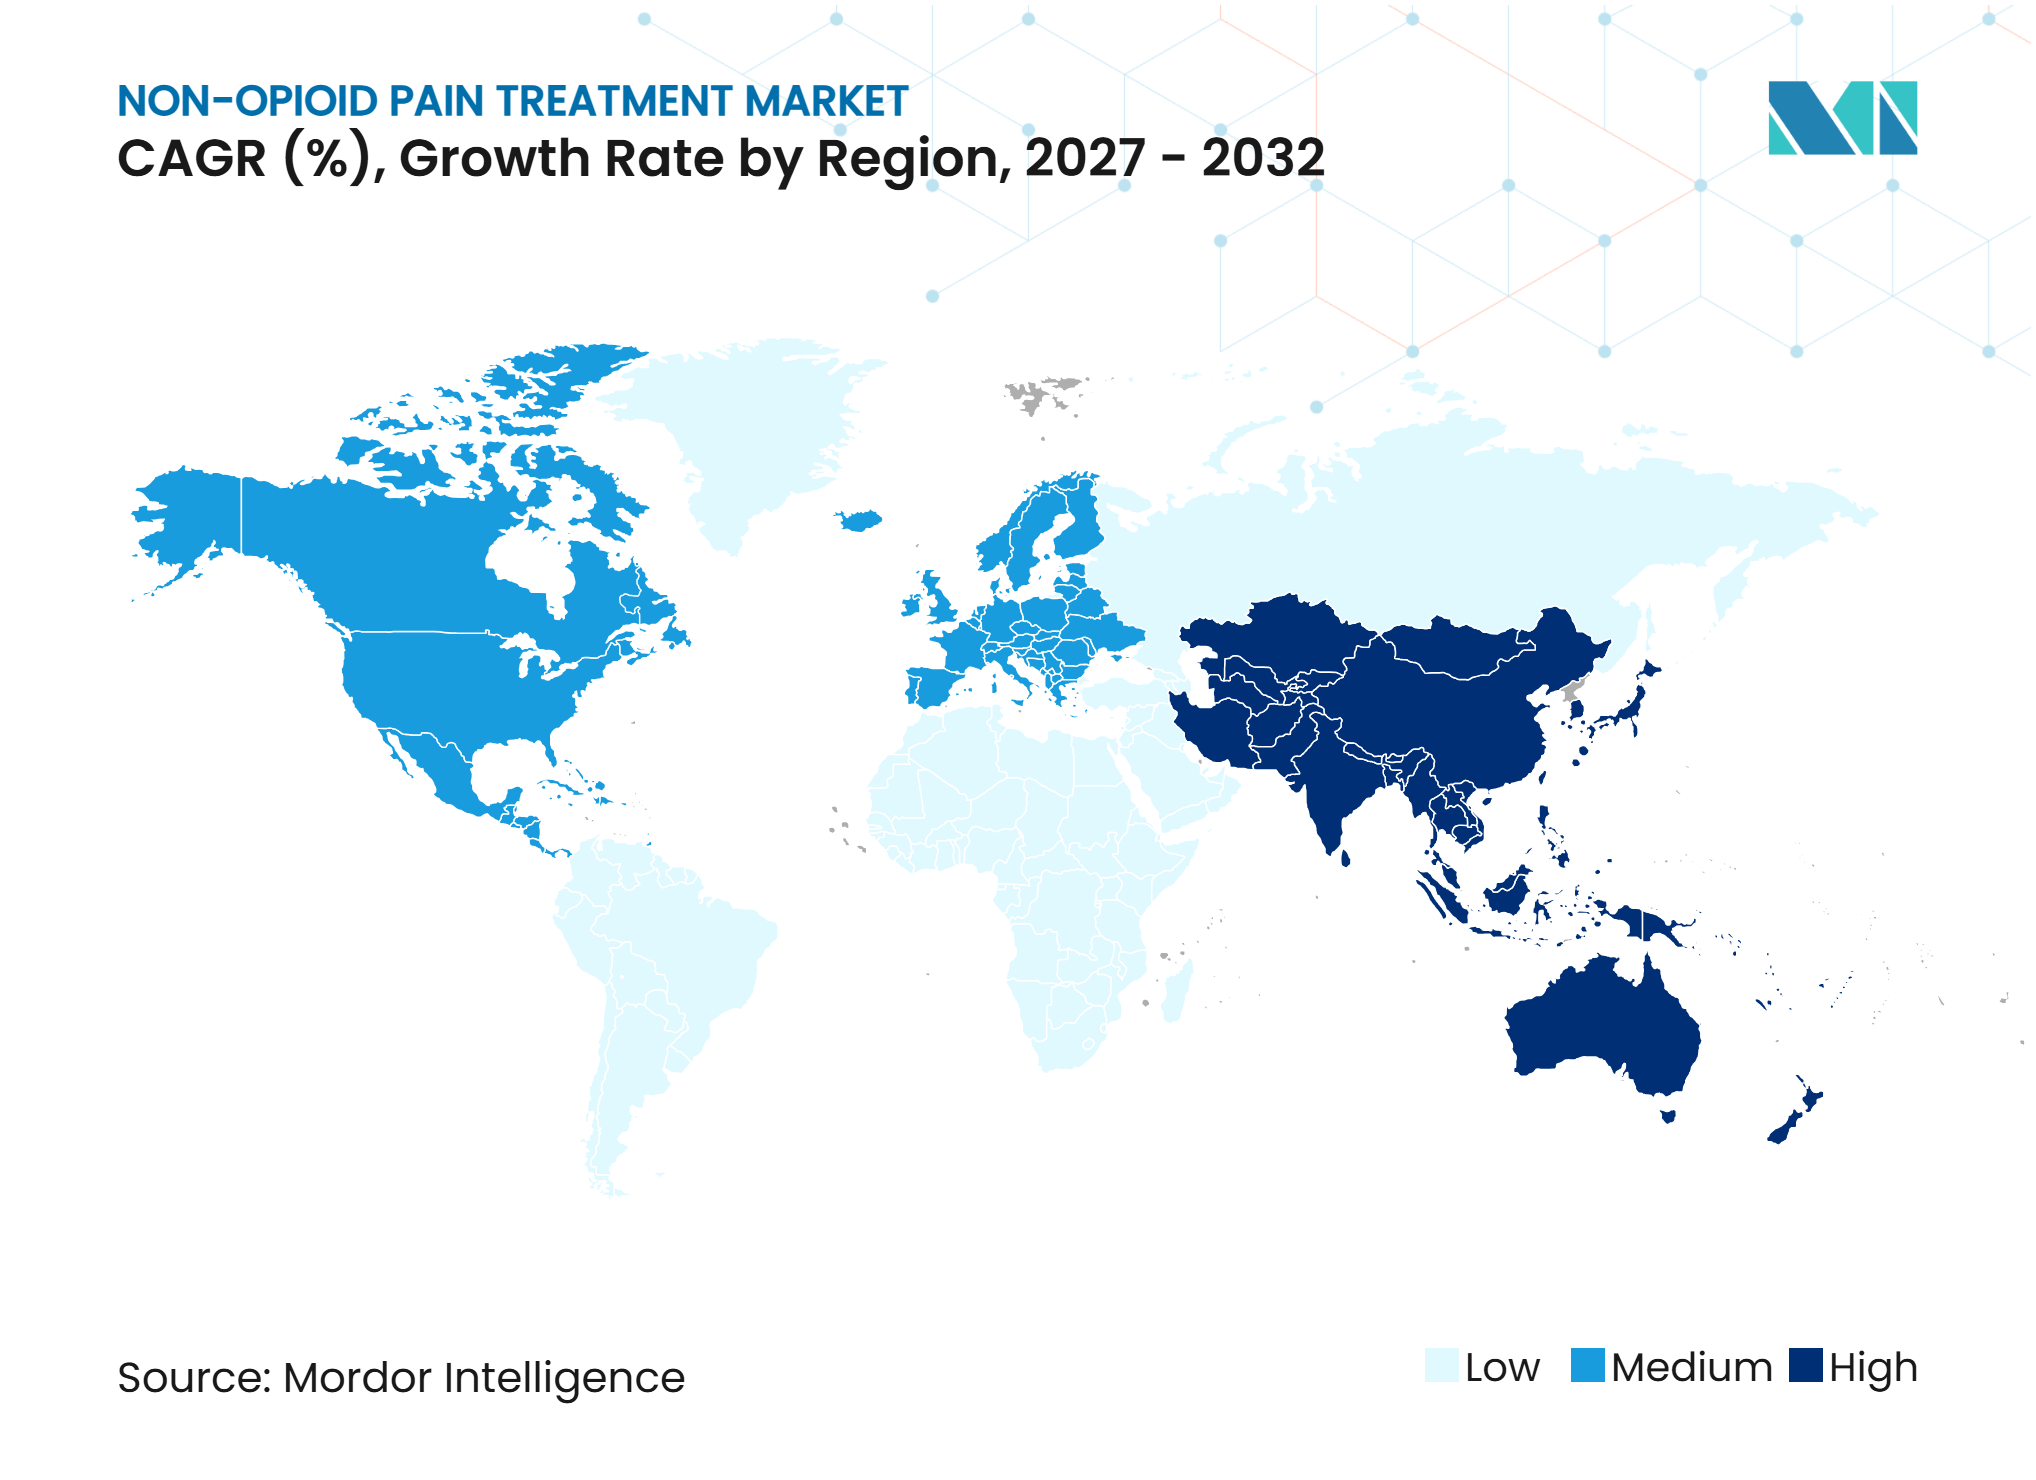
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非オピオイド疼痛治療市場分析
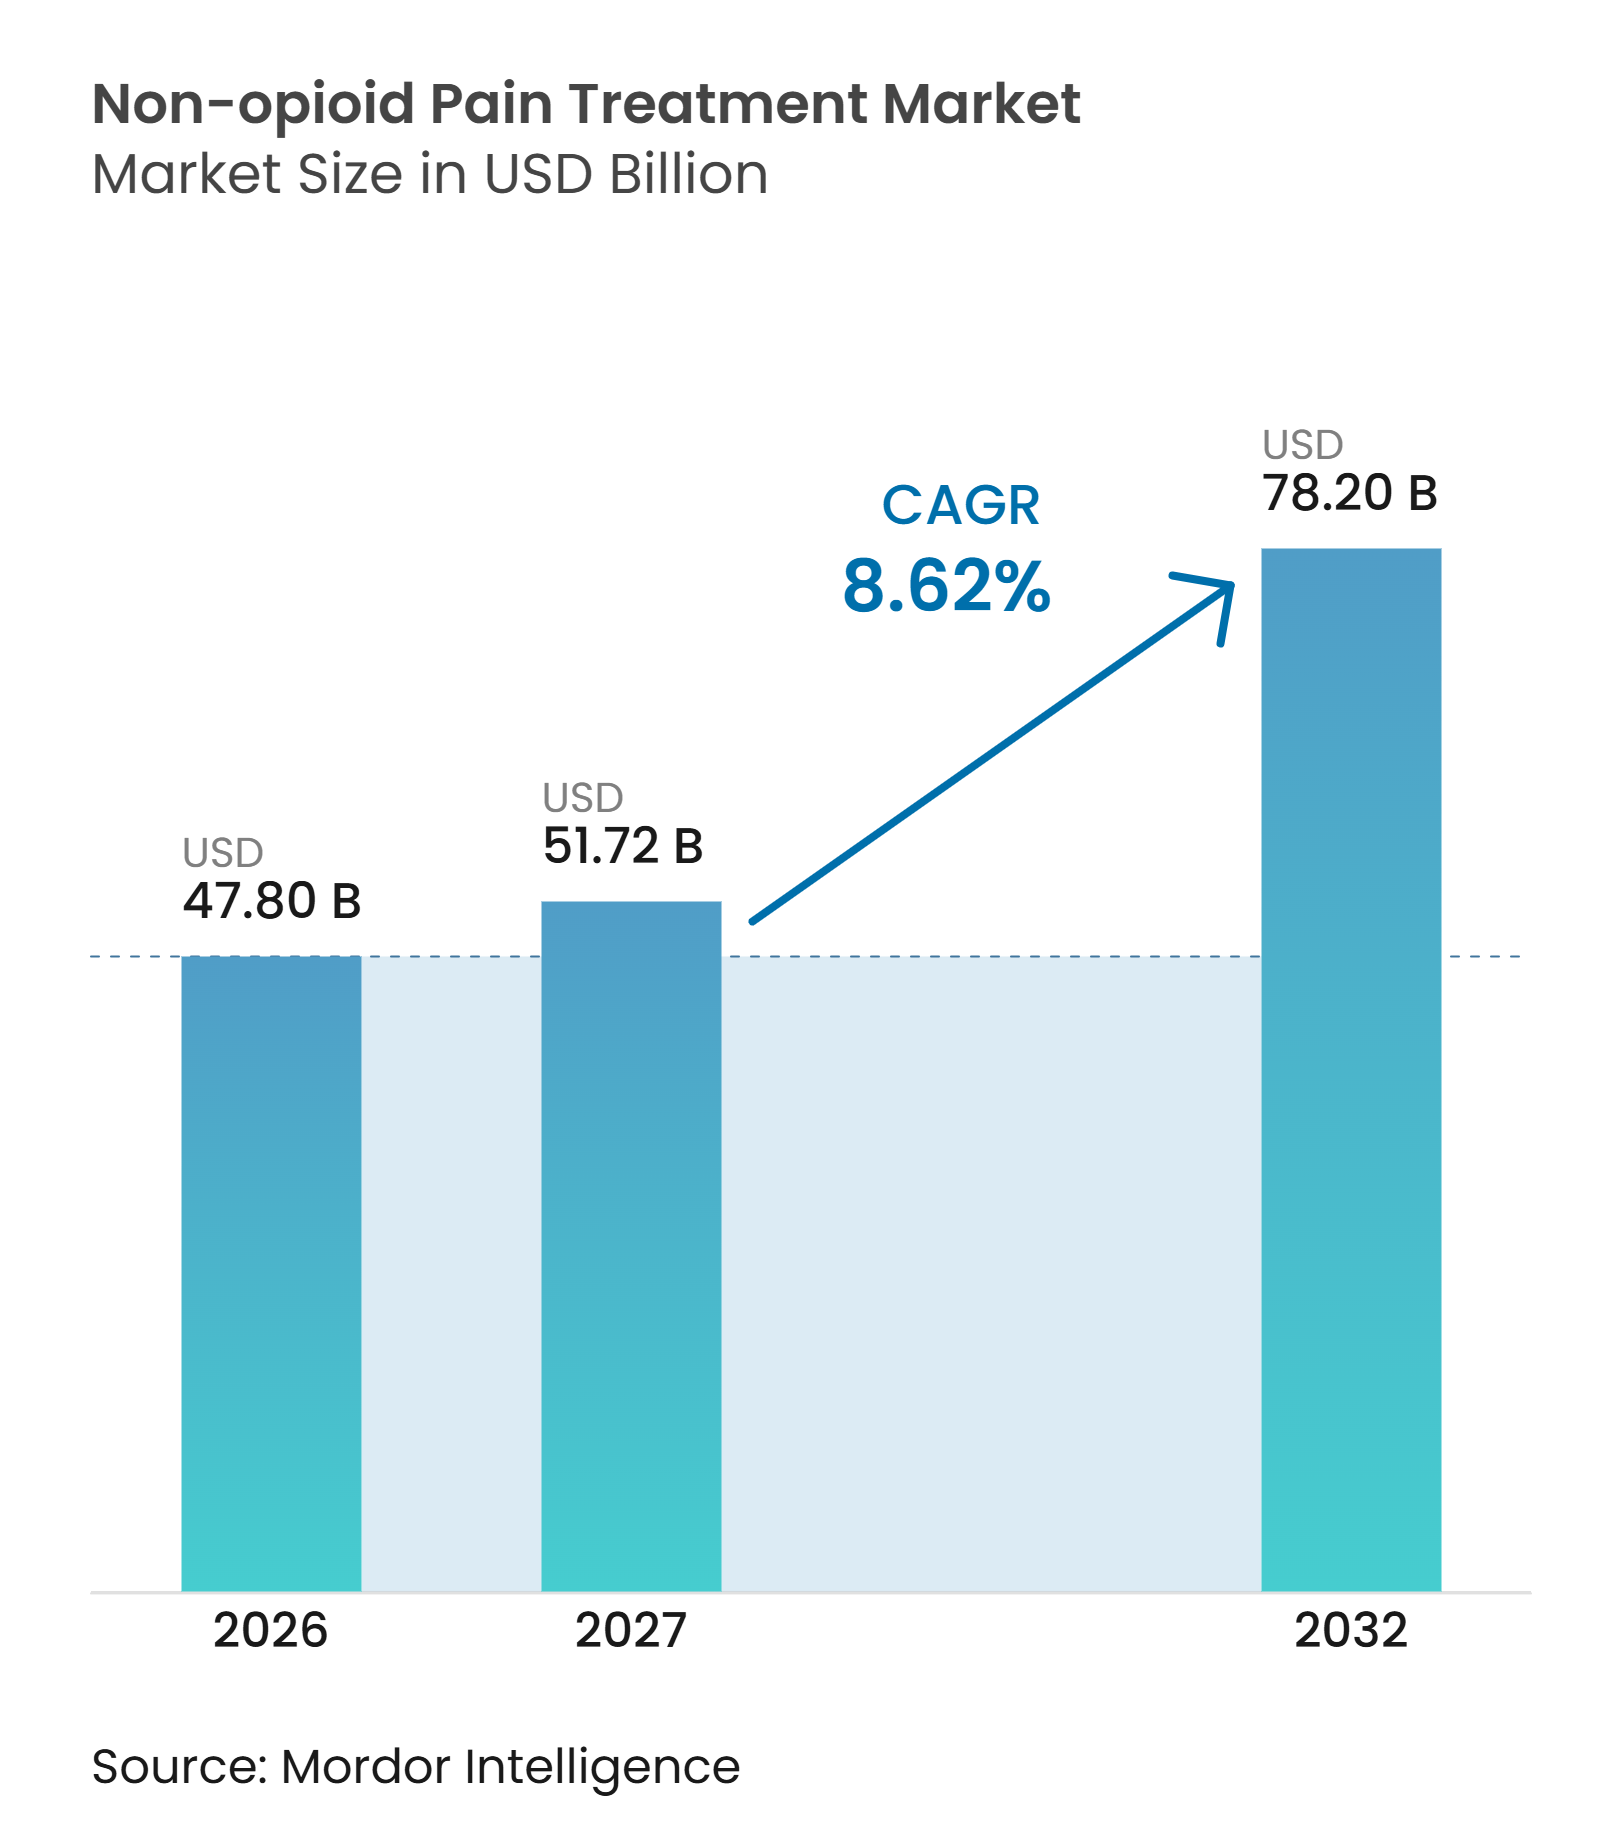
非オピオイド疼痛治療市場規模は、2026年の47.80 ビリオン 米ドルおよび2027年の51.72 ビリオン 米ドルから2032年までに78.20 ビリオン 米ドルに拡大し、2027年から2032年の間に8.62%のCAGRを記録すると予測されています。
需要は慢性疾患、術後疼痛ケア、およびオピオイド曝露を低減するための臨床的取り組みによって支えられています。非オピオイド疼痛治療市場は、支払者と医療提供者が非オピオイド治療経路をより重視するようになるにつれて変化しています。新しいナトリウムチャネル阻害薬と長時間作用型局所麻酔薬が処方の選択肢を広げており、確立されたOTC製品は引き続き消費者アクセスの大部分を提供しています。市場機会は、異なる医療システム全体にわたって疼痛緩和、安全性、償還、およ手頃な価格のバランスをとる必要性によって形成されています。
レポートの主要なポイント
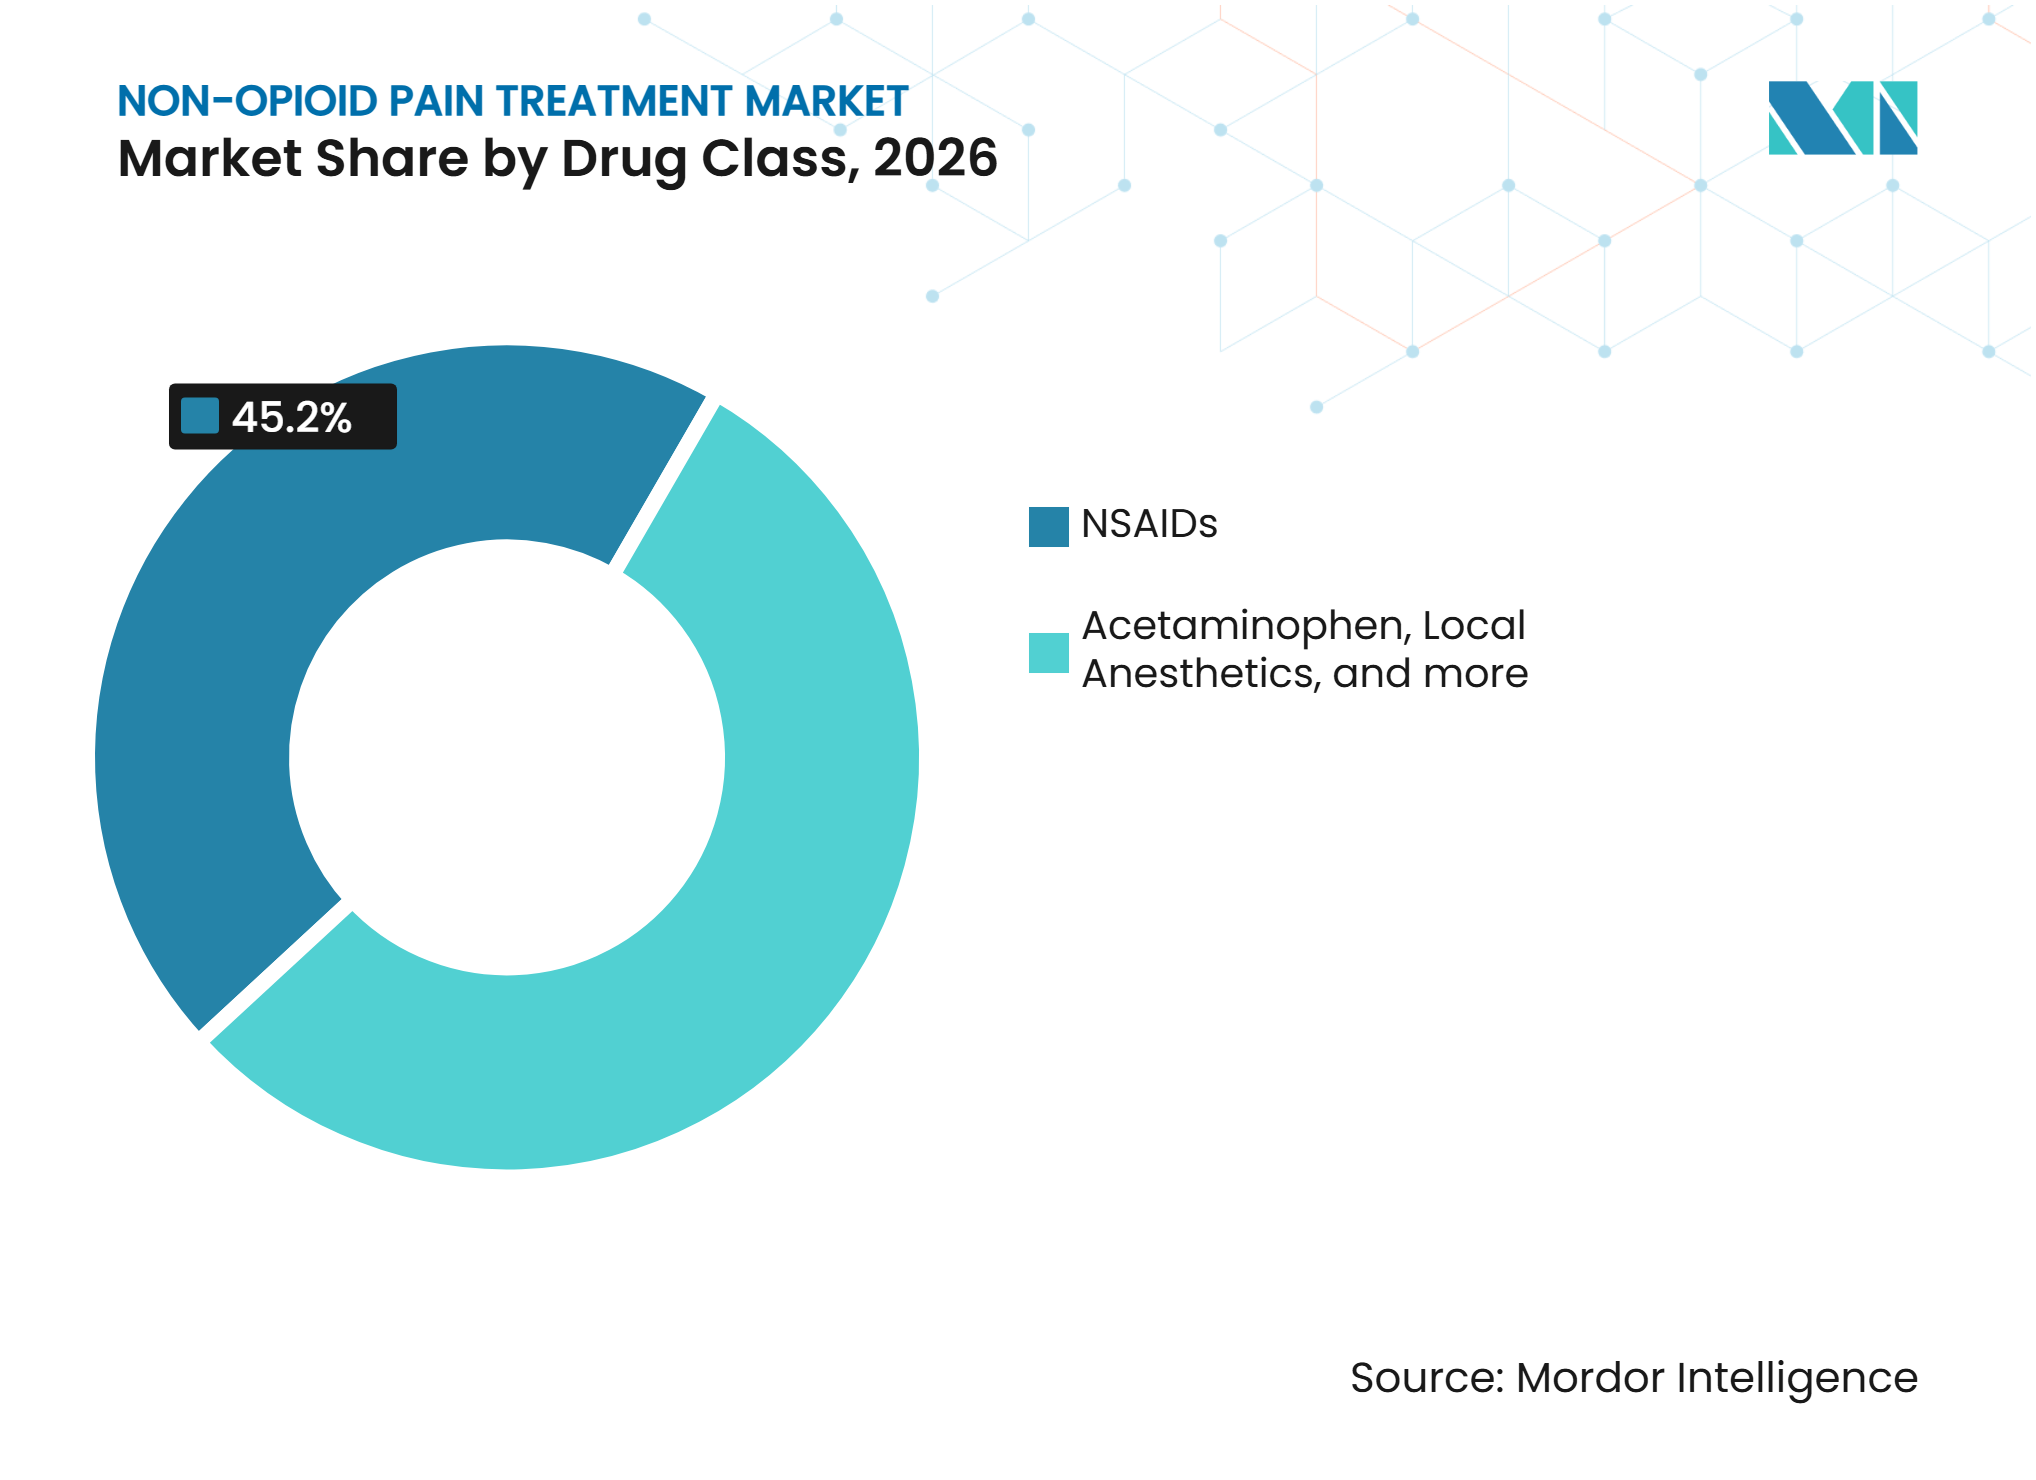
- 薬剤クラス別では、NSAIDsが2026年の非オピオイド疼痛治療市場シェアの45.20%を占め、局所麻酔薬は2032年までに9.31%のCAGRで成長すると予測されています。
- 疼痛タイプ別では、慢性疼痛が2026年に39.45%のシェアを占め、急性疼痛は2032年までに9.10%のCAGRで成長すると予測されています。
- 投与経路別では、経口薬が2026年に46.78%のシェアを占め、注射剤は2032年までに8.90%のCAGRで成長すると予測されています。
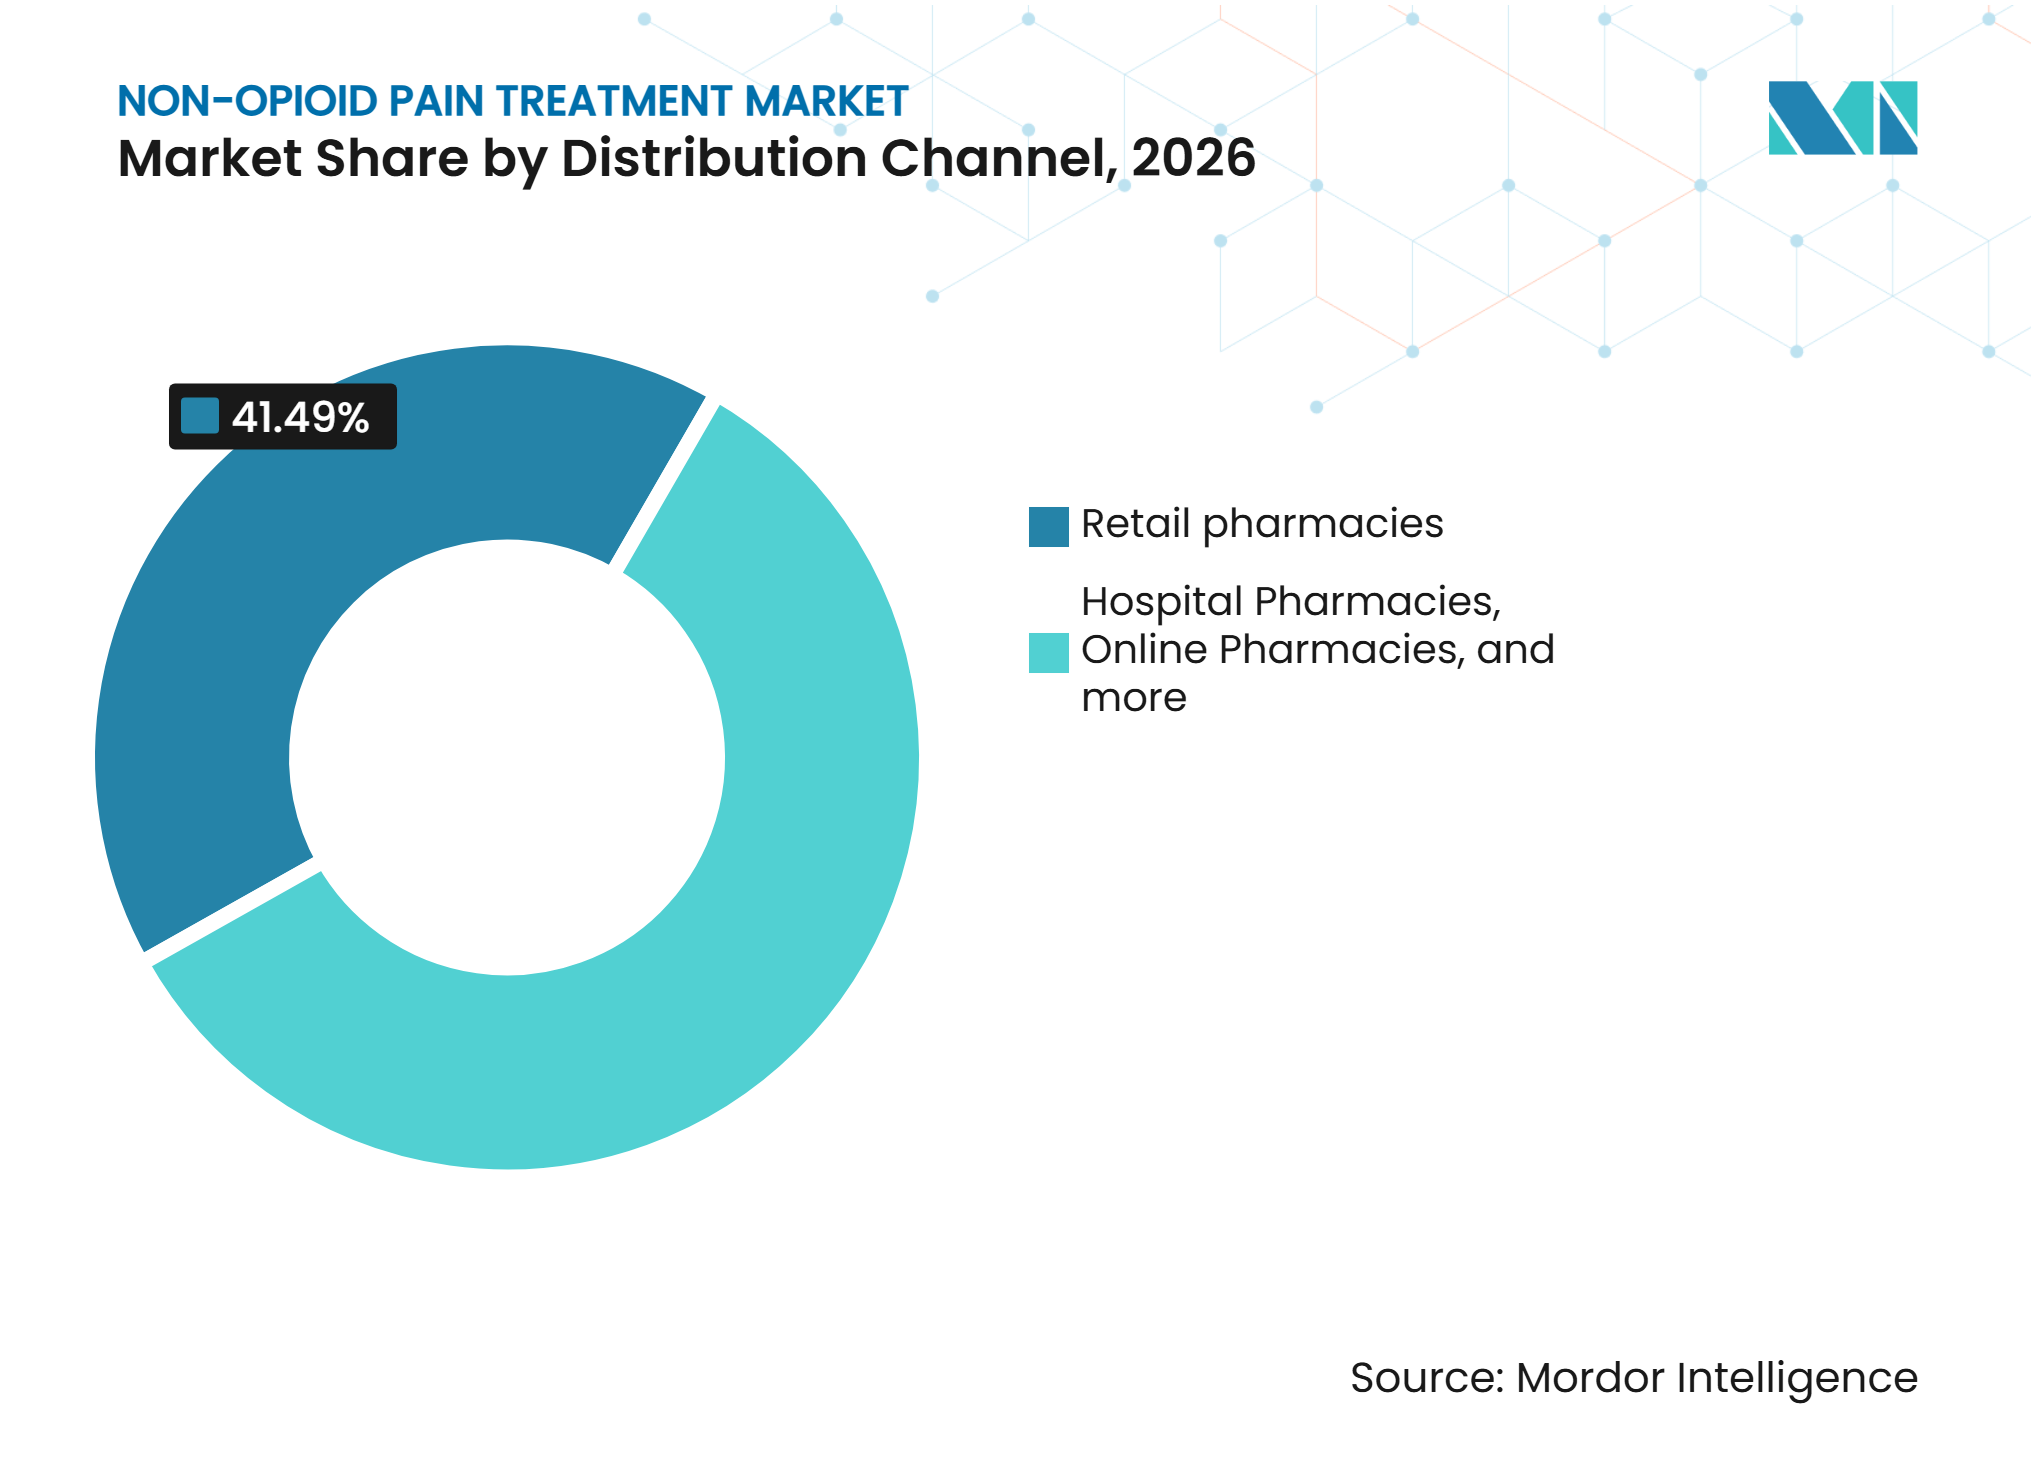
- 流通チャネル別では、小売薬局が2026年に41.49%のシェアを占め、オンライン薬局は2032年までに9.81%のCAGRで成長すると予測されています。
- 処方タイプ別では、市販薬(OTC)が2026年に57.45%のシェアを占め、処方薬は2032年までに9.94%のCAGRで成長すると予測さています。
- 地域別では、北米が2026年に40.10%のシェアを占め、アジア太平洋地域は2032年までに9.50%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
非オピオイド疼痛治療市場のドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性疼痛の増加と術後処置件数の増加 | +2.1% | グローバル | 中期(2〜4年) |
| 疼痛管理におけるオピオイド温存に対する臨床・支払者の選好 | +1.6% | 北米および欧州 | 短期(2年以内) |
| 新規末梢性疼痛シグナル阻害薬の商業化 | +1.4% | 北米、日本および欧州での早期成長を含む | 中期(2〜4年) |
| 適格な非オピオイド治療に対するメディケアの独立支払い | +0.9% | 米国 | 短期(2年以内) |
| 多様式鎮痛における長時間作用型局所麻酔薬の使用拡大 | +0.7% | 北米および欧州、アジア太平洋主要市場への波及を含む | 短期(2年以内) |
| 持続時間と利便性を向上させるOTC固定用量配合製品 | +0.5% | 北米、西欧での早期成長を含む | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疼痛の増加と術後処置件数の増加
慢性疾患および手術関連疼痛は、非オピオイド治療選択肢に対する持続的な需要を生み出しています。腰痛、変形性関節症、および神経障害性疾患は依然として主要なニーズの源であり、急性術後エピソードが繰り返しの需要を加えています。2025年5月の米国疼痛財団の調査によると、毎年約8,000万人の米国成人が急性疼痛に対する薬物治療を受けていると報告されています。非オピオイド疼痛治療市場は、患者が退院後に疼痛緩和を必要とするため外来手術への移行によって恩恵を受けます。長時間作用型製剤は、フォローアップが限られている術後最初の数日間の疼痛に対応できます。この環境は、継続的なオピオイド治療への依存を低減する製品のより広い使用を支援します。
需要基盤は手術に限定されません。変形性関節症、腰痛、および癌性疼痛は、長期にわたる治療期間にわたって継続的なケアを必要とし、安定した治療需要の基盤を形成します。これらの疾患は、疼痛の重症度、併存疾患、薬物忍容性、および機能的目標が患者によって異なるため、個別化されたケアを必要とすることが多いです。NSAIDs、抗うつ薬、抗けいれん薬、アセトアミノフェン、および局所麻酔薬はそれぞれ適切な場面で役割を果たすことができます。非オピオイド疼痛治療市場は、したがって、エピソード性および持続性の疼痛ニーズの両方に対応しています。高齢患者は、併存疾患と多剤併用が製品選択を複雑にするため、より個別化された治療を必要とする場合があります。医療提供者は、治療法を選択する際に心血管、消化器、腎臓、および肝臓の要因を考慮する必要があります。この臨床的制約は、異なる作用機序を持つ選択肢への関心を促します。
疼痛管理におけるオピオイド温存に対する臨床・支払者の選好
医療システムは、多くの急性疼痛環境においてオピオイド温存ケア経路を正式化しています。2025年9月の中国麻酔学会のガイドラインでは、アセトアミノフェンとNSAIDsが術後疼痛管理の中心として位置づけられ、オピオイドは必要な場合の救済療法として位置づけられています。非オピオイド疼痛治療市場は、プロトコルの変更が孤立した臨床的決定ではなく日常的な処方に影響を与えるため、恩恵を受けます。病院は非オピオイド選択肢を周術期オーダーセットと退院計画に組み込むことができます。このアプローチはまた、オピオイドに関連する呼吸抑制、鎮静、および依存性を制限する取り組みとも一致しています。採用は、医療提供者が臨床プロトコルと信頼性の高い償還を組み合わせることができる場所で最も強くなります。
オピオイド温存レジメンに関するエビデンスは、多様式ケアの根拠を強化しています。2025年7月にPain and Therapyに掲載された58件の無作為化試験と5,614人の患者を対象としたシステマティックレビューおよびメタアナリシスでは、これらのレジメンが最初の24時間における術後モルヒネ使用量を平均9.47 mg低減し、術後悪心・嘔吐を減少させることが示されました。支払者は、フォーミュラリーの決定を行う際にこれらの下流の臨床効果を考慮することができます。ステップ療法の要件は、特定のオピオイド処方の前に非オピオイド療法の試験を促すことができます。非オピオイド疼痛治療市場は、このアプローチが一般的な急性適応症に適用される場合に支援されます。適用範囲の決定は、依然として比較エビデンス、取得コスト、および地域の治療標準に依存しています。
新規末梢性疼痛シグナル阻害薬の商業化
新規末梢性疼痛シグナル阻害薬は、非オピオイド疼痛治療市場の処方側を変えています。米国食品医薬品局は2025年1月30日に、中等度から重度の急性疼痛の治療薬としてJOURNAVX(スゼトリジン)を承認しました[1]。スゼトリジンは末梢性疼痛シグナル伝達に関与するナトリウムチャネルであるNaV1.8を選択的に標的とします。そのメカニズムは、オピオイドと同様の方法で中枢神経系に直接作用することなく急性疼痛に対処することを目指しています。これにより、オピオイド回避が優先される周術期チームと患者に対して明確な選択肢が生まれます。その商業的進展はまた、選択的ナトリウムチャネル療法を開発している他の企業の参照点を確立します。
研究活動は現在、一つの製品や一つの企業を超えて広がっています。2025年10月のEuropean Journal of Medicinal Chemistryのレビューでは、新しい分子スキャフォールドに関する研究を含むNaV1.8阻害薬の発見における継続的な進歩が説明されています。将来の候補薬が急性、神経障害性、または慢性疼痛環境にわたって持続的な有益性を示した場合、非オピオイド疼痛治療市場はさらなる差別化を見る可能性があります。これらの進展は、イノベーションが経口および注射の両アプローチを含むことを示しています。商業的な結果は、臨床エビデンス、規制承認、償還、およびケア経路における実際の使用に依存します。
適格な非オピオイド治療に対するメディケアの独立支払い
メディケアの独立支払いは、米国の外来手術環境における適格な非オピオイド治療の経済性を改善しました。NOPAIN法は、2027年12月31日まで病院外来部門および外来手術センターにおける適格な非オピオイド治療に対する独立支払いを創設しました。非オピオイド疼痛治療市場は、施設が特定の新しい治療法と低コストのジェネリック代替品との間のコスト差の全額を負担する必要がなくなるため、恩恵を受けます。これにより、長時間作用型局所麻酔薬およびその他の適格製品が周術期使用においてより実用的になります。この政策は、すべての外来場所ではなく、定義された環境に適用されます。したがって、その価値は、適格な処置と支払いルールに適合する製品を持つ企業にとって最も強くなります。
2025年11月にCMSが発行したCY 2026 OPPSおよびASC最終規則は、支払いフレームワークの下で適格な薬剤とデバイスを特定しました[2]。これにより、医療提供者は処置固有の環境において非オピオイド選択肢を評価するためのより明確な根拠を得ることができます。2027年末までに採用を確保した製品は、支払い期間終了後も継続的な使用においてより有利な立場に置かれる可能性があります。この政策はまた、製造業者が手術センターに対して運用上の価値を示すインセンティブを与えます。病院のフォーミュラリー委員会は依然としてエビデンス、ワークフロー、および予算への影響を評価します。非オピオイド疼痛治療市場は、独立支払い期間が終了した後の支払い政策の変更にさらされ続けます。
非オピオイド疼痛治療市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 心血管、消化器、および肝臓の安全性リスク | -1.3% | グローバル | 長期(4年以上) |
| 新規非オピオイド製品の高い取得コスト | -0.9% | グローバル、アジア太平洋、中東・アフリカ、南米で最も深刻 | 中期(2〜4年) |
| 複雑な慢性疼痛における持続的有効性に関するエビデンスの限界 | -0.5% | 北米および欧州 | 中期(2〜4年) |
| 病院フォーミュラリーの慣性と低コストジェネリック代替 | -0.6% | グローバル、アジア太平洋および中東・アフリカで最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
心血管、消化器、および肝臓の安全性リスク
安全性リスクは、一部の患者グループにおける確立された製品の使用を制限します。NSAIDsは、特に高齢患者や既存の心血管、腎臓、または消化器疾患を持つ患者において、心血管および消化器リスクをもたらす可能性があります。2025年9月にClinical Pharmacology & Therapeuticsに掲載されたシステマティックレビューおよびメタアナリシスでは、消化管出血リスクが個々のNSAIDs間で大きく異なることが示されました。このレビューでは、ケトロラクのオッズ比が20.67、セレコキシブが1.16と報告されています。これらの違いにより、製品の選択は互換性があるのではなく重要になります。非オピオイド疼痛治療市場は、したがって、広範で低コストの治療法の臨床的限界を考慮する必要があります。
NSAID製品の安全性警告は、心血管血栓イベントおよび重篤な消化管出血に対処しています。これらの警告は、より高い臨床リスクに直面している患者における長期使用を制限します。高用量アセトアミノフェンも肝臓の安全性に注意が必要です。新しいメカニズムはいくつかの制限に対処できますが、複雑な慢性疼痛に対する長期エビデンスは依然として重要です。各治療法の安全性プロファイルは、支払者の適用範囲、フォーミュラリーの配置、および臨床医の信頼に影響します。非オピオイド疼痛治療市場は、単一の治療法がすべての患者集団に適しているわけではないため、多様な薬剤クラスを維持する可能性が高いです。
新規非オピオイド製品の高い取得コスト
新規治療法は、ジェネリックNSAIDsおよびアセトアミノフェンに対して明確な手頃な価格の課題に直面しています。2025年1月、Vertexは、JOURNAVXが導入時に50 mgタブレット1錠あたり15.50 米ドルの卸売取得コストを持つと述べました。1日2回の維持用量では、これは1日あたり約31 米ドルの治療費に相当します。このような価格設定は、ジェネリック製品がデフォルトの償還オプションとして残っている場合には正当化が難しい場合があります。非オピオイド疼痛治療市場は、したがって、資金が豊富なシステムにおけるプレミアム治療法とコスト重視のシステムにおける大量ジェネリック使用に分かれる可能性があります。合併症の減少や回復の改善のエビデンスは価値の根拠を改善できますが、エビデンスは日常的なケアに関連している必要があります。
医療技術評価機関とフォーミュラリー委員会は、意味のある比較エビデンスを必要とします。米国区域麻酔・疼痛医学会は2025年に、ピボタル試験以外での現代の多様式レジメンに対するスゼトリジンの比較有効性データが限られていると指摘しました。これにより、高コスト治療法の償還が遅れる可能性があります。アジア太平洋、ラテンアメリカ、およびサハラ以南アフリカの部における自己負担支払いモデルは、プレミアム製品へのアクセスをさらに制限します。製造業者は、地域のシステムに適した価格設定とアクセス戦略を開発しながら、臨床的価値を示す必要があります。非オピオイド疼痛治療市場は、先進製品が拡大しても低コストのジェネリックに依存し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
NSAIDsのリーダーシップと新しい処方選択肢の共存NSAIDsは2026年の非オピオイド疼痛治療市場シェアの45.20%を占めました。その地位は、広範な入手可能性、確立された臨床医の親しみやすさ、およびジェネリックイブプロフェン、ナプロキセン、ジクロフェナク、および関連製品の低コストを反映しています。非選択的NSAIDsは日常的な疼痛治療において重要であり続け、選択的COX-2阻害薬は消化器の考慮事項が処方に影響する場合に使用されます。このクラスはOTCおよび処方環境全体で深く確立されています。しかし、安全性リスクは、心血管、消化器、腎臓、またはその他の併存疾患を持つ患者における使用を制限します。この制限は、異なるリスクプロファイルで臨床的に意味のある疼痛緩和を提供できる代替薬の余地を残します。
局所麻酔薬は2032年までに9.31%のCAGRで成長すると予測されています。長時間作用型製品は、単回注射が処置後24〜72時間の疼痛コントロールをサポートできるため、外来手術において注目を集めています。2025年11月にCMSが発行したCY 2026 OPPSおよびASC最終規則の下で、NOPAIN法の支払いフレームワークは、適格な米国外来環境における特定の適格非オピオイド製品の使用を支援します。NaV1.8阻害薬は、末梢メカニズムを持つ別の処方選択肢を導入します。アセトアミノフェンは広範なOTCの役割を維持し、抗うつ薬と抗けいれん薬は神経障害性および慢性疼痛管理において重要であり続けます。非オピオイド疼痛治療産業は、したがって、製剤の改善と新しいメカニズムの両方を通じて発展しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
疼痛タイプ別:
急性疼痛の進展と慢性疼痛による需要の持続慢性疼痛は2026年の収益の39.45%を占めました。変形性関節症、腰痛、および癌性疼痛は継続的な管理を必要とし、安定した治療需要の基盤を形成します。これらの疾患は、疼痛の重症度、併存疾患、薬物忍容性、および機能的目標が患者によって異なるため、個別化されたケアを必要とすることが多いです。NSAIDs、抗うつ薬、抗けいれん薬、アセトアミノフェン、および局所治療はそれぞれ役割を果たすことができます。このセグメントには、長い治療期間が安全性と服薬遵守の関連性を高める患者も含まれます。慢性疼痛は、新規治療法が最初に急性適応症で承認される場合でも、大きな需要基盤であり続けます。
急性疼痛は2032年までに9.10%のCAGRで成長すると予測されています。術後および外傷性エピソードは、特に医療提供者が退院後のオピオイド曝露を低しようとする場合に、非オピオイド優先プロトコルによって管理されることが増えています。2025年6月にAnesthesiologyに掲載された2件のフェーズ3無作為化試験では、腹部形成術および外反母趾切除術後の術後疼痛モデルにおけるスゼトリジンが評価されました。これらの研究は、定義された急性疼痛環境における新しい経口選択肢の役割を支持しています。神経障害性疼痛は、標準的な治療法が不完全な緩和をもたらしたり忍容性の懸念を生じさせたりする可能性があるため、依然として未充足ニーズの領域です。非オピオイド疼痛治療市場は、この治療が難しい患者集団において持続的な有益性を示す治療法から恩恵を受ける可能性があります。
投与経路別:
経口アクセスの広範な維持と注射剤使用の拡大経口製品は2026年の非オピオイド疼痛治療市場規模の46.78%を占めました。経口NSAIDs、アセトアミノフェン、抗けいれん薬、および抗うつ薬は、親しみやすく、低コストで、在宅投与に実用的であるため広く使用されています。ほとんどの市販鎮痛薬は経口錠剤およびカプセルとして販売されているため、OTC需要はこの経路に集中しています。Kenvueは2026年7月に、アセトアミノフェン650 mgとナプロキセンナトリウム220 mgを含む最初のOTC固定用量配合薬として、FDAによるTYLENOL with Naproxenの承認を発表しました[3]。同社は、この製品が3年間の市場独占権を持つと述べました。経口製剤における製品開発は、確立された経路が依然としてイノベーションを支援できることを示しています。
注射剤は2032年までに8.90%のCAGRで成長すると予測されています。長時間作用型局所麻酔薬は、術後直後の期間に患者の毎日の服薬遵守を必要とせずに局所的な緩和を提供できます。その使用は、外来手術センターおよび病院外来部門において特に関連性があります。Paciraは2025年11月に、14日間持続放出型ロピバカインハイドロゲルであるAMT-143の独占的な全世界ライセンス契約を締結しました。リドカインパッチやジクロフェナクゲルなどの外用製品は、局所治療を求める患者に別の経路を提供します。直腸および鼻腔内製品は、経口投与が適切でない急性ケアの状況においてより限定的な選択肢として残っています。
流通チャネル別:
デジタルアクセスによる消費者購買パターンの変化小売薬局は2026年の流通収益の41.49%を占めました。その役割は、OTC鎮痛薬の高い購入量と、製品選択における薬剤師アクセスの価値を反映しています。小売店はまた、繰り返しの筋骨格系疼痛を管理する消費者にとっても重要であり続けます。病院薬局は、処置環境内で使用される製品へのアクセスを管理するため、異なる役割を果たします。スーパーマーケットとハイパーマーケットは、イブプロフェンとアセトアミノフェンが消費者に親しみのある購入品である低価格OTCカテゴリーで競争しています。非オピオイド疼痛治療市場は、チャネル行動が変化しても物理的な小売に依存し続けています。
オンライン薬局は2032年までに9.81%のCAGRで成長すると予測されています。デジタルプラットフォームは、特に迅速な配送サービスが拡大している地域において、利便性とアクセスを向上させることができます。痛薬のオンライン購入は、インド、東南アジア、および東欧などの市場で普及しています。オンラインチャネルはまた、確立されたOTCユーザーの繰り返し購入を容易にすることができます。その拡大には、国内薬局規則および処方箋履行に関する管理への準拠が必要です。チャネルシフトは、従来の小売業者にデジタル注文と配送能力を改善するよう圧力をかける可能性があります。

処方ステータス別:
OTC量が基盤を支え、処方薬がより速く成長OTC製品は2026年の収益の57.54%を占めました。イブプロフェン、アセトアミノフェン、ナプロキセン、およびそれらの配合薬は、消費者が処方箋なしに一般的な急性および筋骨格系疼痛に使用できるため、この地位の中心となっています。確立された消費者ヘルスケア企業は、ブランド投資、製剤開発、および小売流通を通じてこのセグメントを支援しています。OTCの入手可能性はまた、多くの患者にとって治療をニーズの場所に近づけます。安全性表示と責任ある使用に関するコミュニケーションは、容易なアクセスが医療リスクを排除しないため、依然として重要です。非オピオイド疼痛治療市場は、この大量セグメントを通じて広範な消費者基盤を維持しています。
処方薬は2032年までに9.94%のCAGRで成長すると予測されています。成長見通しは、新しいNaV1.8阻害薬、一部の非オピオイド治療に対する償還支援、および選択された疼痛疾患に対する抗うつ薬と抗けいれん薬の確立された使用を反映しています。フォーミュラリーは、適用範囲が医師の認知度だけよりも直接的に採用に影響を与えることができるため、特に重要です。処方薬は、急性術後疼痛または一般的なOTC療法を使用できない患者に対して差別化されたケアを提供する可能性があります。固定用量配合薬がより長い持続時間または新しい臨床的位置づけを提供するにつれて、OTCと処方薬の境界も変化する可能性があります。非オピオイド疼痛治療産業は、消費者主導と医療提供者主導の両方の製品経路に余地があります。
地域分析
北米
北米は2026年の非オピオイド疼痛治療市場シェアの40.10%を占めました。この地域は、確立されたOTCブランド使用と発展した処方・償還環境を組み合わせています。米国では、NOPAIN法が2027年末まで病院外来部門および外来手術センターにおける適格な治療に対するメディケアの独立支払いを支援しています。この政策は、適格な手術処置に使用される特定の非オピオイド選択肢の施設経済性を改善します。カナダは広範なOTCアクセスを持っていますが、独自のHealth Canadaレビュープロセスに従い、メキシコは公的支払者のフォーミュラリー決定と製品コストに対してより敏感です。
アジア太平洋
アジア太平洋地域は2032年までに9.50%のCAGRで成長すると予測されています。日本の高齢化人口は疼痛管理に対する需要を支援し、継続的な製品開発は新規非オピオイドメカニズムへの関心を広げています。インドの成長は、OTC製品の消費者アクセスの拡大と迅速な配送プラットフォームによて支援されています。アジア太平洋地域における非オピオイド疼痛治療市場規模は、革新的な製品が地域の支払いシステムと互換性のある価格で患者に届けられるかどうかに依存します。
欧州、中東・アフリカ、および南米
欧州は、確立された薬局チャネルと国内当局および欧州医薬品庁による規制監督に支えられた、ジェネリックおよびOTC鎮痛薬の成熟した基盤を持っています。中東・アフリカには、民間病院の成長と保険適用がプレミアム処方需要を支援できるGCC市場が含まれます。この地域の他の市場は、アクセスしやすいジェネリックOTC治療により大きく依存しています。南米では、ブラジルとアルゼンチンが鎮痛薬への広範な消費者アクセスを提供していますが、公的支払者のフォーミュラリーを通じて高価な処方薬の迅速な採用を制限する可能性があります。デジタル薬局の拡大は、特に繰り返しのOTC購入において、これらの混合地域全体で関連する機会です。
競合環境
市場集中度
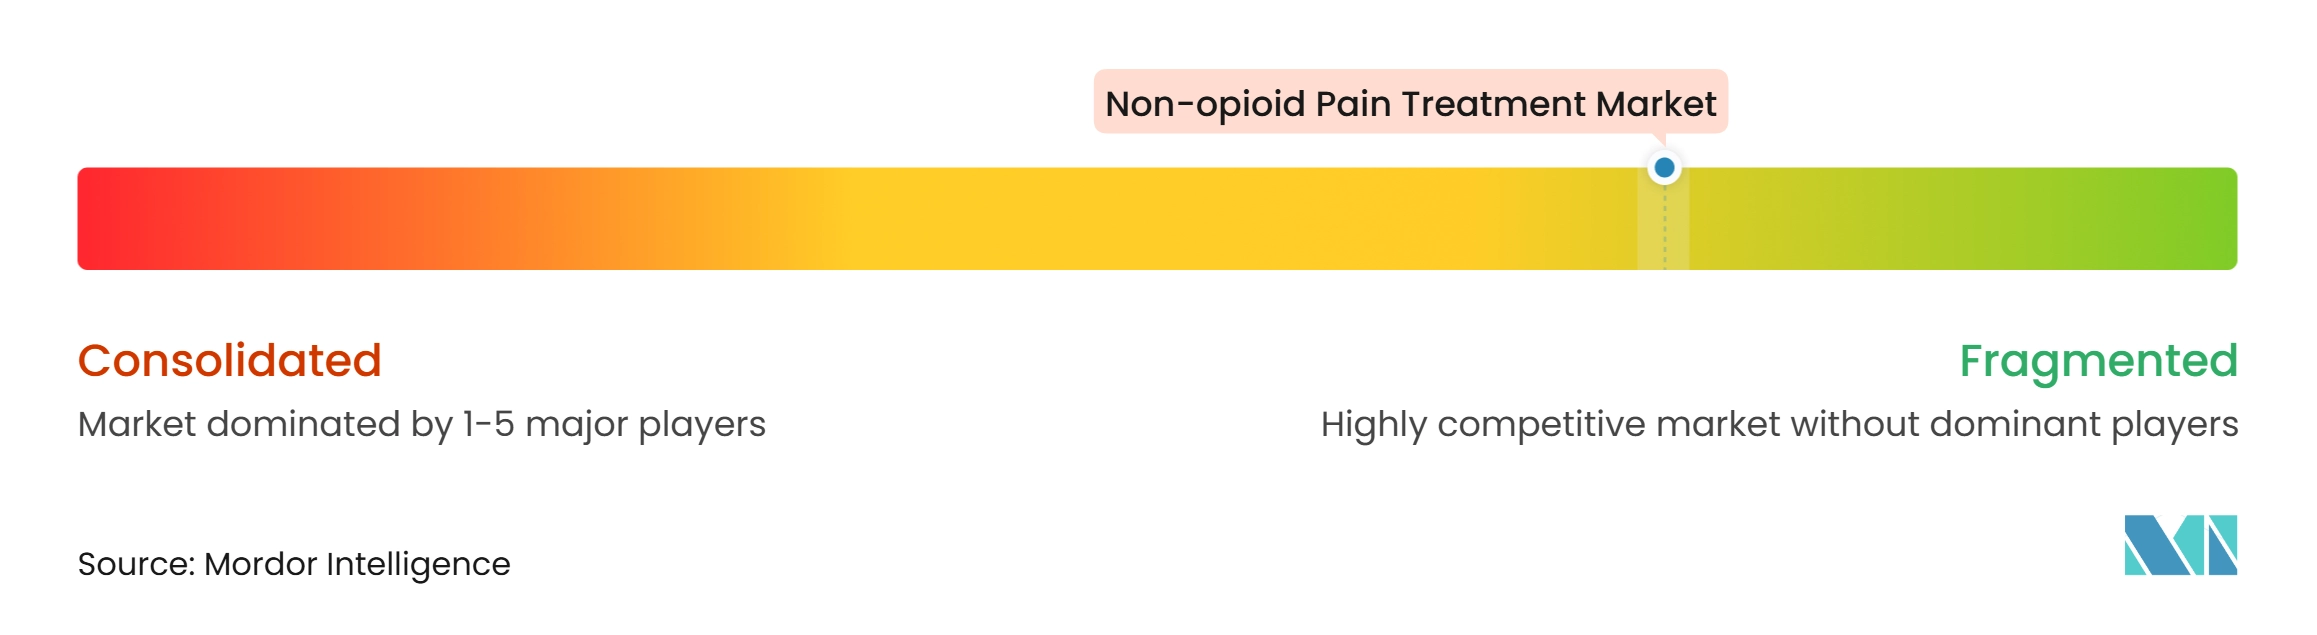
非オピオイド疼痛治療市場は高度に断片化されており、単一の企業が支配的な地位を占めていません。大手OTCブランドオーナーが消費者カテゴリーをリードし、ジェネリックメーカー、スペシャルティ製薬会社、および病院製品サプライヤーが処方および機関チャネル全体で競争しています。この断片化は、ジェネリックイブプロフェン、ナプロキセン、およびアセトアミノフェンの広範な入手可能性を反映しており、参入障壁を低く保ち、多くの疼痛タイプ、ケア環境、および製品形式にわたって需要が広がっています。
非オピオイド疼痛治療市場は、確立された消費者ヘルスケア企業と処方重視のイノベーターを組み合わせています。Kenvue、Haleon、Reckitt、およびOpellaは、ブランド力、製剤変更、および広範な小売流通を通じてOTCカテゴリーで競争しています。Vertexは、2025年1月に米国FDAの承認を受けたJOURNAVXにより、処方急性疼痛において新しい参照点を作り出しました。成熟したNSAIDsおよびアセトアミノフェン製品がアクセスとブランドの親しみやすさで競争し、新しい製品が臨床的差別化と支払者サポートで競争するため、競争はカテゴリーによって異なります。企業は製品開発をエビデンス生成、規制要件、およびフォーミュラリー戦略と一致させる必要があります。
Viatrisは2026年11月17日にPacira BioSciencesの買収を完了し、PaciraをViatrisの完全子会社としました。この取引により、EXPARELおよびZILRETTAを含むPaciraの非オピオイド疼痛ポートフォリオがViatrisのより広いプラットフォームに加わります。Paciraはまた、2026年7月に膝変形性関節症に対するPCRX-201開発プログラムを進めました。これらの動きは、企業が従来の経口鎮痛薬を超えたポジションを構築するために買収、ライセンス、およびパイプライン開発をどのように活用しているかを示しています。競争環境は、長期持続製剤、臨床試験、および償還交渉を支援できるプレイヤーに有利です。
Reckittは2025年7月に米国でBiofreeze ブランドの小売提供をUltraflex PatchおよびDry Stickで拡大しました。KenvueのTYLENOL with Naproxenの承認も、差別化されたOTC配合薬への継続的な投資を示しています。長時間作用型局所麻酔薬、外用製品、および新規経口メカニズムは、活発な競争の領域であり続けます。非オピオイド疼痛治療市場は、患者のニーズが疼痛タイプ、環境、安全性プロファイル、および支払い能力によって異なるため、多様であり続ける可能性が高いです。
非オピオイド疼痛治療産業のリーダー
-
Bayer AG
-
Haleon plc
-
Kenvue Brands LLC
-
Opella Healthcare Group SAS
-
Reckitt Benckiser Group plc
- 注:主要企業の掲載順は順位を示すものではありません。
非オピオイド疼痛治療市場 このレポートでカバーされる企業
- AFT Pharmaceuticals Limited
- B. Braun
- Baxter
- Bayer
- Daiichi Sankyo
- Fresenius
- Grünenthal GmbH
- Haleon plc
- Heron Therapeutics
- Hikma Pharmaceuticals
- Hisamitsu Pharmaceutical
- Hyloris Pharmaceuticals SA
- Kenvue Brands LLC
- Opella Healthcare Group SAS
- Pfizer
- Reckitt Benckiser Group
- Scilex Holding
- Vertex Pharmaceuticals
- Viatris
最近の産業開発事情 非オピオイド疼痛治療市場
- 2026年11月:Viatris Inc.は、Pacira BioSciencesの買収を1株あたり36.50 米ドルで完了し、PaciraをViatrisの完全子会社とし、EXPARELおよびZILRETTAを含むPaciraの非オピオイド疼痛製品をViatrisのポートフォリオに追加しました。
- 2026年7月:FDAはKenvueのTYLENOL with Naproxenを承認しました。これはアセトアミノフェン650 mgとナプロキセンナトリウム220 mgの最初のOTC固定用量配合薬であり、30分未満の発現と8件の臨床試験によって支持された12時間の持続時間を持ちます。FDAは3年間の市場独占権を付与し、製品は承認時に米国の大量小売市場に参入しました。
- 2025年1月:FDAはVertex PharmaceuticalsのJOURNAVX(スゼトリジン)を、20年以上ぶりの新しいクラスの疼痛薬として、最初の選択的NaV1.8阻害薬として承認しました。
世界の非オピオイド疼痛治療市場レポートの範囲
レポートの範囲として、非オピオイド疼痛治療とは、オピオイド受容体に作用することなく急性、慢性、および神経障害性疼痛を予防または緩和する医薬品を指します。
非オピオイド疼痛治療市場レポートは、NSAIDs、アセトアミノフェン、局所麻酔薬、配合薬、およびその他の薬剤クラスを含む薬剤クラス別に市場をセグメント化しています。NSAIDsはさらに非選択的NSAIDsと選択的COX-2阻害薬に分類されます。 疼痛タイプ別では、市場は急性疼痛、慢性疼痛、神経障害性疼痛、筋骨格系疼痛、片頭痛および頭痛、およびその他の疼痛タイプに分類されます。急性疼痛はさらに術後疼痛、外傷性疼痛、および歯科疼痛に分けられます。慢性疼痛には変形性関節症疼痛、腰痛、および癌性疼痛が含まれ、神経障害性疼痛には糖尿病性末梢神経障害、帯状疱疹後神経痛、および神経根症が含まれます。 投与経路に基づいて、市場は経口、注射、外用、およびその他の投与経路にセグメント化されています。 流通チャネルに基づいて、市場は病院薬局、小売薬局、オンライン薬局、およびその他の流通チャネルにセグメント化されています。 処方ステータス別では、市場は処方薬および市販薬製品に分類されます。
地理的には、非オピオイド疼痛治療市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはさらに、これらの地域の主要国の市場規模推定値と予測を提供します。各セグメントについて、市場推定値と予測は金額(米ドル)ベースで提示されます。
セグメンテーション概要
| NSAIDs | 非選択的NSAIDs |
| 選択的COX-2阻害薬 | |
| アセトアミノフェン | |
| 局所麻酔薬 | |
| 配合薬 | |
| その他の薬剤クラス(抗うつ薬、抗けいれん薬、NaV1.8阻害薬など) |
| 急性疼痛 | 術後疼痛 |
| 外傷性疼痛 | |
| 歯科疼痛 | |
| 慢性疼痛 | 変形性関節症疼痛 |
| 腰痛 | |
| 癌性疼痛 | |
| 神経障害性疼痛 | 糖尿病性末梢神経障害 |
| 帯状疱疹後神経痛 | |
| 神経根症 | |
| 筋骨格系疼痛 | |
| 片頭痛および頭痛 | |
| その他の疼痛タイプ |
| 経口 |
| 注射 |
| 外用 |
| その他の投与経路(直腸、鼻腔内など) |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他の流通チャネル(スーパーマーケット、ハイパーマーケット、コンビニエンスストアなど) |
| 処方薬 |
| 市販薬 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 薬剤クラス別 | NSAIDs | 非選択的NSAIDs |
| 選択的COX-2阻害薬 | ||
| アセトアミノフェン | ||
| 局所麻酔薬 | ||
| 配合薬 | ||
| その他の薬剤クラス(抗うつ薬、抗けいれん薬、NaV1.8阻害薬など) | ||
| 疼痛タイプ別 | 急性疼痛 | 術後疼痛 |
| 外傷性疼痛 | ||
| 歯科疼痛 | ||
| 慢性疼痛 | 変形性関節症疼痛 | |
| 腰痛 | ||
| 癌性疼痛 | ||
| 神経障害性疼痛 | 糖尿病性末梢神経障害 | |
| 帯状疱疹後神経痛 | ||
| 神経根症 | ||
| 筋骨格系疼痛 | ||
| 片頭痛および頭痛 | ||
| その他の疼痛タイプ | ||
| 投与経路別 | 経口 | |
| 注射 | ||
| 外用 | ||
| その他の投与経路(直腸、鼻腔内など) | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他の流通チャネル(スーパーマーケット、ハイパーマーケット、コンビニエンスストアなど) | ||
| 処方ステータス別 | 処方薬 | |
| 市販薬 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの非オピオイド疼痛治療市場の予測規模は?
市場は2032年までに78.2 ビリオン 米ドルに達し、2027年から2032年にかけて8.62%のCAGRで成長すると予測されています。
非オピオイ疼痛治療の収益をリードする薬剤クラスはどれですか?
NSAIDsは2026年に45.2%の収益シェアでリードしており、広範なジェネリックの入手可能性と確立された使用によって支えられています。
最も速く成長すると予測される薬剤クラスはどれですか?
局所麻酔薬は2032年までに9.31%のCAGRで成長すると予測されています。これには疼痛用途の抗けいれん薬、抗うつ薬、筋弛緩薬、および選択的NaV1.8阻害薬が含まれます。
2032年までに最も速く成長すると予測される疼痛タイプはどれですか?
急性疼痛は9.1%のCAGRで成長すると予測されており、術後ケアとオピオイド温存治療プロトコルによって支えられています。
NaV1.8阻害薬が疼痛ケアにとって重要な理由は何ですか?
これらは末梢性疼痛シグナル伝達を標的とし、オピオイドメカニズムなしに急性疼痛に対する新しい処方選択肢を提供します。
最も速く成長すると予測される地域はどこですか?
アジア太平洋地域は9.5%のCAGRで成長すると予測されており、高齢化人口、地域のイノベーション、および消費者アクセスの拡大によって支えられています。