
Tamanho e Participação do Mercado de Proteína de Soja Não-OGM
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
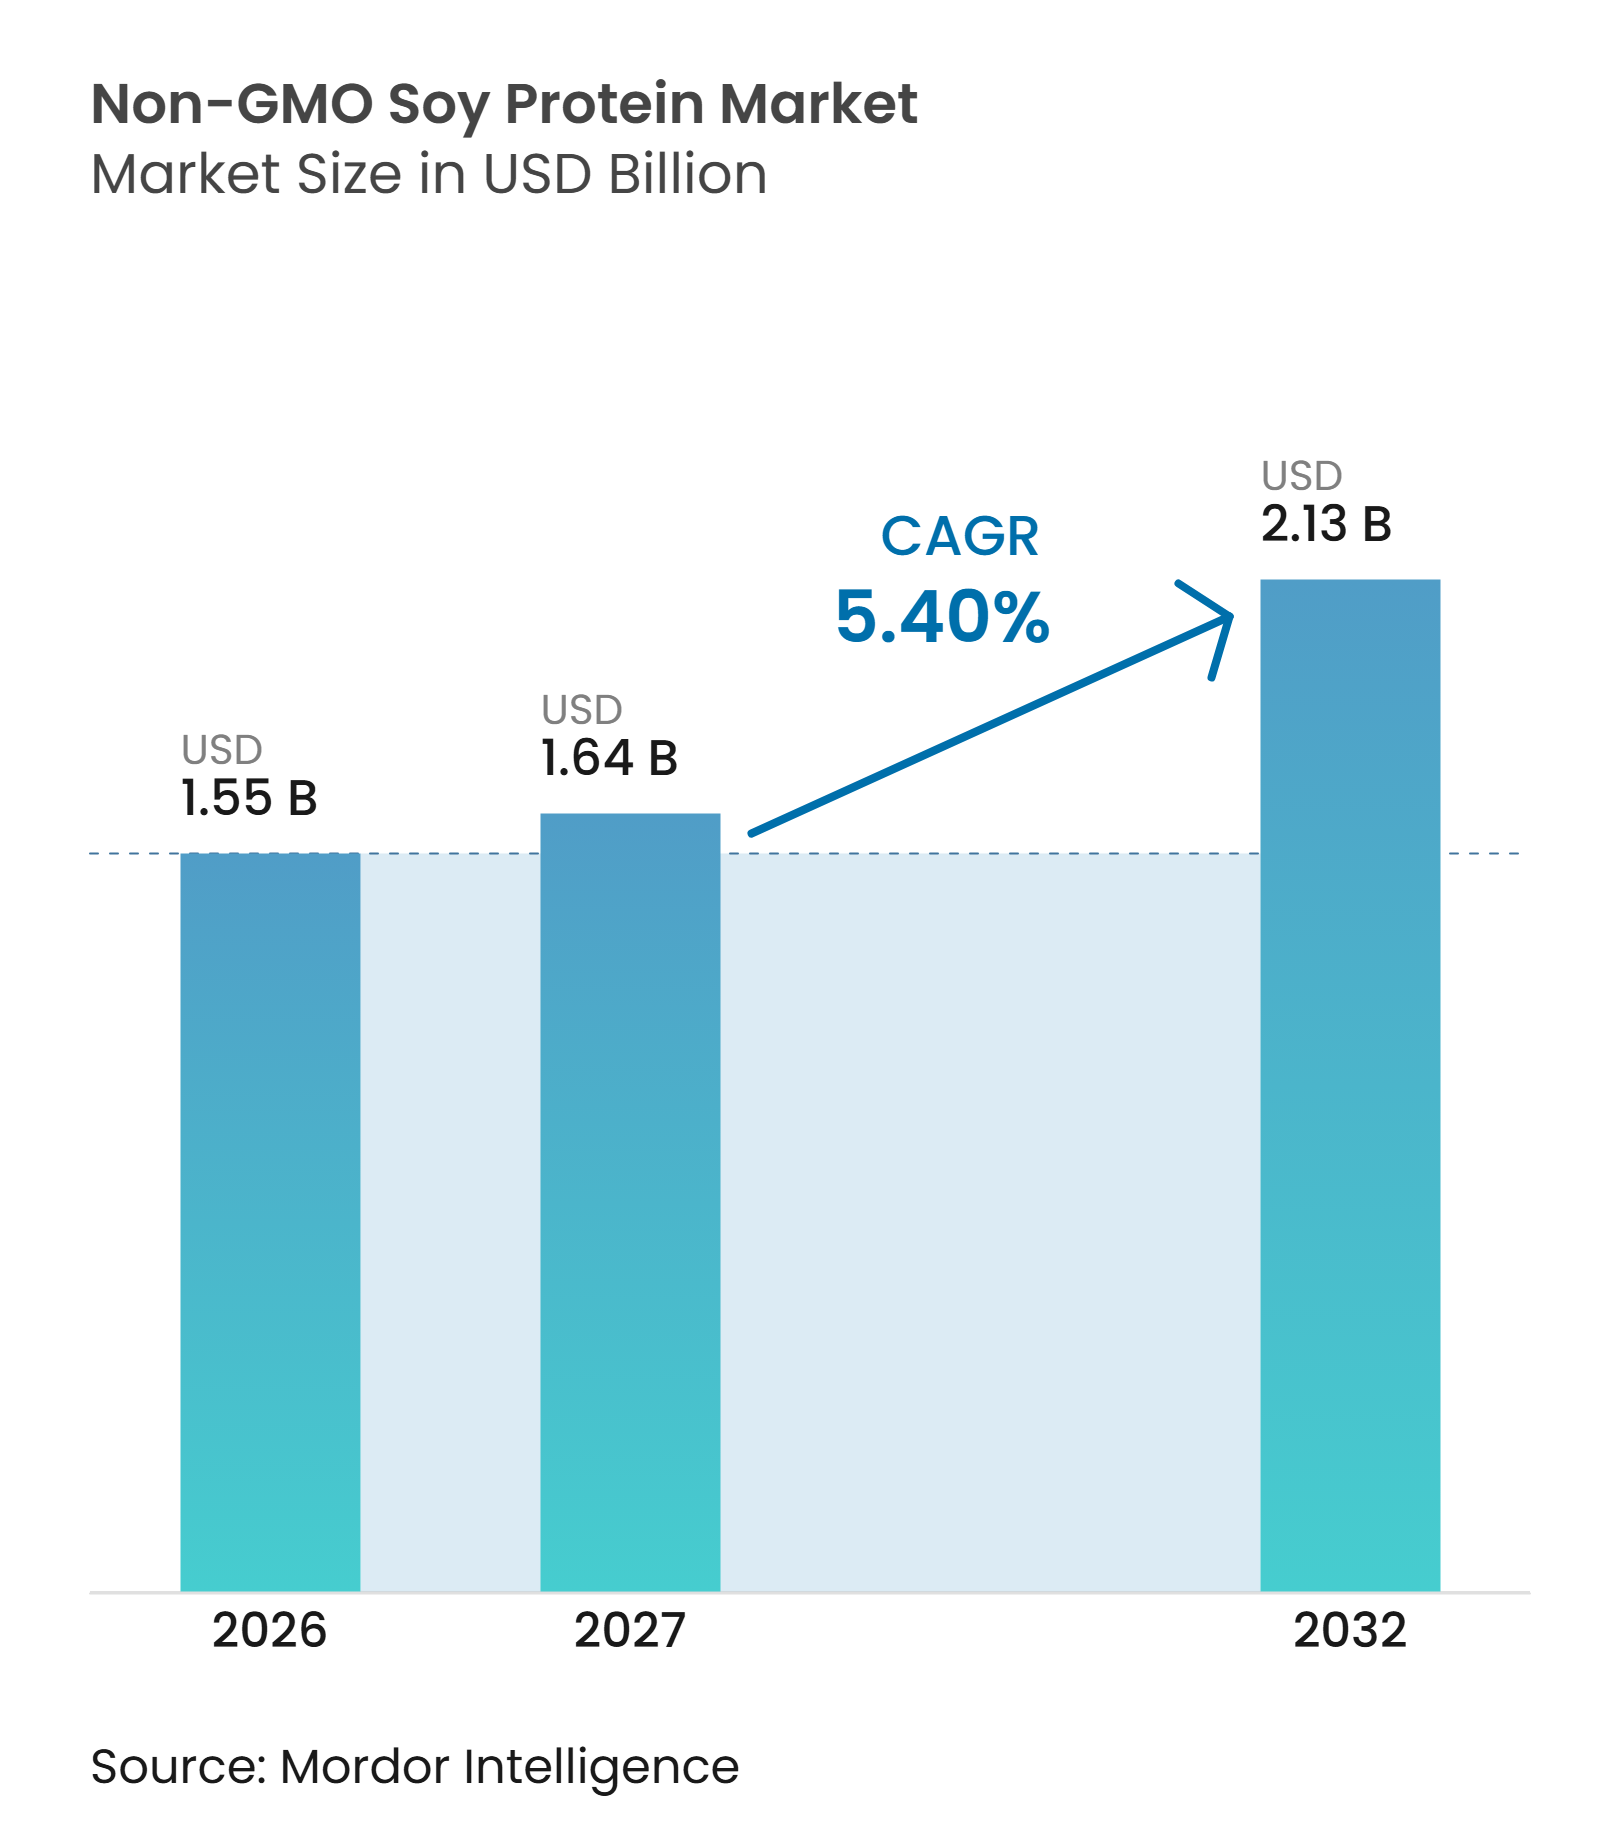
| Tamanho do Mercado (2027) | 1.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.13 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.40 % |
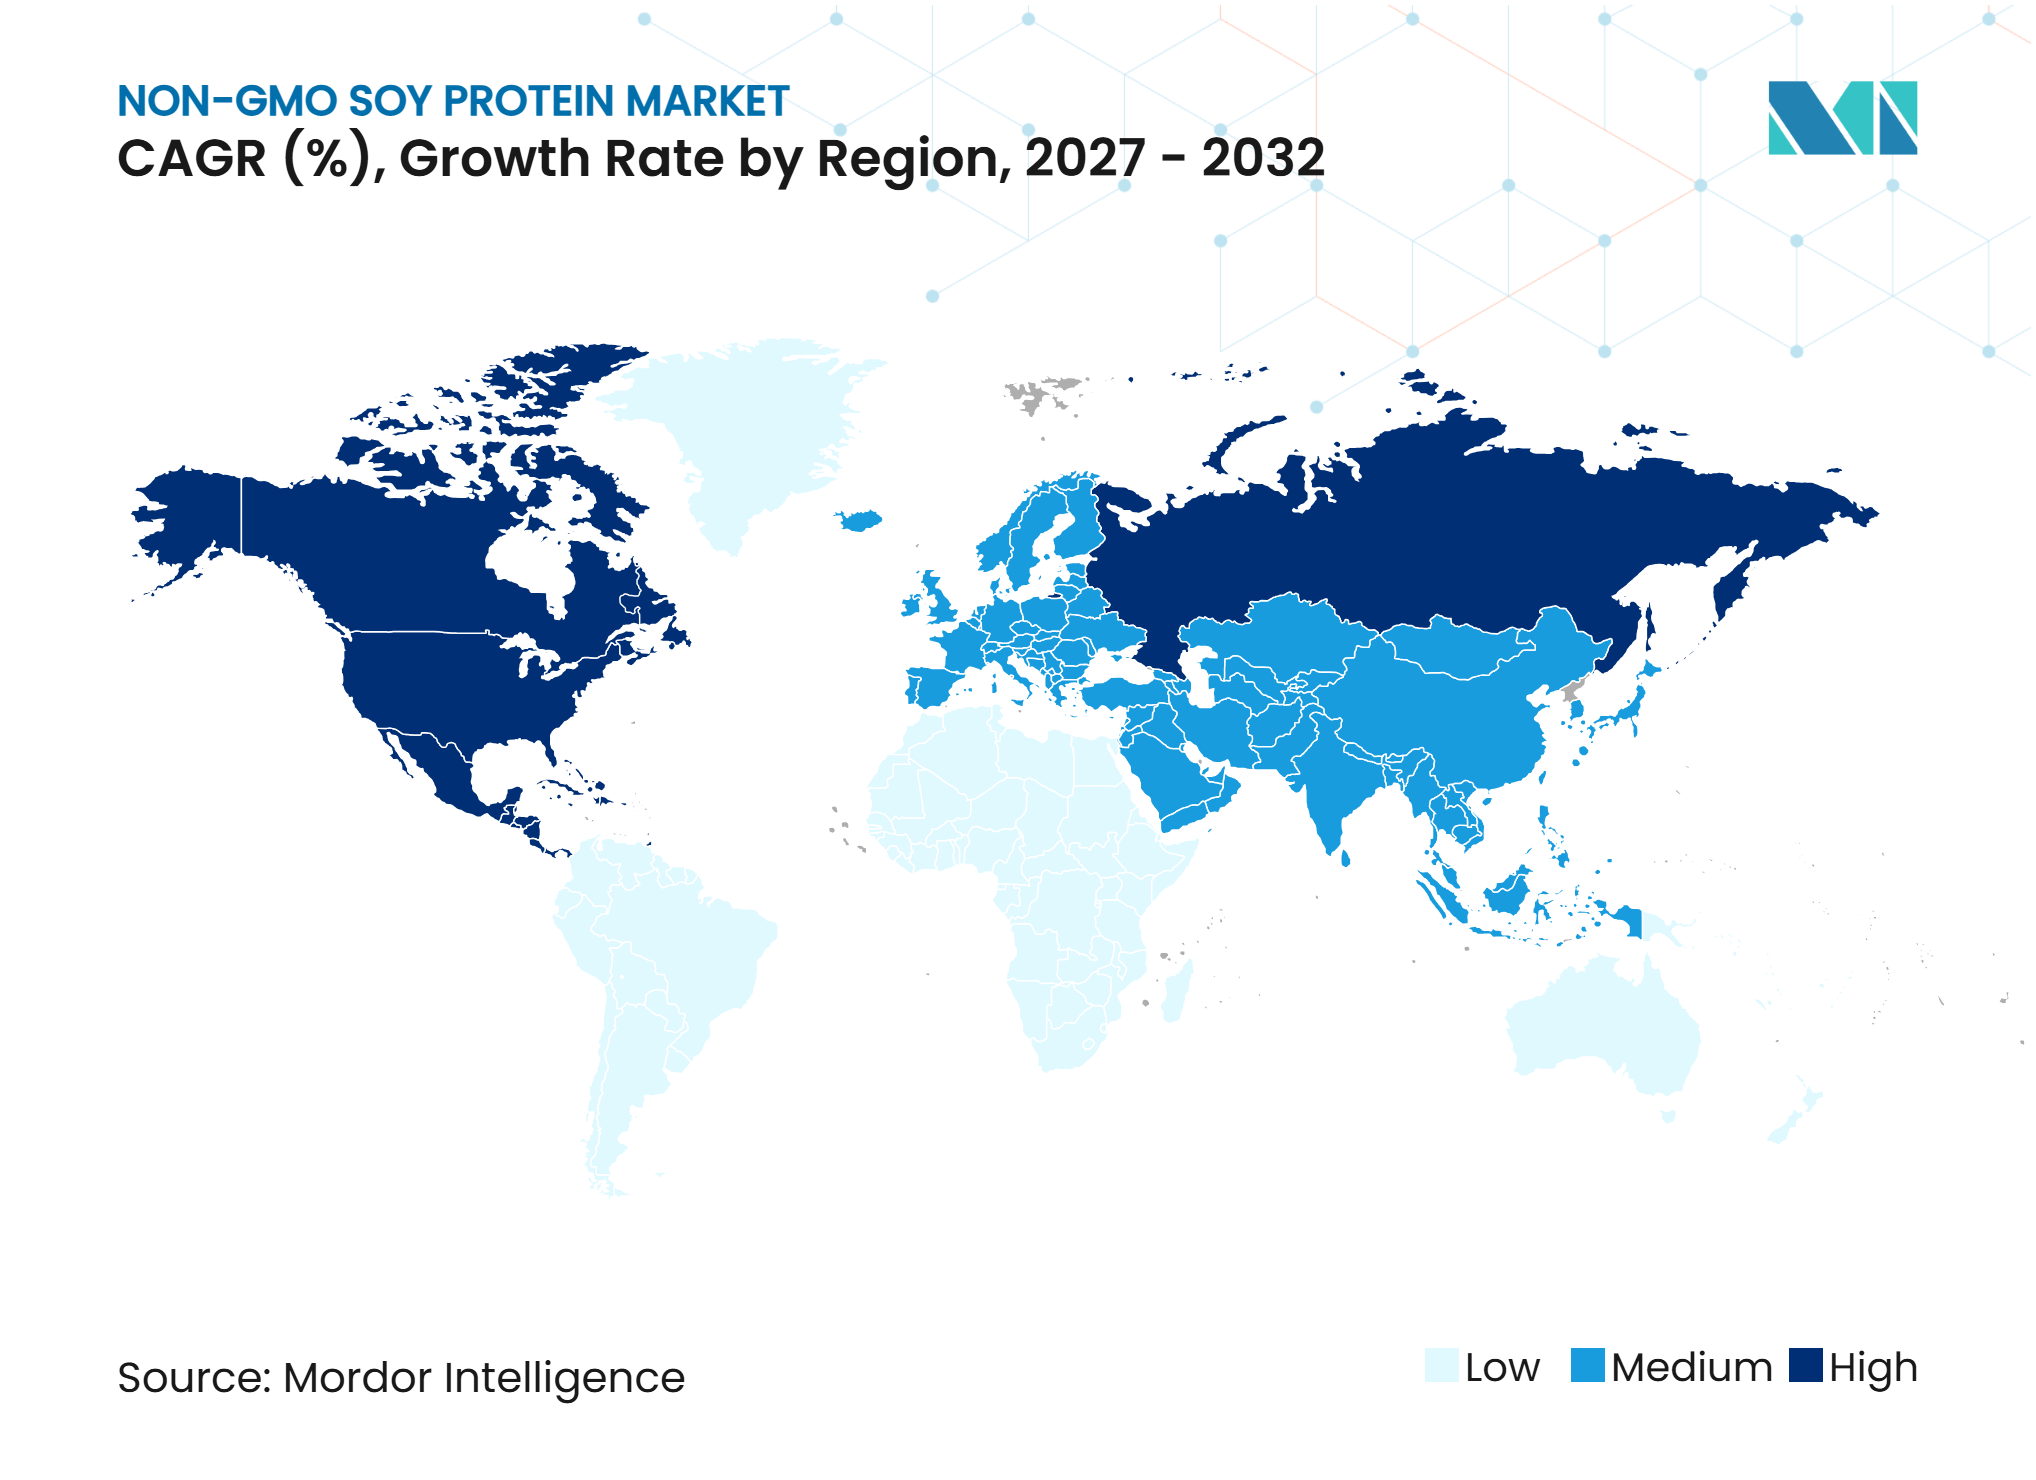
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteína de Soja Não-OGM por Mordor Intelligence
O tamanho do Mercado de Proteína de Soja Não-OGM deverá aumentar de 1,55 bilhões de USD em 2026 para 1,64 bilhões de USD em 2027 e atingir 2,13 bilhões de USD até 2032, crescendo a um CAGR de 5,4% no período de 2027–2032. O crescimento é impulsionado pela crescente preferência dos consumidores por ingredientes proteicos não-OGM e com rótulo limpo, juntamente com a demanda crescente por alternativas à carne e aos laticínios de origem vegetal. Alimentos e bebidas continuam sendo a principal área de aplicação, sustentada pelo uso de proteína de soja não-OGM em alimentos funcionais, bebidas, produtos de panificação e outras formulações alimentares. A adoção crescente em nutrição esportiva e suplementos alimentares apoia ainda mais a demanda, enquanto o fortalecimento dos requisitos para cadeias de suprimentos de soja rastreáveis e com identidade preservada cria oportunidades para fornecedores de ingredientes certificados. No entanto, custos de aquisição mais elevados, disponibilidade limitada de soja certificada não-OGM e o risco de contaminação cruzada com OGM apresentam desafios do lado da oferta. A concorrência de alternativas proteicas vegetais não-OGM à base de ervilha, arroz e outros ingredientes também influencia a expansão do mercado. O crescimento, portanto, favorece os produtores que conseguem garantir fornecimentos confiáveis de soja certificada, manter sistemas de processamento com identidade preservada e entregar funcionalidade proteica consistente em aplicações de alimentos, bebidas e nutrição.
Principais Conclusões do Relatório
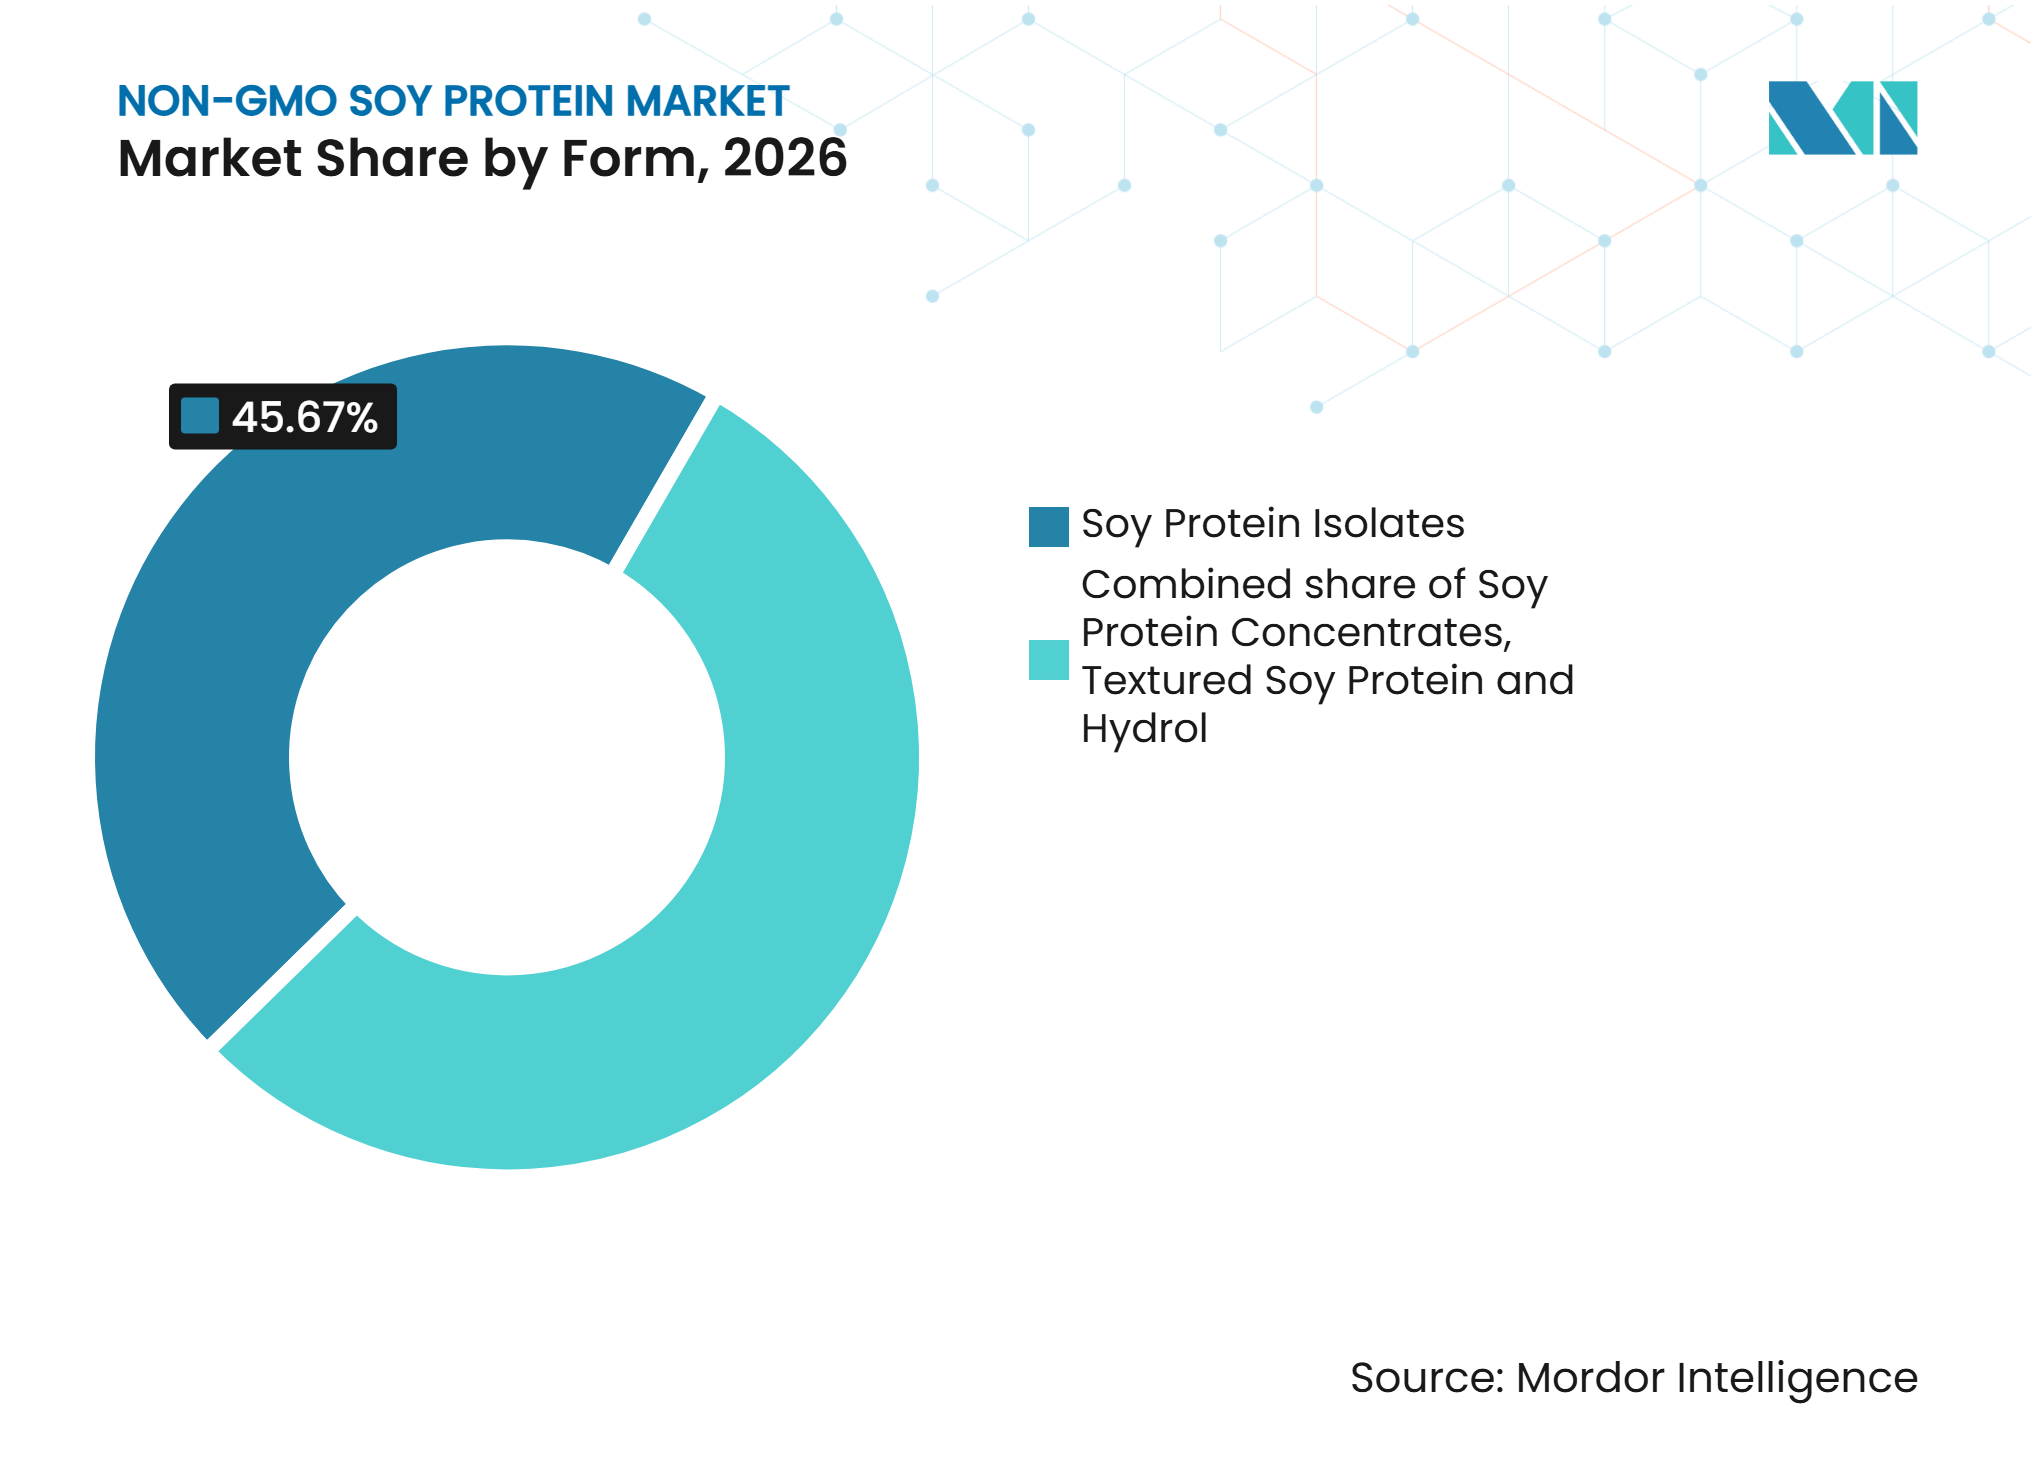
- Por forma, os Isolados de Proteína de Soja representaram a maior participação do Mercado de Proteína de Soja Não-OGM, com 45,67% em 2026, enquanto a Proteína de Soja Hidrolisada tem previsão de crescimento mais rápido, com um CAGR de 6,20% no período de 2027–2032.
- Por usuário final, Alimentos e Bebidas dominaram com uma participação de mercado de 67,45% em 2026, enquanto os Suplementos Nutricionais têm projeção de registrar o crescimento mais rápido, com um CAGR de 6,80% no período de 2027–2032.
- Entre as geografias, a Europa liderou com uma participação de 46,89% do Mercado de Proteína de Soja Não-OGM em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 6,70% no período de 2027–2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente preferência dos consumidores por ingredientes proteicos não-OGM e com rótulo limpo | +0.9% | Global, particularmente América do Norte e Europa, onde a demanda por fornecimento transparente de ingredientes e produtos alimentares não-OGM está estabelecida | 2 a 4 anos |
| Demanda crescente por alternativas à carne e aos laticínios de origem vegetal utilizando proteína de soja não-OGM | +0.8% | Global, particularmente América do Norte e Europa, com oportunidades em expansão na Ásia-Pacífico | 2 a 4 anos |
| Adoção crescente de proteína de soja não-OGM em nutrição esportiva e suplementos alimentares | +0.7% | Global, particularmente América do Norte e Europa, com demanda crescente nos mercados urbanos da Ásia-Pacífico | 2 a 4 anos |
| Expansão das aplicações de proteína de soja não-OGM em alimentos funcionais e bebidas | +0.6% | Global, particularmente América do Norte, Europa e Ásia-Pacífico, onde os fabricantes de alimentos estão expandindo as formulações de produtos de origem vegetal | 2 a 4 anos |
| Fortalecimento da demanda por cadeias de suprimentos de soja rastreáveis e com identidade preservada | +0.5% | Global, particularmente Europa e América do Norte, onde a certificação não-OGM e a rastreabilidade de ingredientes influenciam as aquisições | Mais de 4 anos |
| Incorporação crescente de proteína de soja não-OGM em aplicações de panificação, cereais e alimentos processados | +0.4% | Global, particularmente Ásia-Pacífico e América do Norte, sustentada pela expansão da fabricação de alimentos processados | Menos de 2 anos |
| Fonte: Mordor Intelligence | |||
Crescente Preferência dos Consumidores por Ingredientes Proteicos Não-OGM e com Rótulo Limpo
O interesse dos consumidores em transparência de ingredientes e atributos alimentares relacionados à produção está criando oportunidades para ingredientes de proteína de soja não-OGM em alimentos embalados, bebidas e produtos nutricionais. O posicionamento não-OGM permite que os fabricantes diferenciem os produtos de proteína de soja por meio de práticas de fornecimento e especificações de ingredientes, particularmente onde os compradores buscam maior visibilidade sobre as origens agrícolas dos ingredientes alimentares. O Serviço de Pesquisa Econômica (ERS) do Departamento de Agricultura dos Estados Unidos (USDA) explica que os rótulos alimentares comunicam atributos do produto, incluindo características nutricionais e de produção, e podem aumentar a demanda por marcas ao ajudar os consumidores a tomar decisões de compra informadas [1]. Além disso, o Padrão Nacional de Divulgação de Alimentos Bioengenheirados do USDA estabelece requisitos de divulgação para alimentos contendo ingredientes bioengenheirados detectáveis, reforçando a importância da documentação de ingredientes e das informações da cadeia de suprimentos. Esses desenvolvimentos criam oportunidades para fornecedores que oferecem ingredientes de proteína de soja não-OGM verificados, embora as alegações não-OGM devam ser respaldadas por registros de fornecimento e evidências adequadas.
Demanda Crescente por Alternativas à Carne e aos Laticínios de Origem Vegetal Utilizando Proteína de Soja Não-OGM
A expansão das alternativas à carne e aos laticínios de origem vegetal está criando oportunidades adicionais de aplicação para ingredientes de proteína de soja. A proteína de soja é utilizada em formulações de alimentos de origem vegetal porque pode fornecer teor proteico e contribuir para as propriedades estruturais e funcionais exigidas em alternativas à carne e aos laticínios. A OCDE identifica as alternativas à carne de origem vegetal como uma categoria emergente dentro da transição mais ampla em direção a fontes alternativas de proteína, destacando seu papel potencial em resposta às mudanças nos padrões de consumo de proteína e às necessidades do sistema alimentar [2]. Os ingredientes à base de soja também têm um papel estabelecido em bebidas de origem vegetal. A Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) reconhece as bebidas de soja entre as alternativas ao leite de origem vegetal e observa que sua composição nutricional varia de acordo com a fonte vegetal, os métodos de processamento e os ingredientes adicionados. Isso cria oportunidades para os fabricantes de proteína de soja não-OGM fornecerem soluções de ingredientes para análogos de carne, alternativas a laticínios e formulações alimentares enriquecidas com proteína.
Adoção Crescente de Proteína de Soja Não-OGM em Nutrição Esportiva e Suplementos Alimentares
O aumento da participação em atividades físicas e a demanda por produtos nutricionais enriquecidos com proteína estão criando oportunidades para ingredientes de proteína de soja em nutrição esportiva e suplementos alimentares. Os isolados e concentrados de proteína de soja podem ser incorporados em pós proteicos, bebidas prontas para consumo, barras nutricionais e outras formulações destinadas a aumentar a ingestão dietética de proteína. De acordo com o Escritório de Suplementos Alimentares dos Institutos Nacionais de Saúde (NIH), a proteína está entre os ingredientes comumente utilizados em suplementos de nutrição esportiva, enquanto pós proteicos, bebidas e alimentos e bebidas fortificados estão disponíveis para ajudar os indivíduos a atender às suas necessidades proteicas. O NIH também identifica a soja como uma fonte de proteína de origem vegetal, embora sua composição de aminoácidos difira da proteína do soro do leite [3]. Isso cria oportunidades para fornecedores de proteína de soja não-OGM atenderem fabricantes que desenvolvem produtos de nutrição esportiva de origem vegetal e formulações proteicas alternativas.
Expansão das Aplicações de Proteína de Soja Não-OGM em Alimentos Funcionais e Bebidas
O uso crescente de ingredientes proteicos em alimentos processados e bebidas está criando oportunidades adicionais para os fabricantes de proteína de soja não-OGM. Os ingredientes de proteína de soja podem atender a diferentes requisitos de formulação dependendo de suas características de processamento e concentração proteica. Por exemplo, a proteína de soja hidrolisada é reconhecida pela Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) como um realçador de sabor utilizado em muitos alimentos processados, demonstrando sua aplicação além da suplementação proteica convencional. A FDA também identifica ingredientes utilizados para fortificação nutricional em produtos como pães, cereais, barras energéticas e bebidas. Essas aplicações permitem que os fabricantes de proteína de soja atendam a uma gama mais ampla de indústrias de processamento de alimentos, incluindo panificação, bebidas, cereais, molhos e alimentos de conveniência. O desenvolvimento contínuo de produtos e os requisitos de formulação criam oportunidades para fornecedores que oferecem ingredientes de proteína de soja com características funcionais consistentes e fornecimento não-OGM documentado.
Fortalecimento da Demanda por Cadeias de Suprimentos de Soja Rastreáveis e com Identidade Preservada
A necessidade de manter a integridade dos ingredientes e verificar o fornecimento agrícola está aumentando a importância da rastreabilidade e das cadeias de suprimentos com identidade preservada no setor de proteína de soja não-OGM. Manter a identidade não-OGM da soja requer identificação, segregação, documentação e monitoramento adequados ao longo de toda a aquisição, armazenamento, transporte e processamento. O Serviço de Comercialização Agrícola do USDA (AMS) opera um Programa de Preservação de Identidade que fornece verificação independente por terceiros da identificação, segregação e rastreabilidade do produto nas etapas de semente, produção, processamento e distribuição. O programa também exige sistemas documentados de gestão da qualidade e incorpora testes laboratoriais para verificar as características especificadas do produto [4]. Esses mecanismos de verificação proporcionam aos compradores maior confiança na identidade dos ingredientes agrícolas especiais e criam oportunidades para fornecedores de proteína de soja não-OGM que mantêm controles documentados de fornecimento e processamento. À medida que os fabricantes de alimentos exigem cada vez mais verificação no nível do ingrediente, as cadeias de suprimentos com identidade preservada podem se tornar uma importante capacidade competitiva.
Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de aquisição mais elevados e prêmios de preço para soja não-OGM | −0.8% | Global, particularmente América do Norte e Europa, onde o fornecimento de soja certificada não-OGM e o processamento com identidade preservada podem aumentar os custos de aquisição de ingredientes | Médio prazo (2 a 4 anos) |
| Disponibilidade limitada de fornecimentos de soja certificada não-OGM | −0.7% | Global, particularmente regiões dependentes de importações de soja certificada não-OGM, incluindo partes da Europa e da Ásia-Pacífico | Longo prazo (mais de 4 anos) |
| Risco de contaminação cruzada com OGM durante o cultivo, processamento e transporte da soja | −0.6% | Global, particularmente nas principais regiões produtoras e exportadoras de soja, onde as cadeias de suprimentos de soja convencional e não-OGM operam lado a lado | Médio prazo (2 a 4 anos) |
| Concorrência de alternativas proteicas vegetais não-OGM à base de ervilha, arroz e outros ingredientes | −0.5% | Global, particularmente América do Norte e Europa, onde os fabricantes de alimentos têm acesso a múltiplos ingredientes proteicos de origem vegetal e formulações proteicas alternativas | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Aquisição Mais Elevados e Prêmios de Preço para Soja Não-OGM
A produção de proteína de soja não-OGM pode envolver custos de aquisição de matéria-prima mais elevados do que a proteína de soja convencional, particularmente quando os fabricantes exigem fornecimentos de soja certificada não-OGM e arranjos de fornecimento com identidade preservada. Manter a identidade não-OGM da soja pode exigir segregação, limpeza, armazenamento, testes e documentação adicionais ao longo da produção e do processamento agrícola. Pesquisa publicada pelo farmdoc daily da Universidade de Illinois indica que os sistemas de produção de soja não-OGM podem incorrer em custos de produção não relacionados à terra mais elevados do que os sistemas com OGM, além de despesas adicionais de limpeza, segregação e armazenamento. A análise constatou que os sistemas não-OGM tiveram custos não relacionados à terra aproximadamente 15 USD por acre mais elevados no período examinado. Essas despesas adicionais podem aumentar o custo de produção de concentrados, isolados e proteína de soja texturizada não-OGM. Os fabricantes podem precisar repassar parte desses custos aos processadores de alimentos e outros compradores, potencialmente limitando a adoção entre clientes sensíveis ao preço e reduzindo a competitividade de preço da proteína de soja não-OGM em relação aos ingredientes proteicos vegetais convencionais e alternativos.
Disponibilidade Limitada de Fornecimentos de Soja Certificada Não-OGM
A disponibilidade de soja certificada não-OGM pode restringir a flexibilidade de aquisição para fabricantes que necessitam de volumes consistentes de matéria-prima e especificações verificadas de ingredientes. O fornecimento de soja não-OGM depende de agricultores que produzam variedades adequadas, mantenham registros de produção e preservem a identidade da colheita durante a colheita, o armazenamento e o transporte. Os fornecedores também podem precisar manter arranjos de manuseio separados para evitar a mistura de fornecimentos de soja convencional e não-OGM. O Serviço de Comercialização Agrícola do USDA (AMS), por meio de seu Padrão Nacional de Divulgação de Alimentos Bioengenheirados, identifica registros da cadeia de suprimentos, documentação de país de origem, verificação de processos, certificações orgânicas e testes laboratoriais como exemplos de registros que podem estabelecer se os ingredientes alimentares são bioengenheirados. Esses requisitos de documentação e verificação podem aumentar a complexidade de aquisição para fabricantes que compram soja não-OGM de múltiplas origens. A disponibilidade limitada de fornecedores adequados e as dificuldades em garantir volumes consistentes podem afetar o planejamento de aquisições, a continuidade da produção e a capacidade de expandir a fabricação de proteína de soja não-OGM.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
Isolados de Proteína de Soja Lideram Enquanto a Proteína de Soja Hidrolisada Expande Mais RapidamenteEm 2026, os Isolados de Proteína de Soja representaram aproximadamente 45,67% do Mercado de Proteína de Soja Não-OGM, tornando-os o segmento de forma líder. Sua posição reflete sua alta concentração proteica e adequação para aplicações que exigem enriquecimento proteico, incluindo alternativas à carne de origem vegetal, alternativas a laticínios, bebidas, produtos nutricionais e alimentos processados. De acordo com a Autoridade de Segurança Alimentar e Padrões da Índia (FSSAI), os isolados de proteína de soja contêm mais de 90% de proteína bruta em base de massa seca, em comparação com mais de 65% e menos de 90% para os concentrados de proteína de soja. Essa maior concentração proteica apoia seu uso em formulações que exigem ingredientes proteicos de origem vegetal concentrados. Enquanto isso, a Proteína de Soja Hidrolisada tem projeção de registrar o crescimento mais rápido, com um CAGR estimado de 6,20% até 2032. A hidrólise quebra as proteínas em peptídeos menores, apoiando seu uso em formulações alimentares especializadas e aplicações de realce de sabor.
Os Concentrados de Proteína de Soja e a Proteína de Soja Texturizada atendem a aplicações complementares em toda a indústria de processamento de alimentos. Os concentrados fornecem ingredientes ricos em proteína para formulações alimentares, enquanto a proteína de soja texturizada é utilizada em alternativas à carne e outros produtos que exigem uma textura fibrosa ou estruturada. Os fabricantes em todas as quatro categorias precisam manter especificações proteicas consistentes, desempenho funcional e fornecimento não-OGM verificado. A capacidade de atender a diferentes requisitos de formulação enquanto mantém a qualidade dos ingredientes continuará sendo importante para expandir a demanda em aplicações alimentares e industriais.



Por Usuário Final:
Alimentos e Bebidas Dominam Enquanto os Suplementos Nutricionais Expandem Mais RapidamenteEm 2026, Alimentos e Bebidas representaram aproximadamente 67,45% do Mercado de Proteína de Soja Não-OGM, tornando-o o segmento de usuário final líder. Sua posição reflete a ampla aplicação de ingredientes de proteína de soja em produtos de panificação, bebidas, cereais matinais, condimentos e molhos, confeitaria e outros alimentos processados. Os isolados e concentrados de proteína de soja fornecem enriquecimento proteico, enquanto a proteína de soja texturizada apoia o desenvolvimento de alternativas à carne e outros produtos alimentares estruturados. O Serviço de Alimentação e Nutrição do USDA reconhece a farinha de soja, os concentrados de proteína de soja e os isolados de proteína de soja como produtos proteicos alternativos que podem ser incorporados em produtos alimentares qualificados, incluindo hambúrgueres e hambúrgueres vegetarianos. Essas aplicações sustentam a demanda de fabricantes de alimentos que buscam ingredientes proteicos de origem vegetal para diferentes formulações de produtos.
Enquanto isso, os Suplementos Nutricionais têm projeção de registrar o crescimento mais rápido, com um CAGR estimado de 6,80% até 2032. Os isolados de proteína de soja são particularmente relevantes para este segmento devido à sua alta concentração proteica e adequação para pós proteicos, bebidas nutricionais e produtos fortificados. Os Institutos Nacionais de Saúde (NIH) identificam a soja como uma fonte de proteína de origem vegetal e discutem os suplementos proteicos entre os produtos utilizados em nutrição esportiva e de exercício. Alimentação Animal e Outros Usuários Finais fornecem vias de aplicação adicionais para ingredientes proteicos derivados da soja, embora seus requisitos difiram dos fabricantes de alimentos e nutrição humana. O crescimento entre as categorias de usuários finais dependerá da funcionalidade dos ingredientes, da qualidade proteica, da compatibilidade de formulação e do fornecimento confiável de não-OGM.
Análise Geográfica
Mercado de Proteína de Soja Não-OGM na América do Norte
A América do Norte representou uma participação estimada de 34,00% do Mercado de Proteína de Soja Não-OGM em 2026. A região se beneficia de uma indústria de processamento de soja consolidada, uma base de fornecimento robusta e demanda por ingredientes proteicos de origem vegetal em aplicações de alimentos e bebidas. Os Estados Unidos e o Canadá possuem capacidades estabelecidas na produção de concentrados e isolados de proteína de soja para alternativas à carne, alternativas a laticínios, produtos nutricionais e alimentos processados. Essas capacidades sustentam a disponibilidade de ingredientes funcionais de proteína de soja, enquanto a demanda por matérias-primas não-OGM rastreáveis e com identidade preservada cria oportunidades para os fabricantes atenderem clientes com requisitos específicos de fornecimento.
Mercado de Proteína de Soja Não-OGM na Ásia-Pacífico
A Ásia-Pacífico está projetada para ser o mercado regional de crescimento mais rápido, com um CAGR estimado de 6,70% no período de 2027 a 2032. O Japão oferece uma base de demanda consolidada para ingredientes de proteína de soja: de acordo com Agriculture and Agri-Food Canada, o concentrado de proteína de soja representou 58,10% do mercado japonês de ingredientes proteicos de origem não animal por volume em 2024, seguido pelo isolado de proteína de soja com 25,00%. Esse uso já estabelecido da proteína de soja em aplicações alimentares cria oportunidades para fornecedores de ingredientes não-OGM. China, Índia, Japão e outros mercados regionais também oferecem potencial por meio do processamento de alimentos, alternativas à carne e produtos enriquecidos com proteína. No entanto, os fabricantes devem lidar com diferenças nas preferências dos consumidores, requisitos de fornecimento e padrões de verificação não-OGM entre os diferentes países.
Europa, América do Sul e Oriente Médio e África
A Europa oferece oportunidades por meio da demanda estabelecida por ingredientes não-OGM e de uma cadeia de suprimentos de soja com identidade preservada desenvolvida. De acordo com a ENGA, a produção de soja não-OGM da UE foi estimada em aproximadamente 2,9 a 3,0 milhões de toneladas no ano de comercialização 2025/26, com a produção doméstica complementada por importações do Brasil, Canadá, Argentina e outras origens. A América do Sul se beneficia de sua grande indústria de processamento e exportação de soja, particularmente no Brasil; no entanto, apenas uma parte da produção regional é segregada como não-OGM, tornando o fornecimento certificado importante para os fabricantes de ingredientes. No Oriente Médio e na África, as oportunidades estão ligadas ao desenvolvimento do processamento de alimentos, à demanda por ingredientes proteicos de origem vegetal e ao uso de proteína de soja em alimentos processados e aplicações nutricionais. Nessas regiões, os fabricantes devem gerenciar a rastreabilidade de matérias-primas, a preservação de identidade, os requisitos de certificação, os custos de importação e as necessidades de aplicação local.
Cenário Competitivo
Concentração do Mercado
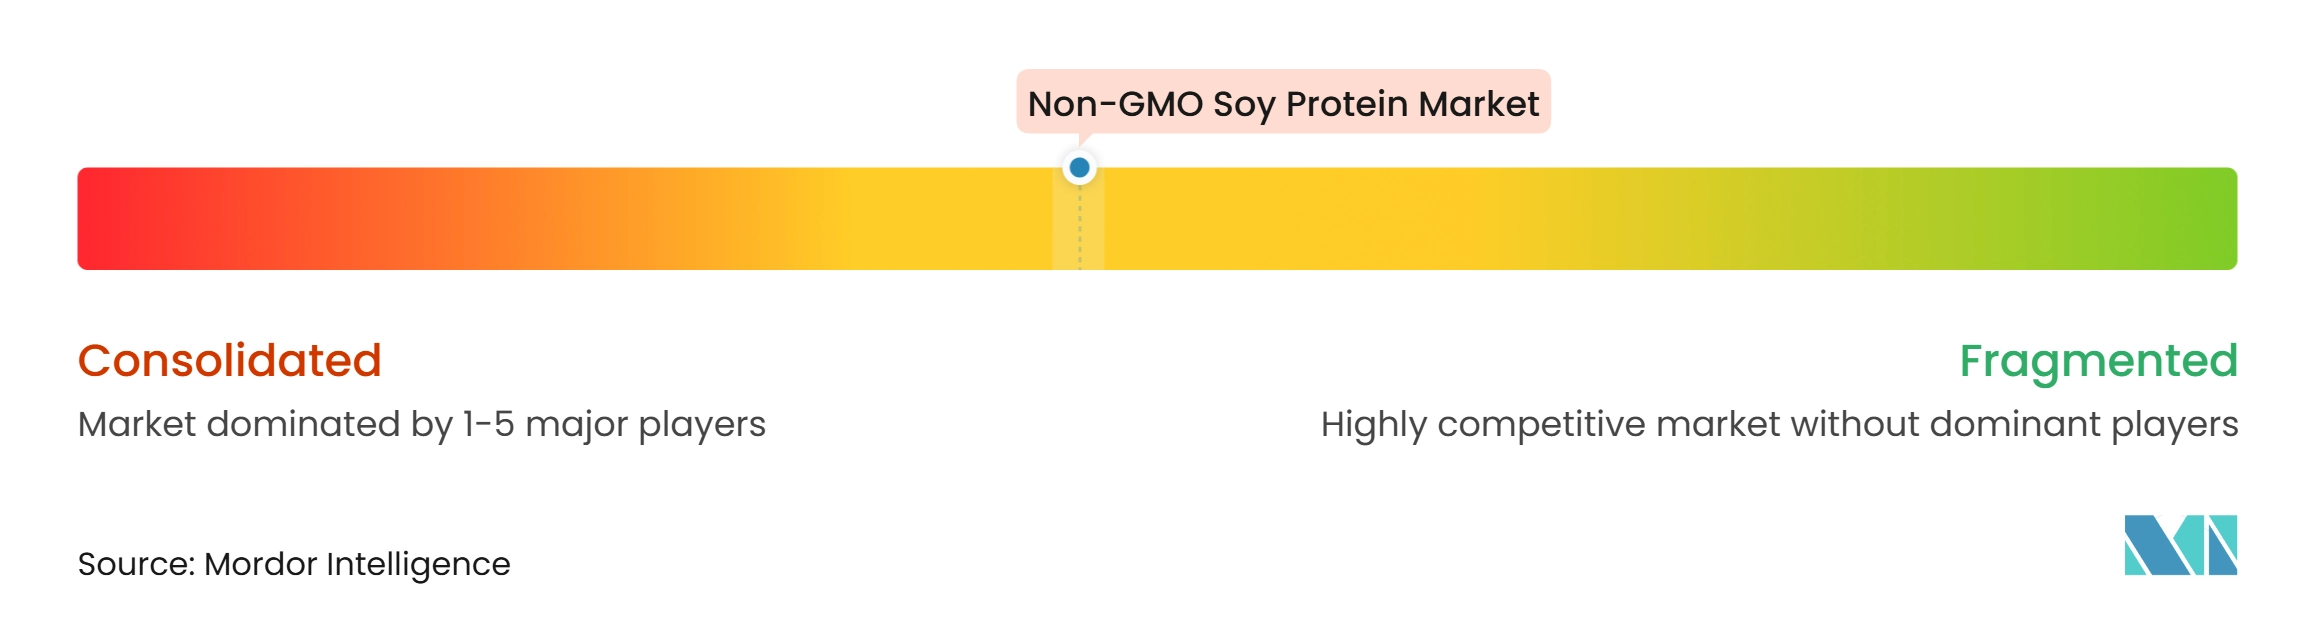
O Mercado de Proteína de Soja Não-OGM inclui processadores agrícolas multinacionais, fornecedores integrados de soja, fabricantes especializados de ingredientes proteicos e produtores regionais de proteína de soja que competem por meio de inovação de produtos, fornecimento de matérias-primas, capacidades de processamento e alcance de distribuição. As empresas têm diferentes níveis de exposição à proteína de soja não-OGM por meio de isolados de proteína de soja, concentrados, proteína de soja texturizada e outros ingredientes proteicos funcionais. Os grandes processadores agrícolas podem aproveitar redes estabelecidas de aquisição de soja e infraestrutura de fabricação, enquanto os fabricantes especializados podem se diferenciar por meio de fornecimento não-OGM, especificações de ingredientes e portfólios de produtos focados em aplicações.
As estratégias competitivas no Mercado de Proteína de Soja Não-OGM concentram-se na expansão de portfólios de proteínas de origem vegetal, na melhoria da funcionalidade proteica e no fortalecimento do acesso a fornecimentos de soja não-OGM com identidade preservada. Por exemplo, a Archer Daniels Midland Company (ADM) oferece isolados e concentrados de proteína de soja sob suas marcas ProFam e Arcon, enquanto a Cargill, Incorporated fornece ingredientes de proteína de soja para aplicações de alimentos e bebidas. A Bunge Limited participa em concentrados de proteína de soja e ingredientes proteicos texturizados, enquanto a Fuji Oil Holdings Inc. oferece ingredientes proteicos à base de soja para alternativas à carne e outras aplicações alimentares. Essas estratégias de produto permitem que os fabricantes atendam à demanda em alternativas à carne, alternativas a laticínios, produtos de panificação, bebidas e aplicações nutricionais. No entanto, portfólios mais amplos de proteína de soja não devem ser automaticamente considerados inteiramente não-OGM, pois os requisitos de fornecimento e certificação no nível do produto determinam sua inclusão no mercado.
O fornecimento e a gestão da cadeia de suprimentos continuam sendo considerações competitivas importantes. Empresas com acesso a fornecimentos confiáveis de soja não-OGM, instalações de processamento com identidade preservada e sistemas de rastreabilidade podem fortalecer a consistência dos ingredientes e atender aos requisitos de fornecimento dos clientes. Os processadores estabelecidos podem aproveitar capacidades integradas de esmagamento, refino e extração de proteína de soja, enquanto os fabricantes especializados podem direcionar-se a clientes que buscam ingredientes não-OGM verificados. No entanto, custos de aquisição mais elevados, potencial contaminação cruzada com OGM, requisitos de certificação, flutuações de preço de matérias-primas e complexidade da cadeia de suprimentos podem afetar os custos operacionais e a continuidade da produção. Os fabricantes também devem manter documentação adequada e cumprir as regulamentações aplicáveis de rotulagem não-OGM e segurança alimentar em seus mercados-alvo. Esses fatores tornam o fornecimento confiável, a qualidade do produto, a eficiência do processamento, a rastreabilidade e as capacidades de distribuição áreas importantes de competição.
Líderes do Setor de Proteína de Soja Não-OGM
-
Archer Daniels Midland Company (ADM)
-
Cargill, Incorporated
-
Bunge Limited
-
Wilmar International Limited
-
CHS Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteína de Soja Não-OGM Empresas cobertas neste relatório
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- Bunge Limited
- Wilmar International Limited
- CHS Inc.
- Fuji Oil Holdings Inc.
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Ingredion Incorporated
- Sonic Biochem Extractions Pvt. Ltd.
- Sojaprotein AD
- Shandong Yuwang Ecological Food Industry Co., Ltd.
- Gushen Biotechnology Group Co., Ltd.
- Farbest Brands
- Crown Soya Protein Group
- House Foods Group Inc.
- MGP Ingredients, Inc.
- Zeeland Farm Services, Inc.
- Soy Austria
- Grain Millers, Inc.
Desenvolvimentos industriais recentes em Mercado de Proteína de Soja Não-OGM
- Julho de 2026: O Conselho de Desenvolvimento Tecnológico (TDB), vinculado ao Departamento de Ciência e Tecnologia da Índia, concedeu assistência financeira à Sonic Biochem Extractions Pvt. Ltd. para comercializar concentrados de proteína de soja funcionais e texturizados de origem nacional. O projeto envolveu o estabelecimento de uma instalação de fabricação utilizando tecnologia desenvolvida localmente e soja não-OGM, com o objetivo de reduzir a dependência de isolados de proteína de soja importados e expandir a produção doméstica para alimentos processados, alternativas à carne e suplementos nutricionais.
- Maio de 2026: A Archer Daniels Midland Company (ADM) introduziu oito novos ingredientes proteicos de origem vegetal na América do Norte e na Europa, incluindo os isolados de proteína de soja ProFam 883 e ProFam 894, os concentrados de proteína de soja Arcon IH, Arcon SB e Arcon 412, e os produtos de origem europeia Arcon R e Arcon T. A expansão do portfólio visou aplicações em bebidas proteicas, alternativas a laticínios, produtos cárneos e alimentos de origem vegetal, fortalecendo as ofertas de proteína de soja funcional da ADM.
- Março de 2026: A Bunge Limited concluiu a aquisição dos negócios de concentrado de proteína de soja, lecitina e esmagamento de soja da International Flavors & Fragrances Inc. A transação adicionou as marcas Response, Alpha, Procon e Solec ao portfólio da Bunge, expandindo suas ofertas de concentrado de proteína de soja texturizado, funcional e em pó para aplicações de panificação, lanches, carne e carne alternativa.
- Janeiro de 2026: A Associação Europeia da Indústria Não-OGM (ENGA), em colaboração com a Donau Soja e a Fundação ProTerra, informou que o fornecimento de soja não-OGM europeu permaneceu amplamente estável durante o ano de comercialização 2025/26, com a produção estimada em 2,9 a 3,0 milhões de toneladas.
Escopo do Relatório Global do Mercado de Proteína de Soja Não-OGM
Para este estudo, o Mercado de Proteína de Soja Não-OGM é definido como o valor de vendas de ingredientes de proteína de soja produzidos comercialmente derivados de soja não geneticamente modificada (não-OGM). O mercado abrange concentrados de proteína de soja, isolados de proteína de soja, proteína de soja texturizada e proteína de soja hidrolisada, segmentados por usuário final em alimentos e bebidas, suplementos nutricionais, alimentação animal e outros usuários finais. As aplicações de alimentos e bebidas incluem alternativas à carne e aos laticínios, produtos de panificação, bebidas, lanches e outros produtos alimentares processados. O mercado também considera o fornecimento de soja não-OGM, cadeias de suprimentos com identidade preservada, rastreabilidade e requisitos de certificação relevantes para distinguir a proteína de soja não-OGM dos ingredientes convencionais de proteína de soja. O mercado é analisado na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país conforme especificado no relatório. O dimensionamento e as previsões do mercado são apresentados em termos de valor (USD) nos segmentos e geografias definidos.
Visão geral da segmentação
| Concentrados de Proteína de Soja |
| Isolados de Proteína de Soja |
| Proteína de Soja Texturizada |
| Proteína de Soja Hidrolisada |
| Alimentos e Bebidas | Panificação |
| Bebidas | |
| Cereais Matinais | |
| Condimentos e Molhos | |
| Confeitaria | |
| Outros | |
| Suplementos Nutricionais | |
| Alimentação Animal | |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Restante do Oriente Médio e África |
| Por Forma | Concentrados de Proteína de Soja | |
| Isolados de Proteína de Soja | ||
| Proteína de Soja Texturizada | ||
| Proteína de Soja Hidrolisada | ||
| Por Usuário Final | Alimentos e Bebidas | Panificação |
| Bebidas | ||
| Cereais Matinais | ||
| Condimentos e Molhos | ||
| Confeitaria | ||
| Outros | ||
| Suplementos Nutricionais | ||
| Alimentação Animal | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho estimado do Mercado de Proteína de Soja Não-OGM em 2026?
O Mercado de Proteína de Soja Não-OGM é estimado em 1,55 bilhões de USD em 2026.
Qual é a taxa de crescimento esperada do Mercado de Proteína de Soja Não-OGM?
O mercado tem projeção de crescer a um CAGR de 5,4% durante 2027–2032, atingindo 2,13 bilhões de USD até 2032.
Qual segmento domina o Mercado de Proteína de Soja Não-OGM?
Os isolados de proteína de soja dominam o mercado por forma, sustentados por sua alta concentração proteica e amplas aplicações em alimentos, bebidas e produtos nutricionais.
Quais são os principais fatores que impulsionam o Mercado de Proteína de Soja Não-OGM?
A demanda crescente por ingredientes com rótulo limpo, a adoção crescente de alternativas à carne e aos laticínios de origem vegetal, o consumo crescente de produtos enriquecidos com proteína e a maior preferência por ingredientes não-OGM rastreáveis estão sustentando o crescimento do mercado.