
Tamaño y Participación del Mercado de Proteína de Soya No-GMO
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
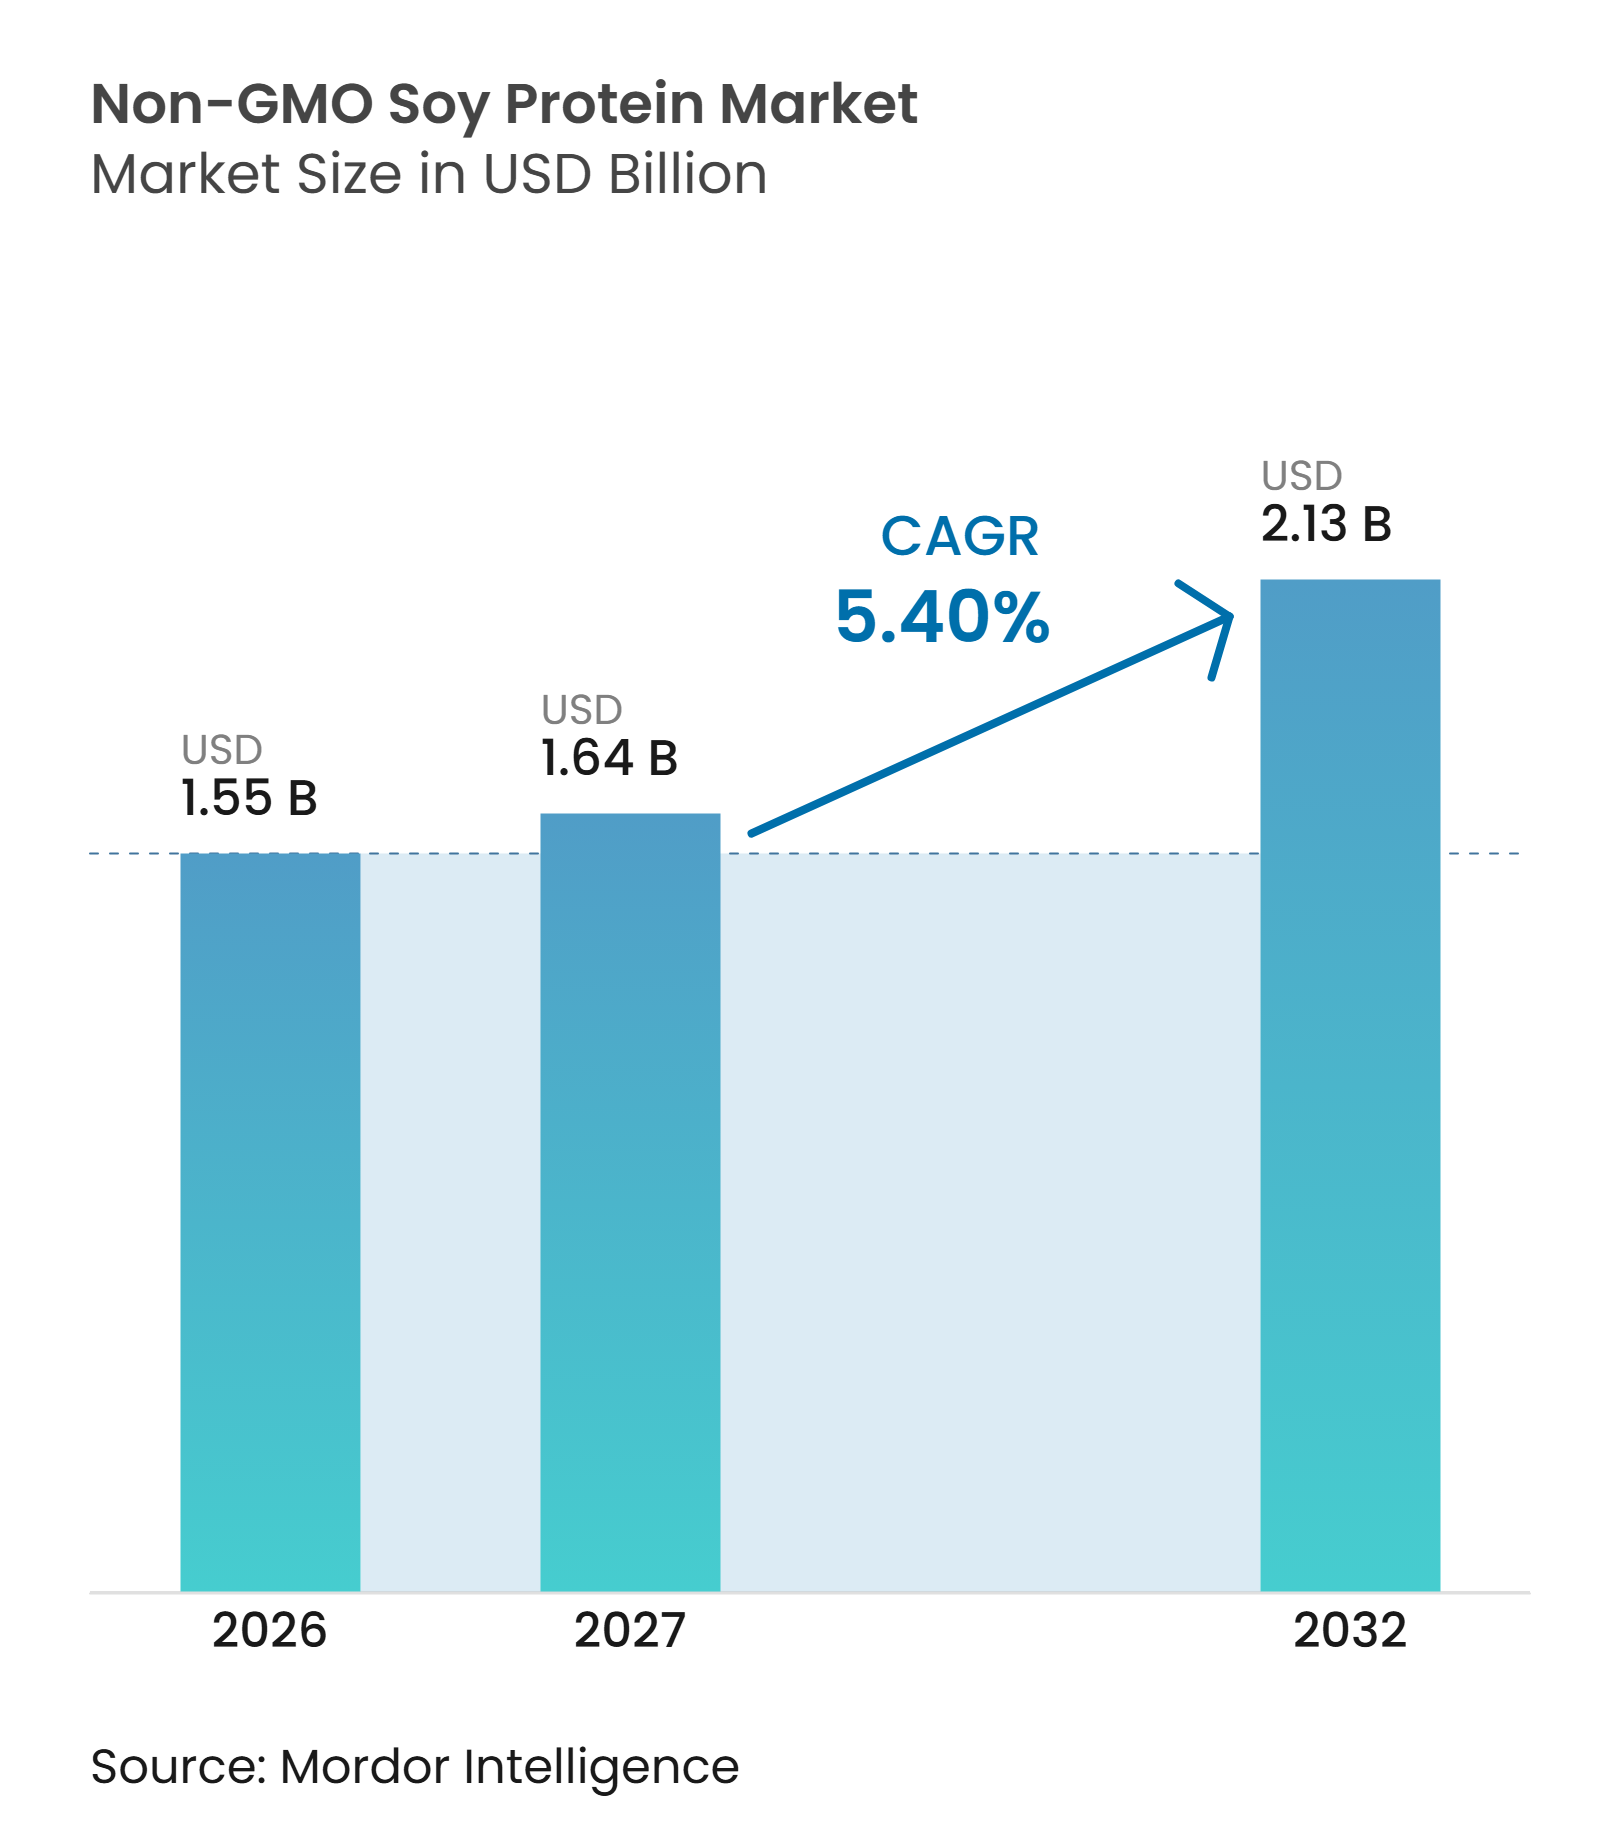
| Tamaño del Mercado (2027) | 1.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.40 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Proteína de Soya No-GMO por Mordor Intelligence
Se espera que el tamaño del Mercado de Proteína de Soya No-GMO aumente de 1,55 mil millones de USD en 2026 a 1,64 mil millones de USD en 2027 y alcance los 2,13 mil millones de USD para 2032, creciendo a un CAGR del 5,4% durante 2027–2032. El crecimiento está respaldado por la creciente preferencia de los consumidores por ingredientes proteicos no-GMO y de etiqueta limpia, junto con la creciente demanda de alternativas de carne y lácteos de origen vegetal. Los alimentos y bebidas siguen siendo el área de aplicación principal, respaldada por el uso de proteína de soya no-GMO en alimentos funcionales, bebidas, productos de panadería y otras formulaciones alimentarias. La creciente adopción en nutrición deportiva y suplementos dietéticos respalda aún más la demanda, mientras que el fortalecimiento de los requisitos para cadenas de suministro de soya trazables y con identidad preservada crea oportunidades para proveedores de ingredientes certificados. Sin embargo, los mayores costos de adquisición, la disponibilidad limitada de soyas certificadas no-GMO y el riesgo de contaminación cruzada con GMO presentan desafíos del lado de la oferta. La competencia de la arveja, el arroz y otras alternativas de proteína vegetal no-GMO también influye en la expansión del mercado. Por lo tanto, el crecimiento favorece a los productores que pueden asegurar suministros confiables de soya certificada, mantener sistemas de procesamiento con identidad preservada y ofrecer una funcionalidad proteica consistente en aplicaciones de alimentos, bebidas y nutrición.
Conclusiones Clave del Informe
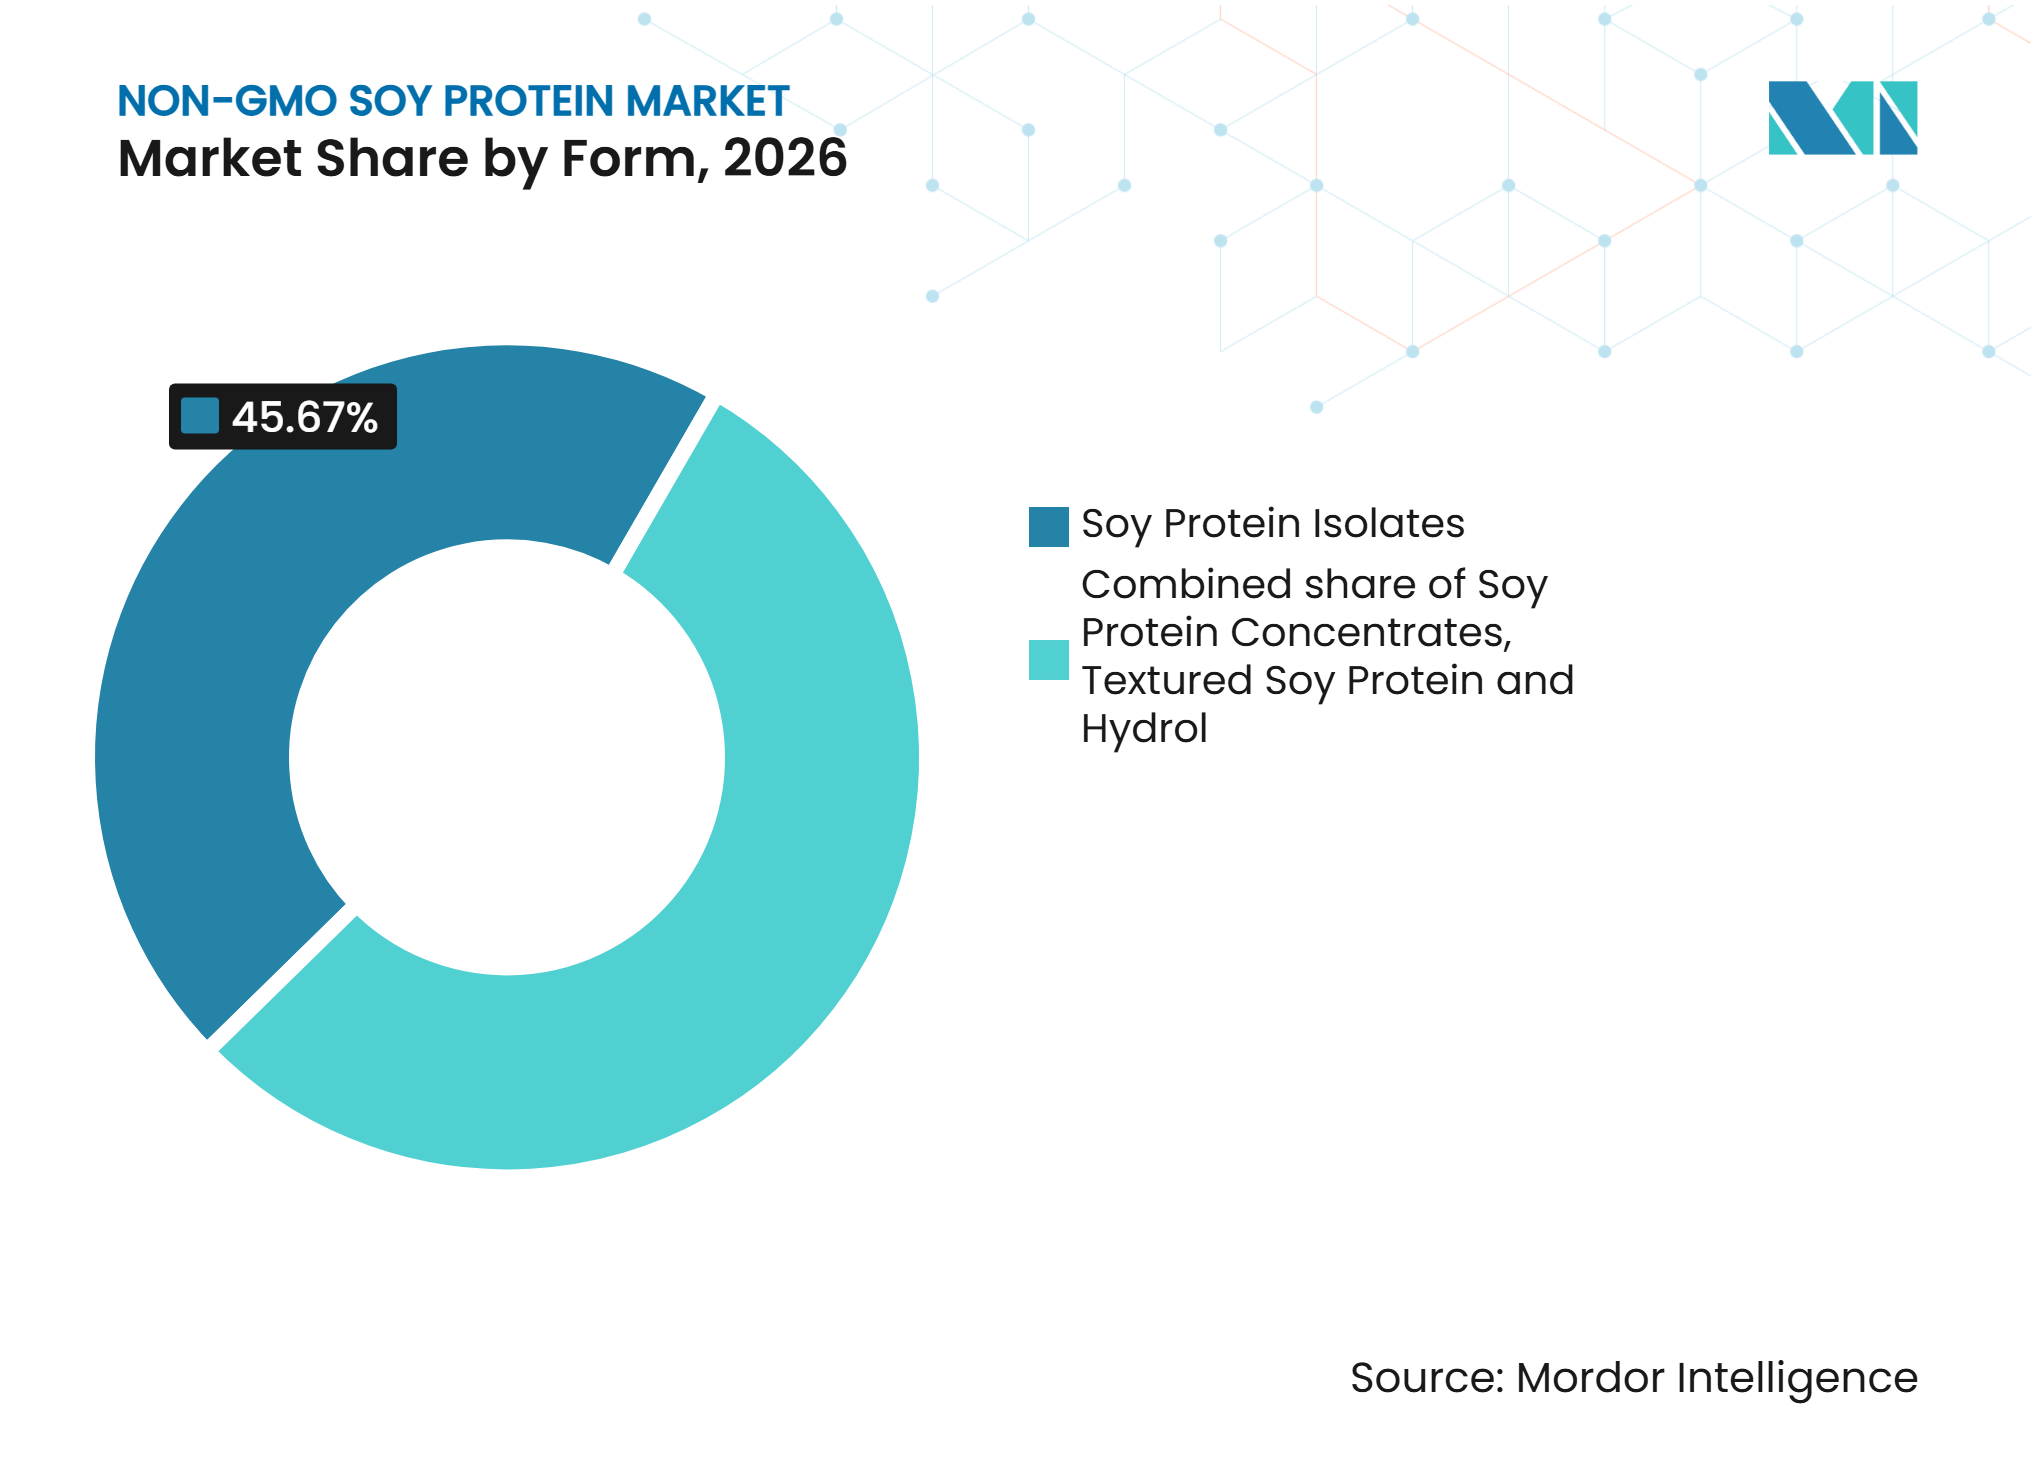
- Por forma, los Aislados de Proteína de Soya representaron la mayor participación del Mercado de Proteína de Soya No-GMO con un 45,67% en 2026, mientras que se prevé que la Proteína de Soya Hidrolizada crezca más rápido con un CAGR del 6,20% durante 2027–2032.
- Por usuario final, Alimentos y Bebidas dominó con una participación de mercado del 67,45% en 2026, mientras que se proyecta que los Suplementos Nutricionales registren el crecimiento más rápido con un CAGR del 6,80% durante 2027–2032.
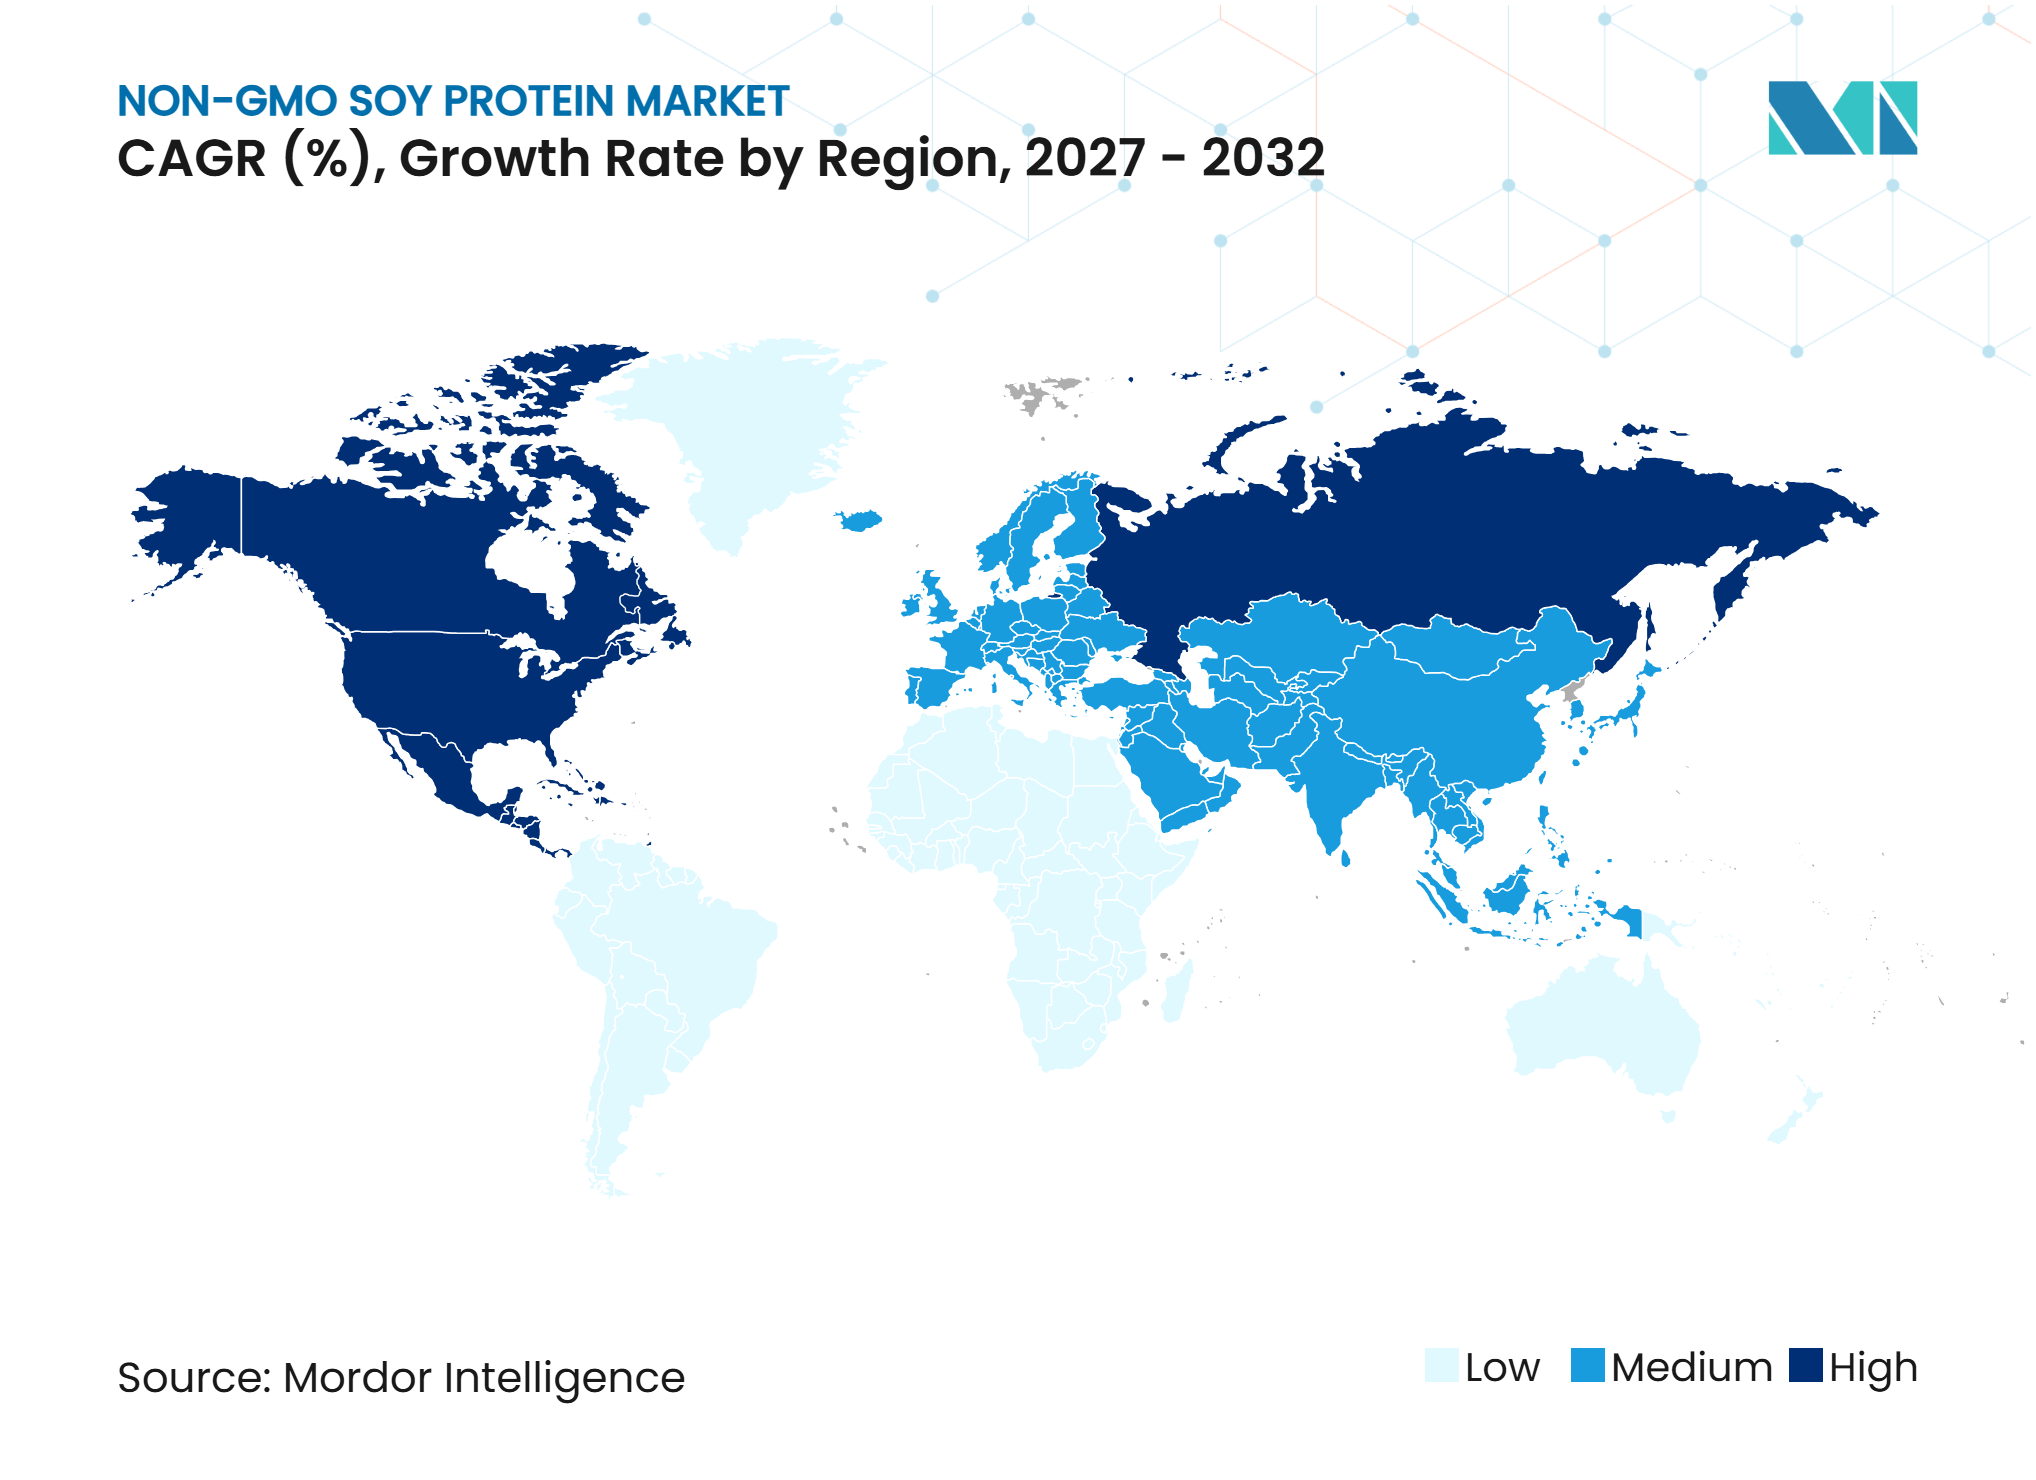
- Entre las geografías, Europa lideró con una participación del 46,89% del Mercado de Proteína de Soya No-GMO en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con un CAGR del 6,70% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por ingredientes proteicos no-GMO y de etiqueta limpia | +0.9% | Global, particularmente en América del Norte y Europa, donde la demanda de abastecimiento transparente de ingredientes y productos alimentarios no-GMO está establecida | 2–4 años |
| Creciente demanda de alternativas de carne y lácteos de origen vegetal que utilizan proteína de soya no-GMO | +0.8% | Global, particularmente en América del Norte y Europa, con oportunidades en expansión en Asia-Pacífico | 2–4 años |
| Creciente adopción de proteína de soya no-GMO en nutrición deportiva y suplementos dietéticos | +0.7% | Global, particularmente en América del Norte y Europa, con demanda creciente en mercados urbanos de Asia-Pacífico | 2–4 años |
| Expansión de las aplicaciones de proteína de soya no-GMO en alimentos funcionales y bebidas | +0.6% | Global, particularmente en América del Norte, Europa y Asia-Pacífico, donde los fabricantes de alimentos están ampliando las formulaciones de productos de origen vegetal | 2–4 años |
| Fortalecimiento de la demanda de cadenas de suministro de soya trazables y con identidad preservada | +0.5% | Global, particularmente en Europa y América del Norte, donde la certificación no-GMO y la trazabilidad de ingredientes influyen en la adquisición | Más de 4 años |
| Incorporación creciente de proteína de soya no-GMO en aplicaciones de panadería, cereales y alimentos procesados | +0.4% | Global, particularmente en Asia-Pacífico y América del Norte, respaldada por la expansión de la manufactura de alimentos procesados | Menos de 2 años |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Consumidores por Ingredientes Proteicos No-GMO y de Etiqueta Limpia
El interés de los consumidores en la transparencia de los ingredientes y los atributos alimentarios relacionados con la producción está creando oportunidades para los ingredientes de proteína de soya no-GMO en alimentos envasados, bebidas y productos nutricionales. El posicionamiento no-GMO permite a los fabricantes diferenciar los productos de proteína de soya a través de prácticas de abastecimiento y especificaciones de ingredientes, particularmente donde los compradores buscan mayor visibilidad sobre los orígenes agrícolas de los ingredientes alimentarios. El Servicio de Investigación Económica (ERS) del Departamento de Agricultura de los Estados Unidos (USDA) explica que las etiquetas de los alimentos comunican los atributos del producto, incluidas las características nutricionales y de producción, y pueden aumentar la demanda de marcas al ayudar a los consumidores a tomar decisiones de compra informadas [1]. Además, la Norma Nacional de Divulgación de Alimentos Bioingeniados del USDA establece requisitos de divulgación para alimentos que contienen ingredientes bioingeniados detectables, reforzando la importancia de la documentación de ingredientes y la información de la cadena de suministro. Estos desarrollos crean oportunidades para los proveedores que ofrecen ingredientes de proteína de soya no-GMO verificados, aunque las declaraciones no-GMO deben estar respaldadas por registros de abastecimiento apropiados y evidencia.
Creciente Demanda de Alternativas de Carne y Lácteos de Origen Vegetal que Utilizan Proteína de Soya No-GMO
La expansión de las alternativas de carne y lácteos de origen vegetal está creando oportunidades de aplicación adicionales para los ingredientes de proteína de soya. La proteína de soya se utiliza en formulaciones de alimentos de origen vegetal porque puede proporcionar contenido proteico y contribuir a las propiedades estructurales y funcionales requeridas en las alternativas de carne y lácteos. La OCDE identifica las alternativas de carne de origen vegetal como una categoría emergente dentro de la transición más amplia hacia fuentes de proteínas alternativas, destacando su papel potencial en la respuesta a los cambios en los patrones de consumo de proteínas y los requisitos del sistema alimentario [2]. Los ingredientes a base de soya también tienen un papel establecido en las bebidas de origen vegetal. La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) reconoce las bebidas de soya entre las alternativas de leche de origen vegetal y señala que su composición nutricional varía según la fuente vegetal, los métodos de procesamiento y los ingredientes añadidos. Esto crea oportunidades para que los fabricantes de proteína de soya no-GMO suministren soluciones de ingredientes para análogos de carne, alternativas lácteas y formulaciones alimentarias enriquecidas con proteínas.
Creciente Adopción de Proteína de Soya No-GMO en Nutrición Deportiva y Suplementos Dietéticos
La creciente participación en actividades físicas y la demanda de productos nutricionales enriquecidos con proteínas están creando oportunidades para los ingredientes de proteína de soya en nutrición deportiva y suplementos dietéticos. Los aislados y concentrados de proteína de soya pueden incorporarse en polvos proteicos, bebidas listas para consumir, barras nutricionales y otras formulaciones diseñadas para aumentar la ingesta dietética de proteínas. Según la Oficina de Suplementos Dietéticos de los Institutos Nacionales de Salud (NIH), la proteína se encuentra entre los ingredientes de uso común en los suplementos de nutrición deportiva, mientras que los polvos proteicos, las bebidas y los alimentos y bebidas fortificados están disponibles para ayudar a las personas a satisfacer sus necesidades proteicas. El NIH también identifica la soya como una fuente de proteína de origen vegetal, aunque su composición de aminoácidos difiere de la de la proteína de suero de leche [3]. Esto crea oportunidades para que los proveedores de proteína de soya no-GMO sirvan a los fabricantes que desarrollan productos de nutrición deportiva de origen vegetal y formulaciones de proteínas alternativas.
Expansión de las Aplicaciones de Proteína de Soya No-GMO en Alimentos Funcionales y Bebidas
El uso cada vez mayor de ingredientes proteicos en alimentos procesados y bebidas está creando oportunidades adicionales para los fabricantes de proteína de soya no-GMO. Los ingredientes de proteína de soya pueden satisfacer diferentes requisitos de formulación según sus características de procesamiento y concentración proteica. Por ejemplo, la proteína de soya hidrolizada es reconocida por la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) como un potenciador del sabor utilizado en muchos alimentos procesados, lo que demuestra su aplicación más allá de la suplementación proteica convencional. La FDA también identifica ingredientes utilizados para la fortificación nutricional en productos como panes, cereales, barras energéticas y bebidas. Estas aplicaciones permiten a los fabricantes de proteína de soya atender a una gama más amplia de industrias de procesamiento de alimentos, incluidas panadería, bebidas, cereales, salsas y alimentos de conveniencia. El continuo desarrollo de productos y los requisitos de formulación crean oportunidades para los proveedores que ofrecen ingredientes de proteína de soya con características funcionales consistentes y abastecimiento no-GMO documentado.
Fortalecimiento de la Demanda de Cadenas de Suministro de Soya Trazables y con Identidad Preservada
La necesidad de mantener la integridad de los ingredientes y verificar el abastecimiento agrícola está aumentando la importancia de la trazabilidad y las cadenas de suministro con identidad preservada en la industria de proteína de soya no-GMO. Mantener la identidad no-GMO de las soyas requiere una identificación, segregación, documentación y monitoreo apropiados a lo largo de la adquisición, el almacenamiento, el transporte y el procesamiento. El Servicio de Comercialización Agrícola (AMS) del USDA opera un Programa de Preservación de Identidad que proporciona verificación independiente de terceros sobre la identificación, segregación y trazabilidad del producto en las etapas de semilla, producción, procesamiento y distribución. El programa también requiere sistemas de gestión de calidad documentados e incorpora pruebas de laboratorio para verificar las características especificadas del producto [4]. Dichos mecanismos de verificación brindan a los compradores mayor confianza en la identidad de los ingredientes agrícolas especializados y crean oportunidades para los proveedores de proteína de soya no-GMO que mantienen controles documentados de abastecimiento y procesamiento. A medida que los fabricantes de alimentos requieren cada vez más verificación a nivel de ingrediente, las cadenas de suministro con identidad preservada pueden convertirse en una capacidad competitiva importante.
Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayores costos de adquisición y primas de precio para las soyas no-GMO | −0.8% | Global, particularmente en América del Norte y Europa, donde el abastecimiento de soya certificada no-GMO y el procesamiento con identidad preservada pueden aumentar los costos de adquisición de ingredientes | Mediano plazo (2–4 años) |
| Disponibilidad limitada de suministros de soya certificada no-GMO | −0.7% | Global, particularmente en regiones dependientes de importaciones de soyas certificadas no-GMO, incluidas partes de Europa y Asia-Pacífico | Largo plazo (Más de 4 años) |
| Riesgo de contaminación cruzada con GMO durante el cultivo, procesamiento y transporte de soya | −0.6% | Global, particularmente en las principales regiones productoras y exportadoras de soya donde las cadenas de suministro de soya convencional y no-GMO operan en paralelo | Mediano plazo (2–4 años) |
| Competencia de la arveja, el arroz y otras alternativas de proteína vegetal no-GMO | −0.5% | Global, particularmente en América del Norte y Europa, donde los fabricantes de alimentos tienen acceso a múltiples ingredientes de proteína de origen vegetal y formulaciones de proteínas alternativas | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Mayores Costos de Adquisición y Primas de Precio para las Soyas No-GMO
La producción de proteína de soya no-GMO puede implicar mayores costos de adquisición de materias primas que la proteína de soya convencional, particularmente cuando los fabricantes requieren suministros de soya certificada no-GMO y acuerdos de abastecimiento con identidad preservada. Mantener la identidad no-GMO de las soyas puede requerir segregación, limpieza, almacenamiento, pruebas y documentación adicionales a lo largo de la producción agrícola y el procesamiento. Una investigación publicada por farmdoc daily de la Universidad de Illinois indica que los sistemas de producción de soya no-GMO pueden incurrir en costos de producción no relacionados con la tierra más altos que los sistemas GMO, además de gastos adicionales de limpieza, segregación y almacenamiento. El análisis encontró que los sistemas no-GMO tuvieron aproximadamente 15 USD por acre más en costos no relacionados con la tierra en el período examinado. Estos gastos adicionales pueden aumentar el costo de producción de concentrados, aislados y proteína de soya texturizada no-GMO. Es posible que los fabricantes necesiten trasladar parte de estos costos a los procesadores de alimentos y otros compradores, lo que podría limitar la adopción entre los clientes sensibles al precio y reducir la competitividad de precios de la proteína de soya no-GMO frente a los ingredientes de proteína vegetal convencionales y alternativos.
Disponibilidad Limitada de Suministros de Soya Certificada No-GMO
La disponibilidad de soyas certificadas no-GMO puede limitar la flexibilidad de adquisición para los fabricantes que requieren volúmenes consistentes de materias primas y especificaciones de ingredientes verificadas. El abastecimiento de soya no-GMO depende de que los agricultores produzcan variedades adecuadas, mantengan registros de producción y preserven la identidad del cultivo durante la cosecha, el almacenamiento y el transporte. Los proveedores también pueden necesitar mantener acuerdos de manejo separados para evitar que los suministros de soya convencional y no-GMO se mezclen. El USDA, a través de su Norma Nacional de Divulgación de Alimentos Bioingeniados del Servicio de Comercialización Agrícola (AMS), identifica los registros de la cadena de suministro, la documentación del país de origen, la verificación de procesos, las certificaciones orgánicas y las pruebas de laboratorio como ejemplos de registros que pueden establecer si los ingredientes alimentarios son bioingeniados. Estos requisitos de documentación y verificación pueden aumentar la complejidad de adquisición para los fabricantes que compran soyas no-GMO de múltiples orígenes. La disponibilidad limitada de proveedores adecuados y las dificultades para asegurar volúmenes consistentes pueden afectar la planificación de adquisiciones, la continuidad de la producción y la capacidad de expandir la fabricación de proteína de soya no-GMO.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
Los Aislados de Proteína de Soya Lideran Mientras la Proteína de Soya Hidrolizada se Expande Más RápidoEn 2026, los Aislados de Proteína de Soya representaron un estimado del 45,67% del Mercado de Proteína de Soya No-GMO, convirtiéndolos en el segmento de forma líder. Su posición refleja su alta concentración proteica y su idoneidad para aplicaciones que requieren enriquecimiento proteico, incluidas alternativas de carne de origen vegetal, alternativas lácteas, bebidas, productos nutricionales y alimentos procesados. Según la Autoridad de Normas de Seguridad Alimentaria de India (FSSAI), los aislados de proteína de soya contienen más del 90% de proteína cruda en base de masa seca, en comparación con más del 65% y menos del 90% para los concentrados de proteína de soya. Esta mayor concentración proteica respalda su uso en formulaciones que requieren ingredientes proteicos de origen vegetal concentrados. Mientras tanto, se proyecta que la Proteína de Soya Hidrolizada registre el crecimiento más rápido, con un CAGR estimado del 6,20% hasta 2032. La hidrólisis descompone las proteínas en péptidos más pequeños, lo que respalda su uso en formulaciones alimentarias especializadas y aplicaciones de potenciación del sabor.
Los Concentrados de Proteína de Soya y la Proteína de Soya Texturizada sirven aplicaciones complementarias en la industria de procesamiento de alimentos. Los concentrados proporcionan ingredientes ricos en proteínas para formulaciones alimentarias, mientras que la proteína de soya texturizada se utiliza en alternativas de carne y otros productos que requieren una textura fibrosa o estructurada. Los fabricantes de las cuatro categorías necesitan mantener especificaciones proteicas consistentes, rendimiento funcional y abastecimiento no-GMO verificado. La capacidad de abordar diferentes requisitos de formulación mientras se mantiene la calidad de los ingredientes seguirá siendo importante para expandir la demanda en aplicaciones alimentarias e industriales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Alimentos y Bebidas Dominan Mientras los Suplementos Nutricionales se Expanden Más RápidoEn 2026, Alimentos y Bebidas representó un estimado del 67,45% del Mercado de Proteína de Soya No-GMO, convirtiéndolo en el segmento de usuario final líder. Su posición refleja la amplia aplicación de los ingredientes de proteína de soya en productos de panadería, bebidas, cereales de desayuno, condimentos y salsas, confitería y otros alimentos procesados. Los aislados y concentrados de proteína de soya proporcionan enriquecimiento proteico, mientras que la proteína de soya texturizada respalda el desarrollo de alternativas de carne y otros productos alimentarios estructurados. El Servicio de Alimentación y Nutrición del USDA reconoce la harina de soya, los concentrados de proteína de soya y los aislados de proteína de soya como productos proteicos alternativos que pueden incorporarse en productos alimentarios calificados, incluidas hamburguesas y empanadas vegetarianas. Estas aplicaciones respaldan la demanda de los fabricantes de alimentos que buscan ingredientes proteicos de origen vegetal para diferentes formulaciones de productos.
Mientras tanto, se proyecta que los Suplementos Nutricionales registren el crecimiento más rápido, con un CAGR estimado del 6,80% hasta 2032. Los aislados de proteína de soya son particularmente relevantes para este segmento debido a su alta concentración proteica y su idoneidad para polvos proteicos, bebidas nutricionales y productos fortificados. Los Institutos Nacionales de Salud (NIH) identifican la soya como una fuente de proteína de origen vegetal y analizan los suplementos proteicos entre los productos utilizados en nutrición deportiva y de ejercicio. La Alimentación Animal y Otros Usuarios Finales proporcionan vías de aplicación adicionales para los ingredientes proteicos derivados de la soya, aunque sus requisitos difieren de los de los fabricantes de alimentos y nutrición humana. El crecimiento en las categorías de usuarios finales dependerá de la funcionalidad de los ingredientes, la calidad proteica, la compatibilidad de formulación y el abastecimiento no-GMO confiable.
Análisis Geográfico
Mercado de Proteína de Soya No-GMO en América del Norte
América del Norte representó aproximadamente el 34,00% del Mercado de Proteína de Soya No-GMO en 2026. La región se beneficia de una industria de procesamiento de soya consolidada, una sólida base de suministro y una demanda de ingredientes proteicos de origen vegetal en aplicaciones de alimentos y bebidas. Estados Unidos y Canadá cuentan con capacidades establecidas para producir concentrados y aislados de proteína de soya destinados a alternativas cárnicas, alternativas lácteas, productos nutricionales y alimentos procesados. Estas capacidades respaldan la disponibilidad de ingredientes funcionales de proteína de soya, mientras que la demanda de materias primas no-GMO trazables y de identidad preservada genera oportunidades para que los fabricantes atiendan a clientes con requisitos específicos de abastecimiento.
Mercado de Proteína de Soya No-GMO en Asia-Pacífico
Se proyecta que Asia-Pacífico será el mercado regional de mayor crecimiento, con una CAGR estimada del 6,70% durante el período 2027–2032. Japón ofrece una base de demanda consolidada para ingredientes de proteína de soya: según Agriculture and Agri-Food Canada, el concentrado de proteína de soya representó el 58,10% del mercado japonés de ingredientes proteicos de origen no animal por volumen en 2024, seguido del aislado de proteína de soya con un 25,00%. Este uso existente de la proteína de soya en aplicaciones alimentarias crea oportunidades para los proveedores de ingredientes no-GMO. China, India, Japón y otros mercados regionales también ofrecen potencial a través del procesamiento de alimentos, las alternativas cárnicas y los productos enriquecidos con proteínas. Sin embargo, los fabricantes deben abordar las diferencias en las preferencias de los consumidores, los requisitos de abastecimiento y los estándares de verificación no-GMO entre los distintos países.
Europa, América del Sur y Oriente Medio y África
Europa ofrece oportunidades a través de la demanda establecida de ingredientes no-GMO y una cadena de suministro de soya con identidad preservada desarrollada. Según ENGA, la producción de soya no-GMO de la UE se estimó en aproximadamente 2,9–3,0 millones de toneladas en el año de comercialización 2025/26, con la producción doméstica complementada por importaciones de Brasil, Canadá, Argentina y otros orígenes. América del Sur se beneficia de su gran industria de procesamiento y exportación de soya, particularmente en Brasil; sin embargo, solo una parte de la producción regional está segregada como no-GMO, lo que hace que el abastecimiento certificado sea importante para los fabricantes de ingredientes. En Oriente Medio y África, las oportunidades están vinculadas al desarrollo del procesamiento de alimentos, la demanda de ingredientes proteicos de origen vegetal y el uso de proteína de soya en alimentos procesados y aplicaciones nutricionales. En todas estas regiones, los fabricantes deben gestionar la trazabilidad de las materias primas, la preservación de la identidad, los requisitos de certificación, los costos de importación y las necesidades de aplicación local.
Panorama Competitivo
Concentración del Mercado
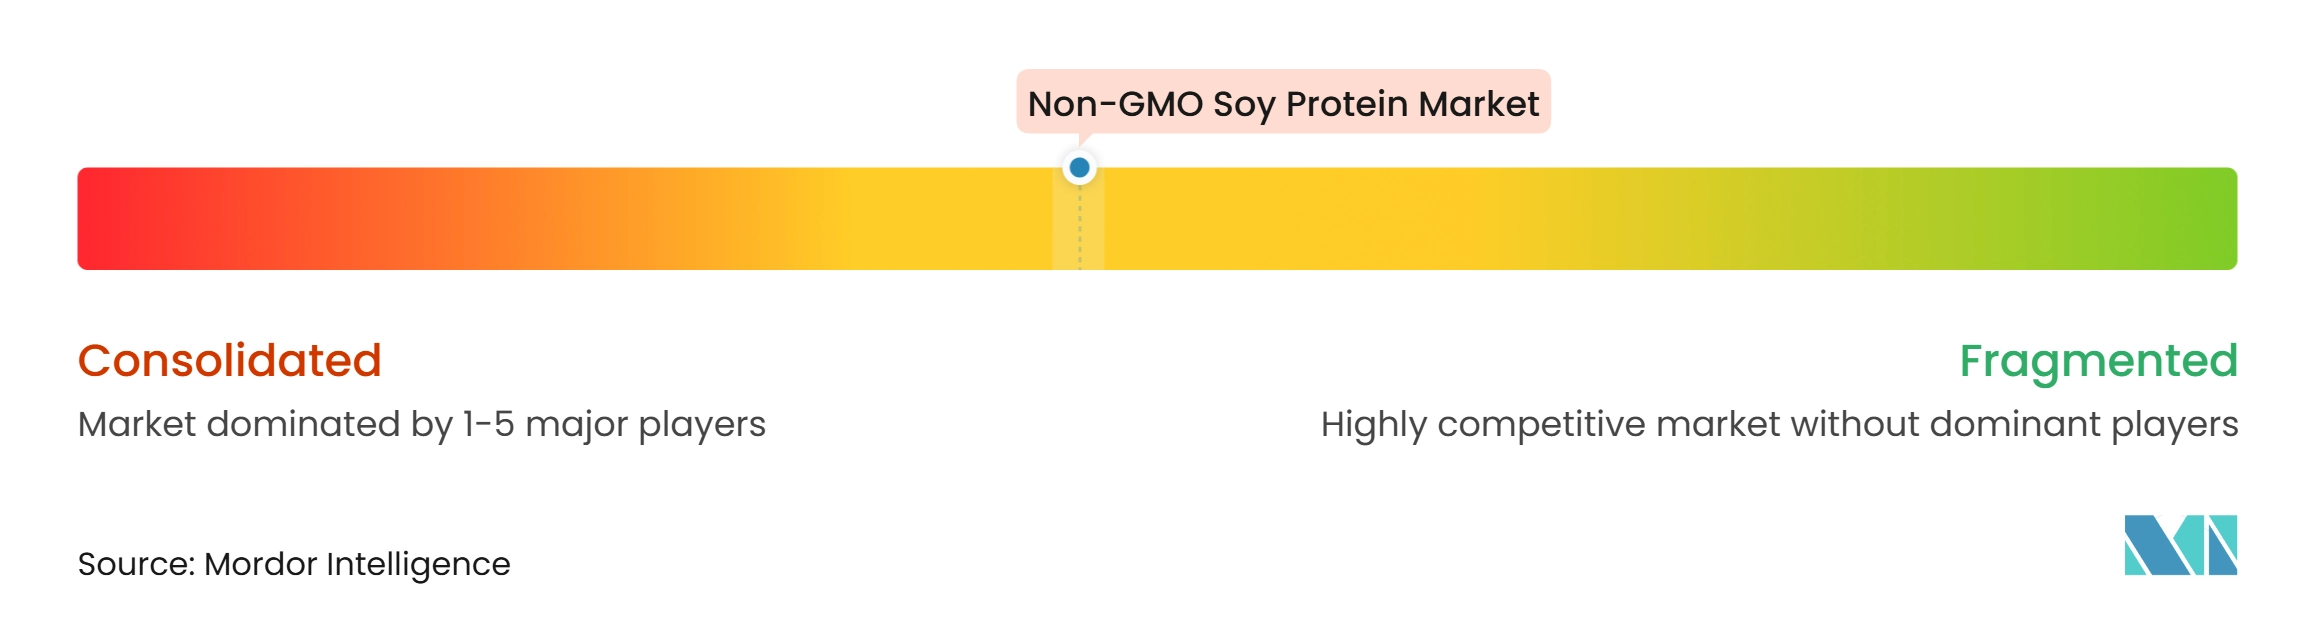
El Mercado de Proteína de Soya No-GMO incluye procesadores agrícolas multinacionales, proveedores integrados de soya, fabricantes especializados de ingredientes proteicos y productores regionales de proteína de soya que compiten a través de la innovación de productos, el abastecimiento de materias primas, las capacidades de procesamiento y el alcance de distribución. Las empresas tienen distintos niveles de exposición a la proteína de soya no-GMO a través de aislados de proteína de soya, concentrados, proteína de soya texturizada y otros ingredientes proteicos funcionales. Los grandes procesadores agrícolas pueden aprovechar las redes establecidas de adquisición de soya y la infraestructura de fabricación, mientras que los fabricantes especializados pueden diferenciarse a través del abastecimiento no-GMO, las especificaciones de ingredientes y las carteras de productos orientadas a aplicaciones.
Las estrategias competitivas en el Mercado de Proteína de Soya No-GMO se centran en expandir las carteras de proteínas de origen vegetal, mejorar la funcionalidad proteica y fortalecer el acceso a suministros de soya no-GMO con identidad preservada. Por ejemplo, Archer Daniels Midland Company (ADM) ofrece aislados y concentrados de proteína de soya bajo sus marcas ProFam y Arcon, mientras que Cargill, Incorporated proporciona ingredientes de proteína de soya para aplicaciones de alimentos y bebidas. Bunge Limited participa en concentrados de proteína de soya e ingredientes de proteína texturizada, mientras que Fuji Oil Holdings Inc. ofrece ingredientes proteicos a base de soya para alternativas de carne y otras aplicaciones alimentarias. Estas estrategias de producto permiten a los fabricantes atender la demanda en alternativas de carne, alternativas lácteas, productos de panadería, bebidas y aplicaciones nutricionales. Sin embargo, las carteras más amplias de proteína de soya no deben considerarse automáticamente como completamente no-GMO, ya que los requisitos de abastecimiento y certificación a nivel de producto determinan su inclusión en el mercado.
El abastecimiento y la gestión de la cadena de suministro siguen siendo consideraciones competitivas importantes. Las empresas con acceso a suministros confiables de soya no-GMO, instalaciones de procesamiento con identidad preservada y sistemas de trazabilidad pueden fortalecer la consistencia de los ingredientes y satisfacer los requisitos de abastecimiento de los clientes. Los procesadores establecidos pueden aprovechar las capacidades integradas de trituración, refinación y extracción de proteínas de soya, mientras que los fabricantes especializados pueden dirigirse a clientes que buscan ingredientes no-GMO verificados. Sin embargo, los mayores costos de adquisición, la posible contaminación cruzada con GMO, los requisitos de certificación, las fluctuaciones en los precios de las materias primas y la complejidad de la cadena de suministro pueden afectar los costos operativos y la continuidad de la producción. Los fabricantes también deben mantener la documentación apropiada y cumplir con las regulaciones aplicables de etiquetado no-GMO y seguridad alimentaria en sus mercados objetivo. Estos factores hacen que el abastecimiento confiable, la calidad del producto, la eficiencia del procesamiento, la trazabilidad y las capacidades de distribución sean áreas importantes de competencia.
Líderes de la Industria de Proteína de Soya No-GMO
-
Archer Daniels Midland Company (ADM)
-
Cargill, Incorporated
-
Bunge Limited
-
Wilmar International Limited
-
CHS Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Proteína de Soya No-GMO Empresas cubiertas en este informe
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- Bunge Limited
- Wilmar International Limited
- CHS Inc.
- Fuji Oil Holdings Inc.
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Ingredion Incorporated
- Sonic Biochem Extractions Pvt. Ltd.
- Sojaprotein AD
- Shandong Yuwang Ecological Food Industry Co., Ltd.
- Gushen Biotechnology Group Co., Ltd.
- Farbest Brands
- Crown Soya Protein Group
- House Foods Group Inc.
- MGP Ingredients, Inc.
- Zeeland Farm Services, Inc.
- Soy Austria
- Grain Millers, Inc.
Desarrollos recientes de la industria en Mercado de Proteína de Soya No-GMO
- Julio de 2026: La Junta de Desarrollo Tecnológico (TDB), bajo el Departamento de Ciencia y Tecnología de India, extendió asistencia financiera a Sonic Biochem Extractions Pvt. Ltd. para comercializar concentrados de proteína de soya funcionales y texturizados de origen nacional. El proyecto implicó el establecimiento de una instalación de fabricación utilizando tecnología desarrollada localmente y soyas no-GMO, con el objetivo de reducir la dependencia de los aislados de proteína de soya importados y expandir la producción doméstica para alimentos procesados, alternativas de carne y suplementos nutricionales.
- Mayo de 2026: Archer Daniels Midland Company (ADM) introdujo ocho nuevos ingredientes proteicos de origen vegetal en América del Norte y Europa, incluidos los aislados de proteína de soya ProFam 883 y ProFam 894, los concentrados de proteína de soya Arcon IH, Arcon SB y Arcon 412, y los Arcon R y Arcon T de origen europeo. La expansión de la cartera se orientó a aplicaciones en bebidas proteicas, alternativas lácteas, productos cárnicos y alimentos de origen vegetal, fortaleciendo las ofertas de proteína de soya funcional de ADM.
- Marzo de 2026: Bunge Limited completó la adquisición de los negocios de concentrado de proteína de soya, lecitina y trituración de soya de International Flavors & Fragrances Inc. La transacción añadió las marcas Response, Alpha, Procon y Solec a la cartera de Bunge, ampliando sus ofertas de concentrado de proteína de soya texturizado, funcional y en polvo para aplicaciones de panadería, aperitivos, carne y carne alternativa.
- Enero de 2026: La Asociación Europea de la Industria No-GMO (ENGA), en colaboración con Donau Soja y The ProTerra Foundation, informó que el suministro europeo de soya no-GMO se mantuvo ampliamente estable durante el año de comercialización 2025/26, con una producción estimada en 2,9–3,0 millones de toneladas.
Alcance del Informe Global del Mercado de Proteína de Soya No-GMO
Para este estudio, el Mercado de Proteína de Soya No-GMO se define como el valor de ventas de ingredientes de proteína de soya producidos comercialmente derivados de soyas no modificadas genéticamente (no-GMO). El mercado cubre concentrados de proteína de soya, aislados de proteína de soya, proteína de soya texturizada y proteína de soya hidrolizada, segmentados por usuario final en alimentos y bebidas, suplementos nutricionales, alimentación animal y otros usuarios finales. Las aplicaciones de alimentos y bebidas incluyen alternativas de carne y lácteos, productos de panadería, bebidas, aperitivos y otros productos alimentarios procesados. El mercado también considera el abastecimiento de soya no-GMO, las cadenas de suministro con identidad preservada, la trazabilidad y los requisitos de certificación relevantes para distinguir la proteína de soya no-GMO de los ingredientes de proteína de soya convencionales. El mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país según se especifica en el informe. El dimensionamiento del mercado y los pronósticos se presentan en términos de valor (USD) en los segmentos y geografías definidos.
Resumen de la segmentación
| Concentrados de Proteína de Soya |
| Aislados de Proteína de Soya |
| Proteína de Soya Texturizada |
| Proteína de Soya Hidrolizada |
| Alimentos y Bebidas | Panadería |
| Bebidas | |
| Cereales de Desayuno | |
| Condimentos y Salsas | |
| Confitería | |
| Otros | |
| Suplementos Nutricionales | |
| Alimentación Animal | |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Resto de Oriente Medio y África |
| Por Forma | Concentrados de Proteína de Soya | |
| Aislados de Proteína de Soya | ||
| Proteína de Soya Texturizada | ||
| Proteína de Soya Hidrolizada | ||
| Por Usuario Final | Alimentos y Bebidas | Panadería |
| Bebidas | ||
| Cereales de Desayuno | ||
| Condimentos y Salsas | ||
| Confitería | ||
| Otros | ||
| Suplementos Nutricionales | ||
| Alimentación Animal | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño estimado del Mercado de Proteína de Soya No-GMO en 2026?
El Mercado de Proteína de Soya No-GMO se estima en 1,55 mil millones de USD en 2026.
¿Cuál es la tasa de crecimiento esperada del Mercado de Proteína de Soya No-GMO?
Se proyecta que el mercado crezca a un CAGR del 5,4% durante 2027–2032, alcanzando los 2,13 mil millones de USD para 2032.
¿Qué segmento domina el Mercado de Proteína de Soya No-GMO?
Los aislados de proteína de soya dominan el mercado por forma, respaldados por su alta concentración proteica y sus amplias aplicaciones en alimentos, bebidas y productos nutricionales.
¿Cuáles son los factores clave que impulsan el Mercado de Proteína de Soya No-GMO?
La creciente demanda de ingredientes de etiqueta limpia, la creciente adopción de alternativas de carne y lácteos de origen vegetal, el aumento del consumo de productos enriquecidos con proteínas y la mayor preferencia por ingredientes no-GMO trazables están respaldando el crecimiento del mercado.