
Marktgröße und Marktanteil für Non-GMO-Sojaprotein
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
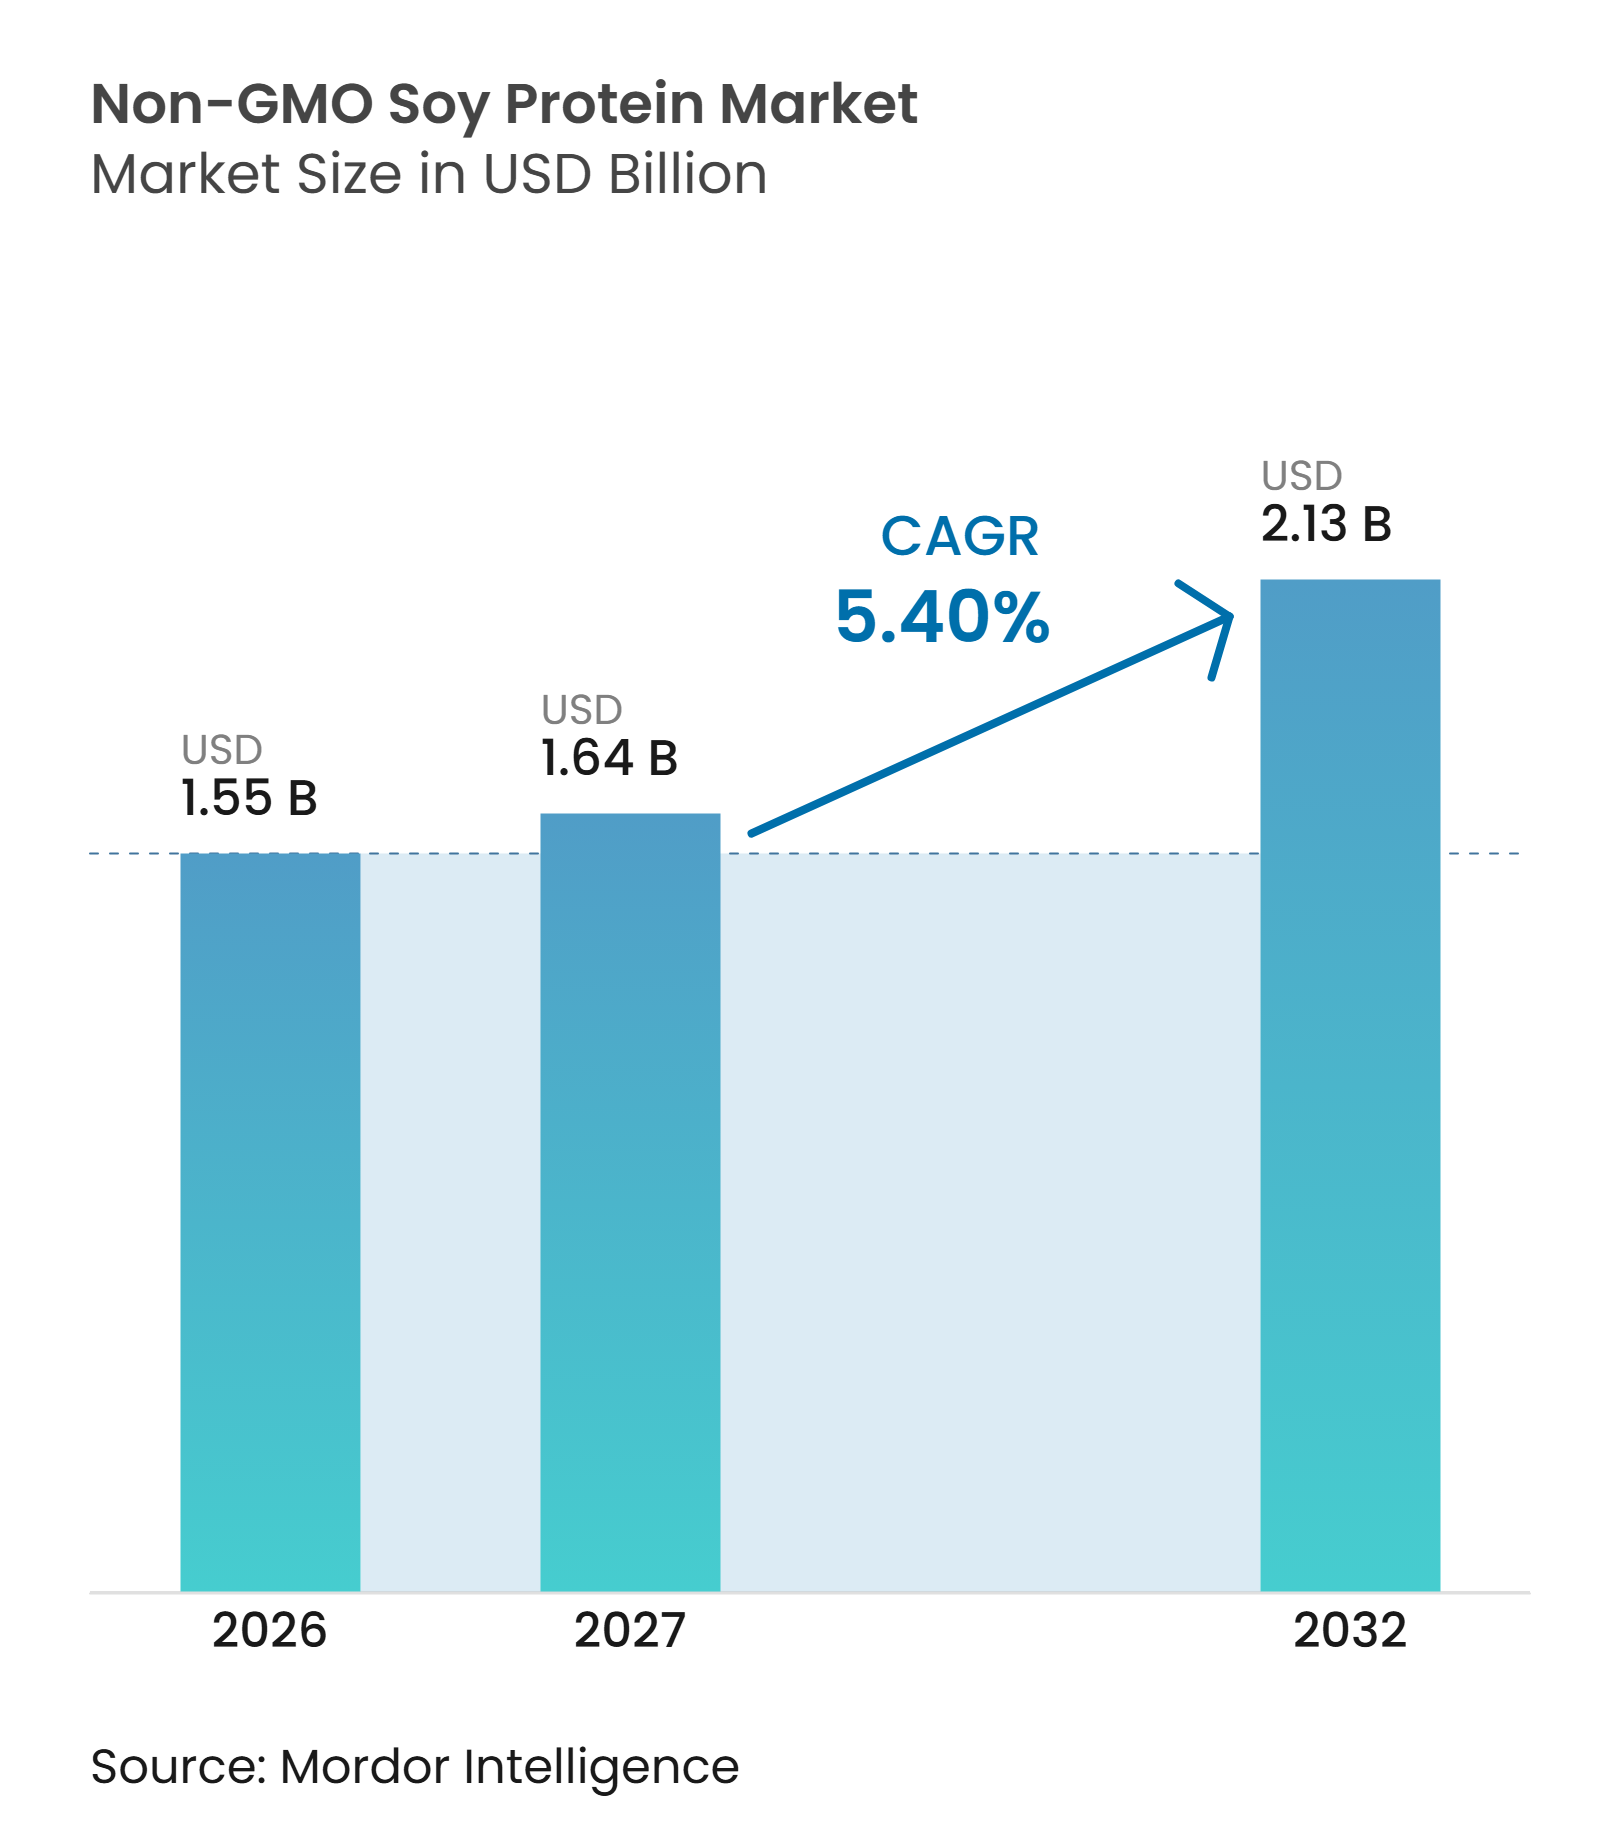
| Marktgröße (2027) | 1.64 Milliarden US-Dollar |
| Marktgröße (2032) | 2.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Non-GMO-Sojaprotein von Mordor Intelligence
Die Marktgröße für Non-GMO-Sojaprotein wird voraussichtlich von 1,55 Milliarden USD im Jahr 2026 auf 1,64 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 2,13 Milliarden USD erreichen, was einem CAGR von 5,4 % über den Zeitraum 2027–2032 entspricht. Das Wachstum wird durch die steigende Verbraucherpräferenz für Non-GMO- und Clean-Label-Proteinzutaten sowie durch die zunehmende Nachfrage nach pflanzenbasierten Fleisch- und Milchalternativen unterstützt. Lebensmittel und Getränke bleiben der primäre Anwendungsbereich, unterstützt durch den Einsatz von Non-GMO-Sojaprotein in funktionellen Lebensmitteln, Getränken, Backwaren und anderen Lebensmittelformulierungen. Die wachsende Akzeptanz in der Sporternährung und bei Nahrungsergänzungsmitteln stützt die Nachfrage zusätzlich, während stärker werdende Anforderungen an rückverfolgbare und identitätserhaltende Sojabohnen-Lieferketten Chancen für zertifizierte Zutatenhersteller schaffen. Höhere Beschaffungskosten, begrenzte Verfügbarkeit zertifizierter Non-GMO-Sojabohnen und das Risiko einer GVO-Kreuzkontamination stellen jedoch angebotsseitige Herausforderungen dar. Der Wettbewerb durch Erbsen-, Reis- und andere Non-GMO-Pflanzenprotein-Alternativen beeinflusst ebenfalls die Marktexpansion. Das Wachstum begünstigt daher Hersteller, die zuverlässige zertifizierte Sojabohnenversorgung sichern, identitätserhaltende Verarbeitungssysteme aufrechterhalten und konsistente Proteinfunktionalität in Lebensmittel-, Getränke- und Ernährungsanwendungen liefern können.
Wichtigste Erkenntnisse des Berichts
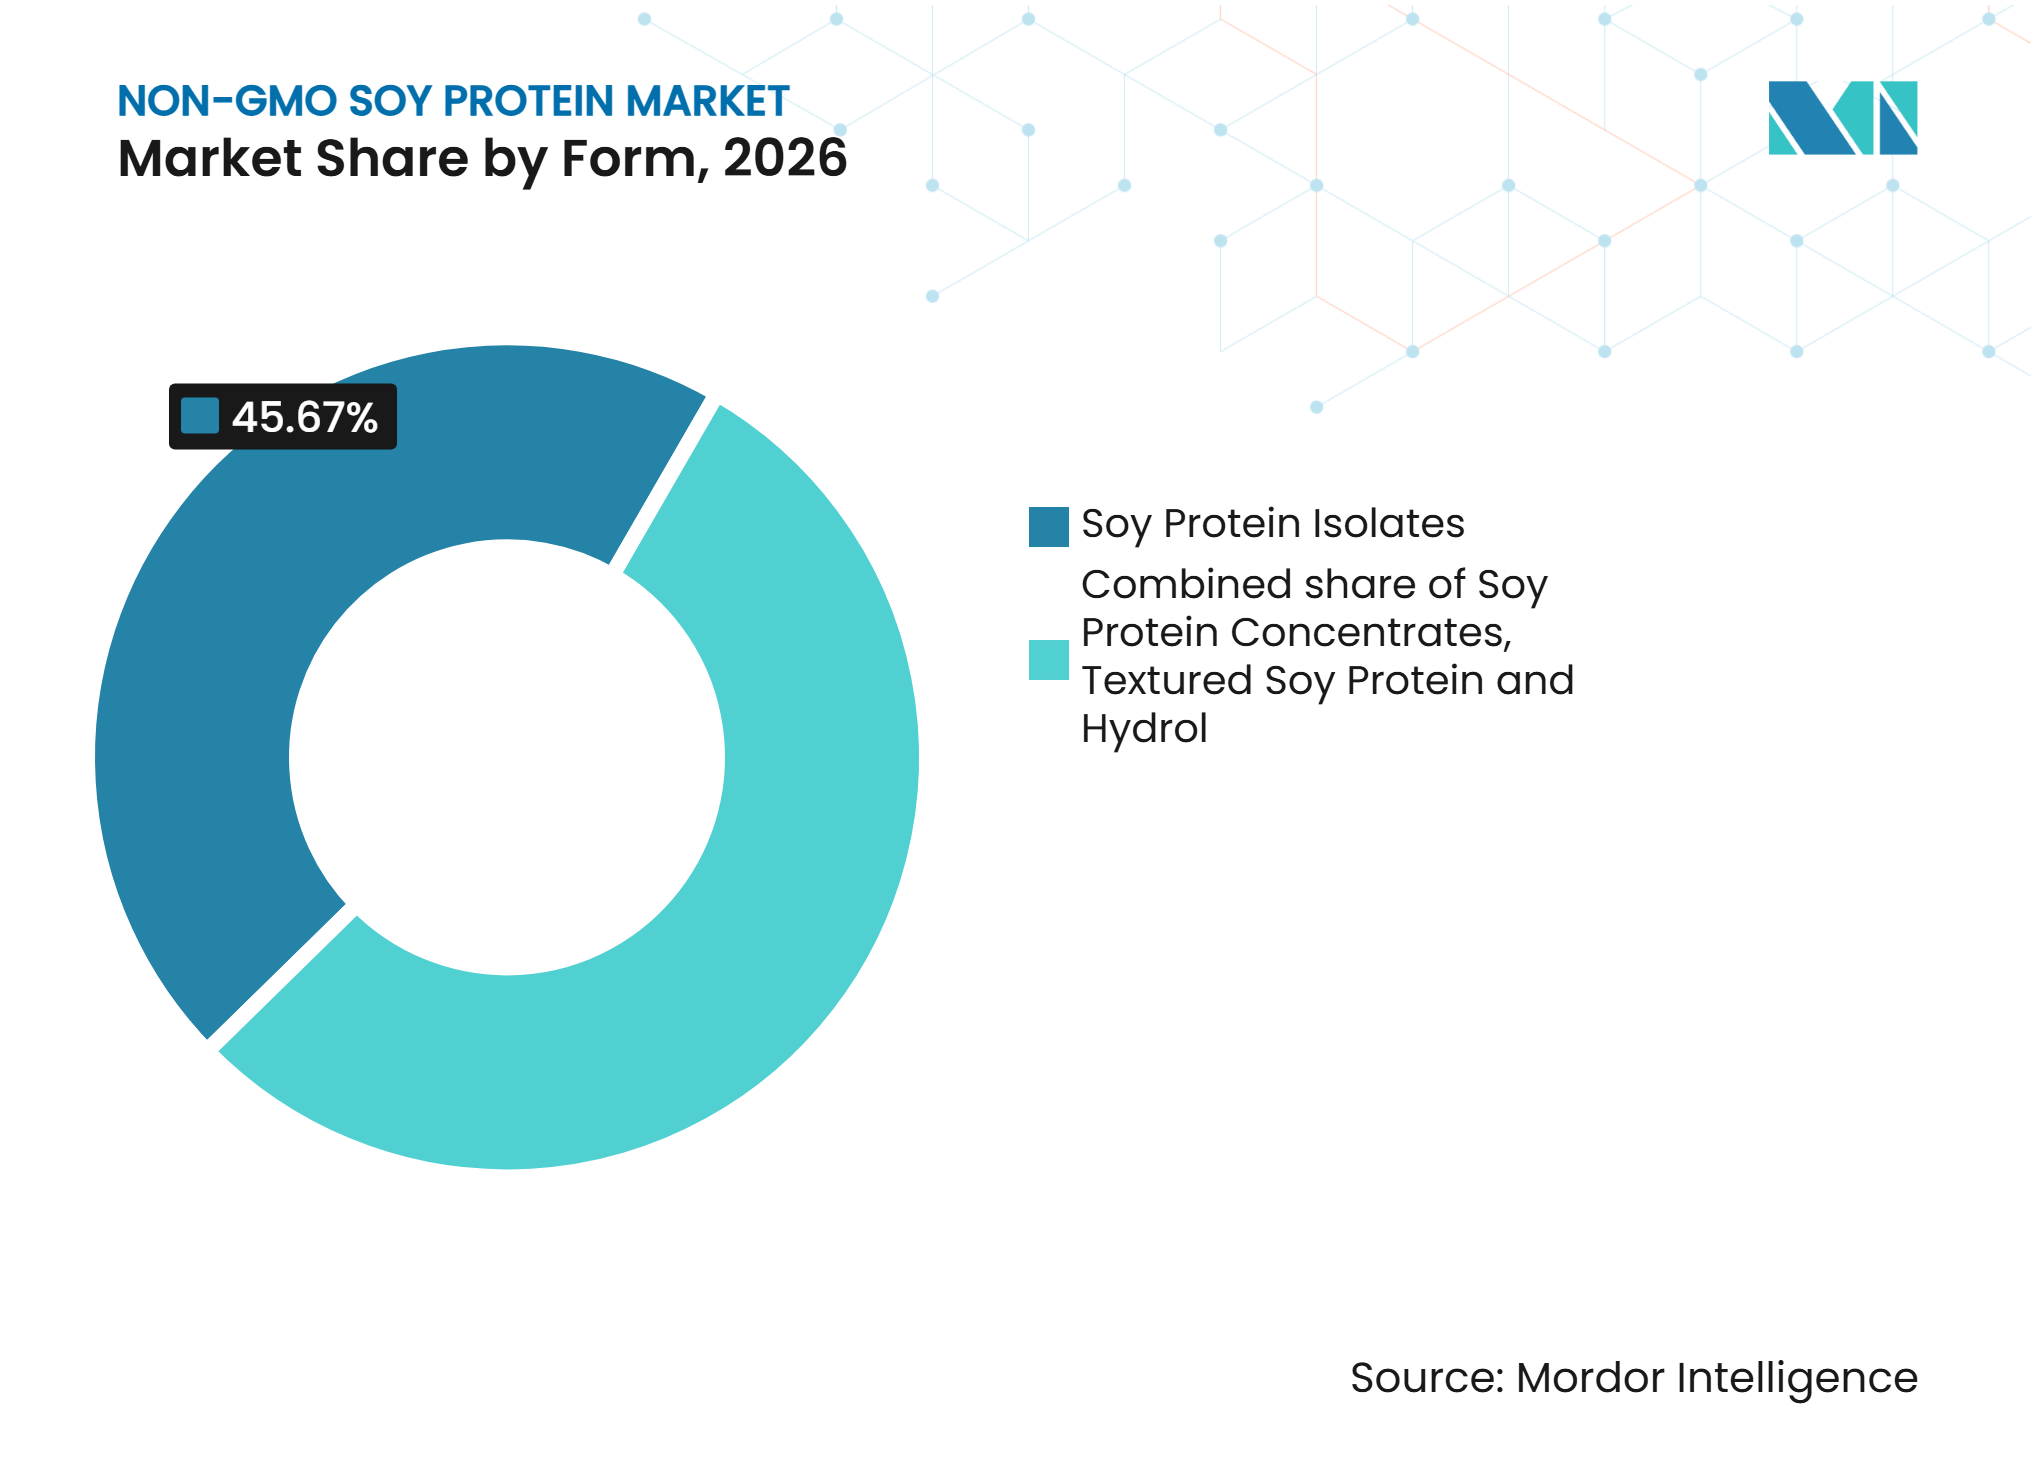
- Nach Form entfielen auf Sojaproteinisolate im Jahr 2026 mit 45,67 % der größte Anteil am Markt für Non-GMO-Sojaprotein, während hydrolysiertes Sojaprotein mit einem CAGR von 6,20 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
- Nach Endverbraucher dominierten Lebensmittel und Getränke mit einem Marktanteil von 67,45 % im Jahr 2026, während Nahrungsergänzungsmittel mit einem CAGR von 6,80 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
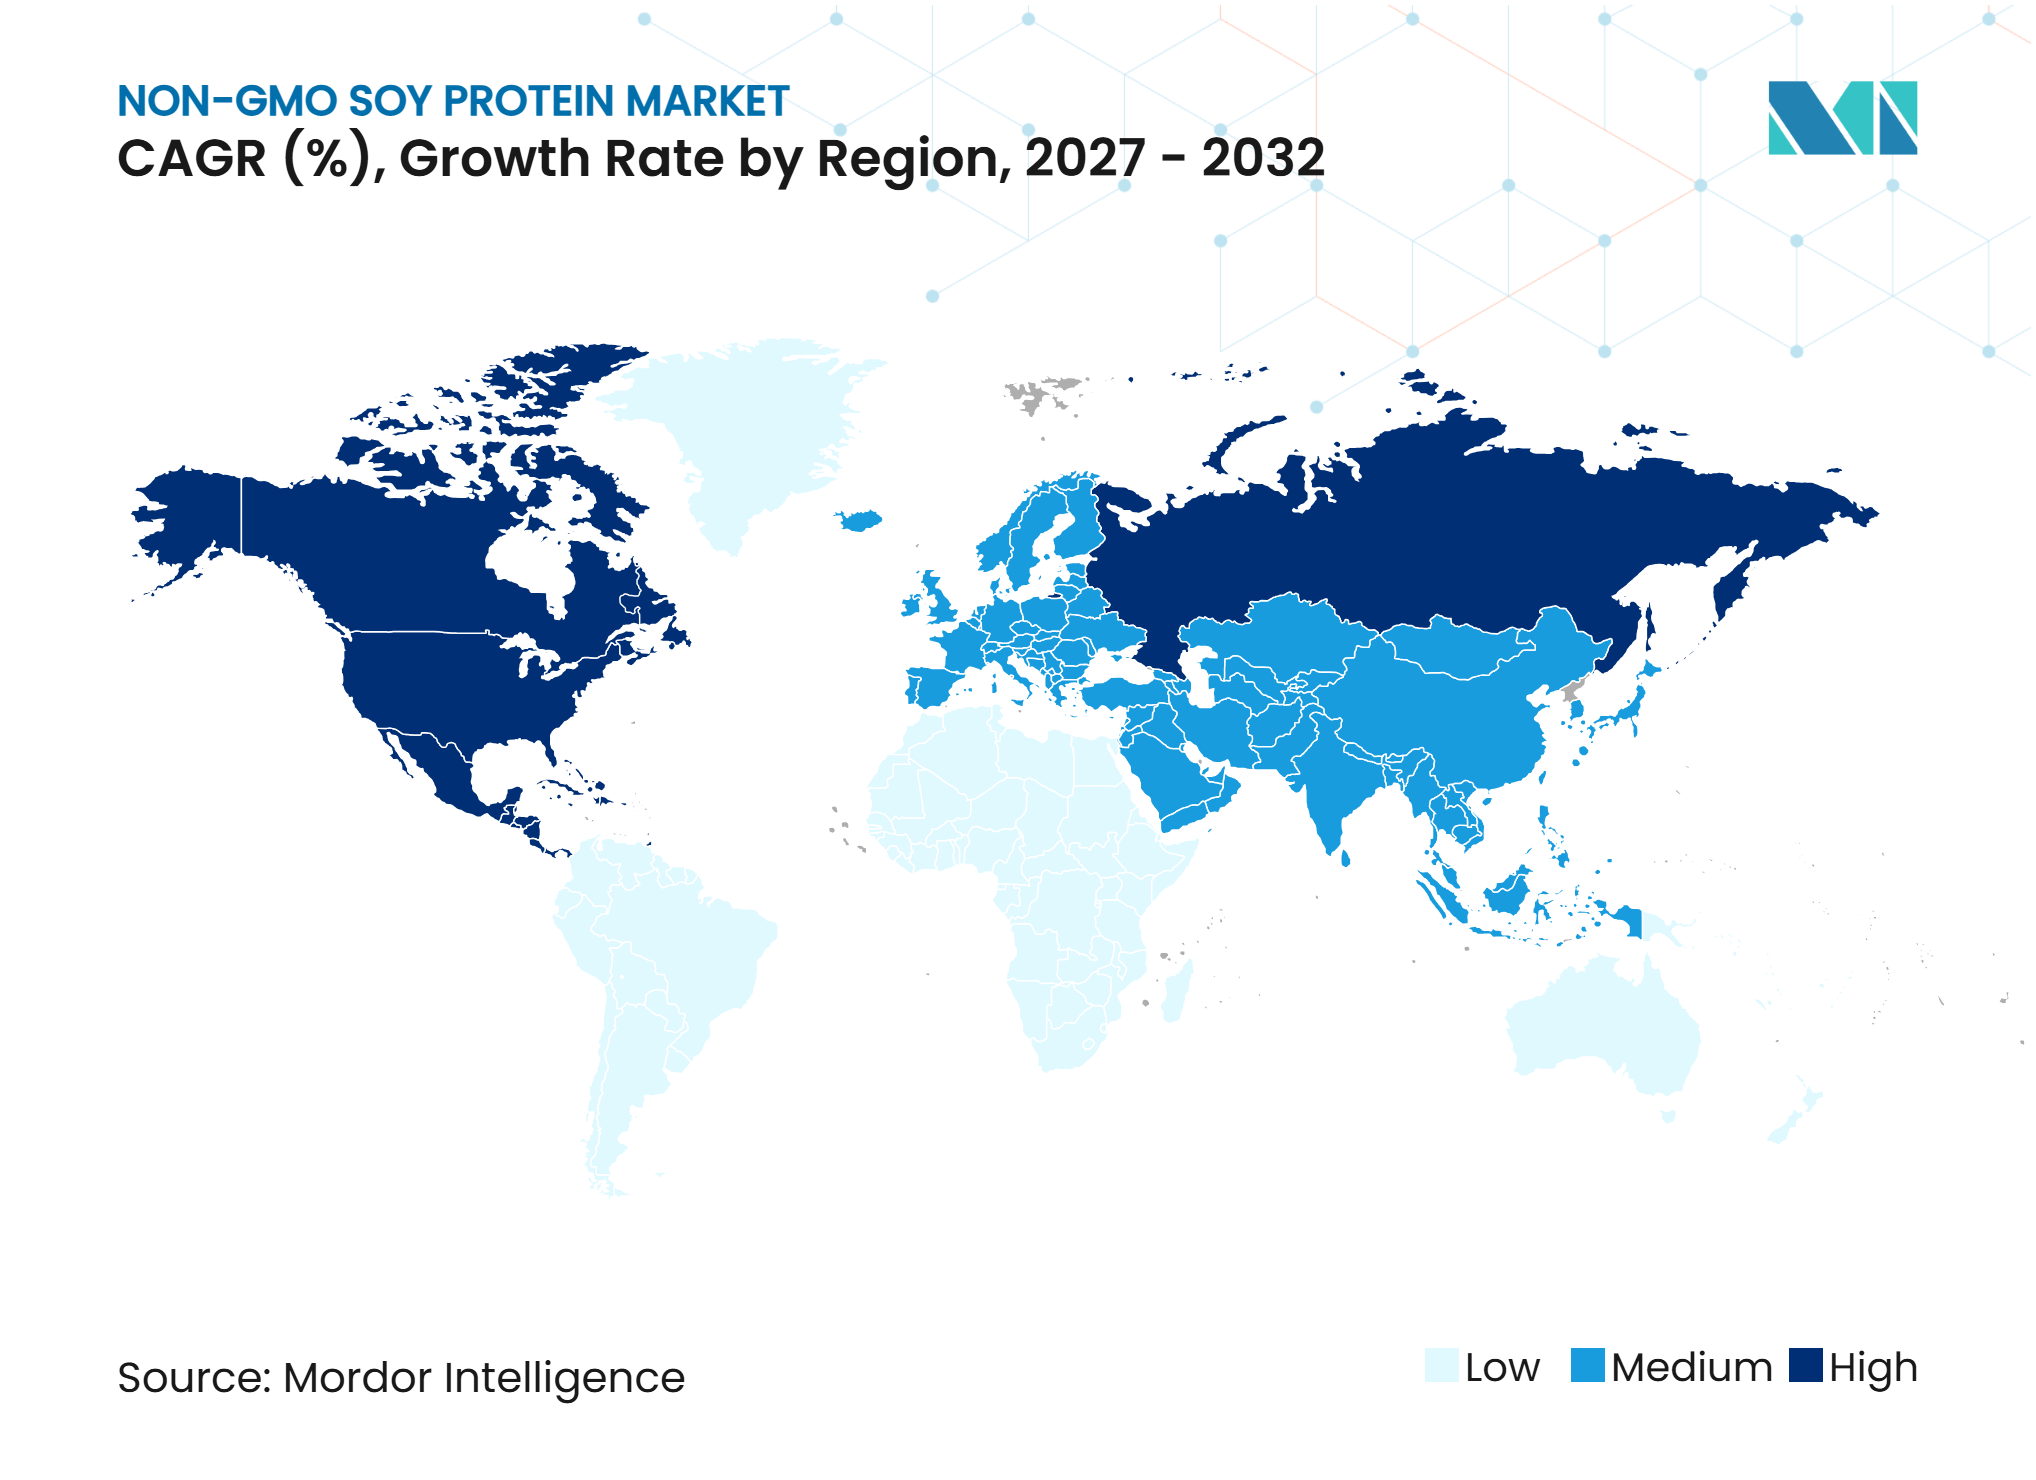
- Geografisch führte Europa mit einem Anteil von 46,89 % am Markt für Non-GMO-Sojaprotein im Jahr 2026, während Asien-Pazifik mit einem CAGR von 6,70 % über 2027–2032 das stärkste Wachstum verzeichnen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbraucherpräferenz für Non-GMO- und Clean-Label-Proteinzutaten | +0.9% | Global, insbesondere Nordamerika und Europa, wo die Nachfrage nach transparenter Zutatenbeschaffung und Non-GMO-Lebensmitteln etabliert ist | 2–4 Jahre |
| Zunehmende Nachfrage nach pflanzenbasierten Fleisch- und Milchalternativen unter Verwendung von Non-GMO-Sojaprotein | +0.8% | Global, insbesondere Nordamerika und Europa, mit wachsenden Chancen in Asien-Pazifik | 2–4 Jahre |
| Wachsende Akzeptanz von Non-GMO-Sojaprotein in der Sporternährung und bei Nahrungsergänzungsmitteln | +0.7% | Global, insbesondere Nordamerika und Europa, mit steigender Nachfrage in städtischen Märkten in Asien-Pazifik | 2–4 Jahre |
| Ausweitung der Anwendungen von Non-GMO-Sojaprotein in funktionellen Lebensmitteln und Getränken | +0.6% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik, wo Lebensmittelhersteller pflanzenbasierte Produktformulierungen ausbauen | 2–4 Jahre |
| Stärker werdende Nachfrage nach rückverfolgbaren und identitätserhaltenden Sojabohnen-Lieferketten | +0.5% | Global, insbesondere Europa und Nordamerika, wo Non-GMO-Zertifizierung und Rückverfolgbarkeit von Zutaten die Beschaffung beeinflussen | Mehr als 4 Jahre |
| Zunehmende Verwendung von Non-GMO-Sojaprotein in Backwaren, Getreide und verarbeiteten Lebensmitteln | +0.4% | Global, insbesondere Asien-Pazifik und Nordamerika, unterstützt durch die expandierende Verarbeitung von Fertignahrungsmitteln | Weniger als 2 Jahre |
| Quelle: Mordor Intelligence | |||
Steigende Verbraucherpräferenz für Non-GMO- und Clean-Label-Proteinzutaten
Das Verbraucherinteresse an Zutaten-Transparenz und produktionsbezogenen Lebensmittelattributen schafft Chancen für Non-GMO-Sojaproteinzutaten in verpackten Lebensmitteln, Getränken und Ernährungsprodukten. Die Non-GMO-Positionierung ermöglicht es Herstellern, Sojaproteinprodukte durch Beschaffungspraktiken und Zutatenspezifikationen zu differenzieren, insbesondere wenn Käufer eine größere Transparenz über die landwirtschaftlichen Ursprünge von Lebensmittelzutaten anstreben. Der Wirtschaftsforschungsdienst (ERS) des US-Landwirtschaftsministeriums (USDA) erläutert, dass Lebensmittelkennzeichnungen Produktattribute kommunizieren, einschließlich Ernährungs- und Produktionseigenschaften, und die Nachfrage nach Marken steigern können, indem sie Verbrauchern fundierte Kaufentscheidungen ermöglichen [1]. Darüber hinaus legt der nationale Standard zur Offenlegung von biotechnisch hergestellten Lebensmitteln (National Bioengineered Food Disclosure Standard) des USDA Offenlegungspflichten für Lebensmittel fest, die nachweisbare biotechnisch hergestellte Zutaten enthalten, und unterstreicht damit die Bedeutung der Zutatendokumentation und der Lieferketteninformationen. Diese Entwicklungen schaffen Chancen für Lieferanten, die verifizierte Non-GMO-Sojaproteinzutaten anbieten, obwohl Non-GMO-Angaben durch geeignete Beschaffungsnachweise und Belege unterstützt werden müssen.
Zunehmende Nachfrage nach pflanzenbasierten Fleisch- und Milchalternativen unter Verwendung von Non-GMO-Sojaprotein
Die Expansion pflanzenbasierter Fleisch- und Milchalternativen schafft zusätzliche Anwendungsmöglichkeiten für Sojaproteinzutaten. Sojaprotein wird in pflanzenbasierten Lebensmittelformulierungen eingesetzt, da es Proteingehalt liefern und zu den strukturellen und funktionellen Eigenschaften beitragen kann, die in Fleisch- und Milchalternativen erforderlich sind. Die OECD identifiziert pflanzenbasierte Fleischalternativen als aufkommende Kategorie im Rahmen des breiteren Übergangs zu alternativen Proteinquellen und hebt ihr potenzielles Potenzial hervor, auf veränderte Proteinkonsummuster und Anforderungen des Lebensmittelsystems zu reagieren [2]. Sojabasierte Zutaten haben auch eine etablierte Rolle in pflanzenbasierten Getränken. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) erkennt Sojagetränke unter pflanzenbasierten Milchalternativen an und stellt fest, dass ihre Nährstoffzusammensetzung je nach Pflanzenquelle, Verarbeitungsmethoden und zugesetzten Zutaten variiert. Dies schafft Chancen für Non-GMO-Sojaprotein-Hersteller, Zutatenlösungen für Fleischanaloga, Milchalternativen und proteinangereicherte Lebensmittelformulierungen zu liefern.
Wachsende Akzeptanz von Non-GMO-Sojaprotein in der Sporternährung und bei Nahrungsergänzungsmitteln
Die zunehmende Beteiligung an Fitnessaktivitäten und die Nachfrage nach proteinangereicherten Ernährungsprodukten schaffen Chancen für Sojaproteinzutaten in der Sporternährung und bei Nahrungsergänzungsmitteln. Sojaproteinisolate und -konzentrate können in Proteinpulver, trinkfertige Getränke, Ernährungsriegel und andere Formulierungen eingearbeitet werden, die darauf ausgelegt sind, die Proteinaufnahme über die Nahrung zu erhöhen. Laut dem Büro für Nahrungsergänzungsmittel der Nationalen Gesundheitsinstitute (NIH) gehört Protein zu den häufig verwendeten Zutaten in Sporternährungsergänzungsmitteln, während Proteinpulver, Getränke sowie angereicherte Lebensmittel und Getränke verfügbar sind, um Einzelpersonen bei der Deckung ihres Proteinbedarfs zu unterstützen. Das NIH identifiziert Soja auch als pflanzenbasierte Proteinquelle, obwohl sich seine Aminosäurezusammensetzung von der des Molkenproteins unterscheidet [3]. Dies schafft Chancen für Non-GMO-Sojaprotein-Lieferanten, Hersteller zu beliefern, die pflanzenbasierte Sporternährungsprodukte und alternative Proteinformulierungen entwickeln.
Ausweitung der Anwendungen von Non-GMO-Sojaprotein in funktionellen Lebensmitteln und Getränken
Der zunehmende Einsatz von Proteinzutaten in verarbeiteten Lebensmitteln und Getränken schafft zusätzliche Chancen für Non-GMO-Sojaprotein-Hersteller. Sojaproteinzutaten können je nach ihren Verarbeitungseigenschaften und ihrer Proteinkonzentration unterschiedliche Formulierungsanforderungen erfüllen. Hydrolysiertes Sojaprotein wird beispielsweise von der FDA als Geschmacksverstärker anerkannt, der in vielen verarbeiteten Lebensmitteln verwendet wird, was seine Anwendung über die konventionelle Proteinsupplementierung hinaus belegt. Die FDA identifiziert auch Zutaten, die zur Nährstoffanreicherung in Produkten wie Brot, Getreide, Energieriegeln und Getränken verwendet werden. Diese Anwendungen ermöglichen es Sojaprotein-Herstellern, ein breiteres Spektrum an Lebensmittelverarbeitungsbranchen zu bedienen, darunter Backwaren, Getränke, Getreide, Saucen und Fertiggerichte. Kontinuierliche Produktentwicklung und Formulierungsanforderungen schaffen Chancen für Lieferanten, die Sojaproteinzutaten mit konsistenten funktionellen Eigenschaften und dokumentierter Non-GMO-Beschaffung anbieten.
Stärker werdende Nachfrage nach rückverfolgbaren und identitätserhaltenden Sojabohnen-Lieferketten
Die Notwendigkeit, die Integrität von Zutaten zu wahren und die landwirtschaftliche Beschaffung zu verifizieren, erhöht die Bedeutung von Rückverfolgbarkeit und identitätserhaltenden Lieferketten in der Non-GMO-Sojaprotein-Branche. Die Aufrechterhaltung der Non-GMO-Identität von Sojabohnen erfordert eine angemessene Identifizierung, Trennung, Dokumentation und Überwachung während der gesamten Beschaffung, Lagerung, des Transports und der Verarbeitung. Der Agrarmarktdienst des USDA (AMS) betreibt ein Identitätserhaltungsprogramm, das eine unabhängige Drittpartei-Verifizierung der Produktidentifikation, Trennung und Rückverfolgbarkeit über Saatgut-, Produktions-, Verarbeitungs- und Vertriebsstufen hinweg bietet. Das Programm erfordert auch dokumentierte Qualitätsmanagementsysteme und umfasst Labortests zur Verifizierung spezifizierter Produkteigenschaften [4]. Solche Verifizierungsmechanismen geben Käufern größeres Vertrauen in die Identität von Speziallandwirtschaftszutaten und schaffen Chancen für Non-GMO-Sojaprotein-Lieferanten, die dokumentierte Beschaffungs- und Verarbeitungskontrollen aufrechterhalten. Da Lebensmittelhersteller zunehmend eine Verifizierung auf Zutatenebene fordern, können identitätserhaltende Lieferketten zu einer wichtigen Wettbewerbsfähigkeit werden.
Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Beschaffungskosten und Preisaufschläge für Non-GMO-Sojabohnen | −0.8% | Global, insbesondere Nordamerika und Europa, wo zertifizierte Non-GMO-Sojabohnenbeschaffung und identitätserhaltende Verarbeitung die Beschaffungskosten für Zutaten erhöhen können | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit zertifizierter Non-GMO-Sojabohnenversorgung | −0.7% | Global, insbesondere Regionen, die auf Importe zertifizierter Non-GMO-Sojabohnen angewiesen sind, einschließlich Teilen Europas und Asien-Pazifiks | Langfristig (mehr als 4 Jahre) |
| Risiko einer GVO-Kreuzkontamination während des Anbaus, der Verarbeitung und des Transports von Sojabohnen | −0.6% | Global, insbesondere in den wichtigsten Sojabohnen produzierenden und exportierenden Regionen, wo konventionelle und Non-GMO-Sojabohnen-Lieferketten nebeneinander betrieben werden | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch Erbsen-, Reis- und andere Non-GMO-Pflanzenprotein-Alternativen | −0.5% | Global, insbesondere Nordamerika und Europa, wo Lebensmittelhersteller Zugang zu mehreren pflanzenbasierten Proteinzutaten und alternativen Proteinformulierungen haben | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Beschaffungskosten und Preisaufschläge für Non-GMO-Sojabohnen
Die Produktion von Non-GMO-Sojaprotein kann höhere Rohstoffbeschaffungskosten als konventionelles Sojaprotein verursachen, insbesondere wenn Hersteller zertifizierte Non-GMO-Sojabohnenversorgung und identitätserhaltende Beschaffungsvereinbarungen benötigen. Die Aufrechterhaltung der Non-GMO-Identität von Sojabohnen kann zusätzliche Trennungs-, Reinigungs-, Lagerungs-, Test- und Dokumentationsmaßnahmen während der landwirtschaftlichen Produktion und Verarbeitung erfordern. Forschungsergebnisse, die im farmdoc daily der Universität Illinois veröffentlicht wurden, zeigen, dass Non-GMO-Sojabohnen-Produktionssysteme höhere Nicht-Boden-Produktionskosten als GVO-Systeme verursachen können, zuzüglich zusätzlicher Reinigungs-, Trennungs- und Lagerungskosten. Die Analyse ergab, dass Non-GMO-Systeme im untersuchten Zeitraum etwa 15 USD pro Acre höhere Nicht-Boden-Kosten aufwiesen. Diese zusätzlichen Kosten können die Produktionskosten für Non-GMO-Sojaproteinkonzentrate, -isolate und texturiertes Sojaprotein erhöhen. Hersteller müssen möglicherweise einen Teil dieser Kosten an Lebensmittelverarbeiter und andere Käufer weitergeben, was die Akzeptanz bei preissensiblen Kunden einschränken und die Preiswettbewerbsfähigkeit von Non-GMO-Sojaprotein gegenüber konventionellen und alternativen Pflanzenproteinzutaten verringern kann.
Begrenzte Verfügbarkeit zertifizierter Non-GMO-Sojabohnenversorgung
Die Verfügbarkeit zertifizierter Non-GMO-Sojabohnen kann die Beschaffungsflexibilität für Hersteller einschränken, die konsistente Rohstoffmengen und verifizierte Zutatenspezifikationen benötigen. Die Beschaffung von Non-GMO-Sojabohnen hängt davon ab, dass Landwirte geeignete Sorten anbauen, Produktionsaufzeichnungen führen und die Identität der Ernte durch Ernte, Lagerung und Transport erhalten. Lieferanten müssen möglicherweise auch separate Handhabungsvereinbarungen aufrechterhalten, um zu verhindern, dass konventionelle und Non-GMO-Sojabohnenversorgung vermischt wird. Der Agrarmarktdienst des USDA (AMS) identifiziert im Rahmen seines nationalen Standards zur Offenlegung von biotechnisch hergestellten Lebensmitteln Lieferkettenaufzeichnungen, Ursprungslanddokumentation, Prozessverifizierung, Bio-Zertifizierungen und Labortests als Beispiele für Aufzeichnungen, die belegen können, ob Lebensmittelzutaten biotechnisch hergestellt sind. Diese Dokumentations- und Verifizierungsanforderungen können die Beschaffungskomplexität für Hersteller erhöhen, die Non-GMO-Sojabohnen aus mehreren Ursprungsländern beziehen. Begrenzte Verfügbarkeit geeigneter Lieferanten und Schwierigkeiten bei der Sicherung konsistenter Mengen können die Beschaffungsplanung, die Produktionskontinuität und die Fähigkeit zur Ausweitung der Non-GMO-Sojaprotein-Herstellung beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Sojaproteinisolate führend, während hydrolysiertes Sojaprotein schneller wächstIm Jahr 2026 entfielen auf Sojaproteinisolate schätzungsweise 45,67 % des Marktes für Non-GMO-Sojaprotein, was sie zum führenden Formsegment macht. Ihre Position spiegelt ihre hohe Proteinkonzentration und Eignung für Anwendungen wider, die eine Proteinanreicherung erfordern, einschließlich pflanzenbasierter Fleischalternativen, Milchalternativen, Getränke, Ernährungsprodukte und verarbeitete Lebensmittel. Laut der Lebensmittelsicherheits- und Standardbehörde Indiens (FSSAI) enthalten Sojaproteinisolate mehr als 90 % Rohprotein auf Trockenmassebasis, verglichen mit mehr als 65 % und weniger als 90 % bei Sojaproteinkonzentraten. Diese höhere Proteinkonzentration unterstützt ihren Einsatz in Formulierungen, die konzentrierte pflanzenbasierte Proteinzutaten erfordern. Hydrolysiertes Sojaprotein soll unterdessen das stärkste Wachstum verzeichnen, mit einem geschätzten CAGR von 6,20 % bis 2032. Die Hydrolyse zerlegt Proteine in kleinere Peptide und unterstützt so ihren Einsatz in spezialisierten Lebensmittelformulierungen und Geschmacksverstärkungs-Anwendungen.
Sojaproteinkonzentrate und texturiertes Sojaprotein dienen komplementären Anwendungen in der Lebensmittelverarbeitungsbranche. Konzentrate liefern proteinreiche Zutaten für Lebensmittelformulierungen, während texturiertes Sojaprotein in Fleischalternativen und anderen Produkten verwendet wird, die eine faserige oder strukturierte Textur erfordern. Hersteller in allen vier Kategorien müssen konsistente Proteinspezifikationen, funktionelle Leistung und verifizierte Non-GMO-Beschaffung aufrechterhalten. Die Fähigkeit, unterschiedliche Formulierungsanforderungen zu erfüllen und gleichzeitig die Zutatenqualität zu wahren, wird für die Ausweitung der Nachfrage in Lebensmittel- und Industrieanwendungen wichtig bleiben.



Nach Endverbraucher:
Lebensmittel und Getränke dominieren, während Nahrungsergänzungsmittel schneller wachsenIm Jahr 2026 entfielen auf Lebensmittel und Getränke schätzungsweise 67,45 % des Marktes für Non-GMO-Sojaprotein, was dieses Segment zum führenden Endverbrauchersegment macht. Seine Position spiegelt die breite Anwendung von Sojaproteinzutaten in Backwaren, Getränken, Frühstückszerealien, Würzmitteln und Saucen, Süßwaren und anderen verarbeiteten Lebensmitteln wider. Sojaproteinisolate und -konzentrate liefern Proteinanreicherung, während texturiertes Sojaprotein die Entwicklung von Fleischalternativen und anderen strukturierten Lebensmittelprodukten unterstützt. Der Lebensmittel- und Ernährungsdienst des USDA erkennt Sojamehl, Sojaproteinkonzentrate und Sojaproteinisolate als alternative Proteinprodukte an, die in qualifizierende Lebensmittelprodukte eingearbeitet werden können, einschließlich vegetarischer Burger und Patties. Diese Anwendungen stützen die Nachfrage von Lebensmittelherstellern, die pflanzenbasierte Proteinzutaten für verschiedene Produktformulierungen suchen.
Nahrungsergänzungsmittel sollen unterdessen das stärkste Wachstum verzeichnen, mit einem geschätzten CAGR von 6,80 % bis 2032. Sojaproteinisolate sind für dieses Segment besonders relevant, da sie eine hohe Proteinkonzentration und Eignung für Proteinpulver, Ernährungsgetränke und angereicherte Produkte aufweisen. Die Nationalen Gesundheitsinstitute (NIH) identifizieren Soja als pflanzenbasierte Proteinquelle und erörtern Proteinergänzungsmittel unter den Produkten, die in der Sport- und Bewegungsernährung verwendet werden. Tierfutter und sonstige Endverbraucher bieten zusätzliche Anwendungsmöglichkeiten für sojabasierte Proteinzutaten, obwohl ihre Anforderungen von denen der Hersteller von Humannahrung und Ernährungsprodukten abweichen. Das Wachstum in den Endverbraucherkategorien wird von der Zutatenfunktionalität, der Proteinqualität, der Formulierungskompatibilität und der zuverlässigen Non-GMO-Beschaffung abhängen.
Geografische Analyse
Markt für Non-GMO-Sojaprotein in Nordamerika
Nordamerika hatte im Jahr 2026 einen geschätzten Anteil von 34,00 % am Nicht-GVO-Sojaprotein-Markt. Die Region profitiert von einer etablierten Sojaverarbeitungsindustrie, einer starken Versorgungsbasis und der Nachfrage nach pflanzlichen Proteinzutaten in Lebensmittel- und Getränkeanwendungen. Die Vereinigten Staaten und Kanada verfügen über etablierte Kapazitäten zur Herstellung von Sojaproteinkonzentraten und -isolaten für Fleischalternativen, Milchalternativen, Ernährungsprodukte und verarbeitete Lebensmittel. Diese Kapazitäten unterstützen die Verfügbarkeit funktioneller Sojaproteinzutaten, während die Nachfrage nach rückverfolgbaren und identitätserhaltenden Nicht-GVO-Rohstoffen Möglichkeiten für Hersteller schafft, Kunden mit spezifischen Beschaffungsanforderungen zu bedienen.
Markt für Non-GMO-Sojaprotein in Asien-Pazifik
Der asiatisch-pazifische Raum wird voraussichtlich der am schnellsten wachsende regionale Markt sein, mit einem geschätzten CAGR von 6,70 % im Zeitraum 2027–2032. Japan verfügt über eine etablierte Nachfragebasis für Sojaproteinzutaten: Laut Agriculture and Agri-Food Canada entfiel im Jahr 2024 ein Anteil von 58,10 % des japanischen Marktes für nicht-tierische Proteinzutaten nach Volumen auf Sojaproteinkonzentrat, gefolgt von Sojaproteinisolat mit 25,00 %. Diese bestehende Verwendung von Sojaprotein in Lebensmittelanwendungen schafft Möglichkeiten für Nicht-GVO-Zutatenlieferanten. China, Indien, Japan und andere regionale Märkte bieten ebenfalls Potenzial durch Lebensmittelverarbeitung, Fleischalternativen und proteinangereicherte Produkte. Hersteller müssen jedoch Unterschiede in den Verbraucherpräferenzen, Beschaffungsanforderungen und Nicht-GVO-Verifizierungsstandards in den einzelnen Ländern berücksichtigen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa bietet Chancen durch eine etablierte Nachfrage nach Non-GMO-Zutaten und eine entwickelte identitätserhaltende Sojabohnen-Lieferkette. Laut ENGA wurde die EU-Non-GMO-Sojabohnenproduktion im Vermarktungsjahr 2025/26 auf etwa 2,9–3,0 Millionen Tonnen geschätzt, wobei die Inlandsproduktion durch Importe aus Brasilien, Kanada, Argentinien und anderen Ursprungsländern ergänzt wird. Südamerika profitiert von seiner großen Sojabohnenverarbeitungs- und Exportbranche, insbesondere in Brasilien; jedoch ist nur ein Teil der regionalen Produktion als Non-GMO segregiert, was eine zertifizierte Beschaffung für Zutatenhersteller wichtig macht. Im Nahen Osten und Afrika sind die Chancen mit der Entwicklung der Lebensmittelverarbeitung, der Nachfrage nach pflanzenbasierten Proteinzutaten und dem Einsatz von Sojaprotein in verarbeiteten Lebensmitteln und Ernährungsanwendungen verbunden. In all diesen Regionen müssen Hersteller die Rückverfolgbarkeit von Rohstoffen, die Identitätserhaltung, Zertifizierungsanforderungen, Importkosten und lokale Anwendungsbedürfnisse managen.
Wettbewerbslandschaft
Marktkonzentration
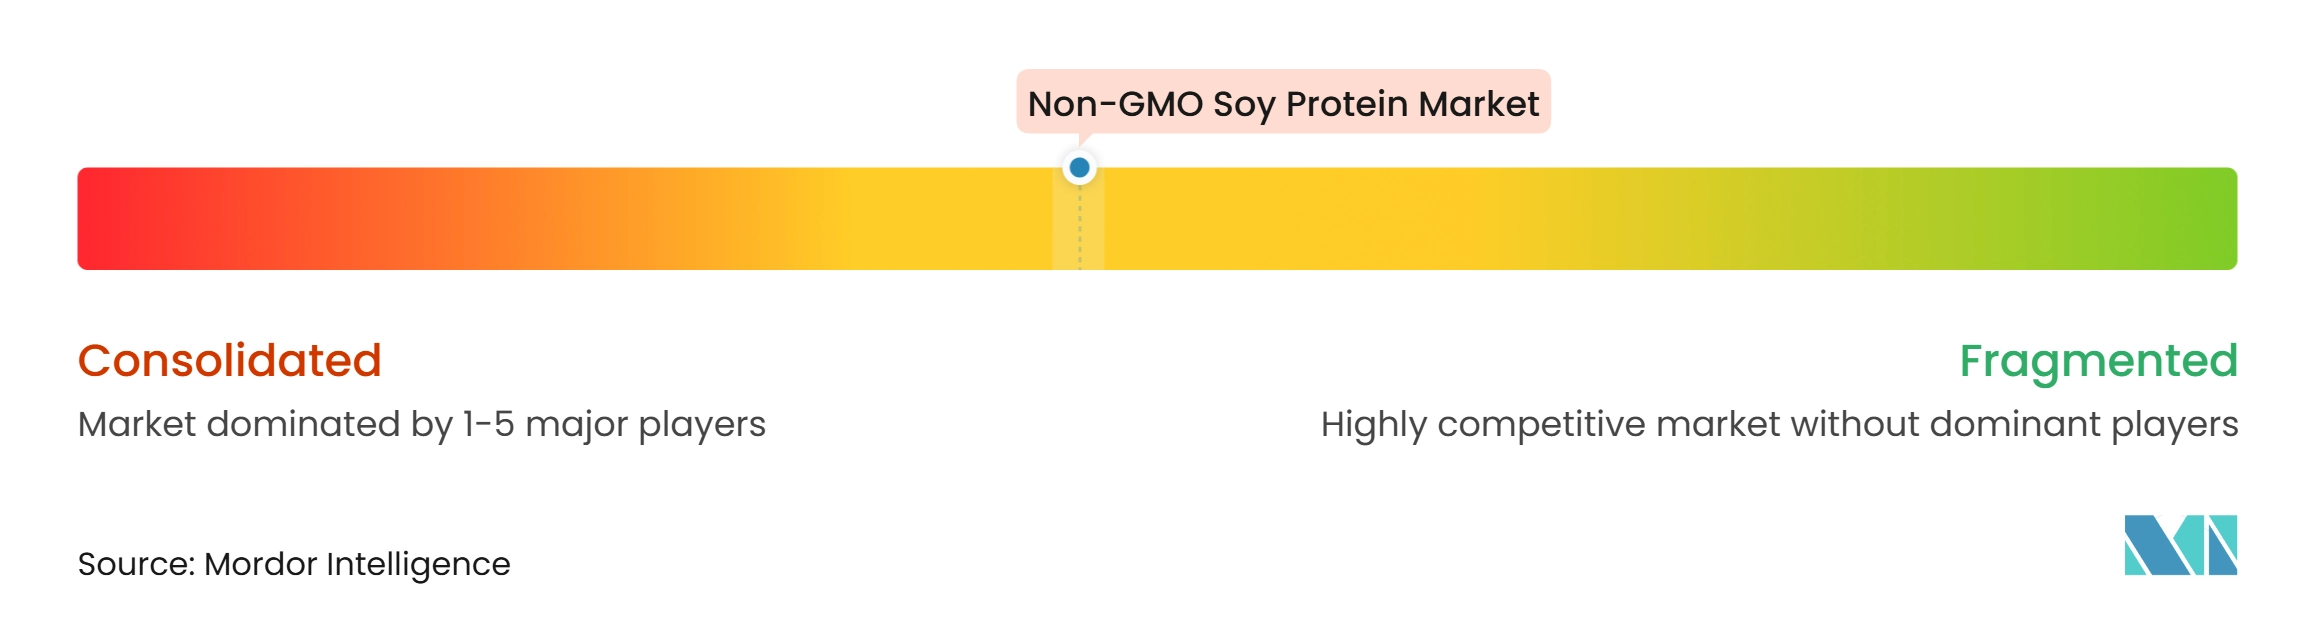
Der Markt für Non-GMO-Sojaprotein umfasst multinationale Agrarverarbeiter, integrierte Sojabohnenlieferanten, spezialisierte Proteinzutatenhersteller und regionale Sojaproteinproduzenten, die durch Produktinnovation, Rohstoffbeschaffung, Verarbeitungskapazitäten und Vertriebsreichweite konkurrieren. Die Unternehmen haben unterschiedliche Expositionsgrade gegenüber Non-GMO-Sojaprotein durch Sojaproteinisolate, -konzentrate, texturiertes Sojaprotein und andere funktionelle Proteinzutaten. Große Agrarverarbeiter können etablierte Sojabohnenbeschaffungsnetzwerke und Fertigungsinfrastruktur nutzen, während spezialisierte Hersteller sich durch Non-GMO-Beschaffung, Zutatenspezifikationen und anwendungsorientierte Produktportfolios differenzieren können.
Wettbewerbsstrategien im Markt für Non-GMO-Sojaprotein konzentrieren sich auf die Erweiterung pflanzenbasierter Proteinportfolios, die Verbesserung der Proteinfunktionalität und die Stärkung des Zugangs zu identitätserhaltenden Non-GMO-Sojabohnenversorgungen. Archer Daniels Midland Company (ADM) bietet beispielsweise Sojaproteinisolate und -konzentrate unter seinen Marken ProFam und Arcon an, während Cargill Sojaproteinzutaten für Lebensmittel- und Getränkeanwendungen bereitstellt. Bunge Limited ist an Sojaproteinkonzentraten und texturierten Proteinzutaten beteiligt, während Fuji Oil Holdings sojabasierte Proteinzutaten für Fleischalternativen und andere Lebensmittelanwendungen anbietet. Diese Produktstrategien ermöglichen es Herstellern, die Nachfrage in Fleischalternativen, Milchalternativen, Backwaren, Getränken und Ernährungsanwendungen zu bedienen. Breitere Sojaproteinportfolios sollten jedoch nicht automatisch als vollständig Non-GMO betrachtet werden, da Beschaffungs- und Zertifizierungsanforderungen auf Produktebene ihre Aufnahme in den Markt bestimmen.
Beschaffung und Lieferkettenmanagement bleiben wichtige Wettbewerbsüberlegungen. Unternehmen mit Zugang zu zuverlässigen Non-GMO-Sojabohnenversorgungen, identitätserhaltenden Verarbeitungsanlagen und Rückverfolgbarkeitssystemen können die Zutatenkonsistenz stärken und die Beschaffungsanforderungen der Kunden erfüllen. Etablierte Verarbeiter können integrierte Sojabohnenmahl-, Raffinierungs- und Proteinextraktionskapazitäten nutzen, während spezialisierte Hersteller Kunden ansprechen können, die verifizierte Non-GMO-Zutaten suchen. Höhere Beschaffungskosten, potenzielle GVO-Kreuzkontamination, Zertifizierungsanforderungen, Rohstoffpreisschwankungen und Lieferkettenkomplexität können jedoch die Betriebskosten und die Produktionskontinuität beeinflussen. Hersteller müssen auch eine angemessene Dokumentation aufrechterhalten und die geltenden Non-GMO-Kennzeichnungs- und Lebensmittelsicherheitsvorschriften in ihren Zielmärkten einhalten. Diese Faktoren machen zuverlässige Beschaffung, Produktqualität, Verarbeitungseffizienz, Rückverfolgbarkeit und Vertriebskapazitäten zu wichtigen Wettbewerbsbereichen.
Marktführer in der Non-GMO-Sojaprotein-Branche
-
Archer Daniels Midland Company (ADM)
-
Cargill, Incorporated
-
Bunge Limited
-
Wilmar International Limited
-
CHS Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nicht-GVO-Sojaprotein-Markt Unternehmen in diesem Bericht
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- Bunge Limited
- Wilmar International Limited
- CHS Inc.
- Fuji Oil Holdings Inc.
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Ingredion Incorporated
- Sonic Biochem Extractions Pvt. Ltd.
- Sojaprotein AD
- Shandong Yuwang Ecological Food Industry Co., Ltd.
- Gushen Biotechnology Group Co., Ltd.
- Farbest Brands
- Crown Soya Protein Group
- House Foods Group Inc.
- MGP Ingredients, Inc.
- Zeeland Farm Services, Inc.
- Soy Austria
- Grain Millers, Inc.
Neueste Industrielle Entwicklungen in Nicht-GVO-Sojaprotein-Markt
- Juli 2026: Das Technology Development Board (TDB) unter Indiens Ministerium für Wissenschaft und Technologie gewährte Sonic Biochem Extractions Pvt. Ltd. finanzielle Unterstützung zur Kommerzialisierung einheimischer funktioneller und texturierter Sojaproteinkonzentrate. Das Projekt umfasste die Einrichtung einer Fertigungsanlage unter Verwendung lokal entwickelter Technologie und Non-GMO-Sojabohnen mit dem Ziel, die Abhängigkeit von importierten Sojaproteinisolaten zu verringern und die Inlandsproduktion für verarbeitete Lebensmittel, Fleischalternativen und Nahrungsergänzungsmittel auszubauen.
- Mai 2026: Archer Daniels Midland Company (ADM) führte acht neue pflanzenbasierte Proteinzutaten in Nordamerika und Europa ein, darunter ProFam 883 und ProFam 894 Sojaproteinisolate, Arcon IH, Arcon SB und Arcon 412 Sojaproteinkonzentrate sowie europäisch bezogene Arcon R und Arcon T. Die Portfolioerweiterung zielte auf Anwendungen in Proteingetränken, Milchalternativen, Fleischprodukten und pflanzenbasierten Lebensmitteln ab und stärkte ADMs funktionale Sojaproteinangebote.
- März 2026: Bunge Limited schloss die Übernahme der Sojaproteinkonzentrat-, Lecithin- und Sojamahl-Geschäfte von International Flavors & Fragrances ab. Die Transaktion fügte die Marken Response, Alpha, Procon und Solec zum Portfolio von Bunge hinzu und erweiterte dessen texturierte, funktionelle und pulverförmige Sojaproteinkonzentratangebote für Backwaren, Snacks, Fleisch- und Fleischalternativanwendungen.
- Januar 2026: Die Europäische Non-GMO-Branchenvereinigung (ENGA) berichtete in Zusammenarbeit mit Donau Soja und der ProTerra Foundation, dass das europäische Non-GMO-Sojabohnenangebot im Vermarktungsjahr 2025/26 weitgehend stabil blieb, mit einer auf 2,9–3,0 Millionen Tonnen geschätzten Produktion.
Globaler Berichtsumfang für den Markt für Non-GMO-Sojaprotein
Für diese Studie ist der Markt für Non-GMO-Sojaprotein definiert als der Umsatzwert kommerziell produzierter Sojaproteinzutaten, die aus nicht gentechnisch veränderten (Non-GMO) Sojabohnen gewonnen werden. Der Markt umfasst Sojaproteinkonzentrate, Sojaproteinisolate, texturiertes Sojaprotein und hydrolysiertes Sojaprotein, segmentiert nach Endverbraucher in Lebensmittel und Getränke, Nahrungsergänzungsmittel, Tierfutter und sonstige Endverbraucher. Lebensmittel- und Getränkeanwendungen umfassen Fleisch- und Milchalternativen, Backwaren, Getränke, Snacks und andere verarbeitete Lebensmittelprodukte. Der Markt berücksichtigt auch die Non-GMO-Sojabohnenbeschaffung, identitätserhaltende Lieferketten, Rückverfolgbarkeit und relevante Zertifizierungsanforderungen, um Non-GMO-Sojaprotein von konventionellen Sojaproteinzutaten zu unterscheiden. Der Markt wird in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert, mit einer Länderabdeckung wie im Bericht angegeben. Marktgrößen und Prognosen werden in Wertangaben (USD) für die definierten Segmente und Geografien dargestellt.
Segmentierungsübersicht
| Sojaproteinkonzentrate |
| Sojaproteinisolate |
| Texturiertes Sojaprotein |
| Hydrolysiertes Sojaprotein |
| Lebensmittel und Getränke | Backwaren |
| Getränke | |
| Frühstückszerealien | |
| Würzmittel und Saucen | |
| Süßwaren | |
| Sonstige | |
| Nahrungsergänzungsmittel | |
| Tierfutter | |
| Sonstige Endverbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Form | Sojaproteinkonzentrate | |
| Sojaproteinisolate | ||
| Texturiertes Sojaprotein | ||
| Hydrolysiertes Sojaprotein | ||
| Nach Endverbraucher | Lebensmittel und Getränke | Backwaren |
| Getränke | ||
| Frühstückszerealien | ||
| Würzmittel und Saucen | ||
| Süßwaren | ||
| Sonstige | ||
| Nahrungsergänzungsmittel | ||
| Tierfutter | ||
| Sonstige Endverbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der geschätzte Markt für Non-GMO-Sojaprotein im Jahr 2026?
Der Markt für Non-GMO-Sojaprotein wird für 2026 auf 1,55 Milliarden USD geschätzt.
Wie hoch ist die erwartete Wachstumsrate des Marktes für Non-GMO-Sojaprotein?
Der Markt soll im Zeitraum 2027–2032 mit einem CAGR von 5,4 % wachsen und bis 2032 einen Wert von 2,13 Milliarden USD erreichen.
Welches Segment dominiert den Markt für Non-GMO-Sojaprotein?
Sojaproteinisolate dominieren den Markt nach Form, unterstützt durch ihre hohe Proteinkonzentration und breite Anwendungen in Lebensmitteln, Getränken und Ernährungsprodukten.
Was sind die wichtigsten Faktoren, die den Markt für Non-GMO-Sojaprotein antreiben?
Die wachsende Nachfrage nach Clean-Label-Zutaten, die zunehmende Akzeptanz pflanzenbasierter Fleisch- und Milchalternativen, der steigende Konsum proteinangereicherter Produkte und die größere Präferenz für rückverfolgbare Non-GMO-Zutaten unterstützen das Marktwachstum.