
非GMO大豆タンパク質市場規模・シェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 1.64 十億米ドル |
| 市場規模 (2032) | 2.13 十億米ドル |
| 成長率 (2027 - 2032) | 5.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
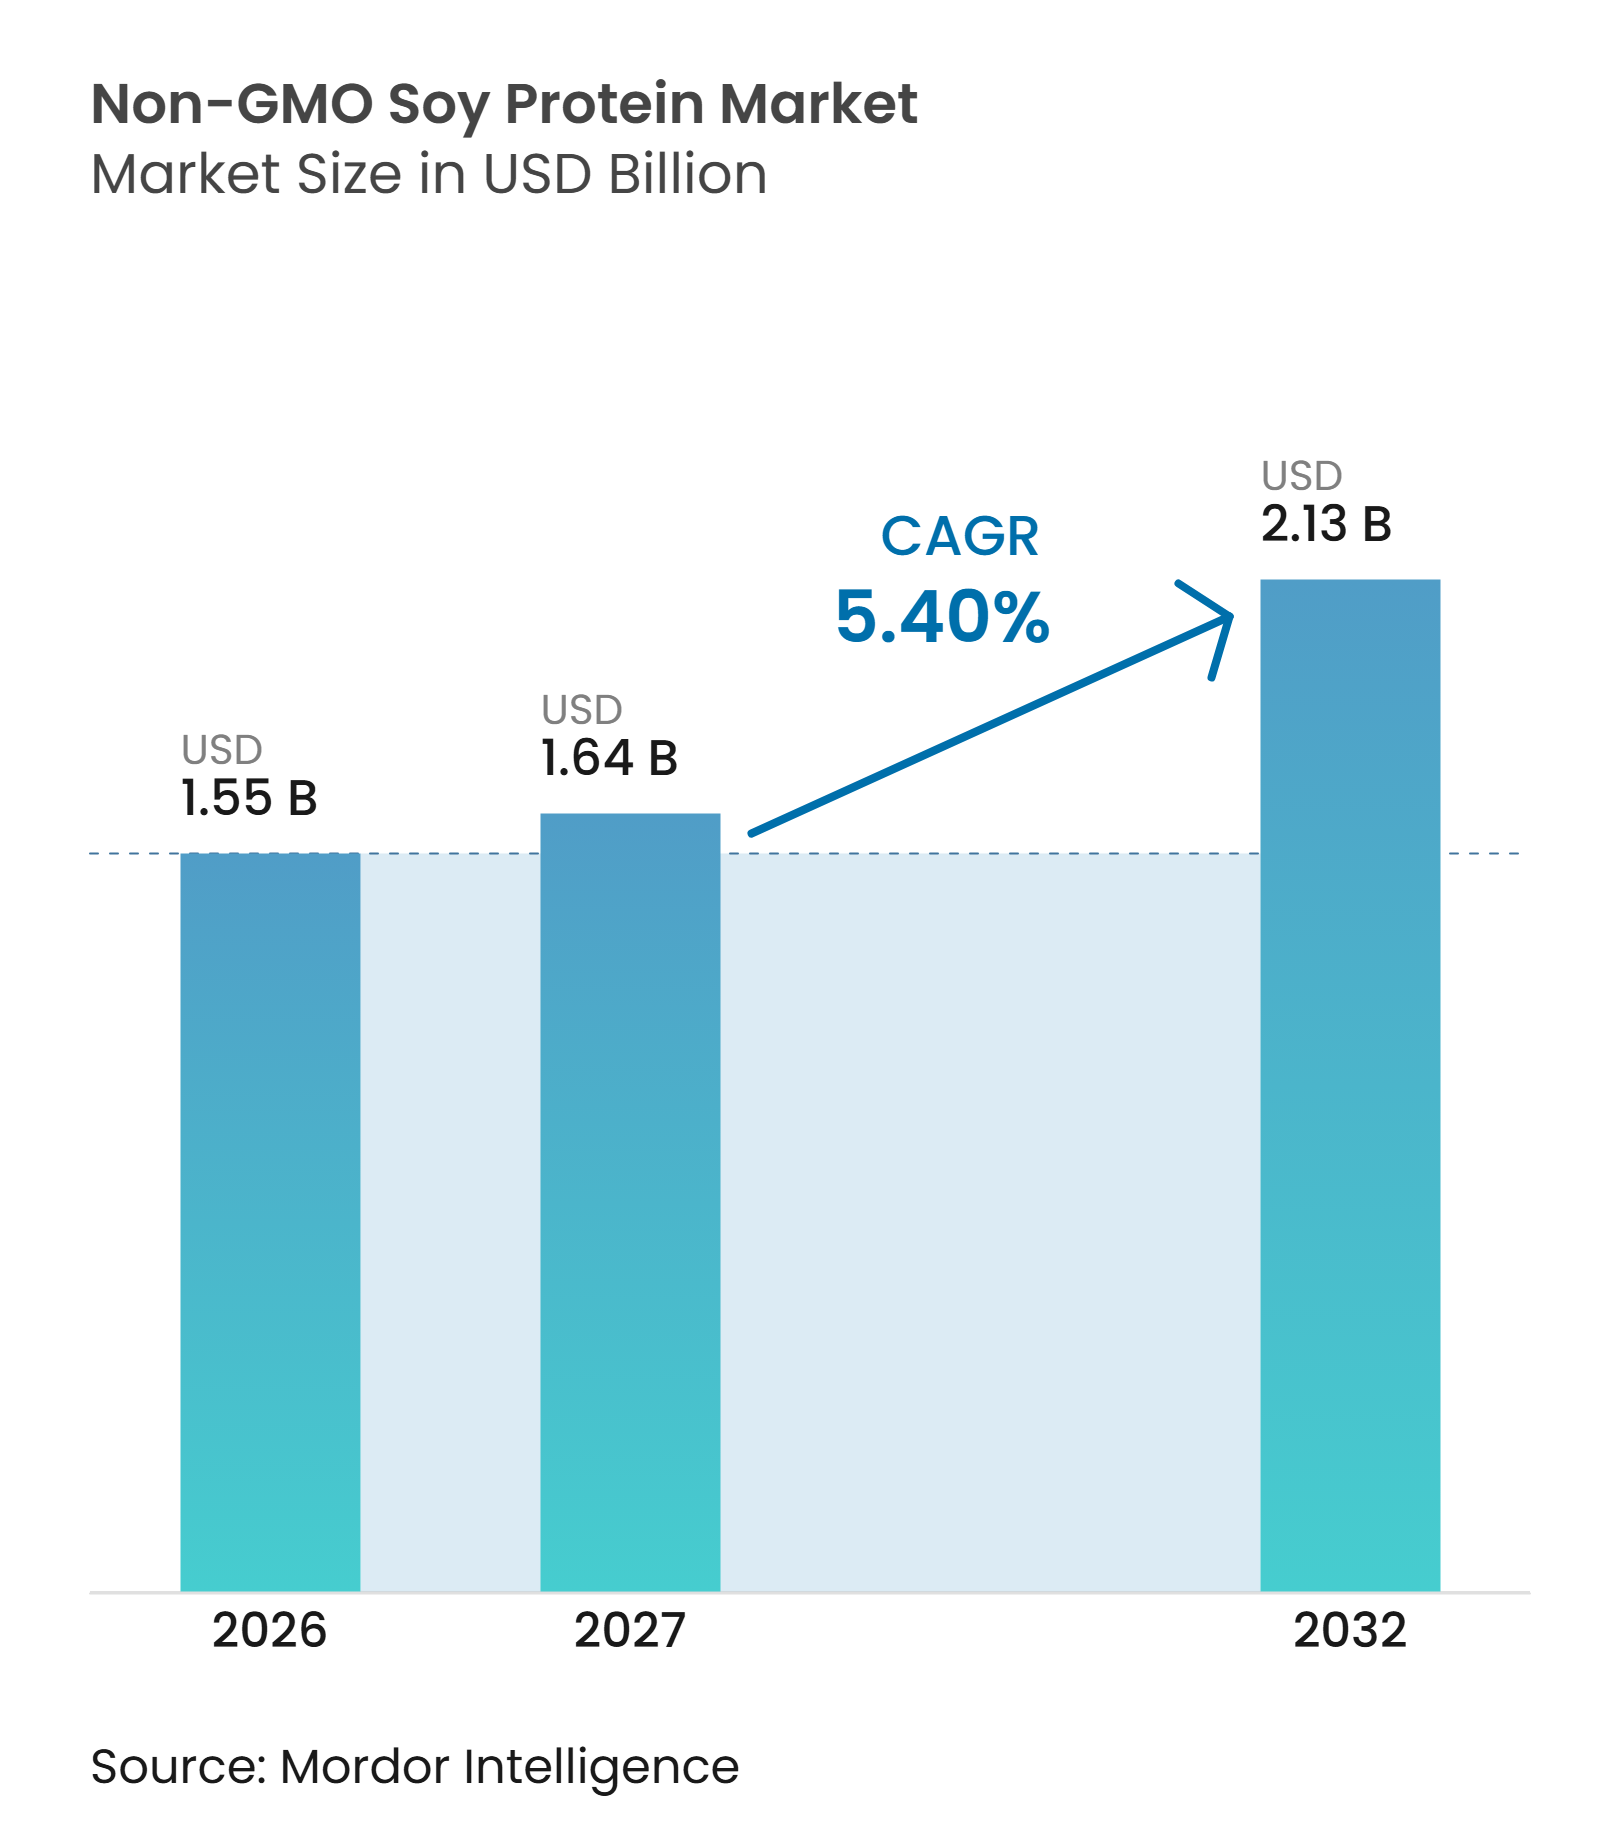
Mordor Intelligenceによる非GMO大豆タンパク質市場分析
非GMO大豆タンパク質市場規模は、2026年の15.5億米ドルから2027年には16.4億米ドルに増加し、2032年までに21.3億米ドルに達すると予測されており、2027年~2032年にかけてCAGR 5.4%で成長する見込みです。成長は、非GMOおよびクリーンラベルのタンパク質原料に対する消費者の需要増加と、植物性代替肉・代替乳製品への需要拡大に支えられています。食品・飲料は引き続き主要な用途分野であり、機能性食品、飲料、ベーカリー製品、その他の食品配合における非GMO大豆タンパク質の使用に支えられています。スポーツ栄養および栄養補助食品における採用拡大も需要を後押しする一方、追跡可能なアイデンティティ保全大豆サプライチェーンへの要求強化は、認証原料サプライヤーに機会をもたらしています。しかし、調達コストの高さ、認証非GMO大豆の入手可能性の制限、GMO交差汚染のリスクは供給側の課題となっています。エンドウ豆、米、その他の非GMO植物性タンパク質代替品との競争も市場拡大に影響を与えています。したがって、成長は信頼性の高い認証大豆供給を確保し、アイデンティティ保全加工システムを維持し、食品・飲料・栄養用途全体で一貫したタンパク質機能性を提供できる生産者に有利働きます。
主要レポートのポイント
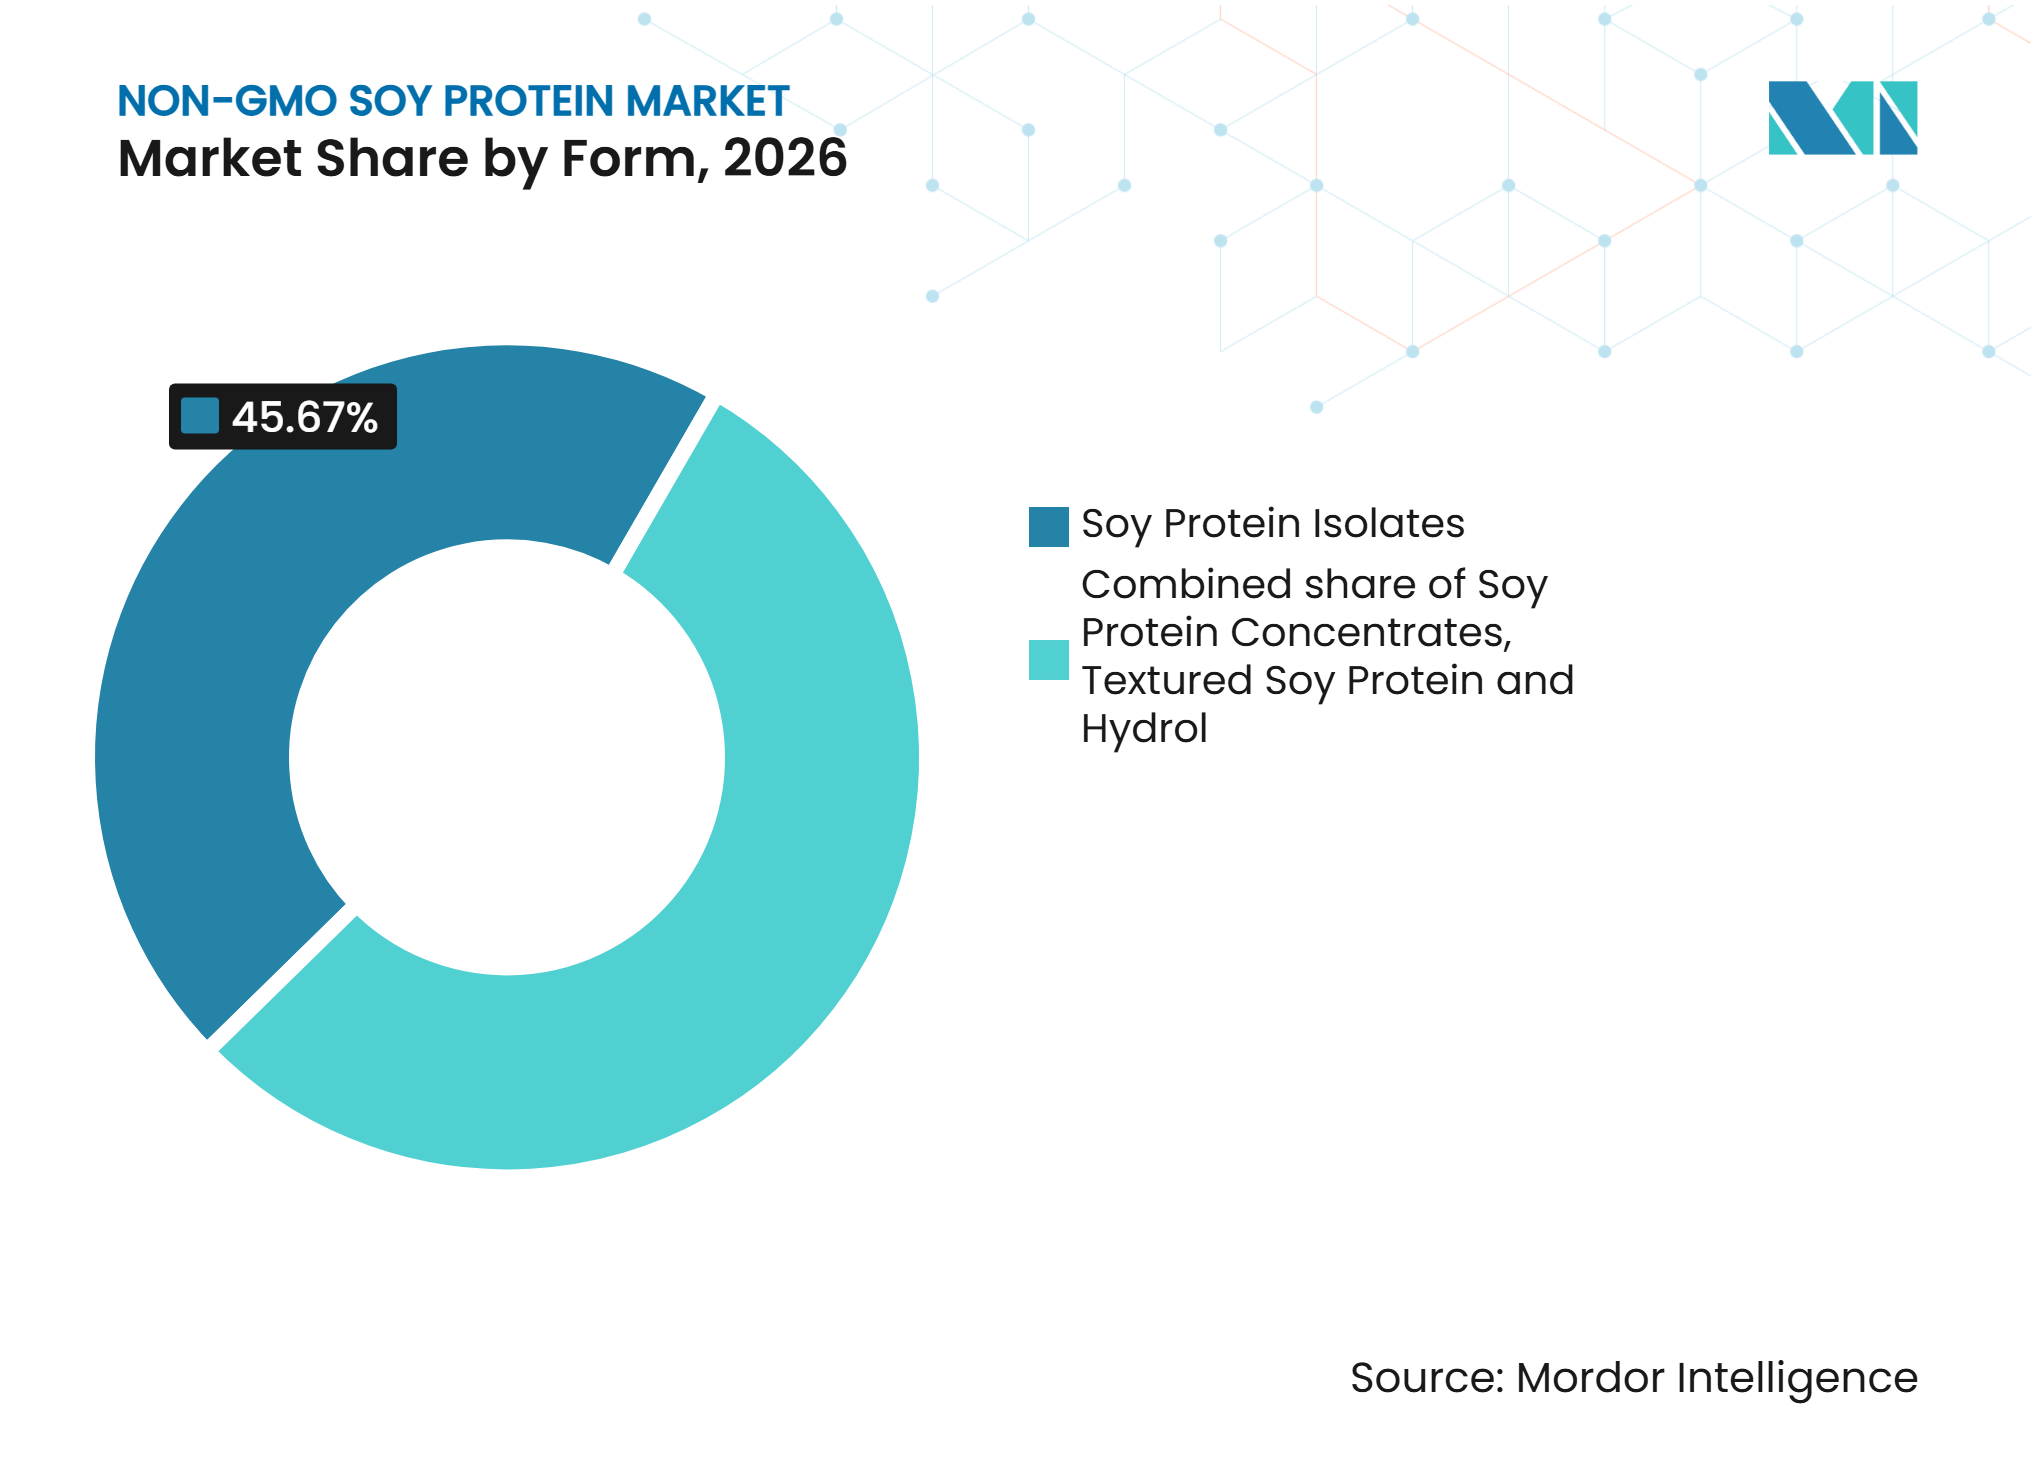
- 形態別では、大豆タンパク質分離物が2026年の非GMO大豆タンパク質市場において45.67%の最大シェアを占め、加水分解大豆タンパク質は2027年~2032年にかけてCAGR 6.20%で最も速く成長すると予測されています。
- エンドユーザー別では、食品・飲料が2026年に67.45%の市場シェアで首位を占め、栄養補助食品は2027年~2032年にかけてCAGR 6.80%で最も速い成長を記録すると予測されています。
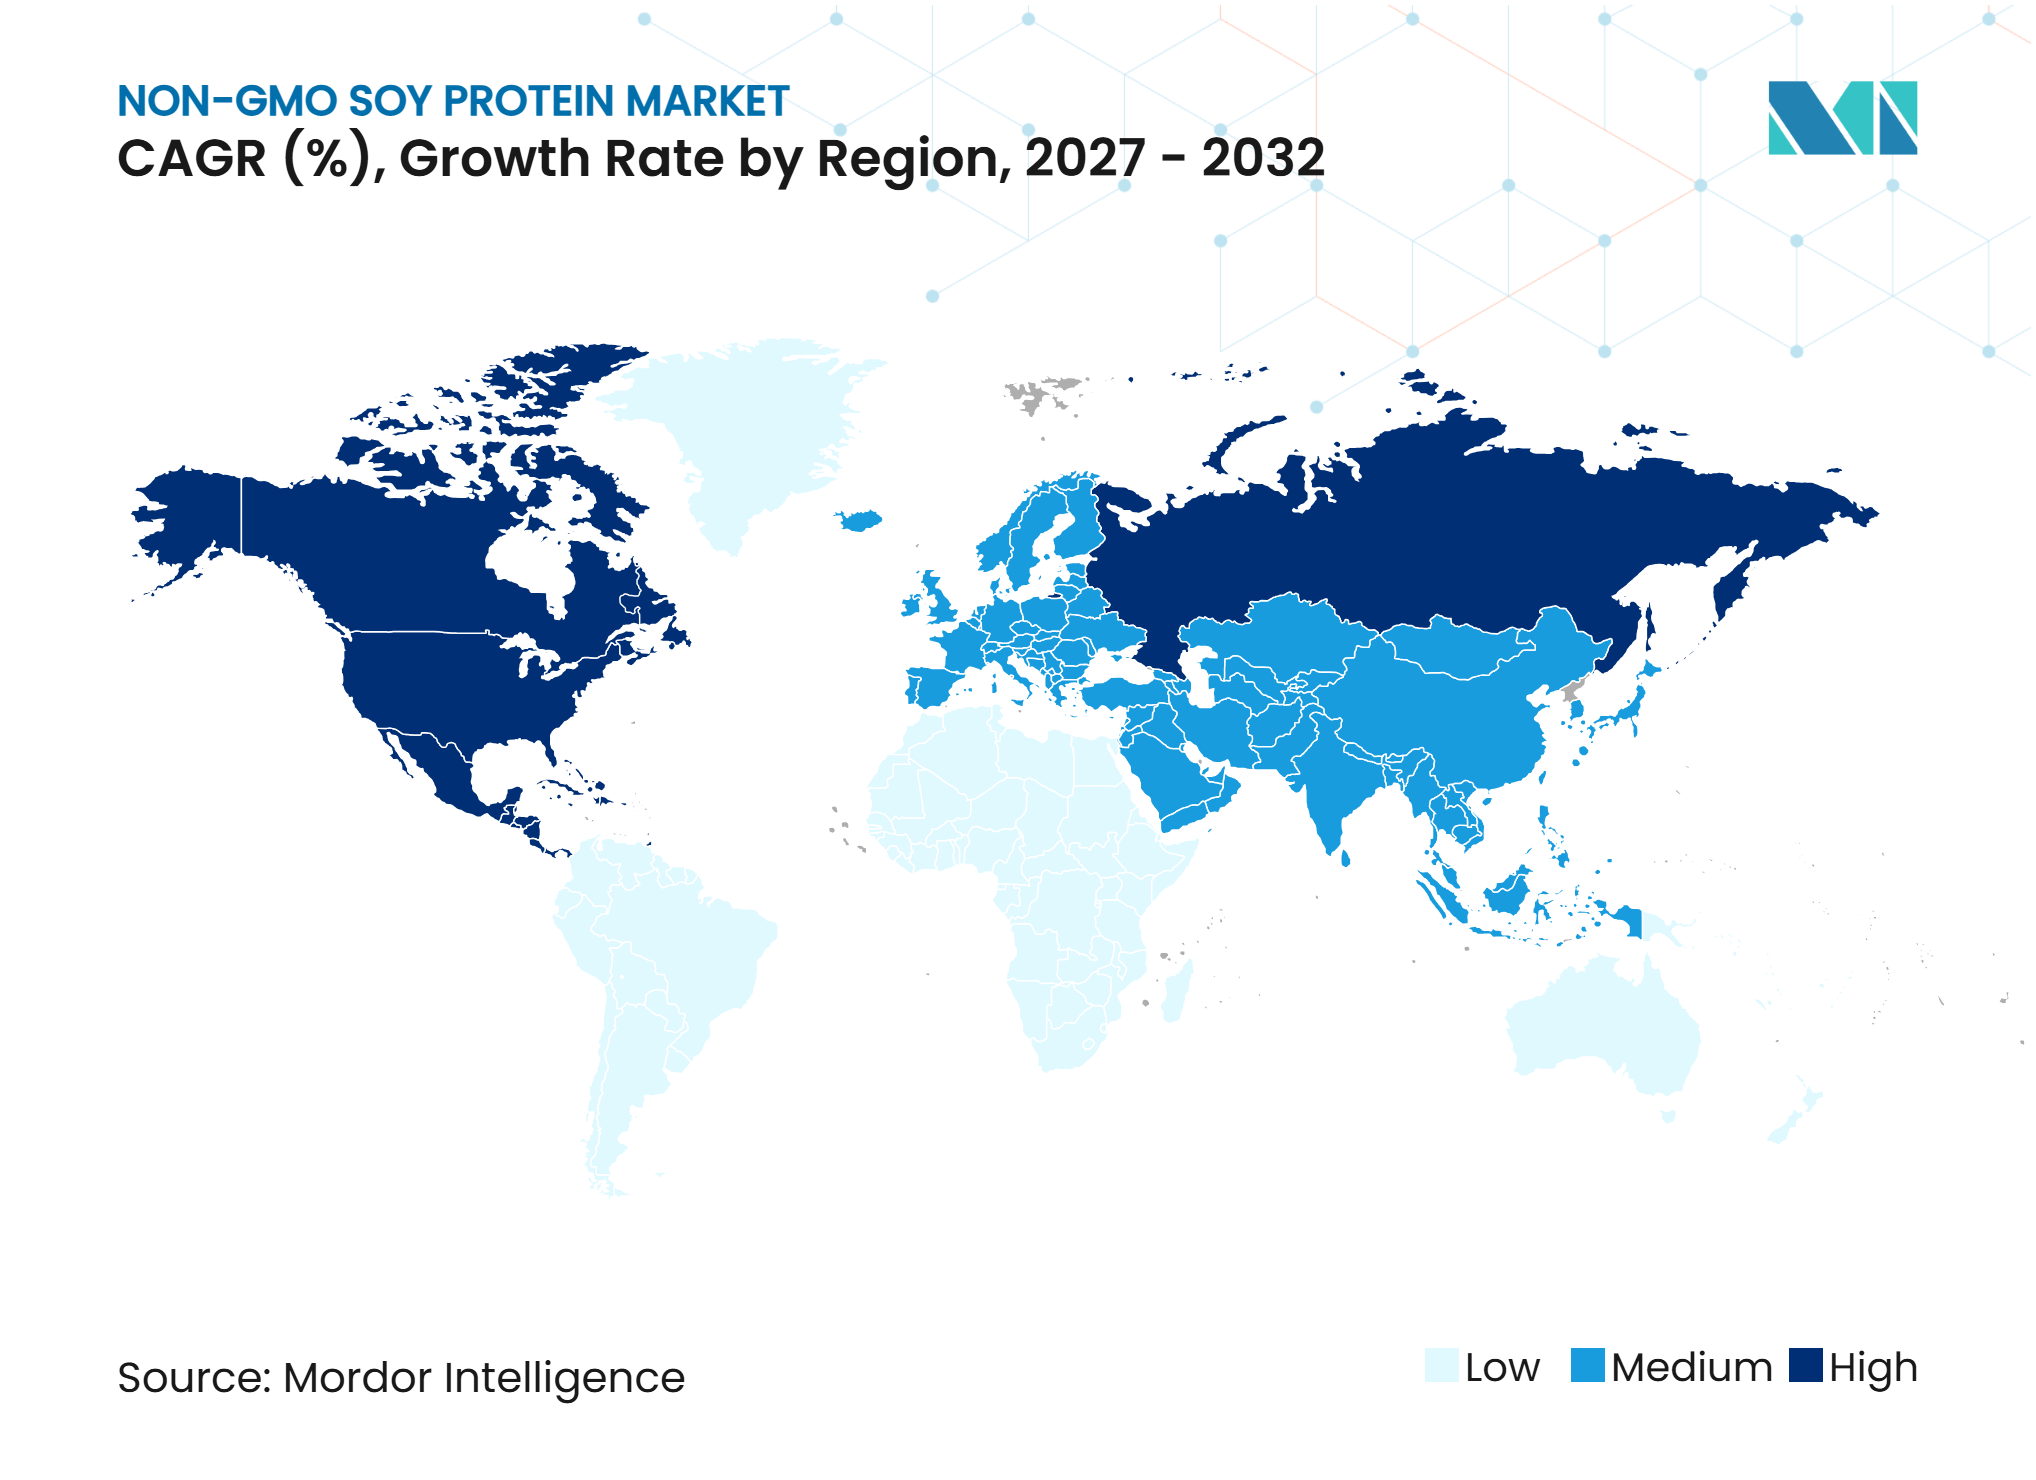
- 地域別では、欧州が2026年の非GMO大豆タンパク質市場において46.89%のシェアで首位を占め、アジア太平洋は2027年~2032年にかけてCAGR 6.70%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 非GMOおよびクリーンラベルのタンパク質原料に対する消費者の需要増加 | +0.9% | 世界全体、特に原料調達の透明性と非GMO食品への需要が確立されている北米および欧州 | 2~4年 |
| 非GMO大豆タンパク質を使用した植物性代替肉・代替乳製品への需要増加 | +0.8% | 世界全体、特に北米および欧州、アジア太平洋全域での機会拡大 | 2~4年 |
| スポーツ栄養および栄養補助食品における非GMO大豆タンパク質の採用拡大 | +0.7% | 世界全体、特に北米および欧州、アジア太平洋の都市市場での需要増加 | 2~4年 |
| 機能性食品・飲料全体における非GMO大豆タンパク質用途の拡大 | +0.6% | 世界全体、特に食品メーカーが植物性製品配合を拡大している北米、欧州、アジア太平洋 | 2~4年 |
| 追跡可能なアイデンティティ保全大豆サプライチェーンへの需要強化 | +0.5% | 世界全体、特に非GMO認証と原料トレーサビリティが調達に影響を与えている欧州および北米 | 4年超 |
| ベーカリー、シリアル、加工食品用途における非GMO大豆タンパク質の組み込み増加 | +0.4% | 世界全体、特に加工食品製造が拡大しているアジア太平洋および北米 | 2年未満 |
| 情報源: Mordor Intelligence | |||
非GMOおよびクリーンラベルのタンパク質原料に対する消費者の需要増加
原料の透明性と生産関連の食品属性に対する消費者の関心が、包装食品、飲料、栄養製品全体で非GMO大豆タンパク質原料の機会を生み出しています。非GMOのポジショニングにより、メーカーは調達慣行と原料仕様を通じて大豆タンパク質製品を差別化することができ、特に食品原料の農業的起源に対する可視性を求めるバイヤーに対して有効です。米国農務省(USDA)経済調査局(ERS)は、食品ラベルが栄養や生産特性を含む製品属性を伝達し、消費者が情報に基づいた購買決定を行えるよう支援することでブランドへの需要を高める可能性があると説明しています [1]。さらに、USDAの国家バイオエンジニアリング食品開示基準は、検出可能なバイオエンジニアリング原料を含む食品の開示要件を定め、原料文書化とサプライチェーン情報の重要性を強化しています。これらの動向は、検証済み非GMO大豆タンパク質原料を提供するサプライヤーに機会をもたらしていますが、非GMO表示は適切な調達記録と証拠によって裏付けられる必要があります。
非GMO大豆タンパク質を使用した植物性代替肉・代替乳製品への需要増加
植物性代替肉・代替乳製品の拡大は、大豆タンパク質原料に追加的な用途機会をもたらしています。大豆タンパク質は、タンパク質含有量を提供し、代替肉・代替乳製品に必要な構造的・機能的特性に寄与できるため、植物性食品配合に使用されています。OECDは、植物性代替肉を代替タンパク質源への広範な移行の中で新興カテゴリーとして位置づけ、変化するタンパク質消費パターンと食料システムの要件に対応する上での潜在的な役割を強調しています [2]。大豆ベースの原料は植物性飲料においても確立された役割を持っています。米国食品医薬品局(FDA)は大豆飲料を植物性代替乳の一つとして認識し、その栄養組成は植物源、加工方法、添加原料によって異なると指摘しています。これにより、非GMO大豆タンパク質メーカーは代替肉、代替乳製品、タンパク質強化食品配合向けの原料ソリューションを供給する機会が生まれています。
スポーツ栄養および栄養補助食品における非GMO大豆タンパク質の採用拡大
フィットネス活動への参加増加とタンパク質強化栄養製品への需要が、スポーツ栄養および栄養補助食品における大豆タンパク質原料の機会を生み出しています。大豆タンパク質分離物および濃縮物は、食事タンパク質摂取量を増加させるために設計されたプロテインパウダー、レディトゥドリンク飲料、栄養バー、その他の配合物に組み込むことができます。米国国立衛生研究所(NIH)栄養補助食品局によると、タンパク質はスポーツ栄養補助食品で一般的に使用される原料の一つであり、プロテインパウダー、飲料、強化食品・飲料は個人のタンパク質必要量を満たすために利用可能です。NIHはまた、大豆をホエイタンパク質とはアミノ酸組成が異なる植物性タンパク質源として特定しています [3]。これにより、非GMO大豆タンパク質サプライヤーは植物性スポーツ栄養製品および代替タンパク質配合物を開発するメーカーにサービスを提供する機会が生まれています。
機能性食品・飲料全体における非GMO大豆タンパク質用途の拡大
加工食品・飲料におけるタンパク質原料の使用拡大は、非GMO大豆タンパク質メーカーに追加的な機会をもたらしています。大豆タンパク質原料は、加工特性とタンパク質濃度に応じて異なる配合要件に対応できます。例えば、加水分解大豆タンパク質は米国食品医薬品局(FDA)によって多くの加工食品に使用される風味増強剤として認識されており、従来のタンパク質補給を超えた用途を示しています。FDAはまた、パン、シリアル、エネルギーバー、飲料などの製品における栄養強化に使用される原料も特定しています。これらの用途により、大豆タンパク質メーカーはベーカリー、飲料、シリアル、ソース、コンビニエンスフドを含む幅広い食品加工産業にサービスを提供できます。継続的な製品開発と配合要件は、一貫した機能特性と文書化された非GMO調達を持つ大豆タンパク質原料を提供するサプライヤーに機会をもたらしています。
追跡可能なアイデンティティ保全大豆サプライチェーンへの需要強化
原料の完全性を維持し農業調達を検証する必要性が、非GMO大豆タンパク質産業においてトレーサビリティとアイデンティティ保全サプライチェーンの重要性を高めています。大豆の非GMOアイデンティティを維持するには、調達、保管、輸送、加工全体にわたる適切な識別、分別、文書化、監視が必要です。USDA農業マーケティングサービス(AMS)はアイデンティティ保全プログラムを運営しており、種子、生産、加工、流通段階にわたる製品の識別、分別、トレーサビリティの独立した第三者検証を提供しています。このプログラムはまた、文書化された品質管理システムを要求し、指定された製品特性を検証するための実験室試験を組み込んでいます [4]。このような検証メカニズムは、バイヤーに特殊農業原料のアイデンティティに対するより高い信頼を提供し、文書化された調達・加工管理を維持する非GMO大豆タンパク質サプライヤーに機会をもたらします。食品メーカーが原料レベルの検証をますます要求するようになるにつれ、アイデンティティ保全サプライチェーンは重要な競争力となり得ます。
抑制要因*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 非GMO大豆の調達コストの高さと価格プレミアム | −0.8% | 世界全体、特に認証非GMO大豆の調達とアイデンティティ保全加工が原料調達コストを増加させる可能性がある北米および欧州 | 中期(2~4年) |
| 認証非GMO大豆供給の入手可能性の制限 | −0.7% | 世界全体、特に欧州やアジア太平洋の一部を含む認証非GMO大豆の輸入に依存する地域 | 長期(4年超) |
| 大豆の栽培、加工、輸送中のGMO交差汚染のリスク | −0.6% | 世界全体、特に従来型と非GMO大豆サプライチェーンが並行して運営されている主要大豆生産・輸出地域 | 中期(2~4年) |
| エンドウ豆、米、その他の非GMO植物性タンパク質代替品との競争 | −0.5% | 世界全体、特に食品メーカーが複数の植物性タンパク質原料と代替タンパク質配合物にアクセスできる北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
非GMO大豆の調達コストの高さと価格プレミアム
非GMO大豆タンパク質の生産は、特にメーカーが認証非GMO大豆供給とアイデンティティ保全調達契約を必要とする場合、従来の大豆タンパク質よりも高い原材料調達コストを伴う可能性があります。大豆の非GMOアイデンティティを維持するには、農業生産と加工全体にわたる追加的な分別、洗浄、保管、試験、文書化が必要になる場合があります。イリノイ大学のfarmdoc dailyに掲載された研究によると、非GMO大豆生産システムはGMOシステムよりも高い非土地生産コストを発生させる可能性があり、追加の洗浄、分別、保管費用も伴います。この分析では、調査期間において非GMOシステムは1エーカーあたり約15米ドル高い非土地コストを有することが判明しました。これらの追加用は、非GMO大豆タンパク質濃縮物、分離物、テクスチャード大豆タンパク質の生産コストを増加させる可能性があります。メーカーはこれらのコストの一部を食品加工業者やその他のバイヤーに転嫁する必要があり、価格に敏感な顧客の採用を制限し、従来型および代替植物性タンパク質原料に対する非GMO大豆タンパク質の価格競争力を狭める可能性があります。
認証非GMO大豆供給の入手可能性の制限
認証非GMO大豆の入手可能性は、一貫した原材料量と検証済み原料仕様を必要とするメーカーの調達柔軟性を制約する可能性があります。非GMO大豆の調達は、農家が適切な品種を生産し、生産記録を維持し、収穫、保管、輸送を通じて作物のアイデンティティを保全することに依存しています。サプライヤーはまた、従来型と非GMO大豆供給が混合されないよう別々の取り扱い体制を維持する必要がある場合があります。USDA農業マーケティングサービス(AMS)は、国家バイオエンジニアリング食品開示基準を通じて、サプライチェーン記録、原産国文書、プロセス検証、有機認証、実験室試験を、食品原料がバイオエンジニアリングされているかどうかを確立できる記録の例として特定しています。これらの文書化・検証要件は、複数の原産地から非GMO大豆を購入するメーカーの調達複雑性を増加させる可能性があります。適切なサプライヤーの入手可能性の制限と一貫した量の確保の困難さは、調達計画、生産継続性、非GMO大豆タンパク質製造の拡大能力に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
大豆タンパク質分物が首位、加水分解大豆タンパク質がより速く拡大2026年、大豆タンパク質分離物は非GMO大豆タンパク質市場の推定45.67%を占め、主要な形態セグメントとなっています。その地位は、高いタンパク質濃度と、植物性代替肉、代替乳製品、飲料、栄養製品、加工食品を含むタンパク質強化を必要とする用途への適合性を反映しています。インド食品安全基準局(FSSAI)によると、大豆タンパク質分離物は乾燥質量ベースで粗タンパク質を90%超含み、大豆タンパク質濃縮物の65%超90%未満と比較して高い濃度を示しています。この高いタンパク質濃度は、濃縮された植物性タンパク質原料を必要とする配合物での使用を支えています。一方、加水分解大豆タンパク質は2032年までにCAGR 6.20%で最も速い成長を記録すると予測されています。加水分解はタンパク質をより小さなペプチドに分解し、特殊な食品配合や風味増強用途での使用を支えています。
大豆タンパク質濃縮物とテクスチャード大豆タンパク質は食品加工産業全体で補完的な用途を担っています。濃縮物は食品配合にタンパク質豊富な原料を提供し、テクスチャード大豆タンパク質は繊維状または構造化されたテクスチャーを必要とする代替肉やその他の製品に使用されます。4つのカテゴリー全体のメーカーは、一貫したタンパク質仕様、機能的性能、検証済み非GMO調達を維持する必要があります。異なる配合要件に対応しながら原料品質を維持する能力は、食品および産業用途全体での需要拡大において引き続き重要です。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
食品・飲料が首位、栄養補助食品がより速く拡大2026年、食品・飲料は非GMO大豆タンパク質市場の推定67.45%を占め、主要なエンドユーザーセグメントとなっています。その地位は、ベーカリー製品、飲料、朝食用シリアル、調味料・ソース、菓子類、その他の加工食品全体における大豆タンパク質原料の幅広い用途を反映しています。大豆タンパク質分離物および濃縮物はタンパク質強化を提供し、テクスチャード大豆タンパク質は代替肉やその他の構造化食品の開発を支えています。USDA食品栄養サービスは、大豆粉、大豆タンパク質濃縮物、大豆タンパク質分離物を、ベジタリアンバーガーやパティを含む適格食品に組み込むことができる代替タンパク質製品として認識しています。これらの用途は、異なる製品配合向けの植物性タンパク質原料を求める食品メーカーからの需要を支えています。
一方、栄養補助食品は2032年までにCAGR 6.80%で最も速い成長を記録すると予測されています。大豆タンパク質分離物は、高いタンパク質濃度とプロテインパウダー、栄養飲料、強化製品への適合性から、このセグメントに特に関連しています。米国国立衛生研究所(NIH)は大豆を植物性タンパク質源として特定し、スポーツ・運動栄養に使用される製品の中でタンパク質補助食品について論じています。動物用飼料とその他のエンドユーザーは大豆由来ンパク質原料に追加的な用途を提供していますが、その要件は人間用食品・栄養メーカーのものとは異なります。エンドユーザーカテゴリー全体の成長は、原料機能性、タンパク質品質、配合適合性、信頼性の高い非GMO調達に依存します。
地域分析
北米の非GMO大豆タンパク質市場
北米は2026年の非GMO大豆タンパク質市場において推定34.00%のシェアを占めた。同地域は、確立された大豆加工産業、強固なサプライベース、および食品・飲料用途における植物性タンパク質原料への需要から恩恵を受けている。米国とカナダは、食肉代替品、乳製品代替品、栄養製品、および加工食品向けの大豆タンパク質濃縮物および分離物の生産において確立された能力を有している。これらの能力は機能性大豆タンパク質原料の供給を支えており、トレーサブルかつアイデンティティ保全された非GMO原材料への需要は、特定の調達要件を持つ顧客にサービスを提供するメーカーに機会をもたらしている。
アジア太平洋の非GMO大豆タンパク質市場
アジア太平洋地域は、2027年から2032年にかけて推定6.70%のCAGRで最も成長の速い地域市場になると予測されている。日本は大豆タンパク質原料に対する確立された需要基盤を有しており、カナダ農業・農産食品省によると、大豆タンパク質濃縮物は2024年における日本の非動物由来タンパク質原料市場の容量ベースで58.10%を占め、次いで大豆タンパク質分離物が25.00%を占めた。食品用途全般にわたる大豆タンパク質のこうした既存の使用実績は、非GMO原料サプライヤーに機会をもたらしている。中国、インド、日本、およびその他の地域市場も、食品加工、食肉代替品、およびタンパク質強化製品を通じた潜在的な成長機会を提供している。ただし、ーカーは各国における消費者の嗜好、調達要件、および非GMO検証基準の違いに対応する必要がある。
欧州、南米、中東・アフリカ
欧州は非GMO原料への確立された需要とアイデンティティ保全大豆サプライチェーンの発展を通じた機会を提供しています。ENGAによると、EU非GMO大豆生産量は2025/26年マーケティングイヤーに約290万~300万トンと推定され、国内生産はブラジル、カナダ、アルゼンチン、その他の原産地からの輸入によって補完されています。南米は特にブラジルにおける大規模な大豆加工・輸出産業から恩恵を受けていますが、地域生産の一部のみが非GMOとして分別されており、原料メーカーにとって認証調達が重要です。中東・アフリカでは、機会は食品加工の発展、植物性タンパク質原料への需要、加工食品・栄養用途における大豆タンパク質の使用に関連しています。これらの地域全体で、メーカーは原材料のトレーサビリティ、アイデンティティ保全、認証要件、輸入コスト、現地用途ニーズを管理する必要があります。
競合環境
市場集中度
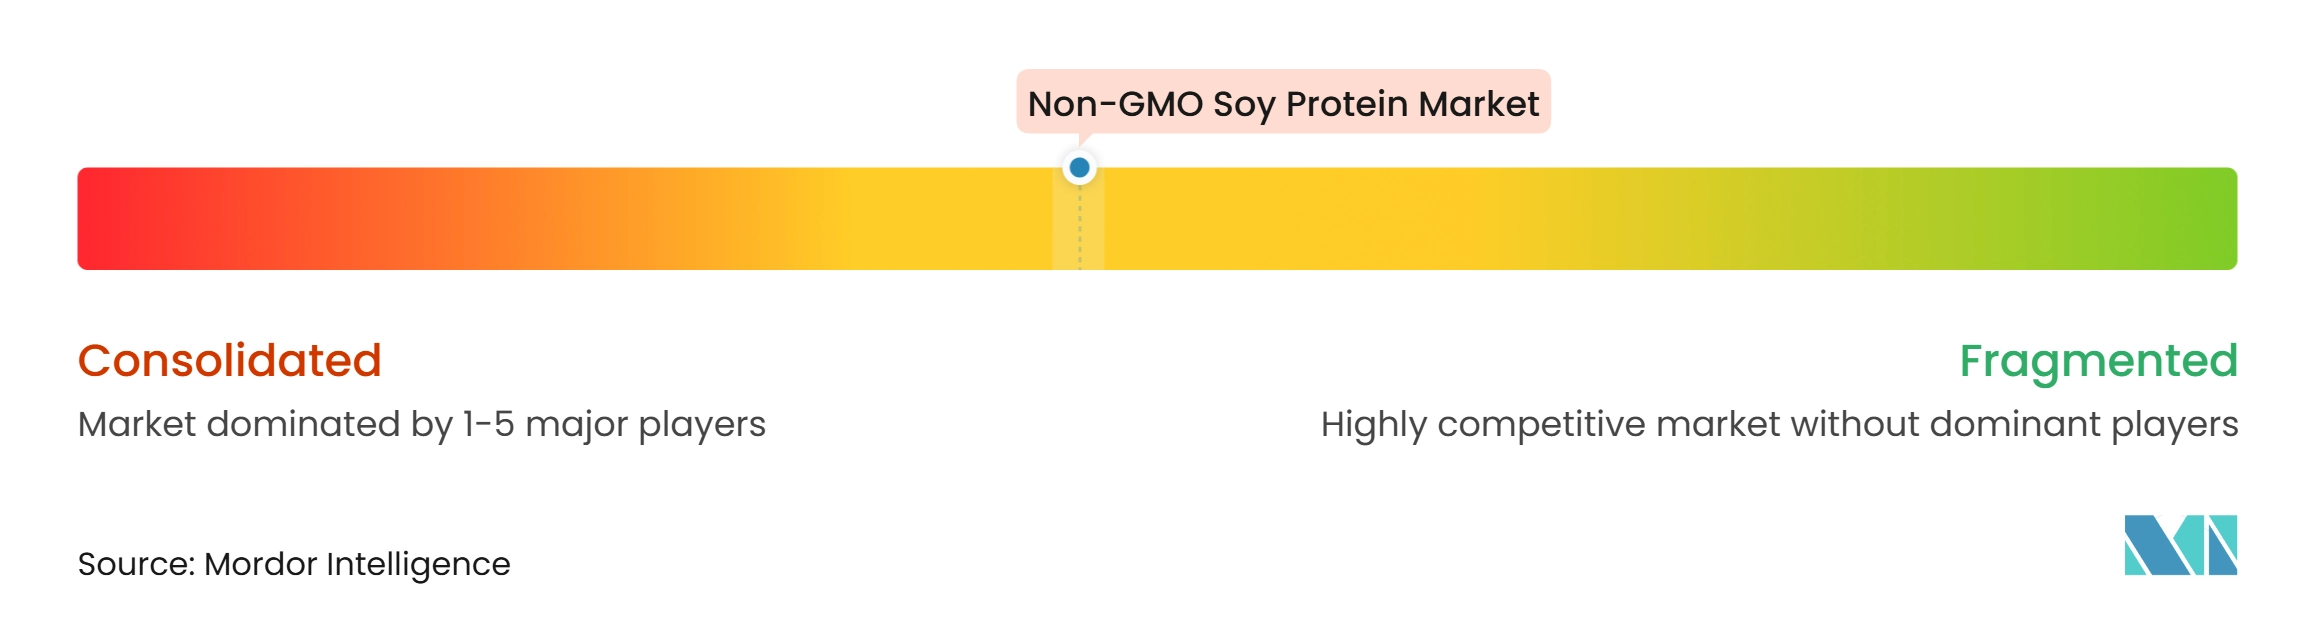
非GMO大豆タンパク質市場には、多国籍農業加工業者、統合大豆サプライヤー、特殊タンパク質原料メーカー、地域大豆タンパク質生産者が含まれており、製品革新、原材料調達、加工能力、流通リーチを通じて競争しています。各企業は、大豆タンパク質分離物、濃縮物、テクスチャー大豆タンパク質、その他の機能性タンパク質原料を通じて非GMO大豆タンパク質へのエクスポージャーが異なります。大規模農業加工業者は確立された大豆調達ネットワークと製造インフラを活用できる一方、専門メーカーは非GMO調達、原料仕様、用途重視の製品ポートフォリオを通じて差別化を図ることができます。
非GMO大豆タンパク質市場における競争戦略は、植物性タンパク質ポートフォリオの拡大、タンパク質機能性の向上、アイデンティティ保全非GMO大豆供給へのアクセス強化に焦点を当てています。例えば、Archer Daniels Midland Company(ADM)はProFamおよびArconブランドの下で大豆タンパク質分離物および濃縮物を提供し、Cargillは食品・飲料用途向けの大豆タンパク質原料を提供しています。Bunge Limitedは大豆タンパク質濃縮物とテクスチャードタンパク質原料に参加し、Fuji Oil Holdingsは代替肉やその他の食品用途向けの大豆ベースタンパク質原料を提供しています。これらの製品戦略により、メーカーは代替肉、代替乳製品、ベーカリー製品、飲料、栄養用途全体の需要に対応できます。ただし、より広範な大豆タンパク質ポートフォリオが自動的に完全に非GMOであるとは見なされるべきではなく、製品レベルの調達と認証要件が市場への組み込みを決定します。
調達とサプライチェーン管理は引き続き重要な競争上の考慮事項です。信頼性の高い非GMO大豆供給、アイデンティティ保全加工施設、トレーサビリティシステムへのアクセスを持つ企業は、原料の一貫性を強化し、顧客の調達要件を満たすことができます。確立された加工業者は統合された大豆圧搾、精製、タンパク質抽出能力を活用できる一方、専門メーカーは検証済み非GMO原料を求める顧客をターゲットにすることができます。しかし、調達コストの高さ、潜在的なGMO交差汚染、認証要件、原材料価格変動、サプライチェーンの複雑さは、運営コストと生産継続性に影響を与える可能性があります。メーカーはまた、対象市場における適用可能な非GMOラベリングおよび食品安全規制に適切な文書化を維持し準拠する必要があります。これらの要因により、信頼性の高い調達、製品品質、加工効率、トレーサビリティ、流通能力が競争の重要な領域となっています。
非GMO大豆タンパク質産業リーダー
-
Archer Daniels Midland Company (ADM)
-
Cargill, Incorporated
-
Bunge Limited
-
Wilmar International Limited
-
CHS Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
非GMO大豆タンパク質市場 このレポートでカバーされる企業
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- Bunge Limited
- Wilmar International Limited
- CHS Inc.
- Fuji Oil Holdings Inc.
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Ingredion Incorporated
- Sonic Biochem Extractions Pvt. Ltd.
- Sojaprotein AD
- Shandong Yuwang Ecological Food Industry Co., Ltd.
- Gushen Biotechnology Group Co., Ltd.
- Farbest Brands
- Crown Soya Protein Group
- House Foods Group Inc.
- MGP Ingredients, Inc.
- Zeeland Farm Services, Inc.
- Soy Austria
- Grain Millers, Inc.
最近の産業開発事情 非GMO大豆タンパク質市場
- 2026年7月:インドの科学技術省傘下の技術開発委員会(TDB)は、Sonic Biochem Extractions Pvt. Ltd.に対し、国産の機能性・テクスチャード大豆タンパク質濃縮物の商業化に向けた財政支援を拡大しました。このプロジェクトは、国内開発技術と非GMO大豆を使用した製造施設の設立を含み、輸入大豆タンパク質分離物への依存を低減し、加工食品、代替肉、栄養補助食品向けの国内生産を拡大することを目的としていました。
- 2026年5月:Archer Daniels Midland Company(ADM)は北米と欧州で8種類の新しい植物性タンパク質原料を発表しました。これにはProFam 883およびProFam 894大豆タンパク質分離物、Arcon IH、Arcon SB、Arcon 412大豆タンパク質濃縮物、欧州産のArcon RおよびArcon Tが含まれます。このポートフォリオ拡大は、タンパク質飲料、代替乳製品、肉製品、植物性食品の用途をターゲットとし、ADMの機能性大豆タンパク質製品を強化しました。
- 2026年3月:Bunge LimitedはInternational Flavors & Fragrancesの大豆タンパク質濃縮物、レシチン、大豆圧搾事業の買収を完了しました。この取引により、Response、Alpha、Procon、SolecブランドがBungeのポートフォリオに加わり、ベーカリー、スナック、肉、代替肉用途向けのテクスチャード、機能性、粉末大豆タンパク質濃縮物の提供が拡大しました。
- 2026年1月:欧州非GMO産業協会(ENGA)は、Donau SojaおよびThe ProTerra Foundationと協力して、2025/26年マーケティングイヤーにおける欧州の非GMO大豆供給が概ね安定しており、生産量は290万~300万トンと推定されると報告しました。
世界の非GMO大豆タンパク質市場レポートの範囲
本調査において、非GMO大豆タンパク質市場は、非遺伝子組み換え(非GMO)大豆から製造された商業的に生産された大豆タンパク質原料の販売金額として定義されています。市場は大豆タンパク質濃縮物、大豆タンパク質分離物、テクスチャード大豆タンパク質、加水分解大豆タンパク質をカバーし、エンドユーザー別に食品・飲料、栄養補助食品、動物用飼料、その他のエンドユーザーにセグメント化されています。食品・飲料用途には代替肉・代替乳製品、ベーカリー製品、飲料、スナック、その他の加工食品が含まれます。市場はまた、非GMO大豆タンパク質を従来の大豆タンパク質原料と区別するために、非GMO大豆調達、アイデンティティ保全サプライチェーン、トレーサビリティ、関連認証要件も考慮しています。市場は北米、欧州、アジア太平洋、南米、中東・アフリカにわたって分析され、レポートに指定された国レベルのカバレッジが含まれています。市場規模と予測は、定義されたセグメントと地域にわたって金額ベース(米ドル)で提示されています。
セグメンテーション概要
| 大豆タンパク質濃縮物 |
| 大豆タンパク質分離物 |
| テクスチャード大豆タンパク質 |
| 加水分解大豆タンパク質 |
| 食品・飲料 | ベーカリー |
| 飲料 | |
| 朝食用シリアル | |
| 調味料・ソース | |
| 菓子類 | |
| その他 | |
| 栄養補助食品 | |
| 動物用飼料 | |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| その他の中東・アフリカ |
| 形態別 | 大豆タンパク質濃縮物 | |
| 大豆タンパク質分離物 | ||
| テクスチャード大豆タンパク質 | ||
| 加水分解大豆タンパク質 | ||
| エンドユーザー別 | 食品・飲料 | ベーカリー |
| 飲料 | ||
| 朝食用シリアル | ||
| 調味料・ソース | ||
| 菓子類 | ||
| その他 | ||
| 栄養補助食品 | ||
| 動物用飼料 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2026年の非GMO大豆タンパク質市場の推定規模は?
非GMO大豆タンパク質市場は2026年に15.5億米ドルと推定されています。
非GMO大豆タンパク質市場の予想成長率は?
市場は2027年~2032年にCAGR 5.4%で成長し、2032年までに21.3億米ドルに達すると予測されています。
非GMO大豆タンパク質市場で首位のセグメントは?
大豆タンパク質分離物は、高いタンパク質濃度と食品、飲料、栄養製品における幅広い用途に支えられ、形態別で市場を支配しています。
非GMO大豆タンパク質市場を牽引する主要要因は?
クリーンラベル原料への需要増加、植物性代替肉・代替乳製品の採用拡大、タンパク質強化製品の消費増加、追跡可能な非GMO原料への嗜好の高まりが市場成長を支えています。