
Taille et part du marché des protéines de soja non-OGM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.64 Milliards de dollars |
| Taille du Marché (2032) | 2.13 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.40 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des protéines de soja non-OGM par Mordor Intelligence
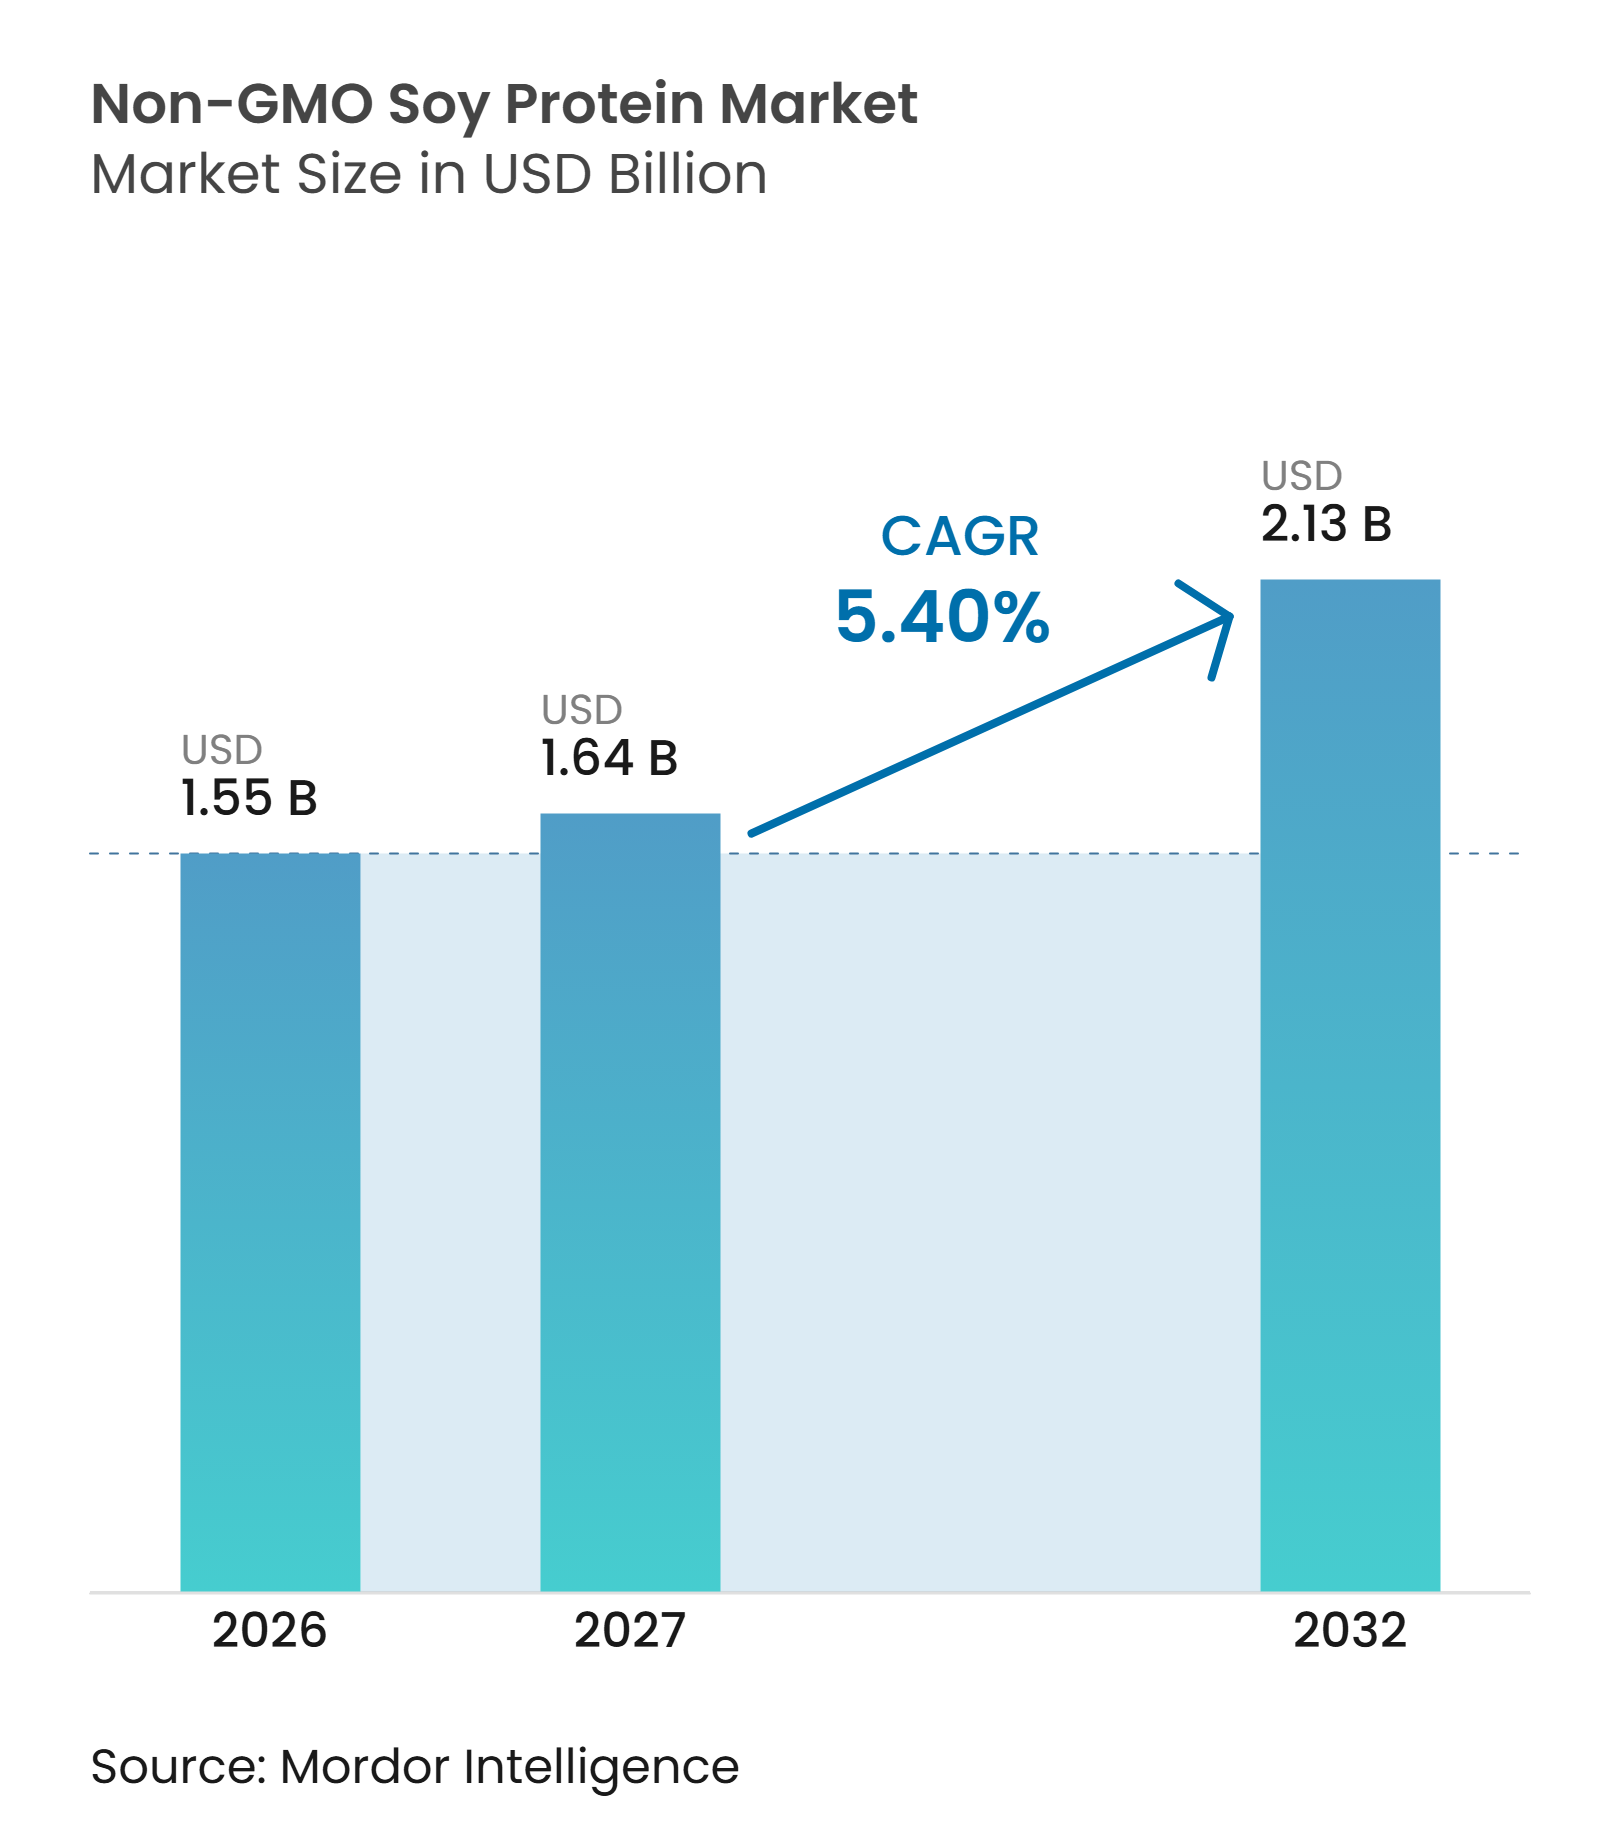
La taille du marché des protéines de soja non-OGM devrait augmenter de 1,55 milliard USD en 2026 à 1,64 milliard USD en 2027 et atteindre 2,13 milliards USD d'ici 2032, avec un CAGR de 5,4 % sur la période 2027–2032. La croissance est soutenue par la préférence croissante des consommateurs pour les ingrédients protéiques non-OGM et à étiquette propre, ainsi que par la demande croissante de substituts de viande et de produits laitiers à base de plantes. L'alimentation et les boissons restent le principal domaine d'application, soutenu par l'utilisation des protéines de soja non-OGM dans les aliments fonctionnels, les boissons, les produits de boulangerie et d'autres formulations alimentaires. L'adoption croissante dans la nutrition sportive et les compléments alimentaires soutient davantage la demande, tandis que le renforcement des exigences en matière de chaînes d'approvisionnement traçables et à identité préservée pour le soja crée des opportunités pour les fournisseurs d'ingrédients certifiés. Cependant, des coûts d'approvisionnement plus élevés, une disponibilité limitée de soybeans non-OGM certifiés et le risque de contamination croisée par des OGM présentent des défis du côté de l'offre. La concurrence des protéines végétales non-OGM alternatives telles que le pois, le riz et d'autres influence également l'expansion du marché. La croissance favorise donc les producteurs capables de sécuriser des approvisionnements fiables en soja certifié, de maintenir des systèmes de traitement à identité préservée et de fournir une fonctionnalité protéique constante dans les applications alimentaires, de boissons et nutritionnelles.
Points clés du rapport
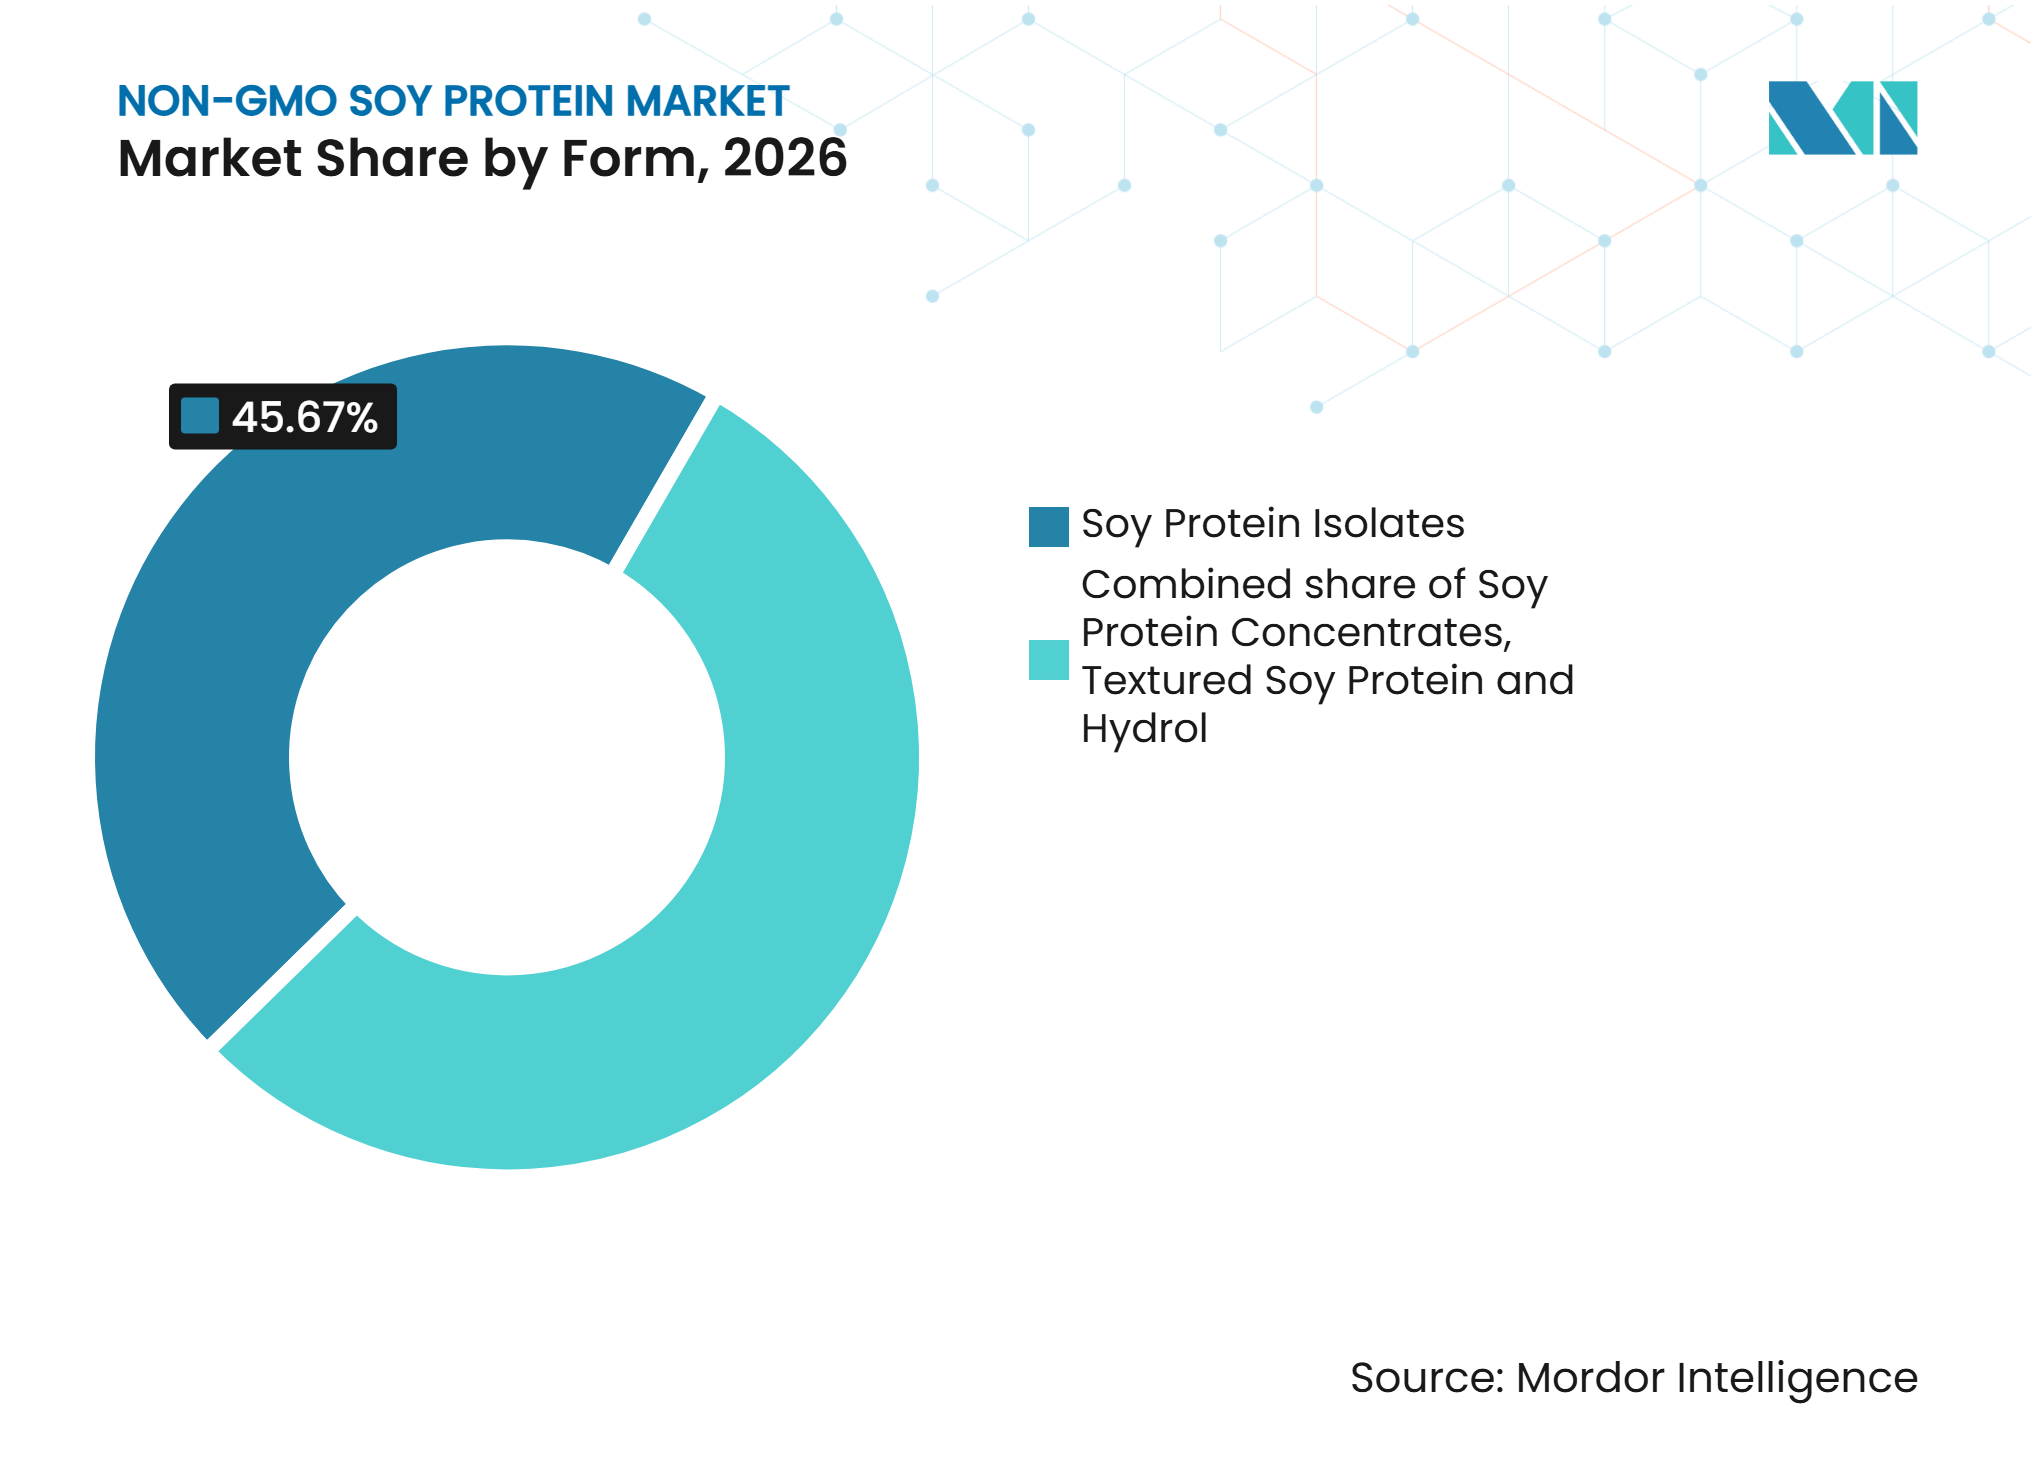
- Par forme, les isolats de protéines de soja ont représenté la plus grande part du marché des protéines de soja non-OGM à 45,67 % en 2026, tandis que les protéines de soja hydrolysées devraient connaître la croissance la plus rapide avec un CAGR de 6,20 % sur la période 2027–2032.
- Par utilisateur final, l'alimentation et les boissons ont dominé avec une part de marché de 67,45 % en 2026, tandis que les compléments nutritionnels devraient enregistrer la croissance la plus rapide avec un CAGR de 6,80 % sur la période 2027–2032.
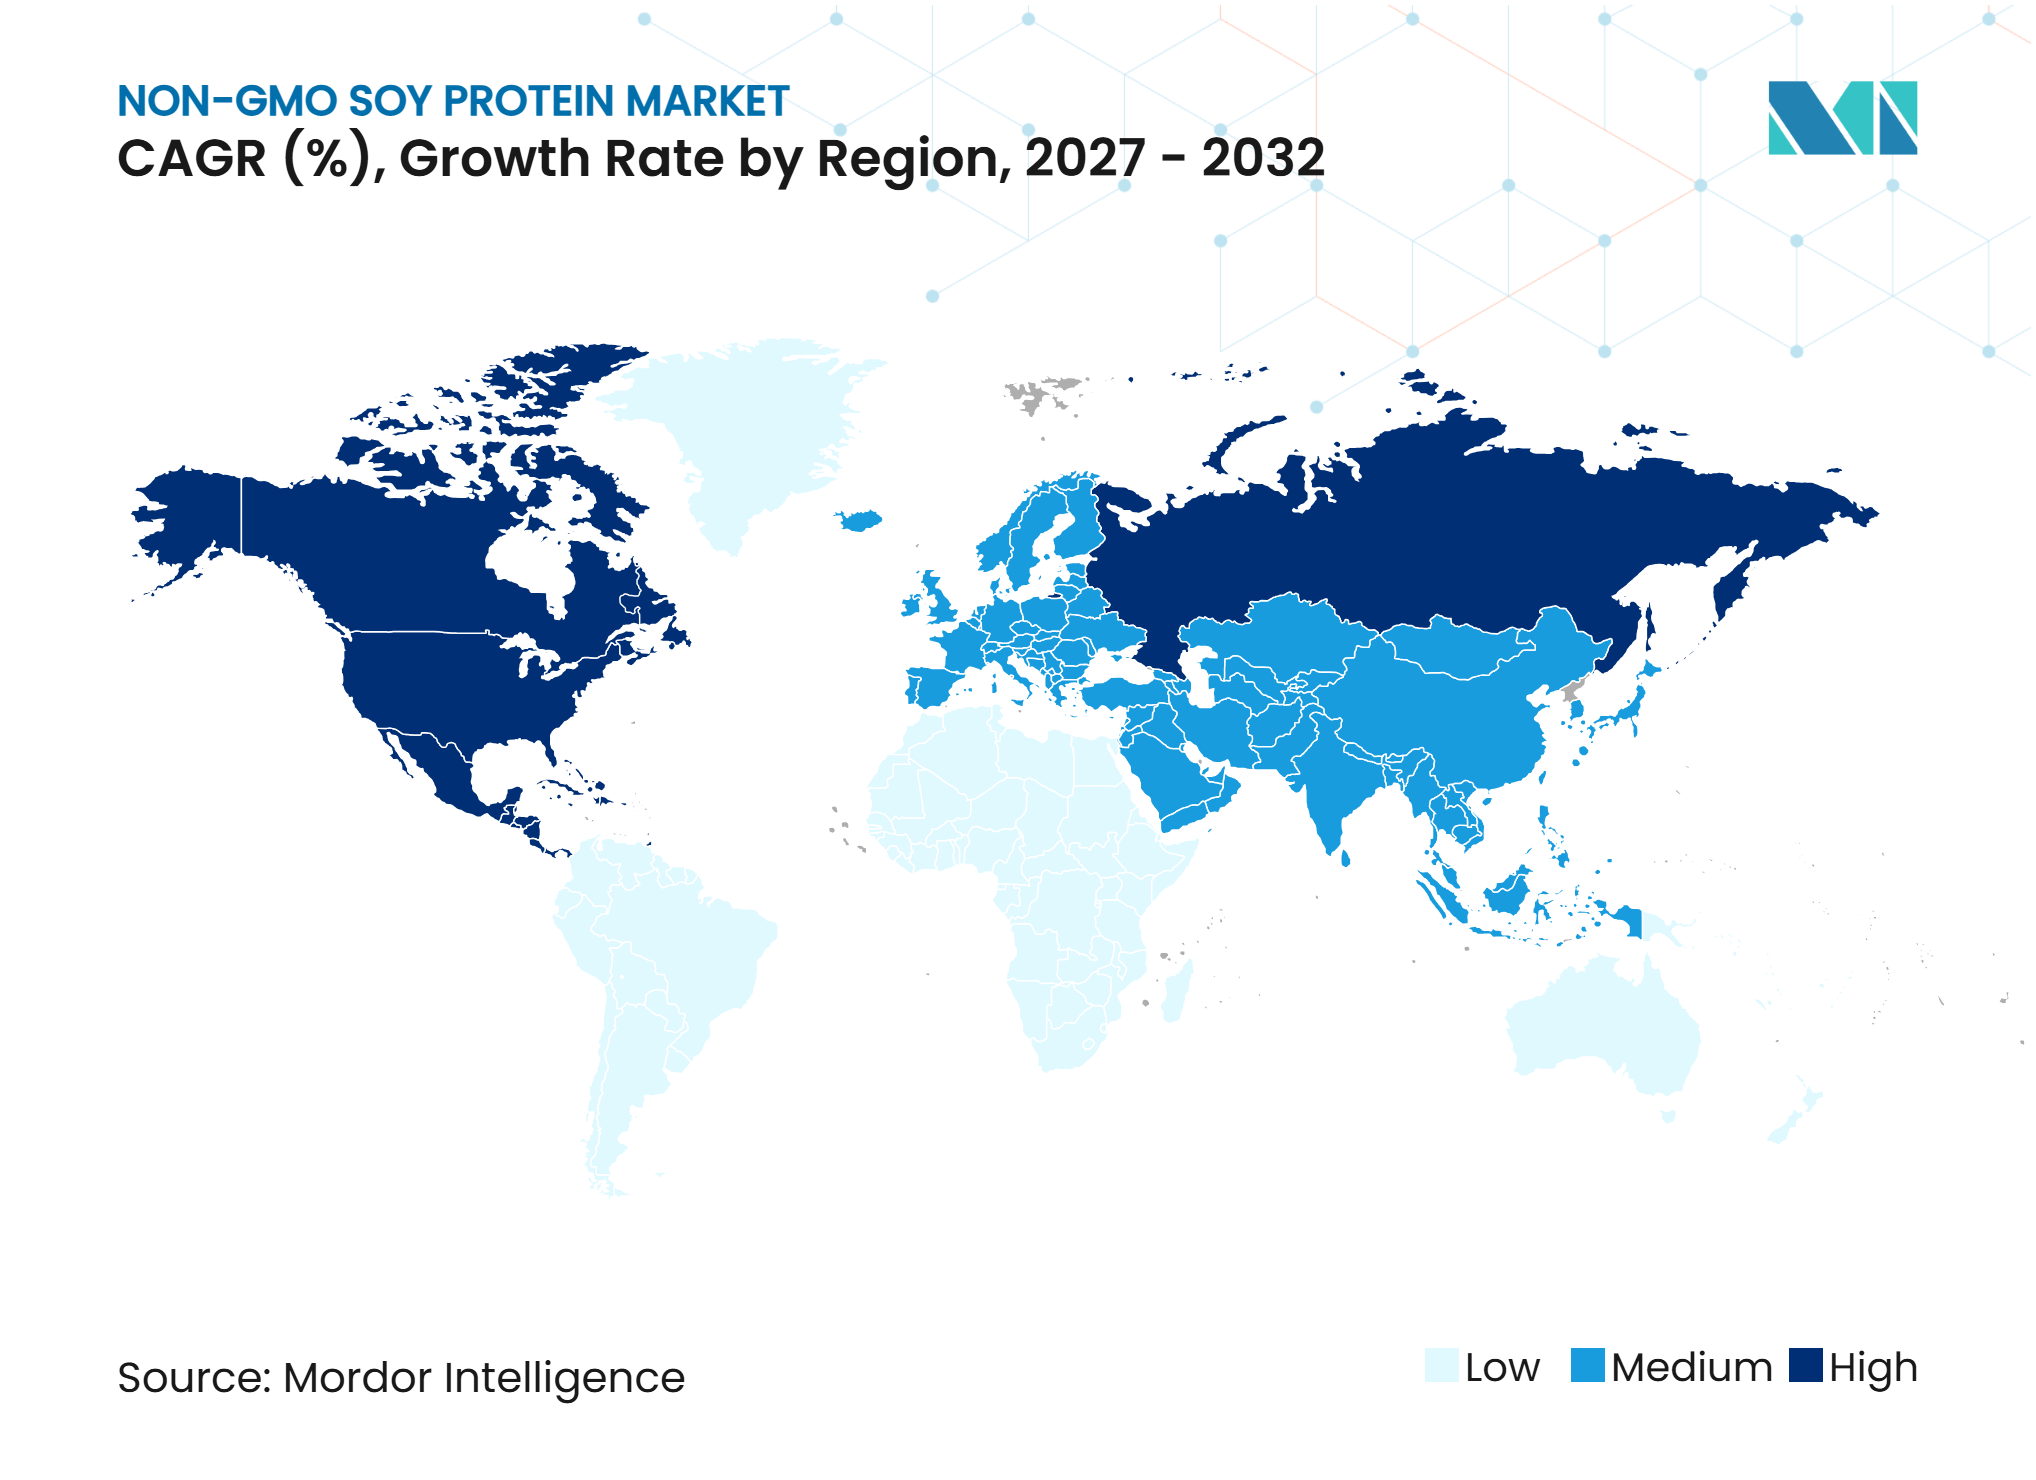
- Parmi les géographies, l'Europe a été en tête avec une part de 46,89 % du marché des protéines de soja non-OGM en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 6,70 % sur la période 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les ingrédients protéiques non-OGM et à étiquette propre | +0.9% | Mondial, en particulier en Amérique du Nord et en Europe, où la demande de transparence dans l'approvisionnement en ingrédients et de produits alimentaires non-OGM est établie | 2 à 4 ans |
| Demande croissante de substituts de viande et de produits laitiers à base de plantes utilisant des protéines de soja non-OGM | +0.8% | Mondial, en particulier en Amérique du Nord et en Europe, avec des opportunités croissantes en Asie-Pacifique | 2 à 4 ans |
| Adoption croissante des protéines de soja non-OGM dans la nutrition sportive et les compléments alimentaires | +0.7% | Mondial, en particulier en Amérique du Nord et en Europe, avec une demande croissante dans les marchés urbains d'Asie-Pacifique | 2 à 4 ans |
| Expansion des applications des protéines de soja non-OGM dans les aliments fonctionnels et les boissons | +0.6% | Mondial, en particulier en Amérique du Nord, en Europe et en Asie-Pacifique, où les fabricants d'aliments élargissent leurs formulations de produits à base de plantes | 2 à 4 ans |
| Renforcement de la demande de chaînes d'approvisionnement en soja traçables et à identité préservée | +0.5% | Mondial, en particulier en Europe et en Amérique du Nord, où la certification non-OGM et la traçabilité des ingrédients influencent les achats | Plus de 4 ans |
| Incorporation croissante des protéines de soja non-OGM dans les applications de boulangerie, de céréales et d'aliments transformés | +0.4% | Mondial, en particulier en Asie-Pacifique et en Amérique du Nord, soutenu par l'expansion de la fabrication d'aliments transformés | Moins de 2 ans |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les ingrédients protéiques non-OGM et à étiquette propre
L'intérêt des consommateurs pour la transparence des ingrédients et les attributs alimentaires liés à la production crée des opportunités pour les ingrédients protéiques de soja non-OGM dans les aliments emballés, les boissons et les produits nutritionnels. Le positionnement non-OGM permet aux fabricants de différencier les produits à base de protéines de soja grâce aux pratiques d'approvisionnement et aux spécifications des ingrédients, en particulier lorsque les acheteurs cherchent à mieux connaître les origines agricoles des ingrédients alimentaires. Le Service de recherche économique (ERS) du Département de l'agriculture des États-Unis (USDA) explique que les étiquettes alimentaires communiquent les attributs des produits, notamment les caractéristiques nutritionnelles et de production, et peuvent accroître la demande pour les marques en aidant les consommateurs à prendre des décisions d'achat éclairées [1]. De plus, la norme nationale de divulgation des aliments bioingénierés de l'USDA établit des exigences de divulgation pour les aliments contenant des ingrédients bioingénierés détectables, renforçant l'importance de la documentation des ingrédients et des informations sur la chaîne d'approvisionnement. Ces développements créent des opportunités pour les fournisseurs proposant des ingrédients protéiques de soja non-OGM vérifiés, bien que les allégations non-OGM doivent être étayées par des dossiers d'approvisionnement appropriés et des preuves.
Demande croissante de substituts de viande et de produits laitiers à base de plantes utilisant des protéines de soja non-OGM
L'expansion des substituts de viande et de produits laitiers à base de plantes crée des opportunités d'application supplémentaires pour les ingrédients protéiques de soja. Les protéines de soja sont utilisées dans les formulations alimentaires à base de plantes car elles peuvent fournir une teneur en protéines et contribuer aux propriétés structurelles et fonctionnelles requises dans les substituts de viande et de produits laitiers. L'OCDE identifie les substituts de viande à base de plantes comme une catégorie émergente dans le cadre de la transition plus large vers des sources de protéines alternatives, soulignant leur rôle potentiel dans la réponse à l'évolution des modes de consommation de protéines et des exigences des systèmes alimentaires [2]. Les ingrédients à base de soja jouent également un rôle établi dans les boissons à base de plantes. La Food and Drug Administration (FDA) des États-Unis reconnaît les boissons à base de soja parmi les alternatives végétales au lait et note que leur composition nutritionnelle varie selon la source végétale, les méthodes de traitement et les ingrédients ajoutés. Cela crée des opportunités pour les fabricants de protéines de soja non-OGM de fournir des solutions d'ingrédients pour les analogues de viande, les alternatives aux produits laitiers et les formulations alimentaires enrichies en protéines.
Adoption croissante des protéines de soja non-OGM dans la nutrition sportive et les compléments alimentaires
La participation croissante aux activités de remise en forme et la demande de produits nutritionnels enrichis en protéines créent des opportunités pour les ingrédients protéiques de soja dans la nutrition sportive et les compléments alimentaires. Les isolats et concentrés de protéines de soja peuvent être incorporés dans des poudres de protéines, des boissons prêtes à boire, des barres nutritionnelles et d'autres formulations conçues pour augmenter l'apport en protéines alimentaires. Selon le Bureau des compléments alimentaires des Instituts nationaux de la santé (NIH), les protéines figurent parmi les ingrédients couramment utilisés dans les compléments de nutrition sportive, tandis que les poudres de protéines, les boissons et les aliments et boissons enrichis sont disponibles pour aider les individus à satisfaire leurs besoins en protéines. Le NIH identifie également le soja comme source de protéines végétales, bien que sa composition en acides aminés diffère de celle des protéines de lactosérum [3]. Cela crée des opportunités pour les fournisseurs de protéines de soja non-OGM de servir les fabricants développant des produits de nutrition sportive à base de plantes et des formulations de protéines alternatives.
Expansion des applications des protéines de soja non-OGM dans les aliments fonctionnels et les boissons
L'utilisation croissante d'ingrédients protéiques dans les aliments transformés et les boissons crée des opportunités supplémentaires pour les fabricants de protéines de soja non-OGM. Les ingrédients protéiques de soja peuvent répondre à différentes exigences de formulation selon leurs caractéristiques de traitement et leur concentration en protéines. Par exemple, les protéines de soja hydrolysées sont reconnues par la Food and Drug Administration (FDA) des États-Unis comme exhausteur de goût utilisé dans de nombreux aliments transformés, démontrant leur application au-delà de la supplémentation protéique conventionnelle. La FDA identifie également les ingrédients utilisés pour la fortification nutritionnelle dans des produits tels que les pains, les céréales, les barres énergétiques et les boissons. Ces applications permettent aux fabricants de protéines de soja de servir un plus large éventail d'industries de transformation alimentaire, notamment la boulangerie, les boissons, les céréales, les sauces et les aliments de commodit. Le développement continu de produits et les exigences de formulation créent des opportunités pour les fournisseurs proposant des ingrédients protéiques de soja aux caractéristiques fonctionnelles constantes et à l'approvisionnement non-OGM documenté.
Renforcement de la demande de chaînes d'approvisionnement en soja traçables et à identité préservée
La nécessité de maintenir l'intégrité des ingrédients et de vérifier l'approvisionnement agricole accroît l'importance de la traçabilité et des chaînes d'approvisionnement à identité préservée dans le secteur des protéines de soja non-OGM. Le maintien de l'identité non-OGM des soybeans nécessite une identification, une ségrégation, une documentation et un suivi appropriés tout au long de l'approvisionnement, du stockage, du transport et du traitement. Le Service de commercialisation agricole (AMS) de l'USDA gère un programme de préservation de l'identité qui fournit une vérification indépendante par des tiers de l'identification, de la ségrégation et de la traçabilité des produits à travers les étapes de semences, de production, de traitement et de distribution. Le programme exige également des systèmes de gestion de la qualité documentés et intègre des tests en laboratoire pour vérifier les caractéristiques spécifiées des produits [4]. Ces mécanismes de vérification offrent aux acheteurs une plus grande confiance dans l'identité des ingrédients agricoles spécialisés et créent des opportunités pour les fournisseurs de protéines de soja non-OGM qui maintiennent des contrôles d'approvisionnement et de traitement documentés. Alors que les fabricants d'aliments exigent de plus en plus une vérification au niveau des ingrédients, les chaînes d'approvisionnement à identité préservée peuvent devenir un avantage concurrentiel important.
Freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'approvisionnement plus élevés et primes de prix pour les soybeans non-OGM | −0.8% | Mondial, en particulier en Amérique du Nord et en Europe, où l'approvisionnement en soybeans non-OGM certifiés et le traitement à identité préservée peuvent augmenter les coûts d'approvisionnement en ingrédients | Moyen terme (2 à 4 ans) |
| Disponibilité limitée des approvisionnements en soybeans non-OGM certifiés | −0.7% | Mondial, en particulier dans les régions dépendantes des importations de soybeans non-OGM certifiés, notamment certaines parties de l'Europe et de l'Asie-Pacifique | Long terme (plus de 4 ans) |
| Risque de contamination croisée par des OGM lors de la culture, du traitement et du transport des soybeans | −0.6% | Mondial, en particulier dans les principales régions productrices et exportatrices de soybeans où les chaînes d'approvisionnement en soybeans conventionnels et non-OGM opèrent côte à côte | Moyen terme (2 à 4 ans) |
| Concurrence des protéines végétales non-OGM alternatives telles que le pois, le riz et d'autres | −0.5% | Mondial, en particulier en Amérique du Nord et en Europe, où les fabricants d'aliments ont accès à de multiples ingrédients protéiques à base de plantes et à des formulations de protéines alternatives | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'approvisionnement plus élevés et primes de prix pour les soybeans non-OGM
La production de protéines de soja non-OGM peut impliquer des coûts d'approvisionnement en matières premières plus élevés que les protéines de soja conventionnelles, en particulier lorsque les fabricants nécessitent des approvisionnements en soybeans non-OGM certifiés et des arrangements d'approvisionnement à identité préservée. Le maintien de l'identité non-OGM des soybeans peut nécessiter une ségrégation, un nettoyage, un stockage, des tests et une documentation supplémentaires tout au long de la production agricole et du traitement. Des recherches publiées par le farmdoc daily de l'Université de l'Illinois indiquent que les systèmes de production de soybeans non-OGM peuvent engendrer des coûts de production hors foncier plus élevés que les systèmes OGM, ainsi que des dépenses supplémentaires de nettoyage, de ségrégation et de stockage. L'analyse a révélé que les systèmes non-OGM avaient des coûts hors foncier supérieurs d'environ 15 USD par acre au cours de la période examinée. Ces dépenses supplémentaires peuvent augmenter le coût de production des concentrés, isolats et protéines de soja texturées non-OGM. Les fabricants peuvent avoir besoin de répercuter une partie de ces coûts sur les transformateurs alimentaires et autres acheteurs, ce qui pourrait limiter l'adoption parmi les clients sensibles aux prix et réduire la compétitivité tarifaire des protéines de soja non-OGM par rapport aux ingrédients protéiques végétaux conventionnels et alternatifs.
Disponibilité limitée des approvisionnements en soybeans non-OGM certifiés
La disponibilité de soybeans non-OGM certifiés peut contraindre la flexibilité d'approvisionnement des fabricants nécessitant des volumes constants de matières premières et des spécifications d'ingrédients vérifiées. L'approvisionnement en soybeans non-OGM dépend des agriculteurs produisant des variétés appropriées, maintenant des registres de production et préservant l'identité des cultures lors de la récolte, du stockage et du transport. Les fournisseurs peuvent également avoir besoin de maintenir des arrangements de manutention séparés pour éviter que les approvisionnements en soybeans conventionnels et non-OGM ne soient mélangés. Le Service de commercialisation agricole (AMS) de l'USDA, par le biais de sa norme nationale de divulgation des aliments bioingénierés, identifie les dossiers de la chaîne d'approvisionnement, la documentation sur le pays d'origine, la vérification des processus, les certifications biologiques et les tests en laboratoire comme exemples de dossiers pouvant établir si les ingrédients alimentaires sont bioingénierés. Ces exigences de documentation et de vérification peuvent accroître la complexité de l'approvisionnement pour les fabricants achetant des soybeans non-OGM auprès de multiples origines. La disponibilité limitée de fournisseurs appropriés et les difficultés à sécuriser des volumes constants peuvent affecter la planification des achats, la continuité de la production et la capacité à développer la fabrication de protéines de soja non-OGM.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
les isolats de protéines de soja sont en tête tandis que les protéines de soja hydrolysées se développent plus rapidementEn 2026, les isolats de protéines de soja représentaient environ 45,67 % du marché des protéines de soja non-OGM, ce qui en fait le segment de forme dominant. Leur position reflète leur haute concentration en protéines et leur adéquation aux applications nécessitant un enrichissement en protéines, notamment les substituts de viande à base de plantes, les alternatives aux produits laitiers, les boissons, les produits nutritionnels et les aliments transformés. Selon l'Autorité de sécurité alimentaire et des normes de l'Inde (FSSAI), les isolats de protéines de soja contiennent plus de 90 % de protéines brutes sur une base de masse sèche, contre plus de 65 % et moins de 90 % pour les concentrés de protéines de soja. Cette concentration plus élevée en protéines soutient leur utilisation dans les formulations nécessitant des ingrédients protéiques végétaux concentrés. Par ailleurs, les protéines de soja hydrolysées devraient enregistrer la croissance la plus rapide, avec un CAGR estimé de 6,20 % jusqu'en 2032. L'hydrolyse décompose les protéines en peptides plus petits, soutenant leur utilisation dans des formulations alimentaires spécialisées et des applications d'amélioration des arômes.
Les concentrés de protéines de soja et les protéines de soja texturées servent des applications complémentaires dans l'industrie de la transformation alimentaire. Les concentrés fournissent des ingrédients riches en protéines pour les formulations alimentaires, tandis que les protéines de soja texturées sont utilisées dans les substituts de viande et d'autres produits nécessitant une texture fibreuse ou structurée. Les fabricants dans les quatre catégories doivent maintenir des spécifications protéiques constantes, des performances fonctionnelles et un approvisionnement non-OGM vérifié. La capacité à répondre à différentes exigences de formulation tout en maintenant la qualité des ingrédients restera importante pour développer la demande dans les applications alimentaires et industrielles.



Par utilisateur final :
l'alimentation et les boissons dominent tandis que les compléments nutritionnels se développent plus rapidementEn 2026, l'alimentation et les boissons représentaient environ 67,45 % du marché des protéines de soja non-OGM, ce qui en fait le segment d'utilisateur final dominant. Sa position reflète la large application des ingrédients protéiques de soja dans les produits de boulangerie, les boissons, les céréales de petit-déjeuner, les condiments et sauces, la confiserie et d'autres aliments transformés. Les isolats et concentrés de protéines de soja fournissent un enrichissement en protéines, tandis que les protéines de soja texturées soutiennent le développement de substituts de viande et d'autres produits alimentaires structurés. Le Service de l'alimentation et de la nutrition de l'USDA reconnaît la farine de soja, les concentrés de protéines de soja et les isolats de protéines de soja comme des produits protéiques alternatifs pouvant être incorporés dans des produits alimentaires éligibles, notamment les burgers et galettes végétariens. Ces applications soutiennent la demande des fabricants d'aliments à la recherche d'ingrédients protéiques à base de plantes pour différentes formulations de produits.
Par ailleurs, les compléments nutritionnels devraient enregistrer la croissance la plus rapide, avec un CAGR estimé de 6,80 % jusqu'en 2032. Les isolats de protéines de soja sont particulièrement pertinents pour ce segment en raison de leur haute concentration en protéines et de leur adéquation aux poudres de protéines, aux boissons nutritionnelles et aux produits enrichis. Les Instituts nationaux de la santé (NIH) identifient le soja comme source de protéines végétales et discutent des compléments protéiques parmi les produits utilisés dans la nutrition sportive et d'exercice. Les aliments pour animaux et autres utilisateurs finaux offrent des débouchés d'application supplémentaires pour les ingrédients protéiques dérivés du soja, bien que leurs exigences diffèrent de celles des fabricants d'aliments et de produits nutritionnels pour l'homme. La croissance dans les catégories d'utilisateurs finaux dépendra de la fonctionnalité des ingrédients, de la qualité des protéines, de la compatibilité des formulations et d'un approvisionnement non-OGM fiable.
Analyse géographique
Marché des protéines de soja non-OGM en Amérique du Nord
L'Amérique du Nord représentait environ 34,00 % du marché des protéines de soja non-OGM en 2026. La région bénéficie d'une industrie de transformation du soja bien établie, d'une solide base d'approvisionnement et d'une demande en ingrédients protéiques d'origine végétale dans les applications alimentaires et des boissons. Les États-Unis et le Canada disposent de capacités établies dans la production de concentrés et d'isolats de protéines de soja destinés aux substituts de viande, aux alternatives laitières, aux produits nutritionnels et aux aliments transformés. Ces capacités soutiennent la disponibilité d'ingrédients fonctionnels à base de protéines de soja, tandis que la demande en matières premières non-OGM traçables et à identité préservée crée des opportunités pour les fabricants souhaitant répondre aux clients ayant des exigences spécifiques en matière d'approvisionnement.
Marché des protéines de soja non-OGM en Asie-Pacifique
La région Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR estimé à 6,70 % sur la période 2027–2032. Le Japon constitue une base de demande établie pour les ingrédients à base de protéines de soja : selon Agriculture et Agroalimentaire Canada, le concentré de protéines de soja représentait 58,10 % du marché japonais des ingrédients protéiques d'origine non animale en volume en 2024, suivi de l'isolat de protéines de soja à 25,00 %. Cette utilisation existante des protéines de soja dans les applications alimentaires crée des opportunités pour les fournisseurs d'ingrédients non-OGM. La Chine, l'Inde, le Japon et d'autres marchés régionaux offrent également un potentiel à travers la transformation alimentaire, les substituts de viande et les produits enrichis en protéines. Cependant, les fabricants doivent tenir compte des différences en matière de préférences des consommateurs, d'exigences d'approvisionnement et de normes de vérification non-OGM selon les pays.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe offre des opportunités grâce à une demande établie pour les ingrédients non-OGM et une chaîne d'approvisionnement en soybeans à identité préservée développée. Selon l'ENGA, la production de soybeans non-OGM de l'UE était estimée à environ 2,9 à 3,0 millions de tonnes lors de la campagne de commercialisation 2025/26, la production intérieure étant complétée par des importations du Brésil, du Canada, de l'Argentine et d'autres origines. L'Amérique du Sud bénéficie de sa grande industrie de transformation et d'exportation de soybeans, notamment au Brésil ; cependant, seule une partie de la production régionale est ségrégée en tant que non-OGM, ce qui rend l'approvisionnement certifié important pour les fabricants d'ingrédients. Au Moyen-Orient et en Afrique, les opportunités sont liées au développement de la transformation alimentaire, à la demande d'ingrédients protéiques à base de plantes et à l'utilisation des protéines de soja dans les aliments transformés et les applications nutritionnelles. Dans ces régions, les fabricants doivent gérer la traçabilité des matières premières, la préservation de l'identité, les exigences de certification, les coûts d'importation et les besoins d'application locaux.
Paysage concurrentiel
Concentration du Marché
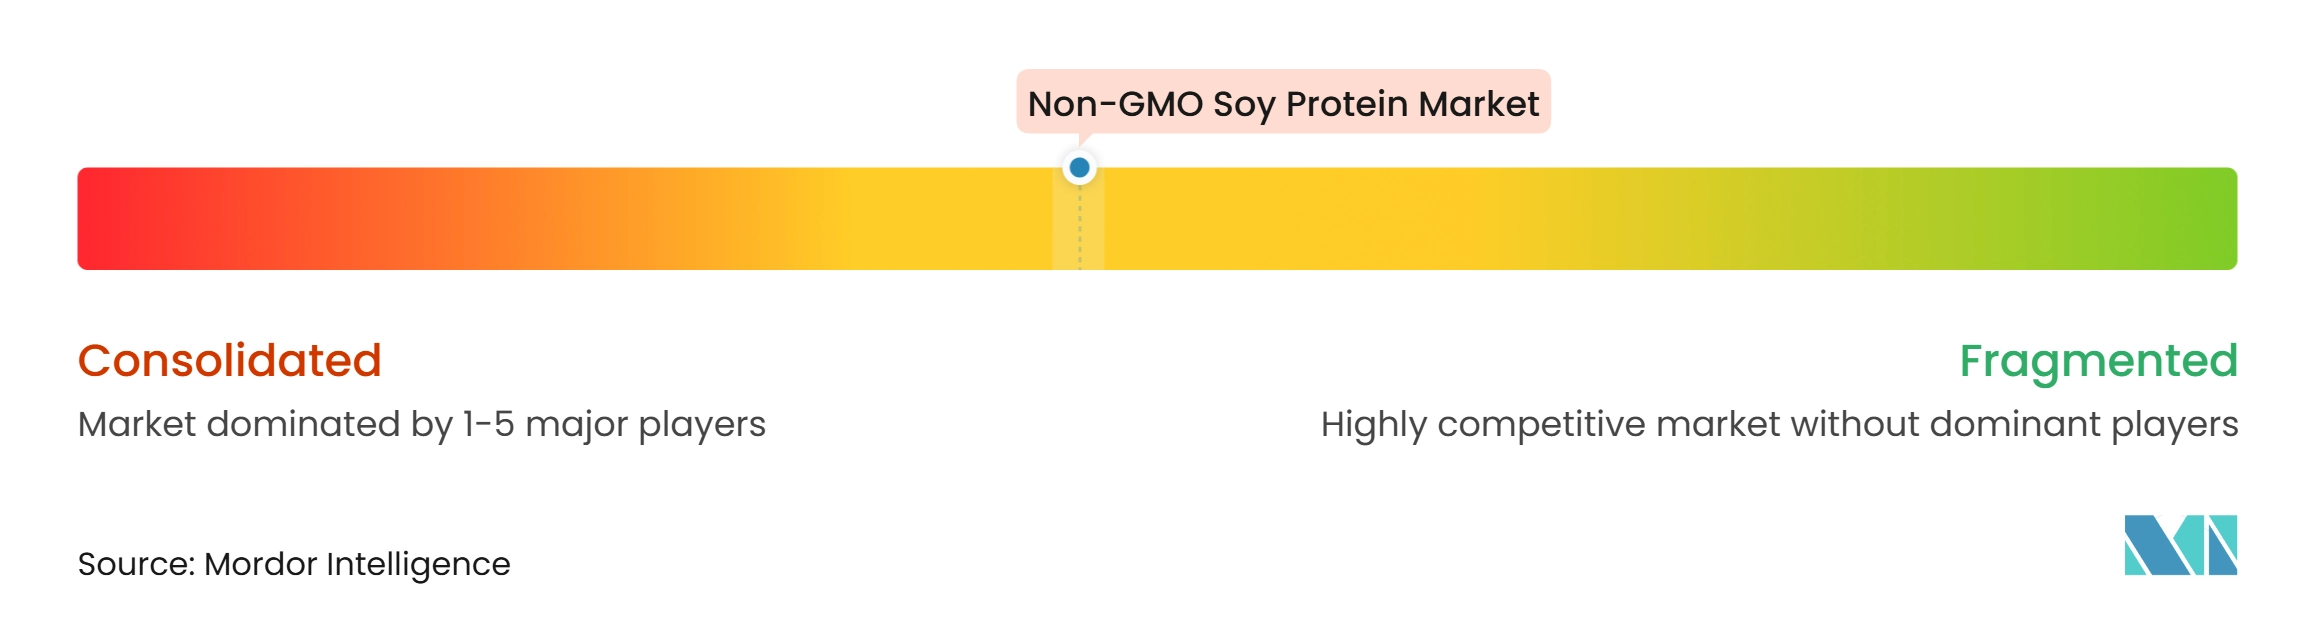
Le marché des protéines de soja non-OGM comprend des transformateurs agricoles multinationaux, des fournisseurs de soybeans intégrés, des fabricants d'ingrédients protéiques spécialisés et des producteurs régionaux de protéines de soja en concurrence à travers l'innovation produit, l'approvisionnement en matières premières, les capacités de traitement et la portée de distribution. Les entreprises ont des niveaux d'exposition variables aux protéines de soja non-OGM à travers les isolats de protéines de soja, les concentrés, les protéines de soja texturées et d'autres ingrédients protéiques fonctionnels. Les grands transformateurs agricoles peuvent tirer parti de réseaux d'approvisionnement en soybeans établis et d'infrastructures de fabrication, tandis que les fabricants spécialisés peuvent se différencier grâce à l'approvisionnement non-OGM, aux spécifications des ingrdients et aux portefeuilles de produits axés sur les applications.
Les stratégies concurrentielles sur le marché des protéines de soja non-OGM se concentrent sur l'expansion des portefeuilles de protéines végétales, l'amélioration de la fonctionnalité des protéines et le renforcement de l'accès aux approvisionnements en soybeans non-OGM à identité préservée. Par exemple, Archer Daniels Midland Company (ADM) propose des isolats et concentrés de protéines de soja sous ses marques ProFam et Arcon, tandis que Cargill, Incorporated fournit des ingrédients protéiques de soja pour les applications alimentaires et de boissons. Bunge Limited participe aux concentrés de protéines de soja et aux ingrédients protéiques texturés, tandis que Fuji Oil Holdings Inc. propose des ingrédients protéiques à base de soja pour les substituts de viande et d'autres applications alimentaires. Ces stratégies de produits permettent aux fabricants de répondre à la demande dans les substituts de viande, les alternatives aux produits laitiers, les produits de boulangerie, les boissons et les applications nutritionnelles. Cependant, des portefeuilles de protéines de soja plus larges ne doivent pas automatiquement être considérés comme entièrement non-OGM, car les exigences d'approvisionnement et de certification au niveau des produits déterminent leur inclusion dans le marché.
L'approvisionnement et la gestion de la chaîne d'approvisionnement restent des considérations concurrentielles importantes. Les entreprises ayant accès à des approvisionnements fiables en soybeans non-OGM, à des installations de traitement à identité préservée et à des systèmes de traçabilité peuvent renforcer la cohérence des ingrédients et répondre aux exigences d'approvisionnement des clients. Les transformateurs établis peuvent tirer parti de capacités intégrées de concassage, de raffinage et d'extraction de protéines de soybeans, tandis que les fabricants spécialisés peuvent cibler les clients à la recherche d'ingrédients non-OGM vérifiés. Cependant, des coûts d'approvisionnement plus élevés, une contamination croisée potentielle par des OGM, des exigences de certification, des fluctuations des prix des matières premières et la complexité de la chaîne d'approvisionnement peuvent affecter les coûts d'exploitation et la continuité de la production. Les fabricants doivent également maintenir une documentation appropriée et se conformer aux réglementations applicables en matière d'étiquetage non-OGM et de sécurité alimentaire dans leurs marchés cibles. Ces facteurs font de l'approvisionnement fiable, de la qualité des produits, de l'efficacité du traitement, de la traçabilité et des capacités de distribution des domaines de concurrence importants.
Leaders du secteur des protéines de soja non-OGM
-
Archer Daniels Midland Company (ADM)
-
Cargill, Incorporated
-
Bunge Limited
-
Wilmar International Limited
-
CHS Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Protéines de Soja non-OGM Entreprises couvertes dans ce rapport
- Archer Daniels Midland Company (ADM)
- Cargill, Incorporated
- Bunge Limited
- Wilmar International Limited
- CHS Inc.
- Fuji Oil Holdings Inc.
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Ingredion Incorporated
- Sonic Biochem Extractions Pvt. Ltd.
- Sojaprotein AD
- Shandong Yuwang Ecological Food Industry Co., Ltd.
- Gushen Biotechnology Group Co., Ltd.
- Farbest Brands
- Crown Soya Protein Group
- House Foods Group Inc.
- MGP Ingredients, Inc.
- Zeeland Farm Services, Inc.
- Soy Austria
- Grain Millers, Inc.
Développements industriels récents dans Marché des Protéines de Soja non-OGM
- Juillet 2026 : Le Conseil de développement technologique (TDB), relevant du Département des sciences et de la technologie de l'Inde, a accordé une aide financière à Sonic Biochem Extractions Pvt. Ltd. pour commercialiser des concentrés de protéines de soja fonctionnels et texturés d'origine nationale. Le projet impliquait la création d'une installation de fabrication utilisant une technologie développée localement et des soybeans non-OGM, avec pour objectif de réduire la dépendance aux isolats de protéines de soja importés et d'élargir la production nationale pour les aliments transformés, les substituts de viande et les compléments nutritionnels.
- Mai 2026 : Archer Daniels Midland Company (ADM) a introduit huit nouveaux ingrédients protéiques à base de plantes en Amérique du Nord et en Europe, notamment les isolats de protéines de soja ProFam 883 et ProFam 894, les concentrés de protéines de soja Arcon IH, Arcon SB et Arcon 412, ainsi que les Arcon R et Arcon T d'origine européenne. L'expansion du portefeuille ciblait les applications dans les boissons protéinées, les alternatives aux produits laitiers, les produits carnés et les aliments à base de plantes, renforçant les offres de protéines de soja fonctionnelles d'ADM.
- Mars 2026 : Bunge Limited a finalisé l'acquisition des activités de concentré de protéines de soja, de lécithine et de concassage de soja d'International Flavors & Fragrances Inc. La transaction a ajouté les marques Response, Alpha, Procon et Solec au portefeuille de Bunge, élargissant ses offres de concentrés de protéines de soja texturés, fonctionnels et en poudre pour les applications de boulangerie, de snacks, de viande et de viande alternative.
- Janvier 2026 : L'Association européenne du secteur non-OGM (ENGA), en collaboration avec Donau Soja et The ProTerra Foundation, a rapporté que l'approvisionnement européen en soybeans non-OGM est resté globalement stable lors de la campagne de commercialisation 2025/26, avec une production estimée à 2,9 à 3,0 millions de tonnes.
Périmètre du rapport mondial sur le marché des protéines de soja non-OGM
Pour cette étude, le marché des protéines de soja non-OGM est défini comme la valeur des ventes d'ingrédients protéiques de soja produits commercialement et dérivés de soybeans non génétiquement modifiés (non-OGM). Le marché couvre les concentrés de protéines de soja, les isolats de protéines de soja, les protéines de soja texturées et les protéines de soja hydrolysées, segmentés par utilisateur final en alimentation et boissons, compléments nutritionnels, aliments pour animaux et autres utilisateurs finaux. Les applications alimentaires et de boissons comprennent les substituts de viande et de produits laitiers, les produits de boulangerie, les boissons, les snacks et d'autres produits alimentaires transformés. Le marché prend également en compte l'approvisionnement en soybeans non-OGM, les chaînes d'approvisionnement à identité préservée, la traçabilité et les exigences de certification pertinentes pour distinguer les protéines de soja non-OGM des ingrédients protéiques de soja conventionnels. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. La taille du marché et les prévisions sont présentées en termes de valeur (USD) pour les segments et géographies définis.
Aperçu de la segmentation
| Concentrés de protéines de soja |
| Isolats de protéines de soja |
| Protéines de soja texturées |
| Protéines de soja hydrolysées |
| Alimentation et boissons | Boulangerie |
| Boissons | |
| Céréales de petit-déjeuner | |
| Condiments et sauces | |
| Confiserie | |
| Autres | |
| Compléments nutritionnels | |
| Aliments pour animaux | |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme | Concentrés de protéines de soja | |
| Isolats de protéines de soja | ||
| Protéines de soja texturées | ||
| Protéines de soja hydrolysées | ||
| Par utilisateur final | Alimentation et boissons | Boulangerie |
| Boissons | ||
| Céréales de petit-déjeuner | ||
| Condiments et sauces | ||
| Confiserie | ||
| Autres | ||
| Compléments nutritionnels | ||
| Aliments pour animaux | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille estimée du marché des protéines de soja non-OGM en 2026 ?
Le marché des protéines de soja non-OGM est estimé à 1,55 milliard USD en 2026.
Quel est le taux de croissance attendu du marché des protéines de soja non-OGM ?
Le marché devrait croître à un CAGR de 5,4 % sur la période 2027–2032, pour atteindre 2,13 milliards USD d'ici 2032.
Quel segment domine le marché des protéines de soja non-OGM ?
Les isolats de protéines de soja dominent le marché par forme, soutenus par leur haute concentration en protéines et leurs larges applications dans les aliments, les boissons et les produits nutritionnels.
Quels sont les principaux facteurs qui stimulent le marché des protéines de soja non-OGM ?
La demande croissante d'ingrédients à étiquette propre, l'adoption croissante de substituts de viande et de produits laitiers à base de plantes, la consommation croissante de produits enrichis en protéines et la préférence accrue pour les ingrédients non-OGM traçables soutiennent la croissance du marché.