
Tamanho e Participação do Mercado de Sobremesas Congeladas Sem Laticínios
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.32 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.81 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
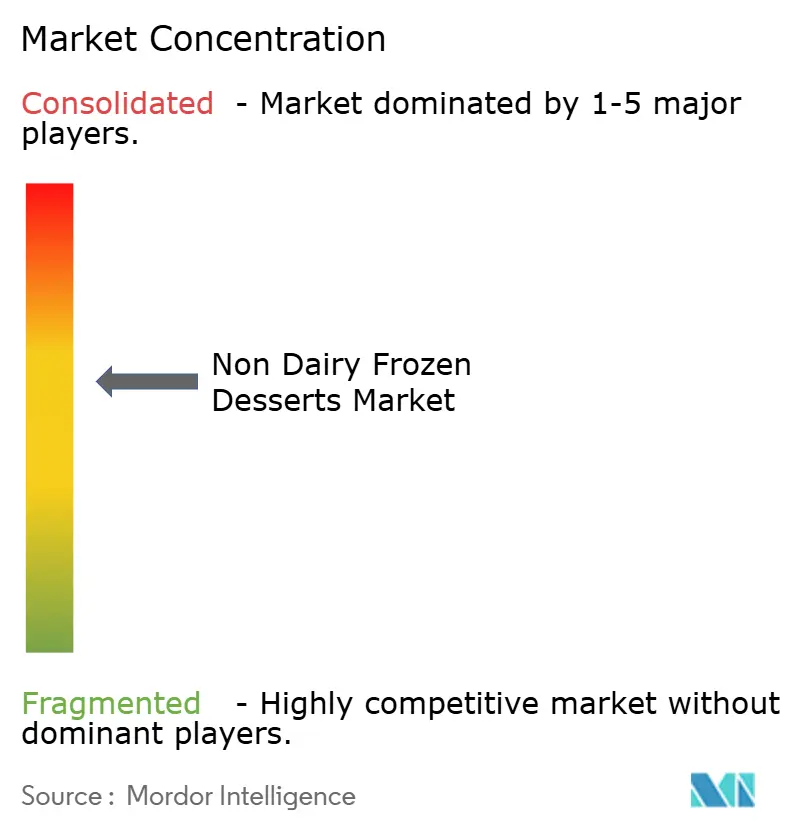
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sobremesas Congeladas Sem Laticínios por Mordor Intelligence
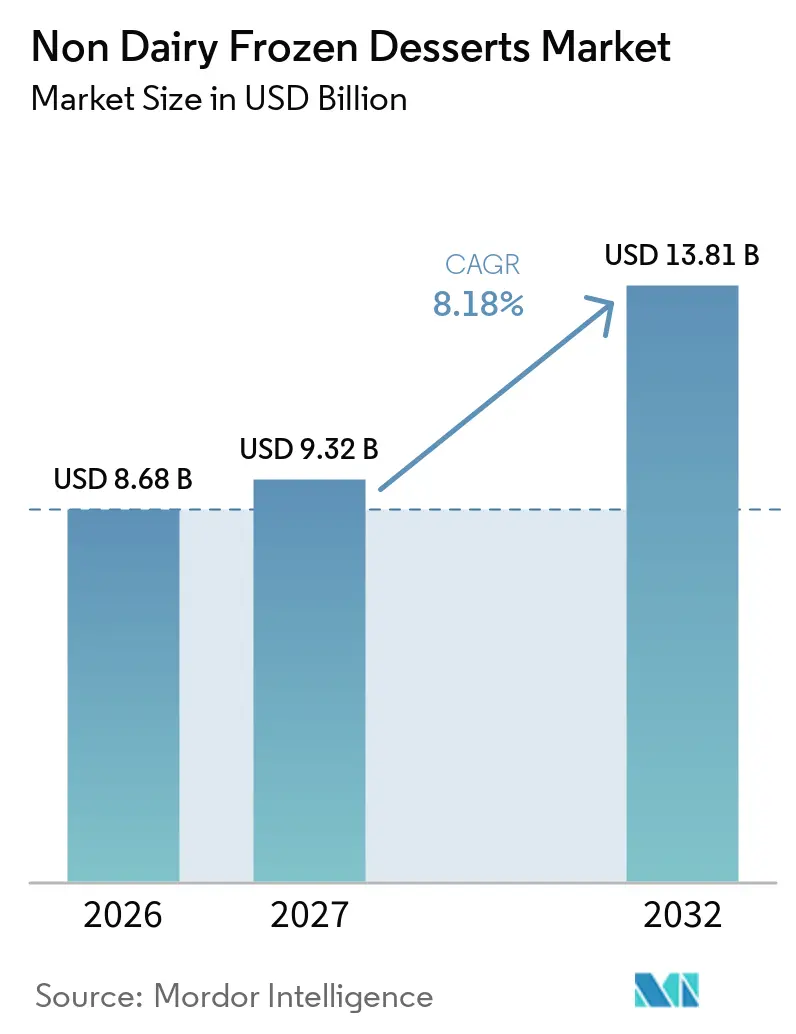
O tamanho do mercado de sobremesas congeladas sem laticínios está projetado para expandir de 8,68 bilhões de USD em 2026 e 9,32 bilhões de USD em 2027 para 13,81 bilhões de USD até 2032, registrando um CAGR de 8,18% entre 2027 e 2032. A má absorção de lactose cria uma base de demanda que vai além de preferências alimentares temporárias, enquanto as dietas flexitarianas estão ampliando a base de compradores para incluir consumidores que ainda adquirem produtos lácteos convencionais. As preocupações ambientais em torno das cadeias de suprimentos de laticínios convencionais também estão apoiando o interesse em escolhas à base de plantas, especialmente onde os compradores avaliam o bem-estar animal, a origem e as alegações de ingredientes em conjunto. As melhorias nas formulações à base de aveia, ervilha e castanha de caju estão ajudando as marcas a competir em sabor e textura, em vez de apenas em necessidade dietética, o que pode tornar a categoria mais relevante nas ocasiões cotidianas de sobremesa. As empresas estão usando produtos premium, acesso a freezers, entrega online e parcerias com o setor de alimentação fora do lar para alcançar compradores recorrentes, domicílios preocupados com a saúde e consumidores que buscam formatos indulgentes. O mercado de sobremesas congeladas sem laticínios, portanto, tem espaço para crescimento onde a capacidade da cadeia de frio, a rotulagem clara, a distribuição confiável, os formatos de produtos reconhecíveis, os tamanhos variados de embalagens e a qualidade dos produtos apoiam um acesso mais amplo nos canais de varejo, alimentação fora do lar e entrega direta, à medida que a conscientização do consumidor cresce e o mercado de sobremesas congeladas sem laticínios se torna mais acessível para domicílios, restaurantes, fornecedores de catering, varejistas e compradores online em regiões de consumidores tanto estabelecidas quanto emergentes.
Principais Conclusões do Relatório
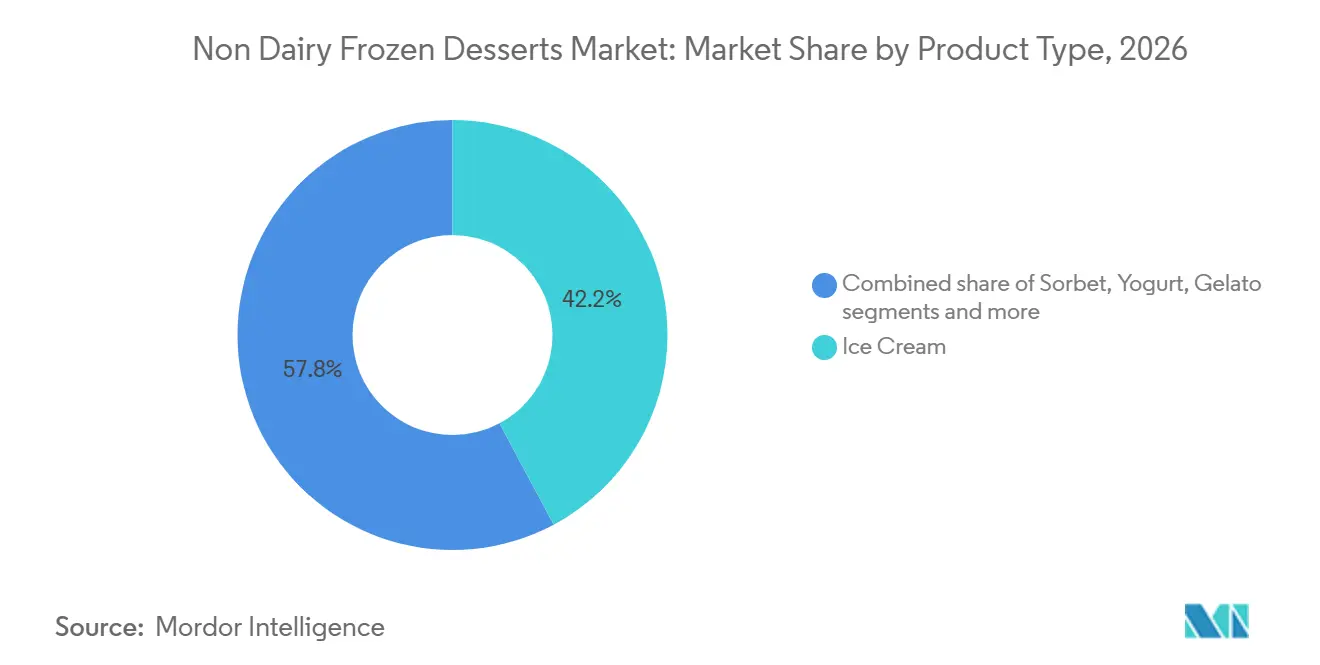
- Por tipo de produto, o sorvete deteve 42,2% da receita em 2026, enquanto bolos e doces têm previsão de expansão a um CAGR de 9,2% até 2032.
- Por categoria, os produtos convencionais detiveram 78,4% da receita em 2026, enquanto os produtos orgânicos têm previsão de expansão a um CAGR de 10,1% até 2032.
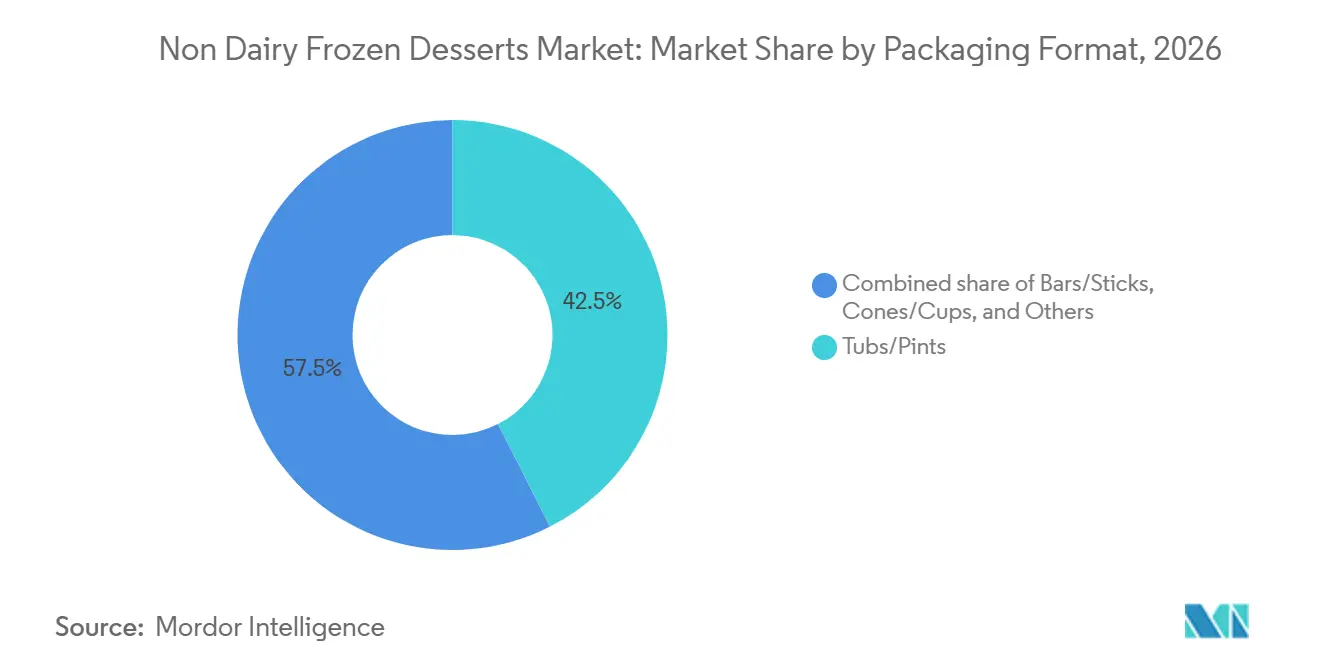
- Por formato de embalagem, potes e pintas detiveram 42,5% da receita em 2026, enquanto cones e copos têm previsão de expansão a um CAGR de 8,9% até 2032.
- Por canal de distribuição, o varejo deteve 65,3% da receita em 2026, enquanto o setor de alimentação fora do lar e HoReCa têm previsão de expansão a um CAGR de 9,5% até 2032.
- Por geografia, a América do Norte deteve 38,8% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 9,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de intolerância à lactose e alergias ao leite | +2.0% | Global, particularmente Ásia-Pacífico (Índia, China) e América Latina | Longo prazo (≥ 4 anos) |
| Premiumização e posicionamento artesanal | +1.2% | América do Norte e Europa, com expansão para o segmento premium da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Diversas inovações de sabores | +0.8% | Global, com localização regional na Ásia-Pacífico e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Inovação de produtos e melhoria de sabor/textura | +1.0% | Global, liderado pelos centros de P&D da América do Norte e Europa | Médio prazo (2–4 anos) |
| Preocupações ambientais e éticas | +0.6% | Europa e América do Norte como núcleo, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento do comércio eletrônico e canais diretos ao consumidor | +0.9% | América do Norte, Europa; aceleração rápida na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Intolerância à Lactose e Alergias ao Leite
A intolerância à lactose é um impulsionador de demanda sustentado para o mercado de sobremesas congeladas sem laticínios, pois está ligada a necessidades digestivas, consumo recorrente e escolhas alimentares domésticas, em vez de preferências passageiras. Muitos consumidores nos Estados Unidos e no Canadá escolhem produtos sem laticínios por conforto, sem um diagnóstico formal, o que amplia a demanda além dos casos medicamente registrados. A sensibilidade à lactose afeta 59% da população do Canadá, apoiando o uso de alternativas sem laticínios no ambiente de varejo desenvolvido do país. A expansão da cadeia de frio no Sul e Sudeste Asiático pode ampliar a disponibilidade de produtos em mercados onde a intolerância à lactose é prevalente e os produtos congelados embalados ainda estão ganhando alcance. A Administração de Alimentos e Medicamentos dos Estados Unidos lista leite, ovos, nozes, soja, trigo, peixe, frutos do mar, amendoim e gergelim entre os principais alérgenos que exigem rotulagem clara, o que molda as alegações dos produtos e as práticas de instalações compartilhadas. Essa estrutura apoia a escolha informada do consumidor, ao mesmo tempo que eleva o limite de conformidade para novas marcas que entram no mercado de sobremesas congeladas sem laticínios[1].
Premiumização e Posicionamento Artesanal
Os formatos premium ajudam o mercado de sobremesas congeladas sem laticínios a ir além da associação anterior entre produtos à base de plantas e restrição dietética. As marcas estão usando texturas em camadas, sabores indulgentes, formatos de sobremesas reconhecíveis e coberturas mais elaboradas para justificar preços mais elevados. A Unilever lançou o Cornetto Max na Europa e na Turquia em agosto de 2025, com bases duplas de sorvete, molhos em camadas e uma cobertura de disco achocolatado voltada para consumidores da Geração Z. Esses lançamentos mostram como as empresas estabelecidas estão aplicando atributos premium a formatos familiares de sobremesas congeladas, em vez de tratar as opções sem laticínios como um nicho separado. O gelato artesanal, o sorbet artesanal e as pintas de origem única são particularmente relevantes na América do Norte e na Europa Ocidental, onde os canais especializados podem apoiar ofertas diferenciadas. Uma faixa de preços mais ampla dá ao mercado de sobremesas congeladas sem laticínios mais espaço para manter o valor quando os custos dos ingredientes sobem.
Inovação de Produtos e Melhoria de Sabor e Textura
O sabor e a textura continuam sendo centrais para as compras recorrentes no mercado de sobremesas congeladas sem laticínios, pois os compradores comparam os produtos à base de plantas diretamente com o sorvete convencional. Pesquisas sobre sobremesas congeladas à base de proteína de soja e ervilha constataram que as escolhas de emulsificantes e estabilizantes afetam a microestrutura, a reologia e o comportamento de derretimento. Essas descobertas apoiam os fabricantes que trabalham para melhorar a cremosidade, a incorporação de ar, a estabilidade e o comportamento de derretimento em produtos que devem permanecer atraentes após o armazenamento congelado. As bases de aveia estão ganhando atenção porque seu sabor neutro pode reduzir a necessidade de mascaramento de sabor e permitir que perfis de sabor familiares permaneçam reconhecíveis. A Atlante lançou os sorvetes Vegamo Baunilha e Matcha à base de aveia na Itália em julho de 2025, respondendo ao interesse dos consumidores nos formatos de aveia. Um melhor desempenho sensorial pode fortalecer a demanda recorrente no mercado de sobremesas congeladas sem laticínios e reduzir a necessidade de reformulações frequentes.
Crescimento do Comércio Eletrônico e Direto ao Consumidor
O comércio eletrônico oferece às marcas menores acesso a compradores quando o espaço em freezers no varejo é limitado e as listagens físicas estão concentradas entre empresas estabelecidas. Os modelos diretos ao consumidor podem ser úteis para produtos premium e especializados que precisam estabelecer demanda antes de garantir ampla distribuição no varejo, particularmente em cidades onde a entrega de supermercados e restaurantes por aplicativo é comum. A atividade da Brooklyn Creamery em plataformas de entrega nos Emirados Árabes Unidos e na Índia ilustra o alcance em múltiplas plataformas em mercados com diferentes estruturas de varejo e hábitos dos consumidores. Os modelos de assinatura e pedidos recorrentes podem dar às marcas sinais de demanda mais claros, pedidos recorrentes, feedback direto dos clientes e um planejamento de produtos mais previsível em mercados com infraestrutura de varejo em desenvolvimento. A venda online também permite que empresas de nicho comuniquem ingredientes, alegações dietéticas, requisitos de armazenamento, opções de serviço e práticas de entrega diretamente aos consumidores antes de uma compra ser realizada. O canal pode apoiar a expansão do mercado de sobremesas congeladas sem laticínios quando uma rede de entrega confiável com controle de temperatura mantém a qualidade do produto do armazém até a porta do consumidor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com alérgenos em certos leites à base de plantas | −0.4% | Global, mais agudo na América do Norte e Europa, onde a rotulagem de alérgenos é mais rigorosa | Médio prazo (2–4 anos) |
| Restrições regulatórias e de rotulagem | −0.3% | América do Norte e União Europeia como núcleo; custo de conformidade mais elevado em mercados fragmentados da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Limitações de vida útil e estabilidade de formulação | −0.3% | Global, com maior impacto em mercados sem infraestrutura consistente de cadeia de frio | Curto a médio prazo |
| Limitações da infraestrutura da cadeia de frio | −0.2% | África, Sul e Sudeste Asiático, interior da América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Alérgenos em Leites à Base de Plantas
As sobremesas congeladas à base de plantas evitam laticínios, mas muitas formulações usam ingredientes que podem criar outras preocupações com alérgenos para consumidores que buscam alternativas. Amêndoas, castanhas de caju, soja, aveia com exposição ao glúten e gergelim podem limitar a adequação para consumidores que gerenciam múltiplas alergias alimentares ou evitam riscos de contaminação cruzada. Isso cria uma restrição prática para marcas que buscam um posicionamento amplo sem alérgenos e reduz o número de consumidores que podem usar uma única formulação. A proteína de soja e ervilha pode apresentar desafios sensoriais, incluindo amargor e adstringência, além de considerações sobre alérgenos que complicam as modificações de receitas. A orientação da Administração de Alimentos e Medicamentos dos Estados Unidos de 2025 sobre alternativas à base de plantas reforça a necessidade de rotulagem e divulgação cuidadosas em produtos fabricados em linhas de produção compartilhadas. O trabalho de formulação no mercado de sobremesas congeladas sem laticínios deve, portanto, abordar tanto a evitação de laticínios quanto os riscos de alérgenos associados às bases substitutas[2].
Limitações da Infraestrutura da Cadeia de Frio
As restrições da cadeia de frio retardam a expansão do mercado de sobremesas congeladas sem laticínios em regiões onde o armazenamento refrigerado, o transporte e o acesso a freezers no varejo são irregulares. A deterioração na categoria mais ampla de sorvetes na Índia pode chegar a 20% fora das principais cidades, criando um risco material para produtos que exigem controle contínuo de temperatura da fábrica ao consumidor. Isso pode reduzir as margens para marcas que tentam atender mercados distantes a partir de centros de produção urbanos, especialmente quando as rotas de entrega são longas, os volumes de demanda são incertos e os varejistas menores têm capacidade limitada de freezer. Armazenamento confiável, transporte refrigerado, eletricidade confiável e acesso a freezers são essenciais porque as sobremesas congeladas perdem valor rapidamente quando o controle de temperatura falha em qualquer ponto da distribuição. Marcas que fazem parcerias com distribuidores ou investem em sistemas de cadeia de frio podem melhorar o acesso em mercados como Indonésia, Nigéria e Colômbia, onde o interesse do consumidor pode se desenvolver antes da infraestrutura. Esses investimentos podem criar uma barreira para entrantes posteriores e moldar o ritmo do crescimento do mercado de sobremesas congeladas sem laticínios nessas regiões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Sorvete Ancora a Receita Enquanto Bolos e Doces Crescem Mais RapidamenteO sorvete deteve 42,2% da receita em 2026, apoiado pela ampla visibilidade em freezers, sabores familiares e forte reconhecimento do consumidor. Sua posição estabelecida o torna uma primeira compra eficaz para compradores que testam produtos sem laticínios, enquanto sua variedade de sabores e formatos apoia a compra recorrente em domicílios, guloseimas individuais e cardápios de alimentação fora do lar. As principais empresas estão aumentando as opções à base de aveia nos portfólios de sorvetes existentes, incluindo o Breyers Non-Dairy Chocolate com base de leite de aveia em 2025 e a linha permanente de leite de aveia da Handel's com a Oatly em 2026. Sorbet, iogurte, gelato, sherbet, creme e pudim, sobremesas especiais e outros formatos atendem a diferentes faixas de preço e ocasiões de consumo. O sorbet pode fornecer um produto de entrada acessível, enquanto o gelato sem laticínios apoia preços premium por meio de varejo especializado, cardápios de restaurantes e pontos de alimentação fora do lar que podem explicar escolhas distintas de sabor e ingredientes.
Bolos e doces têm previsão de crescimento a um CAGR de 9,2% até 2032, tornando-os o tipo de produto de crescimento mais rápido no mercado de sobremesas congeladas sem laticínios. Esse crescimento está ligado a operadores de alimentação fora do lar que precisam de opções de sobremesas confiáveis e produzidas comercialmente que atendam a requisitos dietéticos sem reformulação extensiva na cozinha, armazenamento separado de ingredientes ou produção demorada. O cupcake de creme de soja BEYOND FREE da TableMark, de fevereiro de 2026, desenvolvido para uso em restaurantes e catering, reflete essa demanda. Os formatos congelados padronizados podem reduzir o tempo de preparação, simplificar os pedidos e ajudar os operadores a oferecer produtos consistentes em vários locais. O setor de sobremesas congeladas sem laticínios pode se beneficiar dos formatos de panificação à medida que os restaurantes substituem a preparação manual por produtos congelados mais fáceis de armazenar, porcionados, servidos e incluídos em cardápios que atendem a preferências dietéticas mistas.

Por Categoria:
Os Produtos Convencionais Mantêm Escala Enquanto os Produtos Orgânicos AvançamOs produtos convencionais representaram 78,4% da participação do mercado de sobremesas congeladas sem laticínios em 2026, refletindo seus preços acessíveis, ampla distribuição no varejo e escala de fabricação. Os supermercados e hipermercados continuam sendo importantes porque os compradores frequentemente selecionam sobremesas congeladas nas prateleiras e podem favorecer produtos com um preço familiar, marca, tamanho de embalagem e sabor. Os produtos convencionais podem usar alegações sem laticínios ou à base de plantas sem os requisitos de certificação associados às linhas orgânicas. Barras, palitos e itens especiais ampliam seu alcance em lojas de conveniência, entrega online e compras por impulso. Essa combinação de formatos e canais mantém os produtos convencionais relevantes para o consumo cotidiano, compras familiares e guloseimas ocasionais, sem limitar as marcas a um público premium restrito.
Os produtos orgânicos têm projeção de crescimento a um CAGR de 10,1% até 2032, que é a taxa mais alta entre os dados de segmentação. Esse crescimento está ligado à demanda do varejo premium, à transparência dos ingredientes e ao interesse do consumidor em fornecimento certificado, que oferece aos compradores uma base mais clara para comparar produtos. A certificação orgânica oferece aos fabricantes uma maneira clara de explicar as escolhas de ingredientes e apoiar um posicionamento de preço mais elevado. NadaMoo! e Cado Ice Cream são exemplos de marcas associadas ao posicionamento orgânico e premium. Os programas USDA Organic, EU Organic e programas nacionais comparáveis podem se tornar mais influentes no varejo premium, mesmo que os produtos convencionais continuem a fornecer a maior parte do volume da categoria e permaneçam a principal opção para compradores sensíveis ao preço.
Por Formato de Embalagem:
Potes e Pintas Apoiam o Uso Doméstico Enquanto Cones e Copos Constroem a Demanda no Setor de Alimentação Fora do LarPotes e pintas representaram 42,5% da receita de embalagens em 2026, refletindo o comportamento de estocagem doméstica e o apelo dos formatos para múltiplas porções. Uma pinta de 473 mL pode carregar uma marca artesanal, informações sobre ingredientes e descrições de sabores que ajudam as marcas artesanais a estabelecer uma identidade distinta e diferenciar seus produtos das alternativas de mercado de massa. A entrega com controle de temperatura pode apoiar as vendas de múltiplas porções na Ásia-Pacífico sem depender inteiramente do espaço em freezers de supermercados. Barras e palitos continuam a atender ocasiões de porção única e por impulso por meio do varejo orientado à conveniência. Juntos, esses formatos permitem que as empresas atendam ao consumo doméstico planejado, ocasiões de compartilhamento e compras individuais imediatas por meio de um portfólio de embalagens variado.
Cones e copos têm projeção de crescimento a um CAGR de 8,9% até 2032, impulsionados pela demanda no setor de alimentação fora do lar, portabilidade e ocasiões premium de sorvete soft. As misturas à base de plantas projetadas para equipamentos de dispensação profissional podem tornar esses produtos mais fáceis para restaurantes de serviço rápido e redes de sobremesas incluírem em cardápios regulares, em vez de limitá-los a atividades promocionais ocasionais. O formato também apoia o consumo de lanches com porções controladas e permite que os consumidores avaliem as alegações do produto antes da compra. As alegações sem glúten e relacionadas a alérgenos podem ser particularmente proeminentes em copos e produtos especiais, onde a portabilidade se alinha ao consumo orientado à saúde. O tamanho do mercado de sobremesas congeladas sem laticínios para cones e copos está, portanto, intimamente ligado à adoção em cardápios, à demanda por porção única, às operações confiáveis de alimentação fora do lar e à disposição do consumidor de experimentar formatos sem laticínios fora de casa.
Por Canal de Distribuição:
O Varejo Lidera a Receita Enquanto o Setor de Alimentação Fora do Lar e HoReCa Expandem Mais RapidamenteO varejo representou 65,3% da receita de distribuição em 2026, apoiado pelas redes de freezers de supermercados e hipermercados desenvolvidas por marcas estabelecidas. Esses pontos de venda proporcionam ocasiões frequentes de compras domésticas e a capacidade de freezer necessária para produtos de múltiplas porções, mudanças sazonais de sortimento e visibilidade da marca. Lojas de conveniência e mercearias ampliam o alcance dos formatos de porção única em locais urbanos densos. O varejo online ajuda marcas especializadas a alcançar compradores preocupados com a saúde sem as taxas de posicionamento em prateleiras e o acesso limitado a espaços associados a grandes varejistas físicos. Os pedidos mais elevados de sorvete vegano por meio da Knuspr na Alemanha em junho de 2025 ilustram como as cestas de compras online rotineiras podem incluir sobremesas congeladas sem laticínios junto com outras compras de supermercado.
O setor de alimentação fora do lar e HoReCa têm previsão de crescimento a um CAGR de 9,5% até 2032, à medida que restaurantes, cafés e fornecedores de catering adicionam sobremesas sem laticínios como opções permanentes de cardápio. Os pedidos recorrentes de empresa para empresa podem oferecer uma demanda mais previsível para os fornecedores do que a atividade sazonal ou por tempo limitado no varejo, especialmente quando as redes padronizam produtos em vários pontos de venda. A Flora Professional lançou uma mistura de sorvete à base de plantas para o setor de alimentação fora do lar em dezembro de 2025, que era sem laticínios, livre de alérgenos declaráveis e certificada Halal e Kosher. Os aplicativos de entrega podem encurtar o caminho entre o lançamento de um cardápio e o teste do consumidor na Índia e no Sudeste Asiático. Esse canal oferece tanto a fornecedores estabelecidos quanto a marcas especializadas menores a oportunidade de construir volume por meio de parcerias em cardápios, pedidos recorrentes e formatos que os clientes encontram durante as ocasiões regulares de refeição.
Análise Geográfica
Mercado de Sobremesas Congeladas Sem Laticínios da América do Norte
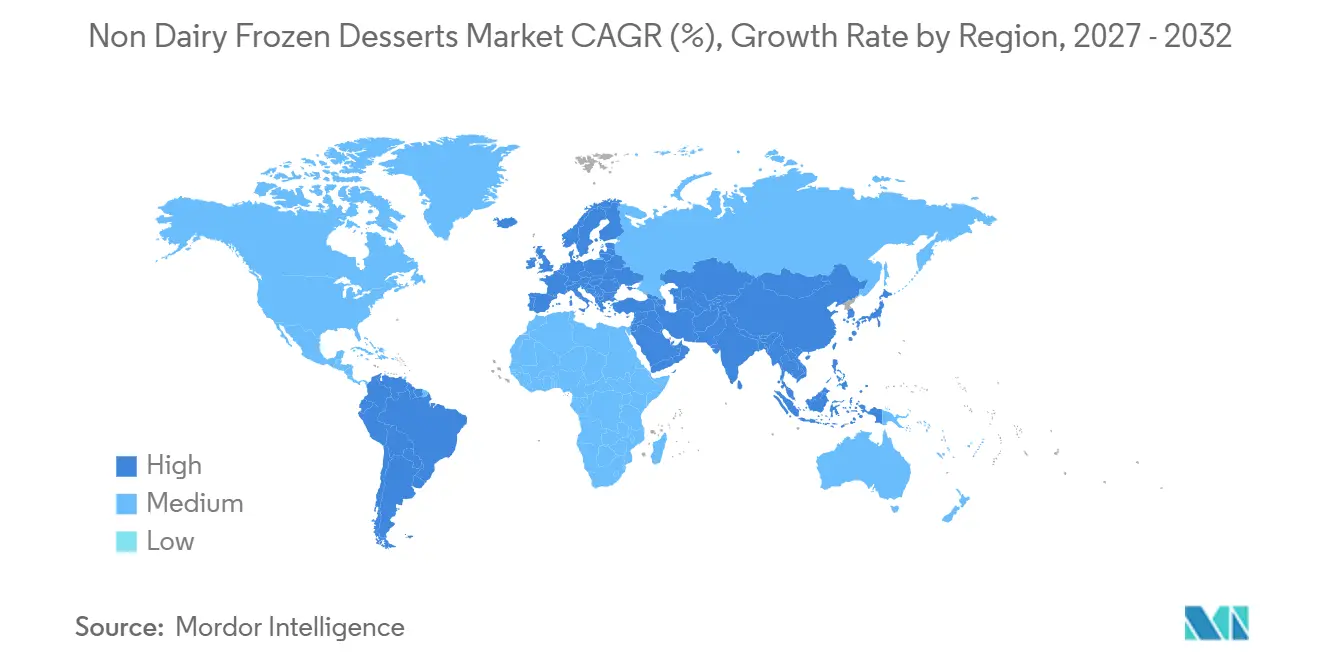
A América do Norte respondeu por 38,8% da participação no mercado de sobremesas congeladas sem laticínios em 2026, impulsionada por uma sólida infraestrutura de cadeia de frio, ampla disponibilidade de produtos à base de plantas no varejo e familiaridade dos consumidores com bases de aveia, castanha de caju e proteína de ervilha. Os Estados Unidos lideram a região, com a penetração domiciliar crescendo de forma constante entre 2018 e 2025. À medida que a categoria amadurece, as compras repetidas entre os compradores existentes estão se tornando um importante motor de demanda, sustentando tanto as embalagens padrão no varejo quanto os produtos mais recentes com bases reconhecíveis e formatos indulgentes. O Canadá contribui com capacidade de fabricação e potencial de exportação, enquanto o México se beneficia da proximidade com as redes de varejo dos Estados Unidos e do crescente consumo urbano. Em setembro de 2025, a Chapman's anunciou um investimento de mais de 200 milhões de CAD (148 milhões de USD) em Ontário, adicionando uma instalação de 175.000 pés quadrados, 6 linhas de produção e 200 empregos, refletindo a importância da capacidade doméstica para o crescimento regional e internacional.
Mercado de Sobremesas Congeladas Sem Laticínios da Europa
O mercado europeu é moldado por preferências por rótulos limpos, cultura alimentar artesanal e regulamentações alimentares rigorosas. Alemanha, Reino Unido, Itália, França e Países Baixos são mercados-chave, com Espanha, Polônia, Bélgica e Suécia oferecendo oportunidades adicionais no varejo. Os Regulamentos de Alimentos Orgânicos e Novos Alimentos da UE afetam os prazos de lançamento de produtos para fabricantes e exportadores. A Itália demonstra uma clara tendência em direção a produtos à base de aveia, como evidenciado pelo lançamento do Vegamo pela Atlante em julho de 2025. As empresas que combinam formatos de sobremesas familiares com rotulagem transparente e qualidade consistente estão bem posicionadas neste mercado.
Mercado de Sobremesas Congeladas Sem Laticínios da APAC, América do Sul e MEA
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,7% até 2032, tornando-a a região de crescimento mais rápido no mercado de sobremesas congeladas sem laticínios. Austrália e Nova Zelândia atuam como centros de inovação, enquanto China e Índia oferecem grande potencial de volume à medida que a distribuição de produtos embalados se expande para cidades menores e estabelecimentos de alimentação fora do lar. Na Índia, a alta prevalência de intolerância à lactose sustenta a demanda, embora a acessibilidade econômica e as lacunas na cadeia de frio limitem a conversão. Na América do Sul, Brasil e Chile demonstram potencial de crescimento entre consumidores urbanos que buscam opções premium e voltadas para a saúde. Os Emirados Árabes Unidos, a Arábia Saudita e a África do Sul representam oportunidades em estágio inicial, onde o varejo moderno e os consumidores preocupados com a saúde estão impulsionando a adoção inicial de produtos.
Cenário Competitivo
O mercado de sobremesas congeladas sem laticínios tem uma estrutura moderadamente consolidada, com Unilever, Danone, Nestlé e Froneri detendo espaço significativo em freezers de varejo por meio de amplos portfólios de marcas. A Unilever cobre múltiplos pontos de preço e ocasiões de consumo por meio de Ben & Jerry's, Breyers, Magnum e Talenti, abrangendo formatos como a linha de gelato de leite de aveia Talenti e os produtos Breyers Non-Dairy. A Danone compete por meio da So Delicious Dairy Free dentro de seu portfólio mais amplo à base de plantas. A Froneri expandiu sua presença europeia por meio de acordos em outubro de 2025 com a aquisição das operações de sorvete da Food Union na Noruega, Dinamarca, Lituânia, Letônia e Romênia, adicionando marcas locais e infraestrutura de distribuição.
A expertise em formulação é um fator competitivo-chave, pois a estabilidade ao congelamento e descongelamento, a textura e o comportamento de derretimento afetam diretamente as decisões de compra recorrente. Empresas com fortes capacidades em estabilizantes e emulsificantes podem construir diferenciação de produtos além do sabor e da embalagem. Marcas especializadas como KLIMON, EatKinda e Frönen estão usando bases inovadoras, incluindo leite de ervilha, couve-flor reaproveitada e adoçamento com mel, para ganhar credibilidade em canais naturais premium antes dos players maiores, embora a escalabilidade ainda dependa de uma distribuição confiável em freezers.
Movimentos recentes destacam o foco do mercado em capacidade, crescimento de portfólio e acesso a canais. A Unilever lançou o Cornetto Max em 2025, visando consumidores mais jovens com características premium em um formato de cone convencional. A Marubeni adquiriu 100% da Bubbies Homemade Ice Cream & Desserts em junho de 2025, entrando na fabricação de sorvetes nos Estados Unidos por meio de uma marca focada em mochi. A ITOCHU adquiriu uma participação de 20% na NISSEI em dezembro de 2025 para desenvolver sorvete soft à base de plantas na Ásia. Essas ações confirmam que fabricação, distribuição e acesso ao setor de alimentação fora do lar são tão críticos quanto a inovação de produtos para impulsionar a cobertura de mercado e a demanda recorrente.
Líderes do Setor de Sobremesas Congeladas Sem Laticínios
-
Unilever PLC
-
Danone S.A.
-
Nestlé S.A.
-
Oatly Group AB
-
Froneri International Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sobremesas Congeladas Sem Laticínios Empresas cobertas neste relatório
- Unilever PLC
- Danone S.A.
- Nestlé S.A.
- Oatly Group AB
- Froneri International Limited
- Oregon Ice Cream Company
- The Hain Celestial Group, Inc.
- Van Leeuwen Ice Cream LLC
- General Mills, Inc.
- Wells Enterprises, Inc.
- The Coca-Cola Company
- SunOpta Inc.
- Daiya Foods Inc.
- Tofutti Brands, Inc.
- Perfect Day, Inc.
- Eclipse Foods
- Jeni’s Splendid Ice Creams, LLC
- NadaMoo!
- Bliss Unlimited LLC
- Arctic Zero, Inc.
Desenvolvimentos industriais recentes em Mercado de Sobremesas Congeladas Sem Laticínios
- Outubro de 2026: A Carvel fez parceria com a marca de sobremesas congeladas à base de plantas KLIMON para introduzir um cardápio permanente sem laticínios em mais de 300 locais nos Estados Unidos, incluindo sorvete soft, sobremesas em bolas, shakes e sanduíches Flying Saucers em nove sabores e mais de 25 coberturas, um dos compromissos mais amplos de cardápio sem laticínios em restaurantes de serviço rápido do setor.
- Julho de 2026: A Handel's Ice Cream lançou uma linha de sorvete sem laticínios à base de leite de aveia em parceria com a Oatly, o primeiro uso do Full Fat Oatmilk da Oatly em uma colaboração de marca, introduzindo três sabores permanentes (Trufa de Café, Brownie de Chocolate com Manteiga de Amendoim, Manteiga de Amendoim) em todos os locais da Handel's Scoop Shop.
- Março de 2026: A Morinaga & Co., Ltd. celebrou um acordo definitivo para adquirir a My/Mochi Ice Cream, a maior marca de sorvete mochi dos Estados Unidos, por 130 milhões de USD, marcando a entrada em escala total da Morinaga no mercado de sobremesas congeladas dos Estados Unidos e combinando dois portfólios complementares de lanches premium.
- Março de 2026: A Hextar Industries Bhd anunciou planos para adquirir uma participação de 51% na Woodpeckers Group Sdn Bhd, franqueada mestre da rede de iogurte congelado llaollao na Malásia, por aproximadamente 177,48 milhões de RM (aproximadamente 45,12 milhões de USD), adicionando 131 pontos de venda ao seu portfólio em uma diversificação estratégica de Alimentos e Bebidas.
Escopo do Relatório Global do Mercado de Sobremesas Congeladas Sem Laticínios
O Mercado de Sobremesas Congeladas Sem Laticínios refere-se ao mercado de produtos de sobremesas congeladas formulados sem ingredientes derivados de laticínios, tipicamente usando alternativas à base de plantas, como coco, amêndoa, soja, aveia ou outros ingredientes sem laticínios. Por tipo de produto, o mercado é segmentado em sorvete, sorbet, iogurte, gelato, sherbet, creme e pudim, bolos e doces, sobremesas especiais e outros tipos de produtos. Por categoria, o mercado é dividido em produtos convencionais e orgânicos. Por formato de embalagem, o mercado é segmentado em potes/pintas, barras/palitos, cones/copos e outros formatos de embalagem. Por canal de distribuição, o mercado é dividido em alimentação fora do lar/HoReCa e varejo. Geograficamente, o mercado abrange América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país nos principais mercados de cada região. As previsões de tamanho e crescimento do mercado são apresentadas em termos de valor (USD) e volume (Toneladas).
Visão geral da segmentação
| Sorvete |
| Sorbet |
| Iogurte |
| Gelato |
| Sherbet |
| Creme e Pudim |
| Bolos e Doces |
| Sobremesas Especiais |
| Outros Tipos de Produtos |
| Convencional |
| Orgânico |
| Potes/Pintas |
| Barras/Palitos |
| Cones/Copos |
| Outros |
| Alimentação Fora do Lar/HoReCa | |
| Varejo | Supermercados/Hipermercados |
| Lojas de Conveniência/Mercearias | |
| Lojas de Varejo Online | |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Sorvete | |
| Sorbet | ||
| Iogurte | ||
| Gelato | ||
| Sherbet | ||
| Creme e Pudim | ||
| Bolos e Doces | ||
| Sobremesas Especiais | ||
| Outros Tipos de Produtos | ||
| Por Categoria | Convencional | |
| Orgânico | ||
| Por Formato de Embalagem | Potes/Pintas | |
| Barras/Palitos | ||
| Cones/Copos | ||
| Outros | ||
| Por Canal de Distribuição | Alimentação Fora do Lar/HoReCa | |
| Varejo | Supermercados/Hipermercados | |
| Lojas de Conveniência/Mercearias | ||
| Lojas de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das sobremesas congeladas sem laticínios até 2032?
O mercado de sobremesas congeladas sem laticínios tem projeção de atingir 13,81 bilhões de USD até 2032, após crescimento de 9,32 bilhões de USD em 2027 a um CAGR de 8,18%, com a demanda apoiada por necessidades dietéticas e maior disponibilidade de produtos.
Qual tipo de produto lidera as vendas de sobremesas congeladas sem laticínios?
O sorvete lidera a receita por tipo de produto com uma participação de 42,2% em 2026, apoiado pela ampla familiaridade do consumidor, visibilidade em freezers e uma ampla variedade de opções de sabores familiares no varejo e no setor de alimentação fora do lar.
Qual categoria de sobremesas congeladas sem laticínios está crescendo mais rapidamente?
Os produtos orgânicos têm previsão de crescimento a um CAGR de 10,1% até 2032, mais rápido do que outros segmentos de categoria, à medida que os compradores premium buscam fornecimento certificado, transparência de ingredientes e produtos mais claramente diferenciados.
Qual região tem expectativa de crescimento mais rápido até 2032?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 9,7% no mercado de sobremesas congeladas sem laticínios, apoiada pelo crescimento da distribuição urbana, expansão do setor de alimentação fora do lar e uma grande base de consumidores com intolerância à lactose.