
Tamaño y Participación del Mercado de Postres Congelados Sin Lácteos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
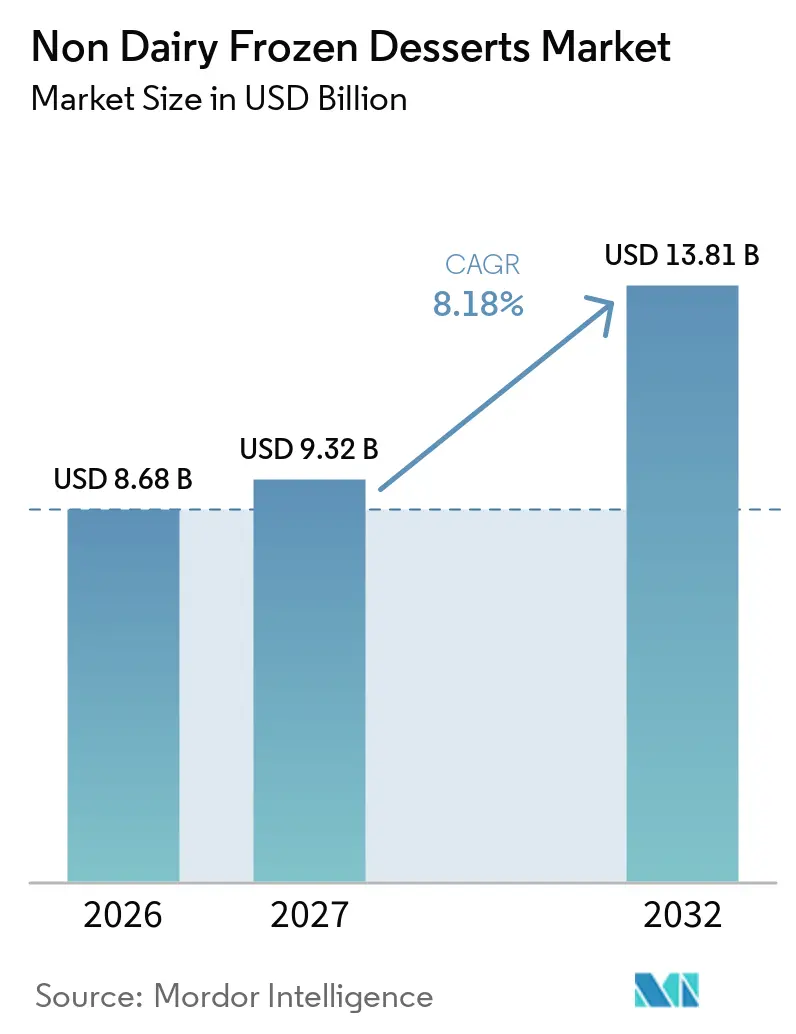
| Tamaño del Mercado (2027) | 9.32 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Postres Congelados Sin Lácteos por Mordor Intelligence
Se proyecta que el tamaño del mercado de postres congelados sin lácteos se expanda desde 8,68 mil millones de USD en 2026 y 9,32 mil millones de USD en 2027 hasta 13,81 mil millones de USD para 2032, registrando un CAGR del 8,18% entre 2027 y 2032. La malabsorción de lactosa crea una base de demanda que se extiende más allá de las preferencias alimentarias temporales, mientras que las dietas flexitarianas están ampliando la base de compradores para incluir a consumidores que aún adquieren productos lácteos convencionales. Las preocupaciones medioambientales en torno a las cadenas de suministro de lácteos convencionales también están apoyando el interés en las opciones de origen vegetal, especialmente donde los compradores evalúan conjuntamente el bienestar animal, el abastecimiento y las declaraciones de ingredientes. Las mejoras en las formulaciones de avena, guisante y anacardo están ayudando a las marcas a competir en sabor y textura en lugar de basarse únicamente en la necesidad dietética, lo que puede hacer que la categoría sea más relevante en las ocasiones de postre cotidianas. Las empresas están utilizando productos premium, acceso a congeladores, entrega en línea y asociaciones con el sector de la restauración para llegar a compradores recurrentes, hogares conscientes de la salud y consumidores que buscan formatos indulgentes. El mercado de postres congelados sin lácteos tiene, por tanto, margen de crecimiento donde la capacidad de la cadena de frío, el etiquetado claro, la distribución fiable, los formatos de producto reconocibles, los tamaños de envase variados y la calidad del producto apoyen un acceso más amplio a través de los canales minoristas, de restauración y de entrega directa, a medida que crece la conciencia del consumidor y el mercado de postres congelados sin lácteos se vuelve más accesible para hogares, restaurantes, servicios de catering, minoristas y compradores en línea tanto en regiones de consumidores establecidas como emergentes.
Conclusiones Clave del Informe
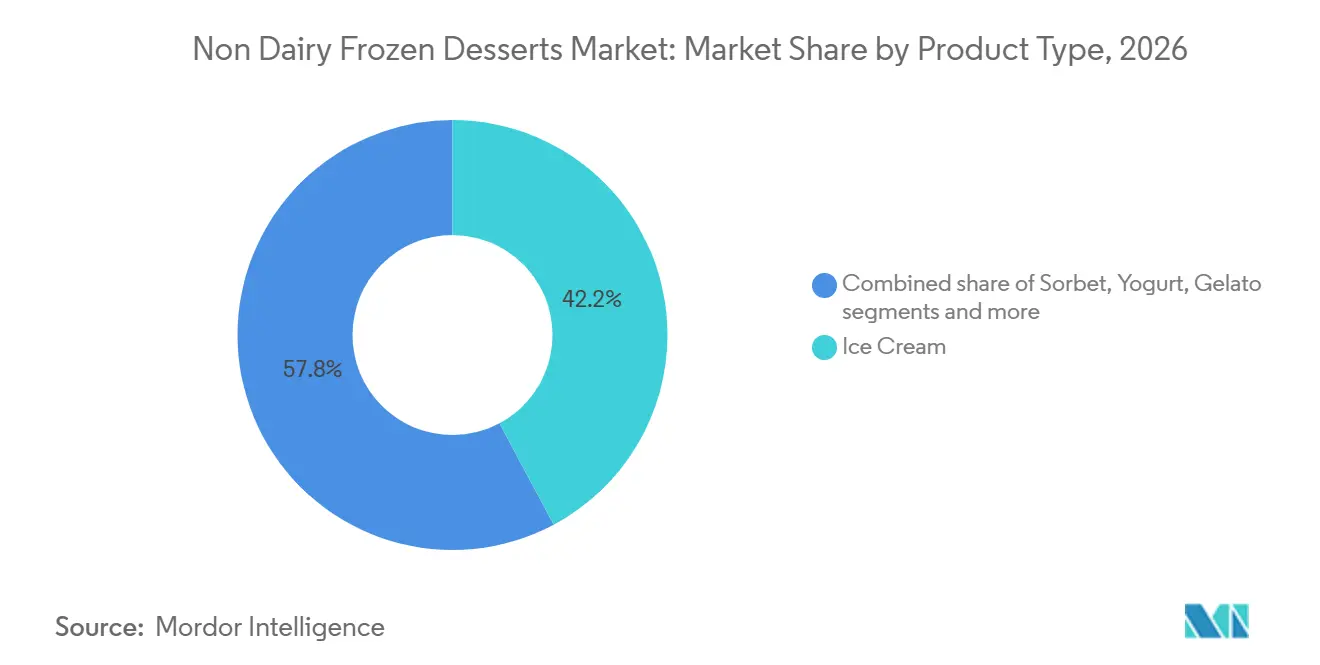
- Por tipo de producto, el helado representó el 42,2% de los ingresos en 2026, mientras que se prevé que los pasteles y la repostería se expandan a un CAGR del 9,2% hasta 2032.
- Por categoría, los productos convencionales representaron el 78,4% de los ingresos en 2026, mientras que se prevé que los productos orgánicos se expandan a un CAGR del 10,1% hasta 2032.
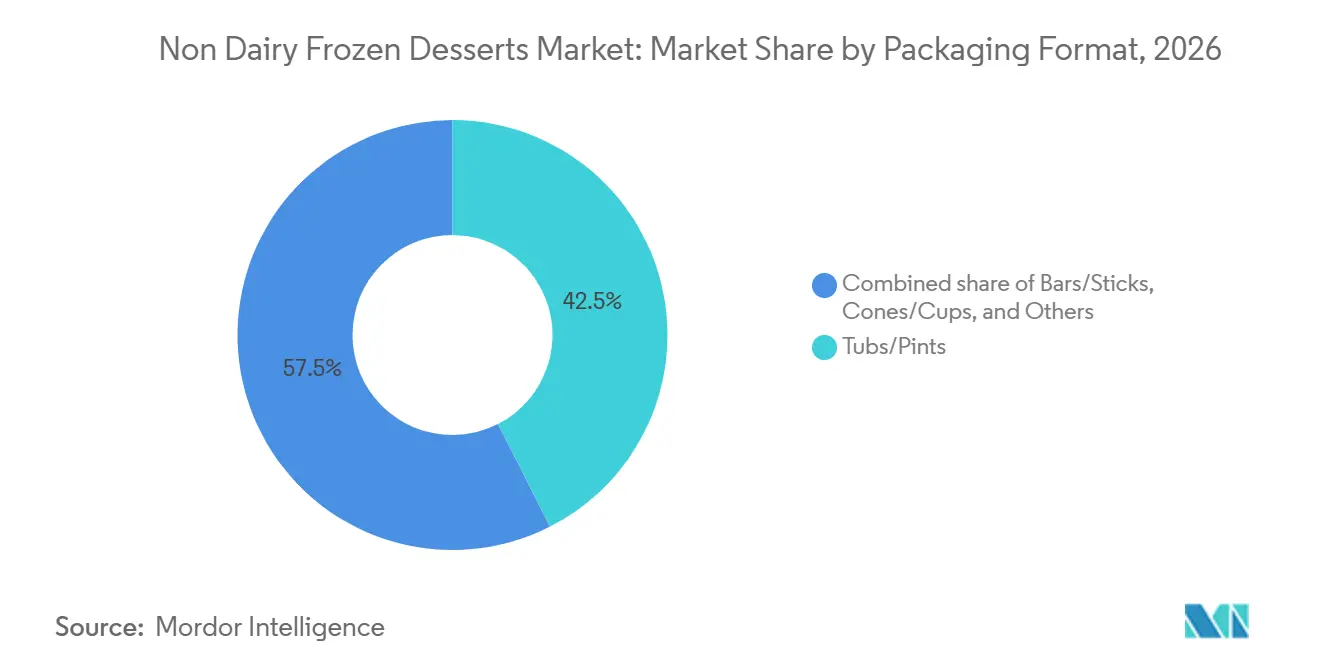
- Por formato de empaque, las tarrinas y pintas representaron el 42,5% de los ingresos en 2026, mientras que se prevé que los conos y vasos se expandan a un CAGR del 8,9% hasta 2032.
- Por canal de distribución, el comercio minorista representó el 65,3% de los ingresos en 2026, mientras que se prevé que la restauración y HoReCa se expandan a un CAGR del 9,5% hasta 2032.
- Por geografía, América del Norte representó el 38,8% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico se expanda a un CAGR del 9,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de la intolerancia a la lactosa y las alergias a la leche | +2.0% | Global, particularmente en Asia-Pacífico (India, China) y América Latina | Largo plazo (≥ 4 años) |
| Premiumización y posicionamiento artesanal | +1.2% | América del Norte y Europa, con expansión al segmento premium de Asia-Pacífico | Mediano plazo (2–4 años) |
| Diversa innovación en sabores | +0.8% | Global, con localización regional en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Innovación de productos y mejora del sabor/textura | +1.0% | Global, liderado por los centros de I+D de América del Norte y Europa | Mediano plazo (2–4 años) |
| Preocupaciones medioambientales y éticas | +0.6% | Europa y América del Norte como núcleo, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento del comercio electrónico y los canales de venta directa al consumidor | +0.9% | América del Norte, Europa; aceleración rápida en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de la Intolerancia a la Lactosa y las Alergias a la Leche
La intolerancia a la lactosa es un impulsor de demanda sostenido para el mercado de postres congelados sin lácteos, ya que está vinculada a necesidades digestivas, consumo recurrente y decisiones alimentarias del hogar, más que a preferencias pasajeras. Muchos consumidores en los Estados Unidos y Canadá eligen productos sin lácteos por comodidad sin un diagnóstico formal, lo que amplía la demanda más allá de los casos médicamente registrados. La sensibilidad a la lactosa afecta al 59% de la población de Canadá, lo que apoya el uso de alternativas sin lácteos dentro del desarrollado entorno minorista del país. La expansión de la cadena de frío en el sur y el sudeste de Asia puede ampliar la disponibilidad de productos en mercados donde la intolerancia a la lactosa es prevalente y los productos congelados envasados aún están ganando alcance. La Administración de Alimentos y Medicamentos de los Estados Unidos incluye la leche, los huevos, los frutos secos de árbol, la soja, el trigo, el pescado, los mariscos, los cacahuetes y el sésamo entre los principales alérgenos que requieren un etiquetado claro, lo que condiciona las declaraciones de los productos y las prácticas en instalaciones compartidas. Este marco apoya la elección informada del consumidor al tiempo que eleva el umbral de cumplimiento para las nuevas marcas que ingresan al mercado de postres congelados sin lácteos[1].
Premiumización y Posicionamiento Artesanal
Los formatos premium ayudan al mercado de postres congelados sin lácteos a superar la asociación anterior entre los productos de origen vegetal y la restricción dietética. Las marcas están utilizando texturas en capas, sabores indulgentes, formatos de postre reconocibles y coberturas más elaboradas para justificar precios más elevados. Unilever introdujo Cornetto Max en Europa y Türkiye en agosto de 2025 con bases de helado dobles, salsas en capas y una cobertura de disco de chocolate dirigida a los consumidores de la Generación Z. Estos lanzamientos muestran cómo las empresas establecidas están aplicando señales premium a formatos de postres congelados familiares, en lugar de tratar las opciones sin lácteos como un nicho separado. El gelato artesanal, el sorbete artesanal y las pintas de origen único son especialmente relevantes en América del Norte y Europa Occidental, donde los canales especializados pueden respaldar ofertas diferenciadas. Una gama de precios más amplia le da al mercado de postres congelados sin lácteos más margen para mantener el valor cuando los costos de los ingredientes aumentan.
Innovación de Productos y Mejora del Sabor y la Textura
El sabor y la textura siguen siendo fundamentales para las compras recurrentes en el mercado de postres congelados sin lácteos, ya que los compradores comparan los productos de origen vegetal directamente con el helado convencional. La investigación sobre postres congelados a base de proteína de soja y guisante encontró que las elecciones de emulsionantes y estabilizantes afectan la microestructura, la reología y el comportamiento de fusión. Estos hallazgos apoyan a los fabricantes que trabajan para mejorar la cremosidad, la incorporación de aire, la estabilidad y el comportamiento de fusión en productos que deben seguir siendo atractivos después del almacenamiento en congelación. Las bases de avena están ganando atención porque su sabor neutro puede reducir la necesidad de enmascaramiento de sabores y permitir que los perfiles de sabor familiares sigan siendo reconocibles. Atlante introdujo los helados Vegamo de Vainilla y Matcha a base de avena en Italia en julio de 2025, respondiendo al interés de los consumidores en los formatos de avena. Un mejor rendimiento sensorial puede fortalecer la demanda recurrente en el mercado de postres congelados sin lácteos y reducir la necesidad de reformulaciones frecuentes.
Crecimiento del Comercio Electrónico y las Ventas Directas al Consumidor
El comercio electrónico proporciona a las marcas más pequeñas acceso a compradores cuando el espacio en los congeladores minoristas es limitado y las listas físicas están concentradas entre las empresas establecidas. Los modelos de venta directa al consumidor pueden ser útiles para productos premium y especializados que necesitan establecer demanda antes de asegurar una distribución minorista amplia, particularmente en ciudades donde la entrega de comestibles y restaurantes a través de aplicaciones es común. La actividad de Brooklyn Creamery en plataformas de entrega en los Emiratos Árabes Unidos e India ilustra el alcance multiplataforma en mercados con diferentes estructuras minoristas y hábitos de consumo. Los modelos de suscripción y pedidos recurrentes pueden dar a las marcas señales de demanda más claras, pedidos recurrentes, retroalimentación directa de los clientes y una planificación de productos más predecible en mercados con infraestructura minorista en desarrollo. La venta en línea también permite a las empresas de nicho comunicar ingredientes, declaraciones dietéticas, requisitos de almacenamiento, opciones de servicio y prácticas de entrega directamente a los consumidores antes de que se realice una compra. El canal puede apoyar la expansión del mercado de postres congelados sin lácteos cuando una red de entrega a temperatura controlada fiable mantiene la calidad del producto desde el almacén hasta la puerta del consumidor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones por alérgenos en ciertos tipos de leches de origen vegetal | −0.4% | Global, más agudo en América del Norte y Europa donde el etiquetado de alérgenos es más estricto | Mediano plazo (2–4 años) |
| Restricciones regulatorias y de etiquetado | −0.3% | Núcleo en América del Norte y la UE; costo de cumplimiento más alto en los mercados fragmentados de Asia-Pacífico | Mediano plazo (2–4 años) |
| Limitaciones de vida útil y estabilidad de la formulación | −0.3% | Global, con mayor impacto en mercados que carecen de infraestructura de cadena de frío consistente | Corto a mediano plazo |
| Limitaciones de la infraestructura de la cadena de frío | −0.2% | África, sur y sudeste de Asia, interior de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por Alérgenos en las Leches de Origen Vegetal
Los postres congelados de origen vegetal evitan los lácteos, pero muchas formulaciones utilizan ingredientes que pueden generar otras preocupaciones por alérgenos para los consumidores que buscan alternativas. Las almendras, los anacardos, la soja, la avena con exposición al gluten y el sésamo pueden limitar la idoneidad para los consumidores que gestionan múltiples alergias alimentarias o que evitan los riesgos de contaminación cruzada. Esto crea una restricción práctica para las marcas que buscan un posicionamiento amplio libre de alérgenos y reduce el número de consumidores que pueden utilizar una sola formulación. La proteína de soja y de guisante puede presentar desafíos sensoriales, incluidos el amargor y la astringencia, junto con consideraciones sobre alérgenos que complican las modificaciones de las recetas. La guía de 2025 de la Administración de Alimentos y Medicamentos sobre alternativas de origen vegetal refuerza la necesidad de un etiquetado y divulgación cuidadosos en productos fabricados en líneas de producción compartidas. El trabajo de formulación en el mercado de postres congelados sin lácteos debe, por tanto, abordar tanto la evitación de los lácteos como los riesgos de alérgenos asociados con las bases sustitutivas[2].
Limitaciones de la Infraestructura de la Cadena de Frío
Las limitaciones de la cadena de frío ralentizan la expansión del mercado de postres congelados sin lácteos en regiones donde el almacenamiento refrigerado, el transporte y el acceso a congeladores minoristas son irregulares. El desperdicio en la categoría más amplia de helados de India puede alcanzar el 20% fuera de las principales ciudades, lo que crea un riesgo material para los productos que requieren un control continuo de la temperatura desde la fábrica hasta el consumidor. Esto puede reducir los márgenes para las marcas que intentan atender mercados distantes desde centros de producción urbanos, especialmente cuando las rutas de entrega son largas, los volúmenes de demanda son inciertos y los minoristas más pequeños tienen capacidad limitada de congelación. El almacenamiento fiable, el transporte refrigerado, la electricidad confiable y el acceso a congeladores son esenciales porque los postres congelados pierden valor rápidamente cuando el control de temperatura falla en cualquier punto de la distribución. Las marcas que se asocian con distribuidores o invierten en sistemas de cadena de frío pueden mejorar el acceso en mercados como Indonesia, Nigeria y Colombia, donde el interés del consumidor puede desarrollarse antes que la infraestructura. Esas inversiones pueden crear una barrera para los participantes posteriores y determinar el ritmo de crecimiento del mercado de postres congelados sin lácteos en estas regiones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Helado Ancla los Ingresos Mientras que los Pasteles y la Repostería Crecen Más RápidoEl helado representó el 42,2% de los ingresos en 2026, respaldado por una amplia visibilidad en los congeladores, sabores familiares y un fuerte reconocimiento por parte del consumidor. Su posición establecida lo convierte en una primera compra efectiva para los compradores que prueban productos sin lácteos, mientras que su variedad de sabores y formatos apoya la compra recurrente en hogares, consumos individuales y menús de restauración. Las principales empresas están aumentando las opciones a base de avena en los portafolios de helados existentes, incluido Breyers Non-Dairy Chocolate con base de leche de avena en 2025 y la línea permanente de leche de avena de Handel's con Oatly en 2026. El sorbete, el yogur, el gelato, el sherbet, el flan y el pudín, los postres novedosos y otros formatos satisfacen diferentes puntos de precio y ocasiones de consumo. El sorbete puede proporcionar un producto de entrada accesible, mientras que el gelato sin lácteos apoya precios premium a través de la venta minorista especializada, los menús de restaurantes y los establecimientos de restauración que pueden explicar las opciones de sabor e ingredientes distintivas.
Se prevé que los pasteles y la repostería crezcan a un CAGR del 9,2% hasta 2032, convirtiéndolos en el tipo de producto de más rápido crecimiento en el mercado de postres congelados sin lácteos. Este crecimiento está vinculado a los operadores de restauración que necesitan opciones de postres fiables y elaborados comercialmente que cumplan con los requisitos dietéticos sin una extensa reformulación en cocina, almacenamiento separado de ingredientes o producción que requiera mucho tiempo. El cupcake de crema de soja BEYOND FREE de TableMark de febrero de 2026, desarrollado para uso en restaurantes y catering, refleja esta demanda. Los formatos congelados estandarizados pueden reducir el tiempo de preparación, simplificar los pedidos y ayudar a los operadores a ofrecer productos consistentes en múltiples establecimientos. La industria de postres congelados sin lácteos puede beneficiarse de los formatos de panadería a medida que los restaurantes reemplazan la preparación manual con productos congelados que son más fáciles de almacenar, porcionar, servir e incluir en menús que atienden a preferencias dietéticas mixtas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría:
Los Productos Convencionales Mantienen la Escala Mientras que los Productos Orgánicos AvanzanLos productos convencionales representaron el 78,4% de la participación del mercado de postres congelados sin lácteos en 2026, lo que refleja sus precios accesibles, su amplia distribución minorista y su escala de fabricación. Los supermercados e hipermercados siguen siendo importantes porque los compradores a menudo seleccionan los postres congelados en el estante y pueden favorecer los productos con un punto de precio, marca, tamaño de envase y sabor familiares. Los productos convencionales pueden utilizar declaraciones sin lácteos o de origen vegetal sin los requisitos de certificación asociados con las gamas orgánicas. Las barras, paletas y artículos novedosos amplían su alcance a tiendas de conveniencia, entrega en línea y compras impulsivas. Esta combinación de formatos y canales mantiene a los productos convencionales relevantes para el consumo cotidiano, las compras familiares y los caprichos ocasionales sin limitar a las marcas a un público premium reducido.
Se proyecta que los productos orgánicos crezcan a un CAGR del 10,1% hasta 2032, que es la tasa más alta en los datos de segmentación. Este crecimiento está vinculado a la demanda minorista premium, la transparencia de los ingredientes y el interés del consumidor en el abastecimiento certificado que ofrece a los compradores una base más clara para comparar productos. La certificación orgánica ofrece a los fabricantes una forma clara de explicar las elecciones de ingredientes y respaldar una posición de precio más elevada. NadaMoo! y Cado Ice Cream son ejemplos de marcas asociadas con el posicionamiento orgánico y premium. Los programas USDA Organic, EU Organic y programas nacionales comparables pueden volverse más influyentes en el comercio minorista premium incluso cuando los productos convencionales continúan proporcionando la mayor parte del volumen de la categoría y siguen siendo la opción líder para los compradores sensibles al precio.
Por Formato de Empaque:
Las Tarrinas y Pintas Apoyan el Uso en el Hogar Mientras que los Conos y Vasos Impulsan la Demanda en la RestauraciónLas tarrinas y pintas representaron el 42,5% de los ingresos por empaque en 2026, lo que refleja el comportamiento de abastecimiento del hogar y el atractivo de los formatos para múltiples porciones. Una pinta de 473 mL puede llevar una marca artesanal, información sobre ingredientes y descripciones de sabores que ayudan a las marcas artesanales a establecer una identidad distintiva y diferenciar sus productos de las alternativas del mercado masivo. La entrega a temperatura controlada puede apoyar las ventas de múltiples porciones en Asia-Pacífico sin depender completamente del espacio en los congeladores de los supermercados. Las barras y paletas continúan sirviendo para ocasiones de consumo individual e impulsivo a través del comercio minorista orientado a la conveniencia. Juntos, estos formatos permiten a las empresas abordar el consumo planificado en el hogar, las ocasiones de compartir y las compras individuales inmediatas a través de un portafolio de empaques variado.
Se proyecta que los conos y vasos crezcan a un CAGR del 8,9% hasta 2032, impulsados por la demanda de la restauración, la portabilidad y las ocasiones premium de helado suave. Las mezclas de origen vegetal diseñadas para equipos de dispensación profesional pueden facilitar que los restaurantes de servicio rápido y las cadenas de postres incluyan estos productos en sus menús habituales, en lugar de limitarlos a actividades promocionales ocasionales. El formato también apoya el consumo de aperitivos con porciones controladas y permite a los consumidores evaluar las declaraciones del producto antes de la compra. Las declaraciones sin gluten y relacionadas con alérgenos pueden ser particularmente prominentes en los vasos y productos novedosos, donde la portabilidad se alinea con el consumo orientado a la salud. El tamaño del mercado de postres congelados sin lácteos para conos y vasos está, por tanto, estrechamente vinculado a la adopción en menús, la demanda de porciones individuales, las operaciones fiables de restauración y la disposición del consumidor a probar formatos sin lácteos fuera del hogar.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Comercio Minorista Lidera los Ingresos Mientras que la Restauración y HoReCa se Expanden Más RápidoEl comercio minorista representó el 65,3% de los ingresos por distribución en 2026, respaldado por las redes de congeladores de supermercados e hipermercados desarrolladas por marcas establecidas. Estos establecimientos proporcionan frecuentes ocasiones de compra en el hogar y la capacidad de congelación necesaria para productos de múltiples porciones, cambios estacionales de surtido y visibilidad de marca. Las tiendas de conveniencia y de comestibles amplían el alcance de los formatos de porción individual en ubicaciones urbanas densas. El comercio minorista en línea ayuda a las marcas especializadas a llegar a compradores conscientes de la salud sin los costos de colocación y el acceso limitado a estantes asociados con los grandes minoristas físicos. Los mayores pedidos de helado vegano a través de Knuspr en Alemania durante junio de 2025 ilustran cómo las cestas de compra en línea habituales pueden incluir postres congelados sin lácteos junto con otras compras de comestibles.
Se prevé que la restauración y HoReCa crezcan a un CAGR del 9,5% hasta 2032, a medida que restaurantes, cafeterías y servicios de catering añaden postres sin lácteos como opciones permanentes en el menú. Los pedidos recurrentes de empresa a empresa pueden ofrecer una demanda más predecible para los proveedores que la actividad minorista estacional o de tiempo limitado, especialmente cuando las cadenas estandarizan los productos en múltiples establecimientos. Flora Professional lanzó una mezcla de helado de origen vegetal para la restauración en diciembre de 2025 que era sin lácteos, libre de alérgenos declarables y con certificación Halal y Kosher. Las aplicaciones de entrega pueden acortar el camino entre el lanzamiento de un menú y la prueba del consumidor en India y el sudeste de Asia. Este canal ofrece tanto a los proveedores establecidos como a las marcas especializadas más pequeñas la oportunidad de construir volumen a través de asociaciones en menús, pedidos recurrentes y formatos que los clientes encuentran durante las ocasiones de comida habituales.
Análisis Geográfico
Mercado de Postres Helados Sin Lácteos en América del Norte
América del Norte representó el 38,8% de la cuota del mercado de postres helados sin lácteos en 2026, impulsada por una sólida infraestructura de cadena de frío, una amplia disponibilidad minorista de productos de origen vegetal y la familiaridad de los consumidores con bases de avena, anacardo y proteína de guisante. Estados Unidos lidera la región, con una penetración en los hogares que ha aumentado de manera constante entre 2018 y 2025. A medida que la categoría madura, las compras repetidas entre los compradores existentes se están convirtiendo en un motor clave de la demanda, lo que respalda tanto los envases estándar de venta minorista como los productos más nuevos con bases reconocibles y formatos indulgentes. Canadá aporta capacidad de fabricación y potencial de exportación, mientras que México se beneficia de su proximidad a las redes minoristas de Estados Unidos y del creciente consumo urbano. En septiembre de 2025, Chapman's anunció una inversión de más de 200 millones de CAD (148 millones de USD) en Ontario, añadiendo una instalación de 175.000 pies cuadrados, 6 líneas de producción y 200 puestos de trabajo, lo que refleja la importancia de la capacidad nacional para el crecimiento regional e internacional.
Mercado de Postres Helados Sin Lácteos en Europa
El mercado europeo está moldeado por las preferencias de etiqueta limpia, la cultura alimentaria artesanal y las estrictas regulaciones alimentarias. Alemania, el Reino Unido, Italia, Francia y los Países Bajos son mercados clave, mientras que España, Polonia, Bélgica y Suecia ofrecen oportunidades minoristas adicionales. Los Reglamentos de la UE sobre Alimentos Ecológicos y Nuevos Alimentos afectan los plazos de los productos para fabricantes y exportadores. Italia muestra un claro giro hacia los productos a base de avena, como se observa en el lanzamiento de Vegamo por parte de Atlante en julio de 2025. Las empresas que combinan formatos de postres familiares con un etiquetado transparente y una calidad consistente están bien posicionadas en este mercado.
Mercado de Postres Helados Sin Lácteos en Asia-Pacífico, América del Sur y Oriente Medio y África
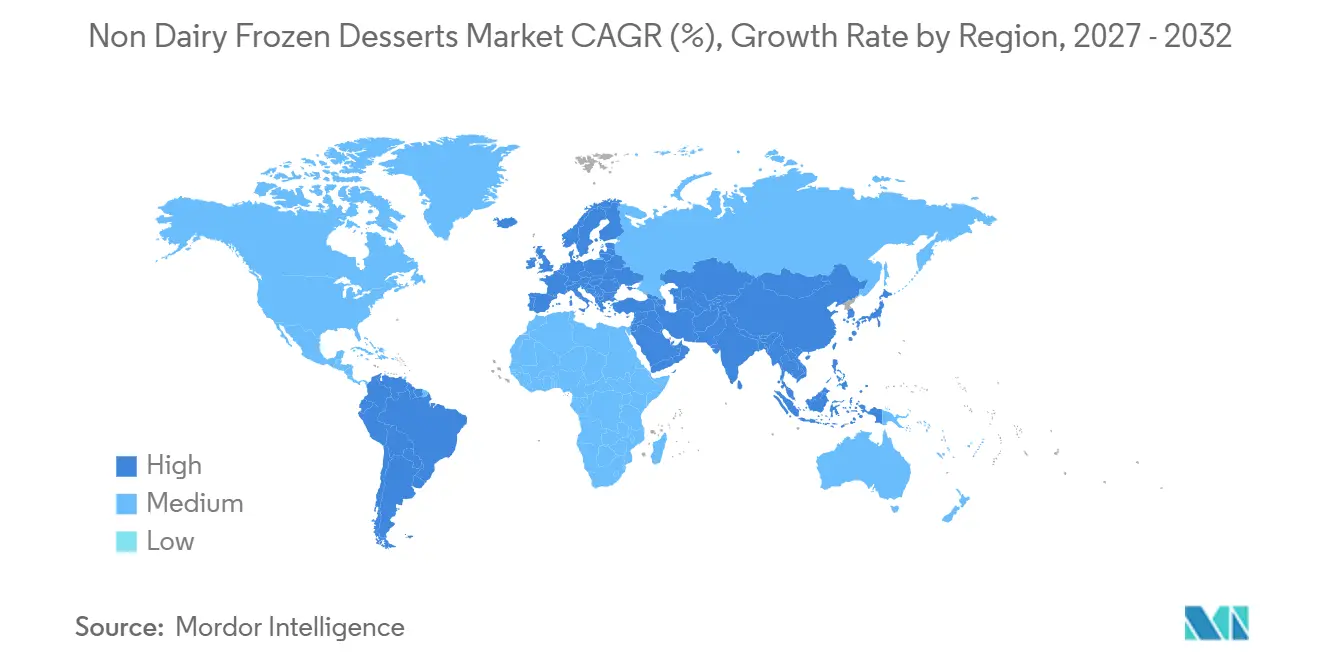
Se prevé que Asia-Pacífico crezca a una CAGR del 9,7% hasta 2032, lo que la convierte en la región de más rápido crecimiento en el mercado de postres helados sin lácteos. Australia y Nueva Zelanda actúan como centros de innovación, mientras que China e India ofrecen un gran potencial de volumen a medida que la distribución de productos envasados se expande hacia ciudades más pequeñas y establecimientos de servicios de alimentación. En India, la alta prevalencia de intolerancia a la lactosa respalda la demanda, aunque la asequibilidad y las deficiencias en la cadena de frío limitan la conversión. En América del Sur, Brasil y Chile muestran potencial de crecimiento entre los consumidores urbanos que buscan opciones premium y orientadas a la salud. Los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica representan oportunidades en etapa inicial, donde el comercio minorista moderno y los consumidores conscientes de la salud están impulsando la adopción inicial de productos.
Panorama Competitivo
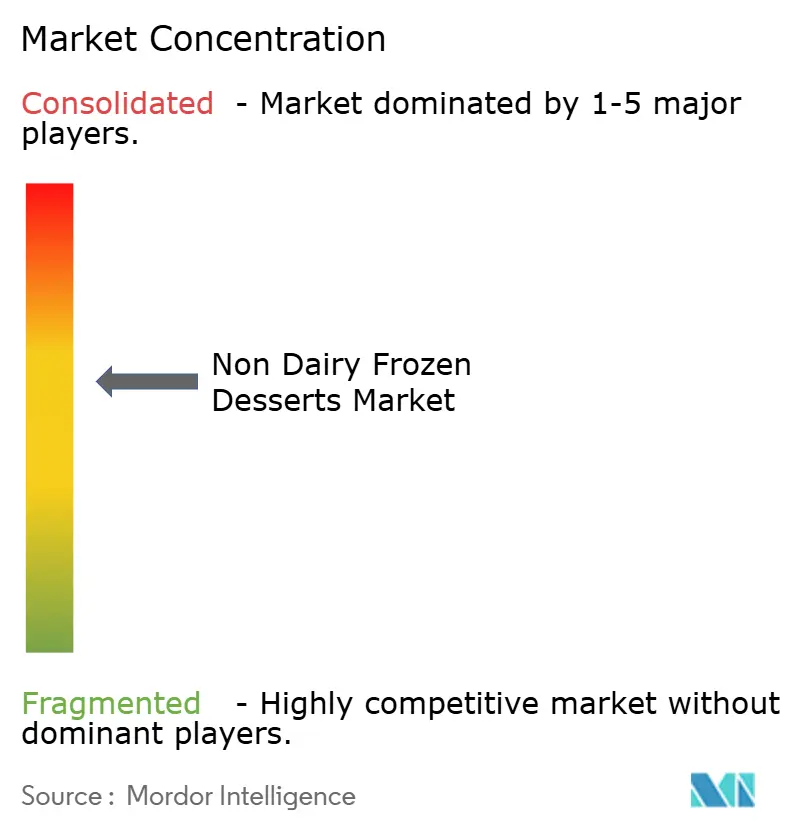
El mercado de postres congelados sin lácteos tiene una estructura moderadamente consolidada, con Unilever, Danone, Nestlé y Froneri ocupando un espacio significativo en los congeladores minoristas a través de amplios portafolios de marcas. Unilever cubre múltiples puntos de precio y ocasiones de consumo a través de Ben & Jerry's, Breyers, Magnum y Talenti, abarcando formatos como la gama de gelato de leche de avena de Talenti y los productos Breyers Non-Dairy. Danone compite a través de So Delicious Dairy Free dentro de su portafolio más amplio de origen vegetal. Froneri amplió su presencia europea a través de acuerdos en octubre de 2025 con la adquisición de las operaciones de helados de Food Union en Noruega, Dinamarca, Lituania, Letonia y Rumanía, añadiendo marcas locales e infraestructura de distribución.
La experiencia en formulación es un factor competitivo clave, ya que la estabilidad ante ciclos de congelación y descongelación, la textura y el comportamiento de fusión afectan directamente las decisiones de compra recurrente. Las empresas con sólidas capacidades en estabilizantes y emulsionantes pueden construir diferenciación de productos más allá del sabor y el empaque. Las marcas especializadas como KLIMON, EatKinda y Frönen están utilizando bases novedosas, incluida la leche de guisante, la coliflor reutilizada y el endulzamiento con miel, para ganar credibilidad en los canales naturales premium antes que los actores más grandes, aunque el escalado sigue dependiendo de una distribución fiable en congeladores.
Los movimientos recientes destacan el enfoque del mercado en la capacidad, el crecimiento del portafolio y el acceso a los canales. Unilever lanzó Cornetto Max en 2025, dirigido a consumidores más jóvenes con características premium en un formato de cono convencional. Marubeni adquirió el 100% de Bubbies Homemade Ice Cream & Desserts en junio de 2025, ingresando a la fabricación de helados en los Estados Unidos a través de una marca centrada en el mochi. ITOCHU adquirió una participación del 20% en NISSEI en diciembre de 2025 para desarrollar helado suave de origen vegetal en Asia. Estas acciones confirman que la fabricación, la distribución y el acceso a la restauración son tan críticos como la innovación de productos para impulsar la cobertura del mercado y la demanda recurrente.
Líderes de la Industria de Postres Congelados Sin Lácteos
-
Unilever PLC
-
Danone S.A.
-
Nestlé S.A.
-
Oatly Group AB
-
Froneri International Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Postres Helados Sin Lácteos Empresas cubiertas en este informe
- Unilever PLC
- Danone S.A.
- Nestlé S.A.
- Oatly Group AB
- Froneri International Limited
- Oregon Ice Cream Company
- The Hain Celestial Group, Inc.
- Van Leeuwen Ice Cream LLC
- General Mills, Inc.
- Wells Enterprises, Inc.
- The Coca-Cola Company
- SunOpta Inc.
- Daiya Foods Inc.
- Tofutti Brands, Inc.
- Perfect Day, Inc.
- Eclipse Foods
- Jeni’s Splendid Ice Creams, LLC
- NadaMoo!
- Bliss Unlimited LLC
- Arctic Zero, Inc.
Desarrollos recientes de la industria en Mercado de Postres Helados Sin Lácteos
- Octubre de 2026: Carvel se asoció con la marca de postres congelados de origen vegetal KLIMON para introducir un menú permanente sin lácteos en sus más de 300 establecimientos en los Estados Unidos, que incluye helado suave, postres en bola, batidos y sándwiches Flying Saucers en nueve sabores y más de 25 coberturas, uno de los compromisos de menú sin lácteos más amplios en el sector de restauración de servicio rápido.
- Julio de 2026: Handel's Ice Cream lanzó una línea de helado sin lácteos a base de leche de avena en asociación con Oatly, el primer uso de la Leche de Avena Entera de Oatly en una colaboración de marca, introduciendo tres sabores permanentes (Trufa de Café, Brownie de Chocolate y Mantequilla de Cacahuete, Mantequilla de Cacahuete) en todos los establecimientos Handel's Scoop Shop.
- Marzo de 2026: Morinaga & Co., Ltd. firmó un acuerdo definitivo para adquirir My/Mochi Ice Cream, la mayor marca de helado mochi en los Estados Unidos, por 130 millones de USD, marcando la entrada a gran escala de Morinaga en el sector de postres congelados en los Estados Unidos y combinando dos portafolios de aperitivos premium complementarios.
- Marzo de 2026: Hextar Industries Bhd anunció planes para adquirir una participación del 51% en Woodpeckers Group Sdn Bhd, franquiciado maestro de la cadena de yogur congelado llaollao en Malasia, por aproximadamente 177,48 millones de RM (aproximadamente 45,12 millones de USD), añadiendo 131 establecimientos a su portafolio en una diversificación estratégica de Alimentos y Bebidas.
Alcance del Informe Global del Mercado de Postres Congelados Sin Lácteos
El Mercado de Postres Congelados Sin Lácteos se refiere al mercado de productos de postres congelados formulados sin ingredientes derivados de los lácteos, utilizando típicamente alternativas de origen vegetal como coco, almendra, soja, avena u otros ingredientes sin lácteos. Por tipo de producto, el mercado está segmentado en helado, sorbete, yogur, gelato, sherbet, flan y pudín, pasteles y repostería, postres novedosos y otros tipos de productos. Por categoría, el mercado se divide en productos convencionales y orgánicos. Por formato de empaque, el mercado está segmentado en tarrinas/pintas, barras/paletas, conos/vasos y otros formatos de empaque. Por canal de distribución, el mercado se divide en restauración/HoReCa y comercio minorista. Geográficamente, el mercado abarca América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con cobertura a nivel de país en los principales mercados de cada región. Las previsiones de tamaño y crecimiento del mercado se presentan en términos de valor (USD) y volumen (Toneladas).
Resumen de la segmentación
| Helado |
| Sorbete |
| Yogur |
| Gelato |
| Sherbet |
| Flan y Pudín |
| Pasteles y Repostería |
| Postres Novedosos |
| Otros Tipos de Productos |
| Convencional |
| Orgánico |
| Tarrinas/Pintas |
| Barras/Paletas |
| Conos/Vasos |
| Otros |
| Restauración/HoReCa | |
| Comercio Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia/Comestibles | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Helado | |
| Sorbete | ||
| Yogur | ||
| Gelato | ||
| Sherbet | ||
| Flan y Pudín | ||
| Pasteles y Repostería | ||
| Postres Novedosos | ||
| Otros Tipos de Productos | ||
| Por Categoría | Convencional | |
| Orgánico | ||
| Por Formato de Empaque | Tarrinas/Pintas | |
| Barras/Paletas | ||
| Conos/Vasos | ||
| Otros | ||
| Por Canal de Distribución | Restauración/HoReCa | |
| Comercio Minorista | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Comestibles | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los postres congelados sin lácteos para 2032?
Se proyecta que el mercado de postres congelados sin lácteos alcance los 13,81 mil millones de USD para 2032, tras un crecimiento desde 9,32 mil millones de USD en 2027 a un CAGR del 8,18%, con una demanda respaldada por necesidades dietéticas y una mayor disponibilidad de productos.
¿Qué tipo de producto lidera las ventas de postres congelados sin lácteos?
El helado lidera los ingresos por tipo de producto con una participación del 42,2% en 2026, respaldado por la amplia familiaridad del consumidor, la visibilidad en los congeladores y una amplia variedad de opciones de sabores familiares en el comercio minorista y la restauración.
¿Qué categoría de postres congelados sin lácteos está creciendo más rápido?
Se prevé que los productos orgánicos crezcan a un CAGR del 10,1% hasta 2032, más rápido que otros segmentos de categoría, a medida que los compradores premium buscan abastecimiento certificado, transparencia de ingredientes y productos más claramente diferenciados.
¿Qué región se espera que crezca más rápido hasta 2032?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 9,7% en el mercado de postres congelados sin lácteos, respaldado por el crecimiento de la distribución urbana, la expansión de la restauración y una gran base de consumidores con intolerancia a la lactosa.