
Taille et Part du Marché des Desserts Glacés Non Laitiers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.32 Milliards de dollars |
| Taille du Marché (2032) | 13.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Desserts Glacés Non Laitiers par Mordor Intelligence
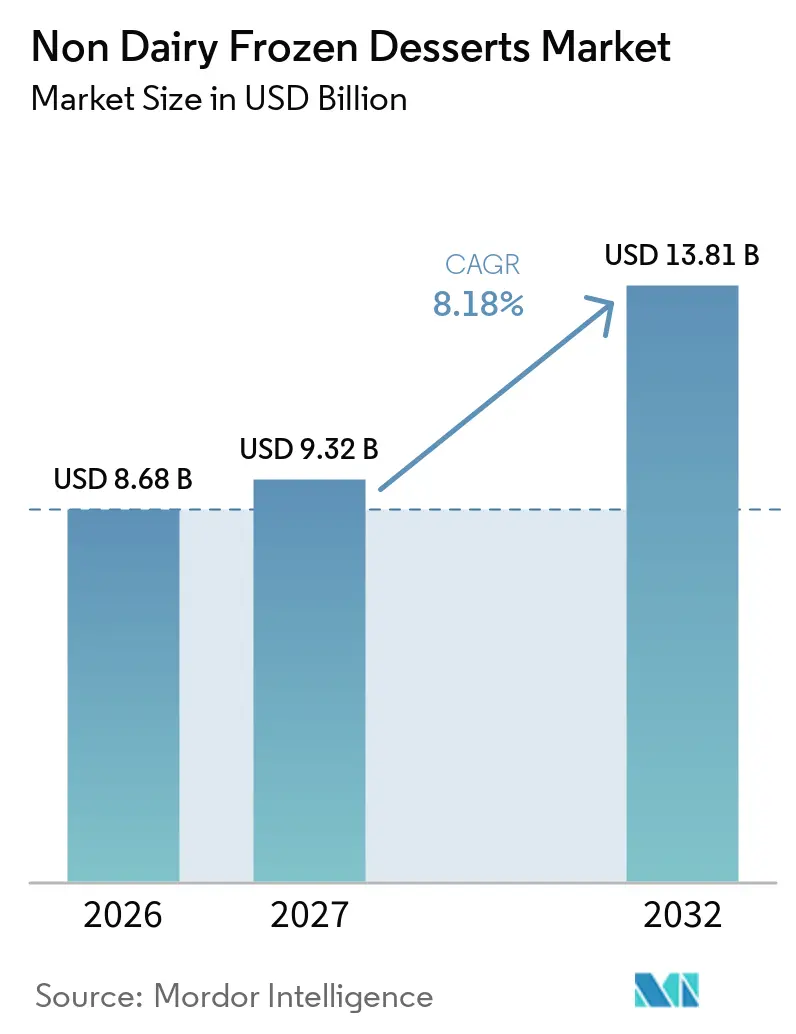
La taille du marché des desserts glacés non laitiers devrait s'étendre de 8,68 milliards USD en 2026 et 9,32 milliards USD en 2027 à 13,81 milliards USD d'ici 2032, enregistrant un CAGR de 8,18 % entre 2027 et 2032. La malabsorption du lactose crée une base de demande qui s'étend au-delà des préférences alimentaires temporaires, tandis que les régimes flexitariens élargissent la base d'acheteurs pour inclure des consommateurs qui achètent encore des produits laitiers conventionnels. Les préoccupations environnementales liées aux chaînes d'approvisionnement laitières conventionnelles soutiennent également l'intérêt pour les choix à base de plantes, notamment lorsque les acheteurs évaluent conjointement le bien-être animal, l'approvisionnement et les allégations sur les ingrédients. Les améliorations des formulations à base d'avoine, de pois et de noix de cajou aident les marques à se démarquer sur le goût et la texture plutôt que sur le seul besoin diététique, ce qui peut rendre la catégorie plus pertinente dans les occasions de desserts du quotidien. Les entreprises utilisent des produits premium, l'accès aux congélateurs, la livraison en ligne et les partenariats avec la restauration pour fidéliser les acheteurs réguliers, les ménages soucieux de leur santé et les consommateurs à la recherche de formats gourmands. Le marché des desserts glacés non laitiers dispose donc d'une marge de croissance là où la capacité de la chaîne du froid, un étiquetage clair, une distribution fiable, des formats de produits reconnaissables, des tailles d'emballage variées et la qualité des produits soutiennent un accès plus large dans les circuits de vente au détail, de restauration et de livraison directe, à mesure que la notoriété des consommateurs augmente et que le marché des desserts glacés non laitiers devient plus accessible pour les ménages, les restaurants, les traiteurs, les détaillants et les acheteurs en ligne dans les régions de consommateurs établies et émergentes.
Points Clés du Rapport
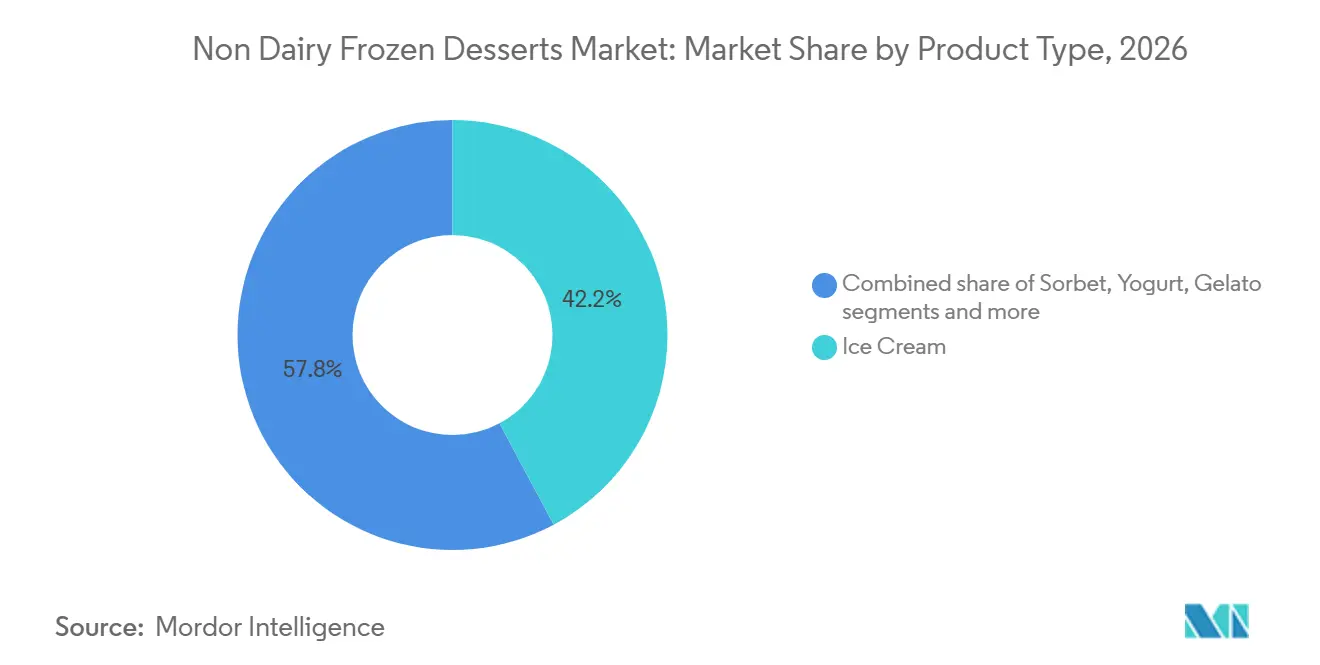
- Par type de produit, la crème glacée représentait 42,2 % du chiffre d'affaires en 2026, tandis que les gâteaux et pâtisseries devraient progresser à un CAGR de 9,2 % jusqu'en 2032.
- Par catégorie, les produits conventionnels représentaient 78,4 % du chiffre d'affaires en 2026, tandis que les produits biologiques devraient progresser à un CAGR de 10,1 % jusqu'en 2032.
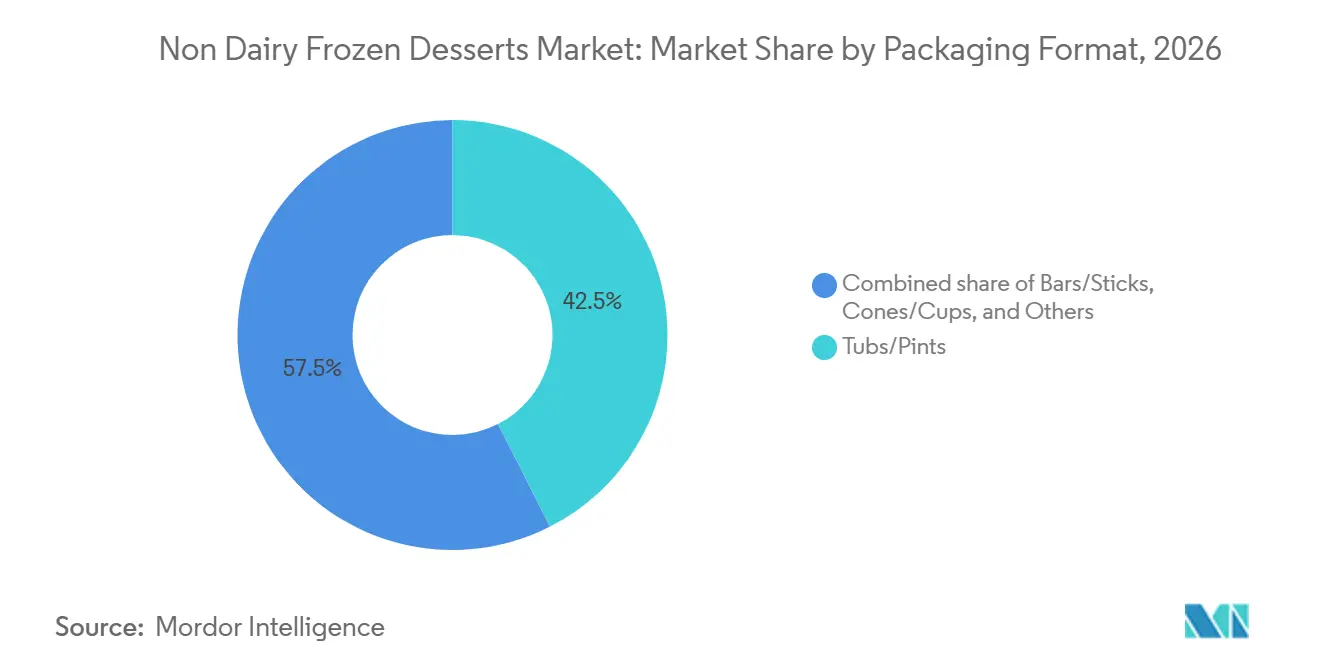
- Par format d'emballage, les bacs et pintes représentaient 42,5 % du chiffre d'affaires en 2026, tandis que les cônes et coupes devraient progresser à un CAGR de 8,9 % jusqu'en 2032.
- Par canal de distribution, le commerce de détail représentait 65,3 % du chiffre d'affaires en 2026, tandis que la restauration et le HoReCa devraient progresser à un CAGR de 9,5 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 38,8 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prévalence croissante de l'intolérance au lactose et des allergies au lait | +2.0% | Mondial, particulièrement en Asie-Pacifique (Inde, Chine) et en Amérique latine | Long terme (≥ 4 ans) |
| Premiumisation et positionnement artisanal | +1.2% | Amérique du Nord et Europe, extension vers le segment premium d'Asie-Pacifique | Moyen terme (2–4 ans) |
| Innovation variée en matière de saveurs | +0.8% | Mondial, avec une localisation régionale en Asie-Pacifique et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Innovation produit et amélioration du goût/de la texture | +1.0% | Mondial, porté par les centres de R&D d'Amérique du Nord et d'Europe | Moyen terme (2–4 ans) |
| Préoccupations environnementales et éthiques | +0.6% | Europe et Amérique du Nord en cœur de marché, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance du commerce électronique et des canaux de vente directe aux consommateurs | +0.9% | Amérique du Nord, Europe ; accélération rapide en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence Croissante de l'Intolérance au Lactose et des Allergies au Lait
L'intolérance au lactose est un moteur de demande durable pour le marché des desserts glacés non laitiers, car elle est liée à des besoins digestifs, à une consommation répétée et aux choix alimentaires des ménages plutôt qu'à des préférences éphémères. De nombreux consommateurs aux États-Unis et au Canada choisissent des produits sans produits laitiers pour leur confort sans diagnostic formel, ce qui élargit la demande au-delà des cas médicalement enregistrés. La sensibilité au lactose touche 59 % de la population canadienne, soutenant l'utilisation d'alternatives non laitières dans l'environnement de vente au détail développé du pays. L'expansion de la chaîne du froid en Asie du Sud et du Sud-Est peut étendre la disponibilité des produits sur des marchés où l'intolérance au lactose est répandue et où les produits surgelés conditionnés gagnent encore en accessibilité. La Food and Drug Administration des États-Unis répertorie le lait, les œufs, les fruits à coque, le soja, le blé, le poisson, les crustacés, les arachides et le sésame parmi les principaux allergènes nécessitant un étiquetage clair, ce qui oriente les allégations produits et les pratiques relatives aux installations partagées. Ce cadre favorise un choix éclairé des consommateurs tout en relevant le seuil de conformité pour les nouvelles marques entrant sur le marché des desserts glacés non laitiers[1].
Premiumisation et Positionnement Artisanal
Les formats premium aident le marché des desserts glacés non laitiers à dépasser l'association antérieure entre les produits à base de plantes et les restrictions alimentaires. Les marques utilisent des textures en couches, des saveurs gourmandes, des formats de desserts reconnaissables et des garnitures plus élaborées pour justifier des prix plus élevés. Unilever a lancé Cornetto Max en Europe et en Türkiye en août 2025 avec des bases de crème glacée doubles, des sauces en couches et une garniture en disque chocolaté ciblant les consommateurs de la génération Z. Ces lancements montrent comment les grandes entreprises appliquent des codes premium à des formats de desserts glacés familiers plutôt que de traiter les choix sans produits laitiers comme une niche séparée. Le gelato artisanal, le sorbet artisanal et les pintes à origine unique sont particulièrement pertinents en Amérique du Nord et en Europe occidentale, où les circuits spécialisés peuvent soutenir des offres différenciées. Une gamme de prix plus large donne au marché des desserts glacés non laitiers plus de marge pour maintenir la valeur lorsque les coûts des ingrédients augmentent.
Innovation Produit et Amélioration du Goût et de la Texture
Le goût et la texture restent au cœur des achats répétés sur le marché des desserts glacés non laitiers, car les acheteurs comparent directement les produits à base de plantes avec la crème glacée conventionnelle. Des recherches sur les desserts glacés à base de protéines de soja et de pois ont montré que le choix des émulsifiants et des stabilisants affecte la microstructure, la rhéologie et le comportement à la fonte. Ces résultats soutiennent les fabricants qui cherchent à améliorer l'onctuosité, l'incorporation d'air, la stabilité et le comportement à la fonte dans des produits qui doivent rester attrayants après une conservation au congélateur. Les bases à l'avoine retiennent l'attention car leur goût neutre peut réduire le besoin de masquage des saveurs et permettre aux profils de saveurs familiers de rester reconnaissables. Atlante a lancé les crèmes glacées Vegamo Vanille et Matcha à base d'avoine en Italie en juillet 2025, en réponse à l'intérêt des consommateurs pour les formats à l'avoine. De meilleures performances sensorielles peuvent renforcer la demande répétée sur le marché des desserts glacés non laitiers et réduire le besoin de reformulations fréquentes.
Croissance du Commerce Électronique et de la Vente Directe aux Consommateurs
Le commerce électronique offre aux petites marques un accès aux acheteurs lorsque l'espace dans les congélateurs des détaillants est limité et que les référencements physiques sont concentrés parmi les entreprises établies. Les modèles de vente directe aux consommateurs peuvent être utiles pour les produits premium et de spécialité qui doivent établir une demande avant d'obtenir une large distribution en détail, notamment dans les villes où la livraison de courses et de repas par application est courante. L'activité de Brooklyn Creamery sur les plateformes de livraison aux Émirats arabes unis et en Inde illustre une portée multi-plateformes sur des marchés aux structures de vente au détail et aux habitudes de consommation différentes. Les modèles d'abonnement et de commandes récurrentes peuvent donner aux marques des signaux de demande plus clairs, des commandes récurrentes, des retours directs des clients et une planification des produits plus prévisible sur les marchés dont l'infrastructure de vente au détail est en développement. La vente en ligne permet également aux entreprises de niche de communiquer directement aux consommateurs les ingrédients, les allégations diététiques, les exigences de conservation, les options de service et les pratiques de livraison avant qu'un achat soit effectué. Le canal peut soutenir l'expansion du marché des desserts glacés non laitiers lorsqu'un réseau de livraison à température contrôlée fiable maintient la qualité des produits de l'entrepôt à la porte du consommateur.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préoccupations liées aux allergènes de certains laits végétaux | −0.4% | Mondial, plus aigu en Amérique du Nord et en Europe où l'étiquetage des allergènes est le plus strict | Moyen terme (2–4 ans) |
| Restrictions réglementaires et d'étiquetage | −0.3% | Cœur de marché en Amérique du Nord et dans l'UE ; coût de conformité plus élevé sur les marchés fragmentés d'Asie-Pacifique | Moyen terme (2–4 ans) |
| Limitations de la durée de conservation et de la stabilité des formulations | −0.3% | Mondial, avec un impact plus élevé sur les marchés manquant d'une infrastructure de chaîne du froid cohérente | Court à moyen terme |
| Limitations de l'infrastructure de la chaîne du froid | −0.2% | Afrique, Asie du Sud et du Sud-Est, intérieur de l'Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations Liées aux Allergènes des Laits Végétaux
Les desserts glacés à base de plantes évitent les produits laitiers, mais de nombreuses formulations utilisent des ingrédients pouvant créer d'autres préoccupations allergéniques pour les consommateurs à la recherche d'alternatives. Les amandes, les noix de cajou, le soja, l'avoine exposée au gluten et le sésame peuvent limiter la convenance pour les consommateurs gérant plusieurs allergies alimentaires ou évitant les risques de contamination croisée. Cela crée une contrainte pratique pour les marques cherchant un positionnement large sans allergènes et réduit le nombre de consommateurs pouvant utiliser une seule formulation. Les protéines de soja et de pois peuvent présenter des défis sensoriels, notamment l'amertume et l'astringence, en plus des considérations allergéniques qui compliquent les modifications de recettes. Les orientations 2025 de la Food and Drug Administration sur les alternatives à base de plantes renforcent la nécessité d'un étiquetage et d'une divulgation soigneux pour les produits fabriqués sur des lignes de production partagées. Le travail de formulation sur le marché des desserts glacés non laitiers doit donc aborder à la fois l'évitement des produits laitiers et les risques allergéniques associés aux bases de substitution[2].
Limitations de l'Infrastructure de la Chaîne du Froid
Les contraintes de la chaîne du froid ralentissent l'expansion du marché des desserts glacés non laitiers dans les régions où le stockage réfrigéré, le transport et l'accès aux congélateurs en point de vente sont inégaux. Les pertes dues à la détérioration dans la catégorie plus large des crèmes glacées en Inde peuvent atteindre 20 % en dehors des grandes villes, créant un risque matériel pour les produits nécessitant un contrôle continu de la température du fabricant au consommateur. Cela peut réduire les marges pour les marques cherchant à desservir des marchés éloignés depuis des centres de production urbains, notamment lorsque les itinéraires de livraison sont longs, les volumes de demande incertains et les petits détaillants disposent d'une capacité de congélation limitée. Un stockage fiable, un transport réfrigéré, une électricité fiable et un accès aux congélateurs sont essentiels car les desserts glacés perdent rapidement de la valeur lorsque le contrôle de la température échoue à n'importe quel point de la distribution. Les marques qui s'associent à des distributeurs ou investissent dans des systèmes de chaîne du froid peuvent améliorer l'accès sur des marchés tels que l'Indonésie, le Nigeria et la Colombie, où l'intérêt des consommateurs peut se développer avant l'infrastructure. Ces investissements peuvent créer une barrière pour les entrants ultérieurs et façonner le rythme de croissance du marché des desserts glacés non laitiers dans ces régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Crème Glacée Ancre le Chiffre d'Affaires Tandis que les Gâteaux et Pâtisseries Connaissent la Croissance la Plus RapideLa crème glacée représentait 42,2 % du chiffre d'affaires en 2026, soutenue par une large visibilité dans les congélateurs, des saveurs familières et une forte reconnaissance des consommateurs. Sa position établie en fait un premier achat efficace pour les acheteurs testant des produits sans produits laitiers, tandis que sa gamme de saveurs et de formats soutient les achats répétés dans les ménages, les friandises individuelles et les menus de restauration. Les grandes entreprises augmentent les choix à base d'avoine dans les portefeuilles de crèmes glacées existants, notamment Breyers Non-Dairy Chocolate sur une base de lait d'avoine en 2025 et la gamme permanente de lait d'avoine de Handel's avec Oatly en 2026. Le sorbet, le yaourt, le gelato, le sherbet, la crème pâtissière et le pudding, les desserts de fantaisie et d'autres formats répondent à différents niveaux de prix et occasions de consommation. Le sorbet peut constituer un produit d'entrée accessible, tandis que le gelato non laitier soutient une tarification premium dans les circuits spécialisés, les menus de restaurants et les points de restauration capables d'expliquer des choix de saveurs et d'ingrédients distinctifs.
Les gâteaux et pâtisseries devraient croître à un CAGR de 9,2 % jusqu'en 2032, ce qui en fait le type de produit à la croissance la plus rapide sur le marché des desserts glacés non laitiers. Cette croissance est liée aux opérateurs de restauration qui ont besoin d'options de desserts fiables et fabriqués commercialement répondant aux exigences diététiques sans reformulation extensive en cuisine, stockage séparé des ingrédients ou production chronophage. Le cupcake à la crème de soja BEYOND FREE de TableMark de février 2026, développé pour la restauration et le traiteur, reflète cette demande. Les formats surgelés standardisés peuvent réduire le temps de préparation, simplifier les commandes et aider les opérateurs à proposer des produits cohérents dans plusieurs établissements. Le secteur des desserts glacés non laitiers peut bénéficier des formats de boulangerie-pâtisserie à mesure que les restaurants remplacent la préparation manuelle par des produits surgelés plus faciles à stocker, portionner, servir et inclure dans des menus répondant à des préférences alimentaires mixtes.

Par Catégorie :
Les Produits Conventionnels Maintiennent leur Échelle Tandis que les Produits Biologiques ProgressentLes produits conventionnels représentaient 78,4 % de la part du marché des desserts glacés non laitiers en 2026, reflétant leur prix accessible, leur large distribution en détail et leur échelle de fabrication. Les supermarchés et les hypermarchés restent importants car les acheteurs choisissent souvent les desserts glacés en rayon et peuvent privilégier les produits avec un prix, une marque, une taille d'emballage et une saveur familiers. Les produits conventionnels peuvent utiliser des allégations sans produits laitiers ou à base de plantes sans les exigences de certification associées aux gammes biologiques. Les barres, bâtonnets et articles de fantaisie étendent leur portée dans les épiceries de proximité, la livraison en ligne et les achats impulsifs. Cette combinaison de formats et de canaux maintient les produits conventionnels pertinents pour la consommation quotidienne, les achats familiaux et les friandises occasionnelles sans limiter les marques à un public premium étroit.
Les produits biologiques devraient croître à un CAGR de 10,1 % jusqu'en 2032, ce qui représente le taux le plus élevé parmi les données de segmentation. Cette croissance est liée à la demande dans le commerce de détail premium, à la transparence des ingrédients et à l'intérêt des consommateurs pour un approvisionnement certifié qui donne aux acheteurs une base plus claire pour comparer les produits. La certification biologique offre aux fabricants un moyen clair d'expliquer leurs choix d'ingrédients et de soutenir un positionnement à prix élevé. NadaMoo! et Cado Ice Cream sont des exemples de marques associées à un positionnement biologique et premium. L'USDA Organic, l'Agriculture Biologique de l'UE et les programmes nationaux comparables peuvent devenir plus influents dans le commerce de détail premium même si les produits conventionnels continuent de fournir la majeure partie du volume de la catégorie et restent l'option principale pour les acheteurs sensibles aux prix.
Par Format d'Emballage :
Les Bacs et Pintes Soutiennent l'Usage Domestique Tandis que les Cônes et Coupes Développent la Demande en RestaurationLes bacs et pintes représentaient 42,5 % du chiffre d'affaires lié aux emballages en 2026, reflétant le comportement de stockage des ménages et l'attrait des formats multi-portions. Une pinte de 473 mL peut porter une image de marque artisanale, des informations sur les ingrédients et des descriptions de saveurs qui aident les marques artisanales à établir une identité distincte et à différencier leurs produits des alternatives grand public. La livraison à température contrôlée peut soutenir les ventes multi-portions en Asie-Pacifique sans dépendre entièrement de l'espace congélateur des supermarchés. Les barres et bâtonnets continuent de servir les occasions de consommation individuelle et impulsive dans le commerce de détail axé sur la commodité. Ensemble, ces formats permettent aux entreprises de répondre à la consommation domestique planifiée, aux occasions de partage et aux achats individuels immédiats grâce à un portefeuille d'emballages varié.
Les cônes et coupes devraient croître à un CAGR de 8,9 % jusqu'en 2032, portés par la demande en restauration, la portabilité et les occasions de soft-serve premium. Les mélanges à base de plantes conçus pour les équipements de distribution professionnels peuvent faciliter l'inclusion de ces produits dans les menus habituels des restaurants à service rapide et des chaînes de desserts, plutôt que de les limiter à des activités promotionnelles occasionnelles. Le format soutient également la consommation de collations en portions contrôlées et permet aux consommateurs d'évaluer les allégations produits avant l'achat. Les allégations sans gluten et liées aux allergènes peuvent être particulièrement présentes sur les coupes et les produits de fantaisie, où la portabilité s'aligne sur une consommation axée sur la santé. La taille du marché des desserts glacés non laitiers pour les cônes et coupes est donc étroitement liée à l'adoption dans les menus, à la demande de portions individuelles, à des opérations de restauration fiables et à la volonté des consommateurs d'essayer des formats sans produits laitiers hors domicile.
Par Canal de Distribution :
Le Commerce de Détail Domine le Chiffre d'Affaires Tandis que la Restauration et le HoReCa se Développent Plus RapidementLe commerce de détail représentait 65,3 % du chiffre d'affaires de distribution en 2026, soutenu par les réseaux de congélateurs des supermarchés et hypermarchés développés par les marques établies. Ces points de vente offrent des occasions d'achats fréquents pour les ménages et la capacité de congélation nécessaire pour les produits multi-portions, les changements d'assortiment saisonniers et la visibilité des marques. Les épiceries de proximité et les supérettes étendent la portée des formats individuels dans les zones urbaines denses. Le commerce en ligne aide les marques spécialisées à atteindre les acheteurs soucieux de leur santé sans les frais de référencement et l'accès limité aux rayons associés aux grands détaillants physiques. La hausse des commandes de crème glacée végane via Knuspr en Allemagne en juin 2025 illustre comment les paniers en ligne habituels peuvent inclure des desserts glacés sans produits laitiers aux côtés d'autres achats d'épicerie.
La restauration et le HoReCa devraient croître à un CAGR de 9,5 % jusqu'en 2032, à mesure que les restaurants, cafés et traiteurs ajoutent des desserts non laitiers comme options permanentes à leurs menus. Les commandes récurrentes entre entreprises peuvent offrir une demande plus prévisible aux fournisseurs que les activités de vente au détail saisonnières ou à durée limitée, notamment lorsque les chaînes standardisent les produits dans plusieurs établissements. Flora Professional a lancé un mélange de crème glacée à base de plantes pour la restauration en décembre 2025, sans produits laitiers, sans allergènes déclarables et certifié Halal et Casher. Les applications de livraison peuvent raccourcir le délai entre le lancement d'un menu et l'essai par les consommateurs en Inde et en Asie du Sud-Est. Ce canal offre aux fournisseurs établis comme aux petites marques spécialisées la possibilité de développer leur volume grâce à des partenariats de menus, des commandes récurrentes et des formats que les clients rencontrent lors de leurs occasions de restauration habituelles.
Analyse Géographique
Marché des Desserts Glacés Non Laitiers en Amérique du Nord
L'Amérique du Nord représentait 38,8 % de la part de marché des desserts glacés non laitiers en 2026, portée par une solide infrastructure de chaîne du froid, une large disponibilité des produits à base végétale en grande distribution et la familiarité des consommateurs avec les bases à l'avoine, à la noix de cajou et aux protéines de pois. Les États-Unis dominent la région, avec un taux de pénétration des ménages en hausse régulière entre 2018 et 2025. À mesure que la catégorie arrive à maturité, les achats répétés parmi les acheteurs existants deviennent un moteur clé de la demande, soutenant à la fois les pots standard vendus en grande surface et les nouveaux produits aux bases reconnues et aux formats gourmands. Le Canada contribue à la capacité de fabrication et au potentiel d'exportation, tandis que le Mexique bénéficie de sa proximité avec les réseaux de distribution américains et d'une consommation urbaine en hausse. En septembre 2025, Chapman's a annoncé un investissement de plus de 200 millions CAD (148 millions USD) en Ontario, ajoutant une installation de 175 000 pieds carrés, 6 lignes de production et 200 emplois, reflétant l'importance de la capacité nationale pour la croissance régionale et internationale.
Marché des Desserts Glacés Non Laitiers en Europe
Le marché européen est façonné par les préférences pour les étiquettes claires, la culture alimentaire artisanale et des réglementations alimentaires strictes. L'Allemagne, le Royaume-Uni, l'Italie, la France et les Pays-Bas sont des marchés clés, tandis que l'Espagne, la Pologne, la Belgique et la Suède offrent des opportunités supplémentaires en grande distribution. Les réglementations européennes sur les produits biologiques et les nouveaux aliments influencent les délais de mise sur le marché pour les fabricants et les exportateurs. L'Italie affiche une nette évolution vers les produits à base d'avoine, comme en témoigne le lancement Vegamo d'Atlante en juillet 2025. Les entreprises qui associent des formats de desserts familiers à un étiquetage transparent et une qualité constante sont bien positionnées sur ce marché.
Marché des Desserts Glacés Non Laitiers en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
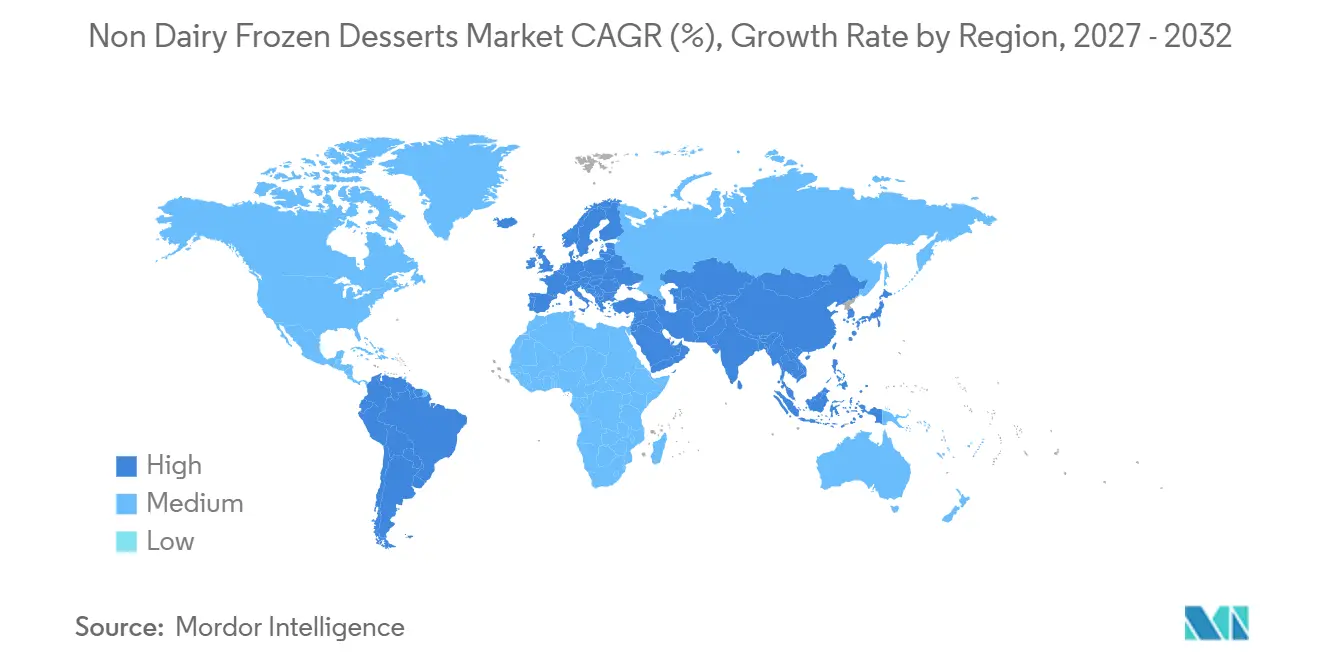
L'Asie-Pacifique devrait croître à un CAGR de 9,7 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide sur le marché des desserts glacés non laitiers. L'Australie et la Nouvelle-Zélande jouent le rôle de pôles d'innovation, tandis que la Chine et l'Inde offrent un fort potentiel en volume à mesure que la distribution en produits emballés s'étend aux villes de taille moyenne et aux points de restauration hors domicile. En Inde, la forte prévalence de l'intolérance au lactose soutient la demande, bien que l'accessibilité financière et les lacunes de la chaîne du froid limitent la conversion. En Amérique du Sud, le Brésil et le Chili affichent un potentiel de croissance auprès des consommateurs urbains à la recherche d'options premium et axées sur la santé. Les Émirats arabes unis, l'Arabie saoudite et l'Afrique du Sud représentent des opportunités en phase initiale, où la grande distribution moderne et les consommateurs soucieux de leur santé stimulent l'adoption initiale des produits.
Paysage Concurrentiel
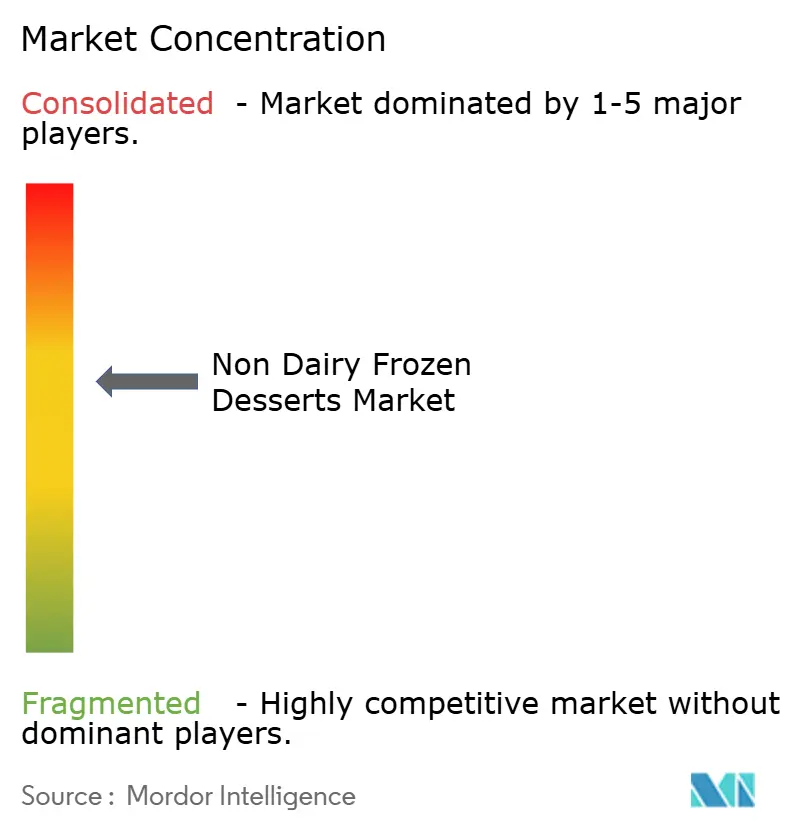
Le marché des desserts glacés non laitiers présente une structure modérément consolidée, avec Unilever, Danone, Nestlé et Froneri occupant un espace significatif dans les congélateurs de vente au détail grâce à de larges portefeuilles de marques. Unilever couvre plusieurs niveaux de prix et occasions de consommation via Ben & Jerry's, Breyers, Magnum et Talenti, couvrant des formats tels que la gamme de gelato au lait d'avoine Talenti et les produits Breyers Non-Dairy. Danone est présent via So Delicious Dairy Free au sein de son portefeuille plus large à base de plantes. Froneri a élargi son empreinte européenne grâce à des accords en octobre 2025 avec l'acquisition des opérations de crème glacée de Food Union en Norvège, au Danemark, en Lituanie, en Lettonie et en Roumanie, ajoutant des marques locales et une infrastructure de distribution.
L'expertise en formulation est un facteur concurrentiel clé, car la stabilité au cycle gel-dégel, la texture et le comportement à la fonte affectent directement les décisions d'achat répété. Les entreprises dotées de solides capacités en stabilisants et émulsifiants peuvent construire une différenciation produit au-delà de la saveur et de l'emballage. Des marques spécialisées telles que KLIMON, EatKinda et Frönen utilisent des bases innovantes, notamment le lait de pois, le chou-fleur valorisé et la douceur au miel, pour gagner en crédibilité dans les circuits naturels premium avant les acteurs plus importants, bien que la mise à l'échelle dépende toujours d'une distribution fiable par congélateur.
Les mouvements récents mettent en évidence l'accent du marché sur la capacité, la croissance du portefeuille et l'accès aux canaux. Unilever a lancé Cornetto Max en 2025, ciblant les jeunes consommateurs avec des caractéristiques premium dans un format de cône grand public. Marubeni a acquis 100 % de Bubbies Homemade Ice Cream & Desserts en juin 2025, entrant dans la fabrication de crème glacée aux États-Unis via une marque axée sur le mochi. ITOCHU a acquis une participation de 20 % dans NISSEI en décembre 2025 pour développer le soft-serve à base de plantes en Asie. Ces actions confirment que la fabrication, la distribution et l'accès à la restauration sont aussi essentiels que l'innovation produit pour stimuler la couverture du marché et la demande répétée.
Leaders du Secteur des Desserts Glacés Non Laitiers
-
Unilever PLC
-
Danone S.A.
-
Nestlé S.A.
-
Oatly Group AB
-
Froneri International Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Desserts Glacés Non Laitiers Entreprises couvertes dans ce rapport
- Unilever PLC
- Danone S.A.
- Nestlé S.A.
- Oatly Group AB
- Froneri International Limited
- Oregon Ice Cream Company
- The Hain Celestial Group, Inc.
- Van Leeuwen Ice Cream LLC
- General Mills, Inc.
- Wells Enterprises, Inc.
- The Coca-Cola Company
- SunOpta Inc.
- Daiya Foods Inc.
- Tofutti Brands, Inc.
- Perfect Day, Inc.
- Eclipse Foods
- Jeni’s Splendid Ice Creams, LLC
- NadaMoo!
- Bliss Unlimited LLC
- Arctic Zero, Inc.
Développements industriels récents dans Marché des Desserts Glacés Non Laitiers
- Octobre 2026 : Carvel s'est associé à la marque de desserts glacés à base de plantes KLIMON pour introduire un menu non laitier permanent dans ses plus de 300 établissements américains, comprenant du soft-serve, des desserts à la cuillère, des milkshakes et des sandwichs Flying Saucers en neuf saveurs et plus de 25 garnitures, l'un des engagements de menu non laitier les plus larges dans le secteur de la restauration rapide.
- Juillet 2026 : Handel's Ice Cream a lancé une gamme de crème glacée sans produits laitiers au lait d'avoine en partenariat avec Oatly, première utilisation du lait d'avoine entier d'Oatly dans une collaboration de marque, introduisant trois saveurs permanentes (Truffe au Café, Brownie Chocolat Beurre de Cacahuète, Beurre de Cacahuète) dans tous les établissements Handel's Scoop Shop.
- Mars 2026 : Morinaga & Co., Ltd. a conclu un accord définitif pour acquérir My/Mochi Ice Cream, la plus grande marque de crème glacée mochi aux États-Unis, pour 130 millions USD, marquant l'entrée à grande échelle de Morinaga dans la fabrication de desserts glacés aux États-Unis et combinant deux portefeuilles de snacks premium complémentaires.
- Mars 2026 : Hextar Industries Bhd a annoncé des plans pour acquérir une participation de 51 % dans Woodpeckers Group Sdn Bhd, franchisé principal de la chaîne de yaourt glacé llaollao en Malaisie, pour environ 177,48 millions RM (environ 45,12 millions USD), ajoutant 131 points de vente à son portefeuille dans le cadre d'une diversification stratégique dans le secteur de l'alimentation et des boissons.
Périmètre du Rapport sur le Marché Mondial des Desserts Glacés Non Laitiers
Le marché des desserts glacés non laitiers désigne le marché des produits de desserts glacés formulés sans ingrédients d'origine laitière, utilisant généralement des alternatives à base de plantes telles que la noix de coco, l'amande, le soja, l'avoine ou d'autres ingrédients non laitiers. Par type de produit, le marché est segmenté en crème glacée, sorbet, yaourt, gelato, sherbet, crème pâtissière et pudding, gâteaux et pâtisseries, desserts de fantaisie et autres types de produits. Par catégorie, le marché est divisé en produits conventionnels et biologiques. Par format d'emballage, le marché est segmenté en bacs/pintes, barres/bâtonnets, cônes/coupes et autres formats d'emballage. Par canal de distribution, le marché est divisé en restauration/HoReCa et commerce de détail. Géographiquement, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec une couverture au niveau des pays dans les principaux marchés de chaque région. Les prévisions de taille et de croissance du marché sont présentées en termes de valeur (USD) et de volume (tonnes).
Aperçu de la segmentation
| Crème Glacée |
| Sorbet |
| Yaourt |
| Gelato |
| Sherbet |
| Crème Pâtissière et Pudding |
| Gâteaux et Pâtisseries |
| Desserts de Fantaisie |
| Autres Types de Produits |
| Conventionnel |
| Biologique |
| Bacs/Pintes |
| Barres/Bâtonnets |
| Cônes/Coupes |
| Autres |
| Restauration/HoReCa | |
| Commerce de Détail | Supermarchés/Hypermarchés |
| Épiceries de Proximité/Supérettes | |
| Boutiques de Vente au Détail en Ligne | |
| Autres Canaux de Distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigeria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Crème Glacée | |
| Sorbet | ||
| Yaourt | ||
| Gelato | ||
| Sherbet | ||
| Crème Pâtissière et Pudding | ||
| Gâteaux et Pâtisseries | ||
| Desserts de Fantaisie | ||
| Autres Types de Produits | ||
| Par Catégorie | Conventionnel | |
| Biologique | ||
| Par Format d'Emballage | Bacs/Pintes | |
| Barres/Bâtonnets | ||
| Cônes/Coupes | ||
| Autres | ||
| Par Canal de Distribution | Restauration/HoReCa | |
| Commerce de Détail | Supermarchés/Hypermarchés | |
| Épiceries de Proximité/Supérettes | ||
| Boutiques de Vente au Détail en Ligne | ||
| Autres Canaux de Distribution | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigeria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée des desserts glacés non laitiers d'ici 2032 ?
Le marché des desserts glacés non laitiers devrait atteindre 13,81 milliards USD d'ici 2032, après une croissance depuis 9,32 milliards USD en 2027 à un CAGR de 8,18 %, avec une demande soutenue par les besoins diététiques et une disponibilité plus large des produits.
Quel type de produit domine les ventes de desserts glacés non laitiers ?
La crème glacée domine le chiffre d'affaires par type de produit avec une part de 42,2 % en 2026, soutenue par une large familiarité des consommateurs, une visibilité dans les congélateurs et une large gamme de choix de saveurs familières dans le commerce de détail et la restauration.
Quelle catégorie de desserts glacés non laitiers connaît la croissance la plus rapide ?
Les produits biologiques devraient croître à un CAGR de 10,1 % jusqu'en 2032, plus rapidement que les autres segments de catégorie, car les acheteurs premium recherchent un approvisionnement certifié, la transparence des ingrédients et des produits plus clairement différenciés.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait progresser à un CAGR de 9,7 % sur le marché des desserts glacés non laitiers, soutenue par la croissance de la distribution urbaine, l'expansion de la restauration et une large base de consommateurs souffrant d'intolérance au lactose.