
非乳製品冷凍デザート市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 9.32 十億米ドル |
| 市場規模 (2032) | 13.81 十億米ドル |
| 成長率 (2027 - 2032) | 8.18 % |
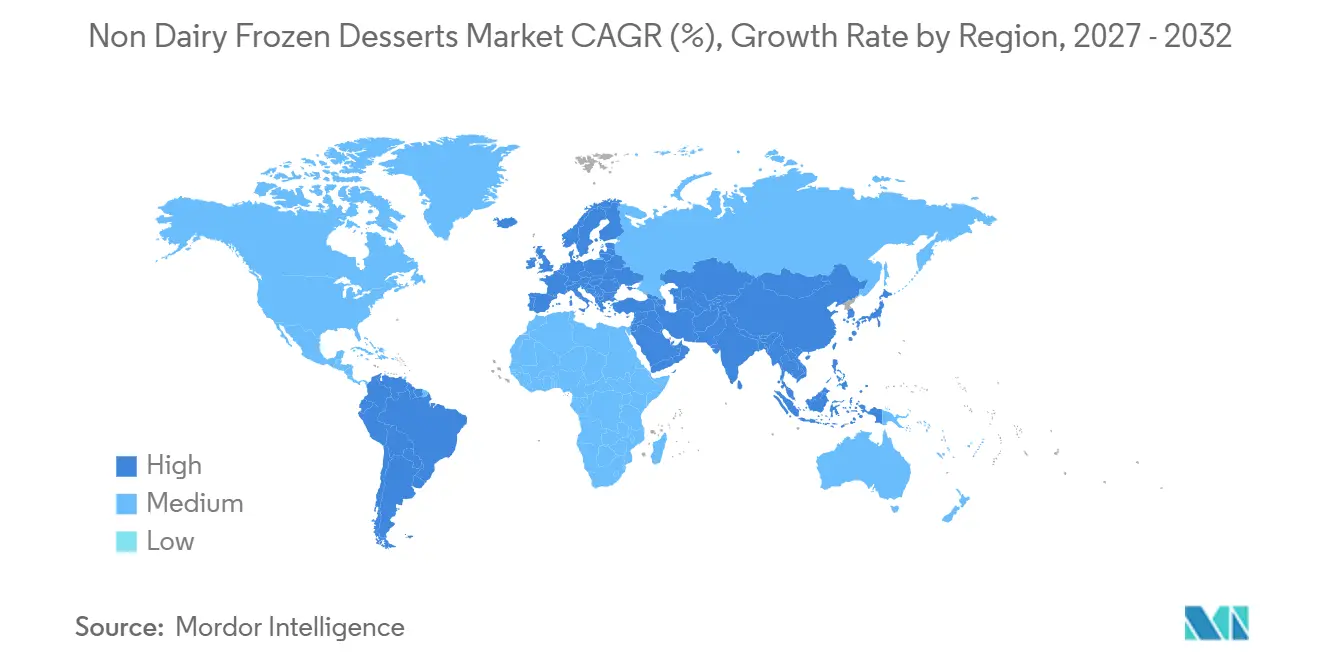
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
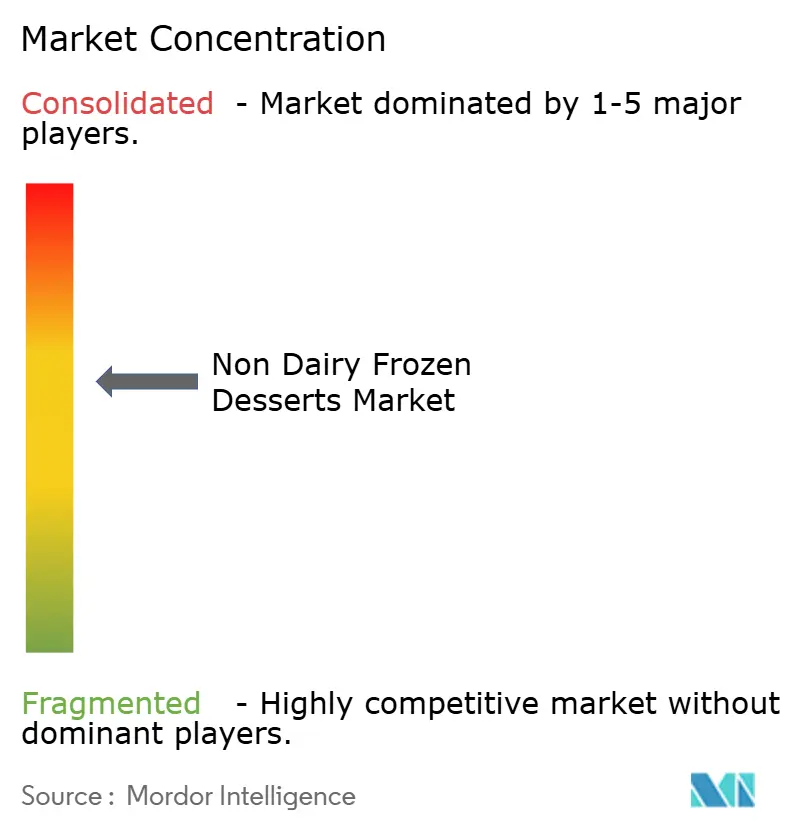
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非乳製品冷凍デザート市場分析
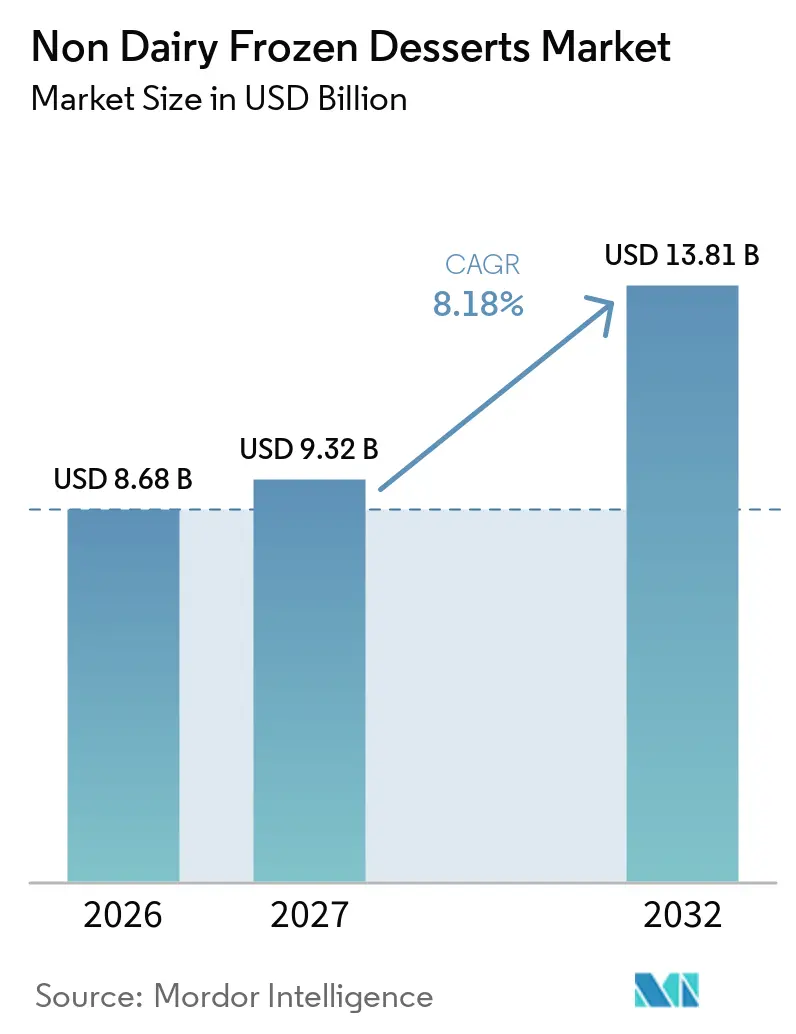
非乳製品冷凍デザート市場規模は、2026年の8.68 ビリオン 米ドル、2027年の9.32 ビリオン 米ドルから2032年には13.81 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 8.18%を記録する見込みです。乳糖吸収不良は、一時的な食の嗜好を超えた需要基盤を生み出しており、フレキシタリアンダイエットは従来の乳製品を引き続き購入する消費者も含めて購買層を広げています。従来の酪農サプライチェーンに関する環境懸念も、特に買い物客が動物福祉、調達先、原材料表示をまとめて評価する場面で、植物性の選択肢への関心を下支えしています。オーツ麦、エンドウ豆、カシューナッツのフォーミュレーションの改善により、ブランドは食事制限だけでなく味と食感でも競争できるようになり、この品目を日常的なデザートシーンにおいてより関連性の高いものにしています。企業はプレミアム製品、冷凍庫アクセス、オンラインデリバリー、フードサービスパートナーシップを活用して、リピート購買者、健康志向の家庭、贅沢なフォーマットを求める消費者にアプローチしています。したがって、非乳製品冷凍デザート市場は、コールドチェーン能力、明確なラベリング、信頼性の高い流通、認識しやすい製品フォーマット、多様なパッケージサイズ、製品品質が、消費者の認知度が高まり、非乳製品冷凍デザート市場への家庭、レストラン、ケータリング業者、小売業者、オンラインショッパーによるアクセスが確立された消費者地域および新興消費者地域を越えて拡大するにつれて、小売、フードサービス、直接デリバリーチャネル全体でのより広範なアクセスを支援する成長の余地があります。
主要レポートのポイント
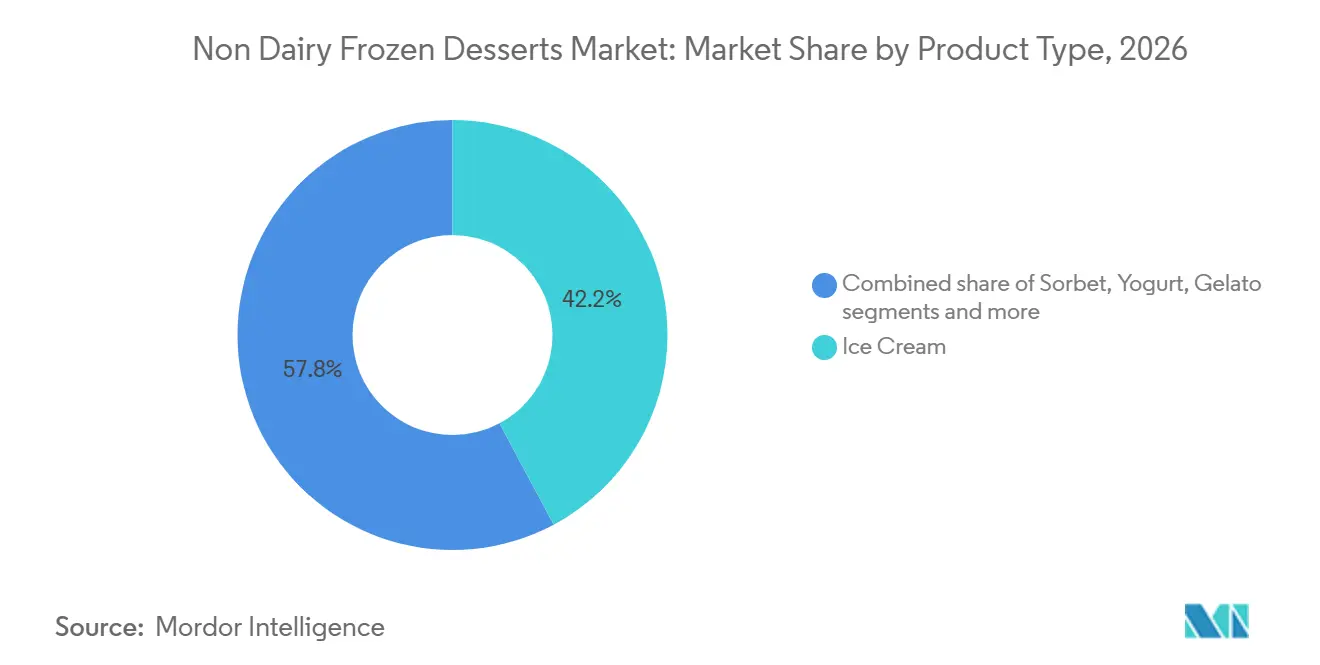
- 製品タイプ別では、アイスクリームが2026年の売上高の42.2%を占め、ケーキ・ペストリーは2032年までCAGR 9.2%で拡大する見込みです。
- カテゴリー別では、一般製品が2026年の売上高の78.4%を占め、オーガニック製品は2032年までCAGR 10.1%で拡大する見込みです。
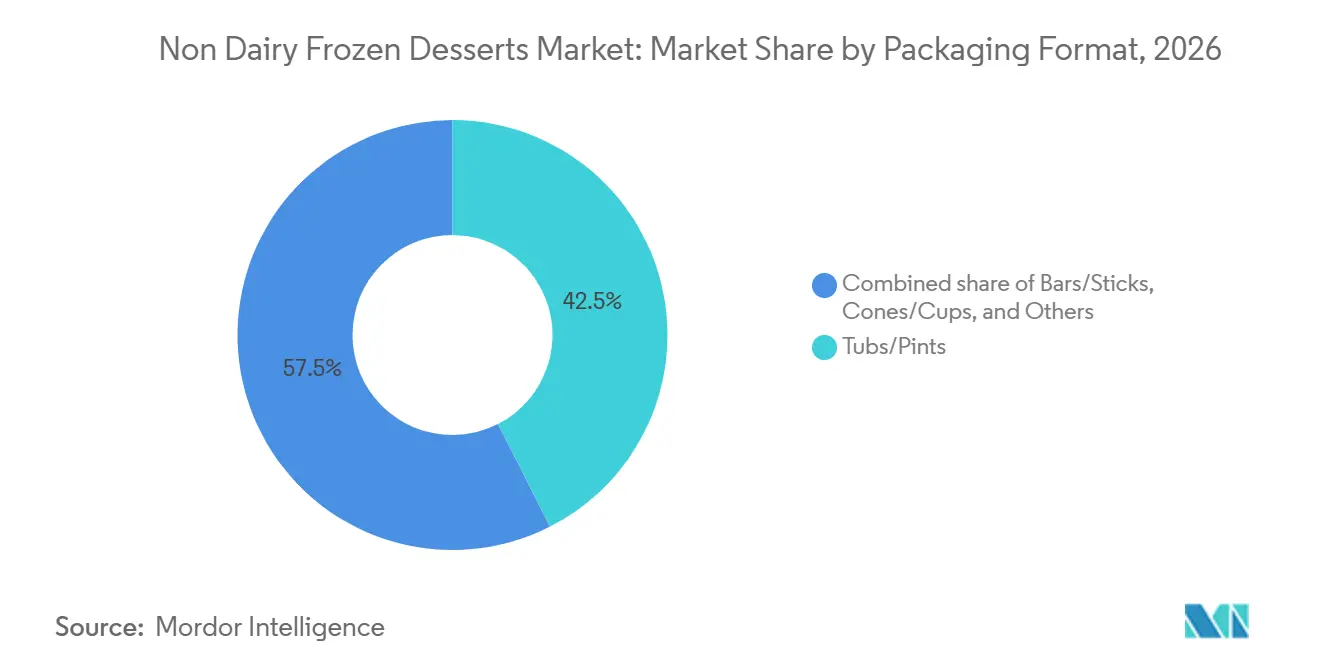
- パッケージ形態別では、タブ・パイントが2026年の売上高の42.5%を占め、コーン・カップは2032年までCAGR 8.9%で拡大する見込みです。
- 流通チャネル別では、小売が2026年の売上高の65.3%を占め、フードサービスおよびHoReCaは2032年までCAGR 9.5%で拡大する見込みです。
- 地域別では、北米が2026年の売上高の38.8%を占め、アジア太平洋は2032年までCAGR 9.7%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 乳糖不耐症および牛乳アレルギーの有病率の上昇 | +2.0% | 世界全体、特にアジア太平洋(インド、中国)およびラテンアメリカ | 長期(4年以上) |
| プレミアム化とアルチザンポジショニング | +1.2% | 北米および欧州、アジア太平洋プレミアム層への波及 | 中期(2〜4年) |
| 多様なフレーバー革新 | +0.8% | 世界全体、アジア太平洋および中東・アフリカでの地域ローカライズあり | 短期(2年以内) |
| 製品革新と味・食感の改善 | +1.0% | 世界全体、北米および欧州の研究開ハブが主導 | 中期(2〜4年) |
| 環境および倫理的懸念 | +0.6% | 欧州および北米がコア、アジア太平洋で新興 | 長期(4年以上) |
| eコマースおよびダイレクト・トゥ・コンシューマーチャネルの成長 | +0.9% | 北米、欧州;アジア太平洋で急速な加速 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
乳糖不耐症および牛乳アレルギーの有病率の上昇
乳糖不耐症は、一時的な嗜好ではなく消化上のニーズ、リピート消費、家庭の食の選択に関連しているため、非乳製品冷凍デザート市場の持続的な需要ドライバーです。米国およびカナダの多くの消費者は、正式な診断なしに快適さのために乳製品フリー製品を選択しており、医学的に記録された症例を超えた需要を広げています。カナダでは人口の59%が乳糖感受性を有しており、同国の発達した小売環境内での非乳製品代替品の使用を支援しています。南アジアおよび東南アジアにおけるコールドチェーンの拡大は、乳糖不耐症が普及し包装冷凍製品がまだ普及しつつある市場において製品の入手可能性を拡大することができます。米国食品医薬品局は、牛乳、卵、木の実、大豆、小麦、魚、貝、ピーナッツ、ゴマを明確な表示を必要とする主要アレルゲンとして挙げており、これが製品表示と共有施設での慣行を形成しています。このフレームワークは、非乳製品冷凍デザート市場に参入する新規ブランドのコンプライアンス基準を引き上げながら、消費者の情報に基づいた選択を支援します[1]。
プレミアム化とアルチザンポジショニング
プレミアムフォーマットは、植物性製品と食事制限との間の以前の関連性を超えて非乳製品冷凍デザート市場を発展させるのに役立っています。ブランドは、より高い価格帯を正当化するために、層状のテクスチャー、贅沢なフレーバー、認識しやすいデザートフォーマット、より手の込んだトッピングを用しています。Unileverは2025年8月、ジェネレーションZの消費者を対象としたデュアルアイスクリームベース、層状ソース、チョコレートディスクトッピングを特徴とするCornetto Maxを欧州およびトルコで発売しました。このような発売は、大手企業が乳製品フリーの選択肢を別のニッチとして扱うのではなく、馴染みのある冷凍デザートフォーマットにプレミアムの要素を適用していることを示しています。アルチザンジェラート、クラフトソルベ、シングルオリジンパイントは、差別化された製品を支援できる専門チャネルが存在する北米および西欧において特に関連性が高いです。より広い価格帯は、原材料費が上昇した際に非乳製品冷凍デザート市場が価値を維持するための余地を広げます。
製品革新と味・食感の改善
非乳製品冷凍デザート市場において、買い物客が植物性製品を従来のアイスクリームと直接比較するため、味と食感はリピート購買の中心的要素であり続けています。大豆およびエンドウ豆タンパク質冷凍デザートに関する研究では、乳化剤と安定剤の選択がミクロ構造、レオロー、融解挙動に影響することが判明しました。これらの知見は、冷凍保存後も魅力的であり続けなければならない製品のクリーミーさ、空気の取り込み、安定性、融解挙動の改善に取り組むメーカーを支援します。オーツ麦ベースは、その中立的な味がフレーバーマスキングの必要性を低減し、馴染みのあるフレーバープロファイルを認識しやすいままにできるため、注目を集めています。Atlanteは2025年7月にイタリアでオーツ麦ベースのVegamo バニラおよびマッチャアイスクリームを発売し、オーツ麦フォーマットへの消費者の関心に応えました。より優れた官能性能は、非乳製品冷凍デザート市場におけるリピート需要を強化し、頻繁な処方変更の必要性を低減できます。
eコマースおよびダイレクト・トゥ・コンシューマーの成長
eコマースは、小売冷凍庫スペースが限られており、物理的なリスティングが大手企業に集中している場合に、小規模ブランドに購買者へのアクセスを提供します。ダイレクト・トゥ・コンシューマーモデルは、アプリベースの食料品やレストランデリバリーが普及している都市において、幅広い小売流通を確保する前に需要を確立する必要があるプレミアムおよびスペシャルティ製品に役立ちます。UAEおよびインドにおけるBrooklyn Creameryのデリバリープラットフォーム活動は、異なる小売構造と消費者習慣を持つ市場を越えたマルチプラットフォームリーチを示しています。サブスクリプションおよびリピートオーダーモデルは、小売インフラが発展途上にある市場において、ブランドにより明確な需要シグナル、定期注文、直接的な顧客フィードバック、より予測可能な製品計画を提供できます。オンライン販売は、購入前に消費者に原材料、食事表示、保存要件、提供オプション、デリバリー方法を直接伝えることも可能にします。このチャネルは、信頼性の高い温度管理デリバリーネットワークが倉庫から玄関先まで製品品質を維持する場合に、非乳製品冷凍デザート市場の拡大を支援できます。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特定の植物性ミルクに関するアレルゲン懸念 | −0.4% | 世界全体、特にアレルゲン表示が最も厳格な北米および欧州 | 中期(2〜4年) |
| 規制および表示上の制限 | −0.3% | 北米およびEUがコア;分断されたアジア太平洋市場でのコンプライアンスコストが高い | 中期(2〜4年) |
| 賞味期限とフォーミュレーション安定性の限界 | −0.3% | 世界全体、一貫したコールドチェーンインフラが不足している市場でより大きな影響 | 短期から中期 |
| コールドチェーンインフラの限界 | −0.2% | アフリカ、南アジアおよび東南アジア、南米内陸部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物性ミルクに関するアレルゲン懸念
植物性冷凍デザートは乳製品を避けていますが、多くのフォーミュレーションは代替品を求める消費者に他のアレルゲン懸念をもたらす可能性のある原材料を使用しています。アーモンド、カシューナッツ、大豆、グルテン暴露のあるオーツ麦、ゴマは、複数の食物アレルギーを管理している消費者や交差接触リスクを避けたい消費者の適合性を制限する可能性があります。これにより、幅広いアレルゲンフリーのポジショニングを求めるブランドに実際的な制約が生じ、単一のフォーミュレーションを使用できる消費者の数が減少します。大豆およびエンドウ豆タンパク質は、処方変更を複雑にするアレルゲン上の考慮事項とともに、苦味や渋みを含む官能上の課題を提示することがあります。2025年の植物性代替品に関する食品医薬品局のガイダンスは、共有製造ラインで製造された製品における慎重な表示と開示の必要性を強化しています。したがって、非乳製品冷凍デザート市場のフォーミュレーション作業は、乳製品回避と代替ベースに関連するアレルゲンリスクの両方に対処する必要があります[2]。
コールドチェーンインフラの限界
コールドチェーンの制約は、冷蔵保管、輸送、小売冷凍庫アクセスが均一でない地域における非乳製品冷凍デザート市場の拡大を遅らせています。ンドのより広いアイスクリームカテゴリーでの廃棄は主要都市外で20%に達する可能性があり、工場から消費者まで継続的な温度管理を必要とする製品にとって重大なリスクを生じさせています。これにより、特に配送ルートが長く、需要量が不確実で、小規模小売業者の冷凍庫容量が限られている場合、都市部の生産拠点から遠方の市場にサービスを提供しようとするブランドのマージンが圧迫される可能性があります。冷凍デザートは流通のいずれかの時点で温度管理が失敗すると価値を急速に失うため、信頼性の高い保管、冷蔵輸送、安定した電力供給、冷凍庫アクセスが不可欠です。インドネシア、ナイジェリア、コロンビアなど消費者の関心がインフラより先行して発展する可能性がある市場において、流通業者と提携するか、コールドチェーンシステムに投資するブランドはアクセスを改善できます。これらの投資は後発参入者にとって参入障壁となり、これらの地域における非乳製品冷凍デザート市場成長のペースを形成することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アイスクリームが売上高を支え、ケーキ・ペストリーが最速成長アイスクリームは2026年の売上高の42.2%を占め、広範な冷凍庫での視認性、馴染みのあるフレーバー、強い消費者認知に支えられています。その確立されたポジションは、乳製品フリー製品を試す買い物客にとって効果的な初回購買製品となり、多様なフレーバーとフォーマットのレンジは、家庭、個人向けトリート、フードサービスメニューを通じたリピート購買を支援します。主要企業は、2025年のオーツ麦ミルクベースのBreyers Non-Dairy Chocolateや2026年のOatlyとの提携によるHandel'sの恒久的なオーツ麦ミルクラインを含め、既存のアイスクリームポートフォリオにオーツ麦ベースの選択肢を増やしています。ソルベ、ヨーグルト、ジェラート、シャーベット、カスタード・プディング、ノベルティデザート、その他のフォーマットは、異なる価格帯と消費機会に対応しています。ソルベはアクセスしやすいエントリー製品を提供できる一方、非乳製品ジェラートは、特有のフレーバーと原材料の選択を説明できるスペシャルティ小売、レストランメニュー、フーサービスアウトレットを通じてプレミアム価格設定を支援します。
ケーキ・ペストリーは2032年までCAGR 9.2%で成長すると予測されており、非乳製品冷凍デザート市場で最も成長の速い製品タイプとなっています。この成長は、広範なキッチンでの処方変更、別途の原材料保管、時間のかかる製造なしに食事要件を満たす信頼性の高い商業的に製造されたデザートオプションを必要とするフードサービス事業者と関連しています。レストランおよびケータリング用途向けに開発されたTableMarkの2026年2月のBEYOND FREE大豆クリームカップケーキはこの需要を反映しています。標準化された冷凍フォーマットは、準備時間を短縮し、発注を簡素化し、様々な食事嗜好に対応するメニュー全体で一貫した製品を事業者が提供するのに役立ちます。非乳製品冷凍デザート産業は、レストランが手動による準備を、保管、分量計量、提供、混合した食事嗜好に対応するメニューへの組み込みが容易な冷凍製品に置き換えるにつれて、ベーカリーフォーマットから恩恵を受けることができます。

カテゴリー別:
一般製品が規模を維持しながらオーガニック製品が前進一般製品は2026年の非乳製品冷凍デザート市場シェアの78.4%を占め、アクセスしやすい価格設定、広範な小売流通、製造規模を反映しています。スーパーマーケットとハイパーマーケットは重要な存在であり続けており、買い物客は棚で冷凍デザートを選ぶことが多く、馴染みのある価格帯、ブランド、パッケージサイズ、フレーバーの製品を好む場合があります。一般製品は、オーガニックレンジに関連する認証要件なしに乳製品フリーまたは植物性の表示を使用できます。バー、スティク、ノベルティアイテムは、コンビニエンスストア、オンラインデリバリー、衝動買いへのリーチを拡大します。このフォーマットとチャネルの組み合せにより、一般製品は、ブランドを狭いプレミアム層に限定することなく、日常消費、家族購買、時々のトリートに関連し続けます。
オーガニック製品は2032年までCAGR 10.1%で成長すると予測されており、セグメンテーションデータ全体で最も高い成長率です。この成長は、プレミアム小売需要、原材料の透明性、製品比較のより明確な根拠を消費者に与える認証調達への消費者の関心と関連しています。オーガニック認証は、メーカーに原材料の選択を説明し、より高い価格ポジションを支援する明確な方法を提供します。NadaMoo!とCado Ice Creamは、オーガニックおよびプレミアムポジショニングと関連するブランドの例です。USDA Organic、EU Organic、および比較可能な国内プログラムは、一般製品がカテゴリー量の大部分を引き続き提供し、価格に敏感な買い物客にとって主要なオプションであり続ける中でも、プレミアム小売においてより影響力を持つようになる可能性があります。
パッケージ形態別:
タブ・パイントが家庭使用を支え、コーン・カップがフードサービス需要を構築タブ・パントは2026年のパッケージ売上高の42.5%を占め、家庭の備蓄行動とマルチサーブフォーマットの魅力を反映しています。473 mLパイントは、アルチザンブランドが他のマス市場の代替品から製品を差別化するための独自のアイデンティティを確立するのに役立つクラフトブランディング、原材料情報、フレーバー説明を掲載できます。温度管理デリバリーは、スーパーマーケットの冷凍庫スペースに完全に依存することなくアジア太平洋でのマルチサーブ販売を支援できます。バーとスティックは、コンビニエンス主導の小売を通じたシングルサーブおよび衝動買い機会に引き続き対応しています。これらのフォーマットを組み合わせることで、企業は多様なパッケージポートフォリオを通じて、計画的な家庭消費、共有機会、即時の個人購買に対応できます。
コーン・カップは2032年までCAGR 8.9%で成長すると予測されており、フードサービス需要、携行性、プレミアムソフトサーブ機会によって推進されています。プロフェッショナルディスペンシング機器向けに設計された植物性ミックスにより、これらの製をクイックサービスレストランやデザートチェーンが通常メニューに組み込みやすくなり、時折のプロモーション活動に限定されなくなります。このフォーマットは、分量管理されたスナッキングも支援し、消費者が購入前に製品表示を評価できるようにします。グルテンフリーおよびアレルゲン関連の表示は、携行性が健康志向の消費に沿っているカップとノベルティ製品で特に目立ちます。コーン・カップの非乳製品冷凍デザート市場規模は、したがって、メニュー採用、シングルサーブ需要、信頼性の高いフードサービス事業、および家庭外で乳製品フリーフォーマットを試す消費者の意欲と密接に関連しています。
流通チャネル別:
小売が売上高をリードし、フードサービスおよびHoReCaが速く拡大小売は2026年の流通売上高の65.3%を占め、大手ブランドが構築したスーパーマーケットとハイパーマーケットの冷凍庫ネットワークに支えられています。これらのアウトレットは、マルチサーブ製品、季節的な品揃えの変更、ブランド認知度に必要な頻繁な家庭の買い物機会と冷凍庫容量を提供します。コンビニエンスストアおよび食料品店は、密集した都市部でのシングルサーブフォーマットのリーチを拡大します。オンライン小売は、大型物理小売業者に関連する棚スペース費用や限られた棚アクセスなしに、スペシャルティブランドが健康志向の買い物客にリーチするのに役立ちます。2025年6月にドイツのKnusprを通じた高いビーガンアイスクリーム注文は、定期的なオンラインバスケットにいかに他の食料品と並んで乳製品フリー冷凍デザートが含まれ得るかを示しています。
フードサービスおよびHoReCaは、レストラン、カフェ、ケータリング業者が非乳製品デザートを恒久的なメニューオプションとして追加するにつれて、2032年までCAGR 9.5%で成長すると予測されています。定期的なB2B注文は、特にチェーンが複数の店舗で製品を標準化する場合、季節的または期間限定の小売活動よりもサプライヤーに対してより予測可能な需要を提供できます。Flora Professionalは2025年12月に、乳製品フリー、申告すべきアレルゲンフリー、ハラール認証、コーシャー認証を取得したフードサービス向け植物性アイスクリームミックスを発売しました。デリバリーアプリケーションは、インドおよび東南アジアにおけるメニュー発売と消費者トライアルの間の道筋を短縮できます。このチャネルは、大手サプライヤーと小規模スペシャルティブランドの両方に対し、メニューパートナーシップ、リピート注文、および顧客が定期的な食事機会中に接するフォーマットを通じて量を構築する機会を提供します。
地域分析
北米乳製品不使用冷凍デザート市場
北米は2026年の乳製品不使用冷凍デザート市場シェアの38.8%を占め、強固なコールドチェーンインフラ、植物性ベース製品の幅広い小売流通、およびオーツ麦・カシューナッツ・エンドウタンパク質ベースに対する消費者の親しみやすさによって牽引されている。米国が同地域をリードしており、2018年から2025年にかけて家庭への普及率が着実に上昇している。カテゴリーが成熟するにつれ、既存購買者によるリピート購入が主要な需要ドライバーとなりつつあり、標準的な小売用パイントおよび認知度の高いベースとインダルジェントフォーマットを採用した新製品の双方を支えている。カナダは製造能力と輸出ポテンシャルに貢献しており、メキシコは米国小売ネットワークへの近接性と都市部における消費拡大の恩恵を受けている。2025年9月、Chapman'sはオンタリオ州において2億カナダドル超(1.48億米ドル)の投資を発表し、17万5,000平方フィートの施設、6本の生産ライン、200名の雇用を追加することで、地域および国際的な成長に向けた国内生産能力の重要性を示した。
欧州乳製品不使用冷凍デザー市場
欧州市場は、クリーンラベルへの志向、職人的な食文化、および厳格な食品規制によって形成されている。ドイツ、英国、イタリア、フランス、オランダが主要市場であり、スペイン、ポーランド、ベルギー、スウェーデンが追加的な小売機会を提供している。EU有機食品規制および新規食品規制は、製造業者および輸出業者の製品上市スケジュールに影響を与えている。イタリアでは、2025年7月のAtlanteによるVegamoローンチに見られるように、オーツ麦ベース製品への明確なシフトが見られる。馴染みのあるデザートフォーマットと透明性の高いラベリングおよび一貫した品質を組み合わせた企業は、この市場において有利なポジションにある。
アジア太平洋、南米およびMEA乳製品不使用冷凍デザート市場
アジア太平洋地域は2032年までに9.7%のCAGRで成長すると予測されており、乳製品不使用冷凍デザート市場において最も成長の速い地域となっている。オーストラリアとニュージーランドはイノベーションハブとして機能しており、中国とインドはパッケージ流通が中小都市やフードサービ店舗へと拡大するにつれ、大きな販売量ポテンシャルを提供している。インドでは、乳糖不耐症の高い有病率が需要を支えているものの、価格面の課題とコールドチェーンの不備が普及を制限している。南米では、ブラジルとチリがプレミアムおよび健康志向の選択肢を求める都市部消費者の間で成長ポテンシャルを示している。アラブ首長国連邦、サウジアラビア、南アフリカは初期段階の機会を代表しており、近代的な小売と健康意識の高い消費者が初期の製品普及を牽引している。
競合ランドスケープ
非乳製品冷凍デザート市場は中程度に集約された構造を持ち、Unilever、Danone、Nestlé、Froneriが幅広いブランドポートフォリオを通じて小売冷凍庫スペースにおいて大きなシェアを保有しています。UnileverはBen & Jerry's、Breyers、Magnum、Talentiを通じて複数の価格帯と消費機会をカバーしており、Talentiオーツ麦ミルクジェラートレンジやBreyers Non-Dairyなどのフォーマットを網羅しています。DanoneはSo Delicious Dairy Freeを通じて、より広い植物性ポートフォリオの中で競しています。Froneriは2025年10月にFood Unionのノルウェー、デンマーク、リトアニア、ラトビア、ルーマニアにおけるアイスクリーム事業の買収合意を通じて欧州フットプリントを拡大し、地元ブランドと流通インフラを追加しました。
フォーミュレーションの専門知識は主要な競争要因であり、凍結解凍安定性、テクスチャー、融解挙動がリピート購買の意思決定に直接影響します。強力な安定剤と乳化剤の能力を持つ企業は、フレーバーとパッケージングを超えた製品差別化を構築できます。KLIMON、EatKinda、Frönenなどのスペシャリストブランドは、エンドウ豆ミルク、アップサイクルされたカリフラワー、蜂蜜甘味料などの新規ベースを使用して、大手プレイヤーに先んじてプレミアム自然食品チャネルでの信頼性を獲得しようとしていますが、拡大は依然として信頼性の高い冷凍庫流通に依存しています。
最近の動きは、生産能力、ポートフォリオ成長、チャネルアクセスへの市場の注目を浮き彫りにしています。UnileverはCornetto Maxを2025年に発売し、メインストリームのコーンフォーマットにおいプレミアム機能でより若い消費者をターゲットにしました。MarubeniはBubbies Homemade Ice Cream & Dessertsの100%を2025年6月に買収し、餅に特化したブランドを通じて米国のアイスクリーム製造に参入しました。ITOCHUは2025年12月にNISSEIの20%株式を取得し、アジアでの植物性ソフトサーブを開発しました。これらの動きは、製造、流通、フードサービスアクセスが、市場カバレッジとリピート需要を推進する上で製品革新と同様に重要であることを確認しています。
非乳製品冷凍デザート産業のリーダー
-
Unilever PLC
-
Danone S.A.
-
Nestlé S.A.
-
Oatly Group AB
-
Froneri International Limited
- 注:主要企業の掲載順は順位を示すものではありません。
乳製品不使用冷凍デザート市場 このレポートでカバーされる企業
- Unilever PLC
- Danone S.A.
- Nestlé S.A.
- Oatly Group AB
- Froneri International Limited
- Oregon Ice Cream Company
- The Hain Celestial Group, Inc.
- Van Leeuwen Ice Cream LLC
- General Mills, Inc.
- Wells Enterprises, Inc.
- The Coca-Cola Company
- SunOpta Inc.
- Daiya Foods Inc.
- Tofutti Brands, Inc.
- Perfect Day, Inc.
- Eclipse Foods
- Jeni’s Splendid Ice Creams, LLC
- NadaMoo!
- Bliss Unlimited LLC
- Arctic Zero, Inc.
最近の産業開発事情 乳製品不使用冷凍デザート市場
- 2026年10月:Carvelは植物性冷凍デザートブランドKLIMONと提携し、300以上の米国店舗全体に恒久的な非乳製品メニューを導入しました。ソフトサーブ、スクープデザート、シェイク、9フレーバーおよび25種類以上のトッピングを含むFlying Saucersサンドイッチが含まれおり、同セクターにおける最も幅広いQSR非乳製品メニューコミットメントの一つとなっています。
- 2026年7月:Handel's Ice CreamはOatlyとのパートナーシップにより乳製品フリーのオーツ麦ミルクアイスクリームラインを発売しました。これはOatlyのフルファットオーツ麦ミルクがブランドコラボレーションに初めて使用されたものであり、Handel'sの全スクープショップ店舗に3つの恒久フレーバー(コーヒートリュフ、チョコレートピーナッツバターブラウニー、ピーナッツバター)を導入しました。
- 2026年3月:Morinaga & Co., Ltd.は、米国最大の餅アイスクリームブランドであるMy/Mochi Ice Creamを1.30億米ドルで買収する最終契約を締結しました。これは森永の本格的な米国冷凍デザート参入を示し、二つの補完的なプレミアムスナックポートフォリオを統合するものです。
- 2026年3月:Hextar Industries Bhdは、マレーシアにおけるllaollaoフローズンヨーグルトチェーンのマスターフランチャイジーであるWoodpeckers Group Sdn Bhdの51%株式を約1億7,748万リンギット(約4,512万米ドル)で取得する計画を発表し、戦略的な飲事業多角化において131店舗をポートフォリオに追加しました。
世界の非乳製品冷凍デザート市場レポートの範囲
非乳製品冷凍デザート市場とは、ココナッツ、アーモンド、大豆、オーツ麦、またはその他の非乳製品原材料などの植物性代替品を使用して、乳製品由来の原材料なしで製造された冷凍デザート製品の市場を指します。製品タイプ別では、市場はアイスクリーム、ソルベ、ヨーグルト、ジェラート、シャーベット、カスタード・プディング、ケーキ・ペスリー、ノベルティデザート、その他の製品タイプに区分されています。カテゴリー別では、市場は一般製品とオーガニック製品に分類されています。パッケージ形態別では、市場はタブ・パイント、バー・スティック、コーン・カップ、その他のパッケージ形態に区分されています。流通チャネル別では、市場はフードサービス・HoReCaと小売に分類されています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーし、各地域内の主要市場にわたる国レベルのカバレッジを含んでいます。市場規模と成長予測は、金額(米ドル)および数量(トン)で示されています。
セグメンテーション概要
| アイスクリーム |
| ソルベ |
| ヨーグルト |
| ジェラート |
| シャーベット |
| カスタード・プディング |
| ケー・ペストリー |
| ノベルティデザート |
| その他の製品タイプ |
| 一般 |
| オーガニック |
| タブ・パイント |
| バー・スティック |
| コーン・カップ |
| その他 |
| フードサービス・HoReCa | |
| 小売 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | アイスクリーム | |
| ソルベ | ||
| ヨーグルト | ||
| ジェラート | ||
| シャーベット | ||
| カスタード・プディング | ||
| ケー・ペストリー | ||
| ノベルティデザート | ||
| その他の製品タイプ | ||
| カテゴリー別 | 一般 | |
| オーガニック | ||
| パッケージ形態別 | タブ・パイント | |
| バー・スティック | ||
| コーン・カップ | ||
| その他 | ||
| 流通チャネル別 | フードサービス・HoReCa | |
| 小売 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア・食料品店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年における非乳製品冷凍デザートの予測価値は?
非乳製品冷凍デザート市場は2032年までに13.81 ビリオン 米ドルに達すると予測されており、2027年の9.32 ビリオン 米ドルからCAGR 8.18%で成長し、食事上のニーズと製品入手可能性の拡大によって需要が支えられています。
非乳製品冷凍デザートの販売をリードする製品タイプはどれですか?
アイスクリームは、広範な消費者の親しみやすさ、冷凍庫での視認性、小売とフードサービス全体での幅広い馴染みのあるフレーバーの選択肢に支えられ、2026年に42.2%のシェアで製品タイプ別売上高をリードしています。
最も速く成長している非乳製品冷凍デザートのカテゴリーはどれですか?
オーガニック製品は、プレミアム購買者が認証調達、原材料の透明性、より明確に差別化された製品を求めるにつれて、他のカテゴリーセグメントよりも速く2032年までCAGR 10.1%で成長すると予測されています。
2032年までに最も速く成長すると予想される地域はどこですか?
アジア太平洋は非乳製品冷凍デザート市場においてCAGR 9.7%で拡大すると予測されており、都市流通の成長、フードサービスの拡大、乳糖不耐症を持つ大規模な消費者基盤に支えられています。