
Marktgröße und Marktanteile für Nicht-Milch-Gefrierdesserts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 9.32 Milliarden US-Dollar |
| Marktgröße (2032) | 13.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nicht-Milch-Gefrierdesserts von Mordor Intelligence
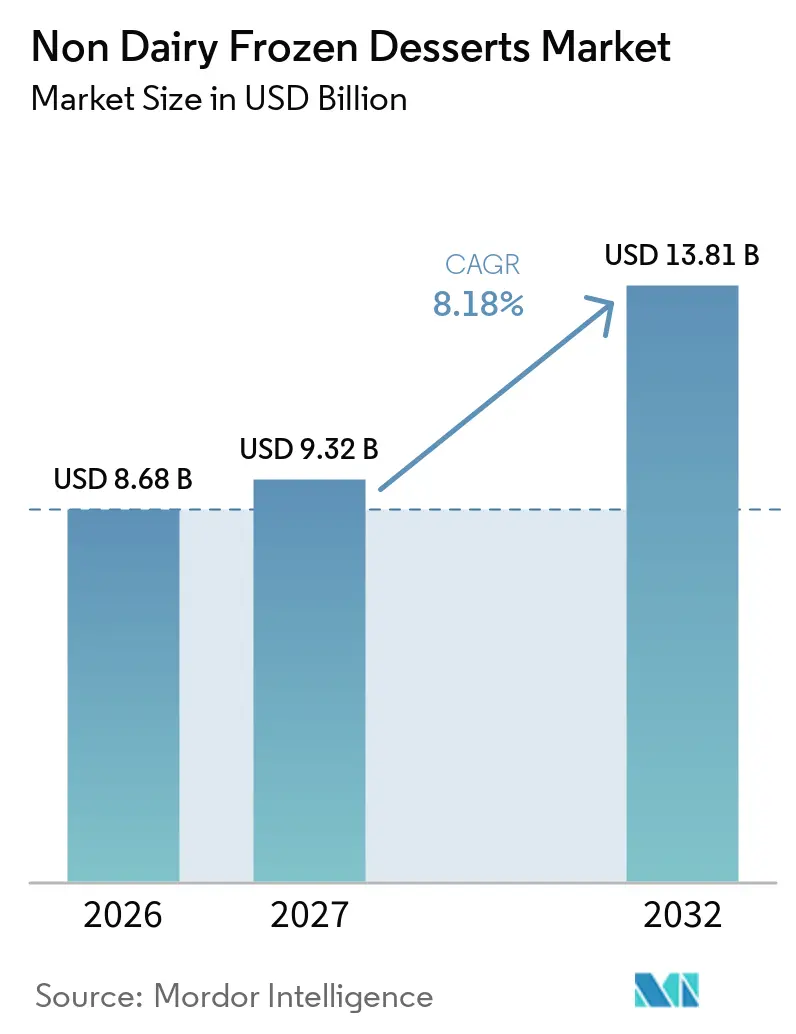
Die Marktgröße für Nicht-Milch-Gefrierdesserts wird voraussichtlich von 8,68 Milliarden USD im Jahr 2026 und 9,32 Milliarden USD im Jahr 2027 auf 13,81 Milliarden USD bis 2032 anwachsen, was einem CAGR von 8,18 % zwischen 2027 und 2032 entspricht. Laktosemalabsorption schafft eine Nachfragebasis, die über vorübergehende Ernährungspräferenzen hinausgeht, während flexitarische Ernährungsweisen die Käuferbasis auf Verbraucher ausweiten, die weiterhin konventionelle Milchprodukte kaufen. Umweltbedenken hinsichtlich konventioneller Milchlieferketten unterstützen ebenfalls das Interesse an pflanzlichen Alternativen, insbesondere wenn Käufer Tierwohl, Herkunft und Inhaltsstoffangaben gemeinsam bewerten. Verbesserungen bei Hafer-, Erbsen- und Cashew-Formulierungen helfen Marken dabei, bei Geschmack und Textur zu konkurrieren, anstatt sich allein auf Ernährungsbedürfnisse zu stützen, was die Kategorie für alltägliche Dessertanlässe relevanter machen kann. Unternehmen nutzen Premiumprodukte, Gefrierzugang, Online-Lieferung und Foodservice-Partnerschaften, um Stammkäufer, gesundheitsbewusste Haushalte und Verbraucher zu erreichen, die nach genussvollen Formaten suchen. Der Markt für Nicht-Milch-Gefrierdesserts hat daher Wachstumspotenzial, wo Kühlkettenkapazität, klare Kennzeichnung, zuverlässige Distribution, erkennbare Produktformate, unterschiedliche Verpackungsgrößen und Produktqualität einen breiteren Zugang über Einzelhandel, Foodservice und Direktlieferkanäle unterstützen, da das Verbraucherbewusstsein wächst und der Markt für Nicht-Milch-Gefrierdesserts für Haushalte, Restaurants, Caterer, Einzelhändler und Online-Käufer in etablierten und aufstrebenden Verbraucherregionen leichter zugänglich wird.
Wichtigste Erkenntnisse des Berichts
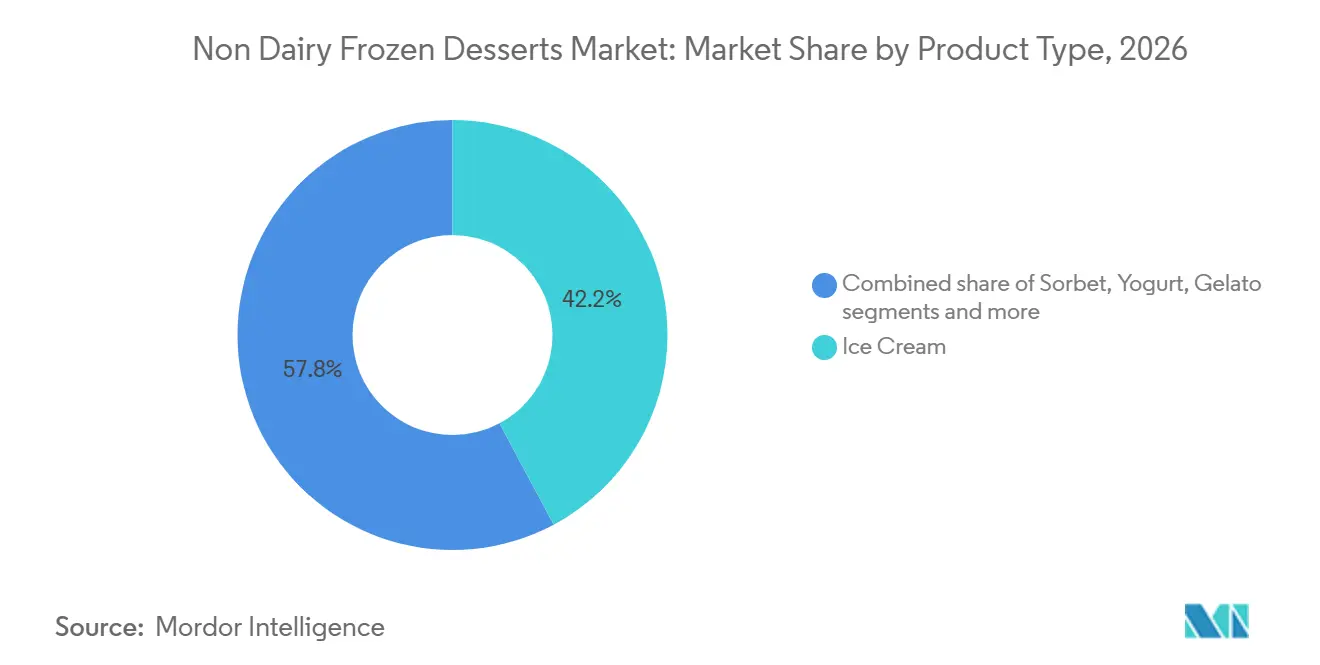
- Nach Produkttyp hielt Eiscreme im Jahr 2026 einen Umsatzanteil von 42,2 %, während Kuchen und Gebäck bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen werden.
- Nach Kategorie hielten konventionelle Produkte im Jahr 2026 einen Umsatzanteil von 78,4 %, während Bio-Produkte bis 2032 voraussichtlich mit einem CAGR von 10,1 % wachsen werden.
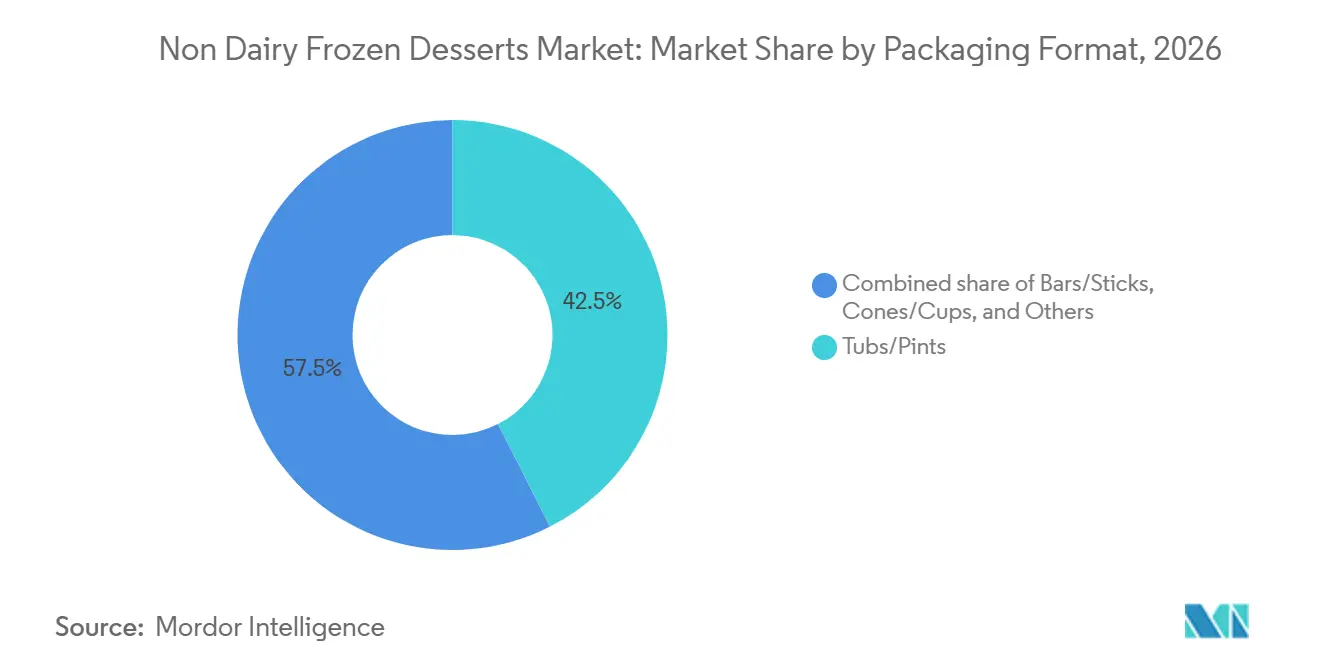
- Nach Verpackungsformat hielten Behälter und Pints im Jahr 2026 einen Umsatzanteil von 42,5 %, während Waffeln und Becher bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen werden.
- Nach Vertriebskanal hielt der Einzelhandel im Jahr 2026 einen Umsatzanteil von 65,3 %, während Foodservice und HoReCa bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,8 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von Laktoseintoleranz und Milchallergien | +2.0% | Global, insbesondere Asien-Pazifik (Indien, China) und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Premiumisierung und handwerkliche Positionierung | +1.2% | Nordamerika und Europa, Ausstrahlungseffekte auf das Premiumsegment in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Vielfältige Geschmacksinnovation | +0.8% | Global, mit regionaler Lokalisierung in Asien-Pazifik und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation und verbesserte Geschmacks-/Texturqualität | +1.0% | Global, angeführt von Forschungs- und Entwicklungszentren in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Umwelt- und ethische Bedenken | +0.6% | Kernmärkte Europa und Nordamerika, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wachstum des E-Commerce und der Direktvertriebskanäle | +0.9% | Nordamerika, Europa; rasche Beschleunigung in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Laktoseintoleranz und Milchallergien
Laktoseintoleranz ist ein anhaltender Nachfragetreiber für den Markt für nicht-milchbasierte Gefrierdesserts, da sie mit Verdauungsbedürfnissen, wiederholtem Konsum und Ernährungsentscheidungen im Haushalt zusammenhängt und nicht auf kurzlebige Präferenzen zurückzuführen ist. Viele Verbraucher in den Vereinigten Staaten und Kanada wählen milchfreie Produkte aus Komfortgründen ohne formale Diagnose, was die Nachfrage über medizinisch erfasste Fälle hinaus ausweitet. Laktosesensitivität betrifft 59 % der kanadischen Bevölkerung und unterstützt die Nutzung nicht-milchbasierter Alternativen im entwickelten Einzelhandelsumfeld des Landes. Der Ausbau der Kühlkette in Süd- und Südostasien kann die Produktverfügbarkeit in Märkten erweitern, in denen Laktoseintoleranz weit verbreitet ist und verpackte Tiefkühlprodukte noch an Reichweite gewinnen. Die US-amerikanische Lebensmittel- und Arzneimittelbehörde listet Milch, Eier, Baumnüsse, Soja, Weizen, Fisch, Schalentiere, Erdnüsse und Sesam unter den wichtigsten Allergenen auf, die eine klare Kennzeichnung erfordern, was Produktaussagen und Praktiken bei gemeinsam genutzten Produktionsanlagen beeinflusst. Dieser Rahmen unterstützt eine informierte Verbraucherwahl und erhöht gleichzeitig die Compliance-Anforderungen für neue Marken, die in den Markt für nicht-milchbasierte Gefrierdesserts eintreten[1].
Premiumisierung und handwerkliche Positionierung
Premiumformate helfen dem Markt für Nicht-Milch-Gefrierdesserts, sich von der früheren Assoziation zwischen pflanzlichen Produkten und Ernährungseinschränkungen zu lösen. Marken setzen auf mehrschichtige Texturen, genussvolle Geschmacksrichtungen, erkennbare Dessertformate und aufwändigere Toppings, um höhere Preispunkte zu rechtfertigen. Unilever führte im August 2025 Cornetto Max in Europa und der Türkei ein, mit doppelten Eiscremebasen, geschichteten Saucen und einem schokoladigen Scheiben-Topping, das auf Gen-Z-Verbraucher abzielt. Solche Markteinführungen zeigen, wie etablierte Unternehmen Premiummerkmale auf vertraute Tiefkühl-Dessertformate anwenden, anstatt milchfreie Optionen als separate Nische zu behandeln. Handwerkliches Gelato, handwerkliches Sorbet und Single-Origin-Pints sind besonders relevant in Nordamerika und Westeuropa, wo Spezialkanäle differenzierte Angebote unterstützen können. Eine breitere Preisspanne gibt dem Markt für Nicht-Milch-Gefrierdesserts mehr Spielraum, den Wert zu erhalten, wenn die Zutatenkosten steigen.
Produktinnovation und verbesserte Geschmacks- und Texturqualität
Geschmack und Textur bleiben zentral für Wiederholungskäufe im Markt für Nicht-Milch-Gefrierdesserts, da Käufer pflanzliche Produkte direkt mit konventioneller Eiscreme vergleichen. Forschungen zu soja- und erbsenproteinbasierten Gefrierdesserts ergaben, dass die Wahl von Emulgatoren und Stabilisatoren die Mikrostruktur, Rheologie und das Schmelzverhalten beeinflusst. Diese Erkenntnisse unterstützen Hersteller, die daran arbeiten, Cremigkeit, Lufteinbindung, Stabilität und Schmelzverhalten in Produkten zu verbessern, die nach der Tiefkühllagerung ansprechend bleiben müssen. Hafergrundlagen gewinnen an Aufmerksamkeit, da ihr neutraler Geschmack den Bedarf an Geschmacksmaskierung reduzieren und vertraute Geschmacksprofile erkennbar halten kann. Atlante führte im Juli 2025 haferbasierte Vegamo-Vanille- und Matcha-Eiscremes in Italien ein und reagierte damit auf das Verbraucherinteresse an Haferformaten. Eine bessere sensorische Leistung kann die Wiederholungsnachfrage im Markt für Nicht-Milch-Gefrierdesserts stärken und den Bedarf an häufiger Neuformulierung reduzieren.
Wachstum von E-Commerce und Direktvertriebskanälen
E-Commerce bietet kleineren Marken Zugang zu Käufern, wenn der Platz in Einzelhandelsgefriergeräten begrenzt ist und physische Listungen auf etablierte Unternehmen konzentriert sind. Direktvertriebsmodelle können für Premium- und Spezialprodukte nützlich sein, die eine Nachfrage aufbauen müssen, bevor sie eine breite Einzelhandelsdistribution sichern, insbesondere in Städten, in denen app-basierte Lebensmittel- und Restaurantlieferung verbreitet ist. Die Lieferplattformaktivitäten von Brooklyn Creamery in den Vereinigten Arabischen Emiraten und Indien veranschaulichen die Reichweite über mehrere Plattformen in Märkten mit unterschiedlichen Einzelhandelsstrukturen und Verbrauchergewohnheiten. Abonnement- und Wiederholungsbestellmodelle können Marken klarere Nachfragesignale, wiederkehrende Bestellungen, direktes Kundenfeedback und eine besser planbare Produktplanung in Märkten mit sich entwickelnder Einzelhandelsinfrastruktur bieten. Online-Verkauf ermöglicht es Nischenunternehmen auch, Zutaten, Ernährungsangaben, Lageranforderungen, Serviermöglichkeiten und Lieferpraktiken direkt an Verbraucher zu kommunizieren, bevor ein Kauf getätigt wird. Der Kanal kann die Expansion des Marktes für Nicht-Milch-Gefrierdesserts unterstützen, wenn ein zuverlässiges temperaturgesteuertes Liefernetzwerk die Produktqualität vom Lager bis zur Haustür aufrechterhält.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Allergenbedenken bei bestimmten pflanzlichen Milchsorten | −0.4% | Global, am stärksten in Nordamerika und Europa, wo die Allergenkennzeichnung am strengsten ist | Mittelfristig (2–4 Jahre) |
| Regulatorische und Kennzeichnungsbeschränkungen | −0.3% | Kernmärkte Nordamerika und EU; höhere Compliance-Kosten in fragmentierten Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Haltbarkeit und Formulierungsstabilität | −0.3% | Global, mit stärkeren Auswirkungen in Märkten ohne konsistente Kühlketteninfrastruktur | Kurz- bis mittelfristig |
| Einschränkungen der Kühlketteninfrastruktur | −0.2% | Afrika, Süd- und Südostasien, Binnenland Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Allergenbedenken bei pflanzlichen Milchsorten
Pflanzliche Gefrierdesserts vermeiden Milchprodukte, aber viele Formulierungen verwenden Zutaten, die für Verbraucher, die nach Alternativen suchen, andere Allergenbedenken aufwerfen können. Mandeln, Cashews, Soja, Hafer mit Glutenexposition und Sesam können die Eignung für Verbraucher einschränken, die mehrere Lebensmittelallergien managen oder Kreuzkontaktrisiken vermeiden. Dies stellt eine praktische Einschränkung für Marken dar, die eine breite allergenfreie Positionierung anstreben, und reduziert die Anzahl der Verbraucher, die eine einzige Formulierung verwenden können. Soja- und Erbsenprotein können sensorische Herausforderungen mit sich bringen, darunter Bitterkeit und Adstringenz, neben Allergenüberlegungen, die Rezeptmodifikationen erschweren. Die Leitlinien der Lebensmittel- und Arzneimittelbehörde aus dem Jahr 2025 zu pflanzlichen Alternativen unterstreichen die Notwendigkeit einer sorgfältigen Kennzeichnung und Offenlegung bei Produkten, die auf gemeinsam genutzten Produktionslinien hergestellt werden. Die Formulierungsarbeit im Markt für nicht-milchbasierte Gefrierdesserts muss daher sowohl die Vermeidung von Milchprodukten als auch die mit Ersatzgrundlagen verbundenen Allergenrisiken berücksichtigen[2].
Einschränkungen der Kühlketteninfrastruktur
Kühlkettenbeschränkungen verlangsamen die Expansion des Marktes für Nicht-Milch-Gefrierdesserts in Regionen, in denen Kühllagerhaltung, Transport und Zugang zu Einzelhandelsgefriergeräten ungleichmäßig sind. Verderb in der breiteren Eiscremekategorie Indiens kann außerhalb der führenden Städte 20 % erreichen, was ein erhebliches Risiko für Produkte darstellt, die eine kontinuierliche Temperaturkontrolle vom Werk bis zum Verbraucher erfordern. Dies kann die Margen für Marken reduzieren, die versuchen, entfernte Märkte von städtischen Produktionszentren aus zu bedienen, insbesondere wenn Lieferwege lang sind, Nachfragevolumina unsicher sind und kleinere Einzelhändler über begrenzte Gefrierkapazität verfügen. Zuverlässige Lagerung, Kühltransport, zuverlässige Stromversorgung und Gefrierzugang sind unerlässlich, da Gefrierdesserts schnell an Wert verlieren, wenn die Temperaturkontrolle an irgendeinem Punkt der Distribution versagt. Marken, die mit Distributoren zusammenarbeiten oder in Kühlkettensysteme investieren, können den Zugang in Märkten wie Indonesien, Nigeria und Kolumbien verbessern, wo das Verbraucherinteresse der Infrastruktur vorauseilen kann. Diese Investitionen können eine Eintrittsbarriere für spätere Marktteilnehmer schaffen und das Wachstumstempo des Marktes für Nicht-Milch-Gefrierdesserts in diesen Regionen prägen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Eiscreme verankert den Umsatz, während Kuchen und Gebäck am schnellsten wachsenEiscreme hielt im Jahr 2026 einen Umsatzanteil von 42,2 %, unterstützt durch breite Sichtbarkeit in Gefriergeräten, vertraute Geschmacksrichtungen und eine starke Verbraucherbekanntheit. Ihre etablierte Position macht sie zu einem effektiven Erstkauf für Käufer, die milchfreie Produkte testen, während ihre Vielfalt an Geschmacksrichtungen und Formaten Wiederholungskäufe in Haushalten, bei Einzelgenüssen und auf Foodservice-Menüs unterstützt. Große Unternehmen erweitern haferbasierte Optionen in bestehenden Eiscreme-Portfolios, darunter Breyers Non-Dairy Chocolate auf Hafermilchbasis im Jahr 2025 und Handel's permanente Hafermilchlinie mit Oatly im Jahr 2026. Sorbet, Joghurt, Gelato, Sherbet, Pudding und Cremespeisen, neuartige Desserts und andere Formate bedienen unterschiedliche Preispunkte und Konsumgelegenheiten. Sorbet kann ein zugängliches Einstiegsprodukt bieten, während nicht-milchbasiertes Gelato eine Premiumpreisgestaltung über Spezialeinzelhandel, Restaurantmenüs und Foodservice-Outlets unterstützt, die besondere Geschmacks- und Zutatenentscheidungen erläutern können.
Kuchen und Gebäck werden bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen und sind damit der am schnellsten wachsende Produkttyp im Markt für Nicht-Milch-Gefrierdesserts. Dieses Wachstum ist mit Foodservice-Betreibern verbunden, die zuverlässige, kommerziell hergestellte Dessertoptionen benötigen, die Ernährungsanforderungen erfüllen, ohne umfangreiche Küchenumformulierungen, separate Zutatenlagerhaltung oder zeitaufwändige Produktion. TableMarks BEYOND FREE Soja-Sahne-Cupcake vom Februar 2026, entwickelt für Restaurant- und Cateringzwecke, spiegelt diese Nachfrage wider. Standardisierte Tiefkühlformate können die Zubereitungszeit verkürzen, die Bestellung vereinfachen und Betreibern helfen, konsistente Produkte über mehrere Standorte hinweg anzubieten. Die Branche für Nicht-Milch-Gefrierdesserts kann von Bäckereiformen profitieren, da Restaurants die manuelle Zubereitung durch Tiefkühlprodukte ersetzen, die einfacher zu lagern, zu portionieren, zu servieren und in Menüs aufzunehmen sind, die gemischten Ernährungspräferenzen gerecht werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kategorie:
Konventionelle Produkte behalten ihre Größe, während Bio-Produkte voranschreitenKonventionelle Produkte machten im Jahr 2026 einen Marktanteil von 78,4 % im Markt für Nicht-Milch-Gefrierdesserts aus, was ihre zugängliche Preisgestaltung, breite Einzelhandelsdistribution und Produktionskapazität widerspiegelt. Supermärkte und Verbrauchermärkte bleiben wichtig, da Käufer Gefrierdesserts oft am Regal auswählen und möglicherweise Produkte mit einem vertrauten Preispunkt, einer bekannten Marke, Verpackungsgröße und Geschmacksrichtung bevorzugen. Konventionelle Produkte können milchfreie oder pflanzliche Angaben ohne die Zertifizierungsanforderungen verwenden, die mit Bio-Sortimenten verbunden sind. Riegel, Stiele und neuartige Artikel erweitern ihre Reichweite in Convenience-Stores, Online-Lieferung und impulsgekaufte Produkte. Diese Kombination aus Formaten und Kanälen hält konventionelle Produkte für den täglichen Konsum, Familieneinkäufe und gelegentliche Genüsse relevant, ohne Marken auf ein enges Premiumpublikum zu beschränken.
Bio-Produkte werden bis 2032 voraussichtlich mit einem CAGR von 10,1 % wachsen, was die höchste Rate in den Segmentierungsdaten ist. Dieses Wachstum ist mit der Nachfrage im Premiumeinzelhandel, der Transparenz der Zutaten und dem Verbraucherinteresse an zertifizierter Herkunft verbunden, die Käufern eine klarere Grundlage für den Produktvergleich bietet. Die Bio-Zertifizierung gibt Herstellern eine klare Möglichkeit, Zutatenentscheidungen zu erläutern und eine höhere Preisposition zu unterstützen. NadaMoo! und Cado Ice Cream sind Beispiele für Marken, die mit Bio- und Premiumpositionierung assoziiert werden. USDA Organic, EU-Bio und vergleichbare nationale Programme können im Premiumeinzelhandel einflussreicher werden, auch wenn konventionelle Produkte weiterhin den größten Teil des Kategorievolumens ausmachen und die führende Option für preissensible Käufer bleiben.
Nach Verpackungsformat:
Behälter und Pints unterstützen den Haushaltsgebrauch, während Waffeln und Becher die Foodservice-Nachfrage aufbauenBehälter und Pints machten im Jahr 2026 einen Verpackungsumsatzanteil von 42,5 % aus, was das Bevorratungsverhalten von Haushalten und die Attraktivität von Mehrportionsformaten widerspiegelt. Ein 473-ml-Pint kann handwerkliches Branding, Zutatinformationen und Geschmacksbeschreibungen tragen, die handwerklichen Marken helfen, eine unverwechselbare Identität zu etablieren und ihre Produkte von Massenmarkt-Alternativen zu differenzieren. Temperaturgesteuerter Lieferservice kann Mehrportionsverkäufe in Asien-Pazifik unterstützen, ohne vollständig auf Supermarktgefriergeräte angewiesen zu sein. Riegel und Stiele bedienen weiterhin Einzelportions- und Impulsgelegenheiten über convenience-orientierten Einzelhandel. Zusammen ermöglichen diese Formate Unternehmen, geplanten Haushaltskonsum, gemeinsame Gelegenheiten und sofortige Einzelkäufe durch ein vielfältiges Verpackungsportfolio anzusprechen.
Waffeln und Becher werden bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen, angetrieben durch Foodservice-Nachfrage, Portabilität und Premium-Softeis-Gelegenheiten. Pflanzliche Mischungen, die für professionelle Ausgabegeräte konzipiert sind, können es Schnellrestaurants und Dessertketten erleichtern, diese Produkte in reguläre Menüs aufzunehmen, anstatt sie auf gelegentliche Werbeaktionen zu beschränken. Das Format unterstützt auch portionskontrolliertes Snacking und ermöglicht es Verbrauchern, Produktangaben vor dem Kauf zu bewerten. Glutenfreie und allergenbedingte Angaben können besonders prominent auf Bechern und neuartigen Produkten sein, wo Portabilität mit gesundheitsorientiertem Konsum übereinstimmt. Die Marktgröße für nicht-milchbasierte Gefrierdesserts bei Waffeln und Bechern ist daher eng mit der Menüakzeptanz, der Einzelportionsnachfrage, zuverlässigen Foodservice-Betrieben und der Bereitschaft der Verbraucher verbunden, milchfreie Formate außer Haus auszuprobieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Einzelhandel führt beim Umsatz, während Foodservice und HoReCa schneller expandierenDer Einzelhandel machte im Jahr 2026 einen Distributionsumsatzanteil von 65,3 % aus, unterstützt durch Supermarkt- und Verbrauchermarkt-Gefriernetze, die von etablierten Marken entwickelt wurden. Diese Outlets bieten häufige Haushaltseinkaufsgelegenheiten und die Gefrierkapazität, die für Mehrportionsprodukte, saisonale Sortimentswechsel und Markensichtbarkeit benötigt wird. Convenience- und Lebensmittelgeschäfte erweitern die Reichweite von Einzelportionsformaten in dicht besiedelten städtischen Lagen. Online-Einzelhandel hilft Spezialmarken, gesundheitsbewusste Käufer zu erreichen, ohne die Listungsgebühren und den begrenzten Regalzugang großer physischer Einzelhändler. Höhere Bestellungen von veganem Eis über Knuspr in Deutschland im Juni 2025 veranschaulichen, wie routinemäßige Online-Warenkörbe milchfreie Gefrierdesserts neben anderen Lebensmitteleinkäufen enthalten können.
Foodservice und HoReCa werden bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen, da Restaurants, Cafés und Caterer nicht-milchbasierte Desserts als dauerhafte Menüoptionen aufnehmen. Wiederkehrende Business-to-Business-Bestellungen können Lieferanten eine besser planbare Nachfrage bieten als saisonale oder zeitlich begrenzte Einzelhandelsaktivitäten, insbesondere wenn Ketten Produkte über mehrere Standorte hinweg standardisieren. Flora Professional führte im Dezember 2025 eine pflanzliche Eiscremezubereitung für den Foodservice ein, die milchfrei, frei von deklarationspflichtigen Allergenen sowie Halal- und Kosher-zertifiziert war. Lieferanwendungen können den Weg zwischen einem Menüstart und dem Verbrauchererlebnis in Indien und Südostasien verkürzen. Dieser Kanal bietet sowohl etablierten Lieferanten als auch kleineren Spezialmarken die Möglichkeit, durch Menüpartnerschaften, Wiederholungsbestellungen und Formate, auf die Kunden bei regulären Speisegelegenheiten treffen, Volumen aufzubauen.
Geografische Analyse
Markt für milchfreie Tiefkühldesserts in Nordamerika
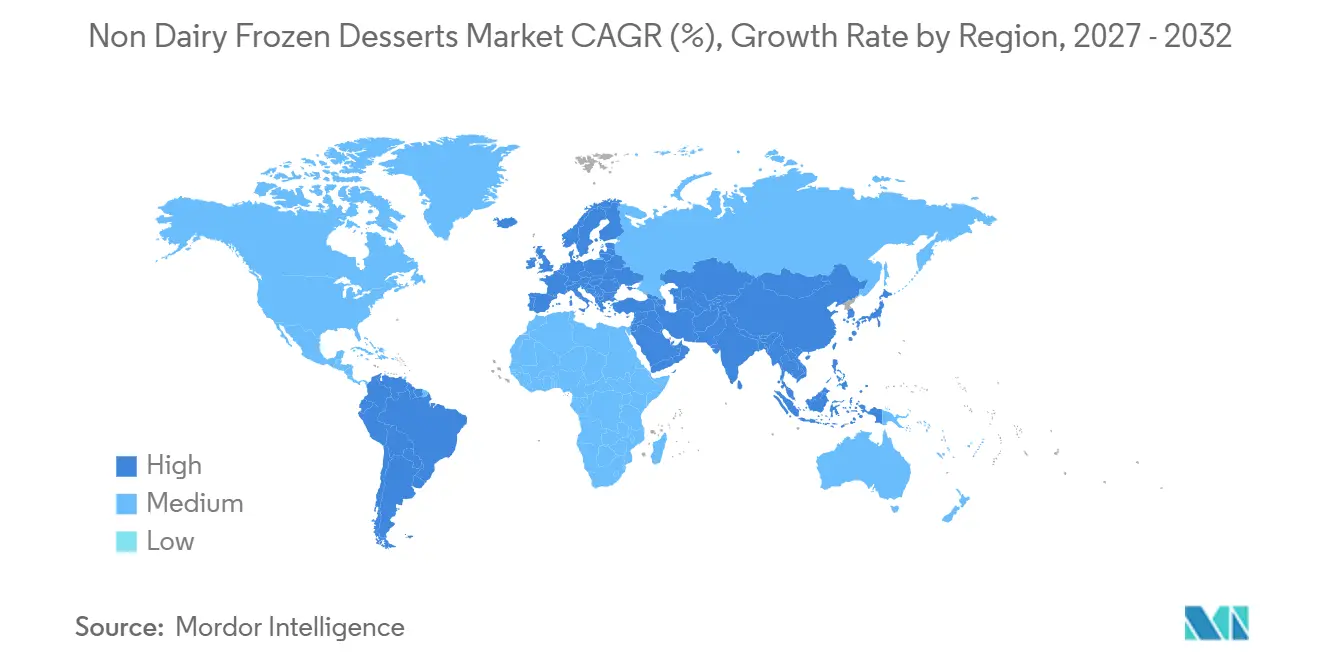
Nordamerika hatte im Jahr 2026 einen Anteil von 38,8 % am Markt für milchfreie Tiefkühldesserts, angetrieben durch eine leistungsstarke Kühlketteninfrastruktur, eine breite Verfügbarkeit pflanzlicher Produkte im Einzelhandel sowie die Vertrautheit der Verbraucher mit Hafer-, Cashew- und Erbsenproteinbasen. Die Vereinigten Staaten führen die Region an, wobei die Haushaltsdurchdringung zwischen 2018 und 2025 stetig gestiegen ist. Da die Kategorie reift, werden Wiederholungskäufe bestehender Käufer zu einem wichtigen Nachfragetreiber, der sowohl standardmäßige Einzelhandelsbehälter als auch neuere Produkte mit wiedererkennbaren Basen und genussvollen Formaten unterstützt. Kanada trägt Produktionskapazitäten und Exportpotenzial bei, während Mexiko von der Nähe zu den Einzelhandelsnetzwerken der Vereinigten Staaten und einem wachsenden städtischen Konsum profitiert. Im September 2025 kündigte Chapman's eine Investition von über 200 Millionen CAD (148 Millionen USD) in Ontario an, mit der eine 175.000 Quadratfuß große Anlage, 6 Produktionslinien und 200 Arbeitsplätze geschaffen werden, was die Bedeutung inländischer Kapazitäten für regionales und internationales Wachstum unterstreicht.
Markt für milchfreie Tiefkühldesserts in Europa
Der europäische Markt wird durch Clean-Label-Präferenzen, eine handwerkliche Lebensmittelkultur und strenge Lebensmittelvorschriften geprägt. Deutschland, das Vereinigte Königreich, Italien, Frankreich und die Niederlande sind Schlüsselmärkte, während Spanien, Polen, Belgien und Schweden zusätzliche Einzelhandelsmöglichkeiten bieten. Die EU-Verordnungen zu ökologischen Lebensmitteln und neuartigen Lebensmitteln beeinflussen die Produktzeitpläne für Hersteller und Exporteure. Italien zeigt eine deutliche Verschiebung hin zu haferbasierten Produkten, wie der Vegamo-Einführung von Atlante im Juli 2025 zu entnehmen ist. Unternehmen, die vertraute Dessertformate mit transparenter Kennzeichnung und gleichbleibender Qualität verbinden, sind in diesem Markt gut positioniert.
Markt für milchfreie Tiefkühldesserts in APAC, Südamerika und MEA
Für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 9,7 % prognostiziert, was ihn zur am schnellsten wachsenden Region im Markt für milchfreie Tiefkühldesserts macht. Australien und Neuseeland fungieren als Innovationszentren, während China und Indien ein großes Mengenpotenzial bieten, da der Vertrieb verpackter Produkte in kleinere Städte und Foodservice-Betriebe expandiert. In Indien unterstützt die hohe Prävalenz von Laktoseintoleranz die Nachfrage, obwohl Erschwinglichkeit und Lücken in der Kühlkette die Konversion einschränken. In Südamerika zeigen Brasilien und Chile Wachstumspotenzial bei städtischen Verbrauchern, die Premium- und gesundheitsorientierte Optionen suchen. Die Vereinigten Arabischen Emirate, Saudi-Arabien und Südafrika stellen Chancen in einem frühen Stadium dar, in denen der moderne Einzelhandel und gesundheitsbewusste Verbraucher die anfängliche Produktakzeptanz vorantreiben.
Wettbewerbslandschaft
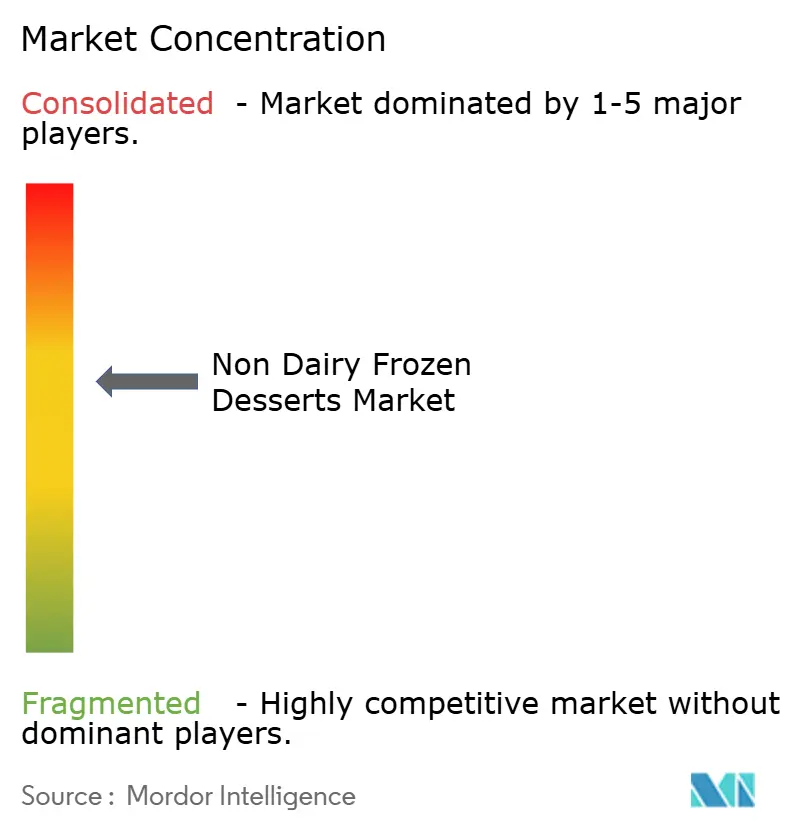
Der Markt für nicht-milchbasierte Gefrierdesserts weist eine mäßig konsolidierte Struktur auf, wobei Unilever, Danone, Nestlé und Froneri durch breite Markenportfolios erheblichen Platz in Einzelhandelsgefriergeräten halten. Unilever deckt mehrere Preispunkte und Konsumgelegenheiten durch Ben & Jerry's, Breyers, Magnum und Talenti ab und umfasst Formate wie die Talenti-Hafermilch-Gelato-Reihe und Breyers Non-Dairy-Produkte. Danone konkurriert über So Delicious Dairy Free innerhalb seines breiteren pflanzlichen Portfolios. Froneri erweiterte seinen europäischen Fußabdruck durch Vereinbarungen im Oktober 2025 mit der Übernahme der Eiscreme-Aktivitäten von Food Union in Norwegen, Dänemark, Litauen, Lettland und Rumänien und fügte lokale Marken und Distributionsinfrastruktur hinzu.
Formulierungsexpertise ist ein wichtiger Wettbewerbsfaktor, da Gefrier-Tau-Stabilität, Textur und Schmelzverhalten direkt die Wiederholungskaufentscheidungen beeinflussen. Unternehmen mit starken Stabilisator- und Emulgatorfähigkeiten können Produktdifferenzierung über Geschmack und Verpackung hinaus aufbauen. Spezialmarken wie KLIMON, EatKinda und Frönen nutzen neuartige Basen, darunter Erbsenmilch, aufgewerteten Blumenkohl und Honig-Süßung, um Glaubwürdigkeit in Premium-Naturkanälen vor größeren Akteuren zu gewinnen, obwohl die Skalierung weiterhin von zuverlässiger Gefrierdistribution abhängt.
Jüngste Schritte unterstreichen den Fokus des Marktes auf Kapazität, Portfoliowachstum und Kanalzugang. Unilever führte 2025 Cornetto Max ein und zielte mit Premiummerkmalen in einem Mainstream-Waffelformat auf jüngere Verbraucher ab. Marubeni erwarb im Juni 2025 100 % von Bubbies Homemade Ice Cream & Desserts und trat damit über eine auf Mochi ausgerichtete Marke in die US-amerikanische Eiscreme-Herstellung ein. ITOCHU erwarb im Dezember 2025 einen 20-%-Anteil an NISSEI, um pflanzliches Softeis in Asien zu entwickeln. Diese Maßnahmen bestätigen, dass Produktion, Distribution und Foodservice-Zugang für die Marktabdeckung und Wiederholungsnachfrage ebenso entscheidend sind wie Produktinnovation.
Marktführer für Nicht-Milch-Gefrierdesserts
-
Unilever PLC
-
Danone S.A.
-
Nestlé S.A.
-
Oatly Group AB
-
Froneri International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für milchfreie Tiefkühldesserts Unternehmen in diesem Bericht
- Unilever PLC
- Danone S.A.
- Nestlé S.A.
- Oatly Group AB
- Froneri International Limited
- Oregon Ice Cream Company
- The Hain Celestial Group, Inc.
- Van Leeuwen Ice Cream LLC
- General Mills, Inc.
- Wells Enterprises, Inc.
- The Coca-Cola Company
- SunOpta Inc.
- Daiya Foods Inc.
- Tofutti Brands, Inc.
- Perfect Day, Inc.
- Eclipse Foods
- Jeni’s Splendid Ice Creams, LLC
- NadaMoo!
- Bliss Unlimited LLC
- Arctic Zero, Inc.
Neueste Industrielle Entwicklungen in Markt für milchfreie Tiefkühldesserts
- Oktober 2026: Carvel ging eine Partnerschaft mit der pflanzlichen Gefrierdessert-Marke KLIMON ein, um ein dauerhaftes nicht-milchbasiertes Menü in über 300 US-Standorten einzuführen, darunter Softeis, abgefüllte Desserts, Shakes und Flying Saucers Sandwiches in neun Geschmacksrichtungen und über 25 Toppings – eines der umfassendsten nicht-milchbasierten Menüangebote im Schnellrestaurantsektor.
- Juli 2026: Handel's Ice Cream führte in Partnerschaft mit Oatly eine milchfreie Hafermilch-Eiscreme-Linie ein, die erste Verwendung von Oatlys Vollfett-Hafermilch in einer Markenzusammenarbeit, mit drei dauerhaften Geschmacksrichtungen (Coffee Truffle, Chocolate Peanut Butter Brownie, Peanut Butter) in allen Handel's Scoop Shop-Standorten.
- März 2026: Morinaga & Co., Ltd. schloss eine endgültige Vereinbarung zur Übernahme von My/Mochi Ice Cream, der größten Mochi-Eiscreme-Marke in den Vereinigten Staaten, für 130 Millionen USD ab, was Morinaga's vollständigen Einstieg in den US-amerikanischen Tiefkühl-Dessertmarkt markiert und zwei komplementäre Premium-Snack-Portfolios zusammenführt.
- März 2026: Hextar Industries Bhd gab Pläne bekannt, einen 51-%-Anteil an Woodpeckers Group Sdn Bhd, dem Masterfranchisegeber der llaollao-Frozen-Joghurt-Kette in Malaysia, für ungefähr 177,48 Millionen RM (ungefähr 45,12 Millionen USD) zu erwerben, was 131 Standorte zu seinem Portfolio hinzufügt und eine strategische Diversifizierung im Lebensmittel- und Getränkebereich darstellt.
Berichtsumfang des globalen Marktes für Nicht-Milch-Gefrierdesserts
Der Markt für Nicht-Milch-Gefrierdesserts bezieht sich auf den Markt für Tiefkühl-Dessertprodukte, die ohne milchbasierte Zutaten formuliert sind und typischerweise pflanzliche Alternativen wie Kokos, Mandel, Soja, Hafer oder andere nicht-milchbasierte Zutaten verwenden. Nach Produkttyp ist der Markt in Eiscreme, Sorbet, Joghurt, Gelato, Sherbet, Pudding und Cremespeisen, Kuchen und Gebäck, neuartige Desserts und andere Produkttypen segmentiert. Nach Kategorie ist der Markt in konventionelle und Bio-Produkte unterteilt. Nach Verpackungsformat ist der Markt in Behälter/Pints, Riegel/Stiele, Waffeln/Becher und andere Verpackungsformate segmentiert. Nach Vertriebskanal ist der Markt in Foodservice/HoReCa und Einzelhandel unterteilt. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, mit Abdeckung auf Länderebene in den wichtigsten Märkten jeder Region. Marktgröße und Wachstumsprognosen werden in Wert (USD) und Volumen (Tonnen) dargestellt.
Segmentierungsübersicht
| Eiscreme |
| Sorbet |
| Joghurt |
| Gelato |
| Sherbet |
| Pudding und Cremespeisen |
| Kuchen und Gebäck |
| Neuartige Desserts |
| Sonstige Produkttypen |
| Konventionell |
| Bio |
| Behälter/Pints |
| Riegel/Stiele |
| Waffeln/Becher |
| Sonstige |
| Foodservice/HoReCa | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Eiscreme | |
| Sorbet | ||
| Joghurt | ||
| Gelato | ||
| Sherbet | ||
| Pudding und Cremespeisen | ||
| Kuchen und Gebäck | ||
| Neuartige Desserts | ||
| Sonstige Produkttypen | ||
| Nach Kategorie | Konventionell | |
| Bio | ||
| Nach Verpackungsformat | Behälter/Pints | |
| Riegel/Stiele | ||
| Waffeln/Becher | ||
| Sonstige | ||
| Nach Vertriebskanal | Foodservice/HoReCa | |
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden nicht-milchbasierte Gefrierdesserts bis 2032 erreichen?
Der Markt für Nicht-Milch-Gefrierdesserts wird bis 2032 voraussichtlich 13,81 Milliarden USD erreichen, nach einem Wachstum von 9,32 Milliarden USD im Jahr 2027 bei einem CAGR von 8,18 %, wobei die Nachfrage durch Ernährungsbedürfnisse und eine breitere Produktverfügbarkeit unterstützt wird.
Welcher Produkttyp führt beim Umsatz mit nicht-milchbasierten Gefrierdesserts?
Eiscreme führt beim Produkttyp-Umsatz mit einem Anteil von 42,2 % im Jahr 2026, unterstützt durch breite Verbraucherbekanntheit, Sichtbarkeit in Gefriergeräten und eine breite Palette vertrauter Geschmacksoptionen im Einzel- und Foodservice-Handel.
Welche Kategorie nicht-milchbasierter Gefrierdesserts wächst am schnellsten?
Bio-Produkte werden bis 2032 voraussichtlich mit einem CAGR von 10,1 % wachsen, schneller als andere Kategoriesegmente, da Premiumkäufer nach zertifizierter Herkunft, Zutattransparenz und klarer differenzierten Produkten suchen.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird im Markt für Nicht-Milch-Gefrierdesserts voraussichtlich mit einem CAGR von 9,7 % expandieren, unterstützt durch das Wachstum der städtischen Distribution, die Expansion des Foodservice und eine große Verbraucherbasis mit Laktoseintoleranz.