
Tamanho e Participação do Mercado de Coletores Solares Não Concentradores
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 15.67 Bilhões de dólares |
| Tamanho do Mercado (2032) | 28.07 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.36 % |
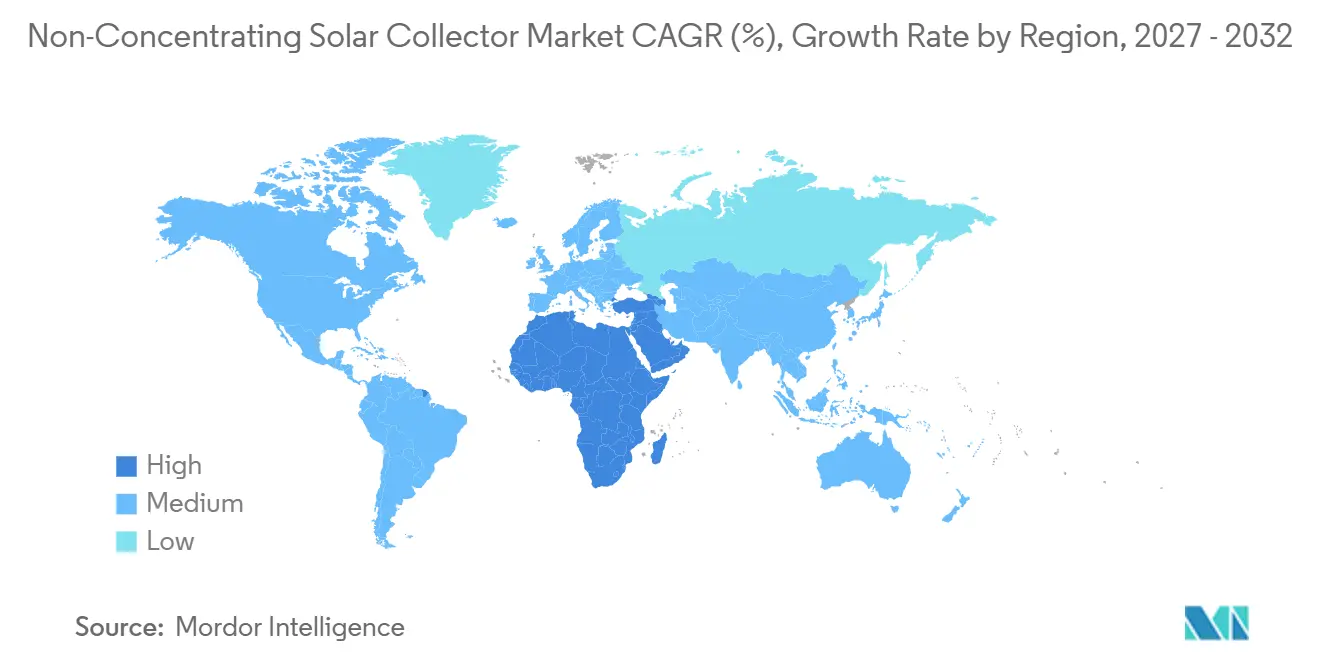
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coletores Solares Não Concentradores pela Mordor Intelligence
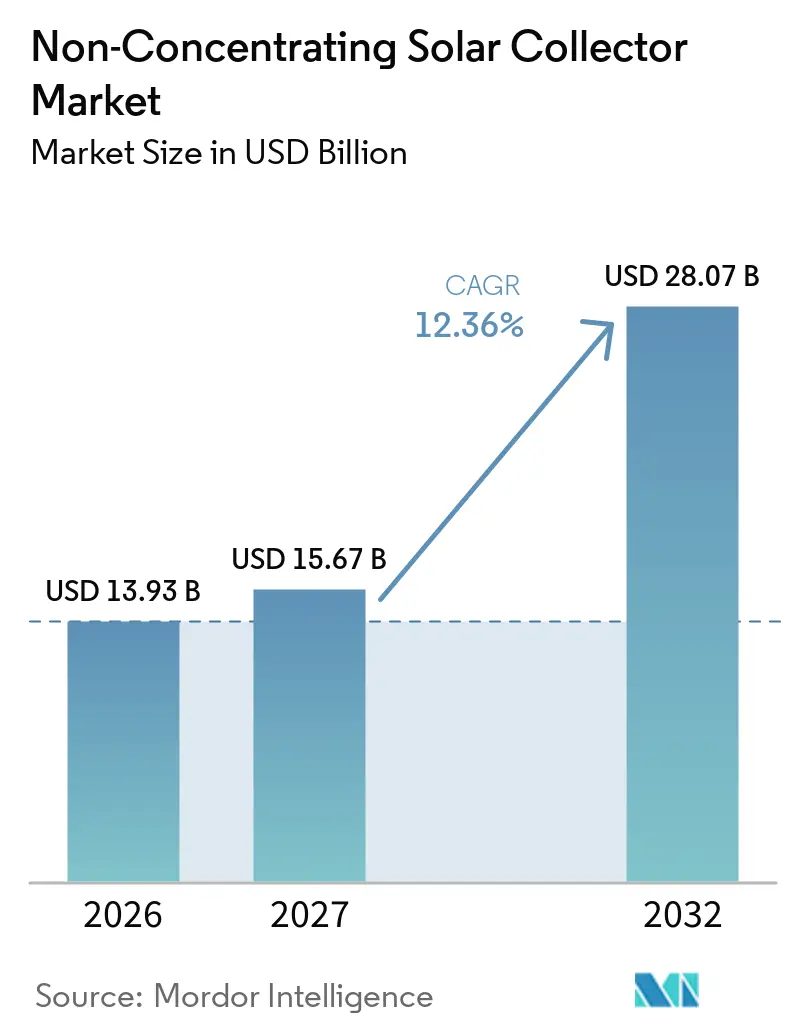
O tamanho do Mercado de Coletores Solares Não Concentradores está projetado para expandir de 13,93 bilhões de USD em 2026 e 15,67 bilhões de USD em 2027 para 28,07 bilhões de USD até 2032, registrando um CAGR de 12,36% entre 2027 e 2032. O mercado de coletores solares não concentradores é sustentado por regulamentações de construção, necessidades de calor industrial e interesse em segurança energética. O mercado de coletores solares não concentradores atende ao aquecimento doméstico de água, água quente comercial, redes de distribuição e processos industriais de temperatura mais baixa. O mercado de coletores solares não concentradores possui uma base instalada que cria demanda futura de substituição e retrofit, enquanto sistemas maiores estão abrindo oportunidades para projetos comerciais e industriais. A capacidade solar térmica global atingiu 544 GWth em 777 milhões de m² ao final de 2024, com produção anual de 443 TWh e economia acumulada de dióxido de carbono de 153,5 milhões de toneladas métricas.[1] A concorrência de bombas de calor e energia solar fotovoltaica (FV) é mais intensa em residências, mas o solar térmico permanece bem adequado para instalações com demanda constante de calor e espaço limitado no telhado.
Principais Conclusões do Relatório
- Por tipo de coletor, os coletores de tubo evacuado detinham 61,3% em 2026, enquanto os coletores de ar solar têm previsão de crescer a um CAGR de 12,8% até 2032.
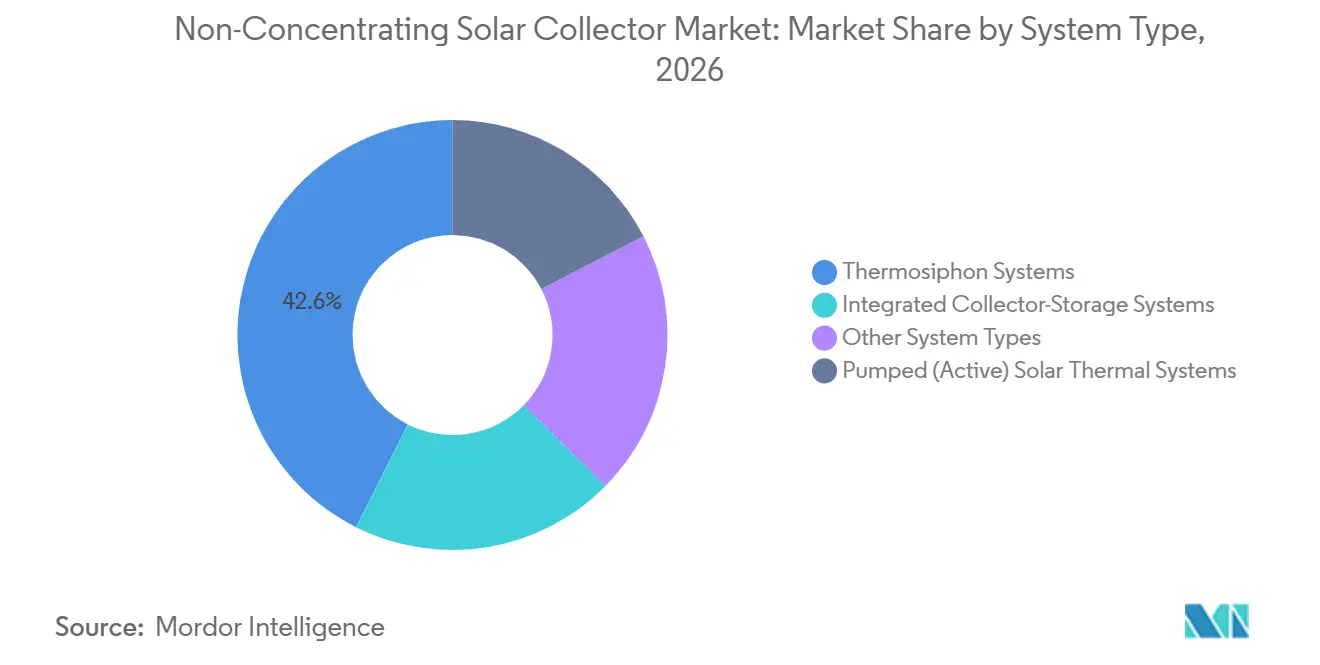
- Por tipo de sistema, os sistemas de termossifão detinham 42,6% em 2026, enquanto os sistemas ativos bombeados têm previsão de crescer a um CAGR de 12,7% até 2032.
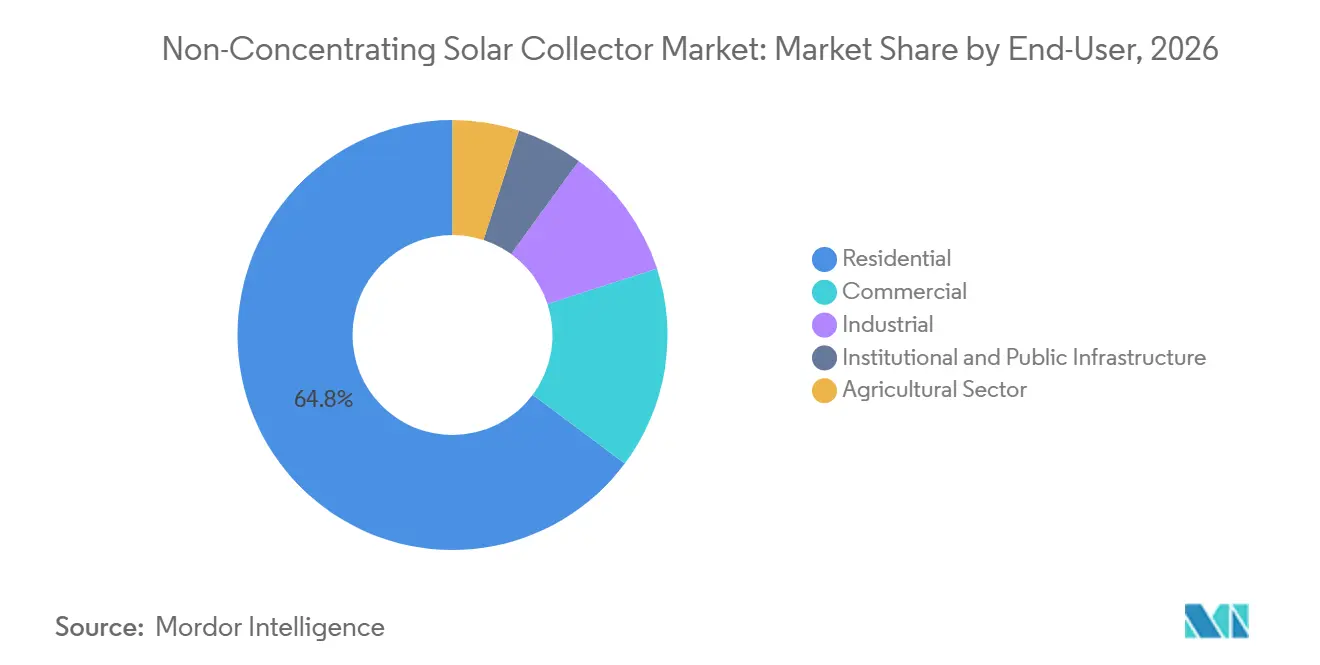
- Por usuário final, os usuários residenciais detinham 64,8% em 2026, enquanto os usuários industriais têm previsão de crescer a um CAGR de 13,2% até 2032.
- Por geografia, a Ásia-Pacífico detinha 55,4% em 2026, enquanto o Oriente Médio e África têm previsão de crescer a um CAGR de 12,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Descarbonização do Setor de Aquecimento | +2.8% | Europa, América do Norte, núcleo da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção de Calor Solar para Processos Industriais | +2.2% | Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Cargas Grandes e Consistentes de Água Quente Comercial | +1.5% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Hibridização de Solar Térmico e Bomba de Calor | +1.3% | Europa, América do Norte | Médio prazo (2 a 4 anos) |
| Aquecimento Urbano Solar e Armazenamento Térmico Sazonal | +1.4% | Europa, China e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Integração de Coletores FV-T para Produção Dual de Energia | +1.2% | Europa, Ásia-Pacífico, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Descarbonização do Setor de Aquecimento
O mercado de coletores solares não concentradores se beneficia onde o calor renovável está vinculado a licenças de construção ou incentivos públicos. O Artigo 10 da Diretiva de Desempenho Energético de Edifícios reformulada exige que os Estados-Membros introduzam medidas de implantação solar para edifícios novos e substancialmente renovados. A Solar Heat Europe afirma que a implementação nacional deve tratar os coletores solares térmicos e fotovoltaico-térmicos de forma igualitária, o que amplia a base de conformidade para ambas as tecnologias.[2] A Diretiva de Energias Renováveis exige aumentos anuais de pelo menos 1,1 ponto percentual na energia renovável utilizada para aquecimento e arrefecimento de 2026 a 2030.[3] Essas regras impõem maior responsabilidade a incorporadores, empreiteiros e proprietários de imóveis do que a compradores domésticos individuais. O pipeline resultante tende a favorecer fornecedores capazes de oferecer sistemas certificados, suporte técnico de projeto e documentação para programas públicos.
Adoção de Calor Solar para Processos Industriais
O mercado de coletores solares não concentradores tem uma oportunidade maior no calor para processos industriais do que na maioria dos projetos residenciais. A capacidade global de calor solar para processos industriais atingiu 1.071 MWth em cerca de 1.315 sistemas comissionados no início de 2025. Novas plantas instaladas em 2024 adicionaram 120 MWth em 106 projetos.[4] Um estudo do Fraunhofer ISE de 2025 constatou que o solar térmico pode ser economicamente viável em uma série de processos de baixa e média temperatura na indústria alemã, incluindo um exemplo de coletor parabólico de 34 MWth em Würzburg com um período de retorno de 5,5 anos. Aplicações menores de secagem e aquecimento de celeiros ampliam a base de clientes, enquanto campos de coletores maiores exigem desenvolvimento de projetos e financiamento complexos. Isso favorece fornecedores capazes de combinar o fornecimento de coletores com engenharia, armazenamento e contratos de calor de longo prazo.
Hibridização de Solar Térmico e Bomba de Calor
O mercado de coletores solares não concentradores está cada vez mais vinculado a sistemas de bomba de calor em climas frios e mistos. Sistemas fotovoltaico-térmicos à base de água apresentaram eficiências elétricas de 8% a 22% e eficiências térmicas de 30% a 70% em uma revisão de 2025. A Alemanha registrou o maior volume da Europa de coletores fotovoltaico-térmicos recém-instalados em 2024. Uma instalação compartilhada no telhado pode produzir eletricidade e calor, o que é útil onde a área do telhado é limitada. Essa configuração pode apoiar a operação de bombas de calor em vez de posicionar o solar térmico como uma alternativa separada. Fabricantes que oferecem interfaces compatíveis de coletor, controles e bomba de calor podem reter mais do valor criado por um projeto de retrofit.
Aquecimento Urbano Solar e Armazenamento Térmico Sazonal
O mercado de coletores solares não concentradores se beneficia de projetos municipais e cooperativos onde as redes de aquecimento urbano existentes podem utilizar grandes volumes de calor renovável. A Viessmann Climate Solutions (Viessmann Deutschland GmbH) concluiu uma instalação solar térmica de 3.076 m² em Föhr em 2025, com um tanque de armazenamento tampão de 500 m³ e produção planejada acima de 1 GWh anualmente. O projeto foi concebido para cobrir mais de 23% das necessidades anuais de aquecimento da cooperativa ao longo de uma vida útil de 30 anos. Pesquisas sobre armazenamento de energia térmica em aquíferos constataram que a combinação com solar térmico pode aumentar o calor solar integrável em 178% a 276% em comparação com sistemas sem armazenamento sazonal. O armazenamento permite que os campos de coletores contribuam além dos ciclos diários de demanda de curto prazo. Isso apoia projetos maiores em locais onde há disponibilidade de terreno, acesso à rede e demanda de calor de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de Bombas de Calor e Energia Solar FV | -2.1% | Europa, América do Norte, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alto Capital Inicial e Sensibilidade ao Financiamento | -1.5% | Global, especialmente América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Volatilidade dos Insumos de Cobre, Vidro e Revestimento | -1.2% | Global | Médio prazo (2 a 4 anos) |
| Lacunas de Capacidade em Instalação, Projeto e Certificação | -0.8% | Europa, América do Norte, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Bombas de Calor e Energia Solar Fotovoltaica (FV)
O mercado de coletores solares não concentradores enfrenta intensa concorrência no aquecimento residencial de bombas de calor de fonte de ar e sistemas FV conectados ao aquecimento elétrico de água. Essas alternativas podem parecer mais simples para os instaladores e podem se beneficiar de programas de subsídios mais consolidados. Sua vantagem é mais evidente em regiões mais frias com luz solar de inverno limitada. Os sistemas solares térmicos oferecem um perfil de desempenho diferente em aplicações que exigem grandes volumes consistentes de água quente. Os coletores solares térmicos podem fornecer uma produção térmica anual de aproximadamente 400 a 500 kWh/m², em comparação com 150 a 200 kWh/m² de um painel FV de área equivalente. Piscinas comerciais, hotéis, lavanderias e instalações industriais de baixa temperatura podem, portanto, permanecer casos de uso relevantes onde a área disponível no telhado é limitada.
Alto Capital Inicial e Sensibilidade ao Financiamento
O mercado de coletores solares não concentradores enfrenta restrições decorrentes dos elevados custos iniciais associados a sistemas bombeados, armazenamento térmico e integração ao local. Esses custos representam um desafio particular para empresas menores com acesso limitado a financiamento de projetos a custos acessíveis. As taxas de adoção industrial foram relatadas em 82% entre grandes empresas e 87% entre empresas de médio porte, em comparação com menos de 37% entre pequenas empresas, onde o investimento inicial permanece uma preocupação importante. A Solar Heat Europe destacou a incerteza causada por programas nacionais de subsídios inconsistentes, que podem atrasar decisões de investimento mesmo quando a economia operacional de longo prazo é favorável. Contratos de serviço e modelos de financiamento por empresa de serviços de energia (ESCO) podem ajudar a reduzir os requisitos de capital inicial e melhorar a viabilidade financeira de projetos solares térmicos industriais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Coletor:
Coletores de Tubo Evacuado Lideram Enquanto Coletores de Ar Solar Ganham TerrenoOs coletores de tubo evacuado detinham 61,3% da participação do mercado de coletores solares não concentradores em 2026. Sua construção com isolamento a vácuo suporta o desempenho em condições frias e nubladas. Uma revisão de 2025 no International Journal of Heat and Technology descreve como esses projetos reduzem a perda de calor e mantêm a produção em irradiância variável. Isso ajuda a explicar seu amplo uso na China, Ásia Central e Europa Central e Oriental. A produção em larga escala também reduziu seu custo em aplicações residenciais de alto volume. O mercado de coletores solares não concentradores continua a depender de tubos evacuados onde as condições operacionais anuais tornam a retenção térmica importante.
Dentro do mercado de coletores solares não concentradores, os coletores de ar solar são a categoria de coletores de crescimento mais rápido, com um CAGR previsto de 12,8% até 2032. Eles são utilizados para secagem agrícola, pré-aquecimento de ventilação e aquecimento industrial de temperatura mais baixa. Seu projeto pode evitar os circuitos de líquido e os riscos de congelamento associados a sistemas à base de água. Isso lhes confere um papel prático em fazendas, armazéns e edifícios industriais com requisitos significativos de fluxo de ar. Os coletores de placa plana permanecem competitivos em climas mediterrâneos e outras aplicações de temperatura mais baixa devido à sua instalação simples. Os coletores de água não envidraçados continuam a atender ao aquecimento de piscinas na América do Norte e na Austrália, onde o baixo custo é mais importante do que as altas temperaturas de operação.
Por Tipo de Sistema:
Sistemas de Termossifão Mantêm Força Residencial Enquanto Sistemas Ativos EscalamOs sistemas de termossifão responderam por 42,6% da demanda total em 2026. Eles utilizam circulação natural e requerem pouca manutenção. Sua operação sem eletricidade é atraente para residências em regiões de alta irradiância. O armazenamento integrado montado no telhado também pode manter a complexidade de instalação baixa em climas adequados. Essas condições tornam os sistemas de termossifão uma opção durável para residências onde o espaço e o projeto do edifício o permitem. Seu papel permanece mais forte em aplicações simples de água quente do que em grandes sistemas de múltiplos edifícios.
Os sistemas ativos bombeados devem expandir a um CAGR de 12,7% até 2032. Eles podem atender a áreas maiores de coletores e controlar o movimento de calor entre coletores, trocadores de calor e unidades de armazenamento. Isso os torna mais adequados para instalações comerciais, locais industriais e redes de distribuição. O tamanho do mercado de coletores solares não concentradores para sistemas ativos é sustentado por projetos que requerem armazenamento sazonal e controle operacional preciso. O armazenamento de energia térmica em aquíferos pode aumentar materialmente a quantidade de calor solar que pode ser integrada em um sistema de energia de distribuição. A mudança para sistemas ativos aumenta a importância dos serviços de engenharia, projeto de controle e comissionamento.
Por Usuário Final:
A Demanda Residencial Fornece Volume Enquanto os Usuários Industriais Expandem Mais RapidamenteOs usuários residenciais detinham 64,8% da demanda total em 2026. A base instalada da China é composta em grande parte por aquecedores de água residenciais de tubo evacuado. A demanda doméstica é frequentemente apoiada por programas públicos e pelo apelo de reduzir o uso convencional de aquecimento de água. Programas residenciais em mercados ricos em sol ajudam a sustentar os volumes de vendas onde os orçamentos domésticos permanecem sensíveis ao custo de instalação. A demanda residencial permanece sensível ao preço, o que favorece produtos comprovados e modelos de instalação simples. O mercado de coletores solares não concentradores permanece ancorado por este segmento de alto volume mesmo com o aumento dos valores dos projetos em outros lugares.
Os usuários finais industriais representam o segmento de demanda de crescimento mais rápido dentro do mercado de coletores solares não concentradores, com um CAGR projetado de 13,2% até 2032. O calor de processo abaixo de 200 °C é um caso de uso prático onde o solar térmico pode substituir o aquecimento por combustíveis fósseis. Processamento de alimentos, operações de lavanderia, secagem e atividades similares têm requisitos regulares de calor diurno. Locais maiores também podem suportar contratos de fornecimento de calor de longo prazo que evitam compras diretas de capital. Clientes comerciais como hotéis, hospitais, centros esportivos e estabelecimentos de varejo ocupam uma posição intermediária útil porque combinam cargas maiores com utilização estável. Projetos públicos e institucionais acrescentam outra fonte de demanda onde as regras de aquisição priorizam soluções de calor renovável.
Análise Geográfica
Mercado de Coletores Solares Não Concentradores da APAC
A Ásia-Pacífico detinha 55,4% da participação no mercado de coletores solares não concentradores em 2026. A escala de fabricação da China e sua extensa base residencial são as principais razões para essa posição. A região também inclui demanda comercial e industrial em expansão no Vietnã, Tailândia, Indonésia e Coreia do Sul. A China responde por uma grande parcela do volume de instalação regional por área de coletor, o que reduziu os níveis de preços globais para produtos de tubo evacuado. O apoio político da Índia mantém a implantação de aquecedores de água residenciais em estados com alta incidência solar. O mercado de coletores solares não concentradores na Ásia-Pacífico combina, portanto, demanda doméstica madura com novas oportunidades em instalações de serviços e industriais.
Mercado de Coletores Solares Não Concentradores na Europa
A Europa conta com forte apoio político, mas a demanda de curto prazo é sensível ao cronograma dos programas de incentivo. A Diretiva de Eficiência Energética estabelece limites de calor renovável para redes de aquecimento urbano de 2027 a 2045. O mercado alemão contraiu em 2024 durante uma transição regulatória, enquanto a Turquia e o Chipre cresceram, de acordo com o relatório do Programa de Aquecimento e Resfriamento Solar da Agência Internacional de Energia (AIE-SHC). Espanha, Itália e Grécia mantêm vantagem de recursos à medida que os requisitos solares são incorporados às regulamentações nacionais de construção. O aquecimento urbano, o fornecimento de coletores certificados e as reformas fotovoltaico-térmicas são áreas centrais para os fornecedores nesta região. O mercado de coletores solares não concentradores na Europa depende tanto da continuidade das políticas quanto da disponibilidade de recursos solares.
Mercado de Coletores Solares Não Concentradores nas Américas e no Oriente Médio e África
A América do Norte combina aquecimento residencial de água no Cinturão Solar dos EUA, aquecimento comercial de piscinas e uso industrial emergente. O México expandiu 14% em 2024, enquanto os EUA recuaram 31% no mesmo ano, de acordo com os dados do Programa de Aquecimento e Resfriamento Solar (AIE-SHC) da Agência Internacional de Energia (AIE). O Oriente Médio e a África são as regiões de crescimento mais rápido, com um CAGR de 12,5% até 2032. As metas de energia renovável da Arábia Saudita e o compromisso de emissões líquidas zero dos Emirados Árabes Unidos apoiam oportunidades em hotelaria, dessalinização e infraestrutura. A América do Sul também oferece aplicações industriais em crescimento, incluindo operações de alimentos e mineração que necessitam de calor em temperaturas mais baixas. O Chile permanece um local relevante para o desenvolvimento de calor solar industrial.
Cenário Competitivo
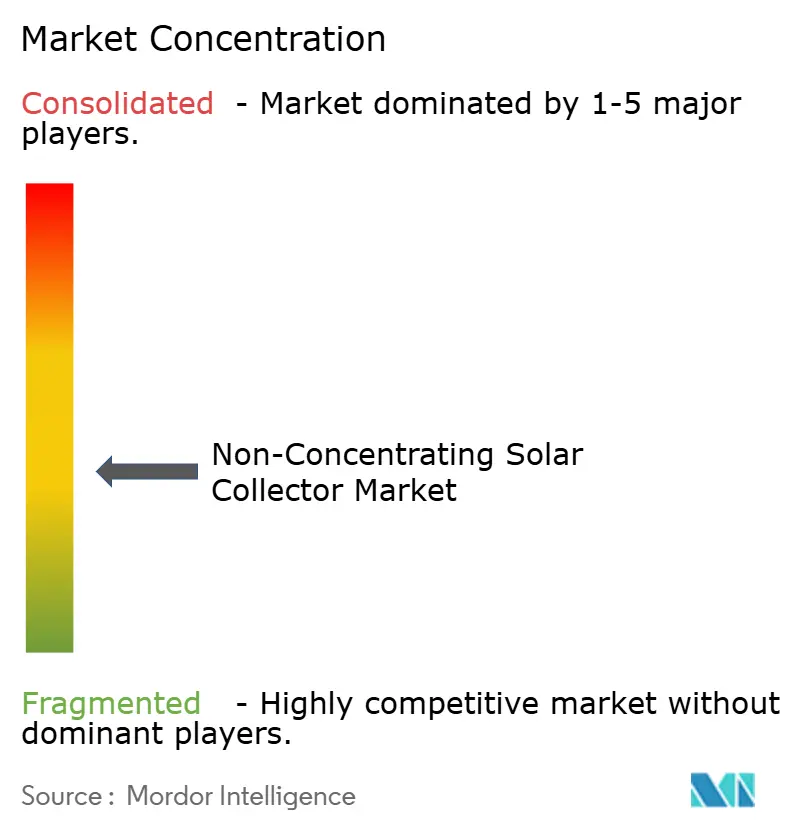
O mercado de coletores solares não concentradores é moderadamente concentrado. Produtores chineses, incluindo Himin Solar e Sunrain, fornecem produtos de tubo evacuado de alto volume para aplicações residenciais. Empresas europeias, como GREENoneTEC, Viessmann, Bosch Home Comfort e BDR Thermea, concentram-se em sistemas certificados e integração complexa. Seu posicionamento competitivo é sustentado pela conformidade com normas como Solar Keymark e ISO 9806, além do acesso a oportunidades de aquisição que exigem documentação técnica detalhada. A GREENoneTEC tem uma capacidade anual de produção de coletores de placa plana superior a 1,6 milhão de m². No geral, o mercado reflete uma distinção clara entre fornecedores de equipamentos de alto volume e provedores de soluções de integração de sistemas de maior valor.
Os fornecedores europeus estão mirando projetos de aquecimento urbano e industriais onde confiabilidade, expertise em engenharia e execução de projetos importam tanto quanto o preço dos coletores. A instalação de 2025 da Viessmann Climate Solutions em Föhr demonstra essa abordagem, apresentando um campo de coletores solares térmicos de 3.076 m², armazenamento em buffer e integração com uma cooperativa de aquecimento local. Em Friesach, Áustria, a GREENoneTEC concluiu um sistema solar térmico de 5.750 m² composto por 436 coletores de grande escala e um tanque de armazenamento de 1.000 m³ operando a 90°C. Enquanto isso, a Sunrain expandiu sua parceria com a Inti Solar da Indonésia em 2025 para incluir produtos de bomba de calor ao lado de aquecedores solares de água. Esses desenvolvimentos ilustram como os fornecedores estão ampliando suas ofertas de equipamentos para incluir soluções de energia integradas, capacidades de armazenamento e parcerias de distribuição local estabelecidas.
A Ariston mantém a distribuição de aquecedores solares de água em canais residenciais europeus e do Oriente Médio. Seus sistemas Kairos estão listados pelo Município de Dubai, o que apoia sua rota para o mercado regional. A Rheem e a A. O. Smith oferecem sistemas de aquecimento de água compatíveis com solar na América do Norte e na Austrália. A Solimpeks e a Hewalex competem em mercados sensíveis ao preço e em transição. O mercado de coletores solares não concentradores também cria oportunidades para sistemas fotovoltaico-térmicos, coletores de ar solar e estruturas de financiamento que reduzem o custo inicial.
Líderes do Setor de Coletores Solares Não Concentradores
-
GREENoneTEC Solarindustrie GmbH
-
Viessmann Group
-
Solimpeks Solar Energy Corp.
-
Sunrain Solar Energy Co., Ltd.
-
Bosch Thermotechnology GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Coletores Solares Não Concentradores Empresas cobertas neste relatório
- A. O. Smith Corporation
- Alternate Energy Technologies, LLC
- Apricus Solar Co., Ltd.
- Ariston Group
- BDR Thermea Group
- Bosch Thermotechnology GmbH
- Chromagen Ltd.
- Conserval Engineering Inc.
- GREENoneTEC Solarindustrie GmbH
- Hewalex Sp. z o.o. Sp. k.
- Himin Solar Co., Ltd.
- Kingspan Group
- Rheem Manufacturing Company
- Solimpeks Solar Energy Corp.
- SunEarth, Inc.
- SunMaxx Solar
- Sunrain Solar Energy Co., Ltd.
- Vaillant Group
- Viessmann Group
- WOLF GmbH
Desenvolvimentos industriais recentes em Mercado de Coletores Solares Não Concentradores
- Maio de 2026: A Viessmann Climate Solutions e a LichtBlick anunciaram uma cooperação estratégica que oferece pacotes integrados de energia residencial na Alemanha, combinando bombas de calor Viessmann, sistemas fotovoltaicos, unidades de armazenamento de energia e wallboxes com o fornecimento de energia da LichtBlick e gestão de energia automatizada com otimização de preços, uma iniciativa de energia residencial como serviço que aproveita o portfólio de aquecimento e solar da Viessmann para receita recorrente de serviços.
- Maio de 2026: A Sunrain Solar Energy Co., Ltd. expandiu sua parceria com a Inti Solar na Indonésia para incluir produtos de bomba de calor ao lado de sua linha de aquecedores solares de água, estendendo um relacionamento comercial de duas gerações para novas categorias de produtos.
- Novembro de 2025: A Solarwärme Bracht eG recebeu o Prêmio de Eficiência Energética 2025 da Agência Alemã de Energia em Berlim por seu sistema de aquecimento local solar térmico de cooperativa cidadã construído com tecnologia da Viessmann Climate Solutions.
- Julho de 2025: A Viessmann Deutschland GmbH concluiu um sistema de aquecimento urbano solar térmico turnkey de 3.076 m² para a Energiegenossenschaft Föhr eG na ilha de Föhr, no Mar do Norte, com um tanque de armazenamento tampão de 500 m³, produção anual planejada acima de 1 GWh e um horizonte de serviço de 30 anos cobrindo mais de 23% das necessidades de aquecimento da cooperativa.
Escopo do Relatório Global do Mercado de Coletores Solares Não Concentradores
O Mercado de Coletores Solares Não Concentradores compreende a fabricação, distribuição e instalação de sistemas solares térmicos que capturam e convertem a luz solar em energia térmica sem ampliação óptica, como espelhos ou lentes. Esses sistemas apresentam uma área de coleta (abertura) igual à área do absorvedor. Esse projeto permite a coleta contínua de luz solar direta e difusa (dispersa) sem exigir mecanismos complexos de rastreamento ativo do sol.
O mercado global de coletores solares não concentradores é segmentado por tipo de coletor, tipo de sistema, usuário final e geografia. Por tipo de coletor, o mercado é segmentado em placa plana, tubo evacuado, água não envidraçada, ar solar e outros tipos de coletores. Por tipo de sistema, o mercado é segmentado em termossifão, bombeado/ativo, armazenamento integrado de coletor (ICS) e outros tipos de sistema. Por usuário final, o mercado é segmentado em aplicações residenciais, comerciais, industriais, institucionais e agrícolas. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de coletores solares não concentradores em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Coletores de Placa Plana |
| Coletores de Tubo Evacuado |
| Coletores de Água Não Envidraçados |
| Coletores de Ar Solar |
| Outros Tipos de Coletores Não Concentradores |
| Sistemas de Termossifão |
| Sistemas Solares Térmicos Bombeados (Ativos) |
| Sistemas de Armazenamento Integrado de Coletor |
| Outros Tipos de Sistema |
| Residencial |
| Comercial |
| Industrial |
| Institucional e Infraestrutura Pública |
| Setor Agrícola |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Coletor | Coletores de Placa Plana | |
| Coletores de Tubo Evacuado | ||
| Coletores de Água Não Envidraçados | ||
| Coletores de Ar Solar | ||
| Outros Tipos de Coletores Não Concentradores | ||
| Por Tipo de Sistema | Sistemas de Termossifão | |
| Sistemas Solares Térmicos Bombeados (Ativos) | ||
| Sistemas de Armazenamento Integrado de Coletor | ||
| Outros Tipos de Sistema | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Institucional e Infraestrutura Pública | ||
| Setor Agrícola | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para os coletores solares não concentradores?
O mercado global de coletores solares não concentradores está projetado para crescer a um CAGR de 12,36% de 2027 a 2032, atingindo 28,07 bilhões de USD até 2032. O crescimento é sustentado por regulamentações de calor renovável, calor para processos industriais e aplicações comerciais maiores.
Qual tipo de coletor tem a maior participação?
Os coletores de tubo evacuado lideram com 61,3% de participação em 2026. Seu projeto isolado apresenta bom desempenho em condições frias e de luz variável, o que sustenta o uso generalizado na China, Ásia Central e Europa Central e Oriental.
Por que os usuários industriais estão adotando sistemas solares térmicos?
Os usuários industriais têm previsão de crescer a um CAGR de 13,2% até 2032 porque processos de baixa e média temperatura podem utilizar o calor solar de forma eficaz. Processamento de alimentos, secagem, operações de lavanderia e outras cargas diurnas regulares são aplicações relevantes.
Qual região lidera a demanda global?
A Ásia-Pacífico detém 55,4% de participação em 2026, sustentada pela escala de fabricação da China e sua extensa base instalada residencial. A região também tem demanda comercial e industrial crescente no Sudeste Asiático e na Coreia do Sul.
Qual região está crescendo mais rapidamente?
O Oriente Médio e África está projetado para crescer a um CAGR de 12,5% até 2032. O investimento em energia renovável sustenta a demanda de hotelaria, dessalinização, infraestrutura e aplicações industriais de temperatura mais baixa.
Como as bombas de calor afetam a demanda solar térmica?
As bombas de calor e os sistemas FV são alternativas importantes em residências. O solar térmico permanece competitivo em instalações com demanda constante de água quente e área limitada no telhado, incluindo piscinas, hotéis, lavanderias e locais industriais selecionados.