
Taille et part du marché des capteurs solaires non concentrateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
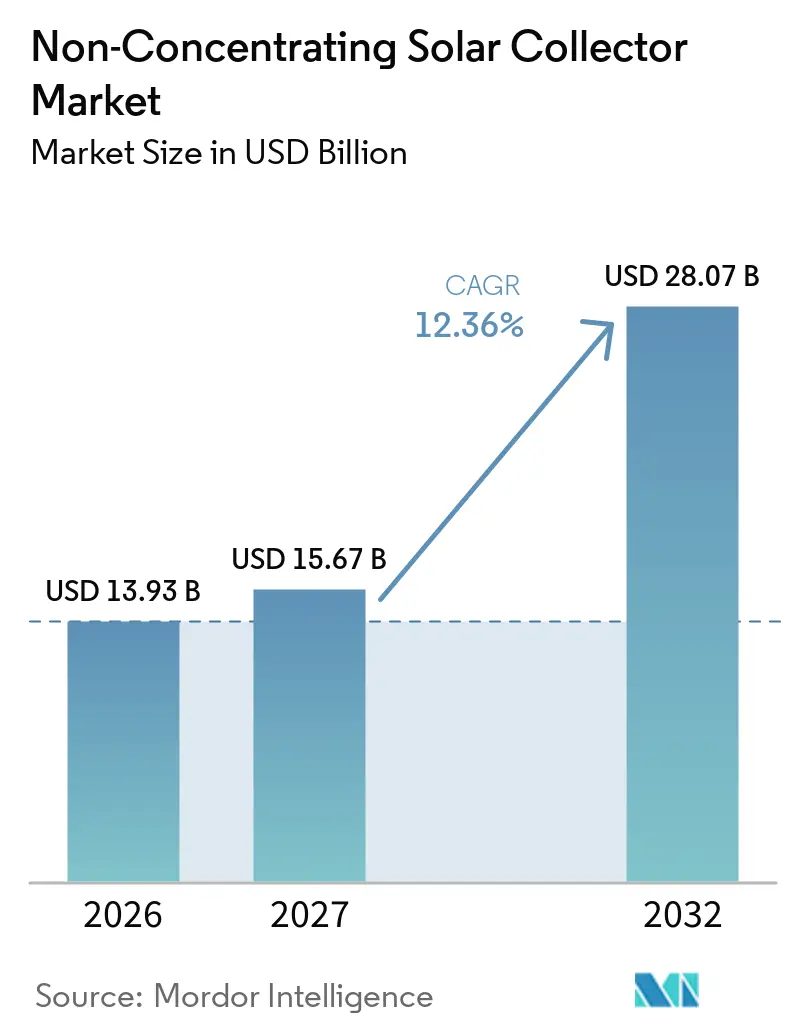
| Taille du Marché (2027) | 15.67 Milliards de dollars |
| Taille du Marché (2032) | 28.07 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.36 % |
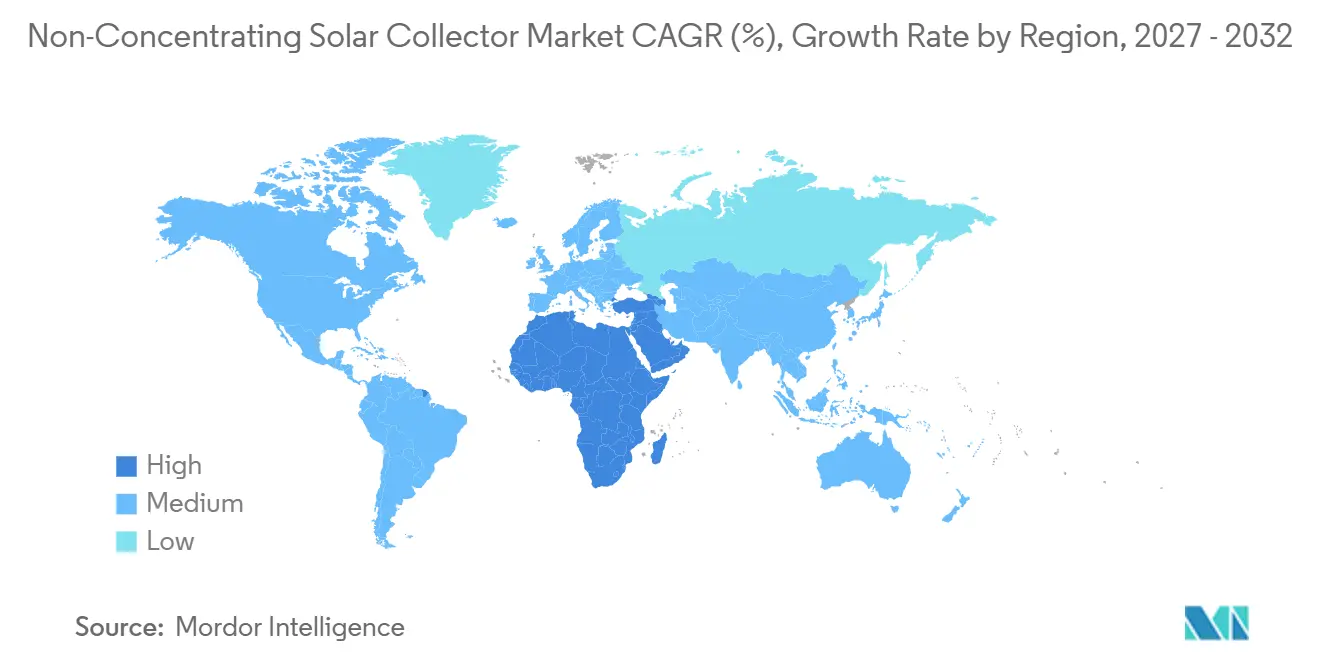
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
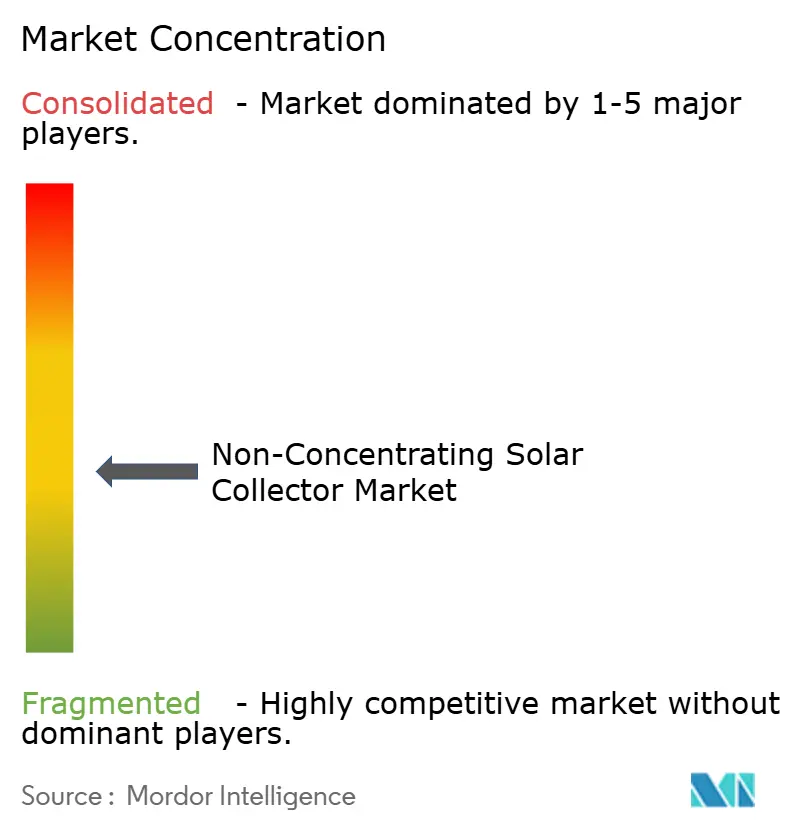
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs solaires non concentrateurs par Mordor Intelligence
La taille du marché des capteurs solaires non concentrateurs devrait s'étendre de 13,93 milliards USD en 2026 et 15,67 milliards USD en 2027 à 28,07 milliards USD d'ici 2032, enregistrant un CAGR de 12,36 % entre 2027 et 2032. Le marché des capteurs solaires non concentrateurs est soutenu par les réglementations de construction, les besoins en chaleur industrielle et l'intérêt pour la sécurité énergétique. Le marché des capteurs solaires non concentrateurs dessert le chauffage de l'eau domestique, l'eau chaude commerciale, les réseaux de district et les procédés industriels à basse température. Le marché des capteurs solaires non concentrateurs dispose d'une base installée qui génère une demande future de remplacement et de rénovation, tandis que les systèmes de plus grande taille ouvrent des opportunités pour les projets commerciaux et industriels. La capacité thermique solaire mondiale a atteint 544 GWth sur 777 millions de m² fin 2024, avec une production annuelle de 443 TWh et des économies cumulées de dioxyde de carbone de 153,5 millions de tonnes métriques.[1] La concurrence des pompes à chaleur et du photovoltaïque solaire (PV) est la plus forte dans les logements, mais le solaire thermique reste bien adapté aux installations présentant une demande stable en chaleur et un espace de toiture limité.
Principaux enseignements du rapport
- Par type de capteur, les capteurs à tube évacué détenaient 61,3 % en 2026, tandis que les capteurs à air solaire devraient croître à un CAGR de 12,8 % jusqu'en 2032.
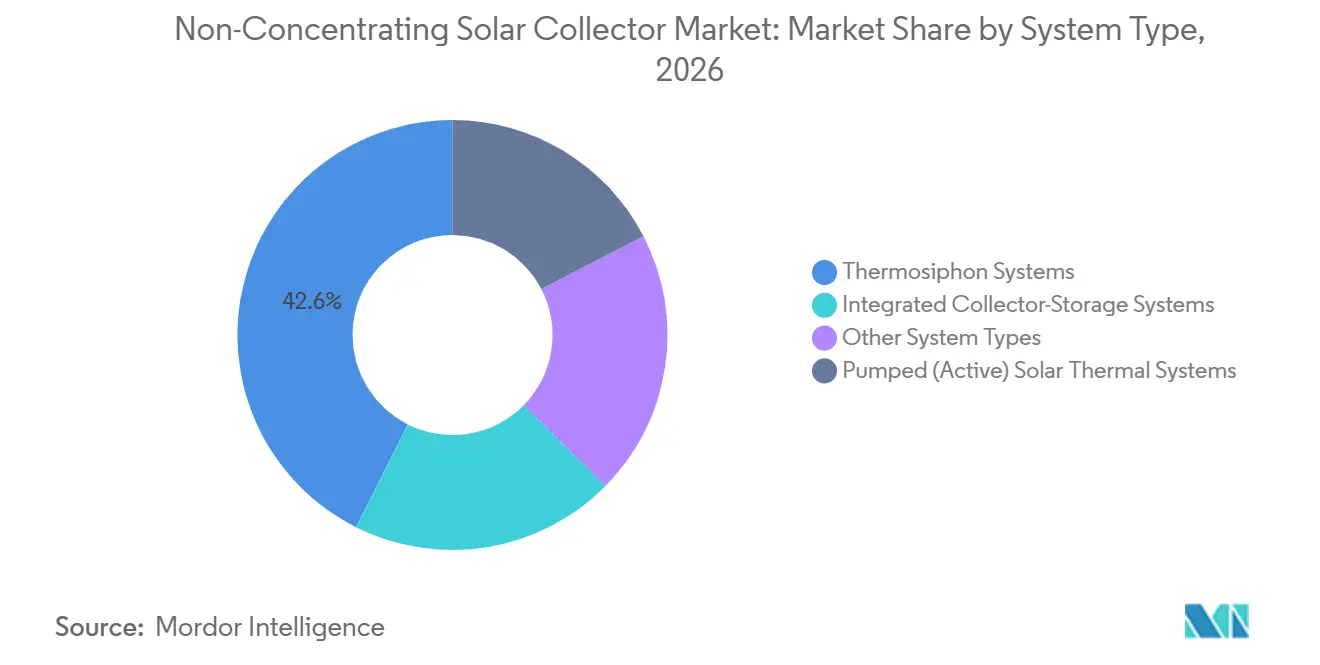
- Par type de système, les systèmes à thermosiphon détenaient 42,6 % en 2026, tandis que les systèmes actifs pompés devraient croître à un CAGR de 12,7 % jusqu'en 2032.
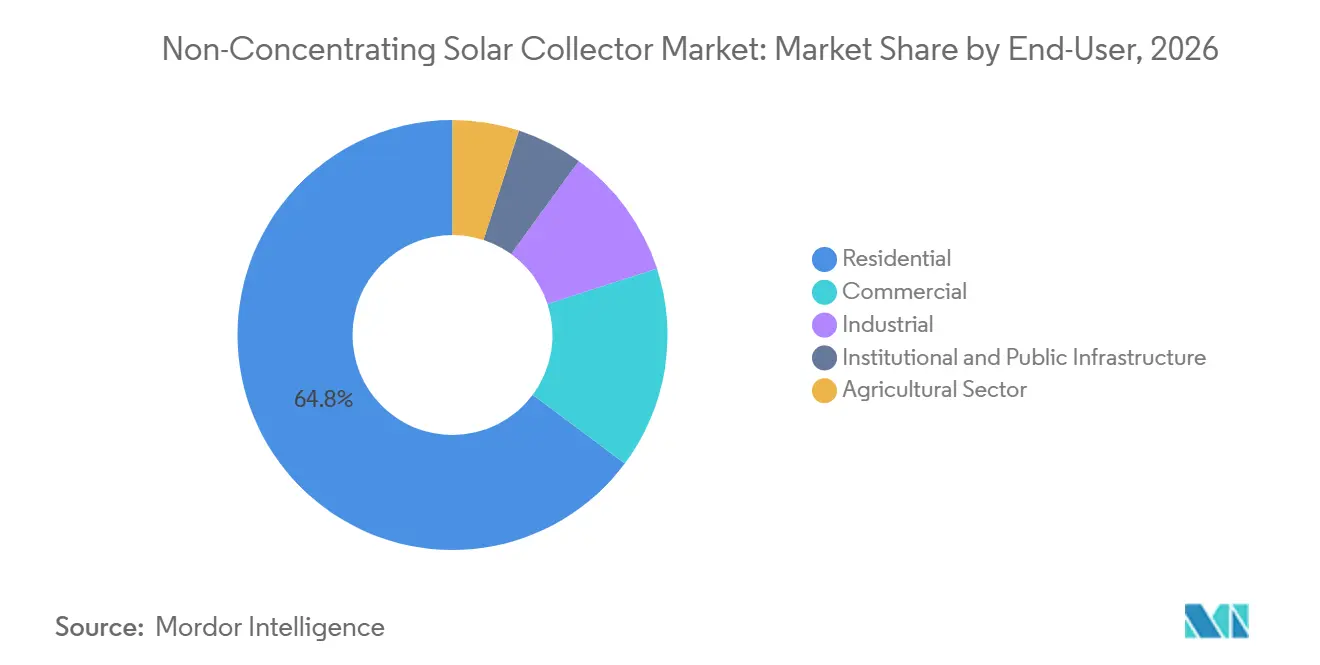
- Par utilisateur final, les utilisateurs résidentiels détenaient 64,8 % en 2026, tandis que les utilisateurs industriels devraient croître à un CAGR de 13,2 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 55,4 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 12,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de décarbonation du secteur du chauffage | +2.8% | Europe, Amérique du Nord, cœur de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption de la chaleur solaire pour les procédés industriels | +2.2% | Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Charges importantes et constantes en eau chaude commerciale | +1.5% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Hybridation du solaire thermique et des pompes à chaleur | +1.3% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Chauffage urbain solaire et stockage thermique saisonnier | +1.4% | Europe, Chine et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Intégration de capteurs PVT pour une double production d'énergie | +1.2% | Europe, Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de décarbonation du secteur du chauffage
Le marché des capteurs solaires non concentrateurs bénéficie là où la chaleur renouvelable est liée aux permis de construire ou aux incitations publiques. L'article 10 de la directive refonte sur la performance énergétique des bâtiments oblige les États membres à introduire des mesures de déploiement solaire pour les bâtiments neufs et substantiellement rénovés. Solar Heat Europe indique que la mise en œuvre nationale devrait traiter les capteurs solaires thermiques et photovoltaïques-thermiques de manière égale, ce qui élargit la base de conformité pour les deux technologies.[2] La directive sur les énergies renouvelables exige des augmentations annuelles d'au moins 1,1 point de pourcentage de l'énergie renouvelable utilisée pour le chauffage et le refroidissement de 2026 à 2030.[3] Ces règles font peser davantage de responsabilités sur les promoteurs, les entrepreneurs et les propriétaires que sur les ménages individuels. Le pipeline qui en résulte favorisera probablement les fournisseurs capables de proposer des systèmes certifiés, un soutien à la conception technique et une documentation pour les programmes publics.
Adoption de la chaleur solaire pour les procédés industriels
Le marché des capteurs solaires non concentrateurs offre une opportunité plus importante dans la chaleur de procédé industriel que dans la plupart des projets résidentiels. La capacité mondiale de chaleur solaire pour les procédés industriels a atteint 1 071 MWth sur environ 1 315 systèmes mis en service début 2025. Les nouvelles installations réalisées en 2024 ont ajouté 120 MWth sur 106 projets.[4] Une étude du Fraunhofer ISE de 2025 a conclu que le solaire thermique peut être économique dans une gamme de procédés à basse et moyenne température dans l'industrie allemande, notamment un exemple de capteur parabolique de 34 MWth à Würzburg avec une période de retour sur investissement de 5,5 ans. Les applications de séchage et de chauffage de granges plus petites élargissent la base de clientèle, tandis que les champs de capteurs plus grands nécessitent un développement de projet et un financement complexes. Cela favorise les fournisseurs capables de combiner la fourniture de capteurs avec l'ingénierie, le stockage et les contrats de chaleur à long terme.
Hybridation du solaire thermique et des pompes à chaleur
Le marché des capteurs solaires non concentrateurs est de plus en plus lié aux systèmes de pompes à chaleur dans les climats froids et mixtes. Les systèmes photovoltaïques-thermiques à base d'eau ont affiché des rendements électriques de 8 % à 22 % et des rendements thermiques de 30 % à 70 % dans une revue de 2025. L'Allemagne a enregistré le plus grand volume de capteurs photovoltaïques-thermiques nouvellement installés en Europe en 2024. Une installation partagée en toiture peut produire de l'électricité et de la chaleur, ce qui est utile lorsque la surface de toiture est limitée. Cette configuration peut soutenir le fonctionnement des pompes à chaleur plutôt que de positionner le solaire thermique comme une alternative distincte. Les fabricants qui proposent des interfaces de capteurs, de régulation et de pompes à chaleur compatibles peuvent conserver une plus grande part de la valeur créée par un projet de rénovation.
Chauffage urbain solaire et stockage thermique saisonnier
Le marché des capteurs solaires non concentrateurs bénéficie des projets municipaux et coopératifs où les réseaux de chauffage urbain existants peuvent utiliser de grands volumes de chaleur renouvelable. Viessmann Climate Solutions (Viessmann Deutschland GmbH) a achevé en 2025 une installation solaire thermique de 3 076 m² sur l'île de Föhr, avec un ballon tampon de 500 m³ et une production annuelle prévue supérieure à 1 GWh. Le projet est conçu pour couvrir plus de 23 % des besoins annuels de chauffage de la coopérative sur une durée de service de 30 ans. Des recherches sur le stockage thermique en aquifère ont montré que son association avec le solaire thermique peut augmenter la chaleur solaire intégrable de 178 % à 276 % par rapport aux systèmes sans stockage saisonnier. Le stockage permet aux champs de capteurs de contribuer au-delà des cycles de demande quotidiens courts. Cela soutient des projets plus importants dans les endroits où le foncier, l'accès au réseau et la demande de chaleur à long terme sont disponibles.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des pompes à chaleur et du solaire PV | -2.1% | Europe, Amérique du Nord, Asie-Pacifique | Court terme (≤ 2 ans) |
| Capital initial élevé et sensibilité au financement | -1.5% | Mondial, notamment en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Volatilité des intrants en cuivre, verre et revêtements | -1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Lacunes en matière d'installateurs, de conception et de capacité de certification | -0.8% | Europe, Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des pompes à chaleur et du photovoltaïque solaire (PV)
Le marché des capteurs solaires non concentrateurs fait face à une concurrence intense dans le chauffage résidentiel de la part des pompes à chaleur air-air et des systèmes PV connectés au chauffage électrique de l'eau. Ces alternatives peuvent paraître plus simples aux installateurs et bénéficier de programmes de subventions plus établis. Leur avantage est le plus apparent dans les régions froides avec un ensoleillement hivernal limité. Les systèmes solaires thermiques offrent un profil de performance différent dans les applications nécessitant de grands volumes constants d'eau chaude. Les capteurs solaires thermiques peuvent délivrer une production thermique annuelle d'environ 400 à 500 kWh/m², contre 150 à 200 kWh/m² pour un panneau PV de surface équivalente. Les piscines commerciales, les hôtels, les blanchisseries et les installations industrielles à basse température peuvent donc rester des cas d'usage solides là où la surface de toiture disponible est limitée.
Capital initial élevé et sensibilité au financement
Le marché des capteurs solaires non concentrateurs est confronté à des contraintes liées aux coûts initiaux élevés associés aux systèmes pompés, au stockage thermique et à l'intégration sur site. Ces coûts représentent un défi particulier pour les petites entreprises disposant d'un accès limité à un financement de projet abordable. Les taux d'adoption industrielle ont été rapportés à 82 % parmi les grandes entreprises et 87 % parmi les entreprises de taille moyenne, contre moins de 37 % parmi les petites entreprises, où l'investissement initial reste une préoccupation majeure. Solar Heat Europe a mis en évidence l'incertitude causée par des programmes de subventions nationaux incohérents, qui peuvent retarder les décisions d'investissement même lorsque les économies d'exploitation à long terme sont favorables. Les contrats de service et les modèles de financement par société de services énergétiques (ESCO) peuvent contribuer à réduire les besoins en capital initial et à améliorer la faisabilité financière des projets solaires thermiques industriels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de capteur :
les capteurs à tube évacué dominent tandis que les capteurs à air solaire gagnent du terrainLes capteurs à tube évacué détenaient 61,3 % de la part du marché des capteurs solaires non concentrateurs en 2026. Leur construction à isolation sous vide soutient les performances dans les conditions froides et nuageuses. Une revue de 2025 dans l'International Journal of Heat and Technology décrit comment ces conceptions réduisent les pertes de chaleur et maintiennent la production en cas d'irradiance variable. Cela explique leur large utilisation en Chine, en Asie centrale et en Europe centrale et orientale. La production à grande échelle a également réduit leur coût dans les applications résidentielles à fort volume. Le marché des capteurs solaires non concentrateurs continue de s'appuyer sur les tubes évacués là où les conditions d'exploitation annuelles rendent la rétention thermique importante.
Au sein du marché des capteurs solaires non concentrateurs, les capteurs à air solaire constituent la catégorie de capteurs à la croissance la plus rapide, avec un CAGR prévu de 12,8 % jusqu'en 2032. Ils sont utilisés pour le séchage agricole, le préchauffage de la ventilation et le chauffage industriel à basse température. Leur conception peut éviter les circuits liquides et les risques de gel associés aux systèmes à base d'eau. Cela leur confère un rôle pratique dans les fermes, les entrepôts et les bâtiments industriels présentant des besoins importants en débit d'air. Les capteurs à plaque plane restent compétitifs dans les climats méditerranéens et d'autres applications à basse température en raison de leur installation simple. Les capteurs à eau non vitrée continuent de servir au chauffage des piscines en Amérique du Nord et en Australie, où le faible coût est plus important que les hautes températures de fonctionnement.
Par type de système :
les systèmes à thermosiphon conservent leur force résidentielle tandis que les systèmes actifs montent en puissanceLes systèmes à thermosiphon représentaient 42,6 % de la demande totale en 2026. Ils utilisent la circulation naturelle et nécessitent peu d'entretien. Leur fonctionnement sans électricité est attrayant pour les logements dans les régions à fort ensoleillement. Le stockage intégré monté en toiture peut également maintenir une faible complexité d'installation dans les climats appropriés. Ces conditions font des systèmes à thermosiphon une option durable pour les ménages où l'espace et la conception du bâtiment le permettent. Leur rôle reste le plus fort dans les applications simples d'eau chaude plutôt que dans les grands systèmes multi-bâtiments.
Les systèmes actifs pompés devraient s'étendre à un CAGR de 12,7 % jusqu'en 2032. Ils peuvent desservir de plus grandes surfaces de capteurs et contrôler le mouvement de la chaleur entre les capteurs, les échangeurs de chaleur et les unités de stockage. Cela les rend plus appropriés pour les installations commerciales, les sites industriels et les réseaux de district. La taille du marché des capteurs solaires non concentrateurs pour les systèmes actifs est soutenue par des projets nécessitant un stockage saisonnier et un contrôle précis du fonctionnement. Le stockage thermique en aquifère peut augmenter de manière significative la quantité de chaleur solaire pouvant être intégrée dans un système d'énergie de district. L'évolution vers les systèmes actifs accroît l'importance des services d'ingénierie, de conception des régulations et de mise en service.
Par utilisateur final :
la demande résidentielle fournit le volume tandis que les utilisateurs industriels se développent plus rapidementLes utilisateurs résidentiels détenaient 64,8 % de la demande totale en 2026. La base installée en Chine est en grande partie composée de chauffe-eau résidentiels à tube évacué. La demande des ménages est souvent soutenue par des programmes publics et par l'attrait de la réduction de la consommation conventionnelle de chauffage de l'eau. Les programmes résidentiels dans les marchés ensoleillés contribuent à maintenir les volumes de ventes là où les budgets des ménages restent sensibles au coût d'installation. La demande résidentielle reste sensible aux prix, ce qui favorise les produits éprouvés et les modèles d'installation simples. Le marché des capteurs solaires non concentrateurs reste ancré par ce segment à fort volume même si les valeurs des projets augmentent ailleurs.
Les utilisateurs finaux industriels représentent le segment de demande à la croissance la plus rapide au sein du marché des capteurs solaires non concentrateurs (ou restructuration similaire), avec un CAGR projeté de 13,2 % jusqu'en 2032. La chaleur de procédé en dessous de 200 °C est un cas d'usage pratique où le solaire thermique peut remplacer le chauffage aux combustibles fossiles. La transformation alimentaire, les opérations de blanchisserie, le séchage et des activités similaires ont des besoins réguliers en chaleur diurne. Les sites plus importants peuvent également soutenir des contrats d'approvisionnement en chaleur à long terme qui évitent les achats directs de capital. Les clients commerciaux tels que les hôtels, les hôpitaux, les centres sportifs et les sites de vente au détail occupent une position intermédiaire utile car ils combinent des charges plus importantes avec une utilisation stable. Les projets publics et institutionnels constituent une autre source de demande où les règles de passation des marchés privilégient les solutions de chaleur renouvelable.
Analyse géographique
Marché des Collecteurs Solaires Non Concentrateurs en Asie-Pacifique
L'Asie-Pacifique détenait 55,4 % de la part de marché des collecteurs solaires non concentrateurs en 2026. L'échelle de fabrication de la Chine et son vaste parc résidentiel sont les principales raisons de cette position. La région comprend également une demande commerciale et industrielle en expansion au Vietnam, en Thaïlande, en Indonésie et en Corée du Sud. La Chine représente une large part du volume d'installation régional par surface de collecteur, ce qui a réduit les niveaux de prix mondiaux pour les produits à tubes sous vide. Le soutien politique de l'Inde maintient le déploiement de chauffe-eau résidentiels dans les États riches en ensoleillement. Le marché des collecteurs solaires non concentrateurs en Asie-Pacifique combine donc une demande résidentielle mature avec de nouvelles opportunités dans les installations de services et industrielles.
Marché des Collecteurs Solaires Non Concentrateurs en Europe
L'Europe bénéficie d'un fort soutien politique, mais la demande à court terme est sensible au calendrier des programmes d'incitation. La directive sur l'efficacité énergétique établit des seuils de chaleur renouvelable pour les réseaux de chaleur urbains de 2027 à 2045. Le marché allemand s'est contracté en 2024 lors d'une transition réglementaire, tandis que la Turquie et Chypre ont enregistré une croissance, selon le rapport du Programme Solaire Thermique et Climatisation de l'Agence Internationale de l'Énergie (AIE-SHC). L'Espagne, l'Italie et la Grèce conservent un avantage en termes de ressources solaires à mesure que les exigences solaires s'intègrent dans les réglementations nationales de la construction. Le chauffage urbain, l'approvisionnement en collecteurs certifiés et les rénovations photovoltaïques-thermiques constituent des domaines centraux pour les fournisseurs de cette région. Le marché des collecteurs solaires non concentrateurs en Europe dépend autant de la continuité des politiques que de la disponibilité des ressources solaires.
Marché des Collecteurs Solaires Non Concentrateurs dans les Amériques et au Moyen-Orient et Afrique
L'Amérique du Nord combine le chauffage de l'eau résidentiel dans la ceinture solaire américaine, le chauffage des piscines commerciales et les usages industriels émergents. Le Mexique a progressé de 14 % en 2024, tandis que les États-Unis ont reculé de 31 % la même année, selon les données du Programme Solaire Thermique et Climatisation (AIE-SHC) de l'Agence Internationale de l'Énergie (AIE). Le Moyen-Orient et l'Afrique constituent les régions à la croissance la plus rapide, avec un CAGR de 12,5 % jusqu'en 2032. Les objectifs en matière d'énergie renouvelable de l'Arabie saoudite et l'engagement zéro émission nette des Émirats arabes unis soutiennent les opportunités dans l'hôtellerie, le dessalement et les infrastructures. L'Amérique du Sud offre également des applications industrielles en croissance, notamment dans les secteurs de l'alimentation et des mines nécessitant de la chaleur à basse température. Le Chili demeure un site pertinent pour le développement de la chaleur solaire industrielle.
Paysage concurrentiel
Le marché des capteurs solaires non concentrateurs est modérément concentré. Les producteurs chinois, notamment Himin Solar et Sunrain, fournissent des produits à tube évacué à fort volume pour les applications résidentielles. Les entreprises européennes, telles que GREENoneTEC, Viessmann, Bosch Home Comfort et BDR Thermea, se concentrent sur les systèmes certifiés et l'intégration complexe. Leur positionnement concurrentiel est soutenu par la conformité à des normes telles que Solar Keymark et ISO 9806, ainsi que par l'accès aux opportunités de marchés publics nécessitant une documentation technique détaillée. GREENoneTEC dispose d'une capacité de production annuelle de capteurs à plaque plane dépassant 1,6 million de m². Dans l'ensemble, le marché reflète une distinction claire entre les fournisseurs d'équipements à fort volume et les prestataires de solutions d'intégration de systèmes à plus haute valeur ajoutée.
Les fournisseurs européens ciblent les projets de chauffage urbain et industriels où la fiabilité, l'expertise en ingénierie et l'exécution des projets comptent autant que le prix des capteurs. L'installation 2025 de Viessmann Climate Solutions sur l'île de Föhr illustre cette approche, avec un champ de capteurs solaires thermiques de 3 076 m², un stockage tampon et une intégration avec une coopérative de chauffage locale. À Friesach, en Autriche, GREENoneTEC a achevé un système solaire thermique de 5 750 m² comprenant 436 capteurs à grande échelle et un réservoir de stockage de 1 000 m³ fonctionnant à 90 °C. Pendant ce temps, Sunrain a élargi son partenariat avec Inti Solar en Indonésie en 2025 pour inclure des produits de pompes à chaleur aux côtés de ses chauffe-eau solaires. Ces développements illustrent comment les fournisseurs élargissent leurs offres d'équipements pour inclure des solutions énergétiques intégrées, des capacités de stockage et des partenariats de distribution locale établis.
Ariston maintient la distribution de chauffe-eau solaires dans les circuits résidentiels européens et moyen-orientaux. Ses systèmes Kairos sont référencés par la municipalité de Dubaï, ce qui soutient son accès au marché régional. Rheem et A. O. Smith proposent des systèmes de chauffage de l'eau compatibles avec le solaire en Amérique du Nord et en Australie. Solimpeks et Hewalex sont en concurrence sur les marchés sensibles aux prix et en transition. Le marché des capteurs solaires non concentrateurs crée également des opportunités pour les systèmes photovoltaïques-thermiques, les capteurs à air solaire et les structures de financement qui réduisent le coût initial.
Leaders du secteur des capteurs solaires non concentrateurs
-
GREENoneTEC Solarindustrie GmbH
-
Viessmann Group
-
Solimpeks Solar Energy Corp.
-
Sunrain Solar Energy Co., Ltd.
-
Bosch Thermotechnology GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Collecteurs Solaires Non Concentrateurs Entreprises couvertes dans ce rapport
- A. O. Smith Corporation
- Alternate Energy Technologies, LLC
- Apricus Solar Co., Ltd.
- Ariston Group
- BDR Thermea Group
- Bosch Thermotechnology GmbH
- Chromagen Ltd.
- Conserval Engineering Inc.
- GREENoneTEC Solarindustrie GmbH
- Hewalex Sp. z o.o. Sp. k.
- Himin Solar Co., Ltd.
- Kingspan Group
- Rheem Manufacturing Company
- Solimpeks Solar Energy Corp.
- SunEarth, Inc.
- SunMaxx Solar
- Sunrain Solar Energy Co., Ltd.
- Vaillant Group
- Viessmann Group
- WOLF GmbH
Développements industriels récents dans Marché des Collecteurs Solaires Non Concentrateurs
- Mai 2026 : Viessmann Climate Solutions et LichtBlick ont annoncé une coopération stratégique proposant des offres énergétiques résidentielles intégrées en Allemagne, combinant les pompes à chaleur Viessmann, les systèmes photovoltaïques, les unités de stockage d'énergie et les wallboxes avec l'approvisionnement en électricité de LichtBlick et une gestion automatisée de l'énergie optimisée par les prix, une initiative dans le domaine de l'énergie résidentielle en tant que service qui s'appuie sur le portefeuille de chauffage et de solaire de Viessmann pour générer des revenus de services récurrents.
- Mai 2026 : Sunrain Solar Energy Co., Ltd. a élargi son partenariat avec Inti Solar en Indonésie pour inclure des produits de pompes à chaleur aux côtés de sa gamme de chauffe-eau solaires, étendant une relation commerciale de deux générations à de nouvelles catégories de produits.
- Novembre 2025 : Solarwärme Bracht eG a reçu le Prix de l'efficacité énergétique 2025 de l'Agence allemande de l'énergie à Berlin pour son système de chauffage local solaire thermique coopératif citoyen construit sur la technologie Viessmann Climate Solutions.
- Juillet 2025 : Viessmann Deutschland GmbH a achevé un système de chauffage urbain solaire thermique clé en main de 3 076 m² pour Energiegenossenschaft Föhr eG sur l'île de Föhr en mer du Nord, avec un ballon tampon de 500 m³, une production annuelle prévue supérieure à 1 GWh et un horizon de service de 30 ans couvrant plus de 23 % des besoins de chauffage de la coopérative.
Périmètre du rapport mondial sur le marché des capteurs solaires non concentrateurs
Le marché des capteurs solaires non concentrateurs comprend la fabrication, la distribution et l'installation de systèmes solaires thermiques qui captent et convertissent la lumière solaire en énergie thermique sans amplification optique, telle que des miroirs ou des lentilles. Ces systèmes présentent une surface de collecte (ouverture) égale à la surface de l'absorbeur. Cette conception permet une collecte continue du rayonnement solaire direct et diffus (diffusé) sans nécessiter de mécanismes complexes de suivi actif du soleil.
Le marché mondial des capteurs solaires non concentrateurs est segmenté par type de capteur, type de système, utilisateur final et géographie. Par type de capteur, le marché est segmenté en capteurs à plaque plane, à tube évacué, à eau non vitrée, à air solaire et autres types de capteurs. Par type de système, le marché est segmenté en thermosiphon, pompé/actif, stockage intégré capteur-stockage (ICS) et autres types de systèmes. Par utilisateur final, le marché est segmenté en applications résidentielles, commerciales, industrielles, institutionnelles et agricoles. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des capteurs solaires non concentrateurs dans 26 pays des principales régions. Pour chaque segment, la taille du march et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Capteurs à plaque plane |
| Capteurs à tube évacué |
| Capteurs à eau non vitrée |
| Capteurs à air solaire |
| Autres types de capteurs non concentrateurs |
| Systèmes à thermosiphon |
| Systèmes solaires thermiques actifs pompés |
| Systèmes à capteur-stockage intégré |
| Autres types de systèmes |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel et infrastructures publiques |
| Secteur agricole |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de capteur | Capteurs à plaque plane | |
| Capteurs à tube évacué | ||
| Capteurs à eau non vitrée | ||
| Capteurs à air solaire | ||
| Autres types de capteurs non concentrateurs | ||
| Par type de système | Systèmes à thermosiphon | |
| Systèmes solaires thermiques actifs pompés | ||
| Systèmes à capteur-stockage intégré | ||
| Autres types de systèmes | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Institutionnel et infrastructures publiques | ||
| Secteur agricole | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les capteurs solaires non concentrateurs ?
Le marché mondial des capteurs solaires non concentrateurs devrait croître à un CAGR de 12,36 % de 2027 à 2032, pour atteindre 28,07 milliards USD d'ici 2032. La croissance est soutenue par les réglementations sur la chaleur renouvelable, la chaleur de procédé industriel et les applications commerciales plus importantes.
Quel type de capteur détient la plus grande part ?
Les capteurs à tube évacué sont en tête avec une part de 61,3 % en 2026. Leur conception isolée offre de bonnes performances dans les conditions froides et à luminosité variable, ce qui soutient leur utilisation généralisée en Chine, en Asie centrale et en Europe centrale et orientale.
Pourquoi les utilisateurs industriels adoptent-ils les systèmes solaires thermiques ?
Les utilisateurs industriels devraient croître à un CAGR de 13,2 % jusqu'en 2032 car les procédés à basse et moyenne température peuvent utiliser efficacement la chaleur solaire. La transformation alimentaire, le séchage, les opérations de blanchisserie et d'autres charges diurnes régulières sont des applications pertinentes.
Quelle région domine la demande mondiale ?
L'Asie-Pacifique détient 55,4 % de la part en 2026, soutenue par l'échelle de fabrication de la Chine et son importante base résidentielle installée. La région connaît également une demande commerciale et industrielle croissante en Asie du Sud-Est et en Corée du Sud.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 12,5 % jusqu'en 2032. Les investissements dans les énergies renouvelables soutiennent la demande dans l'hôtellerie, le dessalement, les infrastructures et les applications industrielles à basse température.
Comment les pompes à chaleur affectent-elles la demande de solaire thermique ?
Les pompes à chaleur et les systèmes PV sont des alternatives importantes dans les logements. Le solaire thermique reste compétitif dans les installations présentant une demande stable en eau chaude et une surface de toiture limitée, notamment les piscines, les hôtels, les blanchisseries et certains sites industriels.