
Tamaño y Participación del Mercado de Colectores Solares No Concentradores
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 15.67 Mil millones de dólares |
| Tamaño del Mercado (2032) | 28.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.36 % |
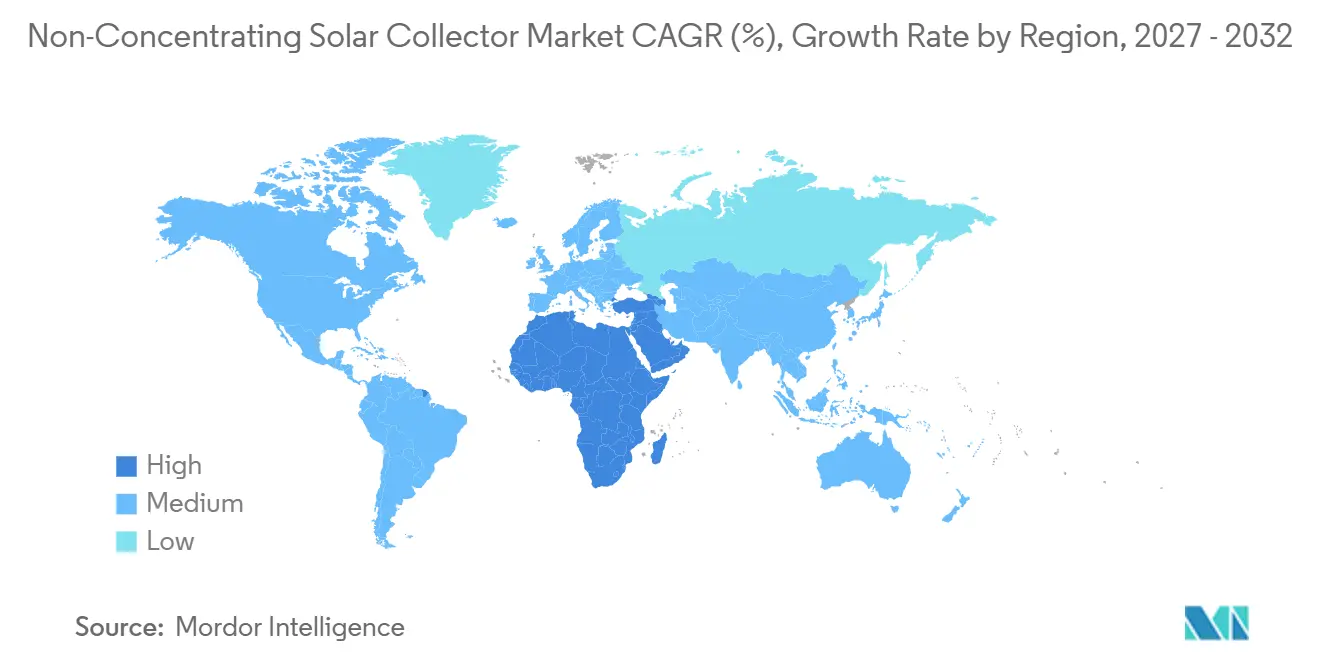
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
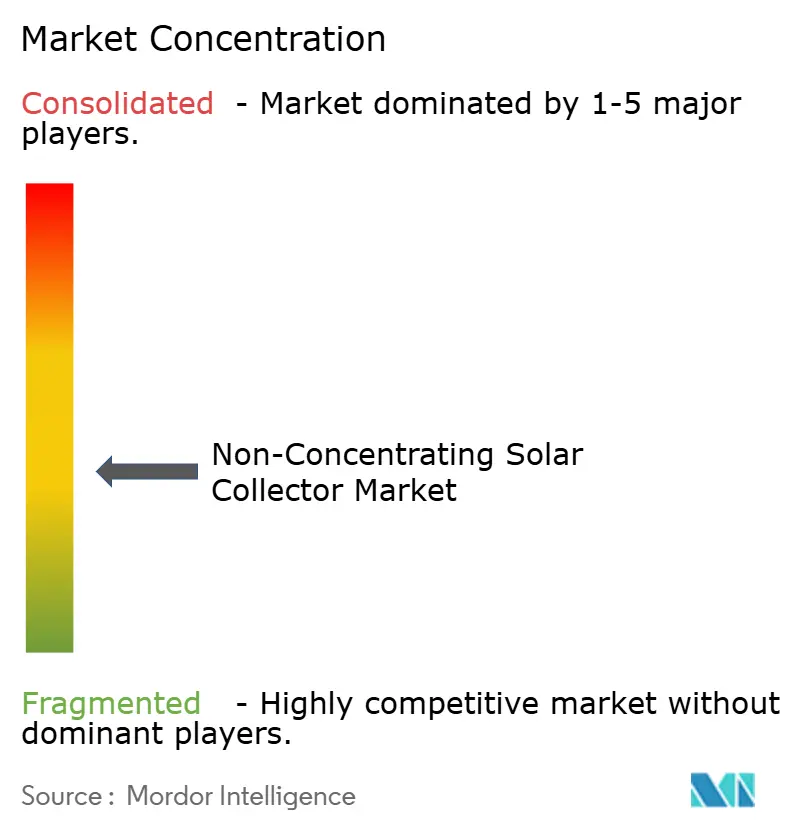
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Colectores Solares No Concentradores por Mordor Intelligence
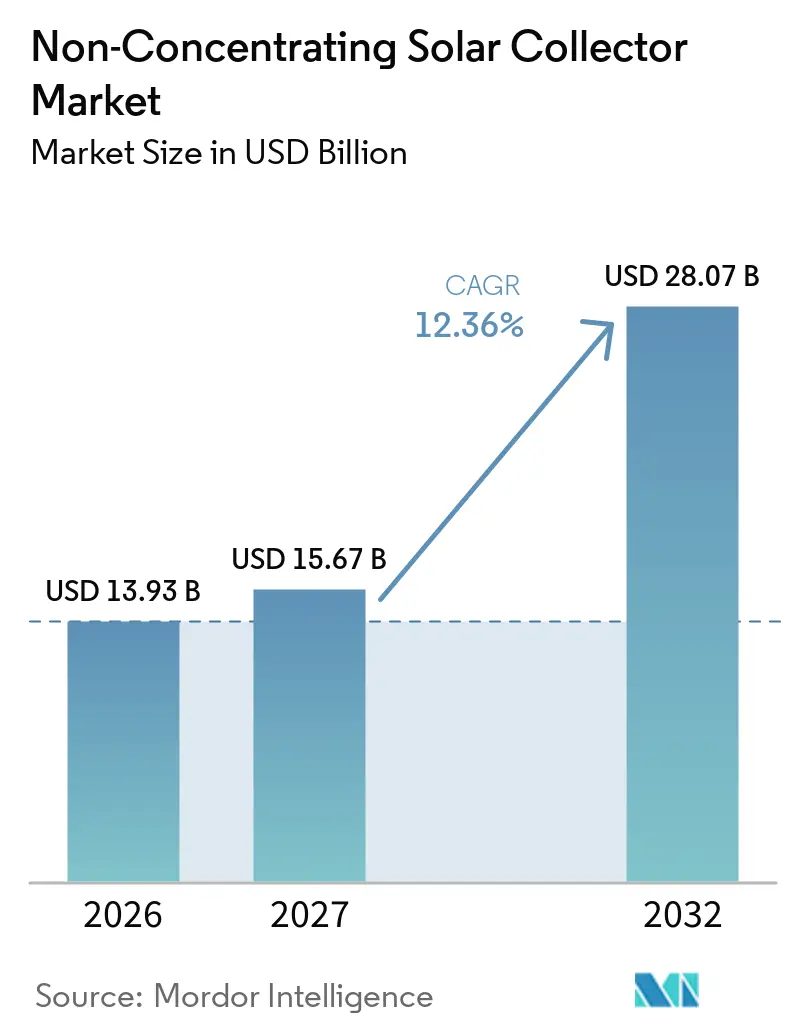
Se proyecta que el tamaño del Mercado de Colectores Solares No Concentradores se expanda desde 13,93 mil millones de USD en 2026 y 15,67 mil millones de USD en 2027 hasta 28,07 mil millones de USD en 2032, registrando una CAGR del 12,36% entre 2027 y 2032. El mercado de colectores solares no concentradores está respaldado por normativas de construcción, necesidades de calor industrial e interés en la seguridad energética. El mercado de colectores solares no concentradores atiende la calefacción doméstica de agua, el agua caliente comercial, las redes de distrito y los procesos industriales de baja temperatura. El mercado de colectores solares no concentradores cuenta con una base instalada que genera demanda futura de reemplazo y modernización, mientras que los sistemas de mayor tamaño están abriendo oportunidades para proyectos comerciales e industriales. La capacidad solar térmica global alcanzó 544 GWth en 777 millones de m² a finales de 2024, con una producción anual de 443 TWh y un ahorro acumulado de dióxido de carbono de 153,5 millones de toneladas métricas.[1] La competencia de las bombas de calor y la energía solar fotovoltaica (FV) es más intensa en los hogares, pero la energía solar térmica sigue siendo muy adecuada para instalaciones con demanda constante de calor y espacio limitado en los tejados.
Conclusiones Clave del Informe
- Por tipo de colector, los colectores de tubo de vacío representaron el 61,3% en 2026, mientras que se prevé que los colectores de aire solar crezcan a una CAGR del 12,8% hasta 2032.
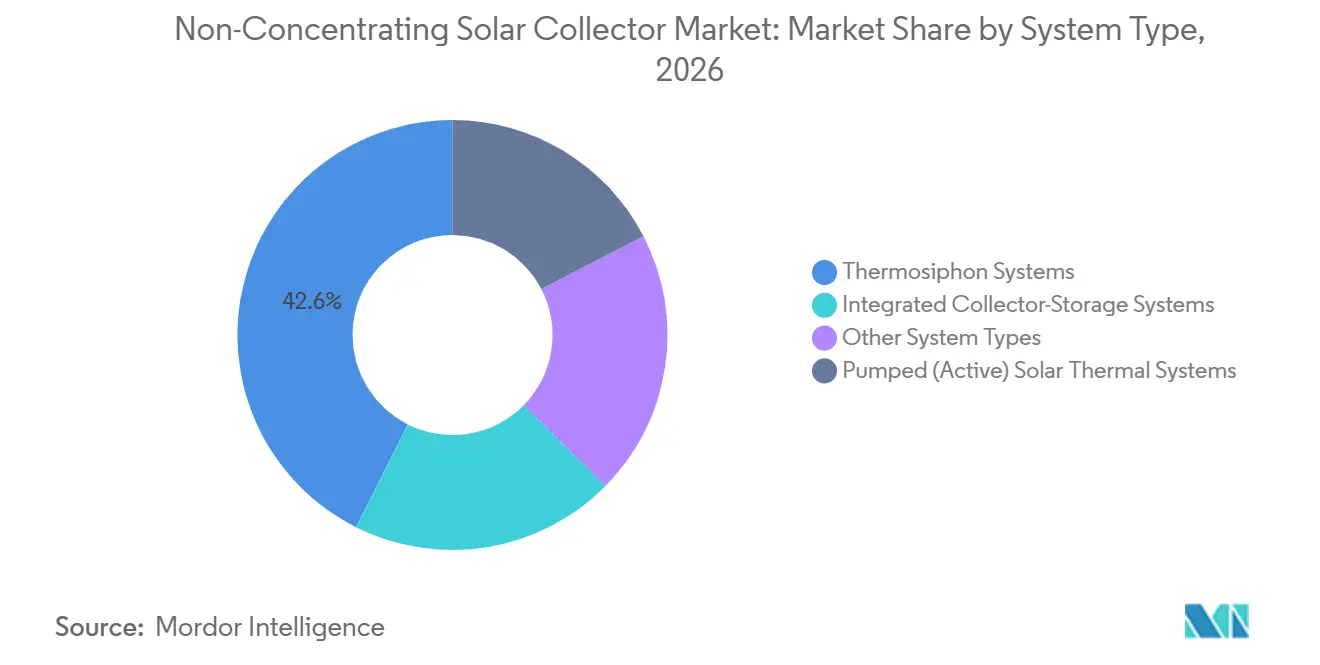
- Por tipo de sistema, los sistemas de termosifón representaron el 42,6% en 2026, mientras que se prevé que los sistemas activos bombeados crezcan a una CAGR del 12,7% hasta 2032.
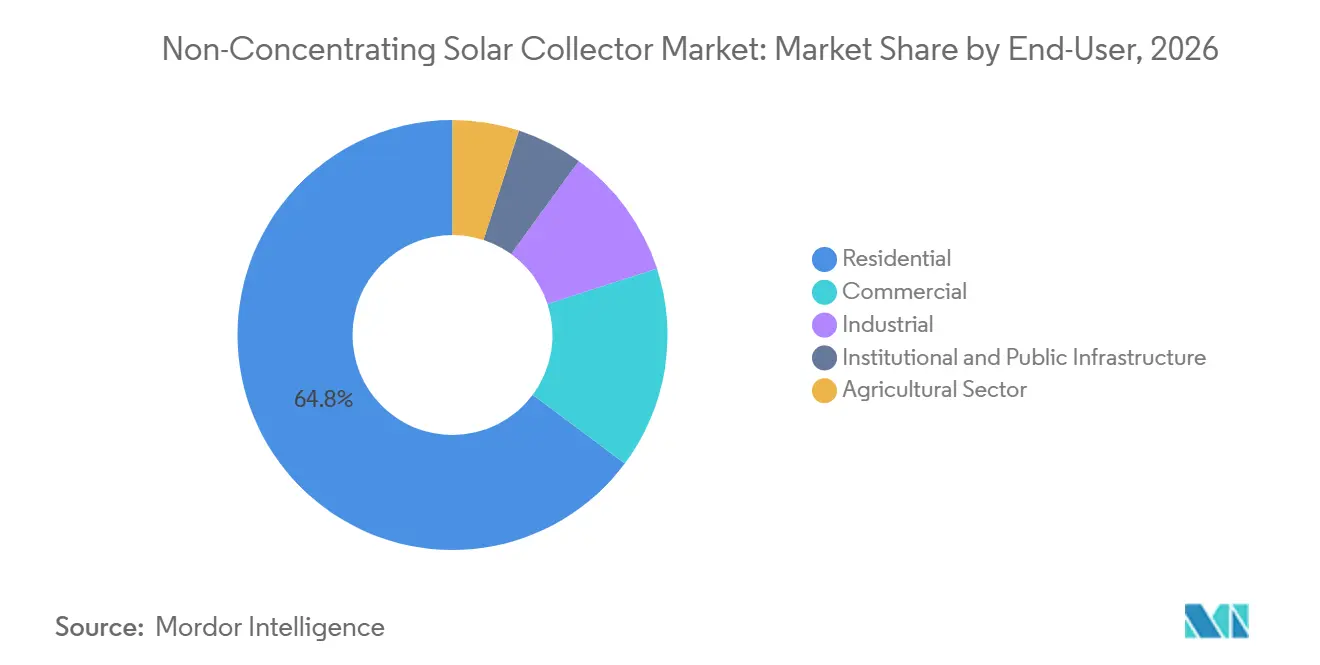
- Por usuario final, los usuarios residenciales representaron el 64,8% en 2026, mientras que se prevé que los usuarios industriales crezcan a una CAGR del 13,2% hasta 2032.
- Por geografía, Asia-Pacífico representó el 55,4% en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 12,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Descarbonización del Sector de Calefacción | +2.8% | Europa, América del Norte, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Calor Solar para Procesos Industriales | +2.2% | Europa, Asia-Pacífico, América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Cargas Comerciales de Agua Caliente Grandes y Constantes | +1.5% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Hibridación de Energía Solar Térmica y Bombas de Calor | +1.3% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Calefacción Solar de Distrito y Almacenamiento Térmico Estacional | +1.4% | Europa, China y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Integración de Colectores FVT para Producción Dual de Energía | +1.2% | Europa, Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Descarbonización del Sector de Calefacción
El mercado de colectores solares no concentradores se beneficia donde el calor renovable está vinculado a permisos de construcción o incentivos públicos. El Artículo 10 de la Directiva refundida sobre el Rendimiento Energético de los Edificios exige a los Estados Miembros que introduzcan medidas de despliegue solar para edificios nuevos y sustancialmente renovados. Solar Heat Europe señala que la implementación nacional debería tratar por igual a los colectores solares térmicos y fotovoltaico-térmicos, lo que amplía la base de cumplimiento para ambas tecnologías.[2] La Directiva de Energías Renovables exige incrementos anuales de al menos 1,1 puntos porcentuales en el uso de energías renovables para calefacción y refrigeración desde 2026 hasta 2030.[3] Estas normativas imponen mayor responsabilidad a los promotores, contratistas y propietarios que a los compradores domésticos individuales. La cartera de proyectos resultante probablemente favorecerá a los proveedores que puedan ofrecer sistemas certificados, soporte técnico de diseño y documentación para programas públicos.
Adopción de Calor Solar para Procesos Industriales
El mercado de colectores solares no concentradores tiene una oportunidad mayor en el calor para procesos industriales que en la mayoría de los proyectos domésticos. La capacidad global de calor solar para procesos industriales alcanzó 1.071 MWth en aproximadamente 1.315 sistemas instalados a principios de 2025. Las nuevas plantas instaladas en 2024 añadieron 120 MWth en 106 proyectos.[4] Un estudio del Fraunhofer ISE de 2025 concluyó que la energía solar térmica puede ser económica en una variedad de procesos de baja y media temperatura en la industria alemana, incluido un ejemplo de colector parabólico de 34 MWth en Würzburg con un período de recuperación de la inversión de 5,5 años. Las aplicaciones más pequeñas de secado y calefacción de graneros amplían la base de clientes, mientras que los campos de colectores de mayor tamaño requieren un desarrollo de proyectos y financiación más complejos. Esto favorece a los proveedores que pueden combinar el suministro de colectores con ingeniería, almacenamiento y contratos de calor a largo plazo.
Hibridación de Energía Solar Térmica y Bombas de Calor
El mercado de colectores solares no concentradores está cada vez más vinculado con los sistemas de bombas de calor en climas fríos y mixtos. Los sistemas fotovoltaico-térmicos de base hídrica han reportado eficiencias eléctricas del 8% al 22% y eficiencias térmicas del 30% al 70% en una revisión de 2025. Alemania registró el mayor volumen de colectores fotovoltaico-térmicos recién instalados en Europa en 2024. Una instalación compartida en tejado puede producir electricidad y calor, lo que resulta útil cuando el espacio en cubierta es limitado. Esta configuración puede apoyar el funcionamiento de las bombas de calor en lugar de posicionar la energía solar térmica como una alternativa independiente. Los fabricantes que ofrecen interfaces compatibles de colector, controles y bomba de calor pueden retener una mayor parte del valor generado por un proyecto de modernización.
Calefacción Solar de Distrito y Almacenamiento Térmico Estacional
El mercado de colectores solares no concentradores se beneficia de proyectos municipales y cooperativos donde las redes de calefacción de distrito existentes pueden utilizar grandes volúmenes de calor renovable. Viessmann Climate Solutions (Viessmann Deutschland GmbH) completó una instalación solar térmica de 3.076 m² en Föhr en 2025, con un depósito de acumulación de 500 m³ y una producción planificada superior a 1 GWh anuales. El proyecto está diseñado para cubrir más del 23% de las necesidades anuales de calefacción de la cooperativa durante una vida útil de 30 años. La investigación sobre el almacenamiento de energía térmica en acuíferos concluyó que su combinación con la energía solar térmica puede aumentar el calor solar integrable entre un 178% y un 276% en comparación con los sistemas sin almacenamiento estacional. El almacenamiento permite que los campos de colectores contribuyan más allá de los ciclos cortos de demanda diaria. Esto favorece proyectos de mayor envergadura en ubicaciones donde se dispone de terreno, acceso a la red y demanda de calor a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de Bombas de Calor y Energía Solar FV | -2.1% | Europa, América del Norte, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Elevado Capital Inicial y Sensibilidad a la Financiación | -1.5% | Global, especialmente América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Volatilidad de los Insumos de Cobre, Vidrio y Recubrimientos | -1.2% | Global | Mediano plazo (2-4 años) |
| Brechas en la Capacidad de Instalación, Diseño y Certificación | -0.8% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Bombas de Calor y Energía Solar Fotovoltaica (FV)
El mercado de colectores solares no concentradores enfrenta una intensa competencia en la calefacción residencial por parte de las bombas de calor de fuente de aire y los sistemas FV conectados a la calefacción eléctrica del agua. Estas alternativas pueden parecer más sencillas para los instaladores y pueden beneficiarse de programas de subvenciones más consolidados. Su ventaja es más evidente en regiones más frías con luz solar invernal limitada. Los sistemas solares térmicos ofrecen un perfil de rendimiento diferente en aplicaciones que requieren grandes volúmenes constantes de agua caliente. Los colectores solares térmicos pueden ofrecer una producción térmica anual de aproximadamente 400–500 kWh/m², en comparación con los 150–200 kWh/m² de un panel FV de área equivalente. Las piscinas comerciales, los hoteles, las lavanderías y las instalaciones industriales de baja temperatura pueden, por tanto, seguir siendo casos de uso sólidos donde el espacio disponible en cubierta es limitado.
Elevado Capital Inicial y Sensibilidad a la Financiación
El mercado de colectores solares no concentradores enfrenta restricciones derivadas de los elevados costes iniciales asociados a los sistemas bombeados, el almacenamiento térmico y la integración en el emplazamiento. Estos costes representan un desafío particular para las empresas más pequeñas con acceso limitado a financiación de proyectos asequible. Se ha informado que las tasas de adopción industrial son del 82% entre las grandes empresas y del 87% entre las medianas, en comparación con menos del 37% entre las pequeñas empresas, donde la inversión inicial sigue siendo una preocupación importante. Solar Heat Europe ha destacado la incertidumbre generada por los programas nacionales de subvenciones inconsistentes, que pueden retrasar las decisiones de inversión incluso cuando la economía operativa a largo plazo es favorable. Los contratos de servicio y los modelos de financiación de empresas de servicios energéticos (ESCO) pueden ayudar a reducir los requisitos de capital inicial y mejorar la viabilidad financiera de los proyectos solares térmicos industriales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Colector:
Los Colectores de Tubo de Vacío Lideran Mientras los Colectores de Aire Solar Ganan TerrenoLos colectores de tubo de vacío representaron el 61,3% de la participación del mercado de colectores solares no concentradores en 2026. Su construcción con aislamiento al vacío favorece el rendimiento en condiciones de frío y cielo nublado. Una revisión de 2025 en el International Journal of Heat and Technology describe cómo estos diseños reducen la pérdida de calor y mantienen la producción con irradiancia variable. Esto ayuda a explicar su amplio uso en China, Asia Central y Europa Central y Oriental. La producción a gran escala también ha reducido su coste en aplicaciones residenciales de alto volumen. El mercado de colectores solares no concentradores sigue dependiendo de los tubos de vacío donde las condiciones operativas anuales hacen importante la retención térmica.
Dentro del mercado de colectores solares no concentradores, los colectores de aire solar son la categoría de colectores de más rápido crecimiento, con una CAGR prevista del 12,8% hasta 2032. Se utilizan para el secado agrícola, el precalentamiento de ventilación y la calefacción industrial de baja temperatura. Su diseño puede evitar los circuitos de líquido y los riesgos de congelación asociados a los sistemas de base hídrica. Esto les otorga un papel práctico en granjas, almacenes y edificios industriales con importantes requisitos de flujo de aire. Los colectores de placa plana siguen siendo competitivos en climas mediterráneos y otras aplicaciones de menor temperatura gracias a su sencilla instalación. Los colectores de agua sin vidrio continúan sirviendo para la calefacción de piscinas en América del Norte y Australia, donde el bajo coste es más importante que las altas temperaturas de operación.
Por Tipo de Sistema:
Los Sistemas de Termosifón Mantienen su Fortaleza Residencial Mientras los Sistemas Activos EscalanLos sistemas de termosifón representaron el 42,6% de la demanda total en 2026. Utilizan circulación natural y requieren poco mantenimiento. Su funcionamiento sin electricidad resulta atractivo para los hogares en regiones de alta irradiancia. El almacenamiento integrado montado en cubierta también puede mantener baja la complejidad de instalación en climas adecuados. Estas condiciones hacen de los sistemas de termosifón una opción duradera para los hogares donde el espacio y el diseño del edificio lo permiten. Su papel sigue siendo más sólido en aplicaciones sencillas de agua caliente que en grandes sistemas de múltiples edificios.
Se espera que los sistemas activos bombeados se expandan a una CAGR del 12,7% hasta 2032. Pueden atender áreas de colectores más grandes y controlar el movimiento del calor entre colectores, intercambiadores de calor y unidades de almacenamiento. Esto los hace más adecuados para instalaciones comerciales, emplazamientos industriales y redes de distrito. El tamaño del mercado de colectores solares no concentradores para sistemas activos está respaldado por proyectos que requieren almacenamiento estacional y control operativo preciso. El almacenamiento de energía térmica en acuíferos puede aumentar materialmente la cantidad de calor solar que puede integrarse en un sistema de energía de distrito. El desplazamiento hacia los sistemas activos aumenta la importancia de los servicios de ingeniería, diseño de controles y puesta en marcha.
Por Usuario Final:
La Demanda Residencial Proporciona Volumen Mientras los Usuarios Industriales se Expanden Más RápidoLos usuarios residenciales representaron el 64,8% de la demanda total en 2026. La base instalada de China está compuesta en gran parte por calentadores de agua de tubo de vacío residenciales. La demanda doméstica suele estar respaldada por programas públicos y por el atractivo de reducir el uso convencional de calefacción de agua. Los programas residenciales en mercados con abundante sol ayudan a sostener los volúmenes de ventas donde los presupuestos domésticos siguen siendo sensibles al coste de instalación. La demanda residencial sigue siendo sensible al precio, lo que favorece los productos probados y los modelos de instalación sencillos. El mercado de colectores solares no concentradores sigue anclado en este segmento de alto volumen incluso cuando los valores de los proyectos aumentan en otros lugares.
Los usuarios finales industriales representan el segmento de demanda de más rápido crecimiento dentro del mercado de colectores solares no concentradores, con una CAGR proyectada del 13,2% hasta 2032. El calor para procesos por debajo de 200 °C es un caso de uso práctico donde la energía solar térmica puede desplazar la calefacción con combustibles fósiles. El procesamiento de alimentos, las operaciones de lavandería, el secado y actividades similares tienen necesidades regulares de calor diurno. Los emplazamientos de mayor tamaño también pueden respaldar contratos de suministro de calor a largo plazo que evitan las compras directas de capital. Los clientes comerciales como hoteles, hospitales, centros deportivos y establecimientos minoristas ocupan una posición intermedia útil porque combinan cargas mayores con una utilización estable. Los proyectos públicos e institucionales añaden otra fuente de demanda donde las normas de contratación priorizan las soluciones de calor renovable.
Análisis Geográfico
Mercado de Colectores Solares No Concentradores en Asia-Pacífico
Asia-Pacífico concentró el 55,4% de la cuota del mercado de colectores solares no concentradores en 2026. La escala de fabricación de China y su amplia base residencial son las principales razones de esta posición. La región también incluye una demanda comercial e industrial en expansión en Vietnam, Tailandia, Indonesia y Corea del Sur. China representa una gran parte del volumen de instalación regional por área de colector, lo que ha reducido los niveles de precios globales para los productos de tubo evacuado. El apoyo político de India mantiene el despliegue de calentadores de agua residenciales en estados con alta irradiación solar. El mercado de colectores solares no concentradores en Asia-Pacífico combina, por tanto, una demanda doméstica madura con nuevas oportunidades en instalaciones de servicios e industriales.
Mercado de Colectores Solares No Concentradores en Europa
Europa cuenta con un sólido apoyo político, pero la demanda a corto plazo es sensible a los plazos de los programas de incentivos. La Directiva de Eficiencia Energética establece umbrales de calor renovable para las redes de calefacción urbana desde 2027 hasta 2045. El mercado alemán se contrajo en 2024 durante una transición regulatoria, mientras que Turquía y Chipre crecieron, según el informe del Programa de Calefacción y Refrigeración Solar de la Agencia Internacional de Energía (AIE-SHC). España, Italia y Grecia mantienen una ventaja en recursos a medida que los requisitos solares se incorporan a las normativas nacionales de construcción. La calefacción urbana, el suministro de colectores certificados y las instalaciones de retrofit fotovoltaico-térmico son áreas centrales para los proveedores de esta región. El mercado de colectores solares no concentradores en Europa depende tanto de la continuidad de las políticas como de la disponibilidad del recurso solar.
Mercado de Colectores Solares No Concentradores en las Américas y Oriente Medio y África
América del Norte combina el calentamiento de agua residencial en el cinturón solar de Estados Unidos, el calentamiento de piscinas comerciales y el uso industrial emergente. México se expandió un 14% en 2024, mientras que Estados Unidos registró un descenso del 31% en el mismo año, según los datos del Programa de Calefacción y Refrigeración Solar (IEA-SHC) de la Agencia Internacional de Energía (AIE). Oriente Medio y África es la región de mayor crecimiento, con una CAGR del 12,5% hasta 2032. Los objetivos de energía renovable de Arabia Saudita y el compromiso de cero emisiones netas de los Emiratos Árabes Unidos respaldan oportunidades en hostelería, desalinización e infraestructura. América del Sur también ofrece aplicaciones industriales en crecimiento, incluidas operaciones de alimentación y minería que requieren calor a baja temperatura. Chile sigue siendo una ubicación relevante para el desarrollo del calor solar industrial.
Panorama Competitivo
El mercado de colectores solares no concentradores está moderadamente concentrado. Los productores chinos, incluidos Himin Solar y Sunrain, suministran productos de tubo de vacío de alto volumen para aplicaciones residenciales. Las empresas europeas, como GREENoneTEC, Viessmann, Bosch Home Comfort y BDR Thermea, se centran en sistemas certificados e integración compleja. Su posicionamiento competitivo está respaldado por el cumplimiento de normas como Solar Keymark e ISO 9806, junto con el acceso a oportunidades de contratación que requieren documentación técnica detallada. GREENoneTEC tiene una capacidad de producción anual de colectores de placa plana que supera los 1,6 millones de m². En general, el mercado refleja una clara distinción entre proveedores de equipos de alto volumen y proveedores de soluciones de integración de sistemas de mayor valor.
Los proveedores europeos se dirigen a proyectos de calefacción de distrito e industriales donde la fiabilidad, la experiencia en ingeniería y la ejecución de proyectos importan tanto como el precio del colector. La instalación de 2025 de Viessmann Climate Solutions en Föhr demuestra este enfoque, con un campo de colectores solares térmicos de 3.076 m², almacenamiento en búfer e integración con una cooperativa de calefacción local. En Friesach, Austria, GREENoneTEC completó un sistema solar térmico de 5.750 m² compuesto por 436 colectores de gran escala y un depósito de almacenamiento de 1.000 m³ que opera a 90 °C. Mientras tanto, Sunrain amplió su asociación con Inti Solar de Indonesia en 2025 para incluir productos de bomba de calor junto con calentadores de agua solares. Estos desarrollos ilustran cómo los proveedores están ampliando su oferta de equipos para incluir soluciones energéticas integradas, capacidades de almacenamiento y asociaciones de distribución local consolidadas.
Ariston mantiene la distribución de calentadores de agua solares en los canales residenciales europeos y de Oriente Medio. Sus sistemas Kairos están registrados por el Municipio de Dubái, lo que respalda su acceso al mercado regional. Rheem y A. O. Smith ofrecen sistemas de calefacción de agua compatibles con energía solar en América del Norte y Australia. Solimpeks y Hewalex compiten en mercados sensibles al precio y en transición. El mercado de colectores solares no concentradores también crea oportunidades para los sistemas fotovoltaico-térmicos, los colectores de aire solar y las estructuras de financiación que reducen el coste inicial.
Líderes de la Industria de Colectores Solares No Concentradores
-
GREENoneTEC Solarindustrie GmbH
-
Viessmann Group
-
Solimpeks Solar Energy Corp.
-
Sunrain Solar Energy Co., Ltd.
-
Bosch Thermotechnology GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Colectores Solares No Concentradores Empresas cubiertas en este informe
- A. O. Smith Corporation
- Alternate Energy Technologies, LLC
- Apricus Solar Co., Ltd.
- Ariston Group
- BDR Thermea Group
- Bosch Thermotechnology GmbH
- Chromagen Ltd.
- Conserval Engineering Inc.
- GREENoneTEC Solarindustrie GmbH
- Hewalex Sp. z o.o. Sp. k.
- Himin Solar Co., Ltd.
- Kingspan Group
- Rheem Manufacturing Company
- Solimpeks Solar Energy Corp.
- SunEarth, Inc.
- SunMaxx Solar
- Sunrain Solar Energy Co., Ltd.
- Vaillant Group
- Viessmann Group
- WOLF GmbH
Desarrollos recientes de la industria en Mercado de Colectores Solares No Concentradores
- Mayo de 2026: Viessmann Climate Solutions y LichtBlick anunciaron una cooperación estratégica que ofrece paquetes de energía residencial integrados en Alemania, combinando bombas de calor Viessmann, sistemas fotovoltaicos, unidades de almacenamiento de energía y puntos de recarga con el suministro eléctrico de LichtBlick y la gestión de energía automatizada con optimización de precios, un movimiento hacia la energía residencial como servicio que aprovecha la cartera de calefacción y solar de Viessmann para generar ingresos recurrentes por servicios.
- Mayo de 2026: Sunrain Solar Energy Co., Ltd. amplió su asociación con Inti Solar en Indonesia para incluir productos de bomba de calor junto con su gama de calentadores de agua solares, extendiendo una relación comercial de dos generaciones a nuevas categorías de productos.
- Noviembre de 2025: Solarwärme Bracht eG recibió el Premio a la Eficiencia Energética 2025 de la Agencia Alemana de Energía en Berlín por su sistema de calefacción local solar térmica de cooperativa ciudadana construido sobre tecnología de Viessmann Climate Solutions.
- Julio de 2025: Viessmann Deutschland GmbH completó un sistema de calefacción de distrito solar térmica llave en mano de 3.076 m² para Energiegenossenschaft Föhr eG en la isla de Föhr, en el Mar del Norte, con un depósito de acumulación de 500 m³, una producción anual planificada superior a 1 GWh y un horizonte de servicio de 30 años que cubre más del 23% de las necesidades de calefacción de la cooperativa.
Alcance del Informe Global del Mercado de Colectores Solares No Concentradores
El Mercado de Colectores Solares No Concentradores comprende la fabricación, distribución e instalación de sistemas solares térmicos que capturan y convierten la luz solar en energía térmica sin amplificación óptica, como espejos o lentes. Estos sistemas presentan un área de captación (apertura) igual al área del absorbedor. Este diseño permite la captación continua de la luz solar tanto directa como difusa (dispersa) sin necesidad de mecanismos complejos de seguimiento activo del sol.
El mercado global de colectores solares no concentradores está segmentado por tipo de colector, tipo de sistema, usuario final y geografía. Por tipo de colector, el mercado está segmentado en placa plana, tubo de vacío, agua sin vidrio, aire solar y otros tipos de colectores. Por tipo de sistema, el mercado está segmentado en termosifón, bombeado/activo, almacenamiento integrado en colector (SIC) y otros tipos de sistema. Por usuario final, el mercado está segmentado en aplicaciones residenciales, comerciales, industriales, institucionales y agrícolas. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de colectores solares no concentradores en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Colectores de Placa Plana |
| Colectores de Tubo de Vacío |
| Colectores de Agua sin Vidrio |
| Colectores de Aire Solar |
| Otros Tipos de Colectores No Concentradores |
| Sistemas de Termosifón |
| Sistemas Solares Térmicos Activos Bombeados |
| Sistemas de Colector-Almacenamiento Integrado |
| Otros Tipos de Sistema |
| Residencial |
| Comercial |
| Industrial |
| Infraestructura Institucional y Pública |
| Sector Agrícola |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Colector | Colectores de Placa Plana | |
| Colectores de Tubo de Vacío | ||
| Colectores de Agua sin Vidrio | ||
| Colectores de Aire Solar | ||
| Otros Tipos de Colectores No Concentradores | ||
| Por Tipo de Sistema | Sistemas de Termosifón | |
| Sistemas Solares Térmicos Activos Bombeados | ||
| Sistemas de Colector-Almacenamiento Integrado | ||
| Otros Tipos de Sistema | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Infraestructura Institucional y Pública | ||
| Sector Agrícola | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los colectores solares no concentradores?
Se proyecta que el mercado global de colectores solares no concentradores crezca a una CAGR del 12,36% de 2027 a 2032, alcanzando los 28,07 mil millones de USD en 2032. El crecimiento está respaldado por normativas de calor renovable, calor para procesos industriales y aplicaciones comerciales de mayor envergadura.
¿Qué tipo de colector tiene la mayor participación?
Los colectores de tubo de vacío lideran con una participación del 61,3% en 2026. Su diseño aislado funciona bien en condiciones de frío y luz variable, lo que respalda su uso generalizado en China, Asia Central y Europa Central y Oriental.
¿Por qué los usuarios industriales están adoptando sistemas solares térmicos?
Se prevé que los usuarios industriales crezcan a una CAGR del 13,2% hasta 2032 porque los procesos de baja y media temperatura pueden utilizar el calor solar de manera eficaz. El procesamiento de alimentos, el secado, las operaciones de lavandería y otras cargas diurnas regulares son aplicaciones relevantes.
¿Qué región lidera la demanda global?
Asia-Pacífico tiene una participación del 55,4% en 2026, respaldada por la escala de fabricación de China y su extensa base instalada residencial. La región también tiene una demanda comercial e industrial en crecimiento en el Sudeste Asiático y Corea del Sur.
¿Qué región crece más rápido?
Se proyecta que Oriente Medio y África crezcan a una CAGR del 12,5% hasta 2032. La inversión en energía renovable respalda la demanda de hostelería, desalinización, infraestructura y aplicaciones industriales de baja temperatura.
¿Cómo afectan las bombas de calor a la demanda de energía solar térmica?
Las bombas de calor y los sistemas FV son alternativas importantes en los hogares. La energía solar térmica sigue siendo competitiva en instalaciones con demanda constante de agua caliente y espacio limitado en cubierta, incluidas piscinas, hoteles, lavanderías y determinadas instalaciones industriales.