
Marktgröße und Marktanteil für nicht-konzentrierende Solarkollektoren
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 15.67 Milliarden US-Dollar |
| Marktgröße (2032) | 28.07 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.36 % |
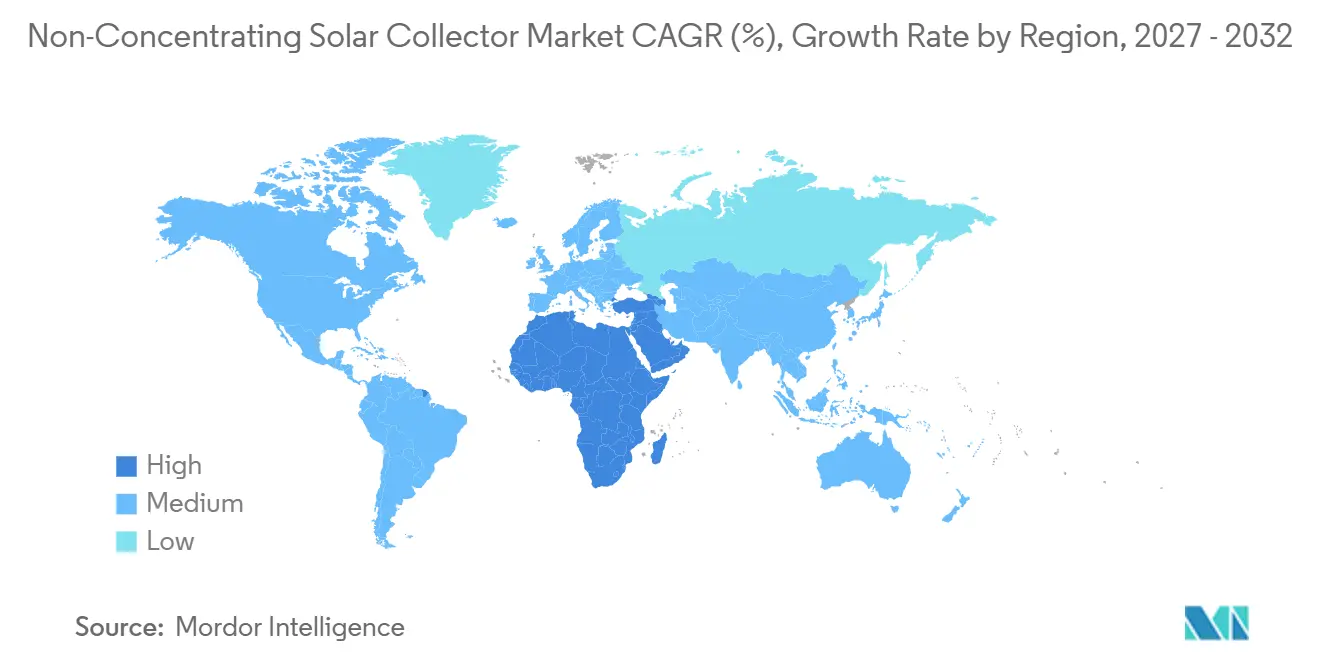
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
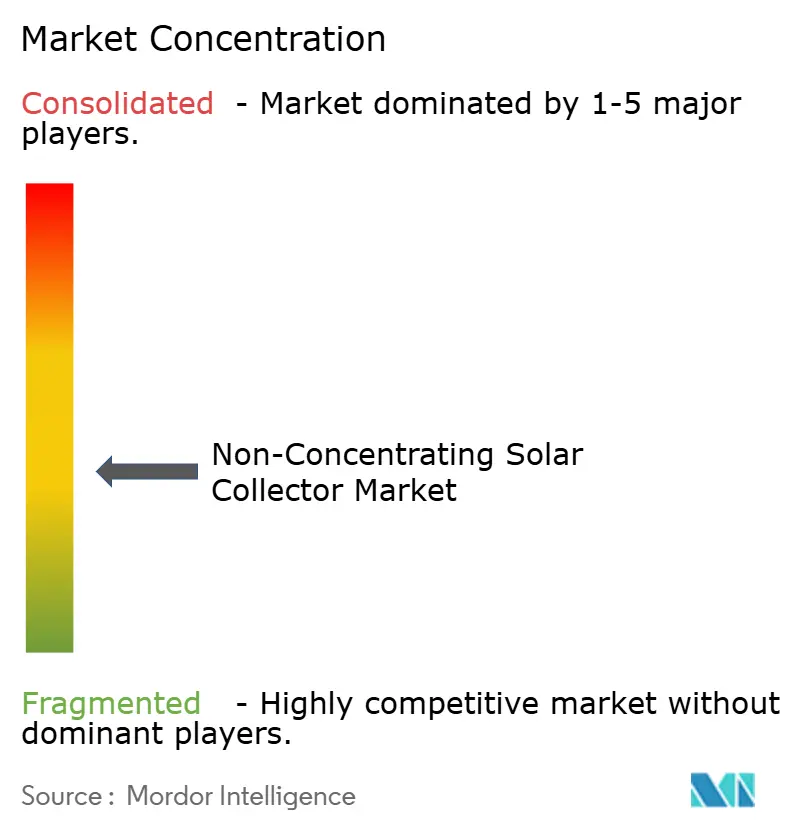
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nicht-konzentrierende Solarkollektoren von Mordor Intelligence
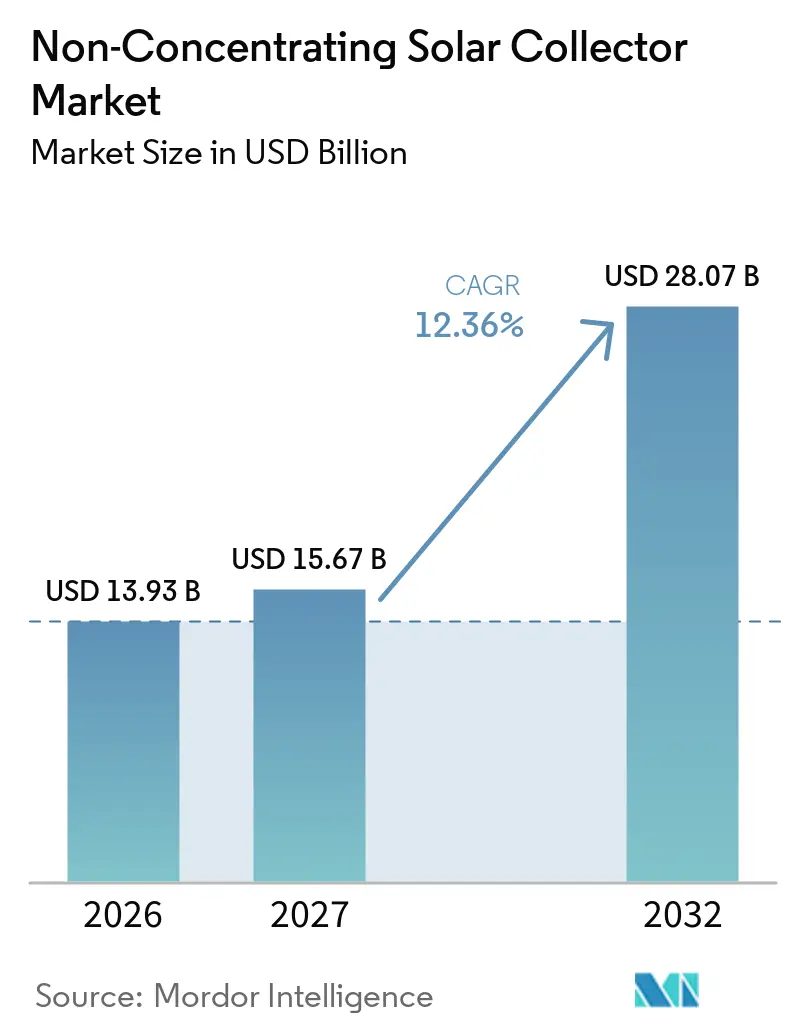
Die Marktgröße für nicht-konzentrierende Solarkollektoren wird voraussichtlich von 13,93 Milliarden USD im Jahr 2026 und 15,67 Milliarden USD im Jahr 2027 auf 28,07 Milliarden USD bis 2032 anwachsen, was einer CAGR von 12,36 % zwischen 2027 und 2032 entspricht. Der Markt für nicht-konzentrierende Solarkollektoren wird durch Bauvorschriften, industriellen Wärmebedarf und das Interesse an Energiesicherheit gestützt. Der Markt für nicht-konzentrierende Solarkollektoren bedient die häusliche Warmwasserbereitung, gewerbliche Warmwasserversorgung, Fernwärmenetze und Niedertemperatur-Industrieprozesse. Der Markt für nicht-konzentrierende Solarkollektoren verfügt über eine installierte Basis, die künftigen Ersatz- und Nachrüstbedarf schafft, während größere Anlagen Chancen für gewerbliche und industrielle Projekte eröffnen. Die globale solarthermische Kapazität erreichte Ende 2024 544 GWth auf 777 Millionen m² mit einer Jahresleistung von 443 TWh und kumulierten Kohlendioxideinsparungen von 153,5 Millionen Tonnen.[1] Der Wettbewerb durch Wärmepumpen und Photovoltaik (PV) ist im Wohnbereich am strksten, aber die Solarthermie bleibt gut geeignet für Einrichtungen mit konstantem Wärmebedarf und begrenzter Dachfläche.
Wichtigste Erkenntnisse des Berichts
- Nach Kollektortyp hielten Vakuumröhrenkollektoren im Jahr 2026 einen Anteil von 61,3 %, während Solarluftkollektor bis 2032 mit einer CAGR von 12,8 % wachsen sollen.
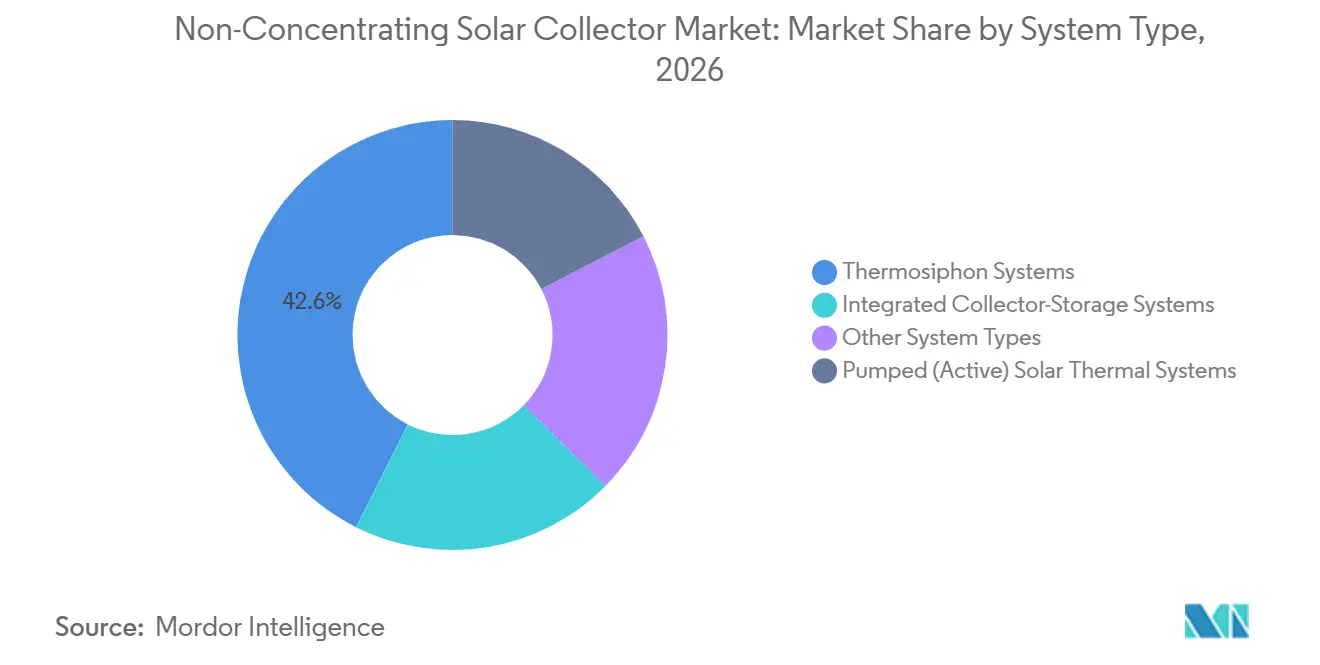
- Nach Systemtyp hielten Thermosiphonsysteme im Jahr 2026 einen Anteil von 42,6 %, während Pumpen-Aktivsysteme bis 2032 mit einer CAGR von 12,7 % wachsen sollen.
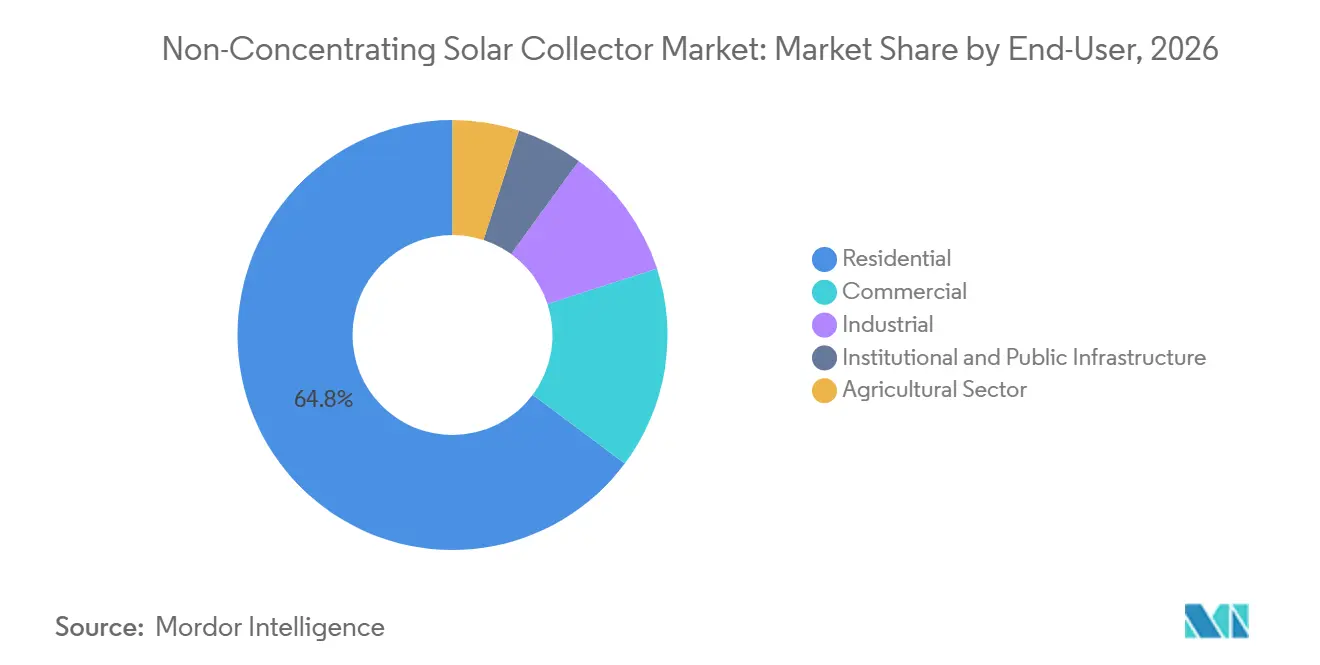
- Nach Endnutzer hielten Wohnnutzer im Jahr 2026 einen Anteil von 64,8 %, während Industrienutzer bis 2032 mit einer CAGR von 13,2 % wachsen sollen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 55,4 %, während der Nahe Osten und Afrika bis 2032 mit einer CAGR von 12,5 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierungsvorschriften im Wärmesektor | +2.8% | Europa, Nordamerika, Kernregionen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einführung solarer Prozesswärme in der Industrie | +2.2% | Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Große, konstante gewerbliche Warmwasserlasten | +1.5% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hybridisierung von Solarthermie und Wärmepumpen | +1.3% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Solares Fernwärme und saisonale Wärmespeicherung | +1.4% | Europa, China und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Integration von PVT-Kollektoren für duale Energiegewinnung | +1.2% | Europa, Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierungsvorschriften im Wärmesektor
Der Markt für nicht-konzentrierende Solarkollektoren profitiert dort, wo erneuerbare Wärme an Baugenehmigungen oder öffentliche Fördermaßnahmen geknüpft ist. Artikel 10 der überarbeiteten Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet die Mitgliedstaaten, Maßnahmen zur Solarenergienutzung für neue und wesentlich renovierte Gebäude einzuführen. Solar Heat Europe erklärt, dass die nationale Umsetzung solarthermische und photovoltaisch-thermische Kollektoren gleich behandeln sollte, was die Compliance-Basis für beide Technologien erweitert.[2] Die Erneuerbare-Energien-Richtlinie schreibt jährliche Steigerungen von mindestens 1,1 Prozentpunkten beim Anteil erneuerbarer Energien für Heizung und Kühlung von 2026 bis 2030 vor.[3] Diese Vorschriften belasten Projektentwickler, Auftragnehmer und Immobilieneigentümer stärker als einzelne Haushaltskäufer. Die daraus resultierende Projektpipeline dürfte Lieferanten begünstigen, die zertifizierte Systeme, technische Planungsunterstützung und Dokumentation für öffentliche Programme bereitstellen können.
Einführung solarer Prozesswärme in der Industrie
Der Markt für nicht-konzentrierende Solarkollektoren bietet bei industrieller Prozesswärme eine größere Chance als bei den meisten Haushaltsprojekten. Die globale Kapazität für solare Wärme in industriellen Prozessen erreichte Anfang 2025 1.071 MWth in rund 1.315 in Betrieb genommenen Anlagen. Im Jahr 2024 neu installierte Anlagen fügten 120 MWth in 106 Projekten hinzu.[4] Eine Studie des Fraunhofer ISE aus dem Jahr 2025 ergab, dass Solarthermie in einer Reihe von Nieder- und Mitteltemperaturprozessen in der deutschen Industrie wirtschaftlich sein kann, einschließlich eines 34-MWth-Parabolrinnenbeispiels in Würzburg mit einer Amortisationszeit von 5,5 Jahren. Kleinere Trocknungs- und Stallheizungsanwendungen verbreitern die Kundenbasis, während größere Kollektorfelder eine komplexe Projektentwicklung und Finanzierung erfordern. Dies begünstigt Lieferanten, die Kollektorlieferung mit Engineering, Speicherung und langfristigen Wärmelieferverträgen kombinieren können.
Hybridisierung von Solarthermie und Wärmepumpen
Der Markt für nicht-konzentrierende Solarkollektoren ist in kalten und gemischten Klimazonen zunehmend mit Wärmepumpensystemen verknüpft. Wasserbasierte photovoltaisch-thermische Systeme wiesen laut einer Übersicht aus dem Jahr 2025 elektrische Wirkungsgrade von 8 % bis 22 % und thermische Wirkungsgrade von 30 % bis 70 % auf. Deutschland verzeichnete 2024 das größte Volumen neu installierter photovoltaisch-thermischer Kollektoren in Europa. Eine gemeinsame Dachinstallation kann Strom und Wärme erzeugen, was dort nützlich ist, wo die Dachfläche begrenzt ist. Diese Konfiguration kann den Wärmepumpenbetrieb unterstützen, anstatt die Solarthermie als separate Alternative zu positionieren. Hersteller, die kompatible Kollektor-, Steuerungs- und Wärmepumpen-Schnittstellen anbieten, können mehr von dem Wert behalten, der durch ein Nachrüstprojekt entsteht.
Solares Fernwärme und saisonale Wärmespeicherung
Der Markt für nicht-konzentrierende Solarkollektoren profitiert von kommunalen und genossenschaftlichen Projekten, bei denen bestehende Fernwärmenetze große Mengen erneuerbarer Wärme nutzen können. Viessmann Climate Solutions (Viessmann Deutschland GmbH) schloss 2025 eine 3.076 m² große solarthermische Anlage auf Föhr ab, mit einem 500-m³-Pufferspeicher und einer geplanten Jahresleistung von über 1 GWh. Das Projekt ist darauf ausgelegt, über eine Nutzungsdauer von 30 Jahren mehr als 23 % des jährlichen Heizbedarfs der Genossenschaft zu decken. Untersuchungen zur Aquifer-Wärmespeicherung ergaben, dass die Kombination mit Solarthermie die integrierbare Solarwärme um 178 % bis 276 % im Vergleich zu Systemen ohne saisonale Speicherung erhöhen kann. Die Speicherung ermöglicht es Kollektorfeldern, über kurze tägliche Bedarfszyklen hinaus beizutragen. Dies unterstützt größere Projekte an Standorten, an denen Fläche, Netzzugang und langfristiger Wärmebedarf vorhanden sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Wärmepumpen und Photovoltaik | -2.1% | Europa, Nordamerika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionen und Finanzierungsempfindlichkeit | -1.5% | Global, insbesondere Südamerika und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Volatilität bei Kupfer-, Glas- und Beschichtungsvorleistungen | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Lücken bei Installateur-, Planungs- und Zertifizierungskapazitäten | -0.8% | Europa, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Wärmepumpen und Photovoltaik (PV)
Der Markt für nicht-konzentrierende Solarkollektoren steht im Wohnbereich in intensivem Wettbewerb mit Luft-Wärmepumpen und PV-Systemen, die an elektrische Warmwasserbereitung angeschlossen sind. Diese Alternativen können für Installateure einfacher erscheinen und von etablierteren Förderprogrammen profitieren. Ihr Vorteil ist in kälteren Regionen mit begrenzter Wintersonneneinstrahlung am deutlichsten. Solarthermische Systeme bieten ein anderes Leistungsprofil bei Anwendungen, die große, konstante Mengen an Warmwasser erfordern. Solarthermische Kollektoren können eine jährliche thermische Leistung von etwa 400–500 kWh/m² liefern, verglichen mit 150–200 kWh/m² eines flächengleichen PV-Panels. Gewerbliche Schwimmbäder, Hotels, Wäschereien und Niedertemperatur-Industrieanlagen können daher starke Anwendungsfälle bleiben, wo die verfügbare Dachfläche begrenzt ist.
Hohe Anfangsinvestitionen und Finanzierungsempfindlichkeit
Der Markt für nicht-konzentrierende Solarkollektoren ist durch hohe Anfangsinvestitionen für Pumpensysteme, Wärmespeicherung und Standortintegration eingeschränkt. Diese Kosten stellen eine besondere Herausforderung für kleinere Unternehmen mit begrenztem Zugang zu erschwinglicher Projektfinanzierung dar. Die industriellen Adoptionsraten wurden bei 82 % unter Großunternehmen und 87 % unter mittelgroßen Unternehmen gemeldet, verglichen mit weniger als 37 % unter Kleinunternehmen, bei denen die Anfangsinvestition ein wesentliches Anliegen bleibt. Solar Heat Europe hat auf die Unsicherheit hingewiesen, die durch inkonsistente nationale Förderprogramme verursacht wird, was Investitionsentscheidungen verzögern kann, selbst wenn die langfristige Betriebswirtschaftlichkeit günstig ist. Serviceverträge und Energiedienstleistungsunternehmen (ESCO)-Finanzierungsmodelle können dazu beitragen, den Anfangskapitalbedarf zu senken und die finanzielle Machbarkeit industrieller solarthermischer Projekte zu verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kollektortyp:
Vakuumröhrenkollektoren führen, während Solarluftkollektor an Boden gewinnenVakuumröhrenkollektoren hielten im Jahr 2026 einen Marktanteil von 61,3 % im Markt für nicht-konzentrierende Solarkollektoren. Ihre vakuumisolierte Konstruktion unterstützt die Leistung bei kalten und bewölkten Bedingungen. Eine Übersicht aus dem Jahr 2025 im International Journal of Heat and Technology beschreibt, wie diese Designs Wärmeverluste reduzieren und die Leistung bei variabler Einstrahlung aufrechterhalten. Dies erklärt ihre breite Verwendung in China, Zentralasien sowie Mittel- und Osteuropa. Die Großserienproduktion hat auch ihre Kosten in volumenstarken Wohnanwendungen gesenkt. Der Markt für nicht-konzentrierende Solarkollektoren verlässt sich weiterhin auf Vakuumröhren, wo die jährlichen Betriebsbedingungen die Wärmerückhaltung wichtig machen.
Innerhalb des Marktes für nicht-konzentrierende Solarkollektoren sind Solarluftkollektor die am schnellsten wachsende Kollektorkategorie mit einer prognostizierten CAGR von 12,8 % bis 2032. Sie werden für die landwirtschaftliche Trocknung, Lüftungsvorwärmung und Niedertemperatur-Industrieheizung eingesetzt. Ihr Design kann die Flüssigkeitskreisläufe und Gefrierrisiken vermeiden, die mit wasserbasierten Systemen verbunden sind. Dies gibt ihnen eine praktische Rolle in Betrieben, Lagerhäusern und Industriegebäuden mit erheblichem Luftstrombedarf. Flachkollektoren bleiben in mediterranen Klimazonen und anderen Niedertemperaturanwendungen wettbewerbsfähig aufgrund ihrer einfachen Installation. Unverglaste Wasserkollektoren bedienen weiterhin die Poolheizung in Nordamerika und Australien, wo niedrige Kosten wichtiger sind als hohe Betriebstemperaturen.
Nach Systemtyp:
Thermosiphonsysteme behalten ihre Stärke im Wohnbereich, während Aktivsysteme skalierenThermosiphonsysteme machten im Jahr 2026 42,6 % der Gesamtnachfrage aus. Sie nutzen natürliche Zirkulation und erfordern wenig Wartung. Ihr stromfreier Betrieb ist für Haushalte in Regionen mit hoher Sonneneinstrahlung attraktiv. Integrierter dachgebundener Speicher kann auch die Installationskomplexität in geeigneten Klimazonen gering halten. Diese Bedingungen machen Thermosiphonsysteme zu einer dauerhaften Option für Haushalte, wo Platz und Gebäudegestaltung sie erlauben. Ihre Rolle bleibt am stärksten bei einfachen Warmwasseranwendungen und nicht bei großen Mehrgebäudesystemen.
Pumpen-Aktivsysteme sollen bis 2032 mit einer CAGR von 12,7 % wachsen. Sie können größere Kollektorflächen bedienen und die Wärmebewegung zwischen Kollektoren, Wärmetauschern und Speichereinheiten steuern. Dies macht sie geeigneter für gewerbliche Einrichtungen, Industriestandorte und Fernwärmenetze. Die Marktgröße für nicht-konzentrierende Solarkollektoren bei Aktivsystemen wird durch Projekte gestützt, die saisonale Speicherung und präzise Betriebssteuerung erfordern. Aquifer-Wärmespeicherung kann die Menge an Solarwärme, die in ein Fernwärmesystem integriert werden kann, wesentlich erhöhen. Die Verlagerung hin zu Aktivsystemen erhöht die Bedeutung von Engineering-, Steuerungsdesign- und Inbetriebnahmedienstleistungen.
Nach Endnutzer:
Wohnbereichsnachfrage liefert Volumen, während Industrienutzer schneller wachsenWohnnutzer hielten im Jahr 2026 64,8 % der Gesamtnachfrage. Chinas installierte Basis besteht größtenteils aus Vakuumröhren-Warmwasserbereitern für den Wohnbereich. Die Haushaltsnachfrage wird oft durch öffentliche Programme und den Wunsch, den konventionellen Warmwasserverbrauch zu reduzieren, gestützt. Wohnprogramme in sonnenreichen Märkten helfen, Absatzvolumina aufrechtzuerhalten, wo Haushaltsbudgets empfindlich gegenüber Installationskosten bleiben. Die Wohnbereichsnachfrage bleibt preissensitiv, was bewährte Produkte und einfache Installationsmodelle begünstigt. Der Markt für nicht-konzentrierende Solarkollektoren bleibt durch dieses volumenstarke Segment verankert, auch wenn die Projektwerte anderswo steigen.
Industrielle Endnutzer stellen das am schnellsten wachsende Nachfragesegment innerhalb des Marktes für nicht-konzentrierende Solarkollektoren dar, mit einer prognostizierten CAGR von 13,2 % bis 2032. Prozesswärme unter 200 °C ist ein praktischer Anwendungsfall, bei dem Solarthermie fossile Brennstoffheizung ersetzen kann. Lebensmittelverarbeitung, Wäschereibetrieb, Trocknung und ähnliche Aktivitäten haben regelmäßige Tagesheizanforderungen. Größere Standorte können auch langfristige Wärmelieferverträge unterstützen, die direkte Kapitalanschaffungen vermeiden. Gewerbliche Kunden wie Hotels, Krankenhäuser, Sportzentren und Einzelhandelsstandorte nehmen eine nützliche Mittelposition ein, da sie größere Lasten mit stabiler Auslastung kombinieren. Öffentliche und institutionelle Projekte fügen eine weitere Nachfragequelle hinzu, bei der Beschaffungsregeln erneuerbare Wärmelösungen priorisieren.
Geografische Analyse
APAC-Markt für nicht-konzentrierende Solarkollektoren
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 55,4 % am Markt für nicht-konzentrierende Solarkollektoren. Chinas Fertigungskapazität und seine umfangreiche Wohnbevölkerung sind die Hauptgründe für diese Position. Die Region umfasst auch eine wachsende gewerbliche und industrielle Nachfrage in Vietnam, Thailand, Indonesien und Südkorea. China entfällt nach Kollektorfläche auf einen großen Anteil des regionalen Installationsvolumens, was das globale Preisniveau für Vakuumröhrenprodukte gesenkt hat. Indiens politische Unterstützung erhält den Einsatz von Warmwasserbereitern für Wohngebäude in sonnenreichen Bundesstaaten aufrecht. Der Markt für nicht-konzentrierende Solarkollektoren in Asien-Pazifik verbindet daher eine ausgereifte Haushaltsnachfrage mit neuen Chancen in Dienstleistungs- und Industrieanlagen.
Europäischer Markt für nicht-konzentrierende Solarkollektoren
Europa verfügt über eine starke politische Unterstützung, doch die kurzfristige Nachfrage reagiert empfindlich auf den Zeitpunkt von Förderprogrammen. Die Energieeffizienzrichtlinie legt Schwellenwerte für erneuerbare Wärme in Fernwärmenetzen von 2027 bis 2045 fest. Der deutsche Markt schrumpfte im Jahr 2024 während eines regulatorischen Übergangs, während die Türkei und Zypern wuchsen, wie der Bericht des Programms für Solarheizung und -kühlung der Internationalen Energieagentur (IEA-SHC) zeigt. Spanien, Italien und Griechenland behalten einen Ressourcenvorteil, da Solaranforderungen in nationale Bauvorschriften einfließen. Fernwärme, zertifizierte Kollektorversorgung und Photovoltaik-Thermie-Nachrüstungen sind zentrale Bereiche für Anbieter in dieser Region. Der Markt für nicht-konzentrierende Solarkollektoren in Europa hängt ebenso sehr von der politischen Kontinuität ab wie von der Verfügbarkeit der Solarressourcen.
Markt für nicht-konzentrierende Solarkollektoren in Amerika und MEA
Nordamerika kombiniert Warmwasserbereitung in Wohngebäuden im US-amerikanischen Sonnengürtel, gewerbliche Poolheizung und aufkommende industrielle Nutzung. Mexiko verzeichnete im Jahr 2024 ein Wachstum von 14 %, während die USA im selben Jahr um 31 % zurückgingen, gemäß den Daten des Programms für Solarheizung und -kühlung (IEA-SHC) der Internationalen Energieagentur (IEA). Der Nahe Osten und Afrika ist die am schnellsten wachsende Region mit einer CAGR von 12,5 % bis 2032. Saudi-Arabiens Ziele für erneuerbare Energien und das Netto-Null-Bekenntnis der Vereinigten Arabischen Emirate unterstützen Chancen in den Bereichen Gastgewerbe, Entsalzung und Infrastruktur. Südamerika bietet ebenfalls wachsende industrielle Anwendungen, darunter Lebensmittel- und Bergbaubetriebe, die Niedertemperaturwärme benötigen. Chile bleibt ein relevanter Standort für die Entwicklung industrieller Solarwärme.
Wettbewerbslandschaft
Der Markt für nicht-konzentrierende Solarkollektoren ist mäßig konzentriert. Chinesische Hersteller, darunter Himin Solar und Sunrain, liefern volumenstarke Vakuumröhrenprodukte für Wohnanwendungen. Europäische Unternehmen wie GREENoneTEC, Viessmann, Bosch Home Comfort und BDR Thermea konzentrieren sich auf zertifizierte Systeme und komplexe Integration. Ihre Wettbewerbspositionierung wird durch die Einhaltung von Standards wie Solar Keymark und ISO 9806 sowie den Zugang zu Beschaffungsmöglichkeiten gestützt, die detaillierte technische Dokumentation erfordern. GREENoneTEC verfügt über eine jährliche Flachkollektor-Produktionskapazität von über 1,6 Millionen m². Insgesamt spiegelt der Markt eine klare Unterscheidung zwischen Hochvolumen-Gerätelieferanten und Anbietern höherwertiger Systemintegrationslösungen wider.
Europäische Lieferanten zielen auf Fernwärme- und Industrieprojekte ab, bei denen Zuverlässigkeit, Engineering-Expertise und Projektdurchführung ebenso wichtig sind wie die Kollektorpreise. Die 2025er Installation von Viessmann Climate Solutions auf Föhr demonstriert diesen Ansatz mit einem 3.076 m² großen solarthermischen Kollektorfeld, Pufferspeicher und Integration in eine lokale Heizgenossenschaft. In Friesach, Österreich, schloss GREENoneTEC eine 5.750 m² große solarthermische Anlage ab, bestehend aus 436 Großkollektoren und einem 1.000-m³-Speichertank, der bei 90 °C betrieben wird. Unterdessen erweiterte Sunrain seine Partnerschaft mit Indonesiens Inti Solar im Jahr 2025 um Wärmepumpenprodukte neben Solarwarmwasserbereitern. Diese Entwicklungen veranschaulichen, wie Lieferanten ihr Geräteangebot um integrierte Energielösungen, Speicherkapazitäten und etablierte lokale Vertriebspartnerschaften erweitern.
Ariston unterhält den Vertrieb von Solarwarmwasserbereitern in europäischen und nahöstlichen Wohnkanälen. Seine Kairos-Systeme sind bei der Gemeinde Dubai gelistet, was seinen Weg in den regionalen Markt unterstützt. Rheem und A. O. Smith bieten solarkompatible Warmwasserbereitungssysteme in Nordamerika und Australien an. Solimpeks und Hewalex konkurrieren in preissensitiven und Übergangsmärkten. Der Markt für nicht-konzentrierende Solarkollektoren schafft auch Chancen für photovoltaisch-thermische Systeme, Solarluftkollektor und Finanzierungsstrukturen, die die Anfangsinvestitionen reduzieren.
Marktführer im Bereich nicht-konzentrierende Solarkollektoren
-
GREENoneTEC Solarindustrie GmbH
-
Viessmann Group
-
Solimpeks Solar Energy Corp.
-
Sunrain Solar Energy Co., Ltd.
-
Bosch Thermotechnology GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nicht-konzentrierende Solarkollektoren Unternehmen in diesem Bericht
- A. O. Smith Corporation
- Alternate Energy Technologies, LLC
- Apricus Solar Co., Ltd.
- Ariston Group
- BDR Thermea Group
- Bosch Thermotechnology GmbH
- Chromagen Ltd.
- Conserval Engineering Inc.
- GREENoneTEC Solarindustrie GmbH
- Hewalex Sp. z o.o. Sp. k.
- Himin Solar Co., Ltd.
- Kingspan Group
- Rheem Manufacturing Company
- Solimpeks Solar Energy Corp.
- SunEarth, Inc.
- SunMaxx Solar
- Sunrain Solar Energy Co., Ltd.
- Vaillant Group
- Viessmann Group
- WOLF GmbH
Neueste Industrielle Entwicklungen in Markt für nicht-konzentrierende Solarkollektoren
- Mai 2026: Viessmann Climate Solutions und LichtBlick kündigten eine strategische Zusammenarbeit an, die integrierte Energiepakete für den Wohnbereich in Deutschland liefert und Viessmann-Wärmepumpen, Photovoltaiksysteme, Energiespeichereinheiten und Wallboxen mit LichtBlicks Stromversorgung und automatisiertem preisoptimiertem Energiemanagement kombiniert – ein Schritt in Richtung Energie als Dienstleistung im Wohnbereich, der Viessmanns Heizungs- und Solarportfolio für wiederkehrende Serviceeinnahmen nutzt.
- Mai 2026: Sunrain Solar Energy Co., Ltd. erweiterte seine Partnerschaft mit Inti Solar in Indonesien um Wärmepumpenprodukte neben seinem Solarwarmwasserbereitersortiment und dehnte eine über zwei Generationen bestehende Geschäftsbeziehung auf neue Produktkategorien aus.
- November 2025: Solarwärme Bracht eG erhielt den Energieeffizienzpreis 2025 der Deutschen Energie-Agentur in Berlin für ihr bürgergenossenschaftliches solarthermisches Nahwärmesystem, das auf Viessmann Climate Solutions-Technologie aufgebaut ist.
- Juli 2025: Viessmann Deutschland GmbH schloss ein schlüsselfertiges 3.076 m² großes solarthermisches Fernwärmesystem für die Energiegenossenschaft Föhr eG auf der Nordseeinsel Föhr ab, mit einem 500-m³-Pufferspeicher, einer geplanten Jahresproduktion von über 1 GWh und einem 30-jährigen Servicehorizont, der mehr als 23 % des Heizbedarfs der Genossenschaft deckt.
Berichtsumfang des globalen Marktes für nicht-konzentrierende Solarkollektoren
Der Markt für nicht-konzentrierende Solarkollektoren umfasst die Herstellung, den Vertrieb und die Installation von solarthermischen Systemen, die Sonnenlicht ohne optische Vergrößerung, wie Spiegel oder Linsen, in Wärmeenergie umwandeln und erfassen. Diese Systeme haben eine Sammelfläche (Apertur), die der Absorberfläche entspricht. Dieses Design ermöglicht die kontinuierliche Nutzung sowohl direkter als auch diffuser (gestreuter) Sonnenstrahlung, ohne dass komplexe aktive Sonnennachführungsmechanismen erforderlich sind.
Der globale Markt für nicht-konzentrierende Solarkollektoren ist nach Kollektortyp, Systemtyp, Endnutzer und Geografie segmentiert. Nach Kollektortyp ist der Markt in Flachkollektoren, Vakuumröhrenkollektoren, unverglaste Wasserkollektoren, Solarluftkollektor und sonstige Kollektortypen segmentiert. Nach Systemtyp ist der Markt in Thermosiphon, Pumpen-/Aktivsysteme, integrierte Kollektor-Speicher-Systeme (ICS) und sonstige Systemtypen segmentiert. Nach Endnutzer ist der Markt in Wohnbereich, Gewerbe, Industrie, institutionellen Bereich und landwirtschaftliche Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für nicht-konzentrierende Solarkollektoren in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Flachkollektoren |
| Vakuumröhrenkollektoren |
| Unverglaste Wasserkollektoren |
| Solarluftkollektor |
| Sonstige nicht-konzentrierende Kollektortypen |
| Thermosiphonsysteme |
| Pumpen-Aktivsysteme (Solarthermie) |
| Integrierte Kollektor-Speicher-Systeme |
| Sonstige Systemtypen |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Institutioneller Bereich und öffentliche Infrastruktur |
| Landwirtschaftlicher Sektor |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Kollektortyp | Flachkollektoren | |
| Vakuumröhrenkollektoren | ||
| Unverglaste Wasserkollektoren | ||
| Solarluftkollektor | ||
| Sonstige nicht-konzentrierende Kollektortypen | ||
| Nach Systemtyp | Thermosiphonsysteme | |
| Pumpen-Aktivsysteme (Solarthermie) | ||
| Integrierte Kollektor-Speicher-Systeme | ||
| Sonstige Systemtypen | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Institutioneller Bereich und öffentliche Infrastruktur | ||
| Landwirtschaftlicher Sektor | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für nicht-konzentrierende Solarkollektoren?
Der globale Markt für nicht-konzentrierende Solarkollektoren soll von 2027 bis 2032 mit einer CAGR von 12,36 % wachsen und bis 2032 einen Wert von 28,07 Milliarden USD erreichen. Das Wachstum wird durch Vorschriften für erneuerbare Wärme, industrielle Prozesswärme und größere gewerbliche Anwendungen gestützt.
Welcher Kollektortyp hat den größten Marktanteil?
Vakuumröhrenkollektoren führen mit einem Anteil von 61,3 % im Jahr 2026. Ihre isolierte Konstruktion funktioniert gut bei kalten und wechselnden Lichtbedingungen, was ihre weite Verbreitung in China, Zentralasien sowie Mittel- und Osteuropa unterstützt.
Warum setzen Industrienutzer solarthermische Systeme ein?
Industrienutzer sollen bis 2032 mit einer CAGR von 13,2 % wachsen, da Nieder- und Mitteltemperaturprozesse Solarwärme effektiv nutzen können. Lebensmittelverarbeitung, Trocknung, Wäschereibetrieb und andere regelmäßige Tageslasten sind relevante Anwendungen.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hält im Jahr 2026 einen Anteil von 55,4 %, gestützt durch Chinas Fertigungskapazität und seine umfangreiche installierte Wohnbasis. Die Region verzeichnet auch wachsende gewerbliche und industrielle Nachfrage in Südostasien und Südkorea.
Welche Region wächst am schnellsten?
Der Nahe Osten und Afrika soll bis 2032 mit einer CAGR von 12,5 % wachsen. Investitionen in erneuerbare Energien unterstützen die Nachfrage aus dem Gastgewerbe, der Entsalzung, der Infrastruktur und Niedertemperatur-Industrieanwendungen.
Wie wirken sich Wärmepumpen auf die solarthermische Nachfrage aus?
Wärmepumpen und PV-Systeme sind wichtige Alternativen im Wohnbereich. Solarthermie bleibt wettbewerbsfähig in Einrichtungen mit konstantem Warmwasserbedarf und begrenzter Dachfläche, einschließlich Schwimmbäder, Hotels, Wäschereien und ausgewählte Industriestandorte.