
非集光型太陽熱コレクター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
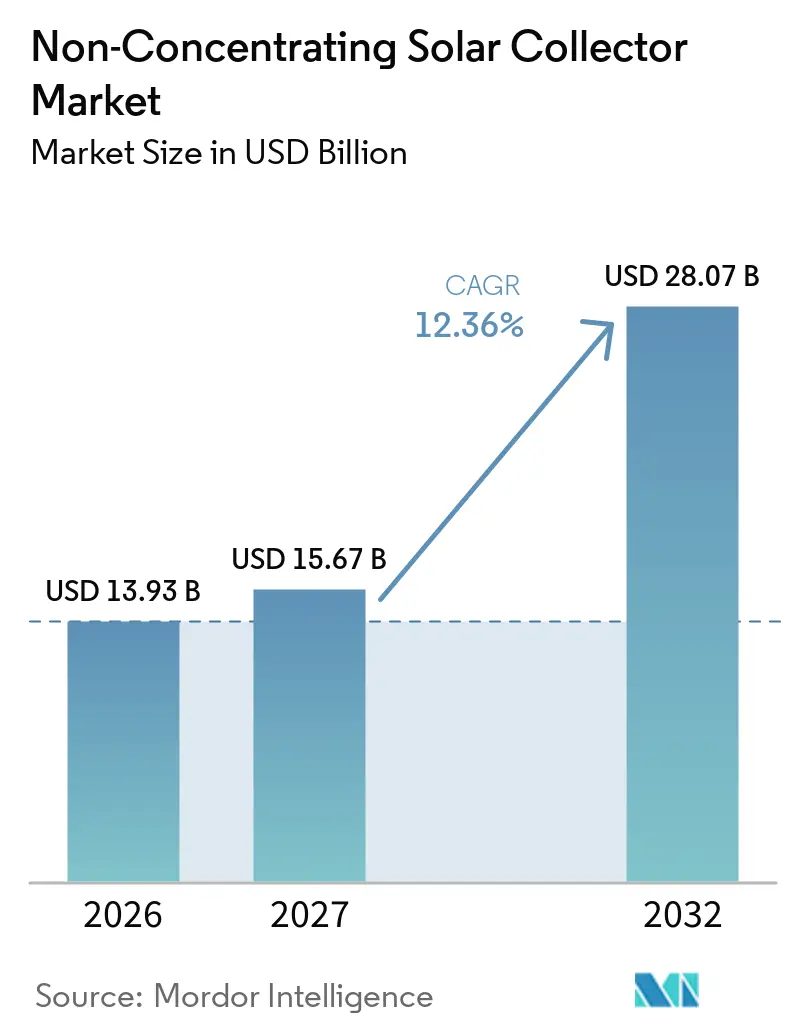
| 市場規模 (2027) | 15.67 十億米ドル |
| 市場規模 (2032) | 28.07 十億米ドル |
| 成長率 (2027 - 2032) | 12.36 % |
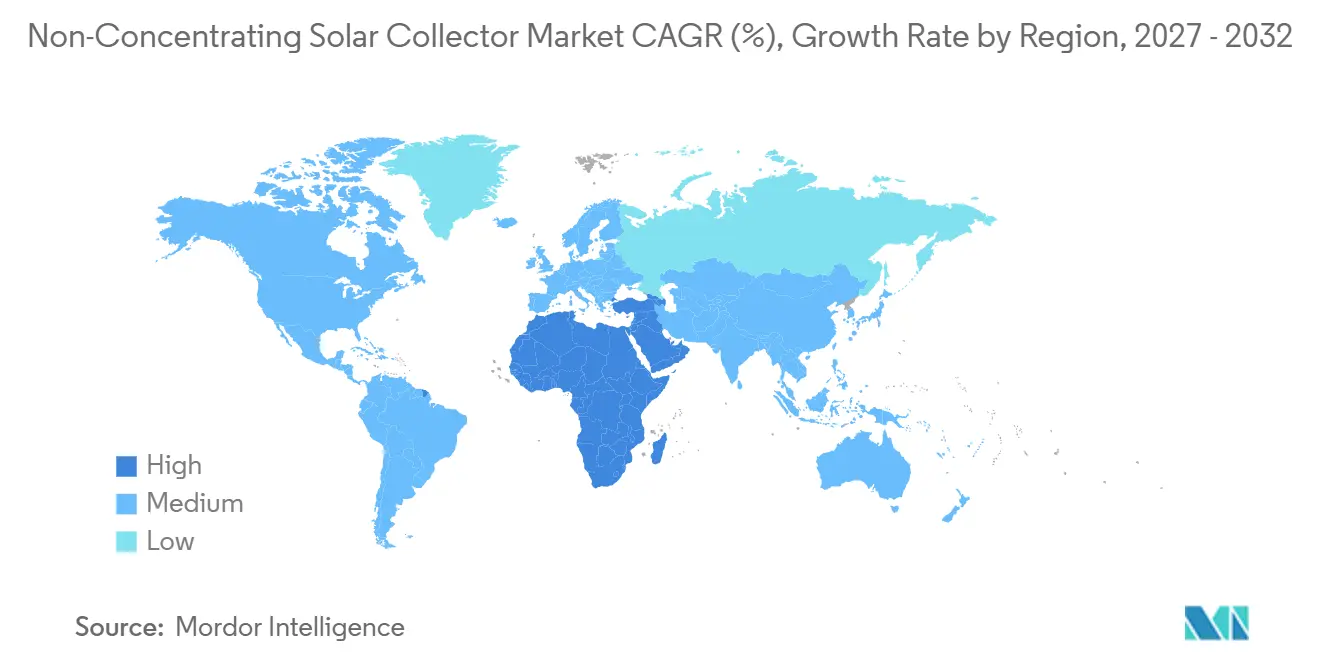
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
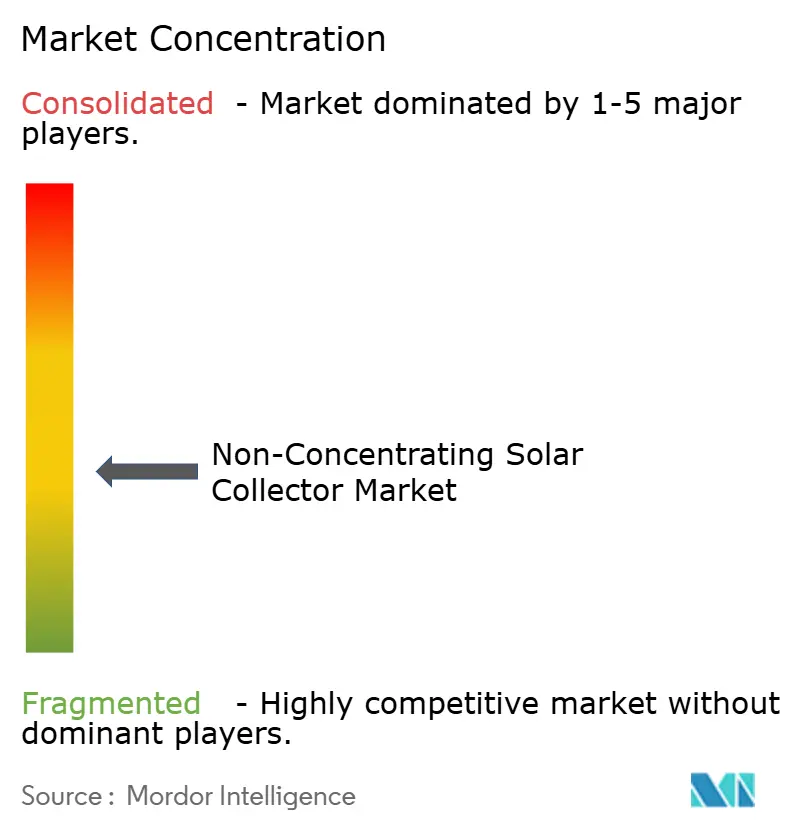
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる非集光型太陽熱コレクター市場分析
非集光型太陽熱コレクター市場規模は、2026年の13.93 ビリオン 米ドルおよび2027年の15.67 ビリオン 米ドルから、2032年までに28.07 ビリオン 米ドルへと大する見込みであり、2027年から2032年にかけてCAGR 12.36%を記録すると予測されています。非集光型太陽熱コレクター市場は、建築規制、産業用熱需要、およびエネルギー安全保障への関心によって支えられています。非集光型太陽熱コレクター市場は、家庭用給湯、商業用温水、地域熱供給ネットワーク、および低温産業プロセスに対応しています。非集光型太陽熱コレクター市場には既設の導入基盤があり、将来的な更新・改修需要を生み出す一方、大規模システムは商業・産業プロジェクトへの機会を開いています。世界の太陽熱容量は2024年末時点で7億7,700万m²にわたり544 GWthに達し、年間出力は443 TWh、累積二酸化炭素削減量は1億5,350万メートルトンとなっています。[1] ヒートポンプおよび太陽光発電(PV)との競合は住宅において最も激しいですが、太陽熱は安定した熱需要があり屋根面積が限られた施設に対して依然として適しています。
レポートの主要ポイント
- コレクタータイプ別では、真空管型コレクターが2026年に61.3%のシェアを占め、太陽空気型コレクターは2032年にかけてCAGR 12.8%で成長すると予測されています。
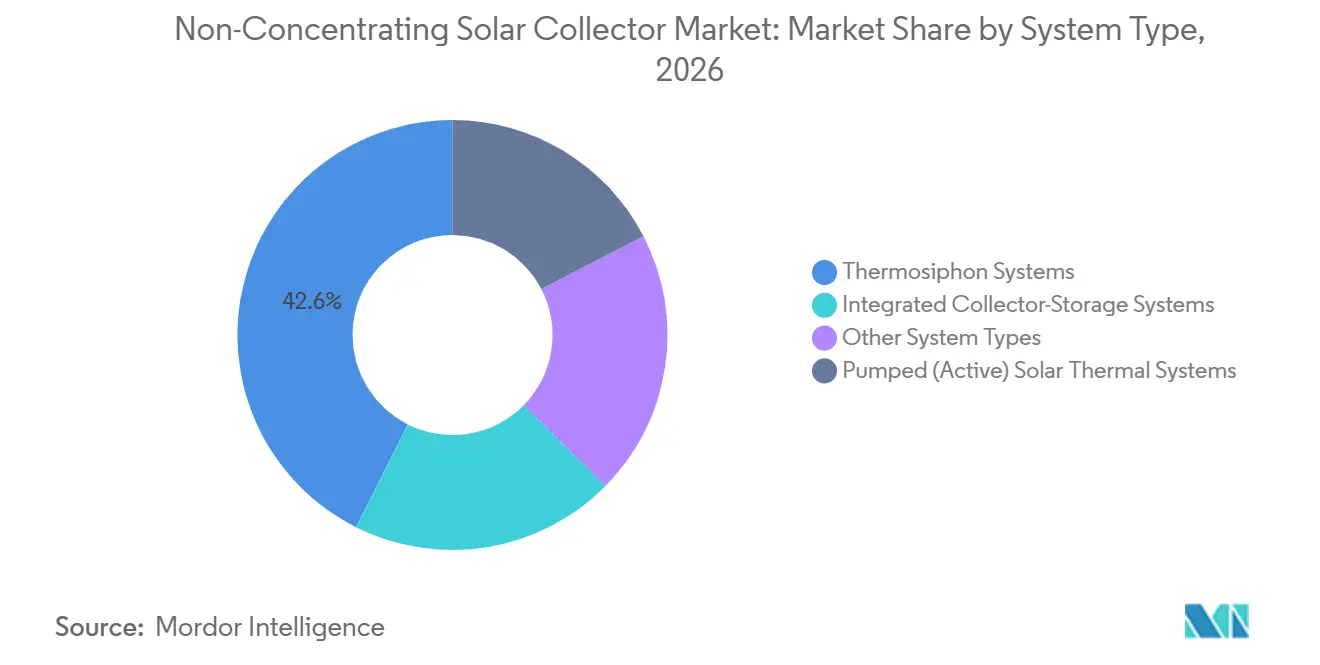
- システムタイプ別では、自然循環型システムが2026年に42.6%のシェアを占め、ポンプ式アクティブシステムは2032年にかけてCAGR 12.7%で成長すると予測されています。
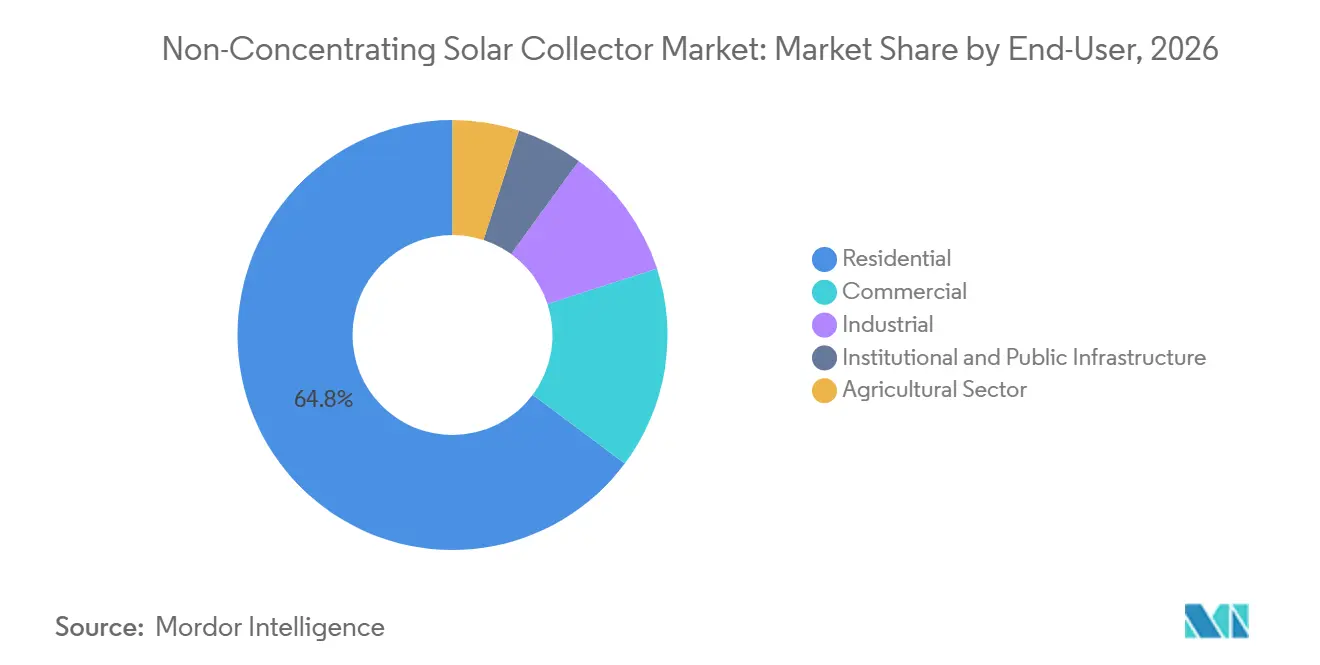
- エンドユーザー別では、住宅ユーザーが2026年に64.8%のシェアを占め、産業ユーザーは2032年にかけてCAGR 13.2%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に55.4%のシェアを占め、中東・アフリカは2032年にかけてCAGR 12.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 暖房部門の脱炭素化義務 | +2.8% | 欧州、北米、アジア太平洋中核地域 | 中期(2〜4年) |
| 産業用太陽熱プロセス熱の導入 | +2.2% | 欧州、アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| 大規模かつ安定した商業用温水需要 | +1.5% | グローバル、特に北米と欧州に集中 | 短期(2年以内) |
| 太陽熱とヒートポンプのハイブリッド化 | +1.3% | 欧州、北米 | 中期(2〜4年) |
| 太陽熱地域暖房と季節蓄熱 | +1.4% | 欧州、中国、中東・アフリカ | 長期(4年以上) |
| デュアルエネルギー出力のためのPVTコレクター統合 | +1.2% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
暖房部門の脱炭素化義務
非集光型太陽熱コレクター市場は、再生可能熱が建築許可や公的インセンティブに結びついている地域で恩恵を受けています。改正建築物エネルギー性能指令第10条は、加盟国に対し、新築および大規模改修建築物への太陽エネルギー導入措置の導入を義務付けています。Solar Heat Europeは、国内実施において太陽熱コレクターと太陽光熱複合コレクターを同等に扱うべきであると述べており、これにより両技術のコンプライアンス基盤が広がります。[2] 再生可能エネルギー指令は、2026年から2030年にかけて暖房・冷房に使用される再生可能エネルギーを毎年少なくとも1.1パーセントポイント増加させることを義務付けています。[3] これらの規制は、個々の家庭購入者よりも開発業者、請負業者、および不動産オーナーに対してより大きな責任を課しています。その結果生じるパイプラインは、認証済みシステム、技術設計支援、および公的プログラム向け文書を提供できるサプライヤーに有利に働く可能性が高いです。
産業用太陽熱プロセス熱の導入
非集光型太陽熱コレクター市場は、ほとんどの家庭用プロジェクトよりも産業用プロセス熱においてより大きな機会を有しています。産業用太陽熱プロセス熱の世界容量は、2025年初頭時点で約1,315件の稼働システムにわたり1,071 MWthに達しました。2024年に新設されたプラントは106件のプロジェクトにわたり120 MWthを追加しました。[4] 2025年のフラウンホーファーISEの研究では、ドイツ産業における低・中温プロセスの幅広い範囲で太陽熱が経済的に成立し得ることが示されており、ヴュルツブルクにおける34 MWthのパラボリックトラフの事例では回収期間が5.5年とされています。小規模な乾燥および農業用暖房用途は顧客基盤を広げる一方、大規模なコレクターフィールドは複雑なプロジェクト開発と資金調達を必要とします。これにより、コレクター供給とエンジニアリング、蓄熱、長期熱供給契約を組み合わせられるサプライヤーが有利となります。
太陽熱とヒートポンプのハイブリッド化
非集光型太陽熱コレクター市場は、寒冷・混合気候においてヒートポンプシステムとの連携が進んでいます。水ベースの太陽光熱複合システムは、2025年のレビューにおいて電気効率8%〜22%、熱効率30%〜70%が報告されています。ドイツは2024年に欧州で最大量の新規太陽光熱複合コレクターを設置しました。共有屋根への設置により電力と熱の両方を生産でき、屋根面積が限られている場合に有用です。この構成は、太陽熱を独立した代替手段として位置付けるのではなく、ヒートポンプの運転を支援するものとして機能します。互換性のあるコレクター、制御装置、およびヒートポンプインターフェースを提供できるメーカーは、改修プロジェクトで生み出される価値のより多くを確保できます。
太陽熱地域暖房と季節蓄熱
非集光型太陽熱コレクター市場は、既存の地域熱供給ネットワークが大量の再生可能熱を利用できる自治体・協同組合プロジェクトから恩恵を受けています。Viessmann Climate Solutions(Viessmann Deutschland GmbH)は2025年にフェール島で3,076 m²の太陽熱設備を完成させ、500 m³のバッファータンクと年間1 GWh以上の計画出力を備えています。このプロジェクトは、30年の耐用年数にわたり協同組合の年間暖房需要の23%以上をカバーするよう設計されています。帯水層熱エネルギー貯蔵に関する研究では、太陽熱との組み合わせにより、季節蓄熱なしのシステムと比較して統合可能な太陽熱を178%〜276%増加させられることが示されています。蓄熱により、コレクターフィールドは短い日次需要サイクルを超えて貢献できます。これにより、土地、ネットワークアクセス、および長期的な熱需要が確保できる場所での大規模プロジェクトが支援されます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヒートポンプおよび太陽光発電との競合 | -2.1% | 欧州、北米、アジア太平洋 | 短期(2年以内) |
| 高い初期資本コストと資金調達感応度 | -1.5% | グローバル、特に南米と中東・アフリカ | 中期(2〜4年) |
| 銅、ガラス、コーティング原材料の価格変動 | -1.2% | グローバル | 中期(2〜4年) |
| 施工業者、設計、認証の能力不足 | -0.8% | 欧州、北米、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ヒートポンプおよび太陽光発電(PV)との競合
非集光型太陽熱コレクター市場は、住宅用暖房において空気熱源ヒートポンプおよび電気温水器に接続されたPVシステムとの激しい競合に直面しています。これらの代替手段は施工業者にとってよりシンプルに見え、より確立された補助金プログラムの恩恵を受ける場合があります。その優位性は、冬季の日照が限られた寒冷地域で最も顕著です。太陽熱システムは、大量の温水を安定的に必要とする用途において異なる性能プロファイルを提供します。太陽熱コレクターは年間熱出力として約400〜500 kWh/m²を供給できるのに対し、同等面積のPVパネルは150〜200 kWh/m²にとどまります。したがって、商業用プール、ホテル、ランドリー、低温産業施設は、利用可能な屋根面積が限られている場合に依然として有力なユースケースとなり得ます。
高い初期資本コストと資金調達感応度
非集光型太陽熱コレクター市場は、ポンプ式システム、蓄熱、およびサイト統合に関連する高い初期コストによる制約に直面しています。これらのコストは、手頃なプロジェクト融資へのアクセスが限られた中小企業にとって特に課題となります。産業導入率は大企業で82%、中規模企業で87%と報告されているのに対し、初期投資が依然として主要な懸念事項である小規模企業では37%未満にとどまっています。Solar Heat Europeは、一貫性のない国家補助金プログラムによる不確実性を指摘しており、長期的な運用経済性が有利であっても投資判断を遅らせる可能性があります。サービス契約およびエネルギーサービス会社(ESCO)の資金調達モデルは、初期資本要件を削減し、産業用太陽熱プロジェクトの財務的実現可能性を向上させるのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コレクタータイプ別:
真空管型コレクターがリードし、太陽空気型コレクターが台頭真空管型コレクターは2026年の非集光型太陽熱コレクター市場シェアの61.3%を占めました。真空断熱構造により、寒冷・曇天条件下での性能が維持されます。2025年の国際熱技術ジャーナルのレビューでは、これらの設計が熱損失を低減し、変動する日射量においても出力を維持することが説明れています。これにより、中国、中央アジア、中央・東欧での広範な使用が説明されます。大規模生産により、高量住宅用途でのコストも低減されています。非集光型太陽熱コレクター市場は、年間運転条件が蓄熱保持を重要とする場所で引き続き真空管型に依存しています。
非集光型太陽熱コレクター市場において、太陽空気型コレクターは最も成長の速いコレクターカテゴリーであり、2032年にかけてCAGR 12.8%が予測されています。農業用乾燥、換気予熱、および低温産業用暖房に使用されます。その設計により、水ベースシステムに関連する液体回路と凍結リスクを回避できます。これにより、大量の気流要件を持つ農場、倉庫、および産業建築物において実用的な役割を果たします。平板型コレクターは、シンプルな設置のため地中海性気候やその他の低温用途において競争力を維持しています。無釉水型コレクターは、高い運転温度よりも低コストが重要な北米とオーストラリアでプール暖房に引き続き使用されています。
システムタイプ別:
自然循環型システムが住宅での強みを維持し、アクティブシステムが拡大自然循環型システムは2026年の総需要の42.6%を占めました。自然循環を利用し、メンテナンスをほとんど必要としません。電力不要の運転は、高日射地域の住宅にとって魅力的です。屋根一体型蓄熱タンクにより、適切な気候では設置の複雑さを低く抑えることもできます。これらの条件により、自然循環型システムは空間と建物設計が許す家庭にとって耐久性のある選択肢となっています。その役割は、大規模な複数建物システムよりも単純な給湯用途において最も強く維持されています。
ポンプ式アクティブシステムは2032年にかけてCAGR 12.7%で拡大すると予測されています。より大きなコレクター面積に対応し、コレクター、熱交換器、蓄熱ユニット間の熱移動を制御できます。これにより、商業施設、産業サイト、および地域ネットワークにより適しています。アクティブシステムの非集光型太陽熱コレクター市場規模は、季節蓄熱と精密な運転制御を必要とするプロジェクトによって支えられています。帯水層熱エネルギー貯蔵は、地域エネルギーシステムに統合できる太陽熱量を大幅に増加させることができます。アクティブシステムへのシフトにより、エンジニアリング、制御設計、およびコミッショニングサービスの重要性が高まっています。
エンドユーザー別:
住宅需要が量を提供し、産業ユーザーがより速く拡大住宅ユーザーは2026年の総需要の64.8%を占めました。中国の設置基盤は主に住宅用真空管型温水器で構成されています。家庭用需要は多くの場合、公的プログラムおよび従来の温水使用を削減する魅力によって支えられています。日照豊富な市場での住宅プログラムは、家庭予算が設置コストに敏感な場合でも販売量を維持するのに役立ちます。住宅需要は価格感応度が高く、実績のある製品とシンルな設置モデルが有利です。非集光型太陽熱コレクター市場は、他の場所でプロジェクト価値が上昇する中でも、この高量セグメントに支えられています。
産業エンドユーザーは非集光型太陽熱コレクター市場において最も成長の速い需要セグメントを代表しており、2032年にかけてCAGR 13.2%が予測されています。200℃以下のプロセス熱は、太陽熱が化石燃料暖房を代替できる実用的なユースケースです。食品加工、ランドリー業務、乾燥、および同様の活動は定期的な日中の熱需要を持っています。大規模サイトは、直接資本購入を回避する長期熱供給契約も支援できます。ホテル、病院、スポーツセンター、小売サイトなどの商業顧客は、より大きな負荷と安定した稼働率を組み合わせているため、有用な中間的位置を占めています。公共・機関プロジェクトは、調達規則が再生可能熱ソリューションを優先する場合に別の需要源を追加します。
地域分析
アジア太平洋地域の非集光型太陽熱コレクター市場
アジア太平洋地域は2026年に非集光型太陽熱コレクター市場シェアの55.4%を占めた。中国の製造規模と広範な住宅基盤がこの地位の主な要因である。同地域にはベトナム、タイ、インドネシア、韓国における商業・産業需要の拡大も含まれる。中国はコレクター面積による地域設置量の大きなシェアを占めており、これにより真空管製品のグローバル価格水準が低下している。インドの政策支援は、日照豊富な州における住宅用給湯器の普及を維持している。アジア太平洋地域の非集光型太陽熱コレクター市場は、成熟した家庭用需要とサービス・産業施設における新たな機会を組み合わせた構造となってい。
欧州の非集光型太陽熱コレクター市場
欧州は強力な政策支援を有しているが、短期的な需要はインセンティブプログラムの実施時期に左右されやすい。エネルギー効率指令は、2027年から2045年にかけて地域暖房ネットワークに対する再生可能熱エネルギーの閾値を定めている。国際エネルギー機関太陽熱冷暖房プログラム(IEA-SHC)の報告によると、ドイツ市場は規制移行期にあった2024年に縮小した一方、トルコとキプロスは成長した。スペイン、イタリア、ギリシャは、太陽エネルギー要件が国家建築規制に組み込まれるにつれ、資源面での優位性を維持している。地域暖房、認証済みコレクター供給、および太陽光発電・熱複合型改修は、この地域のサプライヤーにとって中心的な分野である。欧州の非集光型太陽熱コレクター市場は、太陽資源の利用可能性と同様に政策の継続性にも依存している。
南北アメリカおよび中東・アフリカの非集光型太陽熱コレクター市場
北米は、米国サンベルト地域における住宅用給湯、商業用プール暖房、および新興の産業用途を組み合わせた市場構造を持つ。国際エネルギー機関(IEA)太陽熱冷暖房プログラム(IEA-SHC)のデータによると、メキシコは2024年に14%拡大した一方、米国は同年に31%減少した。中東・アフリカは2032年までのCAGR 12.5%で最も成長が速い地域である。サウジアラビアの再生可能エネルギー目標とUAEのネットゼロコミットメントは、ホスピタリティ、海水淡水化、およびインフラにおける機会を支援している。南米もまた、低温熱を必要とする食品加工や鉱業を含む産業用途の拡大が見込まれる。チリは産業用太陽熱開発において引き続き重要な拠点である。
競合環境
非集光型太陽熱コレクター市場は中程度に集中しています。Himin SolarおよびSunrainを含む中国メーカーは、住宅用途向けの高量真空管型製品を供給しています。GREENoneTEC、Viessmann、Bosch Home Comfort、BDR Thermeaなどの欧州企業は、認証済みシステムと複雑な統合に注力しています。その競争上の位置付けは、Solar KeymarkおよびISO 9806などの規格への準拠と、詳細な技術文書を必要とする調達機会へのアクセスによって支えられています。GREENoneTECは年間160万m²を超える平板型コレクター生産能力を有しています。全体として、市場は高量機器サプライヤーと高付加価値システム統合ソリューションプロバイダーとの明確な区別を反映しています。
欧州サプライヤーは、コレクター価格と同様に信頼性、エンジニアリング専門知識、プロジェクト実行が重要な地域暖房・産業プロジェクトをターゲットにしています。Viessmann Climate Solutionsの2025年フェール島での設置は、3,076 m²の太陽熱コレクターフィールド、バッファー蓄熱、および地域暖房協同組合との統合を特徴とするこのアプローチを示しています。オーストリアのフリーザッハでは、GREENoneTECが436台の大型コレクターと90℃で運転する1,000 m³の蓄熱タンクからなる5,750 m²の太陽熱システムを完成させました。一方、Sunrainは2025年にインドネシアのInti Solarとのパートナーシップを拡大し、太陽熱温水器に加えてヒートポンプ製品を含めました。これらの動向は、サプライヤーが統合エネルギーソリューション、蓄熱能力、および確立された地域流通パートナーシップを含む機器提供を拡大している様子を示しています。
Aristonは欧州および中東の住宅チャネルで太陽熱温水器の流通を維持しています。そのKairosシステムはドバイ市によってリストされており、地域市場へのルートを支援しています。RheemおよびA. O. Smithは北米とオーストラリアで太陽熱対応温水システムを提供しています。SolimpeksおよびHewalexは価格感応度の高い市場および移行市場で競合しています。非集光型太陽熱コレクター市場は、太陽光熱複合システム、太陽空気型コレクター、および初期コストを削減する資金調達構造の機会も生み出しています。
非集光型太陽熱コレクター産業リーダー
-
GREENoneTEC Solarindustrie GmbH
-
Viessmann Group
-
Solimpeks Solar Energy Corp.
-
Sunrain Solar Energy Co., Ltd.
-
Bosch Thermotechnology GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
非集光型太陽熱コレクター市場 このレポートでカバーされる企業
- A. O. Smith Corporation
- Alternate Energy Technologies, LLC
- Apricus Solar Co., Ltd.
- Ariston Group
- BDR Thermea Group
- Bosch Thermotechnology GmbH
- Chromagen Ltd.
- Conserval Engineering Inc.
- GREENoneTEC Solarindustrie GmbH
- Hewalex Sp. z o.o. Sp. k.
- Himin Solar Co., Ltd.
- Kingspan Group
- Rheem Manufacturing Company
- Solimpeks Solar Energy Corp.
- SunEarth, Inc.
- SunMaxx Solar
- Sunrain Solar Energy Co., Ltd.
- Vaillant Group
- Viessmann Group
- WOLF GmbH
最近の産業開発事情 非集光型太陽熱コレクター市場
- 2026年5月:Viessmann Climate SolutionsとLichtBlickは、ドイツにおける統合住宅エネルギーパッケージを提供する戦略的協力を発表しました。Viessmannのヒートポンプ、太陽光発電システム、蓄電ユニット、ウォールボックスとLichtBlickの電力供給および自動価格最適化エネルギー管理を組み合わせたもので、Viessmannの暖房・太陽光ポートフォリオを活用した継続的サービス収益のための住宅エネルギーサービス化への参入を示しています。
- 2026年5月:Sunrain Solar Energy Co., Ltd.はインドネシアのInti Solarとのパートナーシップを拡大し、太陽熱温水器ラインに加えてヒートポンプ製品を含め、二世代にわたる商業関係を新製品カテゴリーに拡張しました。
- 2025年11月:Solarwärme Bracht eGは、Viessmann Climate Solutionsの技術を基盤とした市民協同組合型太陽熱地域暖房システムにより、ベルリンでドイツエネルギー機関からエネルギー効率賞2025を受賞しました。
- 2025年7月:Viessmann Deutschland GmbHは、北海のフェール島でEnergiegenossenschaft Föhr eGのためにターンキー3,076 m²太陽熱地域暖房システムを完成させました。500 m³のバッファータンク、年間1 GWh以上の計画生産量、および協同組合の暖房需要の23%以上をカバーする30年のサービス期間を備えています。
グローバル非集光型太陽熱コレクター市場レポートの範囲
非集光型太陽熱コレクター市場は、鏡やレンズなどの光学的拡大なしに太陽光を熱エネルギーに捕捉・変換する太陽熱システムの製造、流通、および設置を含みます。これらのシステムは、吸収体面積と等しい集光面積(開口部)を特徴とします。この設計により、複雑なアクティブ太陽追尾機構を必要とせず、直達光と拡散(散乱)光の両方を継続的に収集することが可能です。
グローバル非集光型太陽熱コレクター市場は、コレクタータプ、システムタイプ、エンドユーザー、および地域別にセグメント化されています。コレクタータイプ別では、市場は平板型、真空管型、無釉水型、太陽空気型、およびその他のコレクタータイプにセグメント化されています。システムタイプ別では、市場は自然循環型、ポンプ式/アクティブ型、集積型コレクター蓄熱(ICS)、およびその他のシステムタイプにセグメント化されています。エンドユーザー別では、市場は住宅、商業、産業、機関、および農業用途にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバル非集光型太陽熱コレクター市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 平板型コレクター |
| 真空管型コレクター |
| 無釉水型コレクター |
| 太陽空気型コレクター |
| その他の非集光型コレクタータイプ |
| 自然循環型システム |
| ポンプ式(アクティブ)太陽熱システム |
| 集積型コレクター蓄熱シテム |
| その他のシステムタイプ |
| 住宅 |
| 商業 |
| 産業 |
| 機関・公共インフラ |
| 農業部門 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| コレクタータイプ別 | 平板型コレクター | |
| 真空管型コレクター | ||
| 無釉水型コレクター | ||
| 太陽空気型コレクター | ||
| その他の非集光型コレクタータイプ | ||
| システムタイプ別 | 自然循環型システム | |
| ポンプ式(アクティブ)太陽熱システム | ||
| 集積型コレクター蓄熱シテム | ||
| その他のシステムタイプ | ||
| エンドユーザー別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 機関・公共インフラ | ||
| 農業部門 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
非集光型太陽熱コレクターの予測成長率はどのくらいですか?
グローバル非集光型太陽熱コレクター市場は2027年から2032年にかけてCAGR 12.36%で成長し、2032年までに28.07 ビリオン 米ドルに達すると予測されています。成長は再生可能熱規制、産業用プロセス熱、および大規模商業用途によって支えられています。
最大のシェアを持つコレクタータイプはどれですか?
真空管型コレクターが2026年に61.3%のシェアでリードしています。断熱設計により寒冷・変動光条件下での性能が優れており、中国、中央アジア、中央・東欧での広範な使用を支えています。
なぜ産業ユーザーは太陽熱システムを導入しているのですか?
産業ユーザーは低・中温プロセスが太陽熱を効果的に利用できるため、2032年にかけてCAGR 13.2%で成長すると予測されています。食品加工、乾燥、ランドリー業務、およびその他の定期的な日中負荷が関連用途です。
どの地域がグローバル需要をリードしていますか?
アジア太平洋は2026年に55.4%のシェアを占めており、中国の製造規模と広範な住宅設置基盤によって支えられています。この地域は東南アジアと韓国における成長する商業・産業需要も有しています。
どの地域が最も速く成長していますか?
中東・アフリカは2032年にかけてCAGR 12.5%で成長すると予測されています。再生可能エネルギー投資は、ホスピタリティ、海水淡水化、インフラ、および低温産業用途からの需要を支援しています。
ヒートポンプは太陽熱需要にどのような影響を与えますか?
ヒートポンプとPVシステムは住宅において重要な代替手段です。太陽熱は、プール、ホテル、ランドリー、および特定の産業サイトを含む、安定した温水需要と限られた屋根面積を持つ施設において競争力を維持しています。