
Tamanho e Participação do Mercado de Biometria de Impressão Digital Não-AFIS
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.80 % |
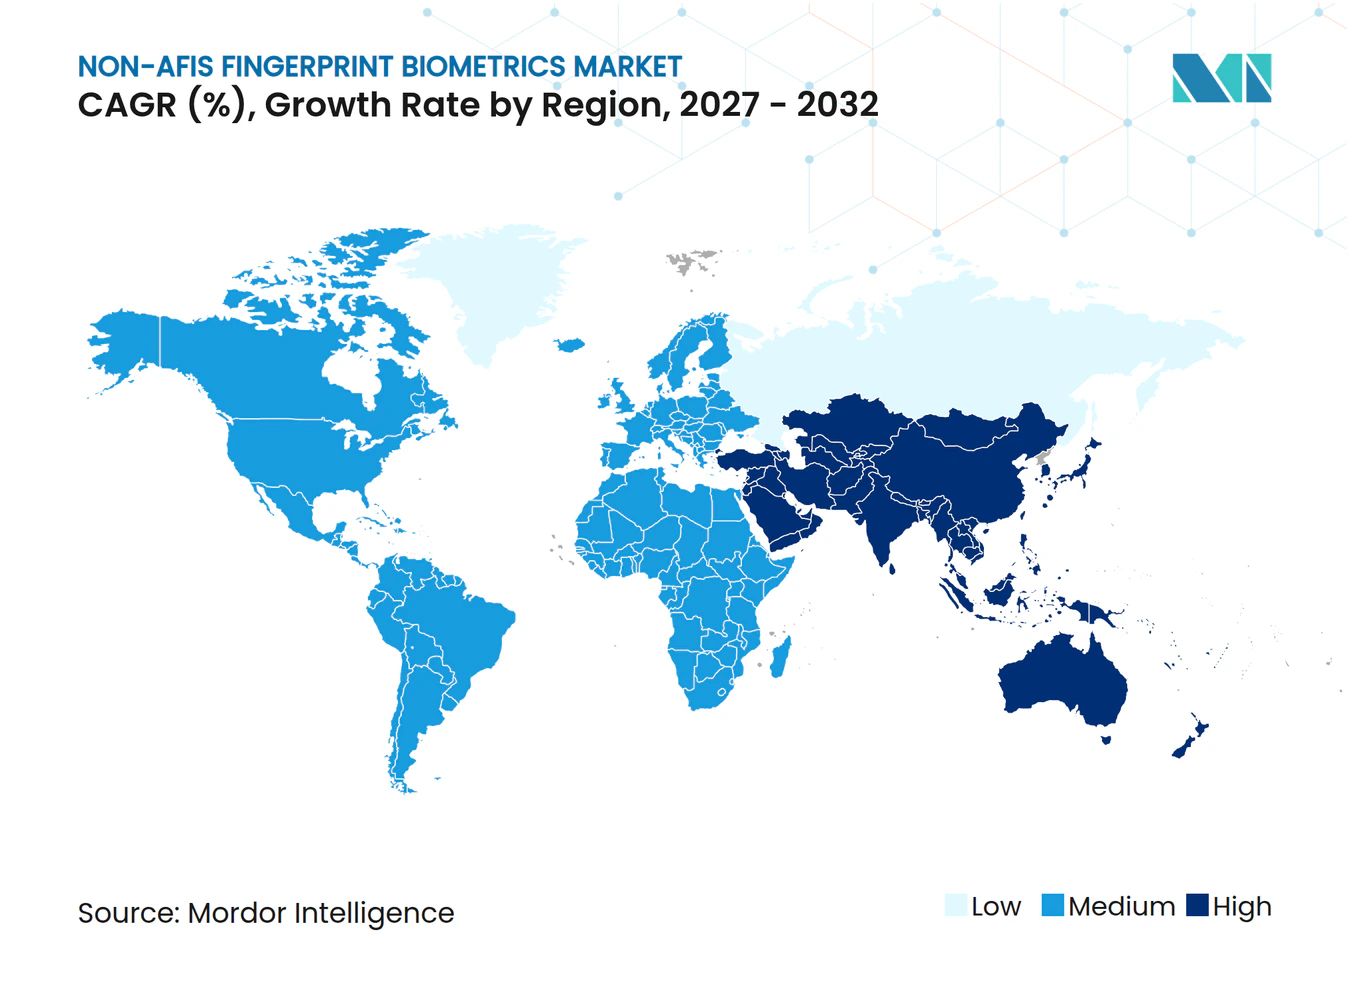
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biometria de Impressão Digital Não-AFIS por Mordor Intelligence
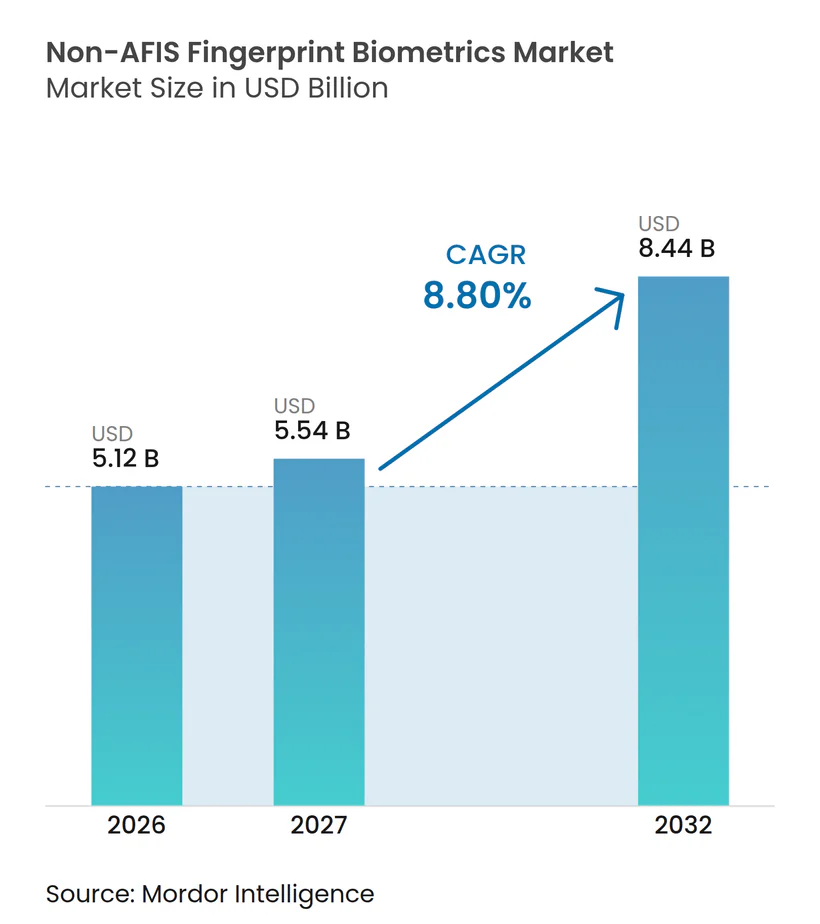
O tamanho do mercado de biometria de impressão digital não-AFIS tem projeção de expansão de 5,12 bilhões de USD em 2026 para 5,54 bilhões de USD em 2027, e para 8,44 bilhões de USD até 2032, registrando um CAGR de 8,80% entre 2027 e 2032. O mercado de biometria de impressão digital não-AFIS atende a usos de verificação um-para-um, ao contrário dos sistemas automatizados de identificação de impressões digitais que suportam buscas forenses um-para-muitos, o que lhe confere um papel distinto em ambientes comerciais, civis e de consumo. A demanda provém de dispositivos de consumo, autenticação financeira, programas de identidade governamental, sistemas de local de trabalho, operações de fronteira e sistemas de acesso controlado que requerem confirmação direta da identidade de uma pessoa. A transição de leitores independentes para softwares que integram sensores, verificações de vivacidade, registros de identidade, controles de fluxo de trabalho e análise de fraudes está mudando a forma como os fornecedores obtêm receita e como os compradores institucionais avaliam suas opções. O hardware permanece essencial porque a implantação ainda depende de sensores e terminais no ponto de verificação, mas as plataformas de software podem adicionar receita recorrente, suportar ambientes com múltiplos fornecedores e simplificar o gerenciamento em muitos locais. Requisitos de privacidade, confiabilidade dos sensores em condições difíceis, pressão de preços em dispositivos de consumo e alternativas de face ou íris continuarão a moldar as decisões de compra no mercado de biometria de impressão digital não-AFIS.
Principais Conclusões do Relatório
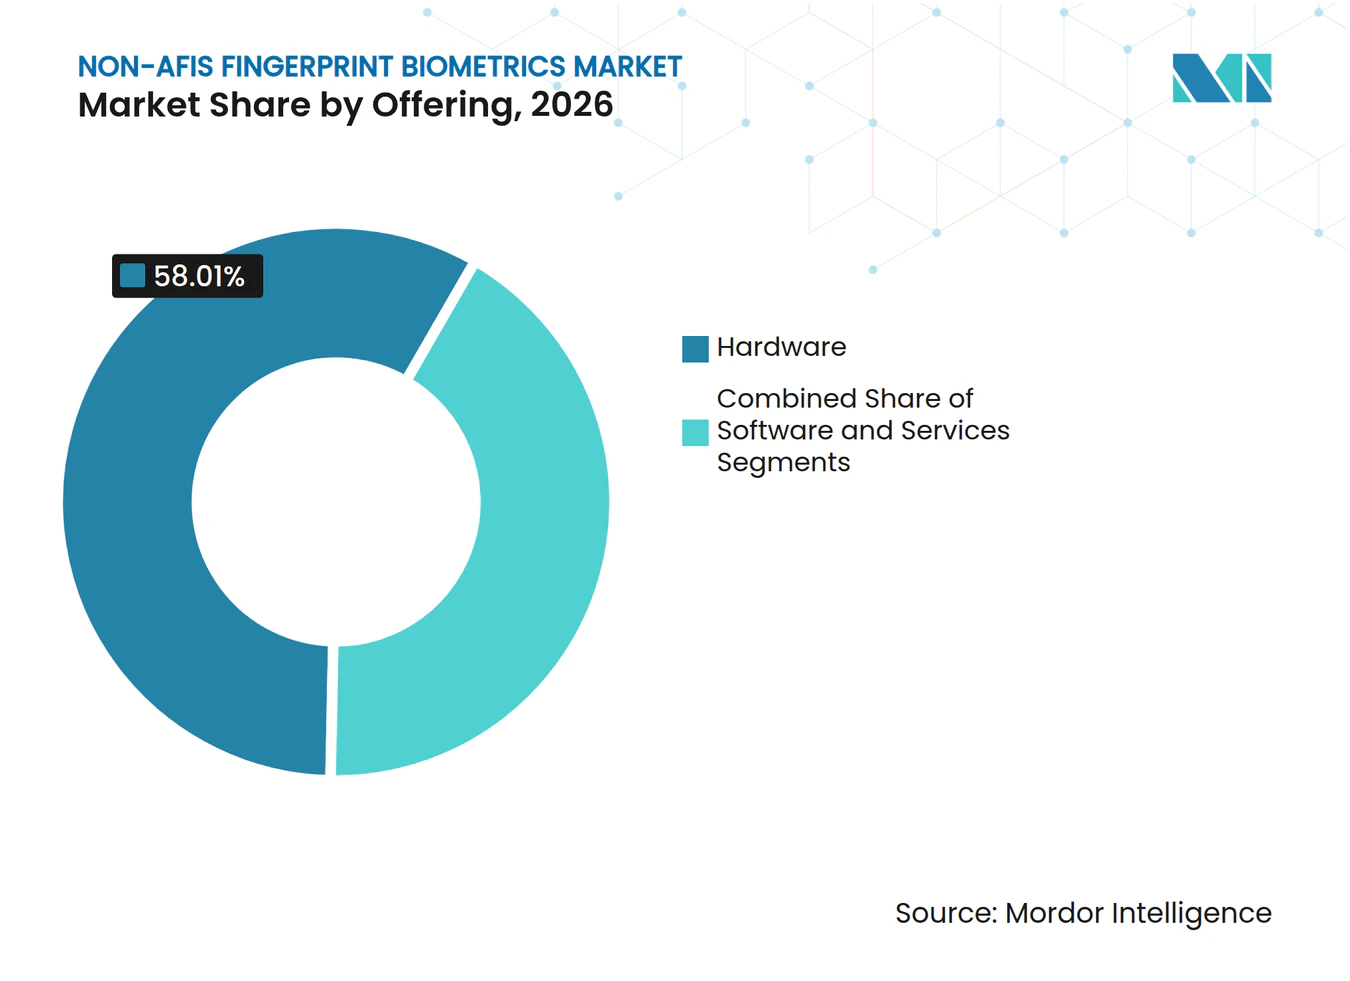
- Por oferta, o hardware detinha 58,01% da participação do mercado de biometria de impressão digital não-AFIS em 2026, enquanto o software tem projeção de expansão a um CAGR de 9,95% até 2032.
- Por tecnologia de sensor, os sensores capacitivos detinham 45,99% da receita em 2026, enquanto os sensores ultrassônicos têm projeção de expansão a um CAGR de 9,25% até 2032.
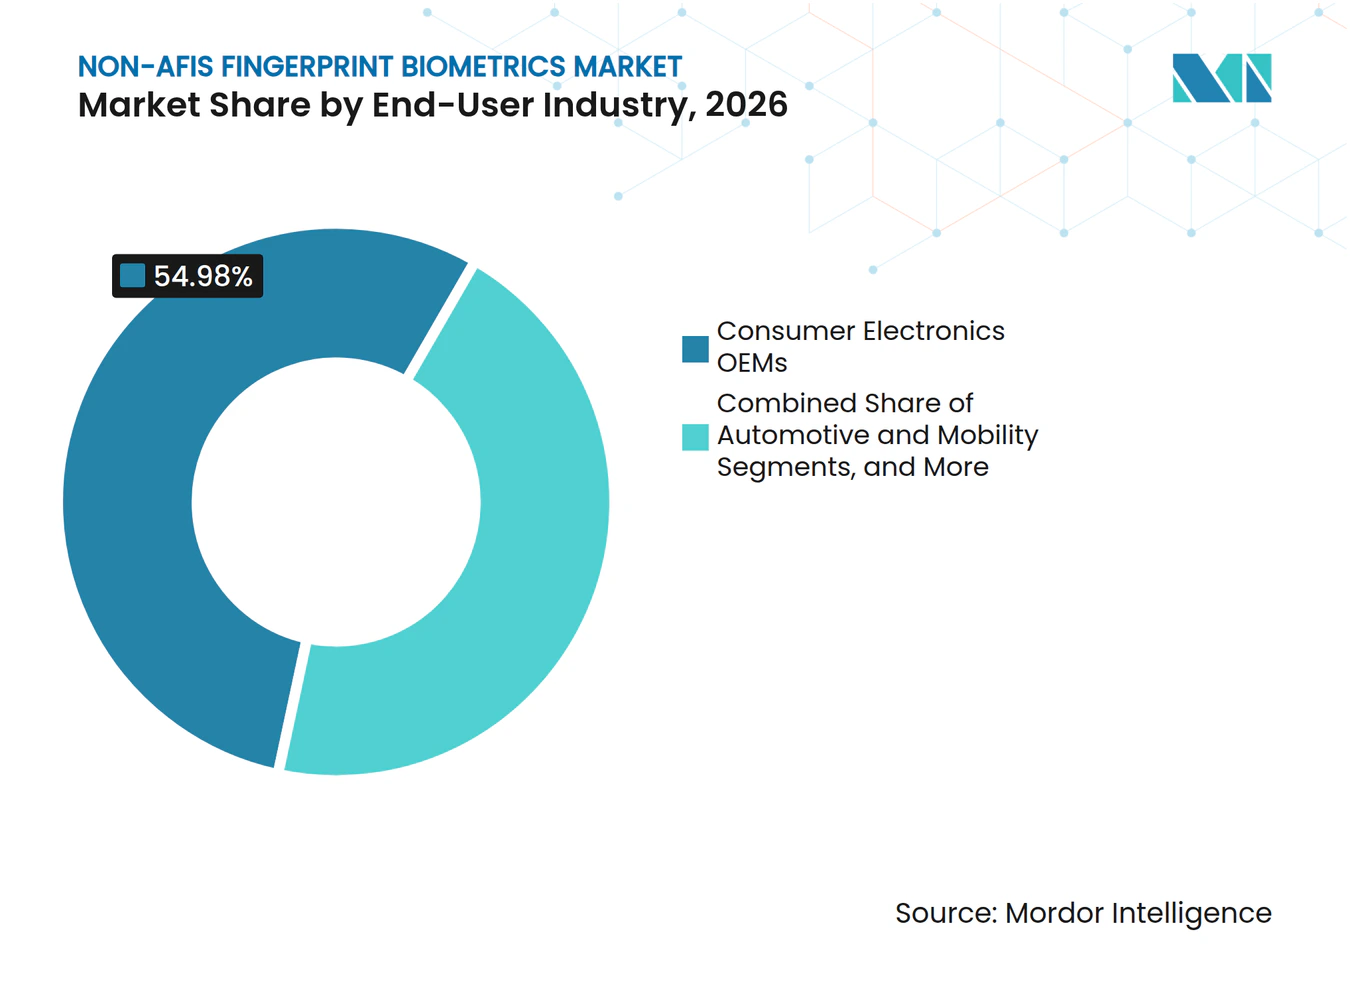
- Por setor do usuário final, os OEMs de eletrônicos de consumo detinham 54,98% da receita em 2026, enquanto o setor automotivo e de mobilidade tem projeção de expansão a um CAGR de 9,65% até 2032.
- Por geografia, a Ásia-Pacífico detinha 41,99% da receita em 2026, enquanto o Oriente Médio tem projeção de expansão a um CAGR de 9,45% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos Programas de Identidade Digital e de e-KYC | +2.3% | Global, concentrado na Índia, Sudeste Asiático e Oriente Médio | Longo prazo (≥ 4 anos) |
| Crescente Integração em Smartphones, PCs e Dispositivos Vestíveis | +1.8% | Global, mais forte na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Demanda Governamental por Autenticação de Identidade Civil, Fronteira e Força de Trabalho | +1.4% | América do Norte, Europa, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Crescimento dos Cartões de Pagamento Biométricos e Tokens de Autenticação Segura | +1.2% | Ásia-Pacífico, Europa, América do Sul e Oriente Médio | Médio prazo (2-4 anos) |
| Crescimento da Captura de Impressão Digital sem Contato e sem Toque | +0.9% | Global, com adoção antecipada na Europa e América do Norte | Médio prazo (2-4 anos) |
| Adoção de Personalização na Cabine do Veículo e Acesso sem Chave no Setor Automotivo | +0.5% | Segmentos de veículos premium da Europa, Leste Asiático e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Programas de Identidade Digital e de e-KYC
Os programas de identidade digital estão ampliando os contextos em que a verificação de impressão digital é utilizada, particularmente onde os cidadãos precisam acessar pagamentos, benefícios ou serviços financeiros regulamentados. Os governos estão separando o cadastro de identidade das redes de agências físicas e conectando a autenticação com a entrega de pagamentos e serviços públicos. A Índia continuou a expandir a autenticação biométrica em sua infraestrutura de identidade e pagamentos, sustentando a demanda por dispositivos e softwares compatíveis nos pontos de serviço onde os usuários precisam de um método de verificação alternativo confiável. A Comissão Europeia lançou o Serviço Compartilhado de Correspondência Biométrica em maio de 2025 para suportar a correspondência de impressões digitais em sistemas de visto, fronteira e asilo, demonstrando como os sistemas públicos podem criar trabalho de integração, manutenção e gestão de dados de longo prazo para fornecedores certificados.[1] A Alemanha introduziu a plataforma RegIWeb em janeiro de 2025 para digitalizar o registro de refugiados e a verificação de identidade com captura de impressão digital. Esses sistemas em camadas mantêm um papel para as verificações de impressão digital quando outro método não pode ser utilizado, requer um recurso de contingência ou necessita de uma etapa adicional de verificação.
Crescente Integração em Smartphones, PCs e Dispositivos Vestíveis
Smartphones, PCs e dispositivos vestíveis continuam sendo o maior canal de volume para sensores de impressão digital porque a autenticação está incorporada diretamente nos dispositivos do cotidiano. Os fabricantes de dispositivos utilizam impressões digitais para desbloqueio de tela, acesso a aplicativos, autorização de pagamento, recuperação de conta e configurações de dispositivo específicas do usuário. O mercado de biometria de impressão digital não-AFIS se beneficia quando as funções de sensor são incluídas em dispositivos de médio e alto padrão, em vez de vendidas como acessórios separados. Os dispositivos premium estão migrando para áreas de detecção maiores, reconhecimento mais rápido e verificações de vivacidade mais robustas, o que pode favorecer as tecnologias ultrassônicas em modelos selecionados. Ao mesmo tempo, a concorrência de preços em componentes móveis e de PC limita as margens dos fornecedores, especialmente onde os fabricantes de dispositivos têm várias fontes qualificadas e alto poder de compra. Essa combinação mantém a demanda unitária elevada enquanto incentiva os fornecedores a adicionar software, recursos de segurança ou interfaces combinadas de toque e biometria que são mais difíceis de substituir.
Demanda Governamental por Autenticação de Identidade Civil, Fronteira e Força de Trabalho
As aquisições governamentais fornecem uma fonte de demanda mais estável do que os ciclos de dispositivos de consumo, porque os sistemas de identidade pública frequentemente operam por longos períodos de programa. O Departamento de Segurança Interna dos Estados Unidos finalizou uma norma em outubro de 2025 que amplia os requisitos de coleta biométrica para não cidadãos não isentos que entram e saem dos Estados Unidos por aeroportos, portos marítimos e postos de fronteira terrestres.[2] Os programas de fronteira, visto, força de trabalho e identidade civil requerem dispositivos que atendam a requisitos estabelecidos de segurança, interoperabilidade e auditoria. Esses projetos frequentemente incluem requisitos de instalação, integração, manutenção, treinamento e suporte, além do próprio leitor. O consequente ônus de certificação pode limitar a participação de fornecedores de baixo custo que não conseguem atender aos padrões exigidos ou manter a documentação. Isso também aumenta o valor dos fornecedores que podem suportar longos ciclos de aquisição e ambientes operacionais regulamentados.
Crescimento dos Cartões de Pagamento Biométricos e Tokens de Autenticação Segura
Os cartões de pagamento biométricos e tokens seguros continuam sendo uma área de aplicação menor, mas possuem valor distinto em casos de uso de pagamento e acesso. A correspondência no cartão ou token pode reduzir a necessidade de armazenar modelos biométricos em um banco de dados central, o que aborda diretamente uma preocupação para instituições regulamentadas. Essa arquitetura pode atrair instituições que precisam de controles de privacidade mais robustos ou que operam em mercados com infraestrutura digital desigual e maior exposição a fraudes. Ela também pode suportar credenciais combinadas de acesso físico e lógico para funcionários, prestadores de serviços e outros usuários controlados. O mercado de biometria de impressão digital não-AFIS pode se beneficiar se os emissores avançarem além dos projetos piloto para programas de cartão recorrentes e expandirem o uso de credenciais além do setor bancário. A adoção comercial ainda dependerá da capacidade de fabricação de cartões, da economia para os emissores, do cadastro de clientes e da compatibilidade com sistemas de pagamento e acesso.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Privacidade de Dados Biométricos e Restrições de Retenção | -1.1% | Europa sob o GDPR, Estados Unidos sob o BIPA e Canadá | Longo prazo (≥ 4 anos) |
| Compressão de Preços e Comoditização em Sensores Móveis e de PC | -0.8% | Global, concentrado na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Concorrência de Autenticação por Face, Íris e Multimodal | -0.7% | Global, intensificando-se em canais de acesso e pagamento de alto fluxo | Médio prazo (2-4 anos) |
| Degradação do Desempenho do Sensor em Dedos Molhados, Sujos ou Danificados | -0.5% | Global, pronunciado em implantações de saúde, externas e de logística de campo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Privacidade de Dados Biométricos e Restrições de Retenção
As regras de privacidade e retenção de dados adicionam custo e atraso às implantações biométricas porque as organizações devem gerenciar informações sensíveis ao longo de toda a coleta, uso, armazenamento e exclusão. As organizações devem estabelecer uma base legal, explicar a finalidade da coleta, proteger os modelos e atender aos requisitos de retenção que podem variar por localidade. Essas obrigações são particularmente importantes em sistemas de local de trabalho, onde os funcionários podem ter escolha limitada sobre os métodos de autenticação e podem contestar coletas desnecessárias. Bancos de dados biométricos centralizados podem criar preocupações legais e operacionais adicionais porque uma violação pode afetar informações que simplesmente não podem ser redefinidas ou substituídas. A correspondência no dispositivo e no cartão pode reduzir a quantidade de informações biométricas que saem do controle do usuário e pode estreitar o risco de retenção centralizada. O mercado de biometria de impressão digital não-AFIS, portanto, enfrenta um maior ônus de conformidade na Europa e na América do Norte, mesmo que os designs de produtos que preservam a privacidade ganhem relevância.
Degradação do Desempenho do Sensor em Dedos Molhados, Sujos ou Danificados
O desempenho do sensor pode limitar o uso em saúde, trabalho de campo, processamento de alimentos, construção e serviços públicos externos, onde os usuários nem sempre podem apresentar dedos limpos e secos. Pele molhada, calosidades, cortes, sujeira e outras condições podem reduzir a qualidade da imagem e causar rejeições falsas que interrompem o acesso ou exigem revisão manual. O problema é mais difícil onde os usuários precisam de acesso rápido e não podem limpar ou reposicionar repetidamente um dedo durante um turno ou interação de serviço. Os fornecedores estão abordando o problema por meio de hardware aprimorado, controles de vivacidade e software que lida com impressões de menor qualidade por meio de extração e correspondência mais adaptativas. A Suprema declarou que seu BioStation 3 Max utiliza uma unidade de processamento neural e extração de impressão digital baseada em aprendizado profundo para melhorar a correspondência para impressões secas, de baixa qualidade e distorcidas.[3] Mesmo assim, a base instalada de sensores de menor custo significa que esse problema permanecerá relevante em partes do mercado de biometria de impressão digital não-AFIS.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Plataformas de Software Alteram o Mix de ReceitaO hardware detinha 58,01% do mercado de biometria de impressão digital não-AFIS em 2026, refletindo o peso contínuo das vendas de sensores e dispositivos em sistemas implantados. Sensores, leitores, terminais e módulos embarcados geram essa receita porque cada ponto de verificação necessita de hardware físico de captura. As integrações em smartphones, leitores de controle de acesso e equipamentos de cadastro governamental sustentam a base de hardware em ambientes de consumo e institucionais. Os ciclos de substituição, as novas implantações em instalações e os programas de identidade expandidos continuam a sustentar a demanda por esses produtos. Os serviços adicionam instalação, manutenção, integração e suporte de identidade gerenciada, particularmente em projetos do setor público e empresarial com requisitos operacionais de vários anos.
O software tem projeção de expansão a um CAGR de 9,95% até 2032, a maior taxa entre as categorias de oferta no mercado de biometria de impressão digital não-AFIS. As organizações precisam cada vez mais de uma camada comum que conecte marcas de sensores, fontes de identidade, verificações de vivacidade, registros de auditoria e controles de fraude. A Aware expandiu sua Plataforma Awareness em junho de 2026 com parcerias com ROC e Mitek e fluxos de trabalho biométricos configuráveis para decisões de identidade. Sua direção de produto declarada combina correspondência, vivacidade e gerenciamento de fluxo de trabalho para serviços financeiros e programas governamentais. No setor de biometria de impressão digital não-AFIS, os fornecedores que apenas fornecem componentes enfrentam pressão para demonstrar adequação em sistemas de identidade mais amplos.



Por Tecnologia de Sensor:
A Adoção Ultrassônica Reduz a Vantagem CapacitivaOs sensores capacitivos detinham 45,99% da participação do mercado de biometria de impressão digital não-AFIS em 2026, sustentados por seu longo histórico de implantação e baixo custo unitário. Sua base instalada inclui leitores de PC, hardware de controle de acesso corporativo e muitos smartphones de médio padrão. Os sensores ópticos também atendem a dispositivos Android de alto volume e oferecem uma opção de autenticação acessível baseada em tela. Os produtos térmicos, de pressão e multiespectrais atendem a necessidades mais específicas em cartões inteligentes, ambientes de alta segurança e programas governamentais. Essa combinação permite que os compradores selecionem tecnologias de acordo com o preço, o design do dispositivo, a resistência a falsificações, a precisão necessária e o ambiente operacional pretendido.
Os sensores ultrassônicos têm projeção de expansão a um CAGR de 9,25% até 2032. Seu apelo reside na capacidade de ler abaixo da superfície da pele e suportar verificações mais robustas orientadas à vivacidade. Áreas de detecção ativas maiores podem facilitar o posicionamento do dedo e melhorar a experiência em dispositivos premium. Essas características são adequadas para smartphones flagship, onde os fornecedores podem justificar um custo de componente mais elevado. O mercado de biometria de impressão digital não-AFIS manterá produtos capacitivos e ópticos porque muitas implantações ainda priorizam a acessibilidade e os altos volumes de remessa.
Por Setor do Usuário Final:
Automotivo e Mobilidade Adiciona Demanda PremiumOs OEMs de eletrônicos de consumo detinham 54,98% da receita em 2026, tornando-os o maior grupo de usuários finais no mercado de biometria de impressão digital não-AFIS. Os smartphones impulsionam essa posição porque combinam altos volumes de remessa com ciclos regulares de substituição de dispositivos. PCs com leitores compatíveis com Windows Hello e dispositivos vestíveis selecionados fornecem demanda adicional. Organizações de serviços bancários, financeiros e de seguros utilizam ferramentas de impressão digital para e-KYC, verificação de clientes e segurança de pagamentos. Usuários governamentais, de saúde, defesa, empresariais e industriais adicionam demanda onde acesso controlado, rastreabilidade e garantia de identidade são necessários.
O setor automotivo e de mobilidade tem projeção de expansão a um CAGR de 9,65% até 2032. Os fornecedores de veículos estão avaliando impressões digitais para perfis de motorista, configurações de infoentretenimento, compras na cabine e outras funções personalizadas. A FORVIA e a Smart Eye demonstraram autenticaço por íris e facial na Auto Shanghai em 2025 usando câmeras de monitoramento do motorista, mostrando por que os métodos baseados em câmera podem ser preferidos para funções de entrada externa. A Mercedes-Benz lançou o pagamento de combustível autenticado por impressão digital na Bélgica em fevereiro de 2025 por meio de seu sistema MBUX em colaboração com a Mastercard e o Erste Bank. Isso oferece aos fornecedores de impressão digital uma abertura em serviços premium na cabine, em vez de uma solução universal de entrada no veículo.

Análise Geográfica
Mercado de Biometria de Impressão Digital Não-AFIS da APAC
A Ásia-Pacífico detinha 41,99% da participação no mercado de biometria de impressão digital não-AFIS em 2026. A região combina grande capacidade de produção de smartphones, demanda substancial por dispositivos de consumo e extensos programas governamentais de identidade. A Índia apoia o uso por meio de identidade digital e autenticação vinculada a pagamentos em uma ampla gama de serviços públicos e financeiros. A China é tanto uma importante base de fabricação quanto um grande mercado final para telefones e dispositivos de acesso equipados com leitor de impressão digital. O Japão acrescenta uma oportunidade relevante para cartões seguros, eletrônicos de consumo premium e autenticação financeira.
Mercado de Biometria de Impressão Digital Não-AFIS das Américas, Europa e África
A América do Norte é uma região madura com demanda contínua proveniente de aplicações de controle de fronteiras, força de trabalho governamental e acesso corporativo. A regra de coleta biométrica dos EUA apoia a aquisição para ambientes operacionais que exigem identidade verificada nos pontos de entrada e saída. A Europa possui requisitos de privacidade mais rigorosos, o que pode desacelerar as implantações comerciais, mas favorece designs que mantêm os modelos em um dispositivo ou cartão. O Serviço Europeu Compartilhado de Correspondência Biométrica cria um caso de uso institucional separado para ferramentas certificadas de integração e correspondência. A América do Sul e a África permanecem como oportunidades em estágio inicial, onde programas de identidade civil e serviços públicos podem gerar demanda por hardware com custo acessível.
Mercado de Biometria de Impressão Digital Não-AFIS do Oriente Médio
O Oriente Médio tem projeção de expansão a um CAGR de 9,45% até 2032. Os programas nacionais de transformação digital e os esforços de inclusão financeira sustentam a demanda por verificação de identidade em sistemas bancários, de controle de fronteiras e de gestão de força de trabalho. A Arábia Saudita, os Emirados Árabes Unidos e a Turquia são importantes porque suas iniciativas de identidade conectam serviços públicos com funções financeiras e de acesso. O mercado de biometria de impressão digital não-AFIS pode atender tanto a programas públicos quanto a implantações comerciais nesses países.
Cenário Competitivo
Concentração do Mercado
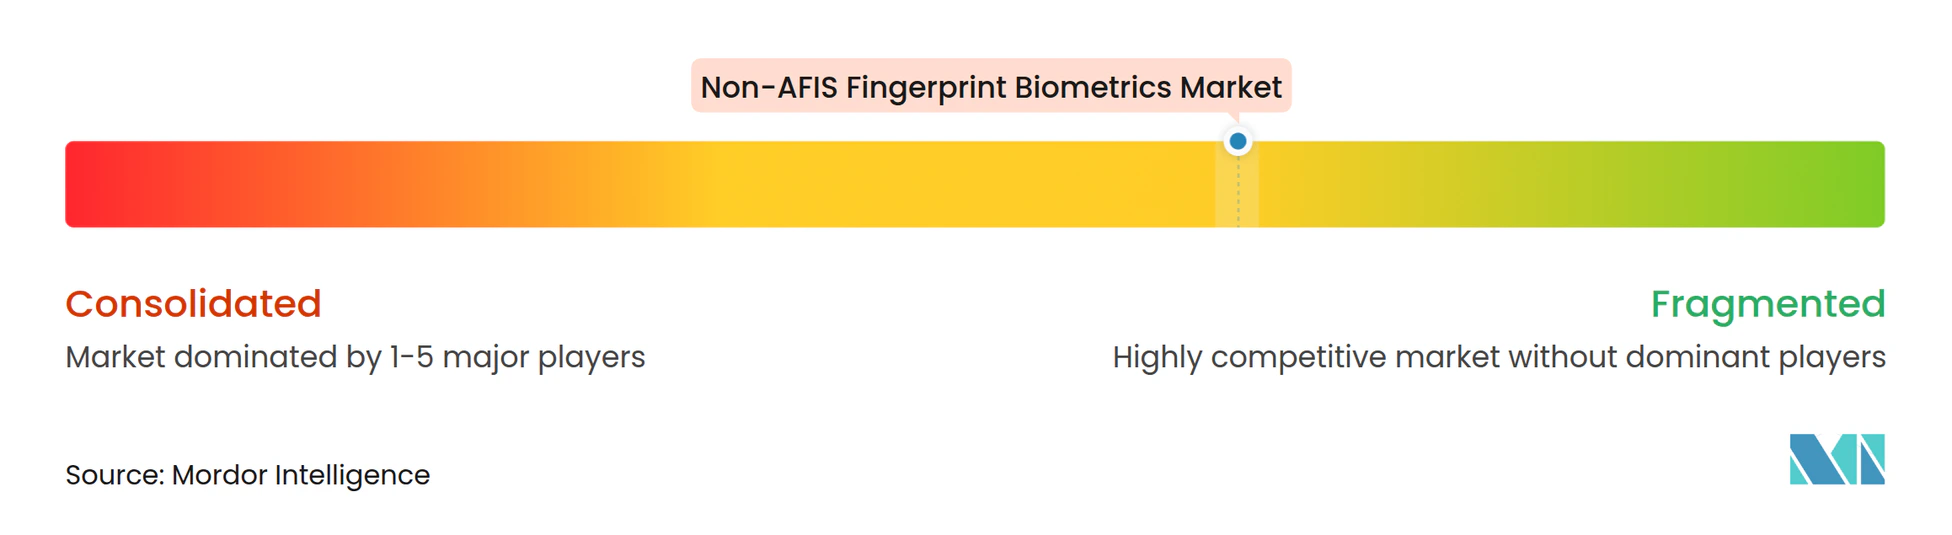
O mercado de biometria de impressão digital não-AFIS é moderadamente fragmentado porque a estrutura dos fornecedores difere por aplicação e tipo de comprador. A eletrônica de consumo depende de um grupo limitado de fornecedores de componentes, enquanto o controle de acesso, a identidade civil e os projetos empresariais têm uma base de fornecedores mais ampla. Qualcomm, Goodix, Synaptics e Egis Technology são importantes no fornecimento de sensores para smartphones. Aware, Suprema, SecuGen, ZKTeco e outros especialistas atendem a software, controle de acesso, chaves de segurança e implantações institucionais. Essa estrutura significa que a força competitiva não pode ser avaliada apenas por meio das remessas de sensores de consumo.
A estratégia está evoluindo além da venda de um único leitor ou sensor. Os fornecedores estão combinando hardware com detecção de vivacidade, software de correspondência, credenciais criptografadas e ferramentas de administração. A Aware expandiu sua plataforma em junho de 2026 para adicionar parceiros de tecnologia biométrica e fluxos de trabalho configuráveis, suportando uma abordagem de software com múltiplos fornecedores. A Suprema lançou o BioStation 3 Max em maio de 2026 com funções de impressão digital e face, um elemento seguro certificado e capacidade para 100.000 usuários cadastrados. A ZKTeco introduziu sua solução biométrica dual-modal BioCV-D em agosto de 2025 para ambientes de autenticação empresarial e industrial.
A certificação tornou-se central para a competição em casos de uso governamentais e financeiros. A SecuGen recebeu a certificação FIDO2 da FIDO Alliance para sua chave de segurança de impressão digital Unity 20 FIDO2 em outubro de 2026. Os fornecedores também veem oportunidades em autenticação no cartão, captura sem toque e designs inclusivos para pessoas que não podem depender de PINs. O setor de biometria de impressão digital não-AFIS permanece aberto a fornecedores especializados porque os requisitos dos clientes variam amplamente por dispositivo, região e configuração de segurança.
Líderes do Setor de Biometria de Impressão Digital Não-AFIS
-
Fingerprint Cards AB
-
NEXT Biometrics Group ASA
-
IDEX Biometrics ASA
-
Egis Technology Inc.
-
Suprema Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Biometria de Impressão Digital Não-AFIS Empresas cobertas neste relatório
- Fingerprint Cards AB
- NEXT Biometrics Group ASA
- IDEX Biometrics ASA
- Egis Technology Inc.
- CrucialTec Co., Ltd.
- SecuGen Corporation
- Integrated Biometrics, LLC
- Suprema Inc.
- ZKTeco Co., Ltd.
- DERMALOG Identification Systems GmbH
- BioEnable Technologies Pvt. Ltd.
- Aratek Biometrics Co., Ltd.
- Mantra Softech (India) Pvt. Ltd.
- BIO-key International, Inc.
- M2SYS Technology, Inc.
- Fulcrum Biometrics, LLC
- Aware, Inc.
- Innovatrics, s.r.o.
- Precise Biometrics AB
- id3 Technologies
- Anviz Global Inc.
- Invixium Access Inc.
- Bayometric, Inc.
- Papillon Systems, Inc.
Desenvolvimentos industriais recentes em Mercado de Biometria de Impressão Digital Não-AFIS
- Outubro de 2026: A SecuGen recebeu a certificação FIDO2 da FIDO Alliance para sua chave de segurança de impressão digital Unity 20 FIDO2, expandindo seu portfólio de conformidade para implantações de autenticação por chave de acesso empresarial e governamental.
- Setembro de 2026: A Suprema estreou o BioStation 3 Max na Índia pela primeira vez na Fire and Security India Expo 2026 em Mumbai, aprofundando sua presença no ecossistema local ao lado de seu terminal BioStation 3.
- Junho de 2026: A Aware Inc. expandiu sua Plataforma Awareness com parcerias biométricas integradas da ROC e da Mitek, introduzindo fluxos de trabalho de orquestração biométrica configuráveis, Vivacidade Inteligente aprimorada com análise óptica e espectral para detecção de deepfake, e Correspondência Inteligente com Taxa de Não Correspondência Falsa 10 vezes menor do que as gerações anteriores, com disponibilidade geral prevista para o final de 2026.
- Maio de 2026: A Suprema lançou o BioStation 3 Max, seu terminal de controle de acesso biométrico de IA flagship, combinando biometria facial e de impressão digital em uma plataforma com elemento seguro certificado CC EAL6+, correspondência facial em menos de 0,3 segundos e capacidade para 100.000 usuários cadastrados.
Escopo do Relatório Global do Mercado de Biometria de Impressão Digital Não-AFIS
O Mercado de Biometria de Impressão Digital Não-AFIS refere-se ao setor focado em soluções de identificação e autenticação biométrica baseadas em impressão digital que operam independentemente dos Sistemas Automatizados de Identificação de Impressões Digitais (AFIS), atendendo principalmente a aplicações de verificação, controle de acesso, rastreamento de presença, segurança de eletrônicos de consumo, autenticação bancária, gerenciamento de identidade em saúde, gerenciamento de força de trabalho e credenciamento governamental.
O Relatório do Mercado de Biometria de Impressão Digital Não-AFIS é Segmentado por Oferta (Hardware, Software, Serviços), Tecnologia de Sensor (Óptico, Capacitivo, Ultrassônico, Térmico, de Pressão, Multiespectral), Setor do Usuário Final (OEMs de Eletrônicos de Consumo, Serviços Bancários, Financeiros e de Seguros, Governo e Aplicação da Lei, Militar e Defesa, Saúde, Automotivo e Mobilidade, Empresarial e Industrial, Outros Setores do Usuário Final) e Geografia (América do Norte [Estados Unidos, Canadá, México], América do Sul [Brasil, Argentina, Restante da América do Sul], Europa [Reino Unido, Alemanha, França, Itália, Espanha, Rússia, Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul, Restante da Ásia-Pacífico], Oriente Médio [Israel, Arábia Saudita, Emirados Árabes Unidos, Turquia, Restante do Oriente Médio], África [África do Sul, Egito, Nigéria, Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Óptico |
| Capacitivo |
| Ultrassônico |
| Térmico |
| De Pressão |
| Multiespectral |
| OEMs de Eletrônicos de Consumo |
| Serviços Bancários, Financeiros e de Seguros |
| Governo e Aplicação da Lei |
| Militar e Defesa |
| Saúde |
| Automotivo e Mobilidade |
| Empresarial e Industrial |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Israel |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Oferta | Hardware | |
| Software | ||
| Serviços | ||
| Por Tecnologia de Sensor | Óptico | |
| Capacitivo | ||
| Ultrassônico | ||
| Térmico | ||
| De Pressão | ||
| Multiespectral | ||
| Por Setor do Usuário Final | OEMs de Eletrônicos de Consumo | |
| Serviços Bancários, Financeiros e de Seguros | ||
| Governo e Aplicação da Lei | ||
| Militar e Defesa | ||
| Saúde | ||
| Automotivo e Mobilidade | ||
| Empresarial e Industrial | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Israel | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de biometria de impressão digital não-AFIS?
O mercado de biometria de impressão digital não-AFIS é avaliado em 5,12 bilhões de USD em 2026 e tem projeção de atingir 8,44 bilhões de USD até 2032, crescendo a um CAGR de 8,80%. O crescimento é sustentado pela demanda contínua de dispositivos de consumo, programas de identidade digital, sistemas de verificação financeira e aplicações de acesso controlado.
Qual categoria de oferta lidera a biometria de impressão digital não-AFIS?
O hardware lidera o mercado com uma participação de 58,01% em 2026, enquanto o software tem projeção de registrar o crescimento mais rápido, expandindo-se a um CAGR de 9,95% até 2032. O hardware permanece essencial para a captura de impressão digital, enquanto o software viabiliza o cadastro, a orquestração de fluxo de trabalho, a detecção de vivacidade, a análise e a interoperabilidade com múltiplos fornecedores.
Qual tecnologia de sensor de impressão digital está se expandindo mais rapidamente?
Os sensores ultrassônicos têm projeção de crescimento a um CAGR de 9,25% até 2032, impulsionados pela demanda por maior precisão, áreas de detecção maiores e capacidades avançadas de vivacidade em dispositivos premium. Os sensores capacitivos continuam a dominar a adoção com uma participação de mercado de 45,99% em 2026 devido à sua relação custo-benefício e ampla base de implantação.
Qual categoria de usuário final cria a maior demanda?
Os OEMs de eletrônicos de consumo respondem por 54,98% da receita do mercado em 2026, sustentados pela ampla integração da autenticação por impressão digital em smartphones, tablets, laptops e dispositivos vestíveis. O setor automotivo e de mobilidade representa o segmento de usuário final de crescimento mais rápido, com projeção de expansão a um CAGR de 9,65% até 2032 devido ao uso crescente em acesso a veículos, personalização do motorista e aplicações de pagamento seguro.
Qual região lidera a demanda por soluções de impressão digital não-AFIS?
A Ásia-Pacífico lidera o mercado com uma participação de 41,99% em 2026, impulsionada pela fabricação de eletrônicos em larga escala, forte penetração de smartphones e iniciativas de identidade nacional. O Oriente Médio deve registrar o maior crescimento regional, com um CAGR de 9,45% até 2032, à medida que os investimentos em identidade digital e programas de governo inteligente se aceleram.
O que limita a adoção mais ampla da verificação por impressão digital?
As principais restrições do mercado incluem regulamentações de privacidade e retenção de dados biométricos, compressão de preços em sensores de impressão digital móveis, concorrência de tecnologias de autenticação por face, íris e multimodal, e desafios de desempenho em dedos molhados, sujos ou danificados. Esses fatores podem desacelerar as decisões de implantação apesar da eficácia comprovada da verificação de identidade baseada em impressão digital.