
Marktgröße und Marktanteil für Non-AFIS-Fingerabdruck-Biometrie
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
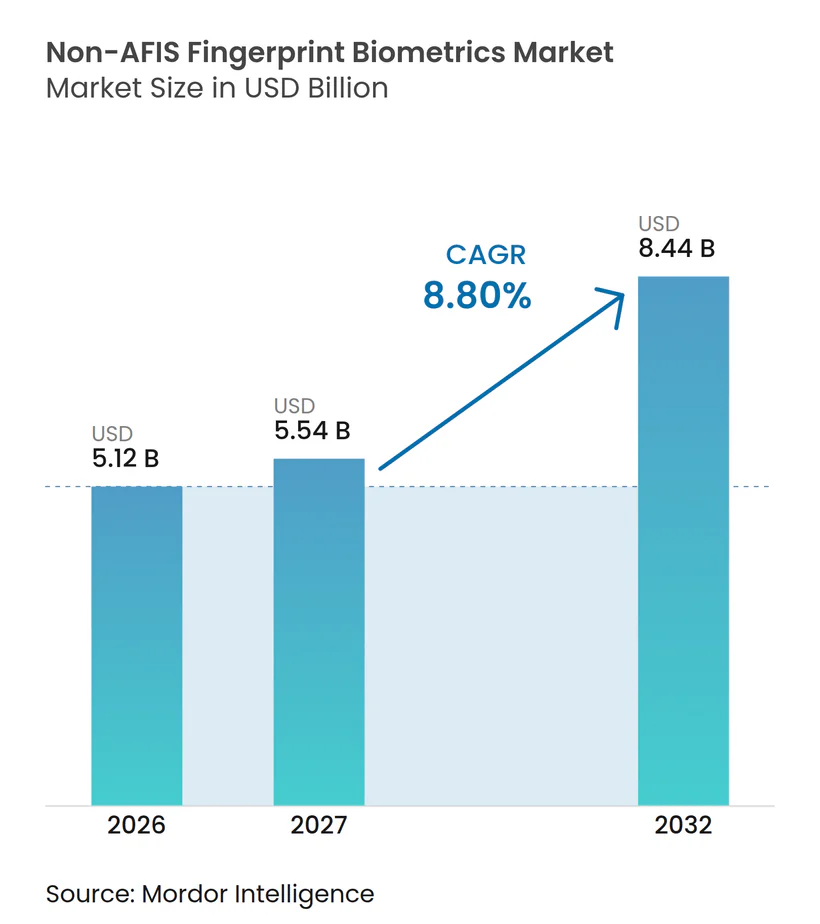
| Marktgröße (2027) | 5.54 Milliarden US-Dollar |
| Marktgröße (2032) | 8.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.80 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Non-AFIS-Fingerabdruck-Biometrie von Mordor Intelligence
Die Marktgröße für Non-AFIS-Fingerabdruck-Biometrie wird voraussichtlich von 5,12 Milliarden USD im Jahr 2026 auf 5,54 Milliarden USD im Jahr 2027 und bis 2032 auf 8,44 Milliarden USD anwachsen, was einem CAGR von 8,80 % zwischen 2027 und 2032 entspricht. Der Markt für Non-AFIS-Fingerabdruck-Biometrie bedient Eins-zu-eins-Verifizierungsanwendungen, im Gegensatz zu automatisierten Fingerabdruck-Identifikationssystemen, die Eins-zu-viele-forensische Suchen unterstützen, was ihm eine eigenständige Rolle in kommerziellen, zivilen und verbraucherorientierten Umgebungen verleiht. Die Nachfrage kommt von Verbrauchergeräten, der Finanzauthentifizierung, staatlichen Identitätsprogrammen, Arbeitsplatzsystemen, Grenzoperationen und kontrollierten Zugangssystemen, die eine direkte Bestätigung der Identität einer Person erfordern. Der Wandel von eigenständigen Lesegeräten hin zu Software, die Sensoren, Lebenderkennung, Identitätsdatensätze, Workflow-Steuerungen und Betrugserkennung verknüpft, verändert die Art und Weise, wie Anbieter Einnahmen erzielen und wie institutionelle Käufer ihre Optionen bewerten. Hardware bleibt unverzichtbar, da der Einsatz weiterhin von Sensoren und Terminals am Verifizierungspunkt abhängt, aber Softwareplattformen können wiederkehrende Einnahmen generieren, Multi-Anbieter-Umgebungen unterstützen und das Management über viele Standorte hinweg vereinfachen. Datenschutzanforderungen, Sensorzuverlässigkeit unter schwierigen Bedingungen, Preisdruck bei Verbrauchergeräten sowie Gesichts- oder Iris-Alternativen werden die Kaufentscheidungen im Markt für Non-AFIS-Fingerabdruck-Biometrie weiterhin prägen.
Wichtigste Erkenntnisse des Berichts
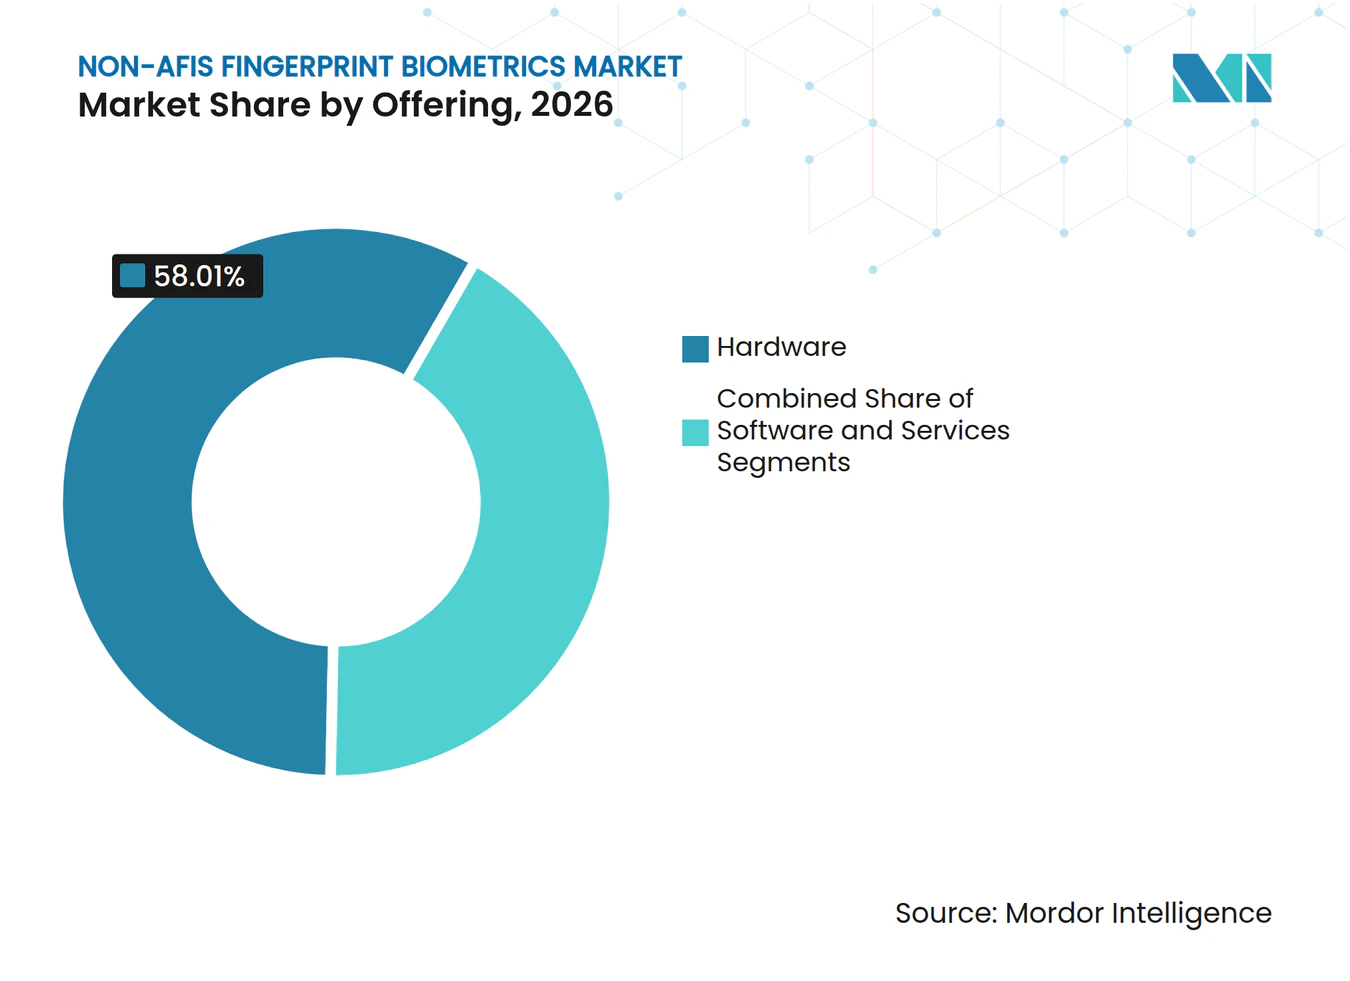
- Nach Angebot hielt Hardware im Jahr 2026 einen Marktanteil von 58,01 % am Markt für Non-AFIS-Fingerabdruck-Biometrie, während Software bis 2032 voraussichtlich mit einem CAGR von 9,95 % wachsen wird.
- Nach Sensortechnologie hielten kapazitive Sensoren im Jahr 2026 einen Umsatzanteil von 45,99 %, während Ultraschallsensoren bis 2032 voraussichtlich mit einem CAGR von 9,25 % wachsen werden.
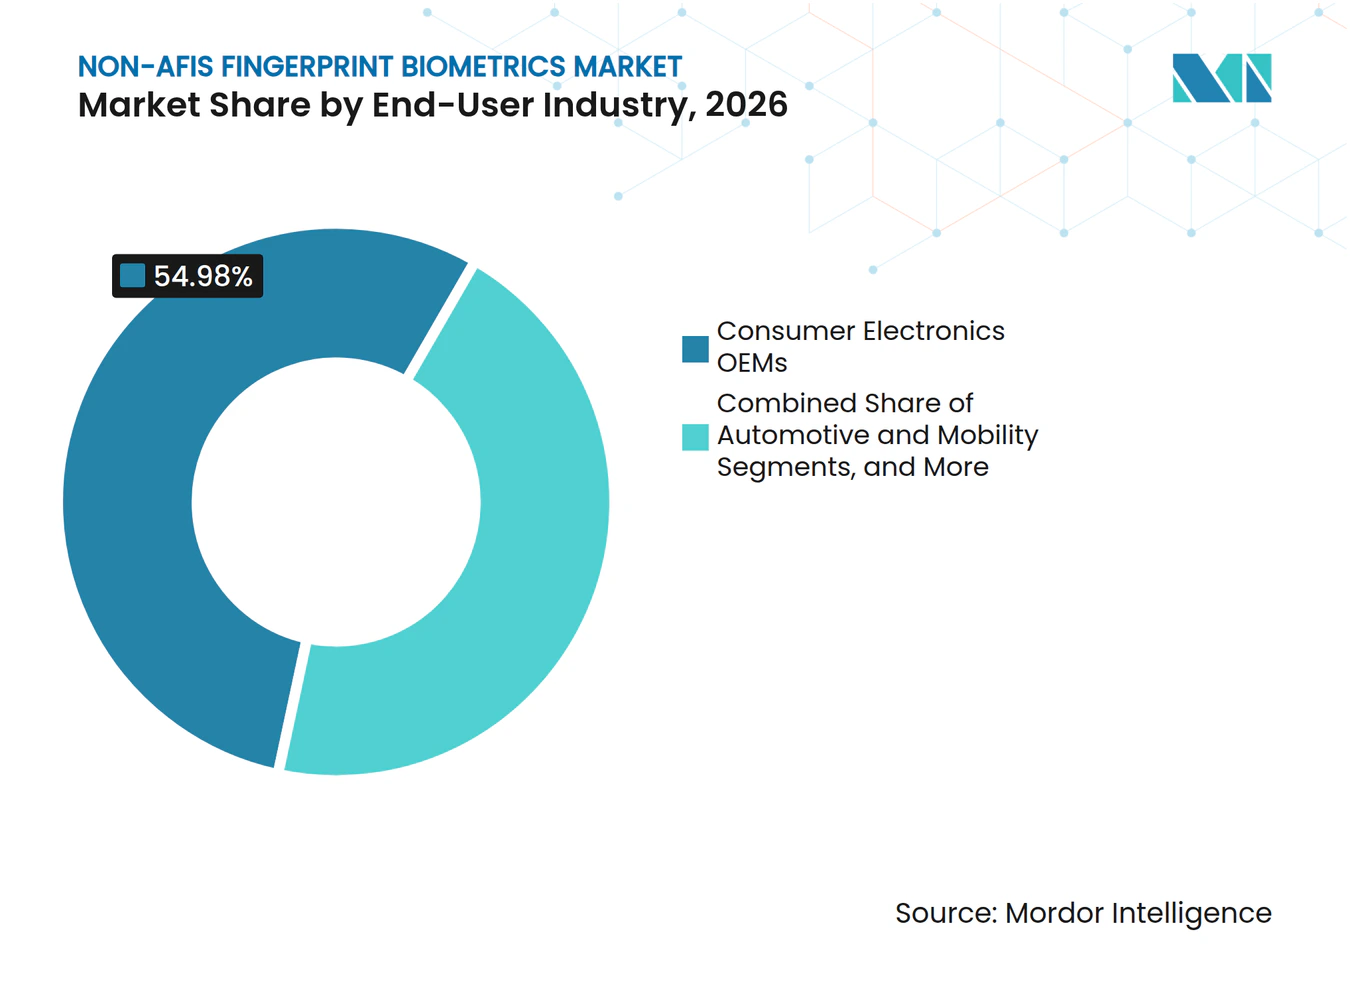
- Nach Endnutzerbranche hielten Consumer-Electronics-OEMs im Jahr 2026 einen Umsatzanteil von 54,98 %, während der Bereich Automotive und Mobilität bis 2032 voraussichtlich mit einem CAGR von 9,65 % wachsen wird.
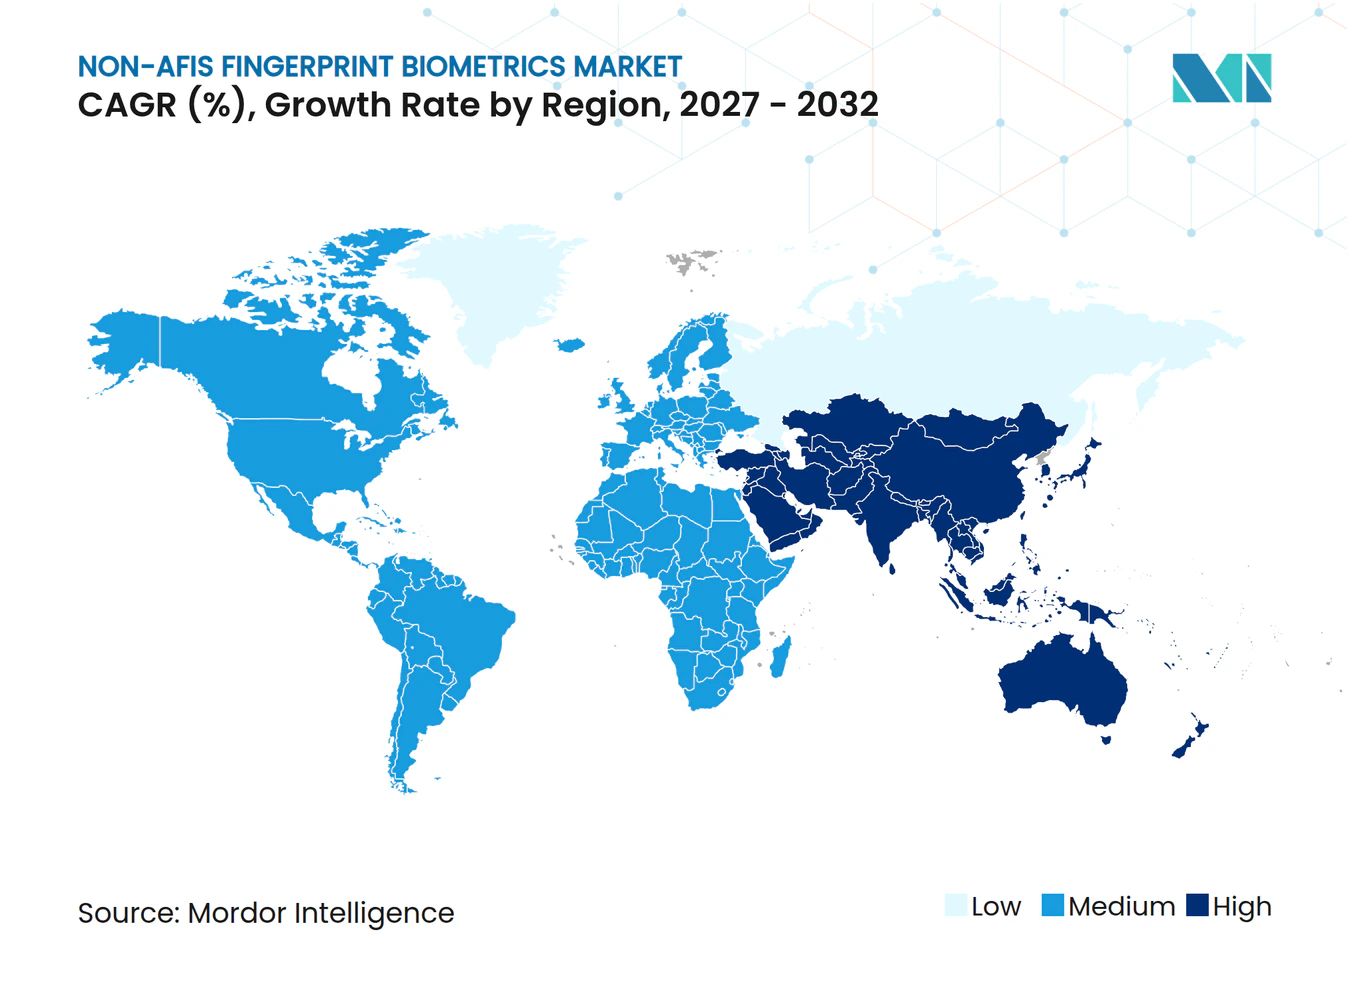
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 41,99 %, während der Nahe Osten bis 2032 voraussichtlich mit einem CAGR von 9,45 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau digitaler Identitäts- und e-KYC-Programme | +2.3% | Global, konzentriert in Indien, Südostasien und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Zunehmende Integration in Smartphones, PCs und Wearables | +1.8% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Staatliche Nachfrage nach ziviler Identität, Grenz- und Personalverwaltungsauthentifizierung | +1.4% | Nordamerika, Europa, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachstum biometrischer Zahlungskarten und sicherer Authentifizierungstoken | +1.2% | Asiatisch-pazifischer Raum, Europa, Südamerika und Naher Osten | Mittelfristig (2–4 Jahre) |
| Wachstum der kontaktlosen und berührungslosen Fingerabdruckerfassung | +0.9% | Global, mit früher Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Fahrzeugkabinen-Personalisierung und schlüssellosem Zugang in der Automobilindustrie | +0.5% | Europa, Ostasien und nordamerikanische Premiumfahrzeugsegmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau digitaler Identitäts- und e-KYC-Programme
Digitale Identitätsprogramme erweitern die Einsatzbereiche der Fingerabdruckverifizierung, insbesondere dort, wo Bürger Zugang zu Zahlungen, Sozialleistungen oder regulierten Finanzdienstleistungen benötigen. Regierungen trennen die Identitätserfassung von physischen Filialnetzen und verbinden die Authentifizierung mit der Zahlungsabwicklung und der Erbringung öffentlicher Dienstleistungen. Indien hat die biometrische Authentifizierung in seiner Identitäts- und Zahlungsinfrastruktur weiter ausgebaut und damit die Nachfrage nach konformen Geräten und Software an Servicepunkten gestützt, an denen Nutzer eine zuverlässige alternative Verifizierungsmethode benötigen. Die Europäische Kommission hat im Mai 2025 den Gemeinsamen Biometrischen Abgleichdienst eingeführt, um den Fingerabdruckabgleich in Visa-, Grenz- und Asylsystemen zu unterstützen, und zeigt damit, wie öffentliche Systeme langfristige Integrations-, Wartungs- und Datenverwaltungsaufgaben für zertifizierte Anbieter schaffen können.[1] Deutschland führte im Januar 2025 die Plattform RegIWeb ein, um die Registrierung und Identitätsverifizierung von Flüchtlingen mit Fingerabdruckerfassung zu digitalisieren. Diese mehrschichtigen Systeme behalten eine Rolle für Fingerabdruckprüfungen, wenn eine andere Methode nicht verwendet werden kann, einen Fallback erfordert oder einen zusätzlichen Verifizierungsschritt benötigt.
Zunehmende Integration in Smartphones, PCs und Wearables
Smartphones, PCs und Wearables bleiben der größte Absatzkanal für Fingerabdrucksensoren, da die Authentifizierung direkt in alltägliche Geräte integriert ist. Gerätehersteller nutzen Fingerabdrücke zum Entsperren des Bildschirms, für den Anwendungszugang, die Zahlungsautorisierung, die Kontowiederherstellung und gerätespezifische Benutzereinstellungen. Der Markt für Non-AFIS-Fingerabdruck-Biometrie profitiert, wenn Sensorfunktionen in Mittelklasse- und Premiumgeräten integriert sind, anstatt als separate Zubehörteile verkauft zu werden. Premiumgeräte entwickeln sich hin zu größeren Sensorflächen, schnellerer Erkennung und stärkeren Lebendigkeitsprüfungen, was in ausgewählten Modellen Ultraschalltechnologien begünstigen kann. Gleichzeitig begrenzt der Preiswettbewerb bei Mobil- und PC-Komponenten die Margen der Anbieter, insbesondere dort, wo Gerätehersteller über mehrere qualifizierte Quellen und hohe Kaufkraft verfügen. Diese Kombination hält die Stückzahlnachfrage hoch und ermutigt Anbieter, Software, Sicherheitsfunktionen oder kombinierte Touch- und biometrische Schnittstellen hinzuzufügen, die schwerer zu ersetzen sind.
Staatliche Nachfrage nach ziviler Identität, Grenz- und Personalverwaltungsauthentifizierung
Staatliche Beschaffung bietet eine stabilere Nachfragequelle als Verbrauchergerätezyklen, da öffentliche Identitätssysteme oft über lange Programmlaufzeiten betrieben werden. Das US-Ministerium für Innere Sicherheit hat im Oktober 2025 eine Regelung finalisiert, die die Anforderungen zur biometrischen Erfassung für nicht befreite Nichtstaatsbürger beim Ein- und Ausreisen in die und aus den Vereinigten Staaten über Flughäfen, Seehäfen und Landhäfen erweitert.[2] Grenz-, Visa-, Personal- und Zivilidentitätsprogramme erfordern Geräte, die etablierte Sicherheits-, Interoperabilitäts- und Prüfanforderungen erfüllen. Diese Projekte umfassen neben dem Lesegerät selbst häufig auch Anforderungen an Installation, Integration, Wartung, Schulung und Support. Die daraus resultierende Zertifizierungslast kann die Beteiligung von Niedrigpreisanbietern einschränken, die die erforderlichen Standards nicht erfüllen oder die Dokumentation nicht aufrechterhalten können. Sie erhöht auch den Wert von Anbietern, die lange Beschaffungszyklen und regulierte Betriebsumgebungen unterstützen können.
Wachstum biometrischer Zahlungskarten und sicherer Authentifizierungstoken
Biometrische Zahlungskarten und sichere Token bleiben ein kleineres Anwendungsgebiet, haben aber einen eigenständigen Wert in Zahlungs- und Zugangskontrollanwendungen. Der Abgleich auf der Karte oder dem Token kann die Notwendigkeit reduzieren, biometrische Vorlagen in einer zentralen Datenbank zu speichern, was direkt ein Anliegen regulierter Institutionen adressiert. Diese Architektur kann für Institutionen attraktiv sein, die stärkere Datenschutzkontrollen benötigen oder in Märkten mit ungleichmäßiger digitaler Infrastruktur und erhöhtem Betrugsrisiko tätig sind. Sie kann auch kombinierte physische und logische Zugangsdaten für Mitarbeiter, Auftragnehmer und andere kontrollierte Nutzer unterstützen. Der Markt für Non-AFIS-Fingerabdruck-Biometrie könnte profitieren, wenn Emittenten über Pilotprojekte hinaus in wiederkehrende Kartenprogramme übergehen und die Nutzung von Zugangsdaten über das Bankwesen hinaus ausweiten. Die kommerzielle Einführung wird weiterhin von der Kartenfertigungskapazität, der Wirtschaftlichkeit für Emittenten, der Kundenregistrierung sowie der Kompatibilität mit Zahlungs- und Zugangssystemen abhängen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz und Aufbewahrungsbeschränkungen für biometrische Daten | -1.1% | Europa unter der DSGVO, Vereinigte Staaten unter BIPA und Kanada | Langfristig (≥ 4 Jahre) |
| Preisdruck und Kommodifizierung bei Mobil- und PC-Sensoren | -0.8% | Global, konzentriert im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch Gesichts-, Iris- und multimodale Authentifizierung | -0.7% | Global, zunehmend in Hochdurchsatz-Zugangs- und Zahlungskanälen | Mittelfristig (2–4 Jahre) |
| Leistungsabfall von Sensoren bei nassen, schmutzigen oder beschädigten Fingern | -0.5% | Global, ausgeprägt in Gesundheitswesen, Außeneinsatz und Feldlogistik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz und Aufbewahrungsbeschränkungen für biometrische Daten
Datenschutz- und Aufbewahrungsvorschriften erhöhen die Kosten und verzögern biometrische Einsätze, da Organisationen sensible Informationen während der gesamten Erfassung, Nutzung, Speicherung und Löschung verwalten müssen. Organisationen müssen eine rechtliche Grundlage schaffen, den Zweck der Erfassung erläutern, Vorlagen schützen und Aufbewahrungsanforderungen erfüllen, die je nach Standort variieren können. Diese Verpflichtungen sind besonders wichtig in Arbeitsplatzsystemen, wo Mitarbeiter möglicherweise nur begrenzte Wahlmöglichkeiten bei den Authentifizierungsmethoden haben und unnötige Erfassung anfechten können. Zentralisierte biometrische Datenbanken können zusätzliche rechtliche und betriebliche Bedenken aufwerfen, da ein Datenschutzverstoß Informationen betreffen kann, die nicht einfach zurückgesetzt oder ersetzt werden können. Abgleich auf dem Gerät oder der Karte kann die Menge biometrischer Informationen reduzieren, die die Kontrolle des Nutzers verlassen, und das Risiko einer zentralisierten Aufbewahrung eingrenzen. Der Markt für Non-AFIS-Fingerabdruck-Biometrie sieht sich daher in Europa und Nordamerika einer höheren Compliance-Last gegenüber, auch wenn datenschutzfreundliche Produktdesigns an Relevanz gewinnen.
Leistungsabfall von Sensoren bei nassen, schmutzigen oder beschädigten Fingern
Die Sensorleistung kann den Einsatz im Gesundheitswesen, bei Außenarbeiten, in der Lebensmittelverarbeitung, im Bauwesen und bei öffentlichen Außendiensten einschränken, wo Nutzer nicht immer saubere, trockene Finger vorweisen können. Nasse Haut, Schwielen, Schnitte, Schmutz und andere Bedingungen können die Bildqualität verringern und Fehlablehnungen verursachen, die den Zugang unterbrechen oder eine manuelle Überprüfung erfordern. Das Problem ist am schwierigsten, wenn Nutzer schnellen Zugang benötigen und während einer Schicht oder Servicetransaktion einen Finger nicht wiederholt reinigen oder neu positionieren können. Anbieter begegnen dem Problem durch verbesserte Hardware, Lebendigkeitskontrollen und Software, die Abdrücke geringerer Qualität durch adaptivere Extraktion und Abgleich verarbeitet. Suprema erklärte, dass sein BioStation 3 Max eine neuronale Verarbeitungseinheit und Deep-Learning-basierte Fingerabdruckextraktion verwendet, um den Abgleich bei trockenen, qualitativ minderwertigen und verzerrten Abdrücken zu verbessern.[3] Dennoch bedeutet die installierte Basis kostengünstigerer Sensoren, dass dieses Problem in Teilen des Marktes für Non-AFIS-Fingerabdruck-Biometrie weiterhin relevant bleiben wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Softwareplattformen verändern den UmsatzmixHardware hielt im Jahr 2026 einen Anteil von 58,01 % am Markt für Non-AFIS-Fingerabdruck-Biometrie, was das anhaltende Gewicht von Sensor- und Geräteverkäufen in eingesetzten Systemen widerspiegelt. Sensoren, Lesegeräte, Terminals und eingebettete Module generieren diesen Umsatz, da jeder Verifizierungspunkt physische Erfassungshardware benötigt. Smartphone-Integrationen, Zugangskontrolllesegeräte und staatliche Registrierungsgeräte stützen die Hardwarebasis in verbraucherorientierten und institutionellen Umgebungen. Ersatzzyklen, neue Anlagenbereitstellungen und erweiterte Identitätsprogramme stützen weiterhin die Nachfrage nach diesen Produkten. Dienstleistungen ergänzen Installation, Wartung, Integration und verwalteten Identitätssupport, insbesondere in öffentlichen und unternehmensweiten Projekten mit mehrjährigen Betriebsanforderungen.
Software wird bis 2032 voraussichtlich mit einem CAGR von 9,95 % wachsen, der höchsten Rate unter den Angebotskategorien im Markt für Non-AFIS-Fingerabdruck-Biometrie. Organisationen benötigen zunehmend eine gemeinsame Schicht, die Sensormarken, Identitätsquellen, Lebendigkeitsprüfungen, Prüfprotokolle und Betrugskontrollen verbindet. Aware erweiterte seine Awareness-Plattform im Juni 2026 durch Partnerschaften mit ROC und Mitek sowie konfigurierbare biometrische Workflows für Identitätsentscheidungen. Die angegebene Produktausrichtung kombiniert Abgleich, Lebenderkennung und Workflow-Management für Finanzdienstleistungen und staatliche Programme. Innerhalb der Non-AFIS-Fingerabdruck-Biometrie-Branche stehen Anbieter, die nur Komponenten liefern, unter Druck, ihre Eignung innerhalb umfassenderer Identitätssysteme nachzuweisen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sensortechnologie:
Ultraschalleinführung verringert den Vorsprung kapazitiver SensorenKapazitive Sensoren hielten im Jahr 2026 einen Marktanteil von 45,99 % am Markt für Non-AFIS-Fingerabdruck-Biometrie, gestützt durch ihre lange Einsatzgeschichte und niedrigen Stückkosten. Ihre installierte Basis umfasst PC-Lesegeräte, Zugangskontrollhardware für Unternehmen und viele Mittelklasse-Smartphones. Optische Sensoren bedienen ebenfalls hochvolumige Android-Geräte und bieten eine zugängliche displaybasierte Authentifizierungsoption. Thermische, Druck- und Multispektralprodukte adressieren engere Anforderungen in Chipkarten, Hochsicherheitsumgebungen und staatlichen Programmen. Dieser Mix ermöglicht es Käufern, Technologien nach Preis, Gerätedesign, Spoofing-Resistenz, erforderlicher Genauigkeit und der vorgesehenen Betriebsumgebung auszuwählen.
Ultraschallsensoren werden bis 2032 voraussichtlich mit einem CAGR von 9,25 % wachsen. Ihr Reiz liegt in ihrer Fähigkeit, unterhalb der Hautoberfläche zu lesen und stärkere lebendigkeitsorientierte Prüfungen zu unterstützen. Größere aktive Sensorflächen können die Fingerplatzierung erleichtern und das Erlebnis mit Premiumgeräten verbessern. Diese Eigenschaften eignen sich für Flaggschiff-Smartphones, bei denen Anbieter höhere Komponentenkosten rechtfertigen können. Der Markt für Non-AFIS-Fingerabdruck-Biometrie wird kapazitive und optische Produkte behalten, da viele Einsätze weiterhin Erschwinglichkeit und hohe Versandvolumen priorisieren.
Nach Endnutzerbranche:
Automotive und Mobilität schafft PremiumnachfrageConsumer-Electronics-OEMs hielten im Jahr 2026 einen Umsatzanteil von 54,98 % und sind damit die größte Endnutzergruppe im Markt für Non-AFIS-Fingerabdruck-Biometrie. Smartphones treiben diese Position an, da sie hohe Versandvolumen mit regelmäßigen Geräteersatzzyklen verbinden. PCs mit Windows-Hello-kompatiblen Lesegeräten und ausgewählte Wearables liefern zusätzliche Nachfrage. Bank-, Finanzdienstleistungs- und Versicherungsorganisationen nutzen Fingerabdrucktools für e-KYC, Kundenverifizierung und Zahlungssicherheit. Regierung, Gesundheitswesen, Verteidigung, Unternehmen und Industrienutzer ergänzen die Nachfrage, wo kontrollierter Zugang, Rückverfolgbarkeit und Identitätssicherung erforderlich sind.
Automotive und Mobilität wird bis 2032 voraussichtlich mit einem CAGR von 9,65 % wachsen. Fahrzeuglieferanten prüfen Fingerabdrücke für Fahrerprofile, Infotainment-Einstellungen, Käufe in der Fahrzeugkabine und andere personalisierte Funktionen. FORVIA und Smart Eye demonstrierten auf der Auto Shanghai 2025 Iris- und Gesichtsauthentifizierung mithilfe von Fahrerüberwachungskameras und zeigten damit, warum kamerabasierte Methoden für Außenzugangsfunktionen bevorzugt werden können. Mercedes-Benz führte im Februar 2025 in Belgien fingerabdruckauthentifizierte Kraftstoffzahlung über sein MBUX-System in Zusammenarbeit mit Mastercard und Erste Bank ein. Dies eröffnet Fingerabdruckanbietern eine Möglichkeit bei Premium-Fahrzeugkabinendiensten anstatt einer universellen Fahrzeugzugangslösung.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Non-AFIS-Fingerabdruck-Biometrie
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 41,99 % am Markt für Non-AFIS-Fingerabdruck-Biometrie. Die Region vereint eine hohe Smartphone-Produktionskapazität, eine erhebliche Nachfrage nach Verbrauchergeräten sowie umfangreiche staatliche Identitätsprogramme. Indien fördert die Nutzung durch digitale Identitäts- und zahlungsgebundene Authentifizierung in einem breiten Spektrum öffentlicher und finanzieller Dienstleistungen. China ist sowohl eine bedeutende Produktionsbasis als auch ein großer Endmarkt für fingerabdruckfähige Telefone und Zugangsgeräte. Japan bietet relevante Chancen für sichere Karten, hochwertige Unterhaltungselektronik und Finanzauthentifizierung.
Markt für Non-AFIS-Fingerabdruck-Biometrie in Amerika, Europa und Afrika
Nordamerika ist eine reife Region mit anhaltender Nachfrage aus den Bereichen Grenzschutz, staatliche Arbeitskräfte und Unternehmenszugang. Die US-amerikanische Regelung zur biometrischen Erfassung unterstützt die Beschaffung für operative Umgebungen, die eine verifizierte Identität an Ein- und Ausreisepunkten erfordern. Europa hat strengere Datenschutzanforderungen, die kommerzielle Implementierungen verlangsamen können, jedoch Designs begünstigen, bei denen Vorlagen auf einem Gerät oder einer Karte gespeichert bleiben. Der Europäische Gemeinsame Biometrische Abgleichdienst schafft einen separaten institutionellen Anwendungsfall für zertifizierte Integrations- und Abgleichtools. Südamerika und Afrika sind noch frühe Märkte, in denen Programme zur zivilen Identität und öffentlichen Dienstleistungen die Nachfrage nach kostenbewusster Hardware aufbauen können.
Markt für Non-AFIS-Fingerabdruck-Biometrie im Nahen Osten
Der Nahe Osten wird voraussichtlich bis 2032 mit einer CAGR von 9,45 % wachsen. Nationale Programme zur digitalen Transformation und Bemühungen zur finanziellen Inklusion stützen die Nachfrage nach Identitätsverifizierung in den Bereichen Bankwesen, Grenzkontrolle und Arbeitskräftemanagementsysteme. Saudi-Arabien, die Vereinigten Arabischen Emirate und die Türkei sind bedeutend, da ihre Identitätsinitiativen öffentliche Dienste mit Finanz- und Zugangsfunktionen verknüpfen. Der Markt für Non-AFIS-Fingerabdruck-Biometrie kann in diesen Ländern sowohl öffentliche Programme als auch kommerzielle Implementierungen bedienen.
Wettbewerbslandschaft
Marktkonzentration
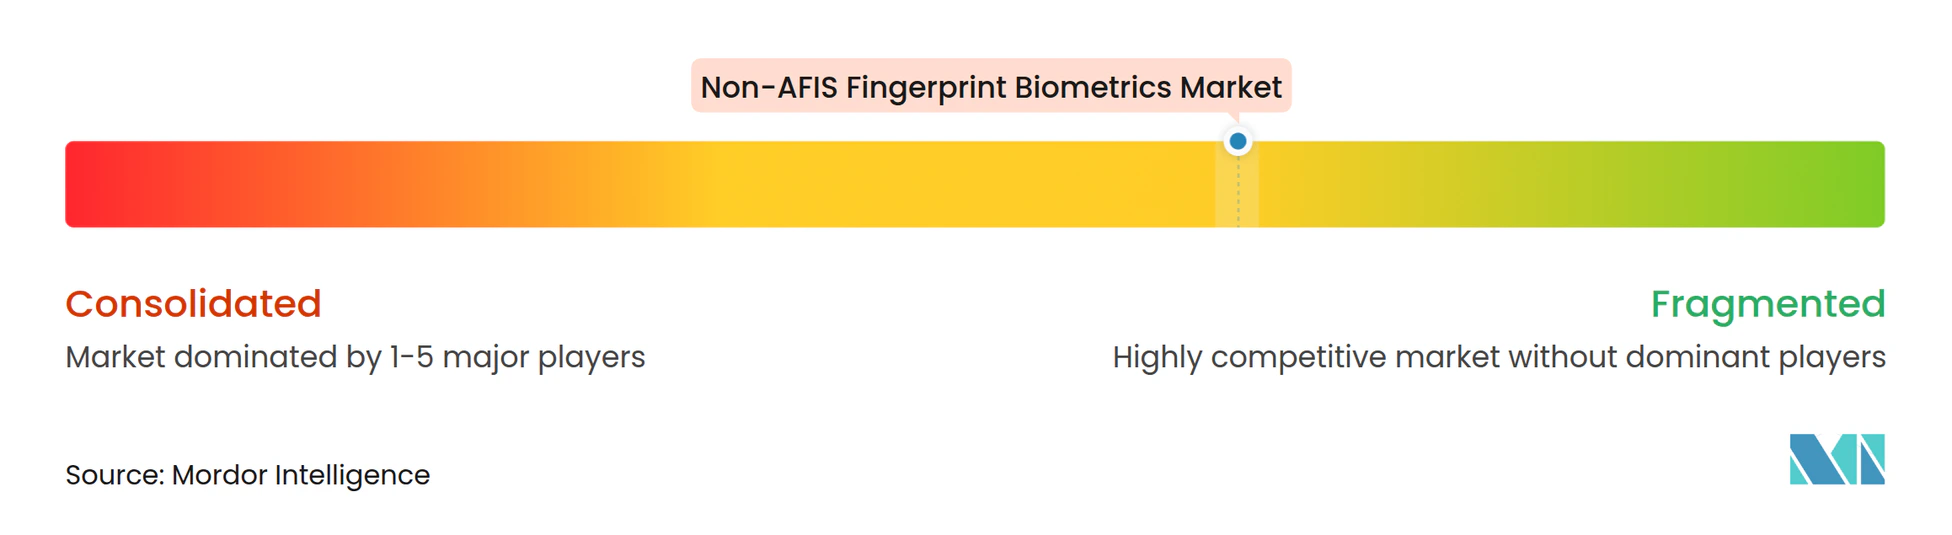
Der Markt für Non-AFIS-Fingerabdruck-Biometrie ist mäßig fragmentiert, da die Anbieterstruktur je nach Anwendung und Käufertyp unterschiedlich ist. Die Unterhaltungselektronik stützt sich auf eine begrenzte Gruppe von Komponentenanbietern, während Zugangskontrolle, Zivilidentität und Unternehmensprojekte eine breitere Anbieterbasis aufweisen. Qualcomm, Goodix, Synaptics und Egis Technology sind bei der Smartphone-Sensorversorgung wichtig. Aware, Suprema, SecuGen, ZKTeco und andere Spezialisten adressieren Software, Zugangskontrolle, Sicherheitsschlüssel und institutionelle Einsätze. Diese Struktur bedeutet, dass die Wettbewerbsstärke nicht allein anhand von Verbrauchersensorlieferungen bewertet werden kann.
Die Strategie geht über den Verkauf eines einzelnen Lesegeräts oder Sensors hinaus. Anbieter kombinieren Hardware mit Lebenderkennung, Abgleichsoftware, verschlüsselten Zugangsdaten und Verwaltungstools. Aware erweiterte seine Plattform im Juni 2026 um biometrische Technologiepartner und konfigurierbare Workflows und unterstützt damit einen Multi-Anbieter-Softwareansatz. Suprema brachte im Mai 2026 BioStation 3 Max mit Fingerabdruck- und Gesichtsfunktionen, einem zertifizierten sicheren Element und Kapazität für 100.000 registrierte Nutzer auf den Markt. ZKTeco stellte im August 2025 seine biometrische Dual-Modal-Lösung BioCV-D für Unternehmens- und Industrieauthentifizierungsumgebungen vor.
Zertifizierung ist in staatlichen und finanziellen Anwendungsfällen zu einem zentralen Wettbewerbsfaktor geworden. SecuGen erhielt im Oktober 2026 die FIDO-Alliance-FIDO2-Zertifizierung für seinen Unity 20 FIDO2-Fingerabdruck-Sicherheitsschlüssel. Anbieter sehen auch Chancen bei der Authentifizierung auf der Karte, berührungsloser Erfassung und inklusiven Designs für Menschen, die sich nicht auf PINs verlassen können. Die Non-AFIS-Fingerabdruck-Biometrie-Branche bleibt für spezialisierte Anbieter offen, da die Kundenanforderungen je nach Gerät, Region und Sicherheitsumgebung stark variieren.
Branchenführer im Bereich Non-AFIS-Fingerabdruck-Biometrie
-
Fingerprint Cards AB
-
NEXT Biometrics Group ASA
-
IDEX Biometrics ASA
-
Egis Technology Inc.
-
Suprema Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Non-AFIS-Fingerabdruck-Biometrie Unternehmen in diesem Bericht
- Fingerprint Cards AB
- NEXT Biometrics Group ASA
- IDEX Biometrics ASA
- Egis Technology Inc.
- CrucialTec Co., Ltd.
- SecuGen Corporation
- Integrated Biometrics, LLC
- Suprema Inc.
- ZKTeco Co., Ltd.
- DERMALOG Identification Systems GmbH
- BioEnable Technologies Pvt. Ltd.
- Aratek Biometrics Co., Ltd.
- Mantra Softech (India) Pvt. Ltd.
- BIO-key International, Inc.
- M2SYS Technology, Inc.
- Fulcrum Biometrics, LLC
- Aware, Inc.
- Innovatrics, s.r.o.
- Precise Biometrics AB
- id3 Technologies
- Anviz Global Inc.
- Invixium Access Inc.
- Bayometric, Inc.
- Papillon Systems, Inc.
Neueste Industrielle Entwicklungen in Markt für Non-AFIS-Fingerabdruck-Biometrie
- Oktober 2026: SecuGen erhielt die FIDO-Alliance-FIDO2-Zertifizierung für seinen Unity 20 FIDO2-Fingerabdruck-Sicherheitsschlüssel und erweiterte damit sein Compliance-Portfolio für Unternehmens- und Regierungs-Passkey-Authentifizierungseinsätze.
- September 2026: Suprema debütierte BioStation 3 Max in Indien zum ersten Mal auf der Fire and Security India Expo 2026 in Mumbai und vertiefte damit seine lokale Ökosystempräsenz neben seinem BioStation 3-Terminal.
- Juni 2026: Aware Inc. erweiterte seine Awareness-Plattform um integrierte biometrische Partnerschaften von ROC und Mitek, führte konfigurierbare biometrische Orchestrierungs-Workflows ein, verbesserte Intelligent Liveness mit optischer und spektraler Analyse zur Deepfake-Erkennung sowie Intelligent Matching mit einer 10-fach niedrigeren Falsch-Nicht-Übereinstimmungsrate als frühere Generationen, mit allgemeiner Verfügbarkeit für Ende 2026 geplant.
- Mai 2026: Suprema brachte BioStation 3 Max auf den Markt, sein Flaggschiff-KI-Biometrie-Zugangskontrollterminal, das Gesichts- und Fingerabdruckbiometrie auf einer Plattform mit einem CC-EAL6+-zertifizierten sicheren Element, Gesichtserkennung in unter 0,3 Sekunden und Kapazität für 100.000 registrierte Nutzer kombiniert.
Umfang des globalen Berichts zum Markt für Non-AFIS-Fingerabdruck-Biometrie
Der Markt für Non-AFIS-Fingerabdruck-Biometrie bezieht sich auf die Branche, die sich auf fingerabdruckbasierte biometrische Identifikations- und Authentifizierungslösungen konzentriert, die unabhängig von automatisierten Fingerabdruck-Identifikationssystemen (AFIS) betrieben werden und in erster Linie Verifizierung, Zugangskontrolle, Anwesenheitsverfolgung, Sicherheit für Unterhaltungselektronik, Bankauthentifizierung, Identitätsmanagement im Gesundheitswesen, Personalverwaltung und staatliche Beglaubigungsanwendungen bedienen.
Der Bericht zum Markt für Non-AFIS-Fingerabdruck-Biometrie ist segmentiert nach Angebot (Hardware, Software, Dienstleistungen), Sensortechnologie (Optisch, Kapazitiv, Ultraschall, Thermisch, Druck, Multispektral), Endnutzerbranche (Consumer-Electronics-OEMs, Bank-, Finanzdienstleistungs- und Versicherungssektor, Regierung und Strafverfolgung, Militär und Verteidigung, Gesundheitswesen, Automotive und Mobilität, Unternehmen und Industrie, Sonstige Endnutzerbranchen) sowie Geografie (Nordamerika [Vereinigte Staaten, Kanada, Mexiko], Südamerika [Brasilien, Argentinien, Rest von Südamerika], Europa [Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Rest von Europa], Asiatisch-pazifischer Raum [China, Japan, Indien, Südkorea, Rest des asiatisch-pazifischen Raums], Naher Osten [Israel, Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Rest des Nahen Ostens], Afrika [Südafrika, Ägypten, Nigeria, Rest von Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Optisch |
| Kapazitiv |
| Ultraschall |
| Thermisch |
| Druck |
| Multispektral |
| Consumer-Electronics-OEMs |
| Bank-, Finanzdienstleistungs- und Versicherungssektor |
| Regierung und Strafverfolgung |
| Militär und Verteidigung |
| Gesundheitswesen |
| Automotive und Mobilität |
| Unternehmen und Industrie |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten | Israel |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Rest von Afrika |
| Nach Angebot | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Sensortechnologie | Optisch | |
| Kapazitiv | ||
| Ultraschall | ||
| Thermisch | ||
| Druck | ||
| Multispektral | ||
| Nach Endnutzerbranche | Consumer-Electronics-OEMs | |
| Bank-, Finanzdienstleistungs- und Versicherungssektor | ||
| Regierung und Strafverfolgung | ||
| Militär und Verteidigung | ||
| Gesundheitswesen | ||
| Automotive und Mobilität | ||
| Unternehmen und Industrie | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten | Israel | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Non-AFIS-Fingerabdruck-Biometrie?
Der Markt für Non-AFIS-Fingerabdruck-Biometrie wird im Jahr 2026 auf 5,12 Milliarden USD geschätzt und soll bis 2032 einen Wert von 8,44 Milliarden USD erreichen, mit einem Wachstum von 8,80 % CAGR. Das Wachstum wird durch anhaltende Nachfrage von Verbrauchergeräten, digitalen Identitätsprogrammen, Finanzverifizierungssystemen und kontrollierten Zugangskontrollanwendungen unterstützt.
Welche Angebotskategorie führt den Markt für Non-AFIS-Fingerabdruck-Biometrie an?
Hardware führt den Markt mit einem Anteil von 58,01 % im Jahr 2026 an, während Software voraussichtlich das schnellste Wachstum verzeichnen und bis 2032 mit einem CAGR von 9,95 % wachsen wird. Hardware bleibt für die Fingerabdruckerfassung unverzichtbar, während Software Registrierung, Workflow-Orchestrierung, Lebenderkennung, Analysen und Multi-Anbieter-Interoperabilität ermöglicht.
Welche Fingerabdrucksensortechnologie wächst am schnellsten?
Ultraschallsensoren werden bis 2032 voraussichtlich mit einem CAGR von 9,25 % wachsen, angetrieben durch die Nachfrage nach verbesserter Genauigkeit, größeren Sensorflächen und fortschrittlichen Lebendigkeitsfähigkeiten in Premiumgeräten. Kapazitive Sensoren dominieren weiterhin die Einführung mit einem Marktanteil von 45,99 % im Jahr 2026 aufgrund ihrer Kosteneffizienz und breiten Einsatzbasis.
Welche Endnutzerkategorie erzeugt die größte Nachfrage?
Consumer-Electronics-OEMs machen im Jahr 2026 54,98 % des Marktumsatzes aus, gestützt durch die weitverbreitete Integration von Fingerabdruckauthentifizierung in Smartphones, Tablets, Laptops und Wearables. Automotive und Mobilität stellt das am schnellsten wachsende Endnutzersegment dar und wird bis 2032 voraussichtlich mit einem CAGR von 9,65 % wachsen, bedingt durch den zunehmenden Einsatz bei Fahrzeugzugang, Fahrerpersonalisierung und sicheren Zahlungsanwendungen.
Welche Region führt die Nachfrage nach Non-AFIS-Fingerabdrucklösungen an?
Der asiatisch-pazifische Raum führt den Markt mit einem Anteil von 41,99 % im Jahr 2026 an, angetrieben durch großangelegte Elektronikhersteller, starke Smartphone-Durchdringung und nationale Identitätsinitiativen. Der Nahe Osten wird voraussichtlich das höchste regionale Wachstum verzeichnen und bis 2032 einen CAGR von 9,45 % erzielen, da Investitionen in digitale Identität und intelligente Regierungsprogramme zunehmen.
Was schränkt die breitere Einführung der Fingerabdruckverifizierung ein?
Zu den wichtigsten Markthemmnissen zählen Datenschutz- und Aufbewahrungsvorschriften für biometrische Daten, Preisdruck bei mobilen Fingerabdrucksensoren, Wettbewerb durch Gesichts-, Iris- und multimodale Authentifizierungstechnologien sowie Leistungsherausforderungen bei nassen, schmutzigen oder beschädigten Fingern. Diese Faktoren können Einsatzentscheidungen verlangsamen, trotz der bewährten Wirksamkeit der fingerabdruckbasierten Identitätsverifizierung.