
Tamaño y Participación del Mercado de Biometría de Huellas Dactilares No-AFIS
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.80 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biometría de Huellas Dactilares No-AFIS por Mordor Intelligence
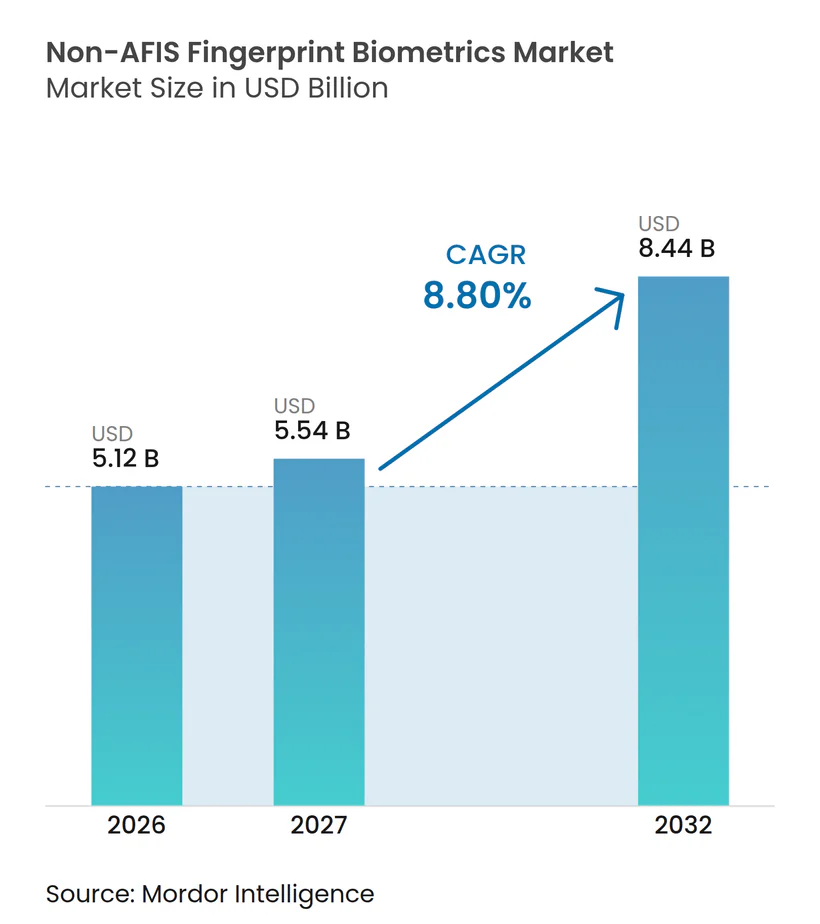
Se proyecta que el tamaño del mercado de biometría de huellas dactilares no-AFIS se expanda de 5,12 mil millones de USD en 2026 a 5,54 mil millones de USD en 2027, y a 8,44 mil millones de USD para 2032, registrando un CAGR del 8,80% entre 2027 y 2032. El mercado de biometría de huellas dactilares no-AFIS atiende usos de verificación uno a uno, a diferencia de los sistemas automatizados de identificación de huellas dactilares que admiten búsquedas forenses de uno a muchos, lo que le otorga un papel diferenciado en entornos comerciales, civiles y de consumo. La demanda proviene de dispositivos de consumo, autenticación financiera, programas de identidad gubernamental, sistemas de lugar de trabajo, operaciones fronterizas y sistemas de acceso controlado que requieren una confirmación directa de la identidad de una persona. El cambio de lectores independientes hacia software que vincula sensores, verificaciones de vida, registros de identidad, controles de flujo de trabajo y análisis de fraude está transformando la forma en que los proveedores generan ingresos y cómo los compradores institucionales evalúan sus opciones. El hardware sigue siendo esencial porque el despliegue aún depende de sensores y terminales en el punto de verificación, pero las plataformas de software pueden añadir ingresos recurrentes, admitir entornos de múltiples proveedores y simplificar la gestión en múltiples ubicaciones. Los requisitos de privacidad, la fiabilidad de los sensores en condiciones difíciles, la presión de precios en los dispositivos de consumo y las alternativas de rostro o iris seguirán configurando las decisiones de compra en el mercado de biometría de huellas dactilares no-AFIS.
Conclusiones Clave del Informe
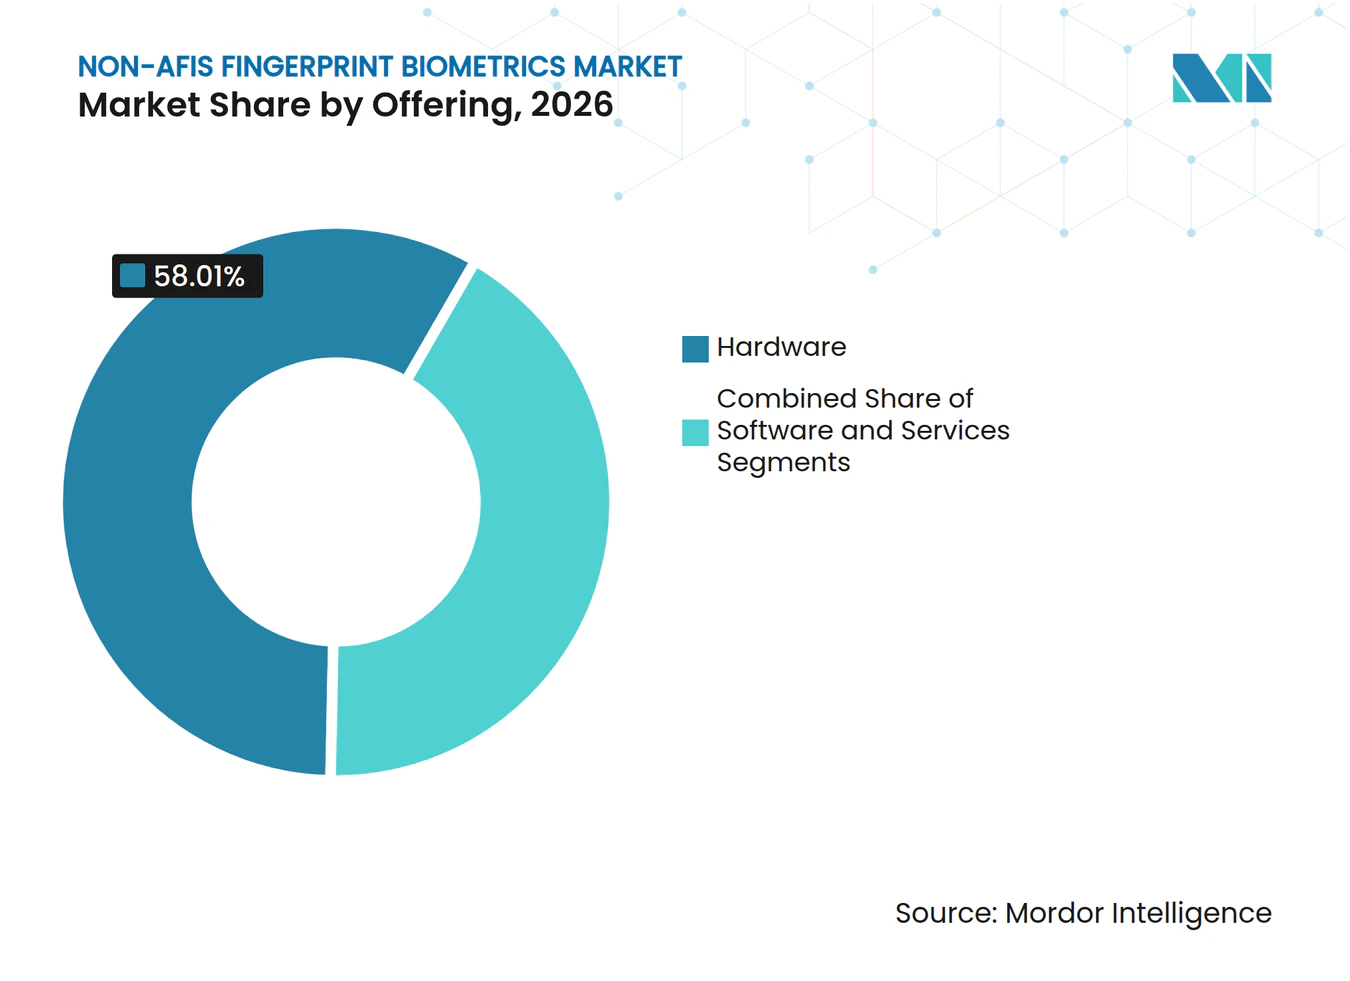
- Por oferta, el hardware representó el 58,01% de la participación del mercado de biometría de huellas dactilares no-AFIS en 2026, mientras que se proyecta que el software se expanda a un CAGR del 9,95% hasta 2032.
- Por tecnología de sensores, los sensores capacitivos representaron el 45,99% de los ingresos en 2026, mientras que se proyecta que los sensores ultrasónicos se expandan a un CAGR del 9,25% hasta 2032.
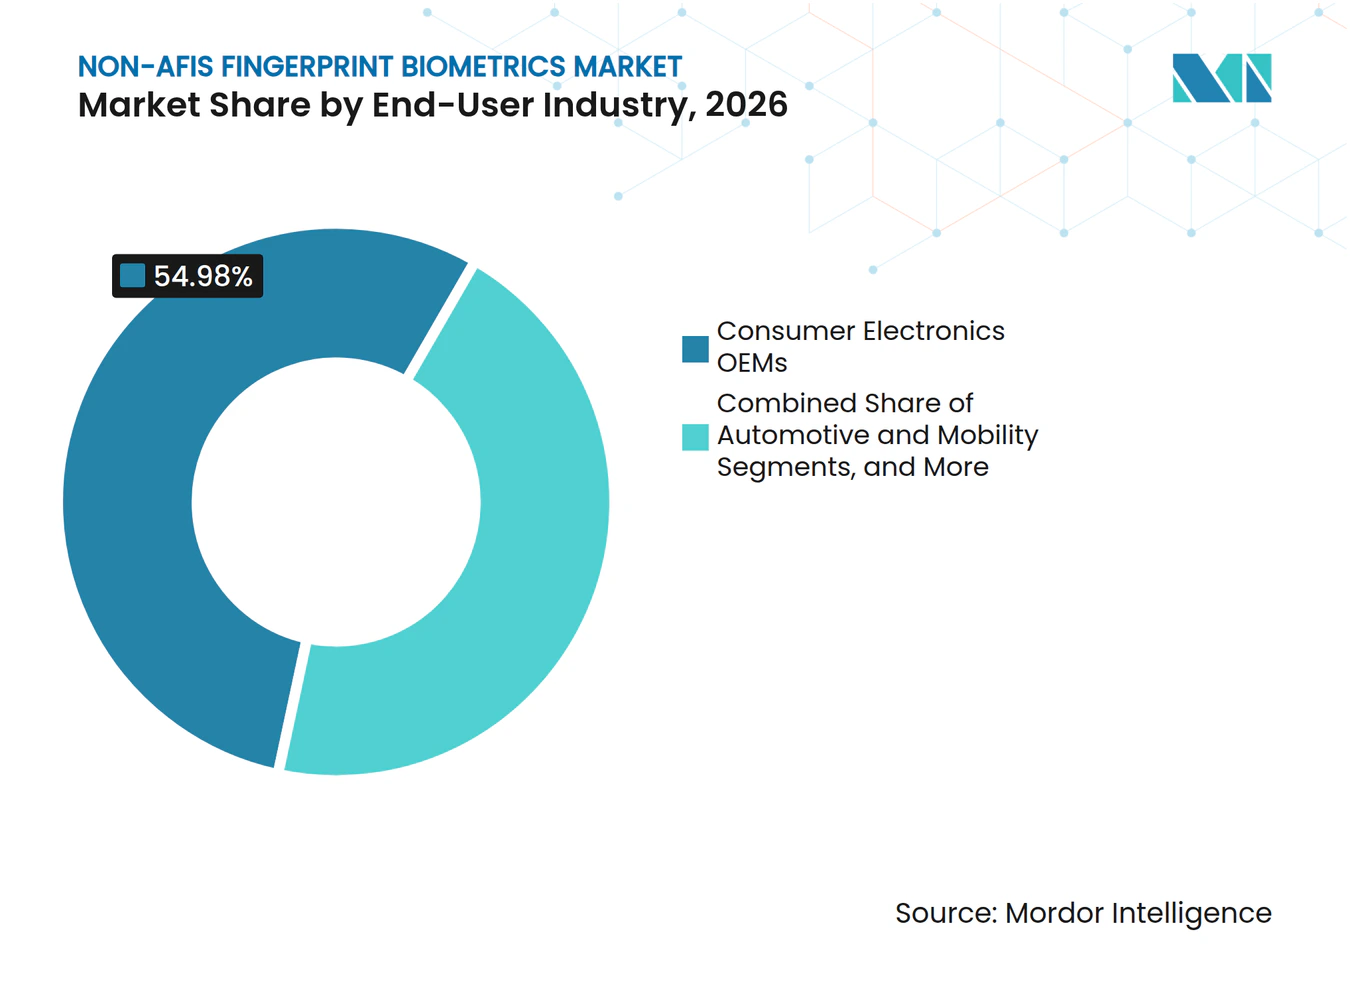
- Por industria de usuario final, los OEMs de electrónica de consumo representaron el 54,98% de los ingresos en 2026, mientras que se proyecta que el sector automotriz y de movilidad se expanda a un CAGR del 9,65% hasta 2032.
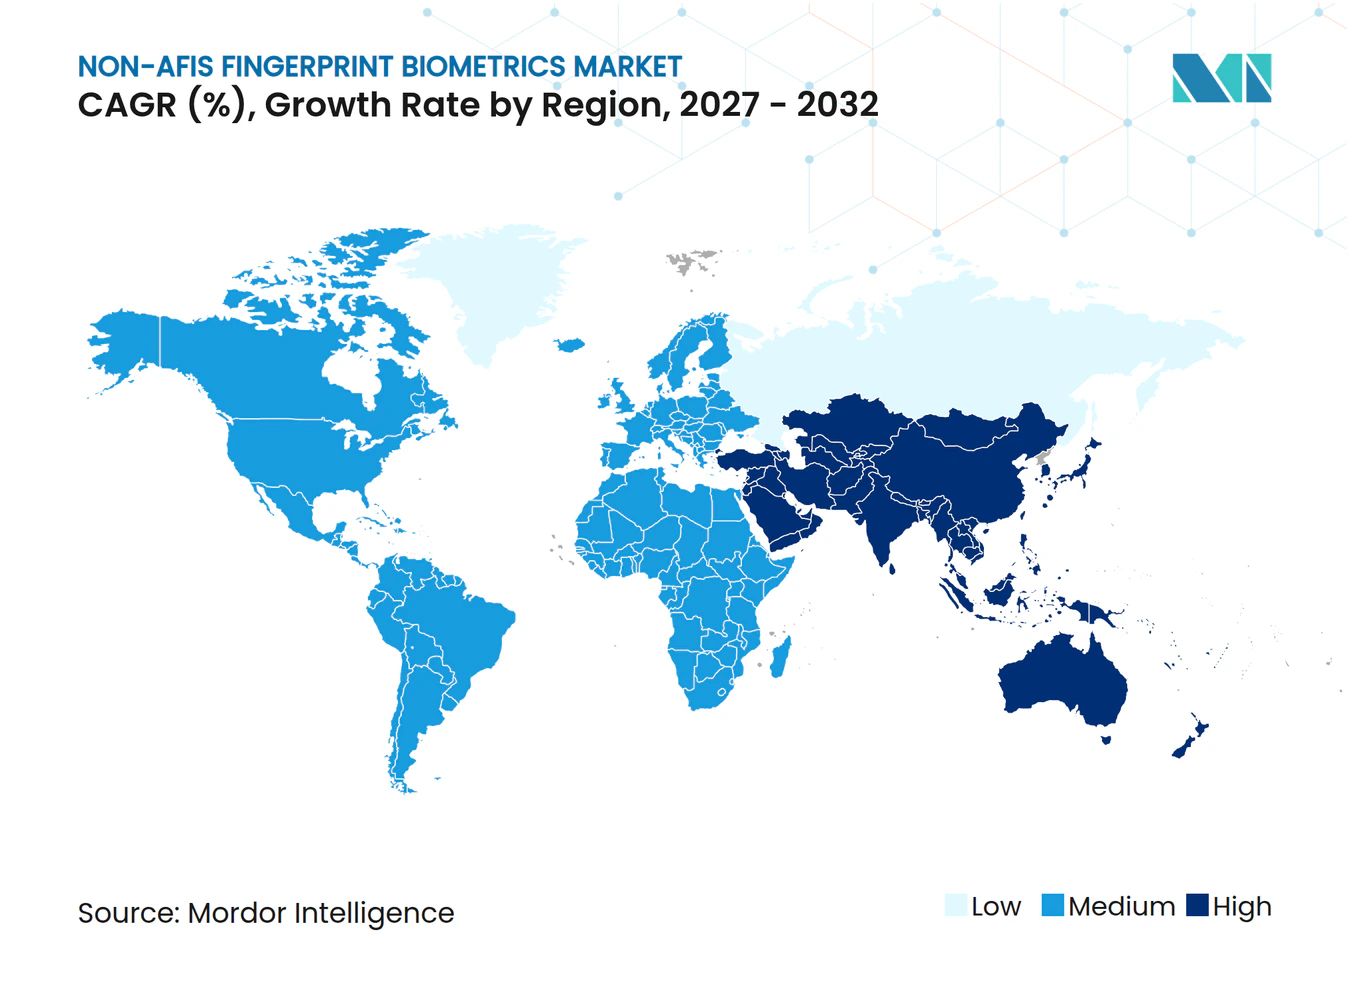
- Por geografía, Asia-Pacífico representó el 41,99% de los ingresos en 2026, mientras que se proyecta que Oriente Medio se expanda a un CAGR del 9,45% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de los Programas de Identidad Digital y e-KYC | +2.3% | Global, concentrado en India, el Sudeste Asiático y Oriente Medio | Largo plazo (≥ 4 años) |
| Creciente Integración en Smartphones, PCs y Dispositivos Portátiles | +1.8% | Global, más fuerte en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Demanda Gubernamental de Autenticación de Identidad Civil, Fronteriza y de Fuerza Laboral | +1.4% | América del Norte, Europa, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Crecimiento de las Tarjetas de Pago Biométricas y los Tokens de Autenticación Segura | +1.2% | Asia-Pacífico, Europa, América del Sur y Oriente Medio | Mediano plazo (2-4 años) |
| Crecimiento de la Captura de Huellas Dactilares sin Contacto | +0.9% | Global, con adopción temprana en Europa y América del Norte | Mediano plazo (2-4 años) |
| Adopción de Personalización en Cabina y Acceso sin Llave en el Sector Automotriz | +0.5% | Segmentos de vehículos premium en Europa, Asia Oriental y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de los Programas de Identidad Digital y e-KYC
Los programas de identidad digital están ampliando los entornos en los que se utiliza la verificación de huellas dactilares, particularmente donde los ciudadanos necesitan acceder a pagos, beneficios o servicios financieros regulados. Los gobiernos están separando la inscripción de identidad de las redes de sucursales físicas y conectando la autenticación con la prestación de servicios de pago y públicos. India ha continuado expandiendo la autenticación biométrica en su infraestructura de identidad y pagos, apoyando la demanda de dispositivos y software conformes en los puntos de servicio donde los usuarios necesitan un método de verificación alternativo confiable. La Comisión Europea lanzó el Servicio Compartido de Coincidencia Biométrica en mayo de 2025 para apoyar la coincidencia de huellas dactilares en los sistemas de visados, fronteras y asilo, mostrando cómo los sistemas públicos pueden crear trabajo de integración, mantenimiento y gestión de datos a largo plazo para los proveedores certificados.[1] Alemania introdujo la plataforma RegIWeb en enero de 2025 para digitalizar el registro de refugiados y la verificación de identidad con captura de huellas dactilares. Estos sistemas en capas mantienen un papel para las verificaciones de huellas dactilares cuando otro método no puede utilizarse, requiere una alternativa o necesita un paso de verificación adicional.
Creciente Integración en Smartphones, PCs y Dispositivos Portátiles
Los smartphones, PCs y dispositivos portátiles siguen siendo el mayor canal de volumen para los sensores de huellas dactilares porque la autenticación está integrada directamente en los dispositivos cotidianos. Los fabricantes de dispositivos utilizan las huellas dactilares para el desbloqueo de pantalla, el acceso a aplicaciones, la autorización de pagos, la recuperación de cuentas y la configuración de dispositivos específica del usuario. El mercado de biometría de huellas dactilares no-AFIS se beneficia cuando las funciones de sensor se incluyen en dispositivos de gama media y premium en lugar de venderse como accesorios separados. Los dispositivos premium están evolucionando hacia áreas de detección más grandes, reconocimiento más rápido y verificaciones de vida más sólidas, lo que puede favorecer las tecnologías ultrasónicas en modelos seleccionados. Al mismo tiempo, la competencia de precios en los componentes de móviles y PCs limita los márgenes de los proveedores, especialmente donde los fabricantes de dispositivos tienen varias fuentes calificadas y un alto poder de compra. Esta combinación mantiene alta la demanda de unidades al tiempo que alienta a los proveedores a añadir software, funciones de seguridad o interfaces combinadas táctiles y biométricas que son más difíciles de reemplazar.
Demanda Gubernamental de Autenticación de Identidad Civil, Fronteriza y de Fuerza Laboral
La contratación pública proporciona una fuente de demanda más estable que los ciclos de dispositivos de consumo porque los sistemas de identidad pública a menudo operan durante largos períodos de programa. El Departamento de Seguridad Nacional de los Estados Unidos finalizó una norma en octubre de 2025 que amplía los requisitos de recopilación biométrica para los no ciudadanos no exentos que entran y salen de los Estados Unidos a través de aeropuertos, puertos marítimos y puertos terrestres.[2] Los programas de fronteras, visados, fuerza laboral e identidad civil requieren dispositivos que cumplan con los requisitos establecidos de seguridad, interoperabilidad y auditoría. Estos proyectos a menudo incluyen requisitos de instalación, integración, mantenimiento, capacitación y soporte además del lector en sí. La carga de certificación resultante puede limitar la participación de proveedores de bajo costo que no pueden cumplir con los estándares requeridos o mantener la documentación. También aumenta el valor de los proveedores que pueden apoyar largos ciclos de contratación y entornos operativos regulados.
Crecimiento de las Tarjetas de Pago Biométricas y los Tokens de Autenticación Segura
Las tarjetas de pago biométricas y los tokens seguros siguen siendo un área de aplicación más pequeña, pero tienen un valor diferenciado en los casos de uso de pago y acceso. La coincidencia en la tarjeta o el token puede reducir la necesidad de almacenar plantillas biométricas en una base de datos central, lo que aborda directamente una preocupación para las instituciones reguladas. Esta arquitectura puede resultar atractiva para las instituciones que necesitan controles de privacidad más sólidos o que operan en mercados con infraestructura digital desigual y mayor exposición al fraude. También puede admitir credenciales de acceso físico y lógico combinadas para empleados, contratistas y otros usuarios controlados. El mercado de biometría de huellas dactilares no-AFIS puede beneficiarse si los emisores van más allá de los proyectos piloto hacia programas de tarjetas recurrentes y amplían el uso de credenciales más allá de la banca. La adopción comercial seguirá dependiendo de la capacidad de fabricación de tarjetas, la economía del emisor, la inscripción de clientes y la compatibilidad con los sistemas de pago y acceso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Privacidad y Retención de Datos Biométricos | -1.1% | Europa bajo el RGPD, Estados Unidos bajo la BIPA y Canadá | Largo plazo (≥ 4 años) |
| Compresión de Precios y Comoditización en Sensores para Móviles y PCs | -0.8% | Global, concentrado en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Competencia de la Autenticación Facial, de Iris y Multimodal | -0.7% | Global, intensificándose en canales de acceso y pago de alto rendimiento | Mediano plazo (2-4 años) |
| Degradación del Rendimiento del Sensor en Dedos Mojados, Sucios o Dañados | -0.5% | Global, pronunciado en despliegues de atención médica, exteriores y logística de campo | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Privacidad y Retención de Datos Biométricos
Las normas de privacidad y retención de datos añaden costos y retrasos a los despliegues biométricos porque las organizaciones deben gestionar información sensible durante toda la recopilación, el uso, el almacenamiento y la eliminación. Las organizaciones deben establecer una base legal, explicar el propósito de la recopilación, proteger las plantillas y cumplir con los requisitos de retención que pueden variar según la ubicación. Estas obligaciones son particularmente importantes en los sistemas de lugar de trabajo, donde los empleados pueden tener opciones limitadas sobre los métodos de autenticación y pueden impugnar la recopilación innecesaria. Las bases de datos biométricas centralizadas pueden crear preocupaciones legales y operativas adicionales porque una brecha puede afectar información que simplemente no puede restablecerse ni reemplazarse. La coincidencia en el dispositivo y en la tarjeta puede reducir la cantidad de información biométrica que sale del control del usuario y puede reducir el riesgo de retención centralizada. El mercado de biometría de huellas dactilares no-AFIS enfrenta, por tanto, una mayor carga de cumplimiento en Europa y América del Norte, incluso cuando los diseños de productos que preservan la privacidad ganan relevancia.
Degradación del Rendimiento del Sensor en Dedos Mojados, Sucios o Dañados
El rendimiento del sensor puede limitar el uso en atención médica, trabajo de campo, procesamiento de alimentos, construcción y servicios públicos al aire libre donde los usuarios no siempre pueden presentar dedos limpios y secos. La piel mojada, los callos, los cortes, la suciedad y otras condiciones pueden reducir la calidad de la imagen y causar rechazos falsos que interrumpen el acceso o requieren revisión manual. El problema es más difícil donde los usuarios necesitan acceso rápido y no pueden limpiar o reposicionar repetidamente un dedo durante un turno o una interacción de servicio. Los proveedores están abordando el problema mediante hardware mejorado, controles de vida y software que maneja impresiones de menor calidad a través de una extracción y coincidencia más adaptativas. Suprema declaró que su BioStation 3 Max utiliza una unidad de procesamiento neuronal y extracción de huellas dactilares basada en aprendizaje profundo para mejorar la coincidencia en impresiones secas, de baja calidad y distorsionadas.[3] Aun así, la base instalada de sensores de menor costo significa que este problema seguirá siendo relevante en partes del mercado de biometría de huellas dactilares no-AFIS.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Las Plataformas de Software Cambian la Combinación de IngresosEl hardware representó el 58,01% del mercado de biometría de huellas dactilares no-AFIS en 2026, lo que refleja el peso continuo de las ventas de sensores y dispositivos en los sistemas desplegados. Los sensores, lectores, terminales y módulos integrados generan estos ingresos porque cada punto de verificación necesita hardware de captura física. Las integraciones en smartphones, los lectores de control de acceso y el equipo de inscripción gubernamental respaldan la base de hardware en entornos de consumo e institucionales. Los ciclos de reemplazo, los nuevos despliegues de instalaciones y los programas de identidad ampliados continúan sosteniendo la demanda de estos productos. Los servicios añaden instalación, mantenimiento, integración y soporte de identidad gestionada, particularmente en proyectos del sector público y empresarial con requisitos operativos plurianuales.
Se proyecta que el software se expanda a un CAGR del 9,95% hasta 2032, la tasa más alta entre las categorías de oferta en el mercado de biometría de huellas dactilares no-AFIS. Las organizaciones necesitan cada vez más una capa común que conecte marcas de sensores, fuentes de identidad, verificaciones de vida, registros de auditoría y controles de fraude. Aware amplió su Plataforma Awareness en junio de 2026 con asociaciones de ROC y Mitek y flujos de trabajo biométricos configurables para decisiones de identidad. La dirección de producto declarada combina coincidencia, vida y gestión de flujos de trabajo para servicios financieros y programas gubernamentales. Dentro de la industria de biometría de huellas dactilares no-AFIS, los proveedores que solo proporcionan componentes enfrentan presión para demostrar su encaje dentro de sistemas de identidad más amplios.



Por Tecnología de Sensores:
La Adopción Ultrasónica Reduce la Ventaja CapacitivaLos sensores capacitivos representaron el 45,99% de la participación del mercado de biometría de huellas dactilares no-AFIS en 2026, respaldados por su larga historia de despliegue y su bajo costo unitario. Su base instalada incluye lectores para PC, hardware de control de acceso corporativo y muchos smartphones de gama media. Los sensores ópticos también sirven a dispositivos Android de alto volumen y ofrecen una opción de autenticación accesible basada en pantalla. Los productos térmicos, de presión y multiespectrales abordan necesidades más específicas en tarjetas inteligentes, entornos de alta seguridad y programas gubernamentales. Esta combinación permite a los compradores seleccionar tecnologías según el precio, el diseño del dispositivo, la resistencia a la suplantación, la precisión requerida y el entorno operativo previsto.
Se proyecta que los sensores ultrasónicos se expandan a un CAGR del 9,25% hasta 2032. Su atractivo radica en su capacidad para leer por debajo de la superficie de la piel y admitir verificaciones más sólidas orientadas a la vida. Las áreas de detección activa más grandes pueden facilitar la colocación del dedo y mejorar la experiencia del dispositivo premium. Estas características se adaptan a los smartphones insignia, donde los proveedores pueden justificar un costo de componente más alto. El mercado de biometría de huellas dactilares no-AFIS retendrá productos capacitivos y ópticos porque muchos despliegues aún priorizan la asequibilidad y los altos volúmenes de envío.
Por Industria de Usuario Final:
El Sector Automotriz y de Movilidad Añade Demanda PremiumLos OEMs de electrónica de consumo representaron el 54,98% de los ingresos en 2026, convirtiéndolos en el mayor grupo de usuarios finales en el mercado de biometría de huellas dactilares no-AFIS. Los smartphones impulsan esta posición porque combinan altos volúmenes de envío con ciclos regulares de reemplazo de dispositivos. Los PCs con lectores compatibles con Windows Hello y los dispositivos portátiles seleccionados proporcionan demanda adicional. Las organizaciones de banca, servicios financieros y seguros utilizan herramientas de huellas dactilares para e-KYC, verificación de clientes y seguridad de pagos. Los usuarios gubernamentales, de atención médica, defensa, empresariales e industriales añaden demanda donde se requiere acceso controlado, trazabilidad y garantía de identidad.
Se proyecta que el sector automotriz y de movilidad se expanda a un CAGR del 9,65% hasta 2032. Los proveedores de vehículos están evaluando las huellas dactilares para perfiles de conductor, configuraciones de infoentretenimiento, compras en cabina y otras funciones personalizadas. FORVIA y Smart Eye demostraron autenticación de iris y facial en el Auto Shanghai 2025 utilizando cámaras de monitoreo del conductor, mostrando por qué los métodos basados en cámara pueden ser preferidos para las funciones de entrada exterior. Mercedes-Benz lanzó el pago de combustible autenticado por huella dactilar en Bélgica en febrero de 2025 a través de su sistema MBUX en colaboración con Mastercard y Erste Bank. Esto le da a los proveedores de huellas dactilares una apertura en los servicios premium en cabina en lugar de una solución universal de entrada al vehículo.

Análisis Geográfico
Mercado de Biometría de Huellas Dactilares No-AFIS en Asia-Pacífico
Asia-Pacífico concentró el 41,99% de la cuota del mercado de biometría de huellas dactilares no-AFIS en 2026. La región combina una gran capacidad de producción de teléfonos inteligentes, una demanda sustancial de dispositivos de consumo y amplios programas gubernamentales de identidad. India impulsa el uso a través de la identidad digital y la autenticación vinculada a pagos en una amplia gama de servicios públicos y financieros. China es tanto una importante base de fabricación como un gran mercado final para teléfonos y dispositivos de acceso equipados con lector de huellas dactilares. Japón añade una oportunidad relevante en tarjetas seguras, electrónica de consumo premium y autenticación financiera.
Mercado de Biometría de Huellas Dactilares No-AFIS en América, Europa y África
América del Norte es una región madura con demanda continua en aplicaciones de control fronterizo, gestión de personal gubernamental y acceso empresarial. La normativa estadounidense de recopilación biométrica respalda la adquisición para entornos operativos que requieren identidad verificada en puntos de entrada y salida. Europa cuenta con requisitos de privacidad más exigentes, lo que puede ralentizar los despliegues comerciales, pero favorece diseños que mantienen las plantillas en el dispositivo o en la tarjeta. El Servicio Europeo Compartido de Cotejo Biométrico crea un caso de uso institucional diferenciado para herramientas de integración y cotejo certificadas. América del Sur y África siguen siendo oportunidades en etapas más tempranas, donde los programas de identidad civil y servicios públicos pueden generar demanda de hardware orientado a la eficiencia de costos.
Mercado de Biometría de Huellas Dactilares No-AFIS en Oriente Medio
Se proyecta que Oriente Medio se expanda a una CAGR del 9,45% hasta 2032. Los programas nacionales de transformación digital y los esfuerzos de inclusión financiera respaldan la demanda de verificación de identidad en banca, control fronterizo y sistemas de gestión de personal. Arabia Saudita, los Emiratos Árabes Unidos y Turquía son mercados relevantes porque sus iniciativas de identidad conectan los servicios públicos con funciones financieras y de acceso. El mercado de biometría de huellas dactilares no-AFIS puede atender tanto programas públicos como despliegues comerciales en estos países.
Panorama Competitivo
Concentración del Mercado
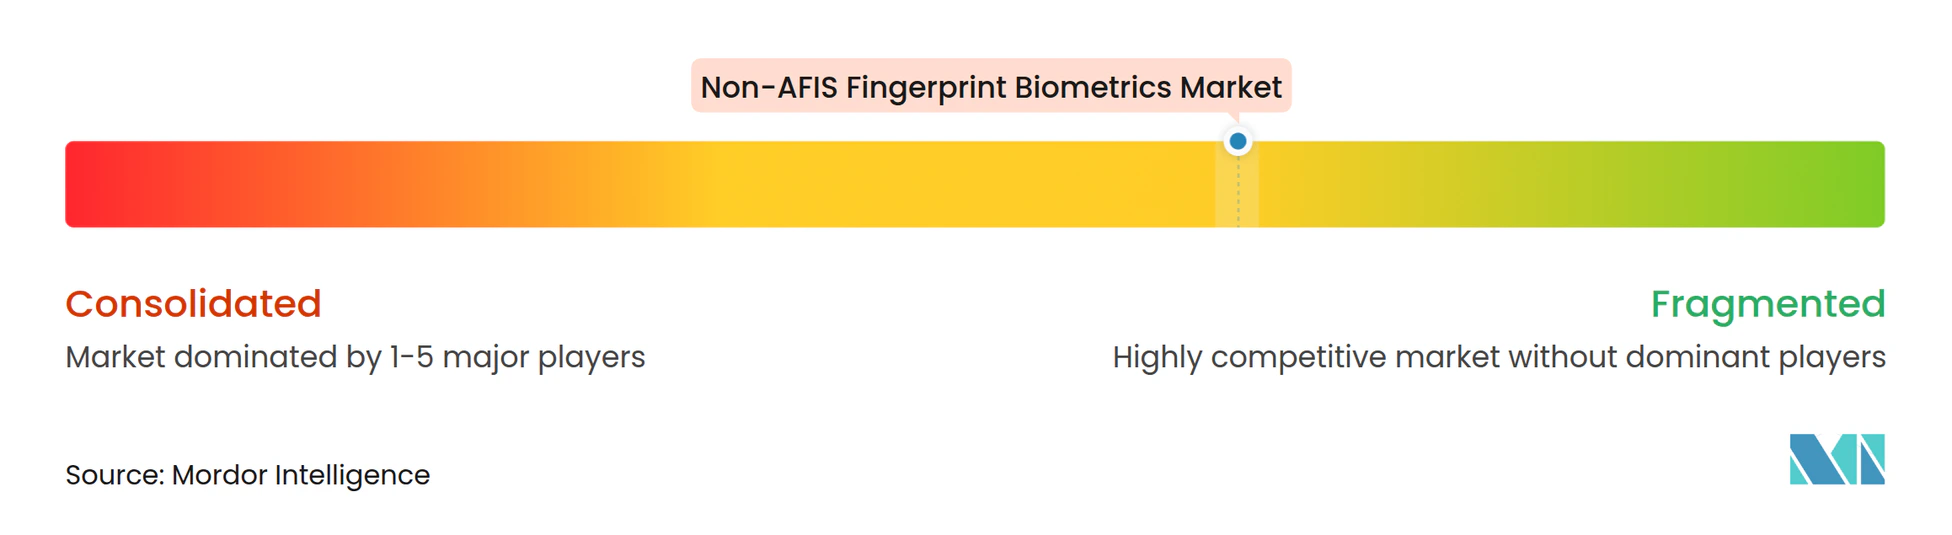
El mercado de biometría de huellas dactilares no-AFIS está moderadamente fragmentado porque la estructura de proveedores difiere según la aplicación y el tipo de comprador. La electrónica de consumo depende de un grupo limitado de proveedores de componentes, mientras que el control de acceso, la identidad civil y los proyectos empresariales tienen una base de proveedores más amplia. Qualcomm, Goodix, Synaptics y Egis Technology son importantes en el suministro de sensores para smartphones. Aware, Suprema, SecuGen, ZKTeco y otros especialistas abordan el software, el control de acceso, las llaves de seguridad y los despliegues institucionales. Esta estructura significa que la fortaleza competitiva no puede evaluarse únicamente a través de los envíos de sensores de consumo.
La estrategia está evolucionando más allá de la venta de un solo lector o sensor. Los proveedores están combinando hardware con detección de vida, software de coincidencia, credenciales cifradas y herramientas de administración. Aware amplió su plataforma en junio de 2026 para añadir socios de tecnología biométrica y flujos de trabajo configurables, apoyando un enfoque de software de múltiples proveedores. Suprema lanzó BioStation 3 Max en mayo de 2026 con funciones de huella dactilar y rostro, un elemento seguro certificado y capacidad para 100.000 usuarios inscritos. ZKTeco introdujo su solución biométrica de doble modalidad BioCV-D en agosto de 2025 para entornos de autenticación empresarial e industrial.
La certificación se ha convertido en un elemento central de la competencia en los casos de uso gubernamentales y financieros. SecuGen recibió la certificación FIDO2 de la Alianza FIDO para su llave de seguridad de huellas dactilares FIDO2 Unity 20 en octubre de 2026. Los proveedores también ven oportunidades en la autenticación en tarjeta, la captura sin contacto y los diseños inclusivos para personas que no pueden depender de los PIN. La industria de biometría de huellas dactilares no-AFIS sigue abierta a proveedores especializados porque los requisitos de los clientes varían ampliamente según el dispositivo, la región y el entorno de seguridad.
Líderes de la Industria de Biometría de Huellas Dactilares No-AFIS
-
Fingerprint Cards AB
-
NEXT Biometrics Group ASA
-
IDEX Biometrics ASA
-
Egis Technology Inc.
-
Suprema Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biometría de Huellas Dactilares No-AFIS Empresas cubiertas en este informe
- Fingerprint Cards AB
- NEXT Biometrics Group ASA
- IDEX Biometrics ASA
- Egis Technology Inc.
- CrucialTec Co., Ltd.
- SecuGen Corporation
- Integrated Biometrics, LLC
- Suprema Inc.
- ZKTeco Co., Ltd.
- DERMALOG Identification Systems GmbH
- BioEnable Technologies Pvt. Ltd.
- Aratek Biometrics Co., Ltd.
- Mantra Softech (India) Pvt. Ltd.
- BIO-key International, Inc.
- M2SYS Technology, Inc.
- Fulcrum Biometrics, LLC
- Aware, Inc.
- Innovatrics, s.r.o.
- Precise Biometrics AB
- id3 Technologies
- Anviz Global Inc.
- Invixium Access Inc.
- Bayometric, Inc.
- Papillon Systems, Inc.
Desarrollos recientes de la industria en Mercado de Biometría de Huellas Dactilares No-AFIS
- Octubre de 2026: SecuGen recibió la certificación FIDO2 de la Alianza FIDO para su llave de seguridad de huellas dactilares FIDO2 Unity 20, ampliando su cartera de cumplimiento para despliegues de autenticación con clave de acceso empresarial y gubernamental.
- Septiembre de 2026: Suprema presentó por primera vez BioStation 3 Max en India en la Exposición de Incendio y Seguridad India 2026 en Bombay, profundizando su presencia en el ecosistema local junto a su terminal BioStation 3.
- Junio de 2026: Aware Inc. amplió su Plataforma Awareness con asociaciones biométricas integradas de ROC y Mitek, introduciendo flujos de trabajo de orquestación biométrica configurables, Vida Inteligente mejorada con análisis óptico y espectral para la detección de falsificaciones profundas, y Coincidencia Inteligente con una Tasa de No Coincidencia Falsa 10 veces menor que las generaciones anteriores, con disponibilidad general prevista para finales de 2026.
- Mayo de 2026: Suprema lanzó BioStation 3 Max, su terminal de control de acceso biométrico de IA insignia que combina biometría facial y de huellas dactilares en una plataforma con un elemento seguro certificado CC EAL6+, coincidencia facial en menos de 0,3 segundos y capacidad para 100.000 usuarios inscritos.
Alcance del Informe Global del Mercado de Biometría de Huellas Dactilares No-AFIS
El Mercado de Biometría de Huellas Dactilares No-AFIS se refiere a la industria enfocada en soluciones de identificación y autenticación biométrica basadas en huellas dactilares que operan de forma independiente de los Sistemas Automatizados de Identificación de Huellas Dactilares (AFIS), sirviendo principalmente a aplicaciones de verificación, control de acceso, seguimiento de asistencia, seguridad de electrónica de consumo, autenticación bancaria, gestión de identidad en atención médica, gestión de fuerza laboral y acreditación gubernamental.
El Informe del Mercado de Biometría de Huellas Dactilares No-AFIS está Segmentado por Oferta (Hardware, Software, Servicios), Tecnología de Sensores (Óptico, Capacitivo, Ultrasónico, Térmico, de Presión, Multiespectral), Industria de Usuario Final (OEMs de Electrónica de Consumo, Banca, Servicios Financieros y Seguros, Gobierno y Fuerzas del Orden, Militar y Defensa, Atención Médica, Automotriz y Movilidad, Empresarial e Industrial, Otras Industrias de Usuario Final), y Geografía (América del Norte [Estados Unidos, Canadá, México], América del Sur [Brasil, Argentina, Resto de América del Sur], Europa [Reino Unido, Alemania, Francia, Italia, España, Rusia, Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur, Resto de Asia-Pacífico], Oriente Medio [Israel, Arabia Saudita, Emiratos Árabes Unidos, Turquía, Resto de Oriente Medio], África [Sudáfrica, Egipto, Nigeria, Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Óptico |
| Capacitivo |
| Ultrasónico |
| Térmico |
| De Presión |
| Multiespectral |
| OEMs de Electrónica de Consumo |
| Banca, Servicios Financieros y Seguros |
| Gobierno y Fuerzas del Orden |
| Militar y Defensa |
| Atención Médica |
| Automotriz y Movilidad |
| Empresarial e Industrial |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Israel |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Oferta | Hardware | |
| Software | ||
| Servicios | ||
| Por Tecnología de Sensores | Óptico | |
| Capacitivo | ||
| Ultrasónico | ||
| Térmico | ||
| De Presión | ||
| Multiespectral | ||
| Por Industria de Usuario Final | OEMs de Electrónica de Consumo | |
| Banca, Servicios Financieros y Seguros | ||
| Gobierno y Fuerzas del Orden | ||
| Militar y Defensa | ||
| Atención Médica | ||
| Automotriz y Movilidad | ||
| Empresarial e Industrial | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Israel | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de biometría de huellas dactilares no-AFIS?
El mercado de biometría de huellas dactilares no-AFIS está valorado en 5,12 mil millones de USD en 2026 y se proyecta que alcance los 8,44 mil millones de USD para 2032, creciendo a un CAGR del 8,80%. El crecimiento está respaldado por la demanda continua de dispositivos de consumo, programas de identidad digital, sistemas de verificación financiera y aplicaciones de acceso controlado.
¿Qué categoría de oferta lidera la biometría de huellas dactilares no-AFIS?
El hardware lidera el mercado con una participación del 58,01% en 2026, mientras que se proyecta que el software registre el crecimiento más rápido, expandiéndose a un CAGR del 9,95% hasta 2032. El hardware sigue siendo esencial para la captura de huellas dactilares, mientras que el software permite la inscripción, la orquestación de flujos de trabajo, la detección de vida, el análisis y la interoperabilidad de múltiples proveedores.
¿Qué tecnología de sensor de huellas dactilares se expande más rápido?
Se proyecta que los sensores ultrasónicos crezcan a un CAGR del 9,25% hasta 2032, impulsados por la demanda de mayor precisión, áreas de detección más grandes y capacidades avanzadas de vida en dispositivos premium. Los sensores capacitivos continúan dominando la adopción con una participación de mercado del 45,99% en 2026 debido a su rentabilidad y amplia base de despliegue.
¿Qué categoría de usuario final genera la mayor demanda?
Los OEMs de electrónica de consumo representan el 54,98% de los ingresos del mercado en 2026, respaldados por la amplia integración de la autenticación por huellas dactilares en smartphones, tabletas, laptops y dispositivos portátiles. El sector automotriz y de movilidad representa el segmento de usuario final de más rápido crecimiento, proyectado para expandirse a un CAGR del 9,65% hasta 2032 debido al uso creciente en acceso a vehículos, personalización del conductor y aplicaciones de pago seguro.
¿Qué región lidera la demanda de soluciones de huellas dactilares no-AFIS?
Asia-Pacífico lidera el mercado con una participación del 41,99% en 2026, impulsada por la fabricación de electrónica a gran escala, la fuerte penetración de smartphones y las iniciativas de identidad nacional. Se espera que Oriente Medio experimente el mayor crecimiento regional, registrando un CAGR del 9,45% hasta 2032 a medida que se aceleran las inversiones en identidad digital y programas de gobierno inteligente.
¿Qué limita una adopción más amplia de la verificación por huellas dactilares?
Las principales restricciones del mercado incluyen las regulaciones de privacidad y retención de datos biométricos, la compresión de precios en los sensores de huellas dactilares para móviles, la competencia de las tecnologías de autenticación facial, de iris y multimodal, y los desafíos de rendimiento en dedos mojados, sucios o dañados. Estos factores pueden ralentizar las decisiones de despliegue a pesar de la eficacia comprobada de la verificación de identidad basada en huellas dactilares.